
Markt für Rechenzentrumsversicherungen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsversicherungen: 2025 lag das Marktvolumen bei USD 3,160.0 Mio.; bis 2035 soll es bei einer CAGR von 11.91 % auf USD 9,740.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 2. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
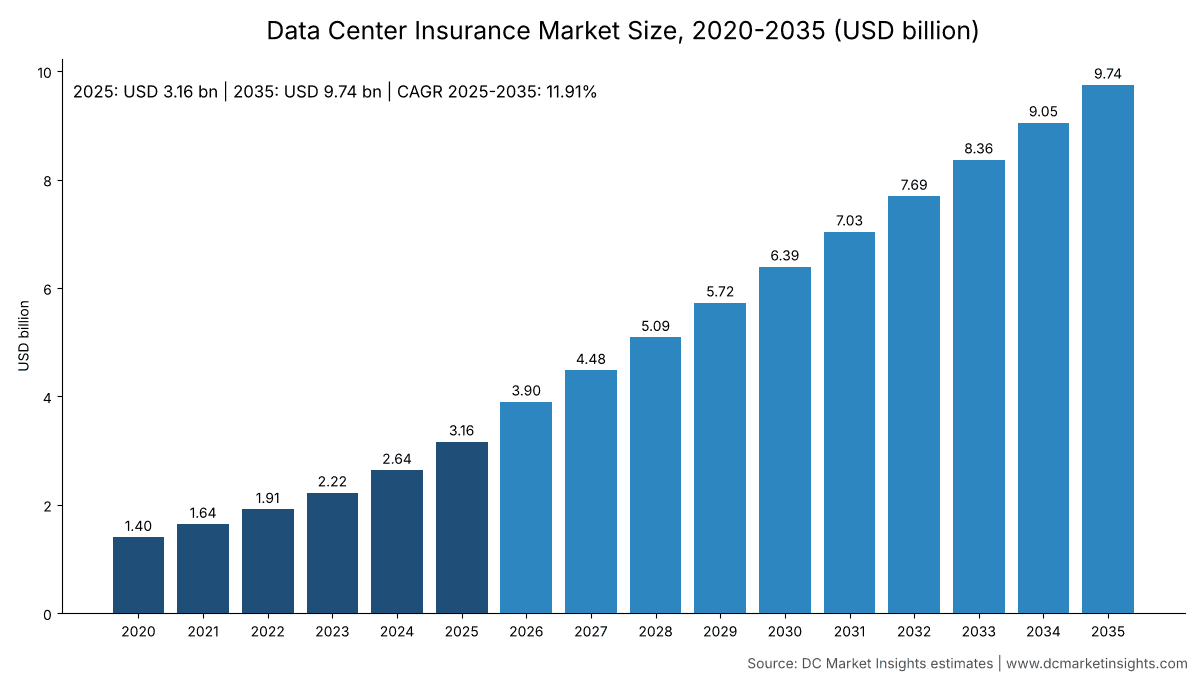
Der Markt für Rechenzentrumsversicherungen hat 2026 einen Wert von 3,90 Mrd. USD und soll bis 2035 auf 9,74 Mrd. USD wachsen, nach 3,16 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 11,91 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Prämien für Rechenzentrumsversicherungen folgen zwei Uhren: der Bau-Uhr, bei der ein KI-Campus mit 1 GW bei 11,2 Mio. USD pro MW mehr als 11 Mrd. USD Projektwert auf eine einzige Bauleistungspolice bringt, und der Betriebs-Uhr, bei der jedes Megawatt, das in Betrieb geht, in die Basis für Sach-, Geräte- und Haftpflichtdeckung eingeht. Das US Census Bureau erfasste für 2025 private Bauleistungen für Rechenzentren von 49,74 Mrd. USD gegenüber 34,80 Mrd. USD im Jahr 2024, und die saisonbereinigte Jahresrate für September 2026 erreichte 96,46 Mrd. USD; das Baugeschäft wächst also weiterhin schneller als das Betriebsgeschäft. Die Kapazität ist gefolgt: FM erhöhte seine Rechenzentrumslinie im Januar 2026 auf bis zu 5 Mrd. USD, und Zurich ergänzte im August 2026 eine Quotenrückversicherung für Bauprojekte über 1 Mrd. USD. Der Markt umfasst Prämien für Rechenzentrumsrisiken: Bauleistungsversicherung (Construction All Risks, CAR) und Versicherung gegen verzögerte Inbetriebnahme (Delay in Start-Up, DSU), betriebliche Sachschäden und Betriebsunterbrechung, IT und Elektronik, Haftpflicht, Vermögensschaden-Haftpflicht für Technologieanbieter (Technology Errors and Omissions, Tech E&O) und Cyberdeckung für Betreiber sowie Transport- und parametrische Deckungen. IT und Elektronik ist mit 15,55 % pro Jahr die am schnellsten wachsende Deckungsart, weil KI-Racks rund 30 Mio. USD an Hardware pro MW tragen, und der Nahe Osten und Afrika ist mit 18,36 % die am schnellsten wachsende Region, da Campusse am Golf vom Spatenstich in den Betrieb übergehen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsversicherungen 2026?
Der Markt für Rechenzentrumsversicherungen erreicht 2026 laut Schätzungen von DC Market Insights 3,90 Mrd. USD, 23,28 % mehr als 2025.
- Marktgröße 2025: 3,16 Mrd. USD
- Marktgröße 2026: 3,90 Mrd. USD
- Marktgröße 2030: 6,39 Mrd. USD
- Marktgröße 2035: 9,74 Mrd. USD
- CAGR 2025-2035: 11,91 % (niedriges Szenario 9,45 %, hohes Szenario 14,16 %)
- Größte Deckungsart 2025: Haftpflicht, Tech E&O und Cyber, 32,8 % der Prämien
- Am schnellsten wachsende Deckungsart: IT und Elektronik, 15,55 % pro Jahr
- Führende Region: Nordamerika, 52 % der Prämien 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 18,36 %
- Größtes Land: Vereinigte Staaten, 1,49 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Saudi-Arabien, 21,10 %
- Durchschnittliche Prämie pro installiertem MW: rund 27.250 USD im Jahr 2025 (Schätzung von DC Market Insights)
- Größte angekündigte Kapazität für ein Einzelrisiko: bis zu 5 Mrd. USD (FM, Januar 2026)
Kernaussagen: Was sollten Käufer von Rechenzentrumsversicherungen wissen?
Laut DC Market Insights erklären vier Punkte, wohin sich die Prämien für Rechenzentrumsversicherungen als Nächstes entwickeln.
- Die Bauprämien wachsen bis 2035 nur um 6,62 % pro Jahr, weil der CAR- und DSU-Satz von 0,52 % auf 0,36 % des Projektwerts sinkt, während spezialisierte Facilities Kapazität hinzufügen.
- Die Prämien für IT und Elektronik vervierfachen sich mehr als auf 2,44 Mrd. USD, weil der installierte IT-Wert pro MW mit KI-Racks von 11,0 Mio. USD auf 16,0 Mio. USD steigt.
- Makler-Facilities und Lloyd’s-Konsortien steigen von 22,0 % auf 34,0 % der Prämien, weil einzelne Campusse inzwischen Limits von 2,5-5 Mrd. USD benötigen.
- Selbstversicherung begrenzt den Markt, weil die größten Betreiber Erdbeben- und Sturmrisiken in Captives behalten, wie Equinix und Digital Realty in ihren Geschäftsberichten 2025 offenlegen.
Zusammenfassung: Wie viel ist der Markt für Rechenzentrumsversicherungen wert?
Der weltweite Markt für Rechenzentrumsversicherungen hatte 2020 einen Wert von 1,40 Mrd. USD, erreichte 2025 3,16 Mrd. USD und soll bis 2035 bei einer CAGR von 11,91 % im Prognosezeitraum 9,74 Mrd. USD erreichen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3,16 Mrd. USD |
| Marktgröße 2026 | 3,90 Mrd. USD |
| CAGR 2025-2035 | 11,91 % |
| Marktgröße 2035 | 9,74 Mrd. USD |
Rechenzentrumsversicherungen wuchsen von 2020 bis 2025 um 17,72 % pro Jahr, weil sich drei Faktoren gleichzeitig bewegten: Die neue IT-Kapazität stieg von 4,5 GW auf 12,0 GW pro Jahr, der Projektwert pro MW stieg von 9,0 Mio. USD auf 11,2 Mio. USD, und der CAR- und DSU-Satz stieg nach Schäden durch Flüssigkühlung und Brände von 0,40 % auf 0,52 %. Ab 2026 dreht der Ratenzyklus, während das Volumen weiter steigt, sodass sich das Wachstum auf 11,91 % pro Jahr verlangsamt. Bis 2035 erreicht die installierte Basis rund 311 GW, und Betriebsdeckungen machen 83,8 % der Prämien aus, gegenüber 75,0 % im Jahr 2025.
Marktabgrenzung: Was deckt eine Rechenzentrumsversicherung ab?
Rechenzentrumsversicherung umfasst in dieser Schätzung 3,16 Mrd. USD an gebuchten Bruttoprämien im Jahr 2025 für Risiken, die in oder um ein Rechenzentrum liegen.
Enthalten
- Bauleistungs- und Montageversicherung (Builder’s Risk), verzögerte Inbetriebnahme und vorgezogener Gewinnausfall für Rechenzentrumsprojekte, einschließlich der elektrischen und mechanischen Anlagen.
- Betriebliche Sachschäden und Betriebsunterbrechung für fertiggestellte Anlagen, einschließlich Rückwirkungsschäden durch Ausfälle der Versorgung.
- Deckung für IT und Elektronik (Server, Speicher, Netzwerktechnik und Kühlmittelverteiler), sofern der Eigentümer der Geräte sie kommerziell einkauft.
- Allgemeine Haftpflicht, Exzedenten-, Umwelt-, Tech-E&O- und Service-Level-Haftpflicht sowie Cyberdeckung für Rechenzentrumsbetreiber.
- Projekttransport für Transformatoren, Generatoren und Racks, Terrorismus sowie parametrische Deckungen für Wetter oder Stromausfall.
Ausgeschlossen
- In Captives ohne Rückversicherung oder Fronting einbehaltene Prämien sowie selbst getragene Schäden.
- Allgemeine Cyber- und Sachprogramme von Unternehmen, die lediglich Cloud-Dienste mieten.
- Kautionsversicherungen, Kreditversicherungen und von Geräteherstellern verkaufte Garantieverträge.
- Maklergebühren und Honorare für Risk-Engineering-Beratung.
Wie die Segmente zusammenpassen
Jede Dimension summiert sich 2025 auf 3,16 Mrd. USD: Die Deckungsart folgt den fünf Prämienlinien des Modells, während versicherte Partei, Platzierungskanal und Rechenzentrumstyp dieselbe Summe danach aufteilen, wer kauft, wie platziert wird und welche Art von Standort versichert ist.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsversicherungen?
DC Market Insights beziffert den Markt für Rechenzentrumsversicherungen 2026 auf 3,90 Mrd. USD, eine Messgröße für kommerzielle Prämien, die enger gefasst ist als die breitesten veröffentlichten Sichtweisen.
Das Swiss Re Institute schrieb im Juli 2026, dass die weltweiten Versicherungsprämien im Zusammenhang mit Rechenzentren bei 10,6 Mrd. USD liegen und bis 2030 24,2 Mrd. USD erreichen könnten. Breitere Messgrößen dieser Art schließen Risiken ein, die nie eine Police am offenen Markt erreichen: Hyperscaler behalten Erdbeben, Überschwemmung und Sturm in Captives, Colocation-Mieter versichern ihre eigenen Server in allgemeinen Unternehmensprogrammen, und die Energieanlagen, die einen Campus versorgen (Gasturbinen, Umspannwerke, Batterien), werden oft als Energierisiken gezeichnet. Die Hinzunahme allgemeiner Cyberprämien aller Cloud-Kunden, von Garantieverträgen und Kautionsversicherungen erhöht die Zahl weiter. Diese Schätzung zählt nur Prämien, die für Rechenzentrumsrisiken gezeichnet und bei Versicherern platziert werden, einschließlich gefronteter Captive-Programme.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| CAR und DSU für Rechenzentrumsprojekte | Ja, 698,88 Mio. USD im Jahr 2025 | Pro Projekt gezeichnet |
| Betriebliche Sachversicherung und Betriebsunterbrechung | Ja, 760,03 Mio. USD | Vom Anlageneigentümer gekauft |
| Kommerziell gekaufte IT-Geräteversicherung | Ja, 574,20 Mio. USD | 30 % des installierten IT-Werts sind am offenen Markt versichert |
| Selbstbehalte und nicht rückversicherte Captive-Einbehalte | Nein | Keine Prämie erreicht den Markt |
| Für Campusse gebaute Kraftwerke | Nein | Als Energierisiken gezeichnet |
| Allgemeine Cyberdeckung von Cloud-Kunden | Nein | Kein Rechenzentrumsrisiko |
Zu den Käufergruppen innerhalb der Abgrenzung gehören kleine Serverräume von Unternehmen und Edge-Standorte ebenso wie Hyperscale-Campusse, sodass kleine und mittlere Unternehmen, die einen eigenen Datensaal besitzen, hier mitgezählt werden.
Markttreiber: Warum steigen die Prämien für Rechenzentrumsversicherungen?
Laut DC Market Insights stiegen die Prämien für Rechenzentrumsversicherungen 2026 um 23,28 %, weil drei Kräfte die versicherte Basis gleichzeitig nach oben treiben.
US-Rechenzentrumsbau verdoppelt sich auf eine Jahresrate von 96,46 Mrd. USD
Die Erhebung zu Bauausgaben des US Census Bureau weist für September 2026 Bauleistungen für Rechenzentren mit einer saisonbereinigten Jahresrate von 96,46 Mrd. USD aus, fast das Doppelte der 50,7 Mrd. USD vom September 2025. Jeder Dollar dieses Werts steht 18 bis 30 Monate lang auf einer Builder’s-Risk- oder CAR-Police. Bei einem CAR- und DSU-Satz von 0,55 % im Jahr 2026 trägt allein der US-Bau mehr als 500 Mio. USD Prämie pro Jahr, weshalb Zurich für das erste Halbjahr 2026 ein Wachstum seiner Bauprämien um 18 % meldete und die Nachfrage nach Rechenzentren als Ursache nannte.
Investitionen der Hyperscaler übersteigen 360 Mrd. USD
Amazon (131,82 Mrd. USD), Alphabet (91,45 Mrd. USD), Meta (72,22 Mrd. USD einschließlich Finanzierungsleasing) und Microsoft (64,55 Mrd. USD im Geschäftsjahr bis Juni 2025) meldeten in ihren Unterlagen bei der US-Börsenaufsicht Securities and Exchange Commission (SEC) zusammen mehr als 360 Mrd. USD an Investitionen für 2025. Meta stellte für 2026 115-135 Mrd. USD in Aussicht. Der Hardwareanteil dieser Ausgaben lässt die Linie IT und Elektronik wachsen: DC Market Insights beziffert den installierten IT-Wert 2025 auf 11,0 Mio. USD pro MW, mit einem Anstieg auf 15,0 Mio. USD bis 2030.
Flüssigkühlung verändert das Schadenprofil
Das Swiss Re Institute schrieb im Juli 2026 unter Berufung auf eine Schadenstudie von FM, dass Brände 10,9 % der Schadenereignisse in Rechenzentren, aber 42,3 % der Schadenkosten verursachten und dass flüssigkeitsbedingte Schäden fast 24 % der Schadenkosten ausmachten. Direct-to-Chip-Kreisläufe bringen Wasser in Racks im Wert von jeweils 3-4 Mio. USD, sodass Versicherer Wasserschäden und elektrische Brände sowohl in den CAR-Satz als auch in den Satz für betriebliche Sachversicherung einpreisen, der zwischen 2020 und 2025 von 0,11 % auf 0,13 % des Versicherungswerts stieg (Schätzung von DC Market Insights).
Markttrends: Wie verändert sich die Rechenzentrumsversicherung?
Die Rechenzentrumsversicherung verlagert sich zu spezialisierten Facilities: Makler-Facilities und Lloyd’s-Konsortien wachsen um 16,89 % pro Jahr und sind damit der am schnellsten wachsende Platzierungskanal.
Facilities steigen innerhalb eines Jahres von 1,5 Mrd. USD auf 5 Mrd. USD
Aon startete seine Data Center Lifecycle Facility im Juli 2025 mit bis zu 1,5 Mrd. USD, erhöhte sie im Januar 2026 auf 2,5 Mrd. USD und im Juli 2026 auf bis zu 5 Mrd. USD, mit einem separaten Cyber- und Tech-E&O-Layer von 400 Mio. USD. Marsh erweiterte seine Nimbus Facility im Januar 2026 auf 2,7 Mrd. USD. WTW erklärte im Juli 2026, dass der Markt für ein einzelnes großes Rechenzentrumsrisiko bis zu 15 Mrd. USD bereitstellen kann. Diese Facilities ermöglichen es, mit einer einzigen Platzierung einen ganzen Campus abzudecken, sodass ihr Anteil an den Prämien von 22,0 % im Jahr 2025 auf 34,0 % bis 2035 steigt.
Builder’s-Risk-Policen reichen bis in das erste Betriebsjahr
Data Center Project Guard von Zurich North America, im Dezember 2025 für US-Projekte ab Januar 2026 eingeführt, ergänzt eine parametrische Wetterdeckung für das erste Baujahr und bis zu 12 Monate betriebliche Sach- und Betriebsunterbrechungsdeckung nach der Fertigstellung. Zurich weitete das Produkt im August 2026 auf Europa und Lateinamerika aus. Lebenszyklus-Bedingungen schließen die Lücke zwischen der Police des Bauunternehmers und dem Sachprogramm des Eigentümers, in die früher Schäden bei der Übergabe fielen.
Lloyd’s-Konsortien bringen neues Kapital
The Fidelis Partnership startete im November 2025 ein Lloyd’s-Baukonsortium für KI-Rechenzentren mit 250 Mio. USD Kapazität, getragen von Syndicate 3123 und ab Januar 2026 ergänzt durch Syndicate 2126. Drittkapital in solchen Konsortien hält Exzedenten-Layer für Bauprojekte verfügbar, während einzelne Projekte 10 Mrd. USD überschreiten.
Marktherausforderungen: Was bremst die Rechenzentrumsversicherung?
Die Rechenzentrumsversicherung verliert rund 20 % der potenziellen Prämie an Selbstversicherung und Captives, die größte Bremse des Marktes (Schätzung von DC Market Insights).
Betreiber versichern Erdbeben und Sturm selbst
Equinix gibt in seinem Geschäftsbericht 2025 an, dass es seine Rechenzentren in stark erdbebengefährdeten Zonen, darunter Kalifornien und Japan, selbst versichert. Digital Realty versichert sich über kommerzielle Deckung, Selbstversicherung und eine hundertprozentige Captive-Tochter und erklärt, dass es den Kauf von Erdbeben-, Überschwemmungs- oder Sturmdeckung einstellen kann, wenn die Prämien den Wert der Deckung übersteigen. Wenn die beiden größten Colocation-Betreiber Katastrophenrisiken im eigenen Haus behalten, bleibt das Prämienwachstum in erdbebengefährdeten Märkten wie Japan hinter dem Volumenwachstum zurück.
Naturkatastrophenrisiken konzentrieren sich auf wenige Korridore
Das Swiss Re Institute schätzt, dass rund 40 % der US-Rechenzentrumskapazität in Zonen mit erheblicher Tornadoaktivität liegen könnten und mehr als ein Viertel häufig großem Hagel ausgesetzt ist. Die Konzentration in Northern Virginia, Texas und dem Mittleren Westen der USA macht die Kumulierung zum begrenzenden Faktor für Sachkapazität, sodass Versicherer Katastrophenlimits rationieren und Selbstbehalte erhöhen, statt mehr Prämie zu zeichnen.
Marktchancen: Wo liegt das Wachstum in der Rechenzentrumsversicherung?
Die Rechenzentrumsversicherung gewinnt zwischen 2025 und 2035 1,86 Mrd. USD an Prämie für IT-Geräte und 2,21 Mrd. USD an Prämie für Haftpflicht, Tech E&O und Cyber hinzu (Schätzung von DC Market Insights).
Versicherung von GPU-Clustern im Wert von 30 Mio. USD pro MW
GPU-Clouds und KI-Labore, die Flächen in Colocation-Hallen mieten, besitzen Racks im Wert von rund 30 Mio. USD pro MW, weit mehr als das Gebäude um sie herum. Die Prämien für IT und Elektronik steigen von 574,20 Mio. USD im Jahr 2025 auf 2,44 Mrd. USD bis 2035, da der versicherte Anteil des installierten IT-Werts von 30 % auf 35 % klettert, weil Kreditgeber, die GPU-Käufe finanzieren, eine Geräteversicherung verlangen.
Service-Level- und Cyberdeckung für Betreiber unter DORA
Die drei Europäischen Aufsichtsbehörden benannten am 18. November 2025 die ersten kritischen IKT-Drittdienstleister (Informations- und Kommunikationstechnologie) nach dem EU-Gesetz über die digitale operationale Resilienz (Digital Operational Resilience Act, DORA). Banken schreiben nun strengere Service-Level- und Haftungsbedingungen in Verträge mit Cloud- und Rechenzentrumsanbietern, was die Nachfrage nach Tech E&O und Service-Level-Haftpflicht erhöht. Die Linie Haftpflicht, Tech E&O und Cyber wächst um 12,08 % pro Jahr auf 3,24 Mrd. USD bis 2035.
Preisanalyse: Was kostet eine Rechenzentrumsversicherung pro MW?
Laut Schätzungen von DC Market Insights kostete eine Rechenzentrumsversicherung 2025 über alle Linien rund 27.250 USD pro installiertem MW, und eine CAR- und DSU-Police kostete rund 0,52 % des Projektwerts.
| Jahr | CAR- und DSU-Satz (% des Projektwerts) | Satz betriebliche Sachversicherung und BU (% des Versicherungswerts) | Projektwert pro neuem MW (Mio. USD) | Prämie pro installiertem MW (Tsd. USD) |
|---|---|---|---|---|
| 2020 | 0,40 % | 0,110 % | 9,00 | 17,53 |
| 2025 | 0,52 % | 0,130 % | 11,20 | 27,25 |
| 2030 | 0,42 % | 0,122 % | 12,43 | 32,20 |
| 2035 | 0,36 % | 0,115 % | 13,65 | 31,36 |
Öffentliche Referenzwerte: Digital Realty berichtete in seinem Geschäftsbericht 2025, dass der Vorfall in seinem Rechenzentrum in Singapur im September 2024 zunächst rund 16 Mio. USD kostete und dass es bis zum 31. Dezember 2025 36,8 Mio. USD an Versicherungsleistungen erhalten hatte, davon 21,6 Mio. USD für Betriebsunterbrechung. Zurich gibt an, mehr als 250 Rechenzentrumsprojekte mit einem Projektwert von über 350 Mrd. USD versichert zu haben. DC Market Insights modelliert eine Ratenentspannung ab 2027, da FM, Aon, Marsh und Lloyd’s-Konsortien Kapazität hinzufügen, wobei der CAR- und DSU-Satz bis 2035 auf 0,36 % zurückgeht.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumsversicherung?
Die Bedingungen von Rechenzentrumsversicherungen folgen sechs benannten Normen und Regeln, und die Property Data Sheets von FM setzen die technische Grundlage für die 24,0 % der Prämien 2025, die als betriebliche Sachversicherung gezeichnet wurden.
- NFPA 75, Standard for the Fire Protection of Information Technology Equipment (National Fire Protection Association), und NFPA 76 für Telekommunikationsanlagen, die Underwriter zur Bewertung des Brandschutzes heranziehen.
- FM Property Loss Prevention Data Sheet 5-32, Data Centers and Related Facilities (FM), das Vorgaben für Sprinkler, Batterieräume und Kühlkreisläufe an von FM versicherten Standorten festlegt.
- EN 50600, die europäische Normenreihe für Einrichtungen und Infrastrukturen von Rechenzentren (CENELEC), die zum Nachweis von Verfügbarkeitsklassen dient.
- EU-Gesetz über die digitale operationale Resilienz (DORA), Verordnung (EU) 2022/2554, mit Aufsicht über kritische IKT-Drittdienstleister seit der Benennung vom 18. November 2025 (Quelle: EIOPA).
- Lloyd’s Market Bulletin Y5381, das ab dem 31. März 2023 Ausschlüsse für staatlich unterstützte Cyberangriffe in eigenständigen Cyberpolicen vorschreibt (Quelle: Lloyd’s).
- Der Cyber-Anhang der National Association of Insurance Commissioners (NAIC), der für 2025 direkt gebuchte Cyberprämien in den USA von rund 9,46 Mrd. USD ausweist (Quelle: NAIC-Bericht 2026).
Marktsegmentierung: Welche Linien der Rechenzentrumsversicherung sind am größten?
Haftpflicht, Tech E&O und Cyber ist mit 32,8 % der Prämien 2025 die größte Linie der Rechenzentrumsversicherung, und IT und Elektronik wächst mit 15,55 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Nach Deckungsart
Die Bauversicherung ist die zyklischste Linie: Sie steigt mit neuen GW und mit dem Satz, sodass ihr Anteil bei sinkenden Raten von 22,1 % auf 13,6 % fällt.
| Deckungsart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Haftpflicht Tech E&O und Cyber | 1.036,00 | 32,8 % | 3.241,20 | 12,08 % |
| Betriebliche Sachversicherung und Betriebsunterbrechung | 760,03 | 24,0 % | 2.485,26 | 12,58 % |
| Bauleistung und verzögerte Inbetriebnahme | 698,88 | 22,1 % | 1.326,78 | 6,62 % |
| IT und Elektronik | 574,20 | 18,2 % | 2.435,74 | 15,55 % |
| Transport Parametrik und Sonstige | 91,80 | 2,9 % | 253,94 | 10,71 % |
| Gesamt | 3.160,91 | 100,0 % | 9.742,91 | 11,91 % |
Nach versicherter Partei
Hyperscale- und Cloud-Betreiber sind mit 34,0 % die größten Käufer und wachsen um 13,17 % pro Jahr, während Projektentwickler und Bauunternehmen Anteile verlieren, da Eigentümer Lebenszykluspolicen selbst kaufen.
| Versicherte Partei | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Betreiber | 1.074,71 | 34,0 % | 3.702,31 | 13,17 % |
| Colocation- und Wholesale-Betreiber | 948,27 | 30,0 % | 3.117,73 | 12,64 % |
| Projektentwickler und Bauunternehmen | 568,96 | 18,0 % | 1.266,58 | 8,33 % |
| Unternehmen und öffentliche Hand | 568,96 | 18,0 % | 1.656,29 | 11,28 % |
| Gesamt | 3.160,91 | 100,0 % | 9.742,91 | 11,91 % |
Nach Platzierungskanal
Die Platzierung am offenen Markt zeichnet noch 58,0 % der Prämien, doch Facilities und Konsortien wachsen um 16,89 % pro Jahr.
| Platzierungskanal | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Platzierung am offenen Markt | 1.833,33 | 58,0 % | 4.384,31 | 9,11 % |
| Makler-Facilities und Lloyd’s-Konsortien | 695,40 | 22,0 % | 3.312,59 | 16,89 % |
| Captive-Fronting und Direktplatzierung | 632,18 | 20,0 % | 2.046,01 | 12,46 % |
| Gesamt | 3.160,91 | 100,0 % | 9.742,91 | 11,91 % |
Nach Rechenzentrumstyp
Hyperscale- und KI-Campusse steigen von 46,0 % auf 58,0 % der Prämien, weil einzelne Standorte inzwischen 1 GW überschreiten.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 1.454,02 | 46,0 % | 5.650,89 | 14,54 % |
| Multi-Tenant-Colocation | 1.011,49 | 32,0 % | 2.825,44 | 10,82 % |
| Unternehmens- und Edge-Rechenzentren | 695,40 | 22,0 % | 1.266,58 | 6,18 % |
| Gesamt | 3.160,91 | 100,0 % | 9.742,91 | 11,91 % |
DC Exclusive: Kapazitätsleiter der Rechenzentrumsversicherung und Prämienaufschlüsselung für 100 MW
Die Kapazitätsleiter von DC Market Insights listet 9 benannte Facilities und Linien für Rechenzentren von 67,5 Mio. USD bis 5 Mrd. USD auf, und die Aufschlüsselung ist ein Modell von DC Market Insights auf Basis von 7 Eingangsgrößen, das für einen KI-Campus mit 100 MW eine Bauprämie von rund 5,8 Mio. USD ansetzt.
| Facility oder Linie | Typ | Kapazität | Datum |
|---|---|---|---|
| FM Intellium Rechenzentrumskapazität | Versichererlinie | Bis zu 5 Mrd. USD | Jan. 2026 |
| Aon Data Center Lifecycle Facility | Makler-Facility (CAR, DSU, Sach) | Bis zu 5 Mrd. USD | Jul. 2026 |
| Marsh Nimbus | Makler-Facility (CAR, DSU, BU) | Bis zu 2,7 Mrd. USD | Jan. 2026 |
| Marsh Bau-Facility für Großbritannien und Europa | Makler-Facility | 1 Mrd. EUR CAR + 350 Mio. EUR DSU | Jun. 2025 |
| Zurich Quotenrückversicherung für Bauprojekte | Rückversicherungskapazität | Bis zu 1 Mrd. USD | Aug. 2026 |
| Aon Cyber- und Tech-E&O-Layer | Makler-Facility | 400 Mio. USD | Jul. 2026 |
| The Fidelis Partnership Lloyd’s-Konsortium | Exzedenten-Bauversicherung | 250 Mio. USD | Nov. 2025 |
| Marsh Nimbus Casualty | Exzedenten-Haftpflicht, USA | 75 Mio. USD | Feb. 2026 |
| MS Amlin Lloyd’s-Konsortium für Sach-Rückversicherungsverträge | Linie pro Risiko | 67,5 Mio. USD | Mai 2026 |
| Linie (KI-Campus mit 100 MW, 2025) | Grundlage | Mio. USD |
|---|---|---|
| Projektwert | 100 MW x 11,2 Mio. USD pro MW | 1.120,00 |
| CAR- und DSU-Prämie, gesamter Bau | 0,52 % des Projektwerts | 5,82 |
| Transport für Transformatoren, Generatoren und Racks | 0,045 % von 3,0 Mrd. USD an KI-Racks | 1,35 |
| Betriebliche Sachversicherung und BU, pro Jahr | 700 Mio. USD x 72 % versichert x 0,13 % | 0,66 |
| IT-Geräteversicherung, pro Jahr | 3,0 Mrd. USD KI-Racks x 50 % versichert x 0,15 % | 2,25 |
| Haftpflicht, Tech E&O und Cyber, pro Jahr | 1,60 % von 150 Mio. USD Betreiberumsatz | 2,40 |
| Erstes Betriebsjahr, alle Linien | Summe der jährlichen Linien | 5,31 |
Die Aufschlüsselung zeigt, warum Eigentümer inzwischen Lebenszyklusdeckungen kaufen: Die Bauprämie von rund 5,8 Mio. USD wird einmal gezahlt, die jährliche Betriebsprämie von rund 5,3 Mio. USD wiederholt sich jedoch, und 42 % davon entfallen auf die IT-Geräteversicherung, die erst anfällt, wenn KI-Racks installiert sind. Eine konventionelle Halle mit 100 MW und 10 Mio. USD IT pro MW würde rund 3,8 Mio. USD pro Jahr zahlen.
Regionale Einblicke: Welche Region führt bei der Rechenzentrumsversicherung?
Nordamerika führt den Markt für Rechenzentrumsversicherungen mit 52 % der Prämien 2025 an, und der Nahe Osten und Afrika wächst mit 18,36 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 1.643,67 | 52 % | 4.579,17 | 10,79 % |
| Europa | 695,40 | 22 % | 1.851,15 | 10,29 % |
| Asien-Pazifik | 600,57 | 19 % | 2.240,87 | 14,07 % |
| Lateinamerika | 94,83 | 3 % | 389,72 | 15,18 % |
| Naher Osten und Afrika | 126,44 | 4 % | 682,00 | 18,36 % |
Nordamerika
Die Prämien für Rechenzentrumsversicherungen in Nordamerika wachsen um 10,79 % pro Jahr. Daten des US Census Bureau beziffern den Rechenzentrumsbau 2025 auf 49,74 Mrd. USD, und Project Guard von Zurich sowie Nimbus Casualty von Marsh wurden zuerst für US-Projekte gezeichnet.
Europa
Europa hält 22 % der Prämien 2025 und wächst um 10,29 % pro Jahr; die Bau-Facility von Marsh über 1 Mrd. EUR vom Juni 2025 und die DORA-Aufsicht über kritische IKT-Anbieter verankern die Nachfrage in Großbritannien, Irland, Deutschland und Frankreich.
Asien-Pazifik
Asien-Pazifik wächst um 14,07 % pro Jahr; der Vorfall bei Digital Realty in Singapur im September 2024 und der Brand im staatlichen Rechenzentrum in Daejeon in Südkorea im September 2025, der 647 Regierungssysteme lahmlegte, rückten Brandschutz- und Batterieraumprüfungen auf den Prioritätenlisten der Underwriter nach oben. Die Rechenzentrumsbedingungen von Chubb für Asien-Pazifik vom Februar 2026 decken CAR, DSU, Transport, Sach, Tech E&O und Cyber in einem einzigen Programm ab.
Lateinamerika
Lateinamerika wächst ausgehend von 3 % der Prämien 2025 um 15,18 % pro Jahr, unterstützt durch die Ausweitung von Project Guard auf lateinamerikanische Projekte durch Zurich im August 2026.
Naher Osten und Afrika
Der Nahe Osten und Afrika wächst um 18,36 % pro Jahr und ist damit die am schnellsten wachsende Region, da Gigawatt-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten nach 2027 von der Bauversicherung zur betrieblichen Sach- und Geräteversicherung übergehen.
Länderanalyse: Welche Länder zahlen am meisten für Rechenzentrumsversicherungen?
Die Vereinigten Staaten zahlen 1,49 Mrd. USD der Prämien für Rechenzentrumsversicherungen 2025, 47,0 % des weltweiten Volumens, und Saudi-Arabien ist mit 21,10 % pro Jahr das am schnellsten wachsende große Land (Schätzung von DC Market Insights).
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.485,63 | 4.092,02 | 10,66 % |
| 2 | China | Asien-Pazifik | 164,37 | 535,86 | 12,54 % |
| 3 | Vereinigtes Königreich | Europa | 158,05 | 389,72 | 9,45 % |
| 4 | Deutschland | Europa | 126,44 | 341,00 | 10,43 % |
| 5 | Japan | Asien-Pazifik | 123,28 | 370,23 | 11,62 % |
| 6 | Kanada | Nordamerika | 94,83 | 292,29 | 11,91 % |
| 7 | Frankreich | Europa | 79,02 | 214,34 | 10,49 % |
| 8 | Australien | Asien-Pazifik | 66,38 | 214,34 | 12,44 % |
| 9 | Irland | Europa | 63,22 | 146,14 | 8,74 % |
| 10 | Indien | Asien-Pazifik | 50,57 | 292,29 | 19,18 % |
| 11 | Singapur | Asien-Pazifik | 47,41 | 136,40 | 11,15 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 31,61 | 214,34 | 21,10 % |
Indien ist mit 19,18 % pro Jahr das am zweitschnellsten wachsende große Land, da neue Colocation-Campusse von der Bau- zur Betriebsdeckung übergehen, während Irland mit 8,74 % am langsamsten wächst, weil Netzbeschränkungen rund um Dublin neue Bauversicherungen bremsen.
Prognoseszenarien: Wie groß könnte die Rechenzentrumsversicherung 2035 sein?
Die Rechenzentrumsversicherung erreicht 2035 im Basisszenario 9,74 Mrd. USD, bei einer Spanne von 7,79 Mrd. USD bis 11,89 Mrd. USD (Schätzung von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 7.794,33 | 9,45 % | Die Raten sinken doppelt so schnell, wie die Kapazität wächst; die neue IT-Kapazität bleibt bei rund 20 GW pro Jahr |
| Basis | 9.742,91 | 11,91 % | 27 GW pro Jahr bis 2035; CAR-Satz 0,36 %, Sachsatz 0,115 % |
| Hoch | 11.886,35 | 14,16 % | Ein großer Schaden durch Flüssigkühlung oder Brand verhärtet die Raten; der versicherte Anteil des IT-Werts erreicht 45 % |
Wichtige Akteure und Marktanteile: Wer zeichnet Rechenzentrumsversicherungen?
Die fünf größten Versicherer zeichnen laut einer Schätzung von DC Market Insights auf Basis angekündigter Kapazitäten und Projektzahlen rund 32 % der Prämien für Rechenzentrumsversicherungen; der Rest verteilt sich auf Lloyd’s-Syndikate, regionale Versicherer und Captives.
- FM
- Zurich Insurance Group
- Chubb
- AIG
- Allianz Commercial
- AXA XL
- Munich Re
- Swiss Re
- Tokio Marine HCC
- Liberty Mutual
- Beazley
- The Fidelis Partnership
- MS Amlin
- Marsh (Makler)
- Aon (Makler)
- WTW (Makler)
- Lockton (Makler)
FM kann Rechenzentrumskunden nach seiner Erhöhung im Januar 2026 bis zu 5 Mrd. USD an Kapazität bereitstellen. Zurich gibt an, mehr als 1 Bio. USD an Rechenzentrumsanlagen und -projekten zu begleiten, und gründete im Januar 2026 eine Data Center Risk Advisory Practice mit mehr als 100 Risikoingenieuren. Munich Re beziffert den weltweiten Cyberversicherungsmarkt für 2024 auf 15,3 Mrd. USD, den Pool, aus dem die Cyberdeckung der Betreiber stammt. Unter den Maklern betreiben Aon, Marsh und WTW spezialisierte Facilities, und Lockton startete im Juli 2026 eine globale Data Centers and Digital Infrastructure Practice.
Aktuelle Entwicklungen: Was hat sich 2025-2026 in der Rechenzentrumsversicherung verändert?
Sechs datierte Schritte in der Rechenzentrumsversicherung fügten zwischen November 2025 und August 2026 mehr als 11 Mrd. USD an angekündigten Limits hinzu.
- Im August 2026 weitete Zurich Data Center Project Guard auf Europa und Lateinamerika aus und platzierte eine Quotenrückversicherung mit bis zu 1 Mrd. USD Kapazität (Quelle: Zurich Insurance Group).
- Im Juli 2026 erhöhte Aon seine Data Center Lifecycle Facility auf bis zu 5 Mrd. USD (Quelle: Aon).
- Im Juli 2026 startete Lockton eine globale Data Centers and Digital Infrastructure Practice (Quelle: Lockton).
- Im Januar 2026 erhöhte FM seine Rechenzentrumskapazität auf bis zu 5 Mrd. USD (Quelle: FM).
- Im Dezember 2025 führte Zurich North America Data Center Project Guard für US-Projekte mit Beginn ab dem 1. Januar 2026 ein (Quelle: Zurich North America).
- Im November 2025 startete The Fidelis Partnership ein Lloyd’s-Baukonsortium über 250 Mio. USD für KI-Rechenzentren (Quelle: The Fidelis Partnership).
Forschungsmethodik: Wie DC Market Insights die Rechenzentrumsversicherung bemessen hat
DC Market Insights bemaß den Markt für Rechenzentrumsversicherungen für 2025 auf 3,16 Mrd. USD aus fünf Prämienlinien, jeweils als physische Basis mal Satz.
- Bau: 12,0 GW neue IT-Kapazität x 11,2 Mio. USD pro MW = 134,4 Mrd. USD Projektwert x 0,52 % CAR- und DSU-Satz = 698,88 Mio. USD.
- Betriebliche Sachversicherung und BU: 116 GW installiert x 7,0 Mio. USD versicherter Anlagenwert pro MW x 72 % kommerziell versichert x 0,13 % = 760,03 Mio. USD.
- IT und Elektronik: 116 GW x 11,0 Mio. USD IT-Wert pro MW x 30 % versichert x 0,15 % = 574,20 Mio. USD.
- Haftpflicht, Tech E&O und Cyber: 64,75 Mrd. USD Colocation-Umsatz x 1,60 % = 1,04 Mrd. USD.
- Transport, Parametrik und Sonstige: 204 Mrd. USD an IT und Anlagen, die an neue Standorte geliefert werden, x 0,045 % = 91,80 Mio. USD.
Die Kapazitätsannahmen entsprechen der Basis, die DC Market Insights in all seinen Berichten verwendet: 12,0 GW neue IT-Kapazität im Jahr 2025, 22 GW im Jahr 2030 und 27 GW im Jahr 2035 sowie eine installierte Basis von 116 GW im Jahr 2025, die bis 2035 auf rund 311 GW steigt. Drei Plausibilitätsgrenzen werden eingehalten:
- Obergrenze: Die Schätzung entspricht 30 % der 10,6 Mrd. USD, die das Swiss Re Institute in seiner breiteren Messgröße, die einbehaltene Risiken und Energieanlagenrisiken einschließt, Rechenzentren zuordnet.
- Obergrenze: Die Baulinie entspricht 0,52 % des weltweiten Projektwerts, von dem die US-Bauleistung (49,74 Mrd. USD im Jahr 2025, US Census Bureau) 37 % ausmacht.
- Untergrenze: Das Portfolio von Zurich mit mehr als 350 Mrd. USD Projektwert impliziert bei einem Mindestsatz von 0,40 % rund 1,4 Mrd. USD Prämie über dreijährige Bauzeiten, also rund 470 Mio. USD pro Jahr von einem einzigen Versicherer, unterhalb der Baulinie von 698,88 Mio. USD.
Mehr über den Ansatz erfahren Sie auf der Seite zur Forschungsmethodik. Verwandte Berichte von DC Market Insights: der Markt für Rechenzentrumsbau, der Markt für Rechenzentrumsdesign, der Markt für Wholesale-Colocation und der Markt für Retail-Colocation.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 1.3Kernaussagen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1US-Rechenzentrumsbau verdoppelt sich auf eine Jahresrate von 96,46 Mrd. USD
- 5.2Investitionen der Hyperscaler übersteigen 360 Mrd. USD
- 5.3Flüssigkühlung verändert das Schadenprofil
- 06Markttrends
- 6.1Facilities steigen innerhalb eines Jahres von 1,5 Mrd. USD auf 5 Mrd. USD
- 6.2Builder's-Risk-Policen reichen bis in das erste Betriebsjahr
- 6.3Lloyd's-Konsortien bringen neues Kapital
- 07Marktherausforderungen
- 7.1Betreiber versichern Erdbeben und Sturm selbst
- 7.2Naturkatastrophenrisiken konzentrieren sich auf wenige Korridore
- 08Marktchancen
- 8.1Versicherung von GPU-Clustern im Wert von 30 Mio. USD pro MW
- 8.2Service-Level- und Cyberdeckung für Betreiber unter DORA
- 09Preisanalyse
- 9.1Sätze und Prämie pro MW, 2020-2035
- 9.2Öffentliche Preisreferenzen
- 10Normen und Regulierung
- 10.1NFPA 75 und NFPA 76
- 10.2FM Data Sheet 5-32
- 10.3EN 50600
- 10.4EU-Gesetz über die digitale operationale Resilienz
- 10.5Lloyd's Market Bulletin Y5381
- 10.6NAIC Cyber-Anhang
- 11Marktsegmentierung
- 11.1Nach Deckungsart
- 11.2Haftpflicht Tech E&O und Cyber
- 11.3Betriebliche Sachversicherung und Betriebsunterbrechung
- 11.4Bauleistung und verzögerte Inbetriebnahme
- 11.5IT und Elektronik
- 11.6Transport Parametrik und Sonstige
- 11.7Nach versicherter Partei
- 11.8Hyperscale- und Cloud-Betreiber
- 11.9Colocation- und Wholesale-Betreiber
- 11.10Projektentwickler und Bauunternehmen
- 11.11Unternehmen und öffentliche Hand
- 11.12Nach Platzierungskanal
- 11.13Platzierung am offenen Markt
- 11.14Makler-Facilities und Lloyd's-Konsortien
- 11.15Captive-Fronting und Direktplatzierung
- 11.16Nach Rechenzentrumstyp
- 11.17Hyperscale- und KI-Campusse
- 11.18Multi-Tenant-Colocation
- 11.19Unternehmens- und Edge-Rechenzentren
- 12DC Exclusive: Kapazitätsleiter der Rechenzentrumsversicherung und Prämienaufschlüsselung für 100 MW
- 12.1Kapazitätsleiter: 9 Facilities und Linien
- 12.2Prämienaufschlüsselung für einen KI-Campus mit 100 MW
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Vereinigtes Königreich
- 14.4Deutschland
- 14.5Japan
- 14.6Kanada
- 14.7Frankreich
- 14.8Australien
- 14.9Irland
- 14.10Indien
- 14.11Singapur
- 14.12Saudi-Arabien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbseinblicke
- 16.1Konzentration der Versicherer, 2025
- 16.2FM
- 16.3Zurich Insurance Group
- 16.4Chubb
- 16.5AIG
- 16.6Allianz Commercial
- 16.7AXA XL
- 16.8Munich Re
- 16.9Swiss Re
- 16.10Tokio Marine HCC
- 16.11Liberty Mutual
- 16.12Beazley
- 16.13The Fidelis Partnership
- 16.14MS Amlin
- 16.15Marsh
- 16.16Aon
- 16.17WTW
- 16.18Lockton
- 17Aktuelle Entwicklungen
- 17.1Ausweitung von Zurich auf Europa und Lateinamerika, August 2026
- 17.2Aon Facility über 5 Mrd. USD, Juli 2026
- 17.3Lockton Data Center Practice, Juli 2026
- 17.4FM Kapazität über 5 Mrd. USD, Januar 2026
- 17.5Zurich Data Center Project Guard, Dezember 2025
- 17.6Fidelis Lloyd's-Konsortium, November 2025
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rechenzentrumsversicherungen, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Sätze und Prämie pro MW, 2020-2035
- Tabelle 4Markt nach Deckungsart, 2025 und 2035
- Tabelle 5Markt nach versicherter Partei, 2025 und 2035
- Tabelle 6Markt nach Platzierungskanal, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Kapazitätsleiter der Rechenzentrumsversicherung
- Tabelle 9Prämienaufschlüsselung für einen KI-Campus mit 100 MW
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,90 Mrd. USD im Jahr 2026, 23,28 % mehr als die 3,16 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 9,74 Mrd. USD erreichen, eine CAGR von 11,91 % ab 2025.
11,91 % pro Jahr von 2025 bis 2035, nach 17,72 % pro Jahr von 2020 bis 2025, weil die neue IT-Kapazität von 12,0 GW auf 27 GW pro Jahr steigt, während der Bausatz von 0,52 % auf 0,36 % des Projektwerts sinkt.
Die 3,16 Mrd. USD an Prämien 2025 deckten Bauleistung und verzögerte Inbetriebnahme, betriebliche Sachschäden und Betriebsunterbrechung, IT-Geräte, Haftpflicht, Tech E&O und Cyber sowie Transport- und parametrische Deckungen ab. Selbst versicherte und in Captives einbehaltene Risiken werden nicht gezählt.
Rund 27.250 USD pro installiertem MW im Jahr 2025 über alle Linien und 0,52 % des Projektwerts für eine Police für Bauleistung und verzögerte Inbetriebnahme, laut Schätzungen von DC Market Insights. Ein KI-Campus mit 100 MW zahlt im Betrieb rund 5,3 Mio. USD pro Jahr.
IT und Elektronik mit 15,55 % pro Jahr auf 2,44 Mrd. USD bis 2035, weil der installierte IT-Wert mit KI-Racks von 11,0 Mio. USD auf 16,0 Mio. USD pro MW steigt. Haftpflicht, Tech E&O und Cyber ist die größte Linie.
Bis zu 5 Mrd. USD von FM seit Januar 2026 und bis zu 5 Mrd. USD über die Lifecycle Facility von Aon seit Juli 2026. WTW erklärte im Juli 2026, dass der Markt für ein einzelnes großes Risiko bis zu 15 Mrd. USD bereitstellen kann.
Nordamerika mit 52 % der Prämien 2025 und 1,49 Mrd. USD in den Vereinigten Staaten. Der Nahe Osten und Afrika wächst mit 18,36 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 21,10 % das am schnellsten wachsende große Land.
Rund 20 % der potenziellen Prämie verbleiben in Captives, weil Katastrophendeckung teuer ist. Equinix versichert seine Standorte in Kalifornien und Japan selbst gegen Erdbeben, und Digital Realty kann den Kauf von Erdbeben-, Überschwemmungs- oder Sturmdeckung einstellen, wenn die Prämien deren Wert übersteigen.
FM, Zurich, Chubb, AIG, Allianz Commercial, AXA XL, Munich Re, Swiss Re und Tokio Marine HCC führen, ergänzt durch Lloyd’s-Konsortien wie die Facility von The Fidelis Partnership über 250 Mio. USD. Die fünf größten Versicherer zeichnen rund 32 % der Prämien (Schätzung von DC Market Insights).
Die 3,90 Mrd. USD im Jahr 2026 zählen nur Prämien, die für Rechenzentrumsrisiken bei Versicherern platziert werden. Breitere Messgrößen fügen Captive-Einbehalte, Unternehmensprogramme von Colocation-Mietern, für Campusse gebaute Kraftwerke und allgemeine Cyberprämien hinzu und fallen daher rund dreimal so hoch aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.