
Markt für Rechenzentren in Medien und Unterhaltung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in Medien und Unterhaltung: 2025 lag das Marktvolumen bei USD 11.66 Mrd.; bis 2035 soll es bei einer CAGR von 8.99 % auf USD 27.57 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Herausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Standards und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren in Medien und Unterhaltung wird 2026 auf 13,08 Mrd. USD bewertet und soll bis 2035 auf 27,57 Mrd. USD wachsen, ausgehend von 11,66 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,99 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was die Ausgaben in diesem Markt prägt, ist die Aufteilung zwischen Eigenbetrieb und Miete bei den beiden größten Käufergruppen: Roblox betreibt mehr als 150.000 Server in 25 regionalen Rechenzentren, die das Unternehmen selbst verwaltet (Roblox-Jahresbericht auf Formular 10-K, Februar 2026), während Netflix den weitaus größten Teil seiner Rechenleistung auf Amazon Web Services (AWS) betreibt und Videos aus eigenen Open-Connect-Caches ausliefert (Netflix-Jahresbericht auf Formular 10-K, Januar 2026). Durch diese Aufteilung fließen 49,7 % der Ausgaben 2025, also 5,79 Mrd. USD, in Public-Cloud-Rechnungen statt in eigene Rechenzentrumshallen. Der Wert für 2025 beruht auf 2.300 Megawatt (MW) IT-Last (Informationstechnik), die Medienunternehmen nutzen, x 5,07 Mio. USD jährlicher Ausgaben pro MW = 11,66 Mrd. USD. KI und Empfehlungssysteme sind mit 19,98 % pro Jahr die am schnellsten wachsende Workload, weil Studios, Streamingdienste und Spieleplattformen inzwischen bei jedem Titel und jeder Sitzung Inferenz ausführen; Asien-Pazifik ist mit 10,99 % die am schnellsten wachsende Region, angeführt von Spieleplattformen in China, Südkorea und Indien.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in Medien und Unterhaltung 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren in Medien und Unterhaltung 2026 auf 13,08 Mrd. USD, 12,14 % mehr als 2025, da Spieleplattformen Server für Rekord-Spielerspitzen hinzufügen und Streamingdienste KI-Inferenz in ihre Cloud-Rechnungen aufnehmen.
- Marktgröße Rechenzentren in Medien und Unterhaltung 2025: 11,66 Mrd. USD
- Marktgröße 2026: 13,08 Mrd. USD
- Marktgröße 2030: 19,10 Mrd. USD
- Marktgröße 2035: 27,57 Mrd. USD
- CAGR 2025-2035: 8,99 % (niedriges Szenario 7,13 %, hohes Szenario 10,49 %)
- Größte Komponente: Cloud-Infrastrukturdienste, 5,79 Mrd. USD bzw. 49,7 % des Werts 2025
- Am schnellsten wachsende Workload: KI und Empfehlungssysteme, 19,98 % pro Jahr auf 10,73 Mrd. USD bis 2035
- Größter Endnutzer: Videospiele und interaktive Unterhaltung, 3,62 Mrd. USD im Jahr 2025; am schnellsten wachsend: Film- und TV-Produktion sowie visuelle Effekte (VFX) mit 11,88 %
- Führende Region: Nordamerika, 4,55 Mrd. USD bzw. 39,0 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik mit 10,99 %
- Größtes Land: Vereinigte Staaten, 3,85 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 14,70 %
- Marktführer: Amazon Web Services, Google Cloud und Microsoft Azure bei gehosteter Kapazität, dazu Dell Technologies, Hewlett Packard Enterprise, Supermicro und NVIDIA bei eigenen Servern (Einschätzung von DC Market Insights)
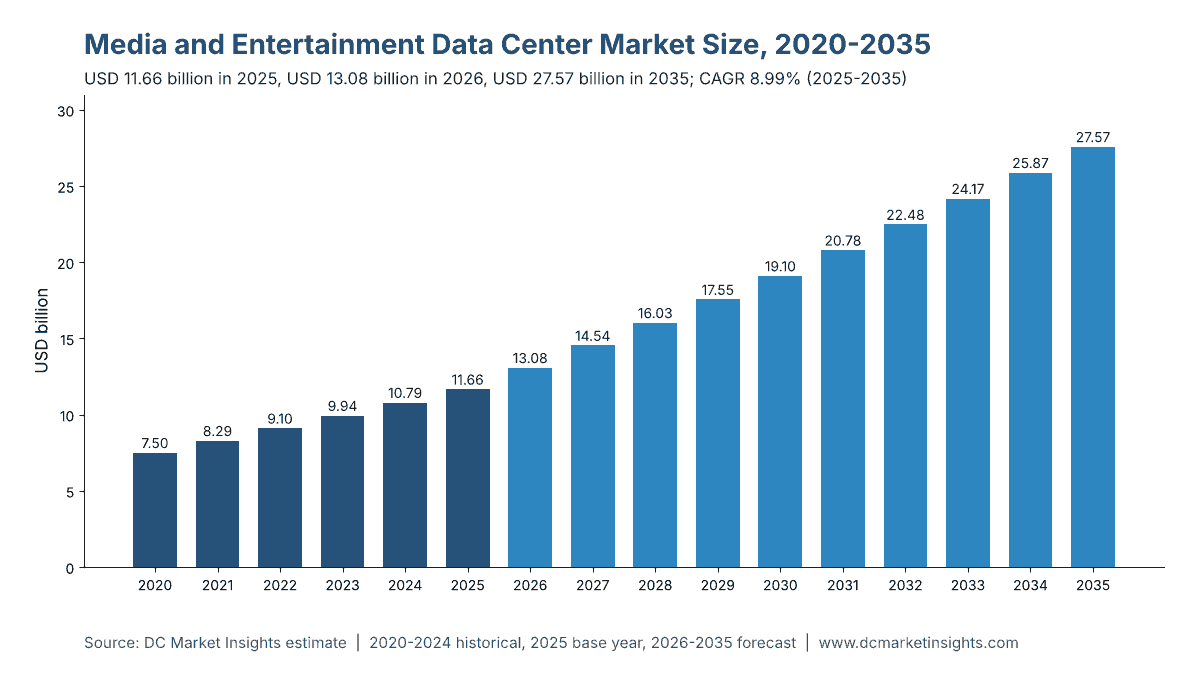
Zusammenfassung: Marktgröße Rechenzentren in Medien und Unterhaltung, 2020-2035
Der globale Markt für Rechenzentren in Medien und Unterhaltung wurde 2020 auf 7,50 Mrd. USD bewertet, erreichte 2025 11,66 Mrd. USD und soll bis 2035 auf 27,57 Mrd. USD steigen, mit einer CAGR von 8,99 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 9,23 % pro Jahr, als Streamingdienste auf Hunderte Millionen Mitglieder wuchsen und Spieleplattformen auf ständiges Online-Spiel umstellten; ab 2025 verschiebt sich der Mix hin zu GPU-Kapazität, die pro MW-Jahr etwa 2,5-mal mehr kostet als konventionelle Server.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 11,66 Mrd. USD |
| Marktgröße 2026 | 13,08 Mrd. USD |
| CAGR 2025-2035 | 8,99 % |
| Marktgröße 2035 | 27,57 Mrd. USD |
| Abgedeckte Segmente | Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region, 12 Länder |
Eigene Medien-Rechenzentren wachsen nur um 6,32 % pro Jahr auf 7,28 Mrd. USD im Jahr 2035, während die Public-Cloud-Ausgaben auf 15,64 Mrd. USD und Colocation auf 4,65 Mrd. USD steigen. Die Grafik zeigt die Datenreihe von DC Market Insights Jahr für Jahr.
Welche Rechenzentren zählen zum Markt für Medien und Unterhaltung?
11,66 Mrd. USD im Jahr 2025: die Rechenzentrumskapazität, die Streamingdienste, Rundfunkanstalten, Film- und TV-Studios, VFX- und Animationsstudios, Spielepublisher und -plattformen, Musikdienste und Verlage besitzen, per Colocation nutzen oder bei Cloud-Anbietern mieten, um ihre eigenen Dienste zu betreiben.
Enthalten: Public-Cloud-Infrastruktur, für die Medienunternehmen bezahlen (5,79 Mrd. USD); Server, Speicher und Netzwerktechnik an eigenen und Colocation-Standorten (4,20 Mrd. USD); Colocation- und Edge-Hosting-Gebühren (839,04 Mio. USD); Strom- und Kühltechnik an eigenen Standorten (529,00 Mio. USD); sowie Bau und Ausbau (299,00 Mio. USD). Content-Delivery-Caches in den Netzen von Internetdienstanbietern (ISP), Spieleserver, Renderfarmen, Playout- und Transcoding-Systeme, Empfehlungs-Engines und Unternehmens-IT zählen alle dazu.
Ausgeschlossen: soziale Netzwerke und Suchplattformen, deren Videodienste in Hyperscale-Flotten laufen, Werbetechnologie, Kinoprojektion und Set-Top-Boxen, Endgeräte, die Telekommunikationsnetze, die den Datenverkehr transportieren, sowie Ausgaben für Content-Produktion, die nicht auf Rechenleistung entfallen.
Wie die Segmente zusammenpassen: Jede Aufteilung (Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region) summiert sich auf 11,66 Mrd. USD im Jahr 2025 und 27,57 Mrd. USD im Jahr 2035. Das Modell zählt 2.300 MW in Nutzung im Jahr 2025: 1.058 MW in eigenen Rechenzentren, 368 MW in Colocation und 874 MW in der Public Cloud, davon 161 MW GPU-Kapazität und 506 MW an Edge-Standorten nahe bei Zuschauern und Spielern.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren in Medien und Unterhaltung?
Veröffentlichte Zahlen weichen um ein Mehrfaches voneinander ab, weil manche Studien die Hyperscale-Videoflotten sozialer Netzwerke und Suchplattformen einrechnen; der Wert von DC Market Insights von 13,08 Mrd. USD im Jahr 2026 umfasst nur die eigene Rechenleistung von Medienunternehmen.
Breitere Definitionen fügen drei Dinge hinzu. Erstens die Videokapazität von Plattformen wie YouTube innerhalb der Google-Flotte oder von Kurzvideo-Apps innerhalb sozialer Netzwerke, was die Summe vervielfachen würde, da diese Flotten für Werbegeschäfte gebaut sind. Zweitens die Kapazität von Content-Delivery-Netzwerken (CDN), die Anbieter wie Akamai an alle Branchen verkaufen, nicht nur an Medien. Drittens die gesamten Ausgaben für Medientechnik, einschließlich Softwarelizenzen, Kameras und Rundfunkausrüstung. Manche Studien zählen auch IPTV-Plattformen von Telekommunikationsanbietern mit, die DC Market Insights im Bericht Markt für Telekommunikations-Rechenzentren erfasst. Kleine und mittlere Verlage, regionale Rundfunkanstalten und unabhängige Spielestudios sind enthalten, überwiegend über Cloud-Ausgaben.
| Element | In der Schätzung von DC Market Insights | Begründung |
|---|---|---|
| Von Medienunternehmen gemietete Public-Cloud-Kapazität | Ja, 5,79 Mrd. USD (2025) | Kapazität, die das Unternehmen bezahlt |
| Server, Speicher und Netzwerktechnik an eigenen oder Colocation-Standorten | Ja, 4,20 Mrd. USD | Kapazität, die das Unternehmen kauft und betreibt |
| Colocation, Strom, Kühlung und Bau | Ja, 1,67 Mrd. USD | Gebäudeebene dieser Kapazität |
| Videoflotten sozialer Netzwerke und Suchplattformen | Nein | Für Werbegeschäfte gebaut |
| An alle Branchen verkaufte CDN-Kapazität | Nein, außer wenn von einem Medienunternehmen betrieben | Gehört zu Netzwerkdiensten |
| Rundfunkausrüstung, Kameras, Softwarelizenzen | Nein | Keine Rechenzentrumskapazität |
Markttreiber: Warum kaufen Medienunternehmen mehr Rechenzentrumskapazität?
Drei Treiber heben die Ausgaben von 11,66 Mrd. USD im Jahr 2025 auf 19,10 Mrd. USD im Jahr 2030: Lastspitzen auf Spieleplattformen, die Größe des Streamings mit seinem Auslieferungsverkehr und KI-Inferenz auf Inhalten und Sitzungen.
Roblox verdoppelt die Spielerspitzen und erhöht die Infrastrukturkosten um 186,3 Mio. USD
Die Zahl der gleichzeitig aktiven Spieler bei Roblox stieg in der Spitze von 13,9 Millionen im April 2025 auf 30,6 Millionen im Juni 2025 (Roblox, Juni 2025), und das Unternehmen plant Serverkapazität etwa zwei Jahre im Voraus. Die Aufwendungen für Infrastruktur sowie Vertrauen und Sicherheit stiegen 2025 um 26 % auf 1,15 Mrd. USD, wobei 186,3 Mio. USD des Anstiegs auf Rechenzentren und technische Infrastruktur entfielen, und die Ausgaben für Sachanlagen stiegen von 179,6 Mio. USD auf 441,0 Mio. USD (Roblox, Februar 2026). DC Market Insights beziffert Spieleserver und Live-Services für 2025 auf 2,68 Mrd. USD.
325 Millionen Netflix-Mitgliedschaften und 56 Tbit/s ISP-Verkehr in Frankreich
Netflix überschritt 2025 die Marke von 325 Millionen zahlenden Mitgliedschaften und 45,2 Mrd. USD Umsatz (Netflix, Januar 2026). Die Auslieferungslast folgt dem Sehverhalten: Der eingehende Verkehr zu den vier großen ISPs in Frankreich erreichte Ende 2025 56 Terabit pro Sekunde (Tbit/s), nach 50,8 Tbit/s, und Netflix allein trug 11,6 % davon (Arcep, Juli 2026). Die Internationale Fernmeldeunion (ITU) schätzt den weltweiten Verkehr 2025 auf 7,3 Zettabyte im Festnetz und 1,5 Zettabyte im Mobilfunk (ITU, Oktober 2025). Content Delivery und Edge-Caching erreichen im Modell von DC Market Insights 2025 2,58 Mrd. USD.
400 KI-Modelle bei Roblox zeigen, wie Inferenz in jede Sitzung einzieht
Roblox betreibt mehr als 400 KI-Modelle mit über 1,5 Millionen Inferenzen pro Sekunde auf Grafikprozessoren (GPUs) vor Ort und in der Public Cloud (Roblox, Mai 2026), für Sicherheit, Übersetzung und Empfehlungen. Streamingdienste nutzen dasselbe Muster für Ranking, Artwork und Werbe-Targeting. Die Ausgaben für KI und Empfehlungssysteme steigen von 1,74 Mrd. USD im Jahr 2025 auf 10,73 Mrd. USD im Jahr 2035 und die GPU-Kapazität von 161 MW auf 1.157 MW.
Markttrends: Wie verändern Medienunternehmen, wo sie rechnen?
Medienunternehmen mieten mehr und besitzen weniger: Die Public Cloud wächst um 10,44 % pro Jahr, eigene Standorte um 6,32 %.
Spotify, Weta FX und Netflix zeigen das reine Cloud-Modell
Spotify schloss im Dezember 2017 das erste seiner vier Rechenzentren und die übrigen 2018 (Spotify, Dezember 2019) und nutzt heute für den weitaus größten Teil seines Primärspeichers die Google Cloud Platform (Spotify, Februar 2026). Weta Digital, heute Weta FX, verlagerte 2020 den Großteil seiner IT einschließlich Rendering zu AWS (Weta FX, September 2020). Netflix betreibt seine Rechenleistung auf AWS, besitzt aber seine Auslieferungs-Caches. Diese Entscheidungen erklären, warum Cloud-Infrastrukturdienste 49,7 % des Werts 2025 ausmachen.
Rundfunkanstalten verlagern Playout auf IP und gemeinsame Cluster
SMPTE ST 2110 ersetzte die Verkabelung über die serielle digitale Schnittstelle (SDI) durch verwaltete IP-Netze für Live-Video (SMPTE), und die Referenzarchitektur Dynamic Media Facility der Europäischen Rundfunkunion (EBU) in Version 2.0 vom April 2026 lässt Medienfunktionen auf generischen Hosts in gemeinsamen Rechenzentrumsclustern oder in der Cloud laufen (EBU, April 2026). Medienverarbeitung und Playout wachsen dennoch nur um 3,10 % pro Jahr, weil gemeinsame Cluster weniger Server benötigen als dedizierte Ketten.
Cloud-Gaming erschließt neue GPU-Regionen
Xbox Cloud Gaming erreichte mit dem Start in Indien im November 2025 29 Länder, und die Cloud-Gaming-Stunden stiegen gegenüber dem Vorjahr um 45 % (Microsoft, November 2025). NVIDIA hatte die Umstellung von GeForce NOW auf Server der RTX-5080-Klasse bis November 2025 nahezu abgeschlossen, mit Stockholm als letzter Region (NVIDIA, November 2025). Jede Region ist eine GPU-Halle nahe bei den Spielern, wodurch Edge-Standorte 2025 bei 22 % der Medien-MW und bis 2035 bei 27 % liegen.
Herausforderungen und Hemmnisse: Was bremst die Ausgaben für Medien-Rechenzentren?
Zwei Grenzen halten das Wachstum bei 8,99 % pro Jahr: stagnierende Budgets für lineares Fernsehen und Energieberichtspflichten für europäische Standorte.
Lineares Fernsehen verliert in Großbritannien 4 % pro Jahr
Britische Zuschauer sahen 2024 zu Hause täglich 4 Stunden 30 Minuten TV und Video; lineares Fernsehen hatte daran noch einen Anteil von 56 %, doch die lineare Sehdauer sank um 4 % auf 2 Stunden 24 Minuten (Ofcom Media Nations, Juli 2025). Rundfunkanstalten kürzen Budgets für Playout und Verbreitung, während sich das Sehverhalten zum Streaming verlagert; daher wachsen Rundfunk und Pay-TV nur um 4,66 % pro Jahr, und ihr Anteil sinkt von 15 % im Jahr 2025 auf 10 % im Jahr 2035.
EU-Energieberichterstattung verteuert eigene Standorte
Europäische Rechenzentren verbrauchten 2024 68 Terawattstunden (TWh) und werden bis 2030 voraussichtlich 114 TWh verbrauchen, 3,2 % des EU-Strombedarfs, so der Entwurf des Bewertungssystems der Europäischen Kommission vom September 2026, der Labels ab dem 15. August 2027 vorsieht (Europäische Kommission, September 2026). Medienunternehmen mit eigenen Standorten ab 500 kW müssen jedes Jahr Energie- und Wasserdaten melden, was neue Kapazität in Richtung Cloud und Colocation lenkt; die Ausgaben für elektrische und mechanische Infrastruktur an eigenen Standorten wachsen nur um 4,37 % pro Jahr.
Marktchancen: Wo entsteht neue Nachfrage nach Rechenleistung in den Medien?
Die beiden größten neuen Bereiche sind GPU-Kapazität für KI und Rendering sowie Edge-Kapazität für Spiele und Auslieferung; allein KI und Rendering kommen 2035 zusammen auf 12,58 Mrd. USD.
GPU-Rendering und virtuelle Produktion
Industrial Light and Magic (ILM) betreibt fünf permanente StageCraft-LED-Volumes, drei in Los Angeles, eines in Pinewood bei London und eines in Vancouver (ILM, November 2021), und jedes Volume rendert Szenen in Echtzeit auf GPU-Clustern. Film- und TV-Produktion sowie VFX sind mit 11,88 % pro Jahr der am schnellsten wachsende Endnutzer, von 1,17 Mrd. USD im Jahr 2025 auf 3,58 Mrd. USD im Jahr 2035.
Edge-Standorte für Spiele und Auslieferung
Die Edge-Kapazität der Medien wächst im Modell von DC Market Insights von 506 MW im Jahr 2025 auf etwa 1.202 MW im Jahr 2035, da Spieleplattformen wie Roblox, das 24 Edge-Rechenzentren und zwei Kernstandorte betreibt (Roblox, Juni 2025), Server in Millisekunden-Nähe zu den Spielern platzieren. Die Hardware für diese Standorte überschneidet sich mit dem Bericht Markt für Edge-Server.
Wie viel gibt ein Medienunternehmen pro MW Rechenzentrumskapazität aus?
5,07 Mio. USD pro genutztem MW im Jahr 2025, so die Schätzung von DC Market Insights, mit einem Anstieg auf 6,20 Mio. USD bis 2035, da GPU-Kapazität und Cloud-Rechnungen die Ausgaben pro MW erhöhen.
| Jahr | Genutzte IT-Last (MW) | Gesamtausgaben pro MW | Cloud-Preis, konventionell (USD pro kW und Monat) | Colocation-Preis (USD pro kW und Monat) |
|---|---|---|---|---|
| 2020 | 1.750 | 4,29 Mio. USD | 526 USD | 181 USD |
| 2025 | 2.300 | 5,07 Mio. USD | 500 USD | 190 USD |
| 2030 | 3.250 | 5,88 Mio. USD | 475 USD | 200 USD |
| 2035 | 4.450 | 6,20 Mio. USD | 452 USD | 210 USD |
Öffentliche Bezugswerte: Roblox gab 2025 441,0 Mio. USD für Sachanlagen aus und Netflix 688,2 Mio. USD (10-K-Berichte der Unternehmen, 2026). Im Modell von DC Market Insights zahlt ein Medienunternehmen 2025 etwa 500 USD pro kW und Monat für konventionelle Cloud-Kapazität und 1.250 USD für GPU-Kapazität, gegenüber 190 USD für Colocation-Fläche und Strom; deshalb behalten Unternehmen mit gleichmäßigen Lasten wie Roblox diese in eigenen Hallen.
Welche Regeln und Standards prägen Medien-Rechenzentren?
Mindestens sieben benannte Regeln und Standards bestimmen, wo Medienunternehmen ihre Rechenleistung platzieren und wie sie sie betreiben, und betreffen die gesamten 11,66 Mrd. USD an Ausgaben 2025.
- EU-Datenverordnung (Data Act), Verordnung (EU) 2023/2854: gilt seit dem 12. September 2025; Gebühren für den Cloud-Wechsel entfallen drei Jahre nach Inkrafttreten, ab Januar 2027 (Quelle: Europäische Union)
- Delegierte Verordnung (EU) 2024/1364 der Kommission: Rechenzentren ab 500 kW melden Energie- und Wasserkennzahlen, erstmals bis zum 15. September 2024, danach jeweils zum 15. Mai (Quelle: Europäische Kommission)
- EU-Bewertungssystem für Rechenzentren, Entwurf C(2026) 3472: Labels bis zum 15. August 2027 fällig (Quelle: Europäische Kommission)
- EU-KI-Verordnung (AI Act): Pflichten für KI-Modelle mit allgemeinem Verwendungszweck, einschließlich einer Urheberrechtsstrategie, gelten seit dem 2. August 2025 (Quelle: Europäische Kommission)
- SMPTE ST 2110: professionelle Medien über verwaltete IP-Netze (Quelle: Society of Motion Picture and Television Engineers)
- EBU Dynamic Media Facility Reference Architecture v2.0, April 2026 (Quelle: Europäische Rundfunkunion)
- FCC NextGen TV (ATSC 3.0): Vorschlag vom Oktober 2025, die Simulcast-Pflicht für ATSC 1.0 aufzuheben (Quelle: Federal Communications Commission)
Marktsegmentierung Rechenzentren in Medien und Unterhaltung: Welches Segment gibt am meisten aus?
Die größte Komponente sind Cloud-Infrastrukturdienste mit 5,79 Mrd. USD im Jahr 2025, der größte Endnutzer sind Videospiele und interaktive Unterhaltung mit 3,62 Mrd. USD und die größte Workload sind Spieleserver und Live-Services mit 2,68 Mrd. USD.
Nach Komponente
Cloud-Infrastrukturdienste halten 49,7 % des Werts 2025 und wachsen mit 10,44 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Infrastrukturdienste | 5.794,62 Mio. USD | 49,7 % | 15.640,06 Mio. USD | 10,44 % |
| IT-Hardware | 4.200,28 Mio. USD | 36,0 % | 8.749,40 Mio. USD | 7,61 % |
| Colocation-Dienste | 839,04 Mio. USD | 7,2 % | 1.793,20 Mio. USD | 7,89 % |
| Elektrische und mechanische Infrastruktur | 529,00 Mio. USD | 4,5 % | 811,07 Mio. USD | 4,37 % |
| Bau und Ausbau | 299,00 Mio. USD | 2,6 % | 578,50 Mio. USD | 6,82 % |
Nach Bereitstellungsmodell
Eigene Rechenzentren halten 33,8 % des Werts 2025; Colocation wächst um 9,23 % pro Jahr, da Spieleplattformen Edge-Flächen mieten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public Cloud | 5.794,62 Mio. USD | 49,7 % | 15.640,06 Mio. USD | 10,44 % |
| Eigene Rechenzentren | 3.944,34 Mio. USD | 33,8 % | 7.282,02 Mio. USD | 6,32 % |
| Colocation | 1.922,98 Mio. USD | 16,5 % | 4.650,15 Mio. USD | 9,23 % |
Nach Workload
KI und Empfehlungssysteme wachsen mit 19,98 % pro Jahr am schnellsten und werden bis 2035 zur größten Workload.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Spieleserver und Live-Services | 2.679,94 Mio. USD | 23,0 % | 5.220,69 Mio. USD | 6,90 % |
| Content Delivery und Edge-Caching | 2.580,69 Mio. USD | 22,1 % | 4.547,05 Mio. USD | 5,83 % |
| Medienverarbeitung und Playout | 1.985,14 Mio. USD | 17,0 % | 2.694,55 Mio. USD | 3,10 % |
| KI und Empfehlungssysteme | 1.736,22 Mio. USD | 14,9 % | 10.731,29 Mio. USD | 19,98 % |
| Unternehmens-IT und Rechteverwaltung | 1.687,37 Mio. USD | 14,5 % | 2.526,14 Mio. USD | 4,12 % |
| Rendering und Postproduktion | 992,57 Mio. USD | 8,5 % | 1.852,50 Mio. USD | 6,44 % |
Nach Endnutzer
Videospiele und interaktive Unterhaltung geben 2025 3,62 Mrd. USD aus, vor Video-Streamingdiensten mit 3,50 Mrd. USD; Film- und TV-Produktion sowie VFX wachsen am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Videospiele und interaktive Unterhaltung | 3.615,20 Mio. USD | 31,0 % | 9.650,28 Mio. USD | 10,32 % |
| Video-Streamingdienste | 3.498,58 Mio. USD | 30,0 % | 7.995,94 Mio. USD | 8,62 % |
| Rundfunk und Pay-TV | 1.749,29 Mio. USD | 15,0 % | 2.757,22 Mio. USD | 4,66 % |
| Film- und TV-Produktion sowie VFX | 1.166,19 Mio. USD | 10,0 % | 3.584,39 Mio. USD | 11,88 % |
| Verlagswesen und digitale Medien | 932,96 Mio. USD | 8,0 % | 1.930,06 Mio. USD | 7,54 % |
| Musik- und Audio-Streaming | 699,72 Mio. USD | 6,0 % | 1.654,33 Mio. USD | 8,99 % |
DC Exklusiv: Eigenbetrieb-oder-Miete-Karte der Medien, 8 Unternehmen von 150.000 eigenen Servern bis zur reinen Cloud
Dieses Modell von DC Market Insights zeigt, wie 8 namentlich genannte Medienunternehmen ihre Rechenleistung auf eigene, Edge- und Cloud-Kapazität verteilen, gestützt auf 12 Eingangsgrößen aus Unternehmensberichten und Unternehmensseiten. Es zeigt, dass gleichmäßige, latenzempfindliche Lasten (Spieleserver, Auslieferungs-Caches) im Eigenbetrieb bleiben, während schwankende Lasten (Rendering, Analytik, Speicher) in die Cloud wandern.
| Unternehmen | Eigene oder Edge-Kapazität | Cloud-Nutzung | Datum der Quelle |
|---|---|---|---|
| Roblox | 150.000+ Server, 25 regionale Rechenzentren; 24 Edge- + 2 Kernstandorte; 8 US-Bundesstaaten und 11 Länder | AWS für einen Teil des Speichers und für Lastspitzen | Feb. 2026 |
| Netflix | Open Connect: 18.000 Server an 6.000 Standorten, 175 Länder | Weitaus größter Teil der Rechenleistung auf AWS | Jan. 2026 / Dez. 2022 |
| Spotify | Keine seit 2018 (4 Rechenzentren geschlossen) | Google Cloud für den weitaus größten Teil des Primärspeichers | Feb. 2026 |
| Weta FX | Großteil der IT 2020 ausgelagert | Vollständig auf AWS, inkl. Rendering | Sep. 2020 |
| Microsoft (Xbox Cloud Gaming) | Erweiterte Serverkapazität in den Regionen; 29 Länder | Nicht offengelegt | Nov. 2025 |
| NVIDIA (GeForce NOW) | Server der RTX-5080-Klasse in jeder Region; Toronto hinzugefügt | Eigener Dienst | Jul. 2026 |
| Industrial Light and Magic | 5 StageCraft-LED-Volumes mit GPU-Render-Clustern | Nicht offengelegt | Nov. 2021 |
| Electronic Arts | Unternehmenseigene Rechenzentren; einige kritische Anwendungen an nur einem Standort | Nicht offengelegt | Mai 2026 |
So liest sich die Karte: Die Unternehmen mit der meisten eigenen Kapazität betreiben interaktive oder Auslieferungslasten, bei denen jede Millisekunde zählt; die reinen Cloud-Unternehmen betreiben Kataloge, Speicher und Batch-Verarbeitung. DC Market Insights erwartet, dass der Anteil der Public Cloud an den Medien-MW von 38 % im Jahr 2025 auf 51 % im Jahr 2035 steigt, da KI-Inferenz auf gemietete GPUs wandert.
Welche Region führt den Markt für Rechenzentren in Medien und Unterhaltung an?
Nordamerika führt mit 4,55 Mrd. USD bzw. 39,0 % des Werts 2025, und Asien-Pazifik wächst mit 10,99 % pro Jahr am schnellsten auf 9,93 Mrd. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 4.548,16 Mio. USD | 39,0 % | 9.374,56 Mio. USD | 7,50 % |
| Asien-Pazifik | 3.498,58 Mio. USD | 30,0 % | 9.926,00 Mio. USD | 10,99 % |
| Europa | 2.565,63 Mio. USD | 22,0 % | 5.459,30 Mio. USD | 7,84 % |
| Lateinamerika | 583,10 Mio. USD | 5,0 % | 1.599,19 Mio. USD | 10,62 % |
| Naher Osten und Afrika | 466,48 Mio. USD | 4,0 % | 1.213,18 Mio. USD | 10,03 % |
Nordamerika
Nordamerika gibt 2025 4,55 Mrd. USD aus und wächst um 7,50 % pro Jahr. Roblox betreibt Rechenzentren in acht US-Bundesstaaten, von Virginia bis Washington (Roblox, Februar 2026), und die meisten großen Streamingdienste haben hier ihren Hauptsitz.
Asien-Pazifik
Asien-Pazifik gibt 2025 3,50 Mrd. USD aus und wächst um 10,99 % pro Jahr, die schnellste Region. Indien hatte Ende März 2026 1.092,79 Millionen Internetabonnenten, die pro Abonnent und Monat 25,51 GB mobile Daten nutzten (Telecom Regulatory Authority of India, Oktober 2026).
Europa
Europa gibt 2025 2,57 Mrd. USD aus und wächst um 7,84 % pro Jahr. Der audiovisuelle Markt erzielte 2024 rund 142 Mrd. EUR, und US-Anbieter erhielten mehr als 80 % der Umsätze aus abonnementbasiertem Video-on-Demand (SVOD) und In-Video-Onlinewerbung (Europäische Audiovisuelle Informationsstelle, 2026); der britische Markt für kommerzielles Fernsehen und Online-Video überschritt 2025 18 Mrd. GBP (Ofcom, Juli 2026).
Lateinamerika
Lateinamerika gibt 2025 583,10 Mio. USD aus und wächst um 10,62 % pro Jahr, angeführt von Brasilien, wo Xbox Cloud Gaming im November 2025 ausgebaut wurde (Microsoft, November 2025).
Naher Osten und Afrika
Der Nahe Osten und Afrika geben 2025 466,48 Mio. USD aus und wachsen um 10,03 % pro Jahr; Saudi-Arabien ist mit 116,62 Mio. USD das größte Land der Region.
Die 12 wichtigsten Länder im Markt für Rechenzentren in Medien und Unterhaltung
Die Vereinigten Staaten sind mit 3,85 Mrd. USD im Jahr 2025 das größte Land, 33,0 % der weltweiten Summe; Indien ist mit 14,70 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3.848,44 Mio. USD | 33,0 % | 8.133,81 Mio. USD | 7,77 % |
| 2 | China | Asien-Pazifik | 1.516,05 Mio. USD | 13,0 % | 3.860,11 Mio. USD | 9,80 % |
| 3 | Japan | Asien-Pazifik | 583,10 Mio. USD | 5,0 % | 1.268,32 Mio. USD | 8,08 % |
| 4 | Vereinigtes Königreich | Europa | 524,79 Mio. USD | 4,5 % | 1.102,89 Mio. USD | 7,71 % |
| 5 | Südkorea | Asien-Pazifik | 466,48 Mio. USD | 4,0 % | 1.158,03 Mio. USD | 9,52 % |
| 6 | Deutschland | Europa | 408,17 Mio. USD | 3,5 % | 909,88 Mio. USD | 8,35 % |
| 7 | Indien | Asien-Pazifik | 349,86 Mio. USD | 3,0 % | 1.378,61 Mio. USD | 14,70 % |
| 8 | Frankreich | Europa | 326,53 Mio. USD | 2,8 % | 716,88 Mio. USD | 8,18 % |
| 9 | Kanada | Nordamerika | 326,53 Mio. USD | 2,8 % | 744,45 Mio. USD | 8,59 % |
| 10 | Brasilien | Lateinamerika | 279,89 Mio. USD | 2,4 % | 799,59 Mio. USD | 11,07 % |
| 11 | Australien | Asien-Pazifik | 209,91 Mio. USD | 1,8 % | 496,30 Mio. USD | 8,99 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 116,62 Mio. USD | 1,0 % | 441,16 Mio. USD | 14,23 % |
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren in Medien und Unterhaltung 2035 sein?
Zwischen 23,22 Mrd. USD und 31,63 Mrd. USD im Jahr 2035, mit 27,57 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 23.219,44 Mio. USD | 7,13 % | Medien-IT-Last 2035 um 12 % niedriger; GPU-Anteil 21 % der MW |
| Basis | 27.572,22 Mio. USD | 8,99 % | 4.450 MW im Jahr 2035, 51 % in der Public Cloud, GPU-Anteil 26 % |
| Hoch | 31.634,59 Mio. USD | 10,49 % | Medien-IT-Last um 10 % höher; GPU-Anteil 31 % der MW |
Niedriges Szenario
23,22 Mrd. USD im Jahr 2035, wenn sich das Streaming-Wachstum verlangsamt und Studios weniger KI-Werkzeuge einsetzen als geplant.
Basisszenario
27,57 Mrd. USD im Jahr 2035, wobei die Medien-IT-Last von 2.300 MW auf 4.450 MW steigt und die GPU-Kapazität auf 26 % davon.
Hohes Szenario
31,63 Mrd. USD im Jahr 2035, wenn Cloud-Gaming und KI-generierte Inhalte in Asien-Pazifik schneller skalieren.
Wichtige Akteure und Marktanteile: Wer beliefert Rechenzentren in Medien und Unterhaltung?
Amazon Web Services, Google Cloud und Microsoft Azure entfallen zusammen etwa 65 % der 5,79 Mrd. USD, die Medienunternehmen 2025 für Cloud-Infrastruktur ausgeben (Schätzung von DC Market Insights); eigene und Colocation-Server stammen vor allem von Dell Technologies, Hewlett Packard Enterprise, Supermicro und Lenovo.
- Amazon Web Services
- Google Cloud
- Microsoft Azure
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Tencent Cloud
- Akamai Technologies
- Equinix
- Digital Realty
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- NVIDIA
- AMD
- Vertiv
- Schneider Electric
Unternehmensfakten: Die Aufwendungen von Netflix für Technologie und Entwicklung lagen 2025 bei 3,39 Mrd. USD, 16 % mehr als im Vorjahr (Netflix, Januar 2026). Der Anstieg der Infrastrukturkosten von Roblox im Jahr 2025 umfasste 186,3 Mio. USD für Rechenzentren und technische Infrastruktur (Roblox, Februar 2026). Der Cloud-Vertrag von Spotify mit Google enthält Mindestzahlungsverpflichtungen (Spotify, Februar 2026).
Konzentration der Cloud-Anbieter, 2025
Die drei größten Cloud-Anbieter halten den Großteil der Cloud-Ausgaben der Medien, weil Streaming-Kataloge, Rendering und Analytik nahe an ihrem Speicher liegen; Alibaba Cloud und Tencent Cloud bedienen die meisten chinesischen Medien- und Spieleunternehmen. DC Market Insights schätzt den Anteil der drei größten Anbieter auf etwa 65 % und erwartet, dass er bis 2030 über 60 % bleibt.
Aktuelle Entwicklungen im Markt für Rechenzentren in Medien und Unterhaltung
Sechs datierte Ereignisse der letzten achtzehn Monate prägten den Ausblick für 2026 von 13,08 Mrd. USD.
- Im Juli 2026 kündigte NVIDIA einen neuen GeForce-NOW-Server mit RTX 5080 in Toronto an (Quelle: NVIDIA)
- Im Mai 2026 meldete Roblox mehr als 400 KI-Modelle mit über 1,5 Millionen Inferenzen pro Sekunde (Quelle: Roblox)
- Im April 2026 veröffentlichte die Europäische Rundfunkunion Version 2.0 ihrer Referenzarchitektur Dynamic Media Facility (Quelle: Europäische Rundfunkunion)
- Im Januar 2026 meldete Netflix 45,2 Mrd. USD Umsatz für 2025 und mehr als 325 Millionen zahlende Mitgliedschaften (Quelle: Netflix)
- Im November 2025 startete Xbox Cloud Gaming in Indien und erreichte damit 29 Länder (Quelle: Microsoft)
- Im Juni 2025 erreichte die Zahl gleichzeitig aktiver Spieler bei Roblox in der Spitze 30,6 Millionen, mehr als doppelt so viele wie die 13,9 Millionen im April (Quelle: Roblox)
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren in Medien und Unterhaltung berechnet hat
Der Wert von 11,66 Mrd. USD für 2025 beruht auf einem Bottom-up-Modell von DC Market Insights mit 2.300 MW genutzter Medien-IT-Last, etwa 5 % der rund 46 GW an Unternehmens- und Colocation-Kapazität zuzüglich der von Medienunternehmen gemieteten Cloud-Kapazität, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modelleingaben
Genutzte Medien-IT-Last von 1.750, 2.300, 3.250 und 4.450 MW in den Jahren 2020, 2025, 2030 und 2035; Anteil eigener Rechenzentren 60 %, 46 %, 38 % und 33 %; Colocation-Anteil 15 %, danach 16 %; Public Cloud der Rest; GPU-Anteil 2 %, 7 %, 18 % und 26 %; Edge-Anteil 18 %, 22 %, 25 % und 27 %. Im Jahr 2025 kosten Server 2,55 Mio. USD pro konventionellem MW-Jahr und 8,20 Mio. USD pro GPU-MW-Jahr; Cloud-Kapazität 6,00 Mio. USD bzw. 15,00 Mio. USD pro MW-Jahr; Colocation 190 USD pro kW und Monat, also 368 MW x 190 USD x 12 = 839,04 Mio. USD. Die Ausgaben für elektrische und mechanische Infrastruktur an eigenen Standorten betragen 0,50 Mio. USD pro eigenem MW-Jahr und für Bau 0,13 Mio. USD pro genutztem MW. Verwandte Schätzungen von DC Market Insights nutzen dieselbe Basis, darunter die Berichte Markt für Rechenzentren im Einzelhandel und Markt für Rechenzentrums-Colocation.
Plausibilitätsgrenzen
Obergrenze 1: 11,66 Mrd. USD entsprechen etwa 2,0 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025. Obergrenze 2: Europas 2,57 Mrd. USD entsprechen 1,6 % des europäischen audiovisuellen Markts von 142 Mrd. EUR im Jahr 2024 (Europäische Audiovisuelle Informationsstelle). Untergrenze: Die Ausgaben für Sachanlagen 2025 von Roblox mit 441,0 Mio. USD und Netflix mit 688,2 Mio. USD, zusammen 1,13 Mrd. USD, liegen deutlich innerhalb der Ausgaben für eigene und Colocation-Medien-Rechenzentren von 5,87 Mrd. USD.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Innerhalb und außerhalb der Schätzung von DC Market Insights
- 05Markttreiber
- 5.1Roblox verdoppelt die Spielerspitzen und erhöht die Infrastrukturkosten um 186,3 Mio. USD
- 5.2325 Millionen Netflix-Mitgliedschaften und 56 Tbit/s ISP-Verkehr in Frankreich
- 5.3400 KI-Modelle bei Roblox zeigen, wie Inferenz in jede Sitzung einzieht
- 06Markttrends
- 6.1Spotify, Weta FX und Netflix zeigen das reine Cloud-Modell
- 6.2Rundfunkanstalten verlagern Playout auf IP und gemeinsame Cluster
- 6.3Cloud-Gaming erschließt neue GPU-Regionen
- 07Herausforderungen und Hemmnisse
- 7.1Lineares Fernsehen verliert in Großbritannien 4 % pro Jahr
- 7.2EU-Energieberichterstattung verteuert eigene Standorte
- 08Marktchancen
- 8.1GPU-Rendering und virtuelle Produktion
- 8.2Edge-Standorte für Spiele und Auslieferung
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preis-Bezugswerte
- 10Standards und Regulierung
- 10.1EU-Datenverordnung, Verordnung (EU) 2023/2854
- 10.2Delegierte Verordnung (EU) 2024/1364
- 10.3EU-Bewertungssystem für Rechenzentren
- 10.4EU-KI-Verordnung
- 10.5SMPTE ST 2110
- 10.6EBU Dynamic Media Facility v2.0
- 10.7FCC NextGen TV (ATSC 3.0)
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Cloud-Infrastrukturdienste
- 11.3IT-Hardware
- 11.4Colocation-Dienste
- 11.5Elektrische und mechanische Infrastruktur
- 11.6Bau und Ausbau
- 11.7Nach Bereitstellungsmodell
- 11.8Public Cloud
- 11.9Eigene Rechenzentren
- 11.10Colocation
- 11.11Nach Workload
- 11.12Spieleserver und Live-Services
- 11.13Content Delivery und Edge-Caching
- 11.14Medienverarbeitung und Playout
- 11.15KI und Empfehlungssysteme
- 11.16Unternehmens-IT und Rechteverwaltung
- 11.17Rendering und Postproduktion
- 11.18Nach Endnutzer
- 11.19Videospiele und interaktive Unterhaltung
- 11.20Video-Streamingdienste
- 11.21Rundfunk und Pay-TV
- 11.22Film- und TV-Produktion sowie VFX
- 11.23Verlagswesen und digitale Medien
- 11.24Musik- und Audio-Streaming
- 12DC Exklusiv: Eigenbetrieb-oder-Miete-Karte der Medien
- 12.1Roblox
- 12.2Netflix
- 12.3Spotify
- 12.4Weta FX
- 12.5Microsoft (Xbox Cloud Gaming)
- 12.6NVIDIA (GeForce NOW)
- 12.7Industrial Light and Magic
- 12.8Electronic Arts
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Vereinigtes Königreich
- 14.5Südkorea
- 14.6Deutschland
- 14.7Indien
- 14.8Frankreich
- 14.9Kanada
- 14.10Brasilien
- 14.11Australien
- 14.12Saudi-Arabien
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Cloud-Anbieter, 2025
- 16.2Amazon Web Services
- 16.3Google Cloud
- 16.4Microsoft Azure
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Tencent Cloud
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13Supermicro
- 16.14Lenovo
- 16.15NVIDIA
- 16.16AMD
- 16.17Vertiv
- 16.18Schneider Electric
- 17Aktuelle Entwicklungen
- 17.1Datierte Ereignisse, Juni 2025 bis Juli 2026
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße Rechenzentren in Medien und Unterhaltung, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Abgrenzungstabelle: Innerhalb und außerhalb der Schätzung
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Eigenbetrieb-oder-Miete-Karte der Medien, 8 Unternehmen
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
13,08 Mrd. USD im Jahr 2026, 12,14 % mehr als die 11,66 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 27,57 Mrd. USD erreichen, eine CAGR von 8,99 % ab 2025.
8,99 % pro Jahr von 2025 bis 2035, nach 9,23 % pro Jahr von 2020 bis 2025, da die genutzte Medien-IT-Last von 2.300 MW auf 4.450 MW steigt und der GPU-Anteil daran von 7 % auf 26 % klettert.
11,66 Mrd. USD wurden 2025 für Kapazität ausgegeben, die Streamingdienste, Rundfunkanstalten, Studios, Spieleunternehmen, Musikdienste und Verlage besitzen, per Colocation nutzen oder bei Cloud-Anbietern für ihre eigenen Dienste mieten: Auslieferungs-Caches, Spieleserver, Renderfarmen, Playout und KI. Soziale Netzwerke und Suchplattformen werden nicht mitgezählt.
49,7 % der Medienausgaben 2025, also 5,79 Mrd. USD, fließen in die Public Cloud. Netflix betreibt den weitaus größten Teil seiner Rechenleistung auf AWS, besitzt aber 18.000 Open-Connect-Cache-Server, und Spotify schloss seine letzten Rechenzentren 2018.
Mehr als 150.000 Server in 25 regionalen Rechenzentren Ende 2025, laut seinem 10-K-Bericht, mit 24 Edge-Standorten, auf denen Spieleserver laufen. Roblox gab 2025 441,0 Mio. USD für Sachanlagen aus, nach 179,6 Mio. USD.
KI und Empfehlungssysteme wachsen mit 19,98 % pro Jahr am schnellsten auf 10,73 Mrd. USD bis 2035; unter den Endnutzern führen Film- und TV-Produktion sowie VFX mit 11,88 %, und bei den Komponenten führen Cloud-Infrastrukturdienste mit 10,44 %.
Nordamerika, mit 4,55 Mrd. USD bzw. 39,0 % des Werts 2025. Asien-Pazifik wächst mit 10,99 % pro Jahr am schnellsten, und Indien ist mit 14,70 % das am schnellsten wachsende große Land.
5,07 Mio. USD pro genutztem MW im Jahr 2025, schätzt DC Market Insights. Konventionelle Cloud-Kapazität kostet etwa 500 USD pro kW und Monat und GPU-Kapazität 1.250 USD, gegenüber 190 USD für Colocation.
Seit dem 12. September 2025 gilt die EU-Datenverordnung (Data Act), und Gebühren für den Cloud-Wechsel entfallen ab Januar 2027. EU-Rechenzentren ab 500 kW melden nach der Verordnung 2024/1364 jedes Jahr Energiedaten.
Die 13,08 Mrd. USD für 2026 umfassen nur die eigene Rechenleistung von Medienunternehmen. Schätzungen, die die Videoflotten sozialer Netzwerke und Suchplattformen, an alle Branchen verkaufte CDN-Kapazität oder Rundfunkausrüstung einrechnen, fallen um ein Mehrfaches größer aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.