
メディア・エンターテインメント向けデータセンター市場 規模・シェア・2035年までの予測
市場の概要
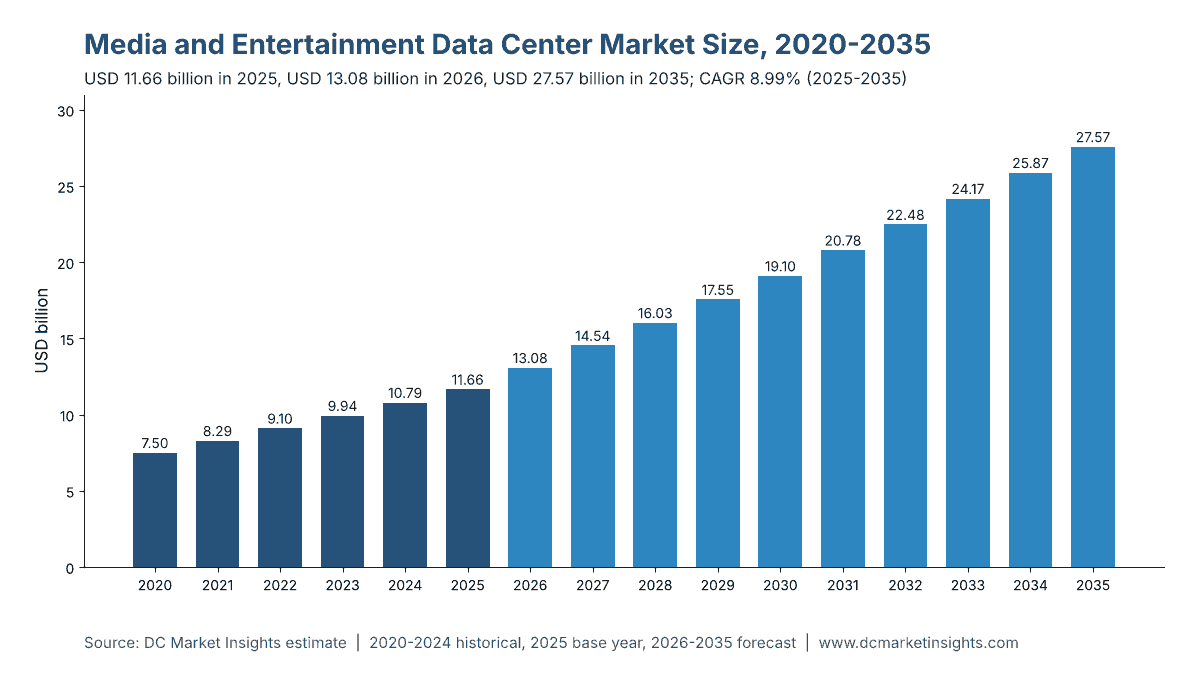
メディア・エンターテインメント向けデータセンター市場の規模は2025年にUSD 11.66十億で、年平均成長率(CAGR)8.99%で拡大し、2035年までにUSD 27.57十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の成長要因
- 06市場動向
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
メディア・エンターテインメント向けデータセンター市場は、2026年に130億8,000万米ドルと評価され、2025年の116億6,000万米ドルから2035年には275億7,000万米ドルに達すると予測されています。2025~2035年の年平均成長率(CAGR)は8.99%です(DC Market Insights推計)。この市場の支出を特徴づけるのは、二大購買層における「自社保有かレンタルか」の分岐です。Robloxは自社で管理する25の地域データセンターで150,000台を超えるサーバーを運用している一方(Roblox Form 10-K年次報告書、2026年2月)、Netflixはコンピューティングの大部分をAmazon Web Services(AWS)上で運用し、自社のOpen Connectキャッシュから動画を配信しています(Netflix Form 10-K年次報告書、2026年1月)。この分岐により、2025年の支出の49.7%にあたる57億9,000万米ドルが、自社保有のデータホールではなくパブリッククラウドの利用料に充てられています。2025年の市場規模は、メディア企業が使用する2,300メガワット(MW)の情報技術(IT)負荷 × 1MWあたり年間支出507万米ドル = 116億6,000万米ドルに基づいています。AI・レコメンデーションは年率19.98%で最も成長の速いワークロードです。スタジオ、ストリーミング事業者、ゲームプラットフォームがすべてのタイトル、すべてのセッションで推論を実行するようになったためです。地域別ではアジア太平洋が10.99%で最も成長が速く、中国、韓国、インドのゲームプラットフォームがけん引しています。
主要市場統計:2026年のメディア・エンターテインメント向けデータセンター市場の規模は?
DC Market Insightsは、2026年のメディア・エンターテインメント向けデータセンター支出を130億8,000万米ドルと評価しています。これは2025年比12.14%増であり、ゲームプラットフォームが過去最高のプレイヤーピークに対応するためサーバーを増設し、ストリーミング事業者がクラウド利用料にAI推論を上乗せしていることによります。
- メディア・エンターテインメント向けデータセンター市場規模(2025年):116億6,000万米ドル
- 市場規模(2026年):130億8,000万米ドル
- 市場規模(2030年):191億米ドル
- 市場規模(2035年):275億7,000万米ドル
- CAGR(2025~2035年):8.99%(低位ケース7.13%、高位ケース10.49%)
- 最大のコンポーネント:クラウドインフラストラクチャサービス、57億9,000万米ドル(2025年の市場規模の49.7%)
- 最も成長の速いワークロード:AI・レコメンデーション、年率19.98%で2035年に107億3,000万米ドル
- 最大のエンドユーザー:ビデオゲーム・インタラクティブエンターテインメント、2025年に36億2,000万米ドル。最も成長が速いのは映画・テレビ制作およびビジュアルエフェクト(VFX)で11.88%
- 首位地域:北米、45億5,000万米ドル(2025年の市場規模の39.0%)。最も成長の速い地域:アジア太平洋、10.99%
- 最大の国:米国、2025年に38億5,000万米ドル。最も成長の速い大国:インド、14.70%
- 市場リーダー:ホスティング容量ではAmazon Web Services、Google Cloud、Microsoft Azure、自社保有サーバーではDell Technologies、Hewlett Packard Enterprise、Supermicro、NVIDIA(DC Market Insights評価)
エグゼクティブサマリー:メディア・エンターテインメント向けデータセンター市場規模、2020~2035年
世界のメディア・エンターテインメント向けデータセンター市場規模は、2020年に75億米ドルと評価され、2025年に116億6,000万米ドルに達し、予測期間中のCAGR 8.99%で2035年には275億7,000万米ドルに達すると見込まれています。2020~2025年の成長率は年9.23%で、この間にストリーミングサービスは会員数を数億人規模に拡大し、ゲームプラットフォームは常時オンラインのプレイへ移行しました。2025年以降は、MW・年あたりのコストが従来型サーバーの約2.5倍となるGPU容量へと構成がシフトします。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 市場規模(2025年) | 116億6,000万米ドル |
| 市場規模(2026年) | 130億8,000万米ドル |
| CAGR(2025~2035年) | 8.99% |
| 市場規模(2035年) | 275億7,000万米ドル |
| 対象セグメント | コンポーネント、導入モデル、ワークロード、エンドユーザー、地域、12か国 |
メディア企業の自社保有データセンターは年6.32%の成長にとどまり2035年に72億8,000万米ドルとなる一方、パブリッククラウド支出は156億4,000万米ドル、コロケーションは46億5,000万米ドルに増加します。グラフはDC Market Insightsの年次系列を示しています。
メディア・エンターテインメント市場に含まれるデータセンターとは?
2025年に116億6,000万米ドル:ストリーミングサービス、放送事業者、映画・テレビスタジオ、VFX・アニメーション制作会社、ゲームパブリッシャーおよびプラットフォーム、音楽サービス、出版社が、自社サービスを運営するために自社保有、コロケーション、またはクラウドプロバイダーからのレンタルで利用するデータセンター容量です。
含まれるもの:メディア企業が支払うパブリッククラウドインフラストラクチャ(57億9,000万米ドル)、自社保有およびコロケーション拠点のサーバー、ストレージ、ネットワーク機器(42億米ドル)、コロケーションおよびエッジホスティング料金(8億3,904万米ドル)、自社保有拠点の電力・冷却設備(5億2,900万米ドル)、建設・内装工事(2億9,900万米ドル)。インターネットサービスプロバイダー(ISP)網内に設置されたコンテンツ配信キャッシュ、ゲームサーバー、レンダーファーム、プレイアウトおよびトランスコーディングシステム、レコメンデーションエンジン、企業ITもすべて対象です。
含まれないもの:動画サービスがハイパースケールのフリート内にあるソーシャルネットワークおよび検索プラットフォーム、広告テクノロジー、映画館の映写設備とセットトップボックス、コンシューマー機器、トラフィックを運ぶ通信ネットワーク、コンピューティング以外のコンテンツ制作支出。
セグメントの関係:すべての区分(コンポーネント、導入モデル、ワークロード、エンドユーザー、地域)は、2025年に116億6,000万米ドル、2035年に275億7,000万米ドルに合計されます。モデルでは2025年の使用容量を2,300 MWとしており、その内訳は自社保有1,058 MW、コロケーション368 MW、パブリッククラウド874 MWです。このうち161 MWがGPU容量で、506 MWが視聴者やプレイヤーに近いエッジ拠点にあります。
メディア・エンターテインメント向けデータセンター市場の推計値が異なるのはなぜか?
公表されている数値が数倍異なるのは、ソーシャルおよび検索プラットフォームのハイパースケール動画フリートを加算する調査があるためです。DC Market Insightsの2026年の評価額130億8,000万米ドルは、メディア企業自身のコンピューティングのみを対象としています。
より広い定義では3つの要素が加わります。第一に、Googleのフリート内のYouTubeや、ソーシャルネットワーク内のショート動画アプリなどのプラットフォームの動画容量です。これらのフリートは広告事業のために構築されているため、合計額を何倍にも押し上げます。第二に、Akamaiなどのプロバイダーがメディアに限らず全業種に販売するコンテンツ配信ネットワーク(CDN)容量です。第三に、ソフトウェアライセンス、カメラ、放送機器を含むメディアテクノロジー支出全体です。通信事業者のIPTVプラットフォームを計上する調査もありますが、DC Market Insightsではこれを通信事業者向けデータセンター市場レポートに含めています。中小規模の出版社、地方放送局、独立系ゲームスタジオは、主にクラウド支出を通じて対象範囲に含まれます。
| 要素 | DC Market Insights推計への算入 | 理由 |
|---|---|---|
| メディア企業がレンタルするパブリッククラウド容量 | あり、57億9,000万米ドル(2025年) | 企業が支払う容量 |
| 自社保有またはコロケーション拠点のサーバー、ストレージ、ネットワーク機器 | あり、42億米ドル | 企業が購入・運用する容量 |
| コロケーション、電力、冷却、建設 | あり、16億7,000万米ドル | 当該容量の施設レイヤー |
| ソーシャルおよび検索プラットフォームの動画フリート | なし | 広告事業のために構築 |
| 全業種向けに販売されるCDN容量 | なし(メディア企業が運営する場合を除く) | ネットワークサービスに属する |
| 放送機器、カメラ、ソフトウェアライセンス | なし | データセンター容量ではない |
市場の成長要因:メディア企業がデータセンター容量の購入を増やしているのはなぜか?
3つの成長要因が、支出を2025年の116億6,000万米ドルから2030年の191億米ドルへと押し上げます。ゲームプラットフォームのピーク需要、配信トラフィックを伴うストリーミングの規模拡大、そしてコンテンツとセッションにおけるAI推論です。
Robloxのピーク同時接続プレイヤー数が倍増し、インフラコストが1億8,630万米ドル増加
Robloxのピーク同時接続プレイヤー数は、2025年4月の1,390万人から2025年6月には3,060万人に増加しました(Roblox、2025年6月)。同社はサーバー容量を約2年先まで計画しています。インフラおよびトラスト&セーフティ費用は2025年に26%増の11億5,000万米ドルとなり、その増加分のうち1億8,630万米ドルがデータセンターおよび技術インフラによるものでした。有形固定資産への支出は1億7,960万米ドルから4億4,100万米ドルに増加しました(Roblox、2026年2月)。DC Market Insightsは、2025年のゲームサーバー・ライブサービスを26億8,000万米ドルとしています。
Netflixの有料会員数3億2,500万件とフランスのISPトラフィック56 Tbit/s
Netflixは2025年に有料会員数3億2,500万件、売上高452億米ドルを突破しました(Netflix、2026年1月)。配信負荷は視聴量に連動します。フランスの主要ISP 4社への流入トラフィックは2025年末に毎秒56テラビット(Tbit/s)に達し(前年は50.8 Tbit/s)、そのうちNetflix単独で11.6%を占めました(Arcep、2026年7月)。国際電気通信連合(ITU)は、2025年の世界のトラフィックを固定回線7.3ゼタバイト、モバイル1.5ゼタバイトと推計しています(ITU、2025年10月)。DC Market Insightsのモデルでは、コンテンツ配信・エッジキャッシングは2025年に25億8,000万米ドルに達します。
Robloxの400のAIモデルが示す、あらゆるセッションへの推論の浸透
Robloxは、オンプレミスおよびパブリッククラウドのグラフィックス処理装置(GPU)上で、400を超えるAIモデルを毎秒150万回超の推論で運用しており(Roblox、2026年5月)、安全対策、翻訳、レコメンデーションをカバーしています。ストリーミング事業者も、ランキング、アートワーク、広告ターゲティングに同じパターンを用いています。AI・レコメンデーション支出は2025年の17億4,000万米ドルから2035年には107億3,000万米ドルに増加し、GPU容量は161 MWから1,157 MWに拡大します。
市場動向:メディア企業はコンピューティングの場所をどう変えているか?
メディア企業はレンタルを増やし、自社保有を減らしています。パブリッククラウドは年10.44%で成長する一方、自社保有拠点の成長は6.32%にとどまります。
Spotify、Weta FX、Netflixが示すオールクラウドモデル
Spotifyは4つのデータセンターのうち最初の1つを2017年12月に、残りを2018年に閉鎖し(Spotify、2019年12月)、現在はプライマリストレージの大部分をGoogle Cloud Platformに依存しています(Spotify、2026年2月)。Weta Digital(現Weta FX)は、2020年にレンダリングを含むITの大部分をAWSに移行しました(Weta FX、2020年9月)。NetflixはコンピューティングをAWS上に置きつつ、配信キャッシュは自社で保有しています。こうした選択が、クラウドインフラストラクチャサービスが2025年の市場規模の49.7%を占める理由です。
放送事業者はプレイアウトをIPと共有クラスターへ移行
SMPTE ST 2110は、ライブ映像向けにシリアルデジタルインターフェース(SDI)ケーブルを管理型IPネットワークに置き換えました(SMPTE)。また、2026年4月の欧州放送連合(EBU)Dynamic Media Facilityリファレンスアーキテクチャ バージョン2.0は、メディア機能を共有データセンタークラスターまたはクラウドの汎用ホスト上で実行します(EBU、2026年4月)。共有クラスターは専用チェーンよりも少ないサーバーで済むため、メディア処理・プレイアウトの成長は年3.10%にとどまります。
クラウドゲーミングがGPUリージョンを拡大
Xbox Cloud Gamingは2025年11月のインド展開で29か国に到達し、クラウドゲーミングのプレイ時間は前年比45%増加しました(Microsoft、2025年11月)。NVIDIAは2025年11月までにGeForce NOWのRTX 5080クラスサーバーへの移行をほぼ完了し、ストックホルムが最後のリージョンとなりました(NVIDIA、2025年11月)。各リージョンはプレイヤーに近いGPUホールであり、これによりエッジ拠点はメディアMWの2025年に22%、2035年には27%を占めます。
市場の課題と制約:メディア向けデータセンター支出を抑制する要因は?
2つの制約が成長を年8.99%に抑えています。リニアTV予算の横ばいと、欧州拠点におけるエネルギー報告義務です。
英国では放送視聴が年4%減少
英国の視聴者は2024年、自宅で1日4時間30分テレビや動画を視聴しました。そのうち放送テレビは依然56%を占めたものの、放送視聴は4%減の2時間24分となりました(Ofcom Media Nations、2025年7月)。視聴がストリーミングへ移るなか、放送事業者はプレイアウトと配信の予算を削減しているため、放送・有料テレビは年4.66%の成長にとどまり、そのシェアは2025年の15%から2035年には10%に低下します。
EUのエネルギー報告義務が自社保有拠点のコストを押し上げ
欧州委員会が2026年9月に公表した格付け制度案(2027年8月15日からラベルを設定)によると、欧州のデータセンターは2024年に68テラワット時(TWh)を消費し、2030年にはEU電力需要の3.2%にあたる114 TWhを消費すると予測されています(欧州委員会、2026年9月)。500 kW以上の自社保有拠点を持つメディア企業は、エネルギーと水のデータを毎年報告しなければならず、新規容量はクラウドとコロケーションに傾きます。自社保有拠点の電気・機械設備支出の成長は年4.37%にとどまります。
市場機会:新たなメディアコンピューティング需要はどこにあるか?
最大の新規需要は、AIとレンダリング向けのGPU容量と、ゲームと配信向けのエッジ容量の2つで、AIとレンダリングだけで2035年に125億8,000万米ドルの規模となります。
GPUレンダリングとバーチャルプロダクション
Industrial Light and Magic(ILM)は、ロサンゼルスに3つ、ロンドンのパインウッドに1つ、バンクーバーに1つの計5つの常設StageCraft LEDボリュームを運営しており(ILM、2021年11月)、各ボリュームはGPUクラスター上でシーンをリアルタイムにレンダリングしています。映画・テレビ制作およびVFXは年11.88%で最も成長の速いエンドユーザーであり、2025年の11億7,000万米ドルから2035年には35億8,000万米ドルに拡大します。
ゲームと配信向けのエッジ拠点
DC Market Insightsのモデルでは、メディアのエッジ容量は2025年の506 MWから2035年には約1,202 MWに拡大します。24のエッジデータセンターと2つのコア拠点を運営するRoblox(Roblox、2025年6月)のようなゲームプラットフォームが、プレイヤーから数ミリ秒以内の距離にサーバーを配置するためです。これらの拠点向けハードウェアはエッジサーバー市場レポートと重複します。
メディア企業はデータセンター容量1MWあたりいくら支出しているか?
DC Market Insightsの推計では、2025年の使用容量1MWあたり507万米ドルで、GPU容量とクラウド利用料が1MWあたりの支出を押し上げることから、2035年には620万米ドルに上昇します。
| 年 | 使用中のIT負荷(MW) | 1MWあたり総支出 | クラウド料金、従来型(kW・月あたり米ドル) | コロケーション料金(kW・月あたり米ドル) |
|---|---|---|---|---|
| 2020 | 1,750 | 429万米ドル | 526米ドル | 181米ドル |
| 2025 | 2,300 | 507万米ドル | 500米ドル | 190米ドル |
| 2030 | 3,250 | 588万米ドル | 475米ドル | 200米ドル |
| 2035 | 4,450 | 620万米ドル | 452米ドル | 210米ドル |
公開されている参考値:2025年の有形固定資産への支出は、Robloxが4億4,100万米ドル、Netflixが6億8,820万米ドルでした(各社10-K提出書類、2026年)。DC Market Insightsのモデルでは、2025年にメディア企業は従来型クラウド容量に1kW・月あたり約500米ドル、GPU容量に1,250米ドルを支払っており、コロケーションのスペースと電力の190米ドルを大きく上回ります。このため、Robloxのように安定した負荷を運用する企業は、それを自社保有ホールに置き続けています。
メディア向けデータセンターを左右する規則と標準は?
少なくとも7つの規則と標準が、2025年の支出116億6,000万米ドルの全体にわたり、メディア企業がコンピューティングをどこに配置し、どう運用するかを決定しています。
- EUデータ法、Regulation (EU) 2023/2854:2025年9月12日から適用。クラウド乗り換え料金は発効から3年後の2027年1月から廃止(出典:欧州連合)
- Commission Delegated Regulation (EU) 2024/1364:500 kW以上のデータセンターはエネルギーと水の指標を報告。初回は2024年9月15日まで、以降は毎年5月15日まで(出典:欧州委員会)
- EUデータセンター格付け制度、草案C(2026) 3472:ラベルは2027年8月15日までに導入予定(出典:欧州委員会)
- EU AI法:著作権ポリシーを含む汎用AIモデルの義務が2025年8月2日から適用(出典:欧州委員会)
- SMPTE ST 2110:管理型IPネットワーク上のプロフェッショナルメディア(出典:米国映画テレビ技術者協会)
- EBU Dynamic Media Facility Reference Architecture v2.0、2026年4月(出典:欧州放送連合)
- FCC NextGen TV(ATSC 3.0):ATSC 1.0サイマル放送要件の廃止に関する2025年10月の提案(出典:米国連邦通信委員会)
メディア・エンターテインメント向けデータセンター市場のセグメンテーション:最も支出の多いセグメントは?
最大のコンポーネントは2025年に57億9,000万米ドルのクラウドインフラストラクチャサービス、最大のエンドユーザーは36億2,000万米ドルのビデオゲーム・インタラクティブエンターテインメント、最大のワークロードは26億8,000万米ドルのゲームサーバー・ライブサービスです。
コンポーネント別
クラウドインフラストラクチャサービスは2025年の市場規模の49.7%を占め、年10.44%で最も速く成長します。
| コンポーネント | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| クラウドインフラストラクチャサービス | 57億9,462万米ドル | 49.7% | 156億4,006万米ドル | 10.44% |
| ITハードウェア | 42億28万米ドル | 36.0% | 87億4,940万米ドル | 7.61% |
| コロケーションサービス | 8億3,904万米ドル | 7.2% | 17億9,320万米ドル | 7.89% |
| 電気・機械インフラストラクチャ | 5億2,900万米ドル | 4.5% | 8億1,107万米ドル | 4.37% |
| 建設・内装工事 | 2億9,900万米ドル | 2.6% | 5億7,850万米ドル | 6.82% |
導入モデル別
自社保有データセンターは2025年の市場規模の33.8%を占めます。ゲームプラットフォームがエッジスペースをレンタルするため、コロケーションは年9.23%で成長します。
| 導入モデル | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| パブリッククラウド | 57億9,462万米ドル | 49.7% | 156億4,006万米ドル | 10.44% |
| 自社保有データセンター | 39億4,434万米ドル | 33.8% | 72億8,202万米ドル | 6.32% |
| コロケーション | 19億2,298万米ドル | 16.5% | 46億5,015万米ドル | 9.23% |
ワークロード別
AI・レコメンデーションは年19.98%で最も速く成長し、2035年までに最大のワークロードとなります。
| ワークロード | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ゲームサーバー・ライブサービス | 26億7,994万米ドル | 23.0% | 52億2,069万米ドル | 6.90% |
| コンテンツ配信・エッジキャッシング | 25億8,069万米ドル | 22.1% | 45億4,705万米ドル | 5.83% |
| メディア処理・プレイアウト | 19億8,514万米ドル | 17.0% | 26億9,455万米ドル | 3.10% |
| AI・レコメンデーション | 17億3,622万米ドル | 14.9% | 107億3,129万米ドル | 19.98% |
| 企業IT・権利管理 | 16億8,737万米ドル | 14.5% | 25億2,614万米ドル | 4.12% |
| レンダリング・ポストプロダクション | 9億9,257万米ドル | 8.5% | 18億5,250万米ドル | 6.44% |
エンドユーザー別
ビデオゲーム・インタラクティブエンターテインメントの2025年の支出は36億2,000万米ドルで、ビデオストリーミングサービスの35億米ドルを上回ります。最も成長が速いのは映画・テレビ制作およびVFXです。
| エンドユーザー | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ビデオゲーム・インタラクティブエンターテインメント | 36億1,520万米ドル | 31.0% | 96億5,028万米ドル | 10.32% |
| ビデオストリーミングサービス | 34億9,858万米ドル | 30.0% | 79億9,594万米ドル | 8.62% |
| 放送・有料テレビ | 17億4,929万米ドル | 15.0% | 27億5,722万米ドル | 4.66% |
| 映画・テレビ制作およびVFX | 11億6,619万米ドル | 10.0% | 35億8,439万米ドル | 11.88% |
| 出版・デジタルメディア | 9億3,296万米ドル | 8.0% | 19億3,006万米ドル | 7.54% |
| 音楽・オーディオストリーミング | 6億9,972万米ドル | 6.0% | 16億5,433万米ドル | 8.99% |
DC独自分析:メディア企業の保有・レンタルマップ、150,000台の自社保有サーバーからオールクラウドまでの8社
このDC Market Insightsモデルは、企業の提出書類と企業ページから得た12の入力値に基づき、主要メディア企業8社がコンピューティングを自社保有、エッジ、クラウドの各容量にどう配分しているかをマッピングしたものです。安定的でレイテンシーに敏感な負荷(ゲームサーバー、配信キャッシュ)は自社保有にとどまり、変動の大きい負荷(レンダリング、分析、ストレージ)はクラウドへ移ることがわかります。
| 企業 | 自社保有またはエッジ容量 | クラウド利用 | 出典日 |
|---|---|---|---|
| Roblox | 150,000台超のサーバー、25の地域データセンター。エッジ24拠点+コア2拠点。米国8州と11か国 | 一部のストレージとバースト処理にAWS | 2026年2月 |
| Netflix | Open Connect:175か国、6,000か所に18,000台のサーバー | コンピューティングの大部分をAWS上で実行 | 2026年1月/2022年12月 |
| Spotify | 2018年以降なし(4つのデータセンターを閉鎖) | プライマリストレージの大部分にGoogle Cloud | 2026年2月 |
| Weta FX | 2020年にITの大部分を移行 | レンダリングを含めAWSに全面移行 | 2020年9月 |
| Microsoft(Xbox Cloud Gaming) | リージョン内のサーバー容量を拡大。29か国 | 非開示 | 2025年11月 |
| NVIDIA(GeForce NOW) | 各リージョンにRTX 5080クラスサーバー。トロントを追加 | 自社サービス | 2026年7月 |
| Industrial Light and Magic | GPUレンダークラスターを備えた5つのStageCraft LEDボリューム | 非開示 | 2021年11月 |
| Electronic Arts | 自社データセンター。一部の重要アプリケーションは1拠点のみ | 非開示 | 2026年5月 |
マップの読み方:最も多くの容量を自社保有する企業は、1ミリ秒が重要となるインタラクティブ負荷や配信負荷を運用しており、オールクラウドの企業はカタログ、ストレージ、バッチ処理を運用しています。DC Market Insightsは、AI推論がレンタルGPUへ移行するにつれ、メディアMWに占めるパブリッククラウドの割合が2025年の38%から2035年には51%に上昇すると予測しています。
メディア・エンターテインメント向けデータセンター市場をリードする地域は?
北米が2025年の市場規模の39.0%にあたる45億5,000万米ドルで首位に立ち、アジア太平洋が年10.99%で最も速く成長し2035年には99億3,000万米ドルに達します。
| 地域 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 北米 | 45億4,816万米ドル | 39.0% | 93億7,456万米ドル | 7.50% |
| アジア太平洋 | 34億9,858万米ドル | 30.0% | 99億2,600万米ドル | 10.99% |
| 欧州 | 25億6,563万米ドル | 22.0% | 54億5,930万米ドル | 7.84% |
| 中南米 | 5億8,310万米ドル | 5.0% | 15億9,919万米ドル | 10.62% |
| 中東・アフリカ | 4億6,648万米ドル | 4.0% | 12億1,318万米ドル | 10.03% |
北米
北米の2025年の支出は45億5,000万米ドルで、年7.50%で成長します。Robloxはバージニア州からワシントン州まで米国8州でデータセンターを運営しており(Roblox、2026年2月)、大手ストリーミング事業者の多くもこの地域に本社を置いています。
アジア太平洋
アジア太平洋の2025年の支出は35億米ドルで、年10.99%と最も速く成長する地域です。インドのインターネット加入者数は2026年3月末に10億9,279万人に達し、加入者1人あたり毎月25.51 GBのワイヤレスデータを使用しています(インド電気通信規制庁、2026年10月)。
欧州
欧州の2025年の支出は25億7,000万米ドルで、年7.84%で成長します。欧州の視聴覚市場は2024年に約1,420億ユーロを生み出し、米国企業が定額制動画配信(SVOD)と動画内オンライン広告の収益の80%超を占めました(欧州視聴覚観測所、2026年)。英国の商業テレビ・オンライン動画市場は2025年に180億ポンドを超えました(Ofcom、2026年7月)。
中南米
中南米の2025年の支出は5億8,310万米ドルで、年10.62%で成長します。けん引役はブラジルで、2025年11月にXbox Cloud Gamingが拡大しました(Microsoft、2025年11月)。
中東・アフリカ
中東・アフリカの2025年の支出は4億6,648万米ドルで、年10.03%で成長します。域内最大の国はサウジアラビアで、1億1,662万米ドルです。
メディア・エンターテインメント向けデータセンター市場の上位12か国
最大の国は米国で、2025年に38億5,000万米ドルと世界全体の33.0%を占めます。最も成長の速い大国はインドで、年14.70%です。
| 順位 | 国 | 地域 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 38億4,844万米ドル | 33.0% | 81億3,381万米ドル | 7.77% |
| 2 | 中国 | アジア太平洋 | 15億1,605万米ドル | 13.0% | 38億6,011万米ドル | 9.80% |
| 3 | 日本 | アジア太平洋 | 5億8,310万米ドル | 5.0% | 12億6,832万米ドル | 8.08% |
| 4 | 英国 | 欧州 | 5億2,479万米ドル | 4.5% | 11億289万米ドル | 7.71% |
| 5 | 韓国 | アジア太平洋 | 4億6,648万米ドル | 4.0% | 11億5,803万米ドル | 9.52% |
| 6 | ドイツ | 欧州 | 4億817万米ドル | 3.5% | 9億988万米ドル | 8.35% |
| 7 | インド | アジア太平洋 | 3億4,986万米ドル | 3.0% | 13億7,861万米ドル | 14.70% |
| 8 | フランス | 欧州 | 3億2,653万米ドル | 2.8% | 7億1,688万米ドル | 8.18% |
| 9 | カナダ | 北米 | 3億2,653万米ドル | 2.8% | 7億4,445万米ドル | 8.59% |
| 10 | ブラジル | 中南米 | 2億7,989万米ドル | 2.4% | 7億9,959万米ドル | 11.07% |
| 11 | オーストラリア | アジア太平洋 | 2億991万米ドル | 1.8% | 4億9,630万米ドル | 8.99% |
| 12 | サウジアラビア | 中東・アフリカ | 1億1,662万米ドル | 1.0% | 4億4,116万米ドル | 14.23% |
予測シナリオ:2035年のメディア・エンターテインメント向けデータセンター市場はどこまで拡大するか?
2035年には232億2,000万米ドルから316億3,000万米ドルの範囲となり、DC Market Insightsの基本ケースは275億7,000万米ドルです。
| シナリオ | 2035年(米ドル) | CAGR 2025~2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 232億1,944万米ドル | 7.13% | 2035年のメディアIT負荷が12%低い。GPU比率はMWの21% |
| 基本 | 275億7,222万米ドル | 8.99% | 2035年に4,450 MW、うちパブリッククラウド51%、GPU比率26% |
| 高位 | 316億3,459万米ドル | 10.49% | メディアIT負荷が10%高い。GPU比率はMWの31% |
低位シナリオ
ストリーミングの成長が鈍化し、スタジオのAIツール利用が計画を下回った場合、2035年に232億2,000万米ドル。
基本シナリオ
2035年に275億7,000万米ドル。メディアIT負荷は2,300 MWから4,450 MWに増加し、GPU容量はその26%となります。
高位シナリオ
クラウドゲーミングとAI生成コンテンツがアジア太平洋全域でより速く拡大した場合、2035年に316億3,000万米ドル。
主要企業と市場シェア:メディア・エンターテインメント向けデータセンターの供給者は?
Amazon Web Services、Google Cloud、Microsoft Azureの3社で、2025年のメディア向けクラウドインフラ支出57億9,000万米ドルの約65%を占めます(DC Market Insights推計)。自社保有およびコロケーションのサーバーは、主にDell Technologies、Hewlett Packard Enterprise、Supermicro、Lenovoが供給しています。
- Amazon Web Services
- Google Cloud
- Microsoft Azure
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Tencent Cloud
- Akamai Technologies
- Equinix
- Digital Realty
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- NVIDIA
- AMD
- Vertiv
- Schneider Electric
企業データ:Netflixの2025年の技術開発費は16%増の33億9,000万米ドルでした(Netflix、2026年1月)。Robloxの2025年のインフラコスト増加分には、データセンターおよび技術インフラ向けの1億8,630万米ドルが含まれます(Roblox、2026年2月)。SpotifyのGoogleとのクラウド契約には最低支払額のコミットメントが含まれています(Spotify、2026年2月)。
クラウドプロバイダーの集中度、2025年
ストリーミングカタログ、レンダリング、分析がそれぞれのストレージの近くに置かれるため、上位3社のクラウドプロバイダーがメディア向けクラウド支出の大半を占めています。中国のメディア企業やゲーム企業の多くには、Alibaba CloudとTencent Cloudがサービスを提供しています。DC Market Insightsは上位3社のシェアを約65%と推計しており、2030年まで60%超を維持すると予測しています。
メディア・エンターテインメント向けデータセンター市場の最近の動向
過去18か月間の6つの出来事が、2026年の見通し130億8,000万米ドルを形づくりました。
- 2026年7月、NVIDIAはトロントにRTX 5080搭載の新しいGeForce NOWサーバーを導入すると発表しました(出典:NVIDIA)
- 2026年5月、Robloxは400を超えるAIモデルを毎秒150万回超の推論で運用していると報告しました(出典:Roblox)
- 2026年4月、欧州放送連合はDynamic Media Facilityリファレンスアーキテクチャのバージョン2.0を公開しました(出典:欧州放送連合)
- 2026年1月、Netflixは2025年の売上高452億米ドル、有料会員数3億2,500万件超を報告しました(出典:Netflix)
- 2025年11月、Xbox Cloud Gamingがインドでサービスを開始し、29か国に到達しました(出典:Microsoft)
- 2025年6月、Robloxのピーク同時接続プレイヤー数が3,060万人に達し、4月の1,390万人の2倍以上となりました(出典:Roblox)
調査手法:DC Market Insightsはメディア・エンターテインメント向けデータセンター市場をどのように算出したか
2025年の市場規模116億6,000万米ドルは、使用中のメディアIT負荷2,300 MWを対象としたDC Market Insightsのボトムアップモデルによるものです。これは約46 GWのエンタープライズおよびコロケーション級容量にメディア企業がレンタルするクラウド容量を加えたものの約5%にあたり、コンポーネントごとに価格を算定しています。詳しくはDC Market Insightsの調査手法をご覧ください。
モデルの入力値
使用中のメディアIT負荷は2020年、2025年、2030年、2035年にそれぞれ1,750 MW、2,300 MW、3,250 MW、4,450 MW。自社保有比率は60%、46%、38%、33%。コロケーション比率は15%、その後16%。残りはパブリッククラウド。GPU比率は2%、7%、18%、26%。エッジ比率は18%、22%、25%、27%。2025年のサーバーコストは従来型MW・年あたり255万米ドル、GPU MW・年あたり820万米ドル。クラウド容量はMW・年あたり600万米ドルおよび1,500万米ドル。コロケーションは1kW・月あたり190米ドルで、368 MW × 190米ドル × 12 = 8億3,904万米ドルとなります。自社保有拠点の電気・機械設備支出は自社保有MW・年あたり50万米ドル、建設は使用中MWあたり13万米ドルです。DC Market Insightsの関連推計も同じ基盤を使用しており、小売業向けデータセンター市場およびデータセンターコロケーション市場のレポートが含まれます。
上限・下限チェック
上限1:116億6,000万米ドルは、2025年のDC Market Insightsによる世界データセンター市場5,700億4,000万米ドルの約2.0%です。上限2:欧州の25億7,000万米ドルは、2024年の欧州視聴覚市場1,420億ユーロの1.6%です(欧州視聴覚観測所)。下限:2025年の有形固定資産への支出であるRobloxの4億4,100万米ドルとNetflixの6億8,820万米ドル(合計11億3,000万米ドル)は、自社保有およびコロケーションのメディア支出58億7,000万米ドルの範囲内に十分収まります。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模グラフ、2020~2035年
- 03市場の範囲
- 3.1含まれるもの
- 3.2含まれないもの
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:DC Market Insights推計に含まれるもの・含まれないもの
- 05市場の成長要因
- 5.1Robloxのピーク同時接続プレイヤー数が倍増し、インフラコストが1億8,630万米ドル増加
- 5.2Netflixの有料会員数3億2,500万件とフランスのISPトラフィック56 Tbit/s
- 5.3Robloxの400のAIモデルが示す、あらゆるセッションへの推論の浸透
- 06市場動向
- 6.1Spotify、Weta FX、Netflixが示すオールクラウドモデル
- 6.2放送事業者はプレイアウトをIPと共有クラスターへ移行
- 6.3クラウドゲーミングがGPUリージョンを拡大
- 07市場の課題と制約
- 7.1英国では放送視聴が年4%減少
- 7.2EUのエネルギー報告義務が自社保有拠点のコストを押し上げ
- 08市場機会
- 8.1GPUレンダリングとバーチャルプロダクション
- 8.2ゲームと配信向けのエッジ拠点
- 09価格分析
- 9.11MWあたり支出、2020~2035年
- 9.2公開されている参考価格
- 10標準と規制
- 10.1EUデータ法、Regulation (EU) 2023/2854
- 10.2Delegated Regulation (EU) 2024/1364
- 10.3EUデータセンター格付け制度
- 10.4EU AI法
- 10.5SMPTE ST 2110
- 10.6EBU Dynamic Media Facility v2.0
- 10.7FCC NextGen TV(ATSC 3.0)
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2クラウドインフラストラクチャサービス
- 11.3ITハードウェア
- 11.4コロケーションサービス
- 11.5電気・機械インフラストラクチャ
- 11.6建設・内装工事
- 11.7導入モデル別
- 11.8パブリッククラウド
- 11.9自社保有データセンター
- 11.10コロケーション
- 11.11ワークロード別
- 11.12ゲームサーバー・ライブサービス
- 11.13コンテンツ配信・エッジキャッシング
- 11.14メディア処理・プレイアウト
- 11.15AI・レコメンデーション
- 11.16企業IT・権利管理
- 11.17レンダリング・ポストプロダクション
- 11.18エンドユーザー別
- 11.19ビデオゲーム・インタラクティブエンターテインメント
- 11.20ビデオストリーミングサービス
- 11.21放送・有料テレビ
- 11.22映画・テレビ制作およびVFX
- 11.23出版・デジタルメディア
- 11.24音楽・オーディオストリーミング
- 12Dc独自分析:メディア企業の保有・レンタルマップ
- 12.1Roblox
- 12.2Netflix
- 12.3Spotify
- 12.4Weta FX
- 12.5Microsoft(Xbox Cloud Gaming)
- 12.6NVIDIA(GeForce NOW)
- 12.7Industrial Light and Magic
- 12.8Electronic Arts
- 13地域別分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4英国
- 14.5韓国
- 14.6ドイツ
- 14.7インド
- 14.8フランス
- 14.9カナダ
- 14.10ブラジル
- 14.11オーストラリア
- 14.12サウジアラビア
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1クラウドプロバイダーの集中度、2025年
- 16.2Amazon Web Services
- 16.3Google Cloud
- 16.4Microsoft Azure
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Tencent Cloud
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13Supermicro
- 16.14Lenovo
- 16.15NVIDIA
- 16.16AMD
- 16.17Vertiv
- 16.18Schneider Electric
- 17最近の動向
- 17.1日付のある出来事、2025年6月~2026年7月
- 18調査手法
- 18.1モデルの入力値
- 18.2上限・下限チェック
- 図 1メディア・エンターテインメント向けデータセンター市場規模、2020~2035年
- 表 1エグゼクティブサマリーの項目
- 表 2範囲表:推計に含まれるもの・含まれないもの
- 表 31MWあたり支出、2020~2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5導入モデル別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8メディア企業の保有・レンタルマップ、8社
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は130億8,000万米ドルで、2025年の116億6,000万米ドルから12.14%増加しています。市場は2035年までに275億7,000万米ドルに達すると予測され、2025年からのCAGRは8.99%です。
2020~2025年の年9.23%に続き、2025~2035年は年8.99%で成長します。使用中のメディアIT負荷は2,300 MWから4,450 MWに増加し、そのうちGPU容量の比率は7%から26%に上昇します。
2025年に116億6,000万米ドルが、ストリーミング事業者、放送事業者、スタジオ、ゲーム企業、音楽サービス、出版社が自社サービス(配信キャッシュ、ゲームサーバー、レンダーファーム、プレイアウト、AI)のために自社保有、コロケーション、またはクラウドプロバイダーからレンタルする容量に支出されました。ソーシャルおよび検索プラットフォームは含まれません。
2025年のメディア支出の49.7%にあたる57億9,000万米ドルがパブリッククラウドに向けられています。Netflixはコンピューティングの大部分をAWS上で運用していますが、18,000台のOpen Connectキャッシュサーバーを自社保有しています。Spotifyは2018年に最後のデータセンターを閉鎖しました。
同社の10-Kによると、2025年末時点で25の地域データセンターに150,000台超のサーバーがあり、24のエッジ拠点でゲームサーバーを運用しています。Robloxの2025年の有形固定資産への支出は4億4,100万米ドルで、前年の1億7,960万米ドルから増加しました。
AI・レコメンデーションが年19.98%で最も速く成長し、2035年までに107億3,000万米ドルに達します。エンドユーザーでは映画・テレビ制作およびVFXが11.88%、コンポーネントではクラウドインフラストラクチャサービスが10.44%で首位です。
北米で、2025年の市場規模の39.0%にあたる45億5,000万米ドルです。アジア太平洋は年10.99%で最も速く成長し、大国ではインドが14.70%で最も成長が速くなっています。
DC Market Insightsの推計では、2025年の使用容量1MWあたり507万米ドルです。従来型クラウド容量は1kW・月あたり約500米ドル、GPU容量は1,250米ドルで、コロケーションの190米ドルを上回ります。
EUデータ法は2025年9月12日に適用が開始され、クラウド乗り換え料金は2027年1月から廃止されます。500 kW以上のEUデータセンターは、Regulation 2024/1364に基づきエネルギーデータを毎年報告します。
2026年の130億8,000万米ドルは、メディア企業自身のコンピューティングのみを計上しています。ソーシャルおよび検索プラットフォームの動画フリート、全業種向けに販売されるCDN容量、または放送機器を加算した推計は、数倍大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。