
Mercato delle memorie flash NAND e degli SSD enterprise: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle memorie flash NAND e degli SSD enterprise era pari a USD 72.49 miliardi; si prevede che raggiunga USD 235.62 miliardi entro il 2035, con un CAGR del 12.51%. Asia Pacific rappresenta 46.2% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Norme e regolamentazione
- 07Supply chain
- 08Dimensione e previsione del mercato
- 09Mercato per forma di prodotto
- 10Mercato per tipo di cella
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- Asia Pacific46.2%
- North America30.1%
- Europe14.3%
- Latin America4.9%
- Middle East and Africa4.5%
Aziende analizzate
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
Analisi completa
Il Mercato delle memorie flash NAND e degli SSD enterprise comprende la memoria flash NAND (Not-AND) venduta come componenti, wafer e NAND gestita, e le unità a stato solido (SSD) costruite con essa, con gli SSD enterprise per server e sistemi di storage come prodotto a crescita più rapida. DC Market Insights valuta il Mercato globale delle memorie flash NAND e degli SSD enterprise in USD 72,49 miliardi nel 2025 e prevede USD 235,62 miliardi entro il 2035, con un CAGR del 12,51%. Il valore 2025 è costruito a partire da bit e prezzi: circa 1.040 exabyte (EB) di NAND spediti a un prezzo realizzato medio di circa USD 69,70 per terabyte (TB). AI e calcolo ad alte prestazioni è il segmento di utenti finali a crescita più rapida, al 25,47% annuo, perché i cluster AI conservano su flash i dati di addestramento, i checkpoint e le cache di inferenza, e il Medio Oriente e Africa è la regione a crescita più rapida, al 15,40% annuo, poiché DC Market Insights prevede che i nuovi campus AI della regione acquistino storage di tipo flash-first.
Sintesi
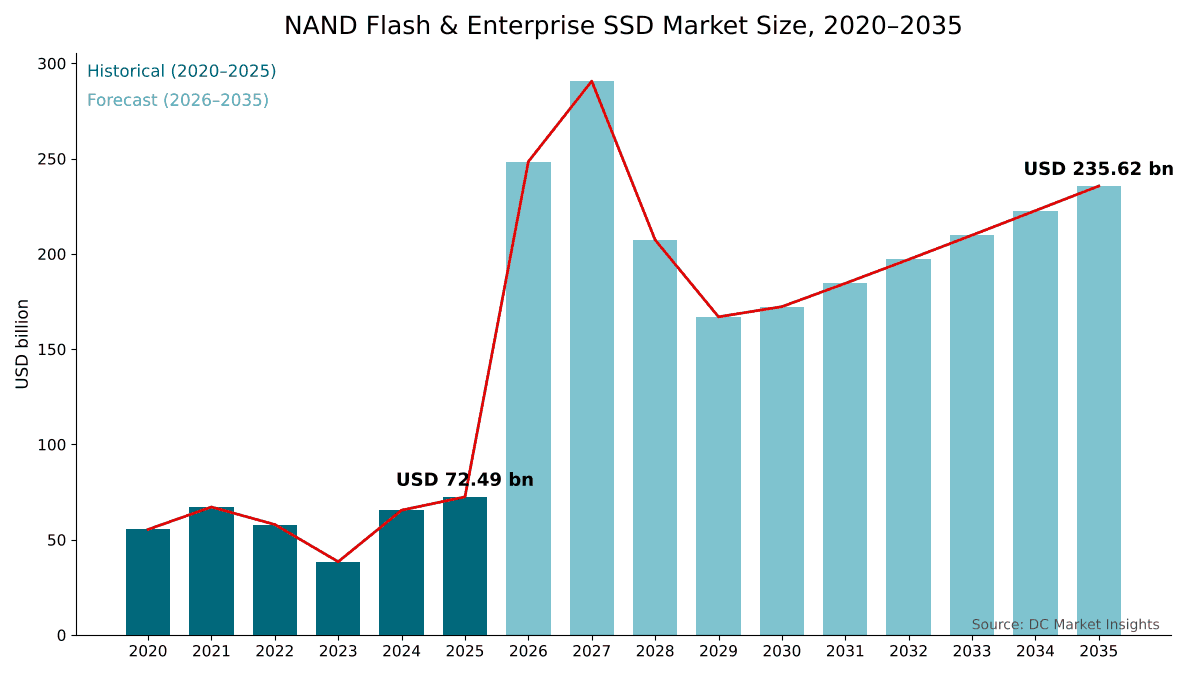
Il Mercato globale delle memorie flash NAND e degli SSD enterprise era valutato USD 55,39 miliardi nel 2020, ha raggiunto USD 72,49 miliardi nel 2025 e si prevede che raggiunga USD 235,62 miliardi entro il 2035, con un CAGR del 12,51% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato delle memorie flash NAND e degli SSD enterprise 2025 | USD 72,49 miliardi |
| Mercato delle memorie flash NAND e degli SSD enterprise, CAGR | 12,51% |
| Dimensione del Mercato delle memorie flash NAND e degli SSD enterprise 2035 | USD 235,62 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 21,26% nel 2021, sia sceso del 13,70% nel 2022 e del 33,65% nel 2023 con il crollo dei prezzi, per poi recuperare del 70,29% nel 2024 e del 10,67% nel 2025, con un CAGR del 5,53% dal 2020 al 2025. I documenti depositati da Micron mostrano l’oscillazione: i suoi ricavi NAND sono stati di USD 4,21 miliardi nell’esercizio 2023, USD 7,23 miliardi nell’esercizio 2024 e USD 8,50 miliardi nell’esercizio 2025 (Fonte: modulo 10-K di Micron, esercizio 2025).
Il 2026 è uno shock di prezzo, non un normale anno di crescita. DC Market Insights stima il Mercato delle memorie flash NAND e degli SSD enterprise in USD 248,43 miliardi nel 2026, in aumento del 242,72%, perché i prezzi realizzati all’incirca triplicano mentre la produzione di bit aumenta solo del 12% circa. World Semiconductor Trade Statistics (WSTS) indica vendite di chip di memoria 2025 per USD 230,04 miliardi e prevede che la memoria aumenti di circa il 250%, a oltre USD 800 miliardi, nel 2026 (Fonte: previsione di primavera 2026 di WSTS). Il modello raggiunge il picco di USD 290,66 miliardi nel 2027, si corregge a USD 166,97 miliardi nel 2029 con l’arrivo di nuova offerta, e poi cresce di circa il 6%-7% annuo.
Perimetro del mercato: che cosa comprende il Mercato delle memorie flash NAND e degli SSD enterprise?
Il Mercato delle memorie flash NAND e degli SSD enterprise è il valore alla prima vendita della memoria flash NAND a livello mondiale: USD 72,49 miliardi nel 2025. Il valore conta la NAND sia che lasci il produttore come die, wafer, package gestito o SSD finito, in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Componenti e wafer NAND, NAND gestita come Universal Flash Storage (UFS) ed embedded MultiMediaCard (eMMC) per telefoni, auto e dispositivi industriali, SSD client per PC e SSD enterprise per server, array di storage e cluster AI, per tutti i tipi di cella dalla single-level cell (SLC) alla quad-level cell (QLC).
Escluso. Dischi rigidi, come quelli prodotti da Seagate Technology, memoria dinamica ad accesso casuale (DRAM) e memoria ad alta larghezza di banda (HBM), flash NOR, software e servizi per array di storage e il margine di rivendita dei distributori. La NAND acquistata da un produttore indipendente di SSD è contata una sola volta, al valore del drive finito.
Come si combinano i segmenti. Forma di prodotto, tipo di cella, utente finale e regione suddividono ciascuno l’intero valore di USD 72,49 miliardi. Le ripartizioni per interfaccia, acquirente e modalità di installazione degli SSD enterprise riguardano solo gli SSD enterprise, che valgono USD 24,65 miliardi nel 2025. Gli SSD enterprise si differenziano dai drive consumer per resistenza, protezione dalla perdita di alimentazione e firmware ottimizzato per una latenza costante.
Fattori trainanti: che cosa spinge il Mercato delle memorie flash NAND e degli SSD enterprise?
Lo storage dei data center AI spinge il Mercato delle memorie flash NAND e degli SSD enterprise, con gli SSD enterprise in crescita del 17,46% annuo. Una carenza di offerta che triplica i prezzi nel 2026 e SSD ad altissima capacità che sottraggono storage ai dischi rigidi si aggiungono a questa crescita.
I ricavi degli SSD enterprise si moltiplicano per cinque, a USD 123,23 miliardi entro il 2035
Gli SSD enterprise sono il motore della crescita: DC Market Insights li stima in USD 24,65 miliardi nel 2025, il 34,0% del totale, e prevede che raggiungano il 52,3% del mercato entro il 2035, con un CAGR del 17,46%. Sandisk mostra con quale rapidità sia cambiato il mix: i suoi ricavi Datacenter sono saliti da USD 960 milioni nell’esercizio 2025 a USD 5,15 miliardi nell’esercizio 2026, in aumento del 437%, su ricavi totali di USD 20,25 miliardi (Fonte: risultati dell’esercizio 2026 di Sandisk). Gli acquirenti stanno spendendo: gli acquisti di immobili, impianti e macchinari di Alphabet sono saliti da USD 52,54 miliardi nel 2024 a USD 91,45 miliardi nel 2025, e la società prevede spese in conto capitale 2026 da USD 175 miliardi a USD 185 miliardi, mentre le spese in conto capitale 2025 di Meta, compreso il capitale dei leasing finanziari, sono state di USD 72,22 miliardi. La domanda di server è trattata nel report Data Center GPUs Market.
I prezzi realizzati triplicano nel 2026 mentre l’offerta resta scarsa
DC Market Insights attribuisce il balzo del 2026 a una domanda di storage AI che supera una base di offerta cresciuta lentamente dopo il crollo dei prezzi del 2023, e stima il prezzo realizzato medio in USD 69,70 per TB nel 2025 e USD 213,30 per TB nel 2026. Le evidenze aziendali sono coerenti: Sandisk ha dichiarato che circa due terzi della crescita sequenziale dei ricavi nel quarto trimestre dell’esercizio 2026 sono derivati da prezzi più alti, e il suo margine lordo GAAP ha raggiunto l’84,6% in quel trimestre contro il 30,1% dell’esercizio 2025. Un dirigente di Kioxia ha dichiarato che il volume di produzione 2026 della società era già esaurito, e Samsung prevede che il mercato delle memorie resti in deficit di offerta nella seconda metà del 2026.
SSD ad alta capacità da 245 TB sostituiscono i dischi rigidi nello storage AI
QLC, che memorizza quattro bit per cella, è il tipo di cella a crescita più rapida, al 22,23% annuo, da USD 12,76 miliardi nel 2025 a USD 94,96 miliardi entro il 2035. I singoli drive superano ormai i 240 TB: Kioxia offre un SSD enterprise LC9 da 245,76 TB, Micron spedisce il suo 6600 ION da 245 TB, e Sandisk ha presentato un drive UltraQLC da 256 TB (vedi Sviluppi recenti). Jeremy Werner di Micron ha dichiarato che i carichi di lavoro AI stanno “proseguendo lo spostamento della quota di storage dei data center dagli HDD verso gli SSD”.
Tendenze di mercato: come sta cambiando la tecnologia delle memorie flash NAND e degli SSD enterprise?
Il Mercato delle memorie flash NAND e degli SSD enterprise si sta spostando verso oltre 300 layer per die e verso gli SSD enterprise PCIe Gen6.
Il numero di layer supera quota 300 nella corsa dei produttori alla densità
Nel modello di DC Market Insights ogni nuova generazione di layer riduce il costo per bit, ed è per questo che la produzione di bit può crescere di circa il 18% annuo fino al 2035 mentre il prezzo realizzato per TB scende. SK hynix è stata la prima a produrre in serie NAND a 321 layer e ora produce in serie anche QLC da 2 terabit (Tb) a 321 layer. Micron spedisce NAND G9 a 276 layer, Samsung produce in serie V-NAND QLC di 9ª generazione, e Yangtze Memory Technologies (YMTC) dispone di un die 3D NAND con 294 layer totali, di cui 232 attivi.
Gli SSD enterprise PCIe Gen6 entrano in produzione di massa
Peripheral Component Interconnect Express (PCIe) 6.0 funziona a 64 GT/s, ovvero fino a 256 GB/s bidirezionali su un collegamento a 16 linee. Il Micron 9650 è stato il primo SSD per data center PCIe Gen6 spedito su larga scala, e Samsung produce ora in serie il suo PCIe 6.0 PM1763. DC Market Insights prevede che i drive NVMe salgano dall’83,6% al 95,5% del valore degli SSD enterprise entro il 2035, man mano che Gen6 sostituisce Gen4 e Gen5 nei server AI.
Sfide di mercato: che cosa frena il Mercato delle memorie flash NAND e degli SSD enterprise?
Una correzione dei prezzi del 28,66% nel 2028 e del 19,48% nel 2029 è il principale rischio che DC Market Insights incorpora nel Mercato delle memorie flash NAND e degli SSD enterprise, seguita dai controlli sulle esportazioni che dividono la base di offerta.
Il ciclo dei prezzi si inverte entro il 2028
La NAND è scesa in due degli ultimi cinque anni: nella serie di DC Market Insights il mercato è calato del 13,70% nel 2022 e del 33,65% nel 2023. Il margine lordo dell’84,6% di Sandisk nel quarto trimestre dell’esercizio 2026 attira nuova capacità, e le nuove fabbriche insieme alle conversioni a 300 layer aggiungono bit più rapidamente della domanda a partire dal 2028. DC Market Insights modella una crescita della produzione di bit del 23% nel 2028 e del 22% nel 2029, mentre il prezzo realizzato scende di circa il 42% e il 34%, il che porta il mercato da USD 290,66 miliardi nel 2027 a USD 166,97 miliardi nel 2029, ancora 2,3 volte il livello del 2025.
I controlli sulle esportazioni dividono la base di offerta
Le norme statunitensi sulle esportazioni richiedono una licenza per fornire apparecchiature e altri articoli destinati alla produzione di NAND con 128 o più layer in fabbriche in Cina, e YMTC è stata inserita nella Entity List statunitense nel 2022. DC Market Insights prevede che queste regole rallentino la crescita della capacità dei produttori cinesi, mentre la Cina resta il secondo paese acquirente nella tabella per paese di DC Market Insights, così che offerta e domanda si trovano su lati diversi di una linea commerciale.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nella memoria flash NAND?
AI e calcolo ad alte prestazioni è il maggiore nuovo bacino di ricavi per la memoria flash NAND, in crescita da USD 5,51 miliardi nel 2025 a USD 53,25 miliardi entro il 2035, seguito dalla sostituzione dei dischi rigidi nello storage cloud.
AI e calcolo ad alte prestazioni cresce fino a USD 53,25 miliardi
I cluster di addestramento AI hanno bisogno di flash veloce per i checkpoint e il caricamento dei dati, e le flotte di inferenza hanno bisogno di grandi cache vicine alla GPU. DC Market Insights prevede che AI e calcolo ad alte prestazioni cresca del 25,47% annuo e raggiunga il 22,6% del mercato entro il 2035, dal 7,6% del 2025. I fornitori con drive PCIe Gen6 e QLC ad alta capacità nello stesso portafoglio possono servire sia il livello hot sia quello warm.
Lo storage cloud passa dal disco rigido alla flash QLC
Data center / storage cloud spende USD 19,21 miliardi in NAND nel 2025 e USD 73,75 miliardi entro il 2035, con un CAGR del 14,40%. Il DirectFlash Module da 150 TB di Pure Storage utilizza NAND QLC Micron a 232 layer qualificata per la produzione, e il suo modulo di nuova generazione arriverà a 300 TB. Il più ampio mercato dei sistemi di storage, dagli array ai dischi rigidi, è dimensionato nel nostro report Data Center Storage Market.
Prezzi: quanto costa la memoria flash NAND per terabyte?
Il prezzo realizzato medio della memoria flash NAND è stato di circa USD 69,70 per TB nel 2025 e di circa USD 213,30 per TB nel 2026, e gli SSD enterprise sono venduti a circa 1,45 volte il prezzo medio per TB. Si tratta di stime di DC Market Insights del prezzo medio alla prima vendita su tutte le forme di prodotto, non di prezzi di listino.
| Prezzo per TB (USD) | 2020 | 2025 | 2026 | 2030 | 2035 |
|---|---|---|---|---|---|
| NAND media, tutte le forme | 105,20 | 69,70 | 213,30 | 70,20 | 43,80 |
| SSD enterprise | 152,54 | 101,06 | 309,28 | 101,79 | 63,51 |
| Spedizioni di bit NAND (EB) | 527 | 1.040 | 1.165 | 2.454 | 5.378 |
Il prezzo per TB torna all’incirca al livello del 2025 entro il 2030 e poi scende di circa il 9% annuo, vicino alla riduzione di costo offerta da ogni nuova generazione di layer.
Norme e regolamentazione: quali regole condizionano il Mercato delle memorie flash NAND e degli SSD enterprise?
Cinque insiemi di regole condizionano il Mercato delle memorie flash NAND e degli SSD enterprise, a partire dalle specifiche NVMe 2.4. Si tratta delle specifiche NVM Express (NVMe), degli standard di interfaccia PCI-SIG, delle specifiche sui fattori di forma per data center e sui drive dell’Open Compute Project (OCP), delle norme UE sui data center e sulla progettazione ecocompatibile, e dei controlli statunitensi sulle esportazioni.
NVMe 2.4 (agosto 2026). NVM Express ha pubblicato le versioni più recenti delle proprie specifiche il 4 agosto 2026. Esse aggiungono la crittografia post-quantistica al modello di sicurezza NVMe e una limitazione della velocità basata sul controller che applica limiti di larghezza di banda e IOPS sull’SSD stesso. NVMe 2.3 (agosto 2025) ha aggiunto Power Limit Config per la potenza massima di un drive.
PCIe 7.0 (giugno 2025). PCI-SIG ha rilasciato ai membri la specifica PCIe 7.0 a giugno 2025, a 128,0 GT/s, il passo successivo dopo i drive Gen6 ora in produzione.
EDSFF e OCP. Per l’Enterprise and Data Center Standard Form Factor (EDSFF), la specifica SFF-TA-1008 definisce i fattori di forma E3.S, E3.S 2T, E3.L ed E3.L 2T, e la OCP Datacenter NVMe SSD Specification v2.7 stabilisce i requisiti di fattore di forma per gli SSD NVMe per data center M.2, E1.S, E1.L, E3, E2 e U.2/U.3.
Unione Europea. Il Regolamento delegato (UE) 2024/1364 della Commissione impone ai data center con una domanda di potenza IT installata di almeno 500 kW di comunicare la capacità di storage in petabyte, come capacità indirizzabile grezza di tutti gli SSD e dei dischi rigidi installati. Il Regolamento (UE) 2019/424 impone dal 1° marzo 2020 una funzione di cancellazione sicura dei dati per i dispositivi di storage nei server e nei prodotti di archiviazione dati.
Stati Uniti. I controlli sulle esportazioni richiedono licenze per fornire strumenti e altri articoli a fabbriche in Cina che producono NAND con 128 o più layer, e il programma CHIPS ha assegnato a Micron fino a USD 6,17 miliardi per fabbriche di memorie in Idaho e a New York.
Segmentazione del mercato: quale segmento guida il Mercato delle memorie flash NAND e degli SSD enterprise?
Gli SSD enterprise guidano le forme di prodotto con il 34,0% del valore 2025, TLC guida i tipi di cella con il 68,4% e l’elettronica di consumo guida gli utenti finali con il 49,2%. AI e calcolo ad alte prestazioni è il segmento a crescita più rapida, al 25,47% annuo, davanti a QLC al 22,23%, perché i cluster AI acquistano contemporaneamente la flash di maggiore capacità e quella più veloce.
Per forma di prodotto: gli SSD enterprise sono in testa con il 34,0%
| Forma di prodotto | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| SSD enterprise | 24,65 | 34,0% | 123,23 | 17,46% |
| NAND gestita (UFS ed eMMC) | 18,99 | 26,2% | 46,18 | 9,29% |
| Componenti e wafer NAND | 14,72 | 20,3% | 36,29 | 9,45% |
| SSD client | 14,14 | 19,5% | 29,92 | 7,79% |
La maggior parte del nuovo valore andrà agli SSD enterprise, che guadagnano 18,3 punti di quota entro il 2035, mentre gli SSD client crescono più lentamente, al 7,79% annuo.
Per tipo di cella: TLC è in testa con il 68,4%
| Tipo di cella | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| TLC (Triple-Level Cell) | 49,58 | 68,4% | 123,94 | 9,59% |
| QLC (Quad-Level Cell) | 12,76 | 17,6% | 94,96 | 22,23% |
| MLC (Multi-Level Cell) | 6,67 | 9,2% | 9,66 | 3,78% |
| SLC (Single-Level Cell) | 3,48 | 4,8% | 7,07 | 7,35% |
QLC sale al 40,3% del valore entro il 2035 nello storage AI e cloud a prevalenza di letture, mentre SLC e MLC restano negli usi industriali e di cache, dove la resistenza conta di più.
Per interfaccia degli SSD enterprise: NVMe è in testa con l’83,6%
Gli SSD NVMe valgono USD 20,60 miliardi nel 2025 e USD 117,69 miliardi entro il 2035, con un CAGR del 19,04%. Gli SSD Serial Attached SCSI (SAS) valgono USD 2,42 miliardi e crescono del 4,00% annuo negli array di storage installati, e gli SSD Serial ATA (SATA) valgono USD 1,63 miliardi e crescono solo dell’1,94% annuo, man mano che gli usi di avvio e legacy passano a NVMe.
Per utente finale: l’elettronica di consumo è in testa con il 49,2%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elettronica di consumo | 35,66 | 49,2% | 71,63 | 7,22% |
| Data center / storage cloud | 19,21 | 26,5% | 73,75 | 14,40% |
| Infrastruttura IT aziendale | 6,74 | 9,3% | 16,96 | 9,67% |
| AI e calcolo ad alte prestazioni | 5,51 | 7,6% | 53,25 | 25,47% |
| Automotive e industria | 5,36 | 7,4% | 20,03 | 14,08% |
Data center / storage cloud supera l’elettronica di consumo come maggiore utente finale entro il 2035.
Per acquirente di SSD enterprise: i fornitori cloud hyperscale sono in testa con il 58,4%
I fornitori cloud hyperscale acquistano USD 14,39 miliardi di SSD enterprise nel 2025 e USD 81,13 miliardi entro il 2035, con un CAGR del 18,88%. BFSI (banche, servizi finanziari e assicurazioni) e imprese acquistano USD 5,94 miliardi (24,1%), le telecomunicazioni USD 1,80 miliardi (7,3%), governo e difesa USD 1,53 miliardi (6,2%) e la sanità USD 985,84 milioni (4,0%). La sanità cresce più rapidamente al di fuori degli hyperscaler, al 18,54% annuo, man mano che gli archivi di imaging e l’AI clinica passano alla flash.
Per modalità di installazione: i data center cloud / hyperscale sono in testa con il 64,3%
I data center cloud / hyperscale assorbono USD 15,85 miliardi del valore degli SSD enterprise nel 2025 e USD 91,44 miliardi entro il 2035, con un CAGR del 19,16%. I data center on-premise assorbono USD 8,80 miliardi nel 2025 e crescono del 13,71% annuo, man mano che le imprese rinnovano gli array con sistemi all-flash.
DC Exclusive: il modello del superciclo bit-prezzo della NAND e la matrice prodotto × utente finale
Con USD 16,12 miliardi nel 2025, gli SSD enterprise venduti a data center / storage cloud sono la singola cella più grande della matrice e il 22,2% del Mercato delle memorie flash NAND e degli SSD enterprise. La matrice incrocia ciò che viene venduto con chi lo utilizza.
| 2025, miliardi di USD | Elettronica di consumo | Data center / cloud | IT aziendale | AI e HPC | Automotive e industria | Totale |
|---|---|---|---|---|---|---|
| SSD enterprise | 0,00 | 16,12 | 3,86 | 4,54 | 0,13 | 24,65 |
| NAND gestita (UFS ed eMMC) | 15,76 | 0,00 | 0,00 | 0,00 | 3,23 | 18,99 |
| Componenti e wafer NAND | 8,40 | 2,22 | 1,35 | 0,97 | 1,78 | 14,72 |
| SSD client | 11,51 | 0,88 | 1,53 | 0,00 | 0,22 | 14,14 |
| Totale | 35,66 | 19,21 | 6,74 | 5,51 | 5,36 | 72,49 |
Gli SSD enterprise forniscono l’82,4% della spesa di AI e HPC e l’83,9% della spesa di data center / storage cloud, quindi un fornitore senza una linea di SSD enterprise competitiva è escluso dai due utenti finali a crescita più rapida. L’elettronica di consumo, al contrario, non acquista quasi nessun drive enterprise ed è servita da NAND gestita e SSD client, le forme di prodotto a crescita più lenta.
Il modello del superciclo bit-prezzo della NAND è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruito su 64 input: 16 coorti annuali di spedizioni di bit (dal 2020 al 2035), 16 punti di prezzo realizzato, 4 ripartizioni per forma di prodotto, 5 ripartizioni per utente finale, 5 ripartizioni regionali, 12 pesi per paese, 3 ancoraggi WSTS sulla memoria e 3 dati sui ricavi dei fornitori utilizzati come verifiche incrociate. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato delle memorie flash NAND e degli SSD enterprise?
L’Asia Pacifico guida il Mercato delle memorie flash NAND e degli SSD enterprise con il 46,2% del valore 2025. Il Medio Oriente e Africa è la regione a crescita più rapida, al 15,40% annuo, perché DC Market Insights ipotizza che i nuovi campus AI in Arabia Saudita e negli Emirati Arabi Uniti acquistino storage di tipo flash-first partendo da una base ridotta. Le regioni sono misurate in base a dove la NAND viene consumata, non a dove viene prodotta.
L’Asia Pacifico è in testa con una quota del 46,2%
L’Asia Pacifico vale USD 33,49 miliardi nel 2025 e USD 101,55 miliardi entro il 2035, con un CAGR dell’11,73%. Nell’allocazione di DC Market Insights, l’assemblaggio di dispositivi mantiene elevata nella regione la domanda di NAND gestita e di SSD client, e Cina, Giappone, Corea del Sud, Taiwan e India aggiungono capacità dei data center. L’Asia Pacifico perde 3,1 punti di quota entro il 2035 perché la domanda consumer cresce più lentamente di quella dei data center.
Il Nord America detiene una quota del 30,1%
Il Nord America vale USD 21,82 miliardi nel 2025 e USD 79,17 miliardi entro il 2035, con un CAGR del 13,76%, e guadagna 3,5 punti di quota. Nell’allocazione di DC Market Insights, gli SSD enterprise costituiscono la maggior parte della spesa della regione.
L’Europa detiene una quota del 14,3%
L’Europa vale USD 10,37 miliardi nel 2025 e USD 29,92 miliardi entro il 2035, con un CAGR dell’11,18%. La rendicontazione UE della capacità di storage installata ai sensi del Regolamento delegato 2024/1364 rende visibile agli operatori l’efficienza dello storage.
L’America Latina detiene una quota del 4,9%
L’America Latina vale USD 3,55 miliardi nel 2025 e USD 11,31 miliardi entro il 2035, con un CAGR del 12,28%, trainata dal Brasile.
Il Medio Oriente e Africa detiene una quota del 4,5%
Il Medio Oriente e Africa vale USD 3,26 miliardi nel 2025 e USD 13,67 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 15,40% annuo. DC Market Insights ipotizza che questi campus utilizzino architetture di storage flash-first, il che porta la quota degli SSD enterprise nella spesa regionale al di sopra della media globale.
Analisi per paese: quali paesi acquistano più memorie flash NAND e SSD enterprise?
Gli Stati Uniti sono il maggiore paese acquirente con USD 19,33 miliardi nel 2025, il 26,7% del valore globale, seguiti dalla Cina con USD 15,00 miliardi (20,7%) e dal Giappone con USD 4,22 miliardi (5,8%). I 12 paesi più grandi rappresentano il 77,3% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 19,33 | 26,7% | 70,78 | 13,86% |
| 2 | Cina | Asia Pacifico | 15,00 | 20,7% | 41,84 | 10,80% |
| 3 | Giappone | Asia Pacifico | 4,22 | 5,8% | 11,07 | 10,12% |
| 4 | Corea del Sud | Asia Pacifico | 3,48 | 4,8% | 9,95 | 11,07% |
| 5 | Taiwan | Asia Pacifico | 2,71 | 3,7% | 7,72 | 11,02% |
| 6 | Germania | Europa | 2,32 | 3,2% | 6,43 | 10,73% |
| 7 | India | Asia Pacifico | 1,98 | 2,7% | 9,55 | 17,06% |
| 8 | Regno Unito | Europa | 1,94 | 2,7% | 5,51 | 11,00% |
| 9 | Canada | Nord America | 1,55 | 2,1% | 5,38 | 13,27% |
| 10 | Brasile | America Latina | 1,47 | 2,0% | 4,55 | 11,92% |
| 11 | Francia | Europa | 1,37 | 1,9% | 3,86 | 10,93% |
| 12 | Spagna | Europa | 0,66 | 0,9% | 2,12 | 12,34% |
L’India è il grande mercato nazionale a crescita più rapida, al 17,06% annuo, poiché DC Market Insights prevede che la capacità dei data center vi cresca più rapidamente partendo da una base ridotta, davanti agli Stati Uniti al 13,86%. La Spagna, che vale USD 663,41 milioni nel 2025, cresce del 12,34% annuo. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla stima per ciascun paese dell’assemblaggio di dispositivi, della capacità dei data center installata e della nuova capacità AI.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nello scenario base il Mercato delle memorie flash NAND e degli SSD enterprise raggiunge USD 235,62 miliardi entro il 2035, con un intervallo da USD 174,64 miliardi a USD 302,68 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Correzione 2028-2029 più profonda; il prezzo per TB scende di circa 3 punti l’anno più rapidamente dopo il 2030 | 174,64 | 9,19% |
| Base | I bit crescono di circa il 18% annuo; il prezzo per TB scende di circa il 9% annuo dopo il 2030 | 235,62 | 12,51% |
| Alto | Lo storage AI mantiene l’offerta scarsa fino al 2029; QLC sostituisce più rapidamente i dischi rigidi | 302,68 | 15,36% |
Lo scenario basso è una ripetizione del 2023: i fornitori aggiungono capacità durante la carenza del 2026 e i prezzi scendono sotto i costi prima che la produzione venga ridotta. Anche lo scenario basso lascia il mercato a 2,4 volte la sua dimensione del 2025, perché lo spostamento dello storage cloud dal disco rigido alla flash prosegue in ogni scenario.
Analisi competitiva: chi guida il Mercato delle memorie flash NAND e degli SSD enterprise?
Samsung Electronics guida il Mercato delle memorie flash NAND e degli SSD enterprise con circa il 32% del valore 2025 (stima di DC Market Insights), davanti a SK hynix e Kioxia.
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
Samsung Electronics è il leader di mercato con circa il 32% del Mercato delle memorie flash NAND e degli SSD enterprise nel 2025, e i tre maggiori fornitori, Samsung, SK hynix con la sua unità Solidigm e Kioxia, detengono insieme circa il 67% (stima di DC Market Insights). La base è costituita dai ricavi dichiarati dai fornitori rapportati al mercato di USD 72,49 miliardi: i ricavi dell’esercizio 2024 di Kioxia, pari a USD 11,28 miliardi, equivalgono al 15,6%, i ricavi NAND dell’esercizio 2025 di Micron, pari a USD 8,50 miliardi, equivalgono all’11,7%, e i ricavi dell’esercizio 2025 di Sandisk, pari a USD 7,36 miliardi, equivalgono al 10,1%. Le quote di Samsung e SK hynix sono modellate da DC Market Insights. SK hynix ha dichiarato che la sua attività NAND ha raggiunto ricavi annui record nel 2025 grazie alla domanda di SSD enterprise nella seconda metà dell’anno.
Quali produttori di NAND hanno un’offerta forte per lo storage enterprise?
Cinque produttori di NAND sono in testa per capacità e velocità degli SSD enterprise: Samsung, con i drive PCIe 6.0 PM1763; SK hynix, tramite la controllata Solidigm, con il drive QLC D5-P5336 da 122,88 TB; Kioxia, con l’LC9 da 245,76 TB; Micron, con il PCIe Gen6 9650 e il 6600 ION da 245 TB; e Sandisk, con il drive UltraQLC da 256 TB che ha presentato. Pure Storage costruisce moduli DirectFlash da 150 TB su NAND QLC Micron, e Transcend aveva previsto di esporre al COMPUTEX un SSD da 8 TB per l’edge computing.
Sviluppi recenti
- A dicembre 2024 Kioxia si è quotata nel segmento Prime della Borsa di Tokyo a un prezzo di IPO di JPY 1.455 (Fonte: articolo di Jiji Press).
- A febbraio 2025 Sandisk ha completato la separazione da Western Digital ed è diventata una società quotata autonoma (Fonte: documento depositato da Sandisk presso la SEC).
- A luglio 2025 Kioxia ha introdotto un SSD NVMe LC9 da 245,76 TB nei fattori di forma da 2,5 pollici ed EDSFF E3.L (Fonte: comunicato stampa di Kioxia).
- Ad agosto 2025 Sandisk ha presentato un SSD enterprise NVMe da 256 TB sulla propria piattaforma UltraQLC alla conferenza Future of Memory and Storage (Fonte: comunicato stampa di Sandisk).
- A maggio 2026 Micron ha iniziato a spedire il proprio SSD per data center 6600 ION da 245 TB (Fonte: articolo di Data Center Dynamics).
- A luglio 2026 Samsung ha avviato la produzione di massa del proprio SSD enterprise PCIe 6.0 PM1763 per server AI e di calcolo ad alte prestazioni (Fonte: articolo di StorageNewsletter).
Seguiamo questi lanci, quotazioni e accordi di fornitura man mano che si verificano nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato delle memorie flash NAND e degli SSD enterprise
DC Market Insights ha costruito questo mercato a partire da 16 coorti annuali di spedizioni di bit NAND, ciascuna moltiplicata per un prezzo realizzato per TB. Le spedizioni salgono da circa 527 EB nel 2020 a 1.040 EB nel 2025 e 5.378 EB nel 2035. Il totale 2025 di USD 72,49 miliardi è stato verificato dall’alto (top-down) in due modi: equivale al 31,5% del mercato delle memorie WSTS di USD 230,04 miliardi, e i ricavi dichiarati di Kioxia e Sandisk più i ricavi NAND di Micron, pari a USD 27,14 miliardi negli ultimi esercizi prima dell’impennata del 2026, ne equivalgono al 37,4%. La stima 2026 di USD 248,43 miliardi equivale al 30,9% della previsione WSTS sulle memorie per il 2026. Il totale è stato suddiviso per 4 forme di prodotto, 4 tipi di cella, 5 utenti finali e 5 regioni, il totale degli SSD enterprise per 3 interfacce, 5 acquirenti e 2 modalità di installazione, e le 5 regioni in 12 paesi, e ogni ripartizione somma al rispettivo totale. L’analista indicato ha costruito il modello, e un revisore ha controllato i calcoli, le fonti e le date.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Forme di prodotto e tipi di cella considerati
- 1.3Valuta, anno base e periodo di previsione
- 02Metodologia di ricerca
- 2.1Modello delle spedizioni di bit e dei prezzi
- 2.2Verifiche top-down rispetto ai ricavi dei fornitori e ai dati WSTS sulle memorie
- 2.3Fonti e verifica dei fatti
- 03Sintesi
- 3.1Dimensione del mercato 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Considerazioni degli analisti
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Prezzo medio della NAND per TB, 2020-2035
- 5.2Prezzo degli SSD enterprise per TB
- 5.3Ciclo dei prezzi e risposta dell'offerta
- 06Norme e regolamentazione
- 6.1Specifiche NVMe
- 6.2PCIe 6.0 e PCIe 7.0
- 6.3EDSFF e OCP Datacenter NVMe SSD Specification
- 6.4Norme UE sulla rendicontazione dei data center e sulla progettazione ecocompatibile
- 6.5Controlli statunitensi sulle esportazioni
- 07Supply chain
- 7.1Fabbricazione dei wafer NAND e roadmap dei layer
- 7.2Controller e firmware
- 7.3Assemblaggio e distribuzione degli SSD
- 08Dimensione e previsione del mercato
- 8.1Valore del mercato, 2020-2035
- 8.2Spedizioni di bit NAND, 2020-2035
- 8.3Crescita anno su anno e ciclo dei prezzi del 2026
- 09Mercato per forma di prodotto
- 9.1SSD enterprise
- 9.2NAND gestita (UFS ed eMMC)
- 9.3Componenti e wafer NAND
- 9.4SSD client
- 10Mercato per tipo di cella
- 10.1SLC (Single-Level Cell)
- 10.2MLC (Multi-Level Cell)
- 10.3TLC (Triple-Level Cell)
- 10.4QLC (Quad-Level Cell)
- 11Mercato degli SSD enterprise per interfaccia
- 11.1SSD NVMe
- 11.2SSD SAS
- 11.3SSD SATA
- 12Mercato per utente finale
- 12.1Data center / storage cloud
- 12.2Infrastruttura IT aziendale
- 12.3Elettronica di consumo
- 12.4Automotive e industria
- 12.5AI e calcolo ad alte prestazioni
- 13Mercato degli SSD enterprise per acquirente
- 13.1Fornitori cloud hyperscale
- 13.2BFSI e imprese
- 13.3Governo e difesa
- 13.4Telecomunicazioni
- 13.5Sanità
- 14Mercato degli SSD enterprise per modalità di installazione
- 14.1Data center on-premise
- 14.2Data center cloud / hyperscale
- 15DC Exclusive: modello del superciclo bit-prezzo della NAND
- 15.1Matrice forma di prodotto × utente finale, 2025
- 15.2Input del modello
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Europa (Germania, Regno Unito, Francia, Spagna)
- 16.3Asia Pacifico (Cina, Giappone, Corea del Sud, Taiwan, India)
- 16.4America Latina (Brasile)
- 16.5Medio Oriente e Africa
- 17Analisi per paese
- 17.1Primi 12 paesi, 2025 e 2035
- 17.2Paesi a crescita più rapida
- 18Sezioni trasversali regionali
- 18.1Valore e quota per regione, 2025 e 2035
- 18.2Tassi di crescita regionali, 2025-2035
- 19Scenari di previsione
- 19.1Scenari basso, base e alto fino al 2035
- 19.2Fattori di oscillazione
- 20Panorama competitivo
- 20.1Stime delle quote di mercato, 2025
- 20.2Portafogli di SSD enterprise
- 20.3Roadmap di capacità e tecnologia
- 21Profili aziendali
- 21.1Samsung Electronics
- 21.2SK hynix
- 21.3Solidigm
- 21.4Kioxia
- 21.5Micron Technology
- 21.6Sandisk
- 21.7Yangtze Memory Technologies (YMTC)
- 21.8Kingston Technology
- 21.9Phison Electronics
- 21.10Silicon Motion Technology
- 21.11Pure Storage
- 21.12Transcend Information
- 21.13ADATA Technology
- 21.14Macronix International
- 22Sviluppi recenti
- 22.1Lanci di prodotti
- 22.2Quotazioni, separazioni e finanziamenti
- 23Raccomandazioni degli analisti
- 23.1Per i fornitori di NAND e SSD
- 23.2Per gli acquirenti di data center
- 23.3Per gli investitori
- Fig. 1Dimensione del Mercato delle memorie flash NAND e degli SSD enterprise, 2020-2035
- Fig. 2Spedizioni di bit NAND, 2020-2035
- Fig. 3Prezzo medio della NAND per TB, 2020-2035
- Fig. 4Quota di mercato per forma di prodotto, 2025 e 2035
- Fig. 5Quota di mercato per tipo di cella, 2025 e 2035
- Fig. 6Mercato per utente finale, 2025 e 2035
- Fig. 7Mercato per regione, 2025 e 2035
- Fig. 8Primi 12 paesi, 2025
- Fig. 9Scenari di previsione, 2035
- Fig. 10Quote stimate dei fornitori, 2025
- Tabella 1Attributi del report
- Tabella 2Dimensione del Mercato delle memorie flash NAND e degli SSD enterprise, 2020-2035
- Tabella 3Prezzo per TB e spedizioni di bit, 2020, 2025, 2026, 2030 e 2035
- Tabella 4Mercato per forma di prodotto, 2025 e 2035
- Tabella 5Mercato per tipo di cella, 2025 e 2035
- Tabella 6Mercato degli SSD enterprise per interfaccia, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Mercato degli SSD enterprise per acquirente, 2025 e 2035
- Tabella 9Mercato degli SSD enterprise per modalità di installazione, 2025 e 2035
- Tabella 10Matrice forma di prodotto × utente finale, 2025
- Tabella 11Mercato per regione, 2025 e 2035
- Tabella 12Primi 12 paesi, 2025 e 2035
- Tabella 13Scenari di previsione, 2035
- Tabella 14Ricavi dei fornitori utilizzati come verifiche incrociate
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 72,49 miliardi nel 2025, in crescita a USD 235,62 miliardi entro il 2035. DC Market Insights stima il mercato in USD 55,39 miliardi nel 2020 e USD 248,43 miliardi nel 2026, quando i prezzi all’incirca triplicano.
Del 12,51% annuo dal 2025 al 2035, contro il 5,53% annuo tra il 2020 e il 2025. L’andamento è ciclico: il modello raggiunge il picco di USD 290,66 miliardi nel 2027 e si corregge a USD 166,97 miliardi nel 2029.
L’11,18% annuo: la spesa europea in memorie flash NAND e SSD enterprise cresce da USD 10,37 miliardi nel 2025 a USD 29,92 miliardi entro il 2035 (stima di DC Market Insights). Il Regolamento delegato UE 2024/1364 impone ai data center con una domanda di potenza IT di almeno 500 kW di comunicare la capacità grezza degli SSD e dei dischi rigidi installati.
I 245,76 TB del Kioxia LC9, i 245 TB del Micron 6600 ION e i 122,88 TB del Solidigm D5-P5336 sono in testa per capacità tra gli SSD enterprise. Samsung offre il PCIe 6.0 PM1763, e Sandisk ha presentato un drive UltraQLC da 256 TB ad agosto 2025.
Circa il 32% del Mercato delle memorie flash NAND e degli SSD enterprise per Samsung, e circa il 67% per Samsung, SK hynix con Solidigm e Kioxia insieme (stima di DC Market Insights). I ricavi dell’esercizio 2024 di Kioxia, pari a USD 11,28 miliardi, equivalgono al 15,6% del mercato 2025.
Circa USD 69,70 per TB nel 2025 e USD 213,30 per TB nel 2026 come prezzo realizzato medio, con gli SSD enterprise a circa USD 101,06 per TB nel 2025 (stime di DC Market Insights).
Il 46,2% del valore 2025 delle memorie flash NAND e degli SSD enterprise, pari a USD 33,49 miliardi, fa dell’Asia Pacifico la regione più grande (stima di DC Market Insights). L’assemblaggio di dispositivi e la nuova capacità dei data center in Cina, Giappone, Corea del Sud, Taiwan e India trainano la domanda. Il Medio Oriente e Africa cresce più rapidamente, al 15,40% annuo.
AI e calcolo ad alte prestazioni, al 25,47% annuo, da USD 5,51 miliardi nel 2025 a USD 53,25 miliardi entro il 2035. QLC è il tipo di cella a crescita più rapida, al 22,23% annuo.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.