
전문 서비스 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
전문 서비스 데이터센터 시장 규모는 2025년 USD 8,830.0백만였으며, 연평균 성장률(CAGR) 8.67%로 성장해 2035년에는 USD 20.27십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02주요 시장 통계
- 03핵심 요약
- 04개요
- 05시장 범위
- 06추정치가 다른 이유
- 07시장 성장 요인
- 08시장 동향
- 09시장 과제 및 제약 요인
- 10시장 기회
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
전문 서비스 데이터센터 시장은 2026년 96.9억 달러 규모로 평가되며, 2025년 88.3억 달러에서 2035년 202.7억 달러에 이를 것으로 전망됩니다. 이는 2025~2035년 연평균 성장률(CAGR) 8.67%에 해당합니다(DC Market Insights 추정). 이 시장에서 자금 흐름을 좌우하는 것은 청구 가능 시간(billable hour)과 고객 파일의 결합입니다. 로펌, 회계감사 법인, 컨설팅 기업, 엔지니어링 업체, 광고대행사는 경제 전체에서 가장 기밀성이 높은 데이터를 보유하고 있으므로, 생성형 인공지능(AI)을 향한 모든 단계는 서버에 도달하기 전에 기밀 유지 요건을 통과해야 합니다. 세계 4대 회계감사·자문 네트워크만 해도 2025 회계연도 매출이 2,204억 달러에 달했으며, Deloitte는 2025년 9월 2030 회계연도까지 생성형 AI에 30억 달러 이상을 배정했다고 밝혔습니다. 이 때문에 이 분야에서는 프라이빗 GPU(그래픽 처리 장치) 용량과 호스팅 프라이빗 클라우드가 기업 매출보다 빠르게 성장합니다. 2025년 산출 내역: 전문 서비스 기업이 사용 중인 정보기술(IT) 부하 2,000메가와트(MW) × MW당 지출 442만 달러 = 88.3억 달러이며, 이 중 60.6억 달러는 서버·스토리지·네트워크 장비, 17.8억 달러는 코로케이션 및 호스팅 비용입니다. 생성형 AI 및 분석은 연 20.45%로 가장 빠르게 성장하는 워크로드이고, 광고 및 마케팅 서비스는 10.95%로 가장 빠른 기업 유형이며, 아시아 태평양은 11.55%로 가장 빠른 지역입니다. 인도의 글로벌 역량 센터(GCC)와 데이터 보호 규정이 고객 업무를 국내 데이터센터로 끌어들이고 있기 때문입니다.
주요 시장 통계: 2026년 전문 서비스 데이터센터 시장 규모는 얼마인가?
DC Market Insights는 2026년 전문 서비스 데이터센터 지출을 96.9억 달러로 평가하며, 이는 2025년보다 9.72% 증가한 수치입니다. 기업들이 문서·감사·설계 시스템을 기존 규모로 운영하면서도 단 1년 만에 50MW의 AI 부하를 추가하기 때문입니다.
- 2025년 전문 서비스 데이터센터 시장 규모: 88.3억 달러
- 2026년 시장 규모: 96.9억 달러
- 2030년 시장 규모: 138.8억 달러
- 2035년 시장 규모: 202.7억 달러
- 2025~2035년 CAGR: 8.67%(저성장 시나리오 6.90%, 고성장 시나리오 10.29%)
- 최대 구성요소: IT 하드웨어, 60.6억 달러(2025년 금액의 68.6%)
- 가장 빠른 워크로드: 생성형 AI 및 분석, 연 20.45% 성장해 2035년 56.8억 달러
- 최대 기업 유형: 회계·감사·세무 법인, 2025년 21.2억 달러; 가장 빠른 유형: 광고 및 마케팅 서비스, 10.95%
- 선도 지역: 북미, 38.9억 달러(2025년의 44.0%); 가장 빠른 지역: 아시아 태평양, 11.55%
- 최대 국가: 미국, 2025년 34.8억 달러; 가장 빠른 대형 국가: 인도, 15.87%
핵심 요약: 구매자와 공급업체가 전문 서비스 데이터센터 시장에 대해 알아야 할 것은?
- 호스팅 프라이빗 클라우드 및 업무 플랫폼은 연 14.66% 성장해 77.7억 달러에 이릅니다. 기밀 유지 규정이 공유형 퍼블릭 AI 서비스보다 단일 테넌트 호스팅을 선호하게 만들기 때문입니다.
- AI 부하는 2025년 120MW(IT 부하의 6%)에서 2035년 852MW(24%)로 늘어납니다. 모든 대형 기업이 이제 AI 지원 자문을 판매하며, 이를 고객 수준의 인프라에서 운영해야 하기 때문입니다.
- 기업 소유 서버실은 여전히 2025년 지출의 53.8%를 차지하지만 2035년에는 37.7%로 낮아집니다. 파트너십 구조의 기업들은 건설 자본보다 운영 비용을 선호하기 때문입니다.
- 인도는 연 15.87% 성장해 10.0억 달러에 이릅니다. 디지털 개인정보 보호(DPDP) 규칙이 2027년 전면 시행되고 딜리버리 센터가 계속 확장되기 때문입니다.
개요: 전문 서비스 데이터센터 시장 규모, 2020-2035
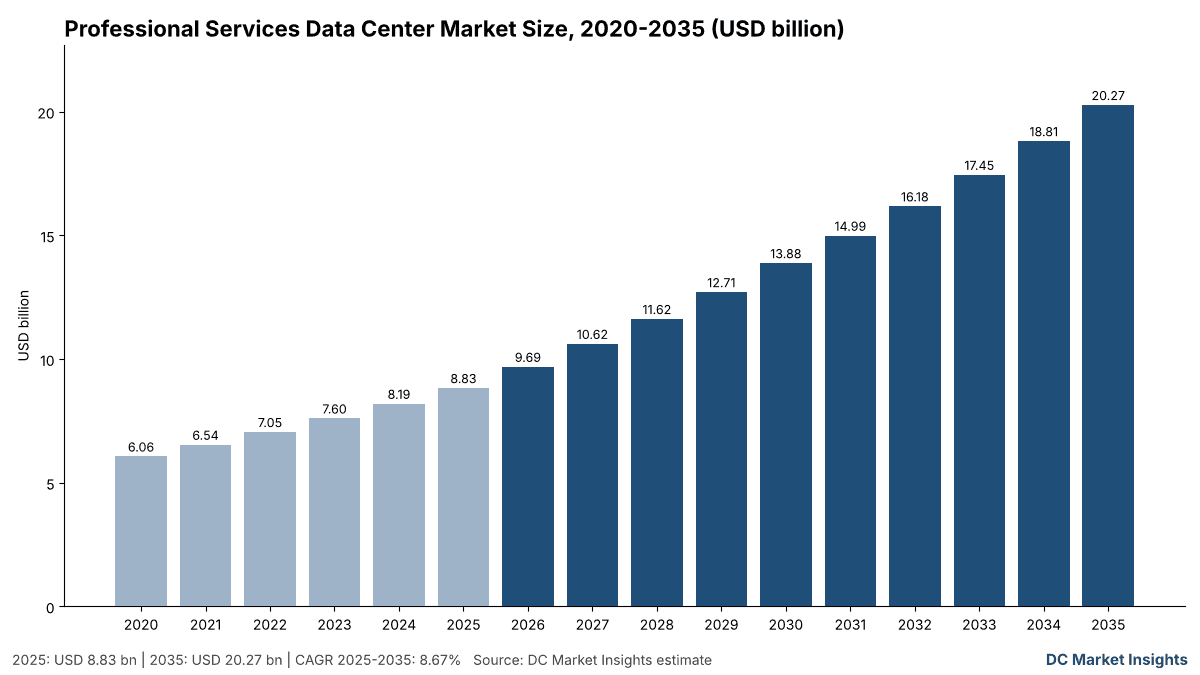
세계 전문 서비스 데이터센터 시장 규모는 2020년 60.6억 달러로 평가되었고 2025년 88.3억 달러에 도달했으며, 예측 기간 동안 CAGR 8.67%로 성장해 2035년 202.7억 달러에 이를 것으로 예상됩니다.
| 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 88.3억 달러 |
| 2026년 시장 규모 | 96.9억 달러 |
| 2025~2035년 CAGR | 8.67% |
| 2035년 시장 규모 | 202.7억 달러 |
| 단위 | 백만 달러, 경상 가격 |
전문 서비스 데이터센터 지출은 2020년부터 2025년까지 연 7.81% 성장했으며, 이 기간 사용 중인 IT 부하는 1,550MW에서 2,000MW로 늘었고 그중 임차 용량의 비중은 26%에서 38%로 높아졌습니다. 2035년까지 성장률은 연 8.67%로 상승하는데, 해당 부하에서 AI가 차지하는 비중이 6%에서 24%로 커지고, AI 1MW당 연간 하드웨어 지출이 820만 달러로 일반 1MW의 270만 달러를 크게 웃돌기 때문입니다. DC Market Insights는 2030년 시장 규모를 138.8억 달러로 추정하며, 이 해에 AI 하드웨어(34.1억 달러)가 처음으로 일반 하드웨어 금액의 절반을 넘어섭니다.
전문 서비스 데이터센터 지출에는 무엇이 포함되는가?
전문 서비스 데이터센터 시장은 전문 기업이 소유하거나 임차하거나 단독 사용을 위해 호스팅받는 데이터센터 용량에 대한 2025년 지출 88.3억 달러를 집계합니다.
포함 항목
- 법률, 회계, 컨설팅, 건축 및 엔지니어링, 광고 기업이 자체 업무와 고객 서비스 제공을 위해 운영하는 서버, 스토리지, 네트워크 장비 및 AI 가속기 시스템.
- 이들 기업이 지불하는 코로케이션, 홀세일 스위트 및 단일 테넌트 호스팅 프라이빗 클라우드(단일 기업을 위해 호스팅되는 업무 플랫폼 포함).
- 기업 소유 데이터센터 및 서버실의 전기, 냉각 및 내부 공사 지출.
- 글로벌 네트워크뿐 아니라 랙이나 호스팅 서버를 임차하는 중소 규모 사무소.
제외 항목
- 멀티 테넌트 퍼블릭 클라우드 비용 및 서비스형 소프트웨어(SaaS) 비용(클라우드 보고서에서 집계).
- 업무용 소프트웨어 라이선스, 법률 리서치 콘텐츠 및 설계 소프트웨어 요금제.
- IT 서비스 및 아웃소싱 기업이 외부 고객을 위해 운영하는 데이터센터 용량.
- 노트북, 사무실 네트워크 및 최종 사용자 기기.
세그먼트 간 관계
이 보고서의 모든 세분화는 매년 동일한 합계를 이룹니다. 구성요소, 기업 유형, 워크로드, 배포 모델은 각각 2025년 88.3억 달러, 2035년 202.7억 달러로 합산되며, 5개 지역의 합계도 같습니다. 은행과 보험사는 BFSI 데이터센터 시장에서 집계되므로, 은행 내 금융 자문 부문은 여기에 포함되지 않습니다.
전문 서비스 데이터센터 시장 추정치는 왜 다른가?
추정치가 다른 이유는 이 보고서가 전문 기업이 소유하거나 임차한 인프라만 집계하기(2026년 96.9억 달러) 때문이며, 더 넓은 정의는 소프트웨어와 퍼블릭 클라우드를 추가합니다. 업무 관리 소프트웨어, 법률 리서치 콘텐츠, 컴퓨터 지원 설계(CAD) 및 건설 정보 모델링(BIM)과 같은 설계 제품군, 멀티 테넌트 클라우드 비용은 각각 인프라 계층보다 규모가 크므로, 이를 더한 정의는 몇 배 더 높게 나올 수 있습니다. 또한 일부 연구는 전문 서비스 고객을 지원하는 IT 아웃소싱 데이터센터까지 집계하는데, 이는 해당 고객에게 이미 판매된 코로케이션을 이중으로 계산하는 결과가 됩니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 기업 소유 서버, 스토리지 및 AI 시스템 | 포함, 2025년 60.6억 달러 | 직접적인 인프라 수요 |
| 코로케이션 및 단일 테넌트 호스팅 | 포함, 17.8억 달러 | 단일 기업용으로 임차한 용량 |
| 자가 시설의 전력, 냉각 및 내부 공사 | 포함, 9.92억 달러 | 자체 시설의 설비 계층 |
| 퍼블릭 클라우드 및 SaaS 비용 | 제외 | 클라우드 보고서에서 집계 |
| 업무 및 설계 소프트웨어 라이선스 | 제외 | 인프라가 아닌 소프트웨어 |
| IT 아웃소싱 업체의 데이터센터 | 제외 | 이중 계산 방지 |
대상 구매자는 세계 4대 회계감사 네트워크와 글로벌 로펌부터, 랙 몇 개나 호스팅 서버를 임차하는 지역 회계사무소 및 건축 스튜디오 같은 중소기업(SME)까지 다양합니다. 서비스형 소프트웨어, 업무 관리 소프트웨어, 퍼블릭 클라우드는 경계를 명확히 하기 위해 여기에 언급했지만 합계에는 포함되지 않습니다.
시장 성장 요인: 로펌, 회계감사 법인, 컨설팅 기업은 왜 더 많은 데이터센터 용량을 구매하는가?
지출이 연 8.67% 성장하는 이유는 세 가지 요인으로 설명됩니다. 대형 네트워크의 AI 예산, 감사 파일에 대한 기록 보존 규정, 그리고 법률 리서치의 생성형 AI 전환입니다.
Big Four, 2030 회계연도까지 생성형 AI에 수십억 달러 투자 약속
Deloitte는 2025년 9월 2025 회계연도 매출 705억 달러를 발표하고, 2030 회계연도까지 30억 달러 이상의 생성형 AI 투자를 배정했다고 밝혔습니다. EY는 2025년 10월 매출 532억 달러를 발표했으며, 2023년 9월 14억 달러를 투자해 EY.ai를 출시한 이후 AI 우선 플랫폼에 매년 10억 달러 이상을 투자하고 있다고 밝혔습니다. PwC는 2025 회계연도 매출 569억 달러, KPMG는 398억 달러를 기록해 4대 네트워크의 합산 매출은 2,204억 달러에 달했습니다. DC Market Insights는 경영 및 전략 컨설팅과 회계·감사·세무 법인의 2025년 데이터센터 지출을 39.7억 달러로 모델링하며, 이는 2035년 93.3억 달러로 증가합니다.
7년 감사 기록 보존 의무로 아카이브가 계속 증가
미국 증권거래위원회(SEC)는 2003년 1월 감사인이 감사 종료 후 7년간 감사 및 검토 기록을 보관하도록 하는 규칙을 채택했으며(SEC, 2003년 1월), 상장기업회계감독위원회(PCAOB) 기준 AS 1215는 이 7년 기간을 감사보고서 발행일부터 기산합니다. 가장 오래된 연도의 파일을 삭제하기 전에 매년 새로운 감사 파일이 추가되므로, 감사 세무 및 재무 시스템은 2025년 지출 16.8억 달러를 차지하며 연 6.13% 성장해 2035년에도 30.4억 달러에 이릅니다.
6억 5,000만 달러 규모의 Casetext 인수 이후 법률 리서치의 생성형 AI 전환
Thomson Reuters는 2023년 8월 CoCounsel 어시스턴트 개발사인 Casetext를 현금 6억 5,000만 달러에 인수 완료했으며, 2023년 11월에는 매년 1억 달러 이상의 생성형 AI 추가 투자를 약속했습니다. 이 회사의 Legal Professionals 부문은 2025년 유기적으로 8% 성장해 28억 6,800만 달러를 기록했고, RELX는 법률 부문 매출 18억 600만 파운드와 9%의 기초 성장률을 발표했습니다. 이러한 도구를 사용하는 로펌도 비밀유지특권이 적용되는 파일을 위해 자체 문서 저장소와 프라이빗 모델 호스팅이 필요하므로, 법률 서비스 지출은 2025년 19.4억 달러, 2035년 38.5억 달러에 이릅니다.
시장 동향: 전문 기업의 컴퓨팅은 어떻게 변화하고 있는가?
가장 뚜렷한 동향은 호스팅 프라이빗 클라우드로, 전문 서비스 데이터센터 지출에서 차지하는 비중이 2025년 22.4%에서 2035년 38.3%로 높아집니다.
서버실을 떠나는 문서 관리: iManage 클라우드 비중 71%
iManage는 2025년 3월 고객의 71%가 자사 클라우드 플랫폼을 사용한다고 밝혔으며, 이 플랫폼은 10개 Microsoft Azure 리전에서 운영되고 110만 명 이상의 사용자에게 서비스를 제공합니다. 10년 전만 해도 NetDocuments는 미국, 영국, 호주에서 자체 데이터센터 8곳을 운영했습니다. 문서 및 업무 관리는 2025년 23.0억 달러로 여전히 최대 워크로드이지만, 기업 서버실이 폐쇄되면서 연 4.74% 성장에 그칩니다.
광고대행사의 자체 콘텐츠 엔진 구축
WPP는 2024년 1월 자본시장 설명회에서 독자적인 AI 및 데이터 기술에 매년 약 2억 5,000만 파운드를 투자하겠다고 밝혔으며, NVIDIA Omniverse를 활용한 생성형 AI 콘텐츠 엔진을 구축하고 있습니다. Publicis는 AI 전략에 3년간 3억 유로를 계획하고 있으며, Omnicom은 Interpublic Group의 1개월 실적을 포함한 2025년 매출 172억 7,190만 달러를 발표했습니다. 캠페인용 이미지와 동영상 렌더링에는 GPU 용량이 필요하므로, 광고 및 마케팅 서비스는 연 10.95% 성장해 32.4억 달러에 이릅니다.
건축 및 엔지니어링 분야에서 설계 파일의 클라우드 플랫폼 이전
Autodesk는 2026 회계연도 매출 72억 600만 달러를 발표했으며, 건축·엔지니어링·건설·운영(AECO) 제품 매출은 22% 증가한 35억 8,300만 달러였습니다. Bentley Systems는 2025년 매출이 11.0% 증가한 15억 180만 달러라고 발표했습니다. 엔지니어링 기업은 여전히 자체 GPU 워크스테이션과 서버에서 대형 모델을 렌더링하고 시뮬레이션하므로, 설계 렌더링 및 시뮬레이션은 2025년 12.4억 달러를 차지하며 연 7.86% 성장합니다.
시장 과제 및 제약 요인: 전문 서비스 데이터센터 투자를 늦추는 요인은 무엇인가?
고객 기밀 유지와 수임료 성장 둔화가 두 가지 제약 요인이며, 이로 인해 저성장 시나리오는 기본 시나리오의 8.67% 대비 연 6.90%에 머뭅니다.
공유형 AI 서비스를 제한하는 고객 기밀 유지 규정
미국변호사협회(ABA)는 2024년 7월 생성형 AI 도구에 관한 공식 의견 512호를 발표해, 변호사는 고객의 사전 동의(informed consent)가 없는 한 고객 정보를 기밀로 유지해야 한다는 점을 확인했습니다(American Bar Association, 2024년 7월). 잉글랜드 및 웨일스의 사무변호사규제청(SRA)은 고객 데이터의 모든 클라우드 저장을 아웃소싱으로 간주합니다. 이러한 규정은 비밀유지특권 파일의 공유형 AI 서비스 이전을 늦추고, MW당 비용이 더 높은 기업 소유 시설에 2025년 지출의 53.8%를 묶어 둡니다.
대형 네트워크의 수임료 성장률 2.7%로 둔화
PwC의 2025 회계연도 매출은 현지 통화 기준 2.7% 성장했으며, 영국 통계청(ONS)은 2026년 8월 2024년 전문·과학·기술 부문 산출 성장률을 2.4%에서 0.5%로 하향 수정했습니다. 파트너십 구조의 기업들은 대차대조표가 아닌 당기 이익으로 기술 투자를 충당하므로, 수임료 성장이 더딘 해에는 하드웨어 교체가 지연됩니다. DC Market Insights는 이를 2035년 172.2억 달러의 저성장 시나리오에 반영했으며, 이는 기본 시나리오보다 30.6억 달러 낮은 수치입니다.
시장 기회: 새로운 전문 서비스 데이터센터 수요는 어디에서 나올 것인가?
가장 큰 두 가지 기회는 인도의 데이터 보호 규정과 유럽의 클라우드 전환 규정으로, 인도와 유럽을 합쳐 2035년 지출 60.7억 달러 규모입니다.
인도 DPDP 규칙, 2027년 전면 시행
인도는 2025년 11월 18개월의 단계적 준수 기간을 둔 디지털 개인정보 보호 규칙을 고시했으며, 정부는 중요 데이터 수탁자(Significant Data Fiduciaries)가 특정 범주의 데이터를 보관하는 장소를 제한할 수 있습니다(Press Information Bureau, 2025년 11월). 인도는 또한 최대 규모의 회계감사, 컨설팅, 엔지니어링 기업들이 딜리버리 센터를 운영하는 곳이므로, DC Market Insights는 인도 시장이 2025년 2억 2,959만 달러에서 2035년 10.0억 달러로 성장해 상위 12개국 중 가장 빠른 15.87%를 기록할 것으로 모델링합니다.
EU 데이터법, 2027년 1월 클라우드 전환 비용 폐지
유럽연합(EU) 데이터법은 2025년 9월부터 적용되고 있으며, 2027년 1월 12일부터 클라우드 전환 및 데이터 반출(egress) 비용을 완전히 폐지합니다. Eurostat에 따르면 2025년 EU 전문·과학·기술 기업의 67.39%가 유료 클라우드 서비스를 구매했으며, 이는 전체 기업의 52.74%를 웃도는 수치입니다(Eurostat, 2025). 이전 비용이 낮아지면서 유럽 기업은 호스팅 프라이빗 클라우드와 코로케이션 간에 업무를 더 쉽게 분산할 수 있으며, 이는 유럽 시장이 24.7억 달러에서 50.7억 달러로 성장하는 것을 뒷받침합니다.
가격 분석: 전문 기업은 데이터센터 용량 1MW당 얼마를 지출하는가?
전문 기업은 2025년 사용 중인 IT 부하 1MW당 하드웨어, 코로케이션, 설비 비용을 합쳐 442만 달러를 지출하며, AI 랙의 비중이 커지면서 2035년에는 571만 달러로 증가합니다.
| 연도 | 사용 중인 IT 부하(MW) | MW당 총 지출(백만 달러) | 일반 MW-연당 하드웨어(백만 달러) | AI MW-연당 하드웨어(백만 달러) | 코로케이션(kW-월당 달러) |
|---|---|---|---|---|---|
| 2020 | 1,550 | 3.91 | 2.70 | 8.20 | 181.01 |
| 2025 | 2,000 | 4.42 | 2.70 | 8.20 | 195.00 |
| 2030 | 2,700 | 5.14 | 2.70 | 7.90 | 210.07 |
| 2035 | 3,550 | 5.71 | 2.70 | 7.60 | 226.31 |
공개 기준 지표: 미국 인구조사국(U.S. Census Bureau)은 2026년 2분기 전문·과학·기술 서비스 매출이 전년 동기 대비 6.4% 증가한 8,164억 달러라고 발표했으며, 이는 이 보고서의 5개 기업 유형만으로 미국에서만 분기당 약 4,780억 달러에 해당합니다(U.S. Census Bureau, 2026년 9월). 2025년 킬로와트(kW)당 월 195달러의 코로케이션 요금은 주요 대도시권 리테일 랙에 대한 DC Market Insights의 추정치이며, 자세한 내용은 리테일 코로케이션 시장 보고서에 설명되어 있습니다.
표준 및 규제: 전문 기업이 고객 데이터를 보관하는 장소를 결정하는 규정은 무엇인가?
미국의 감사 기록 보존부터 인도의 데이터 현지화까지, 8가지 규정이 2025년 전문 서비스 데이터센터 지출 88.3억 달러가 어디에 배치되는지를 결정합니다.
- SEC Regulation S-X Rule 2-06(2003년 1월 채택): 감사인은 감사 및 검토 기록을 7년간 보관(출처: SEC).
- PCAOB AS 1215 감사 문서화: 감사보고서 발행일로부터 7년 보존, 45일 이내 문서 취합(출처: PCAOB).
- ABA 공식 의견 477R호(2017년 5월): 고객 통신 보안을 위한 합리적 노력(출처: American Bar Association).
- ABA 공식 의견 512호(2024년 7월): 기밀 유지 의무가 생성형 AI 도구에도 적용(출처: American Bar Association).
- SRA 기밀 유지 지침(2022년 6월 개정): 고객 데이터의 클라우드 저장은 아웃소싱에 해당(출처: Solicitors Regulation Authority).
- EU 일반 데이터 보호 규정(GDPR) 제5장: EU 역외 개인정보 이전 규칙(출처: EU).
- EU 데이터법(2025년 9월부터 적용, 2027년 1월 전환 비용 폐지)(출처: European Commission).
- 인도 DPDP 규칙(2025년 11월, 18개월 단계적 준수)(출처: Press Information Bureau).
기업들은 또한 정보 보안을 위해 호스팅 환경에 대해 ISO/IEC 27001 인증을 받으며, 대부분의 고객이 업무 계약 조건에서 이를 요구합니다.
전문 서비스 데이터센터 시장 세분화: 어떤 기업과 워크로드가 가장 많이 지출하는가?
IT 하드웨어는 2025년 60.6억 달러로 최대 구성요소이고, 회계·감사·세무가 최대 기업 유형이며, 생성형 AI 및 분석은 20.45%로 가장 빠른 워크로드입니다.
구성요소별
| 구성요소 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| IT 하드웨어 | 6,060.00 | 68.6% | 13,759.80 | 8.55% |
| 코로케이션 및 호스팅 서비스 | 1,778.40 | 20.1% | 5,205.93 | 11.34% |
| 전기 및 기계 인프라 | 682.00 | 7.7% | 898.15 | 2.79% |
| 건설 및 내부 공사 | 310.00 | 3.5% | 408.25 | 2.79% |
| 합계 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
기업 유형별
| 기업 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 회계 감사 및 세무 | 2,119.30 | 24.0% | 4,459.87 | 7.72% |
| 법률 서비스 | 1,942.69 | 22.0% | 3,851.70 | 7.08% |
| 경영 및 전략 컨설팅 | 1,854.38 | 21.0% | 4,865.31 | 10.13% |
| 건축 및 엔지니어링 | 1,766.08 | 20.0% | 3,851.70 | 8.11% |
| 광고 및 마케팅 서비스 | 1,147.95 | 13.0% | 3,243.54 | 10.95% |
| 합계 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
워크로드별
| 워크로드 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 문서 및 업무 관리 | 2,295.90 | 26.0% | 3,648.98 | 4.74% |
| 감사 세무 및 재무 시스템 | 1,677.78 | 19.0% | 3,040.82 | 6.13% |
| 백업 보안 및 기타 워크로드 | 1,589.47 | 18.0% | 2,838.10 | 5.97% |
| 설계 렌더링 및 시뮬레이션 | 1,236.26 | 14.0% | 2,635.38 | 7.86% |
| 고객 협업 및 데이터룸 | 1,147.95 | 13.0% | 2,432.66 | 7.80% |
| 생성형 AI 및 분석 | 883.04 | 10.0% | 5,676.20 | 20.45% |
| 합계 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
배포 모델별
| 배포 모델 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 기업 소유 데이터센터 및 서버실 | 4,749.20 | 53.8% | 7,635.91 | 4.86% |
| 리테일 코로케이션 | 2,101.82 | 23.8% | 4,864.95 | 8.75% |
| 호스팅 프라이빗 클라우드 및 업무 플랫폼 | 1,979.38 | 22.4% | 7,771.28 | 14.66% |
| 합계 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
DC 독점 분석: 전문 기업 AI 투자 트래커, Deloitte의 30억 달러부터 iManage의 10개 Azure 리전까지 10개 프로그램
이 트래커는 각 기업의 자체 발표에서 얻은 10개 입력값을 바탕으로 한 DC Market Insights 모델로, 어떤 투자 약속이 데이터센터 수요로 이어지는지를 보여줍니다. 이들 프로그램은 DC Market Insights가 추정하는 2025년 전문 기업 AI 부하 120MW와 2035년 852MW로의 증가 대부분을 설명합니다.
| 프로그램 | 기업 유형 | 시기 | 투자 약속 | 데이터센터 용량에 대한 의미 |
|---|---|---|---|---|
| Deloitte 생성형 AI 배정 | 회계 및 컨설팅 | 2025년 9월 | 2030 회계연도까지 30억 달러 이상 | 고객 업무용 프라이빗 모델 호스팅 및 GPU 용량 |
| Deloitte AI Factory as a Service | 회계 및 컨설팅 | 2024년 9월 | Oracle 소버린 및 정부 클라우드 기반 NVIDIA 플랫폼 | 규제 대상 고객을 위한 단일 테넌트 AI 호스팅 |
| EY.ai 및 EYQ | 회계 및 컨설팅 | 2023년 9월 | 14억 달러, 이후 매년 10억 달러 이상 | Azure 기반 보안 사내 언어 모델 |
| PwC 미국 AI 투자 | 회계 및 컨설팅 | 2023년 4월 | 3년간 10억 달러 | 직원 및 고객용 Azure OpenAI 용량 |
| PwC ChatGPT Enterprise | 회계 및 컨설팅 | 2024년 5월 | 해당 제품 최대 사용자 | 학습에서 데이터를 제외하는 기업용 AI 사용 계정 |
| KPMG 및 Microsoft | 회계 및 컨설팅 | 2023년 7월 | 수십억 달러 규모의 5년 클라우드 및 AI 약정 | Microsoft 클라우드 기반 호스팅 용량 |
| Accenture 데이터 및 AI | 컨설팅 | 2023년 6월 | 3년간 30억 달러 | AI 딜리버리 용량; 2025 회계연도 생성형 AI 수주 59억 달러 |
| Thomson Reuters CoCounsel | 법률 | 2023년 8월 | 6억 5,000만 달러 Casetext 인수 및 매년 1억 달러 이상 | 로펌용으로 호스팅되는 법률 AI |
| WPP 독자 AI | 광고 | 2024년 1월 | 매년 약 2억 5,000만 파운드 | 콘텐츠 엔진용 GPU 렌더링 |
| iManage Cloud | 법률 | 2025년 3월 | 고객의 71%, 10개 Azure 리전 | 문서 저장소가 기업 서버실을 떠남 |
트래커에서 나타나는 패턴은 기업들이 직접 구축하기보다 임차한다는 점입니다. 10개 프로그램 중 6개가 클라우드 또는 호스팅 파트너를 명시하고 있으며, 이 때문에 코로케이션 및 호스팅 서비스는 연 11.34% 성장하는 반면 기업 소유 전기 및 기계 지출은 2.79% 성장에 그칩니다.
전문 서비스 데이터센터 시장을 선도하는 지역은?
북미는 2025년 지출의 44.0%인 38.9억 달러로 선두를 차지하며, 아시아 태평양은 인도와 중국을 중심으로 연 11.55%로 가장 빠르게 성장합니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 북미 | 3,885.38 | 44.0% | 8,108.85 | 7.63% |
| 유럽 | 2,472.51 | 28.0% | 5,068.03 | 7.44% |
| 아시아 태평양 | 1,766.08 | 20.0% | 5,270.75 | 11.55% |
| 라틴 아메리카 | 353.22 | 4.0% | 810.89 | 8.67% |
| 중동 및 아프리카 | 353.22 | 4.0% | 1,013.61 | 11.12% |
| 합계 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
북미
북미 전문 서비스 데이터센터 시장은 연 7.63% 성장해 2035년 81.1억 달러에 이릅니다. 미국 인구조사국에 따르면 2026년 2분기 매출은 법률 서비스 1,182억 달러, 건축 및 엔지니어링 1,282억 달러로, 이 보고서의 5개 기업 유형 중 가장 큰 두 부문입니다.
유럽
유럽은 2025년 24.7억 달러를 지출하며 연 7.44% 성장합니다. Eurostat는 2022년 EU 전문·과학·기술 부문 기업 수를 500만 개, 부가가치를 7,241억 유로로 집계했으며, 2025년 이들 기업의 40.43%가 AI를 사용해 EU 전체 기업의 19.95%를 크게 웃돌았습니다.
아시아 태평양
아시아 태평양은 2025년 17.7억 달러에서 2035년 52.7억 달러로 가장 빠르게 성장하는 지역입니다. 대형 회계감사 및 컨설팅 네트워크의 인도 딜리버리 센터와 DPDP 규칙 일정이 국내 용량을 늘리고 있으며, 일본은 2025년 4억 7,684만 달러로 역내 최대 시장의 지위를 유지합니다.
라틴 아메리카
라틴 아메리카는 연 8.67% 성장해 3억 5,322만 달러에서 8억 1,089만 달러로 확대되며, 브라질은 상파울루의 대형 회계감사·세무·법률 사무소를 바탕으로 역내 시장의 40%를 차지합니다.
중동 및 아프리카
중동 및 아프리카는 연 11.12% 성장해 10.1억 달러에 이르는 두 번째로 빠른 지역입니다. 아랍에미리트에 위치한 글로벌 로펌 및 컨설팅 기업의 지역 본부가 고객 데이터를 국내에서 호스팅하기 때문입니다.
전문 서비스 데이터센터 시장 상위 12개국
미국은 2025년 34.8억 달러로 최대 국가이며, 인도는 연 15.87%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 3,477.41 | 7,135.79 | 7.45% |
| 2 | 영국 | 유럽 | 618.13 | 1,216.33 | 7.00% |
| 3 | 독일 | 유럽 | 519.23 | 1,038.95 | 7.18% |
| 4 | 일본 | 아시아 태평양 | 476.84 | 1,159.57 | 9.29% |
| 5 | 중국 | 아시아 태평양 | 388.54 | 1,106.86 | 11.04% |
| 6 | 프랑스 | 유럽 | 370.88 | 734.86 | 7.08% |
| 7 | 캐나다 | 북미 | 310.83 | 689.25 | 8.29% |
| 8 | 인도 | 아시아 태평양 | 229.59 | 1,001.44 | 15.87% |
| 9 | 호주 | 아시아 태평양 | 220.76 | 606.14 | 10.63% |
| 10 | 네덜란드 | 유럽 | 173.08 | 364.90 | 7.74% |
| 11 | 브라질 | 라틴 아메리카 | 141.29 | 324.35 | 8.67% |
| 12 | 아랍에미리트 | 중동 및 아프리카 | 84.77 | 273.67 | 12.43% |
DC Market Insights 모델에서 인도는 프랑스와 캐나다를 제치고 2025년 8위에서 2035년 6위로 올라서며, 아랍에미리트는 작은 기반에서 연 12.43% 성장합니다.
예측 시나리오: 2035년 전문 서비스 데이터센터 시장은 얼마나 커질 수 있는가?
전문 서비스 데이터센터 시장은 2035년까지 172.2억~235.2억 달러에 이르며, 기본 시나리오는 202.7억 달러입니다.
| 시나리오 | 2035년 사용 중인 IT 부하(MW) | 2035년 AI 비중 | 2035년 시장 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 저성장 | 3,150 | 19% | 172.2억 달러 | 6.90% |
| 기본 | 3,550 | 24% | 202.7억 달러 | 8.67% |
| 고성장 | 3,950 | 29% | 235.2억 달러 | 10.29% |
저성장 시나리오
기밀 유지 규정으로 AI가 시범 단계에 머물고 수임료 성장률이 PwC가 2025 회계연도에 기록한 2.7% 수준에 머무를 경우, 2035년 172.2억 달러.
기본 시나리오
AI가 IT 부하 3,550MW의 24%를 차지하고 호스팅 프라이빗 클라우드가 지출의 38.3%를 차지하는 경우, 2035년 202.7억 달러.
고성장 시나리오
AI 지원 감사, 법률 문서 작성, 콘텐츠 제작이 IT 부하의 29%에 도달하고 기업들이 해당 용량을 프라이빗 하드웨어에 유지할 경우, 2035년 235.2억 달러.
주요 기업 및 시장 점유율: 전문 서비스 데이터센터 시장에서 누가 지출하고 누가 공급하는가?
상위 10대 구매자는 2025년 전문 서비스 데이터센터 지출의 약 23%, 약 20억 달러를 차지하며, 이는 부문 매출에서 이들이 차지하는 비중을 바탕으로 한 DC Market Insights의 추정치입니다.
- Deloitte(2025 회계연도 매출 705억 달러)
- PwC(569억 달러)
- EY(532억 달러)
- KPMG(398억 달러)
- Accenture(2025 회계연도 매출 697억 달러, 컨설팅 및 운영)
- Omnicom(2025년 매출 172억 7,190만 달러)
- Publicis Groupe(2025년 순매출 145억 4,700만 유로)
- WPP(2025년 매출 135억 5,000만 파운드)
- Thomson Reuters(법률 리서치 및 CoCounsel)
- RELX LexisNexis Legal and Professional
- iManage(문서 관리 클라우드)
- Autodesk(AECO 설계 플랫폼)
- Bentley Systems(인프라 엔지니어링 소프트웨어)
- Microsoft(EY, KPMG, PwC, iManage를 위한 Azure 호스팅)
- Oracle(Deloitte AI Factory를 위한 소버린 클라우드)
- NVIDIA(Deloitte 및 WPP를 위한 AI 플랫폼)
구매자 집중도, 2025
4대 회계감사 네트워크는 2025 회계연도 매출 2,204억 달러를 발표했으며, Accenture는 매출 697억 달러와 신규 생성형 AI 수주 59억 달러를 기록했습니다(출처: Accenture SEC 공시, 2025년 9월). DC Market Insights는 감사 아카이브와 고객 파일이 기업이 통제하는 인프라에 보관되기 때문에 4대 회계감사 네트워크만으로 시장의 약 11%, 2025년 약 10억 달러를 지출하는 것으로 추정합니다. 공급 측면에서 Microsoft는 트래커의 10개 프로그램 중 4개(EY, KPMG, PwC, iManage)에 등장하며, 기업 데이터룸용 코로케이션은 데이터센터 코로케이션 시장 보고서에서 설명하듯 다수의 사업자에 분산되어 있습니다.
전문 서비스 데이터센터 시장의 최근 동향
2025년 이후 6가지 동향이 전문 서비스 데이터센터 지출에 영향을 미쳤으며, DC Market Insights는 2026년 시장 규모를 96.9억 달러로 평가합니다.
- 2026년 9월, 미국 인구조사국은 2분기 전문·과학·기술 서비스 매출이 전년 동기 대비 6.4% 증가한 8,164억 달러라고 발표했습니다(출처: U.S. Census Bureau).
- 2026년 2월, Autodesk는 2026 회계연도 매출 72억 600만 달러를 발표했으며, AECO 제품 매출은 22% 증가한 35억 8,300만 달러였습니다(출처: Autodesk).
- 2026년 2월, Thomson Reuters는 2025년 Legal Professionals 부문 매출이 유기적으로 8% 증가한 28억 6,800만 달러라고 발표했습니다(출처: Thomson Reuters SEC 공시).
- 2025년 12월, KPMG는 2025 회계연도 글로벌 매출이 현지 통화 기준 5.1% 증가한 398억 달러라고 발표했습니다(출처: KPMG).
- 2025년 11월, 인도는 18개월의 단계적 준수 일정과 함께 DPDP 규칙을 고시했습니다(출처: Press Information Bureau).
- 2025년 9월, Deloitte는 2025 회계연도 매출 705억 달러와 2030 회계연도까지 배정된 30억 달러 이상의 생성형 AI 투자를 발표했습니다(출처: Deloitte).
조사 방법론: DC Market Insights는 전문 서비스 데이터센터 시장 규모를 어떻게 산정했는가?
DC Market Insights는 전문 기업이 사용 중인 IT 부하 2,000MW를 바탕으로 상향식(bottom-up)으로 2025년 시장 규모를 88.3억 달러로 산정했으며, 이를 임차 비중(38%)과 AI 비중(6%)으로 나눈 후 각 MW에 가격을 적용했습니다. 전체 방법은 조사 방법론 페이지에서 확인할 수 있습니다.
모델 입력값
- 사용 중인 IT 부하: 1,550MW(2020년), 2,000MW(2025년), 2,700MW(2030년), 3,550MW(2035년). 이는 엔터프라이즈 데이터센터 시장 보고서에서 다루는 엔터프라이즈 및 코로케이션 기반의 약 4.3%입니다.
- 임차 비중: 26%(2020년), 38%(2025년), 47%(2030년), 54%(2035년).
- IT 부하 중 AI 비중: 1%(2020년), 6%(2025년), 16%(2030년), 24%(2035년).
- 하드웨어: 일반 MW-연당 270만 달러; AI MW-연당 2025년 820만 달러, 2035년 760만 달러로 완화.
- 코로케이션: 2025년 kW-월당 195달러, 매년 1.5% 상승.
- 자가 시설: 전기 및 기계 MW-연당 55만 달러, 건설 및 내부 공사 25만 달러.
범위 검증
- 상한 1: 88.3억 달러는 다른 국가를 계산하기 전 5개 기업 유형의 연간 환산 미국 매출 약 1조 9,100억 달러(인구조사국, 2026년 2분기)의 0.46%입니다.
- 상한 2: 이 시장은 DC Market Insights의 데이터센터 시장 보고서에 나온 세계 데이터센터 시장 5,700.4억 달러의 1.55%입니다.
- 하한: Deloitte(6억 달러), EY(10억 달러), Accenture(10억 달러), PwC US(3.3억 달러), WPP(약 3.2억 달러)의 연간 환산 AI 투자 약속은 총 약 32.5억 달러이며, 이 중 4분의 1이 컴퓨팅에 쓰인다면 8.1억 달러로, 모델의 2025년 AI 하드웨어 9.84억 달러보다 낮습니다.
목차
- 01서론
- 1.1시장 정의
- 1.2보고서 범위
- 02주요 시장 통계
- 2.12025년, 2026년, 2030년 및 2035년 시장 규모
- 2.2선도 세그먼트, 지역 및 국가
- 03핵심 요약
- 3.1호스팅 프라이빗 클라우드, AI 부하, 자가 서버실 및 인도
- 04개요
- 4.1시장 현황, 2025년, 2026년 및 2035년
- 4.2전문 서비스 데이터센터 시장 규모, 2020-2035
- 05시장 범위
- 5.1포함 지출
- 5.2제외 지출
- 5.3세그먼트 간 관계
- 06추정치가 다른 이유
- 6.1범위 비교표
- 6.2대상 구매자 그룹
- 07시장 성장 요인
- 7.1Big Four, 2030 회계연도까지 생성형 AI에 수십억 달러 투자 약속
- 7.27년 감사 기록 보존 의무로 아카이브가 계속 증가
- 7.36억 5,000만 달러 규모의 Casetext 인수 이후 법률 리서치의 생성형 AI 전환
- 08시장 동향
- 8.1서버실을 떠나는 문서 관리: iManage 클라우드 비중 71%
- 8.2광고대행사의 자체 콘텐츠 엔진 구축
- 8.3건축 및 엔지니어링 분야에서 설계 파일의 클라우드 플랫폼 이전
- 09시장 과제 및 제약 요인
- 9.1공유형 AI 서비스를 제한하는 고객 기밀 유지 규정
- 9.2대형 네트워크의 수임료 성장률 2.7%로 둔화
- 10시장 기회
- 10.1인도 DPDP 규칙, 2027년 전면 시행
- 10.2EU 데이터법, 2027년 1월 클라우드 전환 비용 폐지
- 11가격 분석
- 11.1MW당 지출, 2020-2035
- 11.2공개 가격 기준 지표
- 12표준 및 규제
- 12.1SEC Rule 2-06 및 PCAOB AS 1215
- 12.2ABA 공식 의견 477R호 및 512호
- 12.3SRA 기밀 유지 지침
- 12.4GDPR, EU 데이터법 및 인도 DPDP 규칙
- 13시장 세분화
- 13.1구성요소별
- 13.2IT 하드웨어
- 13.3코로케이션 및 호스팅 서비스
- 13.4전기 및 기계 인프라
- 13.5건설 및 내부 공사
- 13.6기업 유형별
- 13.7법률 서비스
- 13.8회계 감사 및 세무
- 13.9경영 및 전략 컨설팅
- 13.10건축 및 엔지니어링
- 13.11광고 및 마케팅 서비스
- 13.12워크로드별
- 13.13문서 및 업무 관리
- 13.14감사 세무 및 재무 시스템
- 13.15설계 렌더링 및 시뮬레이션
- 13.16생성형 AI 및 분석
- 13.17고객 협업 및 데이터룸
- 13.18백업 보안 및 기타 워크로드
- 13.19배포 모델별
- 13.20기업 소유 데이터센터 및 서버실
- 13.21리테일 코로케이션
- 13.22호스팅 프라이빗 클라우드 및 업무 플랫폼
- 14Dc 독점 분석: 전문 기업 AI 투자 트래커
- 14.110개 프로그램, 2023-2025
- 14.2트래커가 용량에 갖는 의미
- 15지역별 인사이트
- 15.1북미
- 15.2유럽
- 15.3아시아 태평양
- 15.4라틴 아메리카
- 15.5중동 및 아프리카
- 16국가별 분석
- 16.1미국
- 16.2영국
- 16.3독일
- 16.4일본
- 16.5중국
- 16.6프랑스
- 16.7캐나다
- 16.8인도
- 16.9호주
- 16.10네덜란드
- 16.11브라질
- 16.12아랍에미리트
- 17예측 시나리오
- 17.1저성장 시나리오
- 17.2기본 시나리오
- 17.3고성장 시나리오
- 18경쟁 인사이트
- 18.1Deloitte
- 18.2PwC
- 18.3EY
- 18.4KPMG
- 18.5Accenture
- 18.6Omnicom
- 18.7Publicis Groupe
- 18.8WPP
- 18.9Thomson Reuters
- 18.10RELX LexisNexis Legal and Professional
- 18.11iManage
- 18.12Autodesk
- 18.13Bentley Systems
- 18.14Microsoft
- 18.15Oracle
- 18.16NVIDIA
- 18.17구매자 집중도, 2025
- 19최근 동향
- 19.12025-2026년 동향
- 20조사 방법론
- 20.1모델 입력값
- 20.2범위 검증
- 그림 1전문 서비스 데이터센터 시장 규모, 2020-2035
- 표 1개요 항목표
- 표 2범위 비교표
- 표 3MW당 지출, 2020-2035
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5기업 유형별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7배포 모델별 시장, 2025년 및 2035년
- 표 8전문 기업 AI 투자 트래커
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 96.9억 달러로, 2025년 88.3억 달러보다 9.72% 증가했습니다. 시장은 2035년 202.7억 달러에 이를 것으로 전망되며, 이는 2025년부터 CAGR 8.67%에 해당합니다.
2020~2025년 연 7.81% 성장에 이어 2025~2035년에는 연 8.67% 성장합니다. 전문 기업이 사용 중인 IT 부하가 2,000MW에서 3,550MW로 늘고, 그중 AI 비중이 6%에서 24%로 높아지기 때문입니다.
법률, 회계, 컨설팅, 건축 및 엔지니어링, 광고 기업이 소유하거나 임차하거나 단독 사용을 위해 호스팅받는 데이터센터 용량으로, 2025년 88.3억 달러가 지출되었습니다. 퍼블릭 클라우드 비용과 업무용 소프트웨어 라이선스는 집계에서 제외됩니다.
생성형 AI 및 분석은 연 20.45% 성장해 2035년 56.8억 달러에 이릅니다. Deloitte는 2030 회계연도까지 생성형 AI에 30억 달러 이상을 배정했으며, 기밀 유지 규정으로 인해 이러한 업무는 프라이빗 호스팅으로 이동합니다.
회계·감사·세무 법인으로, 2025년 21.2억 달러를 지출했습니다. SEC 및 PCAOB 규정이 7년간 감사 기록 보존을 요구하는 것이 한 요인입니다. 광고 및 마케팅 서비스는 연 10.95%로 가장 빠르게 성장합니다.
그렇습니다. 기업 소유 데이터센터 및 서버실은 전문 기업 전체의 2025년 지출 중 47.5억 달러를 차지하지만, iManage 같은 플랫폼의 클라우드 사용률이 71%에 이르면서 호스팅 프라이빗 클라우드는 연 14.66% 성장합니다.
북미로, 2025년 금액의 44.0%인 38.9억 달러를 차지합니다. 아시아 태평양은 연 11.55%로 가장 빠르게 성장하며, 인도는 15.87%로 가장 빠르게 성장하는 대형 국가입니다.
2025년 2억 2,959만 달러에서 연 15.87% 성장해 2035년 10.0억 달러에 이릅니다. DPDP 규칙이 2027년 전면 시행되고 딜리버리 센터가 확장되기 때문입니다.
2025년 사용 중인 IT 부하 1MW당 442만 달러이며, 2035년에는 571만 달러로 증가합니다. AI 1MW의 연간 하드웨어 지출은 820만 달러로, 일반 1MW의 270만 달러를 크게 웃돕니다.
2026년 96.9억 달러라는 수치는 전문 기업이 소유하거나 임차하거나 단독 사용을 위해 호스팅받는 인프라만 집계한 것입니다. 업무용 소프트웨어, 설계 제품군, 퍼블릭 클라우드 비용을 더한 추정치는 몇 배 더 크게 나옵니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.