
Markt für Rechenzentren im Bereich professioneller Dienstleistungen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren im Bereich professioneller Dienstleistungen: 2025 lag das Marktvolumen bei USD 8,830.0 Mio.; bis 2035 soll es bei einer CAGR von 8.67 % auf USD 20.27 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zentrale Erkenntnisse
- 04Zusammenfassung
- 05Marktabgrenzung
- 06Warum sich Schätzungen unterscheiden
- 07Markttreiber
- 08Markttrends
- 09Marktherausforderungen und Hemmnisse
- 10Marktchancen
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren im Bereich professioneller Dienstleistungen (Professional Services Data Center Market) wird 2026 auf 9,69 Mrd. USD bewertet und soll bis 2035 auf 20,27 Mrd. USD wachsen, ausgehend von 8,83 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,67 % von 2025 bis 2035 (Schätzung von DC Market Insights). Was in diesem Markt Geld bewegt, ist das Zusammentreffen von abrechenbarer Stunde und Mandantenakte: Kanzleien, Wirtschaftsprüfer, Beratungen, Ingenieurbüros und Agenturen verwalten einige der vertraulichsten Daten der Wirtschaft, sodass jeder Schritt in Richtung generativer künstlicher Intelligenz (KI) eine Vertraulichkeitsprüfung bestehen muss, bevor er einen Server erreicht. Allein die vier größten Prüfungs- und Beratungsnetzwerke meldeten für das Geschäftsjahr 2025 einen Umsatz von 220,4 Mrd. USD, und Deloitte gab im September 2025 bekannt, bis zum Geschäftsjahr 2030 über 3 Mrd. US$ für generative KI bereitgestellt zu haben. Deshalb wachsen private GPU-Kapazitäten (Grafikprozessoren) und gehostete Private Clouds hier schneller als die Umsätze der Unternehmen selbst. Die Rechnung für 2025: 2.000 Megawatt (MW) genutzte IT-Last (Informationstechnik) bei Unternehmen der professionellen Dienstleistungen x 4,42 Mio. USD Ausgaben je MW = 8,83 Mrd. USD, davon 6,06 Mrd. USD für Server, Speicher und Netzwerkausrüstung sowie 1,78 Mrd. USD für Colocation- und Hosting-Gebühren. Generative KI und Analytik ist mit 20,45 % pro Jahr die am schnellsten wachsende Workload, Werbe- und Marketingdienstleistungen sind mit 10,95 % der am schnellsten wachsende Unternehmenstyp und der asiatisch-pazifische Raum ist mit 11,55 % die am schnellsten wachsende Region, da Indiens Global Capability Centres und Datenschutzvorschriften Mandantenarbeit in lokale Rechenzentren ziehen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren im Bereich professioneller Dienstleistungen 2026?
DC Market Insights beziffert die Rechenzentrumsausgaben der professionellen Dienstleister 2026 auf 9,69 Mrd. USD, 9,72 % mehr als 2025, weil die Unternehmen in einem einzigen Jahr 50 MW KI-Last hinzufügen und zugleich ihre Dokumenten-, Prüfungs- und Designsysteme in vollem Umfang weiterbetreiben.
- Marktgröße für Rechenzentren im Bereich professioneller Dienstleistungen 2025: 8,83 Mrd. USD
- Marktgröße 2026: 9,69 Mrd. USD
- Marktgröße 2030: 13,88 Mrd. USD
- Marktgröße 2035: 20,27 Mrd. USD
- CAGR 2025-2035: 8,67 % (unteres Szenario 6,90 %, oberes Szenario 10,29 %)
- Größte Komponente: IT-Hardware, 6,06 Mrd. USD oder 68,6 % des Werts 2025
- Am schnellsten wachsende Workload: generative KI und Analytik, 20,45 % pro Jahr auf 5,68 Mrd. USD bis 2035
- Größter Unternehmenstyp: Rechnungswesen, Wirtschaftsprüfung und Steuern, 2,12 Mrd. USD im Jahr 2025; am schnellsten wachsend: Werbe- und Marketingdienstleistungen, 10,95 %
- Führende Region: Nordamerika, 3,89 Mrd. USD oder 44,0 % im Jahr 2025; am schnellsten wachsende Region: Asien-Pazifik, 11,55 %
- Größtes Land: Vereinigte Staaten, 3,48 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 15,87 %
Zentrale Erkenntnisse: Was sollten Käufer und Anbieter über den Markt für Rechenzentren im Bereich professioneller Dienstleistungen wissen?
- Gehostete Private Clouds und Praxisplattformen wachsen um 14,66 % pro Jahr auf 7,77 Mrd. USD, weil Vertraulichkeitsvorschriften Single-Tenant-Hosting gegenüber gemeinsam genutzten öffentlichen KI-Diensten begünstigen.
- Die KI-Last steigt von 120 MW (6 % der IT-Last) im Jahr 2025 auf 852 MW (24 %) im Jahr 2035, weil jedes große Unternehmen inzwischen KI-gestützte Beratung verkauft und diese auf Infrastruktur betreiben muss, die Mandantenanforderungen genügt.
- Unternehmenseigene Serverräume halten 2025 noch 53,8 % der Ausgaben, fallen aber bis 2035 auf 37,7 %, weil Partnerschaften Betriebskosten dem Aufbau von Anlagevermögen vorziehen.
- Indien wächst um 15,87 % pro Jahr auf 1,00 Mrd. USD, weil seine Digital Personal Data Protection (DPDP) Rules 2027 vollständig in Kraft treten, während die Delivery Center weiter expandieren.
Zusammenfassung: Größe des Marktes für Rechenzentren im Bereich professioneller Dienstleistungen, 2020-2035
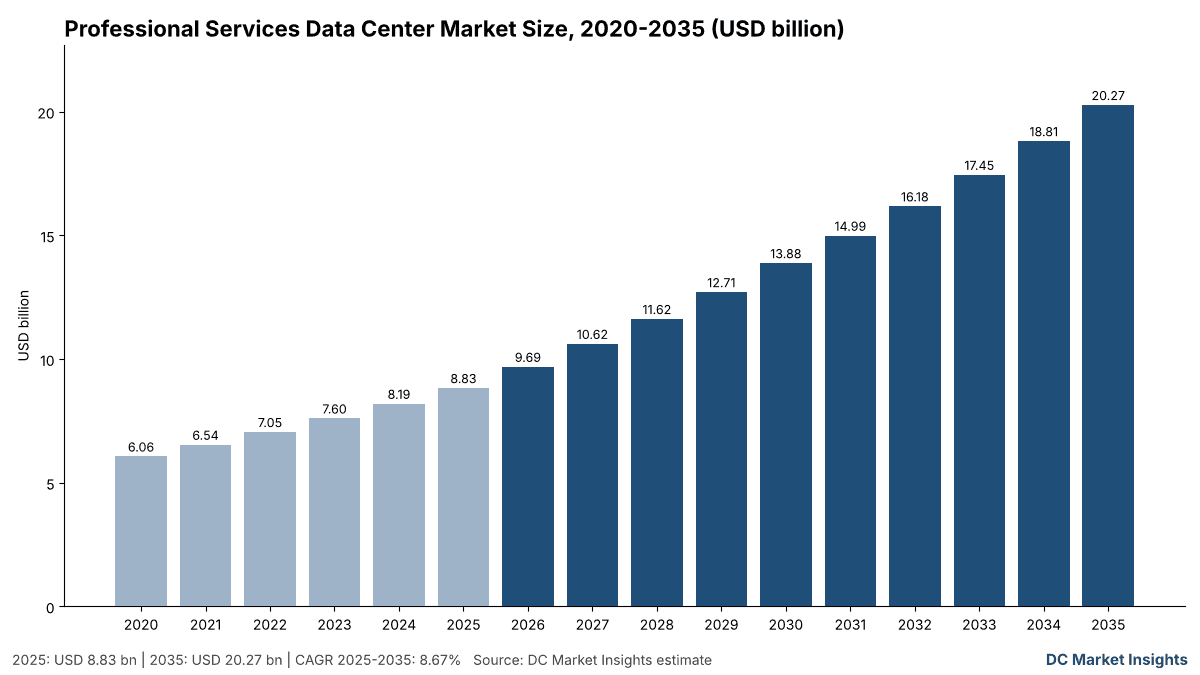
Der globale Markt für Rechenzentren im Bereich professioneller Dienstleistungen wurde 2020 auf 6,06 Mrd. USD bewertet, erreichte 2025 8,83 Mrd. USD und wird bis 2035 voraussichtlich 20,27 Mrd. USD erreichen, bei einer CAGR von 8,67 % im Prognosezeitraum.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 8,83 Mrd. USD |
| Marktgröße 2026 | 9,69 Mrd. USD |
| CAGR 2025-2035 | 8,67 % |
| Marktgröße 2035 | 20,27 Mrd. USD |
| Einheit | Mio. USD, laufende Preise |
Die Rechenzentrumsausgaben der professionellen Dienstleister wuchsen von 2020 bis 2025 um 7,81 % pro Jahr, da die genutzte IT-Last von 1.550 MW auf 2.000 MW stieg und der Anteil angemieteter Kapazität von 26 % auf 38 % zunahm. Bis 2035 beschleunigt sich das Wachstum auf 8,67 % pro Jahr, weil der KI-Anteil an dieser Last von 6 % auf 24 % klettert und jedes KI-MW jährliche Hardwareausgaben von 8,20 Mio. USD verursacht, gegenüber 2,70 Mio. USD für ein konventionelles MW. DC Market Insights schätzt den Markt für 2030 auf 13,88 Mrd. USD; in diesem Jahr übersteigt die KI-Hardware (3,41 Mrd. USD) erstmals die Hälfte des Werts der konventionellen Hardware.
Was zählt zu den Rechenzentrumsausgaben im Bereich professioneller Dienstleistungen?
Der Markt für Rechenzentren im Bereich professioneller Dienstleistungen umfasst 8,83 Mrd. USD an Ausgaben im Jahr 2025 für Rechenzentrumskapazität, die Unternehmen der professionellen Dienstleistungen besitzen, anmieten oder ausschließlich für sich hosten lassen.
Enthalten
- Server, Speicher, Netzwerkausrüstung und KI-Beschleunigersysteme, die Kanzleien, Wirtschaftsprüfungs-, Beratungs-, Architektur- und Ingenieurbüros sowie Werbeagenturen für ihre eigene Arbeit und die Leistungserbringung für Mandanten betreiben.
- Colocation, Wholesale-Suiten und gehostete Single-Tenant-Private-Clouds, die von diesen Unternehmen bezahlt werden, einschließlich Praxisplattformen, die für ein einzelnes Unternehmen gehostet werden.
- Ausgaben für Elektrik, Kühlung und Ausbau unternehmenseigener Rechenzentren und Serverräume.
- Kleine und mittelgroße Praxen, die Racks oder gehostete Server mieten, nicht nur globale Netzwerke.
Nicht enthalten
- Gebühren für mandantenfähige Public Clouds und Software-as-a-Service (in Cloud-Berichten erfasst).
- Lizenzen für Praxissoftware, juristische Recherche-Inhalte und Abonnements für Designsoftware.
- Rechenzentrumskapazität, die IT-Dienstleister und Outsourcing-Unternehmen für externe Kunden betreiben.
- Laptops, Büronetzwerke und Endgeräte.
Wie die Segmente zusammenpassen
Jede Aufteilung in diesem Bericht ergibt in jedem Jahr dieselbe Summe: Komponente, Unternehmenstyp, Workload und Bereitstellungsmodell ergeben jeweils 8,83 Mrd. USD im Jahr 2025 und 20,27 Mrd. USD im Jahr 2035, und die fünf Regionen ergeben dieselben Werte. Banken und Versicherer werden im BFSI Data Center Market erfasst, sodass Finanzberater innerhalb von Banken hier nicht erscheinen.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren im Bereich professioneller Dienstleistungen?
Die Schätzungen unterscheiden sich, weil dieser Bericht nur Infrastruktur zählt, die Unternehmen der professionellen Dienstleistungen besitzen oder anmieten, 9,69 Mrd. USD im Jahr 2026, während breitere Definitionen Software und Public Cloud hinzurechnen. Praxismanagement-Software, juristische Recherche-Inhalte, Design-Suiten wie computergestütztes Konstruieren (CAD) und Building Information Modelling (BIM) sowie Gebühren für mandantenfähige Clouds sind jeweils größer als die Infrastrukturebene, sodass eine Definition, die sie einbezieht, um ein Mehrfaches höher ausfallen kann. Einige Studien zählen zudem IT-Outsourcing-Rechenzentren, die professionelle Kunden bedienen, wodurch bereits an diese Kunden verkaufte Colocation doppelt gezählt wird.
| Element | In diesem Bericht? | Begründung |
|---|---|---|
| Unternehmenseigene Server, Speicher und KI-Systeme | Ja, 6,06 Mrd. USD im Jahr 2025 | Direkte Infrastrukturnachfrage |
| Colocation und Single-Tenant-Hosting | Ja, 1,78 Mrd. USD | Für ein Unternehmen angemietete Kapazität |
| Stromversorgung, Kühlung und Ausbau eigener Standorte | Ja, 992,00 Mio. USD | Gebäudeebene eigener Räume |
| Public-Cloud- und SaaS-Gebühren | Nein | In Cloud-Berichten erfasst |
| Lizenzen für Praxis- und Designsoftware | Nein | Software, keine Infrastruktur |
| Rechenzentren von IT-Outsourcing-Anbietern | Nein | Vermeidet Doppelzählung |
Die erfassten Käufer reichen von den vier globalen Prüfungsnetzwerken und globalen Kanzleien bis hin zu kleinen und mittleren Unternehmen (KMU) wie regionalen Steuer- und Prüfungspraxen und Architekturbüros, die einige Racks oder einen gehosteten Server mieten. Software-as-a-Service, Praxismanagement-Software und Public Cloud werden hier genannt, um die Abgrenzung klarzustellen, fließen jedoch nicht in die Summen ein.
Markttreiber: Warum kaufen Kanzleien, Wirtschaftsprüfer und Beratungen mehr Rechenzentrumskapazität?
Drei Treiber erklären, warum die Ausgaben um 8,67 % pro Jahr wachsen: KI-Budgets der größten Netzwerke, Aufbewahrungsvorschriften für Prüfungsakten und die Verlagerung der juristischen Recherche auf generative KI.
Die Big Four investieren bis zum Geschäftsjahr 2030 Milliarden in generative KI
Deloitte meldete im September 2025 einen Umsatz von 70,5 Mrd. US$ für das Geschäftsjahr 2025 und gab an, bis zum Geschäftsjahr 2030 über 3 Mrd. US$ für Investitionen in generative KI bereitgestellt zu haben. EY meldete im Oktober 2025 einen Umsatz von 53,2 Mrd. US$ und erklärte, jährlich mehr als 1 Mrd. US$ in AI-first-Plattformen zu investieren, nachdem das Unternehmen im September 2023 EY.ai mit Investitionen von 1,4 Mrd. US$ gestartet hatte. PwC meldete 56,9 Mrd. US$ und KPMG 39,8 Mrd. US$ für das Geschäftsjahr 2025, sodass die vier Netzwerke zusammen 220,4 Mrd. USD in Rechnung stellten. DC Market Insights modelliert die Rechenzentrumsausgaben der Management- und Strategieberatungen sowie der Wirtschaftsprüfungs-, Rechnungswesen- und Steuerunternehmen für 2025 mit 3,97 Mrd. USD, mit einem Anstieg auf 9,33 Mrd. USD bis 2035.
Siebenjährige Aufbewahrungspflicht für Prüfungsunterlagen lässt Archive wachsen
Die U.S. Securities and Exchange Commission (SEC) verabschiedete im Januar 2003 Vorschriften, nach denen Abschlussprüfer Prüfungs- und Durchsichtsunterlagen sieben Jahre nach Abschluss der Prüfung aufbewahren müssen (SEC, Januar 2003), und der Standard AS 1215 des Public Company Accounting Oversight Board (PCAOB) lässt diese Siebenjahresfrist mit dem Datum der Berichtsfreigabe beginnen. Jeder neue Jahrgang an Prüfungsakten kommt hinzu, bevor der älteste Jahrgang gelöscht werden kann, sodass Prüfungs-, Steuer- und Finanzsysteme 2025 Ausgaben von 1,68 Mrd. USD auf sich vereinen und bis 2035 bei 6,13 % pro Jahr dennoch 3,04 Mrd. USD erreichen.
Juristische Recherche wechselt nach der Casetext-Übernahme für 650 Mio. US$ zu generativer KI
Thomson Reuters schloss im August 2023 die Barübernahme von Casetext, dem Hersteller des Assistenten CoCounsel, für 650 Mio. US$ ab und sagte im November 2023 zusätzliche Investitionen in generative KI von mehr als 100 Mio. US$ pro Jahr zu. Das Segment Legal Professionals wuchs 2025 organisch um 8 % auf 2.868 Mio. US$, und RELX meldete Legal-Umsätze von 1.806 Mio. GBP bei einem zugrunde liegenden Wachstum von 9 %. Kanzleien, die diese Tools nutzen, benötigen für vertrauliche Mandantenakten weiterhin eigene Dokumentenspeicher und privates Modell-Hosting, sodass Rechtsdienstleistungen 2025 1,94 Mrd. USD und bis 2035 3,85 Mrd. USD ausgeben.
Markttrends: Wie verändert sich die IT von Unternehmen der professionellen Dienstleistungen?
Die gehostete Private Cloud ist der deutlichste Trend: Ihr Anteil an den Rechenzentrumsausgaben der professionellen Dienstleister steigt von 22,4 % im Jahr 2025 auf 38,3 % im Jahr 2035.
Dokumentenmanagement verlässt den Serverraum: iManage bei 71 % Cloud
iManage gab im März 2025 an, dass 71 % seiner Kunden die Cloud-Plattform des Unternehmens nutzen, die in 10 Microsoft-Azure-Regionen läuft und mehr als 1,1 Millionen Nutzer bedient. Ein Jahrzehnt zuvor betrieb NetDocuments acht eigene Rechenzentren in den Vereinigten Staaten, im Vereinigten Königreich und in Australien. Dokumenten- und Praxismanagement bleibt mit 2,30 Mrd. USD im Jahr 2025 die größte Workload, wächst aber nur um 4,74 % pro Jahr, da unternehmenseigene Serverräume geschlossen werden.
Agenturen bauen eigene Content-Engines
WPP kündigte auf seinem Kapitalmarkttag im Januar 2024 an, jährlich rund 250 Mio. GBP in eigene KI- und Datentechnologie zu investieren, und baut mit NVIDIA Omniverse eine Content-Engine auf Basis generativer KI auf. Publicis plant 300 Mio. EUR über drei Jahre für seine KI-Strategie, und Omnicom meldete für 2025 einen Umsatz von 17.271,9 Mio. US$ einschließlich eines Monats der Interpublic Group. Das Rendern von Bildern und Videos für Kampagnen erfordert GPU-Kapazität, weshalb Werbe- und Marketingdienstleistungen um 10,95 % pro Jahr auf 3,24 Mrd. USD wachsen.
Designdateien wandern in Architektur und Ingenieurwesen auf Cloud-Plattformen
Autodesk meldete für das Geschäftsjahr 2026 einen Umsatz von 7.206 Mio. US$, wobei die Produkte für Architektur, Ingenieurwesen, Bau und Betrieb (AECO) um 22 % auf 3.583 Mio. US$ zulegten. Bentley Systems meldete für 2025 einen Umsatz von 1.501,8 Mio. US$, ein Plus von 11,0 %. Ingenieurbüros rendern und simulieren große Modelle weiterhin auf eigenen GPU-Workstations und Servern, sodass Design-Rendering und Simulation 2025 1,24 Mrd. USD auf sich vereinen und um 7,86 % pro Jahr wachsen.
Marktherausforderungen und Hemmnisse: Was bremst Rechenzentrumsinvestitionen im Bereich professioneller Dienstleistungen?
Mandantenvertraulichkeit und langsameres Honorarwachstum sind die beiden Hemmnisse; zusammen begrenzen sie das untere Szenario auf 6,90 % pro Jahr gegenüber 8,67 % im Basisszenario.
Vertraulichkeitsregeln für Mandantendaten begrenzen gemeinsam genutzte KI-Dienste
Die American Bar Association (ABA) veröffentlichte im Juli 2024 die Formal Opinion 512 zu generativen KI-Tools und bestätigte, dass Anwälte Mandanteninformationen vertraulich behandeln müssen, sofern der Mandant nicht nach Aufklärung zustimmt (American Bar Association, Juli 2024). Die Solicitors Regulation Authority (SRA) in England und Wales behandelt jede Cloud-Speicherung von Mandantendaten als Outsourcing. Diese Regeln verlangsamen die Verlagerung vertraulicher Akten zu gemeinsam genutzten KI-Diensten und halten 53,8 % der Ausgaben des Jahres 2025 in unternehmenseigenen Räumen, in denen die Kosten je MW höher sind.
Honorarwachstum der größten Netzwerke verlangsamt sich auf 2,7 %
Der Umsatz von PwC wuchs im Geschäftsjahr 2025 in lokaler Währung um 2,7 %, und das britische Office for National Statistics korrigierte im August 2026 das Wachstum der Leistung in freiberuflichen, wissenschaftlichen und technischen Dienstleistungen für 2024 von 2,4 % auf 0,5 % nach unten. Partnerschaften finanzieren Technologie aus laufenden Gewinnen statt aus der Bilanz, sodass ein schwaches Honorarjahr die Hardwareerneuerung verzögert. DC Market Insights berücksichtigt dies im unteren Szenario mit 17,22 Mrd. USD bis 2035, 3,06 Mrd. USD unter dem Basisszenario.
Marktchancen: Woher wird neue Rechenzentrumsnachfrage im Bereich professioneller Dienstleistungen kommen?
Die beiden größten Chancen sind Indiens Datenschutzvorschriften und Europas Regeln zum Cloud-Wechsel, die zusammen 6,07 Mrd. USD an Ausgaben im Jahr 2035 in Indien und Europa ausmachen.
Indiens DPDP Rules treten 2027 vollständig in Kraft
Indien veröffentlichte seine Digital Personal Data Protection Rules im November 2025 mit einer gestaffelten Umsetzungsfrist von 18 Monaten, und die Regierung kann einschränken, wo Significant Data Fiduciaries bestimmte Datenkategorien speichern (Press Information Bureau, November 2025). In Indien betreiben die größten Prüfungs-, Beratungs- und Ingenieurunternehmen zudem ihre Delivery Center, sodass DC Market Insights für Indien ein Wachstum von 229,59 Mio. USD im Jahr 2025 auf 1,00 Mrd. USD bis 2035 modelliert, mit 15,87 % das schnellste Wachstum unter den Top-12-Ländern.
Der EU Data Act beseitigt im Januar 2027 Gebühren für den Cloud-Wechsel
Der Data Act der Europäischen Union (EU) gilt seit September 2025 und beseitigt ab dem 12. Januar 2027 Gebühren für den Cloud-Wechsel und den Datenabfluss (Egress) vollständig. Laut Eurostat kauften 2025 67,39 % der Unternehmen in den Bereichen freiberufliche, wissenschaftliche und technische Dienstleistungen in der EU kostenpflichtige Cloud-Dienste, gegenüber 52,74 % aller Unternehmen (Eurostat, 2025). Niedrigere Ausstiegskosten erleichtern es europäischen Unternehmen, Arbeitslasten zwischen gehosteter Private Cloud und Colocation aufzuteilen, und stützen Europas Anstieg von 2,47 Mrd. USD auf 5,07 Mrd. USD.
Preisanalyse: Wie viel gibt ein Unternehmen der professionellen Dienstleistungen je MW Rechenzentrumskapazität aus?
Ein Unternehmen der professionellen Dienstleistungen gibt 2025 über Hardware, Colocation und Gebäudekosten hinweg 4,42 Mio. USD je MW genutzter IT-Last aus; bis 2035 steigt dieser Wert auf 5,71 Mio. USD, da KI-Racks einen größeren Anteil einnehmen.
| Jahr | Genutzte IT-Last (MW) | Gesamtausgaben je MW (Mio. USD) | Hardware je konventionellem MW-Jahr (Mio. USD) | Hardware je KI-MW-Jahr (Mio. USD) | Colocation (USD je kW-Monat) |
|---|---|---|---|---|---|
| 2020 | 1.550 | 3,91 | 2,70 | 8,20 | 181,01 |
| 2025 | 2.000 | 4,42 | 2,70 | 8,20 | 195,00 |
| 2030 | 2.700 | 5,14 | 2,70 | 7,90 | 210,07 |
| 2035 | 3.550 | 5,71 | 2,70 | 7,60 | 226,31 |
Öffentliche Referenzwerte: Das U.S. Census Bureau meldete für das zweite Quartal 2026 Umsätze von 816,4 Mrd. US$ bei freiberuflichen, wissenschaftlichen und technischen Dienstleistungen, 6,4 % mehr als ein Jahr zuvor; damit liegen die fünf Unternehmenstypen dieses Berichts allein in den Vereinigten Staaten bei etwa 478 Mrd. US$ pro Quartal (U.S. Census Bureau, September 2026). Der Colocation-Preis von 195 USD je Kilowatt (kW) und Monat im Jahr 2025 ist eine Schätzung von DC Market Insights für Retail-Racks in Primärmetropolen, wie im Bericht Retail Colocation Market dargelegt.
Standards und Regulierung: Welche Vorschriften bestimmen, wo Unternehmen der professionellen Dienstleistungen Mandantendaten speichern?
Acht Vorschriften bestimmen, wo die 8,83 Mrd. USD an Rechenzentrumsausgaben der professionellen Dienstleister im Jahr 2025 platziert werden, von der Aufbewahrung von Prüfungsunterlagen in den Vereinigten Staaten bis zur Datenlokalisierung in Indien.
- SEC Regulation S-X Rule 2-06 (verabschiedet im Januar 2003): Abschlussprüfer bewahren Prüfungs- und Durchsichtsunterlagen sieben Jahre lang auf (Quelle: SEC).
- PCAOB AS 1215 Audit Documentation: siebenjährige Aufbewahrung ab dem Datum der Berichtsfreigabe, Zusammenstellung der Dokumentation innerhalb von 45 Tagen (Quelle: PCAOB).
- ABA Formal Opinion 477R (Mai 2017): angemessene Anstrengungen zur Sicherung der Mandantenkommunikation (Quelle: American Bar Association).
- ABA Formal Opinion 512 (Juli 2024): Vertraulichkeitspflichten gelten auch für generative KI-Tools (Quelle: American Bar Association).
- SRA-Leitlinien zur Vertraulichkeit (aktualisiert im Juni 2022): Cloud-Speicherung von Mandantendaten gilt als Outsourcing (Quelle: Solicitors Regulation Authority).
- EU-Datenschutz-Grundverordnung (DSGVO/GDPR) Kapitel V: Regeln für die Übermittlung personenbezogener Daten außerhalb der EU (Quelle: EU).
- EU Data Act (gilt seit September 2025; Wechselgebühren entfallen im Januar 2027) (Quelle: Europäische Kommission).
- Indiens DPDP Rules (November 2025; gestaffelte Umsetzung über 18 Monate) (Quelle: Press Information Bureau).
Die Unternehmen zertifizieren ihr Hosting zudem nach ISO/IEC 27001 für Informationssicherheit, was die meisten Mandanten in ihren Auftragsbedingungen verlangen.
Segmentierung des Marktes für Rechenzentren im Bereich professioneller Dienstleistungen: Welche Unternehmen und Workloads geben am meisten aus?
IT-Hardware ist mit 6,06 Mrd. USD im Jahr 2025 die größte Komponente, Rechnungswesen, Wirtschaftsprüfung und Steuern der größte Unternehmenstyp und generative KI und Analytik mit 20,45 % die am schnellsten wachsende Workload.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 6.060,00 | 68,6 % | 13.759,80 | 8,55 % |
| Colocation- und Hosting-Dienste | 1.778,40 | 20,1 % | 5.205,93 | 11,34 % |
| Elektrische und mechanische Infrastruktur | 682,00 | 7,7 % | 898,15 | 2,79 % |
| Bau und Ausbau | 310,00 | 3,5 % | 408,25 | 2,79 % |
| Gesamt | 8.830,40 | 100,0 % | 20.272,13 | 8,67 % |
Nach Unternehmenstyp
| Unternehmenstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rechnungswesen, Wirtschaftsprüfung und Steuern | 2.119,30 | 24,0 % | 4.459,87 | 7,72 % |
| Rechtsdienstleistungen | 1.942,69 | 22,0 % | 3.851,70 | 7,08 % |
| Management- und Strategieberatung | 1.854,38 | 21,0 % | 4.865,31 | 10,13 % |
| Architektur und Ingenieurwesen | 1.766,08 | 20,0 % | 3.851,70 | 8,11 % |
| Werbe- und Marketingdienstleistungen | 1.147,95 | 13,0 % | 3.243,54 | 10,95 % |
| Gesamt | 8.830,40 | 100,0 % | 20.272,13 | 8,67 % |
Nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Dokumenten- und Praxismanagement | 2.295,90 | 26,0 % | 3.648,98 | 4,74 % |
| Prüfungs-, Steuer- und Finanzsysteme | 1.677,78 | 19,0 % | 3.040,82 | 6,13 % |
| Backup, Sicherheit und sonstige Workloads | 1.589,47 | 18,0 % | 2.838,10 | 5,97 % |
| Design-Rendering und Simulation | 1.236,26 | 14,0 % | 2.635,38 | 7,86 % |
| Mandantenzusammenarbeit und Datenräume | 1.147,95 | 13,0 % | 2.432,66 | 7,80 % |
| Generative KI und Analytik | 883,04 | 10,0 % | 5.676,20 | 20,45 % |
| Gesamt | 8.830,40 | 100,0 % | 20.272,13 | 8,67 % |
Nach Bereitstellungsmodell
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmenseigene Rechenzentren und Serverräume | 4.749,20 | 53,8 % | 7.635,91 | 4,86 % |
| Retail-Colocation | 2.101,82 | 23,8 % | 4.864,95 | 8,75 % |
| Gehostete Private Cloud und Praxisplattformen | 1.979,38 | 22,4 % | 7.771,28 | 14,66 % |
| Gesamt | 8.830,40 | 100,0 % | 20.272,13 | 8,67 % |
DC Exclusive: KI-Investitionstracker für Unternehmen der professionellen Dienstleistungen, 10 Programme von Deloittes 3 Mrd. US$ bis zu den 10 Azure-Regionen von iManage
Dieser Tracker ist ein Modell von DC Market Insights, das auf 10 Eingangsgrößen aus den eigenen Ankündigungen der Unternehmen beruht; er zeigt, welche Zusagen zu Rechenzentrumsnachfrage werden. Zusammen erklären sie den Großteil der 120 MW KI-Last, die DC Market Insights für Unternehmen der professionellen Dienstleistungen im Jahr 2025 schätzt, sowie den Anstieg auf 852 MW bis 2035.
| Programm | Unternehmenstyp | Datum | Zusage | Bedeutung für die Rechenzentrumskapazität |
|---|---|---|---|---|
| Deloitte: Mittel für generative KI | Wirtschaftsprüfung und Beratung | Sep. 2025 | Über 3 Mrd. US$ bis GJ 2030 | Privates Modell-Hosting und GPU-Kapazität für Mandantenarbeit |
| Deloitte AI Factory as a Service | Wirtschaftsprüfung und Beratung | Sep. 2024 | NVIDIA-Plattform auf der Sovereign und Government Cloud von Oracle | Single-Tenant-KI-Hosting für regulierte Mandanten |
| EY.ai und EYQ | Wirtschaftsprüfung und Beratung | Sep. 2023 | 1,4 Mrd. US$, danach über 1 Mrd. US$ pro Jahr | Sicheres internes Sprachmodell auf Azure |
| PwC US: KI-Investition | Wirtschaftsprüfung und Beratung | Apr. 2023 | 1 Mrd. US$ über drei Jahre | Azure-OpenAI-Kapazität für Mitarbeitende und Mandanten |
| PwC ChatGPT Enterprise | Wirtschaftsprüfung und Beratung | Mai 2024 | Größter Nutzer des Produkts | Unternehmens-KI-Lizenzen, deren Daten nicht ins Training einfließen |
| KPMG und Microsoft | Wirtschaftsprüfung und Beratung | Jul. 2023 | Mehrere Milliarden US$ umfassende fünfjährige Cloud- und KI-Zusage | Gehostete Kapazität in der Microsoft Cloud |
| Accenture Data and AI | Beratung | Jun. 2023 | 3 Mrd. US$ über drei Jahre | KI-Delivery-Kapazität; 5,9 Mrd. US$ Auftragseingang für generative KI im GJ 2025 |
| Thomson Reuters CoCounsel | Recht | Aug. 2023 | Casetext-Übernahme für 650 Mio. US$ plus über 100 Mio. US$ pro Jahr | Für Kanzleien gehostete juristische KI |
| WPP: eigene KI | Werbung | Jan. 2024 | Rund 250 Mio. GBP pro Jahr | GPU-Rendering für die Content-Engine |
| iManage Cloud | Recht | Mär. 2025 | 71 % der Kunden, 10 Azure-Regionen | Dokumentenspeicher verlassen die unternehmenseigenen Serverräume |
Das Muster im Tracker lautet: Die Unternehmen mieten, statt zu bauen. Sechs der zehn Programme nennen einen Cloud- oder Hosting-Partner, weshalb Colocation- und Hosting-Dienste um 11,34 % pro Jahr wachsen, während die Ausgaben für unternehmenseigene elektrische und mechanische Infrastruktur nur um 2,79 % zulegen.
Welche Region führt den Markt für Rechenzentren im Bereich professioneller Dienstleistungen an?
Nordamerika führt mit 3,89 Mrd. USD oder 44,0 % der Ausgaben im Jahr 2025, während Asien-Pazifik mit 11,55 % pro Jahr am schnellsten wächst, angeführt von Indien und China.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 3.885,38 | 44,0 % | 8.108,85 | 7,63 % |
| Europa | 2.472,51 | 28,0 % | 5.068,03 | 7,44 % |
| Asien-Pazifik | 1.766,08 | 20,0 % | 5.270,75 | 11,55 % |
| Lateinamerika | 353,22 | 4,0 % | 810,89 | 8,67 % |
| Naher Osten und Afrika | 353,22 | 4,0 % | 1.013,61 | 11,12 % |
| Gesamt | 8.830,40 | 100,0 % | 20.272,13 | 8,67 % |
Nordamerika
Der nordamerikanische Markt für Rechenzentren im Bereich professioneller Dienstleistungen erreicht bis 2035 bei 7,63 % pro Jahr 8,11 Mrd. USD. Das U.S. Census Bureau beziffert die Umsätze im zweiten Quartal 2026 auf 118,2 Mrd. US$ für Rechtsdienstleistungen und 128,2 Mrd. US$ für Architektur und Ingenieurwesen, die beiden größten der fünf Unternehmenstypen in diesem Bericht.
Europa
Europa gibt 2025 2,47 Mrd. USD aus und wächst um 7,44 % pro Jahr. Eurostat zählte 2022 im EU-Sektor freiberufliche, wissenschaftliche und technische Dienstleistungen 5,0 Millionen Unternehmen mit einer Wertschöpfung von 724,1 Mrd. EUR, und 40,43 % von ihnen nutzten 2025 KI, gegenüber 19,95 % aller EU-Unternehmen.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region, von 1,77 Mrd. USD im Jahr 2025 auf 5,27 Mrd. USD bis 2035. Indiens Delivery Center der größten Prüfungs- und Beratungsnetzwerke sowie der Zeitplan der DPDP Rules schaffen zusätzliche Kapazität im Land, während Japan mit 476,84 Mio. USD im Jahr 2025 der größte Markt der Region bleibt.
Lateinamerika
Lateinamerika wächst von 353,22 Mio. USD auf 810,89 Mio. USD bei 8,67 % pro Jahr, wobei Brasilien dank seiner großen Prüfungs-, Steuer- und Rechtspraxen in São Paulo 40 % der Region auf sich vereint.
Naher Osten und Afrika
Der Nahe Osten und Afrika wachsen um 11,12 % pro Jahr auf 1,01 Mrd. USD und sind damit die am zweitschnellsten wachsende Region, da regionale Hauptsitze globaler Kanzleien und Beratungen in den Vereinigten Arabischen Emiraten Mandantendaten im Land hosten.
Top-12-Länder im Markt für Rechenzentren im Bereich professioneller Dienstleistungen
Die Vereinigten Staaten sind mit 3,48 Mrd. USD im Jahr 2025 das größte Land, Indien ist mit 15,87 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 3.477,41 | 7.135,79 | 7,45 % |
| 2 | Vereinigtes Königreich | Europa | 618,13 | 1.216,33 | 7,00 % |
| 3 | Deutschland | Europa | 519,23 | 1.038,95 | 7,18 % |
| 4 | Japan | Asien-Pazifik | 476,84 | 1.159,57 | 9,29 % |
| 5 | China | Asien-Pazifik | 388,54 | 1.106,86 | 11,04 % |
| 6 | Frankreich | Europa | 370,88 | 734,86 | 7,08 % |
| 7 | Kanada | Nordamerika | 310,83 | 689,25 | 8,29 % |
| 8 | Indien | Asien-Pazifik | 229,59 | 1.001,44 | 15,87 % |
| 9 | Australien | Asien-Pazifik | 220,76 | 606,14 | 10,63 % |
| 10 | Niederlande | Europa | 173,08 | 364,90 | 7,74 % |
| 11 | Brasilien | Lateinamerika | 141,29 | 324,35 | 8,67 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 84,77 | 273,67 | 12,43 % |
Im Modell von DC Market Insights steigt Indien vom achten Platz im Jahr 2025 auf den sechsten Platz bis 2035 auf und überholt Frankreich und Kanada, während die Vereinigten Arabischen Emirate von einer kleinen Basis aus um 12,43 % pro Jahr wachsen.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren im Bereich professioneller Dienstleistungen 2035 sein?
Der Markt für Rechenzentren im Bereich professioneller Dienstleistungen erreicht bis 2035 zwischen 17,22 Mrd. USD und 23,52 Mrd. USD, im Basisszenario 20,27 Mrd. USD.
| Szenario | Genutzte IT-Last 2035 (MW) | KI-Anteil 2035 | Marktgröße 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 3.150 | 19 % | 17,22 Mrd. USD | 6,90 % |
| Basis | 3.550 | 24 % | 20,27 Mrd. USD | 8,67 % |
| Hoch | 3.950 | 29 % | 23,52 Mrd. USD | 10,29 % |
Niedriges Szenario
17,22 Mrd. USD bis 2035, wenn Vertraulichkeitsregeln KI im Pilotstadium halten und das Honorarwachstum nahe den 2,7 % bleibt, die PwC für das Geschäftsjahr 2025 meldete.
Basisszenario
20,27 Mrd. USD bis 2035 bei einem KI-Anteil von 24 % an 3.550 MW IT-Last und einem Anteil gehosteter Private Clouds von 38,3 % an den Ausgaben.
Hohes Szenario
23,52 Mrd. USD bis 2035, wenn KI-gestützte Prüfung, juristische Entwurfsarbeit und Content-Produktion 29 % der IT-Last erreichen und die Unternehmen diese Kapazität auf privater Hardware halten.
Wichtige Akteure und Marktanteile: Wer kauft und liefert im Markt für Rechenzentren im Bereich professioneller Dienstleistungen?
Die zehn größten Käufer stehen für etwa 23 % der Rechenzentrumsausgaben der professionellen Dienstleister im Jahr 2025, rund 2,0 Mrd. USD; dies ist eine Schätzung von DC Market Insights auf Basis ihres Anteils am Branchenumsatz.
- Deloitte (70,5 Mrd. US$ Umsatz im GJ 2025)
- PwC (56,9 Mrd. US$)
- EY (53,2 Mrd. US$)
- KPMG (39,8 Mrd. US$)
- Accenture (69,7 Mrd. US$ Umsatz im GJ 2025, Beratung und Operations)
- Omnicom (17.271,9 Mio. US$ Umsatz 2025)
- Publicis Groupe (14.547 Mio. EUR Nettoumsatz 2025)
- WPP (13.550 Mio. GBP Umsatz 2025)
- Thomson Reuters (juristische Recherche und CoCounsel)
- RELX LexisNexis Legal and Professional
- iManage (Cloud für Dokumentenmanagement)
- Autodesk (AECO-Designplattformen)
- Bentley Systems (Software für Infrastruktur-Engineering)
- Microsoft (Azure-Hosting für EY, KPMG, PwC und iManage)
- Oracle (Sovereign Cloud für Deloittes AI Factory)
- NVIDIA (KI-Plattformen für Deloitte und WPP)
Käuferkonzentration, 2025
Die vier Prüfungsnetzwerke meldeten für das Geschäftsjahr 2025 einen Umsatz von 220,4 Mrd. USD, und Accenture meldete 69,7 Mrd. US$ bei 5,9 Mrd. US$ neuem Auftragseingang für generative KI (Quelle: SEC-Einreichung von Accenture, September 2025). DC Market Insights schätzt, dass allein die vier Prüfungsnetzwerke etwa 11 % des Marktes ausgeben, rund 1,0 Mrd. USD im Jahr 2025, weil ihre Prüfungsarchive und Mandantenakten auf unternehmenskontrollierter Infrastruktur liegen. Auf der Angebotsseite taucht Microsoft in vier der zehn Tracker-Programme auf (EY, KPMG, PwC und iManage), und die Colocation für Datenräume der Unternehmen verteilt sich auf viele Betreiber, wie der Bericht Data Center Colocation Market darlegt.
Jüngste Entwicklungen im Markt für Rechenzentren im Bereich professioneller Dienstleistungen
Sechs Entwicklungen seit 2025 haben die Rechenzentrumsausgaben der professionellen Dienstleister bewegt, die DC Market Insights für 2026 auf 9,69 Mrd. USD beziffert.
- Im September 2026 meldete das U.S. Census Bureau für das zweite Quartal Umsätze von 816,4 Mrd. US$ bei freiberuflichen, wissenschaftlichen und technischen Dienstleistungen, 6,4 % mehr als ein Jahr zuvor (Quelle: U.S. Census Bureau).
- Im Februar 2026 meldete Autodesk für das Geschäftsjahr 2026 einen Umsatz von 7.206 Mio. US$, wobei die AECO-Produkte um 22 % auf 3.583 Mio. US$ zulegten (Quelle: Autodesk).
- Im Februar 2026 meldete Thomson Reuters für 2025 im Segment Legal Professionals einen Umsatz von 2.868 Mio. US$, ein organisches Plus von 8 % (Quelle: SEC-Einreichung von Thomson Reuters).
- Im Dezember 2025 meldete KPMG für das Geschäftsjahr 2025 einen weltweiten Umsatz von 39,8 Mrd. US$, ein Plus von 5,1 % in lokaler Währung (Quelle: KPMG).
- Im November 2025 veröffentlichte Indien die DPDP Rules mit einem gestaffelten Umsetzungszeitplan von 18 Monaten (Quelle: Press Information Bureau).
- Im September 2025 meldete Deloitte für das Geschäftsjahr 2025 einen Umsatz von 70,5 Mrd. US$ sowie über 3 Mrd. US$ an bis zum Geschäftsjahr 2030 bereitgestellten Investitionen in generative KI (Quelle: Deloitte).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren im Bereich professioneller Dienstleistungen bemessen hat
DC Market Insights hat den Markt im Bottom-up-Verfahren für 2025 auf 8,83 Mrd. USD bemessen, ausgehend von 2.000 MW genutzter IT-Last bei Unternehmen der professionellen Dienstleistungen, aufgeteilt nach angemietetem Anteil (38 %) und KI-Anteil (6 %), und anschließend jedes MW bepreist; die vollständige Methode finden Sie auf der Seite zur Forschungsmethodik.
Modelleingaben
- Genutzte IT-Last: 1.550 MW (2020), 2.000 MW (2025), 2.700 MW (2030), 3.550 MW (2035), etwa 4,3 % der im Bericht Enterprise Data Center Market erfassten Unternehmens- und Colocation-Basis.
- Angemieteter Anteil: 26 % (2020), 38 % (2025), 47 % (2030), 54 % (2035).
- KI-Anteil an der IT-Last: 1 % (2020), 6 % (2025), 16 % (2030), 24 % (2035).
- Hardware: 2,70 Mio. USD je konventionellem MW-Jahr; 8,20 Mio. USD je KI-MW-Jahr im Jahr 2025, sinkend auf 7,60 Mio. USD bis 2035.
- Colocation: 195 USD je kW-Monat im Jahr 2025, steigend um 1,5 % pro Jahr.
- Eigene Standorte: 0,55 Mio. USD je MW-Jahr für Elektrik und Mechanik, 0,25 Mio. USD für Bau und Ausbau.
Plausibilitätsgrenzen
- Obergrenze 1: 8,83 Mrd. USD entsprechen 0,46 % der rund 1,91 Bio. US$ annualisierten US-Umsätze der fünf Unternehmenstypen (Census, zweites Quartal 2026), noch bevor ein anderes Land berücksichtigt wird.
- Obergrenze 2: Der Markt macht 1,55 % des globalen Rechenzentrumsmarktes von 570,04 Mrd. USD im Bericht Data Center Market von DC Market Insights aus.
- Untergrenze: Die annualisierten KI-Zusagen von Deloitte (0,6 Mrd. US$), EY (1,0 Mrd. US$), Accenture (1,0 Mrd. US$), PwC US (0,33 Mrd. US$) und WPP (etwa 0,32 Mrd. US$) belaufen sich auf etwa 3,25 Mrd. US$; fließt ein Viertel davon in Rechenleistung, sind das 0,81 Mrd. US$, weniger als die 984,00 Mio. USD an KI-Hardware im Modell für 2025.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Berichtsumfang
- 02Wichtige Marktkennzahlen
- 2.1Marktgröße 2025, 2026, 2030 und 2035
- 2.2Führende Segmente, Regionen und Länder
- 03Zentrale Erkenntnisse
- 3.1Gehostete Private Cloud, KI-Last, eigene Serverräume und Indien
- 04Zusammenfassung
- 4.1Marktüberblick, 2025, 2026 und 2035
- 4.2Größe des Marktes für Rechenzentren im Bereich professioneller Dienstleistungen, 2020-2035
- 05Marktabgrenzung
- 5.1Erfasste Ausgaben
- 5.2Nicht erfasste Ausgaben
- 5.3Wie die Segmente zusammenpassen
- 06Warum sich Schätzungen unterscheiden
- 6.1Vergleichstabelle zur Abgrenzung
- 6.2Erfasste Käufergruppen
- 07Markttreiber
- 7.1Die Big Four investieren bis zum Geschäftsjahr 2030 Milliarden in generative KI
- 7.2Siebenjährige Aufbewahrungspflicht für Prüfungsunterlagen lässt Archive wachsen
- 7.3Juristische Recherche wechselt nach der Casetext-Übernahme für 650 Mio. US$ zu generativer KI
- 08Markttrends
- 8.1Dokumentenmanagement verlässt den Serverraum: iManage bei 71 % Cloud
- 8.2Agenturen bauen eigene Content-Engines
- 8.3Designdateien wandern in Architektur und Ingenieurwesen auf Cloud-Plattformen
- 09Marktherausforderungen und Hemmnisse
- 9.1Vertraulichkeitsregeln für Mandantendaten begrenzen gemeinsam genutzte KI-Dienste
- 9.2Honorarwachstum der größten Netzwerke verlangsamt sich auf 2,7 %
- 10Marktchancen
- 10.1Indiens DPDP Rules treten 2027 vollständig in Kraft
- 10.2Der EU Data Act beseitigt im Januar 2027 Gebühren für den Cloud-Wechsel
- 11Preisanalyse
- 11.1Ausgaben je MW, 2020-2035
- 11.2Öffentliche Preisreferenzen
- 12Standards und Regulierung
- 12.1SEC Rule 2-06 und PCAOB AS 1215
- 12.2ABA Formal Opinions 477R und 512
- 12.3SRA-Leitlinien zur Vertraulichkeit
- 12.4DSGVO, EU Data Act und Indiens DPDP Rules
- 13Marktsegmentierung
- 13.1Nach Komponente
- 13.2IT-Hardware
- 13.3Colocation- und Hosting-Dienste
- 13.4Elektrische und mechanische Infrastruktur
- 13.5Bau und Ausbau
- 13.6Nach Unternehmenstyp
- 13.7Rechtsdienstleistungen
- 13.8Rechnungswesen, Wirtschaftsprüfung und Steuern
- 13.9Management- und Strategieberatung
- 13.10Architektur und Ingenieurwesen
- 13.11Werbe- und Marketingdienstleistungen
- 13.12Nach Workload
- 13.13Dokumenten- und Praxismanagement
- 13.14Prüfungs-, Steuer- und Finanzsysteme
- 13.15Design-Rendering und Simulation
- 13.16Generative KI und Analytik
- 13.17Mandantenzusammenarbeit und Datenräume
- 13.18Backup, Sicherheit und sonstige Workloads
- 13.19Nach Bereitstellungsmodell
- 13.20Unternehmenseigene Rechenzentren und Serverräume
- 13.21Retail-Colocation
- 13.22Gehostete Private Cloud und Praxisplattformen
- 14DC Exclusive: KI-Investitionstracker für Unternehmen der professionellen Dienstleistungen
- 14.110 Programme, 2023-2025
- 14.2Was der Tracker für die Kapazität bedeutet
- 15Regionale Einblicke
- 15.1Nordamerika
- 15.2Europa
- 15.3Asien-Pazifik
- 15.4Lateinamerika
- 15.5Naher Osten und Afrika
- 16Länderanalyse
- 16.1Vereinigte Staaten
- 16.2Vereinigtes Königreich
- 16.3Deutschland
- 16.4Japan
- 16.5China
- 16.6Frankreich
- 16.7Kanada
- 16.8Indien
- 16.9Australien
- 16.10Niederlande
- 16.11Brasilien
- 16.12Vereinigte Arabische Emirate
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbseinblicke
- 18.1Deloitte
- 18.2PwC
- 18.3EY
- 18.4KPMG
- 18.5Accenture
- 18.6Omnicom
- 18.7Publicis Groupe
- 18.8WPP
- 18.9Thomson Reuters
- 18.10RELX LexisNexis Legal and Professional
- 18.11iManage
- 18.12Autodesk
- 18.13Bentley Systems
- 18.14Microsoft
- 18.15Oracle
- 18.16NVIDIA
- 18.17Käuferkonzentration, 2025
- 19Jüngste Entwicklungen
- 19.1Entwicklungen 2025-2026
- 20Forschungsmethodik
- 20.1Modelleingaben
- 20.2Plausibilitätsgrenzen
- Abb. 1Größe des Marktes für Rechenzentren im Bereich professioneller Dienstleistungen, 2020-2035
- Tabelle 1Übersichtstabelle der Zusammenfassung
- Tabelle 2Vergleichstabelle zur Abgrenzung
- Tabelle 3Ausgaben je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Unternehmenstyp, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8KI-Investitionstracker für Unternehmen der professionellen Dienstleistungen
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
9,69 Mrd. USD im Jahr 2026, 9,72 % mehr als die 8,83 Mrd. USD des Jahres 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 20,27 Mrd. USD wachsen, eine CAGR von 8,67 % ab 2025.
Um 8,67 % pro Jahr von 2025 bis 2035, nach 7,81 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Unternehmen der professionellen Dienstleistungen von 2.000 MW auf 3.550 MW steigt und der KI-Anteil daran von 6 % auf 24 % klettert.
2025 wurden 8,83 Mrd. USD für Rechenzentrumskapazität ausgegeben, die Kanzleien, Wirtschaftsprüfungs-, Beratungs-, Architektur- und Ingenieurbüros sowie Werbeagenturen besitzen, anmieten oder ausschließlich für sich hosten lassen. Public-Cloud-Gebühren und Lizenzen für Praxissoftware werden nicht mitgezählt.
Generative KI und Analytik wachsen um 20,45 % pro Jahr auf 5,68 Mrd. USD bis 2035. Deloitte hat bis zum Geschäftsjahr 2030 über 3 Mrd. US$ für generative KI bereitgestellt, und Vertraulichkeitsregeln verlagern diese Arbeit auf privates Hosting.
Rechnungswesen-, Wirtschaftsprüfungs- und Steuerunternehmen mit 2,12 Mrd. USD im Jahr 2025, unter anderem weil SEC- und PCAOB-Vorschriften eine siebenjährige Aufbewahrung von Prüfungsunterlagen verlangen. Werbe- und Marketingdienstleistungen wachsen mit 10,95 % pro Jahr am schnellsten.
Ja: Unternehmenseigene Rechenzentren und Serverräume vereinen 2025 Ausgaben von 4,75 Mrd. USD über alle Unternehmen der professionellen Dienstleistungen hinweg auf sich, doch gehostete Private Clouds wachsen um 14,66 % pro Jahr, da Plattformen wie iManage eine Cloud-Nutzung von 71 % erreichen.
Nordamerika mit 3,89 Mrd. USD oder 44,0 % des Werts im Jahr 2025. Asien-Pazifik wächst mit 11,55 % pro Jahr am schnellsten, und Indien ist mit 15,87 % das am schnellsten wachsende große Land.
229,59 Mio. USD im Jahr 2025, mit einem Anstieg auf 1,00 Mrd. USD bis 2035 bei 15,87 % pro Jahr, da die DPDP Rules 2027 vollständig in Kraft treten und die Delivery Center wachsen.
4,42 Mio. USD je MW genutzter IT-Last im Jahr 2025, mit einem Anstieg auf 5,71 Mio. USD bis 2035; ein KI-MW verursacht jährliche Hardwareausgaben von 8,20 Mio. USD, gegenüber 2,70 Mio. USD für ein konventionelles MW.
Die 9,69 Mrd. USD für 2026 umfassen nur Infrastruktur, die Unternehmen der professionellen Dienstleistungen besitzen, anmieten oder ausschließlich für sich hosten lassen. Schätzungen, die Praxissoftware, Design-Suiten und Public-Cloud-Gebühren einbeziehen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.