
プロフェッショナルサービスデータセンター市場 規模・シェア・2035年までの予測
市場の概要
プロフェッショナルサービスデータセンター市場の規模は2025年にUSD 8,830.0百万で、年平均成長率(CAGR)8.67%で拡大し、2035年までにUSD 20.27十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計
- 03主なポイント
- 04エグゼクティブサマリー
- 05市場の範囲
- 06推計値が異なる理由
- 07市場の推進要因
- 08市場トレンド
- 09市場の課題と抑制要因
- 10市場機会
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
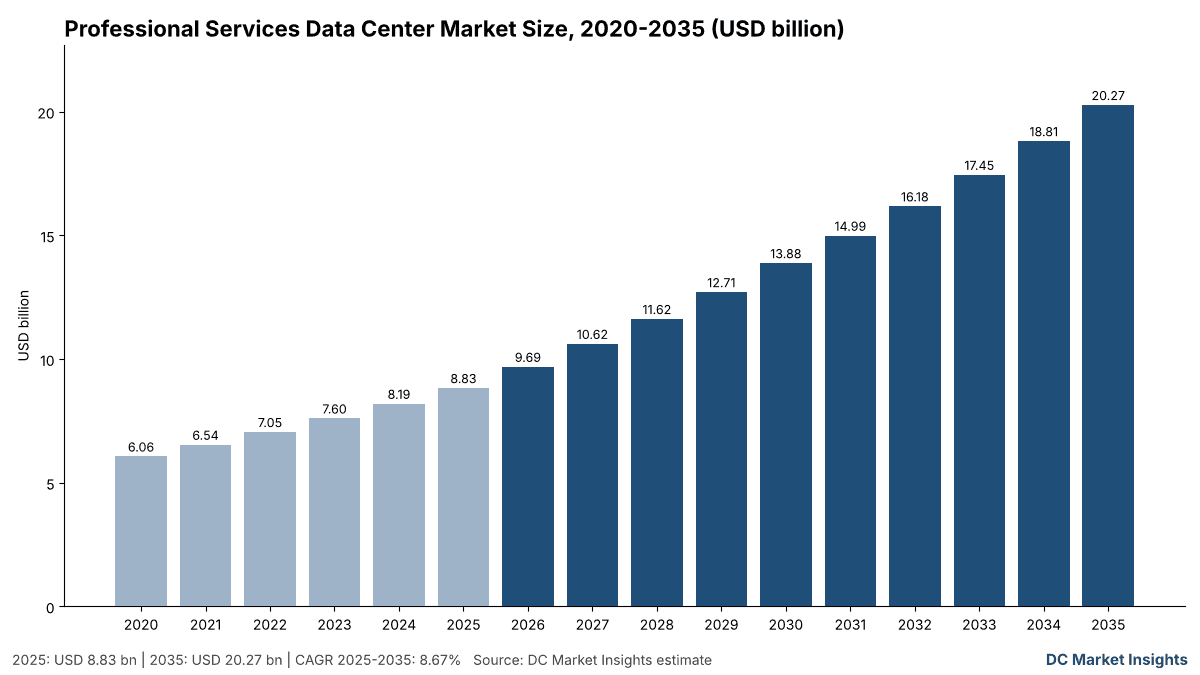
プロフェッショナルサービスデータセンター市場は、2026年に96.9億米ドルと評価され、2025年の88.3億米ドルから2035年には202.7億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は8.67%です(DC Market Insights推計)。この市場で資金を動かしているのは、請求可能な業務時間とクライアントファイルの交点です。法律事務所、監査法人、コンサルティング会社、エンジニアリング事務所、広告代理店は経済の中でも最も機密性の高いデータを保有しているため、生成人工知能(AI)に向けたあらゆる取り組みは、サーバーに到達する前に機密保持の審査を通過しなければなりません。大手4監査・アドバイザリーネットワークだけで2025会計年度に2,204億米ドルの収益を報告しており、Deloitteは2025年9月、2030会計年度までに生成AIへ30億米ドル超を配分したと発表しました。これが、プライベートGPU(画像処理装置)容量とホスト型プライベートクラウドが各社自身の収益を上回るペースで成長する理由です。2025年の内訳は、プロフェッショナルサービス企業が使用する情報技術(IT)負荷2,000メガワット(MW)×1MW当たり支出442万米ドル=88.3億米ドルであり、そのうち60.6億米ドルがサーバー、ストレージ、ネットワーク機器、17.8億米ドルがコロケーションおよびホスティング料金です。最も成長が速いワークロードは生成AIおよびアナリティクスで年率20.45%、最も成長が速い事務所種別は広告・マーケティングサービスで10.95%、最も成長が速い地域はアジア太平洋で11.55%です。インドのグローバル・ケイパビリティ・センターとデータ保護規則が、クライアント業務を国内のデータホールへと引き寄せています。
主要市場統計:2026年のプロフェッショナルサービスデータセンター市場の規模は?
DC Market Insightsは、2026年のプロフェッショナルサービスデータセンター支出を96.9億米ドルと評価しています。これは2025年比9.72%増であり、各社が文書・監査・設計システムをフル稼働させながら、1年間で50MWのAI負荷を追加しているためです。
- プロフェッショナルサービスデータセンター市場規模(2025年):88.3億米ドル
- 市場規模(2026年):96.9億米ドル
- 市場規模(2030年):138.8億米ドル
- 市場規模(2035年):202.7億米ドル
- CAGR(2025-2035年):8.67%(低位ケース6.90%、高位ケース10.29%)
- 最大のコンポーネント:ITハードウェア、60.6億米ドル(2025年金額の68.6%)
- 最も成長が速いワークロード:生成AIおよびアナリティクス、年率20.45%で2035年までに56.8億米ドル
- 最大の事務所種別:会計・監査・税務事務所、2025年に21.2億米ドル。最も成長が速いのは広告・マーケティングサービスで10.95%
- 首位地域:北米、38.9億米ドル(2025年の44.0%)。最も成長が速い地域:アジア太平洋、11.55%
- 最大の国:米国、2025年に34.8億米ドル。最も成長が速い大規模国:インド、15.87%
主なポイント:プロフェッショナルサービスデータセンター市場について買い手と供給者が知っておくべきことは?
- ホスト型プライベートクラウドおよびプラクティスプラットフォームは年率14.66%で成長し77.7億米ドルに達します。機密保持規則が、共有型のパブリックAIサービスよりもシングルテナント型ホスティングを有利にしているためです。
- AI負荷は2025年の120MW(IT負荷の6%)から2035年には852MW(24%)に増加します。大手各社がAIを活用したアドバイスを提供するようになり、それをクライアント水準のインフラ上で運用する必要があるためです。
- 自社所有のサーバールームは2025年の支出の53.8%を依然として占めていますが、2035年には37.7%に低下します。パートナーシップ形態の事務所が設備投資よりも運営費を好むためです。
- インドは年率15.87%で成長し10.0億米ドルに達します。デジタル個人データ保護(DPDP)規則が2027年に全面施行される一方、デリバリーセンターの拡大が続いているためです。
エグゼクティブサマリー:プロフェッショナルサービスデータセンター市場規模、2020-2035年
世界のプロフェッショナルサービスデータセンター市場規模は、2020年に60.6億米ドルと評価され、2025年に88.3億米ドルに達し、予測期間中のCAGR 8.67%で2035年までに202.7億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模(2025年) | 88.3億米ドル |
| 市場規模(2026年) | 96.9億米ドル |
| CAGR(2025-2035年) | 8.67% |
| 市場規模(2035年) | 202.7億米ドル |
| 単位 | 百万米ドル、名目価格 |
プロフェッショナルサービスデータセンター支出は、使用中のIT負荷が1,550MWから2,000MWに増加し、そのうちリース容量が26%から38%に拡大したことで、2020年から2025年にかけて年率7.81%で成長しました。AIが同負荷に占める割合が6%から24%に上昇し、AI用1MWには従来型1MWの270万米ドルに対して年間820万米ドルのハードウェア支出が伴うため、2035年までの成長率は年率8.67%に加速します。DC Market Insightsは2030年の市場規模を138.8億米ドルと推計しており、この年にAIハードウェア(34.1億米ドル)が初めて従来型ハードウェアの金額の半分を超えます。
プロフェッショナルサービスデータセンター支出に含まれるものは?
プロフェッショナルサービスデータセンター市場は、プロフェッショナルファームが自社専用として所有、リース、またはホスティングを受けるデータセンター容量への2025年の支出88.3億米ドルを対象としています。
対象範囲
- 法律、会計、コンサルティング、建築・エンジニアリング、広告の各事務所が自社業務およびクライアントへのサービス提供のために運用するサーバー、ストレージ、ネットワーク機器、AIアクセラレータシステム。
- これらの事務所が支払うコロケーション、ホールセールスイート、シングルテナント型ホスト型プライベートクラウド(1社向けにホスティングされるプラクティスプラットフォームを含む)。
- 自社所有のデータセンターおよびサーバールームにおける電気、冷却、内装工事への支出。
- グローバルネットワークに限らず、ラックやホスト型サーバーを借りる中小規模の事務所。
対象外
- マルチテナント型パブリッククラウド料金およびSaaS(サービスとしてのソフトウェア)料金(クラウド関連レポートで計上)。
- プラクティス用ソフトウェアライセンス、法律調査コンテンツ、設計ソフトウェアのプラン。
- ITサービス・アウトソーシング企業が外部クライアント向けに運用するデータセンター容量。
- ノートPC、オフィスネットワーク、エンドユーザー端末。
セグメント間の整合性
本レポートのすべての区分は毎年同じ合計値になります。コンポーネント、事務所種別、ワークロード、導入モデルはいずれも2025年に88.3億米ドル、2035年に202.7億米ドルとなり、5つの地域の合計も同じ数値になります。銀行および保険会社はBFSIデータセンター市場で計上されているため、銀行内の金融アドバイザーは本レポートには含まれません。
プロフェッショナルサービスデータセンター市場の推計値が異なるのはなぜか?
推計値が異なるのは、本レポートがプロフェッショナルファームが所有またはリースするインフラのみ(2026年に96.9億米ドル)を対象としている一方、より広い定義ではソフトウェアやパブリッククラウドが加算されるためです。プラクティス管理ソフトウェア、法律調査コンテンツ、コンピュータ支援設計(CAD)やビルディング・インフォメーション・モデリング(BIM)などの設計スイート、マルチテナント型クラウド料金は、それぞれインフラ層よりも大きいため、これらを加えた定義では数倍の規模になる可能性があります。また、プロフェッショナルファームのクライアントにサービスを提供するITアウトソーシングのデータセンターを計上する調査もありますが、これは既にそれらのクライアントに販売されたコロケーションを二重計上することになります。
| 要素 | 本レポートの対象か | 理由 |
|---|---|---|
| 自社所有のサーバー、ストレージ、AIシステム | 対象、2025年に60.6億米ドル | 直接的なインフラ需要 |
| コロケーションおよびシングルテナント型ホスティング | 対象、17.8億米ドル | 1社向けにリースされる容量 |
| 自社拠点の電力、冷却、内装工事 | 対象、9億9,200万米ドル | 自社ルームのファシリティ層 |
| パブリッククラウドおよびSaaS料金 | 対象外 | クラウド関連レポートで計上 |
| プラクティス・設計ソフトウェアライセンス | 対象外 | インフラではなくソフトウェア |
| ITアウトソーシング事業者のデータセンター | 対象外 | 二重計上の回避 |
対象となる買い手は、4大グローバル監査ネットワークやグローバル法律事務所から、数ラックやホスト型サーバー1台を借りる地方の会計事務所や建築設計事務所などの中小企業(SME)まで多岐にわたります。SaaS、プラクティス管理ソフトウェア、パブリッククラウドは境界を明確にするためにここで挙げていますが、合計値には含まれていません。
市場の推進要因:法律・監査・コンサルティング事務所がデータセンター容量の購入を増やしている理由は?
支出が年率8.67%で成長する理由は、3つの推進要因で説明できます。大手ネットワークのAI予算、監査ファイルの記録保存規則、そして法律調査の生成AIへの移行です。
Big Fourが2030会計年度までに生成AIへ数十億ドルを投じる
Deloitteは2025年9月に2025会計年度の収益を705億米ドルと報告し、2030会計年度までに30億米ドル超の生成AI投資を配分したと発表しました。EYは2025年10月に532億米ドルの収益を報告し、2023年9月に14億米ドルの投資でEY.aiを立ち上げた後、AIファーストのプラットフォームに年間10億米ドル超を投資しているとしています。PwCは2025会計年度に569億米ドル、KPMGは398億米ドルの収益を報告しており、4つのネットワークの合計請求額は2,204億米ドルに上ります。DC Market Insightsは、マネジメント・戦略コンサルティングおよび会計・監査・税務事務所の2025年のデータセンター支出を39.7億米ドルとモデル化しており、2035年までに93.3億米ドルに増加すると見込んでいます。
7年間の監査記録保存がアーカイブの増加を支える
米国証券取引委員会(SEC)は2003年1月、監査終了後7年間にわたり監査およびレビュー記録の保存を監査人に義務付ける規則を採択しました(SEC、2003年1月)。また、公開会社会計監督委員会(PCAOB)の基準AS 1215は、この7年間の期間を報告書の発行日から起算します。最も古い年度のファイルを削除できるようになる前に毎年新たな監査ファイルが追加されるため、監査・税務・財務システムは2025年の支出のうち16.8億米ドルを占め、年率6.13%で2035年までに30.4億米ドルに達します。
6億5,000万米ドルのCasetext買収を経て、法律調査が生成AIへ移行
Thomson Reutersは2023年8月、CoCounselアシスタントの開発元であるCasetextの6億5,000万米ドルの現金買収を完了し、2023年11月には年間1億米ドル超の追加生成AI投資を表明しました。同社のLegal Professionalsセグメントは2025年にオーガニックで8%成長して28億6,800万米ドルとなり、RELXは基礎成長率9%で18億600万ポンドのLegal収益を報告しました。これらのツールを利用する法律事務所も、秘匿特権のあるファイルのために独自の文書ストアとプライベートなモデルホスティングを必要とするため、法律サービスの支出は2025年に19.4億米ドル、2035年までに38.5億米ドルとなります。
市場トレンド:プロフェッショナルファームのコンピューティングはどう変化しているか?
最も明確なトレンドはホスト型プライベートクラウドであり、プロフェッショナルサービスデータセンター支出に占める割合は2025年の22.4%から2035年には38.3%に上昇します。
文書管理がサーバールームを離れる:iManageのクラウド利用率は71%
iManageは2025年3月、顧客の71%が同社のクラウドプラットフォームを利用していると発表しました。同プラットフォームは10のMicrosoft Azureリージョンで稼働し、110万人を超えるユーザーにサービスを提供しています。10年前、NetDocumentsは米国、英国、オーストラリアで自社データセンターを8カ所運用していました。文書・プラクティス管理は2025年に23.0億米ドルと依然として最大のワークロードですが、事務所のサーバールームの閉鎖に伴い、成長率は年率4.74%にとどまります。
広告代理店が独自のコンテンツエンジンを構築
WPPは2024年1月のキャピタル・マーケッツ・デーで、独自のAIおよびデータ技術に年間約2億5,000万ポンドを投資すると発表し、NVIDIA Omniverseを用いた生成AIコンテンツエンジンを構築しています。PublicisはAI戦略に3年間で3億ユーロを計画しており、OmnicomはInterpublic Groupの1カ月分を含む2025年の収益を172億7,190万米ドルと報告しました。キャンペーン用の画像や動画のレンダリングにはGPU容量が必要であり、これが広告・マーケティングサービスが年率10.95%で成長し32.4億米ドルに達する理由です。
建築・エンジニアリング分野で設計ファイルがクラウドプラットフォームへ移行
Autodeskは2026会計年度の収益を72億600万米ドルと報告し、建築・エンジニアリング・建設・運用(AECO)製品は22%増の35億8,300万米ドルでした。Bentley Systemsは2025年の収益を11.0%増の15億180万米ドルと報告しました。エンジニアリング事務所は依然として自社のGPUワークステーションやサーバーで大規模モデルのレンダリングやシミュレーションを行っているため、設計レンダリング・シミュレーションは2025年に12.4億米ドルを占め、年率7.86%で成長します。
市場の課題と抑制要因:プロフェッショナルサービスデータセンター投資を鈍らせるものは?
クライアントの機密保持と報酬成長の鈍化が2つの抑制要因であり、これらにより低位ケースは基本ケースの年率8.67%に対して6.90%にとどまります。
クライアント機密保持規則が共有型AIサービスを制限
米国法曹協会(ABA)は2024年7月、生成AIツールに関するFormal Opinion 512を発表し、クライアントがインフォームド・コンセントを与えない限り、弁護士はクライアント情報の機密を保持しなければならないことを確認しました(米国法曹協会、2024年7月)。イングランドおよびウェールズの事務弁護士規制機構(SRA)は、クライアントデータのクラウド保存をすべてアウトソーシングとして扱います。これらの規則は秘匿特権のあるファイルの共有型AIサービスへの移行を遅らせ、2025年の支出の53.8%を1MW当たりのコストがより高い自社所有のルームにとどめています。
大手ネットワークの報酬成長率は2.7%に鈍化
PwCの2025会計年度の収益は現地通貨ベースで2.7%増にとどまり、英国国家統計局は2026年8月、2024年の専門・科学・技術サービスの生産成長率を2.4%から0.5%に下方修正しました。パートナーシップ形態の事務所はバランスシートではなく当期利益からテクノロジー投資を賄うため、報酬が伸び悩む年にはハードウェアの更新が先送りされます。DC Market Insightsはこれを2035年までに172.2億米ドルとなる低位ケースに織り込んでおり、基本ケースを30.6億米ドル下回ります。
市場機会:プロフェッショナルサービスデータセンターの新たな需要はどこから生まれるか?
最大の機会はインドのデータ保護規則と欧州のクラウド乗り換え規則の2つであり、インドと欧州を合わせて2035年の支出60.7億米ドルに相当します。
インドのDPDP規則が2027年に全面施行
インドは2025年11月、18カ月の段階的な遵守期間を設けたデジタル個人データ保護規則を告示しました。政府は重要データ受託者(Significant Data Fiduciaries)が特定の種類のデータを保管する場所を制限することができます(Press Information Bureau、2025年11月)。インドは大手監査・コンサルティング・エンジニアリング企業がデリバリーセンターを運営する国でもあるため、DC Market Insightsはインド市場が2025年の2億2,959万米ドルから2035年までに10.0億米ドルに成長し、上位12カ国の中で最も速い15.87%の成長率になるとモデル化しています。
EUデータ法が2027年1月にクラウド乗り換え料金を撤廃
欧州連合(EU)データ法は2025年9月から適用されており、2027年1月12日からクラウドの乗り換え料金およびデータ転送料金を完全に撤廃します。Eurostatによると、2025年にEUの専門・科学・技術分野の企業の67.39%が有料クラウドサービスを購入しており、全企業の52.74%を上回っています(Eurostat、2025年)。移行コストの低下により、欧州の事務所はホスト型プライベートクラウドとコロケーションの間で業務を分割しやすくなり、欧州市場が24.7億米ドルから50.7億米ドルに拡大することを後押しします。
価格分析:プロフェッショナルファームはデータセンター容量1MW当たりいくら支出しているか?
プロフェッショナルファームは2025年、使用中のIT負荷1MW当たりハードウェア、コロケーション、ファシリティのコストを合わせて442万米ドルを支出しており、AIラックの比率が高まるにつれて2035年までに571万米ドルに上昇します。
| 年 | 使用中のIT負荷(MW) | 1MW当たり総支出(百万米ドル) | 従来型1MW・年当たりハードウェア(百万米ドル) | AI用1MW・年当たりハードウェア(百万米ドル) | コロケーション(米ドル/kW・月) |
|---|---|---|---|---|---|
| 2020 | 1,550 | 3.91 | 2.70 | 8.20 | 181.01 |
| 2025 | 2,000 | 4.42 | 2.70 | 8.20 | 195.00 |
| 2030 | 2,700 | 5.14 | 2.70 | 7.90 | 210.07 |
| 2035 | 3,550 | 5.71 | 2.70 | 7.60 | 226.31 |
公開されている指標:米国国勢調査局は2026年第2四半期の専門・科学・技術サービスの収益を前年同期比6.4%増の8,164億米ドルと報告しており、本レポートの5つの事務所種別は米国だけで四半期当たり約4,780億米ドルとなります(米国国勢調査局、2026年9月)。2025年のコロケーション料金1キロワット(kW)・月当たり195米ドルは、リテールコロケーション市場レポートで説明しているとおり、主要都市圏のリテールラックに関するDC Market Insightsの推計値です。
基準と規制:プロフェッショナルファームがクライアントデータを保管する場所を決める規則は?
米国の監査記録保存からインドのデータローカライゼーションまで、8つの規則が2025年のプロフェッショナルサービスデータセンター支出88.3億米ドルの配置先を左右しています。
- SEC Regulation S-X Rule 2-06(2003年1月採択):監査人は監査およびレビュー記録を7年間保存(出典:SEC)。
- PCAOB AS 1215 監査調書:報告書発行日から7年間の保存、45日以内の調書の取りまとめ(出典:PCAOB)。
- ABA Formal Opinion 477R(2017年5月):クライアントとの通信を保護するための合理的な努力(出典:米国法曹協会)。
- ABA Formal Opinion 512(2024年7月):機密保持義務は生成AIツールにも適用される(出典:米国法曹協会)。
- 機密保持に関するSRAガイダンス(2022年6月更新):クライアントデータのクラウド保存はアウトソーシングに該当(出典:事務弁護士規制機構)。
- EU一般データ保護規則(GDPR)第5章:EU域外への個人データ移転に関する規則(出典:EU)。
- EUデータ法(2025年9月から適用、乗り換え料金は2027年1月に撤廃)(出典:欧州委員会)。
- インドDPDP規則(2025年11月、18カ月の段階的遵守)(出典:Press Information Bureau)。
各社は情報セキュリティに関してホスティング環境のISO/IEC 27001認証も取得しており、多くのクライアントが業務委託条件でこれを求めています。
プロフェッショナルサービスデータセンター市場のセグメンテーション:最も支出が多い事務所とワークロードは?
最大のコンポーネントは2025年に60.6億米ドルのITハードウェア、最大の事務所種別は会計・監査・税務、最も成長が速いワークロードは20.45%の生成AIおよびアナリティクスです。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ITハードウェア | 6,060.00 | 68.6% | 13,759.80 | 8.55% |
| コロケーション・ホスティングサービス | 1,778.40 | 20.1% | 5,205.93 | 11.34% |
| 電気・機械インフラ | 682.00 | 7.7% | 898.15 | 2.79% |
| 建設・内装工事 | 310.00 | 3.5% | 408.25 | 2.79% |
| 合計 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
事務所種別
| 事務所種別 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 会計・監査・税務 | 2,119.30 | 24.0% | 4,459.87 | 7.72% |
| 法律サービス | 1,942.69 | 22.0% | 3,851.70 | 7.08% |
| マネジメント・戦略コンサルティング | 1,854.38 | 21.0% | 4,865.31 | 10.13% |
| 建築・エンジニアリング | 1,766.08 | 20.0% | 3,851.70 | 8.11% |
| 広告・マーケティングサービス | 1,147.95 | 13.0% | 3,243.54 | 10.95% |
| 合計 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
ワークロード別
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 文書・プラクティス管理 | 2,295.90 | 26.0% | 3,648.98 | 4.74% |
| 監査・税務・財務システム | 1,677.78 | 19.0% | 3,040.82 | 6.13% |
| バックアップ・セキュリティ・その他のワークロード | 1,589.47 | 18.0% | 2,838.10 | 5.97% |
| 設計レンダリング・シミュレーション | 1,236.26 | 14.0% | 2,635.38 | 7.86% |
| クライアントコラボレーション・データルーム | 1,147.95 | 13.0% | 2,432.66 | 7.80% |
| 生成AI・アナリティクス | 883.04 | 10.0% | 5,676.20 | 20.45% |
| 合計 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
導入モデル別
| 導入モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 自社所有データセンター・サーバールーム | 4,749.20 | 53.8% | 7,635.91 | 4.86% |
| リテールコロケーション | 2,101.82 | 23.8% | 4,864.95 | 8.75% |
| ホスト型プライベートクラウド・プラクティスプラットフォーム | 1,979.38 | 22.4% | 7,771.28 | 14.66% |
| 合計 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
DC独自分析:プロフェッショナルファームのAI投資トラッカー、Deloitteの30億米ドルからiManageの10のAzureリージョンまで10のプログラム
このトラッカーは、各社自身の発表から得た10のインプットに基づくDC Market Insightsのモデルであり、どのコミットメントがデータセンター需要につながるかを示しています。これらを合わせると、DC Market Insightsが推計するプロフェッショナルファームの2025年のAI負荷120MWの大部分と、2035年までの852MWへの増加を説明できます。
| プログラム | 事務所種別 | 時期 | コミットメント | データセンター容量にとっての意味 |
|---|---|---|---|---|
| Deloitte 生成AI投資配分 | 会計・コンサルティング | 2025年9月 | 2030会計年度までに30億米ドル超 | クライアント業務向けのプライベートモデルホスティングとGPU容量 |
| Deloitte AI Factory as a Service | 会計・コンサルティング | 2024年9月 | Oracleのソブリンクラウドおよび政府向けクラウド上のNVIDIAプラットフォーム | 規制対象クライアント向けのシングルテナント型AIホスティング |
| EY.aiおよびEYQ | 会計・コンサルティング | 2023年9月 | 14億米ドル、その後年間10億米ドル超 | Azure上のセキュアな社内言語モデル |
| PwC US AI投資 | 会計・コンサルティング | 2023年4月 | 3年間で10億米ドル | 従業員およびクライアント向けのAzure OpenAI容量 |
| PwC ChatGPT Enterprise | 会計・コンサルティング | 2024年5月 | 同製品の最大ユーザー | データを学習に使用しないエンタープライズAIシート |
| KPMGとMicrosoft | 会計・コンサルティング | 2023年7月 | 数十億ドル規模の5年間のクラウド・AIコミットメント | Microsoftクラウド上のホスト型容量 |
| Accenture Data and AI | コンサルティング | 2023年6月 | 3年間で30億米ドル | AIデリバリー容量。2025会計年度の生成AI受注額59億米ドル |
| Thomson Reuters CoCounsel | 法律 | 2023年8月 | 6億5,000万米ドルのCasetext買収に加え年間1億米ドル超 | 法律事務所向けにホスティングされるリーガルAI |
| WPP 独自AI | 広告 | 2024年1月 | 年間約2億5,000万ポンド | コンテンツエンジン向けGPUレンダリング |
| iManage Cloud | 法律 | 2025年3月 | 顧客の71%、10のAzureリージョン | 文書ストアが事務所のサーバールームを離れる |
トラッカーに見られるパターンは、各社が構築するのではなく借りていることです。10のプログラムのうち6つがクラウドまたはホスティングのパートナーを挙げており、これがコロケーション・ホスティングサービスが年率11.34%で成長する一方、自社所有の電気・機械への支出が2.79%の成長にとどまる理由です。
プロフェッショナルサービスデータセンター市場をリードする地域は?
北米が2025年の支出の38.9億米ドル(44.0%)で首位に立つ一方、アジア太平洋はインドと中国に牽引されて年率11.55%と最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 北米 | 3,885.38 | 44.0% | 8,108.85 | 7.63% |
| 欧州 | 2,472.51 | 28.0% | 5,068.03 | 7.44% |
| アジア太平洋 | 1,766.08 | 20.0% | 5,270.75 | 11.55% |
| ラテンアメリカ | 353.22 | 4.0% | 810.89 | 8.67% |
| 中東・アフリカ | 353.22 | 4.0% | 1,013.61 | 11.12% |
| 合計 | 8,830.40 | 100.0% | 20,272.13 | 8.67% |
北米
北米のプロフェッショナルサービスデータセンター市場は年率7.63%で成長し、2035年までに81.1億米ドルに達します。米国国勢調査局によると、2026年第2四半期の収益は法律サービスが1,182億米ドル、建築・エンジニアリングが1,282億米ドルであり、本レポートの5つの事務所種別のうち最大の2分野です。
欧州
欧州は2025年に24.7億米ドルを支出し、年率7.44%で成長します。Eurostatによると、2022年のEUの専門・科学・技術分野の企業数は500万社、付加価値は7,241億ユーロであり、2025年にはそのうち40.43%がAIを利用していました(EU全企業では19.95%)。
アジア太平洋
アジア太平洋は最も成長が速い地域であり、2025年の17.7億米ドルから2035年までに52.7億米ドルに拡大します。大手監査・コンサルティングネットワークのインドにおけるデリバリーセンターとDPDP規則のスケジュールが国内容量を押し上げる一方、日本は2025年に4億7,684万米ドルと依然として地域最大の市場です。
ラテンアメリカ
ラテンアメリカは年率8.67%で3億5,322万米ドルから8億1,089万米ドルに成長します。サンパウロの大規模な監査・税務・法律事務所を背景に、ブラジルが地域の40%を占めています。
中東・アフリカ
中東・アフリカは年率11.12%で成長して10.1億米ドルに達し、2番目に成長が速い地域です。アラブ首長国連邦にあるグローバル法律事務所やコンサルティング会社の地域本部が、クライアントデータを国内でホスティングしているためです。
プロフェッショナルサービスデータセンター市場の上位12カ国
最大の国は2025年に34.8億米ドルの米国であり、最も成長が速い大規模国は年率15.87%のインドです。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 3,477.41 | 7,135.79 | 7.45% |
| 2 | 英国 | 欧州 | 618.13 | 1,216.33 | 7.00% |
| 3 | ドイツ | 欧州 | 519.23 | 1,038.95 | 7.18% |
| 4 | 日本 | アジア太平洋 | 476.84 | 1,159.57 | 9.29% |
| 5 | 中国 | アジア太平洋 | 388.54 | 1,106.86 | 11.04% |
| 6 | フランス | 欧州 | 370.88 | 734.86 | 7.08% |
| 7 | カナダ | 北米 | 310.83 | 689.25 | 8.29% |
| 8 | インド | アジア太平洋 | 229.59 | 1,001.44 | 15.87% |
| 9 | オーストラリア | アジア太平洋 | 220.76 | 606.14 | 10.63% |
| 10 | オランダ | 欧州 | 173.08 | 364.90 | 7.74% |
| 11 | ブラジル | ラテンアメリカ | 141.29 | 324.35 | 8.67% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 84.77 | 273.67 | 12.43% |
DC Market Insightsのモデルでは、インドは2025年の8位から2035年までに6位に上昇してフランスとカナダを追い抜き、アラブ首長国連邦は小さな基盤から年率12.43%で成長します。
予測シナリオ:2035年のプロフェッショナルサービスデータセンター市場はどの程度の規模になり得るか?
プロフェッショナルサービスデータセンター市場は2035年までに172.2億米ドルから235.2億米ドルの範囲に達し、基本ケースでは202.7億米ドルとなります。
| シナリオ | 2035年の使用中IT負荷(MW) | 2035年のAI比率 | 2035年の市場規模 | CAGR(2025-2035年) |
|---|---|---|---|---|
| 低位 | 3,150 | 19% | 172.2億米ドル | 6.90% |
| 基本 | 3,550 | 24% | 202.7億米ドル | 8.67% |
| 高位 | 3,950 | 29% | 235.2億米ドル | 10.29% |
低位シナリオ
機密保持規則によりAIが試験導入段階にとどまり、報酬成長率がPwCの2025会計年度の2.7%前後で推移する場合、2035年までに172.2億米ドル。
基本シナリオ
AIがIT負荷3,550MWの24%を占め、ホスト型プライベートクラウドが支出の38.3%を占める場合、2035年までに202.7億米ドル。
高位シナリオ
AIを活用した監査、法律文書作成、コンテンツ制作がIT負荷の29%に達し、各社がその容量をプライベートなハードウェア上に維持する場合、2035年までに235.2億米ドル。
主要プレイヤーと市場シェア:プロフェッショナルサービスデータセンター市場で支出し供給しているのは誰か?
上位10社の買い手が2025年のプロフェッショナルサービスデータセンター支出の約23%(約20億米ドル)を占めています。これは各社のセクター収益シェアに基づくDC Market Insightsの推計です。
- Deloitte(2025会計年度収益705億米ドル)
- PwC(569億米ドル)
- EY(532億米ドル)
- KPMG(398億米ドル)
- Accenture(2025会計年度収益697億米ドル、コンサルティングおよびオペレーションズ)
- Omnicom(2025年収益172億7,190万米ドル)
- Publicis Groupe(2025年純収益145億4,700万ユーロ)
- WPP(2025年収益135億5,000万ポンド)
- Thomson Reuters(法律調査およびCoCounsel)
- RELX LexisNexis Legal and Professional
- iManage(文書管理クラウド)
- Autodesk(AECO設計プラットフォーム)
- Bentley Systems(インフラエンジニアリングソフトウェア)
- Microsoft(EY、KPMG、PwC、iManage向けAzureホスティング)
- Oracle(DeloitteのAI Factory向けソブリンクラウド)
- NVIDIA(DeloitteおよびWPP向けAIプラットフォーム)
買い手の集中度(2025年)
4大監査ネットワークは2025会計年度に2,204億米ドルの収益を報告し、Accentureは697億米ドルの収益と59億米ドルの新規生成AI受注を報告しました(出典:AccentureのSEC提出書類、2025年9月)。DC Market Insightsは、4大監査ネットワークだけで市場の約11%、2025年に約10億米ドルを支出していると推計しています。監査アーカイブとクライアントファイルが事務所管理下のインフラに置かれているためです。供給側では、Microsoftがトラッカーの10プログラムのうち4つ(EY、KPMG、PwC、iManage)に登場し、事務所のデータルーム向けコロケーションはデータセンターコロケーション市場レポートで説明しているとおり、多数の事業者に分散しています。
プロフェッショナルサービスデータセンター市場の最近の動向
2025年以降の6つの動向がプロフェッショナルサービスデータセンター支出を動かしました。DC Market Insightsは2026年の同支出を96.9億米ドルと評価しています。
- 2026年9月、米国国勢調査局は第2四半期の専門・科学・技術サービスの収益を前年同期比6.4%増の8,164億米ドルと報告しました(出典:米国国勢調査局)。
- 2026年2月、Autodeskは2026会計年度の収益を72億600万米ドルと報告し、AECO製品は22%増の35億8,300万米ドルでした(出典:Autodesk)。
- 2026年2月、Thomson Reutersは2025年のLegal Professionalsの収益をオーガニックで8%増の28億6,800万米ドルと報告しました(出典:Thomson ReutersのSEC提出書類)。
- 2025年12月、KPMGは2025会計年度の世界収益を現地通貨ベースで5.1%増の398億米ドルと報告しました(出典:KPMG)。
- 2025年11月、インドは18カ月の段階的遵守スケジュールを伴うDPDP規則を告示しました(出典:Press Information Bureau)。
- 2025年9月、Deloitteは2025会計年度の収益705億米ドルと、2030会計年度までに配分した30億米ドル超の生成AI投資を報告しました(出典:Deloitte)。
調査方法:DC Market Insightsによるプロフェッショナルサービスデータセンター市場規模の算定方法
DC Market Insightsは、プロフェッショナルファームが使用するIT負荷2,000MWを基に、リース比率(38%)とAI比率(6%)で区分したうえで各MWの価格を設定し、ボトムアップ方式で2025年の市場規模を88.3億米ドルと算定しました。詳細な手法は調査方法のページに掲載しています。
モデルのインプット
- 使用中のIT負荷:1,550MW(2020年)、2,000MW(2025年)、2,700MW(2030年)、3,550MW(2035年)。エンタープライズデータセンター市場レポートで扱うエンタープライズおよびコロケーション基盤の約4.3%に相当。
- リース比率:26%(2020年)、38%(2025年)、47%(2030年)、54%(2035年)。
- IT負荷に占めるAI比率:1%(2020年)、6%(2025年)、16%(2030年)、24%(2035年)。
- ハードウェア:従来型1MW・年当たり270万米ドル。AI用1MW・年当たり2025年に820万米ドル、2035年までに760万米ドルに低下。
- コロケーション:2025年に1kW・月当たり195米ドル、年率1.5%で上昇。
- 自社拠点:1MW・年当たり電気・機械55万米ドル、建設・内装工事25万米ドル。
上限・下限チェック
- 上限1:88.3億米ドルは、5つの事務所種別の米国における年換算収益約1兆9,100億米ドル(国勢調査局、2026年第2四半期)の0.46%であり、他国を含める前の数値です。
- 上限2:本市場は、DC Market InsightsのData Center Marketレポートにおける世界のデータセンター市場5,700.4億米ドルの1.55%です。
- 下限:Deloitte(6億米ドル)、EY(10億米ドル)、Accenture(10億米ドル)、PwC US(3億3,000万米ドル)、WPP(約3億2,000万米ドル)による年換算のAIコミットメントは合計約32億5,000万米ドルです。その4分の1がコンピューティングに充てられると8億1,000万米ドルとなり、モデルにおける2025年のAIハードウェア9億8,400万米ドルを下回ります。
目次
- 01はじめに
- 1.1市場の定義
- 1.2レポートの範囲
- 02主要市場統計
- 2.1市場規模(2025年、2026年、2030年、2035年)
- 2.2主要セグメント、地域、国
- 03主なポイント
- 3.1ホスト型プライベートクラウド、AI負荷、自社所有ルーム、インド
- 04エグゼクティブサマリー
- 4.1市場スナップショット(2025年、2026年、2035年)
- 4.2プロフェッショナルサービスデータセンター市場規模、2020-2035年
- 05市場の範囲
- 5.1対象となる支出
- 5.2対象外の支出
- 5.3セグメント間の整合性
- 06推計値が異なる理由
- 6.1範囲比較表
- 6.2対象となる買い手グループ
- 07市場の推進要因
- 7.1Big Fourが2030会計年度までに生成AIへ数十億ドルを投じる
- 7.27年間の監査記録保存がアーカイブの増加を支える
- 7.36億5,000万米ドルのCasetext買収を経て、法律調査が生成AIへ移行
- 08市場トレンド
- 8.1文書管理がサーバールームを離れる:iManageのクラウド利用率は71%
- 8.2広告代理店が独自のコンテンツエンジンを構築
- 8.3建築・エンジニアリング分野で設計ファイルがクラウドプラットフォームへ移行
- 09市場の課題と抑制要因
- 9.1クライアント機密保持規則が共有型AIサービスを制限
- 9.2大手ネットワークの報酬成長率は2.7%に鈍化
- 10市場機会
- 10.1インドのDPDP規則が2027年に全面施行
- 10.2EUデータ法が2027年1月にクラウド乗り換え料金を撤廃
- 11価格分析
- 11.11MW当たり支出、2020-2035年
- 11.2公開価格指標
- 12基準と規制
- 12.1SEC Rule 2-06およびPCAOB AS 1215
- 12.2ABA Formal Opinion 477Rおよび512
- 12.3SRAの機密保持ガイダンス
- 12.4GDPR、EUデータ法、インドDPDP規則
- 13市場セグメンテーション
- 13.1コンポーネント別
- 13.2ITハードウェア
- 13.3コロケーション・ホスティングサービス
- 13.4電気・機械インフラ
- 13.5建設・内装工事
- 13.6事務所種別
- 13.7法律サービス
- 13.8会計・監査・税務
- 13.9マネジメント・戦略コンサルティング
- 13.10建築・エンジニアリング
- 13.11広告・マーケティングサービス
- 13.12ワークロード別
- 13.13文書・プラクティス管理
- 13.14監査・税務・財務システム
- 13.15設計レンダリング・シミュレーション
- 13.16生成AI・アナリティクス
- 13.17クライアントコラボレーション・データルーム
- 13.18バックアップ・セキュリティ・その他のワークロード
- 13.19導入モデル別
- 13.20自社所有データセンター・サーバールーム
- 13.21リテールコロケーション
- 13.22ホスト型プライベートクラウド・プラクティスプラットフォーム
- 14Dc独自分析:プロフェッショナルファームのai投資トラッカー
- 14.110のプログラム、2023-2025年
- 14.2トラッカーが容量に意味すること
- 15地域別インサイト
- 15.1北米
- 15.2欧州
- 15.3アジア太平洋
- 15.4ラテンアメリカ
- 15.5中東・アフリカ
- 16国別分析
- 16.1米国
- 16.2英国
- 16.3ドイツ
- 16.4日本
- 16.5中国
- 16.6フランス
- 16.7カナダ
- 16.8インド
- 16.9オーストラリア
- 16.10オランダ
- 16.11ブラジル
- 16.12アラブ首長国連邦
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競合インサイト
- 18.1Deloitte
- 18.2PwC
- 18.3EY
- 18.4KPMG
- 18.5Accenture
- 18.6Omnicom
- 18.7Publicis Groupe
- 18.8WPP
- 18.9Thomson Reuters
- 18.10RELX LexisNexis Legal and Professional
- 18.11iManage
- 18.12Autodesk
- 18.13Bentley Systems
- 18.14Microsoft
- 18.15Oracle
- 18.16NVIDIA
- 18.17買い手の集中度(2025年)
- 19最近の動向
- 19.1動向 2025-2026年
- 20調査方法
- 20.1モデルのインプット
- 20.2上限・下限チェック
- 図 1プロフェッショナルサービスデータセンター市場規模、2020-2035年
- 表 1エグゼクティブサマリー項目表
- 表 2範囲比較表
- 表 31MW当たり支出、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5事務所種別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7導入モデル別市場、2025年および2035年
- 表 8プロフェッショナルファームのAI投資トラッカー
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は96.9億米ドルで、2025年の88.3億米ドルから9.72%増加しています。市場は2035年までに202.7億米ドルに達し、2025年からのCAGRは8.67%と予測されています。
2020年から2025年の年率7.81%に続き、2025年から2035年は年率8.67%で成長します。プロフェッショナルファームが使用するIT負荷が2,000MWから3,550MWに増加し、そのうちAIの比率が6%から24%に上昇するためです。
2025年には、法律、会計、コンサルティング、建築・エンジニアリング、広告の各事務所が自社専用として所有、リース、またはホスティングを受けるデータセンター容量に88.3億米ドルが支出されました。パブリッククラウド料金やプラクティス用ソフトウェアライセンスは計上していません。
生成AIおよびアナリティクスは年率20.45%で成長し、2035年までに56.8億米ドルに達します。Deloitteは2030会計年度までに生成AIへ30億米ドル超を配分しており、機密保持規則によりこうした業務はプライベートホスティングへと向かいます。
会計・監査・税務事務所で、2025年に21.2億米ドルです。その一因は、SECおよびPCAOBの規則により7年間の監査記録の保存が義務付けられていることです。最も成長が速いのは広告・マーケティングサービスで年率10.95%です。
はい。自社所有のデータセンターとサーバールームはプロフェッショナルファーム全体で2025年の支出のうち47.5億米ドルを占めていますが、iManageなどのプラットフォームでクラウド利用率が71%に達する中、ホスト型プライベートクラウドは年率14.66%で成長しています。
北米で、2025年の金額の38.9億米ドル(44.0%)を占めています。最も成長が速いのはアジア太平洋で年率11.55%、大規模国の中で最も成長が速いのはインドで15.87%です。
2025年は2億2,959万米ドルで、DPDP規則が2027年に全面施行され、デリバリーセンターが拡大する中、年率15.87%で成長して2035年までに10.0億米ドルに達します。
2025年は使用中のIT負荷1MW当たり442万米ドルで、2035年までに571万米ドルに上昇します。AI用1MWには従来型1MWの270万米ドルに対して年間820万米ドルのハードウェア支出が伴います。
2026年の96.9億米ドルは、プロフェッショナルファームが自社専用として所有、リース、またはホスティングを受けるインフラのみを計上しています。プラクティス用ソフトウェア、設計スイート、パブリッククラウド料金を加えた推計では数倍の規模になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。