
Mercato dei chassis per server: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei chassis per server era pari a USD 2,880.0 milioni; si prevede che raggiunga USD 6,530.0 milioni entro il 2035, con un CAGR del 8.55%. North America rappresenta 45% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 13 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito del mercato: cosa comprende il mercato dei chassis per server?
- 05Perché le stime sul mercato dei chassis per server differiscono?
- 06Fattori trainanti del mercato: cosa spinge il mercato dei chassis per server?
- 07Tendenze di mercato: come sta cambiando il design dei chassis per server?
- 08Sfide del mercato: cosa frena il mercato dei chassis per server?
- 09Opportunità di mercato: dove sono i nuovi bacini di ricavi?
- 10Prezzi: quanto costa un chassis per server?
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America45%
- Asia Pacific33%
- Europe15%
- Middle East and Africa3.6%
- Latin America3.4%
Aziende analizzate
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
Analisi completa
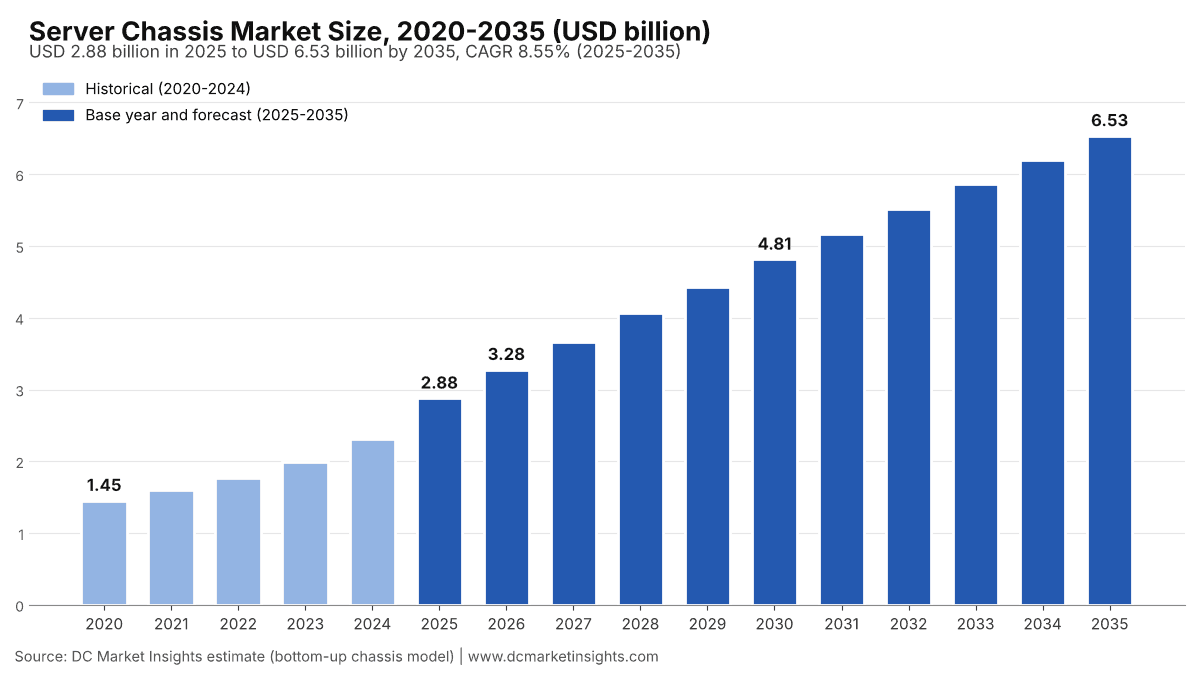
Il mercato dei chassis per server vale USD 3,28 miliardi nel 2026 e si prevede che raggiunga USD 6,53 miliardi entro il 2035, rispetto a USD 2,88 miliardi nel 2025, con un CAGR dell’8,55% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende gli involucri metallici che ospitano i server dei data center, inclusi i chassis rack-mount 1U e 2U, i chassis multi-nodo e blade, i chassis per server di storage e gli enclosure JBOD (just a bunch of disks), e i chassis da 4U a 8U e modulari costruiti attorno alle unità di elaborazione grafica (GPU) e ad altri acceleratori, insieme a backplane, gabbie per unità, convogliatori d’aria e predisposizioni per il raffreddamento a liquido interne al chassis, così come utilizzati in ogni data center. La ricostruzione del valore: circa 12,36 milioni di server general-purpose e di storage a una media da USD 135 a USD 340 per chassis danno USD 1,97 miliardi nel 2025, e circa 603 mila nodi server con acceleratori a circa USD 1.500 per chassis aggiungono USD 904,42 milioni. I chassis per server GPU e con acceleratori sono il tipo di chassis in più rapida crescita, al 16,17% annuo, perché la capacità IA sale dal 35% della nuova capacità dei data center nel 2025 al 66% nel 2035, e il Medio Oriente e Africa è la regione in più rapida crescita, al 14,24% annuo, poiché l’Arabia Saudita e gli Emirati Arabi Uniti (EAU) allestiscono campus IA su scala di gigawatt partendo da una base ridotta.
Statistiche chiave del mercato: quanto è grande il mercato dei chassis per server nel 2026?
DC Market Insights valuta il mercato dei chassis per server USD 3,28 miliardi nel 2026, il 13,9% in più rispetto a USD 2,88 miliardi del 2025.
- Dimensione del mercato 2025: USD 2,88 miliardi
- Dimensione del mercato 2026: USD 3,28 miliardi
- Dimensione del mercato 2030: USD 4,81 miliardi
- Dimensione del mercato 2035: USD 6,53 miliardi
- CAGR 2025-2035: 8,55% nello scenario base, 5,97% nello scenario basso e 10,43% nello scenario alto
- Tipo di chassis più grande: chassis rack-mount general-purpose per server, 43,9% del valore 2025 (USD 1,26 miliardi)
- Tipo di chassis in più rapida crescita: chassis per server GPU e con acceleratori, 16,17% annuo, fino al 62,0% del valore entro il 2035
- Design di raffreddamento in più rapida crescita: chassis raffreddati a liquido, 26,76% annuo, da USD 356,00 milioni a USD 3,81 miliardi
- Regione leader: Nord America, 45,0% del valore 2025 (USD 1,29 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 14,24% annuo
- Paese più grande: Stati Uniti, USD 1,17 miliardi nel 2025 (40,5% del valore globale)
- Leader di mercato: Chenbro Micom, seguita da Asia Vital Components (AVC) e Ablecom Technology (valutazione di DC Market Insights)
Sintesi
Il mercato globale dei chassis per server valeva USD 1,45 miliardi nel 2020, ha raggiunto USD 2,88 miliardi nel 2025 e si prevede che raggiunga USD 6,53 miliardi entro il 2035, con un CAGR dell’8,55% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei chassis per server 2025 | USD 2,88 miliardi |
| Dimensione del mercato dei chassis per server 2026 | USD 3,28 miliardi |
| Mercato dei chassis per server, CAGR | 8,55% |
| Dimensione del mercato dei chassis per server 2035 | USD 6,53 miliardi |
Il mercato è cresciuto del 14,68% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 24,9% rispetto a USD 2,30 miliardi del 2024, poiché i completamenti annuali di data center sono balzati da 8,8 GW a 12,0 GW e i nodi server con acceleratori sono passati da circa 368 mila a 603 mila. La crescita rallenta all’8,55% annuo dal 2025 al 2035 perché le unità di server general-purpose si stabilizzano a circa 13,5 milioni all’anno: processori più densi mettono più capacità di calcolo in ogni macchina, quindi il valore dei chassis general-purpose cresce solo del 2,31% annuo. Sono invece i chassis GPU e con acceleratori a trainare il mercato, passando dal 31,4% del valore nel 2025 al 62,0% nel 2035, mentre i design raffreddati a liquido salgono dal 12,4% al 58,4% del valore.
Ambito del mercato: cosa comprende il mercato dei chassis per server?
Il mercato dei chassis per server comprende ogni involucro che ospita un server, un server di storage o un nodo con acceleratori all’interno di un data center, valutato al prezzo che il produttore di server paga per il chassis in dollari USA correnti; DC Market Insights lo stima in USD 2,88 miliardi nel 2025 e USD 3,28 miliardi nel 2026.
Incluso. Chassis rack-mount con altezze 1U, 2U e 4U per server general-purpose; chassis multi-nodo e blade che condividono alimentazione e raffreddamento tra due e otto nodi; chassis per server di storage ed enclosure JBOD; chassis GPU e con acceleratori per server a otto GPU da 4U a 8U, server modulari NVIDIA MGX e gli enclosure dei compute tray e switch tray dei sistemi IA su scala rack; backplane, gabbie per unità, pannelli frontali, convogliatori d’aria e collettori e staffe per il raffreddamento a liquido interni al chassis forniti con il chassis. Sono conteggiati sia i chassis da 19 pollici Electronic Industries Alliance (EIA) sia gli sled Open Rack da 21 pollici dell’Open Compute Project (OCP).
Escluso. Armadi rack e contenitori per interi rack, guide di scorrimento, alimentatori, ventole, cold plate e unità di distribuzione del refrigerante, schede madri, case per PC desktop, chassis per computer industriali ed embedded e chassis per switch di rete o telecomunicazioni. Questi rientrano in report dedicati di DC Market Insights, come il Mercato dei rack per data center negli Stati Uniti.
Come si combinano i segmenti. Tipo di chassis, design di raffreddamento e utente finale suddividono ciascuno lo stesso valore di USD 2,88 miliardi del 2025, quindi ogni dimensione somma al totale in ogni anno dal 2020 al 2035. Regioni e paesi sono attribuiti in base a dove i server vengono installati, non a dove i chassis vengono stampati, motivo per cui Taiwan, Vietnam e Messico, le principali basi produttive, non figurano tra i mercati nazionali più grandi.
Perché le stime sul mercato dei chassis per server differiscono?
DC Market Insights valuta il mercato dei chassis per server USD 3,28 miliardi nel 2026 considerando solo gli involucri per server dei data center; le stime che aggiungono case per PC desktop e da gaming, chassis per computer industriali, armadi rack o guide di scorrimento risultano da due a quattro volte più grandi.
Le definizioni più ampie mescolano tre prodotti diversi. I case per PC desktop e tower si vendono in decine di milioni di unità all’anno a consumatori e gamer e non hanno nulla a che fare con la domanda dei data center. I chassis industriali ed embedded seguono i budget dell’automazione industriale e della difesa. Armadi rack e guide di scorrimento si acquistano per rack anziché per server: King Slide, il maggiore produttore di guide per server, ha registrato NT$16,28 miliardi di ricavi nel primo semestre 2026, in aumento del 98,95%, il che mostra quanto sia grande la sola linea delle guide. Questo report esclude tutti questi prodotti dall’ambito e conteggia acquirenti enterprise e governativi, operatori telecom ed edge e provider di GPU cloud accanto ai provider cloud hyperscale, perché ciascuno acquista server nei data center.
| Elemento | In questo report | Perché |
|---|---|---|
| Chassis rack-mount, multi-nodo e blade per server | Sì (USD 1,47 miliardi nel 2025) | Involucro principale per server dei data center |
| Chassis per server di storage ed enclosure JBOD | Sì (USD 504,26 milioni) | Installati negli stessi rack dei server |
| Chassis GPU e con acceleratori, enclosure MGX e tray su scala rack | Sì (USD 904,42 milioni) | Involucro per server dei data center in più rapida crescita |
| Case per PC desktop, tower e gaming | No | Prodotto di consumo, non domanda dei data center |
| Chassis industriali, embedded e telecom | No | Acquirenti e standard diversi |
| Armadi rack, guide di scorrimento, alimentatori, ventole e cold plate | No | Mercati di componenti separati con fornitori propri |
Le piccole e medie imprese (PMI) che acquistano pochi server rack all’anno rientrano nell’ambito tramite il segmento enterprise e governo, che detiene il 31,0% del valore 2025.
Fattori trainanti del mercato: cosa spinge il mercato dei chassis per server?
Tre fattori portano il mercato dei chassis per server da USD 2,88 miliardi nel 2025 a USD 6,53 miliardi nel 2035: la costruzione di server IA, una spesa record in server e design dei chassis più densi.
La capacità IA aggiunge USD 3,14 miliardi di domanda di chassis GPU entro il 2035
Circa 4,2 GW dei 12,0 GW di nuova capacità di data center costruita nel 2025 erano capacità IA, e DC Market Insights prevede che la quota IA raggiunga il 60% nel 2030 e il 66% nel 2035. Ogni megawatt IA richiede circa 110 nodi con acceleratori nel 2025 a 9 kW per nodo, e ogni nodo richiede un chassis del valore di circa USD 1.500, circa 11 volte il prezzo di un chassis general-purpose 1U o 2U. Supermicro, che vende server IA completi, ha indicato vendite nette per l’esercizio 2027 da USD 65,0 miliardi a USD 72,0 miliardi nell’agosto 2026, contro USD 22,0 miliardi due anni prima. Il risultato è una crescita dei chassis GPU e con acceleratori da USD 904,42 milioni nel 2025 a USD 4,05 miliardi nel 2035.
La spesa in server ha raggiunto USD 366,0 miliardi nel 2025
International Data Corporation (IDC) ha previsto ricavi record da server per USD 366,0 miliardi nel 2025, il 55,3% in più rispetto a USD 235,7 miliardi del 2024, e ha registrato USD 112,4 miliardi nel solo terzo trimestre 2025. Wiwynn, original design manufacturer (ODM) per i provider cloud hyperscale, ha registrato ricavi 2025 di NT$950,66 miliardi, in aumento del 163,7%. I produttori di chassis beneficiano degli stessi ordini: DC Market Insights stima il valore dei chassis 2025 in USD 2,88 miliardi, pari allo 0,79% dei ricavi da server.
Design più densi aumentano il valore per chassis
Nel modello di DC Market Insights le unità di server general-purpose crescono solo di circa lo 0,9% annuo dal 2025 al 2035 (da 12,36 milioni a 13,52 milioni), ma il valore per chassis sale da USD 135 a USD 155 man mano che i sistemi 2U accolgono più unità, percorsi d’aria più ampi e predisposizioni per il raffreddamento a liquido. Asia Vital Components porta la sua capacità di chassis da 400.000 a 600.000 unità al mese, un aumento del 50% che riflette il passaggio da semplici scatole in lamiera a involucri con gestione termica integrata.
Tendenze di mercato: come sta cambiando il design dei chassis per server?
I chassis raffreddati a liquido sono la tendenza principale, in crescita da USD 356,00 milioni nel 2025 a USD 3,81 miliardi nel 2035 al 26,76% annuo.
I chassis raffreddati a liquido raggiungono il 58,4% del valore entro il 2035
Gli acceleratori oltre i 1.000 W ciascuno non possono essere raffreddati solo ad aria, quindi i chassis ora vengono forniti con staffe per cold plate, attacchi a sgancio rapido e vaschette antigoccia. Il chassis MGX 4U raffreddato a liquido di Chenbro supporta fino a 16 GPU single-slot raffreddate a liquido. DC Market Insights stima che il 35% del valore dei chassis GPU fosse raffreddato a liquido nel 2025, quota che sale al 75% nel 2030 e all’85% nel 2035.
I design modulari MGX portano i produttori di chassis a livello di rack
La specifica NVIDIA MGX, pubblicata nel maggio 2023, offre ai produttori di server un’architettura di riferimento modulare in modo che un unico chassis possa ospitare molte combinazioni di processori e GPU. Nel maggio 2026 Chenbro ha esteso il proprio supporto dai chassis standalone al livello NVIDIA MGX Rack, quindi i produttori di chassis ora forniscono enclosure per tray, collettori e telai rack come un unico pacchetto. DC Market Insights conteggia gli enclosure per tray in questo mercato (circa USD 1.500 per nodo nel 2025) e lascia il telaio rack ai report sui rack.
La produzione si avvicina agli acquirenti statunitensi
La produzione di server e chassis si sta spostando verso Texas, Messico e Sud-est asiatico. Chenbro ha aperto un sito statunitense di new product introduction (NPI) e prototipazione nel quarto trimestre 2025 e sta acquistando terreni in Texas per la produzione di massa, mentre AVC ha investito USD 600 milioni negli stabilimenti vietnamiti da V1 a V8. Il Nord America assorbe il 45,0% della domanda di chassis 2025, pari a USD 1,29 miliardi.
Sfide del mercato: cosa frena il mercato dei chassis per server?
I dazi sull’acciaio e i volumi stabili delle unità general-purpose sono i due vincoli principali, con i chassis general-purpose in crescita solo del 2,31% annuo.
I dazi su acciaio e alluminio aumentano i costi dei chassis
I chassis sono per lo più in acciaio laminato a freddo e zincato. Gli Stati Uniti hanno aumentato il dazio Section 232 sulle importazioni di acciaio e alluminio dal 25% al 50% il 4 giugno 2025, il Bureau of Industry and Security (BIS) ha aggiunto 407 categorie di prodotti derivati nell’agosto 2025, e da aprile 2026 gli articoli realizzati interamente o quasi interamente in acciaio, alluminio o rame pagano un dazio fisso del 50%. Un chassis da USD 135 con circa USD 40 di acciaio rischia fino a USD 20 di dazio aggiuntivo se spedito da solo negli Stati Uniti, quindi i produttori spediscono i chassis all’interno di server finiti o li costruiscono negli Stati Uniti. DC Market Insights include questo effetto nell’aumento dei prezzi dei chassis general-purpose da USD 130 nel 2024 a USD 135 nel 2025.
Le unità general-purpose si stabilizzano a 13,5 milioni all’anno
Ogni nuovo server general-purpose sostituisce da 1,5 a 2 server più vecchi perché il numero di core per processore continua a crescere. Nel modello di DC Market Insights, le unità di server general-purpose e di storage crescono da 12,36 milioni nel 2025 a soli 13,52 milioni nel 2035, quindi i chassis rack-mount general-purpose scendono dal 43,9% del valore al 24,3%.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I chassis GPU raffreddati a liquido e gli involucri costruiti negli Stati Uniti sono i due maggiori nuovi bacini di ricavi, del valore di USD 3,81 miliardi e di circa USD 2,81 miliardi di domanda regionale entro il 2035.
I chassis raffreddati a liquido aggiungono USD 3,46 miliardi entro il 2035
I chassis raffreddati a liquido crescono da USD 356,00 milioni nel 2025 a USD 3,81 miliardi nel 2035. I fornitori che combinano la lavorazione della lamiera con il know-how su cold plate e collettori, come AVC, i cui ricavi 2025 sono aumentati del 94,59% a NT$139,64 miliardi, possono vendere un chassis con gestione termica integrata a un prezzo da due a tre volte superiore a quello di un chassis raffreddato ad aria.
L’assemblaggio negli Stati Uniti porta la domanda nordamericana di chassis a USD 2,81 miliardi entro il 2035
Wiwynn ha aperto il suo stabilimento in Texas nel settembre 2026 con produzione e collaudo di rack raffreddati sia ad aria sia a liquido, e Foxconn ha concordato con OpenAI nel novembre 2025 di co-progettare più generazioni di rack per data center IA negli Stati Uniti. La domanda nordamericana di chassis cresce da USD 1,29 miliardi nel 2025 a USD 2,81 miliardi nel 2035, e i chassis prodotti vicino a questi stabilimenti evitano il dazio del 50% sui metalli.
Prezzi: quanto costa un chassis per server?
Un chassis per server general-purpose 1U o 2U costava circa USD 135 a prezzi ODM nel 2025, un chassis per storage o enclosure JBOD circa USD 340 e un chassis GPU o con acceleratori circa USD 1.500, secondo le stime di DC Market Insights.
| Tipo di chassis (USD per unità) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Rack-mount general-purpose e multi-nodo | 110 | 135 | 145 | 155 |
| Server di storage e JBOD | 300 | 340 | 370 | 395 |
| GPU e acceleratori | 900 | 1.500 | 2.000 | 2.300 |
I prezzi dei chassis GPU crescono più rapidamente di quelli general-purpose perché nel modello di DC Market Insights i nodi con acceleratori passano da 9 kW nel 2025 a circa 25 kW nel 2035, e ogni kilowatt richiede acciaio più pesante, più flusso d’aria o hardware per il raffreddamento a liquido. Per kilowatt di capacità IT, tuttavia, il costo dei chassis GPU scende da circa USD 167 nel 2025 a USD 92 nel 2035.
Riferimenti di prezzo pubblici. Gli acquisti di Supermicro da Ablecom e Compuware, i suoi partner per chassis e alimentatori, sono stati pari al 3,3% del costo del venduto nell’esercizio 2025, un tetto massimo per chassis e alimentatori insieme. DC Market Insights stima il solo valore dei chassis 2025 allo 0,79% della previsione di IDC di USD 366,0 miliardi di ricavi da server, al di sotto del tetto del 3,3%, come previsto per un componente acquistato a prezzi ODM.
Norme e regolamentazione: quali regole definiscono i chassis per server?
Quattro standard e due norme commerciali definiscono un mercato da USD 2,88 miliardi: dimensioni dei rack, design hardware aperti, sicurezza dei prodotti, limiti alle sostanze pericolose e dazi statunitensi sui metalli.
- IEC 60297-3-100 ed EIA-310-E. Lo standard della International Electrotechnical Commission (IEC) specifica le dimensioni di base di pannelli frontali, subrack, chassis, rack e armadi per apparecchiature da 19 pollici, e EIA-310-E stabilisce i requisiti di progettazione per armadi, rack e pannelli; insieme fissano l’altezza di 1U a 44,45 mm.
- OCP Open Rack v3. Il progetto Rack and Power dell’Open Compute Project copre i design EIA da 19 pollici compatibili e Open Rack da 21 pollici utilizzati dai provider cloud hyperscale.
- NVIDIA MGX. La specifica server MGX (maggio 2023) definisce il layout meccanico modulare utilizzato dalla maggior parte dei nuovi chassis GPU.
- IEC 62368-1:2023. Lo standard di sicurezza dei prodotti basato sui pericoli per le apparecchiature dell’informazione e della comunicazione (ICT) disciplina le aperture degli involucri, gli spigoli vivi e gli involucri antincendio.
- Direttiva UE RoHS 2011/65/EU. La direttiva sulla restrizione delle sostanze pericolose (RoHS) limita piombo, cadmio e cromo esavalente nei rivestimenti e negli elementi di fissaggio dei chassis venduti nell’Unione europea.
- Dazi statunitensi Section 232. L’aliquota fissa del 50% di aprile 2026 sugli articoli realizzati quasi interamente in acciaio o alluminio si applica ai chassis importati separatamente.
Segmentazione del mercato: quale segmento guida il mercato dei chassis per server?
I chassis rack-mount general-purpose per server guidano con il 43,9% del valore 2025 (USD 1,26 miliardi), ma i chassis per server GPU e con acceleratori passano in testa nel 2027 e raggiungono il 62,0% del valore nel 2035.
Per tipo di chassis: i chassis rack-mount general-purpose per server guidano con il 43,9%
Nel modello di DC Market Insights sono stati spediti circa 10,88 milioni di server di calcolo general-purpose nel 2025, contro circa 603 mila nodi con acceleratori; NVIDIA deteneva oltre il 90% delle spedizioni di GPU per server alla fine del 2024, quindi la maggior parte dei chassis GPU segue i suoi layout HGX e MGX.
| Tipo di chassis | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chassis rack-mount general-purpose per server | 1.262,72 | 43,9% | 1.586,20 | 2,31% |
| Chassis per server GPU e con acceleratori | 904,42 | 31,4% | 4.048,91 | 16,17% |
| Chassis per server di storage ed enclosure JBOD | 504,26 | 17,5% | 640,95 | 2,43% |
| Chassis multi-nodo e blade per server | 205,56 | 7,1% | 258,22 | 2,31% |
| Totale | 2.876,95 | 100,0% | 6.534,28 | 8,55% |
Per design di raffreddamento: i chassis raffreddati ad aria guidano con l’87,6%
I chassis raffreddati ad aria detengono USD 2,52 miliardi del valore 2025, ma i chassis raffreddati a liquido li superano entro il 2033 e detengono il 58,4% del valore nel 2035.
| Design di raffreddamento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chassis raffreddati ad aria | 2.520,96 | 87,6% | 2.719,90 | 0,76% |
| Chassis raffreddati a liquido | 356,00 | 12,4% | 3.814,38 | 26,76% |
| Totale | 2.876,95 | 100,0% | 6.534,28 | 8,55% |
Per utente finale: i provider cloud hyperscale guidano con il 52,0%
I provider cloud hyperscale acquistano USD 1,50 miliardi di chassis nel 2025 tramite i loro ODM, e i provider di GPU cloud e gli specialisti IA crescono più rapidamente, al 13,04% annuo.
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 1.496,02 | 52,0% | 3.593,85 | 9,16% |
| Enterprise e governo | 891,86 | 31,0% | 1.502,88 | 5,36% |
| GPU cloud e specialisti IA | 287,70 | 10,0% | 980,14 | 13,04% |
| Operatori telecom ed edge | 201,39 | 7,0% | 457,40 | 8,55% |
| Totale | 2.876,95 | 100,0% | 6.534,28 | 8,55% |
DC Exclusive: il modello unità × prezzo dei chassis per server e la matrice tipo di chassis × utente finale
Questo modello di DC Market Insights suddivide i USD 2,88 miliardi del 2025 tra 4 tipi di chassis e 4 utenti finali, costruito a partire da 19 input tra cui coorti di capacità, kilowatt per server, cicli di rinnovo e prezzo per chassis.
I provider di GPU cloud e gli specialisti IA spendono il 76,9% del loro budget per chassis in chassis GPU, mentre gli acquirenti enterprise e governativi spendono soprattutto in chassis rack-mount general-purpose. La tabella incrociata seguente (milioni di USD, 2025) mostra dove viene venduto ciascun tipo di chassis.
| Tipo di chassis | Provider cloud hyperscale | GPU cloud e specialisti IA | Enterprise e governo | Operatori telecom ed edge | Totale |
|---|---|---|---|---|---|
| Chassis rack-mount general-purpose per server | 582,77 | 38,44 | 508,80 | 132,71 | 1.262,72 |
| Chassis multi-nodo e blade per server | 118,06 | 6,49 | 66,07 | 14,94 | 205,56 |
| Chassis per server di storage ed enclosure JBOD | 291,84 | 21,39 | 163,33 | 27,69 | 504,25 |
| Chassis per server GPU e con acceleratori | 503,34 | 221,37 | 153,65 | 26,05 | 904,41 |
| Totale | 1.496,01 | 287,69 | 891,85 | 201,39 | 2.876,95 |
I provider cloud hyperscale acquistano USD 503,34 milioni di chassis GPU nel 2025, il 55,7% del totale dei chassis GPU.
Analisi regionale: quale regione guida il mercato dei chassis per server?
Il Nord America guida con il 45,0% del valore 2025 (USD 1,29 miliardi), e il Medio Oriente e Africa cresce più rapidamente, al 14,24% annuo.
Il Nord America guida con una quota del 45,0%
Il Nord America cresce da USD 1,29 miliardi nel 2025 a USD 2,81 miliardi entro il 2035, all’8,06% annuo. CBRE ha contato 7.481 MW in costruzione nei mercati primari nordamericani nel primo semestre 2026, e Amazon e Wiwynn prevedono quasi 1.000 nuovi posti di lavoro nella produzione in Texas entro la fine del 2027.
L’Asia Pacifico detiene una quota del 33,0%
L’Asia Pacifico cresce da USD 949,39 milioni nel 2025 a USD 2,22 miliardi entro il 2035, all’8,87% annuo. La Cina assorbe USD 455,71 milioni del valore 2025 della regione, e l’India cresce più rapidamente dopo che la sua capacità di data center è salita da circa 375 MW nel 2020 a circa 1.500 MW entro il 2025. L’autorità di regolamentazione di Singapore prevede almeno 300 MW di capacità aggiuntiva nel breve termine.
L’Europa detiene una quota del 15,0%
L’Europa cresce da USD 431,54 milioni nel 2025 a USD 882,13 milioni entro il 2035, al 7,41% annuo. Germania (USD 99,25 milioni) e Regno Unito (USD 90,62 milioni) sono i maggiori mercati europei nel 2025; la quota dell’Europa scende dal 15,0% al 13,5% entro il 2035, poiché i limiti di potenza rallentano le costruzioni a Francoforte, Londra, Amsterdam, Parigi e Dublino.
Il Medio Oriente e Africa detiene una quota del 3,6%
Il Medio Oriente e Africa cresce da USD 103,57 milioni nel 2025 a USD 392,06 milioni entro il 2035, al 14,24% annuo. HUMAIN dell’Arabia Saudita punta a 1,9 GW di capacità di data center entro il 2030 e 6,6 GW entro il 2034, per lo più capacità IA che richiede chassis GPU; l’Arabia Saudita cresce del 16,34% annuo e gli EAU del 14,98%.
L’America Latina detiene una quota del 3,4%
L’America Latina cresce da USD 97,82 milioni nel 2025 a USD 228,70 milioni entro il 2035, all’8,86% annuo. Brasile (USD 53,80 milioni) e Messico (USD 29,34 milioni) sono i maggiori mercati nel 2025, e il Messico cresce più rapidamente, al 10,24% annuo, poiché l’assemblaggio di server vicino al confine con gli Stati Uniti aggiunge domanda locale.
Analisi per paese: quali paesi spendono di più in chassis per server?
Gli Stati Uniti sono il maggiore mercato nazionale con USD 1,17 miliardi nel 2025, il 40,5% del valore globale, e l’India è il grande paese in più rapida crescita, al 13,79% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1.165,17 | 2.500,67 | 7,94% |
| 2 | Cina | Asia Pacifico | 455,71 | 933,09 | 7,43% |
| 3 | Giappone | Asia Pacifico | 132,92 | 288,82 | 8,07% |
| 4 | Canada | Nord America | 129,46 | 309,07 | 9,09% |
| 5 | Germania | Europa | 99,25 | 194,07 | 6,94% |
| 6 | Regno Unito | Europa | 90,62 | 176,43 | 6,89% |
| 7 | India | Asia Pacifico | 85,45 | 311,03 | 13,79% |
| 8 | Australia | Asia Pacifico | 66,46 | 155,52 | 8,87% |
| 9 | Corea del Sud | Asia Pacifico | 56,96 | 144,41 | 9,75% |
| 10 | Francia | Europa | 56,10 | 114,68 | 7,41% |
| 11 | Brasile | America Latina | 53,80 | 114,35 | 7,83% |
| 12 | Singapore | Asia Pacifico | 47,47 | 99,97 | 7,73% |
L’India cresce da USD 85,45 milioni nel 2025 a USD 311,03 milioni nel 2035, e la Malesia, appena fuori dai primi 12 con USD 37,98 milioni, cresce del 13,38% annuo grazie al cluster di data center di Johor.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato dei chassis per server raggiunge USD 6,53 miliardi nel 2035 nello scenario base, in un intervallo da USD 5,14 miliardi a USD 7,76 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 5,14 miliardi | 5,97% | Nuova capacità inferiore del 15% rispetto allo scenario base dal 2027, prezzi dei chassis GPU inferiori del 10%, nodi con acceleratori più densi del 10% |
| Base | USD 6,53 miliardi | 8,55% | 27 GW di nuova capacità nel 2035, quota IA del 66%, chassis GPU a USD 2.300 |
| Alto | USD 7,76 miliardi | 10,43% | Nuova capacità superiore del 12% rispetto allo scenario base dal 2027, prezzi dei chassis GPU superiori dell’8%, nodi meno densi del 5% |
La differenza di USD 2,62 miliardi nel 2035 deriva soprattutto dai chassis GPU, che rappresentano il 62,0% del valore dello scenario base nel 2035.
Analisi competitiva: chi guida il mercato dei chassis per server?
I cinque maggiori fornitori di chassis detengono circa il 65% del valore 2025 (stima di DC Market Insights, basata sui ricavi di Chenbro, sulla capacità di chassis di AVC e sull’approvvigionamento di chassis dichiarato da Supermicro), guidati da Chenbro Micom con circa il 25%.
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc.
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
Chenbro Micom ha registrato ricavi 2025 di NT$22,0 miliardi, in aumento del 51,55%, circa USD 709,71 milioni a NT$31 per dollaro USA (conversione di DC Market Insights); i chassis hanno rappresentato il 99% dei ricavi del quarto trimestre 2025, e oltre il 60% dei ricavi è provenuto da grandi clienti finali di data center. AVC gestisce 400.000 chassis al mese, in aumento a 600.000, circa 4,8 milioni di unità all’anno. Ablecom coordina la produzione dei chassis per Supermicro, che ha registrato vendite nette per l’esercizio 2025 di USD 22,0 miliardi. Hon Hai ha dichiarato che i suoi ricavi da cloud e networking hanno superato per la prima volta l’elettronica di consumo nel quarto trimestre 2025, e Inventec ha dichiarato che gli ordini di server IA hanno aumentato i ricavi da server nel 2025; entrambe producono internamente i chassis per i propri server. AIC costruisce sistemi server enterprise e di storage IA inclusi enclosure JBOD, mentre Celestica (USD 12,39 miliardi di ricavi 2025) e Jabil (USD 29,8 miliardi nell’esercizio 2025) costruiscono server e storage hyperscale con involucri propri e acquistati da terzi.
Sviluppi recenti
Sei eventi datati dalla metà del 2025 mostrano il mercato dei chassis per server orientarsi verso design raffreddati a liquido, a livello di rack e costruiti negli Stati Uniti.
- Nel giugno 2025 gli Stati Uniti hanno aumentato il dazio Section 232 sulle importazioni di acciaio e alluminio dal 25% al 50% (Fonte: The White House).
- Nell’ottobre 2025 Chenbro ha annunciato il suo sito NPI statunitense per il quarto trimestre 2025 e un sito pianificato di produzione di massa in Texas (Fonte: Chenbro).
- Nel novembre 2025 Foxconn e OpenAI hanno concordato di co-progettare e costruire rack per data center IA negli Stati Uniti (Fonte: Hon Hai).
- Nell’aprile 2026 gli Stati Uniti sono passati a un dazio fisso del 50% sugli articoli realizzati quasi interamente in acciaio, alluminio o rame (Fonte: The White House).
- Nel giugno 2026 Chenbro ha presentato al COMPUTEX un chassis per server NVIDIA Vera Rubin basato su MGX (Fonte: Chenbro).
- Nel settembre 2026 Wiwynn ha aperto il suo stabilimento in Texas per rack raffreddati ad aria e a liquido (Fonte: Wiwynn).
Altri report sull’hardware per data center sono elencati nella pagina del settore; vedere anche il Mercato dei server per data center e il Mercato dei server IA.
Metodologia: come abbiamo costruito il modello del mercato dei chassis per server
DC Market Insights ha costruito il valore 2025 di USD 2,88 miliardi con un approccio bottom-up a partire da 16 coorti annuali di capacità e 19 input del modello.
Le unità di server sono pari ai megawatt IT che necessitano di server divisi per i kilowatt di capacità per server. La domanda general-purpose è costituita dalla nuova capacità convenzionale (7,8 GW nel 2025) più un sesto della base convenzionale installata rinnovata ogni anno, a 2,0 kW di capacità per server nel 2025, per un totale di 12,36 milioni di server general-purpose e di storage; il 12% di questi sono server di storage ed enclosure JBOD. La domanda di acceleratori è costituita dalla nuova capacità IA (4,2 GW nel 2025) più il 22% della base IA installata rinnovata ogni anno, a 9 kW per nodo, per circa 603 mila nodi. Il valore è pari alle unità per il prezzo per chassis: USD 135 per il calcolo general-purpose (USD 1,47 miliardi), USD 340 per storage e JBOD (USD 504,26 milioni) e USD 1.500 per i chassis GPU e con acceleratori (USD 904,42 milioni). La base installata cresce da circa 116 GW nel 2025 a circa 313 GW nel 2035, e la quota IA della nuova capacità sale dal 35% al 66%. Le suddivisioni per regione, paese e segmento sono allocazioni di DC Market Insights che sommano al totale ogni anno.
Verifiche dei limiti. (1) Limite superiore: il mercato di USD 2,88 miliardi è lo 0,79% della previsione di IDC di USD 366,0 miliardi di ricavi da server nel 2025, al di sotto del 3,3% del costo del venduto che Supermicro spende per chassis e alimentatori insieme (10-K di Supermicro). (2) Limite superiore: l’intero mercato è inferiore al 10% dei ricavi 2025 di NT$950,66 miliardi (circa USD 30,7 miliardi) di un singolo ODM, Wiwynn. (3) Limite inferiore: i ricavi da chassis di Chenbro (circa USD 702,61 milioni) più la capacità di chassis di AVC di 4,8 milioni di unità a USD 135 (circa USD 648,00 milioni) danno circa USD 1,35 miliardi, al di sotto dei nostri USD 2,88 miliardi perché anche Foxconn, Ablecom, Inventec, Wistron e altri fornitori producono chassis.
L’approccio completo è descritto nella pagina della metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Unità server dalle coorti annuali di capacità
- 2.2Valore: unità × prezzo per chassis
- 2.3Ripartizione per regione, paese e segmento
- 2.4Verifiche dei limiti: tetti da ricavi server e ricavi ODM, soglia minima dai fornitori
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Crescita del mercato, 2020-2035
- 04Ambito del mercato: cosa comprende il mercato dei chassis per server?
- 4.1Incluso: chassis rack-mount, multi-nodo, blade, storage, JBOD e GPU
- 4.2Escluso: armadi rack, guide di scorrimento, alimentatori, ventole, case per PC e chassis telecom
- 4.3Come si combinano i segmenti
- 05Perché le stime sul mercato dei chassis per server differiscono?
- 5.1Definizioni più ampie: case per PC, chassis industriali, armadi rack e guide di scorrimento
- 5.2Confronto dell'ambito: cosa è incluso e cosa no
- 5.3PMI nel segmento enterprise e governo
- 06Fattori trainanti del mercato: cosa spinge il mercato dei chassis per server?
- 6.1La capacità IA aggiunge USD 3,14 miliardi di domanda di chassis GPU entro il 2035
- 6.2La spesa in server ha raggiunto USD 366,0 miliardi nel 2025
- 6.3Design più densi aumentano il valore per chassis
- 07Tendenze di mercato: come sta cambiando il design dei chassis per server?
- 7.1I chassis raffreddati a liquido raggiungono il 58,4% del valore entro il 2035
- 7.2I design modulari MGX portano i produttori di chassis a livello di rack
- 7.3La produzione si avvicina agli acquirenti statunitensi
- 08Sfide del mercato: cosa frena il mercato dei chassis per server?
- 8.1I dazi su acciaio e alluminio aumentano i costi dei chassis
- 8.2Le unità general-purpose si stabilizzano a 13,5 milioni all'anno
- 09Opportunità di mercato: dove sono i nuovi bacini di ricavi?
- 9.1I chassis raffreddati a liquido aggiungono USD 3,46 miliardi entro il 2035
- 9.2L'assemblaggio negli Stati Uniti porta la domanda nordamericana di chassis a USD 2,81 miliardi entro il 2035
- 10Prezzi: quanto costa un chassis per server?
- 10.1Prezzo per chassis per tipo, 2020-2035
- 10.2Costo dei chassis GPU per kilowatt di capacità IT
- 10.3Riferimenti di prezzo pubblici
- 11Norme e regolamentazione: quali regole definiscono i chassis per server?
- 11.1IEC 60297-3-100 ed EIA-310-E
- 11.2OCP Open Rack v3
- 11.3NVIDIA MGX
- 11.4IEC 62368-1:2023
- 11.5Direttiva UE RoHS 2011/65/EU
- 11.6Dazi statunitensi Section 232
- 12Mercato dei chassis per server per tipo di chassis
- 12.1Chassis rack-mount general-purpose per server
- 12.2Chassis per server GPU e con acceleratori
- 12.3Chassis per server di storage ed enclosure JBOD
- 12.4Chassis multi-nodo e blade per server
- 13Mercato dei chassis per server per design di raffreddamento
- 13.1Chassis raffreddati ad aria
- 13.2Chassis raffreddati a liquido
- 14Mercato dei chassis per server per utente finale
- 14.1Provider cloud hyperscale
- 14.2Enterprise e governo
- 14.3GPU cloud e specialisti IA
- 14.4Operatori telecom ed edge
- 15DC Exclusive: il modello unità × prezzo dei chassis per server e la matrice tipo di chassis × utente finale
- 15.1Matrice tipo di chassis × utente finale, 2025
- 15.2Domanda di chassis GPU per utente finale
- 16Analisi regionale: quale regione guida il mercato dei chassis per server?
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Asia Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Singapore)
- 16.3Europa (Germania, Regno Unito, Francia)
- 16.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 16.5America Latina (Brasile, Messico)
- 17Analisi per paese: quali paesi spendono di più in chassis per server?
- 17.1Stati Uniti
- 17.2Cina
- 17.3Giappone
- 17.4Canada
- 17.5Germania
- 17.6Regno Unito
- 17.7India
- 17.8Australia
- 17.9Corea del Sud
- 17.10Francia
- 17.11Brasile
- 17.12Singapore
- 18Scenari di previsione: come potrebbe cambiare la previsione al 2035?
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Analisi competitiva: chi guida il mercato dei chassis per server?
- 19.1Concentrazione del mercato: i cinque maggiori fornitori
- 20Sviluppi recenti
- 20.1Dazi statunitensi su acciaio, alluminio e rame, 2025-2026
- 20.2Siti produttivi negli Stati Uniti: Chenbro e Wiwynn
- 20.3Partnership per rack IA e lanci di chassis MGX
- 21Profili aziendali
- 21.1Chenbro Micom
- 21.2Asia Vital Components (AVC)
- 21.3Ablecom Technology
- 21.4Super Micro Computer (Supermicro)
- 21.5Hon Hai Precision Industry (Foxconn)
- 21.6Wiwynn
- 21.7Quanta Cloud Technology
- 21.8Inventec
- 21.9Wistron
- 21.10AIC Inc.
- 21.11Giga Computing (GIGABYTE)
- 21.12Celestica
- 21.13Jabil
- 21.14Compucase Enterprise
- Fig. 1Dimensione del mercato dei chassis per server, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto dell'ambito
- Tabella 3Prezzo per chassis, 2020-2035
- Tabella 4Mercato per tipo di chassis
- Tabella 5Mercato per design di raffreddamento
- Tabella 6Mercato per utente finale
- Tabella 7Matrice tipo di chassis × utente finale, 2025
- Tabella 8Primi 12 paesi
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 3,28 miliardi nel 2026, il 13,9% in più rispetto a USD 2,88 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 6,53 miliardi entro il 2035.
L’8,55% annuo dal 2025 al 2035, dopo il 14,68% annuo tra il 2020 e il 2025, quando i completamenti annuali di data center sono saliti a 12,0 GW e i server IA hanno conquistato una quota crescente.
Un chassis per server è l’involucro metallico, del valore di USD 2,88 miliardi nei data center nel 2025, che ospita schede, unità, ventole e alimentatori di un server in un formato 1U, 2U, 4U, multi-nodo, storage o GPU e si monta in un rack da 19 o 21 pollici.
Il 43,9% del valore 2025, pari a USD 1,26 miliardi, va ai chassis rack-mount general-purpose per server. I chassis per server GPU e con acceleratori crescono più rapidamente, al 16,17% annuo, e sono in testa dal 2027, raggiungendo USD 4,05 miliardi entro il 2035.
Circa USD 135 per un chassis general-purpose 1U o 2U, USD 340 per un chassis per storage o enclosure JBOD e USD 1.500 per un chassis GPU o con acceleratori a prezzi ODM nel 2025, secondo le stime di DC Market Insights.
Il 45,0% del valore 2025, pari a USD 1,29 miliardi, è speso in Nord America. Il Medio Oriente e Africa cresce più rapidamente, al 14,24% annuo, e l’India è il grande paese in più rapida crescita, al 13,79%.
Circa il 65% del valore 2025 è detenuto dai cinque maggiori fornitori (stima di DC Market Insights), guidati da Chenbro Micom con circa il 25%, seguita da Asia Vital Components, Ablecom Technology, Foxconn e Wiwynn. Competono anche Inventec, Wistron, AIC, Giga Computing, Celestica, Jabil e Compucase.
USD 356,00 milioni nel 2025, in crescita a USD 3,81 miliardi entro il 2035 al 26,76% annuo, poiché le GPU oltre i 1.000 W spingono i chassis verso staffe per cold plate e collettori interni al chassis.
USD 3,28 miliardi nel 2026 è il dato di DC Market Insights relativo ai soli involucri per server dei data center. Le stime che aggiungono case per PC desktop, chassis industriali, armadi rack o guide di scorrimento risultano da due a quattro volte più grandi.
Un dazio fisso Section 232 del 50% si applica da aprile 2026 agli articoli realizzati quasi interamente in acciaio o alluminio, quindi un chassis da USD 135 spedito da solo può subire fino a USD 20 di dazio aggiuntivo; i produttori rispondono costruendo i chassis in Texas e Messico.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.