
Markt für Server-Gehäuse: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Server-Gehäuse: 2025 lag das Marktvolumen bei USD 2,880.0 Mio.; bis 2035 soll es bei einer CAGR von 8.55 % auf USD 6,530.0 Mio. steigen. Auf North America entfallen 45% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 13. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang: Was umfasst der Markt für Server-Gehäuse?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Server-Gehäuse?
- 06Markttreiber: Was treibt den Markt für Server-Gehäuse an?
- 07Markttrends: Wie verändert sich das Design von Server-Gehäusen?
- 08Marktherausforderungen: Was bremst den Markt für Server-Gehäuse?
- 09Marktchancen: Wo liegen die neuen Umsatzpools?
- 10Preise: Was kostet ein Server-Gehäuse?
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America45%
- Asia Pacific33%
- Europe15%
- Middle East and Africa3.6%
- Latin America3.4%
Profilierte Unternehmen
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
Vollständige Analyse
Der Markt für Server-Gehäuse hat 2026 einen Wert von 3,28 Mrd. USD und soll bis 2035 auf 6,53 Mrd. USD steigen, ausgehend von 2,88 Mrd. USD im Jahr 2025, was einer CAGR von 8,55 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst die Metallgehäuse, in denen Server in Rechenzentren untergebracht sind, darunter 1U- und 2U-Rack-Mount-Gehäuse, Multi-Node- und Blade-Gehäuse, Storage-Server- und JBOD-Gehäuse (Just a Bunch of Disks) sowie die 4U- bis 8U- und modularen Gehäuse für Grafikprozessoren (GPUs) und andere Beschleuniger, jeweils mit Backplanes, Laufwerkskäfigen, Luftleitblechen und Vorrichtungen für Flüssigkeitskühlung im Gehäuse, wie sie in jedem Rechenzentrum eingesetzt werden. Die Herleitung: Rund 12,36 Mio. Universal- und Storage-Server zu durchschnittlich 135 USD bis 340 USD pro Gehäuse ergeben 2025 einen Wert von 1,97 Mrd. USD, und rund 603.000 Beschleuniger-Serverknoten zu etwa 1.500 USD pro Gehäuse fügen 904,42 Mio. USD hinzu. GPU- und Beschleuniger-Servergehäuse sind mit 16,17 % pro Jahr der am schnellsten wachsende Gehäusetyp, da der KI-Anteil an der neuen Rechenzentrumskapazität von 35 % im Jahr 2025 auf 66 % im Jahr 2035 steigt, und der Nahe Osten und Afrika ist mit 14,24 % pro Jahr die am schnellsten wachsende Region, da Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) KI-Campus im Gigawatt-Maßstab von einer kleinen Basis aus ausstatten.
Wichtige Marktstatistiken: Wie groß ist der Markt für Server-Gehäuse im Jahr 2026?
DC Market Insights beziffert den Markt für Server-Gehäuse im Jahr 2026 auf 3,28 Mrd. USD, 13,9 % über den 2,88 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 2,88 Mrd. USD
- Marktgröße 2026: 3,28 Mrd. USD
- Marktgröße 2030: 4,81 Mrd. USD
- Marktgröße 2035: 6,53 Mrd. USD
- CAGR 2025-2035: 8,55 % im Basisszenario, 5,97 % im niedrigen und 10,43 % im hohen Szenario
- Größter Gehäusetyp: Rack-Mount-Universalservergehäuse, 43,9 % des Wertes 2025 (1,26 Mrd. USD)
- Am schnellsten wachsender Gehäusetyp: GPU- und Beschleuniger-Servergehäuse, 16,17 % pro Jahr, mit 62,0 % des Wertes bis 2035
- Am schnellsten wachsendes Kühlungsdesign: flüssigkeitsgekühlte Gehäuse, 26,76 % pro Jahr, von 356,00 Mio. USD auf 3,81 Mrd. USD
- Führende Region: Nordamerika, 45,0 % des Wertes 2025 (1,29 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 14,24 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 1,17 Mrd. USD im Jahr 2025 (40,5 % des weltweiten Wertes)
- Marktführer: Chenbro Micom, gefolgt von Asia Vital Components (AVC) und Ablecom Technology (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Server-Gehäuse hatte 2020 einen Wert von 1,45 Mrd. USD, erreichte 2025 2,88 Mrd. USD und soll bis 2035 auf 6,53 Mrd. USD wachsen, bei einer CAGR von 8,55 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Server-Gehäuse 2025 | 2,88 Mrd. USD |
| Marktgröße Server-Gehäuse 2026 | 3,28 Mrd. USD |
| Markt für Server-Gehäuse, CAGR | 8,55 % |
| Marktgröße Server-Gehäuse 2035 | 6,53 Mrd. USD |
Der Markt wuchs zwischen 2020 und 2025 um 14,68 % pro Jahr, und allein 2025 kamen 24,9 % gegenüber den 2,30 Mrd. USD von 2024 hinzu, da die jährlichen Fertigstellungen von Rechenzentren von 8,8 GW auf 12,0 GW sprangen und die Zahl der Beschleuniger-Serverknoten von rund 368.000 auf 603.000 stieg. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 8,55 % pro Jahr, weil die Stückzahlen von Universalservern bei rund 13,5 Mio. pro Jahr stagnieren: Leistungsfähigere Prozessoren bringen mehr Rechenleistung in jedes Gerät, sodass der Wert der Universalgehäuse nur um 2,31 % pro Jahr wächst. Stattdessen tragen GPU- und Beschleunigergehäuse den Markt, deren Anteil am Wert von 31,4 % im Jahr 2025 auf 62,0 % im Jahr 2035 steigt, und flüssigkeitsgekühlte Designs wachsen von 12,4 % auf 58,4 % des Wertes.
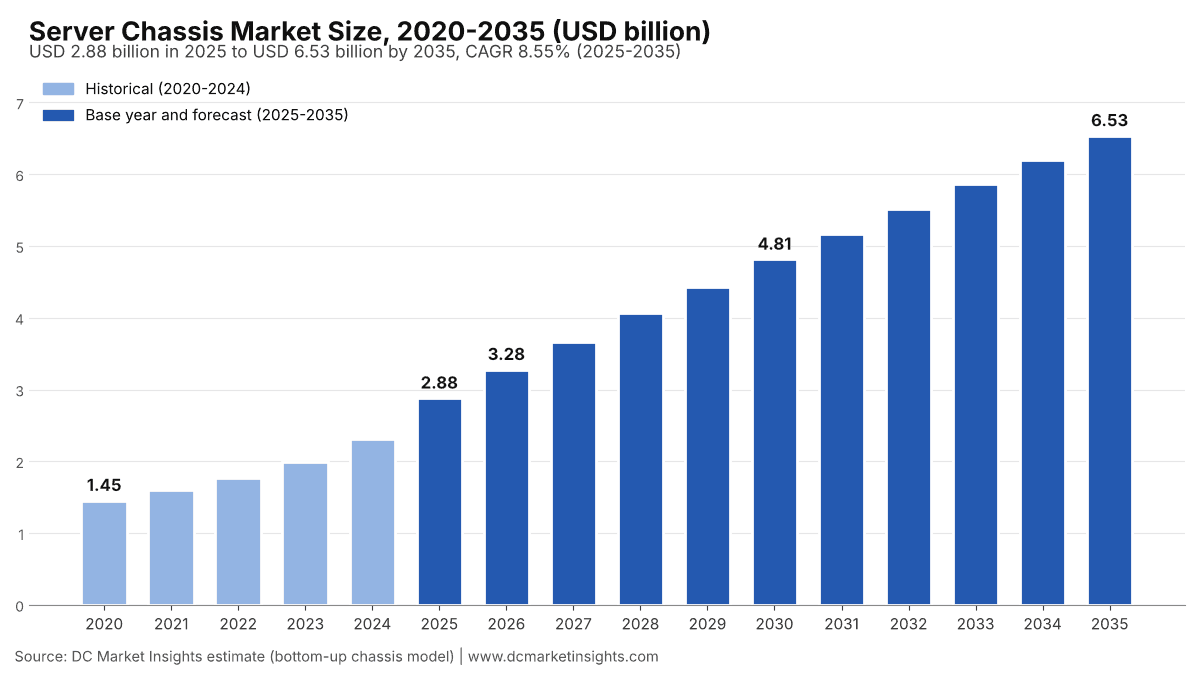
Marktumfang: Was umfasst der Markt für Server-Gehäuse?
Der Markt für Server-Gehäuse umfasst jedes Gehäuse, das einen Server, Storage-Server oder Beschleunigerknoten in einem Rechenzentrum aufnimmt, bewertet zu dem Preis, den der Serverhersteller für das Gehäuse in laufenden US-Dollar zahlt; DC Market Insights beziffert ihn auf 2,88 Mrd. USD im Jahr 2025 und 3,28 Mrd. USD im Jahr 2026.
Enthalten. Rack-Mount-Gehäuse in 1U-, 2U- und 4U-Höhe für Universalserver; Multi-Node- und Blade-Gehäuse, die Stromversorgung und Kühlung auf zwei bis acht Knoten verteilen; Storage-Server-Gehäuse und JBOD-Gehäuse; GPU- und Beschleunigergehäuse für 4U- bis 8U-Server mit acht GPUs, modulare NVIDIA-MGX-Server sowie die Compute- und Switch-Tray-Gehäuse von KI-Systemen im Rack-Maßstab; die mit dem Gehäuse gelieferten Backplanes, Laufwerkskäfige, Frontblenden, Luftleitbleche sowie Verteiler und Halterungen für Flüssigkeitskühlung im Gehäuse. Gezählt werden sowohl 19-Zoll-Gehäuse nach Electronic Industries Alliance (EIA) als auch 21-Zoll-Open-Rack-Schlitten des Open Compute Project (OCP).
Ausgeschlossen. Rack-Schränke und Gehäuse für ganze Racks, Gleitschienen, Netzteile, Lüfter, Kühlplatten und Kühlmittelverteilereinheiten, Mainboards, Desktop-PC-Gehäuse, Industrie- und Embedded-Computergehäuse sowie Netzwerk-Switch- oder Telekommunikationsgehäuse. Diese werden in eigenen Berichten von DC Market Insights behandelt, etwa dem Markt für Rechenzentrums-Racks in den USA.
Wie die Segmente zusammenpassen. Gehäusetyp, Kühlungsdesign und Endnutzer teilen jeweils denselben Wert von 2,88 Mrd. USD im Jahr 2025 auf, sodass jede Dimension in jedem Jahr von 2020 bis 2035 die Gesamtsumme ergibt. Regionen und Länder werden danach zugeordnet, wo die Server eingesetzt werden, nicht danach, wo die Gehäuse gefertigt werden; deshalb gehören Taiwan, Vietnam und Mexiko, die wichtigsten Produktionsstandorte, nicht zu den größten Ländermärkten.
Warum unterscheiden sich die Schätzungen zum Markt für Server-Gehäuse?
DC Market Insights beziffert den Markt für Server-Gehäuse im Jahr 2026 auf 3,28 Mrd. USD und berücksichtigt dabei nur Servergehäuse für Rechenzentren; Schätzungen, die Desktop- und Gaming-PC-Gehäuse, Industriecomputergehäuse, Rack-Schränke oder Gleitschienen hinzurechnen, fallen zwei- bis viermal so hoch aus.
Breitere Definitionen vermischen drei verschiedene Produkte. Desktop- und Tower-PC-Gehäuse werden in zweistelligen Millionenstückzahlen pro Jahr an Verbraucher und Gamer verkauft und haben nichts mit der Nachfrage aus Rechenzentren zu tun. Industrie- und Embedded-Gehäuse folgen den Budgets für Fabrikautomatisierung und Militär. Rack-Schränke und Gleitschienen werden pro Rack statt pro Server gekauft: King Slide, der größte Hersteller von Serverschienen, meldete einen Umsatz von 16,28 Mrd. NT$ im ersten Halbjahr 2026, ein Plus von 98,95 %, was zeigt, wie groß allein das Schienengeschäft ist. Dieser Bericht klammert all dies aus und zählt neben Hyperscale-Cloud-Anbietern auch Unternehmen und Behörden, Telekom- und Edge-Betreiber sowie GPU-Cloud-Anbieter, da jeder von ihnen Server in Rechenzentren kauft.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Rack-Mount-, Multi-Node- und Blade-Servergehäuse | Ja (1,47 Mrd. USD im Jahr 2025) | Zentrales Servergehäuse im Rechenzentrum |
| Storage-Server- und JBOD-Gehäuse | Ja (504,26 Mio. USD) | In denselben Racks wie Server installiert |
| GPU- und Beschleunigergehäuse, MGX- und Tray-Gehäuse im Rack-Maßstab | Ja (904,42 Mio. USD) | Am schnellsten wachsendes Servergehäuse im Rechenzentrum |
| Desktop-, Tower- und Gaming-PC-Gehäuse | Nein | Verbraucherprodukt, keine Nachfrage aus Rechenzentren |
| Industrie-, Embedded- und Telekommunikationsgehäuse | Nein | Andere Käufer und Normen |
| Rack-Schränke, Gleitschienen, Netzteile, Lüfter und Kühlplatten | Nein | Eigene Komponentenmärkte mit eigenen Lieferanten |
Kleine und mittlere Unternehmen (KMU), die einige Rack-Server pro Jahr kaufen, sind über das Segment Unternehmen und Behörden erfasst, das 31,0 % des Wertes 2025 hält.
Markttreiber: Was treibt den Markt für Server-Gehäuse an?
Drei Treiber heben den Markt für Server-Gehäuse von 2,88 Mrd. USD im Jahr 2025 auf 6,53 Mrd. USD im Jahr 2035: der Bau von KI-Servern, Rekordausgaben für Server und dichtere Gehäusedesigns.
KI-Kapazität bringt bis 2035 zusätzliche Nachfrage nach GPU-Gehäusen von 3,14 Mrd. USD
Rund 4,2 GW der 2025 gebauten 12,0 GW an neuer Rechenzentrumskapazität entfielen auf KI-Kapazität, und DC Market Insights erwartet, dass der KI-Anteil 2030 60 % und 2035 66 % erreicht. Jedes KI-Megawatt benötigt 2025 rund 110 Beschleunigerknoten bei 9 kW pro Knoten, und jeder Knoten braucht ein Gehäuse im Wert von etwa 1.500 USD, rund das 11-Fache des Preises eines 1U- oder 2U-Universalgehäuses. Supermicro, das komplette KI-Server verkauft, prognostizierte im August 2026 einen Nettoumsatz von 65,0 Mrd. USD bis 72,0 Mrd. USD für das Geschäftsjahr 2027, gegenüber 22,0 Mrd. USD zwei Jahre zuvor. Das Ergebnis ist ein Wachstum der GPU- und Beschleunigergehäuse von 904,42 Mio. USD im Jahr 2025 auf 4,05 Mrd. USD im Jahr 2035.
Serverausgaben erreichten 2025 366,0 Mrd. USD
International Data Corporation (IDC) prognostizierte einen Rekordumsatz mit Servern von 366,0 Mrd. USD für 2025, 55,3 % über den 235,7 Mrd. USD von 2024, und meldete allein im dritten Quartal 2025 112,4 Mrd. USD. Wiwynn, ein Original Design Manufacturer (ODM) für Hyperscale-Cloud-Anbieter, meldete für 2025 einen Umsatz von 950,66 Mrd. NT$, ein Plus von 163,7 %. Gehäusehersteller profitieren von denselben Aufträgen: DC Market Insights beziffert den Gehäusewert 2025 auf 2,88 Mrd. USD bzw. 0,79 % des Serverumsatzes.
Dichtere Designs erhöhen den Wert pro Gehäuse
Die Stückzahlen von Universalservern wachsen im Modell von DC Market Insights von 2025 bis 2035 nur um rund 0,9 % pro Jahr (von 12,36 Mio. auf 13,52 Mio.), doch der Wert pro Gehäuse steigt von 135 USD auf 155 USD, da 2U-Geräte mehr Laufwerke, breitere Luftwege und Vorrichtungen für Flüssigkeitskühlung aufnehmen. Asia Vital Components erhöht seine Gehäusekapazität von 400.000 auf 600.000 Einheiten pro Monat, ein Schritt um 50 %, der den Wandel von einfachen Blechgehäusen zu Gehäusen mit integriertem Wärmemanagement widerspiegelt.
Markttrends: Wie verändert sich das Design von Server-Gehäusen?
Flüssigkeitsgekühlte Gehäuse sind der wichtigste Trend und wachsen von 356,00 Mio. USD im Jahr 2025 auf 3,81 Mrd. USD im Jahr 2035, um 26,76 % pro Jahr.
Flüssigkeitsgekühlte Gehäuse erreichen bis 2035 58,4 % des Wertes
Beschleuniger mit jeweils über 1.000 W lassen sich nicht allein mit Luft kühlen, daher werden Gehäuse inzwischen mit Kühlplattenhalterungen, Schnellkupplungsaufnahmen und Tropfwannen ausgeliefert. Chenbros flüssigkeitsgekühltes 4U-MGX-Gehäuse unterstützt bis zu 16 flüssigkeitsgekühlte Single-Slot-GPUs. DC Market Insights schätzt, dass 2025 35 % des Wertes der GPU-Gehäuse auf flüssigkeitsgekühlte Modelle entfielen, mit einem Anstieg auf 75 % im Jahr 2030 und 85 % im Jahr 2035.
Modulare MGX-Designs bringen Gehäusehersteller auf Rack-Ebene
Die im Mai 2023 veröffentlichte NVIDIA-MGX-Spezifikation bietet Serverherstellern eine modulare Referenzarchitektur, sodass ein Gehäuse viele Prozessor- und GPU-Kombinationen aufnehmen kann. Im Mai 2026 erweiterte Chenbro seine Unterstützung vom eigenständigen Gehäuse auf die NVIDIA-MGX-Rack-Ebene, sodass Gehäusehersteller nun Tray-Gehäuse, Verteiler und Rack-Rahmen als ein Paket liefern. DC Market Insights zählt die Tray-Gehäuse zu diesem Markt (rund 1.500 USD pro Knoten im Jahr 2025) und überlässt den Rack-Rahmen den Rack-Berichten.
Die Produktion rückt näher an US-Käufer
Die Server- und Gehäuseproduktion verlagert sich nach Texas, Mexiko und Südostasien. Chenbro eröffnete im vierten Quartal 2025 einen US-Standort für New Product Introduction (NPI) und Prototypenbau und kauft Land in Texas für die Serienfertigung, und AVC hat 600 Mio. USD in die Werke V1 bis V8 in Vietnam investiert. Auf Nordamerika entfallen 45,0 % der Gehäusenachfrage 2025 bzw. 1,29 Mrd. USD.
Marktherausforderungen: Was bremst den Markt für Server-Gehäuse?
Stahlzölle und stagnierende Stückzahlen bei Universalservern sind die beiden wichtigsten Hemmnisse; Universalgehäuse wachsen nur um 2,31 % pro Jahr.
Stahl- und Aluminiumzölle erhöhen die Gehäusekosten
Gehäuse bestehen überwiegend aus kaltgewalztem und verzinktem Stahl. Die USA erhöhten am 4. Juni 2025 den Section-232-Zoll auf Stahl- und Aluminiumimporte von 25 % auf 50 %, das Bureau of Industry and Security (BIS) fügte im August 2025 407 abgeleitete Produktkategorien hinzu, und seit April 2026 zahlen Waren, die ganz oder fast ganz aus Stahl, Aluminium oder Kupfer bestehen, pauschal 50 %. Ein Gehäuse für 135 USD mit rund 40 USD Stahlanteil trägt bei Einzelversand in die USA bis zu 20 USD Zusatzzoll, daher liefern Hersteller Gehäuse in fertigen Servern aus oder bauen sie in den USA. DC Market Insights berücksichtigt dies im Anstieg der Preise für Universalgehäuse von 130 USD im Jahr 2024 auf 135 USD im Jahr 2025.
Stückzahlen bei Universalservern stagnieren bei 13,5 Mio. pro Jahr
Jeder neue Universalserver ersetzt 1,5 bis 2 ältere, weil die Zahl der Kerne pro Prozessor weiter steigt. Im Modell von DC Market Insights wachsen die Stückzahlen von Universal- und Storage-Servern von 12,36 Mio. im Jahr 2025 auf nur 13,52 Mio. im Jahr 2035, sodass der Anteil der Rack-Mount-Universalgehäuse am Wert von 43,9 % auf 24,3 % sinkt.
Marktchancen: Wo liegen die neuen Umsatzpools?
Flüssigkeitsgekühlte GPU-Gehäuse und in den USA gefertigte Gehäuse sind die beiden größten neuen Umsatzpools, mit 3,81 Mrd. USD bzw. rund 2,81 Mrd. USD regionaler Nachfrage bis 2035.
Flüssigkeitsgekühlte Gehäuse legen bis 2035 um 3,46 Mrd. USD zu
Flüssigkeitsgekühlte Gehäuse wachsen von 356,00 Mio. USD im Jahr 2025 auf 3,81 Mrd. USD im Jahr 2035. Lieferanten, die Blechbearbeitung mit Know-how zu Kühlplatten und Verteilern verbinden, etwa AVC, dessen Umsatz 2025 um 94,59 % auf 139,64 Mrd. NT$ stieg, können ein Gehäuse mit integriertem Wärmemanagement zum zwei- bis dreifachen Preis eines luftgekühlten verkaufen.
US-Montage hebt die nordamerikanische Gehäusenachfrage bis 2035 auf 2,81 Mrd. USD
Wiwynn eröffnete im September 2026 sein Werk in Texas mit Produktion und Tests für luft- und flüssigkeitsgekühlte Racks, und Foxconn vereinbarte im November 2025 mit OpenAI, mehrere Generationen von KI-Rechenzentrums-Racks gemeinsam zu entwickeln in den USA. Die nordamerikanische Gehäusenachfrage wächst von 1,29 Mrd. USD im Jahr 2025 auf 2,81 Mrd. USD im Jahr 2035, und Gehäuse, die in der Nähe dieser Werke gefertigt werden, vermeiden den Metallzoll von 50 %.
Preise: Was kostet ein Server-Gehäuse?
Ein 1U- oder 2U-Universalservergehäuse kostete 2025 zu ODM-Preisen rund 135 USD, ein Storage- oder JBOD-Gehäuse rund 340 USD und ein GPU- oder Beschleunigergehäuse rund 1.500 USD, laut Schätzungen von DC Market Insights.
| Gehäusetyp (USD pro Einheit) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Rack-Mount- und Multi-Node-Universalgehäuse | 110 | 135 | 145 | 155 |
| Storage-Server und JBOD | 300 | 340 | 370 | 395 |
| GPU und Beschleuniger | 900 | 1.500 | 2.000 | 2.300 |
Die Preise für GPU-Gehäuse steigen schneller als die für Universalgehäuse, weil Beschleunigerknoten im Modell von DC Market Insights von 9 kW im Jahr 2025 auf rund 25 kW im Jahr 2035 wachsen und jedes Kilowatt schwereren Stahl, mehr Luftstrom oder Hardware für Flüssigkeitskühlung erfordert. Pro Kilowatt IT-Kapazität sinken die Kosten der GPU-Gehäuse jedoch von rund 167 USD im Jahr 2025 auf 92 USD im Jahr 2035.
Öffentliche Preisanker. Die Einkäufe von Supermicro bei Ablecom und Compuware, seinen Partnern für Gehäuse und Netzteile, machten 3,3 % seiner Umsatzkosten im Geschäftsjahr 2025 aus, eine Obergrenze für Gehäuse und Netzteile zusammen. DC Market Insights beziffert allein den Gehäusewert 2025 auf 0,79 % der IDC-Prognose von 366,0 Mrd. USD Serverumsatz, wie zu erwarten unterhalb dieser Obergrenze von 3,3 % für ein zu ODM-Preisen gekauftes Teil.
Normen und Regulierung: Welche Regeln prägen Server-Gehäuse?
Vier Normen und zwei Handelsregeln prägen einen Markt von 2,88 Mrd. USD: Rack-Abmessungen, offene Hardware-Designs, Produktsicherheit, Grenzwerte für gefährliche Stoffe und US-Metallzölle.
- IEC 60297-3-100 und EIA-310-E. Die Norm der International Electrotechnical Commission (IEC) legt die Grundmaße von Frontplatten, Baugruppenträgern, Gehäusen, Racks und Schränken fest für 19-Zoll-Geräte, und EIA-310-E definiert Konstruktionsanforderungen für Schränke, Racks und Platten; gemeinsam legen sie die 1U-Höhe von 44,45 mm fest.
- OCP Open Rack v3. Das Rack-and-Power-Projekt des Open Compute Project umfasst 19-Zoll-EIA-kompatible und 21-Zoll-Open-Rack-Designs, die von Hyperscale-Cloud-Anbietern verwendet werden.
- NVIDIA MGX. Die MGX-Serverspezifikation (Mai 2023) legt das modulare mechanische Layout fest, das die meisten neuen GPU-Gehäuse nutzen.
- IEC 62368-1:2023. Die gefährdungsbasierte Produktsicherheitsnorm für Geräte der Informations- und Kommunikationstechnik (IKT) regelt Gehäuseöffnungen, scharfe Kanten und Brandschutzgehäuse.
- EU-RoHS-Richtlinie 2011/65/EU. Die Richtlinie zur Beschränkung gefährlicher Stoffe (RoHS) begrenzt Blei, Cadmium und sechswertiges Chrom in Beschichtungen und Befestigungselementen von Gehäusen, die in der Europäischen Union verkauft werden.
- US-Zölle nach Section 232. Der pauschale Satz von 50 % ab April 2026 auf Waren, die fast ganz aus Stahl oder Aluminium bestehen, gilt für einzeln importierte Gehäuse.
Marktsegmentierung: Welches Segment führt den Markt für Server-Gehäuse an?
Rack-Mount-Universalservergehäuse führen mit 43,9 % des Wertes 2025 (1,26 Mrd. USD), doch GPU- und Beschleuniger-Servergehäuse übernehmen 2027 die Führung und erreichen 2035 62,0 % des Wertes.
Nach Gehäusetyp: Rack-Mount-Universalservergehäuse führen mit 43,9 %
Im Modell von DC Market Insights wurden 2025 rund 10,88 Mio. Universal-Compute-Server ausgeliefert, gegenüber rund 603.000 Beschleunigerknoten; NVIDIA hielt Ende 2024 über 90 % der Server-GPU-Auslieferungen, sodass die meisten GPU-Gehäuse seinen HGX- und MGX-Layouts folgen.
| Gehäusetyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rack-Mount-Universalservergehäuse | 1.262,72 | 43,9 % | 1.586,20 | 2,31 % |
| GPU- und Beschleuniger-Servergehäuse | 904,42 | 31,4 % | 4.048,91 | 16,17 % |
| Storage-Server- und JBOD-Gehäuse | 504,26 | 17,5 % | 640,95 | 2,43 % |
| Multi-Node- und Blade-Servergehäuse | 205,56 | 7,1 % | 258,22 | 2,31 % |
| Gesamt | 2.876,95 | 100,0 % | 6.534,28 | 8,55 % |
Nach Kühlungsdesign: Luftgekühlte Gehäuse führen mit 87,6 %
Luftgekühlte Gehäuse halten 2,52 Mrd. USD des Wertes 2025, doch flüssigkeitsgekühlte Gehäuse überholen sie bis 2033 und halten 2035 58,4 % des Wertes.
| Kühlungsdesign | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftgekühlte Gehäuse | 2.520,96 | 87,6 % | 2.719,90 | 0,76 % |
| Flüssigkeitsgekühlte Gehäuse | 356,00 | 12,4 % | 3.814,38 | 26,76 % |
| Gesamt | 2.876,95 | 100,0 % | 6.534,28 | 8,55 % |
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 52,0 %
Hyperscale-Cloud-Anbieter kaufen 2025 über ihre ODMs Gehäuse im Wert von 1,50 Mrd. USD, und GPU-Cloud- und KI-Spezialisten wachsen mit 13,04 % pro Jahr am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 1.496,02 | 52,0 % | 3.593,85 | 9,16 % |
| Unternehmen und Behörden | 891,86 | 31,0 % | 1.502,88 | 5,36 % |
| GPU-Cloud- und KI-Spezialisten | 287,70 | 10,0 % | 980,14 | 13,04 % |
| Telekom- und Edge-Betreiber | 201,39 | 7,0 % | 457,40 | 8,55 % |
| Gesamt | 2.876,95 | 100,0 % | 6.534,28 | 8,55 % |
DC Exclusive: Das Stückzahl-×-Preis-Modell für Server-Gehäuse und die Matrix Gehäusetyp × Endnutzer
Dieses Modell von DC Market Insights teilt die 2,88 Mrd. USD des Jahres 2025 auf 4 Gehäusetypen und 4 Endnutzer auf und basiert auf 19 Eingangsgrößen, darunter Kapazitätskohorten, Kilowatt pro Server, Erneuerungszyklen und Preis pro Gehäuse.
GPU-Cloud- und KI-Spezialisten geben 76,9 % ihres Gehäusebudgets für GPU-Gehäuse aus, während Unternehmen und Behörden den größten Teil für Rack-Mount-Universalgehäuse ausgeben. Die folgende Kreuztabelle (Mio. USD, 2025) zeigt, wohin jeder Gehäusetyp verkauft wird.
| Gehäusetyp | Hyperscale-Cloud-Anbieter | GPU-Cloud- und KI-Spezialisten | Unternehmen und Behörden | Telekom- und Edge-Betreiber | Gesamt |
|---|---|---|---|---|---|
| Rack-Mount-Universalservergehäuse | 582,77 | 38,44 | 508,80 | 132,71 | 1.262,72 |
| Multi-Node- und Blade-Servergehäuse | 118,06 | 6,49 | 66,07 | 14,94 | 205,56 |
| Storage-Server- und JBOD-Gehäuse | 291,84 | 21,39 | 163,33 | 27,69 | 504,25 |
| GPU- und Beschleuniger-Servergehäuse | 503,34 | 221,37 | 153,65 | 26,05 | 904,41 |
| Gesamt | 1.496,01 | 287,69 | 891,85 | 201,39 | 2.876,95 |
Hyperscale-Cloud-Anbieter kaufen 2025 GPU-Gehäuse im Wert von 503,34 Mio. USD, 55,7 % aller GPU-Gehäuse.
Regionale Einblicke: Welche Region führt den Markt für Server-Gehäuse an?
Nordamerika führt mit 45,0 % des Wertes 2025 (1,29 Mrd. USD), und der Nahe Osten und Afrika wächst mit 14,24 % pro Jahr am schnellsten.
Nordamerika führt mit 45,0 % Anteil
Nordamerika wächst von 1,29 Mrd. USD im Jahr 2025 auf 2,81 Mrd. USD bis 2035, um 8,06 % pro Jahr. CBRE zählte im ersten Halbjahr 2026 7.481 MW im Bau in den nordamerikanischen Primärmärkten, und Amazon und Wiwynn planen bis Ende 2027 fast 1.000 neue Arbeitsplätze in der Fertigung in Texas.
Asien-Pazifik hält 33,0 % Anteil
Asien-Pazifik wächst von 949,39 Mio. USD im Jahr 2025 auf 2,22 Mrd. USD bis 2035, um 8,87 % pro Jahr. Auf China entfallen 455,71 Mio. USD des regionalen Wertes 2025, und Indien wächst am schnellsten, nachdem seine Rechenzentrumskapazität von rund 375 MW im Jahr 2020 auf rund 1.500 MW bis 2025 gestiegen ist. Die Regulierungsbehörde Singapurs plant kurzfristig mindestens 300 MW zusätzliche Kapazität.
Europa hält 15,0 % Anteil
Europa wächst von 431,54 Mio. USD im Jahr 2025 auf 882,13 Mio. USD bis 2035, um 7,41 % pro Jahr. Deutschland (99,25 Mio. USD) und das Vereinigte Königreich (90,62 Mio. USD) sind 2025 die größten europäischen Märkte; Europas Anteil sinkt bis 2035 von 15,0 % auf 13,5 %, da Strombeschränkungen den Bau in Frankfurt, London, Amsterdam, Paris und Dublin bremsen.
Naher Osten und Afrika hält 3,6 % Anteil
Der Nahe Osten und Afrika wächst von 103,57 Mio. USD im Jahr 2025 auf 392,06 Mio. USD bis 2035, um 14,24 % pro Jahr. Saudi-Arabiens HUMAIN strebt 1,9 GW Rechenzentrumskapazität bis 2030 und 6,6 GW bis 2034 an, überwiegend KI-Kapazität, die GPU-Gehäuse benötigt; Saudi-Arabien wächst um 16,34 % pro Jahr und die VAE um 14,98 %.
Lateinamerika hält 3,4 % Anteil
Lateinamerika wächst von 97,82 Mio. USD im Jahr 2025 auf 228,70 Mio. USD bis 2035, um 8,86 % pro Jahr. Brasilien (53,80 Mio. USD) und Mexiko (29,34 Mio. USD) sind 2025 die größten Märkte, und Mexiko wächst mit 10,24 % pro Jahr schneller, da die Servermontage nahe der US-Grenze lokale Nachfrage schafft.
Länderanalyse: Welche Länder geben am meisten für Server-Gehäuse aus?
Die Vereinigten Staaten sind mit 1,17 Mrd. USD im Jahr 2025 der größte Ländermarkt, 40,5 % des weltweiten Wertes, und Indien ist mit 13,79 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.165,17 | 2.500,67 | 7,94 % |
| 2 | China | Asien-Pazifik | 455,71 | 933,09 | 7,43 % |
| 3 | Japan | Asien-Pazifik | 132,92 | 288,82 | 8,07 % |
| 4 | Kanada | Nordamerika | 129,46 | 309,07 | 9,09 % |
| 5 | Deutschland | Europa | 99,25 | 194,07 | 6,94 % |
| 6 | Vereinigtes Königreich | Europa | 90,62 | 176,43 | 6,89 % |
| 7 | Indien | Asien-Pazifik | 85,45 | 311,03 | 13,79 % |
| 8 | Australien | Asien-Pazifik | 66,46 | 155,52 | 8,87 % |
| 9 | Südkorea | Asien-Pazifik | 56,96 | 144,41 | 9,75 % |
| 10 | Frankreich | Europa | 56,10 | 114,68 | 7,41 % |
| 11 | Brasilien | Lateinamerika | 53,80 | 114,35 | 7,83 % |
| 12 | Singapur | Asien-Pazifik | 47,47 | 99,97 | 7,73 % |
Indien wächst von 85,45 Mio. USD im Jahr 2025 auf 311,03 Mio. USD im Jahr 2035, und Malaysia, mit 37,98 Mio. USD knapp außerhalb der Top 12, wächst dank des Rechenzentrumsclusters in Johor um 13,38 % pro Jahr.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Server-Gehäuse erreicht 2035 im Basisszenario 6,53 Mrd. USD, innerhalb einer Spanne von 5,14 Mrd. USD bis 7,76 Mrd. USD.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 5,14 Mrd. USD | 5,97 % | Neue Kapazität ab 2027 15 % unter dem Basisszenario, GPU-Gehäusepreise 10 % niedriger, Beschleunigerknoten 10 % dichter |
| Basis | 6,53 Mrd. USD | 8,55 % | 27 GW neue Kapazität im Jahr 2035, 66 % KI-Anteil, GPU-Gehäuse 2.300 USD |
| Hoch | 7,76 Mrd. USD | 10,43 % | Neue Kapazität ab 2027 12 % über dem Basisszenario, GPU-Gehäusepreise 8 % höher, Knoten 5 % weniger dicht |
Die Spanne von 2,62 Mrd. USD im Jahr 2035 ergibt sich überwiegend aus GPU-Gehäusen, die 2035 62,0 % des Wertes im Basisszenario ausmachen.
Wettbewerbsanalyse: Wer führt den Markt für Server-Gehäuse an?
Die fünf größten Gehäuselieferanten halten rund 65 % des Wertes 2025 (Schätzung von DC Market Insights auf Basis des Umsatzes von Chenbro, der Gehäusekapazität von AVC und der offengelegten Gehäusebeschaffung von Supermicro), angeführt von Chenbro Micom mit rund 25 %.
- Chenbro Micom
- Asia Vital Components (AVC)
- Ablecom Technology
- Super Micro Computer (Supermicro)
- Hon Hai Precision Industry (Foxconn)
- Wiwynn
- Quanta Cloud Technology
- Inventec
- Wistron
- AIC Inc.
- Giga Computing (GIGABYTE)
- Celestica
- Jabil
- Compucase Enterprise
Chenbro Micom meldete für 2025 einen Umsatz von 22,0 Mrd. NT$, ein Plus von 51,55 %, rund 709,71 Mio. USD bei 31 NT$ pro US-Dollar (Umrechnung von DC Market Insights); Gehäuse machten 99 % seines Umsatzes im vierten Quartal 2025 aus, und über 60 % des Umsatzes stammten von großen Endkunden aus dem Rechenzentrumsbereich. AVC fertigt 400.000 Gehäuse pro Monat, mit einem Anstieg auf 600.000, rund 4,8 Mio. Einheiten pro Jahr. Ablecom koordiniert die Gehäusefertigung für Supermicro, das für das Geschäftsjahr 2025 einen Nettoumsatz von 22,0 Mrd. USD meldete. Hon Hai erklärte, dass sein Umsatz mit Cloud und Netzwerken erstmals die Unterhaltungselektronik übertraf im vierten Quartal 2025, und Inventec erklärte, dass KI-Serveraufträge den Serverumsatz steigerten im Jahr 2025; beide fertigen Gehäuse für ihre eigenen Server selbst. AIC baut Enterprise-Server und KI-Speichersysteme einschließlich JBOD-Gehäusen, während Celestica (12,39 Mrd. USD Umsatz 2025) und Jabil (29,8 Mrd. USD im Geschäftsjahr 2025) Hyperscale-Server und -Speicher mit eigenen und zugekauften Gehäusen bauen.
Aktuelle Entwicklungen
Sechs datierte Ereignisse seit Mitte 2025 zeigen, wie sich der Markt für Server-Gehäuse hin zu flüssigkeitsgekühlten, auf Rack-Ebene konzipierten und in den USA gefertigten Designs bewegt.
- Im Juni 2025 erhöhten die USA den Section-232-Zoll auf Stahl- und Aluminiumimporte von 25 % auf 50 % (Quelle: The White House).
- Im Oktober 2025 kündigte Chenbro seinen US-NPI-Standort für das vierte Quartal 2025 und einen geplanten Standort für die Serienfertigung in Texas an (Quelle: Chenbro).
- Im November 2025 vereinbarten Foxconn und OpenAI, KI-Rechenzentrums-Racks in den USA gemeinsam zu entwickeln und zu bauen (Quelle: Hon Hai).
- Im April 2026 gingen die USA zu einem pauschalen Zoll von 50 % auf Waren über, die fast ganz aus Stahl, Aluminium oder Kupfer bestehen (Quelle: The White House).
- Im Juni 2026 zeigte Chenbro auf der COMPUTEX ein auf MGX basierendes Servergehäuse für NVIDIA Vera Rubin (Quelle: Chenbro).
- Im September 2026 eröffnete Wiwynn sein Werk in Texas für luft- und flüssigkeitsgekühlte Racks (Quelle: Wiwynn).
Weitere Berichte zu Rechenzentrums-Hardware finden Sie auf der Branchenseite; siehe auch den Markt für Rechenzentrumsserver und den Markt für KI-Server.
Methodik: Wie wir das Modell für den Markt für Server-Gehäuse erstellt haben
DC Market Insights hat den Wert von 2,88 Mrd. USD für 2025 bottom-up aus 16 jährlichen Kapazitätskohorten und 19 Modelleingaben ermittelt.
Die Serverstückzahlen ergeben sich aus den IT-Megawatt, die Server benötigen, geteilt durch die Kilowatt Kapazität pro Server. Die Nachfrage nach Universalservern ergibt sich aus neuer konventioneller Kapazität (7,8 GW im Jahr 2025) zuzüglich eines Sechstels der installierten konventionellen Basis, das jedes Jahr erneuert wird, bei 2,0 kW Kapazität pro Server im Jahr 2025, was 12,36 Mio. Universal- und Storage-Server ergibt; 12 % davon sind Storage-Server und JBOD-Gehäuse. Die Nachfrage nach Beschleunigern ergibt sich aus neuer KI-Kapazität (4,2 GW im Jahr 2025) zuzüglich 22 % der installierten KI-Basis, die jedes Jahr erneuert werden, bei 9 kW pro Knoten, was rund 603.000 Knoten ergibt. Der Wert entspricht Stückzahl mal Preis pro Gehäuse: 135 USD für Universal-Compute (1,47 Mrd. USD), 340 USD für Storage und JBOD (504,26 Mio. USD) und 1.500 USD für GPU- und Beschleunigergehäuse (904,42 Mio. USD). Die installierte Basis wächst von rund 116 GW im Jahr 2025 auf rund 313 GW im Jahr 2035, und der KI-Anteil an neuer Kapazität steigt von 35 % auf 66 %. Aufteilungen nach Regionen, Ländern und Segmenten sind Zuordnungen von DC Market Insights, die in jedem Jahr die Gesamtsumme ergeben.
Plausibilitätsprüfungen. (1) Obergrenze: Der Markt von 2,88 Mrd. USD entspricht 0,79 % der IDC-Prognose von 366,0 Mrd. USD Serverumsatz für 2025 und liegt unter den 3,3 % der Umsatzkosten, die Supermicro für Gehäuse und Netzteile zusammen aufwendet (Supermicro 10-K). (2) Obergrenze: Der gesamte Markt liegt unter 10 % des Umsatzes von 950,66 Mrd. NT$ (rund 30,7 Mrd. USD) im Jahr 2025 eines einzigen ODM, Wiwynn. (3) Untergrenze: Chenbros Gehäuseumsatz (rund 702,61 Mio. USD) plus AVCs Gehäusekapazität von 4,8 Mio. Einheiten zu 135 USD (rund 648,00 Mio. USD) ergeben rund 1,35 Mrd. USD, weniger als unsere 2,88 Mrd. USD, da auch Foxconn, Ablecom, Inventec, Wistron und andere Lieferanten Gehäuse herstellen.
Der vollständige Ansatz ist auf der Seite zur Forschungsmethodik beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsattribute
- 02Forschungsmethodik
- 2.1Server-Stückzahlen aus jährlichen Kapazitätskohorten
- 2.2Wert: Stückzahl × Preis pro Gehäuse
- 2.3Aufteilung nach Region, Land und Segment
- 2.4Plausibilitätsprüfungen: Obergrenzen aus Serverumsatz und ODM-Umsatz, Untergrenze aus Lieferanten
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 3.3Marktwachstum, 2020-2035
- 04Marktumfang: Was umfasst der Markt für Server-Gehäuse?
- 4.1Enthalten: Rack-Mount-, Multi-Node-, Blade-, Storage-, JBOD- und GPU-Gehäuse
- 4.2Ausgeschlossen: Rack-Schränke, Gleitschienen, Netzteile, Lüfter, PC-Gehäuse und Telekommunikationsgehäuse
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Server-Gehäuse?
- 5.1Breitere Definitionen: PC-Gehäuse, Industriegehäuse, Rack-Schränke und Gleitschienen
- 5.2Vergleich des Umfangs: Was enthalten ist und was nicht
- 5.3KMU im Segment Unternehmen und Behörden
- 06Markttreiber: Was treibt den Markt für Server-Gehäuse an?
- 6.1KI-Kapazität bringt bis 2035 zusätzliche Nachfrage nach GPU-Gehäusen von 3,14 Mrd. USD
- 6.2Serverausgaben erreichten 2025 366,0 Mrd. USD
- 6.3Dichtere Designs erhöhen den Wert pro Gehäuse
- 07Markttrends: Wie verändert sich das Design von Server-Gehäusen?
- 7.1Flüssigkeitsgekühlte Gehäuse erreichen bis 2035 58,4 % des Wertes
- 7.2Modulare MGX-Designs bringen Gehäusehersteller auf Rack-Ebene
- 7.3Die Produktion rückt näher an US-Käufer
- 08Marktherausforderungen: Was bremst den Markt für Server-Gehäuse?
- 8.1Stahl- und Aluminiumzölle erhöhen die Gehäusekosten
- 8.2Stückzahlen bei Universalservern stagnieren bei 13,5 Mio. pro Jahr
- 09Marktchancen: Wo liegen die neuen Umsatzpools?
- 9.1Flüssigkeitsgekühlte Gehäuse legen bis 2035 um 3,46 Mrd. USD zu
- 9.2US-Montage hebt die nordamerikanische Gehäusenachfrage bis 2035 auf 2,81 Mrd. USD
- 10Preise: Was kostet ein Server-Gehäuse?
- 10.1Preis pro Gehäuse nach Typ, 2020-2035
- 10.2Kosten von GPU-Gehäusen pro Kilowatt IT-Kapazität
- 10.3Öffentliche Preisanker
- 11Normen und Regulierung: Welche Regeln prägen Server-Gehäuse?
- 11.1IEC 60297-3-100 und EIA-310-E
- 11.2OCP Open Rack v3
- 11.3NVIDIA MGX
- 11.4IEC 62368-1:2023
- 11.5EU-RoHS-Richtlinie 2011/65/EU
- 11.6US-Zölle nach Section 232
- 12Markt für Server-Gehäuse nach Gehäusetyp
- 12.1Rack-Mount-Universalservergehäuse
- 12.2GPU- und Beschleuniger-Servergehäuse
- 12.3Storage-Server- und JBOD-Gehäuse
- 12.4Multi-Node- und Blade-Servergehäuse
- 13Markt für Server-Gehäuse nach Kühlungsdesign
- 13.1Luftgekühlte Gehäuse
- 13.2Flüssigkeitsgekühlte Gehäuse
- 14Markt für Server-Gehäuse nach Endnutzer
- 14.1Hyperscale-Cloud-Anbieter
- 14.2Unternehmen und Behörden
- 14.3GPU-Cloud- und KI-Spezialisten
- 14.4Telekom- und Edge-Betreiber
- 15DC Exclusive: Das Stückzahl-×-Preis-Modell für Server-Gehäuse und die Matrix Gehäusetyp × Endnutzer
- 15.1Matrix Gehäusetyp × Endnutzer, 2025
- 15.2Nachfrage nach GPU-Gehäusen nach Endnutzer
- 16Regionale Einblicke: Welche Region führt den Markt für Server-Gehäuse an?
- 16.1Nordamerika (Vereinigte Staaten, Kanada)
- 16.2Asien-Pazifik (China, Japan, Indien, Australien, Südkorea, Singapur)
- 16.3Europa (Deutschland, Vereinigtes Königreich, Frankreich)
- 16.4Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 16.5Lateinamerika (Brasilien, Mexiko)
- 17Länderanalyse: Welche Länder geben am meisten für Server-Gehäuse aus?
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Japan
- 17.4Kanada
- 17.5Deutschland
- 17.6Vereinigtes Königreich
- 17.7Indien
- 17.8Australien
- 17.9Südkorea
- 17.10Frankreich
- 17.11Brasilien
- 17.12Singapur
- 18Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbsanalyse: Wer führt den Markt für Server-Gehäuse an?
- 19.1Marktkonzentration: Die fünf größten Lieferanten
- 20Aktuelle Entwicklungen
- 20.1US-Zölle auf Stahl, Aluminium und Kupfer, 2025-2026
- 20.2US-Produktionsstandorte: Chenbro und Wiwynn
- 20.3KI-Rack-Partnerschaften und Markteinführungen von MGX-Gehäusen
- 21Unternehmensprofile
- 21.1Chenbro Micom
- 21.2Asia Vital Components (AVC)
- 21.3Ablecom Technology
- 21.4Super Micro Computer (Supermicro)
- 21.5Hon Hai Precision Industry (Foxconn)
- 21.6Wiwynn
- 21.7Quanta Cloud Technology
- 21.8Inventec
- 21.9Wistron
- 21.10AIC Inc.
- 21.11Giga Computing (GIGABYTE)
- 21.12Celestica
- 21.13Jabil
- 21.14Compucase Enterprise
- Abb. 1Marktgröße für Server-Gehäuse, 2020-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Preis pro Gehäuse, 2020-2035
- Tabelle 4Markt nach Gehäusetyp
- Tabelle 5Markt nach Kühlungsdesign
- Tabelle 6Markt nach Endnutzer
- Tabelle 7Matrix Gehäusetyp × Endnutzer, 2025
- Tabelle 8Top 12 Länder
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,28 Mrd. USD im Jahr 2026, 13,9 % mehr als die 2,88 Mrd. USD des Jahres 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 6,53 Mrd. USD erreichen.
8,55 % pro Jahr von 2025 bis 2035, nach 14,68 % pro Jahr zwischen 2020 und 2025, als die jährlichen Fertigstellungen von Rechenzentren auf 12,0 GW stiegen und KI-Server einen wachsenden Anteil einnahmen.
Ein Server-Gehäuse ist das Metallgehäuse, das 2025 in Rechenzentren einen Wert von 2,88 Mrd. USD hatte und die Platinen, Laufwerke, Lüfter und Netzteile eines Servers in einem 1U-, 2U-, 4U-, Multi-Node-, Storage- oder GPU-Format aufnimmt und in einem 19-Zoll- oder 21-Zoll-Rack montiert wird.
43,9 % des Wertes 2025 bzw. 1,26 Mrd. USD entfallen auf Rack-Mount-Universalservergehäuse. GPU- und Beschleuniger-Servergehäuse wachsen mit 16,17 % pro Jahr am schnellsten, führen ab 2027 und erreichen bis 2035 4,05 Mrd. USD.
Rund 135 USD für ein 1U- oder 2U-Universalgehäuse, 340 USD für ein Storage- oder JBOD-Gehäuse und 1.500 USD für ein GPU- oder Beschleunigergehäuse zu ODM-Preisen im Jahr 2025, laut Schätzungen von DC Market Insights.
45,0 % des Wertes 2025 bzw. 1,29 Mrd. USD entfallen auf Nordamerika. Der Nahe Osten und Afrika wächst mit 14,24 % pro Jahr am schnellsten, und Indien ist mit 13,79 % das am schnellsten wachsende große Land.
Rund 65 % des Wertes 2025 halten die fünf größten Lieferanten (Schätzung von DC Market Insights), angeführt von Chenbro Micom mit rund 25 %, gefolgt von Asia Vital Components, Ablecom Technology, Foxconn und Wiwynn. Inventec, Wistron, AIC, Giga Computing, Celestica, Jabil und Compucase konkurrieren ebenfalls.
356,00 Mio. USD im Jahr 2025, steigend auf 3,81 Mrd. USD bis 2035 bei 26,76 % pro Jahr, da GPUs mit über 1.000 W Gehäuse hin zu Kühlplattenhalterungen und Verteilern im Gehäuse treiben.
3,28 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights, der nur Servergehäuse für Rechenzentren umfasst. Schätzungen, die Desktop-PC-Gehäuse, Industriegehäuse, Rack-Schränke oder Gleitschienen hinzurechnen, fallen zwei- bis viermal so hoch aus.
Seit April 2026 gilt ein pauschaler Section-232-Zoll von 50 % auf Waren, die fast ganz aus Stahl oder Aluminium bestehen, sodass ein einzeln versandtes Gehäuse für 135 USD bis zu 20 USD Zusatzzoll tragen kann; Hersteller reagieren, indem sie Gehäuse in Texas und Mexiko bauen.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.