
서버 스토리지 에어리어 네트워크 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
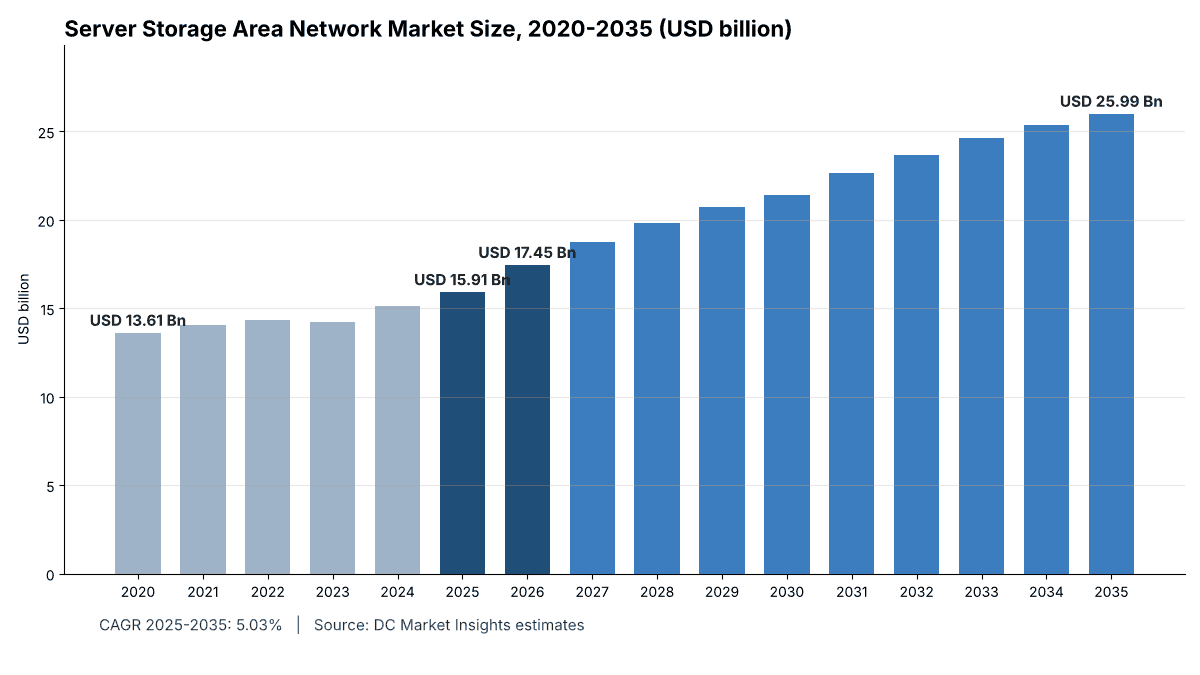
서버 스토리지 에어리어 네트워크 시장 규모는 2025년 USD 15.91십억였으며, 연평균 성장률(CAGR) 5.03%로 성장해 2035년에는 USD 25.99십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 38.66%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02핵심 요약
- 03시장 범위 및 추정치 비교
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07시장 세분화
- 08DC Exclusive
- 09지역별 인사이트
- 10국가별 분석
- 13개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
지역별 인사이트
- North America38.66%
- Asia Pacific30.21%
- Europe22.87%
- Middle East and Africa4.43%
- Latin America3.83%
분석 대상 기업
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, formerly Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade switches, Emulex HBAs)
- Cisco (MDS switches)
- Marvell (QLogic HBAs)
- Lenovo (ThinkSystem DE and DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
전체 분석
서버 스토리지 에어리어 네트워크 시장은 2026년 174.5억 달러로 평가되며, 2035년에는 259.9억 달러에 이를 것으로 전망됩니다. 2025년 159.1억 달러에서 2025-2035년 연평균 성장률(CAGR) 5.03%로 성장하는 수치입니다(DC Market Insights 추정). 이 시장은 데이터센터의 서버가 전용 스토리지 에어리어 네트워크(SAN)를 통해 접근하는 네트워크 블록 스토리지, 즉 외장 블록 어레이, 파이버 채널(FC) 스위치와 디렉터, 호스트 버스 어댑터(HBA), 그리고 이와 함께 판매되는 SAN 관리 소프트웨어와 지원 서비스를 포괄합니다. 2025년 산출 근거는 설치된 IT 용량 116,000메가와트(MW)이며, 이 중 엔터프라이즈, 코로케이션, 엣지 홀 60,320 MW x MW당 연간 SAN 지출 0.2526백만 달러 = 152.4억 달러에, 하이퍼스케일 및 클라우드 홀 55,680 MW x MW당 0.0121백만 달러 = 6.74억 달러를 더해 총 159.1억 달러가 됩니다. NVMe over Fabrics(NVMe-oF)는 올플래시 어레이가 SCSI 기반 프로토콜보다 지연 시간이 짧은 경로를 필요로 하기 때문에 연 16.20%로 가장 빠르게 성장하는 세그먼트이며, 중동 및 아프리카는 걸프 지역에서 소버린 클라우드와 은행 용량이 구축되면서 연 7.77%로 가장 빠르게 성장하는 지역입니다. SAN은 데이터센터 스토리지 시장(Data Center Storage Market)에서 블록 스토리지가 차지하는 부분입니다. 영문 원본은 서버 스토리지 에어리어 네트워크 시장(영문판)에서 확인할 수 있습니다.
주요 시장 통계: 2026년 서버 스토리지 에어리어 네트워크 시장 규모는 얼마인가?
DC Market Insights는 서버 스토리지 에어리어 네트워크 시장을 2026년 174.5억 달러로 평가합니다. 올플래시 교체 수요와 신규 코로케이션 홀이 블록 스토리지 지출을 끌어올리면서 2025년의 159.1억 달러보다 9.67% 높은 수치입니다.
- 2025년 시장 규모: 159.1억 달러
- 2026년 시장 규모: 174.5억 달러
- 2030년 시장 규모: 214.1억 달러
- 2035년 시장 규모: 259.9억 달러
- 2025-2035년 CAGR: 5.03% (저위 시나리오 3.91%, 고위 시나리오 6.02%)
- 최대 구성요소: 스토리지 어레이, 2025년 매출의 74.63%
- 가장 빠르게 성장하는 세그먼트: NVMe over Fabrics, 연 16.20%
- 최대 프로토콜: 파이버 채널, 2025년 매출의 58.34%
- 가장 빠르게 성장하는 구매자 유형: 하이퍼스케일 및 클라우드, 연 15.38%
- 선도 지역: 북미, 2025년 매출의 38.66%
- 가장 빠르게 성장하는 지역: 중동 및 아프리카, 연 7.77%
- 최대 국가: 미국, 2025년 매출의 34.46%
- 시장 선도 기업: Dell Technologies, 2025년 매출의 약 21%(DC Market Insights 평가)
핵심 요약: 2023년 이후 SAN 지출은 어떻게 회복되었나?
데이터센터 운영사는 2025년에 SAN 스토리지, 패브릭, 어댑터에 159.1억 달러를 지출했습니다. 글로벌 서버 스토리지 에어리어 네트워크 시장 규모는 2020년 136.1억 달러로 평가되었고, 2025년 159.1억 달러에 도달했으며, 예측 기간 동안 CAGR 5.03%로 2035년 259.9억 달러에 이를 것으로 예상됩니다. 2020-2025년에는 연 3.17% 성장에 그쳤는데, 2023년에 기업들이 스토리지 주문을 중단하고 2021년과 2022년에 구매한 용량을 소진하면서 지출이 감소했기 때문입니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 서버 스토리지 에어리어 네트워크 시장 규모 2025 | 159.1억 달러 |
| 서버 스토리지 에어리어 네트워크 시장 규모 2026 | 174.5억 달러 |
| 서버 스토리지 에어리어 네트워크 시장 CAGR (2025-2035) | 5.03% |
| 서버 스토리지 에어리어 네트워크 시장 규모 2035 | 259.9억 달러 |
2025년 이후의 성장세가 2020-2025년보다 빠른 데에는 두 가지 이유가 있습니다. 첫째, 하이퍼스케일 홀이 신규 전력의 대부분을 가져가는 가운데에도 엔터프라이즈 및 코로케이션 설치 용량은 60,320 MW에서 2035년 약 113,170 MW로 계속 증가합니다. 둘째, 하드웨어 교체 주기가 시작되었습니다. Dell Technologies는 2026 회계연도 스토리지 매출이 166.3억 달러로 전년의 164.6억 달러를 웃돌았다고 밝혔고, Everpure(구 Pure Storage)는 매출이 16% 늘어 약 36.6억 달러가 되었습니다(출처: Dell 2026 회계연도 4분기 실적, SEC 공시, Everpure 2026 회계연도 실적). 테라바이트당 플래시 가격이 계속 하락하기 때문에, 엔터프라이즈 MW당 연간 지출은 0.2526백만 달러에서 0.2048백만 달러로 줄어듭니다.
핵심 시사점:
- 2025년 159.1억 달러, 2026년 174.5억 달러, 2035년 259.9억 달러로 CAGR은 5.03%입니다.
- 스토리지 어레이가 매출의 74.63%를 차지하며, 스위치, 디렉터, HBA가 나머지 대부분을 차지합니다.
- 파이버 채널은 여전히 SAN 매출의 58.34%를 담당하지만, NVMe over Fabrics가 연 16.20% 성장하면서 2035년에는 점유율이 44.71%로 하락합니다.
- 올플래시 어레이는 매출 비중이 61.47%에서 2035년 79.36%로 상승합니다.
- 북미가 38.66%로 선두이며, 중동 및 아프리카가 연 7.77%로 가장 빠르게 성장합니다.
시장 범위: 무엇이 서버 스토리지 에어리어 네트워크에 해당하는가?
서버 스토리지 에어리어 네트워크 시장은 데이터센터 서버를 공유 스토리지에 연결하는 블록 스토리지 네트워크의 연간 매출로, 설치된 IT 용량 약 116,000 MW 전체에서 2025년 159.1억 달러입니다(DC Market Insights 추정).
포함 항목. 파이버 채널, iSCSI(Internet Small Computer Systems Interface) 또는 NVMe over Fabrics 프런트엔드와 함께 판매되는 외장 블록 스토리지 어레이(올플래시, 하이브리드 플래시, 하드디스크 드라이브(HDD) 어레이), 블록으로 제공되는 용량 비중만큼의 통합형 어레이, 파이버 채널 스위치와 디렉터, 파이버 채널 및 NVMe HBA와 통합 어댑터, 어레이 운영 소프트웨어, 복제, 멀티패싱, SAN 패브릭 관리 소프트웨어, 그리고 위 제품에 대한 벤더 지원 계약입니다.
제외 항목. 네트워크 연결 스토리지(NAS)와 스케일아웃 파일 시스템, 오브젝트 스토리지, 서버 내부의 직접 연결 스토리지, 일반 서버에서 실행되는 소프트웨어 정의 스토리지, 테이프 라이브러리, 백업 어플라이언스, iSCSI 트래픽에 쓰이는 일반 이더넷 스위치, 시간 단위로 과금되는 클라우드 블록 스토리지 서비스, 설치 인건비는 제외됩니다.
관련 기술. 이더넷 기반 파이버 채널(FCoE) 트래픽은 iSCSI 및 이더넷 블록으로 집계하고, 주로 고성능 컴퓨팅에서 쓰이는 InfiniBand 연결 블록 스토리지는 NVMe over Fabrics로 집계합니다. 외장 어레이 대신 서버 내부 드라이브를 풀링하는 하이퍼컨버지드 및 소프트웨어 정의 서버 SAN은 지출이 서버와 소프트웨어로 집계되므로 제외됩니다.
세그먼트 구성 방식. 이 보고서의 모든 분류는 동일한 총합으로 합산됩니다. 네 가지 구성요소, 세 가지 인터커넥트 프로토콜, 세 가지 어레이 매체, 네 가지 데이터센터 유형, 일곱 가지 최종 사용 산업, 다섯 개 지역입니다. 스토리지 어레이는 2025년 118.7억 달러입니다. 어레이 내부의 플래시 매체는 올플래시 데이터센터 시장(All Flash Data Center Market) 보고서에서 별도로 산출합니다.
서버 스토리지 에어리어 네트워크 시장 추정치는 왜 서로 다른가?
DC Market Insights는 서버 스토리지 에어리어 네트워크 시장을 2026년 174.5억 달러로 평가합니다. 공개된 추정치가 다른 주된 이유는 일부는 파일 및 오브젝트 시스템을 포함한 모든 외장 스토리지를 집계하는 반면, 이 보고서는 블록 스토리지 네트워크만 집계하기 때문입니다.
| 항목 | 이 보고서 포함 여부 | 이유 |
|---|---|---|
| FC, iSCSI 또는 NVMe-oF 기반 블록 어레이 | 포함 | SAN의 핵심 |
| FC 스위치, 디렉터, HBA | 포함 | SAN 패브릭 |
| 어레이 소프트웨어 및 지원 | 포함 | 어레이와 함께 판매되며 벤더 매출로 집계 |
| NAS, 스케일아웃 파일 및 오브젝트 스토리지 | 제외 | 블록이 아닌 파일 및 오브젝트 접근 |
| 서버 내부 SSD 및 HDD | 제외 | 직접 연결 방식, 네트워크 없음 |
| 데이터센터 외부 스토리지(지사, PC) | 제외 | 데이터센터 수요가 아님 |
시장 동인: 데이터센터의 SAN 교체를 이끄는 요인은 무엇인가?
세 가지 동인이 서버 스토리지 에어리어 네트워크 시장을 2025년 159.1억 달러에서 2035년 259.9억 달러로 끌어올립니다. 엔터프라이즈 및 코로케이션 설치 기반의 확대, 올플래시 NVMe 어레이로의 전환, 그리고 운영 복원력에 대한 규제 강화입니다.
더 커진 엔터프라이즈 및 코로케이션 설치 기반
데이터센터는 2024년에 약 415테라와트시(TWh)의 전력을 사용했으며 이는 전 세계 소비량의 약 1.5%입니다. 국제에너지기구(IEA)는 이것이 2030년까지 두 배 이상인 약 945 TWh로 늘어날 것으로 전망합니다(출처: IEA Energy and AI, 2025년 4월). 새로운 전력의 대부분은 전통적인 SAN을 거의 쓰지 않는 하이퍼스케일 및 인공지능(AI) 홀로 가지만, 엔터프라이즈, 코로케이션, 엣지의 설치 용량은 2025년 60,320 MW에서 2030년 약 87,000 MW로 여전히 증가합니다. 이 MW마다 공유 블록 스토리지에서 실행되는 데이터베이스, 가상 머신, 전사적 자원 관리(ERP) 시스템이 올라가 있습니다. 이 기반이 2025년 152.4억 달러의 지출을 만들어냅니다.
올플래시 및 NVMe 어레이가 기존 하이브리드 시스템을 대체
NetApp은 2025 회계연도 말 올플래시 어레이 연환산 순매출 런레이트가 41억 달러로 사상 최고를 기록했으며 전년 대비 14% 증가했다고 밝혔고(출처: NetApp 2025 회계연도 실적, 2025년 5월), 2026 회계연도 4분기에는 분기 올플래시 매출이 12억 달러로 사상 최고였다고 밝혔습니다(출처: NetApp 2026 회계연도 실적, 2026년 5월). Hitachi Vantara는 2025년 11월에 올플래시 NVMe 블록 어레이인 VSP One Block High End를 출시했습니다(출처: Hitachi 보도자료, 2025년 11월). 올플래시 어레이는 2035년까지 연 7.75% 성장하는 반면 HDD 어레이는 연 4.04% 감소합니다.
복원력 및 데이터 보호 규정
EU 디지털 운영 복원력법(DORA), 규정(EU) 2022/2554는 2025년 1월 17일부터 적용되며 은행, 보험사 등 금융 기관에 정보통신기술(ICT) 위험 규칙을 설정합니다(출처: Malta Financial Services Authority, 2023년 1월). 두 SAN 어레이 간 동기식 복제는 엄격한 복구 목표를 충족하는 표준적인 방법이며, 이 덕분에 은행, 금융 서비스, 보험(BFSI)이 2025년 매출의 27.38%로 최대 최종 사용 산업을 유지합니다.
시장 트렌드: SAN 패브릭은 어떻게 변하고 있는가?
세 가지 트렌드가 서버 스토리지 에어리어 네트워크를 재편하고 있습니다. 128G 파이버 채널, 이더넷 기반 NVMe over Fabrics, 그리고 어레이에 내장되는 AI 기능입니다.
128G 기반 Gen 8 파이버 채널
128GFC용 파이버 채널 물리 인터페이스 표준 FC-PI-8은 2023년 말까지 완성되었고, 파이버 채널 산업 협회(FCIA)는 2025년 말까지 128GFC 제품이 시장에 나올 것으로 예상했습니다(출처: FCIA, 2024년 12월). Broadcom은 2025년 11월에 최초의 128G 파이버 채널 플랫폼이라고 밝힌 Brocade X8 디렉터와 G820 스위치를 선보였습니다(출처: Broadcom 보도자료, 2025년 11월). 은행과 정부가 FC에서 이탈하지 않고 디렉터를 교체하기 때문에 파이버 채널 매출은 여전히 연 2.27% 성장합니다.
이더넷과 FC 기반 NVMe over Fabrics
2021년의 NVMe 2.0 사양에서 NVMe-oF 사양이 기본 NVMe 사양에 통합되면서, 이제 하나의 명령 세트가 파이버 채널, 원격 직접 메모리 액세스(RDMA), TCP 위에서 실행됩니다(출처: NVM Express, 2022년 12월). NVMe over Fabrics는 SAN 매출 비중이 2025년 11.09%에서 2035년 30.46%로 커지며, 이 보고서에서 가장 빠르게 성장하는 세그먼트입니다.
자율형 및 AI 대응 블록 어레이
IBM은 2026년 2월에 FlashSystem 5600, 7600, 9600을 출시하며 이전 세대보다 데이터 효율이 최대 40% 높다고 밝혔습니다(출처: IBM 뉴스룸, 2026년 2월). Dell은 2026년 5월 Dell Technologies World에서 PowerStore Elite를 출시했습니다(출처: Dell 투자자 관계, 2026년 5월). 이러한 기능이 구독 형태로 판매되면서 SAN 관리 소프트웨어 및 서비스는 하드웨어보다 빠른 연 7.17% 성장합니다.
시장 과제: 서버 스토리지 에어리어 네트워크 시장의 성장을 제약하는 요인은?
서버 SAN 시장의 성장을 제한하는 과제는 두 가지입니다. 전통적인 SAN을 피하는 하이퍼스케일 클라우드, 그리고 테라바이트당 플래시 가격의 하락입니다.
클라우드와 하이퍼스케일은 다른 아키텍처를 사용
하이퍼스케일 및 클라우드 홀은 2025년 설치된 IT 용량의 48%, 2035년에는 약 64%를 차지하지만 SAN 장비는 거의 구매하지 않습니다. 2025년 지출은 MW당 연간 12,100달러로, 엔터프라이즈 홀의 MW당 252,600달러와 대조됩니다. 이는 DC Market Insights 추정치입니다. Dell Technologies는 2026 회계연도에 전체 Infrastructure Solutions Group 매출이 40% 성장했지만 스토리지 부문은 1% 성장에 그쳤는데, AI 서버가 신규 예산의 대부분을 가져갔기 때문입니다(출처: Dell 2026 회계연도 실적). 엔터프라이즈 SAN 지출은 연 2.73% 성장하는 데 그칩니다.
테라바이트당 플래시 가격은 계속 하락
원시 용량 46테라바이트(TB)의 HPE Modular Smart Array(MSA) 2070 올플래시 파이버 채널 어레이는 미국 리셀러에서 15,152달러에 판매되며(출처: 미국 리셀러 목록, 2026년 10월), TB당 약 330달러입니다. 가격이 낮아지면 같은 예산으로 더 많은 용량을 확보할 수 있으므로, DC Market Insights 모델에서 엔터프라이즈 MW당 지출은 2025년 연 252,600달러에서 2035년 204,800달러로 감소합니다. 하이브리드 플래시 어레이는 연 0.33% 감소합니다.
시장 기회: 새로운 SAN 매출원은 어디에 있는가?
서버 스토리지 에어리어 네트워크 시장에서 가장 큰 두 신규 매출원은 2035년 79.2억 달러의 NVMe over Fabrics와 2035년 81.5억 달러의 코로케이션 SAN입니다.
엔드투엔드 NVMe 블록 스토리지
NVMe over Fabrics는 서버 SAN 매출 비중이 2025년 11.09%에서 2035년 30.46%로 상승하여 모든 세그먼트 중 가장 큰 점유율 증가를 기록합니다. 64G 또는 128G FC와 100기가비트 이더넷(GbE) 포트를 갖춘 엔드투엔드 NVMe 어레이를 공급하는 벤더가 가장 큰 이익을 얻습니다. 이러한 어레이에 쓰이는 낸드(NAND) 플래시 공급은 NAND 플래시 및 엔터프라이즈 SSD 시장(NAND Flash and Enterprise SSD Market) 보고서에서 다룹니다.
코로케이션 및 프라이빗 클라우드 SAN
코로케이션 SAN 지출은 2025년 기준 41.6억 달러에서 81.5억 달러로 두 배가 되며 CAGR은 6.94%입니다. 기업들이 랙을 자체 건물 밖으로 옮기면서도 규제 대상 데이터를 위해 공유 블록 스토리지를 유지하기 때문입니다. 벤더가 어레이를 소유하고 TB 단위로 청구하는 서비스형 스토리지 계약이 이러한 구매자에게 가장 적합합니다.
가격: MW당 SAN 비용은 얼마인가?
서버 스토리지 에어리어 네트워크의 경우, 엔터프라이즈 데이터센터는 2025년에 설치된 IT 용량 MW당 연간 약 0.2526백만 달러를 SAN 어레이, 패브릭, 지원에 지출하며, 하이퍼스케일 MW당 지출은 0.0121백만 달러입니다(DC Market Insights 추정).
| 연도 | 엔터프라이즈, 코로케이션, 엣지 (MW당 연간 백만 달러) | 하이퍼스케일 및 클라우드 (MW당 연간 백만 달러) |
|---|---|---|
| 2020 | 0.3053 | 0.0100 |
| 2025 | 0.2526 | 0.0121 |
| 2030 | 0.2281 | 0.0131 |
| 2035 | 0.2048 | 0.0140 |
공개 가격 기준점:
- Emulex LPe35002 듀얼 포트 32G 파이버 채널 HBA는 1,998달러에 판매됩니다(출처: SHI 리셀러 목록, 2026년 10월).
- Brocade G720 24포트 64G 파이버 채널 스위치는 28,079.99달러에 판매됩니다(출처: 미국 리셀러 목록, 2026년 10월).
- 32G FC 컨트롤러 2개와 46 TB를 갖춘 HPE MSA 2070 올플래시 어레이는 15,152달러에 판매됩니다(출처: 미국 리셀러 목록, 2026년 10월).
- 16G FC를 갖춘 Lenovo ThinkSystem DE4000H 하이브리드 컨트롤러 인클로저는 33,440달러에 판매됩니다(출처: SHI 공공 부문 목록, 2026년 10월).
모델의 MW당 지출 값은 DC Market Insights 추정치입니다. 랙 약 110개로 구성된 엔터프라이즈 1 MW용 이중 패브릭 SAN에는 일반적으로 스위치 2대, 중급 어레이 1대, 서버당 HBA 2개가 필요합니다.
표준 및 규제: 어떤 규칙이 SAN 스토리지를 좌우하는가?
세 가지 규칙 체계가 서버 스토리지 에어리어 네트워크 제품과 수요를 형성합니다. 파이버 채널 및 NVMe 표준, 스토리지 제품에 대한 EU 에코디자인 규정, 금융 복원력 규정입니다.
인터페이스 표준. 국제정보기술표준위원회(INCITS) T11 위원회는 64GFC용 파이버 채널 물리 인터페이스(FC-PI) 표준 FC-PI-7을 2018년 11월에, 128GFC용 FC-PI-8을 2023년 말까지 완성했습니다(출처: FCIA). 파이버 채널 링크의 90% 이상이 멀티모드 광섬유와 수직 공진 표면 발광 레이저(VCSEL)를 사용합니다(출처: FCIA 로드맵, 2023년 8월).
EU 에코디자인. 집행위원회 규정(EU) 2019/424는 서버 및 온라인 데이터 스토리지 제품에 대한 에코디자인 요건을 정하며, 전원 공급 효율 규칙은 2020년 3월 1일부터, 더 엄격한 단계는 2023년 1월 1일부터, 보안 데이터 삭제 기능과 펌웨어 제공은 2021년 3월 1일부터 적용됩니다.
복원력 및 에너지 보고. DORA는 2025년 1월 17일부터 EU 금융 기관에 적용되며, 위임 규정(EU) 2024/1364는 IT 전력 500킬로와트(kW) 이상의 데이터센터 운영사가 매년 에너지 데이터를 보고하도록 요구합니다(출처: EUR-Lex, 2024년 3월).
시장 세분화: 서버 스토리지 에어리어 네트워크 시장을 이끄는 세그먼트는?
스토리지 어레이가 2025년 매출의 74.63%로 서버 스토리지 에어리어 네트워크 시장을 이끌고 있으며, NVMe over Fabrics는 2035년까지 연 16.20%로 가장 빠르게 성장하는 세그먼트입니다(DC Market Insights 추정).
구성요소별: 스토리지 어레이가 74.63%로 선두
어레이는 컨트롤러, 플래시, 소프트웨어를 포함하므로 모든 SAN 예산의 대부분을 차지합니다.
| 구성요소 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 스토리지 어레이 | 11,874.05 | 74.63% | 19,732.40 | 5.21% |
| SAN 스위치 및 디렉터 | 1,968.14 | 12.37% | 2,750.21 | 3.40% |
| SAN 관리 소프트웨어 및 서비스 | 1,228.30 | 7.72% | 2,453.88 | 7.17% |
| 호스트 버스 어댑터 | 840.08 | 5.28% | 1,057.97 | 2.33% |
인터커넥트 프로토콜별: 파이버 채널이 58.34%로 선두
파이버 채널은 미션 크리티컬 데이터베이스의 기본 선택지로 남아 있으며, NVMe over Fabrics는 FC와 이더넷 양쪽에서 점유율을 늘리고 있습니다.
| 인터커넥트 프로토콜 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 파이버 채널 | 9,282.22 | 58.34% | 11,622.12 | 2.27% |
| iSCSI 및 이더넷 블록 | 4,863.86 | 30.57% | 6,454.42 | 2.87% |
| NVMe over Fabrics | 1,764.48 | 11.09% | 7,917.91 | 16.20% |
어레이 매체별: 올플래시 어레이가 61.47%로 선두
플래시는 기본 블록 스토리지의 표준이 되었으며, HDD 어레이는 저비용 보조 티어에 남아 있습니다.
| 어레이 매체 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 올플래시 어레이 | 9,780.22 | 61.47% | 20,629.20 | 7.75% |
| 하이브리드 플래시 어레이 | 4,276.76 | 26.88% | 4,138.32 | -0.33% |
| HDD 어레이 | 1,853.58 | 11.65% | 1,226.94 | -4.04% |
데이터센터 유형별: 엔터프라이즈가 62.41%로 선두
기업 소유 데이터센터가 여전히 대부분의 SAN을 운영하지만, 랙이 서드파티 홀로 이동하면서 코로케이션이 더 빠르게 성장합니다.
| 데이터센터 유형 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 엔터프라이즈 | 9,929.07 | 62.41% | 12,995.69 | 2.73% |
| 코로케이션 | 4,163.79 | 26.17% | 8,146.66 | 6.94% |
| 엣지 | 1,143.97 | 7.19% | 2,035.37 | 5.93% |
| 하이퍼스케일 및 클라우드 | 673.73 | 4.23% | 2,816.74 | 15.38% |
최종 사용 산업별: BFSI가 27.38%로 선두
은행과 보험사는 핵심 뱅킹 데이터베이스와 복제를 위해 SAN을 구매하며, 영상 및 기록 시스템이 확대되면서 헬스케어가 가장 빠르게 성장합니다.
| 최종 사용 산업 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 4,356.31 | 27.38% | 6,535.01 | 4.14% |
| IT 및 통신 | 3,121.65 | 19.62% | 5,684.99 | 6.18% |
| 정부 및 국방 | 2,095.42 | 13.17% | 3,134.93 | 4.11% |
| 헬스케어 | 1,818.58 | 11.43% | 3,462.46 | 6.65% |
| 제조 | 1,632.42 | 10.26% | 2,784.01 | 5.48% |
| 기타 | 1,532.19 | 9.63% | 2,251.12 | 3.92% |
| 리테일 및 전자상거래 | 1,353.99 | 8.51% | 2,141.94 | 4.69% |
DC Exclusive: MW당 SAN 지출 모델과 지역 x 구성요소 매트릭스
서버 스토리지 에어리어 네트워크 시장에서 가장 큰 셀은 2025년 45.0억 달러의 북미 스토리지 어레이입니다. 이는 16개의 입력값으로 구축되고 방법론에 나열된 3가지 경계 검증으로 테스트된 DC Market Insights 모델입니다.
16개의 입력값은 2020, 2025, 2030, 2035년의 설치된 IT MW, 같은 네 해의 엔터프라이즈, 코로케이션, 엣지 비중, 엔터프라이즈 MW당 지출 4개 값, 하이퍼스케일 MW당 지출 4개 값입니다. 아래 표는 2025년 산출 내역입니다.
| 홀 유형 (2025) | 설치된 IT MW | MW당 연간 SAN 지출 | 2025 SAN 지출 |
|---|---|---|---|
| 엔터프라이즈, 코로케이션, 엣지 | 60,320 | 0.2526백만 달러 | 15,236.83백만 달러 |
| 하이퍼스케일 및 클라우드 | 55,680 | 0.0121백만 달러 | 673.73백만 달러 |
| 합계 | 116,000 | 0.1372백만 달러 | 15,910.56백만 달러 |
아래 매트릭스는 2025년 시장을 지역과 구성요소별로 나눈 것이며, 행과 열의 합은 위의 합계와 일치합니다.
| 지역 (백만 달러, 2025) | 스토리지 어레이 | 스위치 및 디렉터 | HBA | 소프트웨어 및 서비스 | 합계 |
|---|---|---|---|---|---|
| 북미 | 4,496.46 | 795.71 | 327.44 | 531.42 | 6,151.03 |
| 아시아 태평양 | 3,705.60 | 547.25 | 241.66 | 312.07 | 4,806.58 |
| 유럽 | 2,673.47 | 469.10 | 202.55 | 293.63 | 3,638.75 |
| 중동 및 아프리카 | 536.41 | 84.28 | 36.42 | 47.73 | 704.84 |
| 중남미 | 462.11 | 71.80 | 32.01 | 43.45 | 609.37 |
| 합계 | 11,874.05 | 1,968.14 | 840.08 | 1,228.30 | 15,910.57 |
지역별 인사이트: 서버 스토리지 에어리어 네트워크 시장을 이끄는 지역은?
북미가 2025년 매출의 38.66%로 서버 스토리지 에어리어 네트워크 시장을 이끌고 있으며, 가장 빠르게 성장하는 지역은 2035년까지 연 7.77%의 중동 및 아프리카입니다(DC Market Insights 추정).
| 지역 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 6,151.02 | 38.66% | 9,342.41 | 4.27% |
| 아시아 태평양 | 4,806.58 | 30.21% | 8,754.93 | 6.18% |
| 유럽 | 3,638.75 | 22.87% | 5,230.09 | 3.69% |
| 중동 및 아프리카 | 704.84 | 4.43% | 1,489.48 | 7.77% |
| 중남미 | 609.37 | 3.83% | 1,177.55 | 6.81% |
북미가 38.66% 점유율로 선두
미국에는 가장 큰 SAN 벤더와 가장 큰 엔터프라이즈 데이터센터 기반이 있습니다. Dell, NetApp, Hewlett Packard Enterprise(HPE), IBM 모두 매출의 대부분을 이곳에서 올리며, 미국 은행과 보험사가 파이버 채널 디렉터를 64G와 128G로 교체하면서 이 지역은 연 4.27% 성장합니다.
아시아 태평양이 30.21% 점유율 차지
아시아 태평양은 중국, 일본, 인도, 한국이 주도하며 연 6.18% 성장합니다. 중국은 주로 Huawei, Inspur 같은 자국 벤더에서 구매하고, 인도는 은행과 정부 기관이 데이터센터 용량을 늘리면서 연 10.32%로 대형 국가 중 가장 빠르게 성장합니다.
유럽이 22.87% 점유율 차지
유럽은 다른 지역보다 기업 용량이 클라우드로 더 빠르게 이동하기 때문에 가장 느린 연 3.69% 성장을 보입니다. DORA와 EU 에코디자인 규정이 은행과 정부 부문의 교체 지출을 안정적으로 유지시킵니다.
중동 및 아프리카가 연 7.77%로 가장 빠르게 성장하는 지역
중동 및 아프리카는 2025년 매출의 4.43%를 차지하며 가장 빠르게 성장하는 지역입니다. 사우디아라비아, 아랍에미리트, 카타르가 은행과 정부 데이터를 국내에 두도록 요구하여 해외 퍼블릭 클라우드보다 온프레미스 및 코로케이션 SAN이 유리하기 때문입니다.
중남미가 3.83% 점유율 차지
중남미는 브라질과 멕시코가 주도하여 연 6.81% 성장합니다. 이곳에서는 은행들이 대규모 파이버 채널 환경을 운영하고 코로케이션 사업자들이 상파울루와 케레타로에서 확장하고 있습니다.
국가별 분석: SAN 스토리지에 가장 많이 지출하는 국가는?
미국이 2025년 매출의 34.46%로 서버 스토리지 에어리어 네트워크 시장을 이끌고 있으며, 인도는 상위 12개국 중 연 10.32%로 가장 빠르게 성장하는 국가입니다(DC Market Insights 추정). 아래 12개국이 2025년 매출의 79.03%를 차지합니다.
| 순위 | 국가 | 지역 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 5,482.40 | 34.46% | 8,287.65 | 4.22% |
| 2 | 중국 | 아시아 태평양 | 1,983.68 | 12.47% | 3,801.39 | 6.72% |
| 3 | 일본 | 아시아 태평양 | 895.47 | 5.63% | 1,411.29 | 4.65% |
| 4 | 독일 | 유럽 | 776.51 | 4.88% | 1,080.54 | 3.36% |
| 5 | 영국 | 유럽 | 721.20 | 4.53% | 1,011.50 | 3.44% |
| 6 | 캐나다 | 북미 | 498.85 | 3.14% | 795.97 | 4.78% |
| 7 | 프랑스 | 유럽 | 477.04 | 3.00% | 665.27 | 3.38% |
| 8 | 인도 | 아시아 태평양 | 455.18 | 2.86% | 1,215.18 | 10.32% |
| 9 | 호주 | 아시아 태평양 | 430.67 | 2.71% | 738.04 | 5.53% |
| 10 | 한국 | 아시아 태평양 | 412.40 | 2.59% | 715.28 | 5.66% |
| 11 | 브라질 | 중남미 | 265.81 | 1.67% | 502.93 | 6.58% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 174.73 | 1.10% | 429.42 | 9.41% |
상위 12개국 외에는 이탈리아가 서버 스토리지 에어리어 네트워크 매출의 2.17%, 스페인 1.58%, 네덜란드 1.46%, 멕시코 1.12%, 아랍에미리트 0.94%, 러시아 0.68%, 남아프리카공화국 0.61%를 차지합니다. 이 점유율은 DC Market Insights 추정치입니다.
예측 시나리오: 2035년 SAN 전망을 바꿀 수 있는 요인은?
2035년 서버 스토리지 에어리어 네트워크 시장은 기업 용량이 퍼블릭 클라우드로 이동하는 속도에 따라 기준 시나리오 259.9억 달러를 중심으로 233.5억 달러에서 285.4억 달러 사이에서 움직입니다.
| 시나리오 | 2026년 이후 가정 | 2035년 값 | CAGR 2025-2035 |
|---|---|---|---|
| 저위 | 엔터프라이즈 및 코로케이션 MW 증가율과 MW당 지출이 기준보다 15% 낮음(더 빠른 클라우드 이전) | 233.5억 달러 | 3.91% |
| 기준 | 엔터프라이즈, 코로케이션, 엣지의 설치 MW 비중이 52%에서 36%로 하락 | 259.9억 달러 | 5.03% |
| 고위 | 엔터프라이즈 및 코로케이션 MW 증가율과 MW당 지출이 기준보다 15% 높음(소버린 및 프라이빗 AI의 온프레미스 도입) | 285.4억 달러 | 6.02% |
경쟁 인사이트: 서버 스토리지 에어리어 네트워크 시장을 이끄는 기업은?
Dell Technologies가 2025년 매출의 약 21%로 서버 스토리지 에어리어 네트워크 시장을 이끌고 있으며, 상위 3개 공급업체(Dell Technologies, Huawei, NetApp)가 약 41%를 차지합니다(DC Market Insights 평가).
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, 구 Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade 스위치, Emulex HBA)
- Cisco (MDS 스위치)
- Marvell (QLogic HBA)
- Lenovo (ThinkSystem DE 및 DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Dell의 강점은 규모입니다. 2026 회계연도 스토리지 매출은 166.3억 달러였으며(출처: Dell 실적, 2026년 2월), 이 중 블록 어레이가 가장 큰 부분을 차지합니다. NetApp의 2026 회계연도 매출은 69.3억 달러로 5% 증가했습니다(출처: NetApp 2026 회계연도 실적). Everpure의 2026 회계연도 매출은 36억 달러를 넘어섰고 16% 성장했습니다(출처: Everpure 2026 회계연도 실적). 패브릭 부문에서는 Broadcom의 2025 회계연도 10-K가 파이버 채널 호스트 버스 어댑터와 미션 크리티컬 FC SAN 제품을 설명하고 있습니다(출처: Broadcom 10-K, 2025년 12월).
최근 동향
최근의 서버 스토리지 에어리어 네트워크 제품 출시는 어레이 벤더와 패브릭 벤더 양쪽에서 나왔습니다.
- 2026년 5월, Dell Technologies는 Dell Technologies World에서 PowerStore Elite를 출시했습니다(출처: Dell 투자자 관계).
- 2026년 2월, IBM은 데이터 효율이 최대 40% 높은 FlashSystem 5600, 7600, 9600을 출시했습니다(출처: IBM 뉴스룸).
- 2025년 11월, Broadcom은 최초의 Gen 8 128G 파이버 채널 플랫폼인 Brocade X8 디렉터와 G820 스위치를 선보였습니다(출처: Broadcom 보도자료).
- 2025년 11월, Hitachi Vantara는 올플래시 NVMe 블록 어레이인 VSP One Block High End를 출시했습니다(출처: Hitachi 보도자료).
- 2025년 10월, NetApp은 AI 워크로드용 분리형 올플래시 시스템인 AFX를 선보였습니다(출처: NetApp 뉴스룸).
- 2025년 1월, Broadcom은 Brocade G710 24포트 64G 탑오브랙 SAN 스위치를 출시했습니다(출처: Broadcom 보도자료).
더 많은 스토리지 및 IT 장비 보고서는 DC Market Insights 산업 보고서에 나와 있으며, 플래시 매체는 올플래시 데이터센터 시장 보고서에서, 낸드 공급은 NAND 플래시 및 엔터프라이즈 SSD 시장 보고서에서 다룹니다.
방법론: 서버 스토리지 에어리어 네트워크 시장 모델은 어떻게 구축했나
서버 스토리지 에어리어 네트워크 모델은 설치된 IT 용량에 MW당 SAN 지출을 곱하며, 엔터프라이즈, 코로케이션, 엣지 홀과 하이퍼스케일 및 클라우드 홀을 따로 계산합니다. 설치 용량은 DC Market Insights Capacity 모델에 따라 2020년 70,500 MW, 2025년 116,000 MW, 2030년 207,091 MW, 2035년 314,368 MW입니다. 엔터프라이즈, 코로케이션, 엣지의 설치 MW 비중은 2020년 62%, 2025년 52%, 2030년 42%, 2035년 36%입니다. 엔터프라이즈 MW당 연간 SAN 지출은 0.3053백만 달러(2020), 0.2526(2025), 0.2281(2030), 0.2048(2035)이고, 하이퍼스케일 MW당 지출은 0.0100, 0.0121, 0.0131, 0.0140입니다. 세그먼트 점유율은 2025년과 2035년에 대해 설정하고, 모든 분류가 총합과 일치하도록 조정합니다.
세 가지 경계 검증:
- 상한 1: 159.1억 달러는 2025년 전 세계 데이터센터 투자액 5,800억 달러의 2.74%입니다(출처: IEA World Energy Outlook 2025).
- 상한 2: 네 벤더만 합쳐도, 즉 Dell 스토리지(2025 회계연도 164.6억 달러), NetApp(65.7억 달러), Pure Storage(31.7억 달러), HPE Hybrid Cloud 부문(57.5억 달러)은 2025년에 끝나는 회계연도에 파일, 백업, 서비스를 포함해 총매출이 319.5억 달러였으므로, 159.1억 달러 규모의 블록 SAN 시장은 이 합계 안에 충분히 들어갑니다.
- 하한: Pure Storage의 2025 회계연도 매출 31.7억 달러는 거의 전적으로 플래시 어레이에서 나왔으며, 모델의 스토리지 어레이 세그먼트 118.7억 달러는 이 한 공급업체의 3.7배입니다.
전체 접근 방식: DC Market Insights 연구 방법론. 이 페이지에 명시된 애널리스트가 모델을 구축했고, 검토자가 게시 전에 산술, 출처, 날짜를 확인했습니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 1.3주요 시장 통계
- 02핵심 요약
- 2.1시장 규모 2020-2035
- 2.2핵심 시사점
- 03시장 범위 및 추정치 비교
- 3.1포함 및 제외 항목
- 3.2추정치가 다른 이유
- 04시장 역학
- 4.1시장 동인
- 4.2시장 트렌드
- 4.3시장 과제
- 4.4시장 기회
- 05가격 분석
- 5.1MW당 SAN 지출, 2020-2035
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1파이버 채널 및 NVMe 표준
- 6.2EU 에코디자인
- 6.3복원력 및 에너지 보고
- 07시장 세분화
- 7.1구성요소별
- 7.2인터커넥트 프로토콜별
- 7.3어레이 매체별
- 7.4데이터센터 유형별
- 7.5최종 사용 산업별
- 08DC Exclusive
- 8.1MW당 SAN 지출 모델
- 8.2지역 x 구성요소 매트릭스
- 09지역별 인사이트
- 9.1북미
- 9.2아시아 태평양
- 9.3유럽
- 9.4중동 및 아프리카
- 9.5중남미
- 10국가별 분석
- 10.1상위 12개국
- 11예측 시나리오
- 11.1저위, 기준, 고위 시나리오
- 12경쟁 환경
- 12.1기업 목록
- 12.2시장 점유율 및 강점
- 13최근 동향
- 도표 목록
- 도표 1. 서버 스토리지 에어리어 네트워크 시장 규모, 2020-2035
- 표 1보고서 항목
- 표 2범위 비교
- 표 3MW당 SAN 지출
- 표 4세그먼트 표
- 표 5MW당 SAN 지출 모델
- 표 6지역 x 구성요소 매트릭스
- 표 7지역별 구성
- 표 8상위 12개국
- 표 9예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2026년 174.5억 달러로, DC Market Insights 추정에 따르면 2025년의 159.1억 달러보다 9.67% 증가한 수치입니다. 시장은 2035년 259.9억 달러에 이를 것으로 전망되며, 2025-2035년 CAGR은 5.03%입니다.
2025년 159.1억 달러, 2035년 259.9억 달러(DC Market Insights 추정)이며, 2020년에는 136.1억 달러였습니다. 2025년 수치는 설치된 IT 용량 116,000 MW에 대한 SAN 어레이, 파이버 채널 스위치, HBA, SAN 소프트웨어를 포함합니다.
2025년부터 2035년까지 연 5.03%(DC Market Insights 추정)로, 2023년에 스토리지 주문이 감소한 뒤 올플래시 교체가 시작되었던 2020-2025년의 3.17%보다 빠릅니다.
2025년 지출 159.1억 달러가 서버 스토리지 에어리어 네트워크에 사용되었습니다. 이는 파이버 채널, iSCSI 또는 NVMe over Fabrics를 통해 데이터센터 서버를 공유 블록 스토리지 어레이에 연결하는 전용 네트워크입니다. NAS, 오브젝트 스토리지, 서버 내부 드라이브는 제외됩니다.
2025년 매출의 74.63%가 선두 구성요소인 스토리지 어레이에서 발생합니다. 어레이가 컨트롤러, 플래시, 소프트웨어를 포함하기 때문입니다. SAN 스위치 및 디렉터, 호스트 버스 어댑터, SAN 관리 소프트웨어 및 서비스가 나머지를 차지합니다(DC Market Insights 추정).
가장 빠른 세그먼트인 NVMe over Fabrics는 연 16.2% 성장하며, 올플래시 어레이가 SCSI 기반 프로토콜에서 벗어남에 따라 SAN 매출 비중이 2025년 11.09%에서 2035년 30.46%로 상승합니다(DC Market Insights 추정).
미국 리셀러 기준으로 듀얼 포트 32G 파이버 채널 HBA는 1,998달러, Brocade G720 24포트 64G 스위치는 28,079.99달러, HPE MSA 2070 46 TB 올플래시 어레이는 15,152달러입니다. DC Market Insights는 2025년 엔터프라이즈 MW당 연간 SAN 지출을 0.2526백만 달러로 추정합니다.
2025년 매출의 38.66%가 선두 지역인 북미에서 발생합니다. 중동 및 아프리카는 걸프 국가들이 은행과 정부 데이터를 국내에 두도록 요구하기 때문에 연 7.77%로 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정).
2025년 매출의 약 21%가 선두인 Dell Technologies에 돌아가며, Dell, Huawei, NetApp이 합쳐서 약 41%를 차지합니다(DC Market Insights 평가). HPE, Everpure(구 Pure Storage), IBM, Hitachi Vantara, Broadcom, Cisco가 뒤를 잇습니다.
2025년 SAN 매출의 58.34%가 선두 프로토콜인 파이버 채널에서 발생하는데, 은행과 정부가 미션 크리티컬 데이터베이스에 이를 신뢰하기 때문입니다. NVMe over Fabrics가 성장하면서 파이버 채널의 점유율은 2035년 44.71%로 하락합니다(DC Market Insights 추정).
2025년 매출의 27.38%가 최대 최종 사용 산업인 은행, 금융 서비스, 보험(BFSI)에서 발생하는데, 핵심 뱅킹 데이터베이스와 동기식 복제가 SAN 어레이에서 실행되기 때문입니다(DC Market Insights 추정).
128GFC용 FC-PI-8 표준은 2023년에 완성되었고, Broadcom은 2025년 11월에 최초의 128G 파이버 채널 디렉터와 스위치를 출시했습니다. DC Market Insights는 예측 기간 동안 은행과 정부가 디렉터를 64G와 128G로 교체할 것으로 예상합니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.