
하이엔드 AI 서버 PCB 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
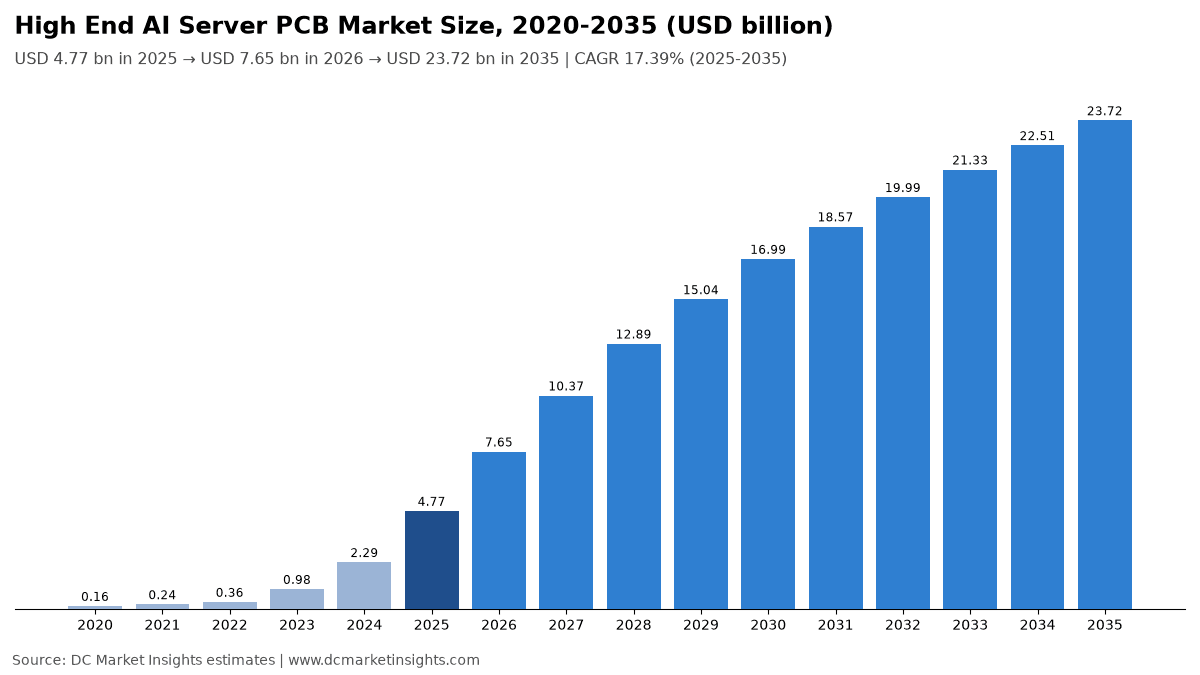
하이엔드 AI 서버 PCB 시장 규모는 2025년 USD 4,770.0백만였으며, 연평균 성장률(CAGR) 17.39%로 성장해 2035년에는 USD 23.72십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 동인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
하이엔드 AI 서버 PCB 시장은 2026년 76억 5,000만 달러로 평가되며, 2025년 47억 7,000만 달러에서 2035년 237억 2,000만 달러로 늘어나 2025년부터 2035년까지 연평균 성장률(CAGR) 17.39%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장에서 보드 가치는 서버 대수가 아니라 층수와 라미네이트 손실 등급을 따라 움직입니다. 2025년에 출하된 72-GPU 랙 한 대에는 가속기 모듈, 컴퓨트 트레이, 스위치 트레이, 호스트 보드에 걸쳐 약 40,320달러 상당의 베어 인쇄회로기판(PCB)이 들어갔으며, 이는 2020년 당시의 8-GPU 서버에 같은 72개 GPU를 탑재할 때의 약 18,720달러와 비교됩니다. 최대 공급업체인 Victory Giant Technology는 2025년 인공지능(AI) 및 고성능 컴퓨팅(HPC) 매출로 83억 4,000만 위안을 기록해 전체 매출의 43.2%를 차지했으며, 고차 고밀도 상호연결(HDI) 보드에 힘입어 매출총이익률을 35.22%로 끌어올렸습니다(Victory Giant 2025년 재무 보고서, 2026년 3월). 다음 단계는 이전에 없던 보드입니다. NVIDIA가 2025년 3월 GTC 콘퍼런스에서 2027년 하반기용으로 공개한 Rubin Ultra용 Kyber 랙은 케이블 카트리지를 PCB 미드플레인으로 대체합니다. 이에 따라 스케일업 스위치 트레이 보드 및 미드플레인이 연 24.28%로 가장 빠르게 성장하고, 배포 지역 기준으로는 중동 및 아프리카가 21.30%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 하이엔드 AI 서버 PCB 시장 규모는 얼마입니까?
DC Market Insights는 하이엔드 AI 서버 PCB 시장을 2026년 76억 5,000만 달러로 평가합니다. 이는 2025년 47억 7,000만 달러보다 60.34% 높은 수준으로, AI 가속기 출하량이 1,148만 개에서 1,600만 개로 늘고 그래픽 처리 장치(GPU)당 PCB 탑재 금액이 560달러에서 640달러로 오르기 때문입니다.
- 시장 규모 2025년: 47억 7,000만 달러, 2026년: 76억 5,000만 달러, 2030년: 169억 9,000만 달러, 2035년: 237억 2,000만 달러.
- CAGR 2025-2035년: 기본 시나리오 17.39%. 2035년 범위는 180억 2,000만 달러(저성장, 14.21%)에서 289억 3,000만 달러(고성장, 19.75%)입니다.
- PCB 탑재 금액: 2025년 GPU당 560달러, 맞춤형 주문형 반도체(ASIC)당 240달러이며, 2035년까지 각각 920달러와 410달러로 상승합니다(DC Market Insights 추정).
- 최대 보드 유형: 18~30층 고다층 멀티레이어 보드, 2025년 18억 1,000만 달러 또는 가치의 38.0%. 최고 성장: 30층 초과 초고다층 보드, 연 20.20%.
- 최대 보드 용도: 베이스보드 및 컴퓨트 트레이 보드, 2025년 20억 달러. 최고 성장: 스케일업 스위치 트레이 보드 및 미드플레인, 연 24.28%.
- 최고 성장 라미네이트 등급: 극저손실(M8 및 M9급), 9억 5,424만 달러에서 142억 3,000만 달러로, 연 31.02%.
- 맞춤형 ASIC 서버는 연 19.43% 성장하며, GPU 기반 AI 서버는 16.59% 성장합니다.
- 선도 지역: 북미, 2025년 28억 3,000만 달러(59.4%). 최고 성장 지역: 중동 및 아프리카, 연 21.30%.
- 최대 국가: 미국, 2025년 26억 1,000만 달러. 최고 성장 대형 국가: 인도, 연 25.10%.
- 시장 선도 기업: Victory Giant Technology, 2025년 가치의 약 18%. 상위 5개 공급업체가 약 55%를 차지합니다(DC Market Insights 추정).
요약: AI 서버 회로기판 지출은 얼마나 빠르게 늘고 있습니까?
세계 하이엔드 AI 서버 PCB 시장 규모는 2020년 1억 5,900만 달러로 평가되었고, 2025년 47억 7,000만 달러에 도달했으며, 예측 기간 동안 CAGR 17.39%로 2035년까지 237억 2,000만 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2035년 |
| 2025년 시장 규모 | 47억 7,000만 달러 |
| 2026년 시장 규모 | 76억 5,000만 달러 |
| CAGR 2025-2035년 | 17.39% |
| 2035년 시장 규모 | 237억 2,000만 달러 |
2020년부터 2025년까지 지출은 연 97.44% 늘었습니다. 가속기 출하량이 약 80만 개에서 1,148만 개로 증가했고, 각 가속기 아래의 보드가 표준 저손실 라미네이트 기반 16~20층에서 초저손실 소재 기반 26~40층 및 5+N HDI로 바뀌었기 때문입니다. 2026년 1월까지 1년간 NVIDIA의 데이터 센터 매출은 1,937억 달러로 68% 증가했으며, 이는 이 보드들이 탑재되는 시스템의 규모를 보여 줍니다(NVIDIA 2026 회계연도 실적, 2026년 2월). 미국에 본사를 둔 최대 PCB 제조업체인 TTM Technologies는 2025년 매출 29억 1,000만 달러 중 24%를 데이터 센터 컴퓨팅에서 올렸고, 수주 대비 출하 비율 1.35로 한 해를 마감했습니다(TTM Technologies 2025년 실적, 2026년 2월). 2025년 이후 성장률이 연 17.39%로 낮아지는 이유는 2028년 이후 출하 대수가 정체되기 때문이며, 그 사이 M8 및 M9 라미네이트와 미드플레인이 확산되면서 가속기당 가치는 계속 상승합니다.
하이엔드 AI 서버 PCB에는 무엇이 포함됩니까?
하이엔드 AI 서버 PCB 시장은 AI 서버와 그 스케일업 스위치 트레이용으로 판매되는 베어 인쇄회로기판을 다루며, 2025년 규모는 47억 7,000만 달러입니다. 가치는 부품 실장 전 보드 제조업체의 판매 가격 기준입니다.
포함: 개방형 가속기 모듈(OAM) 및 GPU 모듈 보드 같은 가속기 모듈 보드, 다중 가속기 베이스보드 및 컴퓨트 트레이 보드, 스케일업 스위치 트레이 보드 및 랙 미드플레인, AI 서버 내부의 호스트·관리·전력 분배 보드. 이들은 저손실 라미네이트 위에 고다층 멀티레이어 보드(18층 이상) 또는 고차 HDI 보드로 제작됩니다.
제외: 아지노모토 빌드업 필름(ABF) 기판 같은 집적회로(IC) 패키지 기판, 스케일아웃 이더넷 및 InfiniBand 스위치용 보드, 광 트랜시버 보드, 가속기가 없는 범용 중앙처리장치(CPU) 서버의 보드, 인쇄회로기판 조립(PCBA) 가치, 소재로 판매되는 동박적층판(CCL).
세그먼트 구성 방식: 보드 유형, 보드 용도, 가속기 플랫폼, 라미네이트 손실 등급, 생산 거점은 각각 2025년의 동일한 47억 7,000만 달러를 나눕니다. 지역과 국가는 AI 서버가 배포되는 곳을 기준으로 집계하고, 생산 거점은 보드가 제조되는 곳을 보여 줍니다.
하이엔드 AI 서버 PCB 시장 추정치가 서로 다른 이유는 무엇입니까?
추정치의 차이는 주로 DC Market Insights가 AI 서버 및 스케일업 스위치 보드만으로 집계한 2026년 76억 5,000만 달러에 무엇을 더하느냐에서 비롯됩니다.
더 넓은 정의는 범용 CPU 서버의 서버 PCB 수요, 스케일아웃 패브릭용 네트워크 스위치 및 라우터 보드, 광 모듈 보드, GPU 및 고대역폭 메모리(HBM)용 IC 기판, 때로는 조립 완료 보드의 전체 가치까지 더합니다. 그래서 “서버 PCB” 또는 “AI PCB” 합계는 두세 배 더 크게 나올 수 있습니다. DC Market Insights는 서로 다른 구매자가 공급망의 서로 다른 단계에서 구매한다는 이유로 IC 기판, PCBA, 동박적층판을 제외합니다.
| 요소 | 본 추정치 포함 여부 | 이유 |
|---|---|---|
| 가속기 모듈, 베이스보드 및 컴퓨트 트레이 보드 | 예, 2025년 34억 4,000만 달러 | 모든 AI 서버의 핵심 |
| 스케일업 스위치 트레이 보드 및 미드플레인 | 예, 2025년 6억 2,026만 달러 | AI 랙 내부에 포함되어 출하 |
| AI 서버의 호스트, 관리 및 전력 보드 | 예, 2025년 7억 1,568만 달러 | AI 서버 자재 명세서의 일부 |
| 스케일아웃 스위치 및 라우터 보드 | 아니요 | 네트워킹 장비로 구매 |
| IC 기판(ABF 및 BT) | 아니요 | 칩 패키징 업체가 구매 |
| 범용 서버 보드 | 아니요 | 시스템에 가속기가 없음 |
범위 내 구매자에는 하이퍼스케일러용 랙을 조립하는 제조자 개발 생산(ODM) 업체, Dell Technologies, Hewlett Packard Enterprise, Supermicro 같은 서버 브랜드, 모듈 보드를 직접 구매하는 가속기 제조업체, 그리고 이러한 채널을 통해 주문하는 중소 GPU 클라우드 사업자와 기업이 포함됩니다.
시장 성장 동인: 무엇이 AI 서버 PCB 지출을 끌어올리고 있습니까?
세 가지 동인이 GPU당 PCB 탑재 금액을 2025년 560달러에서 2030년 850달러로 끌어올리며, 이는 출하량 증가와 별도로 52% 상승한 것입니다.
랙 스케일 시스템이 서버 보드 하나를 네 개로 바꾸다
랙 스케일 시스템은 GPU 그룹마다 모듈 보드, 컴퓨트 트레이 보드, 스위치 트레이 보드, 호스트 보드를 배치합니다. DC Market Insights는 2025년 72-GPU 랙당 베어 보드를 40,320달러로 추정하며, 이는 2020년 베이스보드 서버에서 같은 수의 GPU에 해당하던 18,720달러와 비교됩니다. NVIDIA는 2025년 10월 PCB 미드플레인이 케이블 연결을 대체하는 Vera Rubin 컴퓨트 트레이 설계를 오픈 컴퓨트 프로젝트(OCP)에 기여했습니다. 스케일업 스위치 트레이 보드 및 미드플레인은 2025년 6억 2,026만 달러에서 2035년 54억 5,000만 달러로 증가합니다.
2027년 하반기 Kyber 미드플레인 계획
NVIDIA가 2025년 3월 GTC에서 2027년 하반기용, 랙당 약 600킬로와트(kW)로 소개한 Rubin Ultra NVL576용 Kyber 랙은 케이블 카트리지를 미드플레인 보드로 대체합니다. 이에 따라 30층 초과 초고다층 보드는 2025년 14억 3,000만 달러에서 2035년 90억 1,000만 달러로 연 20.20% 성장합니다.
Victory Giant의 AI 매출, 약 11배로 증가
Victory Giant Technology는 2025년 매출 192억 9,000만 위안을 보고해 79.77% 증가했으며, 이 중 83억 4,000만 위안은 AI 및 HPC 보드, 74억 2,000만 위안은 HDI 보드에서 나왔습니다. 매출총이익률은 22.7%에서 35.22%로 상승했습니다(Victory Giant 2025년 연차 보고서, 2026년 3월). 구매자들이 GPU 모듈에 HDI 비용을 지불하는 이유는 가속기 아래의 신호 경로를 짧게 해 주기 때문이며, 그래서 고차 HDI는 연 19.43% 성장해 2035년 90억 1,000만 달러에 이릅니다.
시장 동향: 다음 AI 서버 보드는 어디에서 만들어집니까?
생산은 중국에서 태국으로 가장 빠르게 이동하며, 태국 생산액은 2025년 5억 7,254만 달러에서 2035년 52억 2,000만 달러로 연 24.73% 증가합니다.
태국, 2,000억 바트 이상의 PCB 프로젝트 유치
BOI 데이터에 따르면 2022년부터 2025년 6월까지 2,000억 바트 이상 규모의 PCB 프로젝트 180건 이상이 태국 투자청(BOI) 투자 장려를 신청했습니다. BOI는 2024년 11월 1일, 하이퍼스케일 데이터 센터 두 곳을 승인한 같은 회의에서 Cheng Yi Technology의 차청사오 소재 61억 5,000만 바트 규모 프리프레그 및 동박적층판 공장을 승인했습니다(태국 BOI 보도자료 151/2567, 2024년 11월). Shennan Circuits는 2025년 하반기에 태국 공장 생산을 시작했습니다.
베트남, Victory Giant의 두 번째 거점으로 부상
Victory Giant Technology의 베트남 법인은 2025년 약 4억 7,000만 달러의 매출을 올려 2024년 10억 8,000만 위안에서 증가했습니다(회사 발표, 2026년 4월). 이에 따라 생산 거점별 구분에서 베트남은 1억 9,085만 달러에서 19억 달러로 연 25.82% 성장합니다.
극저손실 라미네이트가 기본으로 자리 잡다
M8 및 M9급 라미네이트는 2025년 보드 가치의 20%에서 2035년 60%로 늘어납니다. 차세대 가속기의 초당 224기가비트(Gbps) 직렬화-병렬화(SerDes) 레인은 더 낮은 신호 손실이 필요하기 때문입니다. 매우 낮은 손실 M6 보드는 연간 약 13억 4,000만 달러 수준에 머물며 0.63% 성장합니다.
시장 과제 및 제약 요인: 무엇이 AI 서버 PCB 공급을 늦출 수 있습니까?
두 가지 소재 제약이 저성장 시나리오의 배경에 있으며, 이 시나리오에서 2035년 시장은 기본 시나리오보다 24% 낮은 180억 2,000만 달러로 마감합니다.
저CTE 유리섬유 직물 부족, FY2027까지 지속
저열팽창계수(CTE) 유리섬유 직물의 주요 공급업체인 Nitto Boseki(Nittobo)는 2025년 11월, 생산능력이 2026 회계연도에 10%~20%만 늘고 2027 회계연도에 두 배가 될 것이라고 밝혔으며, 하이퍼스케일 구매자들이 고급 직물 대부분을 선점했습니다. 직물을 확보하지 못한 보드 제조업체는 30층 라미네이트를 프레스할 수 없으므로, DC Market Insights는 가속기 출하량이 39% 늘더라도 2026년 성장률을 60.34%로 제한합니다.
2026년 2분기 라미네이트 가격 최소 10% 인상
최대 저손실 라미네이트 공급업체인 Elite Material은 2025년 매출 943억 대만달러를 보고해 46.4% 증가했으며, 2026년 2분기에 라미네이트 가격을 최소 10% 인상한다고 발표했습니다. 한편 세계은행은 2026년 구리 평균 가격을 톤당 12,000달러로 2025년보다 20.6% 높게 예상합니다. 보드 제조업체는 인상분 대부분을 전가하지만, 연 16.59% 성장하는 고정 가격 호스트 및 전력 보드에서는 마진이 압박을 받습니다.
시장 기회: AI 서버 PCB에서 수익은 어디에 있습니까?
새로운 수요의 가장 큰 두 영역은 2035년까지 142억 3,000만 달러 규모의 M8 및 M9급 보드와 73억 4,000만 달러 규모의 맞춤형 ASIC 랙입니다.
2035년까지 142억 3,000만 달러 규모의 극저손실 보드
극저손실 보드는 2025년 9억 5,424만 달러에서 2035년 142억 3,000만 달러로 성장합니다. 이 정도 크기의 보드에서 수율을 유지할 수 있는 라인이 적기 때문에, M9급 소재와 40층 이상 보드로 양산 인증을 받은 제조업체가 이 가치의 대부분을 가져갑니다.
맞춤형 ASIC 랙, 연 19.43% 성장
클라우드 사업자들이 자체 가속기를 배포하면서 맞춤형 ASIC 서버는 12억 4,000만 달러에서 73억 4,000만 달러로 증가합니다. Meta 한 곳만 해도 2026년 설비투자 가이던스로 1,300억 달러~1,450억 달러를 제시했습니다. Gold Circuit Electronics의 2025년 사상 최대 매출 597억 3,000만 대만달러(54.02% 증가)는 주로 ASIC 서버 보드에서 나왔습니다(Gold Circuit Electronics, 2026년 1월).
AI 서버에는 PCB 가치가 얼마나 들어갑니까?
2025년 평균적으로 GPU 하나에는 560달러, 맞춤형 ASIC 하나에는 240달러의 베어 보드가 들어갔고, 72-GPU 랙 한 대에는 약 40,320달러가 들어갔습니다(DC Market Insights 추정).
| 연도 | GPU당 PCB 탑재 금액(달러) | 맞춤형 ASIC당 PCB 탑재 금액(달러) | 72-GPU 랙당 PCB 탑재 금액(달러) |
|---|---|---|---|
| 2020 | 260 | 120 | 18,720 |
| 2025 | 560 | 240 | 40,320 |
| 2030 | 850 | 362 | 61,200 |
| 2035 | 920 | 410 | 66,240 |
공개된 가격 지표가 이 상승을 뒷받침합니다. Victory Giant의 매출총이익률은 HDI 비중 확대로 2025년에 12.5%포인트 상승했고, Elite Material은 2026년 2분기 라미네이트 가격을 최소 10% 인상하기로 했으며, 세계은행의 구리 평균 가격은 2025년 톤당 9,947달러에서 2026년 12,000달러로 움직입니다. GPU당 탑재 금액은 2025년부터 2030년까지 52% 오르고, 이후 층수가 안정되면서 2035년까지는 8%만 오릅니다.
AI 서버 PCB에는 어떤 표준과 규정이 적용됩니까?
인증 등급부터 유해 물질 제한까지, 다섯 가지 규정이 2025년 47억 7,000만 달러 규모의 보드를 규정합니다.
- IPC-6012(경질 인쇄 기판의 인증 및 성능 사양): AI 베이스보드와 미드플레인은 일반적으로 Class 3 고신뢰성 합격 기준에 맞춰 제작됩니다.
- IPC-4101(경질 및 다층 인쇄 기판용 기재 사양): 구매자가 M6~M9급 소재를 지정할 때 사용하는 라미네이트 슬래시 시트를 정의합니다.
- UL 796(인쇄 배선 기판): 서버 제조업체가 랙의 모든 보드에 요구하는 난연성 및 안전 인증입니다.
- EU RoHS Directive 2011/65/EU: 유럽연합에서 판매되는 서버의 납 및 기타 유해 물질을 제한하며, 보드가 견뎌야 하는 무연 조립 프로파일을 정합니다.
- OCP Modular Hardware System (MGX): PCB 미드플레인을 포함한 Vera Rubin 랙 설계를 NVIDIA가 2025년 10월 오픈 컴퓨트 프로젝트에 기여한 것입니다.
하이엔드 AI 서버 PCB 시장은 어떻게 세분화됩니까?
시장은 보드 유형, 보드 용도, 가속기 플랫폼, 라미네이트 손실 등급, 생산 거점별로 나뉩니다. 2025년에는 18~30층 고다층 보드가 38.0%로 선두이며, 2035년에는 초고다층 보드와 HDI 보드가 각각 38.0%로 선두에 섭니다.
보드 유형별
30층 초과 초고다층 보드는 연 20.20% 성장하며, 18~30층 보드는 12.12% 성장합니다.
| 보드 유형 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|
| 고다층 멀티레이어 보드(18~30층) | 18억 1,000만 달러 | 38.0% | 56억 9,000만 달러 | 12.12% |
| 초고다층 멀티레이어 보드(30층 초과) | 14억 3,000만 달러 | 30.0% | 90억 1,000만 달러 | 20.20% |
| 고차 HDI 보드 | 15억 3,000만 달러 | 32.0% | 90억 1,000만 달러 | 19.43% |
보드 용도별
베이스보드 및 컴퓨트 트레이 보드가 2025년 가치의 42.0%를 차지하며, 스위치 트레이 보드 및 미드플레인은 2035년까지 점유율이 10%포인트 상승합니다.
| 보드 용도 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|
| 가속기 모듈 및 OAM 보드 | 14억 3,000만 달러 | 30.0% | 64억 달러 | 16.16% |
| 베이스보드 및 컴퓨트 트레이 보드 | 20억 달러 | 42.0% | 85억 4,000만 달러 | 15.60% |
| 스케일업 스위치 트레이 보드 및 미드플레인 | 6억 2,026만 달러 | 13.0% | 54억 5,000만 달러 | 24.28% |
| 호스트 관리 및 전력 보드 | 7억 1,568만 달러 | 15.0% | 33억 2,000만 달러 | 16.59% |
가속기 플랫폼별
GPU 기반 AI 서버가 2025년 가치의 73.9%를 차지하며, 맞춤형 ASIC 서버는 연 19.43%로 더 빠르게 성장합니다.
| 가속기 플랫폼 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|
| GPU 기반 AI 서버 | 35억 3,000만 달러 | 73.9% | 163억 8,000만 달러 | 16.59% |
| 맞춤형 ASIC AI 서버 | 12억 4,000만 달러 | 26.1% | 73억 4,000만 달러 | 19.43% |
라미네이트 손실 등급별
초저손실 M7급 보드가 2025년 52.0%로 선두이며, 극저손실 M8 및 M9급 보드는 2035년까지 60.0%에 이릅니다.
| 라미네이트 손실 등급 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|
| 매우 낮은 손실(M6급) | 13억 4,000만 달러 | 28.0% | 14억 2,000만 달러 | 0.63% |
| 초저손실(M7급) | 24억 8,000만 달러 | 52.0% | 80억 6,000만 달러 | 12.51% |
| 극저손실(M8 및 M9급) | 9억 5,424만 달러 | 20.0% | 142억 3,000만 달러 | 31.02% |
생산 거점별
중국이 2025년 보드 가치의 52.0%를 생산하며, 태국과 베트남의 합산 비중은 16.0%에서 2035년 30.0%로 높아집니다.
| 생산 거점 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|
| 중국 | 24억 8,000만 달러 | 52.0% | 104억 3,000만 달러 | 15.45% |
| 대만 | 10억 5,000만 달러 | 22.0% | 37억 9,000만 달러 | 13.71% |
| 태국 | 5억 7,254만 달러 | 12.0% | 52억 2,000만 달러 | 24.73% |
| 베트남 | 1억 9,085만 달러 | 4.0% | 19억 달러 | 25.82% |
| 일본, 한국 및 기타 | 4억 7,713만 달러 | 10.0% | 23억 7,000만 달러 | 17.39% |
DC 독점: AI PCB 생산능력 지도, 2035년 태국 생산 52억 2,000만 달러를 뒷받침하는 8건의 확장
DC Market Insights의 이 공급업체 및 사이트 지도는 공개된 8건의 생산능력 정보를 생산 거점 모델과 연결합니다. 이 모델은 2025년 태국과 베트남에서 생산된 보드 가치 비중 16.0%를 2035년 30.0%로 옮깁니다.
| 사이트 | 기업 | 공개 내용 | 날짜 | 모델 연결 |
|---|---|---|---|---|
| 태국, 전 지역 | PCB 프로젝트 180건 이상 | 2,000억 바트 이상의 BOI 투자 장려 신청 | 2022년~2025년 6월 | 2025년 태국 5억 7,254만 달러 |
| 태국 차청사오 | Cheng Yi Technology | 61억 5,000만 바트 규모 프리프레그 및 라미네이트 공장 승인 | 2024년 11월 1일 | 태국 라인용 현지 라미네이트 |
| 태국 | Shennan Circuits | 태국 공장 생산 개시 | 2025년 하반기 | 태국 비중 상승 |
| 태국 | Compeq, Multi-Fineline, Gold Circuit Electronics | 222억 바트 규모 확장 승인 | 2026년 5월 18일 | 2035년 태국 52억 2,000만 달러 |
| 베트남 | Victory Giant Technology | 2025년 매출 약 4억 7,000만 달러 | 2026년 4월 | 2025년 베트남 1억 9,085만 달러 |
| 중국 난퉁 | Shennan Circuits | 4기 공장 생산 개시 | 2025년 하반기 | 2025년 중국 24억 8,000만 달러 |
| 중국 후이저우 | Victory Giant Technology | 홍콩 상장으로 약 201억 홍콩달러 조달(주당 209.88홍콩달러에 9,585만 주) | 2026년 4월 21일 | 2035년 중국 104억 3,000만 달러 |
| 중국 쿤산 | WUS Printed Circuit | 2026년 상반기 매출 136억 9,000만 위안, 61.17% 증가 | 2026년 8월 | 스위치 트레이 보드 |
종합하면 이 지도는 태국의 보드 가치 비중을 2025년 12.0%, 2035년 22.0%로 보며, 대만계 제조업체는 새로운 대만 라인보다 태국 공장을 통해 ASIC 보드에서 선두를 유지합니다.
AI 서버 PCB를 가장 많이 구매하는 지역은 어디입니까?
AI 서버가 배포되는 곳을 기준으로 집계하면 북미가 2025년 28억 3,000만 달러 또는 가치의 59.4%로 선두이며, 중동 및 아프리카가 연 21.30%로 가장 빠르게 성장합니다.
북미
북미는 2025년 28억 3,000만 달러(59.4%), 2035년 130억 4,000만 달러를 지출해 연 16.49% 성장합니다. Meta 같은 하이퍼스케일러가 2026년 설비투자로 1,300억 달러~1,450억 달러를 제시하면서 미국 한 곳이 26억 1,000만 달러를 차지합니다.
아시아 태평양
아시아 태평양은 2025년 11억 7,000만 달러(24.6%), 2035년 60억 7,000만 달러를 지출해 연 17.86% 성장합니다. 중국(5억 2,960만 달러)과 일본(1억 6,699만 달러)이 선두이며, 국가 AI 클러스터가 구축되면서 인도가 25.10%로 가장 빠르게 성장합니다.
유럽
유럽은 2025년 4억 3,895만 달러(9.2%), 2035년 23억 7,000만 달러를 지출해 연 18.38% 성장합니다. 영국(1억 974만 달러)과 독일(8,588만 달러)이 선두이며, 모든 랙에 RoHS 준수 보드가 요구됩니다.
중동 및 아프리카
중동 및 아프리카는 2025년 2억 3,379만 달러(4.9%), 2035년 16억 1,000만 달러를 지출해 연 21.30% 성장합니다. 사우디아라비아(8,588만 달러)와 아랍에미리트(7,634만 달러)가 국가 AI 클러스터를 구축하고 있습니다.
라틴 아메리카
라틴 아메리카는 2025년 9,065만 달러(1.9%), 2035년 6억 1,659만 달러를 지출해 연 21.13% 성장합니다. 클라우드 리전이 GPU 용량을 늘리면서 브라질과 멕시코가 대부분을 차지합니다.
AI 서버 PCB 가치를 가장 많이 배포하는 국가는 어디입니까?
미국이 2025년 26억 1,000만 달러로 시장의 54.8%를 차지하며 선두이고, 인도가 연 25.10%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(달러) | 2035년(달러) | CAGR 2025-2035년 |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 26억 1,000만 달러 | 119억 5,000만 달러 | 16.41% |
| 2 | 중국 | 아시아 태평양 | 5억 2,960만 달러 | 21억 3,000만 달러 | 14.96% |
| 3 | 캐나다 | 북미 | 2억 1,947만 달러 | 10억 9,000만 달러 | 17.39% |
| 4 | 일본 | 아시아 태평양 | 1억 6,699만 달러 | 8억 631만 달러 | 17.05% |
| 5 | 한국 | 아시아 태평양 | 1억 974만 달러 | 5억 9,288만 달러 | 18.38% |
| 6 | 영국 | 유럽 | 1억 974만 달러 | 5억 4,545만 달러 | 17.39% |
| 7 | 사우디아라비아 | 중동 및 아프리카 | 8,588만 달러 | 6억 1,659만 달러 | 21.79% |
| 8 | 독일 | 유럽 | 8,588만 달러 | 4억 5,059만 달러 | 18.03% |
| 9 | 인도 | 아시아 태평양 | 8,588만 달러 | 8억 631만 달러 | 25.10% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 7,634만 달러 | 5억 4,545만 달러 | 21.73% |
| 11 | 호주 | 아시아 태평양 | 7,157만 달러 | 3억 7,944만 달러 | 18.15% |
| 12 | 프랑스 | 유럽 | 6,203만 달러 | 3억 5,573만 달러 | 19.08% |
2035년 예측 시나리오는 어떻습니까?
2035년 시장은 기본 시나리오 237억 2,000만 달러를 중심으로 180억 2,000만 달러에서 289억 3,000만 달러 사이에 분포하며, 가속기 출하량과 미드플레인 및 M9 라미네이트의 확산 속도에 따라 달라집니다.
| 시나리오 | 2035년(달러) | CAGR 2025-2035년 | 가정 |
|---|---|---|---|
| 저성장 | 180억 2,000만 달러 | 14.21% | 가속기 출하량 기본 대비 15% 감소, Kyber형 미드플레인 2029년으로 지연, GPU당 탑재 금액 약 800달러에서 정점 |
| 기본 | 237억 2,000만 달러 | 17.39% | 2035년 가속기 3,570만 개, GPU당 920달러 및 ASIC당 410달러 |
| 고성장 | 289억 3,000만 달러 | 19.75% | 가속기 출하량 기본 대비 10% 증가, 2028년부터 대부분의 랙에 미드플레인 적용, GPU당 탑재 금액 1,000달러 초과 |
주요 하이엔드 AI 서버 PCB 제조업체는 어디입니까?
Victory Giant Technology가 2025년 가치의 약 18%로 선두이며, 상위 5개사인 Victory Giant Technology, Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies, Shennan Circuits가 약 55%를 차지합니다(각 기업이 공개한 AI, 서버 또는 데이터 센터 매출을 바탕으로 한 DC Market Insights 추정).
- Victory Giant Technology
- WUS Printed Circuit
- Gold Circuit Electronics
- TTM Technologies
- Shennan Circuits
- Tripod Technology
- Zhen Ding Technology
- ISU Petasys
- Unimicron Technology
- Kinwong Electronic
- Compeq Manufacturing
- Dynamic Holding
- Meiko Electronics
- Ibiden
- Multi-Fineline Electronix (MFS)
Victory Giant의 2025년 AI 및 HPC 매출 83억 4,000만 위안은 2025년 평균 환율로 약 11억 6,000만 달러에 해당하며, 그중 일부는 이 범위 밖의 스위치 및 광 모듈 보드입니다. Gold Circuit Electronics는 2025년 매출 597억 3,000만 대만달러를 기록해 54.02% 증가했으며 대부분 서버 보드에서 나왔습니다. TTM Technologies는 데이터 센터 컴퓨팅에서 약 6억 9,700만 달러를 올렸고, WUS Printed Circuit은 2025년 매출을 약 42% 늘려 189억 위안을 기록했으며 그중 상당 부분이 스위치 보드입니다. Shennan Circuits의 PCB 매출은 AI 서버를 중심으로 36.84% 증가해 143억 6,000만 위안에 이르렀습니다(Shennan Circuits 2025년 연차 보고서, 2026년 3월).
AI 서버 PCB 분야의 최근 동향은 무엇입니까?
2026년 1월부터 8월까지의 날짜가 명시된 여섯 가지 사건은 생산능력과 자본이 AI 보드로 이동하고 있음을 보여 줍니다.
- 2026년 1월, Gold Circuit Electronics는 2025년 사상 최대 매출 597억 3,000만 대만달러를 보고했으며, 이는 54.02% 증가한 수치입니다(출처: Gold Circuit Electronics).
- 2026년 2월, TTM Technologies는 2025년 매출 29억 1,000만 달러와 4분기 수주 대비 출하 비율 1.35를 보고하고, 2026년 매출 성장률 가이던스로 15%~20%를 제시했습니다(출처: TTM Technologies).
- 2026년 3월, Victory Giant Technology는 2025년 매출 192억 9,000만 위안(79.77% 증가)을, Shennan Circuits는 236억 5,000만 위안(32.05% 증가)을 보고했습니다(출처: 각 사 연차 보고서).
- 2026년 4월, Victory Giant Technology는 주당 209.88홍콩달러에 홍콩 증시에 H주를 상장해 약 201억 홍콩달러를 조달했습니다(출처: 홍콩거래소 공시).
- 2026년 5월, 태국 BOI는 Compeq, Multi-Fineline, Gold Circuit Electronics의 222억 바트 규모 PCB 확장을 승인했습니다(출처: 태국 투자청).
- 2026년 8월, WUS Printed Circuit은 스위치, AI 서버 및 HPC 보드에 힘입어 상반기 매출 136억 9,000만 위안을 보고했으며, 이는 61.17% 증가한 수치입니다(출처: WUS Printed Circuit).
핵심 요약
네 가지 수치가 보드 구매자와 공급업체를 위한 하이엔드 AI 서버 PCB 시장을 요약합니다.
- 2026년 76억 5,000만 달러, 60.34% 증가. 가속기 출하량이 39%, GPU당 탑재 금액이 14% 늘기 때문입니다.
- 2025년 72-GPU 랙당 베어 보드 40,320달러, 2030년까지 61,200달러로 상승.
- 2035년까지 M8 및 M9급 보드 142억 3,000만 달러, 시장의 60.0%.
- 2035년 보드 가치의 30.0%가 태국과 베트남에서 생산, 2025년 16.0%에서 상승.
조사 방법론: DC Market Insights는 AI 서버 PCB 시장 규모를 어떻게 산정했습니까?
DC Market Insights는 하이엔드 AI 서버 PCB 시장 규모를 상향식으로 산정했습니다. GPU 630만 개에 PCB 탑재 금액 560달러를 곱하고, 맞춤형 ASIC 518만 개에 240달러를 곱해 더하면 2025년 47억 7,000만 달러가 됩니다. 가속기 출하량은 자체 가속기 모델에서 가져왔고, 단위당 탑재 금액은 랙당 보드 수를 바탕으로 산출했습니다.
세 가지 범위 점검이 성립합니다. 상한 1: 47억 7,000만 달러는 2025년 1,697억 7,000만 달러 규모 데이터 센터 가속기 시장의 2.8%, NVIDIA 데이터 센터 매출 1,937억 달러의 2.5%로, 시스템 비용에서 베어 보드가 차지하는 작은 비중과 일치합니다. 상한 2: 상위 5개 제조업체(Victory Giant, WUS, Shennan Circuits PCB 부문, Gold Circuit Electronics, TTM Technologies)의 2025년 총매출은 약 121억 달러로 시장보다 훨씬 큽니다. 하한: Victory Giant의 AI 및 HPC 매출 약 11억 6,000만 달러에 TTM Technologies의 데이터 센터 컴퓨팅 매출 6억 9,700만 달러를 더해도 전체보다 작습니다. 자세한 내용은 조사 방법론을 참고하고, 이 보드를 둘러싼 시스템과 소재는 AI 서버 시장, AI 서버 동박 시장, 데이터 센터 가속기 시장 보고서에서 확인하십시오.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035년
- 03시장 범위
- 3.1포함
- 3.2제외
- 3.3세그먼트 구성 방식
- 04시장 추정치가 다른 이유
- 4.1범위 표: 본 추정치의 포함 및 제외 항목
- 4.2범위 내 구매자 그룹
- 05시장 성장 동인
- 5.1랙 스케일 시스템이 서버 보드 하나를 네 개로 바꾸다
- 5.22027년 하반기 Kyber 미드플레인 계획
- 5.3Victory Giant의 AI 매출, 약 11배로 증가
- 06시장 동향
- 6.1태국, 2,000억 바트 이상의 PCB 프로젝트 유치
- 6.2베트남, Victory Giant의 두 번째 거점으로 부상
- 6.3극저손실 라미네이트가 기본으로 자리 잡다
- 07시장 과제 및 제약 요인
- 7.1저CTE 유리섬유 직물 부족, FY2027까지 지속
- 7.22026년 2분기 라미네이트 가격 최소 10% 인상
- 08시장 기회
- 8.12035년까지 142억 3,000만 달러 규모의 극저손실 보드
- 8.2맞춤형 ASIC 랙, 연 19.43% 성장
- 09가격 분석
- 9.1GPU당, 맞춤형 ASIC당 및 72-GPU 랙당 PCB 탑재 금액, 2020-2035년
- 9.2라미네이트, 구리 및 마진 가격 지표
- 10표준 및 규제
- 10.1IPC-6012
- 10.2IPC-4101
- 10.3UL 796
- 10.4EU RoHS Directive 2011/65/EU
- 10.5OCP Modular Hardware System (MGX)
- 11시장 세분화
- 11.1보드 유형별
- 11.2고다층 멀티레이어 보드(18~30층)
- 11.3초고다층 멀티레이어 보드(30층 초과)
- 11.4고차 HDI 보드
- 11.5보드 용도별
- 11.6가속기 모듈 및 OAM 보드
- 11.7베이스보드 및 컴퓨트 트레이 보드
- 11.8스케일업 스위치 트레이 보드 및 미드플레인
- 11.9호스트 관리 및 전력 보드
- 11.10가속기 플랫폼별
- 11.11GPU 기반 AI 서버
- 11.12맞춤형 ASIC AI 서버
- 11.13라미네이트 손실 등급별
- 11.14매우 낮은 손실(M6급)
- 11.15초저손실(M7급)
- 11.16극저손실(M8 및 M9급)
- 11.17생산 거점별
- 11.18중국
- 11.19대만
- 11.20태국
- 11.21베트남
- 11.22일본, 한국 및 기타
- 12Dc 독점: AI pcb 생산능력 지도
- 12.1태국 BOI 투자 장려 신청
- 12.2Cheng Yi Technology 라미네이트 공장
- 12.3Shennan Circuits 태국 및 난퉁 공장
- 12.4Compeq, Multi-Fineline 및 Gold Circuit Electronics 확장
- 12.5Victory Giant 베트남 및 홍콩 상장
- 12.6WUS Printed Circuit 쿤산
- 13지역별 인사이트
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중동 및 아프리카
- 13.5라틴 아메리카
- 14국가 분석
- 14.1미국
- 14.2중국
- 14.3캐나다
- 14.4일본
- 14.5한국
- 14.6영국
- 14.7사우디아라비아
- 14.8독일
- 14.9인도
- 14.10아랍에미리트
- 14.11호주
- 14.12프랑스
- 15예측 시나리오, 2035년
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1Victory Giant Technology
- 16.2WUS Printed Circuit
- 16.3Gold Circuit Electronics
- 16.4TTM Technologies
- 16.5Shennan Circuits
- 16.6Tripod Technology
- 16.7Zhen Ding Technology
- 16.8ISU Petasys
- 16.9Unimicron Technology
- 16.10Kinwong Electronic
- 16.11Compeq Manufacturing
- 16.12Dynamic Holding
- 16.13Meiko Electronics
- 16.14Ibiden
- 16.15Multi-Fineline Electronix (MFS)
- 16.16시장 집중도, 상위 5개사 점유율
- 17최근 동향
- 17.12026년 1월~2026년 8월 주요 사건
- 18핵심 요약
- 18.1구매자와 공급업체를 위한 네 가지 수치
- 19조사 방법론
- 19.1상향식 모델
- 19.2범위 점검
- 19.3출처
- 그림 1하이엔드 AI 서버 PCB 시장 규모, 2020-2035년 (억 달러)
- 표 1시장 개요, 2025년, 2026년 및 2035년
- 표 2범위 표, 본 추정치의 포함 및 제외 항목
- 표 3GPU당, 맞춤형 ASIC당 및 72-GPU 랙당 PCB 탑재 금액, 2020-2035년
- 표 4보드 유형별 시장, 2025년 및 2035년
- 표 5보드 용도별 시장, 2025년 및 2035년
- 표 6가속기 플랫폼별 시장, 2025년 및 2035년
- 표 7라미네이트 손실 등급별 시장, 2025년 및 2035년
- 표 8생산 거점별 시장, 2025년 및 2035년
- 표 9AI PCB 생산능력 지도, 8건의 확장
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 76억 5,000만 달러로, 2025년 47억 7,000만 달러보다 60.34% 증가했습니다. 시장은 2035년까지 237억 2,000만 달러에 이를 것으로 전망되며, 2025년부터 CAGR은 17.39%입니다.
2020년부터 2025년까지 연 97.44% 성장한 뒤, 2025년부터 2035년까지는 연 17.39% 성장합니다. 2028년 이후 가속기 출하량은 정체되지만 GPU당 PCB 탑재 금액은 560달러에서 920달러로 오르기 때문입니다.
2025년 72-GPU 랙당 베어 보드는 약 40,320달러, GPU당 560달러이며, 스위치 트레이와 미드플레인이 추가되면서 2030년까지 61,200달러로 늘어납니다(DC Market Insights 추정).
112G 및 224G 링크와 고밀도 가속기 모듈에는 짧은 저손실 신호 경로가 필요하기 때문입니다. 2035년까지 30층 초과 보드는 연 20.20%, 고차 HDI 보드는 연 19.43% 성장합니다.
컴퓨트 트레이와 스위치 트레이 사이의 케이블 카트리지를 대체하는 대형 보드입니다. NVIDIA는 2027년 하반기 Kyber 랙에 이를 적용할 계획이며, 스위치 트레이 보드 및 미드플레인은 연 24.28% 성장합니다.
극저손실 M8 및 M9급 라미네이트로, 2025년 9억 5,424만 달러에서 2035년 142억 3,000만 달러로 연 31.02% 성장해 보드 가치의 60%에 이릅니다.
Victory Giant Technology가 2025년 가치의 약 18%로 선두이며, Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies, Shennan Circuits를 포함한 상위 5개사가 약 55%를 차지합니다(DC Market Insights 추정).
2025년 보드 가치의 52.0%는 중국, 22.0%는 대만에서 생산되었습니다. 2,000억 바트 이상 규모의 PCB 프로젝트 180건 이상이 태국 투자 장려를 신청하면서, 태국과 베트남의 비중은 2035년까지 16.0%에서 30.0%로 높아집니다.
북미로, 배포 기준 2025년 28억 3,000만 달러 또는 가치의 59.4%를 차지합니다. 중동 및 아프리카가 연 21.30%로 가장 빠르게 성장하며, 인도는 25.10%로 가장 빠르게 성장하는 대형 국가입니다.
2026년 76억 5,000만 달러는 DC Market Insights가 AI 서버와 스케일업 스위치 트레이의 베어 보드만 집계한 가치입니다. IC 기판, 스케일아웃 스위치 보드, 범용 서버 또는 조립 가치를 더한 추정치는 더 크게 나옵니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.