
Markt für Thermomanagement von Rechenzentren in Lateinamerika: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
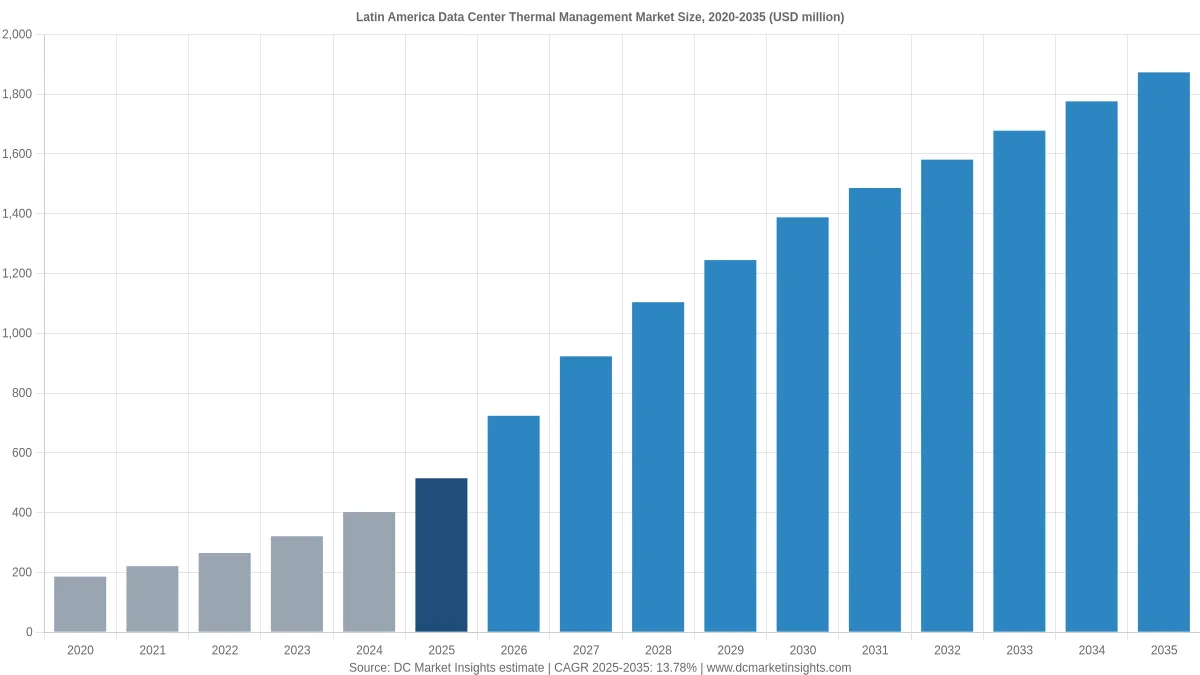
Markt für Thermomanagement von Rechenzentren in Lateinamerika: 2025 lag das Marktvolumen bei USD 515.1 Mio.; bis 2035 soll es bei einer CAGR von 13.78 % auf USD 1,870.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 30. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Wichtige Marktstatistiken: Wie groß ist der Markt für Thermomanagement von Rechenzentren in Lateinamerika im Jahr 2026?
- 02Wichtigste Erkenntnisse: Womit sollten Käufer von Rechenzentrumskühlung in Lateinamerika planen?
- 03Zusammenfassung des Marktes für Thermomanagement von Rechenzentren in Lateinamerika: Wie viel gab die Region 2025 für die Wärmeabfuhr in Rechenzentren aus?
- 04Was umfasst der Markt für Thermomanagement von Rechenzentren in Lateinamerika?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Thermomanagement von Rechenzentren in Lateinamerika?
- 06Markttreiber: Warum steigen die Ausgaben für Rechenzentrumskühlung in Lateinamerika?
- 07Markttrends: Wie verändert sich die Rechenzentrumskühlung in Lateinamerika?
- 08Marktherausforderungen: Was bremst Projekte für Thermomanagement von Rechenzentren in Lateinamerika?
- 09Marktchancen: Wo können Anbieter von Thermomanagement in Lateinamerika gewinnen?
- 10Preise: Wie viel kostet das Thermomanagement von Rechenzentren pro MW in Lateinamerika?
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Thermomanagement von Rechenzentren in Lateinamerika wird 2026 auf 724,48 Mio. USD bewertet und soll bis 2035 1,87 Mrd. USD erreichen, ausgehend von 515,10 Mio. USD im Jahr 2025, was einer CAGR von 13,78 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Das Geld in diesem Markt wird ebenso sehr vom Wasser wie von der Wärme bewegt: Brasiliens Gesetz 15.504 vom 15. September 2026 (REDATA) gewährt seine steuerliche Regelung für Rechenzentren nur Standorten mit einer Wassernutzungseffizienz (WUE) von 0,05 Litern pro kWh oder weniger (Quelle: Abgeordnetenkammer, Brasilien). Das schließt offene Verdunstungskühltürme für die meisten neuen brasilianischen Hallen aus und verlagert die Ausgaben auf geschlossene Kaltwassersätze, Trockenkühler und Direct-to-Chip-Flüssigkeitskreisläufe. Der Wert für 2025 ergibt sich aus 300 MW neuer IT-Kapazität × 1,34 Mio. USD thermischem Anteil pro MW = 402,00 Mio. USD Neubau, zuzüglich 1.414 MW betriebener IT-Last × 80 Tsd. USD pro Jahr = 113,10 Mio. USD für Wartung, Software und Engineering (Schätzung von DC Market Insights). Das Thermomanagement von Rechenzentren in Lateinamerika umfasst die Kühlanlage, die Einhausung, die Temperatur- und Feuchtemessung, die Thermosoftware sowie das Engineering, das IT-Geräte in Brasilien, Mexiko, dem Southern Cone, den Andenländern und Mittelamerika innerhalb ihrer Grenzwerte hält. Immersionskühlung ist mit 25,51 % pro Jahr ausgehend von einer Basis von 3,00 % die am schnellsten wachsende Wärmeabfuhrmethode, und Brasilien ist mit 14,24 % pro Jahr die am schnellsten wachsende Region, weil der nationale Netzbetreiber ONS seinem Plan für 2030 durchschnittlich 2.157 MW Rechenzentrumslast hinzufügt.
Wichtige Marktstatistiken: Wie groß ist der Markt für Thermomanagement von Rechenzentren in Lateinamerika im Jahr 2026?
Der Markt für Thermomanagement von Rechenzentren in Lateinamerika ist 2026 laut DC Market Insights 724,48 Mio. USD wert, 40,65 % mehr als 2025.
- Marktgröße 2025: 515,10 Mio. USD; 2026: 724,48 Mio. USD; 2030: 1,39 Mrd. USD; 2035: 1,87 Mrd. USD.
- CAGR 2025-2035: 13,78 % im Basisszenario, 11,68 % im niedrigen und 15,78 % im hohen Szenario.
- Größte Komponente: Kühlausrüstung und Installation, 75,50 % des Werts 2025.
- Am schnellsten wachsende Komponente: Software und Sensoren für die Thermoüberwachung, 20,08 % pro Jahr bis 2035.
- Am schnellsten wachsende Wärmeabfuhrmethode: Immersionskühlung, 25,51 % pro Jahr; Direct-to-Chip-Flüssigkeitskühlung steigt von 17,00 % auf 40,00 % des Werts.
- Führende Region: Brasilien, 48,00 % des Werts 2025; zugleich die am schnellsten wachsende Region mit 14,24 % pro Jahr.
- Größtes Land nach Brasilien: Mexiko mit 24,00 % des Werts 2025; am schnellsten wachsendes Land: Uruguay mit 19,26 % pro Jahr.
- Neue IT-Kapazität: 300 MW im Jahr 2025, 420 MW im Jahr 2026 und 800 MW im Jahr 2035 in der gesamten Region.
- Marktführer: Vertiv mit rund 17 % des Werts 2025 (Schätzung von DC Market Insights).
Wichtigste Erkenntnisse: Womit sollten Käufer von Rechenzentrumskühlung in Lateinamerika planen?
Vier Fakten prägen die Ausgaben für Thermomanagement von Rechenzentren in Lateinamerika bis 2035, jeweils mit ihrem Grund.
- Die Ausgaben steigen 2026 um 40,65 %, weil die neue IT-Kapazität von 300 MW auf 420 MW zunimmt, da Eleas RJO2 (rund 80 MW) und weitere Campus ans Netz gehen.
- Flüssigkeitskühlung (Direct-to-Chip plus Immersion) steigt von 20,00 % auf 48,00 % des Werts, weil Racks über 30 kW von 22,00 % auf 56,00 % des Werts wachsen.
- Services und Software steigen zusammen von 18,50 % auf 29,00 % des Werts, weil die Betriebsbasis von rund 1,69 GW auf 7,76 GW wächst.
- Wasserregeln, nicht nur die Wärme, bestimmen das Design, denn der WUE-Grenzwert von 0,05 L/kWh unter REDATA und der Wasserstress im Norden Chiles benachteiligen die Verdunstungskühlung.
Zusammenfassung des Marktes für Thermomanagement von Rechenzentren in Lateinamerika: Wie viel gab die Region 2025 für die Wärmeabfuhr in Rechenzentren aus?
Der Markt für Thermomanagement von Rechenzentren in Lateinamerika wurde 2020 auf 186,26 Mio. USD bewertet, erreichte 2025 515,10 Mio. USD und soll bis 2035 bei einer CAGR von 13,78 % im Prognosezeitraum 1,87 Mrd. USD erreichen.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Thermomanagement von Rechenzentren in Lateinamerika 2025 | 515,10 Mio. USD |
| Marktgröße Thermomanagement von Rechenzentren in Lateinamerika 2026 | 724,48 Mio. USD |
| Markt für Thermomanagement von Rechenzentren in Lateinamerika, CAGR | 13,78 % (2025-2035) |
| Marktgröße Thermomanagement von Rechenzentren in Lateinamerika 2035 | 1,87 Mrd. USD |
Die Ausgaben für Thermomanagement von Rechenzentren in Lateinamerika wuchsen von 2020 bis 2025 um 22,56 % pro Jahr, da die neue IT-Kapazität von 120 MW auf 300 MW pro Jahr stieg; bis 2035 verlangsamt sich das Wachstum auf 13,78 % pro Jahr, da sich die Zubauten bei rund 800 MW pro Jahr einpendeln, während der Anteil der KI-Hallen an der neuen Kapazität von 20 % auf 60 % steigt (Schätzung von DC Market Insights). Die Wärmeabfuhr pro neuem MW steigt von 1,16 Mio. USD im Jahr 2020 auf 1,53 Mio. USD im Jahr 2030, weil flüssigkeitsgekühlte KI-Hallen rund 1,90 Mio. USD thermischen Anteil pro MW aufweisen, gegenüber 1,20 Mio. USD für eine luftgekühlte Halle.
Was umfasst der Markt für Thermomanagement von Rechenzentren in Lateinamerika?
Der Markt für Thermomanagement von Rechenzentren in Lateinamerika, 2025 mit 515,10 Mio. USD bewertet, umfasst jedes Produkt und jede Dienstleistung, die Wärme aus Rechenzentren abführt (Schätzung von DC Market Insights). Dazu gehören Kühlanlagen, Einhausung, Sensorik, Software und thermische Services.
Enthalten
- Kühlausrüstung und deren Installation: Kaltwassersätze, Trockenkühler, Computer Room Air Handler (CRAH), In-Row-Kühler, Rücktür-Wärmetauscher, Kühlmittelverteilereinheiten (CDU), Cold Plates und Immersionstanks.
- Luftstrommanagement und Einhausung: Warmgang- und Kaltgangeinhausung, Blindplatten, Luftführungsteile für Doppelboden und Decke.
- Software und Sensoren für die Thermoüberwachung: Temperatur-, Feuchte- und Leckagesensoren, Thermomodule von Data Center Infrastructure Management (DCIM) und Gebäudeleittechnik (BMS), Studien zur numerischen Strömungsmechanik (CFD).
- Thermische Wartungs- und Engineering-Services: vorbeugende Wartung, Kühlmittelmanagement, Nachrüstungen und thermische Auslegung.
Ausgeschlossen
- Kühlkörper und Lüfter auf Serverebene, die innerhalb von IT-Geräten verkauft werden.
- Stromversorgungsausrüstung (USV, Schaltanlagen, Generatoren) und der für die Kühlung verbrauchte Strom.
- Gebäudehülle, Grundstück und allgemeiner Bau; diese gehören zum Latin America Data Center Infrastructure Market.
- Komfortklimatisierung in Büros, die an Rechenzentren angeschlossen sind.
Wie die Segmente zusammenpassen
Die vier Segmentansichten (Komponente, Wärmeabfuhrmethode, Einrichtungstyp und Rackdichte) ergeben jeweils dieselbe Gesamtsumme von 515,10 Mio. USD für 2025, und auch die fünf Regionen und zwölf Länder summieren sich darauf. Der Latin America Data Center Market erfasst die gesamten Einrichtungs- und IT-Ausgaben; das Thermomanagement ist ein Teil davon, und diese Ausgabe zählt nur die Ebene der Wärmeabfuhr. Edge-Standorte bis 5 MW werden hier nur mit ihrem Kühlanteil gezählt, was die Abgrenzung zum Latin America Edge Data Center Market sauber hält.
Warum unterscheiden sich die Schätzungen zum Markt für Thermomanagement von Rechenzentren in Lateinamerika?
Die Schätzungen zum Thermomanagement von Rechenzentren in Lateinamerika unterscheiden sich, weil manche Definitionen IT-seitige Kühlung und Strom einbeziehen, während DC Market Insights 2026 724,48 Mio. USD für die einrichtungsseitige Wärmeabfuhr zählt.
Die frühere Ausgabe von DC Market Insights setzte 2025 mit 1,28 Mrd. USD an, weil sie einen Kühlanteil auf die gesamten Rechenzentrumsausgaben einschließlich IT-Geräten anwandte; diese Ausgabe ermittelt den Wert bottom-up aus 300 MW neuer IT-Kapazität und 1.414 MW Betriebslast, was 515,10 Mio. USD ergibt. Breitere Definitionen rechnen außerdem Serverlüfter und Kühlkörper, die Stromrechnung für die Kühlung, Komfortkühlung sowie die Kühlung von Telekom-Shelter und industriellen Leitständen hinzu. Diese Posten können eine Schlagzeilenzahl verdoppeln, ohne dass ein einziges zusätzliches MW Rechenzentrumswärme abgeführt wird. Kleine und mittlere Unternehmen, die Serverräume betreiben, sind über die Segmente Unternehmen und Behörden sowie Edge erfasst.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Kaltwassersätze, Trockenkühler, CRAH-, In-Row- und Rücktür-Einheiten | Ja | Zentrale Wärmeabfuhranlage einer Datenhalle |
| CDUs, Cold Plates, Immersionstanks | Ja | Flüssigkeitskühlung für Racks über 30 kW |
| Einhausung und Luftführungsteile | Ja | Thermische Leistung des Raums |
| Thermosensoren, DCIM-Thermomodule, CFD | Ja | Thermische Steuerung und Berichterstattung |
| Wartung, Nachrüstungen, thermisches Engineering | Ja | Wiederkehrende Ausgaben für die Betriebsbasis |
| Kühlkörper und Lüfter von Servern | Nein | Werden innerhalb von IT-Geräten verkauft |
| Strom für die Kühlung | Nein | Betriebskosten, keine Ausrüstung oder Dienstleistung |
| Komfortkühlung in Büros | Nein | Keine Rechenzentrumswärme |
Markttreiber: Warum steigen die Ausgaben für Rechenzentrumskühlung in Lateinamerika?
Die Ausgaben für Thermomanagement von Rechenzentren in Lateinamerika steigen 2026 um 40,65 %, weil drei Kräfte zusammentreffen. Es sind ein Wassergrenzwert im brasilianischen Steuerrecht, ein Netzplan, der 2.157 MW zusätzliche Rechenzentrumslast erwartet, und Hyperscale-Regionen in Chile und Mexiko.
Der REDATA-Wassergrenzwert von 0,05 L/kWh bewertet brasilianische Kühlanlagen neu
Brasiliens REDATA-Regelung wurde durch die vorläufige Maßnahme 1.318 vom 17. September 2025 geschaffen und wurde zum Gesetz 15.504 vom 15. September 2026; sie setzt Bundessteuern auf Rechenzentrumsausrüstung nur für Standorte aus, die 100 % saubere oder erneuerbare Energie beziehen, eine jährlich gemessene WUE von höchstens 0,05 L/kWh einhalten und mindestens 10 % ihrer Kapazität dem Inlandsmarkt anbieten (Quelle: Abgeordnetenkammer, Brasilien). Eine WUE von 0,05 L/kWh liegt weit unter dem, was offene Kühltürme in einem Sommer in São Paulo verbrauchen, sodass ein REDATA-Standort geschlossene Kaltwassersätze, adiabate Trockenkühler mit kleinem Wasserbudget oder direkte Flüssigkeitskühlung benötigt. DC Market Insights schätzt, dass eine REDATA-konforme luftgekühlte Halle in São Paulo rund 1,30 Mio. USD thermischen Anteil pro MW aufweist, etwa 8 % mehr als ein Verdunstungsdesign, und Brasilien hält 2025 48,00 % der regionalen thermischen Ausgaben.
ONS plant bis 2030 2.157 MW zusätzliche Rechenzentrumslast in Brasilien
Der brasilianische Netzbetreiber ONS und das Energieforschungsunternehmen EPE haben ihrer Lastprognose 2026-2030 ein Rechenzentrumsszenario hinzugefügt, das die durchschnittliche Last 2026 um 321 MW und 2030 um 2.157 MW erhöht, davon 1.312 MW im Südosten und Mittelwesten und 716 MW im Nordosten (Quelle: ONS, April 2026). Bei einer Power Usage Effectiveness (PUE) von rund 1,35 entsprechen 2.157 MW durchschnittlicher Last etwa 1,6 GW IT-Last, was DC Market Insights als brasilianischen Teil der regionalen Zubauten wertet, die die neue IT-Kapazität von 300 MW im Jahr 2025 auf 700 MW im Jahr 2030 anheben. Jedes dieser MW trägt bis 2030 rund 1,53 Mio. USD Wärmeabfuhranteil.
AWS-Regionen in Chile und Mexiko setzen einen luftbasierten Designstandard
Amazon Web Services (AWS) startete im Januar 2025 seine Region Mexiko (Zentral) in Querétaro mit mehr als 5 Mrd. USD geplanten Investitionen über 15 Jahre und erklärte, die Region sei luftgekühlt und benötige kein laufendes Kühlwasser (Quelle: Amazon). Im Mai 2025 veröffentlichte Amazon einen Investitionsplan für Chile über mehr als 4 Mrd. USD mit einer AWS-Region, die bis Ende 2026 fertig sein soll und überwiegend luftgekühlt ist (Quelle: Amazon). Mexiko und der Southern Cone halten zusammen 39,00 % der thermischen Ausgaben 2025, und die luftbasierte Spezifikation hält die Perimeter- und In-Row-Luftkühlung 2025 bei 71,00 % des regionalen Werts.
Markttrends: Wie verändert sich die Rechenzentrumskühlung in Lateinamerika?
Die Flüssigkeitskühlung steigt von 20,00 % des thermischen Werts von Rechenzentren in Lateinamerika im Jahr 2025 auf 48,00 % im Jahr 2035 (Schätzung von DC Market Insights). Die Designs bewegen sich von Verdunstungstürmen und Perimeterluft hin zu wasserlosen und Flüssigkeitskreisläufen.
Wasserlose Kühlung wird zum Marketingversprechen für KI-Campus
Elea Data Centers erklärte in seiner Ankündigung der Rio AI City vom Mai 2025, dass der Campus Kühlsysteme ohne Wasserverbrauch nutzen wird, wobei RJO2 2026 rund 80 MW liefert und RJO3 und RJO4 weitere 120 MW hinzufügen, innerhalb einer ersten Phase von 1,5 GW (Quelle: Elea Data Centers). Google erklärte im September 2026, dass es dem Maipo-Becken mehr Wasser zurückgegeben hat, als sein Rechenzentrum Quilicura in Chile 2025 verbraucht hat, und ein Kanalprojekt mit 1,2 Mio. USD finanziert (Quelle: Google). Versprechen zur wasserlosen Kühlung lenken Käufer zu Trockenkühlern und geschlossenen Flüssigkeitskreisläufen, die pro MW etwa 5-10 % mehr kosten, aber fast kein Wasser verbrauchen.
Know-how für Flüssigkeitskühlung kommt über Schulungszentren der Anbieter
Vertiv erklärte im November 2025, dass seine Vertiv Academy in Barueri, São Paulo, die ersten Thermomanagementlösungen für KI-Flüssigkeitskühlung der Region zu Schulungszwecken installiert hat (Quelle: Vertiv). DC Market Insights beziffert die Direct-to-Chip-Flüssigkeitskühlung 2025 auf 17,00 % des lateinamerikanischen thermischen Werts, unter dem Anteil in den Vereinigten Staaten, weil vor 2025 nur wenige lokale Techniker an CDUs und Cold Plates gearbeitet hatten.
Gigawatt-Campus verlagern Kühlaufträge auf lange Rahmenverträge
Brasiliens Ministerium für Bergbau und Energie (MME) genehmigte eine Netzreservierung für die Scala AI City in Eldorado do Sul, Rio Grande do Sul, mit einer anfänglichen IT-Kapazität von 54 MW, einer Anfangsinvestition von 3 Mrd. BRL und einem geplanten Ausbau auf 4,75 GW (Quelle: Regierung von Rio Grande do Sul, Mai 2025). Campus dieser Größe kaufen Kühlung über mehrphasige Rahmenverträge, die Anbieter mit lokaler Montage und Serviceteams begünstigen.
Marktherausforderungen: Was bremst Projekte für Thermomanagement von Rechenzentren in Lateinamerika?
Wasserstress und Netzwarteschlangen, die 20-30 % der geplanten MW um ein Jahr oder mehr verzögern, bremsen das Thermomanagement von Rechenzentren in Lateinamerika (Schätzung von DC Market Insights). Beides wirkt sich in den größten Hubs am stärksten aus.
Wasserstress im Norden Chiles, in Querétaro und São Paulo
Das Komitee des nationalen Rechenzentrumsplans Chiles hielt im September 2025 fest, dass die Kühlung 30 % bis 40 % des Energieverbrauchs von Rechenzentren ausmacht und Wasser die größte Herausforderung im Norden des Landes ist (Quelle: Wissenschaftsministerium, Chile). Wassergrenzen erhöhen die thermischen Kosten pro MW um rund 0,10 Mio. USD, wo Trockenkühler Kühltürme ersetzen, und sie drängen manche Projekte an kühlere südliche Standorte, was das erste Ausgabenjahr verlangsamt.
Netzwarteschlangen verzögern Kühlaufträge
In der ersten ONS-Zugangsrunde 2026 vergab ein Wettbewerbsverfahren am 6. Oktober 2026 228 MW am 440-kV-Umspannwerk Replan in São Paulo, während ein großer Antragsteller nicht bedient wurde, bei einem durchschnittlichen Zuschlagsaufschlag von 817,15 BRL pro kW (Quelle: ONS, Oktober 2026). Kühlaufträge folgen dem Datum der Inbetriebnahme, sodass jedes Quartal Netzverzögerung rund 25 % der thermischen Neubauausgaben eines Jahres in das Folgejahr verschiebt; DC Market Insights modelliert dies als Teil der Lücke zwischen dem niedrigen und dem Basisszenario.
Marktchancen: Wo können Anbieter von Thermomanagement in Lateinamerika gewinnen?
Serviceverträge und Direct-to-Chip-Nachrüstungen sind die größten Chancen im Thermomanagement von Rechenzentren in Lateinamerika, da die Betriebsbasis bis 2035 auf 7,76 GW wächst. Nachrüstungen tragen dazu bei, die Flüssigkeitskühlung 2035 auf 48,00 % des Werts zu heben (Schätzung von DC Market Insights).
Serviceverträge auf einer Betriebsbasis von 7,8 GW
Wartungs- und Engineering-Services steigen bis 2035 von 15,00 % auf 23,00 % des Werts, weil die betriebene IT-Basis von 1.693 MW auf 7.756 MW wächst und jedes betriebene MW rund 80 Tsd. USD bis 88 Tsd. USD pro Jahr an thermischem Service, Software und Engineering trägt.
Direct-to-Chip-Nachrüstungen in Colocation-Hallen
Colocation-Einrichtungen halten 30,00 % des Werts 2025, und viele für Racks mit 8-15 kW gebaute Hallen nehmen nun KI-Mieter mit 40-130 kW pro Rack auf. Die Umrüstung einer 2-MW-Halle auf Direct-to-Chip-Kühlung mit einer CDU und einem Trockenkühlerkreislauf kostet rund 0,9 Mio. USD pro MW (Schätzung von DC Market Insights), weshalb die Direct-to-Chip-Flüssigkeitskühlung bis 2035 auf 40,00 % des Werts steigt.
Preise: Wie viel kostet das Thermomanagement von Rechenzentren pro MW in Lateinamerika?
Das Thermomanagement von Rechenzentren in Lateinamerika kostet 2025 rund 1,20 Mio. USD pro MW für luftgekühlte Hallen und 1,90 Mio. USD für flüssigkeitsgekühlte KI-Hallen. Der Service kommt mit rund 80 Tsd. USD pro betriebenem MW und Jahr hinzu (Schätzung von DC Market Insights).
| Jahr | Luftgekühlte Halle (Mio. USD pro MW) | Flüssigkeitsgekühlte KI-Halle (Mio. USD pro MW) | Gemischter Neubauanteil (Mio. USD pro MW) | Service und Software (Tsd. USD pro betriebenem MW-Jahr) |
|---|---|---|---|---|
| 2020 | 1,14 | 2,00 | 1,16 | 76,1 |
| 2025 | 1,20 | 1,90 | 1,34 | 80,0 |
| 2030 | 1,26 | 1,81 | 1,53 | 84,1 |
| 2035 | 1,33 | 1,72 | 1,56 | 88,4 |
Öffentliche Ankerwerte stützen die Spanne: Der Leitfaden von MinCiencia für Rechenzentrumsinvestoren in Chile zählt mehr als 2,3 Mrd. USD an Rechenzentrumsprojekten, die von 2020 bis 2024 gebaut wurden, und mehr als 4 Mrd. USD in Entwicklung (Quelle: Wissenschaftsministerium, Chile), und die Kühlanlage macht üblicherweise 12-18 % des Einrichtungsbudgets einer Halle aus. Der flüssigkeitsgekühlte KI-Anteil pro MW sinkt um rund 1 % pro Jahr, da die Stückzahlen von CDUs und Cold Plates steigen, während der luftgekühlte Anteil mit strengeren Effizienz- und Wasserregeln um rund 1 % pro Jahr steigt.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumskühlung in Lateinamerika?
Vier Regeln prägen die Rechenzentrumskühlung in Lateinamerika, angeführt vom brasilianischen REDATA-Wassergrenzwert von 0,05 L/kWh, der für einen Markt mit 48,00 % des regionalen thermischen Werts gilt.
- Brasilien, Gesetz 15.504 vom 15. September 2026 (REDATA): WUE von 0,05 L/kWh oder weniger, 100 % saubere oder erneuerbare Elektrizität, 10 % der Kapazität für den Inlandsmarkt und 2 % der begünstigten Güter als Investition in Forschung (Quelle: Abgeordnetenkammer, Brasilien).
- Brasilien, vorläufige Maßnahme 1.318 vom 17. September 2025: erste Fassung von REDATA mit denselben Wasser- und Energiebedingungen (Quelle: Präsidentschaft Brasiliens).
- Chile, Nationaler Rechenzentrumsplan (PDATA) des Wissenschaftsministeriums: Investorenleitfaden vom Juni 2025 und Komiteeprotokoll vom September 2025, die den Wasserverbrauch für die Kühlung hervorheben (Quelle: Wissenschaftsministerium, Chile).
- ASHRAE-Thermorichtlinien für Datenverarbeitungsumgebungen, die in der gesamten Region zur Festlegung zulässiger Zulufttemperaturen verwendet werden (Quelle: ASHRAE).
- Reduzierung von Kältemitteln gemäß dem Kigali-Änderungsprotokoll zum Montrealer Protokoll, von Mexiko und Chile ratifiziert, die Aufträge für Kaltwassersätze hin zu Kältemitteln mit niedrigerem GWP verlagert (Quelle: Umweltprogramm der Vereinten Nationen).
Marktsegmentierung: Welches Segment führt den Markt für Thermomanagement von Rechenzentren in Lateinamerika an?
Kühlausrüstung und Installation führen den Markt für Thermomanagement von Rechenzentren in Lateinamerika mit 75,50 % des Werts 2025 an, während die Immersionskühlung mit 25,51 % pro Jahr am schnellsten wächst (Schätzung von DC Market Insights).
Nach Komponente
Software und Sensoren für die Thermoüberwachung wachsen mit 20,08 % pro Jahr am schnellsten, weil die jährliche WUE-Messung unter REDATA und die PUE-Berichterstattung der Betreiber gemessene Daten erfordern.
| Komponente | 2025 (USD) | Anteil 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlausrüstung und Installation | 388,90 Mio. | 75,50 % | 1,25 Mrd. | 12,34 % |
| Luftstrommanagement und Einhausung | 30,91 Mio. | 6,00 % | 84,28 Mio. | 10,55 % |
| Software und Sensoren für die Thermoüberwachung | 18,03 Mio. | 3,50 % | 112,38 Mio. | 20,08 % |
| Thermische Wartungs- und Engineering-Services | 77,27 Mio. | 15,00 % | 430,79 Mio. | 18,75 % |
Nach Wärmeabfuhrmethode
Die Perimeter- und In-Row-Luftkühlung behält 2025 mit 71,00 % den größten Anteil, während die Direct-to-Chip-Flüssigkeitskühlung bis 2035 40,00 % des Werts erreicht.
| Wärmeabfuhrmethode | 2025 (USD) | Anteil 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Perimeter- und In-Row-Luftkühlung | 365,72 Mio. | 71,00 % | 786,66 Mio. | 7,96 % |
| Rücktür-Wärmetauscher | 46,36 Mio. | 9,00 % | 187,30 Mio. | 14,98 % |
| Direct-to-Chip-Flüssigkeitskühlung | 87,57 Mio. | 17,00 % | 749,20 Mio. | 23,94 % |
| Immersionskühlung | 15,45 Mio. | 3,00 % | 149,84 Mio. | 25,51 % |
Nach Einrichtungstyp
Hyperscale- und KI-Campus wachsen von 46,00 % auf 58,00 % des Werts, während sich Rio AI City, Scala AI City und die AWS-Regionen füllen.
| Einrichtungstyp | 2025 (USD) | Anteil 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campus | 236,95 Mio. | 46,00 % | 1,09 Mrd. | 16,45 % |
| Colocation-Einrichtungen | 154,53 Mio. | 30,00 % | 468,25 Mio. | 11,72 % |
| Unternehmen und Behörden | 82,42 Mio. | 16,00 % | 168,57 Mio. | 7,42 % |
| Edge-Standorte | 41,21 Mio. | 8,00 % | 149,84 Mio. | 13,78 % |
Nach Rackdichte
Racks über 80 kW wachsen mit 30,70 % pro Jahr am schnellsten, ausgehend von 5,00 % des Werts 2025, weil GPU-Racks für KI-Training in Brasilien und Mexiko ankommen.
| Rackdichte | 2025 (USD) | Anteil 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 10 kW pro Rack | 206,04 Mio. | 40,00 % | 262,22 Mio. | 2,44 % |
| 10 bis 30 kW pro Rack | 195,74 Mio. | 38,00 % | 561,90 Mio. | 11,12 % |
| 30 bis 80 kW pro Rack | 87,57 Mio. | 17,00 % | 674,28 Mio. | 22,64 % |
| Über 80 kW pro Rack | 25,76 Mio. | 5,00 % | 374,60 Mio. | 30,70 % |
DC Exklusiv: Die REDATA-Wassergrenzwert-Kühlleiter, 5 Hallendesigns in São Paulo
Laut der REDATA-Wassergrenzwert-Kühlleiter erfüllen nur 3 von 5 gängigen Hallendesigns in São Paulo den REDATA-Wassergrenzwert von 0,05 L/kWh. Die Leiter ist ein Modell von DC Market Insights, das auf 6 Eingangsgrößen beruht: Investitionskosten pro MW, jährlicher Wasserverbrauch, Design-PUE, Klimastunden in São Paulo, Strompreis und der REDATA-Grenzwert.
| Hallendesign (São Paulo, 10 MW IT) | Thermische Investitionskosten (Mio. USD pro MW) | Typische WUE (L/kWh) | Design-PUE | Erfüllt REDATA 0,05 L/kWh? |
|---|---|---|---|---|
| Offene Kühltürme + wassergekühlte Kaltwassersätze | 1,10 | 1,20-1,80 | 1,30 | Nein |
| Adiabate Trockenkühler + luftgekühlte Kaltwassersätze | 1,25 | 0,10-0,30 | 1,38 | Nur mit Wasserobergrenzen |
| Luftgekühlte Kaltwassersätze mit freier Kühlung, geschlossener Kreislauf | 1,30 | 0,00-0,02 | 1,42 | Ja |
| Direct-to-Chip-Kreislauf (70 %) + Trockenkühler + Restluft | 1,85 | 0,00-0,03 | 1,22 | Ja |
| Einphasige Immersion + Trockenkühler | 2,05 | 0,00-0,01 | 1,12 | Ja |
Die Leiter zeigt den Zielkonflikt der Käufer: Das günstigste Design pro MW besteht den Wassertest nicht, und die zulässigen Designs kosten 0,20 Mio. USD bis 0,95 Mio. USD mehr pro MW, doch Direct-to-Chip und Immersion holen einen Teil davon über eine um 0,20 niedrigere PUE wieder herein, was bei 100 USD pro MWh rund 0,17 Mio. USD pro MW und Jahr wert ist. DC Market Insights nutzt diese Leiter, um im Modell den luftgekühlten Anteil von 1,20-1,30 Mio. USD pro MW und den Flüssigkeitsanteil von 1,90 Mio. USD pro MW festzulegen.
Regionale Einblicke: Welches lateinamerikanische Land gibt am meisten für Thermomanagement von Rechenzentren aus?
Brasilien gibt in Lateinamerika am meisten für Thermomanagement von Rechenzentren aus, 48,00 % des Werts 2025, und wächst mit 14,24 % pro Jahr am schnellsten. REDATA und der ONS-Lastplan bringen Gigawatt-Campus nach São Paulo, Rio de Janeiro und Rio Grande do Sul.
| Region | 2025 (USD) | Anteil 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Brasilien | 247,25 Mio. | 48,00 % | 936,50 Mio. | 14,24 % |
| Mexiko | 123,62 Mio. | 24,00 % | 412,06 Mio. | 12,79 % |
| Southern Cone | 77,27 Mio. | 15,00 % | 290,31 Mio. | 14,15 % |
| Andenländer | 46,36 Mio. | 9,00 % | 159,21 Mio. | 13,13 % |
| Mittelamerika und Karibik | 20,60 Mio. | 4,00 % | 74,92 Mio. | 13,78 % |
Brasilien
Brasiliens Anteil steigt von 48,00 % auf 50,00 %, weil ONS bis 2030 1.312 MW zusätzliche durchschnittliche Rechenzentrumslast im Südosten und Mittelwesten erwartet und Eleas RJO2 2026 rund 80 MW in Rio de Janeiro hinzufügt.
Mexiko
Mexiko hält 24,00 % des Werts 2025, mit Schwerpunkt Querétaro, wo die AWS-Region Mexiko (Zentral) im Januar 2025 mit einem luftgekühlten Design und mehr als 5 Mrd. USD geplanten Investitionen über 15 Jahre eröffnet wurde.
Southern Cone
Der Southern Cone (Chile, Argentinien und Uruguay) hält 15,00 % des Werts 2025 und wächst um 14,15 % pro Jahr; die Präsidentschaft Uruguays erklärte im April 2026, dass Googles Rechenzentrum in Canelones eine Gesamtinvestition von rund 850 Mio. USD umfasst (Quelle: Präsidentschaft Uruguays).
Andenländer
Kolumbien, Peru und Ecuador halten 9,00 % des Werts 2025, mit Colocation-Hallen in Bogotá und Lima, die bei Racks unter 15 kW weiterhin hauptsächlich auf Perimeter-Luftkühlung setzen.
Mittelamerika und Karibik
Panama, Costa Rica, die Dominikanische Republik und kleinere Märkte halten 4,00 % des Werts 2025, wo heißes und feuchtes Klima die Laufzeiten der Kaltwassersätze das ganze Jahr über hoch hält.
Länderanalyse: Welche Länder tragen die meisten Ausgaben für Thermomanagement von Rechenzentren in Lateinamerika?
Brasilien und Mexiko tragen 2025 zusammen 72,00 % des Werts im Thermomanagement von Rechenzentren in Lateinamerika, und Uruguay ist mit 19,26 % pro Jahr das am schnellsten wachsende Land.
| Rang | Land | Region | 2025 (USD) | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Brasilien | Brasilien | 247,25 Mio. | 936,50 Mio. | 14,24 % |
| 2 | Mexiko | Mexiko | 123,62 Mio. | 412,06 Mio. | 12,79 % |
| 3 | Chile | Southern Cone | 54,09 Mio. | 187,30 Mio. | 13,22 % |
| 4 | Kolumbien | Andenländer | 28,33 Mio. | 99,27 Mio. | 13,36 % |
| 5 | Argentinien | Southern Cone | 12,88 Mio. | 43,08 Mio. | 12,83 % |
| 6 | Peru | Andenländer | 12,88 Mio. | 44,95 Mio. | 13,31 % |
| 7 | Uruguay | Southern Cone | 10,30 Mio. | 59,94 Mio. | 19,26 % |
| 8 | Panama | Mittelamerika und Karibik | 9,27 Mio. | 33,71 Mio. | 13,78 % |
| 9 | Costa Rica | Mittelamerika und Karibik | 6,18 Mio. | 22,48 Mio. | 13,78 % |
| 10 | Ecuador | Andenländer | 5,15 Mio. | 14,98 Mio. | 11,27 % |
| 11 | Dominikanische Republik | Mittelamerika und Karibik | 3,09 Mio. | 11,24 Mio. | 13,78 % |
| 12 | Übriges Lateinamerika | Mittelamerika und Karibik | 2,06 Mio. | 7,49 Mio. | 13,78 % |
Unter den größeren Ländern wächst Kolumbien mit 13,36 % pro Jahr am schnellsten, da Colocation-Hallen in Bogotá Suiten mit höherer Dichte hinzufügen, während Chile um 13,22 % pro Jahr wächst, da die AWS-Region und mehr als 30 vom Wissenschaftsministerium gezählte Projekte in Betrieb gehen.
Prognoseszenarien: Wie könnte das Thermomanagement von Rechenzentren in Lateinamerika 2035 aussehen?
Bis 2035 erreicht das Thermomanagement von Rechenzentren in Lateinamerika im Basisszenario 1,87 Mrd. USD, innerhalb einer Spanne von 1,55 Mrd. USD bis 2,23 Mrd. USD (Schätzung von DC Market Insights).
| Szenario | Wert 2035 (USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 1,55 Mrd. | 11,68 % | Netzwarteschlangen verzögern 20 % der geplanten MW; KI-Anteil an neuer Kapazität bleibt bei rund 45 % |
| Basis | 1,87 Mrd. | 13,78 % | Neue IT-Kapazität erreicht 800 MW pro Jahr; KI-Anteil 60 % der neuen MW bis 2035 |
| Hoch | 2,23 Mrd. | 15,78 % | Phasen von Rio AI City und Scala AI City kommen pünktlich; KI-Anteil 70 % |
Wichtige Akteure: Wer liefert Thermomanagement für Rechenzentren in Lateinamerika?
Vertiv führt das Thermomanagement von Rechenzentren in Lateinamerika mit rund 17 % des Werts 2025 an (Schätzung von DC Market Insights). Die drei größten Anbieter, Vertiv, Schneider Electric und Stulz, halten rund 36 %, basierend auf Schätzungen von DC Market Insights zu installierten Kühleinheiten und Serviceverträgen.
- Vertiv
- Schneider Electric
- Stulz
- Trane Technologies
- Carrier
- Johnson Controls
- Daikin
- Rittal
- Mitsubishi Electric
- LG Electronics
- Delta Electronics
- nVent
- Modine (Airedale)
- CoolIT Systems
- Munters
Vertiv kündigte im März 2026 eine Erweiterung seines Werks in Mexicali, Mexiko, an, die die regionale Fertigungskapazität um rund 45 % erhöhen soll, und zwar für Stromversorgungsausrüstung statt für Kühlung (Quelle: Vertiv), und meldete im März 2026 eine regionale Auszeichnung für sein lateinamerikanisches Geschäft mit Infrastruktur für KI und Hochleistungsrechnen (Quelle: Vertiv). Schneider Electric und Stulz konkurrieren bei Kaltwassersätzen, CRAH und CDUs, während Trane Technologies, Carrier und Johnson Controls große Zentralanlagen für Hyperscale-Campus liefern.
Neueste Entwicklungen: Was hat sich seit 2025 bei der Rechenzentrumskühlung in Lateinamerika verändert?
Sechs datierte Entwicklungen seit 2025 haben das Thermomanagement von Rechenzentren in Lateinamerika verändert, angeführt von Brasiliens REDATA-Gesetz vom September 2026.
- Im Oktober 2026 vergab die erste ONS-Zugangsrunde 2026 228 MW am 440-kV-Umspannwerk Replan in São Paulo (Quelle: ONS).
- Im September 2026 erließ Brasilien das Gesetz 15.504 (REDATA) mit einem WUE-Grenzwert von 0,05 L/kWh (Quelle: Abgeordnetenkammer, Brasilien).
- Im September 2026 berichtete Google, dass es dem chilenischen Maipo-Becken mehr Wasser zurückgegeben hat, als sein Rechenzentrum Quilicura 2025 verbraucht hat (Quelle: Google).
- Im April 2026 bezifferte die Präsidentschaft Uruguays Googles Rechenzentrum in Canelones auf eine Gesamtinvestition von rund 850 Mio. USD (Quelle: Präsidentschaft Uruguays).
- Im November 2025 installierte Vertiv Schulungssysteme für Flüssigkeitskühlung in seiner Akademie in Barueri, São Paulo (Quelle: Vertiv).
- Im Mai 2025 kündigte Elea die Rio AI City mit wasserloser Kühlung und rund 80 MW bei RJO2 im Jahr 2026 an (Quelle: Elea Data Centers).
Methodik: Wie das Modell den Markt für Thermomanagement von Rechenzentren in Lateinamerika bewertet
DC Market Insights bewertet den Markt für Thermomanagement von Rechenzentren in Lateinamerika 2025 mit 515,10 Mio. USD auf Basis eines Bottom-up-Modells über 16 Jahre, 5 Regionen und 12 Länder. In diesem Modell ergeben 300 MW neue IT-Kapazität und 1.414 MW Betriebslast den Wert für 2025.
Neubauwert = neue IT-MW × (luftgekühlter Anteil × 1,20 Mio. USD pro MW + KI-Anteil × 1,90 Mio. USD pro MW), wobei der KI-Anteil von 20 % im Jahr 2025 auf 60 % im Jahr 2035 steigt; Betriebswert = installierte IT-MW des Vorjahres × 80 Tsd. USD pro MW-Jahr, steigend um 1 % pro Jahr; installierte Kapazität scheidet mit 1,5 % pro Jahr aus. Das Modell gleicht 15 datierte Fakten und 6 Eingangsgrößen der Leiter ab; Segment-, Regional- und Länderaufteilungen ergeben 2025 und 2035 die Gesamtsumme. Siehe die Forschungsmethodik für den hauseigenen Ansatz und den Data Center Thermal Management Market für die globale Sicht.
- Grenze 1 (Obergrenze): Der thermische Neubauwert 2025 von 402,00 Mio. USD entspricht rund 15 % geschätzter Einrichtungsausgaben von 2,7 Mrd. USD für 300 MW bei 9 Mio. USD pro MW, innerhalb des üblichen Kühlanteils von 12-18 %.
- Grenze 2 (Obergrenze): Die brasilianische neue IT-Kapazität 2030 im Modell, 50 % von 700 MW, liegt unter den rund 1,6 GW IT-Last, die sich aus den 2.157 MW zusätzlicher durchschnittlicher Rechenzentrumslast von ONS im Jahr 2030 ergeben.
- Grenze 3 (Untergrenze): Chiles mehr als 4 Mrd. USD an Rechenzentrumsprojekten in Entwicklung ergeben bei einem Kühlanteil von 12 % rund 480 Mio. USD künftiger thermischer Ausgaben, mehr als Chiles modellierter thermischer Neubauwert für 2026-2028.
Inhaltsverzeichnis
- 01Wichtige Marktstatistiken: Wie groß ist der Markt für Thermomanagement von Rechenzentren in Lateinamerika im Jahr 2026?
- 1.1Marktüberblick, 2025, 2026 und 2035
- 02Wichtigste Erkenntnisse: Womit sollten Käufer von Rechenzentrumskühlung in Lateinamerika planen?
- 2.1Ausgabenwachstum im Jahr 2026
- 2.2Anteil der Flüssigkeitskühlung, 2025 und 2035
- 2.3Services und Software auf der Betriebsbasis
- 2.4Wasserregeln und Kühldesign
- 03Zusammenfassung des Marktes für Thermomanagement von Rechenzentren in Lateinamerika: Wie viel gab die Region 2025 für die Wärmeabfuhr in Rechenzentren aus?
- 3.1Attribute des Marktüberblicks und Größe, 2020-2035
- 04Was umfasst der Markt für Thermomanagement von Rechenzentren in Lateinamerika?
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Thermomanagement von Rechenzentren in Lateinamerika?
- 5.1Abgrenzungsvergleich: Innerhalb und außerhalb dieses Berichts
- 06Markttreiber: Warum steigen die Ausgaben für Rechenzentrumskühlung in Lateinamerika?
- 6.1Der REDATA-Wassergrenzwert von 0,05 L/kWh bewertet brasilianische Kühlanlagen neu
- 6.2ONS plant bis 2030 2.157 MW zusätzliche Rechenzentrumslast in Brasilien
- 6.3AWS-Regionen in Chile und Mexiko setzen einen luftbasierten Designstandard
- 07Markttrends: Wie verändert sich die Rechenzentrumskühlung in Lateinamerika?
- 7.1Wasserlose Kühlung wird zum Marketingversprechen für KI-Campus
- 7.2Know-how für Flüssigkeitskühlung kommt über Schulungszentren der Anbieter
- 7.3Gigawatt-Campus verlagern Kühlaufträge auf lange Rahmenverträge
- 08Marktherausforderungen: Was bremst Projekte für Thermomanagement von Rechenzentren in Lateinamerika?
- 8.1Wasserstress im Norden Chiles, in Querétaro und São Paulo
- 8.2Netzwarteschlangen verzögern Kühlaufträge
- 09Marktchancen: Wo können Anbieter von Thermomanagement in Lateinamerika gewinnen?
- 9.1Serviceverträge auf einer Betriebsbasis von 7,8 GW
- 9.2Direct-to-Chip-Nachrüstungen in Colocation-Hallen
- 10Preise: Wie viel kostet das Thermomanagement von Rechenzentren pro MW in Lateinamerika?
- 10.1Thermischer Anteil pro MW, 2020-2035
- 11Normen und Regulierung: Welche Regeln prägen die Rechenzentrumskühlung in Lateinamerika?
- 11.1Brasilien, Gesetz 15.504 vom 15. September 2026 (REDATA)
- 11.2Brasilien, vorläufige Maßnahme 1.318 vom 17. September 2025
- 11.3Chile, Nationaler Rechenzentrumsplan (PDATA)
- 11.4ASHRAE-Thermorichtlinien
- 11.5Reduzierung von Kältemitteln gemäß Kigali-Änderung
- 12Marktsegmentierung: Welches Segment führt den Markt für Thermomanagement von Rechenzentren in Lateinamerika an?
- 12.1Nach Komponente
- 12.2Kühlausrüstung und Installation
- 12.3Luftstrommanagement und Einhausung
- 12.4Software und Sensoren für die Thermoüberwachung
- 12.5Thermische Wartungs- und Engineering-Services
- 12.6Nach Wärmeabfuhrmethode
- 12.7Perimeter- und In-Row-Luftkühlung
- 12.8Rücktür-Wärmetauscher
- 12.9Direct-to-Chip-Flüssigkeitskühlung
- 12.10Immersionskühlung
- 12.11Nach Einrichtungstyp
- 12.12Hyperscale- und KI-Campus
- 12.13Colocation-Einrichtungen
- 12.14Unternehmen und Behörden
- 12.15Edge-Standorte
- 12.16Nach Rackdichte
- 12.17Unter 10 kW pro Rack
- 12.1810 bis 30 kW pro Rack
- 12.1930 bis 80 kW pro Rack
- 12.20Über 80 kW pro Rack
- 13DC Exklusiv: Die REDATA-Wassergrenzwert-Kühlleiter, 5 Hallendesigns in São Paulo
- 13.1Fünf Hallendesigns im Vergleich zum Grenzwert von 0,05 L/kWh
- 14Regionale Einblicke: Welches lateinamerikanische Land gibt am meisten für Thermomanagement von Rechenzentren aus?
- 14.1Brasilien
- 14.2Mexiko
- 14.3Southern Cone
- 14.4Andenländer
- 14.5Mittelamerika und Karibik
- 15Länderanalyse: Welche Länder tragen die meisten Ausgaben für Thermomanagement von Rechenzentren in Lateinamerika?
- 15.1Brasilien
- 15.2Mexiko
- 15.3Chile
- 15.4Kolumbien
- 15.5Argentinien
- 15.6Peru
- 15.7Uruguay
- 15.8Panama
- 15.9Costa Rica
- 15.10Ecuador
- 15.11Dominikanische Republik
- 15.12Übriges Lateinamerika
- 16Prognoseszenarien: Wie könnte das Thermomanagement von Rechenzentren in Lateinamerika 2035 aussehen?
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wichtige Akteure: Wer liefert Thermomanagement für Rechenzentren in Lateinamerika?
- 17.1Vertiv
- 17.2Schneider Electric
- 17.3Stulz
- 17.4Trane Technologies
- 17.5Carrier
- 17.6Johnson Controls
- 17.7Daikin
- 17.8Rittal
- 18Neueste Entwicklungen: Was hat sich seit 2025 bei der Rechenzentrumskühlung in Lateinamerika verändert?
- 18.1Oktober 2026: ONS-Zugangsrunde vergibt 228 MW
- 18.2September 2026: Brasilien erlässt Gesetz 15.504 (REDATA)
- 18.3September 2026: Googles Wasserbericht zum Maipo-Becken
- 18.4April 2026: Google-Investition in Canelones, Uruguay
- 18.5November 2025: Vertiv-Schulung zur Flüssigkeitskühlung, Barueri
- 18.6Mai 2025: Elea Rio AI City
- 19Methodik: Wie das Modell den Markt für Thermomanagement von Rechenzentren in Lateinamerika bewertet
- 19.1Grenze 1 (Obergrenze)
- 19.2Grenze 2 (Obergrenze)
- 19.3Grenze 3 (Untergrenze)
- Abb. 1Marktgröße Thermomanagement von Rechenzentren in Lateinamerika, 2020-2035
- Tabelle 1Attribute des Marktüberblicks
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Thermischer Anteil pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Wärmeabfuhrmethode, 2025 und 2035
- Tabelle 6Markt nach Einrichtungstyp, 2025 und 2035
- Tabelle 7Markt nach Rackdichte, 2025 und 2035
- Tabelle 8REDATA-Wassergrenzwert-Kühlleiter
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
724,48 Mio. USD im Jahr 2026, 40,65 % mehr als 515,10 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 1,87 Mrd. USD erreichen, bei einer CAGR von 13,78 % ab 2025.
515,10 Mio. USD: 300 MW neue IT-Kapazität × 1,34 Mio. USD thermischer Anteil pro MW plus 1.414 MW Betriebslast × 80 Tsd. USD pro Jahr, laut DC Market Insights.
0,05 L/kWh oder weniger: REDATA setzt diese Wassernutzungseffizienz für Steuererleichterungen voraus, was offene Kühltürme ausschließt, geschlossene Kaltwassersätze, Trockenkühler und Flüssigkeitskühlung begünstigt und die thermischen Kosten pro MW um rund 8 % erhöht.
48,00 % des Werts 2025 entfallen auf Brasilien, das um 14,24 % pro Jahr wächst, da ONS bis 2030 mit 2.157 MW zusätzlicher Rechenzentrumslast plant.
25,51 % pro Jahr bis 2035 erreicht die Immersionskühlung; die Direct-to-Chip-Flüssigkeitskühlung wächst von 17,00 % auf 40,00 % des Werts, da sich Racks über 30 kW verbreiten.
Rund 1,20 Mio. USD pro MW für eine luftgekühlte Halle und 1,90 Mio. USD pro MW für eine flüssigkeitsgekühlte KI-Halle im Jahr 2025, zuzüglich rund 80 Tsd. USD pro betriebenem MW und Jahr (Schätzung von DC Market Insights).
Rund 17 % des Werts 2025 hält Marktführer Vertiv; Vertiv, Schneider Electric und Stulz halten zusammen rund 36 %, gefolgt von Trane Technologies, Carrier, Johnson Controls und Daikin (Schätzung von DC Market Insights).
19,26 % pro Jahr bis 2035 erreicht Uruguay, da Googles Rechenzentrum in Canelones mit rund 850 Mio. USD Investition in Betrieb geht.
724,48 Mio. USD im Jahr 2026 zählt DC Market Insights nur für die einrichtungsseitige Wärmeabfuhr, ermittelt aus MW IT-Kapazität; breitere Definitionen rechnen Serverlüfter, Kühlkörper, Kühlstrom und Komfortkühlung hinzu.
1,87 Mrd. USD im Basisszenario, zwischen 1,55 Mrd. USD und 2,23 Mrd. USD im niedrigen und hohen Szenario, da die neue IT-Kapazität 800 MW pro Jahr erreicht (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.