

要点
- EUのAIギガファクトリー公募は、少なくとも7加盟国で最大7拠点を募集するもので、最大100億ユーロのEU・各国資金と少なくとも200億ユーロの民間資本が裏付けとなる。EuroHPC共同事業体(EuroHPC JU)が明らかにした。
- 各拠点はフェーズ2で最低ITロード120 MW(中規模)または150 MW(大規模)に達する必要がある。7拠点すべてが選定されれば、新たなAI容量は少なくとも930 MWとなる(Sullivan & Cromwellが報じた入札仕様書に基づく当社試算)。
- EU負担分の最大50億ユーロのうち、現時点で法的に確約されているのは10億ユーロのみである。残る40億ユーロは、現在も交渉中のEUの2028~2035年予算次第となる。
- DC Market InsightsのソブリンAI向け建設コストモデル(2025年時点で1 MW当たり4,460万米ドル)に基づけば、150 MWの大規模ギガファクトリーの総建設費は約67億米ドルとなるのに対し、EUの上限は1拠点当たり10億ユーロである(当社試算)。
- 欧州委員会とEuroHPCによれば、応札期限は2026年11月12日である。選定は2027年初め、初の稼働は2028年半ばまでと見込まれる。
欧州は、AIデータセンター容量を対象とする単一の公共入札として、過去最大規模の入札を開始した。勝者が得るのは、300億ユーロ超の投資計画の一部、計算時間を購入するEUというアンカー顧客、そしてホスト国政府が強く求める政治的な看板である。ただし落とし穴がある。公的資金の大半はまだ議決されておらず、しかも各拠点は契約締結から約2年以内に100 MWを大きく上回る電力を確保しなければならない。
今取り上げる理由:応札は11月12日に締め切られ、この2週間で競争の構図が見え始めた。10月12日には、Eni、Enel、Terna、Cassa Depositi e Prestitiを中心とするイタリアの応札チームが形成されつつあると報じられた。同日、NebiusはEUの枠組みの外にあるロッテルダムの70億ユーロ規模の民間AIキャンパスで、最初のテナントとして契約を結んだ。本稿では、資金の行き先、恩恵を受ける主体、そして確定している資金の規模を検証する。
ここに至る経緯:200億ユーロ・5拠点から、2つの規模で7拠点へ
計画の出発点は、2025年2月11日にパリで発表されたInvestAIイニシアチブである。AIに2,000億ユーロを動員することを目指し、そのうち200億ユーロをAIギガファクトリーに充てるとしていた。European Economicsの報道によれば、2025年春の関心表明募集には16加盟国から76件の応募があった。EU理事会は2026年1月16日に採択した規則(EU)2026/150で、この任務をEuroHPC共同事業体に与えた。
その後、設計は縮小・分割された。当初の最大5つの同規模拠点という構想は、段階的に建設される中規模4拠点と大規模3拠点に改められた。開始告知によれば、EuroHPCは2026年7月30日、「少なくとも7加盟国に所在する」「最大7つ」のAIギガファクトリーを対象とする入札EUROHPC-2026-CEI-AIGF-01を開始した。選定は2027年初めに見込まれ、18カ月以内の稼働が求められる。
AIギガファクトリー公募の開始は、「AI大陸」構想における節目となる
EuroHPCはすでに12台のスーパーコンピューター、19のAIファクトリー、13のAIファクトリー・アンテナを運営している。ギガファクトリーはそれらの一段上に位置づけられる。公募ページによれば、各拠点は最終的に、欧州で最も強力なAIファクトリーが持つ「最先端AIプロセッサーの少なくとも3~4倍の数」を備えなければならない。
入札の要件と支払額
詳細は入札仕様書にあり、Sullivan & Cromwellが10月8日に要約している。計算能力はH100換算のアクセラレーター数、電力はメガワットで規定されている。
| 要件 | ロット1(中規模、最大4拠点) | ロット2(大規模、最大3拠点) |
|---|---|---|
| フェーズ1の計算能力(H100換算) | 25,000 | 40,000 |
| フェーズ2の計算能力(H100換算) | 75,000 | 100,000 |
| フェーズ1の電力(想定) | 15~30 MW | 20~50 MW |
| フェーズ2の最低ITロード | 120 MW | 150 MW |
| EU資金(フェーズ1/フェーズ2) | 最大1億ユーロ/最大4億ユーロ | 最大2億ユーロ/最大8億ユーロ |
| 1拠点当たりEU上限(両フェーズ合計) | 5億ユーロ | 10億ユーロ |
出所:Sullivan & Cromwell、2026年10月8日(2026年7月30日付の入札仕様書)、欧州委員会(EURAXESS経由)、2026年8月4日(ロット別のフェーズ資金)。EU負担分は各拠点の計算インフラ設備投資の17%も上限とされ、いずれか低い方が適用される。
勝者を左右するルールは3つある。コーディネーターはEU域内で設立され本社を置き、EUの事業体または国民に支配されていなければならない。中核的な運用データはEU域内にとどめる必要がある。さらに、加盟国は少なくともEU資金と同額を拠出しなければならないため、各応札にはホスト国からの正式な共同出資レターが必要となる。枠組み契約の期間は6.5年で、フェーズ1の容量は契約締結から18カ月以内に整備し、その後5年間の固定購入期間が続く。
評価では、技術と同程度に資金面が重視される。第1部では技術的品質が40%、インパクトが20%、財務的実現可能性が40%の配点となる。最終順位は、この得点に50%、規模とサービス品質に25%、性能調整後コストに25%を配分して決まる。
期限について:欧州委員会、EuroHPCの開始告知、入札仕様書はいずれも2026年11月12日(Sullivan & Cromwellによればルクセンブルク時間16時)としている。10月18日に当社が確認した時点では、EuroHPCの公募ページには「2026年12月3日17時(CET)」と記載されていた。訂正告知の公表は確認できておらず、本稿では11月12日を採用する。応札者はEU Funding & Tenders Portalで確認すべきである。
確定している資金はどれだけか:300億ユーロのうち10億ユーロ
見出しの数字は300億ユーロ以上である。EU分は最大50億ユーロで、加盟国は少なくとも同額を拠出し、民間投資家は少なくとも200億ユーロを投じると見込まれている。しかし仕様書によれば、契約締結時に「法的に確約されるのはフェーズ1の資金のみ」である。これは10億ユーロにあたる。フェーズ2の40億ユーロは目安にすぎず、加盟国がまだ合意していない2028~2035年の多年度財政枠組み(MFF)次第となる。欧州委員会の高官はEuronewsに対し、「次期MFFに関する決定を先取りすることはできない」と述べた。
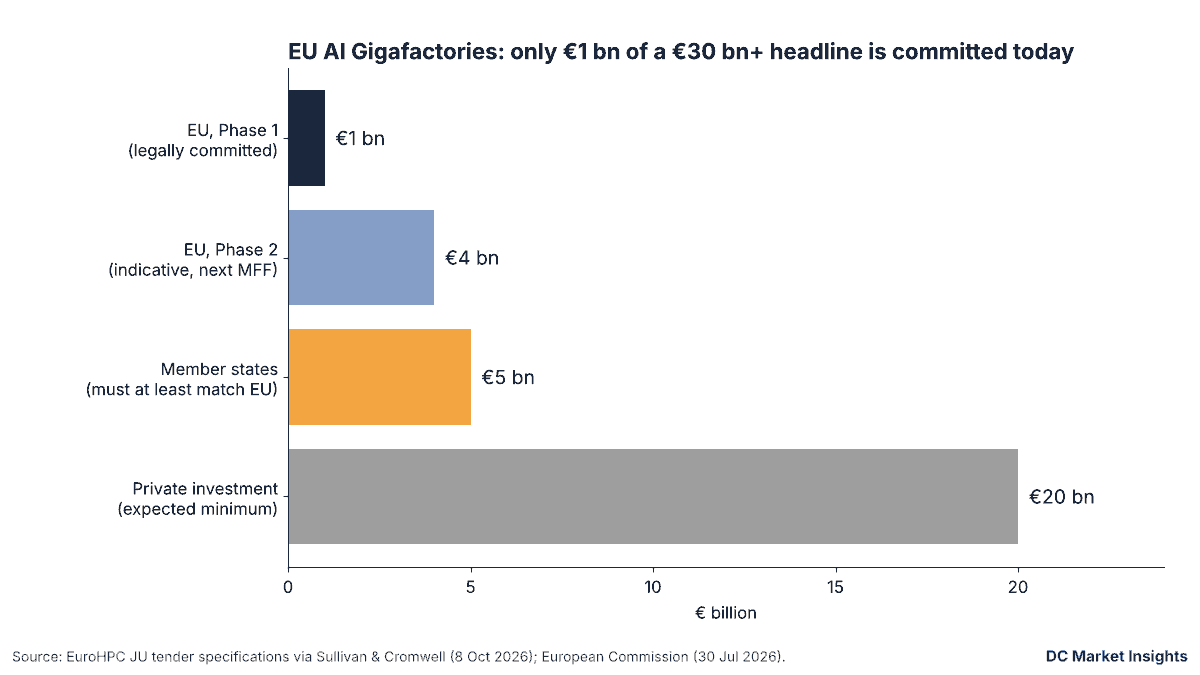
フェーズ1の数字はきっちり合う。最大1億ユーロの中規模4拠点と最大2億ユーロの大規模3拠点で合計10億ユーロとなり、フェーズ2の上限(4×4億ユーロ+3×8億ユーロ)は40億ユーロとなる(当社試算)。つまり、確約済みの資金は全拠点の初期整備を賄うが、ギガファクトリーたらしめる規模拡大までは賄わない。また契約は順位に従い「資金が許す範囲でのみ」締結されるため、選定される拠点が7つに満たない可能性もある。
恩恵を受けるのは誰か、その規模は
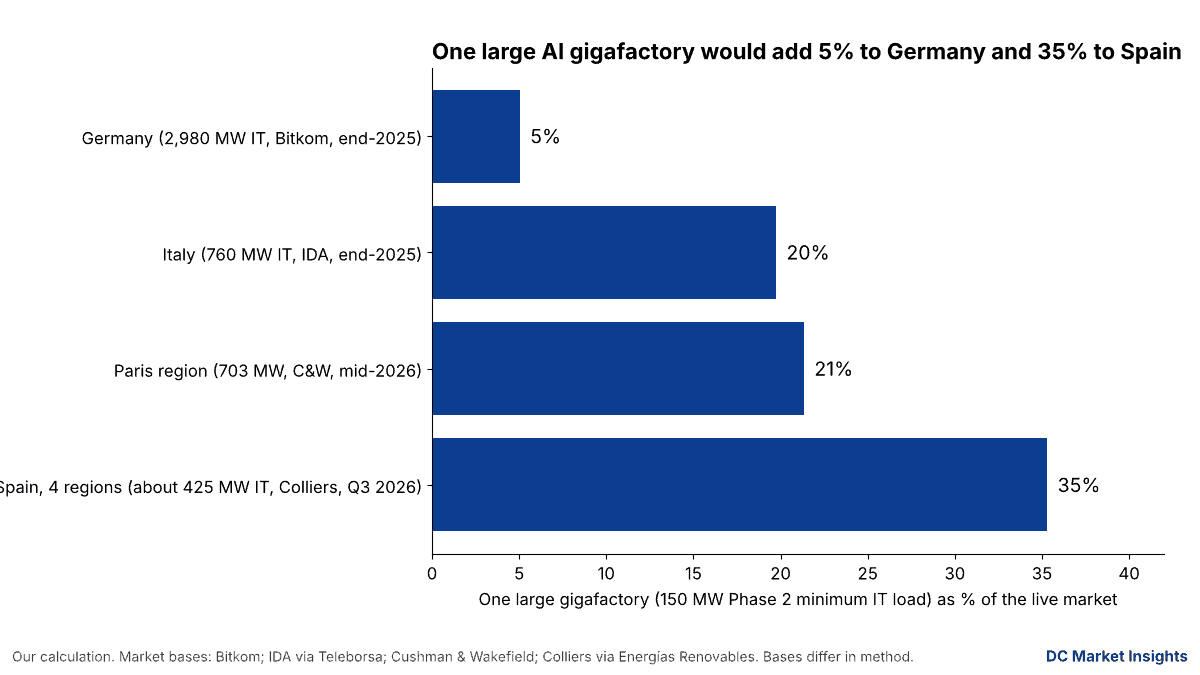
系統容量に余裕のあるホスト国。Euronewsによれば、ドイツ、イタリア、フランス、ポーランド、チェコ、デンマーク、フィンランド、ギリシャ、ポルトガル、スペインの10カ国が拠点誘致に関心を示した。18加盟国が、拠点から計算時間を購入するための共同調達協定に署名した。小規模な市場にとって、ギガファクトリー1拠点は大きな変化をもたらす。150 MWの大規模拠点1つは、ドイツのITロード2,980 MWに対しては約5%の上積みにとどまるが、イタリアの760 MWに対しては約20%、スペインの主要4地域で稼働中の約425 MWに対しては約35%に相当する(当社試算)。
| 市場(DC Market Insightsデータ) | 稼働容量 | 基準と時点 | 150 MW拠点1つの比率 |
|---|---|---|---|
| ドイツ | 2,980 MW | ITロード、2025年末(Bitkom) | 5.0% |
| オランダ(応札せず) | 約1,500 MW | ITロード、2025年末(Dutch Data Center Association) | 10.0% |
| イタリア | 760 MW | ITロード、2025年末(IDA) | 19.7% |
| パリ地域(イル・ド・フランス) | 703 MW | 稼働中、2026年半ば(Cushman & Wakefield) | 21.3% |
| スペイン(マドリード+バルセロナ+アラゴン+その他) | 約425 MW | ITロード、2026年第3四半期(Colliers、合計は当社算出) | 35.3% |
出所:DC Market Insights容量データパック(2026年10月12日に上記各機関のデータから集計)。基準が異なる(ITロードと稼働施設容量)ため、合算すべきではない。比率は当社試算。
応札チームに加わる電力会社・送電網事業者。電力は今やコスト要因にとどまらず、選定要因となっている。公募開始時、IWRは「大量の電力を迅速に供給できることが、ますます決定的な立地要因になりつつある」と記した。応札チームにエネルギー企業が加わるのはこのためである。Orangeが5月に発表したところによれば、フランスの候補はEDFをArdian、Artefact、Bull、Capgemini、iliad、Orange、Scalewayと結集させている。inno3が10月12日に報じたところでは、イタリアの新会社(NewCo)案にはEni、Enel、Terna、Snam、Saipem、Leonardo、FiberCop、CDPが名を連ね、初期投資は約12億ユーロで、将来的には50億ユーロ超に拡大する。Alessio Butti次官は、イタリアの提案はまだ策定中であると述べた。
欧州のハードウェア・クラウド企業。コンソーシアムは欧州または同志国のサプライヤーからハードウェアを調達でき、調達の一部を欧州のスタートアップやスケールアップ向けに留保することもできる。欧州委員会はAMD、NVIDIA、Qualcommと意向表明書を交わした。HPCwireの報道によれば、ストラスブールでは2CRSiが率い、SiPearl、Axelera AI、Dassault SystèmesのOUTSCALE、Électricité de Strasbourgが参加するÆTHERコンソーシアムが、系統容量を条件に、当初42 MW、長期的には400 MW超を計画している。
人工知能は、欧州の再工業化にとって歴史的な機会である。
北欧。Nokiaはフィンランドのオウルでの拠点誘致を目指しており、同市はトッピラ地区の土地の予備的売却を承認した。MREastの報道によれば、フィンランドのVille Skinnari議員は事業規模を最大50億ユーロとしたが、Nokiaはこの数字を確認していない。
| 応札・プロジェクト | 国 | 公表パートナー | 公表規模・金額 | 状況 |
|---|---|---|---|---|
| フランス・コンソーシアム(AION) | フランス | Ardian、Artefact、Bull、Capgemini、EDF、iliad、Orange、Scaleway | 1拠点で約100億米ドル(報道) | 候補、2026年5月発表 |
| イタリアNewCo | イタリア | Eni、Enel、Terna、Snam、Saipem、Leonardo、FiberCop、CDP | 初期12億ユーロ、将来的に50億ユーロ超 | 策定中(2026年10月) |
| ÆTHER | フランス(ストラスブール) | 2CRSi、SiPearl、Axelera AI、OUTSCALE、ÉS Group | 当初42 MW、長期的に400 MW超 | 候補、用地取得待ち |
| Nokia(オウル) | フィンランド | Nokia、オウル市 | 最大50億ユーロ(議員の推計、未確認) | 関心表明済み、土地売却承認 |
| VOLTロッテルダム(入札対象外) | オランダ | VOLT、Nebius(アンカーテナント) | 民間70億ユーロ、Nebiusは最大200 MW、拠点全体は最大800 MW | 2026年10月12日に賃貸契約締結 |
出所:Orange、The Next Web(AIONの金額)、inno3、HPCwire、MREast、Tech Times。EuroHPCは応札者リストを公表しておらず、本表は公表された発表のみを対象とする。
経済性:ギガファクトリーのコストとEUの負担範囲
Sullivan & Cromwellによる仕様書の要約では、各拠点に約40億~50億ユーロの投資が必要とされる。当社のモデルも同じ方向を示している。DC Market InsightsのソブリンAIインフラ市場レポートは、アクセラレーター、ネットワーク、ストレージ、施設を含むソブリンAI容量の2025年の総建設コストを1 MW当たり4,460万米ドルとしている。これに基づけば、120 MWの中規模拠点は約54億米ドル、150 MWの大規模拠点は約67億米ドルとなる(当社試算)。
これに対し、EUの上限は中規模拠点で5億ユーロ、大規模拠点で10億ユーロであり、計算インフラ設備投資の17%を超えることはない。10億ユーロ満額を受け取るには、大規模拠点は少なくとも約59億ユーロの計算設備投資が必要となり、中規模拠点が5億ユーロ満額を受け取るには約29億ユーロが必要となる(当社試算:上限を0.17で除した値)。ホスト国の同額拠出を加えると、公的資金は計算設備投資の最大約3分の1を賄える。残りと運営コストのすべては、コンソーシアムの負担となる。
当社の見方では、選定の真の価値は補助金ではなくアンカー契約にある。EUと加盟国による5年間の計算時間購入保証こそが、応札チームが残り3分の2の資金を借入で調達することを可能にする。財務的実現可能性に40%の配点があることが重要なのもそのためであり、金融機関も同じ評価表を読むことになる。
より大きな流れ:民間資金はEUを待っていない
ロッテルダムの案件は別の道筋を示している。VOLTの70億ユーロのキャンパスは全額民間資金で賄われ、約25億ユーロが土木工事と送電網に、45億ユーロがチップと計算機器に充てられる。Nebiusは10万のGPUスロットと最大200 MWを賃借した。Tech Timesの報道によれば、同拠点は380 kVの直接接続を持つ一方、TenneTは北ホラント州で接続モラトリアムを課しており、4.6 GWを超える接続申請が順番待ちとなっている。オランダはEUの指定に応募しなかった。
欧州には、より大規模なAIインフラが必要である
域内の他の地域でも、需要は同じ方向に動いている。Teleborsaによれば、イタリアのデータセンター協会は、設置済みIT容量760 MW、適格パイプライン約1,800 MWに対し、10年間で最大370億ユーロの潜在投資を見込んでいる。EMEA全体では、Cushman & Wakefieldが5月時点で稼働中11.4 GW、建設中2.7 GW、計画中12.1 GWを集計した。7つのギガファクトリーすべての最低930 MWは、この建設中の数字の約3分の1に相当する(当社試算。手法が異なるため、規模感の目安としてのみ参照されたい)。
事業者・投資家・ベンダーにとっての意味
上記の数字に基づく当社の見解:
- 選定は補助金ではなくアンカーリースとして評価する。EUからの拠出は計算設備投資の最大17%にすぎず、大規模拠点では依然として約50億ユーロ以上の民間資本が必要となる。補助金ではなく、5年間の計算時間購入を引受の前提とすべきである。
- フェーズ2はオプションとして扱う。EU資金50億ユーロのうち法的に確約されているのは10億ユーロのみである。2028~2035年予算が合意されるまでは、フェーズ1単独(アクセラレーター25,000~40,000基、15~50 MW)で成り立つモデルとすべきである。
- 11月12日までに電力を確保する。フェーズ1は契約締結から18カ月以内、フェーズ2は稼働開始から12カ月以内に、最大150 MWで稼働させる必要があり、これが最も厳しい試練となる。ロッテルダムの380 kV線のように送電レベルの接続を持つ拠点は先行できる。
- 恩恵が最も大きいのは小規模なホスト市場である。大規模拠点1つは、ドイツでは5%にとどまるのに対し、スペインの主要地域の容量を約35%、イタリアを20%押し上げる。これらの市場の土地、送電網、建設関連企業に最大の上振れ余地がある。
- ベンダー:応札に欧州製の要素を組み込む。調達では欧州および同志国のサプライヤーが優遇され得るほか、一部をスタートアップ向けに留保できる。EU域内に製造拠点を持つ冷却、電力、サーバー企業が有利な立場にある。
- 受注は2026年ではなく2027年と見込む。選定は2027年初めに予定され、フェーズ1は18カ月以内に整備する必要があるため、機器の発注は2028年半ばの稼働に向けて2027年に集中する。
国家主導の計算基盤整備の規模については、当社のソブリンAIインフラ市場レポートを参照されたい。全購入者を対象としたAI容量と支出についてはAIデータセンター市場レポートを、業界全体についてはデータセンター市場レポートを参照されたい。国別の容量データは当社の世界のデータセンター容量ページに掲載している。
今後の注目点
- 2026年11月12日:EuroHPCへのAIギガファクトリー応札期限(仕様書によればルクセンブルク時間16時)。EuroHPC公募ページの12月3日という日付が確認されるか訂正されるかに注目。
- 2026年後半:全応札に必須のホスト国共同出資レターにより、EU資金と同額の拠出に応じる政府が明らかになる。
- 2027年初め:EuroHPC理事会による評価と選定決定。建設は2027年に開始予定。
- 2027~2028年:2028~2035年の多年度財政枠組みをめぐる交渉で、フェーズ2のEU資金40億ユーロが実際に確保されるかが決まる。
- 2028年半ば:契約締結から18カ月以内に、最初のギガファクトリーが稼働する見込み。
よくある質問
EUのAIギガファクトリーとは何か。
少なくとも7つのEU加盟国にまたがって建設される、中規模4拠点・大規模3拠点の最大7つのAI計算拠点である。欧州委員会によれば、最大100億ユーロのEU・各国資金と少なくとも200億ユーロの民間投資、合計300億ユーロ超が裏付けとなる。
AIギガファクトリー入札の期限はいつか。
欧州委員会、EuroHPCの開始告知、入札仕様書によれば2026年11月12日である。10月18日に当社が確認した時点では、EuroHPCの公募ページに2026年12月3日と表示されていたため、応札者はEU Funding & Tenders Portalで確認すべきである。選定は2027年初めに見込まれる。
AIギガファクトリーにはどれだけの電力が必要か。
入札仕様書によれば、フェーズ2で中規模拠点は少なくとも120 MW、大規模拠点は少なくとも150 MWのITロードに達する必要がある。フェーズ1はそれぞれ15~30 MW、20~50 MWと想定される。当社試算では、7拠点合計でフェーズ2に少なくとも930 MWが必要となる。
EUはAIギガファクトリー1拠点にいくら支払うのか。
両フェーズ合計で中規模拠点に最大5億ユーロ、大規模拠点に最大10億ユーロであり、計算設備投資の17%を超えることはない。現時点で法的に確約されているのはフェーズ1の合計10億ユーロのみで、フェーズ2の40億ユーロは次期EU予算次第である。
出所
- EuroHPC Joint Undertaking, “The EuroHPC Joint Undertaking launches the AI Gigafactories Call”, 2026年7月30日. リンク
- EuroHPC Joint Undertaking, “Call for tenders for the selection of Artificial Intelligence Gigafactory Consortia and the establishment of AI Gigafactories” (EUROHPC-2026-CEI-AIGF-01), 2026年10月18日閲覧. リンク
- European Commission via EURAXESS, “EU launches AI Gigafactories call to boost Europe’s computing capacity and unlock more than €30 billion in investment”, 2026年8月4日. リンク
- Sullivan & Cromwell, “EuroHPC Joint Undertaking Launches AI Gigafactories Call”, 2026年10月8日. リンク
- Eunews, “Artificial intelligence, EU launches call for tenders for seven gigafactories worth 30 billion euros”, 2026年7月30日. リンク
- Euronews, “EU opens call for seven ‘gigafactories’ to train next-generation AI technologies”, 2026年7月30日. リンク
- European Economics, “AI Gigafactories: the European Union launches its call for tenders worth over €30 billion”, 2026年. リンク
- IWR, “EU Launches Multi-Billion-Euro Tender for AI Gigafactories: Fast Power Supply Becomes a Competitive Factor”, 2026年7月31日. リンク
- Orange, “Ardian, Artefact, Bull, EDF, Capgemini, the iliad Group, Orange and Scaleway combine their expertise to run as a candidate for a European AI Gigafactory in France”, 2026年5月21日. リンク
- The Next Web, “French companies bid $10bn for one of the EU’s five planned AI gigafactory sites”, 2026年. リンク
- inno3, “GigaFactory AI, l’Italia si prepara per la candidatura”, 2026年10月12日. リンク
- HPCwire, “SiPearl, 2CRSi and Partners Launch ÆTHER AI Gigafactory Initiative”, 2026年7月8日. リンク
- MREast, “Nokia Bids for EU AI Gigafactory in Oulu”, 2026年9月25日. リンク
- Tech Times, “Nebius Signs as First Customer for VOLT’s €7 Billion Rotterdam AI Gigafactory”, 2026年10月13日. リンク
- Teleborsa, “Data Center in Italia, investimenti potenziali per 37 miliardi in 10 anni”, 2026年10月8日. リンク
- Bitkom, “Rechenzentren in Deutschland: KI treibt Wachstum”, 2025年11月10日. リンク
- Cushman & Wakefield, “Global Data Center Market Comparison 2026”, 2026年5月29日. リンク
- DC Market Insights, “Sovereign AI Infrastructure Market” report and global capacity data, 2026年10月18日閲覧. リンク