
ソブリンAIインフラ市場 規模・シェア・2035年までの予測
市場の概要
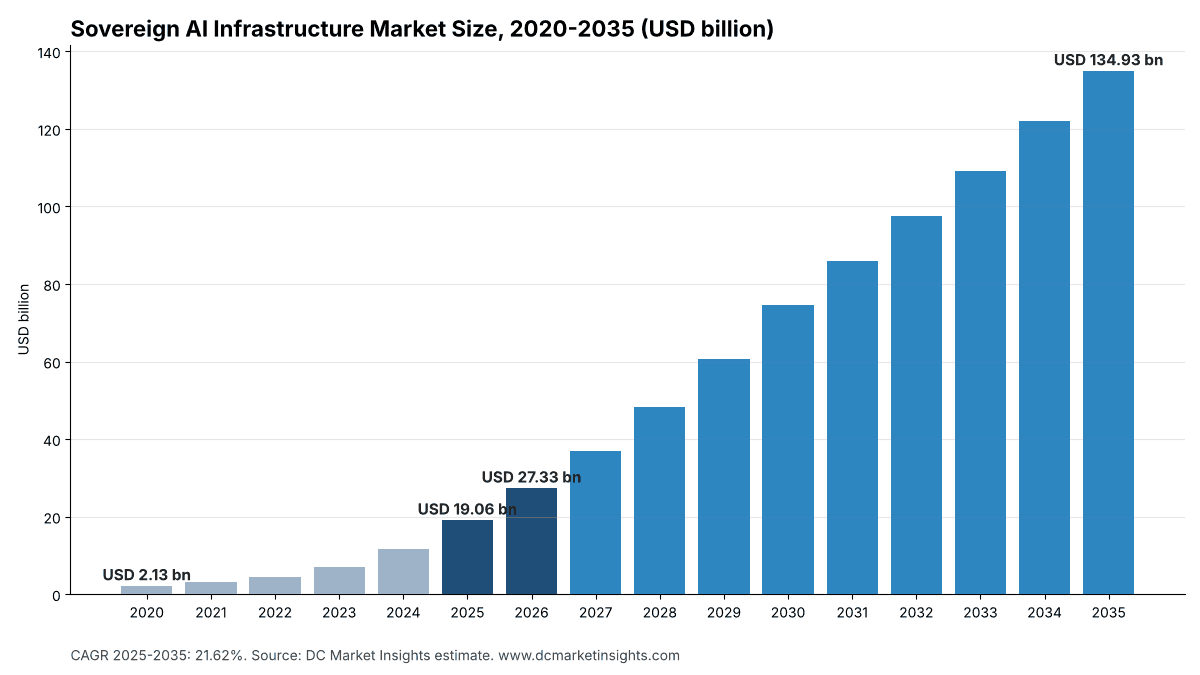
ソブリンAIインフラ市場の規模は2025年にUSD 19.06十億で、年平均成長率(CAGR)21.62%で拡大し、2035年までにUSD 134.93十億に達すると予測されています。 Asia Pacificが市場の35.86%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07市場セグメンテーション
- 08Dcエクスクルーシブ
- 09地域別インサイト
- 10国別分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- Asia Pacific35.86%
- Europe22.43%
- North America21.37%
- Middle East and Africa16.94%
- Latin America3.4%
掲載企業
- NVIDIA (GPUs, networking, DGX systems)
- Huawei (Ascend accelerators and clusters)
- Hewlett Packard Enterprise (HPE Cray supercomputers)
- AMD (Instinct accelerators)
- Eviden (BullSequana supercomputers)
- Fujitsu
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom (T-Systems)
- Mistral AI
- Sakura Internet
- NAVER Cloud
- KDDI
詳細分析
ソブリンAIインフラ市場は2026年に27.33十億米ドルと評価され、2025年の19.06十億米ドルから2035年には134.93十億米ドルに達すると予測されています。2025年から2035年の年平均成長率(CAGR)は21.62%です(DC Market Insights推計)。この市場は、政府、国家支援企業、国営事業者が自国領内で構築・管理する人工知能(AI)コンピューティングを対象とし、グラフィックス処理装置(GPU)サーバー、ネットワーキング、ストレージ、それらを収容するデータセンターのホールと電力、さらに運用ソフトウェアとサービスを含みます。2025年の構築額の算定は、新設データセンター容量12,000メガワット(MW)×AI向け35%×ソブリン管理下8.3%=348.6 MW、348.6 MW×MWあたり総構築コスト44.6百万米ドル=15.55十億米ドルです。これに、既設のソブリンAI容量1,224.9 MW×年間の運用・ソフトウェア・更新費用2.87百万米ドル=3.52十億米ドルを加えると、合計19.06十億米ドルとなります。最も成長が速いセグメントはソフトウェア・クラウドサービスで年率27.14%です。ホールの完成後に、国営GPUクラウドが計算資源を時間単位で販売するためです。最も成長が速い地域は中東・アフリカで年率26.86%です。サウジアラビアとアラブ首長国連邦がギガワット級のAIキャンパスを構築しています。ソブリンAIインフラは、AIデータセンター市場のうち国家が管理する部分です。 このレポートの英語版
主要市場統計:2026年のソブリンAIインフラ市場の規模は?
DC Market Insightsは、ソブリンAIインフラ市場を2026年に27.33十億米ドルと評価しています。湾岸諸国、欧州、アジアで国家AIキャンパスが稼働を始めることで、2025年の19.06十億米ドルを43.35%上回ります。
- 2025年の市場規模:19.06十億米ドル
- 2026年の市場規模:27.33十億米ドル
- 2030年の市場規模:74.57十億米ドル
- 2035年の市場規模:134.93十億米ドル
- 2025-2035年のCAGR:21.62%(低位ケース19.75%、高位ケース23.26%)
- 最大のコンポーネント:AIコンピュートハードウェア、2025年売上高の57.38%
- 最も成長が速いセグメント:ソフトウェア・クラウドサービス、年率27.14%
- 最大の所有モデル:国家支援のナショナルAIチャンピオン、2025年売上高の31.46%
- 最も成長が速いワークロード:推論・公共サービス、年率27.00%
- 主要地域:アジア太平洋、2025年売上高の35.86%
- 最も成長が速い地域:中東・アフリカ、2025年売上高の16.94%、年率26.86%で成長
- 最大の国:中国、2025年売上高の19.64%
- 市場リーダー:NVIDIA、2025年売上高の約38%(DC Market Insights評価)
エグゼクティブサマリー:2020年以降、ソブリンAIコンピューティングはどのように9倍に成長したか
政府と国営事業者は、2025年にソブリンAIインフラに19.06十億米ドルを支出しました。世界のソブリンAIインフラ市場の規模は2020年に2.13十億米ドルと評価され、2025年に19.06十億米ドルに達し、予測期間中のCAGR 21.62%で2035年には134.93十億米ドルに達する見込みです。2020年から2025年にかけて市場は年率55.05%で成長し、国立研究スーパーコンピューターを基盤とする段階から専用のAIファクトリーへと移行しました。生成AIによって、国内の計算資源が経済安全保障の問題になったためです。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ソブリンAIインフラ市場規模 2025年 | 19.06十億米ドル |
| ソブリンAIインフラ市場規模 2026年 | 27.33十億米ドル |
| ソブリンAIインフラ市場CAGR(2025-2035) | 21.62% |
| ソブリンAIインフラ市場規模 2035年 | 134.93十億米ドル |
成長率が年率55.05%から21.62%に低下するのは、需要が弱まるからではなく、基準となる規模がはるかに大きくなったためです。ソブリンプログラムは試験的なクラスターから、数百MW規模のキャンパスへと移行しました。サウジアラビアの公共投資基金(PIF)傘下のAI企業HUMAINは、5年間で数十万基のNVIDIA GPUを搭載する最大500 MWのAIファクトリーを計画しています(出典:NVIDIAとHUMAINの発表、2025年5月)。また、Stargate UAEはアブダビの1ギガワット(GW)クラスターで、200 MWが2026年に稼働する見込みです(出典:OpenAI、2025年5月)。新規AI容量に占めるソブリンの割合は、DC Market Insightsモデルでは2025年の8.3%から2030年に11.9%でピークを迎え、民間のハイパースケールAIキャンパスがより速く成長するため、2035年には10.8%へ低下します。
主なポイント:
- 2025年は19.06十億米ドル、2026年は27.33十億米ドル、2035年には134.93十億米ドルで、CAGRは21.62%です。
- AIコンピュートハードウェアが売上高の57.38%を占め、施設・電力は18.27%です。
- ソフトウェア・クラウドサービスが最も速く成長し、売上高に占める割合は8.71%から2035年に13.58%へ上昇します。
- HUMAINやG42などの国家支援のナショナルAIチャンピオンが、支出の31.46%で首位です。
- アジア太平洋が35.86%で首位、中東・アフリカは年率26.86%で最も速く成長します。
市場の範囲:AIインフラをソブリンにするものは何か
ソブリンAIインフラ市場とは、国家が自国領内で所有、出資、または法的に管理するAIコンピューティングへの年間支出で、2025年は約1,573 MWのソブリンAI容量にわたり19.06十億米ドルです(DC Market Insights推計)。
対象。次のいずれかに該当するAIシステム向けの、GPUその他のアクセラレーターサーバー、高速ネットワーキング、ストレージ、およびデータセンターの建屋、電力、冷却。(a)政府、公的研究機関、または国防機関が所有するもの。(b)サウジアラビアのHUMAINやアラブ首長国連邦のG42のような、国家支援のナショナルAI企業が構築するもの。(c)日本の経済産業省(METI)が補助するGPUクラウドやドイツのDeutsche Telekom Industrial AI Cloudのように、公的補助またはソブリン管理の義務付けのもとで国内のクラウド事業者や通信事業者が運用するもの。この既設基盤に対する運用、プラットフォームソフトウェア、アクセラレーターの更新、マネージドサービスも含まれます。
対象外。グローバルなハイパースケールクラウド事業者が自社の商用リージョン向けに構築するAI容量(ソブリンクラウドリージョンとして販売される場合も含む)。公的な義務付けなしに民間企業が購入する企業向けAIクラスター。従来型の政府IT、およびAI以外のスーパーコンピューティング。インフラプロジェクト外で購入されるチップ、モデル、データセット。電気料金。
この範囲外の関連検索。ソブリンクラウドのソフトウェアライセンス、国家の大規模言語モデル(LLM)開発予算、AI人材プログラムはインフラではないため対象外です。民間事業者によるAIデータセンターの整備は、メガデータセンター市場レポートで算定しています。
関連セグメントと最終用途。最終用途別では、政府機関は国防・政府機関および公的研究・国立スーパーコンピューターに計上されます。クラウドサービス事業者が自社の商用クラウドサービスのために構築するAIインフラは、国家が出資または管理する場合を除き対象外です。民間事業者が構築するアジア太平洋のAIインフラはAIデータセンター市場レポートに含まれ、本レポートではアジア太平洋のAI容量のうち国家が管理する部分のみを計上します。
セグメントの整合性。本レポートのすべての区分は同じ合計に一致します。5つのコンポーネント、4つの所有モデル、5つのワークロード、3つの導入モデル、5つの地域です。AIコンピュートハードウェアの2025年の支出は10.94十億米ドルです。
ソブリンAIインフラ市場の推計値はなぜ異なるのか
DC Market Insightsは、ソブリンAIインフラ市場を2026年に27.33十億米ドルと評価しています。公表されている推計値が異なる主な理由は、国内のすべてのAIデータセンターをソブリンと数える推計がある一方、本レポートは国家が所有、出資、または管理する容量のみを数えるためです。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 国有・国費によるAIクラスター | 対象 | ソブリンAIの中核 |
| 政府系ファンドが支援するナショナルAIチャンピオン | 対象 | 国家資本と国家的な使命 |
| 補助を受けた国内GPUクラウド | 対象 | 公的資金が国内の管理権を確保する |
| ハイパースケーラーのソブリンクラウドリージョン | 対象外 | 外国の商用事業者が所有・管理する |
| 民間企業のAIクラスター | 対象外 | 公的な義務付けがない |
| 国家のLLMおよび人材予算 | 対象外 | インフラではない |
市場の推進要因:政府はなぜ自前のAIコンピューティングを購入するのか
3つの推進要因が、ソブリンAIインフラ市場を2025年の19.06十億米ドルから2035年には134.93十億米ドルへ押し上げます。国家のAI予算、政府系ファンドの資本、そして急増するAI電力需要です。
国家のAIコンピューティング予算
国内の計算資源に対する公的予算は、今や数十億規模に達しています。欧州委員会は2025年2月にInvestAIを開始し、AI向けに200十億ユーロを動員する計画で、その中にはAIギガファクトリー向けの20十億ユーロのファンドが含まれます(出典:欧州委員会、2025年2月)。カナダのソブリンAIコンピュート戦略は最大2十億カナダドルを投じ、うち最大1十億カナダドルが公共スーパーコンピューティングインフラの構築に充てられます(出典:カナダ・イノベーション・科学・経済開発省、2024年12月)。インドは5年間で10,371.92クロール・ルピーの予算でIndiaAIミッションを承認し(出典:インド報道情報局、2025年12月)、英国は公共の計算資源を20倍に拡大するため、さらに1十億ポンドを拠出しました(出典:GOV.UK、2025年7月)。
政府系ファンドとナショナルAIチャンピオン
湾岸諸国は、省庁ではなく国家支援企業を通じてソブリンAIインフラに資金を投じています。サウジPIF傘下のHUMAINは、18,000基のNVIDIA GB300スーパーコンピューターから開始しました(出典:NVIDIA、2025年5月)。G42は、米国外で最大のAIインフラプロジェクトと位置づける5 GWのUAE-US AIキャンパスを構築するコンソーシアムを率いています(出典:G42、2025年5月)。国家支援のナショナルAIチャンピオンは、DC Market Insightsモデルで年率24.23%で成長し、最も成長が速い所有モデルです。
AIの電力需要と系統接続
データセンターは2024年に約415テラワット時(TWh)の電力を消費し、世界の消費量の約1.5%に相当しました。国際エネルギー機関(IEA)は2030年までに約945 TWhに達すると見込んでいます(出典:IEA Energy and AI、2025年4月)。サウジアラビア、アラブ首長国連邦、北欧諸国のように、安価な電力と土地を持つ国は国家AIキャンパスを大規模に誘致でき、ソブリン支出は専用ソブリンAIキャンパス(2025年売上高の44.37%、2035年までに53.18%へ上昇)へ移ります。
市場トレンド:ソブリンAIはスーパーコンピューターからAIファクトリーへどう移行しているか
3つのトレンドがソブリンAIインフラを再編しています。欧州の公共AIファクトリー、通信事業者が運用するソブリンGPUクラウド、そして時間単位で販売される国家の計算資源です。
研究用スーパーコンピューターから公共AIファクトリーへ
欧州高性能コンピューティング共同事業体(EuroHPC JU)がAI最適化スーパーコンピューターを取得・運用できるようにする規則改正は、2024年7月9日に発効しました(出典:EuroHPC JU、2024年7月)。最初の7つのAIファクトリーは1.5十億ユーロの投資規模で(出典:欧州委員会、2024年12月)、2025年3月にはさらに6つが約485百万ユーロで続き(出典:欧州委員会、2025年3月)、2025年10月までに19拠点となりました(出典:EuroHPC JU、2025年10月)。公的研究・国立スーパーコンピューターは2025年のソブリンAI支出の27.83%を依然として占めますが、成長は年率16.67%にとどまります。
通信事業者によるソブリンGPUクラウドの構築
Deutsche TelekomとNVIDIAは、ミュンヘンに最大10,000基のBlackwell GPUを備える1十億ユーロのIndustrial AI Cloudを開始しました。ドイツのAI計算能力は約50%増加します(出典:Deutsche Telekom、2025年11月)。Mistral AIは、第1フェーズで18,000基のGrace BlackwellシステムによるクラウドプラットフォームをNVIDIAと構築しています(出典:NVIDIA、2025年6月)。ソブリンクラウド・通信事業者は、ソブリンAI売上高に占める割合が24.19%から2035年に27.66%へ上昇します。
補助付きの時間単位コンピューティング
政府は機械そのものではなく、利用権を購入する傾向を強めています。IndiaAIミッションは38,000基のGPUを導入し、スタートアップや研究者は補助付きで1時間65インド・ルピーで借りられます(出典:インド報道情報局、2025年12月)。日本の経済産業省(METI)は、5件のAI計算資源プロジェクトに最大72.5十億円の補助を承認し、うち約50.1十億円がさくらインターネット向けです(出典:METI、2024年4月)。このモデルにより、推論・公共サービスが年率27.00%で最も成長が速いワークロードとなっています。
市場の課題:ソブリンAIインフラの足かせは何か
2つの課題がソブリンAIインフラの足かせとなっています。少数の外国製チップ供給元への依存と、新規1 MWあたりの電力と費用です。
輸入アクセラレーターへの依存
中国以外のほぼすべてのソブリンAIプロジェクトはNVIDIAのアクセラレーターで稼働しており、同社のデータセンター売上高は2026会計年度に193.7十億米ドルに達しました(出典:NVIDIA 2026会計年度決算、SEC提出書類、2026年2月)。輸出許可、納入枠、チップ世代が国家クラスターの稼働時期を左右するため、ホールの主権があってもシリコンの主権があるとは限りません。中国はHuaweiなどの国産アクセラレーターで構築しており、ソブリンAI支出は国内にとどまりますが、MWあたりの性能は低くなります。
MWあたりの電力と資本
ソブリンAIの1 MWあたりの2025年の構築コストは約44.6百万米ドルで、2020年の21.4百万米ドルを上回ります。高密度のラックがより高価なアクセラレーターを搭載するためです。これらのコスト値はDC Market Insightsの推計です。数百MWを賄える国家予算は少なく、多くの政府は構築を国家支援のチャンピオン企業や通信事業者に委ねています。政府所有のオンプレミスデータセンターの成長は年率16.12%にとどまります。
市場機会:新たなソブリンAIの収益源はどこにあるか
ソブリンAIインフラ市場で最大の新たな収益源は、国家GPUクラウドプラットフォームと湾岸のAIキャンパスで、両者は2025年から2035年にかけて最も多くの収益を上積みします。
プラットフォームソフトウェアとマネージド国家GPUクラウド
ソフトウェア・クラウドサービスは、ソブリンAI売上高に占める割合が2025年の8.71%から2035年に13.58%へ上昇し、全コンポーネントの中で最大のシェア拡大となります。スケジューリング、セキュリティクリアランス、現地サポートを備えた国家GPUクラウドを運用できる事業者、たとえばさくらインターネット、Deutsche Telekom、NAVER Cloudなどが最も恩恵を受けます。
湾岸とアジアの国家AIキャンパス
サウジアラビアとアラブ首長国連邦を合わせたソブリンAI売上高の割合は、14.45%から2035年に22.25%へ拡大します。韓国では、NAVER、NVIDIA、Brookfieldが国家AIファクトリーを55 MWから200 MWへ拡張する計画で、Brookfieldが最大9十億米ドルを拠出します(出典:NVIDIA、2026年7月)。液冷、電力、高密度ラックの供給事業者が、これらのキャンパスの施設分野を獲得します。
価格分析:ソブリンAI容量は1 MWあたりいくらかかるか
ソブリンAIキャンパスの2025年の構築コストは、IT容量1 MWあたり約44.6百万米ドルです(DC Market Insights推計)。ソブリンAIインフラの構築コストにはアクセラレーター、ネットワーキング、ストレージ、施設が含まれ、既設1 MWの運用と更新には年間さらに2.87百万米ドルがかかります。
| 年 | 総構築コスト(新規1 MWあたり百万米ドル) | 運用・ソフトウェア・更新(既設1 MWあたり年間百万米ドル) |
|---|---|---|
| 2020 | 21.40 | 1.62 |
| 2025 | 44.60 | 2.87 |
| 2030 | 49.80 | 3.61 |
| 2035 | 46.30 | 3.86 |
公開されている価格の目安:
- Deutsche Telekomが最大10,000基のNVIDIA Blackwell GPU向けに投じる1十億ユーロのIndustrial AI Cloudは、総額でGPU1基あたり約100,000ユーロに相当します(出典:Deutsche Telekom、2025年11月)。
- Brookfieldが韓国の国家AIファクトリーを55 MWから200 MWへ拡張するために拠出する最大9十億米ドルは、建物と電力を含め、増設1 MWあたり約62百万米ドルです(出典:NVIDIA、2026年7月)。
- IndiaAIミッションのGPUは、補助付きで1時間65インド・ルピーで貸し出されます(出典:インド報道情報局、2025年12月)。
- カナダは、AIデータセンターに最大700百万カナダドル、公共スーパーコンピューティングに最大1十億カナダドル、AI Compute Access Fundに最大300百万カナダドルを割り当てています(出典:カナダ・イノベーション・科学・経済開発省、2024年12月)。
モデルのMWあたりコスト値はDC Market Insightsの推計です。古く小規模な国家クラスターほどMWあたりのコストが低いため、韓国の目安を下回っています。
規格と規制:ソブリンAI計算資源を形づくる規則は何か
3つの規則群がソブリンAIインフラを形づくっています。EU AI法、公共AIファクトリーの法的根拠、そして国内の計算資源に資金を供給する経済安全保障法です。
EU AI法。2024年6月13日の規則(EU)2024/1689は、人工知能に関する調和された規則を定めています。汎用AIモデルに関する義務により、欧州の開発者は文書化と監査が可能なインフラでモデルを学習・ホストする方向に向かい、EUのAIファクトリーと国内GPUクラウドに有利に働きます。
EuroHPC AIファクトリー。理事会規則(EU)2024/1732によりEuroHPC JU規則が改正され、共同事業体がAI最適化スーパーコンピューターを取得・運用できるようになりました。同規則は2024年7月9日に発効しました(出典:EuroHPC JU)。
経済安全保障補助金。日本は経済安全保障推進法第9条に基づき国内のAI計算資源に資金を供給しており、METIは2024年4月に最大72.5十億円のGPUクラウド補助にこれを用いました(出典:METI)。カナダ、インド、英国は、専用の法律ではなく予算プログラムを通じて計算資源に資金を供給しています。
市場セグメンテーション:ソブリンAIインフラ市場で首位のセグメントは
AIコンピュートハードウェアが2025年売上高の57.38%でソブリンAIインフラ市場の首位に立ち、ソフトウェア・クラウドサービスは2035年まで年率27.14%で最も成長が速いセグメントです(DC Market Insights推計)。
コンポーネント別:AIコンピュートハードウェアが57.38%で首位
ソブリンAI予算の大半はアクセラレーターサーバーに充てられます。クラスターが国家クラウドへ変わるにつれ、ソフトウェアとサービスがシェアを伸ばします。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIコンピュートハードウェア | 10,938.41 | 57.38% | 71,027.88 | 20.57% |
| データセンター施設・電力 | 3,482.83 | 18.27% | 24,166.21 | 21.37% |
| ネットワーキング・相互接続 | 1,803.37 | 9.46% | 13,803.48 | 22.57% |
| ソフトウェア・クラウドサービス | 1,660.40 | 8.71% | 18,323.68 | 27.14% |
| ストレージ | 1,178.10 | 6.18% | 7,610.13 | 20.51% |
所有モデル別:国家支援のナショナルAIチャンピオンが31.46%で首位
湾岸とアジアの政府系ファンド傘下の企業が、どの省庁よりも多く支出しており、研究用スーパーコンピューターはシェアを落とします。
| 所有モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 国家支援のナショナルAIチャンピオン | 5,997.25 | 31.46% | 52,515.30 | 24.23% |
| 公的研究・国立スーパーコンピューター | 5,305.26 | 27.83% | 24,786.90 | 16.67% |
| ソブリンクラウド・通信事業者 | 4,611.36 | 24.19% | 37,322.02 | 23.26% |
| 国防・政府機関 | 3,149.22 | 16.52% | 20,307.17 | 20.49% |
ワークロード別:基盤モデル学習が38.74%で首位
国家モデルはまず学習クラスターを必要としますが、モデルが展開されるにつれ、公共サービス向け推論が学習を上回ります。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 基盤モデル学習 | 7,385.05 | 38.74% | 40,223.05 | 18.47% |
| 推論・公共サービス | 4,508.42 | 23.65% | 49,209.48 | 27.00% |
| 科学研究 | 3,296.01 | 17.29% | 16,677.52 | 17.60% |
| 国防・安全保障 | 2,302.82 | 12.08% | 15,409.16 | 20.93% |
| 産業・企業向けAI | 1,570.80 | 8.24% | 13,412.18 | 23.92% |
導入形態別:専用ソブリンAIキャンパスが44.37%で首位
新設の専用キャンパスが最大のシェアを占め、コロケーション型GPUクラウドにより、小規模な国もホールを建設せずに開始できます。
| 導入形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 専用ソブリンAIキャンパス | 8,458.30 | 44.37% | 71,756.51 | 23.84% |
| コロケーション型ソブリンGPUクラウド | 5,894.31 | 30.92% | 42,179.55 | 21.75% |
| 政府所有のオンプレミスデータセンター | 4,710.49 | 24.71% | 20,995.32 | 16.12% |
DCエクスクルーシブ:ソブリンAI MWモデルと地域×所有モデルのマトリクス
ソブリンAIインフラ市場で最大のセルは、中東・アフリカの国家支援のナショナルAIチャンピオンで、2025年の支出は2.30十億米ドルです。これは16の入力から構築し、3つの境界チェックで検証したDC Market Insightsのモデルで、詳細は方法論に記載しています。
16の入力とは、2025年と2035年の新設データセンター容量、2025年と2035年の新規容量に占めるAI比率、2025年・2030年・2035年の新規AI容量に占めるソブリン比率、4つの構築コスト(MWあたり)、4つの運用・更新コスト(既設MWあたり)、および2019年までに導入済みのソブリンAI基盤です。下の表は2025年の構築を示します。
| ステップ(2025年) | 値 |
|---|---|
| 完成した新設データセンター容量 | 12,000 MW |
| AI向けに構築された割合 | 35% |
| 新規AI容量に占めるソブリンの割合 | 8.3% |
| 新規ソブリンAI容量 | 348.6 MW |
| 構築支出(348.6 MW × 44.6百万米ドル) | 15,547.56百万米ドル |
| 年初の既設ソブリンAI基盤 | 1,224.9 MW |
| 運用・更新支出(× 2.87百万米ドル) | 3,515.54百万米ドル |
| 合計 | 19,063.10百万米ドル |
下のマトリクスは2025年の市場を地域と所有モデルで分割したもので、各行の合計は本レポートの地域別合計に一致します。
| 地域(百万米ドル、2025年) | ナショナルAIチャンピオン | 研究用スーパーコンピューター | ソブリンクラウド・通信 | 国防・政府 | 合計 |
|---|---|---|---|---|---|
| アジア太平洋 | 2,174.47 | 1,834.85 | 1,682.26 | 1,144.45 | 6,836.03 |
| 欧州 | 752.80 | 1,606.90 | 1,411.88 | 504.27 | 4,275.85 |
| 北米 | 598.22 | 1,511.90 | 914.18 | 1,049.49 | 4,073.79 |
| 中東・アフリカ | 2,299.72 | 162.25 | 418.18 | 349.14 | 3,229.29 |
| 中南米 | 172.05 | 189.36 | 184.87 | 101.87 | 648.15 |
| 合計 | 5,997.26 | 5,305.26 | 4,611.37 | 3,149.22 | 19,063.11 |
地域別インサイト:ソブリンAIインフラ市場で首位の地域は
アジア太平洋が2025年売上高の35.86%でソブリンAIインフラ市場の首位です。最も成長が速い地域は中東・アフリカで、シェアは16.94%、2035年まで年率26.86%で成長します(DC Market Insights推計)。サウジアラビアとアラブ首長国連邦が政府系ファンドから国家AIキャンパスに資金を投じているため、中東・アフリカはソブリンAIインフラで最も成長が速い地域です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アジア太平洋 | 6,836.03 | 35.86% | 44,689.28 | 20.65% |
| 欧州 | 4,275.85 | 22.43% | 26,541.00 | 20.03% |
| 北米 | 4,073.79 | 21.37% | 22,992.31 | 18.89% |
| 中東・アフリカ | 3,229.29 | 16.94% | 34,852.78 | 26.86% |
| 中南米 | 648.15 | 3.40% | 5,856.02 | 24.62% |
アジア太平洋が35.86%のシェアで首位
中国の国家主導のコンピューティングハブ、日本のMETI補助GPUクラウド、産業技術総合研究所(AIST)で2025年4月から稼働している6,128基のNVIDIA H200 GPUを備えたAI橋渡しクラウドインフラ(ABCI)3.0システム(出典:AIST)、インドのIndiaAIミッション、韓国の国家AIファクトリーが、アジア太平洋を最大の地域にしています。成長率は年率20.65%です。
欧州のシェアは22.43%
欧州は、EuroHPCのAIファクトリー、国家プログラム、通信事業者を通じてソブリンAIを構築しています。フランスは2025年2月のAIアクションサミットで、109十億ユーロの民間AI投資の確約を取り付けました(出典:エリゼ宮、2025年2月)。欧州は年率20.03%で成長します。
北米のシェアは21.37%
北米のソブリン支出は、主に米国の国立研究所と国防向けAIシステム、およびカナダの2十億カナダドルの戦略によるものです。米国のAI容量の大半は民間ハイパースケーラーが構築するため、この地域の成長は年率18.89%と最も遅くなります。
中東・アフリカのシェアは16.94%、最も速く成長
中東・アフリカは年率26.86%で最も成長が速い地域です。サウジアラビア(HUMAIN)とアラブ首長国連邦(G42、Stargate UAE)が、安価な電力と土地を背景に、政府系ファンドからギガワット級のAIキャンパスに資金を投じているためです。
中南米のシェアは3.40%
中南米は小さな基盤から年率24.62%で成長しており、ブラジルの国家AI計画と、ブラジル、メキシコ、チリの公的研究用スーパーコンピューターが牽引しています。
国別分析:ソブリンAI計算資源に最も多く支出している国は
中国が2025年売上高の19.64%でソブリンAIインフラ市場の首位で、サウジアラビアは上位12か国で最も成長が速く年率27.29%です(DC Market Insights推計)。以下の12か国で2025年売上高の84.80%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|---|
| 1 | 中国 | アジア太平洋 | 3,743.99 | 19.64% | 22,708.95 | 19.75% |
| 2 | 米国 | 北米 | 3,606.74 | 18.92% | 19,929.37 | 18.64% |
| 3 | サウジアラビア | 中東・アフリカ | 1,595.58 | 8.37% | 17,824.44 | 27.29% |
| 4 | 日本 | アジア太平洋 | 1,172.38 | 6.15% | 7,326.77 | 20.11% |
| 5 | アラブ首長国連邦 | 中東・アフリカ | 1,159.04 | 6.08% | 12,197.80 | 26.54% |
| 6 | フランス | 欧州 | 1,042.75 | 5.47% | 6,179.86 | 19.48% |
| 7 | インド | アジア太平洋 | 812.09 | 4.26% | 7,583.14 | 25.03% |
| 8 | ドイツ | 欧州 | 787.31 | 4.13% | 5,005.95 | 20.32% |
| 9 | 英国 | 欧州 | 751.09 | 3.94% | 4,574.17 | 19.80% |
| 10 | 韓国 | アジア太平洋 | 707.24 | 3.71% | 4,695.61 | 20.84% |
| 11 | カナダ | 北米 | 467.05 | 2.45% | 3,062.94 | 20.69% |
| 12 | ブラジル | 中南米 | 320.26 | 1.68% | 2,955.00 | 24.88% |
上位12か国以外では、イタリアがソブリンAIインフラ売上高の2.31%、スペインが1.62%、シンガポールが0.94%、オランダが1.07%、カタールが1.04%、台湾が0.68%、オーストラリアが0.41%を占めます。これらのシェアはDC Market Insightsの推計です。
予測シナリオ:2035年のソブリンAI予測を変えうる要因は
2035年のソブリンAIインフラ市場は、国家が新規AI容量をどれだけ自国管理下に置くかによって、基準ケースの134.93十億米ドルを中心に115.60十億米ドルから154.26十億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の値 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規AI容量に占めるソブリン比率が基準より15%低い(ハイパースケーラーのソブリンリージョンへの依存が高まる) | 115.60十億米ドル | 19.75% |
| 基準 | 新規AI容量に占めるソブリン比率が8.3%から2030年に11.9%へ上昇し、2035年には10.8% | 134.93十億米ドル | 21.62% |
| 高位 | 新規AI容量に占めるソブリン比率が基準より15%高い(国家AIファクトリーと湾岸キャンパスが増加) | 154.26十億米ドル | 23.26% |
競争環境:ソブリンAIインフラ市場をリードするのは誰か
NVIDIAが2025年売上高の約38%でソブリンAIインフラ市場をリードし、上位3社(NVIDIA、Huawei、Hewlett Packard Enterprise)で約52%を占めます(DC Market Insights評価)。
- NVIDIA(GPU、ネットワーキング、DGXシステム)
- Huawei(Ascendアクセラレーターとクラスター)
- Hewlett Packard Enterprise(HPE Crayスーパーコンピューター)
- AMD(Instinctアクセラレーター)
- Eviden(BullSequanaスーパーコンピューター)
- 富士通
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom(T-Systems)
- Mistral AI
- さくらインターネット
- NAVER Cloud
- KDDI
NVIDIAの強みは、中国以外のほぼすべての国家AIファクトリーが同社のプラットフォーム上に構築されていることです。同社のデータセンター売上高は2025会計年度に115.2十億米ドルでした(出典:NVIDIA CFOコメンタリー、SEC提出書類、2025年2月)。Huaweiは中国の国家コンピューティングハブの大半に国産アクセラレーターを供給しています。HPEは、5,448基のNVIDIA GH200スーパーチップを搭載するIsambard-AIシステムをはじめ、多くの国立研究スーパーコンピューターを構築しています(出典:GOV.UK、2025年7月)。HUMAINやG42のような国家支援の事業者は、供給者ではなく、購入者・運用者です。
最近の動向
最近のソブリンAIインフラプロジェクトは、アジア、欧州、湾岸にまたがっています。
- 2026年7月、NAVER、NVIDIA、Brookfieldは、Brookfieldが最大9十億米ドルを拠出して、韓国の国家AIファクトリーを200 MWへ拡張する計画を発表しました(出典:NVIDIAニュースルーム)。
- 2026年2月、Deutsche Telekomはミュンヘンで、ほぼ10,000基のNVIDIA Blackwell GPUを備えたドイツ初の産業用AIファクトリーを稼働させました(出典:Deutsche Telekom)。
- 2025年12月、IndiaAIミッションは、補助付きで1時間65インド・ルピーの38,000基のGPUを導入したと報告しました(出典:インド報道情報局)。
- 2025年10月、韓国の科学技術情報通信部は、50,000基を超えるNVIDIA GPUを備えるソブリンAIインフラを発表し、13,000基から開始します(出典:NVIDIAニュースルーム)。
- 2025年10月、EuroHPC JUはさらに6つのAIファクトリーを選定し、合計は19拠点となりました(出典:EuroHPC JU)。
- 2025年6月、Mistral AIは、ソブリン、企業、研究機関向けに数万基のGPUを備えたMistral Computeを開始しました(出典:Mistral AI)。
その他のAIおよびデータセンターのレポートは、DC Market Insights業界レポートに掲載しています。民間のAIキャンパスはメガデータセンター市場レポートで、共有型ハイパフォーマンスコンピューティング(HPC)容量はHPCaaS市場レポートで扱っています。
方法論:ソブリンAIインフラ市場モデルの構築方法
ソブリンAIインフラモデルは、新規ソブリンAI容量にMWあたりの総構築コストを乗じ、既設ソブリン基盤に対する運用、ソフトウェア、更新の支出を加えます。新設データセンター容量は、DC Market Insightsキャパシティモデルに沿って、2025年の12,000 MWから2035年に27,000 MWへ増加します(既設基盤は2025年に116,000 MW、2035年に314,368 MW)。新規容量に占めるAI比率は35%から66%へ上昇し、新規AI容量に占めるソブリン比率は2025年に8.3%、2030年に11.9%、2035年に10.8%です。MWあたりの構築コストは21.4百万米ドル(2020年)、44.6(2025年)、49.8(2030年)、46.3(2035年)で、既設MWあたりの年間運用・更新コストは1.62、2.87、3.61、3.86です。セグメントシェアは2025年と2035年に設定し、すべての区分が合計に一致するよう調整しています。
3つの境界チェック:
- 上限1:19.06十億米ドルは、2024年に世界がデータセンターに投資した約500十億米ドルの約3.8%です(出典:IEA Energy and AI、2025年4月)。
- 上限2:モデルの2025年のAIコンピュートハードウェアとネットワーキングの支出12.74十億米ドルは、NVIDIAの2026会計年度データセンター売上高193.7十億米ドルの6.58%です(出典:NVIDIA、SEC提出書類、2026年2月)。
- 下限:5つの公的プログラム(カナダの2十億カナダドル、EUのAIファクトリー1.5十億ユーロと約485百万ユーロ、METIの72.5十億円、IndiaAIの10,371.92クロール・ルピー、Deutsche Telekomの1十億ユーロのクラウド)だけで、2025年の為替レートで6十億米ドルを超え、これは湾岸キャンパスを含みません。モデルの2024-2026年の累計支出58.13十億米ドルは、これらにHUMAIN、G42、中国の国家ハブを加えたものを網羅しています。
詳細な手法:DC Market Insights調査方法論。このページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法論
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.12020-2035年の市場規模
- 2.2主なポイント
- 03市場の範囲と推計値の比較
- 3.1対象と対象外
- 3.2推計値が異なる理由
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1MWあたりの構築・運用コスト、2020-2035年
- 5.2公開されている価格の目安
- 06規格と規制
- 6.1EU AI法
- 6.2EuroHPC AIファクトリー
- 6.3経済安全保障補助金
- 07市場セグメンテーション
- 7.1コンポーネント別
- 7.2所有モデル別
- 7.3ワークロード別
- 7.4導入形態別
- 08Dcエクスクルーシブ
- 8.1ソブリンAI MWモデル
- 8.2地域×所有モデルのマトリクス
- 09地域別インサイト
- 9.1アジア太平洋
- 9.2欧州
- 9.3北米
- 9.4中東・アフリカ
- 9.5中南米
- 10国別分析
- 10.1上位12か国
- 11予測シナリオ
- 11.1低位・基準・高位ケース
- 12競争環境
- 12.1企業リスト
- 12.2市場シェアと優位性
- 13最近の動向
- 図 1ソブリンAIインフラ市場規模、2020-2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MWあたりの構築・運用コスト
- 表 4セグメント別の表
- 表 5ソブリンAI MWモデル
- 表 6地域×所有モデルのマトリクス
- 表 7地域別の内訳
- 表 8上位12か国
- 表 9予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は27.33十億米ドルで、DC Market Insightsの推計では2025年の19.06十億米ドルから43.35%増加します。市場は2035年に134.93十億米ドルに達すると予測され、2025年から2035年のCAGRは21.62%です。
2025年は19.06十億米ドル、2035年は134.93十億米ドル(DC Market Insights推計)で、2020年は2.13十億米ドルでした。2025年の数値は、国家管理下の約1,573 MWのAI容量に対するGPUサーバー、ネットワーキング、ストレージ、施設、サービスを対象としています。
2025年から2035年は年率21.62%(DC Market Insights推計)で、2020-2025年の55.05%から低下します。国家AIファクトリーが試験段階から数百MW規模のキャンパスへ移行し、基準となる規模がはるかに大きくなったためです。
2025年の支出19.06十億米ドルがソブリンAIインフラに充てられました。これは、政府、国家支援企業、または国が指定した国営事業者が、自国領内で所有、出資、または管理するAIコンピューティングです。ハイパースケーラーのクラウドリージョンと民間企業のクラスターは含まれません。
2025年売上高の57.38%がAIコンピュートハードウェアに向かい、これが首位のコンポーネントです。各国のAI予算の大半をGPUとアクセラレーターのサーバーが占めるためです。残りは施設・電力、ネットワーキング、ソフトウェア・サービス、ストレージです(DC Market Insights推計)。
年率27.14%のソフトウェア・クラウドサービスが最も速いセグメントで、売上高に占める割合は2025年の8.71%から2035年に13.58%へ上昇します。国家GPUクラウドが計算資源を時間単位で販売するためです(DC Market Insights推計)。
DC Market Insightsのモデルでは、ソブリンAI 1 MWあたりの2025年の総構築コストは44.6百万米ドルで、アクセラレーター、ネットワーキング、ストレージ、施設を含みます。Deutsche Telekomが最大10,000基のBlackwell GPUに投じる1十億ユーロのクラウドは、GPU1基あたり約100,000ユーロになります。
2025年売上高の35.86%をアジア太平洋が占め、首位の地域です。中東・アフリカは年率26.86%で最も成長が速い地域で、サウジアラビアとアラブ首長国連邦が政府系ファンドからギガワット級のAIキャンパスに資金を投じています(DC Market Insights推計)。
2025年売上高の約38%がNVIDIAに向かい、同社が首位の供給者です。NVIDIA、Huawei、Hewlett Packard Enterpriseの3社で約52%を占めます(DC Market Insights評価)。AMD、Eviden、富士通、Dell Technologies、Supermicro、Lenovoが続きます。
2025年売上高の31.46%はHUMAINやG42などの国家支援のナショナルAIチャンピオンによるもので、首位の所有モデルです。年率24.23%で最も速く成長するモデルでもあります(DC Market Insights推計)。
2025年売上高の19.64%を中国が占め、最大の国です。米国が18.92%で続きます。サウジアラビアは上位12か国で最も成長が速く、年率27.29%です(DC Market Insights推計)。
38,000基のGPUが2025年12月までにIndiaAIミッションで導入され、韓国の科学技術情報通信部は50,000基を超えるNVIDIA GPUを計画し、サウジアラビアのHUMAINは18,000基のNVIDIA GB300スーパーコンピューターから開始しました。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。