
Markt für Rechenzentrumsinfrastruktur in der Türkei: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in der Türkei: 2025 lag das Marktvolumen bei USD 419.1 Mio.; bis 2035 soll es bei einer CAGR von 15.3 % auf USD 1,740.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Marktüberblick
- 03Zusammenfassung
- 04Marktumfang
- 05Umfangsvergleich
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preise
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
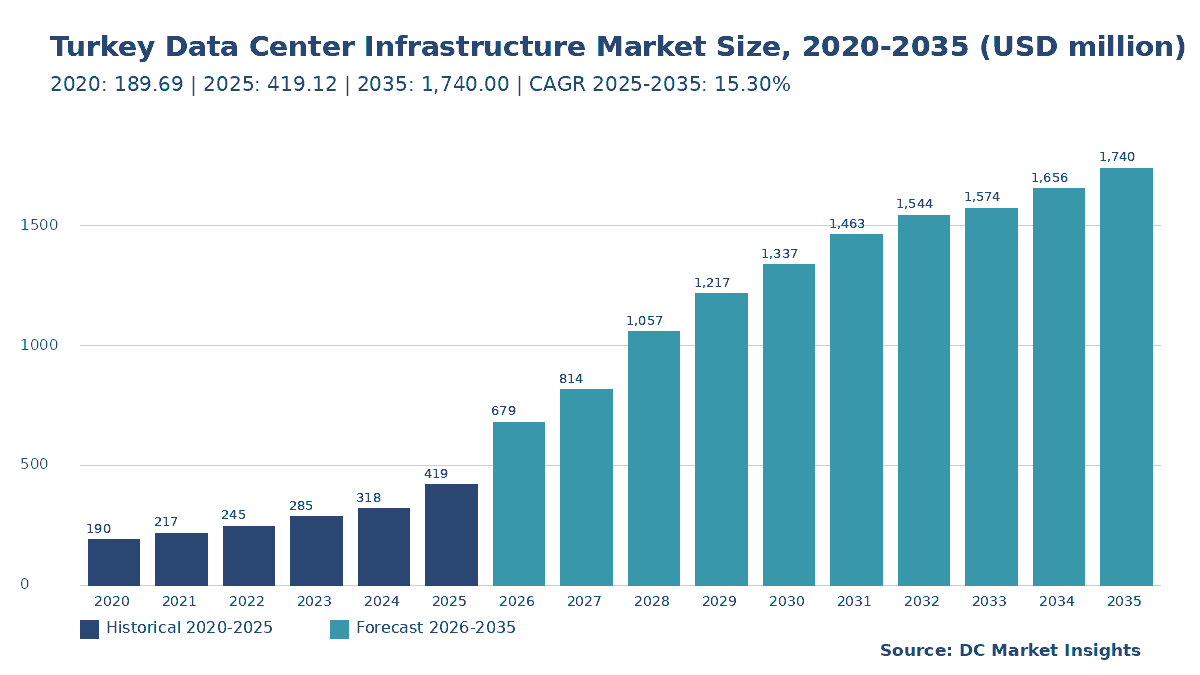
Der Markt für Rechenzentrumsinfrastruktur in der Türkei wird 2026 auf 679,28 Mio. USD geschätzt und soll bis 2035 1,74 Mrd. USD erreichen, nach 419,12 Mio. USD im Jahr 2025; das entspricht einer CAGR von 15,30 % von 2025 bis 2035 (Schätzung von DC Market Insights). Ankara, nicht Istanbul, gibt nun das Tempo vor: Rund 222 MW an namentlich bekannten Projekten befinden sich in der Hauptstadt und ihren organisierten Industriezonen, und der türkische Aktionsplan und Vision für Künstliche Intelligenz (Invest in Türkiye Office, Juni 2026) strebt bis 2030 mindestens 1 GW Rechenzentrumskapazität an. Laut dem Ministerium für Industrie und Technologie fördert der Rechenzentrumsaufruf seines Investitionsprogramms für Hochtechnologie mit großer Wirkung (HIT-30) vom Oktober 2025 nur Hallen mit mindestens 30 MW IT-Last und einer Power Usage Effectiveness (PUE) von höchstens 1,4, was Käufer zu größeren Schaltanlagen, Mittelspannungs-Umspannwerken und Kaltwasser- bzw. flüssigkeitskühlungsfähiger Kühlung drängt. Die Rechenzentrumsinfrastruktur in der Türkei umfasst die physischen Anlagenebenen in türkischen Rechenzentren: Elektrik, Mechanik und Kühlung, Tief-, Hoch- und Architekturbau sowie Racks, Verkabelung und physisches Netzwerk. Die Rechnung für 2025 lautet: 30 MW neue IT-Last × 8,60 Mio. USD Anlageninhalt pro MW = 258,00 Mio. USD, zuzüglich 136,50 Mio. USD für Modernisierungen über einen durchschnittlichen installierten Bestand von 325 MW und 24,62 Mio. USD für Racks und Verkabelung. Mechanische und Kühlinfrastruktur wächst mit 18,15 % pro Jahr am schnellsten, da KI-Hallen mehr Wärmeabfuhr pro MW benötigen, und Ankara und Zentralanatolien ist mit 19,52 % pro Jahr die am schnellsten wachsende Region, da sich dort Hyperscale- und souveräne Projekte bündeln.
Wie hoch sind die Ausgaben für Rechenzentrumsinfrastruktur in der Türkei 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentrumsinfrastruktur in der Türkei 2026 auf 679,28 Mio. USD, 62,07 % mehr als die 419,12 Mio. USD von 2025, da sich die neuen IT-Fertigstellungen von 30 MW auf 55 MW nahezu verdoppeln.
- Marktgröße 2025: 419,12 Mio. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 679,28 Mio. USD.
- Marktgröße 2030: 1,34 Mrd. USD.
- Marktgröße 2035: 1,74 Mrd. USD.
- CAGR 2025-2035: 15,30 % im Basisszenario; 2035 im unteren Szenario 1,28 Mrd. USD, im oberen Szenario 2,12 Mrd. USD.
- Größter Infrastrukturtyp: elektrische Infrastruktur, 159,77 Mio. USD im Jahr 2025 (38,1 %).
- Am schnellsten wachsender Infrastrukturtyp: mechanische und Kühlinfrastruktur, 18,15 % pro Jahr.
- Führende Region: Istanbul und Marmara, 52,0 % der Ausgaben 2025 (217,94 Mio. USD).
- Am schnellsten wachsende Region: Ankara und Zentralanatolien, 19,52 % pro Jahr; am schnellsten wachsender Hub: Ankara Başkent OSB und Temelli, 22,60 % pro Jahr.
- Größter Hub: asiatische Seite Istanbuls (Ümraniye, Dudullu), 78,46 Mio. USD im Jahr 2025.
- Marktführer: Schneider Electric mit geschätzt 11 % des Ausrüstungswerts 2025 (Schätzung von DC Market Insights).
Wichtigste Erkenntnisse: Was sollten Käufer türkischer Rechenzentrumsinfrastruktur wissen?
Vier Ergebnisse tragen die Prognose für den Markt für Rechenzentrumsinfrastruktur in der Türkei, jeweils mit Kennzahl und Begründung.
- Die Neubauausgaben für Rechenzentrumsinfrastruktur in der Türkei steigen 2026 um 86,28 % (Schätzung von DC Market Insights), von 274,50 Mio. USD auf 511,34 Mio. USD, da 55 MW neue IT-Last fertiggestellt werden, während die Ankara-Module von Turkcell und die erste 9,6-MW-Phase des Ankara Data Hub in Betrieb gehen.
- Ankara und Zentralanatolien steigt bis 2035 von 30,0 % auf 43,0 % der Ausgaben, da die Campus von Khazna, Turkcell-Google und Türk Telekom alle in der Başkent OSB oder der Hauptstadt liegen, abseits der Verwerfungszonen Istanbuls.
- Der Anteil der Kühlung steigt bis 2035 von 20,2 % auf 25,8 % der Ausgaben, da die HIT-30-PUE-Obergrenze von 1,4 und KI-Racks Kaltwasseranlagen und flüssigkeitskühlungsfähige Kreisläufe in jede neue Halle bringen.
- Modernisierungen des Bestands erreichen bis 2035 678,00 Mio. USD bzw. 39,0 % des Marktes, da 340 MW älterer Unternehmens- und Bankhallen die Tier-III-Resilienz und die türkische Erdbebenbauordnung von 2018 erfüllen müssen.
Wie sind die Aussichten für den Markt für Rechenzentrumsinfrastruktur in der Türkei bis 2035?
Der Markt für Rechenzentrumsinfrastruktur in der Türkei wurde 2020 auf 189,69 Mio. USD bewertet, erreichte 2025 419,12 Mio. USD und soll bis 2035 1,74 Mrd. USD erreichen, mit einer CAGR von 15,30 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 419,12 Mio. USD |
| Marktgröße 2026 | 679,28 Mio. USD |
| CAGR 2025-2035 | 15,30 % |
| Marktgröße 2035 | 1,74 Mrd. USD |
Von 2020 bis 2025 lag das Wachstum bei 17,18 % pro Jahr, während die installierte IT-Last von 240 MW auf 340 MW stieg. DC Market Insights erwartet von 2026 bis 2030 eine zweite, steilere Stufe, in der 400 MW neue IT-Last die jährlichen Ausgaben auf 1,34 Mrd. USD anheben, bevor sich das Wachstum nach 2030 auf 5,41 % pro Jahr verlangsamt, da sich die Fertigstellungen bei etwa 100 MW pro Jahr einpendeln. Die Positionen Elektrik, Mechanik und Bau entsprechen exakt den Positionen Strom, Kühlung und Bau des Berichts zum Rechenzentrumsmarkt in der Türkei, sodass der Markt für Rechenzentrumsinfrastruktur in der Türkei die Anlagenebene dieses Marktes bildet: 419,12 Mio. USD sind 30,97 % des Gesamtwerts des übergeordneten Marktes von 1,35 Mrd. USD im Jahr 2025 und 38,41 % von 4,53 Mrd. USD im Jahr 2035.
Was umfasst die Rechenzentrumsinfrastruktur in der Türkei, und wo liegt die Grenze?
Die Rechenzentrumsinfrastruktur in der Türkei umfasst 419,12 Mio. USD an Ausgaben 2025 für die physische Anlage, die IT-Geräte in türkischen Rechenzentren beherbergt, mit Strom versorgt und kühlt.
Enthalten
Elektrische Infrastruktur (Netzanschluss innerhalb des Geländes, Mittelspannungsschaltanlagen, Transformatoren, Systeme zur unterbrechungsfreien Stromversorgung (USV), Batterien, Generatoren, Stromschienen und Stromverteilereinheiten); mechanische und Kühlinfrastruktur (Kältemaschinen, Umluftklimageräte für Rechnerräume, Inrow- und Rücktür-Kühleinheiten, Einhausung, Pumpen und Rohrleitungen, Verteilung der Flüssigkeitskühlung); Tief-, Hoch- und Architekturbau (Fundamente, seismische Isolierung, Tragwerke, Gebäudehüllen, Doppelböden, Branderkennung und -löschung, physische Sicherheit); sowie Racks, Verkabelung und physisches Netzwerk (Schränke, Kabeltrassen, strukturierte Kupfer- und Glasfaserverkabelung). Sowohl neue Hallen als auch Modernisierungen bestehender Hallen werden gezählt.
Ausgeschlossen
Server, Speicher und Switches (Teil der IT-Position des Rechenzentrumsmarkts in der Türkei und des Markts für Rechenzentrumsspeicher in der Türkei), Grundstücke, Strom, Verstärkung des Übertragungsnetzes durch TEİAŞ (Türkische Stromübertragungsgesellschaft), Colocation- und Cloud-Umsätze sowie Facility-Management. Software zur Überwachung der Anlage wird im Markt für Rechenzentrumsinfrastrukturmanagement (DCIM) in der Türkei behandelt, der diese Softwareebene separat mit einer deutlich geringeren Größe bewertet.
Wie die Segmente zusammenpassen
In jedem Jahr ergeben Infrastrukturtyp, Projekttyp, Rechenzentrumstyp, Tier und Region jeweils dieselbe Summe: 419,12 Mio. USD im Jahr 2025 und 1,74 Mrd. USD im Jahr 2035.
Warum weichen die Schätzungen zur Rechenzentrumsinfrastruktur in der Türkei so stark voneinander ab?
DC Market Insights beziffert den Markt für Rechenzentrumsinfrastruktur in der Türkei 2026 auf 679,28 Mio. USD; breitere Zahlen unter demselben Namen schließen meist IT-Hardware ein, die mehr als doppelt so viel wert ist wie die Anlagenebene.
Die frühere Ausgabe von DC Market Insights zählte Server, Speicher und Netzwerkausrüstung zur Infrastruktur, wodurch sich ihre Summe mehr als verdoppelte. Allein diese IT-Position ist im übergeordneten Modell 2025 958,75 Mio. USD wert, sodass ihre Einbeziehung die Zahl mehr als verdreifacht. Andere breite Definitionen schließen zudem Grundstückskauf, Stromrechnungen, Netzverstärkung und Colocation-Mieten ein, bei denen es sich um Betriebs- oder Immobilienkosten und nicht um Infrastrukturausrüstung handelt. DC Market Insights lässt sie außen vor, damit die Zahl mit dem Investitionsbudget eines Käufers abgeglichen werden kann.
| Element | Enthalten | Begründung | Wert 2025 |
|---|---|---|---|
| Elektrik, Kühlung, Bauarbeiten | Ja | Investitionsausgaben für die Anlage | 394,50 Mio. USD |
| Racks, Verkabelung, physisches Netzwerk | Ja | Mit der Halle installiert | 24,62 Mio. USD |
| Server, Speicher, Switches | Nein | IT-Ausrüstung, in der IT-Position des übergeordneten Marktes | 958,75 Mio. USD (übergeordneter Markt) |
| DCIM-Software | Nein | Separater Softwaremarkt | Separater Bericht |
| Grundstücke, Strom, Netzarbeiten, Colocation-Miete | Nein | Immobilien- und Betriebskosten | Nicht modelliert |
Nicht erfasst sind IT-Hardware, Server, Speicher, Grundstücke, Strom, Netzverstärkung und Colocation-Miete. Zu den erfassten Käufern zählen Hyperscale-Cloud-Anbieter, Colocation-Betreiber, Telekommunikationsanbieter, Banken und Behörden sowie kleine und mittlere Unternehmen (KMU), die eigene Serverräume bauen oder modernisieren.
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in der Türkei?
Drei türkeispezifische Kräfte treiben die Ausgaben für Rechenzentrumsinfrastruktur in der Türkei von 419,12 Mio. USD im Jahr 2025 auf 1,34 Mrd. USD im Jahr 2030: ein nationales 1-GW-Ziel, Vorschriften zur Datenlokalisierung und die Hyperscale-Campus in Ankara.
Das 1-GW-Ziel bis 2030 und der HIT-30-Rechenzentrumsaufruf
Laut Industrie- und Technologieminister Mehmet Fatih Kacır verfügte die Türkei im November 2025 über etwa 250 MW Rechenzentrumsinfrastruktur, und der KI-Aktionsplan und die Vision 2026-2030 setzen ein Ziel von mindestens 1 GW bis 2030 (Invest in Türkiye Office, Juni 2026). Laut dem Ministerium für Industrie und Technologie unterstützt der HIT-30-Aufruf vom Oktober 2025 Rechenzentren mit mindestens 30 MW IT-Last, die zu mindestens 50 % mit KI-Hardware kompatibel sind und eine PUE von 1,4 oder weniger aufweisen, aus einem Budget von 1,5 Mrd. USD mit Steueranreizen von bis zu 50 %. DC Market Insights geht von 2026 bis 2030 von 400 MW neuer IT-Last aus statt der vom Ziel implizierten 660 MW, was über die fünf Jahre dennoch 3,61 Mrd. USD an Neubau-Anlageninhalt hinzufügt.
Vorschriften zur Datenlokalisierung für Banken und öffentliche Daten
Laut Amtsblatt vom 6. Juli 2019 verlangt das Präsidialrundschreiben 2019/12, dass kritische öffentliche Daten innerhalb der Türkei gespeichert werden, und untersagt die Speicherung öffentlicher Daten in ausländischen Clouds. Laut Amtsblatt vom 15. März 2020 verpflichtet die Verordnung der Bankenregulierungs- und Aufsichtsbehörde (BDDK) über Bankinformationssysteme die Banken, ihre Primär- und Sekundärsysteme in der Türkei zu betreiben. Diese Vorschriften halten 31,0 % der Ausgaben 2025, 129,93 Mio. USD, in Unternehmensrechenzentren von Banken, Versicherern und Behörden und machen Tier-III- und Tier-IV-Backup-Standorte zu einer regulatorischen Notwendigkeit statt zu einer Wahl.
Hyperscale- und souveräne Campus in Ankara
Laut Invest in Türkiye Office (November 2025) werden Turkcell und Google Cloud 3 Mrd. USD in die erste Hyperscale-Cloud-Region der Türkei investieren, und Turkcell hat sein Rechenzentrum in Ankara mit einem fünften Modul auf 54 MW aktive Kapazität erweitert, wie aus den Ergebnissen von Turkcell für das zweite Quartal 2026 hervorgeht. Khazna Data Centers plant eine KI-fähige Anlage mit bis zu 100 MW in der Organisierten Industriezone (OSB) Başkent in Ankara, laut der Ankündigung von Khazna für Ankara (Mai 2025). Diese Projekte heben den Anteil von Hyperscale- und Cloud-Rechenzentren bis 2035 von 25,0 % auf 45,0 % der Ausgaben, eine Wachstumsrate von 22,28 % pro Jahr.
Welche Trends verändern die Bauweise türkischer Rechenzentren?
Zwei Trends verändern die Stückliste der Rechenzentrumsinfrastruktur in der Türkei: seismische Auslegung in jeder neuen Halle und eine höhere Leistungsdichte, die den Kühlinhalt pro MW zwischen 2025 und 2035 um etwa 47 % erhöht.
Seismische Isolierung nach den Erdbeben vom Februar 2023
Laut Amtsblatt vom 18. März 2018 legt die türkische Erdbebenbauordnung (TBDY 2018) die Bemessungslasten für jedes neue Gebäude fest, und die Kahramanmaraş-Erdbeben vom Februar 2023 machten das seismische Risiko zu einem Thema für die Vorstandsebene von Rechenzentrumsbetreibern. DAMAC Digital (die Rechenzentrumssparte der DAMAC Group) und Vodafone Türkiye errichteten ihre 4-MW-Anlage in Izmir auf seismischen Isolatoren, mit einer ersten Phase von 100 Mio. USD, laut DAMAC Digital (September 2026). DC Market Insights schätzt, dass seismische Isolierung, Aussteifung und Verankerung den Inhalt für Tief- und Hochbau pro MW in der Türkei um etwa 6 % erhöhen, als Teil der Bauposition von 149,91 Mio. USD im Jahr 2025.
KI-fähige Hallen und der Wechsel zu Kaltwasser- und Flüssigkeitskreisläufen
Die HIT-30-Anforderung, dass mindestens die Hälfte der Kapazität eines Projekts mit KI-Hardware kompatibel sein muss, verschiebt türkische Konzepte von Direktverdampfergeräten hin zu Kaltwasseranlagen mit Verteilung der Flüssigkeitskühlung, deren Ausrüstungsseite im Markt für Rechenzentrumskühlung in der Türkei bemessen wird. DC Market Insights modelliert die mechanische und Kühlinfrastruktur, 20,2 % der Ausgaben für Rechenzentrumsinfrastruktur in der Türkei 2025, als am schnellsten wachsenden Infrastrukturtyp mit 18,15 % pro Jahr.
Edge-Standorte für Cloud-Latenz in Istanbul
Amazon Web Services (AWS) gab im Mai 2026 die allgemeine Verfügbarkeit einer AWS Local Zone in Istanbul bekannt (Quelle: AWS), die aus der Region Frankfurt bedient wird, und Equinix betreibt seinen Standort Istanbul 2 (IL2) in der Dudullu OSB mit N+1-USV und mehr als 30 Stunden Generatorlaufzeit bei Volllast, laut der Seite der Equinix-Anlage IL2. Edge-Rechenzentren entfallen auf 25,15 Mio. USD bzw. 6,0 % der Ausgaben für Rechenzentrumsinfrastruktur in der Türkei 2025 (Schätzung von DC Market Insights).
Was bremst Rechenzentrumsinfrastrukturprojekte in der Türkei? Hemmnisse und Hürden
Begrenzte Netzanschlüsse und steigende Strompreise sind die beiden Hemmnisse für die Rechenzentrumsinfrastruktur in der Türkei, die die Ausgaben 2035 um bis zu 455,05 Mio. USD senken könnten, die Differenz zwischen Basis- und unterem Szenario.
Warteschlangen für Netzanschlüsse auf Übertragungsebene
Große Campus benötigen Anschlüsse auf Übertragungsnetzebene, und neue Übertragungskapazität war 2025 und 2026 zeitweise monatelang knapp. Das untere Szenario von DC Market Insights geht ab 2027 von 30 % weniger Fertigstellungen aus, wodurch die Ausgaben 2035 bei 1,28 Mrd. USD statt 1,74 Mrd. USD und der installierte Bestand bei etwa 1.000 MW statt 1.250 MW liegen.
Stromtarife und Währungsrisiko
Laut der Energiemarktregulierungsbehörde (EPDK) stieg der Mittelspannungs-Industriestromtarif ab dem 4. April 2026 um 5,8 %, nach einer Erhöhung um 10 % im April 2025. Da die meisten Schaltanlagen, USV-Systeme und Kältemaschinen in Euro oder US-Dollar bepreist sind, während Betreiber einen Teil ihrer Einnahmen in türkischer Lira erzielen, können Währungsschwankungen Aufträge verzögern; DC Market Insights schätzt, dass etwa 70 % des Ausrüstungswerts 2025 importiert oder in Fremdwährung bepreist sind.
Wo liegen die größten Chancen für Infrastrukturanbieter in der Türkei?
Die zwei größten Chancen bei der Rechenzentrumsinfrastruktur in der Türkei sind der Ausbau der Campus in Ankara mit einem Wert von 433,96 Mio. USD im Hub Başkent OSB und Temelli bis 2035 sowie Modernisierungen älterer Hallen mit einem Wert von 678,00 Mio. USD bis 2035.
Ausbau der Campus in Başkent OSB und Temelli in Ankara
Der Hub Ankara Başkent OSB und Temelli wächst ausgehend von 56,58 Mio. USD im Jahr 2025 um 22,60 % pro Jahr, am schnellsten unter den 12 Hubs, da die Campus von Khazna, Trendyol-Castle und Türk Telekom vom Fundament zum Ausbau übergehen. Mittelspannungs-Umspannwerke, Kältemaschinen und seismische Tragwerke sind die ersten Pakete, die ausgeschrieben werden.
Modernisierung von Hallen von Banken und öffentlichem Sektor
Die Ausgaben für Modernisierung und Nachrüstung wachsen um 16,71 % pro Jahr, schneller als Neubauten mit 14,49 %, da ältere Unternehmensräume Tier-III-Resilienz, eine niedrigere PUE und eine aktuelle Erdbebenauslegung erreichen müssen. Anbieter mit lokalen Serviceteams und USV-Fertigung, etwa Legrands Inform-UPS-Werk in der Türkei (eröffnet im Januar 2020, Quelle: Legrand), sind für diese Projekte am besten aufgestellt.
Was kostet Rechenzentrumsinfrastruktur pro MW in der Türkei?
Für die Rechenzentrumsinfrastruktur in der Türkei setzt DC Market Insights den Anlageninhalt 2025 mit 8,60 Mio. USD pro MW IT-Last an, steigend auf 9,87 Mio. USD pro MW im Jahr 2035, zuzüglich 0,55 Mio. USD pro MW für Racks und Verkabelung.
| Kostenposition | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlageninhalt pro neuem MW (Mio. USD) | 7,80 | 8,60 | 9,24 | 9,87 |
| Racks und Verkabelung pro neuem MW (Mio. USD) | 0,50 | 0,55 | 0,65 | 0,75 |
| Modernisierungsausgaben pro installiertem MW und Jahr (Mio. USD) | 0,36 | 0,42 | 0,48 | 0,54 |
| Erneuerung von Racks und Verkabelung pro installiertem MW und Jahr (Tsd. USD) | 25 | 25 | 25 | 25 |
Öffentliche Referenzwerte stützen diese Werte. Trendyol und Castle Investments beziffern die gesamten Entwicklungskosten des 48-MW-Ankara Data Hub auf etwa 500 Mio. USD, etwa 10,42 Mio. USD pro MW einschließlich Grundstück und Rohbau, laut der Ankündigung des Ankara Data Hub (Invest in Türkiye Office, Juni 2025). Laut DAMAC Digital kostete der gemeinsam mit Vodafone Türkiye errichtete Standort in Izmir 100 Mio. USD für die ersten 4 MW, mit einem für 20 MW ausgelegten Rohbau und insgesamt 300 Mio. USD geplant, also etwa 15 Mio. USD pro MW im Endausbau. Kleinere und erdbebengehärtete Hallen kosten pro MW mehr als große Campus in Ankara.
Welche Vorschriften und Normen prägen die türkische Rechenzentrumsinfrastruktur?
Fünf Vorschriften prägen etwa 419,12 Mio. USD der Ausgaben für Rechenzentrumsinfrastruktur in der Türkei 2025, von der Datenlokalisierung bis zur Erdbebenauslegung und Energieeffizienz.
- Präsidialrundschreiben 2019/12 zur Informations- und Kommunikationssicherheit (Amtsblatt Nr. 30823, 6. Juli 2019): Speicherung kritischer Daten in der Türkei.
- BDDK-Verordnung über Informationssysteme und elektronisches Banking der Banken (Amtsblatt Nr. 31069, 15. März 2020): Primär- und Sekundärsysteme der Banken in der Türkei.
- Gesetz Nr. 7499 zur Änderung der Regeln für grenzüberschreitende Übermittlungen im Gesetz zum Schutz personenbezogener Daten (KVKK) (Amtsblatt Nr. 32487, 12. März 2024; in Kraft seit 1. Juni 2024).
- Türkische Erdbebenbauordnung TBDY 2018 (Amtsblatt Nr. 30364, 18. März 2018): seismische Bemessungslasten für neue Hallen.
- HIT-30-Rechenzentrumsaufruf (Ministerium für Industrie und Technologie, Oktober 2025): mindestens 30 MW IT-Last, PUE von 1,4 oder weniger, bis zu 50 % Steueranreiz.
Zertifizierungen nach EN 50600 und TIA-942 sowie Uptime-Tier-Einstufungen sind in Colocation-Verträgen üblich; Equinix IL2 etwa ist von TSI nach EN 50600 zertifiziert. DC Market Insights schätzt, dass Tier-III-Anlagen 64,0 % der Ausgaben 2025 auf sich vereinen, 268,24 Mio. USD.
Welcher Infrastrukturtyp, Projekttyp und Rechenzentrumstyp trägt den Wert in der Türkei?
Elektrische Infrastruktur führt den Markt für Rechenzentrumsinfrastruktur in der Türkei mit 159,77 Mio. USD im Jahr 2025 (38,1 %) an, während mechanische und Kühlinfrastruktur mit 18,15 % pro Jahr am schnellsten wächst.
Nach Infrastrukturtyp
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 159,77 | 38,1 % | 678,52 | 15,56 % |
| Mechanische und Kühlinfrastruktur | 84,82 | 20,2 % | 449,63 | 18,15 % |
| Tief-, Hoch- und Architekturbau | 149,91 | 35,8 % | 506,85 | 12,95 % |
| Racks, Verkabelung und physisches Netzwerk | 24,62 | 5,9 % | 105,00 | 15,61 % |
| Gesamt | 419,12 | 100,0 % | 1.740,00 | 15,30 % |
Elektrische Infrastruktur bleibt die größte Position, da jeder türkische Campus über 30 MW ein eigenes Mittelspannungs-Umspannwerk, Generatoren und USV-Systeme benötigt. Racks, Verkabelung und physisches Netzwerk wachsen um 15,61 % pro Jahr, da KI-Racks den Inhalt pro MW von 0,55 Mio. USD auf 0,75 Mio. USD erhöhen.
Nach Projekttyp
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 274,50 | 65,5 % | 1.062,00 | 14,49 % |
| Modernisierung und Nachrüstung | 144,62 | 34,5 % | 678,00 | 16,71 % |
| Gesamt | 419,12 | 100,0 % | 1.740,00 | 15,30 % |
Neubauten entfallen auf 65,5 % der Ausgaben 2025, und Modernisierungen wachsen mit 16,71 % pro Jahr schneller, da sich der installierte Bestand bis 2035 auf 1.250 MW nahezu vervierfacht.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Rechenzentren | 104,78 | 25,0 % | 783,00 | 22,28 % |
| Colocation-Rechenzentren | 159,27 | 38,0 % | 556,80 | 13,33 % |
| Unternehmensrechenzentren | 129,93 | 31,0 % | 295,80 | 8,57 % |
| Edge-Rechenzentren | 25,15 | 6,0 % | 104,40 | 15,30 % |
| Gesamt | 419,12 | 100,0 % | 1.740,00 | 15,30 % |
Hyperscale- und Cloud-Rechenzentren wachsen mit 22,28 % pro Jahr am schnellsten und werden bis 2035 mit 783,00 Mio. USD zum größten Typ, vor Colocation.
Nach Tier
| Tier | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 268,24 | 64,0 % | 1.078,80 | 14,93 % |
| Tier IV | 67,06 | 16,0 % | 487,20 | 21,93 % |
| Tier I und II | 83,82 | 20,0 % | 174,00 | 7,58 % |
| Gesamt | 419,12 | 100,0 % | 1.740,00 | 15,30 % |
Die Tier-IV-Ausgaben wachsen um 21,93 % pro Jahr, da Banken und souveräne KI-Standorte fehlertolerante Strom- und Kühlpfade verlangen.
DC Exklusiv: Der von Ankara angeführte Projekt-Pipeline-Tracker, 9 Projekte und etwa 242 MW benannt
DC Market Insights hat diesen Tracker für Rechenzentrumsinfrastruktur in der Türkei aus 20 Eingangsgrößen und modellierten Schätzungen erstellt: Neun namentlich bekannte Projekte umfassen etwa 242 MW offengelegte IT-Last mit einem Anlageninhalt von etwa 2,11 Mrd. USD bei Kosten von 8,73 Mio. USD pro MW im Jahr 2026.
| Projekt | Standort | Größe oder Budget | Datum | Quelle |
|---|---|---|---|---|
| Turkcell-Rechenzentrum Ankara | Stadt Ankara | 54 MW aktiv nach 5. Modul | Aug. 2026 | Turkcell-Ergebnisse Q2 2026 |
| Hyperscale-Region von Turkcell und Google Cloud | Ankara (3 Standorte) | 3 Mrd. USD gemeinsam; Betrieb ab 2028 | Nov. 2025 | Invest in Türkiye Office |
| KI-fähige Anlage von Khazna Data Centers | Başkent OSB, Ankara | Bis zu 100 MW | Mai 2025 | Invest in Türkiye Office |
| Ankara Data Hub von Trendyol und Castle Investments | Temelli, Ankara | 48 MW IT; 500 Mio. USD; Phase 1 mit 9,6 MW im Q3 2026 | Juni 2025 | Invest in Türkiye Office |
| Drittes großes Rechenzentrum von Türk Telekom | Başkent OSB, Ankara | Grundstein gelegt | Sept. 2026 | Türk Telekom |
| Türksat-Rechenzentrum Gölbaşı | Gölbaşı, Ankara | 33 MVA installierte Leistung (etwa 20 MW IT, Schätzung von DC Market Insights) | Juli 2026 | Türksat |
| DAMAC Digital und Vodafone Türkiye Izmir | Izmir | 4 MW IT, 100 Mio. USD; 20 MW und 300 Mio. USD geplant | Sept. 2026 | DAMAC Digital |
| AWS Local Zone Istanbul | Istanbul | Allgemein verfügbar | Mai 2026 | AWS |
| Equinix IL2 | Dudullu OSB, Istanbul | N+1-USV, über 30 Stunden Generatorlaufzeit | In Betrieb | Equinix |
Sechs der neun Projekte liegen in Ankara, weshalb Ankara und Zentralanatolien in diesem Modell 43,0 % der Ausgaben 2035 auf sich vereint. Die benannten MW (54 + 100 + 48 + 20 + 20) decken 60,5 % der für 2026-2030 modellierten 400 MW neuer IT-Last ab; der Rest stammt aus Colocation-Erweiterungen in Istanbul und noch nicht angekündigten Modernisierungen von Unternehmen.
Matrix Region × Infrastrukturtyp, 2025 (Mio. USD)
| Region | Elektrische Infrastruktur | Mechanische und Kühlinfrastruktur | Tief-, Hoch- und Architekturbau | Racks, Verkabelung und physisches Netzwerk | Gesamt |
|---|---|---|---|---|---|
| Istanbul und Marmara | 83,08 | 44,11 | 77,95 | 12,80 | 217,94 |
| Ankara und Zentralanatolien | 47,93 | 25,45 | 44,97 | 7,39 | 125,74 |
| Izmir und Ägäis | 15,98 | 8,48 | 14,99 | 2,46 | 41,91 |
| Übrige Türkei | 12,78 | 6,79 | 11,99 | 1,97 | 33,53 |
Welche türkische Region führt bei den Ausgaben für Rechenzentrumsinfrastruktur, und welche wächst am schnellsten?
Istanbul und Marmara führt bei der Rechenzentrumsinfrastruktur in der Türkei mit 52,0 % der Ausgaben 2025 (217,94 Mio. USD), während Ankara und Zentralanatolien mit 19,52 % pro Jahr am schnellsten auf 748,20 Mio. USD im Jahr 2035 wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Istanbul und Marmara | 217,94 | 52,0 % | 696,00 | 12,31 % |
| Ankara und Zentralanatolien | 125,74 | 30,0 % | 748,20 | 19,52 % |
| Izmir und Ägäis | 41,91 | 10,0 % | 191,40 | 16,40 % |
| Übrige Türkei | 33,53 | 8,0 % | 104,40 | 12,03 % |
| Gesamt | 419,12 | 100,0 % | 1.740,00 | 15,30 % |
Istanbul und Marmara
Die asiatische Seite Istanbuls rund um Ümraniye und die Dudullu OSB, wo sich Equinix IL2 befindet, ist mit 78,46 Mio. USD im Jahr 2025 der größte Hub; Kocaeli und Gebze wachsen um 14,59 % pro Jahr, da Betreiber Flächen außerhalb der Stadt suchen.
Ankara und Zentralanatolien
Der Anteil Ankaras steigt bis 2035 von 30,0 % auf 43,0 %, angeführt von Başkent OSB und Temelli mit 22,60 % pro Jahr, wo Khazna bis zu 100 MW und der Ankara Data Hub 48 MW plant.
Izmir und Ägäis
Izmir und Ägäis wächst um 16,40 % pro Jahr auf 191,40 Mio. USD bis 2035, unterstützt durch den Standort von DAMAC Digital und Vodafone Türkiye sowie Anlandungen von Seekabeln an der Ägäisküste.
Übrige Türkei
Die übrige Türkei, einschließlich Antalya und anderer Provinzen, hält 8,0 % der Ausgaben 2025 und wächst um 12,03 % pro Jahr, hauptsächlich durch regionale Backup-Standorte von Banken und öffentlichem Sektor.
Welche türkischen Hubs vereinen die meisten Infrastrukturausgaben?
Die asiatische Seite Istanbuls führt die 12 Hubs der Rechenzentrumsinfrastruktur in der Türkei mit 78,46 Mio. USD im Jahr 2025 an, und Ankara Başkent OSB und Temelli wächst mit 22,60 % pro Jahr am schnellsten auf 433,96 Mio. USD im Jahr 2035.
| Rang | Hub | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Asiatische Seite Istanbuls (Ümraniye, Dudullu) | Istanbul und Marmara | 78,46 | 229,68 | 11,34 % |
| 2 | Europäische Seite Istanbuls | Istanbul und Marmara | 65,38 | 187,92 | 11,14 % |
| 3 | Stadt Ankara und Gölbaşı | Ankara und Zentralanatolien | 60,35 | 269,35 | 16,13 % |
| 4 | Ankara Başkent OSB und Temelli | Ankara und Zentralanatolien | 56,58 | 433,96 | 22,60 % |
| 5 | Kocaeli und Gebze | Istanbul und Marmara | 39,23 | 153,12 | 14,59 % |
| 6 | Izmir | Izmir und Ägäis | 35,63 | 168,43 | 16,81 % |
| 7 | Andere Provinzen | Übrige Türkei | 20,12 | 62,64 | 12,03 % |
| 8 | Tekirdağ und Çorlu | Istanbul und Marmara | 19,61 | 69,60 | 13,50 % |
| 9 | Bursa | Istanbul und Marmara | 15,26 | 55,68 | 13,82 % |
| 10 | Antalya | Übrige Türkei | 13,41 | 41,76 | 12,03 % |
| 11 | Konya | Ankara und Zentralanatolien | 8,80 | 44,89 | 17,70 % |
| 12 | Manisa und Denizli | Izmir und Ägäis | 6,29 | 22,97 | 13,83 % |
Bis 2035 wird Ankara Başkent OSB und Temelli zum größten Hub, vor der asiatischen Seite Istanbuls mit 229,68 Mio. USD.
Wie könnte sich die Prognose 2035 für die türkische Rechenzentrumsinfrastruktur verändern?
Der Markt für Rechenzentrumsinfrastruktur in der Türkei reicht 2035 von 1,28 Mrd. USD bis 2,12 Mrd. USD, um ein Basisszenario von 1,74 Mrd. USD.
| Szenario | Annahme | Marktgröße 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Neue IT-Fertigstellungen ab 2027 30 % unter Basis (Netzverzögerungen) | 1,28 Mrd. USD | 11,85 % |
| Basisszenario | 400 MW neue IT 2026-2030; 1.250 MW installiert bis 2035 | 1,74 Mrd. USD | 15,30 % |
| Oberes Szenario | Fertigstellungen ab 2027 25 % über Basis (1-GW-Ziel bis 2031 erreicht) | 2,12 Mrd. USD | 17,59 % |
Wer sind die führenden Unternehmen für Rechenzentrumsinfrastruktur in der Türkei?
Bei der Rechenzentrumsinfrastruktur in der Türkei halten die fünf größten Ausrüstungsanbieter geschätzt 38 % des Ausrüstungswerts 2025, angeführt von Schneider Electric mit etwa 11 % (Schätzung von DC Market Insights, basierend auf installierten USV- und Schaltanlagenreferenzen in türkischen Colocation-Standorten).
- Schneider Electric
- Vertiv
- ABB
- Siemens
- Eaton
- Legrand (Inform UPS)
- Daikin
- Johnson Controls
- Carrier
- Rittal
- Turkcell
- Türk Telekom
- Equinix
- Khazna Data Centers
- Castle Investments
- DAMAC Digital (Edgnex)
- Türksat
Ausrüstungsanbieter konkurrieren um Pakete, während Betreiber wie Turkcell, Türk Telekom und Equinix die Hauptkäufer sind. Turkcell meldete in seinen Ergebnissen für das zweite Quartal 2026 54 MW aktive Kapazität in Ankara, und Legrand fertigt USV-Systeme vor Ort über Inform. Lokale Generalunternehmer für Engineering, Beschaffung und Bau (EPC) übernehmen die meisten Pakete im Tief- und Hochbau, wodurch diese Position von 149,91 Mio. USD weniger konzentriert ist als die elektrische Ausrüstung.
Was geschah 2025 und 2026 bei der türkischen Rechenzentrumsinfrastruktur?
Sechs datierte Ereignisse bei der Rechenzentrumsinfrastruktur in der Türkei von Mai 2025 bis September 2026 fügten der türkischen Pipeline etwa 202 MW an namentlich bekannten Projekten hinzu.
- Im Mai 2025 kündigte Khazna Data Centers eine KI-fähige Anlage mit bis zu 100 MW in der Başkent OSB in Ankara an (Quelle: Invest in Türkiye Office).
- Im Juni 2025 kündigten Trendyol und Castle Investments den 48-MW-Ankara Data Hub für 500 Mio. USD an (Quelle: Invest in Türkiye Office).
- Im November 2025 kündigten Turkcell und Google Cloud eine Hyperscale-Cloud-Region für 3 Mrd. USD an (Quelle: Invest in Türkiye Office).
- Im Mai 2026 machte AWS seine Local Zone in Istanbul allgemein verfügbar (Quelle: AWS).
- Im August 2026 meldete Turkcell nach einem fünften Modul 54 MW aktive Kapazität in Ankara (Quelle: Turkcell-Ergebnisse für das zweite Quartal 2026).
- Im September 2026 legte Türk Telekom den Grundstein für sein drittes großes Rechenzentrum in der Başkent OSB (Quelle: Türk Telekom).
Methodik: Wie wir das Modell für die Rechenzentrumsinfrastruktur in der Türkei erstellt haben
DC Market Insights hat das Modell aus 16 Eingangsgrößen erstellt: 30 MW neue IT-Last im Jahr 2025 × 8,60 Mio. USD pro MW, zuzüglich 325 MW durchschnittlicher installierter Last × 0,42 Mio. USD für Modernisierungen, zuzüglich 24,62 Mio. USD für Racks und Verkabelung, ergibt 419,12 Mio. USD.
Die neue IT-Last folgt dem installierten Bestand des übergeordneten Modells (240 MW im Jahr 2020, 340 MW im Jahr 2025, 740 MW im Jahr 2030, 1.250 MW im Jahr 2035). Der Anlageninhalt pro MW steigt von 7,80 Mio. USD im Jahr 2020 auf 9,87 Mio. USD im Jahr 2035; die Modernisierungsausgaben steigen von 0,36 Mio. USD auf 0,54 Mio. USD pro installiertem MW und Jahr. Die Aufteilungen nach Infrastrukturtyp, Projekttyp, Rechenzentrumstyp, Tier, 4 Regionen und 12 Hubs sind Schätzungen von DC Market Insights und ergeben in jedem Jahr die Gesamtsumme.
Drei Plausibilitätsprüfungen werden erfüllt. Obergrenze 1: 400 MW neue IT-Last in 2026-2030 liegen unter den 660 MW, die das 1-GW-Ziel impliziert. Obergrenze 2: Der Markt macht 2025 30,97 % des übergeordneten Marktes von 1,35 Mrd. USD aus, im Einklang mit dessen Positionen für Strom, Kühlung und Bau. Untergrenze: Die benannten Budgets von Trendyol-Castle und DAMAC-Vodafone von 800 Mio. USD liegen unter den 5,10 Mrd. USD an modellierten Ausgaben in 2026-2030. Alle Details finden Sie in unserer Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Ausgangsrechnung: MW × Kosten pro MW
- 02Marktüberblick
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wichtigste Erkenntnisse
- 03Zusammenfassung
- 3.1Marktgröße 2020-2035
- 3.2Marktmerkmale
- 04Marktumfang
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3Wie die Segmente zusammenpassen
- 05Umfangsvergleich
- 5.1Warum Schätzungen abweichen
- 5.2Umfangstabelle
- 06Markttreiber
- 6.1Das 1-GW-Ziel bis 2030 und der HIT-30-Rechenzentrumsaufruf
- 6.2Vorschriften zur Datenlokalisierung für Banken und öffentliche Daten
- 6.3Hyperscale- und souveräne Campus in Ankara
- 07Markttrends
- 7.1Seismische Isolierung nach den Erdbeben vom Februar 2023
- 7.2KI-fähige Hallen und der Wechsel zu Kaltwasser- und Flüssigkeitskreisläufen
- 7.3Edge-Standorte für Cloud-Latenz in Istanbul
- 08Markthemmnisse
- 8.1Warteschlangen für Netzanschlüsse auf Übertragungsebene
- 8.2Stromtarife und Währungsrisiko
- 09Marktchancen
- 9.1Ausbau der Campus in Başkent OSB und Temelli in Ankara
- 9.2Modernisierung von Hallen von Banken und öffentlichem Sektor
- 10Preise
- 10.1Kosten pro MW, 2020-2035
- 10.2Öffentliche Preisreferenzen
- 11Normen und Regulierung
- 11.1Präsidialrundschreiben 2019/12
- 11.2BDDK-Verordnung über Bankensysteme
- 11.3Gesetz Nr. 7499 (KVKK)
- 11.4Türkische Erdbebenbauordnung TBDY 2018
- 11.5HIT-30-Rechenzentrumsaufruf
- 12Marktsegmentierung
- 12.1Nach Infrastrukturtyp: Elektrische Infrastruktur
- 12.2Nach Infrastrukturtyp: Mechanische und Kühlinfrastruktur
- 12.3Nach Infrastrukturtyp: Tief-, Hoch- und Architekturbau
- 12.4Nach Infrastrukturtyp: Racks, Verkabelung und physisches Netzwerk
- 12.5Nach Projekttyp: Neubau
- 12.6Nach Projekttyp: Modernisierung und Nachrüstung
- 12.7Nach Rechenzentrumstyp: Hyperscale und Cloud
- 12.8Nach Rechenzentrumstyp: Colocation
- 12.9Nach Rechenzentrumstyp: Unternehmen
- 12.10Nach Rechenzentrumstyp: Edge
- 12.11Nach Tier: Tier III
- 12.12Nach Tier: Tier IV
- 12.13Nach Tier: Tier I und II
- 13DC Exklusiv: Von Ankara angeführter Projekt-Pipeline-Tracker
- 13.1Neun benannte Projekte
- 13.2Matrix Region × Infrastrukturtyp, 2025
- 14Regionale Einblicke
- 14.1Istanbul und Marmara
- 14.2Ankara und Zentralanatolien
- 14.3Izmir und Ägäis
- 14.4Übrige Türkei
- 15Hub-Analyse
- 15.1Asiatische Seite Istanbuls (Ümraniye, Dudullu)
- 15.2Europäische Seite Istanbuls
- 15.3Stadt Ankara und Gölbaşı
- 15.4Ankara Başkent OSB und Temelli
- 15.5Kocaeli und Gebze
- 15.6Izmir
- 15.7Andere Provinzen
- 15.8Tekirdağ und Çorlu
- 15.9Bursa
- 15.10Antalya
- 15.11Konya
- 15.12Manisa und Denizli
- 16Prognoseszenarien
- 16.1Unteres Szenario
- 16.2Basisszenario
- 16.3Oberes Szenario
- 17Wettbewerbseinblicke
- 17.1Schneider Electric
- 17.2Vertiv
- 17.3ABB
- 17.4Siemens
- 17.5Eaton
- 17.6Legrand (Inform UPS)
- 17.7Daikin
- 17.8Johnson Controls
- 17.9Carrier
- 17.10Rittal
- 17.11Turkcell
- 17.12Türk Telekom
- 17.13Equinix
- 17.14Khazna Data Centers
- 17.15Castle Investments
- 17.16DAMAC Digital (Edgnex)
- 17.17Türksat
- 18Aktuelle Entwicklungen
- 18.1Datierte Ereignisse, Mai 2025 bis September 2026
- 19Methodik
- 19.1Das Modell in Zahlen
- 19.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur in der Türkei, 2020-2035 (Mio. USD)
- Tabelle 1Marktmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Kosten pro MW, 2020-2035
- Tabelle 4Markt nach Infrastrukturtyp
- Tabelle 5Markt nach Projekttyp
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Tier
- Tabelle 8Von Ankara angeführter Projekt-Pipeline-Tracker
- Tabelle 9Matrix Region × Infrastrukturtyp, 2025
- Tabelle 10Markt nach Region
- Tabelle 11Top 12 Hubs
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
679,28 Mio. USD im Jahr 2026, 62,07 % mehr als 419,12 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 1,74 Mrd. USD erreichen, eine CAGR von 15,30 % ab 2025, da die neuen IT-Fertigstellungen von 30 MW auf 55 MW pro Jahr steigen.
15,30 % pro Jahr von 2025 bis 2035, nach 17,18 % pro Jahr von 2020 bis 2025. Das Wachstum erreicht von 2026 bis 2030 seinen Höhepunkt, wenn 400 MW neue IT-Last gegenüber dem türkischen Ziel von mindestens 1 GW Kapazität bis 2030 modelliert werden.
419,12 Mio. USD an Ausgaben 2025 für Elektrik, Mechanik und Kühlung, Tief- und Hochbauarbeiten sowie Racks und Verkabelung in türkischen Rechenzentren. Server, Speicher, Switches, Grundstücke, Strom und Überwachungssoftware sind ausgeschlossen.
Elektrische Infrastruktur mit 159,77 Mio. USD im Jahr 2025 bzw. 38,1 % der Ausgaben, da jeder Campus über 30 MW ein eigenes Mittelspannungs-Umspannwerk, Generatoren und USV-Systeme benötigt. Mechanische und Kühlinfrastruktur wächst mit 18,15 % pro Jahr am schnellsten.
Etwa 8,60 Mio. USD Anlageninhalt pro MW IT-Last im Jahr 2025, steigend auf 9,87 Mio. USD bis 2035, zuzüglich 0,55 Mio. USD pro MW für Racks und Verkabelung (Schätzung von DC Market Insights). Der 48-MW-Ankara Data Hub kostet etwa 10,42 Mio. USD pro MW einschließlich Grundstück.
Ankara und Zentralanatolien mit 19,52 % pro Jahr auf 748,20 Mio. USD bis 2035, da die Campus von Khazna, Turkcell-Google und Türk Telekom in der Hauptstadt liegen. Istanbul und Marmara führt bei den Ausgaben 2025 weiterhin mit 52,0 %.
Schneider Electric führt mit geschätzt 11 % des Ausrüstungswerts 2025, und die fünf größten Anbieter halten etwa 38 % (Schätzung von DC Market Insights). Vertiv, ABB, Siemens, Eaton, Legrand (Inform UPS), Daikin und Johnson Controls sind ebenfalls im Wettbewerb.
Etwa 250 MW Rechenzentrumsinfrastruktur im November 2025, laut dem Minister für Industrie und Technologie; DC Market Insights modelliert Ende 2025 340 MW installierte IT-Last einschließlich Unternehmenshallen, steigend auf 1.250 MW bis 2035.
Fünf Vorschriften sind am wichtigsten: das Präsidialrundschreiben 2019/12 zur Datenlokalisierung, die BDDK-Verordnung über Bankensysteme von 2020, die KVKK-Änderung von 2024 (Gesetz Nr. 7499), die türkische Erdbebenbauordnung von 2018 und der HIT-30-Aufruf, der 30 MW IT-Last und eine PUE von 1,4 oder weniger verlangt.
679,28 Mio. USD im Jahr 2026 sind nur die Anlagenebene; Schätzungen, die Server, Speicher und Netzwerkausrüstung, im übergeordneten Modell 2025 958,75 Mio. USD wert, oder Grundstücke und Strom einbeziehen, fallen zwei- bis dreimal höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.