
データセンター電力品質市場 規模・シェア・2035年までの予測
市場の概要
データセンター電力品質市場の規模は2025年にUSD 993.0百万で、年平均成長率(CAGR)19.27%で拡大し、2035年までにUSD 2,940.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター電力品質市場は、2026年に11.9億米ドルと評価され、2025年の9億9,300万米ドルから2035年には29.4億米ドルに達すると予測されており、2025年から2035年までのCAGRは11.45%です(DC Market Insights推計)。支出のきっかけはカタログではなく系統事故です。2024年7月10日、北バージニアで発生した230キロボルト(kV)の事故により、約1,500メガワット(MW)のデータセンター負荷が一斉にバックアップ電源へ切り替わりました。北米電力信頼度協議会(NERC)によると、その後、運用者がコンデンサバンクを切り離すまで電圧は1.07 p.u.まで上昇しました。系統運用者は現在、大規模コンピューティング負荷向けのライドスルー規則と高調波規則を策定しており、PJM Interconnectionは、50 MW以上のサイトに対し、2027年1月から発電機へ切り替えずに事故をライドスルーするよう求める案を提示しています。これにより、高調波フィルター、サージ保護、電力品質メーター、高速な無効電力補償は、あらゆるAIキャンパスの予算項目になりました。DC Market Insightsは、2025年の電力品質機器の搭載額を空冷ホールで1 MWあたり約45,000米ドル、AIホールで1 MWあたり70,000米ドルと見積もっています。静止型同期補償装置(STATCOM)と動的無効電力補償は年率19.16%で最も速く成長し、地域別ではアジア太平洋が年率13.88%で最も速く成長しています。
主要市場統計:2026年のデータセンター電力品質市場の規模は?
DC Market Insightsは、データセンター電力品質市場を2026年に11.9億米ドルと評価しており、2025年の9億9,300万米ドルを20.15%上回ります。
- 市場規模 2025年:9億9,300万米ドル、2026年:11.9億米ドル、2030年:21.3億米ドル、2035年:29.4億米ドル。
- CAGR 2025-2035年:ベースケースで11.45%。2035年のレンジは23.5億米ドル(低位、9.00%)から35.2億米ドル(高位、13.50%)。
- 新設ITキャパシティ1 MWあたりの電力品質機器額:2025年に空冷で約45,000米ドル、AIホールで70,000米ドル(DC Market Insights推計)。
- 最大の製品タイプ:アクティブ高調波フィルター、2025年の支出の3億2,058万米ドル(32.3%)。
- 最も成長が速い製品タイプ:STATCOMおよび動的無効電力補償、2025年の7,350万米ドルから2035年の4億2,412万米ドルへ、年率19.16%。
- 新設が6億4,500万米ドル(65.0%)、改修・交換およびサービスが3億4,800万米ドル。
- 首位の地域:北米、2025年に4億713万米ドル(41.0%)。最も成長が速い地域:アジア太平洋、年率13.88%。
- 最大の国:米国、2025年に3億7,456万米ドル。最も成長が速い大規模市場:インド、年率18.58%。
- 市場リーダー:Schneider Electric、Eaton、ABB、Siemens、Hitachi Energyが2025年の支出の約52%を占める(DC Market Insights推計)。
2020年以降、データセンターの電力品質への支出はどれだけ伸びたか?
世界のデータセンター電力品質市場規模は、2020年に4億1,140万米ドルと評価され、2025年に9億9,300万米ドルに達しました。予測期間中のCAGRは11.45%で、2035年までに29.4億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 9億9,300万米ドル |
| 市場規模 2026年 | 11.9億米ドル |
| CAGR 2025-2035年 | 11.45% |
| 市場規模 2035年 | 29.4億米ドル |
| CAGR 2020-2025年 | 19.27% |
電力品質への支出は2020年から2025年までに2.41倍、年率19.27%で増加しました。毎年稼働を開始するデータセンターの新設ITキャパシティが約5.0ギガワット(GW)から12.0 GWに増え、そのうちAIの比率が約10%から35%に上昇したためです。2025年以降、年間の新設量が27 GWに向けて頭打ちになるため成長率は年11.45%に落ち着きますが、2つの要素は複利的に増え続けます。1つは高速な無効電力補償の費用となる1 MWあたりのAIプレミアム、もう1つは116 GWから311 GWへ拡大する設置ベースで、そのサージアレスター、コンデンサ、フィルターは劣化して交換されます。2026年の20.15%の伸びは、DC Market Insightsのキャパシティ系列における14 GWの新設キャパシティ(うち40%がAIホール)を反映しています。
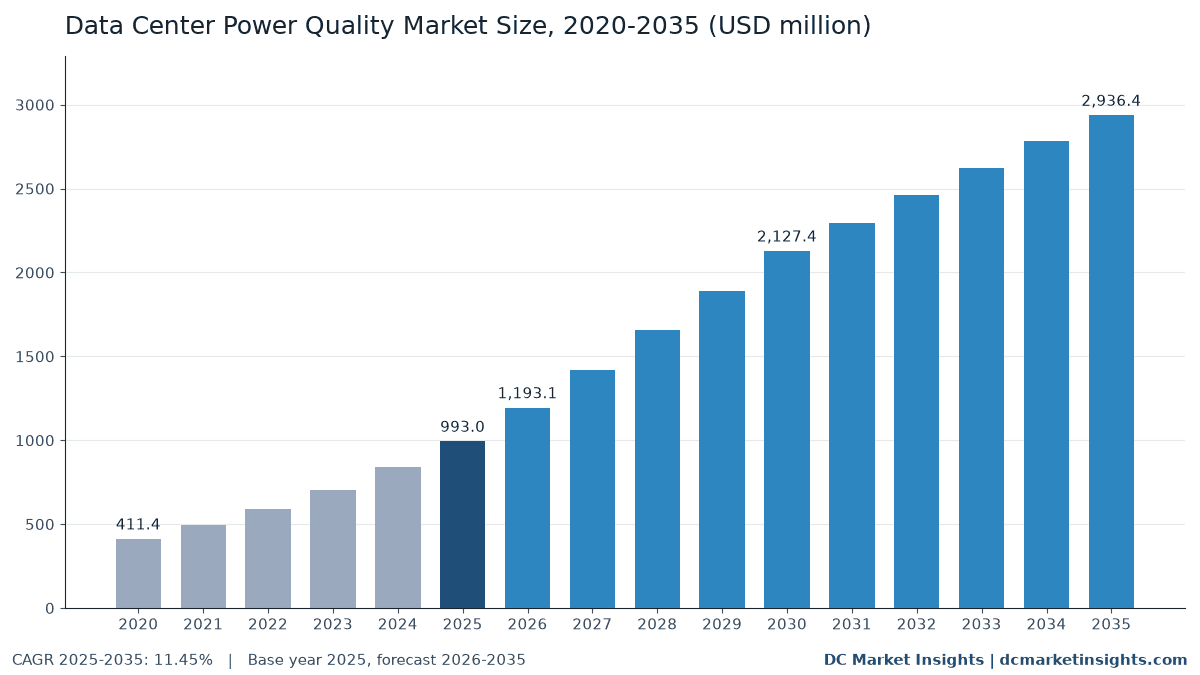
データセンターの電力品質機器には何が含まれるか?
本市場は、データセンターのサイトで電圧、電流波形、無効電力を許容範囲内に保つ機器とサービスへの2025年のエンドユーザー支出9億9,300万米ドルを対象としています。
対象
- アクティブ高調波フィルター(AHF)とその交換用モジュール。主に400ボルト(V)から480 Vで1台あたり60アンペア(A)から300 A。
- パッシブ高調波フィルター、直列リアクトル付きコンデンサバンク、力率改善(PFC)機器。
- 受電点、配電盤、分電盤、ラックに設置するサージ保護デバイス(SPD)。
- 国際電気標準会議(IEC)61000-4-30の測定方法に準拠した電力品質メーターおよびアナライザー。
- 電力品質の目的で購入される電圧レギュレーター、パワーコンディショナー、絶縁変圧器。
- キャンパスの系統連系点に設置するSTATCOM、静止型無効電力補償装置(SVC)、動的無効電力システム(負荷平滑化用のスーパーキャパシタ付きユニットを含む)。
- 電力品質監査、高調波調査、モニタリングサブスクリプション、保守。
対象外
- 無停電電源装置(UPS)とそのバッテリー。データセンターUPS市場で計上。
- 負荷平滑化に使用するバッテリーエネルギー貯蔵システム、系統変電所、電力用変圧器。データセンター変圧器市場および関連レポートで計上。
- メーターのデータを表示するだけの配電ソフトウェアおよびビル管理システム。
- サーバー電源。その力率改善段が引き込む電流の波形を左右する場合でも対象外。
電力品質の各セグメントはどのように合計されるか?
2025年の各ドルは、どの区分でも1回だけ計上されます。新設(6億4,500万米ドル)と改修・交換およびサービス(3億4,800万米ドル)の合計は9億9,300万米ドルとなり、製品タイプ別、電圧レベル別、データセンタータイプ別の内訳も同じ合計になります。
データセンター電力品質市場の推計値はなぜ異なるのか?
DC Market Insightsは、データセンター向けに購入される電力品質機器とサービスのみを対象として、2026年の市場を11.9億米ドルと見積もっています。UPS、蓄電、電力会社側の機器を加える広い定義では、約2倍の規模になります。
差は「電力品質」に何を含めるかから生じます。一部の定義には、電力を整えるという理由で常時インバータ給電方式(ダブルコンバージョン)のUPSや、AI負荷の変動を平準化するバッテリー蓄電が含まれます。どちらもフィルターや補償装置そのものよりはるかに大きな市場です。また、データセンターではなく系統運用者が費用を負担する変電所STATCOM、サージ保護を内蔵した汎用の配電盤、同じ販売代理店を通じて販売される産業用電力品質機器を加える定義もあります。逆にアクティブ高調波フィルターだけを数える狭い見方では、2025年の支出の30.9%をサージ保護とサービスが占めることが見落とされます。
| 要素 | 本推計に含むか | 理由 |
|---|---|---|
| アクティブおよびパッシブ高調波フィルター、力率改善 | 含む、4億2,330万米ドル(2025年) | サイトの連系点で高調波制限を満たすために購入 |
| サージ保護デバイス | 含む、1億6,800万米ドル(2025年) | データセンターが設置・交換 |
| キャンパス連系点のSTATCOMおよび動的無効電力補償 | 含む、7,350万米ドル(2025年) | データセンター開発事業者が負担 |
| 電力品質監査およびモニタリング | 含む、1億3,920万米ドル(2025年) | 運用者の継続的な支出 |
| UPSおよびバッテリー | 含まない | UPSおよびバッテリーのレポートで計上 |
| 負荷平滑化用のバッテリーエネルギー貯蔵 | 含まない | エネルギー貯蔵で計上 |
| 電力会社所有の変電所の補償装置 | 含まない | 系統運用者が負担 |
したがって、オンラインUPSによる電力調整、バッテリーエネルギー貯蔵、電力会社所有の無効電力補償、産業プラント用フィルターは、同じサプライヤーが同じキャンパスに販売する場合でも対象外です。対象となるのはすべてのデータセンター購買者、すなわちハイパースケールおよびAIキャンパス、コロケーション事業者、エンタープライズ、そしてサージ保護デバイス一式とメーター1台程度しか購入しない小規模なエッジおよび通信サイトです。
データセンターはなぜ電力品質機器の購入を増やしているのか?
支出を2025年の9億9,300万米ドルから2030年の21.3億米ドルへ押し上げる力は3つあります。大量の負荷脱落事象に対する系統運用者の対応、AIクラスターの高調波とフリッカの特性、そして1つの連系点で数百メガワットに達するようになったキャンパス規模です。
2024年7月のバージニア州1,500 MW負荷脱落がライドスルーを系統規則に変えた
2025年1月のNERCの事故調査報告によると、2024年7月10日の230 kV送電線事故で、82秒間に6回の事故が発生して切替スキームが動作し、電圧に敏感な約1,500 MWの負荷(すべてデータセンター)が同時に脱落しました(NERC事故調査報告)。その後、電圧は1.07 p.u.まで上昇し、運用者は並列コンデンサバンクを切り離す必要がありました。NERCはこれに続き、2025年9月に1,000 MWを超える複数の事象を挙げたレベル2アラートを、2026年5月にはレベル3の必須措置アラートを発出し、PJM Interconnectionは2026年10月に大規模コンピューティング負荷向けの電圧・周波数ライドスルー要件を提示しました。ディーゼル発電に切り替えるのではなく系統側で事故をライドスルーするには、サイトでの電圧支援と無効電力補償が必要です。DC Market Insightsは、2025年のAIホールのプレミアムを1 MWあたり約25,000米ドル、新設AIキャパシティ全体で1億500万米ドルと見積もっています。
AIトレーニングクラスターは数秒で数百メガワットの電力を変動させる
新たな大規模負荷に関するNERCの2025年7月のホワイトペーパーによると、AIトレーニングクラスターはトレーニング中とチェックポイント保存時に急速な電力変動を示し、データセンターの負荷パルスは近隣に電圧ひずみとフリッカを引き起こす可能性があります(NERC大規模負荷タスクフォース)。同じ報告書は、データセンターのUPS入力ユニット間の相互作用によるDominion Energy系統での振動にも言及しています。Hitachi EnergyとSiemens Energyは現在、こうした変動を系統連系点で平滑化するスーパーキャパシタ付きSTATCOMを販売しており、これがSTATCOMおよび動的無効電力補償が7,350万米ドルから4億2,412万米ドルへ拡大する理由です。
チラーとポンプのドライブが高調波をIEEE 519の制限値以上に押し上げる
同じNERCの報告書は、フィルタリングが設計に組み込まれていない限りデータセンターは重大な高調波源になり得るとし、対策の導入後に電圧ひずみが大幅に低下したサイトの例を示しています。チラー、ポンプ、ファンの可変速ドライブ、UPS整流器、サーバー電源はいずれもひずんだ電流を引き込み、電力会社は共通結合点(PCC)で米国電気電子学会(IEEE)519-2022の制限値を適用します。Comsysは、共振によるチラーのトリップを止めるため、第1期に8台、第2期にさらに10台のアクティブ高調波フィルターを導入したデータセンターの事例を公表しています。アクティブ高調波フィルターは2025年に3億2,058万米ドルを占め、単一の項目として最大です。
データセンターの電力品質技術はどのように変化しているか?
最も明確な変化は、電気室から系統連系点への移行です。中高圧機器は2025年の1億5,863万米ドルから2035年の6億5,909万米ドルへ年率15.31%で成長し、低圧の10.56%を上回ります。
スーパーキャパシタ付きSTATCOMが電力会社の構内からキャンパスの変電所へ
Hitachi Energyは、スーパーキャパシタ付きSTATCOMであるSVC Light EnhancedをAIデータセンターの電力品質向けに販売しており、2026年4月には、AIデータセンター向けSTATCOM業務を支えるパワーエレクトロニクスセンターをノースカロライナ州ケーリーに1,000万米ドルを投じて開設すると発表しました(Hitachi Energy)。同社の分散電源向けSTATCOMは3メガバール(MVAr)から20 MVArのユニットで提供され、100 MWから300 MWのキャンパスに適した規模です。Siemens Energyは2026年5月、自社のE-STATCOMを、データセンターの系統連系点でAI負荷の変動を平滑化する手段として紹介しました。
電力品質メーターが系統規則への適合を示す計測器になる
2025年10月に第4版が発行されたIEC 61000-4-30 Class Aに準拠するメーターは、系統運用者が擾乱の後に求める波形データを記録します。NERCのレベル3アラートはコンピューティング負荷のモデリング、計装、試運転を対象としており、60 kVで20 MW以上の「Computational Load Entity」を登録対象とする草案が実施されれば、そのデータは規則適合の記録になります。メーターとアナライザーは2025年に1億800万米ドル、監査およびモニタリングサービスは1億3,920万米ドルを獲得しました。運用者が計測器よりも分析を購入するため、サービスのほうが年率12.08%と速く成長します。
サージ保護はIEC 61643-11:2025版に追随する
2025年6月に発行されたIEC 61643-11第2.0版は、低圧交流システム用サージ保護デバイスの現行の試験規格であり、新しいデータホールはすべての配電レベルでこれに準拠したデバイスを指定しています。サージ保護デバイスは2025年に1億6,800万米ドルを占め、そのうち8,700万米ドルは設置ベースのデバイスの交換でした。そのため、この項目は新設だけでなく設置キャパシティにも連動して成長します。
データセンターの電力品質への支出を抑える要因は何か?
2025年以降の成長を年11.45%前後にとどめる制約は2つあります。サーバーとUPS内部のパワーエレクトロニクスのクリーン化と、まだ草案段階の規則です。
サーバー電源はすでに自ら力率を改善している
米国環境保護庁(EPA)のENERGY STARコンピューターサーバー バージョン4.0仕様(2024年1月発効)は、多出力サーバー電源に対し、負荷50%時に0.90以上の力率を求めています。最新のUPS整流器も正弦波に近い電流を引き込むため、IT負荷そのものに必要なフィルタリングは10年前より少なくなっています。そのためDC Market Insightsは、空冷ホールの機器額を2025年の1 MWあたり45,000米ドル、2035年の46,000米ドルとほぼ横ばいに据え、成長をAIプレミアムと設置ベースに置いています。
ライドスルー規則はまだ提案段階で、料金規則にはなっていない
PJMのライドスルー要件は同社の計画委員会(Planning Committee)への提案であり、2025年6月のテキサス州上院法案6号は75 MWの大規模負荷のしきい値を定めているものの、ライドスルーや電力品質の条項はありません。また、アイルランドの公益事業規制委員会(CRU)の2025年12月の決定は、新設データセンターに補償機器ではなくオンサイトの給電指令可能な発電設備を求めています。規則の導入が遅れれば、開発事業者はSTATCOMの発注を先送りする可能性があります。2035年に23.5億米ドルとするDC Market Insightsの低位ケースは、AIプレミアムが1 MWあたり20,000米ドル前後にとどまると想定しています。
2035年までに新たな電力品質の収益はどこから生まれるか?
最も大きく増えるのは2つの領域です。キャンパス単位の無効電力補償(7,350万米ドルから4億2,412万米ドル)と、監査およびモニタリング(1億3,920万米ドルから4億3,540万米ドル)です。
50 MW以上の負荷向けキャンパスSTATCOM:7,350万米ドルから4億2,412万米ドルへ
PJMの提案は、50 MW以上で、そのうち少なくとも25 MWがパワーエレクトロニクス変換を通じて供給されるサイトに適用され、同地域で建設中のほぼすべてのAIキャンパスが該当します。AI負荷100 MWあたり約30 MVArの動的補償を前提とすると、新設キャパシティに占めるAIの比率が35%から66%に上昇することで、この項目は年率19.16%で成長します。Eatonは、2025年のElectrical Americas部門の純売上高が16%増の132.8億米ドルとなり、有機的な増加はデータセンター向け市場の好調によるもので、受注残は31%増加したと報告しています(Eaton 2025年 Form 10-K)。
高調波調査と擾乱モニタリング:1億3,920万米ドルから4億3,540万米ドルへ
今では系統連系の検討や系統擾乱のたびに波形データと高調波調査が求められ、設置ベースは116 GWから311 GWに拡大します。メーター、モニタリングサブスクリプション、年次の高調波監査をまとめて提供するサービス事業者は、2025年に設置1 MWあたり年約1,200米ドルの継続収益を得ています(DC Market Insights推計)。
電力品質機器のコストは1メガワットあたりいくらか?
2025年の電力品質機器額は、空冷ITキャパシティの新設1 MWあたり平均約45,000米ドル、AIホールでは1 MWあたり70,000米ドルでした(DC Market Insights推計)。
| コスト項目(DC Market Insights推計) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 空冷ホールの機器額(新設1 MWあたり米ドル) | 42,000 | 45,000 | 46,000 | 46,000 |
| AIホールの機器額(新設1 MWあたり米ドル) | 60,000 | 70,000 | 78,000 | 80,000 |
| 設置ベースの交換およびサービス(1 MWあたり年間米ドル) | 2,600 | 3,000 | 3,300 | 3,500 |
サプライヤーはプロジェクトごとに見積もるため、公開されている価格情報はわずかです。米国連邦政府の契約記録には、国防兵站局(Defense Logistics Agency)が2025年9月に438,956.72米ドルで購入した480 V、525 Aの高調波フィルター、2025年7月に西部地域電力管理局(Western Area Power Administration)の変電所向けに28,004.24米ドルで購入された電力品質メーター、2025年5月に2,736.28米ドルで購入された7モード120/208 Vのサージ保護デバイスが記載されています。いずれの記録も数量を明記していないため、アンペアあたりの価格は算出していません。DC Market Insightsは、空冷ホールの機器額のうち40%を高調波フィルター、20%をメーター、サージ保護と電圧調整にそれぞれ15%、力率改善に10%を配分しています。
データセンターの電力品質を左右する系統規則と規格は何か?
2025年に支出された9億9,300万米ドルの大部分は、7つの規則と規格によって決まります。3つの系統運用者の措置と4つの機器規格です。
- IEEE 519-2022、電力系統における高調波制御の規格:共通結合点での電圧および電流ひずみの制限値。
- IEC 61000-3-12:公衆低圧系統に接続される相電流16 A超75 A以下の機器の高調波電流制限値。
- IEC 61000-4-30第4.0版(2025年10月):Class AおよびClass Sの電力品質測定方法。
- IEC 61643-11第2.0版(2025年6月):低圧交流システム用サージ保護デバイス。
- 大規模負荷の系統連系、試運転、運用に関するNERCのレベル2アラート(2025年9月)およびレベル3必須措置アラート(2026年5月)。
- 大規模コンピューティング負荷のライドスルーに関するPJMの提案(2026年10月):50 MW以上のサイト、2027年1月16日以降の新規プロジェクト(PJM計画委員会)。
- テキサス州上院法案6号(2025年6月):75 MW以上の大規模負荷、確定負荷遮断時の出力抑制、バックアップ発電設備の開示。
PJMの草案は、擾乱時にバックアップ発電へ切り替えてサイトを切り離すスキームも禁止しているため、ライドスルーの負担はサイトの電力調整設備に移ります。
データセンター電力品質のどのセグメントが最も大きいか?
最も大きいのはアクティブ高調波フィルターで、2025年の支出の3億2,058万米ドル(32.3%)を占めます。一方、STATCOMおよび動的無効電力補償は年率19.16%で最も速く成長します。
製品タイプ別
| 製品タイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| アクティブ高調波フィルター | 3億2,058万米ドル | 32.3% | 9億714万米ドル | 10.96% |
| パッシブフィルターおよび力率改善 | 1億272万米ドル | 10.3% | 2億7,659万米ドル | 10.41% |
| サージ保護デバイス | 1億6,800万米ドル | 16.9% | 4億5,843万米ドル | 10.56% |
| 電力品質メーターおよびアナライザー | 1億800万米ドル | 10.9% | 2億4,840万米ドル | 8.69% |
| 電圧レギュレーターおよびパワーコンディショナー | 8,100万米ドル | 8.2% | 1億8,630万米ドル | 8.69% |
| STATCOMおよび動的無効電力補償 | 7,350万米ドル | 7.4% | 4億2,412万米ドル | 19.16% |
| 電力品質監査およびモニタリングサービス | 1億3,920万米ドル | 14.0% | 4億3,540万米ドル | 12.08% |
AIキャンパスが送電電圧で連系するにつれ、STATCOMおよび動的無効電力補償の支出シェアは7.4%から14.4%に上昇します。メーターと電圧レギュレーターの成長は年8.69%にとどまります。1 MWあたりの機器額が横ばいで、AIプレミアムは補償装置とフィルターに向かうためです。
電圧レベル別
| 電圧レベル | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 低圧(1 kV未満) | 8億3,437万米ドル | 84.0% | 22億7,729万米ドル | 10.56% |
| 中高圧(1 kV以上) | 1億5,863万米ドル | 16.0% | 6億5,909万米ドル | 15.31% |
すべての分電盤と配電盤にフィルター、サージ保護、メーターが搭載されるため、低圧機器は2035年の支出の77.6%を維持しますが、補償装置がキャンパスの変電所に移るにつれ、中高圧は年率15.31%で成長します。
プロジェクトタイプ別
| プロジェクトタイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新設 | 6億4,500万米ドル | 65.0% | 18億4,788万米ドル | 11.10% |
| 改修・交換およびサービス | 3億4,800万米ドル | 35.0% | 10億8,850万米ドル | 12.08% |
改修・交換およびサービスは年率12.08%で成長し、新設の11.10%を上回ります。116 GWの既設ホールのサージ保護デバイスとコンデンサが寿命を迎える一方、2030年以降は年間の新設キャパシティの伸びが鈍化するためです。
データセンタータイプ別
| データセンタータイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびAIキャンパス | 3億9,720万米ドル | 40.0% | 14億6,819万米ドル | 13.97% |
| コロケーション | 3億1,776万米ドル | 32.0% | 9億1,028万米ドル | 11.10% |
| エンタープライズ | 2億853万米ドル | 21.0% | 4億1,109万米ドル | 7.02% |
| エッジおよび通信 | 6,951万米ドル | 7.0% | 1億4,682万米ドル | 7.76% |
ハイパースケールおよびAIキャンパスは年率13.97%で成長し、2035年の支出の半分を占めます。エンタープライズのサイトは、企業のITがコロケーションとクラウドに移行するため、年率7.02%の成長にとどまります。
DC独自分析:系統ライドスルー規則トラッカー、2024年バージニアから2027年PJMまでの9つの節目
このDC Market Insightsのトラッカーは9つの公開情報から作成したもので、2022年以降の日付付きの9つの系統・規格の節目が、AIホールの電力品質機器額が1 MWあたり約70,000米ドルに上昇した理由を説明しています。
| 時期 | 機関 | 節目 | 需要を生む機器 |
|---|---|---|---|
| 2022年8月 | IEEE | IEEE 519-2022の高調波制限値を発行 | アクティブおよびパッシブ高調波フィルター |
| 2024年1月 | 米国EPA ENERGY STAR | サーバー電源の力率を負荷50%時に0.90以上に | IT負荷のフィルタリングは減少、機械設備のドライブで増加 |
| 2024年7月 | 系統事象、バージニア州 | 1回の事故シーケンスで約1,500 MWのデータセンター負荷が脱落 | ライドスルー検討、メーター、コンデンサ制御 |
| 2025年1月 | NERC | 2024年7月の事象の事故調査報告 | サイトでの擾乱記録 |
| 2025年6月 | IEC | サージ保護デバイス用IEC 61643-11第2.0版 | 新版に準拠したSPDへの交換 |
| 2025年7月 | NERC | 大規模負荷ホワイトペーパー:高調波、フリッカ、振動 | 設計段階での高調波調査とフィルター |
| 2025年9月 | NERC | 大規模負荷の試運転と運用に関するレベル2アラート | 試運転試験とモニタリング |
| 2026年5月 | NERC | レベル3必須措置アラート、20 MW以上のComputational Load Entityの草案 | Class Aメーターとデータ保存 |
| 2026年10月 | PJM | 50 MW以上の負荷向けライドスルー提案、2027年1月16日以降の新規プロジェクト | キャンパス連系点のSTATCOMおよび動的無効電力補償 |
トラッカーはコストの移行を示しています。2024年以前の規則は主にデータセンターに高調波を制限値内に収めることを求めており、空冷ホールは1 MWあたり約45,000米ドルのフィルター、サージ保護、メーターでこれを満たしていました。バージニアの事象以降、規則は系統事故と自らの負荷変動の間も接続を維持し安定していることを求めており、これによりAIホールでは2025年に1 MWあたり約25,000米ドル、2035年には34,000米ドルの動的補償が加わります。そのため、PJMの提案の対象となる300 MWのAIキャンパスは約2,100万米ドルの電力品質機器を搭載することになり、規則の導入前に空冷で建設された同じキャパシティの1,350万米ドルを上回ります。
データセンターの電力品質への支出が最も多い地域はどこか?
支出が最も多いのは北米で、2025年に4億713万米ドル(41.0%)を占めます。一方、アジア太平洋は年率13.88%で最も速く成長し、2035年に9億1,028万米ドルに達します。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 4億713万米ドル | 41.0% | 11億1,583万米ドル | 10.61% |
| 欧州 | 2億3,832万米ドル | 24.0% | 6億3,132万米ドル | 10.23% |
| アジア太平洋 | 2億4,825万米ドル | 25.0% | 9億1,028万米ドル | 13.88% |
| 中南米 | 3,972万米ドル | 4.0% | 1億277万米ドル | 9.97% |
| 中東・アフリカ | 5,958万米ドル | 6.0% | 1億7,618万米ドル | 11.45% |
北米
北米は2025年に4億713万米ドルを占めました。米国エネルギー省によると、データセンターは2023年に米国の電力の約4.4%にあたる176テラワット時(TWh)を消費し、2028年には6.7%から12%を消費する可能性があります。NERCとPJMがこの地域で先行して動くのはそのためです。
欧州
欧州は2025年に2億3,832万米ドルを支出し、ドイツ、英国、アイルランドが牽引しました。Hitachi Energyは2026年7月、フランクフルトのデータセンター向け110 kV専用系統連系の受注を獲得し、アイルランドの政策は2025年12月以降、新規接続をオンサイトの給電指令可能な発電設備と結び付けています。
アジア太平洋
インド、日本、オーストラリア、マレーシアがより脆弱な系統にAIキャンパスを連系するにつれ、アジア太平洋は2億4,825万米ドルから9億1,028万米ドルへ年率13.88%で成長します。インドだけで年率18.58%の成長です。
中南米
中南米は2025年に3,972万米ドルを支出しました。その大部分はブラジル、メキシコ、チリで、長い放射状送電線の末端にあるキャンパスは、まず電圧調整とサージ保護を購入します。
中東・アフリカ
中東・アフリカは年率11.45%で成長して1億7,618万米ドルに達します。ギガワット級のAIキャンパスが送電電圧で連系するサウジアラビアが年率13.96%で牽引します。
データセンターの電力品質への支出が最も多い国はどこか?
支出が最も多いのは米国で、2025年に3億7,456万米ドルです。最も成長が速い大規模市場はインドで、年率18.58%です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 3億7,456万米ドル | 10億1,541万米ドル | 10.49% |
| 2 | 中国 | アジア太平洋 | 8,937万米ドル | 3億39万米ドル | 12.89% |
| 3 | ドイツ | 欧州 | 4,766万米ドル | 1億2,626万米ドル | 10.23% |
| 4 | 英国 | 欧州 | 4,528万米ドル | 1億1,364万米ドル | 9.64% |
| 5 | 日本 | アジア太平洋 | 4,220万米ドル | 1億2,744万米ドル | 11.69% |
| 6 | カナダ | 北米 | 3,257万米ドル | 1億42万米ドル | 11.92% |
| 7 | オーストラリア | アジア太平洋 | 2,731万米ドル | 9,103万米ドル | 12.79% |
| 8 | アイルランド | 欧州 | 2,502万米ドル | 5,998万米ドル | 9.14% |
| 9 | インド | アジア太平洋 | 2,483万米ドル | 1億3,654万米ドル | 18.58% |
| 10 | フランス | 欧州 | 2,383万米ドル | 6,313万米ドル | 10.23% |
| 11 | オランダ | 欧州 | 2,264万米ドル | 5,366万米ドル | 9.01% |
| 12 | サウジアラビア | 中東・アフリカ | 1,430万米ドル | 5,285万米ドル | 13.96% |
米国の数値の大部分はバージニア州、テキサス州、オハイオ州が占めます。これらの州には最大規模のAIキャンパスのパイプラインがあり、PJMとERCOTの大規模負荷規則が適用されるためです。インドの2,483万米ドルは、ムンバイとチェンナイのキャンパスが220 kVで連系するにつれて1億3,654万米ドルに拡大し、アイルランドはデータセンターが需要の大きな割合を占める系統で2,502万米ドルとなり8位に入っています。
2035年のデータセンター電力品質市場の規模はどの程度になり得るか?
2035年の市場規模は23.5億米ドルから35.2億米ドルの範囲で、ベースケースは29.4億米ドルです(DC Market Insightsのシナリオ)。
| シナリオ | 2035年(米ドル) | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| 低位 | 23億5,079万米ドル | 9.00% | ライドスルー規則は任意のままで、AIプレミアムは1 MWあたり20,000米ドル前後にとどまる |
| ベース | 29億3,638万米ドル | 11.45% | 2035年の新設キャパシティ27 GW、うちAI 66%、AI 1 MWあたり80,000米ドル |
| 高位 | 35億2,296万米ドル | 13.50% | 大半の系統運用者がPJM型の規則を採用し、50 MW超のすべてのキャンパスにSTATCOMを導入 |
データセンター電力品質の主要サプライヤーは?
Schneider Electric、Eaton、ABB、Siemens、Hitachi Energyが2025年の支出の約52%を占めます。これは製品の幅、データセンター向け受注、公表されたセグメント成長に基づくDC Market Insightsの推計です。
- Schneider Electric
- Eaton
- ABB
- Siemens
- Hitachi Energy
- Siemens Energy
- nVent(ERICO)
- Legrand(Avtron Power Solutionsを含む)
- Littelfuse
- Comsys
- Merus Power
- TDK
- DEHN
- Phoenix Contact
- Socomec
- Fluke
Schneider Electricの2025年の売上高は401.5億ユーロで、有機的成長率は9%でした。AccuSineフィルターとPowerLogicメーターを擁するエネルギーマネジメント事業は有機的に10%成長し、第4四半期にはデータセンターが牽引して、純粋なデータセンター需要が3桁成長しました。nVentの2025年の売上高は39億米ドルで、ERICOサージ保護製品群を擁するElectrical Connectionsセグメントは13.0億米ドルでした。同社は2026年の成長をデータセンターと電力会社が牽引するとしています。Legrandは2025年10月、データセンター向けロードバンクと電力品質ソリューションのリーダーを自認し、2025年に約3億5,000万米ドルの売上高を見込んでいたAvtron Power Solutionsの買収で合意しました。
2025年以降、データセンターの電力品質分野で何が変わったか?
2025年6月以降の日付付きの6つの動きは、サプライヤーが電気室のフィルターから系統連系点の補償装置へと軸足を移していることを示しています。
- 2025年6月、Comsysは第1期に8台、第2期にさらに10台のアクティブ高調波フィルターを導入したデータセンターの事例を公表しました(出典:Comsys)。
- 2025年10月、Legrandはデータセンター向けのロードバンクおよび電力品質サプライヤーであるAvtron Power Solutionsの買収で合意しました(出典:Legrand)。
- 2025年12月、LittelfuseはBasler Electricの買収を完了しました(出典:Littelfuse)。
- 2026年4月、Hitachi Energyは、AIデータセンター向けSTATCOMを支えるノースカロライナ州のパワーエレクトロニクスセンターへの1,000万米ドルの投資を発表しました(出典:Hitachi Energy)。
- 2026年5月、Siemens Energyは、系統連系点でAI負荷の変動を平滑化するE-STATCOMを紹介しました(出典:Siemens Energy)。
- 2026年7月、Hitachi Energyはフランクフルトのデータセンター向け110 kV専用連系の受注を獲得しました(出典:Hitachi Energy)。
アナリストの見解:AIキャンパスの開発事業者は何に予算を確保すべきか?
系統規則がキャンパスに事故時も接続を維持するよう求めるようになったため、AIホールの電力品質には1 MWあたり約70,000米ドルの予算を見込むべきです。
- 1 MWあたり25,000米ドル:空冷ホールに対するAIホールのプレミアムは、主に系統連系点のSTATCOMおよび動的無効電力補償の費用です。
- 50 MW:PJMのしきい値以上のサイトは、2027年1月16日からのライドスルーを計画し、発電機への切り替えに頼るべきではありません。
- 2035年までに4億3,540万米ドル:あらゆる擾乱で波形記録が必要になるため、モニタリングと高調波監査は継続的な支出になります。
- 2025年の支出の35.0%は改修とサービス:古いホールのサージ保護デバイスとコンデンサは7年から10年周期で交換が必要です。
調査手法:DC Market Insightsはデータセンター電力品質市場の規模をどのように算出したか?
DC Market Insightsは、データセンターの新設キャパシティと設置キャパシティからボトムアップでデータセンター電力品質市場を構築し、11のモデル入力から2025年の市場規模を9億9,300万米ドルと算出しました。
新設向け支出は、新設ITキャパシティ(2025年12.0 GW、2030年22.0 GW、2035年27.0 GW)に空冷ホールの機器額1 MWあたり45,000米ドルを掛け、さらにAIの比率(35%、60%、66%)に2025年のAIプレミアム1 MWあたり25,000米ドルを掛けた額を加えたもので、6億4,500万米ドルです。設置ベース向け支出は、設置ITキャパシティ(2025年116 GW、2035年311 GW)に、サージデバイスとコンデンサの交換、フィルターの改修、監査、モニタリングの費用として1 MWあたり年3,000米ドルを掛けたもので、3億4,800万米ドルです。セグメント、地域、国のシェアは各構成要素と合計に適用され、すべての内訳は合計と一致します。
3つの境界チェックが成り立ちます。上限その1:2025年のすべての新設MWがAIホールの機器額を搭載し、設置ベースが2035年の水準である1 MWあたり3,500米ドルでサービスされたとすると、支出は約12.5億米ドルとなり、ベースの9億9,300万米ドルを上回ります。上限その2:本市場は、DC Market Insightsが2025年のデータセンター電力市場とする197.8億米ドルの5.0%、62.2億米ドルのデータセンター開閉装置市場の16.0%に相当し、開閉装置の出力を保護する機器として妥当なシェアです。下限:新設1 MWあたり30,000米ドルの最低限の装備(サージ保護、メーター、基本的なフィルター)に設置1 MWあたり年1,500米ドルを加えると約5億3,400万米ドルとなり、ベースを下回ります。サーバー電源とその力率改善段は、本市場ではなくデータセンターラック電力分配ユニット市場とサーバーのレポートで扱います。手法の詳細はDC Market Insightsの調査手法のページで説明しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年および2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3電力品質の各セグメントはどのように合計されるか?
- 04市場推計値が異なる理由
- 4.1範囲表:本推計に含むもの、含まないもの
- 05市場の推進要因
- 5.12024年7月のバージニア州1,500 MW負荷脱落がライドスルーを系統規則に変えた
- 5.2AIトレーニングクラスターは数秒で数百メガワットの電力を変動させる
- 5.3チラーとポンプのドライブが高調波をIEEE 519の制限値以上に押し上げる
- 06市場動向
- 6.1スーパーキャパシタ付きSTATCOMが電力会社の構内からキャンパスの変電所へ
- 6.2電力品質メーターが系統規則への適合を示す計測器になる
- 6.3サージ保護はIEC 61643-11:2025版に追随する
- 07市場の課題
- 7.1サーバー電源はすでに自ら力率を改善している
- 7.2ライドスルー規則はまだ提案段階で、料金規則にはなっていない
- 08市場機会
- 8.150 MW以上の負荷向けキャンパスSTATCOM:7,350万米ドルから4億2,412万米ドルへ
- 8.2高調波調査と擾乱モニタリング:1億3,920万米ドルから4億3,540万米ドルへ
- 09価格分析
- 9.11 MWあたりの電力品質機器額、2020-2035年
- 9.2公開価格情報
- 10規格と規制
- 10.1IEEE 519-2022
- 10.2IEC 61000-3-12
- 10.3IEC 61000-4-30第4.0版
- 10.4IEC 61643-11第2.0版
- 10.5NERCレベル2およびレベル3アラート
- 10.6PJM大規模コンピューティング負荷ライドスルー提案
- 10.7テキサス州上院法案6号
- 11市場セグメンテーション
- 11.1製品タイプ別
- 11.2アクティブ高調波フィルター
- 11.3パッシブフィルターおよび力率改善
- 11.4サージ保護デバイス
- 11.5電力品質メーターおよびアナライザー
- 11.6電圧レギュレーターおよびパワーコンディショナー
- 11.7STATCOMおよび動的無効電力補償
- 11.8電力品質監査およびモニタリングサービス
- 11.9電圧レベル別
- 11.10低圧(1 kV未満)
- 11.11中高圧(1 kV以上)
- 11.12プロジェクトタイプ別
- 11.13新設
- 11.14改修・交換およびサービス
- 11.15データセンタータイプ別
- 11.16ハイパースケールおよびAIキャンパス
- 11.17コロケーション
- 11.18エンタープライズ
- 11.19エッジおよび通信
- 12Dc独自分析:系統ライドスルー規則トラッカー
- 12.19つの節目、2022-2027年
- 12.2300 MWのAIキャンパス:2,100万米ドル対1,350万米ドル
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3ドイツ
- 14.4英国
- 14.5日本
- 14.6カナダ
- 14.7オーストラリア
- 14.8アイルランド
- 14.9インド
- 14.10フランス
- 14.11オランダ
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2ベースシナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1Schneider Electric
- 16.2Eaton
- 16.3ABB
- 16.4Siemens
- 16.5Hitachi Energy
- 16.6Siemens Energy
- 16.7nVent(ERICO)
- 16.8Legrand(Avtron Power Solutionsを含む)
- 16.9Littelfuse
- 16.10Comsys
- 16.11Merus Power
- 16.12TDK
- 16.13DEHN
- 16.14Phoenix Contact
- 16.15Socomec
- 16.16Fluke
- 17最近の動向
- 17.1Comsysのデータセンター向けフィルター事例、2025年6月
- 17.2LegrandによるAvtron買収合意、2025年10月
- 17.3LittelfuseがBasler Electricの買収を完了、2025年12月
- 17.4Hitachi Energyのケーリー・パワーエレクトロニクスセンター、2026年4月
- 17.5Siemens EnergyのE-STATCOM、2026年5月
- 17.6Hitachi Energyのフランクフルト110 kV連系、2026年7月
- 18アナリストの見解
- 18.1AIホールのプレミアム
- 18.2PJMの50 MWしきい値
- 18.32035年までのモニタリングと監査
- 18.4改修と交換のサイクル
- 19調査手法
- 19.1モデル入力
- 19.2境界チェック
- 図 1データセンター電力品質市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年および2035年
- 表 2範囲表:本推計に含むもの、含まないもの
- 表 31 MWあたりの電力品質機器額、2020-2035年
- 表 4製品タイプ別市場、2025年および2035年
- 表 5電圧レベル別市場、2025年および2035年
- 表 6プロジェクトタイプ別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8系統ライドスルー規則トラッカー、2022-2027年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は11.9億米ドルで、2025年の9億9,300万米ドルから20.15%増加します。市場は2035年までに29.4億米ドルに達すると予測され、2025年からのCAGRは11.45%です。
2020年から2025年までの年率19.27%に続き、2025年から2035年までは年率11.45%で成長します。年間の新設ITキャパシティが12.0 GWから27.0 GWに増え、そのうちAIの比率が35%から66%に上昇するためです。
2025年には空冷ホールより1 MWあたり約25,000米ドル多く必要です。AIトレーニングクラスターは数秒で電力を変動させ、系統運用者は現在、大規模負荷にバックアップ電源へ切り替えるのではなく事故をライドスルーするよう求めているためです。
NERCによると、2024年7月10日の230 kV事故の後、約1,500 MWのデータセンター負荷がバックアップ電源に切り替わりました。運用者がコンデンサバンクを切り離すまで、電圧は1.07 p.u.まで上昇しました。
アクティブ高調波フィルターで、2025年の支出の3億2,058万米ドル(32.3%)を占めます。チラー、ポンプ、ファンのドライブやUPS整流器がひずんだ電流を引き込み、IEEE 519-2022が系統連系点でそれを制限しているためです。
2025年は空冷ホールで新設1 MWあたり約45,000米ドル、AIホールで1 MWあたり70,000米ドル(DC Market Insights推計)で、これに加えて交換とサービスに設置1 MWあたり年約3,000米ドルがかかります。
しきい値は50 MWです。PJMは2026年10月、50 MW以上の大規模コンピューティング負荷が、2027年1月16日以降の新規プロジェクトについて、バックアップ発電に切り替えることなく電圧と周波数の擾乱をライドスルーするよう提案しました。
北米で、2025年の支出の4億713万米ドル(41.0%)を占めます。アジア太平洋は年率13.88%で最も速く成長し、インドは年率18.58%で最も成長が速い大規模市場です。
Schneider Electric、Eaton、ABB、Siemens、Hitachi Energyが2025年の支出の約52%を占めます(DC Market Insights推計)。Hitachi EnergyとSiemens Energyは現在、AIデータセンターの負荷変動に対応するスーパーキャパシタ付きSTATCOMを販売しています。
2026年の11.9億米ドルは、データセンターが購入するフィルター、サージ保護、メーター、補償装置、サービスを対象としたDC Market Insightsの数値です。UPS、バッテリー蓄電、電力会社所有の補償装置を加えた推計は約2倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。