
データセンター開閉装置市場 規模・シェア・2035年までの予測
市場の概要
データセンター開閉装置市場の規模は2025年にUSD 6,220.0百万で、年平均成長率(CAGR)9.69%で拡大し、2035年までにUSD 15.69十億に達すると予測されています。 North Americaが市場の47.6%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月10日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09製品別市場
- 10絶縁方式別市場(高電圧および中電圧開閉装置)
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America47.6%
- Asia Pacific25.9%
- Europe17.1%
- Latin America4.5%
- Middle East and Africa4.9%
掲載企業
- Schneider Electric
- Eaton
- ABB
- Siemens
- GE Vernova
- Hitachi Energy
- Mitsubishi Electric
- Legrand
- Vertiv
- Hubbell
- Powell Industries
- LS Electric
- HD Hyundai Electric
- Hyosung Heavy Industries
- Toshiba Energy Systems & Solutions
詳細分析
データセンター開閉装置市場は、キャンパス変電所の遮断器から、無停電電源装置(UPS)と各ラック列に給電する配電盤に至るまで、データセンターの電力経路を接続・保護・遮断する高電圧、中電圧および低電圧の開閉装置、配電盤、切替開閉器を対象とします。DC Market Insightsは、世界のデータセンター開閉装置市場を2025年に62.2億米ドルと評価し、2035年までに156.9億米ドル、CAGR 9.69%に達すると予測しています。2025年の値はプロジェクト自体から積み上げたものです。通電加重ベースで約13.4 GWのITキャパシティに、1 MW当たり約40万米ドルの開閉装置を掛け合わせると新設支出は53.5億米ドルとなり、約104 GWの導入基盤における改修・アップグレード工事が8.7億米ドルを上乗せします。デジタル・スマート開閉装置は年率17.76%で最も急成長しているセグメントです。これは、計測機能、アークフラッシュ低減機能および遠隔監視機能を内蔵した遮断器が標準仕様になるとDC Market Insightsが見込んでいるためです。また、中東・アフリカは年率13.19%で最も急成長している地域です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスが小さな基盤から拡大すると見込んでいます。
エグゼクティブサマリー
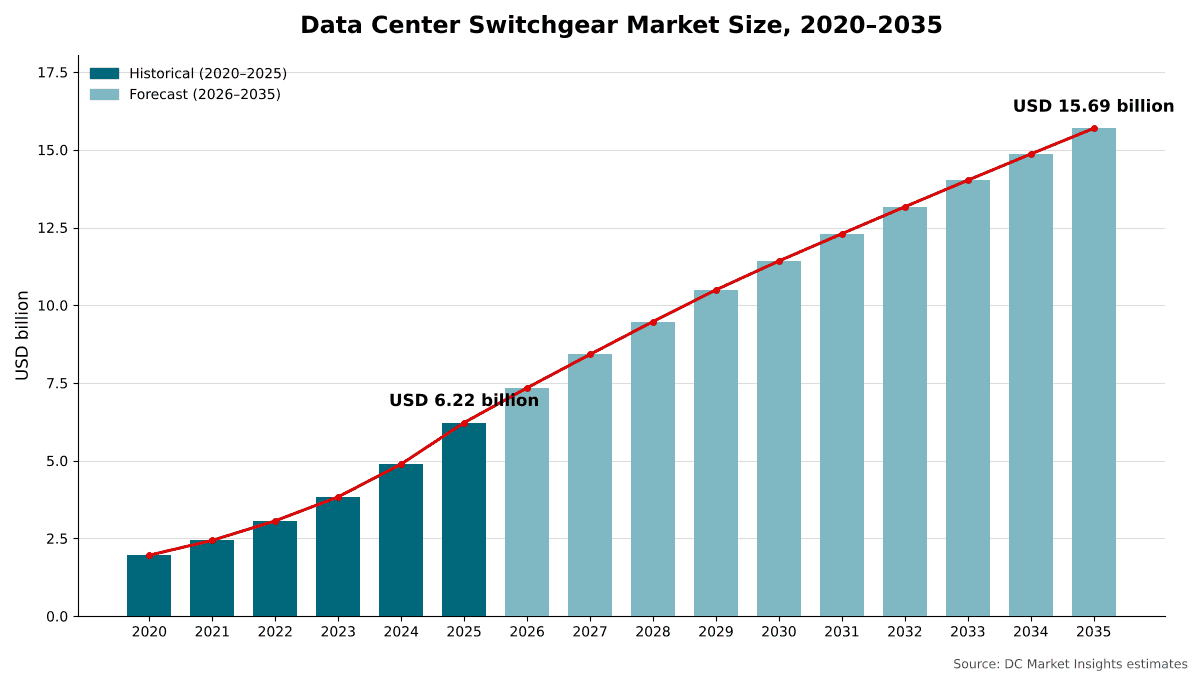
世界のデータセンター開閉装置市場規模は、2020年に19.6億米ドルと評価され、2025年に62.2億米ドルに達し、予測期間中にCAGR 9.69%で成長して2035年までに156.9億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター開閉装置市場規模 2025年 | 62.2億米ドル |
| データセンター開閉装置市場、CAGR | 9.69% |
| データセンター開閉装置市場規模 2035年 | 156.9億米ドル |
市場は2020年から2025年にかけて年率25.99%で成長し、2025年単年でも、画像処理装置(GPU)キャンパスが発表段階から通電段階へ移行したことで2024年比27.2%増加しました。DC Market Insightsの推計では、より多くのキャンパスが独自の高電圧ベイを建設し、開閉装置の価格が上昇したことにより、ITロード1 MW当たりの開閉装置コンテンツは2020年の約28万米ドルから2025年には40万米ドルに増加しました。
2025年から2035年にかけては基盤が大きくなるにつれて成長率は年率9.69%に鈍化しますが、通電キャパシティは依然として2035年に27.4 GWへとほぼ倍増します。
市場範囲:データセンター開閉装置市場は何を対象とするか?
データセンター開閉装置市場は、データセンターのキャンパス内およびデータセンター建屋内に設置される開閉・保護機器を対象とし、初回販売時点の名目米ドルで評価され、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を62.2億米ドルと算定しています。
対象範囲。データセンターに給電する需要家所有および電力会社の受電変電所における52 kV超の高電圧開閉装置(気中絶縁ベイ、ガス絶縁開閉装置および遮断器)、1 kVから52 kVの中電圧開閉装置(メインラインアップ、発電機並列運転用開閉装置およびリングメインユニット)、AC 1,000 VまたはDC 1,500 Vまでの低電圧開閉装置および配電盤(メイン配電盤および配電用開閉装置とその遮断器)、自動切替開閉器(ATS)および静止型切替開閉器(STS)、ならびに開閉装置とともに販売される内蔵計測機能、保護リレーおよび監視機能。
対象外。電力用および配電用変圧器、UPSシステム、電力分配ユニット(PDU)、リモートパワーパネル、バスウェイ、発電機、開閉装置とは別に販売される単体の保護・制御システム、ケーブル、データセンターに給電しない電力会社の送電開閉所、および設置工事費。
セグメントの関係。製品別の内訳(高電圧、中電圧、低電圧および切替開閉器)の合計は全体の62.2億米ドルとなります。絶縁方式別の内訳は、低電圧開閉装置が設計上気中絶縁であるため、2025年に30.9億米ドルの高電圧および中電圧開閉装置のみを対象とします。技術別、データセンタータイプ別およびプロジェクトタイプ別の内訳は、それぞれ市場全体を別の切り口で区分したものです。高電圧開閉装置の項目は当社のデータセンター変電所市場レポートにおける高電圧開閉装置の項目と一致しているため、両レポートを二重計上なしに併せて読むことができます。
市場の推進要因:データセンター開閉装置市場を牽引するものは何か?
データセンター開閉装置市場の成長の大部分は、3つの推進要因で説明できます。2035年までに年間13.4 GWから27.4 GWへと倍増する通電キャパシティ、送電電圧で接続するキャンパス、そしてデータセンター案件で膨らんだベンダーの受注残です。
通電キャパシティは2035年までに年間13.4 GWから27.4 GWへ倍増
データセンター開閉装置市場は何よりもまず建設市場であり、2025年の支出の86.0%が新しいホールおよびキャンパスに向けられました。DC Market Insightsは、年間のITキャパシティ竣工量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへと増加するとモデル化しています。開閉装置はホールの通電の数か月前に出荷されるため、モデルでは各年の需要をその年の竣工量に45%、翌年の竣工量に55%の比重で加重しており、これにより開閉装置に関連するキャパシティは2025年に13.4 GW、2035年に27.4 GWとなります。需要側のデータも同じ方向を示しています。国際エネルギー機関(IEA)は、2024年のデータセンターの電力使用量を約415 TWh、世界の電力の約1.5%としており、2030年までに約945 TWhへと2倍以上になると見込んでいます(出典:IEA Energy and AIレポート)。BloombergNEFは2025年12月、米国のデータセンター電力需要が2035年に106 GWに達する可能性があり、従来予測より36%高いと予測しました(Utility Dive報道)。
送電電圧キャンパスが高電圧開閉装置を12.7億米ドルに押し上げる
DC Market Insightsは、送電電圧で受電し独自の変電所を建設する大規模キャンパスの割合が高まり、高電圧遮断器やガス絶縁ベイがデータセンターの部材表に組み込まれると想定しています。DC Market Insightsは、2025年の高電圧開閉装置を市場の20.4%にあたる12.7億米ドルと推計しており、年率10.70%で成長して2035年までに35.0億米ドルに達し、4つの製品ラインの中で最も速く成長すると見ています。2026年5月、LS Electricが米国のAIデータセンターに電力を供給するマイクログリッド向けに38 kV級開閉装置を供給する6,400万米ドルの契約を獲得したと報じられました。これは、オンサイト発電によって、系統のみの設計では不要な中電圧の開閉機能が追加される一例です。
ベンダーの受注残はデータセンター需要が1年で倍増したことを示す
大手開閉装置メーカーは、データセンター向け受注の急増を報告しています。GE Vernovaは2026年第2四半期のElectrification部門の受注が有機的成長ベースで66%増の63億米ドルとなり、データセンター向け受注は年初来で50億米ドル超と2025年通年の2倍以上に達したと報告しました(出典:米国証券取引委員会に提出されたGE VernovaのForm 8-K)。Siemens Smart Infrastructureはデータセンター事業で3桁の受注成長を記録し、2026会計年度の最初の9か月で約60億ユーロに達しました。また、ABBは2026年第2四半期に、データセンターの建設拡大がElectrification事業の同セグメントで並外れた3桁成長をもたらしたと述べています。EatonのElectrical Americasセグメントは、2026年第2四半期に有機的成長ベースで18%増の過去最高となる40億米ドルの売上高を計上し、受注残は2025年6月比で33%増加しました。
市場トレンド:データセンター開閉装置はどのように変化しているか?
データセンター開閉装置市場は、デジタル遮断器とSF6フリーの中電圧設計へと移行しつつあります。
デジタル・スマート開閉装置は2035年までに支出の47.4%に到達
内蔵計測機能、状態センサー、アークフラッシュ低減設定、およびビル管理システムや電力監視システムへのネットワーク接続を備えたデジタル・スマート開閉装置は、2025年に14.5億米ドル(23.3%)の規模でした。DC Market Insightsは、これが年率17.76%で成長し、2035年までに74.4億米ドルに達して市場の47.4%を占めると予測しています。このデータにより、事業者はAIラックの負荷が学習ジョブに応じて変動する中で、遮断器の摩耗を追跡し、保護設定を協調させることができます。
SF6フリー中電圧開閉装置は年率26.60%で成長
SF6フリーのガス絶縁開閉装置および真空開閉装置は2025年に2.56億米ドルで、高電圧および中電圧開閉装置の8.3%を占めており、DC Market Insightsは2035年までに27.1億米ドル、シェア33.7%に達すると予測しています。この移行は欧州の規則(「規格と規制」を参照)によって推進されており、DC Market Insightsはグローバル事業者が同じ仕様を他の地域にも持ち込むと見込んでいます。2026年5月、ABBはSF6フリー中電圧開閉装置を含む欧州全域の中電圧製造に約2.00億米ドルを投資すると発表しました。
市場の課題:データセンター開閉装置市場を阻むものは何か?
中電圧開閉装置の1年以上に及ぶリードタイムと、2020年1月以降89%上昇した開閉装置の生産者物価指数は、DC Market Insightsが2026年と2027年にデータセンター開閉装置市場の成長を鈍化させると見込む2つの制約です。
中電圧のリードタイムは52週から80週
法律事務所Foley & Lardnerによる2026年9月の分析では、中電圧開閉装置の調達期間として52週から80週という範囲が挙げられています。Reutersは2026年7月、データセンター建設が遮断器と開閉装置の需要を押し上げ、米国の電力会社にとってコストを上昇させ待ち時間を長引かせていると報じました。DataCentreNews UKは2026年2月、英国のデータセンター需要が開閉装置の供給を逼迫させており、一部の商業ビル計画では何か月ものリードタイムに直面していると報じました。
開閉装置価格は2020年1月から2026年8月までに89%上昇
米国労働統計局の開閉装置・配電盤装置製造業の生産者物価指数は、2026年8月に411.453となり、2025年8月の363.074、2020年1月の217.200と比べて、1年間で13.3%、2020年1月以降で89%上昇しました(出典:FRED経由の米国労働統計局データ)。DC Market Insightsは価格上昇の一部をMW当たり支出曲線に反映しています。モデルではMW当たりの開閉装置コンテンツは2020年から2025年にかけて41%上昇しており、より大きな電力ブロックによって各ラインアップがより多くのメガワットに分散されるため、上昇幅は指数を下回っています。
市場機会:新たな収益源はどこにあるか?
データセンター開閉装置市場における2つの最大の新たな収益源は、年率14.36%で成長するAI・GPUクラウドデータセンターと、2035年までに8.7億米ドルから31.4億米ドルへと成長する改修・アップグレード工事です。
AI・GPUクラウドキャンパスの開閉装置支出は2035年までにほぼ4倍に
AI・GPUクラウドデータセンターは2025年に開閉装置に10.2億米ドルを支出し、DC Market Insightsは2035年までに39.1億米ドルに達し、市場の24.9%を占めると見込んでいます。変圧器の供給も同じパターンをたどっており、当社のデータセンター変圧器市場レポートに示されています。
改修・アップグレード支出は2035年までに31.4億米ドルに到達
古いホールやAI向けの高密度化アップグレードには、新しいフィーダーと遮断器が必要です。DC Market Insightsは、改修・アップグレード支出を2025年に8.7億米ドル(市場の14.0%)、2035年に31.4億米ドル(20.0%)、CAGR 13.65%とモデル化しています。
価格:データセンターはMW当たりいくら開閉装置に支出するか?
2025年の新設データセンターは、ITロード1 MW当たり約40万米ドルを開閉装置に支出しており、2020年の1 MW当たり28万米ドルから増加しています。これらは高電圧、中電圧および低電圧の開閉装置と切替開閉器を対象とし、工事費を除いたDC Market Insightsの推計値です。
| ITロード1 MW当たりの開閉装置支出(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 高電圧開閉装置 | 0.064 | 0.081 | 0.089 | 0.104 |
| 中電圧開閉装置 | 0.079 | 0.118 | 0.127 | 0.134 |
| 低電圧開閉装置および配電盤 | 0.119 | 0.172 | 0.181 | 0.188 |
| 切替開閉器 | 0.022 | 0.029 | 0.031 | 0.033 |
| 合計 | 0.284 | 0.400 | 0.428 | 0.458 |
MW当たり支出は2025年以降も上昇を続けますが、そのペースは年率約1.4%と緩やかで、高電圧コンテンツが牽引します。Cushman & Wakefieldは、最新鋭施設の平均グリーンフィールド開発コストを1 MW当たり1,760万米ドルとしており、前回のガイドからMW当たり21%上昇しています。したがって、DC Market Insightsのモデルでは開閉装置は新設データセンターのコストの約2.3%を占めます。
規格と規制:データセンター開閉装置を形作るルールは何か?
データセンターが設置できる開閉装置は、4つのルール群によって決まります。EU Fガス規則、米国電気工事規程(NFPA 70)、IEC 61439組立品規格、および切替開閉器向けのUL 1008です。
EU Fガス規則(EU)2024/573。2026年1月1日以降、24 kV以下の一次配電および二次配電用の中電圧開閉装置は、SF6などのフッ素系ガスに依存する場合、運転を開始することができません。この禁止措置は、2030年1月1日から24 kV超52 kV以下の中電圧開閉装置に、2028年1月1日から52 kVから145 kV(50 kAまで)の高電圧開閉装置に、そして2032年1月1日から145 kV超または短絡電流50 kA超の高電圧開閉装置に拡大されます。
米国電気工事規程 第240.87条。2014年版の米国電気工事規程で初めて導入されたアークエネルギー低減要件は、遮断器の最大連続電流トリップ設定が1,200アンペア以上の場合に適用され、ゾーン選択インターロック、差動継電方式、およびエネルギー低減保守スイッチングなどの方法を認めています。DC Market Insightsの見解では、データセンターの主遮断器の大半がこの要件の対象となり、デジタルトリップユニットに有利に働きます。
IEC 61439-1。低電圧開閉装置および制御装置組立品の国際規格であり、定格電圧がAC 1,000 VまたはDC 1,500 Vを超えない組立品に適用されます。DC Market Insightsの見解では、これは同じ組立品ルールがデータホール内の直流配電にも適用できることを意味します。
UL 1008。2022年7月に発行された切替開閉器機器の米国規格であり、定格1,000 Vまでの切替開閉器に適用され、半導体式切替機器を除外しているため、静止型切替開閉器はその適用範囲外となります。
市場セグメンテーション:データセンター開閉装置市場をリードするセグメントはどれか?
低電圧開閉装置および配電盤が2025年の金額の42.5%でデータセンター開閉装置市場をリードし、購入者ではハイパースケールデータセンターが47.3%でリードしています。デジタル・スマート開閉装置は、アークエネルギー規則とAI負荷の変動によって内蔵監視機能が標準仕様となるため、年率17.76%で市場全体の中で最も急成長しているセグメントです。高電圧および中電圧開閉装置の中では、SF6フリー設計が小さな基盤から年率26.60%とさらに速いペースで成長しています。
製品別:低電圧開閉装置および配電盤が42.5%でリード
| 製品 | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 高電圧開閉装置 | 1.27 | 20.4% | 3.50 | 10.70% |
| 中電圧開閉装置 | 1.82 | 29.2% | 4.54 | 9.57% |
| 低電圧開閉装置および配電盤 | 2.65 | 42.5% | 6.39 | 9.22% |
| 切替開閉器 | 0.49 | 7.9% | 1.26 | 9.89% |
大規模サイトでキャンパス変電所が標準となるにつれ、高電圧開閉装置は2035年までにシェアを1.9ポイント伸ばします。
絶縁方式別:気中絶縁開閉装置が53.8%でリード
| 絶縁方式(高電圧および中電圧開閉装置) | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 気中絶縁開閉装置(AIS) | 1.66 | 53.8% | 3.59 | 8.00% |
| SF6ガス絶縁開閉装置 | 1.17 | 37.9% | 1.74 | 4.08% |
| SF6フリーガス絶縁開閉装置および真空開閉装置 | 0.26 | 8.3% | 2.71 | 26.60% |
絶縁方式別の内訳は、2025年の高電圧および中電圧開閉装置30.9億米ドルを対象としています。SF6設計は欧州以外では絶対額で成長を続けますが、そのシェアは2035年までに37.9%から21.7%に低下します。
技術別:従来型開閉装置が76.4%でリード
従来型開閉装置は2025年に47.6億米ドル(76.4%)を占め、年率4.94%で成長して77.0億米ドルに達します。デジタル・スマート開閉装置は14.5億米ドル(23.3%)から74.4億米ドルへと成長します。機械式接点をパワー半導体に置き換えて超高速の故障遮断を実現する半導体式(ソリッドステート)開閉装置は、2025年に1,867万米ドル(0.3%)、2035年までに5.49億米ドル、CAGR 40.23%となります。これは、AIラック向けの直流配電がパイロットから本格運用へ移行するというDC Market Insightsの想定に基づいています。
データセンタータイプ別:ハイパースケールデータセンターが47.3%でリード
| データセンタータイプ | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 2.94 | 47.3% | 7.31 | 9.52% |
| コロケーションデータセンター | 1.69 | 27.1% | 3.58 | 7.81% |
| AI・GPUクラウドデータセンター | 1.02 | 16.4% | 3.91 | 14.36% |
| エンタープライズ・エッジデータセンター | 0.57 | 9.2% | 0.89 | 4.56% |
AI・GPUクラウドデータセンターが最も速く成長し、エンタープライズ・エッジデータセンターはワークロードがクラウドやコロケーションに移行するにつれて最も緩やかに成長します。
プロジェクトタイプ別:新設が86.0%でリード
新設は2025年に53.5億米ドル(86.0%)、2035年までに125.5億米ドルを占め、CAGRは8.90%です。改修・アップグレードは8.7億米ドル(14.0%)を占め、導入基盤がほぼ3倍になり、古いホールが容量追加、アークエネルギー規則への対応およびSF6の撤去のために遮断器を交換することから、年率13.65%で成長して31.4億米ドルに達します。
DC独自分析:MW当たり開閉装置支出モデルと製品×データセンタータイプ・マトリクス
2025年に11.5億米ドルとなるハイパースケールデータセンター向け低電圧開閉装置は、マトリクスの中で単一として最大のセルであり、データセンター開閉装置支出全体の18.5%を占めます。これは出荷数量ではなくDC Market Insightsのモデルであり、54の入力値から構築されています。17の年次竣工コホート(2019年から2035年、通電加重)、16のMW当たり支出ポイント(4製品×4つの基準年)、4つの改修率、4つの購入者別内訳、5つの地域別内訳、高電圧開閉装置に関する2つの変電所レポートのアンカー、および6つの境界チェックです。
| 2025年、10億米ドル | 高電圧 | 中電圧 | 低電圧 | 切替開閉器 | 合計 |
|---|---|---|---|---|---|
| ハイパースケールデータセンター | 0.73 | 0.87 | 1.15 | 0.19 | 2.94 |
| コロケーションデータセンター | 0.29 | 0.50 | 0.75 | 0.15 | 1.69 |
| AI・GPUクラウドデータセンター | 0.21 | 0.31 | 0.43 | 0.07 | 1.02 |
| エンタープライズ・エッジデータセンター | 0.03 | 0.14 | 0.32 | 0.08 | 0.57 |
| 合計 | 1.27 | 1.82 | 2.65 | 0.49 | 6.22 |
合計は四捨五入前に計算しています。ハイパースケール購入者は自社でキャンパス変電所を所有しているため、開閉装置予算の24.7%を高電圧機器に投じています。一方、エンタープライズ・エッジデータセンターは配電電圧で受電し発電機への切替に依存しているため、55.5%を低電圧開閉装置に、13.9%を切替開閉器に投じています。
これらの数値の基となるMW当たり開閉装置支出モデルには、読者の誰もが検証できる2つの入力値があります。各年の通電キャパシティ(2025年に13.4 GW)と、MW当たりの開閉装置コンテンツ(2025年に40万米ドル)です。この2つを掛け合わせると新設支出が得られ、導入基盤における改修支出を加えると市場規模が得られます。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:データセンター開閉装置市場をリードする地域はどこか?
北米が2025年の金額の47.6%でデータセンター開閉装置市場をリードしており、中東・アフリカは年率13.19%で最も急成長している地域です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、小さな基盤からキャンパス規模のキャパシティを追加すると見込んでいるためです。
北米が47.6%のシェアでリード
北米のデータセンターは2025年に開閉装置に29.6億米ドルを支出し、同地域は2035年に68.6億米ドル、CAGR 8.76%に達すると予測されています。IEAは2024年の世界のデータセンター電力使用量の45%を米国によるものとしており、開閉装置メーカーは米国での生産能力を拡大しています。Hitachi Energyは2025年9月、ピッツバーグ近郊の遮断器および開閉装置の製造拡大を含む10億米ドルの米国投資を発表し、Eatonはネブラスカ州ベルビューに3,000万米ドル、370,000平方フィートの中電圧開閉装置工場を建設しています。
アジア太平洋が25.9%のシェアを保持
アジア太平洋は2025年に16.1億米ドル、2035年までに45.4億米ドルの規模で、CAGRは10.90%です。DC Market Insightsの配分では、中国が同地域最大の市場であり、インドとマレーシアが最も速く成長しています。アジア太平洋は2035年までにシェアを3.0ポイント伸ばし、これは全地域の中で最大の伸びです。
欧州が17.1%のシェアを保持
欧州は2025年に10.6億米ドル、2035年までに24.1億米ドルの規模で、CAGRは8.54%です。DC Market Insightsは、主要ハブにおける系統接続の制約が新設のペースを抑える一方、購入者がSF6フリー設計に移行するにつれてFガス規則が中電圧パネル1面当たりの金額を押し上げると見込んでいます。
ラテンアメリカが4.5%のシェアを保持
ラテンアメリカは2025年に2.80億米ドル、2035年までに8.28億米ドルの規模で、CAGRは11.44%です。DC Market Insightsの配分では、ブラジルが同地域最大の国別市場です。
中東・アフリカが4.9%のシェアを保持
中東・アフリカは2025年に3.05億米ドル、2035年までに10.5億米ドルの規模で、年率13.19%と地域別で最も速い成長を示します。DC Market Insightsは、サウジアラビアとアラブ首長国連邦が成長の大部分を牽引し、南アフリカがコロケーションのキャパシティを追加すると見込んでいます。
国別分析:データセンター開閉装置を最も多く購入している国はどこか?
米国はデータセンター開閉装置の最大の国別市場で、2025年に26.0億米ドル、世界全体の金額の41.8%を占めます。これに中国の6.32億米ドル(10.2%)、カナダの3.61億米ドル(5.8%)が続きます。上位12か国が2025年の支出の80.5%を占めます。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | シェア 2025年 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2.60 | 41.8% | 5.91 | 8.56% |
| 2 | 中国 | アジア太平洋 | 0.63 | 10.2% | 1.61 | 9.81% |
| 3 | カナダ | 北米 | 0.36 | 5.8% | 0.95 | 10.10% |
| 4 | 日本 | アジア太平洋 | 0.23 | 3.7% | 0.58 | 9.68% |
| 5 | ドイツ | 欧州 | 0.21 | 3.3% | 0.45 | 8.25% |
| 6 | 英国 | 欧州 | 0.19 | 3.1% | 0.42 | 7.98% |
| 7 | インド | アジア太平洋 | 0.19 | 3.1% | 0.76 | 14.89% |
| 8 | オーストラリア | アジア太平洋 | 0.16 | 2.5% | 0.49 | 11.88% |
| 9 | ブラジル | ラテンアメリカ | 0.13 | 2.0% | 0.36 | 11.17% |
| 10 | フランス | 欧州 | 0.12 | 1.9% | 0.28 | 8.92% |
| 11 | マレーシア | アジア太平洋 | 0.11 | 1.8% | 0.40 | 13.31% |
| 12 | サウジアラビア | 中東・アフリカ | 0.08 | 1.3% | 0.33 | 14.79% |
ハイパースケールおよびコロケーション事業者が既存ハブ以外でキャパシティを追加していることから、インドは年率14.89%で最も急成長している大規模国別市場であり、年率14.79%のサウジアラビア、13.31%のマレーシアを上回っています。国別の数値は、各国の既存および新規データセンターキャパシティの推計シェアで加重した、地域別合計のDC Market Insightsによる配分です。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター開閉装置市場は、ベースケースで2035年までに156.9億米ドルに達し、低位シナリオと高位シナリオでは131.2億米ドルから180.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | キャパシティ竣工量がベースを15%下回る。2027年以降、開閉装置価格は実質ベースで横ばい | 13.12 | 7.74% |
| ベース | 竣工量が年間27.0 GWに増加。MW当たり支出は46万米ドルに到達 | 15.69 | 9.69% |
| 高位 | 竣工量がベースを12%上回る。送電電圧キャンパスとデジタル開閉装置への移行が加速 | 18.08 | 11.25% |
低位ケースはAI設備投資の2年間の停滞を反映しており、高位ケースは系統接続と工場の生産能力が発表済みのハイパースケール計画に追いつくことを想定しています。
競合インサイト:データセンター開閉装置市場をリードするのは誰か?
- Schneider Electric
- Eaton
- ABB
- Siemens
- GE Vernova
- Hitachi Energy
- Mitsubishi Electric
- Legrand
- Vertiv
- Hubbell
- Powell Industries
- LS Electric
- HD Hyundai Electric
- Hyosung Heavy Industries
- Toshiba Energy Systems & Solutions
Schneider Electricは2025年にデータセンター開閉装置市場の約16%を占める市場リーダーであり、上位3社のSchneider Electric、EatonおよびABBは合わせて約40%を占めています(各社のデータセンターへのエクスポージャー、工場の拠点および報告された受注動向に基づくDC Market Insightsの推計)。2025年の受注に占める割合で測定したSchneider Electricのエンドマーケット・エクスポージャーのうち、データセンターは30%を占め、同社のData Center & Networksエンドマーケットの需要は2026年第2四半期に3桁の伸びを示しました。Eatonは北米で中電圧開閉装置の生産能力を拡大しており、同社のElectrical Americasの受注残は2025年6月比で33%増加しました。ABBは2026年第2四半期のElectrification部門の受注が60%増の72.3億米ドルになったと報告しました。DC Market Insightsの見解では、Hitachi EnergyとMitsubishi Electricは米国での遮断器および開閉装置の製造を拡大しており、HD Hyundai Electric、HyosungおよびToshibaも高電圧機器を供給しています。Legrandのデータセンター事業は現在同社の売上高の32%を占め、Hubbellはデータセンター投資が2026年第2四半期の10%の有機的成長を牽引したと報告し、Powell Industriesは2026年6月までの四半期におけるCommercial and Other Industrialの売上高が7,630万米ドルとなり、前年同期の4,950万米ドルから増加したと報告しました。
最近の動向
- 2024年12月、Mitsubishi Electric Power Productsは米国における開閉装置生産とパワーエレクトロニクスに8,600万米ドルを投資すると発表しました。新工場では当初、真空遮断器とガス遮断器を生産します(出典:Utility Dive報道)。
- 2025年3月、Schneider Electricは2027年までに米国事業に7.00億米ドルを投資する計画を発表しました。これには開閉装置および配電機器の生産拡大に向けた工場拡張が含まれます(出典:Manufacturing Dive報道)。
- 2025年4月、EatonはFibrebond Corporationを取得現金控除後で14.3億米ドルで買収しました(出典:米国証券取引委員会へのEatonの提出書類)。
- 2025年9月、Hitachi Energyは、ペンシルベニア州ピッツバーグ近郊の遮断器および開閉装置事業の拡大を含む、米国の送配電インフラ製造への10億米ドルの投資を発表しました(出典:Data Center Dynamics報道)。
- 2026年4月、Eatonはネブラスカ州ベルビューに3,000万米ドル、370,000平方フィートの中電圧開閉装置工場を建設すると発表し、気中絶縁およびガス絶縁開閉装置の生産を2027年上半期に開始する予定です(出典:Plant Services報道)。
- 2026年5月、ABBはSF6フリー中電圧開閉装置を含む欧州全域の中電圧製造に約2.00億米ドルを投資すると発表しました(出典:ABBプレスリリース)。
当社は、これらの取引、製品投入および生産能力に関する発表を、データセンター業界アップデートでリアルタイムに追跡しています。
調査手法:データセンター開閉装置市場モデルの構築方法
DC Market Insightsは、17の年次ITキャパシティ竣工コホート(2019年から2035年)からボトムアップでこの市場を構築しました。通電に先立つ納入を反映するため、各年の開閉装置需要はその年の竣工量の45%と翌年の竣工量の55%の合計として設定しており、これにより2025年の通電加重キャパシティは13.4 GWとなります。各コホートは、2020年、2025年、2030年および2035年を基準とする4つのMW当たり開閉装置支出曲線(高電圧、中電圧、低電圧および切替開閉器)で価格付けされ、合計は2020年に1 MW当たり28万米ドル、2025年に40万米ドル、2035年に46万米ドルとなります。改修・アップグレード支出は、導入基盤(2025年初頭時点で約104 GW)に対し、2020年に導入基盤1 MW当たり年間約7,600米ドル、以後年率2%で上昇する水準で加算しました。合計は4製品、3絶縁方式、3技術、4データセンタータイプ、2プロジェクトタイプおよび5地域に分割され、すべての内訳はその合計と一致します。精査した提出書類において、データセンター向け開閉装置の売上高を個別の項目として開示しているサプライヤーは存在しないため、結果は6つの境界チェックで検証しました。高電圧の項目は、DC Market Insightsのデータセンター変電所市場モデルにおける高電圧開閉装置の項目(2025年に12.7億米ドル、2035年に35.0億米ドル)と一致すること。2020年から2025年にかけてのMW当たり支出の上昇(41%)が、2020年1月から2025年8月までの米国開閉装置生産者物価指数の67%の上昇を下回ること。1 MW当たり40万米ドルの開閉装置支出が、Cushman & Wakefieldが報告した1 MW当たり1,760万米ドルのグリーンフィールド開発コストの約2.3%であること。GE VernovaのElectrificationポートフォリオ全体における2026年上半期の50億米ドル超のデータセンター向け受注が、モデルが単一ベンダーの開閉装置に割り当てる金額を大きく上回ること。LS Electricの単一の6,400万米ドルの受注が、モデル化した北米市場を大きく下回ること。そして、Powell IndustriesのCommercial and Other Industrialの四半期売上高7,630万米ドルが、モデル化した米国市場を大きく下回ることです。本ページに記載されたアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典および日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位および基準年
- 02調査手法
- 2.1ボトムアップ型MW当たり開閉装置支出モデル
- 2.2通電加重キャパシティコホート
- 2.3境界チェックと検証
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1製品別MW当たり開閉装置支出、2020年、2025年、2030年および2035年
- 5.2生産者物価の動向
- 5.3データセンター建設コストに占める開閉装置の割合
- 06規格と規制
- 6.1EU Fガス規則(EU)2024/573
- 6.2米国電気工事規程 第240.87条
- 6.3IEC 61439-1
- 6.4UL 1008
- 07サプライチェーン分析
- 7.1部品および遮断器のサプライヤー
- 7.2開閉装置の組立業者およびインテグレーター
- 7.3リードタイムと工場の生産能力
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2新設と改修・アップグレードの比較
- 8.3前年比成長率
- 09製品別市場
- 9.1高電圧開閉装置
- 9.2中電圧開閉装置
- 9.3低電圧開閉装置および配電盤
- 9.4切替開閉器
- 10絶縁方式別市場(高電圧および中電圧開閉装置)
- 10.1気中絶縁開閉装置(AIS)
- 10.2SF6ガス絶縁開閉装置
- 10.3SF6フリーガス絶縁開閉装置および真空開閉装置
- 11技術別市場
- 11.1従来型開閉装置
- 11.2デジタル・スマート開閉装置
- 11.3半導体式(ソリッドステート)開閉装置
- 12データセンタータイプ別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3AI・GPUクラウドデータセンター
- 12.4エンタープライズ・エッジデータセンター
- 13プロジェクトタイプ別市場
- 13.1新設
- 13.2改修・アップグレード
- 14Dc独自分析:mw当たり開閉装置支出モデル
- 14.1製品×データセンタータイプ・マトリクス、2025年
- 14.2モデルの入力値
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、オーストラリア、マレーシア)
- 15.3欧州(ドイツ、英国、フランス)
- 15.4ラテンアメリカ(ブラジル)
- 15.5中東・アフリカ(サウジアラビア)
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国
- 17地域別クロス分析
- 17.1地域別・製品別、2025年および2035年
- 17.2地域別・データセンタータイプ別、2025年および2035年
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場シェア推計、2025年
- 19.2工場投資と生産能力の増強
- 19.3最近の動向
- 20企業プロファイル
- 20.1Schneider Electric
- 20.2Eaton
- 20.3ABB
- 20.4Siemens
- 20.5GE Vernova
- 20.6Hitachi Energy
- 20.7Mitsubishi Electric
- 20.8Legrand
- 20.9Vertiv
- 20.10Hubbell
- 20.11Powell Industries
- 20.12LS Electric
- 20.13HD Hyundai Electric
- 20.14Hyosung Heavy Industries
- 20.15Toshiba Energy Systems & Solutions
- 21アナリストの提言
- 21.1データセンター事業者向け
- 21.2開閉装置サプライヤー向け
- 21.3投資家向け
- 図 1データセンター開閉装置市場規模、2020-2035年
- 図 2地域別データセンター開閉装置市場、2025年および2035年
- 図 3製品別MW当たり開閉装置支出、2020-2035年
- 図 4製品別市場シェア、2025年および2035年
- 図 5データセンタータイプ別市場シェア、2025年および2035年
- 表 1レポート項目
- 表 2製品別MW当たり開閉装置支出、2020年、2025年、2030年および2035年
- 表 3製品別市場、2025年および2035年
- 表 4絶縁方式別市場、2025年および2035年
- 表 5技術別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7プロジェクトタイプ別市場、2025年および2035年
- 表 8製品×データセンタータイプ・マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12最近の動向
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に62.2億米ドル、2035年までに156.9億米ドルに増加します。DC Market Insightsは、2020年の市場規模を19.6億米ドルと推計しています。
2025年から2035年にかけて年率9.69%です。2020年から2025年にかけては、AIキャンパスが通電段階へ移行したことで、年率25.99%とより速いペースで成長しました。
低電圧開閉装置および配電盤で、2025年に26.5億米ドル、市場の42.5%を占めます。製品の中では高電圧開閉装置が年率10.70%で最も速く成長しています。
高電圧、中電圧および低電圧の開閉装置と切替開閉器を対象とするDC Market Insightsの推計によると、2025年はITロード1 MW当たり約40万米ドルで、2020年の28万米ドルから増加しています。
北米で、2025年の金額の47.6%にあたる29.6億米ドルを占めます。中東・アフリカは年率13.19%で最も速く成長しています。
Schneider Electricが市場の約16%でリードしており、Schneider Electric、EatonおよびABBが合わせて約40%を占めています(DC Market Insightsの推計)。Siemens、GE Vernova、Hitachi Energy、Mitsubishi Electric、Legrand、VertivおよびHubbellも競合しています。
年率26.60%で、2025年の2.56億米ドルから2035年までに27.1億米ドルへと成長します。EU Fガス規則により、2026年1月1日から24 kV以下のFガス使用中電圧開閉装置の運転開始が禁止されるためです。
米国で26.0億米ドル、2025年の支出の41.8%を占め、中国が6.32億米ドルで続きます。大規模な国別市場の中ではインドが年率14.89%で最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。