
データセンター向け電力ケーブル市場 規模・シェア・2035年までの予測
市場の概要
データセンター向け電力ケーブル市場の規模は2025年にUSD 1,740.0百万で、年平均成長率(CAGR)25.06%で拡大し、2035年までにUSD 4,720.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
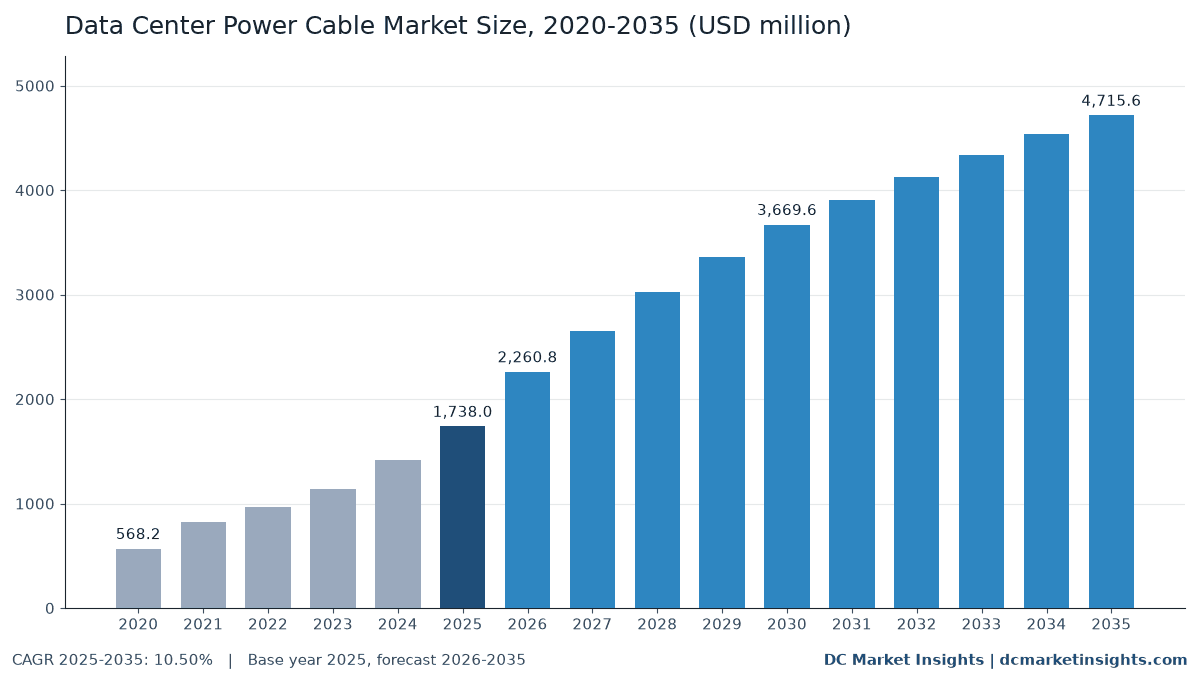
データセンター向け電力ケーブル市場は、2026年に22.6億米ドルと評価され、2025年の17.4億米ドルから2035年には47.2億米ドルに達すると予測されており、2025年から2035年までのCAGRは10.50%です(DC Market Insights推計)。この市場では、メガワットと同じくらい金属価格が金額を動かします。世界銀行のロンドン金属取引所(LME)銅価格シリーズは、2025年に1トンあたり平均9,947米ドル、2026年1月から9月には1トンあたり平均13,431米ドルとなり、銅は低圧フィーダーケーブル価格のおよそ半分を占めます。さらに米国は2025年8月1日から銅半製品の銅含有量に50%の関税を課し、最大のケーブルメーカーであるPrysmianは、北米の建設用ケーブル事業の成長をデータセンターの拡大によるものとしています。DC Market Insightsは、2025年の電力ケーブル搭載額を空冷式の新設ITキャパシティ1メガワット(MW)あたり約115,000米ドル、人工知能(AI)ホールでは1 MWあたり145,000米ドルと見積もっており、2026年の30.08%の急増が価格と数量の両面によるものであるのはこのためです。現在AIキャンパスの奥深くまで15キロボルト(kV)から35 kVの電力を送る中圧フィーダーケーブルは4億4,190万米ドルから12.1億米ドルへ拡大し、DC電力ケーブルは年率11.55%で最も速く成長し、地域別ではアジア太平洋が年率12.46%で最も速く成長しています。
主要市場統計:2026年のデータセンター向け電力ケーブル市場の規模は?
DC Market Insightsは、データセンター向け電力ケーブル市場を2026年に22.6億米ドルと評価しており、2025年の17.4億米ドルを30.08%上回ります。
- 市場規模 2025年:17.4億米ドル、2026年:22.6億米ドル、2030年:36.7億米ドル、2035年:47.2億米ドル。
- CAGR 2025-2035年:ベースケースで10.50%。2035年のレンジは37.5億米ドル(低位、8.00%)から59億米ドル(高位、13.00%)。
- 新設1 MWあたりの電力ケーブル搭載額:2025年に空冷式で約115,000米ドル、AIホールで145,000米ドル(DC Market Insights推計)。
- 最大の製品タイプ:低圧電力ケーブル、7億290万米ドル、2025年支出の40.4%。
- 最も成長の速い製品タイプ:DC電力ケーブル、2025年の6,660万米ドルから2035年の1億9,877万米ドルへ、年率11.55%。
- 銅導体は2025年に13億9,040万米ドル(80.0%)を占め、アルミニウムは年率13.43%とより速く成長。
- 首位の地域:北米、2025年に7億2,996万米ドル(42.0%)。最も成長の速い地域:アジア太平洋、年率12.46%。
- 最大の国:米国、2025年に6億6,426万米ドル。最も成長の速い大規模市場の国:インド、年率16.75%。
- 市場リーダー:Prysmian(Encore Wireを含む)、Nexans、Southwire、Sumitomo Electric、LS Cable & Systemが2025年支出の約38%を占めます(DC Market Insights推計)。
2020年以降、データセンター向け電力ケーブル支出はどれほど成長したか?
世界のデータセンター向け電力ケーブル市場規模は、2020年に5億6,820万米ドルと評価され、2025年に17.4億米ドルに達し、予測期間中のCAGR 10.50%で2035年までに47.2億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 17.4億米ドル |
| 市場規模 2026年 | 22.6億米ドル |
| CAGR 2025-2035年 | 10.50% |
| 市場規模 2035年 | 47.2億米ドル |
| CAGR 2020-2025年 | 25.06% |
2020年から2025年にかけて支出は3.06倍、年率25.06%で増加しました。理由は相乗的に効く二つです。毎年稼働する新設データセンターITキャパシティが約5.0ギガワット(GW)から12.0 GWへ増え、LME銅価格が2020年の1トンあたり6,174米ドルから2025年の9,947米ドルへ上昇し、1 MWあたりのケーブル搭載額を約85,000米ドルから115,000米ドルへ押し上げました。2025年以降の成長が年率10.50%に鈍化するのは、DC Market Insightsが銅価格は2026年のピークから落ち着き、年間のキャパシティ追加は27 GWに向けて横ばいになると想定しているためです。一方で、116 GWから311 GWへ拡大する設置ベースが再配線支出を押し上げ続けます。
データセンター向け電力ケーブルに含まれるケーブルは?
本市場は、敷地内変電所からラックまで電力を送るケーブルと、その接続部および端末処理に対する2025年のエンドユーザー支出17.4億米ドルを計上しています。
対象製品
- 中圧(MV)フィーダーケーブル、5 kVから35 kV、キャンパス変電所からユニット変電所、開閉装置、発電機まで。
- 1 kV未満の低圧(LV)電力ケーブル:変圧器から配電盤へのフィーダー、無停電電源装置(UPS)および機械設備の回路、分岐回路、発電機ケーブル。
- 配電ユニットとITラックの間の電源ホイップおよびラック電源コード。
- バッテリーストリング、48 Vラックバス接続、800 V直流(DC)配電用のDC電力ケーブル。
- ケーブルアクセサリー:端末処理材、接続材、圧着端子、耐火グランド。
対象外の製品
- バスウェイおよびバスダクト(データセンター向けバスウェイ市場で計上)。
- 光ファイバーおよび銅データケーブル、ならびにケーブルを支えるトレイとラダー(データセンター向けケーブル管理市場で計上)。
- 敷地外の電力会社が所有する高圧送電ケーブル。
- 電気工事業者が別途請求する施工労務費。
電力ケーブルの各セグメントはどう合計されるか?
2025年の各ドルはすべての区分で一度だけ計上されます。新設(15億600万米ドル)と改修・再配線(2億3,200万米ドル)の合計が17.4億米ドルとなり、製品タイプ、導体材料、データセンタータイプの内訳も同じ合計になります。
データセンター向け電力ケーブル市場の推計値はなぜ異なるのか?
DC Market Insightsは、データセンター向けに購入される電力ケーブルとアクセサリーについて2026年の市場を22.6億米ドルとしています。データケーブルやバスウェイを加える定義では、2倍から3倍の規模になります。
差を説明するのは三つの選択です。第一に、多くの推計は建物内のすべてのケーブルを計上するため、光ファイバートランク、銅イーサネット、ダイレクトアタッチ接続が電力フィーダーと並んで含まれますが、これらは別の予算で別のサプライヤーから購入されます。第二に、多くの新設ホワイトスペースではバスウェイがケーブルに置き換わっており、一部の推計はこれを配電用ケーブルとして含めています。第三に、金額は銅価格に左右されます。LME銅価格は2024年に1トンあたり平均9,142米ドル、2026年の最初の9か月には1トンあたり平均13,431米ドルだったため、2024年の金属価格で作成した推計は2026年の支出を過小評価します。MVケーブルのみを計上する狭い見方では、LVケーブル、ホイップ、アクセサリーが2025年支出の70.7%を占めることを見落とします。
| 要素 | 本推計に含むか | 理由 |
|---|---|---|
| 敷地内のMVフィーダーケーブル | 含む、4億4,190万米ドル(2025年) | データセンター開発事業者が購入 |
| LV電力ケーブル | 含む、7億290万米ドル(2025年) | あらゆる電気設備工事の中核 |
| 電源ホイップおよびラックコード | 含む、3億200万米ドル(2025年) | ラックまでの最後の数メートルの電力 |
| アクセサリーおよび端末処理 | 含む、2億2,460万米ドル(2025年) | ケーブルとともに販売 |
| バスウェイおよびバスダクト | 含まない | バスウェイのレポートで計上 |
| 光ファイバーおよび銅データケーブル | 含まない | 製品も予算も異なる |
| 電力会社の送電ケーブル | 含まない | 系統運用者が負担 |
したがって、データケーブル、バスウェイ、電力会社の高圧線、ケーブルトレイ、施工労務費は、同じ販売代理店が同じ現場に出荷する場合でも対象外です。対象となるのはすべてのデータセンター購入者で、ハイパースケール・AIキャンパス、コロケーション事業者、エンタープライズ、そして数キロメートルのLVケーブルとラックコード一箱を購入する小規模なエッジ・通信拠点が含まれます。
データセンター向け電力ケーブル需要を牽引しているものは?
2025年の17.4億米ドルから2030年の36.7億米ドルへ支出を押し上げる力は三つあります。過去最高の銅価格、AIキャンパス内部へのMV配電の移行、そして負荷見通しを書き換える送電網予測です。
2026年のLME銅価格1トンあたり13,431米ドルがあらゆるキロメートルを再評価
米国地質調査所(USGS)のMineral Commodity Summaries 2026は、2025年のニューヨーク商品取引所(COMEX)銅価格の平均が1ポンドあたり4.80米ドルと過去最高で、2024年を14%上回ったと報告し、銅が2025年11月7日に米国の重要鉱物リストに加わったことも付記しています(USGS Mineral Commodity Summaries 2026)。その後、世界銀行のシリーズではLME銅価格が2026年1月に1トンあたり13,012米ドル、9月に14,474米ドルとなっています。ケーブルメーカーは数週間以内に金属価格を転嫁するため、DC Market Insightsは空冷ホールの搭載額を2025年の1 MWあたり115,000米ドルから2026年の130,000米ドルへ約13%引き上げています。銅価格の35%上昇より小さいのは、契約に遅れがあり、一部のフィーダーがアルミニウムに切り替わるためです。
中圧が変電所ヤードからデータホールへ移行
50 MWから300 MWのAIホールでは、長いLV配線の代わりに、各ホールの隣にあるユニット変電所まで15 kVから35 kVのフィーダーを引き込み、液冷設備はMV給電のチラーとポンプを追加します。Prysmianは2025年6月19日、テキサス州のEncore Wireキャンパスでの5億米ドルの拡張を発表しました。これには2027年の稼働が見込まれる65万平方フィート超のMVケーブル工場が含まれます。Southwireのデータセンターチームは、2025年10月のInfrastructure Masons会員ストーリーで、MVケーブルが現在最大の制約だと述べています。DC Market Insightsはこれらのフィーダー分としてAI 1 MWあたり約30,000米ドルを上乗せしており、MVケーブルは4億4,190万米ドルから12億982万米ドルへ拡大します。
NERCはピーク需要が224 GW増加すると予測、その大半はデータセンター
北米電力信頼度協議会(NERC)が2026年1月に公表した2025年長期信頼度評価は、夏季ピーク需要が10年間で224 GW超増加すると予測しており、これは前年の予測を69%上回り、増加の大半を新設AIデータセンターが占めます。ミッドコンチネント系統運用者だけでも、2027年までに約6 GW、2030年までに14 GWのデータセンター負荷を見込んでいます。米国エネルギー省(DOE)は、データセンターの電力使用量を2023年に176テラワット時(TWh)、全米電力の4.4%とし、2028年までに6.7%から12%に上昇するとしています(DOEおよびローレンス・バークレー国立研究所)。DC Market Insightsの数値では、これらの1メガワットごとに、2025年の搭載量で電力ケーブル中の銅が約8トン必要です。
データセンター向け電力ケーブルはどう変化しているか?
最も明確な変化は導体にあります。アルミニウムは2025年の3億4,760万米ドルから2035年の12.3億米ドルへ年率13.43%で成長し、銅の9.64%を上回ります。
銅に米国の50%関税が課される中、アルミニウムフィーダーが拡大
2025年7月30日の大統領布告は、2025年8月1日から銅半製品および銅集約型派生品に、銅含有量に基づいて50%の関税を課しました(ホワイトハウス布告)。USGSは電力ケーブルでアルミニウムが銅の代替になると指摘しており、径よりも価格が重視される大型のLVおよびMVフィーダーで、開発事業者は最初に切り替えています。DC Market Insightsは、支出に占めるアルミニウムのシェアを2025年の20%から2035年の26%へ引き上げています。
800 V DCと超電導接続がデータホールに登場
Nexansは2025年6月、データホール向けの超電導LV AC・DC実証設備を備えたStella Novaテストセンターを開設し、超電導ケーブルシステムは従来のケーブルの最大10倍の電力を送れるとしています。800 V DC配電へ向かうAIラックには、電源ラック、バッテリー、ITラックの間にDC定格ケーブルが必要であり、DC電力ケーブルが年率11.55%で1億9,877万米ドルへ成長するのはこのためです。
欧州では低煙ハロゲンフリーが標準に
欧州連合の建設製品規則(CPR)2024/3110は2026年1月8日から適用され、ケーブルはEN 50575整合規格に基づく火災反応性クラスを維持します。フランクフルト、アムステルダム、ダブリンのコロケーション購入者は、データホール向けに上位の防火クラスの低煙ハロゲンフリー(LSZH)シースを指定しており、欧州では1 MWあたりのLVケーブルコストが約8%上乗せされます(DC Market Insights推計)。
データセンター向け電力ケーブル支出を抑えているものは?
2025年以降の成長を年率10.50%近くにとどめる制約は二つあります。ホワイトスペースを占めつつあるバスウェイと、発注を遅らせる金属価格の変動です。
新設ホワイトスペースでバスウェイがホイップと分岐回路に置き換わる
DC Market Insightsの推計では、データセンター向けバスウェイ市場は2025年に14.4億米ドルに達し、新設ホワイトスペースの約48%に天井バスウェイが採用されています。トラックバスウェイで給電される1 MWごとに必要な電源ホイップと分岐回路は少なくなるため、DC Market Insightsはホイップとラックコードの1 MWあたり搭載額を横ばいとし、この区分が銅価格ではなくキャパシティのペースに合わせて年率10.45%で成長すると想定しています。
銅価格の変動で工事業者が発注を延期または再入札
世界銀行のシリーズでは、銅価格は2025年12月の1トンあたり11,785米ドルから2026年9月の14,474米ドルへ上昇し、9か月で23%の変動となりました。固定価格契約の電気工事業者は、金属価格が急騰するとケーブル発注を再入札または延期します。DC Market Insightsの2035年37.5億米ドルの低位ケースは、銅価格が1トンあたり9,000米ドルを下回る水準に戻り、AIホールの追加が遅れることを想定しています。
2035年までの新たな電力ケーブル収益はどこにあるか?
最も大きく伸びるのは二つの領域です。MVフィーダー(4億4,190万米ドルから12.1億米ドル)と旧ホールの再配線(2億3,200万米ドルから7億1,530万米ドル)です。
AIキャンパス向けMVフィーダー:4億4,190万米ドルから12.1億米ドルへ
DC Market Insightsの数値では、100 MWのAIキャンパスごとに2025年の搭載量で約480万米ドルのMVケーブルが使われ、新設キャパシティに占めるAIの割合は35%から66%へ上昇します。Nexansは2025年のPWR-Connect標準売上高が23億4,100万ユーロで13.5%増加したと報告し、第4四半期の例外的な成長を大型インフラおよびデータセンタープロジェクトに結び付けています(Nexans 2025年通期決算)。
116 GWの設置ベースの再配線:2億3,200万米ドルから7億1,530万米ドルへ
2015年以前に建設されたホールは5キロワット(kW)から10 kWのラック向けに配線されており、30 kW以上への改修ではフィーダー、ホイップ、端末処理が交換されます。2025年の設置1 MWあたり年間約2,000米ドルから2035年には2,300米ドルへ上昇するため、再配線は年率11.92%で成長し、新設の10.26%を上回ります。
データセンター向け電力ケーブルの1メガワットあたりのコストは?
2025年の電力ケーブル搭載額は、空冷式の新設ITキャパシティ1 MWあたり平均約115,000米ドル、AIホールでは1 MWあたり145,000米ドルでした(DC Market Insights推計)。
| コスト項目(DC Market Insights推計) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 空冷ホールの搭載額(新設1 MWあたり米ドル) | 85,000 | 115,000 | 129,000 | 131,000 |
| AIホールの搭載額(新設1 MWあたり米ドル) | 105,000 | 145,000 | 157,000 | 157,000 |
| 設置ベースの再配線(1 MWあたり年間米ドル) | 1,800 | 2,000 | 2,200 | 2,300 |
| LME銅、年間平均(1トンあたり米ドル) | 6,174 | 9,947 | 11,500(計画値) | 11,500(計画値) |
2020年と2025年の銅価格は世界銀行の年間平均、2030年と2035年はDC Market Insightsの計画価格です。1 MWあたりの搭載額は遅れて銅価格に追随します。2025年価格ではAIホールのケーブル費用の約55%が銅地金であるため、銅価格が1トンあたり1,000米ドル上がるごとに1 MWあたり約8,000米ドル増加します。USGSは2025年のLME現物平均を1ポンドあたり4.40米ドルと報告しており、世界銀行のシリーズに近い水準です。
データセンター向け電力ケーブルに適用される規格と規則は?
2025年に支出された17.4億米ドルの大半を左右するのは六つの規格と規則です。三つの製品規格・規定、一つのEU規則、二つの米国の通商・鉱物措置です。
- 国際電気標準会議(IEC)のIEC 60502-2:6 kVから30 kVまでの押出絶縁電力ケーブル、2024年に改訂。北米以外のMVフィーダーの基準。
- UL SolutionsのUL 44:熱硬化性絶縁電線・ケーブル、カナダのCSA C22.2 No. 38と整合、2021年5月に改訂。
- NFPA 70(米国電気工事規程、NEC)、2025年9月に発行された2026年版:米国のデータセンターおよびIT機器室の配線方法。
- EU建設製品規則2024/3110、2026年1月8日から適用、建物内ケーブルのEN 50575火災反応性クラスを規定。
- 2025年7月30日の米国銅布告:2025年8月1日から銅半製品の銅含有量に50%の関税。
- 2025年11月7日の米国重要鉱物最終リスト2025、銅を追加。
関税と重要鉱物指定は合わせて北米製ケーブルを有利にしており、Prysmian、Southwire、Nexansが生産能力を増強しているのも北米です。
データセンター向け電力ケーブルで最大のセグメントは?
最大のセグメントは低圧電力ケーブルで、7億290万米ドル、2025年支出の40.4%を占め、DC電力ケーブルは年率11.55%で最も速く成長しています。
製品タイプ別
| 製品タイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 中圧フィーダーケーブル | 4億4,190万米ドル | 25.4% | 12億982万米ドル | 10.60% |
| 低圧電力ケーブル | 7億290万米ドル | 40.4% | 18億7,692万米ドル | 10.32% |
| 電源ホイップ・ラック電源コード | 3億200万米ドル | 17.4% | 8億1,628万米ドル | 10.45% |
| DC電力ケーブル | 6,660万米ドル | 3.8% | 1億9,877万米ドル | 11.55% |
| ケーブルアクセサリー・端末処理 | 2億2,460万米ドル | 12.9% | 6億1,383万米ドル | 10.58% |
AIホールがMVを負荷の近くまで引き込むため、MVフィーダーケーブルは2025年支出の25.4%、2035年支出の25.7%を占めます。アクセサリーと端末処理はケーブル数量に連動し、新設金額の約12%です。
導体材料別
| 導体材料 | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 銅 | 13億9,040万米ドル | 80.0% | 34億8,956万米ドル | 9.64% |
| アルミニウム | 3億4,760万米ドル | 20.0% | 12億2,606万米ドル | 13.43% |
ホイップ、ラックコード、短いLV回路は銅のままであるため、銅は2035年支出の74.0%を維持しますが、長いMV配線と大型LV配線ではアルミニウムフィーダーが採用されます。
プロジェクトタイプ別
| プロジェクトタイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新設 | 15億600万米ドル | 86.7% | 40億32万米ドル | 10.26% |
| 改修・再配線 | 2億3,200万米ドル | 13.3% | 7億1,530万米ドル | 11.92% |
新設は2025年支出の86.7%を占めますが、旧ホールのラック密度が上がるにつれ、再配線が年率11.92%とより速く成長します。
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 7億2,996万米ドル | 42.0% | 24億5,212万米ドル | 12.88% |
| コロケーション | 5億3,878万米ドル | 31.0% | 14億1,469万米ドル | 10.13% |
| エンタープライズ | 3億4,760万米ドル | 20.0% | 6億1,303万米ドル | 5.84% |
| エッジ・通信 | 1億2,166万米ドル | 7.0% | 2億3,578万米ドル | 6.84% |
ハイパースケール・AIキャンパスは年率12.88%で成長して2035年支出の52.0%に達します。エンタープライズのITがコロケーションとクラウドへ移行するため、エンタープライズ拠点の成長は年率5.84%にとどまります。
DC独自分析:銅価格ラダー、1トンあたり6,000米ドルから15,000米ドルでの100 MW AIホールのケーブル費用
6つの入力値から作成したDC Market Insightsの価格ラダーによると、100 MW AIホールの電力ケーブル費用は、銅価格が1トンあたり6,000米ドルから15,000米ドルの間で、1,134万米ドルから1,855万米ドルまで変動します。
| LME銅(1トンあたり米ドル) | 参照点 | ケーブル搭載額(1 MWあたり米ドル) | 100 MW AIホール(百万米ドル) |
|---|---|---|---|
| 6,000 | 2020年平均の6,174に近い水準 | 113,355 | 11.34 |
| 8,000 | 低位ケースの計画価格 | 129,390 | 12.94 |
| 9,947 | 2025年平均 | 145,000 | 14.50 |
| 12,000 | 2025年12月の水準11,785に近い | 161,460 | 16.15 |
| 13,431 | 2026年1月-9月平均 | 172,933 | 17.29 |
| 15,000 | 2026年9月の水準14,474を上回る | 185,512 | 18.55 |
このラダーではホール設計を固定しています。2025年の銅価格で1 MWあたり145,000米ドル、そのうち55%が銅地金で1 MWあたり約8.0トン、45%が絶縁体、シース、製造、流通です。比較として、Copper Development Associationは米国のデータセンター全体で1 MWあたり約27トンの銅を挙げており、電力ケーブルは建物の銅のおよそ30%を占め、残りはバスウェイ、変圧器、接地、IT機器が占めます。ここから二つの教訓が得られます。2025年平均で購入した開発事業者は、2026年平均と比べて100 MWあたり約280万米ドルを節約でき、DC Market Insightsがケーブル費用の約20%とみるアルミニウムのMV・フィーダー設計は、その銅エクスポージャーの約5分の1を取り除きます。
データセンター向け電力ケーブルを最も多く購入している地域は?
最も多く購入しているのは北米で、7億2,996万米ドル、2025年支出の42.0%を占めます。一方、アジア太平洋は年率12.46%で最も速く成長し、2035年には14.6億米ドルに達します。
| 地域 | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 7億2,996万米ドル | 42.0% | 18億1,552万米ドル | 9.54% |
| 欧州 | 3億8,236万米ドル | 22.0% | 9億4,312万米ドル | 9.45% |
| アジア太平洋 | 4億5,188万米ドル | 26.0% | 14億6,184万米ドル | 12.46% |
| 中南米 | 6,952万米ドル | 4.0% | 1億8,862万米ドル | 10.50% |
| 中東・アフリカ | 1億428万米ドル | 6.0% | 3億652万米ドル | 11.38% |
北米
北米は2025年に7億2,996万米ドルを占めました。Hubbellは2025年第4四半期にデータセンタープロジェクトに牽引されて9%のオーガニック成長を報告し、Southwireは2026年8月、ミシシッピ州スタークビルで2億5,600万米ドル超の電線・ケーブル拡張を発表し、データセンターを推進要因に挙げています。
欧州
欧州は2025年に3億8,236万米ドルを支出しました。欧州委員会は、2024年に70 TWhだったデータセンターの電力使用量が2030年までに約115 TWhに向かうとしており、エネルギー効率指令はIT電力500 kW以上の拠点に毎年エネルギーデータの報告を求めています。
アジア太平洋
アジア太平洋は4億5,188万米ドルから14.6億米ドルへ、年率12.46%で成長します。マレーシア投資開発庁(MIDA)は、データセンターを筆頭に2025年に1,529億リンギットの情報通信投資を承認したと報告し、インド政府報道局(Press Information Bureau)によると、インドの設置済みデータセンターキャパシティは2026年8月に1.57 GWに達しました。
中南米
中南米は2025年に6,952万米ドルを支出し、年率10.50%で成長しています。主にブラジル、メキシコ、チリで、データセンター向けケーブルの大半は依然として販売代理店経由で購入される銅LVケーブルです。
中東・アフリカ
中東・アフリカは年率11.38%で成長して3億652万米ドルに達します。牽引役は年率13.81%のサウジアラビアで、stcとHUMAINが最大1 GWのAIワークロードを支えるデータセンターの合弁会社を設立しました。また、最初の200 MWが2026年に計画されている1 GWのStargate UAEクラスターも成長を牽引します。
データセンター向け電力ケーブルへの支出が最も多い国は?
支出が最も多いのは米国で2025年に6億6,426万米ドル、最も成長の速い大規模市場の国はインドで年率16.75%です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 6億6,426万米ドル | 16億3,397万米ドル | 9.42% |
| 2 | 中国 | アジア太平洋 | 1億7,171万米ドル | 4億8,241万米ドル | 10.88% |
| 3 | ドイツ | 欧州 | 7,265万米ドル | 1億7,919万米ドル | 9.45% |
| 4 | 英国 | 欧州 | 6,882万米ドル | 1億6,033万米ドル | 8.83% |
| 5 | 日本 | アジア太平洋 | 6,778万米ドル | 1億9,004万米ドル | 10.86% |
| 6 | カナダ | 北米 | 6,570万米ドル | 1億8,155万米ドル | 10.70% |
| 7 | インド | アジア太平洋 | 4,971万米ドル | 2億3,389万米ドル | 16.75% |
| 8 | オーストラリア | アジア太平洋 | 4,519万米ドル | 1億4,618万米ドル | 12.46% |
| 9 | アイルランド | 欧州 | 4,015万米ドル | 8,960万米ドル | 8.36% |
| 10 | フランス | 欧州 | 3,824万米ドル | 9,431万米ドル | 9.45% |
| 11 | オランダ | 欧州 | 3,632万米ドル | 8,017万米ドル | 8.24% |
| 12 | サウジアラビア | 中東・アフリカ | 2,607万米ドル | 9,502万米ドル | 13.81% |
米国の数値の大半はバージニア州、テキサス州、オハイオ州が占め、銅関税により米国は1 MWあたりのケーブル価格が最も高い市場となっています。インドの4,971万米ドルは、キャパシティが2030年までに約8 GWへ向かうのに伴い2億3,389万米ドルへ拡大し、KEI IndustriesやPolycabなどの国内メーカーが供給します。
2035年までにデータセンター向け電力ケーブル市場はどこまで拡大し得るか?
2035年の市場規模は37.5億米ドルから59億米ドルの範囲で、ベースケースは47.2億米ドルです(DC Market Insightsシナリオ)。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 37億5,221万米ドル | 8.00% | 銅価格が1トンあたり9,000米ドル未満に戻り、バスウェイとアルミニウムが増え、AIの追加が鈍化 |
| ベース | 47億1,562万米ドル | 10.50% | 2035年に27 GWの新設キャパシティ、AI比率66%、銅価格は1トンあたり約11,500米ドル |
| 高位 | 58億9,976万米ドル | 13.00% | 銅価格が1トンあたり13,000米ドル超を維持し、MV配電がすべてのAIホールに普及 |
データセンター向け電力ケーブルの主要メーカーは?
Prysmian(Encore Wireを含む)、Nexans、Southwire、Sumitomo Electric、LS Cable & Systemが2025年支出の約38%を占めます。これはデータセンターへのエクスポージャー、北米の生産能力、公表されたセグメント成長に基づくDC Market Insightsの推計です。
- Prysmian(Encore Wireを含む)
- Nexans
- Southwire
- Sumitomo Electric
- LS Cable & System
- Furukawa Electric
- NKT
- KEI Industries
- Polycab
- Hengtong Group
- Elsewedy Electric
- Riyadh Cables
- Ducab
- Cerro Wire
Prysmianは2025年の売上高を196億5,000万ユーロ、オーガニックで5.4%増と報告し、Encore Wireは初の通年寄与となりました。同社は第4四半期の建設事業について、北米のデータセンター拡大が牽引したと強調しています(Prysmian 2025年通期決算)。2026年4月には自社をデータセンター向けのワンストップショップと位置付け、主にデータセンターに牽引された北米での10%成長を報告しました。Nexansは2025年の標準売上高を61億ユーロ、オーガニックで8.3%増と報告しました。Sumitomo Electricは2026年3月期の売上高を5兆1,100億円と報告し、データセンター需要と電力ケーブルを成長分野に挙げています。KEI Industriesは2026年度の売上高を1,174億7,800万ルピーと報告し、通信とデータセンターを対象分野に挙げており、サナンド工場のケーブル生産能力は60,732キロメートルです。NKTは標準金属価格ベースで2025年の売上高を27億2,200万ユーロと報告しました。
2025年半ば以降、データセンター向け電力ケーブルで何が変わったか?
2025年6月以降の6つの動きは、メーカーがデータセンター向けにMVおよび北米の生産能力を増強していることを示しています。
- 2025年6月、Prysmianはテキサスでの5億米ドルのEncore Wire拡張を発表しました。2027年稼働予定のMVケーブル工場を含みます(出典:Prysmian)。
- 2025年6月、Nexansはデータホール向けの超電導AC・DC実証設備を備えたStella Novaを開設しました(出典:Nexans)。
- 2025年7月、米国は2025年8月1日から銅半製品の銅含有量に50%の関税を設定しました(出典:ホワイトハウス)。
- 2026年2月、NexansはPWR-Connectの売上高が13.5%増加したと報告し、第4四半期の成長をデータセンタープロジェクトに結び付けました(出典:Nexans)。
- 2026年4月、Prysmianは主にデータセンターに牽引された北米での10%成長を報告しました(出典:Prysmian)。
- 2026年10月、Southwireはミシシッピ州スタークビルでの2億5,600万米ドル超の拡張工事に着工しました(出典:Southwire)。
アナリストの見解:データセンター購入者は何に備えるべきか?
2025年の銅価格でAIホールの電力ケーブルとして1 MWあたり約145,000米ドルを計画し、金属価格をヘッジしてください。費用を動かすのは設計よりも銅価格だからです。
- 1 MWあたり8,000米ドル:銅価格が1トンあたり1,000米ドル上がるごとに、AIホールのケーブル費用がこれだけ増加します。
- 100 MWあたり280万米ドル:1つのAIホールにおける2025年と2026年の平均銅価格の差。
- 2035年までに12億982万米ドル:MVフィーダーが2番目に大きい区分となるため、MVケーブルの生産枠を早期に確保してください。
- 2035年までにアルミニウム26.0%:アルミニウムフィーダーは銅エクスポージャーと米国の銅関税を削減します。
調査手法:DC Market Insightsはデータセンター向け電力ケーブル市場をどのように算出したか?
DC Market Insightsは、新設および設置済みのデータセンターキャパシティと銅価格からボトムアップでデータセンター向け電力ケーブル市場を構築し、10のモデル入力値から2025年を17.4億米ドルと算出しました。
新設支出は、新設ITキャパシティ(2025年に12.0 GW、2030年に22.0 GW、2035年に27.0 GW)に空冷ホールの搭載額1 MWあたり115,000米ドルを掛け、さらにAI比率(35%、60%、66%)に2025年のAIプレミアム1 MWあたり30,000米ドルを掛けたものを加えた値で、15億600万米ドルです。設置ベース支出は、設置済みITキャパシティ(2025年に116 GW、2035年に311 GW)に、再配線、移設、ホイップ更新の1 MWあたり年間2,000米ドルを掛けた値で、2億3,200万米ドルです。1 MWあたりの搭載額は世界銀行のLME銅平均価格に遅れて追随します。セグメント、地域、国のシェアは構成要素と合計に適用され、すべての内訳が合計と一致します。
三つの境界チェックが成り立ちます。上限その1:Copper Development Associationがデータセンターについて挙げる1 MWあたり27トンの銅がすべて金属価格の2倍で電力ケーブルに使われたとしても、2025年の12.0 GWに必要なケーブルは約64億米ドルで、ベースの17.4億米ドルを大きく上回ります。上限その2:市場はPrysmian単独の2025年売上高196億5,000万ユーロの約8%に相当し、Prysmianはデータセンターに販売する十数社以上のメーカーの一社にすぎません。下限:新設1 MWあたり60,000米ドルの最低限の設備と設置1 MWあたり年間1,000米ドルで約8億3,600万米ドルとなり、ベースを下回ります。MV開閉装置はデータセンター向け開閉装置市場に、フィルターとサージ保護はデータセンター向け電力品質市場に計上されます。手法の詳細はDC Market Insightsの調査手法ページに記載しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年および2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象製品
- 3.2対象外の製品
- 3.3電力ケーブルの各セグメントはどう合計されるか?
- 04市場推計値が異なる理由
- 4.1範囲表:本推計に含まれるもの・含まれないもの
- 05市場の推進要因
- 5.12026年のLME銅価格1トンあたり13,431米ドルがあらゆるキロメートルを再評価
- 5.2中圧が変電所ヤードからデータホールへ移行
- 5.3NERCはピーク需要が224 GW増加すると予測、その大半はデータセンター
- 06市場動向
- 6.1銅に米国の50%関税が課される中、アルミニウムフィーダーが拡大
- 6.2800 V DCと超電導接続がデータホールに登場
- 6.3欧州では低煙ハロゲンフリーが標準に
- 07市場の課題
- 7.1新設ホワイトスペースでバスウェイがホイップと分岐回路に置き換わる
- 7.2銅価格の変動で工事業者が発注を延期または再入札
- 08市場機会
- 8.1AIキャンパス向けMVフィーダー:4億4,190万米ドルから12.1億米ドルへ
- 8.2116 GWの設置ベースの再配線:2億3,200万米ドルから7億1,530万米ドルへ
- 09価格分析
- 9.11 MWあたりの電力ケーブル搭載額、2020-2035年
- 9.2LME銅価格の基準値
- 10規格と規制
- 10.1IEC 60502-2
- 10.2UL 44
- 10.3NFPA 70 米国電気工事規程 2026年版
- 10.4EU建設製品規則2024/3110およびEN 50575
- 10.5米国銅布告、2025年7月
- 10.6米国重要鉱物リスト、2025年11月
- 11市場セグメンテーション
- 11.1製品タイプ別
- 11.2中圧フィーダーケーブル
- 11.3低圧電力ケーブル
- 11.4電源ホイップ・ラック電源コード
- 11.5DC電力ケーブル
- 11.6ケーブルアクセサリー・端末処理
- 11.7導体材料別
- 11.8銅
- 11.9アルミニウム
- 11.10プロジェクトタイプ別
- 11.11新設
- 11.12改修・再配線
- 11.13データセンタータイプ別
- 11.14ハイパースケール・AIキャンパス
- 11.15コロケーション
- 11.16エンタープライズ
- 11.17エッジ・通信
- 12Dc独自分析:100 mw aiホールの銅価格ラダー
- 12.11トンあたり6,000米ドルから15,000米ドルまでの6段階の銅価格
- 12.2銅含有量:電力ケーブルで1 MWあたり8.0トン
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3ドイツ
- 14.4英国
- 14.5日本
- 14.6カナダ
- 14.7インド
- 14.8オーストラリア
- 14.9アイルランド
- 14.10フランス
- 14.11オランダ
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2ベースシナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1Prysmian(Encore Wireを含む)
- 16.2Nexans
- 16.3Southwire
- 16.4Sumitomo Electric
- 16.5LS Cable & System
- 16.6Furukawa Electric
- 16.7NKT
- 16.8KEI Industries
- 16.9Polycab
- 16.10Hengtong Group
- 16.11Elsewedy Electric
- 16.12Riyadh Cables
- 16.13Ducab
- 16.14Cerro Wire
- 17最近の動向
- 17.1Prysmian Encore Wire拡張、2025年6月
- 17.2Nexans Stella Nova、2025年6月
- 17.3米国銅関税、2025年7月
- 17.4Nexans通期決算、2026年2月
- 17.5Prysmian第1四半期報告、2026年4月
- 17.6Southwireスタークビル着工、2026年10月
- 18アナリストの見解
- 18.11 MWあたりの銅価格感応度
- 18.22025年と2026年の銅価格差
- 18.32035年までのMVフィーダー
- 18.42035年までのアルミニウムシェア
- 19調査手法
- 19.1モデル入力値
- 19.2境界チェック
- 図 1データセンター向け電力ケーブル市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年および2035年
- 表 2範囲表:本推計に含まれるもの・含まれないもの
- 表 31 MWあたりの電力ケーブル搭載額、2020-2035年
- 表 4製品タイプ別市場、2025年および2035年
- 表 5導体材料別市場、2025年および2035年
- 表 6プロジェクトタイプ別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8銅価格ラダー:100 MW AIホールのケーブル費用
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年に22.6億米ドルで、2025年の17.4億米ドルから30.08%増加しています。市場は2035年までに47.2億米ドルに達すると予測されており、2025年からのCAGRは10.50%です。
2020年から2025年の年率25.06%に続き、2025年から2035年は年率10.50%です。年間の新設ITキャパシティが12.0 GWから27.0 GWへ増え、LME銅価格が2020年の1トンあたり6,174米ドルから2025年の9,947米ドルへ上昇したためです。
2025年には空冷式の新設ITキャパシティ1 MWあたり約115,000米ドル、AIホールでは1 MWあたり145,000米ドル(DC Market Insights推計)で、1 MWあたり約8トンの銅に相当します。これに加えて、再配線のために設置1 MWあたり年間約2,000米ドルが必要です。
銅価格が1トンあたり1,000米ドル上がるごとに、AIホールのケーブル費用は1 MWあたり約8,000米ドル増加します。100 MWのAIホールのケーブル費用は、2025年の銅平均価格で1,450万米ドル、2026年の平均価格で1,729万米ドルです(DC Market Insights)。
低圧電力ケーブルで、7億290万米ドル、2025年支出の40.4%を占めます。中圧フィーダーケーブルが4億4,190万米ドルで続き、2035年までに12億982万米ドルに達します。
2025年には空冷ホールより1 MWあたり約30,000米ドル多くのケーブルが使われます。50 MWから300 MWのAIホールでは、各ホールの隣にあるユニット変電所まで15 kVから35 kVのフィーダーを引き込むためです。Prysmianはテキサス州で2027年稼働予定のMVケーブル工場を建設しています。
2025年7月30日の布告により、2025年8月1日からの50%の関税は、銅半製品および銅集約型派生品の銅含有量に適用されます。これにより輸入銅ケーブルのコストが上昇し、アルミニウムフィーダーと北米の工場が有利になります。
北米で、7億2,996万米ドル、2025年支出の42.0%を占めます。アジア太平洋は年率12.46%で最も速く成長し、インドは年率16.75%で最も成長の速い大規模市場の国です。
Prysmian(Encore Wireを含む)、Nexans、Southwire、Sumitomo Electric、LS Cable & Systemが2025年支出の約38%を占めます(DC Market Insights推計)。Prysmianは2025年の売上高を196億5,000万ユーロと報告し、北米の成長をデータセンターによるものとしています。
2026年の22.6億米ドルは、電力ケーブルとアクセサリーのみを対象としたDC Market Insightsの数値です。光ファイバーおよび銅データケーブル、バスウェイ、施工労務費を加えた推計は2倍から3倍の規模になり、古い推計はより低い銅価格を使用しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。