
データセンター向けケーブル管理市場 規模・シェア・2035年までの予測
市場の概要
データセンター向けケーブル管理市場の規模は2025年にUSD 556.2百万で、年平均成長率(CAGR)10.92%で拡大し、2035年までにUSD 1,570.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場の推進要因
- 05市場動向
- 06市場の課題
- 07市場機会
- 08価格
- 09規格と規制
- 10市場セグメンテーション
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向けケーブル管理市場は、2026年に6億6,152万米ドルと評価され、2025年の5億5,620万米ドルから2035年には15.7億米ドルに達すると予測されており、2025年から2035年までのCAGRは10.92%です(DC Market Insights推計)。この支出を動かすのは床面積ではなく光ファイバーの本数です。光ファイバーメーカーのCorningによると、生成人工知能(AI)データセンターは従来型ネットワークの10倍以上の光ファイバーを必要とし、追加されるトランクケーブルはすべて、オーバーヘッドレースウェイ、ワイヤーメッシュトレイ、またはラック脇の垂直マネージャーに収める必要があります。残りを押し上げたのは鋼材です。米国労働統計局(BLS)によると、構造用金属製品の生産者物価指数は2020年1月から2025年12月までに80%上昇しました。その結果、ラックの高密度化で1 MWあたりに必要なトレイの長さは短くなったにもかかわらず、新設ITロード1メガワット(MW)あたりの配線経路機材は22,800米ドルから31,850米ドルに上昇しました。2025年には、12.0 GWの新設ITキャパシティが3億8,220万米ドルのトレイ、レースウェイ、マネージャー、アクセサリーを購入し、116 GWの設置ベースが移設・増設・変更(MAC)と更新に1億7,400万米ドルを支出しました。製品タイプ別ではオーバーヘッド光ファイバーレースウェイ・ダクトが年率14.57%で最も速く成長し、地域別では中東・アフリカが年率15.86%で最も速く成長しています。サウジアラビアが更地からAIキャンパスを建設しているためです。
主要市場統計:2026年のデータセンター向けケーブル管理市場の規模は?
DC Market Insightsは、データセンター向けケーブル管理市場を2026年に6億6,152万米ドルと評価しており、2025年の5億5,620万米ドルを18.94%上回ります。
- 市場規模 2025年:5億5,620万米ドル、2026年:6億6,152万米ドル、2030年:11.2億米ドル、2035年:15.7億米ドル。
- CAGR 2025-2035年:ベースケースで10.92%。2035年のレンジは13.2億米ドル(低位、9.00%)から18.3億米ドル(高位、12.68%)。
- 新設向け支出:2025年に3億8,220万米ドル(68.7%)。設置ベースの移設・増設・変更および更新:1億7,400万米ドル(31.3%)。
- 新設1 MWあたりの配線経路機材:2025年に31,850米ドル。AIホールが新設キャパシティの60%を占める2030年には36,200米ドルに上昇。
- 最大の製品タイプ:ケーブルトレイ(ワイヤーメッシュ、ラダー、ソリッドボトム)、2025年に2億2,805万米ドル(41.0%)。最も成長が速い製品タイプ:オーバーヘッド光ファイバーレースウェイ・ダクト、年率14.57%。
- 光ファイバーケーブル用経路は2億1,136万米ドルから7億8,405万米ドルに拡大し、市場シェアは38.0%から50%に上昇。
- 首位の地域:北米、2025年に2億3,361万米ドル(42.0%)。最も成長が速い地域:中東・アフリカ、年率15.86%。
- 最大の国:米国、2025年に2億1,692万米ドル。最も成長が速い大規模市場:インド、年率18.38%。
- 上位5社(Legrand、Panduit、nVent、Eaton、ABB)が2025年の支出の約42%を占める(DC Market Insights推計)。
2020年以降、データセンター向けケーブル管理への支出はどのくらいの速さで伸びたか?
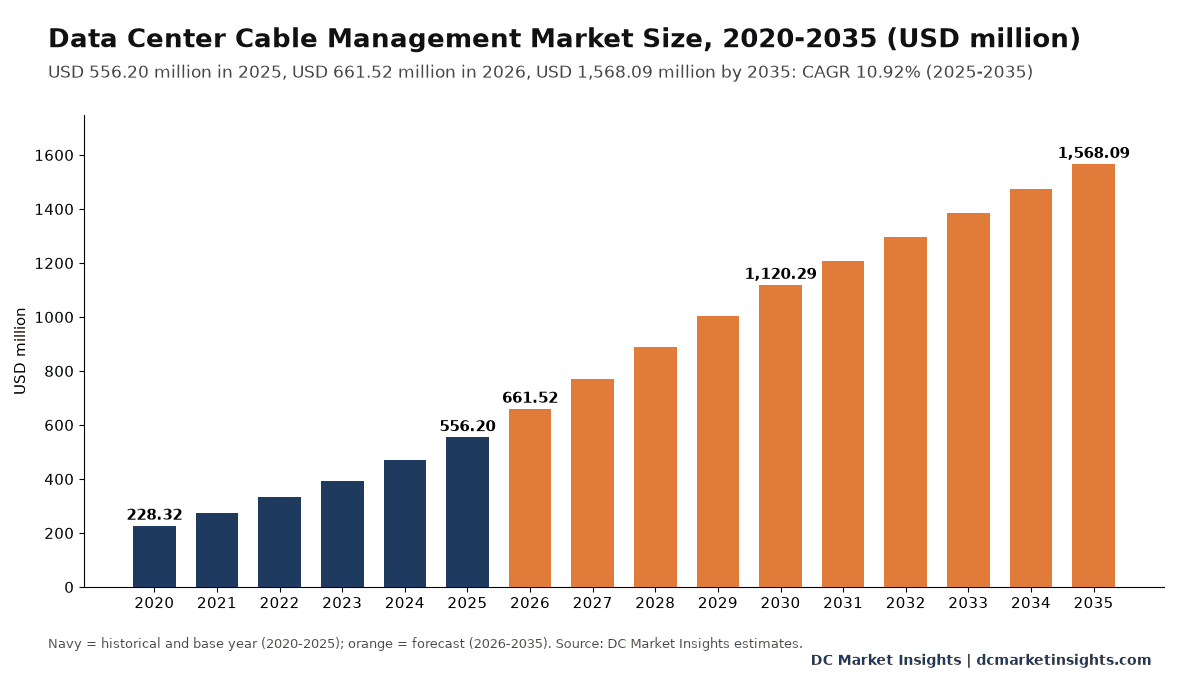
世界のデータセンター向けケーブル管理市場規模は、2020年に2億2,832万米ドルと評価され、2025年に5億5,620万米ドルに達しました。予測期間中のCAGRは10.92%で、2035年までに15.7億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 5億5,620万米ドル |
| 市場規模 2026年 | 6億6,152万米ドル |
| CAGR 2025-2035年 | 10.92% |
| 市場規模 2035年 | 15.7億米ドル |
支出は2020年から2025年までに2.44倍、年率19.49%で増加しました。新設キャパシティが年6.0 GWから12.0 GWへと倍増し、鋼材価格と光ファイバー本数の増加によって新設1 MWあたりの機材額が39.7%上昇したためです。2026年以降の成長率は年10.92%に落ち着きます。新設キャパシティは2035年に27.0 GWまで増え続けますが、新設キャパシティに占めるAIの比率が約66%で頭打ちになるため、1 MWあたりの機材額は10年間で19.1%増の37,920米ドルにとどまります。AI向けの更新のたびにホール全体の配線がやり直されるため、設置ベースの支出は新設向けより速く伸び、1億7,400万米ドルから5億4,425万米ドルに拡大します。DC Market Insightsは、市場が2029年に初めて10億米ドルを超えると予測しています。
データセンター向けケーブル管理には何が含まれるか?
データセンター向けケーブル管理市場は、データセンター建屋内で電力ケーブル、銅ケーブル、光ファイバーケーブルを支持・分離・整理するハードウェアへの2025年の支出5億5,620万米ドルを対象とし、購入者はオーナー、事業者、およびその電気・ネットワーク工事業者です。
対象範囲
- ケーブルトレイ:ワイヤーメッシュ(バスケット)、ラダー、ソリッドボトムの各トレイと、その接続金具、ブラケット、全ねじボルト支持材。
- オーバーヘッド光ファイバーレースウェイ・ダクト:ラック上部で光ファイバートランクを運ぶチャネル、スピルアウト、ジャンクション、カバー。
- ラック・キャビネット用ケーブルマネージャー:垂直・水平マネージャー、フィンガーダクト、余長収納スプール、背面ケーブルバー。
- 二重床(フリーアクセスフロア)下に設置される床下トレイ・配線経路。
- 配線経路用に販売されるケーブルタイ、面ファスナーストラップ、ラベル、識別スリーブ、接地キット。
対象外
- ケーブル本体:電力ケーブルと銅ケーブルはデータセンター向けケーブル市場レポートで、光ファイバーはデータセンター向け光ファイバーケーブル・接続市場レポートで扱います。
- ラック・キャビネット、バスウェイ、ホットアイル/コールドアイルの囲い。コンテインメント機器はデータセンター向けコンテインメント市場レポートで扱います。
- 設置工事費、スラブ埋設の電線管、ケーブルグランド、屋外の管路。
ケーブル管理の各セグメントはどのように組み合わさるか?
新設の1 MWには一度だけトレイ、レースウェイ、マネージャーが設置され(2025年の新設向け支出は3億8,220万米ドルで、ハイパースケール・AIサイトに集中)、その後は耐用期間を通じて移設・増設・変更と更新に年約1,500米ドルが支払われます(116 GW全体で1億7,400万米ドル)。製品タイプ別、対象ケーブルタイプ別、データセンタータイプ別の各区分は、いずれも同じ5億5,620万米ドルの合計を分割したものです。
データセンター向けケーブル管理市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年のデータセンター向けケーブル管理市場を6億6,152万米ドルとしています。これの数倍の数値は、通常、より広いケーブル管理市場や、トレイ内のケーブルそのものを含めています。
公表値を膨らませる定義は3つあります。1つ目はケーブル管理業界全体で、住宅、オフィス、工場、電力会社向けに販売される電線管、ケーブルグランド、配線ダクト、フロアボックスを含み、その中でデータセンターはごく一部にすぎません。2つ目は、電力ケーブル用途やネットワーク接続向けの構造化配線、パッチコード、光ファイバーケーブルに加え、高度な光ファイバー成端工具やイーサネット試験装置を含めるもので、これらは1 MWあたりの費用が、それらを収める配線経路よりはるかに大きくなります。3つ目は設置工事費を加えるもので、ハイパースケールサイトではハードウェアの金額に匹敵することがあります。DC Market Insightsは、中小企業(SME)が運用する小規模なエッジルームや企業のサーバールームからハイパースケールキャンパスまで、データセンター向けに購入される配線経路ハードウェアのみを計上しています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| データセンター向けのトレイ、レースウェイ、マネージャー、タイ、ラベル | 対象、5億5,620万米ドル(2025年) | 中核となる配線経路ハードウェア |
| その他の建物向けの電線管、ケーブルグランド、配線ダクト | 対象外 | データセンター向けの購入ではない |
| 電力ケーブル、銅ケーブル、光ファイバーケーブル | 対象外 | 別のケーブル市場 |
| 設置工事費 | 対象外 | 製品ではなくサービス費用 |
| 移設・増設・変更および更新用ハードウェア | 対象、1億7,400万米ドル(2025年) | 設置ベースでの継続的支出 |
データセンターはなぜケーブル配線経路への支出を増やしているのか?
新設1 MWあたりのデータセンター向けケーブル管理機材額を2020年の22,800米ドルから2025年の31,850米ドルに押し上げた要因は3つあります。AIによる光ファイバー本数の増加、鋼材と配線器具の価格、そしてデータセンター向けに構築されたサプライヤーの生産能力です。
AIバックエンドネットワークで光ファイバートランクが10倍に
Corningによると、各画像処理装置(GPU)クラスターがバックエンドネットワークを追加するため、生成AIデータセンターは従来型ネットワークの10倍以上の光ファイバーを必要とします。2026年5月6日、NVIDIAとCorningは、Corningが米国内の光接続製品の製造能力を10倍に、米国内の光ファイバー生産能力を50%以上引き上げると発表しました(出典:NVIDIA、2026年5月6日)。Corningは、2025年の光通信事業の売上高が35%増の62.7億米ドルになったと報告しています(出典:Corning、2026年1月28日)。DC Market Insightsは、光ファイバーケーブル用経路が2億1,136万米ドルから7億8,405万米ドルへ、年率14.01%で拡大するとモデル化しています。
BLS物価指数:構造用金属は80%上昇、配線器具は61%上昇
BLSの構造用金属製品製造の生産者物価指数は2020年1月の162.4から2025年12月には291.843に上昇し、レースウェイやボックスを含む配線器具製造の指数も同期間に162.0から261.596に上昇しました(出典:BLS、系列PCU332312332312およびPCU3359333593)。トレイと支持材の多くはプレガルバナイズ鋼または電気亜鉛めっき鋼であるため、DC Market Insightsは空冷ホールの機材額を2020年の1 MWあたり22,000米ドルから2025年の28,000米ドルに引き上げました。この27%の上昇幅が指数を下回るのは、30 kWから130 kWのラックでは、8 kWのラックよりも1 MWあたりに必要なトレイの長さが短いためです。
LegrandとnVentがデータセンター向け生産能力を構築
ワイヤーメッシュトレイブランドCablofilを保有するLegrandは、2025年のデータセンター売上高が24億ユーロとグループ売上高の26%に達し、2020年の7億ユーロから拡大したと報告しました(出典:Legrand、2026年2月12日)。2026年上半期にはデータセンターがグループ売上高の32%を占めました。支持材ブランドCADDYを保有するnVentは、データセンターと電力会社を牽引役に2025年の売上高を30%伸ばし39億米ドルとしました(出典:nVent、2026年2月6日)。サプライヤーの生産能力拡大はトレイのリードタイムを短縮し、事業者は配線経路を段階的に導入するのではなく、オーバーヘッド配線経路を一括で設置できるようになります。
データセンターのケーブル配線はどのように変化しているか?
データセンターのケーブル管理は天井側へ移り、高密度化しています。床下トレイは支出に占める比率が2025年の7.0%から2035年には4%に低下する一方、オーバーヘッド光ファイバーレースウェイは17.0%から23.5%に上昇します。
スラブ床がワイヤーメッシュトレイを天井側へ押し上げる
液冷AIホールは1,500 kgを超えるラックを支えるためコンクリートスラブ上に建設されるため、ケーブルは天井側を通ります。Legrandはワイヤーメッシュをデータセンターに適したトレイとして位置付けています(出典:Legrand)。DC Market Insightsは、ケーブルトレイ(ワイヤーメッシュ、ラダー、ソリッドボトム)を2025年に2億2,805万米ドル、2035年に6億372万米ドルと評価しています。床下トレイ・配線経路の成長率は年4.88%です。
超小型(VSFF)コネクターがレースウェイの充填率を変える
Panduitは2025年7月、MMC超小型(VSFF)光ファイバーコネクターの販売認定を受けました。同社はこれがAIおよびハイパースケールデータセンターの光ファイバー密度に対応すると説明しています(出典:Panduit、2025年7月15日)。コネクターの高密度化で各トランクの心数が増え、ラックあたりのレースウェイ充填率が上がるため、より幅広のチャネルが有利になります。DC Market Insightsは、レースウェイ・ダクトが2035年までに3億6,850万米ドルに達すると予測しています。
パワーポッドが工場製の配線経路をもたらす
Legrandは2026年6月、主にデータセンター向けのモジュール式パワーポッドを製造する売上高約8,000万米ドルの米国企業Girtz Industriesを買収しました(出典:Legrand、2026年7月29日)。プレハブ式のポッドはトレイと支持材が取り付けられた状態で届くため、2億1,135万米ドルの電力ケーブル用経路支出の一部が現場の工事業者から工場へ移ります。
データセンター向けケーブル管理への支出を抑える要因は何か?
データセンター向けケーブル管理の成長を年10.92%に抑えている問題は2つあります。鋼材価格の変動と、液冷配管との天井スペースの奪い合いです。
鋼材価格の変動が固定価格入札を揺さぶる
BLSの構造用金属指数は2022年6月に276.465でピークに達し、2024年12月には264.043に下落した後、2025年12月に291.843まで再び上昇しました。入札段階でトレイの価格を決める工事業者はこの10%の変動を負担し、アルミニウムの商品価格もアルミ製ラダートレイの見積もりを同じように動かします。このためDC Market Insightsは、空冷ホールの2030年から2035年までの機材額の増加を1 MWあたり1,000米ドルにとどめています。
冷却液配管が天井スペースを奪い合う
新設キャパシティに占めるAIの比率は2025年の35%から2035年には66%に上昇し、液冷の各列ではラックの上部または側面に供給・還り配管が必要になります。設計者は水を電力トレイから遠ざけるため、トレイの積み重ねは2段または3段に制限されます。そのためDC Market Insightsは、2025年のAIホールの機材額を1 MWあたり39,000米ドルとしており、光ファイバー本数ははるかに多いものの、空冷ホールを39%上回るにとどまります。
2035年までに新たなケーブル管理の収益はどこから生まれるか?
データセンター向けケーブル管理の新たな収益源として最も大きいのは2つです。2035年までに年3億7,025万米ドル増える既存ホールの更新工事と、インドおよびサウジアラビアのAIキャンパスです。
既存ホールの更新:1億7,400万米ドルから5億4,425万米ドルへ
設置ベースが116 GWから311 GWに拡大し、1 MWあたりの年間支出が1,500米ドルから1,750米ドルに増えることで、設置ベースの支出は2025年の1億7,400万米ドルから2035年には5億4,425万米ドルに増加します。中心となるのはレガシー施設の改修です。空冷ホールをAIスイートに転換するコロケーション事業者や、古いエンタープライズキャンパスのオーナーは、床下トレイをオーバーヘッドレースウェイに置き換えており、運用を止めずに設置できる改修キットを持つサプライヤーに有利です。
インドとサウジアラビアが最も速く成長
インドのデータセンターキャパシティは2020年の約375 MWから2025年には約1,500 MWに拡大しました(出典:インド政府報道情報局(PIB)、2026年3月13日)。DC Market Insightsは、インドのケーブル管理支出が1,335万米ドルから7,213万米ドルへ、年率18.38%で増加するとモデル化しています。サウジアラビアは、AIキャンパスが改修ではなく新設で建設されるため、834万米ドルから4,704万米ドルへ年率18.89%で拡大します。
データセンターのケーブル管理コストは1 MWあたりいくらか?
2025年の新設1 MWあたりのデータセンター向けケーブル管理ハードウェアは31,850米ドルで、空冷ホールでは28,000米ドル、液冷AIホールでは39,000米ドルでした。これに加えて更新に年約1,500米ドルがかかります(DC Market Insights推計)。
| 年 | 新設キャパシティに占めるAIの比率 | 空冷ホール(1 MWあたり米ドル) | AIホール(1 MWあたり米ドル) | 新設1 MWあたりの加重平均機材額(米ドル) | 設置済み1 MWあたりの年間支出(米ドル) |
|---|---|---|---|---|---|
| 2020 | 10% | 22,000 | 30,000 | 22,800 | 1,300 |
| 2025 | 35% | 28,000 | 39,000 | 31,850 | 1,500 |
| 2030 | 60% | 29,000 | 41,000 | 36,200 | 1,650 |
| 2035 | 66% | 30,000 | 42,000 | 37,920 | 1,750 |
トレイの大半は電材代理店を通じてプロジェクトごとの見積もりで販売されるため、公開されている価格の目安は限られています。L-comは2026年10月、自社ウェブストアで幅20インチ×高さ6インチ、長さ10フィートのワイヤーメッシュトレイを1フィートあたり約21~23米ドルで掲載しています。空冷ホールで1 MWあたり40~60メートルのオーバーヘッドトレイを使う場合、トレイ本体だけで28,000米ドルのうち2,800~4,500米ドルを占め、残りは支持材、レースウェイ、マネージャー、タイ、ラベルです。
データセンターのケーブル配線経路を規定する規格は?
2026年時点でデータセンターのケーブル管理配線経路の設計と試験を規定する規格は7つあり、6億6,152万米ドルの支出の大部分を占めるサイトに適用されます。
- ANSI/TIA-942-C(米国通信工業会)は2024年5月に発行され、ハイパースケール、コロケーション、エンタープライズの各サイトに対し、新たな配線要件、床耐荷重、キャビネットの最小幅を追加しています。
- ANSI/TIA-569-E(2019年5月、追補E-1は2022年7月)は、通信用の配線経路とスペースの要件を定めています。
- ANSI/BICSI 002-2024は、Building Industry Consulting Service International(BICSI)の現行のデータセンター設計規格です。
- 米国防火協会(NFPA)による米国電気工事規程(NEC)2026年版であるNFPA 70は、ケーブルトレイを引き続き第392条で規定しています。
- IEC 61537:2023(国際電気標準会議)は2023年1月24日発行の第3.0版で、腐食クラスと安全使用荷重試験を改訂し、保護接地導体として使用するトレイに関する附属書を追加しています。
- NEMA VE 1-2017(米国電機工業会)は金属製ケーブルトレイシステムを対象とし、CSA C22.2 No. 126.1-17と整合しています。NEMA VE 2-2013は設置の指針を示しています。
- EN 50174-2:2018は、電力ケーブルとの離隔を含め、建物内の銅配線および光ファイバー配線の設置計画を対象としています。
欧州連合(EU)では、2026年2月13日付の欧州委員会委任規則(EU)2026/331が、新たな建設製品規則(EU)2024/3110の下でケーブルの対火反応クラスを維持しているため、欧州のホールにおけるトレイのレイアウトは、引き続き各経路で選択されたケーブルクラスに適合させる必要があります。
データセンター向けケーブル管理で最も収益の大きいセグメントは?
データセンター向けケーブル管理では、ケーブルトレイが2025年に2億2,805万米ドルで最大の収益を上げていますが、最も速く成長しているのは年率14.57%のオーバーヘッド光ファイバーレースウェイ・ダクトです。
製品タイプ別
| 製品タイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ケーブルトレイ(ワイヤーメッシュ、ラダー、ソリッドボトム) | 228.05 | 41.0% | 603.72 | 10.23% |
| オーバーヘッド光ファイバーレースウェイ・ダクト | 94.55 | 17.0% | 368.50 | 14.57% |
| ラック・キャビネット用ケーブルマネージャー | 122.36 | 22.0% | 313.62 | 9.87% |
| 床下トレイ・配線経路 | 38.93 | 7.0% | 62.72 | 4.88% |
| ケーブルタイ・ラベル・アクセサリー | 72.31 | 13.0% | 219.53 | 11.75% |
電力ケーブルと光ファイバーのあらゆる配線にトレイが必要なため、トレイは最大の製品であり続けます。一方、光ファイバー本数の増加で結束・表示すべき束の数が増えるため、ケーブルタイ・ラベル・アクセサリーは年率11.75%で成長します。
対象ケーブルタイプ別
| 対象ケーブルタイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 電力ケーブル用経路 | 211.35 | 38.0% | 548.83 | 10.01% |
| 銅データケーブル用経路 | 133.49 | 24.0% | 235.21 | 5.83% |
| 光ファイバーケーブル用経路 | 211.36 | 38.0% | 784.05 | 14.01% |
AIバックエンドネットワークは光ファイバーで構築されるため、銅データケーブル用経路の成長は年5.83%にとどまり、光ファイバー用経路は2035年までに市場の半分を占めます。
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | シェア 2025年 | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・AI | 228.04 | 41.0% | 815.40 | 13.59% |
| コロケーション | 183.55 | 33.0% | 470.43 | 9.87% |
| エンタープライズ | 111.24 | 20.0% | 188.17 | 5.40% |
| エッジ | 33.37 | 6.0% | 94.09 | 10.92% |
ハイパースケール・AIサイトの支出シェアは41.0%から52%に上昇する一方、ワークロードがコロケーションとクラウドへ移行するため、エンタープライズのサーバールームの成長は年5.40%にとどまります。
DC独自分析:データセンター向けケーブル配線経路サプライヤーマップ、9社で2025年支出の54%
DC Market Insightsは、データセンター向けケーブル管理サプライヤー9社を販売する配線経路製品ラインに対応付け、2025年の支出5億5,620万米ドルに占める各社のシェアを推計しました。これは12のインプット(各社の製品ラインナップ、データセンター売上の開示、セグメントモデル)から構築したDC Market Insightsのモデルであり、報告された売上高ではありません。
| サプライヤー | データセンター向け配線経路製品ライン | 最も強い製品タイプ | 推定シェア 2025年 | 推定値 2025年(百万米ドル) |
|---|---|---|---|---|
| Legrand | Cablofilワイヤーメッシュトレイ、ラダートレイ、ケーブルバス | ケーブルトレイ | 13% | 72.31 |
| Panduit | FiberRunnerオーバーヘッドレースウェイ、垂直・水平マネージャー、タイ、ラベル | オーバーヘッド光ファイバーレースウェイ | 12% | 66.74 |
| nVent | CADDY支持材・固定具、ERICO、HOFFMAN筐体 | 支持材・アクセサリー | 7% | 38.93 |
| Eaton | B-Lineケーブルトレイ・支持システム | ケーブルトレイ | 6% | 33.37 |
| ABB | Thomas and Bettsケーブルトレイ、Ty-Rapケーブルタイ | タイ・アクセサリー | 4% | 22.25 |
| Chatsworth Products | 垂直ケーブルマネージャー、オーバーヘッドランウェイ、キャビネット用ケーブル管理 | ラック・キャビネット用マネージャー | 4% | 22.25 |
| Atkore | Unistrutフレーミング・ケーブル管理 | 支持材・フレーミング | 3% | 16.69 |
| Amphenol (CommScope CCS) | FiberGuideオーバーヘッド光ファイバーレースウェイ | オーバーヘッド光ファイバーレースウェイ | 3% | 16.69 |
| HellermannTyton | ケーブルタイ、ラベル、RapidNetプレターミネーション配線経路 | タイ・アクセサリー | 2% | 11.12 |
| その他(地域のトレイメーカー、ラックベンダー、代理店の自社ブランド) | トレイ、マネージャー、アクセサリー | 混在 | 46% | 255.85 |
このマップからは2種類のリーダーが見えてきます。トレイ専業メーカー(Legrand、Eaton、ABB、Atkore)は電気工事業者を通じて2億2,805万米ドルのケーブルトレイセグメントを獲得し、ネットワーク系サプライヤー(Panduit、Chatsworth Products、そしてCommScopeのConnectivity and Cable Solutions事業を買収したAmphenol)はネットワーク施工業者を通じて9,455万米ドルのオーバーヘッドレースウェイセグメントを獲得しています。トレイとレースウェイを2つのチャネルに分けて調達する購入者は、一方のサプライヤーのブラケットがもう一方のレースウェイを支持できるかを確認すべきです。現場の手直しの大半は、異なるメーカーを混在させたシステムから始まるためです。
データセンター向けケーブル管理への支出が最も多い地域は?
データセンター向けケーブル管理への支出が最も多いのは北米で、2025年に2億3,361万米ドルと市場の42.0%を占めます。一方、最も速く成長しているのは年率15.86%の中東・アフリカです。
北米
北米は2億3,361万米ドルから5億8,803万米ドルへ、年率9.67%で成長します。米国のデータセンターは2023年に176 TWhと米国の電力の4.4%を消費し、2028年までに6.7%から12%を消費する可能性があります(出典:米国エネルギー省、2024年12月20日)。これにより米国は新設配線経路機材の最大の購入国であり続けます。
アジア太平洋
アジア太平洋は1億5,017万米ドルから4億8,611万米ドルへ、年率12.46%で成長します。牽引するのは2025年に6,007万米ドルの中国と、2020年から2025年にかけてキャパシティが4倍に拡大したインドです(出典:インド政府報道情報局、2026年3月)。
欧州
欧州のデータセンター向けケーブル管理支出は1億1,680万米ドルから2億7,442万米ドルへ、年率8.92%で成長します。EUのデータセンターのエネルギー報告などのサステナビリティ義務により、事業者が気流とケーブル経路を再構築しているためです。アイルランドでは2025年にデータセンターが7,663 GWhと計量電力の23%を消費しており(出典:アイルランド中央統計局、2026年7月7日)、同国の送電網の制約により、事業者は新設よりも既存ホールの改修を進めています。
中南米
中南米は2,503万米ドルから8,624万米ドルへ、年率13.17%で成長し、2025年のブラジルは1,112万米ドルです。Legrandは2026年2月にブラジルでのデータセンターソリューション企業の買収を発表しました(出典:Legrand、2026年2月12日)。2025年にはメキシコが612万米ドル、アルゼンチンが139万米ドルを加えます。
中東・アフリカ
中東・アフリカは3,059万米ドルから1億3,329万米ドルへ、年率15.86%と5地域で最も速く成長します。サウジアラビアとアラブ首長国連邦が、新しいスラブ床の上に当初からオーバーヘッド配線経路を備えたAIキャンパスを建設しているためです。2025年にはナイジェリアが111万米ドルを加えます。
データセンター向けケーブル管理ハードウェアを最も多く購入している国は?
最も多く購入しているのは米国で、2025年に2億1,692万米ドルと市場の39.0%を占めます。最も成長が速い大規模市場はインドで、年率18.38%です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 216.92 | 542.56 | 9.60% |
| 2 | 中国 | アジア太平洋 | 60.07 | 181.90 | 11.72% |
| 3 | ドイツ | 欧州 | 23.92 | 54.88 | 8.66% |
| 4 | 英国 | 欧州 | 22.25 | 50.18 | 8.47% |
| 5 | 日本 | アジア太平洋 | 21.14 | 61.16 | 11.21% |
| 6 | カナダ | 北米 | 16.69 | 45.47 | 10.54% |
| 7 | インド | アジア太平洋 | 13.35 | 72.13 | 18.38% |
| 8 | フランス | 欧州 | 12.79 | 29.79 | 8.82% |
| 9 | オーストラリア | アジア太平洋 | 11.68 | 34.50 | 11.44% |
| 10 | ブラジル | 中南米 | 11.12 | 37.63 | 12.96% |
| 11 | シンガポール | アジア太平洋 | 10.01 | 25.09 | 9.62% |
| 12 | サウジアラビア | 中東・アフリカ | 8.34 | 47.04 | 18.89% |
2025年に834万米ドルで12位のサウジアラビアは年率18.89%で成長し、2035年までに上位10か国入りします。上位12か国以外では、DC Market Insightsは2025年の韓国を795万米ドル(2035年は2,410万米ドル)、メキシコを612万米ドル(2,130万米ドル)、ロシアを250万米ドル(500万米ドル)、トルコを223万米ドル(610万米ドル)、アルゼンチンを139万米ドル(395万米ドル)、ナイジェリアを111万米ドル(505万米ドル)と推計しています。
2035年のデータセンター向けケーブル管理市場の規模はどうなりうるか?
DC Market Insightsは、2035年のデータセンター向けケーブル管理市場をベースケースで15.7億米ドル、レンジを13.2億米ドルから18.3億米ドルとしています。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 1,317.20 | 9.00% | 送電網の制約で新設キャパシティが年約22 GWで頭打ち、鋼材価格は2024年の水準に戻る |
| ベース | 1,568.09 | 10.92% | 新設キャパシティが2035年に27.0 GWに到達、AI比率66%、新設1 MWあたりの機材額37,920米ドル |
| 高位 | 1,834.67 | 12.68% | 2030年以降、AIクラスターでラックあたりの光ファイバーが再び倍増、更新サイクルが5年に短縮 |
データセンター向けケーブル管理の主要サプライヤーは?
データセンター向けケーブル管理サプライヤー上位5社が、2025年の支出5億5,620万米ドルの約42%を占めています。これは各社の製品ラインナップとデータセンター売上に関する発表に基づくDC Market Insightsの推計であり、残りは地域のトレイメーカーとラックベンダーが分け合っています。
- Legrand
- Panduit
- nVent
- Eaton
- ABB
- Chatsworth Products
- Atkore
- Amphenol (CommScope CCS)
- HellermannTyton
- Schneider Electric
- Vertiv
- Rittal
- OBO Bettermann
- Niedax Group
- Snake Tray
Legrandは、2025年のデータセンター売上高が24億ユーロに達し、2026年上半期のデータセンター事業は既存事業ベースで30%を超える成長を遂げたと報告しました(出典:Legrand、2026年7月29日)。nVentは、2025年5月にAvail Infrastructure SolutionsのElectrical Products Groupの9億7,500万米ドルでの買収を完了した後、2026年第2四半期の売上高が53%増の15億米ドルになったと報告しました(出典:nVent)。Eatonは、2025年第4四半期のデータセンター受注が約200%増、売上高が約40%増になったと報告しました(出典:Eaton、2026年2月3日)。ABBのElectrification事業の受注は、それぞれ1億米ドルを超えるデータセンター案件に支えられ、2025年第4四半期に36%増の53.2億米ドルとなりました(出典:ABB、2026年1月29日)。Unistrutフレーミングとケーブル管理を含むAtkoreのSafety and Infrastructureセグメントは、2025会計年度の売上高を8億5,340万米ドルと報告しました(出典:Atkore 10-K、2025年11月)。Amphenolは2026年1月、CommScopeのConnectivity and Cable Solutions事業の105億米ドルでの買収を完了しました(出典:Amphenol、2026年1月12日)。これらの企業はいずれもデータセンター向けケーブル管理の売上高を単独で開示していないため、42%のシェアは報告値ではなくモデルによる推計です。
2025年以降、データセンター向けケーブル管理で何が変わったか?
2025年5月以降の日付が明確な6つのデータセンター向けケーブル管理関連の出来事は、AIが光ファイバー本数を押し上げる中、サプライヤーが光ファイバーとデータセンター向けの生産能力を拡充していることを示しています。
- 2025年5月、nVentはAvail Infrastructure SolutionsのElectrical Products Groupの9億7,500万米ドルでの買収を完了し、筐体、開閉装置、バスシステムを製品群に加えました(出典:nVent)。
- 2025年7月、PanduitはAIおよびハイパースケールの光ファイバー密度に対応するMMC超小型(VSFF)光ファイバー製品の提供認定を受けました(出典:Panduit)。
- 2025年8月、Chatsworth Productsはノースカロライナ州ニューバーンの新施設を含む、複数年にわたる製造能力の拡張を発表しました(出典:Chatsworth Products)。
- 2026年1月、AmphenolはCommScopeのConnectivity and Cable Solutions事業の105億米ドルでの買収を完了しました。同事業は2026年に約41億米ドルの売上高を見込んでいます(出典:Amphenol)。
- 2026年5月、NVIDIAとCorningは、Corningが米国内の光接続製品の生産能力を10倍に引き上げる提携を発表しました(出典:NVIDIA)。
- 2026年7月、Legrandは2026年上半期にデータセンターがグループ売上高の32%を占めたこと、およびGirtz Industriesを買収したことを報告しました(出典:Legrand)。
アナリストの見解:ケーブル管理の購入者は何に備えるべきか?
2026年から2035年までの予算を計画するデータセンター向けケーブル管理の購入者にとって最も重要な数字は4つあり、その筆頭がAI 1 MWあたり39,000米ドルのハードウェアです。
- 2025年のAI 1 MWあたりの配線経路ハードウェアは39,000米ドルで、空冷1 MWより39%多い。バックエンドの光ファイバーネットワークがすべての列にトランクを追加するためです。
- オーバーヘッド光ファイバーレースウェイは年率14.57%で成長し、2035年までに3億6,850万米ドルに達する。スラブ床とMMCコネクターが高密度の光ファイバーを天井側へ押し上げるためです。
- BLSの構造用金属価格指数は2020年1月から2025年12月までに80%上昇。トレイと支持材のコストの大半は鋼材で決まるため、固定価格の入札には指数連動条項が必要です。
- 2035年までに年5億4,425万米ドルの更新支出。AI転換で既存ホールの配線がやり直されるためで、稼働中に設置できる改修キットがこの需要を獲得します。
調査手法:DC Market Insightsはデータセンター向けケーブル管理市場をどのように算定したか?
DC Market Insightsは、キャパシティと1 MWあたりの配線経路機材額からボトムアップでデータセンター向けケーブル管理市場を構築し、8つのモデルインプットから2025年の市場規模を5億5,620万米ドルと算出しました。
新設向け支出は、新設ITキャパシティ(2025年12.0 GW、2030年22.0 GW、2035年27.0 GW)に新設1 MWあたりの配線経路機材額(2025年は空冷28,000米ドル、AI 39,000米ドル、AI比率35%、60%、66%で加重)を掛けたものです。設置ベースの支出は、設置済みITキャパシティ(2025年116 GW、2035年311 GW)に2025年の1 MWあたり年1,500米ドル(1,750米ドルまで上昇)を掛けたものです。2025年:12.0 GW × 31,850米ドル = 3億8,220万米ドル、これに116 GW × 1,500米ドル = 1億7,400万米ドルを加え、合計5億5,620万米ドルとなります。セグメント、地域、国のシェアはこの合計に適用され、すべての区分の合計はこれに一致します。
3つの範囲チェックを満たしています。上限その1:本市場は、電力分配、バスウェイ、ラック、キャビネットも含むLegrandの2025年データセンター売上高24億ユーロ(約27億米ドル)の約21%です。上限その2:あらゆる種類の建物にフレーミングとケーブル管理を販売するAtkoreのSafety and Infrastructureセグメントの2025会計年度売上高8億5,340万米ドルを下回っています。下限:12.0 GWの新設キャパシティに1 MWあたり最低15,000米ドルのトレイ・マネージャーキットを掛け、さらに116 GWに1 MWあたり年800米ドルを掛けるだけで、すでに2億7,280万米ドルになります。詳しい手法はDC Market Insightsの調査手法ページで説明しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年および2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象製品
- 3.2対象外の製品
- 3.3ケーブル管理の各セグメントの関係
- 3.4市場推計値が異なる理由
- 04市場の推進要因
- 4.1AIバックエンドネットワークによる光ファイバートランクの増加
- 4.2構造用金属と配線器具のBLS物価指数
- 4.3LegrandとnVentのデータセンター向け生産能力
- 05市場動向
- 5.1スラブ床によるワイヤーメッシュトレイの天井側への移行
- 5.2超小型(VSFF)コネクターとレースウェイの充填率
- 5.3工場製の配線経路を備えたパワーポッド
- 06市場の課題
- 6.1鋼材価格の変動
- 6.2天井スペースを奪い合う冷却液配管
- 07市場機会
- 7.1既存ホールの更新
- 7.2インドとサウジアラビア
- 08価格
- 8.11 MWあたりのケーブル管理機材額、2020年、2025年、2030年および2035年
- 8.2ワイヤーメッシュトレイの価格の目安
- 09規格と規制
- 9.1ANSI/TIA-942-C
- 9.2ANSI/TIA-569-E
- 9.3ANSI/BICSI 002-2024
- 9.4NEC 2026 第392条
- 9.5IEC 61537:2023
- 9.6NEMA VE 1-2017およびVE 2-2013
- 9.7EN 50174-2:2018
- 9.8EU委任規則2026/331
- 10市場セグメンテーション
- 10.1製品タイプ別
- 10.2ケーブルトレイ(ワイヤーメッシュ、ラダー、ソリッドボトム)
- 10.3オーバーヘッド光ファイバーレースウェイ・ダクト
- 10.4ラック・キャビネット用ケーブルマネージャー
- 10.5床下トレイ・配線経路
- 10.6ケーブルタイ・ラベル・アクセサリー
- 10.7対象ケーブルタイプ別
- 10.8電力ケーブル用経路
- 10.9銅データケーブル用経路
- 10.10光ファイバーケーブル用経路
- 10.11データセンタータイプ別
- 10.12ハイパースケール・AI
- 10.13コロケーション
- 10.14エンタープライズ
- 10.15エッジ
- 11Dc独自分析:ケーブル配線経路サプライヤーマップ
- 11.1サプライヤー、製品ラインおよび2025年の推定シェア
- 11.2トレイ専業メーカーとネットワーク系サプライヤー
- 12地域別インサイト
- 12.1北米
- 12.2アジア太平洋
- 12.3欧州
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3ドイツ
- 13.4英国
- 13.5日本
- 13.6カナダ
- 13.7インド
- 13.8フランス
- 13.9オーストラリア
- 13.10ブラジル
- 13.11シンガポール
- 13.12サウジアラビア
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2ベースシナリオ
- 14.3高位シナリオ
- 15競合インサイト
- 15.1Legrand
- 15.2Panduit
- 15.3nVent
- 15.4Eaton
- 15.5ABB
- 15.6Chatsworth Products
- 15.7Atkore
- 15.8Amphenol (CommScope CCS)
- 15.9HellermannTyton
- 15.10Schneider Electric
- 15.11Vertiv
- 15.12Rittal
- 15.13OBO Bettermann
- 15.14Niedax Group
- 15.15Snake Tray
- 16最近の動向
- 16.1サプライヤーと技術に関する主な出来事、2025-2026年
- 17アナリストの見解
- 17.1ケーブル管理の購入者が備えるべきこと
- 18調査手法
- 18.1ボトムアップモデル
- 18.2範囲チェック
- 図 1:データセンター向けケーブル管理市場規模、2020-2035年
- 表 1:市場スナップショット
- 表 2:対象範囲の比較
- 表 3:1 MWあたりのケーブル管理機材額、2020-2035年
- 表 4:製品タイプ別セグメンテーション
- 表 5:対象ケーブルタイプ別セグメンテーション
- 表 6:データセンタータイプ別セグメンテーション
- 表 7:ケーブル配線経路サプライヤーマップ
- 表 8:上位12か国
- 表 9:予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は6億6,152万米ドルで、2025年の5億5,620万米ドルから18.94%増加します。市場は2035年までに15.7億米ドルに達すると予測され、2025年からのCAGRは10.92%です。
2020年から2025年までの年率19.49%に続き、2025年から2035年までは年率10.92%で成長します。新設ITキャパシティが年12.0 GWから27.0 GWに増加し、AIホールでは1 MWあたり39,000米ドルの配線経路ハードウェアが必要となるためです。
データセンター向けに購入されるケーブルトレイ、オーバーヘッド光ファイバーレースウェイ、ラック・キャビネット用ケーブルマネージャー、床下トレイ、ケーブルタイ、ラベルへの2025年の支出5億5,620万米ドルです。ケーブル、ラック、コンテインメント、設置工事費は対象外です。
2025年の新設1 MWあたりの平均は31,850米ドルで、空冷ホールでは28,000米ドル、液冷AIホールでは39,000米ドルです。これに加えて、設置済み1 MWあたり年約1,500米ドルの更新費用がかかります(DC Market Insights推計)。
オーバーヘッド光ファイバーレースウェイ・ダクトで、2025年の9,455万米ドルから2035年には3億6,850万米ドルへ、年率14.57%で成長します。AIバックエンドネットワークは従来型ネットワークの10倍以上の光ファイバーを必要とするためです。
液冷AIホールは1,500 kgを超えるラックを支えるコンクリートスラブ上に建設されるため、ワイヤーメッシュトレイと光ファイバーレースウェイはラックの上を通ります。その結果、床下トレイの支出シェアは2025年の7.0%から2035年には4%に低下します。
北米で、2025年の支出の42.0%にあたる2億3,361万米ドルを占めます。サウジアラビアとアラブ首長国連邦がAIキャンパスを建設しているため、中東・アフリカが年率15.86%で最も速く成長しています。
Legrand、Panduit、nVent、Eaton、ABBが2025年の支出の約42%を占めています(DC Market Insights推計)。Legrandは2025年のデータセンター売上高を24億ユーロ、グループ売上高の26%と報告しました。
2026年時点の主な規格は7つです。ANSI/TIA-942-C(2024年)、TIA-569-E、ANSI/BICSI 002-2024、NEC 2026 第392条、IEC 61537:2023、NEMA VE 1-2017、EN 50174-2:2018。
2026年の6億6,152万米ドルは、データセンター向けに購入される配線経路ハードウェアのみを対象としたDC Market Insightsの数値です。あらゆる建物向けの電線管、ケーブル本体、設置工事費を加えた推計は、その数倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。