
Mercato della gestione termica dei data center in Corea del Sud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
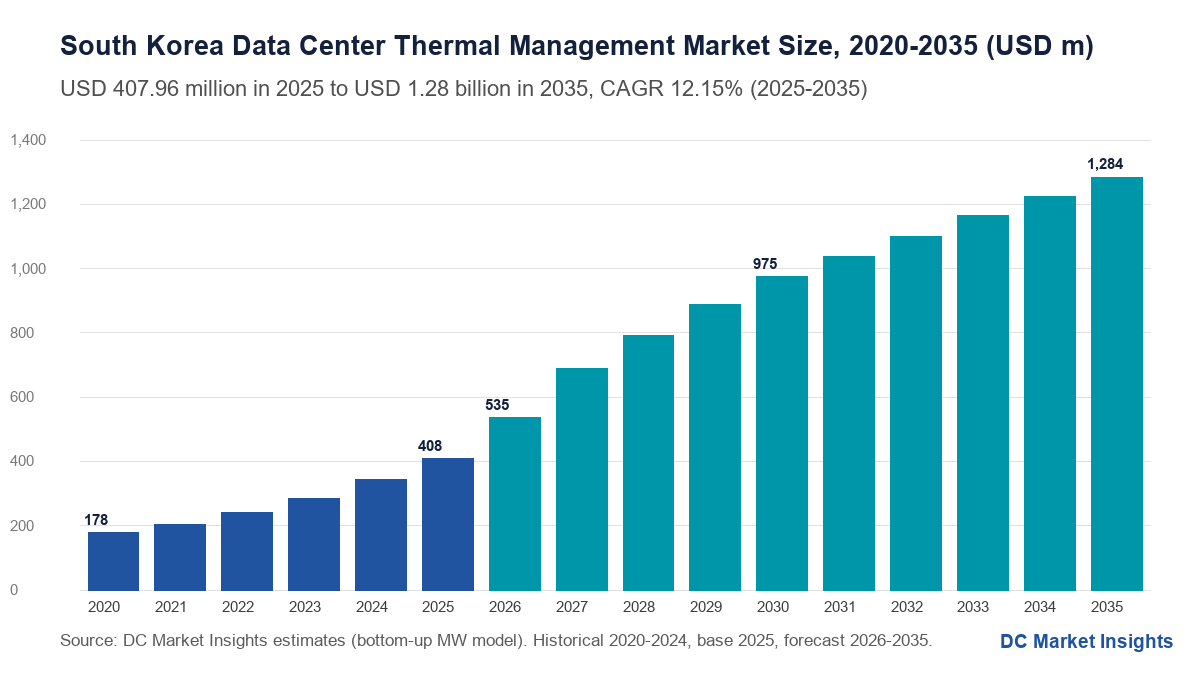
Nel 2025 il valore del Mercato della gestione termica dei data center in Corea del Sud era pari a USD 408.0 milioni; si prevede che raggiunga USD 1,280.0 milioni entro il 2035, con un CAGR del 12.15%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per implementazione
- 09Segmentazione del mercato per approccio di raffreddamento
- 10Segmentazione del mercato per tipo di data center
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della gestione termica dei data center in Corea del Sud vale USD 535,18 milioni nel 2026 e dovrebbe raggiungere USD 1,28 miliardi entro il 2035, partendo da USD 407,96 milioni nel 2025, con un CAGR del 12,15% dal 2025 al 2035 (stima DC Market Insights). Il mercato della gestione termica dei data center in Corea del Sud comprende le apparecchiature, i controlli e i servizi che rimuovono il calore dalle sale dati coreane: chiller, unità di trattamento aria per sale computer, unità di distribuzione del refrigerante (CDU), sistemi direct-to-chip e a immersione, contenimento, software di monitoraggio termico e i contratti di servizio che li mantengono in funzione. In Corea a spostare la spesa è l’incontro tra densità dei rack e rete elettrica razionata: il campus di SK Telecom e Amazon Web Services (AWS) a Ulsan è progettato per 40-100 kW di raffreddamento per rack, mentre il Distributed Energy Activation Act, in vigore da giugno 2024, sottopone ogni nuovo carico da 10 MW o più a una valutazione d’impatto sulla rete, per cui gli operatori ricavano più capacità di calcolo da ogni megawatt approvato. Il calcolo alla base del dato 2025 è 230 MW di nuova capacità IT × USD 1,35 milioni di contenuto termico per MW = USD 310,50 milioni di spesa per nuove costruzioni, più 1.547 MW di carico IT installato × USD 63 mila all’anno di servizi, software e retrofit = USD 97,46 milioni. Il raffreddamento a liquido direct-to-chip è il bacino di crescita più grande, al 21,17% annuo, e la Regione di Honam è la regione più veloce, al 20,20% annuo, perché il National AI Computing Center di Haenam e il sito di OpenAI e SK Telecom nel Jeolla Meridionale si trovano fuori dalla coda di allacciamento alla rete dell’area della capitale.
Statistiche chiave: quanto vale il mercato della gestione termica dei data center in Corea del Sud nel 2026?
DC Market Insights valuta il mercato della gestione termica dei data center in Corea del Sud a USD 535,18 milioni nel 2026, il 31,18% in più rispetto al 2025, mentre la nuova capacità IT completata in Corea sale da 230 MW a 300 MW.
- Dimensione del mercato 2025: USD 407,96 milioni (circa USD 408,0 milioni)
- Dimensione del mercato 2026: USD 535,18 milioni
- Dimensione del mercato 2030: USD 974,65 milioni
- Dimensione del mercato 2035: USD 1,28 miliardi
- CAGR 2025-2035: 12,15% (scenario basso 9,56%, scenario alto 14,36%)
- Componente principale: apparecchiature di raffreddamento, 70,47% della spesa 2025 (USD 287,50 milioni)
- Approccio di raffreddamento più dinamico: raffreddamento a immersione al 22,91% annuo, da USD 8,16 milioni a USD 64,21 milioni
- Regione leader: Regione della Capitale (Seoul, provincia di Gyeonggi e Incheon), 66,00% della spesa 2025
- Regione più dinamica: Regione di Honam al 20,20% annuo
- Provincia più grande: provincia di Gyeonggi, USD 134,63 milioni nel 2025
- Leader di mercato: LG Electronics, circa il 18% della spesa in apparecchiature 2025 (stima DC Market Insights)
Punti chiave: cosa deve sapere nel 2026 chi acquista raffreddamento per data center in Corea?
DC Market Insights trae quattro conclusioni da un mercato coreano della gestione termica dei data center che cresce da USD 407,96 milioni nel 2025 a USD 1,28 miliardi nel 2035.
- In Corea il raffreddamento a liquido non è più una sperimentazione: il sito di KT Cloud a Gasan (26 MW di carico IT, aperto a novembre 2025) utilizza commercialmente il raffreddamento direct-to-chip e ogni grande campus IA annunciato da allora prevede soluzioni ibride o a liquido (Fonte: KT Cloud tramite Aju Business Daily); DC Market Insights stima il direct-to-chip al 18,00% della spesa 2025 e al 39,00% entro il 2035.
- Software e servizi crescono più dell’hardware, perché la base installata sale da 1.547 MW nel 2025 a 5.269 MW nel 2035 e ogni megawatt comporta una spesa ricorrente annua di USD 63-83 mila; servizi e software raggiungono il 35,37% della spesa entro il 2035.
- È la rete elettrica a decidere dove va il raffreddamento: solo 40 dei 601 progetti dell’area della capitale avrebbero ricevuto energia nei tempi previsti (Fonte: Ministry of Trade, Industry and Energy (MOTIE), luglio 2024); la quota della Regione della Capitale scende dal 66,00% al 50,00%.
- I produttori di sistemi di raffreddamento ora producono in Corea: FläktGroup investe KRW 240 miliardi (USD 158 milioni) in una linea incentrata sulle CDU presso il sito Samsung di Gwangju, operativa entro la fine del 2028 (Fonte: FläktGroup, settembre 2026).
Sintesi del mercato della gestione termica dei data center in Corea del Sud: quanto ha speso la Corea per la rimozione del calore nei data center nel 2025?
Nel 2025 la Corea ha speso USD 407,96 milioni per la gestione termica dei data center. Il mercato della gestione termica dei data center in Corea del Sud valeva USD 178,22 milioni nel 2020, ha raggiunto USD 407,96 milioni nel 2025 e dovrebbe arrivare a USD 1,28 miliardi entro il 2035, con un CAGR del 12,15% nel periodo di previsione. Dal 2020 al 2025 il mercato è cresciuto del 18,01% annuo, mentre i nuovi completamenti IT sono saliti da 120 MW a 230 MW e il numero di data center coreani ha raggiunto 182 (Fonte: Korea Data Center Council (KDCC), agosto 2026).
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 407,96 milioni |
| Dimensione del mercato 2026 | USD 535,18 milioni |
| CAGR 2025-2035 | 12,15% |
| Dimensione del mercato 2035 | USD 1,28 miliardi |
La crescita tocca il massimo con il 31,18% nel 2026 e il 28,67% nel 2027, quando vengono allestite le sale di Ulsan, Paju e Gasan, poi rallenta al 4,90% entro il 2035, quando i completamenti annui si stabilizzano intorno a 510 MW e la base installata, non le nuove sale, genera il 34,06% della spesa. DC Market Insights stima che nel 2025 la Corea rappresenti circa il 6,2% della spesa per la gestione termica dei data center nell’Asia Pacifico, a fronte di USD 6,60 miliardi per la regione nel Asia Pacific Data Center Thermal Management Market.
Che cosa comprende la gestione termica dei data center in Corea del Sud?
La gestione termica dei data center in Corea del Sud è lo strato di hardware, software e servizi da USD 407,96 milioni (2025) che mantiene le apparecchiature IT coreane entro i limiti di temperatura e umidità, conteggiato nel luogo in cui il data center viene costruito.
Incluso
- Apparecchiature di raffreddamento: chiller, torri di raffreddamento e dry cooler, condizionatori e unità di trattamento aria per sale computer, unità in-row, scambiatori di calore a porta posteriore, CDU, cold plate e collettori forniti come parte di un circuito dell’impianto, vasche e fluidi per immersione (USD 287,50 milioni nel 2025).
- Gestione del flusso d’aria e contenimento: contenimento dei corridoi caldi e freddi, pannelli di chiusura, componenti per il flusso d’aria di pavimenti flottanti e controsoffitti e ventilatori dell’impianto (USD 16,10 milioni).
- Software e controlli di monitoraggio termico: sensori di temperatura e pressione, controllori, moduli termici dei sistemi di data center infrastructure management (DCIM) e di building management (BMS), strumenti di fluidodinamica computazionale (CFD) e ottimizzazione del raffreddamento basata sull’IA (USD 25,46 milioni).
- Servizi termici: messa in servizio, manutenzione preventiva, servizi su refrigeranti e fluidi, monitoraggio as a service e retrofit del raffreddamento (USD 78,90 milioni).
Escluso
- Dissipatori e ventole integrati nei server dal produttore, alimentatori e distribuzione elettrica, climatizzazione di uffici e di comfort negli edifici a uso misto e la bolletta elettrica per il funzionamento dell’impianto di raffreddamento.
Come si combinano i segmenti
Le quattro componenti sommano il totale in ogni anno. La ripartizione per implementazione divide lo stesso totale tra progetti di nuova costruzione (USD 310,50 milioni) e operatività e aggiornamenti della base installata (USD 97,46 milioni); le ripartizioni per approccio di raffreddamento e per tipo di data center allocano lo stesso totale per tecnologia e per proprietario. Questo report ha un perimetro più ampio del South Korea Data Center Cooling Market, che conteggia solo apparecchiature e servizi di raffreddamento: circa un ottavo (12,5%) della spesa 2025 per la gestione termica è costituito da contenimento, software e controlli termici e servizi di ingegneria termica che il report sul raffreddamento esclude.
Perché le stime del mercato della gestione termica dei data center in Corea del Sud differiscono?
Le stime sulla gestione termica dei data center in Corea del Sud differiscono perché differiscono le definizioni; DC Market Insights stima il mercato 2026 a USD 535,18 milioni con una definizione limitata alla gestione termica dell’impianto.
Le definizioni più ampie aggiungono dissipatori e ventole interni ai server, gruppi di continuità e distribuzione elettrica, shelter per telecomunicazioni, apparecchiature di refrigerazione usate fuori dalle sale dati e il costo dell’elettricità per far funzionare i chiller, il che può più che raddoppiare il dato principale. Le definizioni più ristrette includono solo la climatizzazione delle sale computer ed escludono chiller e circuiti a liquido, sottostimando un mercato in cui i progetti ibridi aria-liquido sono ormai la norma. Piccole e medie imprese (PMI), enti pubblici e operatori edge rientrano nel perimetro come acquirenti.
| Elemento | In questo report | Perché |
|---|---|---|
| Chiller, unità di trattamento aria, CDU, immersione | Sì, USD 287,50 milioni | Impianto principale di rimozione del calore |
| Contenimento e flusso d’aria | Sì, USD 16,10 milioni | Determina il carico di raffreddamento per rack |
| Software e sensori termici | Sì, USD 25,46 milioni | Regola set point e velocità delle ventole |
| Dissipatori e ventole interni ai server | No | Venduti nel prezzo del server |
| Elettricità per il raffreddamento | No | Costo operativo, non un prodotto termico |
Fattori di crescita: cosa spinge la spesa per la gestione termica nei data center coreani?
Tre fattori specifici della Corea portano la spesa per la gestione termica dei data center in Corea del Sud da USD 407,96 milioni nel 2025 a USD 974,65 milioni nel 2030, un tasso annuo del 19,03%.
Densità dei rack a Ulsan, Paju e Gumi: 40-100 kW per rack
Il campus di SK Telecom e AWS a Ulsan, un sito da 100 MW i cui lavori sono iniziati il 29 agosto 2025 con operatività dal 2027, è progettato per 40-100 kW di raffreddamento per rack con un sistema ibrido ad aria e acqua (Fonte: SK Telecom). Il sito da 60 MW di Samsung SDS a Gumi, un progetto da KRW 427,3 miliardi previsto per marzo 2029, porterà acqua refrigerata direttamente ai server ad alta potenza (Fonte: Samsung SDS, gennaio 2026). A queste densità DC Market Insights stima un contenuto termico di USD 1,8-2,2 milioni per MW, contro USD 1,35 milioni della media nazionale 2025, motivo per cui il contenuto per MW sale a USD 1,66 milioni entro il 2035.
Il razionamento della rete trasforma l’efficienza del raffreddamento in capacità
In base al Distributed Energy Activation Act, in vigore da giugno 2024, chi richiede 10 MW o più deve superare una valutazione d’impatto sulla rete, e dal marzo 2023 il MOTIE ha la facoltà di rifiutare la fornitura ai data center dell’area della capitale che necessitano di 5 MW o più (Fonte: MOTIE). Con la tariffa industriale per grandi utenze aumentata da KRW 165,8 a KRW 182,7 per kWh il 24 ottobre 2024 (Fonte: Korea Electric Power Corporation (KEPCO)), ogni riduzione di 0,1 punti dell’efficienza nell’uso dell’energia (PUE) in una sala da 20 MW fa risparmiare circa 17,5 GWh e KRW 3,2 miliardi all’anno (stima DC Market Insights). Questo calcolo finanzia chiller con free cooling, contenimento e software di controllo basati sull’IA, la componente più dinamica al 16,99% annuo.
Calcolo IA sovrano: 15.000 chip a Haenam
Il National AI Computing Center di Haenam Solaseado, guidato da un consorzio di Samsung SDS con KRW 2.500 miliardi di investimento e circa 15.000 chip IA, ha avviato i lavori il 3 agosto 2026 con completamento previsto nel 2028 (Fonte: Ministry of Science and ICT (MSIT)). Insieme agli accordi di ottobre 2025 di OpenAI per siti nel Jeolla Meridionale con SK Telecom e a Pohang con Samsung, sposta verso sud la domanda di raffreddamento ad alta densità, e DC Market Insights prevede che la quota della Regione di Honam sulla spesa nazionale raddoppi dal 6% nel 2025 al 12% nel 2035.
Tendenze di mercato: come sta cambiando il raffreddamento dei data center in Corea?
La gestione termica dei data center in Corea del Sud si sta spostando dall’aria ambiente al chip: il raffreddamento direct-to-chip sale dal 18,00% della spesa nel 2025 al 39,00% nel 2035.
Le CDU coreane si qualificano per le piattaforme NVIDIA
LG Electronics ha completato la qualificazione infrastrutturale dei suoi modelli di CDU da 600 kW, 1 MW e 2,6 MW, con l’unità da 2,6 MW qualificata come NVIDIA DSX Ready a settembre 2026 (Fonte: LG Electronics, settembre 2026). Il campus di LG Uplus a Paju, con 200 MW di potenza assicurata e il primo edificio previsto per giugno 2027, utilizza CDU LG, circuiti direct-to-chip e chiller con free cooling (Fonte: LG Uplus tramite Kyunggi News). DC Market Insights conteggia CDU e circuiti a liquido lato impianto nel segmento direct-to-chip da USD 73,43 milioni per il 2025.
L’immersione passa dal laboratorio al banco di prova
LG Electronics, SK Enmove e Green Revolution Cooling (GRC) hanno firmato a ottobre 2025 un memorandum d’intesa (MOU) sul raffreddamento a immersione, combinando CDU e chiller LG, fluidi SK Enmove e vasche GRC nel banco di prova LG di Pyeongtaek (Fonte: LG Electronics, ottobre 2025). HD Hyundai Oilbank ha avviato la validazione con la Seoul National University nel 2026 (Fonte: HD Hyundai Oilbank). L’immersione resta piccola, con USD 8,16 milioni nel 2025, ma è l’approccio più dinamico e raggiunge USD 64,21 milioni entro il 2035.
I produttori di raffreddamento costruiscono fabbriche in Corea
FläktGroup, acquisita da Samsung Electronics per EUR 1,5 miliardi a novembre 2025, costruirà a Gwangju una linea da 21.500 m² con le CDU come prodotto principale, operativa entro la fine del 2028 (Fonte: FläktGroup, settembre 2026), e LG Electronics ha dichiarato a ottobre 2026 di aumentare la capacità produttiva di raffreddamento per data center IA in Corea (Fonte: LG Electronics). La produzione locale riduce i tempi di consegna per gli USD 417,30 milioni di spesa termica in nuove costruzioni che DC Market Insights prevede nel 2026.
Sfide e vincoli di mercato: cosa frena i progetti di gestione termica in Corea del Sud?
Due vincoli potrebbero ridurre la spesa 2035 per la gestione termica dei data center in Corea del Sud allo scenario basso di USD 1,02 miliardi, il 20,84% sotto lo scenario base.
Le valutazioni di rete ritardano i progetti nell’area della capitale
Dei 601 data center richiesti a Seoul, Gyeonggi e Incheon fino al 2029, il MOTIE prevedeva che solo 40 (6,7%) ricevessero energia nei tempi previsti (Fonte: MOTIE tramite Asia Economy, luglio 2024). Ogni sala da 20 MW in ritardo rinvia circa USD 28 milioni di apparecchiature termiche al contenuto 2026 (stima DC Market Insights), motivo per cui la Regione della Capitale cresce solo del 9,08% annuo contro il 12,15% nazionale.
Circuiti idraulici e competenze per il raffreddamento a liquido
I siti ibridi come Ulsan e Gumi portano acqua refrigerata fino al rack, e prima di novembre 2025 la Corea non aveva alcun sito direct-to-chip commerciale, per cui le competenze di messa in servizio e di qualità dei fluidi sono scarse. DC Market Insights applica nello scenario basso un contenuto liquido inferiore del 5% per un’adozione più lenta, e IBK Securities ha osservato a settembre 2026 che le basse barriere all’ingresso nel raffreddamento a immersione stanno già comprimendo i margini dei fornitori.
Opportunità di mercato: dove possono vincere i fornitori di gestione termica in Corea?
Due bacini offrono ai fornitori di gestione termica per data center in Corea del Sud circa USD 454,23 milioni all’anno entro il 2035.
Contratti di servizio su una base installata da 5,3 GW
La base IT installata raggiunge 5.269 MW entro il 2035 e, con USD 83 mila per MW all’anno di manutenzione, servizi sui fluidi, monitoraggio e ingegneria, i servizi termici crescono da USD 78,90 milioni nel 2025 a USD 331,95 milioni nel 2035, un CAGR del 15,45%.
Retrofit delle sale più vecchie raffreddate ad aria
Nel 2025 erano operativi circa 182 data center coreani (Fonte: KDCC), e molte sale aziendali e pubbliche sono state progettate per il raffreddamento ad aria a ben meno di 10 kW per rack. DC Market Insights valuta la spesa termica dei data center aziendali e pubblici a USD 89,75 milioni nel 2025; la conversione di una parte di queste sale al raffreddamento a porta posteriore o direct-to-chip sostiene una crescita degli scambiatori di calore a porta posteriore del 14,68% annuo fino a USD 128,42 milioni entro il 2035.
Prezzi: quanto costa per MW la gestione termica dei data center in Corea?
DC Market Insights stima il contenuto di gestione termica dei data center in Corea del Sud a USD 1,35 milioni per MW di nuovo carico IT nel 2025, in aumento a USD 1,66 milioni nel 2035 man mano che i circuiti a liquido sostituiscono l’aria ambiente.
| Anno | Contenuto termico nuove costruzioni (USD milioni per MW) | Spesa ricorrente base installata (USD migliaia per MW all’anno) |
|---|---|---|
| 2020 | 1,15 | 51 |
| 2025 | 1,35 | 63 |
| 2030 | 1,55 | 74 |
| 2035 | 1,66 | 83 |
Riferimenti pubblici: la tariffa industriale KEPCO per grandi utenze di KRW 182,7 per kWh da ottobre 2024 determina il ritorno dell’investimento sui chiller efficienti; LG Electronics ha registrato circa KRW 600 miliardi (oltre USD 428 milioni) di ordini per il raffreddamento di data center IA nel primo semestre 2026, soprattutto chiller e unità lato aria (Fonte: LG Electronics tramite The Korea Times); e la linea FläktGroup di Gwangju da KRW 240 miliardi valuta la nuova capacità locale di CDU in circa USD 158 milioni. Con un tasso di cambio di KRW 1.400 per USD, le sole apparecchiature di raffreddamento hanno avuto una media di USD 1,25 milioni per MW nel 2025.
Norme e regolamentazione: quali regole definiscono il raffreddamento dei data center in Corea del Sud?
Cinque norme coreane e una linea guida globale definiscono come vengono progettati gli USD 535,18 milioni di spesa 2026 per la gestione termica dei data center in Corea del Sud.
- Distributed Energy Activation Act (in vigore da giugno 2024): valutazione d’impatto sulla rete per carichi da 10 MW o più; secondo la stampa il tasso di approvazione è di 20 domande su 374 (Fonte: dati MOTIE tramite Money Today).
- Regola MOTIE sul rifiuto della fornitura (marzo 2023): facoltà di rifiutare l’energia ai data center dell’area della capitale che necessitano di 5 MW o più.
- Framework Act on the Development of Artificial Intelligence (AI Basic Act), in vigore dal 22 gennaio 2026: la base giuridica per le infrastrutture nazionali di calcolo IA come il centro di Haenam da 15.000 chip.
- Legge speciale sui data center IA approvata a maggio 2026: agevolazioni per l’acquisto di energia e per la valutazione di rete per i data center IA fuori dall’area della capitale (Fonte: National Assembly, secondo Money Today).
- Certificazione Green Data Center gestita dal KDCC: quattro livelli, 23 data center certificati entro dicembre 2022, con il PUE come metrica principale.
- Linee guida termiche dell’ASHRAE Technical Committee 9.9: intervallo raccomandato di temperatura in ingresso ai server di 18-27 °C, base progettuale per i set point dell’acqua refrigerata e del free cooling in Corea.
Segmentazione del mercato: quale segmento della gestione termica è in testa in Corea del Sud?
Le apparecchiature di raffreddamento guidano la gestione termica dei data center in Corea del Sud con USD 287,50 milioni nel 2025 (70,47%), mentre software e controlli di monitoraggio termico crescono più rapidamente, al 16,99% annuo.
Per componente
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento | 287,50 | 70,47% | 790,50 | 10,64% |
| Gestione del flusso d’aria e contenimento | 16,10 | 3,95% | 39,44 | 9,37% |
| Software e controlli di monitoraggio termico | 25,46 | 6,24% | 122,28 | 16,99% |
| Servizi termici | 78,90 | 19,34% | 331,95 | 15,45% |
Per implementazione
| Implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Progetti di nuova costruzione | 310,50 | 76,11% | 846,84 | 10,55% |
| Operatività e aggiornamenti della base installata | 97,46 | 23,89% | 437,33 | 16,20% |
Per approccio di raffreddamento
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria di sala e di fila | 293,73 | 72,00% | 590,71 | 7,24% |
| Scambiatori di calore a porta posteriore | 32,64 | 8,00% | 128,42 | 14,68% |
| Raffreddamento a liquido direct-to-chip | 73,43 | 18,00% | 500,82 | 21,17% |
| Raffreddamento a immersione | 8,16 | 2,00% | 64,21 | 22,91% |
Per tipo di data center
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e IA | 155,03 | 38,00% | 680,61 | 15,94% |
| Data center di colocation | 146,87 | 36,00% | 385,25 | 10,12% |
| Data center aziendali e pubblici | 89,75 | 22,00% | 154,10 | 5,55% |
| Data center edge | 16,32 | 4,00% | 64,21 | 14,68% |
I data center hyperscale e IA diventano il gruppo di proprietari più grande entro il 2035 con USD 680,61 milioni, un CAGR del 15,94%, perché ogni campus IA del tracker riportato di seguito prevede raffreddamento a liquido o ibrido.
Esclusiva DC: il tracker del raffreddamento dei campus IA coreani, 7 progetti e circa 756 MW
DC Market Insights monitora sette campus IA coreani identificati, con circa 756 MW di capacità pianificata; al contenuto termico 2026 di USD 1,39 milioni per MW, rappresentano circa USD 1,05 miliardi di valore di gestione termica dei data center man mano che vengono costruiti. Si tratta di una stima DC Market Insights basata su 7 input, un annuncio pubblico per progetto.
| Progetto | Località | MW | Progetto termico | Tempistica |
|---|---|---|---|---|
| SK Telecom e AWS, data center IA di Ulsan | Ulsan | 100 | Raffreddamento ibrido ad aria e acqua, 40-100 kW per rack | Operatività dal 2027 |
| Data center IA di LG Uplus a Paju | Provincia di Gyeonggi | 200 (potenza assicurata) | Aria ibrida più direct-to-chip, CDU LG Electronics e chiller con free cooling | Edificio 1 previsto per giugno 2027 |
| Naver Gak Sejong fasi 2 e 3 | Sejong City | 270 (piano del campus) | Raffreddamento diretto a liquido come progetto base, immersione in fase di test | 2028-2029 |
| Data center IA di Samsung SDS a Gumi | Gyeongsangbuk-do | 60 | Ibrido, acqua refrigerata diretta ai server ad alta potenza | Marzo 2029 |
| KT Cloud e SGC Energy, Gunsan | Jeollabuk-do | 60 (fase 1) | Raffreddamento a liquido per GPU di nuova generazione | Inizio 2028 |
| Data center IA di KT Cloud a Gasan | Seoul | 26 IT (40 rete) | Raffreddamento a liquido direct-to-chip | Aperto a novembre 2025 |
| Joint venture di OpenAI con SK Telecom e Samsung SDS | Jeollanam-do e Pohang | 40 (2 x 20 iniziali) | Non comunicato | Annunciate a ottobre 2025 |
Lettura del tracker: cinque dei sette progetti si trovano fuori dalla Regione della Capitale, sei indicano raffreddamento a liquido o ibrido e i due più grandi (Paju e Sejong) insieme totalizzano 470 MW. Fonti: annunci di SK Telecom, LG Uplus, Naver Cloud, Samsung SDS, KT Cloud e OpenAI; i MW di Paju sono potenza assicurata, non carico IT.
Analisi regionale: quale regione coreana spende di più per la gestione termica dei data center?
La Regione della Capitale guida la spesa per la gestione termica dei data center in Corea del Sud con USD 269,25 milioni nel 2025 (66,00%), mentre la Regione di Honam cresce più rapidamente, al 20,20% annuo, fino a USD 154,10 milioni entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regione della Capitale | 269,25 | 66,00% | 642,08 | 9,08% |
| Regione di Chungcheong | 48,96 | 12,00% | 192,62 | 14,68% |
| Regione di Yeongnam | 44,88 | 11,00% | 218,31 | 17,14% |
| Regione di Honam | 24,48 | 6,00% | 154,10 | 20,20% |
| Gangwon e Jeju | 20,40 | 5,00% | 77,05 | 14,21% |
Regione della Capitale
Seoul, la provincia di Gyeonggi e Incheon ospitavano il 74,77% dei data center privati nel 2025 (Fonte: KDCC); il sito da 26 MW di KT Cloud a Gasan e il campus di LG Uplus a Paju mantengono la regione a metà della spesa nazionale nel 2035 nonostante i limiti di rete, con una crescita del 9,08% annuo.
Regione di Chungcheong
Il campus Gak Sejong di Naver, pianificato a 270 MW con raffreddamento diretto a liquido nelle fasi successive, fa crescere la spesa di Sejong City del 16,79% annuo fino al 2035, il tasso più alto della regione.
Regione di Yeongnam
Ulsan (SK Telecom e AWS, 100 MW) e Gumi (Samsung SDS, 60 MW) portano la quota della regione dall’11% al 17% entro il 2035; Ulsan cresce del 23,06% annuo.
Regione di Honam
Il National AI Computing Center di Haenam e il campus IA del Jeolla Meridionale rendono Jeollanam-do la provincia più dinamica, al 23,32% annuo, con un aumento di otto volte nel decennio.
Gangwon e Jeju
Un clima più fresco e nuovi accordi energetici a Gangwon sostengono un CAGR del 14,21% e una quota nazionale del 6% entro il 2035, con il free cooling utilizzabile per una parte dell’anno maggiore rispetto a Seoul.
Analisi per provincia: quali province e città coreane concentrano la maggiore spesa termica?
La provincia di Gyeonggi guida la spesa per la gestione termica dei data center in Corea del Sud con USD 134,63 milioni nel 2025, e Jeollanam-do è la grande provincia più dinamica, al 23,32% annuo.
| Posizione | Provincia o città | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Provincia di Gyeonggi | Regione della Capitale | 134,63 | 321,03 | 9,08% |
| 2 | Seoul | Regione della Capitale | 96,93 | 205,47 | 7,80% |
| 3 | Incheon | Regione della Capitale | 37,70 | 115,58 | 11,86% |
| 4 | Sejong City | Regione di Chungcheong | 19,58 | 92,46 | 16,79% |
| 5 | Busan | Regione di Yeongnam | 17,95 | 69,86 | 14,56% |
| 6 | Chungcheongnam-do | Regione di Chungcheong | 14,69 | 53,93 | 13,89% |
| 7 | Daejeon | Regione di Chungcheong | 14,69 | 46,23 | 12,15% |
| 8 | Gangwon-do | Gangwon e Jeju | 14,28 | 55,48 | 14,54% |
| 9 | Jeollanam-do | Regione di Honam | 11,74 | 95,54 | 23,32% |
| 10 | Ulsan | Regione di Yeongnam | 9,87 | 78,59 | 23,06% |
| 11 | Gyeongsangbuk-do | Regione di Yeongnam | 9,87 | 39,30 | 14,82% |
| 12 | Gwangju | Regione di Honam | 7,35 | 30,82 | 15,42% |
Analisi degli scenari: come potrebbe presentarsi nel 2035 il mercato della gestione termica dei data center in Corea del Sud?
DC Market Insights colloca il mercato 2035 della gestione termica dei data center in Corea del Sud tra USD 1,02 miliardi e USD 1,56 miliardi, con USD 1,28 miliardi nello scenario base.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Basso | 1.016,57 | 9,56% | Nuovi MW inferiori del 20% allo scenario base perché le valutazioni di rete bloccano i progetti; contenuto liquido inferiore del 5%; spesa software inferiore del 10% |
| Base | 1.284,16 | 12,15% | I completamenti salgono da 300 MW (2026) a 510 MW (2035) |
| Alto | 1.560,85 | 14,36% | Nuovi MW superiori del 20% allo scenario base perché la legge speciale sui data center IA accelera i siti fuori dalla capitale; contenuto liquido superiore del 4% |
Attori principali: chi fornisce la gestione termica dei data center in Corea del Sud?
DC Market Insights stima che i primi cinque fornitori (LG Electronics, Vertiv, Schneider Electric, Samsung Electronics con FläktGroup e Trane Technologies) detenessero circa il 55% della spesa 2025 in apparecchiature per la gestione termica dei data center in Corea del Sud, con LG Electronics in testa con circa il 18%, sulla base delle referenze installate di chiller e unità di trattamento aria.
- LG Electronics: ricavi della divisione Eco Solution (ES) di KRW 9.320 miliardi nel 2025 (Fonte: LG Electronics, gennaio 2026); CDU qualificate per le piattaforme NVIDIA
- Samsung Electronics e FläktGroup: acquisizione da EUR 1,5 miliardi completata a novembre 2025; vendite di FläktGroup superiori a EUR 700 milioni (Fonte: Samsung Electronics)
- Vertiv: vendite nette di USD 10,23 miliardi nel 2025, Asia Pacifico USD 2,02 miliardi (Fonte: Vertiv, febbraio 2026); distribuzione in Corea tramite Leaders Systems e TS Core
- Schneider Electric: acquisito il 75% di Motivair per USD 850 milioni nel 2024 per il raffreddamento a liquido (Fonte: Schneider Electric)
- SK Enmove: fluidi per raffreddamento a immersione, partner di GRC e LG
- Green Revolution Cooling (GRC): vasche per immersione
- Trane Technologies: chiller per sale hyperscale
- Carrier: chiller e trattamento aria per sale computer
- Johnson Controls: chiller e controlli
- Daikin: climatizzazione e chiller
- Mitsubishi Electric: chiller e climatizzazione di precisione
- Stulz: climatizzazione di precisione
- Delta Electronics: raffreddamento in-row e a livello di rack
- GST: sistemi coreani di raffreddamento a immersione, progetto pilota con S-Oil fino a maggio 2029
- Iceotope: raffreddamento a liquido di precisione testato con SK Telecom
La concentrazione degli acquirenti è elevata: DC Market Insights stima che SK Telecom, KT Cloud, LG Uplus, Naver Cloud e Samsung SDS abbiano ordinato circa il 45% del valore delle apparecchiature termiche 2025.
Sviluppi recenti: cosa è cambiato nel raffreddamento dei data center coreani dal 2025?
La gestione termica dei data center in Corea del Sud ha registrato 6 eventi datati relativi a progetti e fornitori tra agosto 2025 e settembre 2026, per 186 MW di capacità raffreddata a liquido o in modo ibrido a Ulsan, Gasan e Gumi.
- Ad agosto 2025, SK Telecom e AWS hanno avviato i lavori del data center IA da 100 MW di Ulsan, progettato per 40-100 kW per rack (Fonte: SK Telecom).
- A ottobre 2025, LG Electronics, SK Enmove e GRC hanno firmato un MOU sul raffreddamento a immersione presso il banco di prova LG di Pyeongtaek (Fonte: LG Electronics).
- A novembre 2025, KT Cloud ha aperto il suo data center IA di Gasan con 26 MW di carico IT e raffreddamento direct-to-chip (Fonte: KT Cloud).
- A gennaio 2026, Samsung SDS ha annunciato un data center IA da KRW 427,3 miliardi e 60 MW a Gumi con acqua refrigerata fino al server (Fonte: Samsung SDS).
- A settembre 2026, FläktGroup ha annunciato una linea HVAC e CDU da KRW 240 miliardi presso il sito Samsung di Gwangju (Fonte: FläktGroup).
- A settembre 2026, la CDU da 2,6 MW di LG Electronics è stata qualificata come NVIDIA DSX Ready (Fonte: LG Electronics).
Metodologia: come il modello valuta il mercato della gestione termica dei data center in Corea del Sud
DC Market Insights ha costruito il dato di USD 407,96 milioni (2025) con un approccio bottom-up a partire da 16 coorti annuali di capacità, 4 prezzi per componente e 12 province, utilizzando gli stessi input di capacità del South Korea Data Center Cooling Market affinché i due report siano coerenti.
- Calcolo: 230 MW di nuova capacità IT × USD 1,35 milioni per MW (apparecchiature di raffreddamento 1,25, contenimento 0,07, sensori e controlli 0,03) = USD 310,50 milioni; 1.547 MW installati × USD 63 mila per MW (servizi 45, software 12, ingegneria 6) = USD 97,46 milioni.
- Tetto 1: USD 407,96 milioni corrispondono a circa il 20% delle vendite di Vertiv nell’Asia Pacifico di USD 2,02 miliardi nel 2025, una regione che include Cina, India e Australia.
- Tetto 2: USD 407,96 milioni sono il 6,2% del mercato della gestione termica dell’Asia Pacifico da USD 6,60 miliardi, in linea con la quota della Corea sulla capacità regionale dei data center.
- Soglia minima: la spesa termica 2024 di USD 343,67 milioni corrisponde a circa il 7,7% dei KRW 6.220 miliardi (USD 4,44 miliardi) di ricavi 2024 dei data center commerciali coreani (Fonte: KDCC), una quota normale per spesa impiantistica più servizi.
Ogni tabella per segmento, regione e provincia somma al totale nazionale nel 2025 e nel 2035; i CAGR sono ricalcolati dai valori estremi. Le fonti sono comunicati aziendali, documenti societari e dati governativi citati nel testo; il metodo completo è nella pagina metodologia di ricerca, e il quadro della domanda nazionale è nei report South Korea Data Center Market e South Korea AI Data Center Market.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sulla gestione termica dei data center in Corea del Sud differiscono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW × contenuto termico per MW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: densità dei rack a Ulsan, Paju e Gumi
- 4.2Fattore di crescita: il razionamento della rete trasforma l'efficienza del raffreddamento in capacità
- 4.3Fattore di crescita: calcolo IA sovrano a Haenam
- 4.4Tendenza: le CDU coreane si qualificano per le piattaforme NVIDIA
- 4.5Tendenza: l'immersione passa dal laboratorio al banco di prova
- 4.6Tendenza: i produttori di raffreddamento costruiscono fabbriche in Corea
- 4.7Sfida: le valutazioni di rete ritardano i progetti nell'area della capitale
- 4.8Sfida: circuiti idraulici e competenze per il raffreddamento a liquido
- 4.9Opportunità: contratti di servizio su una base installata da 5,3 GW
- 4.10Opportunità: retrofit delle sale più vecchie raffreddate ad aria
- 05Analisi dei prezzi
- 5.1Contenuto termico per MW, 2020-2035
- 5.2Spesa ricorrente della base installata per MW
- 5.3Riferimenti di prezzo pubblici
- 06Norme e regolamentazione
- 6.1Distributed Energy Activation Act
- 6.2Regola MOTIE sul rifiuto della fornitura
- 6.3AI Basic Act
- 6.4Legge speciale sui data center IA
- 6.5Certificazione Green Data Center
- 6.6Linee guida termiche ASHRAE TC 9.9
- 07Segmentazione del mercato per componente
- 7.1Apparecchiature di raffreddamento
- 7.2Gestione del flusso d'aria e contenimento
- 7.3Software e controlli di monitoraggio termico
- 7.4Servizi termici
- 08Segmentazione del mercato per implementazione
- 8.1Progetti di nuova costruzione
- 8.2Operatività e aggiornamenti della base installata
- 09Segmentazione del mercato per approccio di raffreddamento
- 9.1Raffreddamento ad aria di sala e di fila
- 9.2Scambiatori di calore a porta posteriore
- 9.3Raffreddamento a liquido direct-to-chip
- 9.4Raffreddamento a immersione
- 10Segmentazione del mercato per tipo di data center
- 10.1Data center hyperscale e IA
- 10.2Data center di colocation
- 10.3Data center aziendali e pubblici
- 10.4Data center edge
- 11Esclusiva DC: tracker del raffreddamento dei campus IA coreani
- 11.1SK Telecom e AWS, data center IA di Ulsan
- 11.2Data center IA di LG Uplus a Paju
- 11.3Naver Gak Sejong fasi 2 e 3
- 11.4Data center IA di Samsung SDS a Gumi
- 11.5KT Cloud e SGC Energy, Gunsan
- 11.6Data center IA di KT Cloud a Gasan
- 11.7Joint venture di OpenAI con SK Telecom e Samsung SDS
- 12Analisi regionale
- 12.1Regione della Capitale
- 12.2Regione di Chungcheong
- 12.3Regione di Yeongnam
- 12.4Regione di Honam
- 12.5Gangwon e Jeju
- 13Analisi per provincia
- 13.1Provincia di Gyeonggi
- 13.2Seoul
- 13.3Incheon
- 13.4Sejong City
- 13.5Busan
- 13.6Chungcheongnam-do
- 13.7Daejeon
- 13.8Gangwon-do
- 13.9Jeollanam-do
- 13.10Ulsan
- 13.11Gyeongsangbuk-do
- 13.12Gwangju
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Attori principali
- 15.1LG Electronics
- 15.2Samsung Electronics e FläktGroup
- 15.3Vertiv
- 15.4Schneider Electric
- 15.5SK Enmove
- 15.6Green Revolution Cooling
- 15.7Trane Technologies
- 15.8Carrier
- 15.9Johnson Controls
- 15.10Daikin
- 15.11Mitsubishi Electric
- 15.12Stulz
- 15.13Delta Electronics
- 15.14GST
- 15.15Iceotope
- 15.16Concentrazione degli acquirenti
- 16Sviluppi recenti
- 16.1Da agosto 2025 a settembre 2026
- Fig. 11. Dimensione del mercato della gestione termica dei data center in Corea del Sud, 2020-2035 (USD milioni)
- Tabella 11. Attributi del report
- Tabella 22. Confronto del perimetro
- Tabella 33. Contenuto termico per MW, 2020-2035
- Tabella 44. Mercato per componente, 2025 e 2035
- Tabella 55. Mercato per implementazione, 2025 e 2035
- Tabella 66. Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 77. Mercato per tipo di data center, 2025 e 2035
- Tabella 88. Tracker del raffreddamento dei campus IA coreani
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Prime 12 province e città
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 535,18 milioni nel 2026, in crescita del 31,18% rispetto a USD 407,96 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,28 miliardi entro il 2035, con un CAGR del 12,15% dal 2025.
Il 12,15% annuo dal 2025 al 2035, dopo il 18,01% annuo nel periodo 2020-2025. La crescita tocca il massimo del 31,18% nel 2026, quando vengono allestite le sale IA di Ulsan, Paju e Gasan.
USD 535,18 milioni nel 2026 è un dato limitato alla gestione termica dell’impianto: impianti di raffreddamento, contenimento, software termico e servizi. Le definizioni più ampie aggiungono dissipatori dei server, apparecchiature elettriche o l’elettricità per il raffreddamento, il che può raddoppiare il dato principale.
Il 12,5% della spesa 2025: la gestione termica (USD 407,96 milioni) aggiunge contenimento, software di monitoraggio termico e servizi di ingegneria alle apparecchiature e ai servizi di raffreddamento, che il mercato del raffreddamento conteggia da soli.
Il raffreddamento a immersione, al 22,91% annuo, da USD 8,16 milioni nel 2025 a USD 64,21 milioni nel 2035; il raffreddamento direct-to-chip è il bacino di crescita più grande e sale a USD 500,82 milioni.
USD 1,35 milioni per MW di nuovo carico IT nel 2025, in aumento a USD 1,66 milioni entro il 2035, più USD 63 mila per MW installato all’anno per servizi e software (stime DC Market Insights).
La Regione della Capitale con USD 269,25 milioni nel 2025 (66,00%); la Regione di Honam cresce più rapidamente, al 20,20% annuo, mentre i campus IA si spostano nel Jeolla Meridionale.
Da giugno 2024 i carichi da 10 MW e oltre richiedono una valutazione d’impatto sulla rete, per cui gli operatori acquistano chiller efficienti, contenimento e software di controllo; il software termico cresce del 16,99% annuo fino a USD 122,28 milioni entro il 2035.
Circa il 55% della spesa 2025 in apparecchiature fa capo a LG Electronics, Vertiv, Schneider Electric, Samsung con FläktGroup e Trane Technologies, con LG Electronics in testa con circa il 18% (stime DC Market Insights).
Circa 756 MW in 7 campus IA monitorati, per circa USD 1,05 miliardi di valore termico al contenuto 2026; sei dei sette indicano raffreddamento a liquido o ibrido, secondo DC Market Insights.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.