
韓国データセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
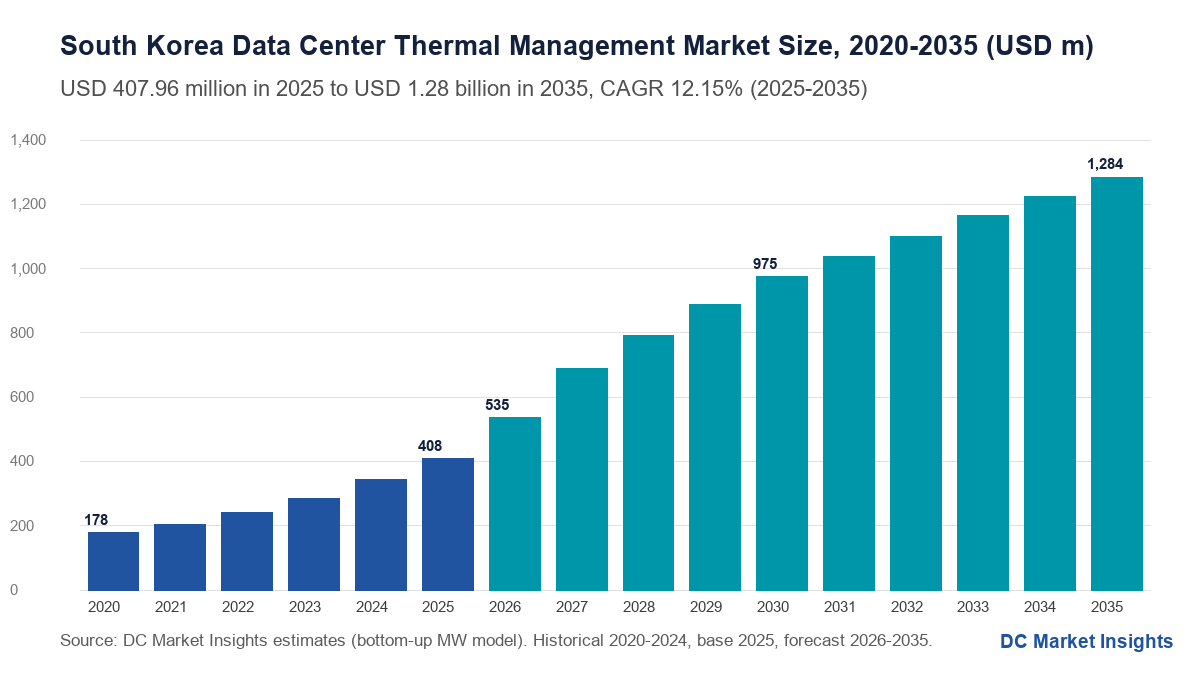
韓国データセンター熱管理市場の規模は2025年にUSD 408.0百万で、年平均成長率(CAGR)12.15%で拡大し、2035年までにUSD 1,280.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07コンポーネント別市場セグメンテーション
- 08導入形態別市場セグメンテーション
- 09冷却方式別市場セグメンテーション
- 10データセンタータイプ別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
韓国データセンター熱管理市場は2026年に5億3,518万米ドルと評価され、2025年の4億796万米ドルから2035年には12.8億米ドルに達すると予測されます。2025年から2035年までのCAGRは12.15%です(DC Market Insights推計)。韓国データセンター熱管理市場は、韓国のデータホールから熱を除去する機器、制御、サービスを対象とします。具体的には、チラー、コンピュータルーム用エアハンドラー、冷却液分配ユニット(CDU)、ダイレクト・トゥ・チップ方式および液浸方式のシステム、コンテインメント、熱監視ソフトウェア、そしてそれらを稼働させ続けるサービス契約です。韓国で資金の流れを動かしているのは、ラック密度の上昇と電力網の割り当て制限の組み合わせです。蔚山(ウルサン)のSK TelecomとAmazon Web Services(AWS)のキャンパスはラックあたり40-100 kWの冷却を前提に設計されている一方、2024年6月に施行された分散エネルギー活性化特別法により、10 MW以上の新規負荷はすべて電力系統影響評価を受ける必要があり、事業者は承認された1メガワットあたりからより多くの計算能力を引き出そうとしています。2025年の数値の内訳は、新規IT容量230 MW × MWあたり熱管理コンテンツ135万米ドル = 新設投資3億1,050万米ドル、これに稼働中のIT負荷1,547 MW × 年間6.3万米ドルのサービス・ソフトウェア・改修支出 = 9,746万米ドルを加えたものです。ダイレクト・トゥ・チップ液冷は年率21.17%で最大の成長領域であり、湖南(ホナム)圏は年率20.20%で最も成長の速い地域です。海南(ヘナム)の国家AIコンピューティングセンターと全羅南道のOpenAIとSK Telecomのサイトが、首都圏の電力系統待ち行列の外にあるためです。
主要市場統計:2026年の韓国データセンター熱管理市場の規模は?
DC Market Insightsは、韓国データセンター熱管理市場を2026年に5億3,518万米ドルと評価しています。韓国で完成する新規IT容量が230 MWから300 MWに増えるため、2025年比31.18%増となります。
- 2025年の市場規模:4億796万米ドル(約4億800万米ドル)
- 2026年の市場規模:5億3,518万米ドル
- 2030年の市場規模:9億7,465万米ドル
- 2035年の市場規模:12.8億米ドル
- CAGR 2025-2035年:12.15%(低位ケース9.56%、高位ケース14.36%)
- 最大のコンポーネント:冷却機器、2025年支出の70.47%(2億8,750万米ドル)
- 最も成長の速い冷却方式:液浸冷却、年率22.91%、816万米ドルから6,421万米ドルへ
- 首位地域:首都圏(ソウル、京畿道、仁川)、2025年支出の66.00%
- 最も成長の速い地域:湖南圏、年率20.20%
- 最大の道・市:京畿道、2025年に1億3,463万米ドル
- 市場リーダー:LG Electronics、2025年機器支出の約18%(DC Market Insights推計)
主なポイント:2026年に韓国のデータセンター冷却の購入者が知っておくべきことは?
DC Market Insightsは、2025年の4億796万米ドルから2035年の12.8億米ドルへ成長する韓国データセンター熱管理市場から、4つのポイントを導き出しています。
- 韓国では液冷はもはや試験段階ではありません。KT Cloudの加山(カサン)サイト(IT負荷26 MW、2025年11月開設)がダイレクト・トゥ・チップ冷却を商用運用しており、それ以降に発表された大規模AIキャンパスはすべてハイブリッドまたは液冷設計を採用しているためです(出典:KT Cloud、Aju Business Daily経由)。DC Market Insightsは、ダイレクト・トゥ・チップの比率を2025年支出の18.00%、2035年には39.00%と見ています。
- ソフトウェアとサービスはハードウェアより速く成長します。稼働中の設備基盤が2025年の1,547 MWから2035年の5,269 MWに増え、1メガワットごとに年間6.3万〜8.3万米ドルの継続支出が発生するためです。サービスとソフトウェアは2035年に支出の35.37%に達します。
- 冷却の行き先は電力網が決めます。首都圏の601件のプロジェクトのうち、予定どおり電力供給を受けられる見込みは40件にとどまったためです(出典:産業通商資源部(MOTIE)、2024年7月)。首都圏のシェアは66.00%から50.00%に低下します。
- 冷却機器メーカーは韓国で生産を始めています。FläktGroupが2,400億ウォン(1億5,800万米ドル)を投じ、サムスンの光州(クァンジュ)拠点にCDUを主力とする生産ラインを建設し、2028年末までの稼働を目指しているためです(出典:FläktGroup、2026年9月)。
韓国データセンター熱管理市場の概要:2025年に韓国はデータセンターの排熱にいくら支出したか?
韓国は2025年にデータセンター熱管理に4億796万米ドルを支出しました。韓国データセンター熱管理市場の規模は2020年に1億7,822万米ドルと評価され、2025年に4億796万米ドルに達し、予測期間中のCAGR 12.15%で2035年には12.8億米ドルに達すると見込まれます。2020年から2025年にかけて、新規IT完成容量が120 MWから230 MWに増え、韓国のデータセンター数が182か所に達したことで、市場は年率18.01%で成長しました(出典:韓国データセンター協議会(KDCC)、2026年8月)。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 4億796万米ドル |
| 2026年の市場規模 | 5億3,518万米ドル |
| CAGR 2025-2035年 | 12.15% |
| 2035年の市場規模 | 12.8億米ドル |
成長率は蔚山、坡州(パジュ)、加山のホールの設備工事が進む2026年に31.18%、2027年に28.67%でピークを迎え、その後、年間完成容量が510 MW前後で横ばいとなり、新規ホールではなく稼働中の設備基盤が支出の34.06%を担うようになる2035年には4.90%まで鈍化します。DC Market Insightsの推計では、アジア太平洋データセンター熱管理市場の2025年の地域全体66億米ドルに対し、韓国はアジア太平洋のデータセンター熱管理支出の約6.2%を占めています。
韓国のデータセンター熱管理は何を対象とするか?
韓国のデータセンター熱管理とは、韓国のIT機器を温度・湿度の限界内に保つハードウェア、ソフトウェア、サービスの層であり、2025年は4億796万米ドルで、データセンターが建設される場所で計上されます。
対象に含まれるもの
- 冷却機器:チラー、冷却塔とドライクーラー、コンピュータルーム用空調機とエアハンドラー、インロー型ユニット、リアドア熱交換器、CDU、施設ループの一部として供給されるコールドプレートとマニホールド、液浸タンクと冷却液(2025年に2億8,750万米ドル)。
- 気流管理とコンテインメント:ホットアイルおよびコールドアイルのコンテインメント、ブランキング、二重床・天井の気流部材、施設ファン(1,610万米ドル)。
- 熱監視ソフトウェアと制御:温度・圧力センサー、コントローラー、データセンターインフラ管理(DCIM)およびビル管理システム(BMS)の熱モジュール、数値流体力学(CFD)ツール、AIを活用した冷却最適化(2,546万米ドル)。
- 熱サービス:コミッショニング、予防保守、冷媒・冷却液サービス、監視サービス(Monitoring as a Service)、冷却改修(7,890万米ドル)。
対象から除外されるもの
- サーバーメーカーがサーバーに組み込むヒートシンクとファン、電源装置と配電、複合用途ビルのオフィス・快適空調、冷却プラントを稼働させる電気料金。
セグメントの相互関係
4つのコンポーネントは各年で合計値と一致します。導入形態別の区分は同じ合計を新設プロジェクト(3億1,050万米ドル)と稼働中設備の運用・アップグレード(9,746万米ドル)に分け、冷却方式別とデータセンタータイプ別の区分は同じ合計を技術別・所有者別に配分します。本レポートは、冷却機器と冷却サービスのみを計上する韓国データセンター冷却市場より範囲が広く、2025年の熱管理支出の約8分の1(12.5%)は、冷却レポートが対象外とするコンテインメント、熱ソフトウェアと制御、熱エンジニアリングサービスです。
韓国データセンター熱管理市場の推計値はなぜ異なるのか?
韓国データセンター熱管理の推計値が異なるのは定義が異なるためです。DC Market Insightsは、施設の熱管理という定義に基づき、2026年の市場を5億3,518万米ドルとしています。
より広い定義では、サーバー内蔵のヒートシンクとファン、無停電電源と配電、通信シェルター、データホール外で使われる冷凍機器、チラーを稼働させる電気料金が加わり、見出しの数値が2倍以上になることがあります。より狭い定義ではコンピュータルーム空調のみを対象とし、チラーや液冷ループを除外するため、空冷と液冷のハイブリッド設計が標準となった市場を過小評価します。中小企業(SME)、公的機関、エッジ事業者も購入者として対象に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| チラー、エアハンドラー、CDU、液浸 | 対象、2億8,750万米ドル | 排熱の中核設備 |
| コンテインメントと気流 | 対象、1,610万米ドル | ラックあたりの冷却負荷を決める |
| 熱ソフトウェアとセンサー | 対象、2,546万米ドル | 設定値とファン速度を制御する |
| サーバー内蔵のヒートシンクとファン | 対象外 | サーバー価格に含めて販売される |
| 冷却用の電力 | 対象外 | 運用コストであり熱管理製品ではない |
市場の推進要因:韓国のデータセンターで熱管理支出を押し上げているものは?
韓国特有の3つの要因が、韓国データセンター熱管理支出を2025年の4億796万米ドルから2030年の9億7,465万米ドルへ、年率19.03%で押し上げます。
蔚山、坡州、亀尾のラック密度:ラックあたり40-100 kW
2025年8月29日に着工し2027年からの稼働を予定する100 MWのSK TelecomとAWSの蔚山キャンパスは、空冷と水冷のハイブリッドシステムでラックあたり40-100 kWの冷却を行うよう設計されています(出典:SK Telecom)。Samsung SDSの60 MWの亀尾(クミ)サイトは4,273億ウォンのプロジェクトで2029年3月の完成予定であり、高出力サーバーに冷水を直接供給します(出典:Samsung SDS、2026年1月)。こうした密度では、DC Market InsightsはMWあたりの熱管理コンテンツを180万〜220万米ドルと推計しており、2025年の全国平均135万米ドルを上回ります。これがMWあたりのコンテンツが2035年までに166万米ドルに上昇する理由です。
電力網の割り当て制限が冷却効率を容量に変える
2024年6月施行の分散エネルギー活性化特別法の下では、10 MW以上を求める需要家は電力系統影響評価に合格する必要があり、MOTIEは2023年3月以降、5 MW以上を必要とする首都圏のデータセンターへの電力供給を拒否する根拠を持っています(出典:MOTIE)。大口産業用料金が2024年10月24日に1kWhあたり165.8ウォンから182.7ウォンに引き上げられたため(出典:韓国電力公社(KEPCO))、20 MWのホールで電力使用効率(PUE)を0.1ポイント改善するごとに、年間約17.5 GWhと32億ウォンを節約できます(DC Market Insights推計)。この計算が、フリークーリング対応チラー、コンテインメント、そして年率16.99%で最も成長の速いコンポーネントであるAIを活用した制御ソフトウェアへの投資を支えています。
ソブリンAI計算基盤:海南の15,000個のチップ
Samsung SDSのコンソーシアムが主導し、2兆5,000億ウォンの投資と約15,000個のAIチップを擁する海南ソラシド(Solaseado)の国家AIコンピューティングセンターは、2026年8月3日に着工し、2028年の完成を予定しています(出典:科学技術情報通信部(MSIT))。2025年10月にOpenAIが全羅南道でSK Telecomと、浦項(ポハン)でサムスンと結んだサイトに関する合意とあわせて、高密度冷却の需要は南へ移り、DC Market Insightsは全国支出に占める湖南圏のシェアが2025年の6%から2035年の12%へ倍増すると見ています。
市場トレンド:韓国のデータセンター冷却はどう変わっているか?
韓国データセンター熱管理は室内空調からチップへと移行しています。ダイレクト・トゥ・チップ冷却は、2025年の支出の18.00%から2035年には39.00%に上昇します。
韓国製CDUがNVIDIAプラットフォームの認定を取得
LG Electronicsは600 kW、1 MW、2.6 MWのCDUモデルのインフラ認定を完了し、2026年9月に2.6 MWユニットがNVIDIA DSX Readyの認定を受けました(出典:LG Electronics、2026年9月)。200 MWの電力を確保し、第1棟が2027年6月に完成予定のLG Uplusの坡州キャンパスは、LG製CDU、ダイレクト・トゥ・チップループ、フリークーリング対応チラーを採用しています(出典:LG Uplus、Kyunggi News経由)。DC Market Insightsは、CDUと施設側の液冷ループを2025年の7,343万米ドルのダイレクト・トゥ・チップセグメントに計上しています。
液浸冷却が研究室からテストベッドへ
LG Electronics、SK Enmove、Green Revolution Cooling(GRC)は2025年10月に液浸冷却に関する覚書(MOU)を締結し、LGの平沢(ピョンテク)テストベッドでLG製CDUとチラー、SK Enmoveの冷却液、GRCのタンクを組み合わせています(出典:LG Electronics、2025年10月)。HD Hyundai Oilbankは2026年にソウル大学との検証を開始しました(出典:HD Hyundai Oilbank)。液浸は2025年に816万米ドルと小規模にとどまりますが、最も成長の速い方式であり、2035年までに6,421万米ドルに達します。
冷却機器メーカーが韓国に工場を建設
2025年11月にSamsung Electronicsが15億ユーロで買収したFläktGroupは、光州にCDUを主力製品とする21,500 m²の生産ラインを建設し、2028年末までの稼働を予定しています(出典:FläktGroup、2026年9月)。またLG Electronicsは2026年10月、韓国でAIデータセンター冷却の生産能力を増強していると発表しました(出典:LG Electronics)。現地生産により、DC Market Insightsが2026年に見込む4億1,730万米ドルの新設向け熱管理支出のリードタイムが短縮されます。
市場の課題と制約:韓国で熱管理プロジェクトを妨げているものは?
2つの制約により、2035年の韓国データセンター熱管理支出は、ベースケースを20.84%下回る低位ケースの10.2億米ドルまで減少する可能性があります。
電力系統評価が首都圏プロジェクトを遅らせる
2029年までにソウル、京畿、仁川で申請された601か所のデータセンターのうち、MOTIEが予定どおり電力を受けられると見込んだのはわずか40か所(6.7%)でした(出典:MOTIE、Asia Economy経由、2024年7月)。20 MWのホールが1件遅れるごとに、2026年のコンテンツ水準で約2,800万米ドルの熱管理機器が先送りされます(DC Market Insights推計)。これが、全国の12.15%に対し首都圏の成長が年率9.08%にとどまる理由です。
液冷のための水ループと技能
蔚山や亀尾のようなハイブリッドサイトはラックまで冷水を供給しますが、韓国には2025年11月以前に商用のダイレクト・トゥ・チップサイトがなかったため、コミッショニングと冷却液品質の技能が不足しています。DC Market Insightsは導入の遅れを想定して低位ケースで液冷コンテンツを5%低く設定しており、IBK証券は2026年9月、液浸冷却の参入障壁の低さがすでにサプライヤーの利益率を圧迫していると指摘しました。
市場機会:韓国で熱管理サプライヤーが勝てる領域は?
2つの領域が、2035年までに韓国のデータセンター熱管理サプライヤーに年間約4億5,423万米ドルの機会を提供します。
5.3 GWの稼働設備基盤に対するサービス契約
稼働中のIT基盤は2035年までに5,269 MWに達し、保守、冷却液サービス、監視、エンジニアリングでMWあたり年間8.3万米ドルとすると、熱サービスは2025年の7,890万米ドルから2035年の3億3,195万米ドルへ、CAGR 15.45%で成長します。
旧式の空冷ホールの改修
2025年には約182か所の韓国のデータセンターが稼働しており(出典:KDCC)、企業・公共のホールの多くはラックあたり10 kWを大きく下回る空冷を前提に設計されていました。DC Market Insightsは、企業・公共データセンターの熱管理支出を2025年に8,975万米ドルと評価しています。こうしたホールの一部をリアドア冷却やダイレクト・トゥ・チップ冷却に転換することで、リアドア熱交換器は年率14.68%で成長し、2035年までに1億2,842万米ドルに達します。
価格:韓国のデータセンター熱管理のMWあたりのコストは?
DC Market Insightsは、韓国のデータセンター熱管理コンテンツを2025年に新規IT負荷1 MWあたり135万米ドルと推計しており、液冷ループが室内空調に置き換わるにつれて2035年には166万米ドルに上昇します。
| 年 | 新設時の熱管理コンテンツ(MWあたり百万米ドル) | 稼働設備基盤の継続支出(MWあたり年間千米ドル) |
|---|---|---|
| 2020 | 1.15 | 51 |
| 2025 | 1.35 | 63 |
| 2030 | 1.55 | 74 |
| 2035 | 1.66 | 83 |
公開されている指標:2024年10月からのKEPCOの大口産業用料金1kWhあたり182.7ウォンが、高効率チラーの投資回収期間を決めます。LG Electronicsは2026年上半期に約6,000億ウォン(4億2,800万米ドル超)のAIデータセンター冷却の受注を報告しており、その大半はチラーと空調側ユニットです(出典:LG Electronics、The Korea Times経由)。またFläktGroupの2,400億ウォンの光州ラインは、新たな国内CDU生産能力の価格を約1億5,800万米ドルと示しています。1米ドル=1,400ウォンの為替レートで、冷却機器だけで2025年にMWあたり平均125万米ドルでした。
標準と規制:韓国のデータセンター冷却を形作るルールは?
韓国の5つのルールと1つの国際ガイドラインが、2026年の韓国データセンター熱管理支出5億3,518万米ドルの設計方法を形作っています。
- 分散エネルギー活性化特別法(2024年6月施行):10 MW以上の負荷に対する電力系統影響評価。報道によれば合格率は374件の申請中20件です(出典:MOTIEのデータ、Money Today経由)。
- MOTIEの供給拒否ルール(2023年3月):5 MW以上を必要とする首都圏のデータセンターへの電力供給を拒否する根拠。
- 人工知能の発展と信頼基盤の構築に関する基本法(AI基本法)、2026年1月22日施行:15,000チップの海南センターなど、国家AIコンピューティング基盤の法的根拠。
- 2026年5月に可決されたAIデータセンター特別法:首都圏外のAIデータセンターに対する電力購入と電力系統評価の緩和(出典:国会、Money Today報道)。
- KDCCが運営するグリーンデータセンター認証:4等級、2022年12月までに23か所のデータセンターが認証取得、PUEが中核指標。
- ASHRAE技術委員会9.9の熱ガイドライン:推奨サーバー吸気温度範囲18-27 °C、韓国の冷水およびフリークーリング設定値の設計基準。
市場セグメンテーション:韓国で首位の熱管理セグメントは?
冷却機器が2025年に2億8,750万米ドル(70.47%)で韓国データセンター熱管理を牽引し、熱監視ソフトウェアと制御が年率16.99%で最も速く成長しています。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 冷却機器 | 287.50 | 70.47% | 790.50 | 10.64% |
| 気流管理とコンテインメント | 16.10 | 3.95% | 39.44 | 9.37% |
| 熱監視ソフトウェアと制御 | 25.46 | 6.24% | 122.28 | 16.99% |
| 熱サービス | 78.90 | 19.34% | 331.95 | 15.45% |
導入形態別
| 導入形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新設プロジェクト | 310.50 | 76.11% | 846.84 | 10.55% |
| 稼働中設備の運用とアップグレード | 97.46 | 23.89% | 437.33 | 16.20% |
冷却方式別
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 空冷式ルーム・ロー冷却 | 293.73 | 72.00% | 590.71 | 7.24% |
| リアドア熱交換器 | 32.64 | 8.00% | 128.42 | 14.68% |
| ダイレクト・トゥ・チップ液冷 | 73.43 | 18.00% | 500.82 | 21.17% |
| 液浸冷却 | 8.16 | 2.00% | 64.21 | 22.91% |
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびAIデータセンター | 155.03 | 38.00% | 680.61 | 15.94% |
| コロケーションデータセンター | 146.87 | 36.00% | 385.25 | 10.12% |
| 企業・公共データセンター | 89.75 | 22.00% | 154.10 | 5.55% |
| エッジデータセンター | 16.32 | 4.00% | 64.21 | 14.68% |
以下のトラッカーに挙げたすべてのAIキャンパスが液冷またはハイブリッド冷却を採用しているため、ハイパースケールおよびAIデータセンターは2035年までに6億8,061万米ドル、CAGR 15.94%で最大の所有者グループとなります。
DC独自分析:韓国AIキャンパス冷却トラッカー、7件のプロジェクトと約756 MW
DC Market Insightsは、計画容量が約756 MWとなる韓国の7つの名前付きAIキャンパスを追跡しています。2026年の熱管理コンテンツであるMWあたり139万米ドルで計算すると、これらは建設に伴い約10.5億米ドルのデータセンター熱管理価値を生みます。これは、プロジェクトごとに1件の公開発表、計7件の入力に基づくDC Market Insightsの推計です。
| プロジェクト | 所在地 | MW | 熱設計 | 時期 |
|---|---|---|---|---|
| SK TelecomとAWS、蔚山AIデータセンター | 蔚山 | 100 | 空冷と水冷のハイブリッド冷却、ラックあたり40-100 kW | 2027年から稼働 |
| LG Uplus坡州AIデータセンター | 京畿道 | 200(確保電力) | 空冷とダイレクト・トゥ・チップのハイブリッド、LG Electronics製CDUとフリークーリング対応チラー | 第1棟は2027年6月完成予定 |
| Naver Gak世宗 第2期・第3期 | 世宗市 | 270(キャンパス計画) | 直接液冷を基本設計とし、液浸を試験中 | 2028-2029年 |
| Samsung SDS亀尾AIデータセンター | 慶尚北道 | 60 | ハイブリッド、高出力サーバーへ冷水を直接供給 | 2029年3月 |
| KT CloudとSGC Energy、群山 | 全羅北道 | 60(第1期) | 次世代GPU向け液冷 | 2028年初頭 |
| KT Cloud加山AIデータセンター | ソウル | IT 26(系統40) | ダイレクト・トゥ・チップ液冷 | 2025年11月開設 |
| OpenAIとSK TelecomおよびSamsung SDSの合弁事業 | 全羅南道と浦項 | 40(初期2 x 20) | 非公開 | 2025年10月発表 |
トラッカーの読み方:7件のうち5件は首都圏外にあり、6件は液冷またはハイブリッド冷却を明示しており、最大の2件(坡州と世宗)で合計470 MWを占めます。出典:SK Telecom、LG Uplus、Naver Cloud、Samsung SDS、KT Cloud、OpenAIの発表。坡州のMWはIT負荷ではなく確保電力です。
地域別分析:データセンター熱管理への支出が最も多い韓国の地域は?
首都圏は2025年に2億6,925万米ドル(66.00%)で韓国データセンター熱管理支出を牽引し、湖南圏は年率20.20%で最も速く成長して2035年までに1億5,410万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 首都圏 | 269.25 | 66.00% | 642.08 | 9.08% |
| 忠清圏 | 48.96 | 12.00% | 192.62 | 14.68% |
| 嶺南圏 | 44.88 | 11.00% | 218.31 | 17.14% |
| 湖南圏 | 24.48 | 6.00% | 154.10 | 20.20% |
| 江原・済州 | 20.40 | 5.00% | 77.05 | 14.21% |
首都圏
ソウル、京畿道、仁川は2025年に民間データセンターの74.77%を占めました(出典:KDCC)。KT Cloudの26 MWの加山サイトとLG Uplusの坡州キャンパスにより、電力網の制約にもかかわらず、この地域は2035年も全国支出の半分を維持し、年率9.08%で成長します。
忠清圏
後期段階で直接液冷を採用する270 MW計画のNaverのGak世宗キャンパスにより、世宗市の支出は2035年まで年率16.79%で増加し、地域内で最も速い伸びとなります。
嶺南圏
蔚山(SK TelecomとAWS、100 MW)と亀尾(Samsung SDS、60 MW)により、この地域のシェアは2035年までに11%から17%に上昇し、蔚山は年率23.06%で成長します。
湖南圏
海南の国家AIコンピューティングセンターと全羅南道のAIキャンパスにより、全羅南道は年率23.32%で最も成長の速い道となり、10年間で8倍に拡大します。
江原・済州
より冷涼な気候と江原の新たな電力契約がCAGR 14.21%と2035年までの全国シェア6%を支え、ソウルより年間の長い期間フリークーリングを利用できます。
道・市別分析:熱管理支出が最も多い韓国の道と市は?
京畿道は2025年に1億3,463万米ドルで韓国データセンター熱管理支出を牽引し、全羅南道は年率23.32%で最も成長の速い大規模な道です。
| 順位 | 道・市 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 京畿道 | 首都圏 | 134.63 | 321.03 | 9.08% |
| 2 | ソウル | 首都圏 | 96.93 | 205.47 | 7.80% |
| 3 | 仁川 | 首都圏 | 37.70 | 115.58 | 11.86% |
| 4 | 世宗市 | 忠清圏 | 19.58 | 92.46 | 16.79% |
| 5 | 釜山 | 嶺南圏 | 17.95 | 69.86 | 14.56% |
| 6 | 忠清南道 | 忠清圏 | 14.69 | 53.93 | 13.89% |
| 7 | 大田 | 忠清圏 | 14.69 | 46.23 | 12.15% |
| 8 | 江原道 | 江原・済州 | 14.28 | 55.48 | 14.54% |
| 9 | 全羅南道 | 湖南圏 | 11.74 | 95.54 | 23.32% |
| 10 | 蔚山 | 嶺南圏 | 9.87 | 78.59 | 23.06% |
| 11 | 慶尚北道 | 嶺南圏 | 9.87 | 39.30 | 14.82% |
| 12 | 光州 | 湖南圏 | 7.35 | 30.82 | 15.42% |
シナリオ分析:2035年の韓国データセンター熱管理市場はどうなり得るか?
DC Market Insightsは、2035年の韓国データセンター熱管理市場を10.2億米ドルから15.6億米ドルの間とし、ベースケースを12.8億米ドルとしています。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 2027年以降の前提 |
|---|---|---|---|
| 低位 | 1,016.57 | 9.56% | 電力系統評価でプロジェクトが停滞し新規MWがベースより20%少ない。液冷コンテンツは5%低く、ソフトウェア支出は10%低い |
| ベース | 1,284.16 | 12.15% | 完成容量が300 MW(2026年)から510 MW(2035年)に増加 |
| 高位 | 1,560.85 | 14.36% | AIデータセンター特別法により首都圏外のサイトが加速し新規MWがベースより20%多い。液冷コンテンツは4%高い |
主要企業:韓国でデータセンター熱管理を供給しているのは誰か?
DC Market Insightsは、導入済みのチラーとエアハンドラーの実績に基づき、上位5社(LG Electronics、Vertiv、Schneider Electric、FläktGroupを擁するSamsung Electronics、Trane Technologies)が2025年の韓国データセンター熱管理機器支出の約55%を占め、LG Electronicsが約18%で首位と推計しています。
- LG Electronics:2025年のEco Solution(ES)カンパニーの売上高は9兆3,200億ウォン(出典:LG Electronics、2026年1月)。CDUがNVIDIAプラットフォームの認定を取得
- Samsung ElectronicsとFläktGroup:15億ユーロの買収を2025年11月に完了。FläktGroupの売上高は7億ユーロ超(出典:Samsung Electronics)
- Vertiv:2025年の純売上高は102.3億米ドル、アジア太平洋は20.2億米ドル(出典:Vertiv、2026年2月)。韓国ではLeaders SystemsとTS Coreを通じて販売
- Schneider Electric:液冷事業のため2024年にMotivairの75%を8億5,000万米ドルで取得(出典:Schneider Electric)
- SK Enmove:液浸冷却液、GRCとLGのパートナー
- Green Revolution Cooling(GRC):液浸タンク
- Trane Technologies:ハイパースケールホール向けチラー
- Carrier:チラーとコンピュータルーム空調
- Johnson Controls:チラーと制御
- Daikin:空調とチラー
- Mitsubishi Electric:チラーと精密空調
- Stulz:精密空調
- Delta Electronics:インロー型およびラック冷却
- GST:韓国の液浸冷却システム、S-Oilとのパイロットを2029年5月まで実施
- Iceotope:SK Telecomと試験した精密液冷
購入者の集中度は高く、DC Market Insightsの推計では、SK Telecom、KT Cloud、LG Uplus、Naver Cloud、Samsung SDSが2025年の熱管理機器の金額ベースで約45%を発注しました。
最近の動向:2025年以降、韓国のデータセンター冷却で何が変わったか?
韓国データセンター熱管理では、2025年8月から2026年9月までに日付の明確なプロジェクトおよびサプライヤーの動きが6件あり、蔚山、加山、亀尾の液冷またはハイブリッド冷却の容量186 MWをカバーしています。
- 2025年8月、SK TelecomとAWSが、ラックあたり40-100 kWを前提に設計された100 MWの蔚山AIデータセンターに着工しました(出典:SK Telecom)。
- 2025年10月、LG Electronics、SK Enmove、GRCが、LGの平沢テストベッドでの液浸冷却に関するMOUを締結しました(出典:LG Electronics)。
- 2025年11月、KT CloudがIT負荷26 MWでダイレクト・トゥ・チップ冷却を備えた加山AIデータセンターを開設しました(出典:KT Cloud)。
- 2026年1月、Samsung SDSが、サーバーまで冷水を供給する4,273億ウォン、60 MWの亀尾AIデータセンターを発表しました(出典:Samsung SDS)。
- 2026年9月、FläktGroupが、サムスンの光州拠点における2,400億ウォンのHVACおよびCDUラインを発表しました(出典:FläktGroup)。
- 2026年9月、LG Electronicsの2.6 MW CDUがNVIDIA DSX Readyの認定を受けました(出典:LG Electronics)。
調査手法:モデルによる韓国データセンター熱管理市場の評価方法
DC Market Insightsは、2025年の4億796万米ドルという数値を、16の年次容量コホート、4つのコンポーネント価格、12の道・市からボトムアップで算出しました。2つのレポートが整合するよう、韓国データセンター冷却市場と同じ容量入力を使用しています。
- 内訳:新規IT 230 MW × MWあたり135万米ドル(冷却機器1.25、コンテインメント0.07、センサーと制御0.03)= 3億1,050万米ドル。稼働中1,547 MW × MWあたり6.3万米ドル(サービス45、ソフトウェア12、エンジニアリング6)= 9,746万米ドル。
- 上限チェック1:4億796万米ドルは、中国、インド、オーストラリアを含む地域であるVertivの2025年アジア太平洋売上高20.2億米ドルの約20%です。
- 上限チェック2:4億796万米ドルはアジア太平洋熱管理市場66億米ドルの6.2%であり、地域のデータセンター容量に占める韓国のシェアと一致します。
- 下限チェック:2024年の熱管理支出3億4,367万米ドルは、2024年の韓国の商業データセンター売上高6兆2,200億ウォン(44.4億米ドル)の約7.7%であり(出典:KDCC)、設備支出とサービスを合わせた比率として標準的です。
すべてのセグメント、地域、道・市の表は2025年と2035年に全国合計と一致し、CAGRは始点と終点から再計算しています。出典は本文中に記載した企業発表、提出書類、政府データです。手法の詳細は調査手法のページに、全国の需要の全体像は韓国データセンター市場および韓国AIデータセンター市場のレポートに掲載しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と除外される要素
- 1.3セグメントの相互関係
- 1.4韓国データセンター熱管理の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:MW × MWあたり熱管理コンテンツ
- 2.2上限・下限チェック
- 2.3出典台帳
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年、2035年
- 3.2主要市場統計
- 3.3主なポイント
- 04市場ダイナミクス
- 4.1推進要因:蔚山、坡州、亀尾のラック密度
- 4.2推進要因:電力網の割り当て制限が冷却効率を容量に変える
- 4.3推進要因:海南のソブリンAI計算基盤
- 4.4トレンド:韓国製CDUがNVIDIAプラットフォームの認定を取得
- 4.5トレンド:液浸冷却が研究室からテストベッドへ
- 4.6トレンド:冷却機器メーカーが韓国に工場を建設
- 4.7課題:電力系統評価が首都圏プロジェクトを遅らせる
- 4.8課題:液冷のための水ループと技能
- 4.9機会:5.3 GWの稼働設備基盤に対するサービス契約
- 4.10機会:旧式の空冷ホールの改修
- 05価格分析
- 5.1MWあたり熱管理コンテンツ、2020-2035年
- 5.2稼働設備基盤のMWあたり継続支出
- 5.3公開されている価格指標
- 06標準と規制
- 6.1分散エネルギー活性化特別法
- 6.2MOTIEの供給拒否ルール
- 6.3AI基本法
- 6.4AIデータセンター特別法
- 6.5グリーンデータセンター認証
- 6.6ASHRAE TC 9.9 熱ガイドライン
- 07コンポーネント別市場セグメンテーション
- 7.1冷却機器
- 7.2気流管理とコンテインメント
- 7.3熱監視ソフトウェアと制御
- 7.4熱サービス
- 08導入形態別市場セグメンテーション
- 8.1新設プロジェクト
- 8.2稼働中設備の運用とアップグレード
- 09冷却方式別市場セグメンテーション
- 9.1空冷式ルーム・ロー冷却
- 9.2リアドア熱交換器
- 9.3ダイレクト・トゥ・チップ液冷
- 9.4液浸冷却
- 10データセンタータイプ別市場セグメンテーション
- 10.1ハイパースケールおよびAIデータセンター
- 10.2コロケーションデータセンター
- 10.3企業・公共データセンター
- 10.4エッジデータセンター
- 11Dc独自分析:韓国aiキャンパス冷却トラッカー
- 11.1SK TelecomとAWS、蔚山AIデータセンター
- 11.2LG Uplus坡州AIデータセンター
- 11.3Naver Gak世宗 第2期・第3期
- 11.4Samsung SDS亀尾AIデータセンター
- 11.5KT CloudとSGC Energy、群山
- 11.6KT Cloud加山AIデータセンター
- 11.7OpenAIとSK TelecomおよびSamsung SDSの合弁事業
- 12地域別分析
- 12.1首都圏
- 12.2忠清圏
- 12.3嶺南圏
- 12.4湖南圏
- 12.5江原・済州
- 13道・市別分析
- 13.1京畿道
- 13.2ソウル
- 13.3仁川
- 13.4世宗市
- 13.5釜山
- 13.6忠清南道
- 13.7大田
- 13.8江原道
- 13.9全羅南道
- 13.10蔚山
- 13.11慶尚北道
- 13.12光州
- 14予測シナリオ
- 14.1低位ケース
- 14.2ベースケース
- 14.3高位ケース
- 15主要企業
- 15.1LG Electronics
- 15.2Samsung ElectronicsとFläktGroup
- 15.3Vertiv
- 15.4Schneider Electric
- 15.5SK Enmove
- 15.6Green Revolution Cooling
- 15.7Trane Technologies
- 15.8Carrier
- 15.9Johnson Controls
- 15.10Daikin
- 15.11Mitsubishi Electric
- 15.12Stulz
- 15.13Delta Electronics
- 15.14GST
- 15.15Iceotope
- 15.16購入者の集中度
- 16最近の動向
- 16.12025年8月から2026年9月
- 図 11. 韓国データセンター熱管理市場規模、2020-2035年(百万米ドル)
- 表 11. レポート属性
- 表 22. 対象範囲の比較
- 表 33. MWあたり熱管理コンテンツ、2020-2035年
- 表 44. コンポーネント別市場、2025年および2035年
- 表 55. 導入形態別市場、2025年および2035年
- 表 66. 冷却方式別市場、2025年および2035年
- 表 77. データセンタータイプ別市場、2025年および2035年
- 表 88. 韓国AIキャンパス冷却トラッカー
- 表 99. 地域別市場、2025年および2035年
- 表 1010. 上位12の道・市
- 表 1111. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年は5億3,518万米ドルで、2025年の4億796万米ドルから31.18%増加します。市場は2035年に12.8億米ドルに達し、2025年からのCAGRは12.15%と予測されます。
2020-2025年の年率18.01%に続き、2025年から2035年は年率12.15%です。蔚山、坡州、加山のAIホールの設備工事が進む2026年に成長率は31.18%でピークを迎えます。
2026年の5億3,518万米ドルは、冷却プラント、コンテインメント、熱ソフトウェア、サービスからなる施設の熱管理の数値です。より広い定義ではサーバーのヒートシンク、電源機器、冷却用の電力が加わり、見出しの数値が2倍になることがあります。
2025年支出の12.5%:熱管理(4億796万米ドル)は、冷却市場が単独で計上する冷却機器と冷却サービスに、コンテインメント、熱監視ソフトウェア、エンジニアリングサービスを加えたものです。
液浸冷却が年率22.91%で、2025年の816万米ドルから2035年には6,421万米ドルに増加します。ダイレクト・トゥ・チップ冷却は最大の成長領域で、5億82万米ドルに拡大します。
2025年は新規IT負荷1 MWあたり135万米ドルで、2035年までに166万米ドルに上昇します。これに加え、サービスとソフトウェアで稼働MWあたり年間6.3万米ドルがかかります(DC Market Insights推計)。
首都圏が2025年に2億6,925万米ドル(66.00%)で首位です。AIキャンパスが全羅南道へ移るため、湖南圏が年率20.20%で最も速く成長しています。
2024年6月以降、10 MW以上の負荷には電力系統影響評価が必要となり、事業者は高効率チラー、コンテインメント、制御ソフトウェアを購入しています。熱ソフトウェアは年率16.99%で成長し、2035年までに1億2,228万米ドルに達します。
2025年の機器支出の約55%をLG Electronics、Vertiv、Schneider Electric、FläktGroupを擁するSamsung、Trane Technologiesが占め、LG Electronicsが約18%で首位です(DC Market Insights推計)。
DC Market Insightsによれば、追跡対象の7つのAIキャンパスで約756 MWあり、2026年のコンテンツ水準で約10.5億米ドルの熱管理価値を伴います。7件のうち6件が液冷またはハイブリッド冷却を明示しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。