
Markt für BFSI-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für BFSI-Rechenzentren: 2025 lag das Marktvolumen bei USD 33.49 Mrd.; bis 2035 soll es bei einer CAGR von 8.93 % auf USD 78.74 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und -hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Vorschriften
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Profilierte Unternehmen
- Equinix
- Digital Realty (InterXion)
- CyrusOne
- NTT DATA
- Iron Mountain Data Centers
- IBM
- Kyndryl
- Dell Technologies
- Hewlett Packard Enterprise
- Cisco Systems
- NVIDIA
- Amazon Web Services
- Microsoft
- Google Cloud
- Oracle
- Schneider Electric
- Vertiv
Vollständige Analyse
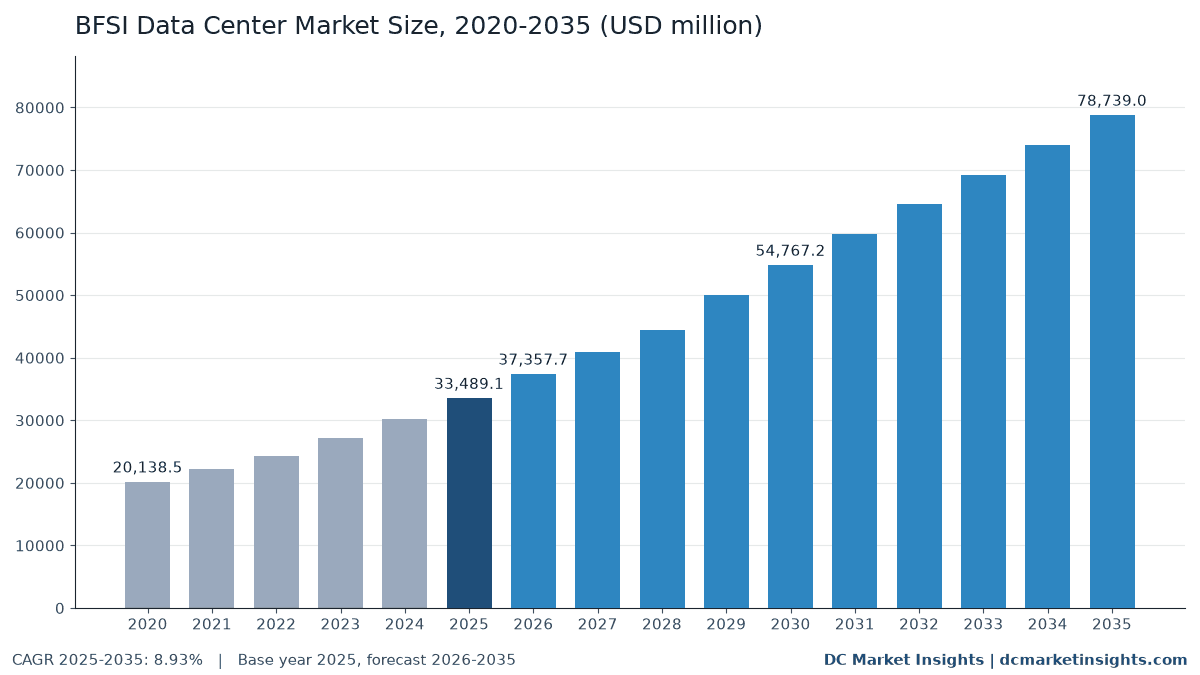
Der Markt für BFSI-Rechenzentren wird 2026 auf 37,36 Mrd. USD bewertet und soll bis 2035 78,74 Mrd. USD erreichen, nach 33,49 Mrd. USD im Jahr 2025, eine CAGR von 8,93 % von 2025 bis 2035 (Schätzung von DC Market Insights). Banken, Finanzdienstleister und Versicherer (BFSI) bauen neu auf, wo ihre Systeme laufen, statt bloß Fläche hinzuzufügen: JPMorgan Chase meldet, dass 98 % seiner Produktionsanwendungen inzwischen in strategischen Rechenzentren oder in der Public Cloud laufen, und hat für 2026 ein Technologiebudget von etwa 19,8 Mrd. USD festgelegt (Aktionärsbriefe von JPMorgan Chase, April 2026). Die zweite Kraft ist die Aufsicht über die Vermieter selbst. Am 18. November 2025 benannten die Europäischen Aufsichtsbehörden 19 kritische IKT-Drittanbieter (Informations- und Kommunikationstechnologie) nach dem Digital Operational Resilience Act (DORA), und zwei davon, Equinix (EMEA) und InterXion, sind Colocation-Betreiber. Die Rechnung: 5.900 Megawatt (MW) von BFSI-Unternehmen genutzte IT-Last im Jahr 2025 x 5,68 Mio. USD Ausgaben pro MW = 33,49 Mrd. USD, und die Hälfte dieser Last ist bereits gemietet. Daher wachsen Colocation-Dienste unter den Komponenten mit 11,14 % pro Jahr am schnellsten, während Asien-Pazifik mit 11,38 % das regionale Wachstum anführt, weil Indien und Indonesien Zahlungs- und Marktdaten ins Inland zwingen.
Wichtige Marktkennzahlen: Wie viel geben Banken und Versicherer 2026 für Rechenzentren aus?
DC Market Insights beziffert die BFSI-Ausgaben für Rechenzentren 2026 auf 37,36 Mrd. USD, 11,55 % mehr als 2025, weil neue KI-Racks und gemietete Kapazität schneller hinzukommen, als alte bankeigene Hallen schließen.
- Marktgröße 2025: 33,49 Mrd. USD
- Marktgröße 2026: 37,36 Mrd. USD
- Marktgröße 2030: 54,77 Mrd. USD
- Marktgröße 2035: 78,74 Mrd. USD
- CAGR 2025-2035: 8,93 % (niedriges Szenario 6,78 %, hohes Szenario 10,55 %)
- Größte Komponente: IT-Hardware, 23,55 Mrd. USD oder 70,3 % des Werts 2025
- Am schnellsten wachsende Komponente: Colocation-Dienste, 11,14 % pro Jahr auf 21,37 Mrd. USD bis 2035
- Am schnellsten wachsender Workload: KI und Datenanalyse, 15,11 % pro Jahr
- Führende Region: Nordamerika, 13,73 Mrd. USD oder 41,0 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik mit 11,38 %
- Größtes Land: Vereinigte Staaten, 12,39 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 16,74 %
- Marktführer bei gemieteter Kapazität: Equinix, einer der fünf größten Colocation-Anbieter, die zusammen etwa 38 % der BFSI-Colocation-Ausgaben halten (Schätzung von DC Market Insights)
Zusammenfassung: Was treibt den Markt für BFSI-Rechenzentren bis 2035?
Der globale Markt für BFSI-Rechenzentren wurde 2020 auf 20,14 Mrd. USD bewertet, erreichte 2025 33,49 Mrd. USD und soll bis 2035 78,74 Mrd. USD erreichen, mit einer CAGR von 8,93 % im Prognosezeitraum. Die Ausgaben wuchsen von 2020 bis 2025 um 10,71 % pro Jahr, weil Banken ihre Kernsysteme erneuerten, die Notfallwiederherstellung in gemietete Hallen verlagerten und begannen, Cluster mit Grafikprozessoren (GPU) zu kaufen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 33,49 Mrd. USD |
| Marktgröße 2026 | 37,36 Mrd. USD |
| CAGR 2025-2035 | 8,93 % |
| Marktgröße 2035 | 78,74 Mrd. USD |
Das Wachstum verlangsamt sich von 10,71 % auf 8,93 % pro Jahr, weil die großen Banken ihre Rechenzentrumskonsolidierung abgeschlossen haben und einen Teil der neuen Nachfrage in die Public Cloud lenken, die diese Schätzung ausschließt. Den Markt weiter steigen lässt die genutzte BFSI-IT-Last, die von 5.900 MW im Jahr 2025 auf 12.100 MW im Jahr 2035 klettert, sowie ihr Anteil auf KI-Racks, der von 8 % auf 28 % steigt. Jedes KI-MW trägt etwa 8,5 Mio. USD Hardware pro Jahr, gegenüber 3,6 Mio. USD für ein konventionelles MW.
Was umfasst der Markt für BFSI-Rechenzentren?
Der Markt für BFSI-Rechenzentren umfasst 33,49 Mrd. USD an Ausgaben im Jahr 2025, die Banken, Versicherer, Kapitalmarktunternehmen, Börsen und Zahlungsdienstleister für eigene oder gemietete Rechenzentrumskapazität tätigen.
Enthalten: IT-Hardware (Server, Speicher, Netzwerk-Switches und GPU-Systeme), die in BFSI-eigenen und in Colocation-Hallen installiert ist; Colocation- und Wholesale-Miete, Strom- und Cross-Connect-Gebühren von BFSI-Mietern; elektrische und mechanische Ausrüstung für eigene Standorte (unterbrechungsfreie Stromversorgung (USV), Schaltanlagen, Kältemaschinen); Bau, Renovierung und Mieterausbau.
Ausgeschlossen: von BFSI-Unternehmen gekaufte Public-Cloud-Infrastruktur und Softwaredienste, Lizenzen für Banksoftware, Arbeitsleistung für IT-Dienste, Stromrechnungen eigener Standorte, Filial-IT, Geldautomaten und Mitarbeitergeräte.
Wie die Segmente zusammenpassen: Komponente, Endnutzer, Workload und Institutsgröße teilen jeweils dieselbe Gesamtsumme auf. Jeder Regionen- und Länderwert sind Ausgaben an dem Ort, an dem die Halle steht.
Warum unterscheiden sich die Schätzungen zum Markt für BFSI-Rechenzentren?
Veröffentlichte Zahlen zum Markt für BFSI-Rechenzentren unterscheiden sich um mehr als das 1,5-Fache, weil manche Cloud-Rechnungen und Dienstleistungen einschließen, während DC Market Insights für 2026 nur 37,36 Mrd. USD an eigener und gemieteter Rechenzentrumskapazität zählt.
Breitere Definitionen addieren Public-Cloud-Infrastruktur- und Plattformdienste, die Banken bei Hyperscale-Anbietern mieten, die darauf laufende Banksoftware, Verträge für verwaltetes IT-Outsourcing und den Strom, den eigene Standorte verbrauchen. Jeder dieser Posten ist ein echter BFSI-Kostenfaktor, aber keiner davon ist von der Bank gekaufte Rechenzentrumskapazität, und die Cloud hinzuzurechnen würde dieselben Hyperscale-Hallen doppelt zählen. Ebenfalls außerhalb des Umfangs liegen Filialnetze, Geldautomaten und Desktops auf Handelsplätzen. Im Umfang sind Käufer jeder Größe: global systemrelevante Banken, regionale Kreditgeber, Lokalbanken, Kreditgenossenschaften, kleine Versicherer sowie reine Digitalbanken und Fintechs, die einige Racks mieten.
| Element | Hier enthalten | Warum |
|---|---|---|
| IT-Hardware in eigenen und gemieteten Hallen | Ja, 23,55 Mrd. USD im Jahr 2025 | Vom BFSI-Unternehmen gekauft und betrieben |
| Colocation- und Wholesale-Miete | Ja, 7,43 Mrd. USD im Jahr 2025 | Kapazität, die das BFSI-Unternehmen kontrolliert |
| Elektrik, Mechanik und Bau | Ja, 2,50 Mrd. USD im Jahr 2025 | Bau und Ausbau eigener Standorte |
| Public-Cloud-Dienste | Nein | In der Hyperscale-Kapazität gezählt |
| Software, IT-Dienste, Strom | Nein | Keine Rechenzentrumskapazität |
Markttreiber: Was lässt die BFSI-Ausgaben für Rechenzentren steigen?
Der Markt für BFSI-Rechenzentren wächst zwischen 2025 und 2035 um 45,25 Mrd. USD, angeführt von drei Treibern: Aufsicht über Colocation-Vermieter, Börsen, die in private Cloud-Regionen umziehen, und KI-Cluster der Banken.
DORA stellt 19 kritische IKT-Anbieter, darunter zwei Colocation-Betreiber, unter Aufsicht
DORA gilt laut der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA) seit dem 17. Januar 2025 für mehr als 20 Arten von Finanzunternehmen. Am 18. November 2025 benannten die Europäischen Aufsichtsbehörden 19 kritische IKT-Drittanbieter, darunter Equinix (EMEA) B.V. und InterXion HeadQuarters B.V. (ESMA, November 2025). Für eine Bank lässt sich ein beaufsichtigter Colocation-Anbieter gegenüber der eigenen Aufsicht leichter rechtfertigen als ein kleiner, daher konzentriert sich die europäische BFSI-Anmietung auf große Campusse. DC Market Insights beziffert die europäischen BFSI-Ausgaben für Rechenzentren auf 9,04 Mrd. USD im Jahr 2025, mit einem Anstieg auf 18,50 Mrd. USD bis 2035.
Börsen tauschen eigene Hallen gegen private Cloud-Regionen: CME, Nasdaq und LSEG
Die CME Group schloss im November 2021 eine 10-jährige Partnerschaft mit Google Cloud, verbunden mit einer Eigenkapitalbeteiligung von Google an CME über 1 Mrd. USD. Ihr 10-K für 2025 hält fest, dass Google Cloud in Aurora, Illinois, eine neue private Cloud-Region und eine Colocation-Anlage entwickelt, während CME ihr größtes Rechenzentrum dort noch bis 2031 von CyrusOne mietet (10-K der CME Group, Februar 2026). Nasdaq erwartet laut seinem 10-K für 2025, in den nächsten Jahren weitere Märkte zu Amazon Web Services (AWS) zu verlagern, und die London Stock Exchange Group (LSEG) verpflichtete sich im Dezember 2022 zu Mindestausgaben für die Cloud von 2,8 Mrd. USD bei Microsoft. Diese Schritte halten die Matching-Engines in gemieteten Hallen mit niedriger Latenz; DC Market Insights bewertet Kapitalmärkte und Börsen 2025 mit 5,69 Mrd. USD.
KI-Cluster der Banken: BNYs DGX SuperPOD und 65.000 Nutzer der LLM Suite bei JPMorgan
BNY erklärte im März 2024, die erste große Bank zu sein, die einen DGX SuperPOD von NVIDIA (dem US-Entwickler von Grafikchips) mit DGX-H100-Systemen einsetzt (DGX: die KI-Serverlinie von NVIDIA mit acht GPUs). JPMorgan Chase meldete im April 2026, dass mehr als 65.000 Mitarbeitende der Unternehmens- und Investmentbank die LLM Suite nutzen, ihre Plattform für generative KI. DC Market Insights schätzt, dass BFSI-KI-Racks 2025 472 MW und 2035 3.388 MW aufnehmen und dass die Ausgaben für KI-Hardware von 4,01 Mrd. USD auf 22,02 Mrd. USD steigen.
Markttrends: Wie verändern Banken ihre Nutzung von Rechenzentren?
Im Markt für BFSI-Rechenzentren steigt der gemietete Anteil der IT-Last von 38 % im Jahr 2020 auf 50 % im Jahr 2025 und 64 % im Jahr 2035, die größte einzelne Veränderung in der Verwendung des Geldes.
Große Banken schließen nach der Konsolidierung eigene Hallen
Die Privatkundenbank von JPMorgan Chase schrieb in ihrem Aktionärsbrief vom April 2025, dass „the migration to new data centers“ weitgehend abgeschlossen sei (Quelle: JPMorgan Chase), und die Bank of America gab laut ihrem Geschäftsbericht 2025 13 Mrd. USD für Technologie aus, davon über 4 Mrd. USD für neue Initiativen. Die Ausgaben verlagern sich vom Bauen zum Betreiben: DC Market Insights beziffert elektrische und mechanische Arbeiten für eigene BFSI-Standorte 2025 auf 1,65 Mrd. USD, nur 4,9 % des Marktes.
Inlandsdatenregeln halten Zahlungs- und Marktdaten in Indien
Die Reserve Bank of India (RBI) verlangte im April 2018, dass alle Daten von Zahlungssystemen ausschließlich in Indien gespeichert werden, mit sechs Monaten Umsetzungsfrist (RBI-Rundschreiben, 6. April 2018). Im März 2023 verlangte das Securities and Exchange Board of India (SEBI), dass Marktdaten einschließlich Kopien für die Notfallwiederherstellung in Indien liegen und Cloud-Dienste nur von Anbietern bezogen werden, die vom Ministry of Electronics and Information Technology (MeitY) zugelassen sind. Indien ist mit 16,74 % pro Jahr das am schnellsten wachsende große Land, von 870,72 Mio. USD im Jahr 2025 auf 4,09 Mrd. USD bis 2035.
Zahlungsnetzwerke skalieren ihre Verarbeitungskerne
Visa betrieb im Geschäftsjahr 2025 vier globale Rechenzentren in den Vereinigten Staaten, im Vereinigten Königreich und in Singapur und verarbeitete laut seinem 10-K 329 Mrd. Transaktionen der Marke Visa, durchschnittlich 901 Mio. pro Tag. Mastercard wickelte 2025 175,5 Mrd. Transaktionen ab, 9 % mehr. Die Ausgaben von Zahlungsverkehr und Fintech wachsen um 12,65 % pro Jahr auf 11,02 Mrd. USD bis 2035, der am schnellsten wachsende Endnutzer.
Marktherausforderungen und -hemmnisse: Was bremst die BFSI-Ausgaben für Rechenzentren?
Zwei Hemmnisse könnten im niedrigen Szenario etwa 14,17 Mrd. USD vom Basisszenario des Marktes für BFSI-Rechenzentren 2035 abziehen: Regeln für doppelte Standorte, die jedes MW verteuern, und Konzentrationsregeln, die den Wechsel zu einem einzigen Anbieter verlangsamen.
Höchstgrenzen von vier Stunden Ausfallzeit erzwingen Zweitstandorte
Die Notice FSM-N05 der Monetary Authority of Singapore (MAS) vom Mai 2024, erlassen nach dem Financial Services and Markets (FSM) Act 2022, begrenzt ungeplante Ausfallzeiten jedes kritischen Banksystems auf 4 Stunden in 12 Monaten und legt ein Wiederherstellungszeitziel von höchstens 4 Stunden fest (MAS Notice FSM-N05). Solche Regeln lassen Banken für zwei Hallen pro kritischem System zahlen. DC Market Insights bewertet Notfallwiederherstellung und Backup 2025 mit 5,36 Mrd. USD, Geld, das Resilienz, aber keine neue Kapazität schafft, weshalb dieser Workload nur um 6,69 % pro Jahr wächst.
Konzentrations- und Zugriffsregeln verlangsamen Anbieterwechsel
Das britische Regime für kritische Drittparteien trat laut der Bank of England am 1. Januar 2025 in Kraft, die Guideline B-10 des Office of the Superintendent of Financial Institutions (OSFI) verlangt seit dem 1. Mai 2024 Zugriff auf außerhalb Kanadas gespeicherte Unterlagen, und die Australian Prudential Regulation Authority (APRA) wendet den Cross-industry Prudential Standard (CPS) 230 seit dem 1. Juli 2025 an, mit einer geänderten Fassung ab dem 1. Juli 2026. Jeder Anbieterwechsel erfordert Ausstiegspläne und eine Meldung an die Aufsicht, daher laufen Verträge länger: DC Market Insights nimmt an, dass der gemischte Colocation-Preis bis 2035 nur von 210 USD auf 230 USD pro Kilowatt (kW) und Monat steigt.
Marktchancen: Wo liegt neues Geld bei BFSI-Rechenzentren?
Zwei Chancen bei BFSI-Rechenzentren sind bis 2035 zusammen 34,62 Mrd. USD wert: Hallen mit niedriger Latenz für Börsen und KI-Kapazität im Inland für Regionalbanken.
Private Cloud-Regionen in Hallen mit niedriger Latenz für Börsen
Der Aurora-Plan der CME zeigt das Modell: Ein Cloud-Anbieter baut innerhalb eines gemieteten Campus eine eigene Region neben der Matching-Engine. DC Market Insights bewertet Handels- und Marktdaten-Workloads mit 4,35 Mrd. USD im Jahr 2025 und 8,66 Mrd. USD bis 2035 und erwartet, dass vor 2030 mindestens zwei weitere Börsengruppen ähnliche Vereinbarungen unterzeichnen. Der Bericht zum Markt für Hochfrequenzhandels-Server behandelt die Server in diesen Hallen.
KI-Hallen im Inland für Regionalbanken in Saudi-Arabien, Indien und Indonesien
Das Cyber Security Framework der Saudi Central Bank (SAMA) besagt, dass grundsätzlich nur in Saudi-Arabien gelegene Cloud-Dienste genutzt werden sollen, und die Verordnung 11/2022 der indonesischen Finanzdienstleistungsaufsicht (OJK) verlangt von Banken eine Genehmigung, um Rechenzentren im Ausland zu betreiben. Regionale und mittelgroße Institute können KI-Trainingsdaten nicht ins Ausland schicken und mieten daher GPU-Racks vor Ort: DC Market Insights beziffert KI und Datenanalyse bis 2035 auf 25,96 Mrd. USD und regionale Institute auf 30,71 Mrd. USD.
Preisanalyse: Was kostet ein MW eines BFSI-Rechenzentrums?
DC Market Insights schätzt die gesamten BFSI-Ausgaben für Rechenzentren 2025 auf 5,68 Mio. USD pro genutztem MW, mit einem Anstieg auf 6,51 Mio. USD im Jahr 2035, da KI-Racks einen größeren Anteil übernehmen.
| Jahr | Genutzte BFSI-IT-Last (MW) | Gemischter Colocation-Preis pro kW und Monat | IT-Hardware pro konventionellem MW und Jahr | IT-Hardware pro KI-MW und Jahr | Gesamtausgaben pro MW |
|---|---|---|---|---|---|
| 2020 | 4.300 | 190 USD | 3,30 Mio. USD | 7,00 Mio. USD | 4,68 Mio. USD |
| 2025 | 5.900 | 210 USD | 3,60 Mio. USD | 8,50 Mio. USD | 5,68 Mio. USD |
| 2030 | 8.600 | 222 USD | 3,50 Mio. USD | 7,50 Mio. USD | 6,37 Mio. USD |
| 2035 | 12.100 | 230 USD | 3,40 Mio. USD | 6,50 Mio. USD | 6,51 Mio. USD |
Öffentliche Preisanker: Die CME vereinbarte im März 2016 laut eigenen Angaben, ihr Rechenzentrum in Aurora, Illinois, für 130 Mio. USD an CyrusOne zu verkaufen und zurückzumieten; die Mindestverpflichtung der LSEG für die Microsoft-Cloud von 2,8 Mrd. USD läuft über eine 10-jährige Vereinbarung, etwa 280 Mio. USD pro Jahr; die Technologieausgaben der Bank of America betrugen 12 Mrd. USD im Jahr 2024 und 13 Mrd. USD im Jahr 2025. Neue eigene Kapazität kostet nach DC Market Insights 2025 etwa 10,5 Mio. USD pro MW für Bau-, Elektro- und Mechanikarbeiten.
Welche Regeln bestimmen, wo Banken ihre Rechenzentren betreiben?
Elf Regeln aus neun Rechtsräumen entscheiden, wo mindestens 22,30 Mrd. USD der BFSI-Ausgaben für Rechenzentren im Jahr 2025 angesiedelt sein dürfen.
In der Europäischen Union gilt DORA seit dem 17. Januar 2025, und die Aufsicht über kritische Anbieter begann mit den 19 Benennungen vom November 2025. Im Vereinigten Königreich gilt das Supervisory Statement SS2/21 der Prudential Regulation Authority (PRA) zum Outsourcing seit dem 31. März 2022 und das Regime für kritische Drittparteien seit dem 1. Januar 2025. In den Vereinigten Staaten veröffentlichten die Federal Reserve, die Federal Deposit Insurance Corporation und das Office of the Comptroller of the Currency am 6. Juni 2023 gemeinsame Leitlinien zu Drittparteien. In Asien-Pazifik gelten die RBI-Regel zu Zahlungsdaten vom April 2018, das SEBI-Cloud-Rahmenwerk vom März 2023, die MAS Notice FSM-N05 und APRA CPS 230, und die Hong Kong Monetary Authority (HKMA) veröffentlichte am 8. Januar 2026 einen Practice Guide on Cloud Adoption. Die Resolution CMN 4.893 der Banco Central do Brasil vom Februar 2021 verlangt die Meldung relevanter Cloud- und Datenspeicherverträge innerhalb von zehn Tagen. Auch Energieregeln zählen: Die Internationale Energieagentur (IEA) beziffert den weltweiten Stromverbrauch von Rechenzentren 2024 auf etwa 415 Terawattstunden.
Wie ist der Markt für BFSI-Rechenzentren segmentiert?
Im Markt für BFSI-Rechenzentren ist IT-Hardware 2025 mit 23,55 Mrd. USD die größte Komponente, das Bankwesen mit 19,42 Mrd. USD der größte Endnutzer und Kernbankensysteme mit 12,39 Mrd. USD der größte Workload.
Nach Komponente
IT-Hardware hält 70,3 % des Werts 2025; Colocation-Dienste wachsen mit 11,14 % am schnellsten, da der gemietete Anteil der BFSI-MW steigt.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 23.552,80 Mio. USD | 70,3 % | 51.642,80 Mio. USD | 8,17 % |
| Colocation-Dienste | 7.434,00 Mio. USD | 22,2 % | 21.373,44 Mio. USD | 11,14 % |
| Elektrische und mechanische Infrastruktur | 1.645,00 Mio. USD | 4,9 % | 3.657,60 Mio. USD | 8,32 % |
| Bau und Ausbau | 857,25 Mio. USD | 2,6 % | 2.065,20 Mio. USD | 9,19 % |
Nach Endnutzer
Das Bankwesen führt mit 58,0 %; Zahlungsverkehr und Fintech wachsen mit 12,65 % am schnellsten, da Karten- und Echtzeitzahlungsvolumen steigen.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bankwesen | 19.423,64 Mio. USD | 58,0 % | 43.306,46 Mio. USD | 8,35 % |
| Kapitalmärkte und Börsen | 5.693,14 Mio. USD | 17,0 % | 11.810,86 Mio. USD | 7,57 % |
| Versicherungen | 5.023,36 Mio. USD | 15,0 % | 12.598,25 Mio. USD | 9,63 % |
| Zahlungsverkehr und Fintech | 3.348,91 Mio. USD | 10,0 % | 11.023,47 Mio. USD | 12,65 % |
Nach Workload
Kernbankensysteme und Transaktionsverarbeitung halten 37,0 % des Werts 2025, doch KI und Datenanalyse überholen sie bis 2035 mit 25,96 Mrd. USD.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kernbankensysteme und Transaktionsverarbeitung | 12.390,94 Mio. USD | 37,0 % | 22.834,32 Mio. USD | 6,30 % |
| KI und Datenanalyse | 6.356,22 Mio. USD | 19,0 % | 25.960,26 Mio. USD | 15,11 % |
| Notfallwiederherstellung und Backup | 5.358,25 Mio. USD | 16,0 % | 10.236,08 Mio. USD | 6,69 % |
| Handel und Marktdaten | 4.353,58 Mio. USD | 13,0 % | 8.661,29 Mio. USD | 7,12 % |
| Digitale Kanäle und sonstige Workloads | 5.030,06 Mio. USD | 15,0 % | 11.047,09 Mio. USD | 8,19 % |
Nach Institutsgröße
Global systemrelevante Institute geben 2025 13,73 Mrd. USD aus; reine Digitalbanken und Fintechs wachsen von einer kleinen Basis aus mit 13,90 % am schnellsten.
| Institutsgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Global systemrelevante Institute | 13.730,51 Mio. USD | 41,0 % | 29.133,44 Mio. USD | 7,81 % |
| Regionale und mittelgroße Institute | 12.725,84 Mio. USD | 38,0 % | 30.708,23 Mio. USD | 9,21 % |
| Lokalbanken Kreditgenossenschaften und kleine Versicherer | 4.353,58 Mio. USD | 13,0 % | 9.054,99 Mio. USD | 7,60 % |
| Reine Digitalbanken und Fintechs | 2.679,12 Mio. USD | 8,0 % | 9.842,38 Mio. USD | 13,90 % |
DC Exclusive: Zeitleiste der BFSI-Regeln zu Datenresidenz und Resilienz, 11 Regeln in 9 Rechtsräumen
Die Zeitleiste der BFSI-Rechenzentrumsregeln ist ein Modell von DC Market Insights aus 11 Eingangsgrößen (datierten Regeln), wobei die von jeder Regel erfassten Ausgaben aus den Länder- und Regionenwerten von DC Market Insights geschätzt sind. So erkennt ein Anbieter, wo eine regelkonforme Halle eine Verkaufsvoraussetzung und keine Option ist.
| Regel | Rechtsraum | In Kraft seit | Was sie verlangt | Erfasste BFSI-Ausgaben für Rechenzentren 2025 |
|---|---|---|---|---|
| Saudi Central Bank (SAMA) Cyber Security Framework 3.4.3 | Saudi-Arabien | 24. Mai 2017 | Cloud-Dienste grundsätzlich in Saudi-Arabien; außerhalb des Königreichs nur mit ausdrücklicher Genehmigung der SAMA | innerhalb von Naher Osten und Afrika 1,27 Mrd. USD |
| Reserve Bank of India (RBI) Storage of Payment System Data | Indien | 6. Apr. 2018 | Alle Daten von Zahlungssystemen ausschließlich in Indien gespeichert, sechs Monate Umsetzungsfrist | 870,72 Mio. USD |
| Banco Central do Brasil Resolution CMN 4.893 | Brasilien | 26. Feb. 2021 | Relevante Verarbeitungs-, Speicher- und Cloud-Verträge innerhalb von zehn Tagen der Zentralbank gemeldet, mit den Ländern, in denen die Daten liegen | 535,82 Mio. USD |
| Cloud-Rahmenwerk des Securities and Exchange Board of India (SEBI) | Indien | 6. März 2023 | Marktdaten einschließlich Kopien für die Notfallwiederherstellung müssen in Indien liegen; nur von MeitY zugelassene Anbieter | 870,72 Mio. USD |
| Behördenübergreifende US-Leitlinien zu Drittparteibeziehungen | Vereinigte Staaten | 6. Juni 2023 | Ein Risikorahmen für jeden externen Anbieter, Rechenzentrumsbetreiber eingeschlossen | 12,39 Mrd. USD |
| Office of the Superintendent of Financial Institutions (OSFI) Guideline B-10 | Kanada | 1. Mai 2024 | OSFI muss sofortigen Zugriff auf außerhalb Kanadas gespeicherte Unterlagen erhalten | 1,00 Mrd. USD |
| Monetary Authority of Singapore (MAS) Notice FSM-N05 | Singapur | 9. Mai 2024 | Kritische Systeme höchstens 4 Stunden in 12 Monaten ausgefallen; Wiederherstellungszeitziel von 4 Stunden | 636,29 Mio. USD |
| Britisches Regime für kritische Drittparteien (PRA und FCA) | Vereinigtes Königreich | 1. Jan. 2025 | Direkte Aufsicht über Anbieter, die HM Treasury als kritisch einstuft | 2,18 Mrd. USD |
| EU Digital Operational Resilience Act (DORA) | Europäische Union | 17. Jan. 2025 | IKT-Risiko-, Test- und Drittparteiregeln für mehr als 20 Arten von Finanzunternehmen | innerhalb Europas 9,04 Mrd. USD |
| DORA-Benennungen kritischer IKT-Drittanbieter | Europäische Union | 18. Nov. 2025 | 19 Anbieter benannt, darunter Equinix (EMEA) und InterXion, unter direkter Aufsicht | innerhalb Europas 9,04 Mrd. USD |
| Australian Prudential Regulation Authority (APRA) CPS 230 | Australien | 1. Juli 2025 (geänderte Fassung 1. Juli 2026) | Regeln zu operationellem Risiko und wesentlichen Dienstleistern für Banken und Versicherer | 602,80 Mio. USD |
Das Muster ist klar: Regeln vor 2023 legten fest, wo Daten liegen müssen (Saudi-Arabien, Indien, Brasilien), und Regeln ab 2023 beaufsichtigen, wer die Halle betreibt (Vereinigte Staaten, Kanada, Vereinigtes Königreich, Europäische Union, Australien). Die zweite Gruppe erfasst etwa 23,04 Mrd. USD der Ausgaben 2025 (das Vereinigte Königreich innerhalb Europas gezählt), daher entscheidet heute die Due-Diligence-Prüfung der Anbieter, nicht die Fläche, über den Großteil der BFSI-Anmietungen.
Regionale Einblicke: Welche Region gibt am meisten für BFSI-Rechenzentren aus?
Nordamerika führt den Markt für BFSI-Rechenzentren mit 13,73 Mrd. USD an, 41,0 % des Werts 2025, und Asien-Pazifik wächst mit 11,38 % pro Jahr am schnellsten auf 23,62 Mrd. USD bis 2035.
Nordamerika
13,73 Mrd. USD im Jahr 2025, Wachstum von 7,96 % pro Jahr. Der Aurora-Campus der CME, auf dem Google Cloud eine private Region baut, und das Technologiebudget von JPMorgan Chase von 19,8 Mrd. USD für 2026 verankern die Region.
Europa
9,04 Mrd. USD im Jahr 2025, Wachstum von 7,42 %. DORA und die 19 Benennungen kritischer Anbieter vom November 2025 lenken die Anmietungen der Banken zu beaufsichtigten Betreibern wie Equinix und InterXion.
Asien-Pazifik
8,04 Mrd. USD im Jahr 2025, die am schnellsten wachsende Region mit 11,38 %. Indiens Inlandsregeln für Zahlungs- und Marktdaten, Singapurs Höchstgrenze von 4 Stunden Ausfallzeit und Australiens CPS 230 verlangen alle lokale oder doppelte Kapazität.
Lateinamerika
1,41 Mrd. USD im Jahr 2025, Wachstum von 9,92 %. Brasilien mit 535,82 Mio. USD verlangt von Banken, die Zentralbank innerhalb von zehn Tagen nach Beauftragung relevanter Cloud- oder Datenspeicherdienste zu informieren und die Länder zu nennen, in denen die Daten liegen.
Naher Osten und Afrika
1,27 Mrd. USD im Jahr 2025, Wachstum von 10,53 %. Die SAMA-Regel, nach der Cloud-Dienste grundsätzlich in Saudi-Arabien liegen sollen, hält die Workloads der Golfbanken im Land.
Länderanalyse: Welche Länder führen bei den BFSI-Ausgaben für Rechenzentren?
Die Vereinigten Staaten führen bei den BFSI-Ausgaben für Rechenzentren mit 12,39 Mrd. USD im Jahr 2025, und Indien ist mit 16,74 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 12.390,95 Mio. USD | 26.141,36 Mio. USD | 7,75 % |
| 2 | Vereinigtes Königreich | Europa | 2.176,79 Mio. USD | 4.251,91 Mio. USD | 6,92 % |
| 3 | Japan | Asien-Pazifik | 1.741,43 Mio. USD | 3.622,00 Mio. USD | 7,60 % |
| 4 | China | Asien-Pazifik | 1.674,45 Mio. USD | 4.566,86 Mio. USD | 10,55 % |
| 5 | Deutschland | Europa | 1.473,52 Mio. USD | 2.992,08 Mio. USD | 7,34 % |
| 6 | Kanada | Nordamerika | 1.004,67 Mio. USD | 2.283,43 Mio. USD | 8,56 % |
| 7 | Frankreich | Europa | 971,18 Mio. USD | 2.047,22 Mio. USD | 7,74 % |
| 8 | Indien | Asien-Pazifik | 870,72 Mio. USD | 4.094,43 Mio. USD | 16,74 % |
| 9 | Schweiz | Europa | 669,78 Mio. USD | 1.259,82 Mio. USD | 6,52 % |
| 10 | Singapur | Asien-Pazifik | 636,29 Mio. USD | 1.732,26 Mio. USD | 10,53 % |
| 11 | Australien | Asien-Pazifik | 602,80 Mio. USD | 1.417,30 Mio. USD | 8,93 % |
| 12 | Brasilien | Lateinamerika | 535,82 Mio. USD | 1.496,04 Mio. USD | 10,81 % |
Indiens Wachstum stammt aus den Lokalisierungsregeln von RBI und SEBI sowie aus einem Bankensystem, in dem laut einer RBI-Studie vom November 2022 nur zwei Privatbanken ein zertifiziertes grünes Rechenzentrum hatten, was auf einen Erneuerungsstau hindeutet. China (1,67 Mrd. USD) und Singapur (636,29 Mio. USD) folgen mit etwa 10,5 % pro Jahr.
Prognoseszenarien: Wie groß könnte der Markt für BFSI-Rechenzentren 2035 sein?
DC Market Insights setzt für den Markt für BFSI-Rechenzentren 2035 eine Spanne von 64,57 Mrd. USD bis 91,34 Mrd. USD um das Basisszenario von 78,74 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 64.566,01 Mio. USD | 6,78 % | Schnellere Migration in die Public Cloud; KI-Anteil an den BFSI-MW 2035 bei 20 % |
| Basis | 78.739,04 Mio. USD | 8,93 % | BFSI-MW 2035 bei 12.100, 64 % gemietet, KI-Anteil 28 % |
| Hoch | 91.337,29 Mio. USD | 10,55 % | Mehr KI-Hallen im Inland unter Residenzregeln; Colocation-Preis 10 % höher |
Wettbewerbsanalyse: Wer liefert Rechenzentren an Banken und Versicherer?
Im Markt für BFSI-Rechenzentren halten die fünf größten Colocation-Anbieter etwa 38 % der BFSI-Colocation-Ausgaben von 7,43 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights auf Basis ihres Anteils an den gemieteten BFSI-MW in den wichtigsten Finanzzentren).
- Equinix
- Digital Realty (InterXion)
- CyrusOne
- NTT DATA
- Iron Mountain Data Centers
- IBM
- Kyndryl
- Dell Technologies
- Hewlett Packard Enterprise
- Cisco Systems
- NVIDIA
- Amazon Web Services
- Microsoft
- Google Cloud
- Oracle
- Schneider Electric
- Vertiv
Equinix hatte Ende 2025 über 10.500 Kunden und mehr als 500.000 Interconnections und nennt Finanzdienstleister in seinem 10-K als zentrale Kundengruppe. Digital Realty, Eigentümerin von InterXion, hatte mehr als 5.000 Kunden und führt den Finanzdienstleistungssektor unter ihren Nachfragequellen auf. CyrusOne besitzt das Rechenzentrum in Aurora, das CME bis 2031 mietet. Intercontinental Exchange (ICE) unterhält laut ihrem 10-K für 2025 etwa 250.000 Quadratfuß an Produktions-, Nichtproduktions- und Notfallwiederherstellungsanlagen. Bei der Hardware liefern Dell Technologies, Hewlett Packard Enterprise, Cisco Systems und NVIDIA den Großteil der IT-Hardware von 23,55 Mrd. USD; Schneider Electric und Vertiv führen bei Strom und Kühlung für eigene Standorte. Amazon Web Services, Microsoft und Google Cloud konkurrieren inzwischen über private Regionen um dieselben Börsen-Workloads, eine Rolle, die der Bericht zum Markt für Rechenzentrums-Outsourcing von der Dienstleistungsseite verfolgt.
Aktuelle Entwicklungen im Markt für BFSI-Rechenzentren
Sechs datierte Ereignisse zwischen November 2025 und April 2026 setzen die Regeln für die 3,87 Mrd. USD, um die der Markt für BFSI-Rechenzentren 2026 wächst.
- Im April 2026 legte JPMorgan Chase sein Technologiebudget für 2026 auf etwa 19,8 Mrd. USD fest (Quelle: Geschäftsbericht von JPMorgan Chase).
- Im April 2026 bestätigte die APRA, dass die geänderten CPS 230 und CPG 230 am 1. Juli 2026 in Kraft treten (Quelle: APRA).
- Im März 2026 meldete die Bank of America Technologieausgaben von 13 Mrd. USD für 2025, davon über 4 Mrd. USD für neue Initiativen (Quelle: Geschäftsbericht der Bank of America).
- Im Februar 2026 meldete die CME Group, dass Google Cloud in Aurora, Illinois, eine private Cloud-Region und eine Colocation-Anlage entwickelt (Quelle: 10-K der CME Group).
- Im Januar 2026 veröffentlichte die HKMA ihren Practice Guide on Cloud Adoption, der ihre Cloud-Leitlinien von 2022 ersetzt (Quelle: HKMA).
- Im November 2025 benannten die Europäischen Aufsichtsbehörden nach DORA 19 kritische IKT-Drittanbieter, darunter Equinix (EMEA) und InterXion (Quelle: ESMA).
Forschungsmethodik: Wie DC Market Insights den Markt für BFSI-Rechenzentren bemessen hat
Das Modell für BFSI-Rechenzentren multipliziert 5.900 MW BFSI-IT-Last im Jahr 2025 mit den Ausgaben pro MW für jede Komponente und ergibt 33,49 Mrd. USD.
Die BFSI-IT-Last macht etwa 12,8 % der rund 46 Gigawatt (GW) an Unternehmens- und Colocation-Kapazität innerhalb der 2025 weltweit installierten 116 GW aus (Kapazitätsbasis von DC Market Insights). IT-Hardware = konventionelle MW x 3,60 Mio. USD + KI-MW (472) x 8,50 Mio. USD = 23,55 Mrd. USD. Colocation = 2.950 gemietete MW x 210 USD pro kW und Monat x 12 = 7,43 Mrd. USD. Eigene Standorte fügen 1,65 Mrd. USD an Elektro- und Mechanikarbeiten und 857,25 Mio. USD an Bau und Ausbau hinzu. Die Aufteilungen nach Endnutzer, Workload, Institutsgröße, Region und Land sind Anteile von DC Market Insights, und jede Aufteilung ergibt in jedem Jahr die Gesamtsumme.
Plausibilitätsprüfungen: (1) Der Markt macht 5,9 % des Rechenzentrumsmarktes von 570,04 Mrd. USD im Jahr 2025 im globalen Modell von DC Market Insights aus, innerhalb der Spanne von 5-8 %, die eine einzelne Unternehmensbranche halten kann; (2) die BFSI-Colocation von 7,43 Mrd. USD entspricht 10,0 % des Marktes für Rechenzentrums-Colocation von 74,46 Mrd. USD im Jahr 2025; (3) als Untergrenze budgetieren allein JPMorgan Chase (19,8 Mrd. USD für 2026) und die Bank of America (13 Mrd. USD im Jahr 2025) 32,8 Mrd. USD für Technologie, und ein Rechenzentrumsanteil von 12 % an diesen beiden Budgets ergibt 3,9 Mrd. USD, 11,8 % des Marktes. Gemietete Kapazität in gemeinsam genutzten Gebäuden behandelt der Bericht zum Markt für Multi-Tenant-Rechenzentren. Vollständige Methode: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1DORA stellt 19 kritische IKT-Anbieter, darunter zwei Colocation-Betreiber, unter Aufsicht
- 5.2Börsen tauschen eigene Hallen gegen private Cloud-Regionen: CME, Nasdaq und LSEG
- 5.3KI-Cluster der Banken: BNYs DGX SuperPOD und 65.000 Nutzer der LLM Suite bei JPMorgan
- 06Markttrends
- 6.1Große Banken schließen nach der Konsolidierung eigene Hallen
- 6.2Inlandsdatenregeln halten Zahlungs- und Marktdaten in Indien
- 6.3Zahlungsnetzwerke skalieren ihre Verarbeitungskerne
- 07Marktherausforderungen und -hemmnisse
- 7.1Höchstgrenzen von vier Stunden Ausfallzeit erzwingen Zweitstandorte
- 7.2Konzentrations- und Zugriffsregeln verlangsamen Anbieterwechsel
- 08Marktchancen
- 8.1Private Cloud-Regionen in Hallen mit niedriger Latenz für Börsen
- 8.2KI-Hallen im Inland für Regionalbanken in Saudi-Arabien, Indien und Indonesien
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preisanker
- 10Normen und Vorschriften
- 10.1EU Digital Operational Resilience Act (DORA), 2025
- 10.2UK PRA SS2/21 und Regime für kritische Drittparteien
- 10.3Behördenübergreifende US-Leitlinien zu Drittparteien, 2023
- 10.4Datenlokalisierungsregeln von RBI und SEBI
- 10.5MAS Notice FSM-N05 und APRA CPS 230
- 10.6HKMA Practice Guide on Cloud Adoption, 2026
- 10.7Banco Central do Brasil Resolution CMN 4.893
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation-Dienste
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Endnutzer
- 11.7Bankwesen
- 11.8Kapitalmärkte und Börsen
- 11.9Versicherungen
- 11.10Zahlungsverkehr und Fintech
- 11.11Nach Workload
- 11.12Kernbankensysteme und Transaktionsverarbeitung
- 11.13KI und Datenanalyse
- 11.14Notfallwiederherstellung und Backup
- 11.15Handel und Marktdaten
- 11.16Digitale Kanäle und sonstige Workloads
- 11.17Nach Institutsgröße
- 11.18Global systemrelevante Institute
- 11.19Regionale und mittelgroße Institute
- 11.20Lokalbanken Kreditgenossenschaften und kleine Versicherer
- 11.21Reine Digitalbanken und Fintechs
- 12DC Exclusive: Zeitleiste der BFSI-Regeln zu Datenresidenz und Resilienz
- 12.1Saudi Central Bank (SAMA) Cyber Security Framework 3.4.3
- 12.2Reserve Bank of India (RBI) Storage of Payment System Data
- 12.3Banco Central do Brasil Resolution CMN 4.893
- 12.4Cloud-Rahmenwerk des Securities and Exchange Board of India (SEBI)
- 12.5Behördenübergreifende US-Leitlinien zu Drittparteibeziehungen
- 12.6Office of the Superintendent of Financial Institutions (OSFI) Guideline B-10
- 12.7Monetary Authority of Singapore (MAS) Notice FSM-N05
- 12.8Britisches Regime für kritische Drittparteien (PRA und FCA)
- 12.9EU Digital Operational Resilience Act (DORA)
- 12.10DORA-Benennungen kritischer IKT-Drittanbieter
- 12.11Australian Prudential Regulation Authority (APRA) CPS 230
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2Vereinigtes Königreich
- 14.3Japan
- 14.4China
- 14.5Deutschland
- 14.6Kanada
- 14.7Frankreich
- 14.8Indien
- 14.9Schweiz
- 14.10Singapur
- 14.11Australien
- 14.12Brasilien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Equinix
- 16.2Digital Realty (InterXion)
- 16.3CyrusOne
- 16.4NTT DATA
- 16.5Iron Mountain Data Centers
- 16.6IBM
- 16.7Kyndryl
- 16.8Dell Technologies
- 16.9Hewlett Packard Enterprise
- 16.10Cisco Systems
- 16.11NVIDIA
- 16.12Amazon Web Services
- 16.13Microsoft
- 16.14Google Cloud
- 16.15Oracle
- 16.16Schneider Electric
- 16.17Vertiv
- 16.18Colocation-Konzentration, 2025
- 17Aktuelle Entwicklungen
- 17.1Technologiebudget 2026 von JPMorgan Chase, April 2026
- 17.2Geänderter CPS 230 der APRA, April 2026
- 17.3Technologieausgaben 2025 der Bank of America, März 2026
- 17.4CME Group und Google-Cloud-Region Aurora, Februar 2026
- 17.5HKMA Practice Guide on Cloud Adoption, Januar 2026
- 17.6DORA-Benennungen kritischer Anbieter, November 2025
- 18Forschungsmethodik
- 18.1Eingangsgrößen des Modells
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für BFSI-Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Institutsgröße, 2025 und 2035
- Tabelle 8Zeitleiste der BFSI-Regeln zu Datenresidenz und Resilienz
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
37,36 Mrd. USD im Jahr 2026, ein Plus von 11,55 % gegenüber 33,49 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 78,74 Mrd. USD erreichen, eine CAGR von 8,93 % ab 2025.
8,93 % pro Jahr von 2025 bis 2035, nach 10,71 % pro Jahr von 2020 bis 2025, da die genutzte BFSI-IT-Last von 5.900 MW auf 12.100 MW steigt und der Anteil der KI-Racks daran von 8 % auf 28 % wächst.
Banken gaben 2025 19,42 Mrd. USD für eigene und gemietete Rechenzentrumskapazität aus, 58,0 % der BFSI-Ausgaben (DC Market Insights). Die gesamten Technologieausgaben der Bank of America betrugen 2025 13 Mrd. USD.
Teilweise. JPMorgan Chase zufolge laufen 98 % seiner Produktionsanwendungen in strategischen Rechenzentren oder in der Public Cloud und etwa 50 % in einer öffentlichen oder privaten Cloud, während die CME Group ihre Märkte in eine private Region von Google Cloud in Aurora, Illinois, verlegt.
DORA gilt seit dem 17. Januar 2025. Am 18. November 2025 benannten die Europäischen Aufsichtsbehörden 19 kritische IKT-Drittanbieter, darunter die Colocation-Betreiber Equinix (EMEA) und InterXion, die nun direkter EU-Aufsicht unterliegen.
Colocation-Dienste wachsen unter den Komponenten mit 11,14 % pro Jahr auf 21,37 Mrd. USD bis 2035 am schnellsten, und KI und Datenanalyse ist mit 15,11 % pro Jahr der am schnellsten wachsende Workload.
Nordamerika, mit 13,73 Mrd. USD oder 41,0 % des Werts 2025. Asien-Pazifik wächst mit 11,38 % pro Jahr am schnellsten, und Indien ist mit 16,74 % das am schnellsten wachsende große Land.
Indien, 2025 mit 870,72 Mio. USD, verlangt, dass Daten von Zahlungssystemen ausschließlich in Indien gespeichert werden (RBI, April 2018) und Marktdaten in Indien liegen (SEBI, März 2023); die saudische SAMA erwartet Cloud-Dienste mit Standort im Königreich.
Equinix, Digital Realty (InterXion), CyrusOne, NTT DATA und Iron Mountain Data Centers führen bei gemieteter Kapazität; die fünf größten halten etwa 38 % der BFSI-Colocation-Ausgaben von 7,43 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights).
37,36 Mrd. USD im Jahr 2026 zählen nur eigene und gemietete Rechenzentrumskapazität. Schätzungen, die Public-Cloud-Dienste, Banksoftware, IT-Outsourcing oder Stromrechnungen hinzurechnen, fallen größer aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.