
Mercato della gestione termica dei data center in Thailandia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
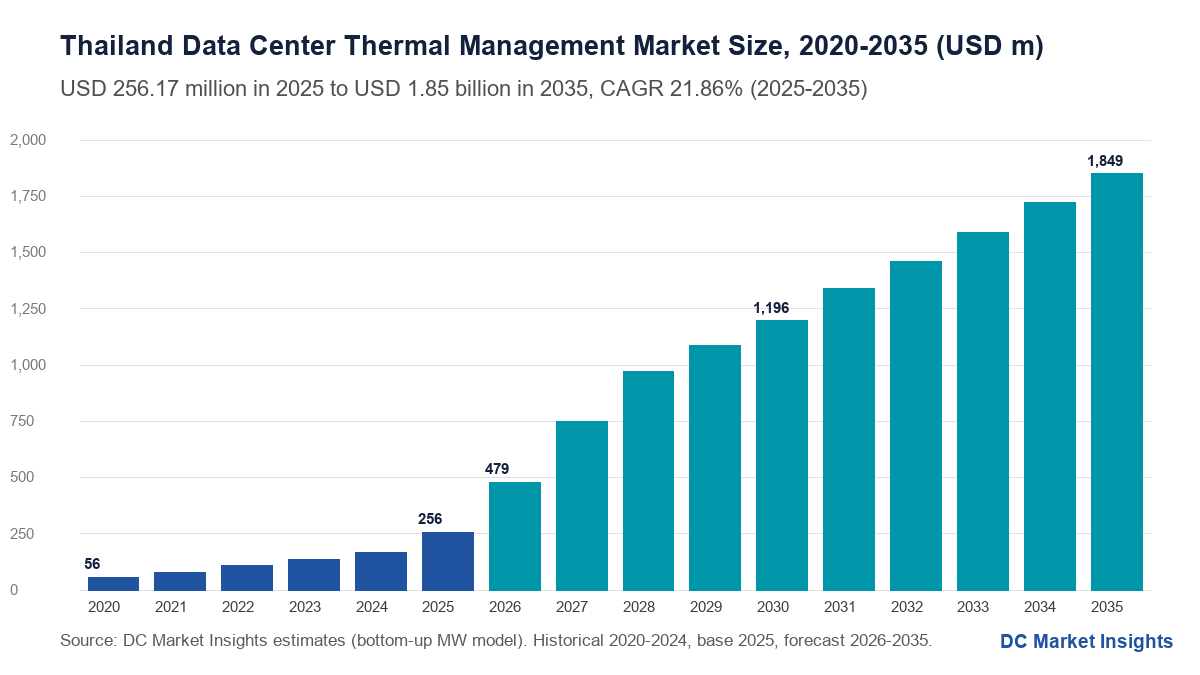
Nel 2025 il valore del Mercato della gestione termica dei data center in Thailandia era pari a USD 256.2 milioni; si prevede che raggiunga USD 1,850.0 milioni entro il 2035, con un CAGR del 21.86%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per metodo di rimozione del calore
- 09Segmentazione del mercato per tipo di struttura
- 10Segmentazione del mercato per densità dei rack
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato della gestione termica dei data center in Thailandia vale USD 479,04 milioni nel 2026 e dovrebbe raggiungere USD 1,85 miliardi entro il 2035, rispetto a USD 256,17 milioni nel 2025, con un CAGR del 21,86% dal 2025 al 2035 (stima DC Market Insights). La spesa thailandese quasi raddoppia nel 2026 perché il Board of Investment (BOI) ha ricevuto nel 2025 36 progetti di data center per oltre USD 23,1 miliardi, e la sua fascia di promozione ad alta efficienza richiede un’efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,3 (Fonte: BOI), un livello che le sale raffreddate solo ad aria raggiungono a fatica in un clima tropicale. Ogni MW di carico IT contabilizzato nel 2025 ha incorporato circa USD 1,66 milioni di contenuto per la rimozione del calore, e il calcolo del 2025 è il seguente: 132,5 MW di capacità IT contabilizzata × USD 1,656 milioni di contenuto termico per MW = USD 219,42 milioni di nuove costruzioni, più 395,8 MW di carico IT in esercizio × USD 93 mila all’anno = USD 36,80 milioni di servizi, software e ingegneria (stima DC Market Insights). La gestione termica dei data center in Thailandia comprende l’impianto di raffreddamento, il contenimento, i sensori di rack e di sala, il software termico e l’ingegneria che mantiene le apparecchiature IT entro i loro limiti di temperatura. Il raffreddamento a liquido direct-to-chip è il grande metodo di rimozione del calore che cresce più rapidamente, al 34,15% annuo, e l’Eastern Economic Corridor (EEC) è la regione più dinamica, al 28,24% annuo, mentre il campus da 250 MW di True Internet Data Center (True IDC) e altri siti hyperscale si spostano a Chonburi, Rayong e Chachoengsao.
Statistiche chiave del mercato: quanto vale il Mercato della gestione termica dei data center in Thailandia nel 2026?
Il mercato thailandese della gestione termica dei data center vale USD 479,04 milioni nel 2026, l’87,00% in più rispetto al 2025, secondo DC Market Insights.
- Dimensione del mercato 2025: USD 256,17 milioni; 2026: USD 479,04 milioni; 2030: USD 1,20 miliardi; 2035: USD 1,85 miliardi.
- CAGR 2025-2035: 21,86% nello scenario base, 18,34% nello scenario basso e 24,75% nello scenario alto.
- Componente principale: apparecchiature di raffreddamento e installazione, 81,21% del valore 2025.
- Componente più dinamica: servizi di manutenzione e ingegneria termica, 31,89% annuo fino al 2035.
- Metodo di rimozione del calore più dinamico: raffreddamento a immersione, 36,01% annuo partendo da una base 2025 ridotta.
- Regione leader: Bangkok Metropolitan Region, 58,00% del valore 2025.
- Regione più dinamica: Eastern Economic Corridor, 28,24% annuo, che raggiunge il 50,00% del valore entro il 2035.
- Provincia principale: Bangkok con il 39,00% del valore 2025; provincia più dinamica: Chachoengsao al 34,65% annuo.
- Leader di mercato: Vertiv con circa il 14% del valore 2025 (stima DC Market Insights).
Punti chiave: per cosa devono pianificare gli acquirenti di raffreddamento per data center in Thailandia?
Quattro fatti inquadrano la spesa per la gestione termica dei data center in Thailandia fino al 2035, ciascuno con la sua ragione.
- La spesa cresce dell’87,00% nel 2026 perché i completamenti salgono da 95 MW nel 2025 a circa 170 MW nel 2026, quando i campus approvati dal BOI entrano in tensione.
- Il raffreddamento a liquido (direct-to-chip più immersione) passa dal 15,00% al 40,00% del valore perché i rack oltre 30 kW salgono dal 18% al 55% del valore.
- I servizi crescono più delle apparecchiature, 31,89% contro 19,10% annuo, perché la base in esercizio sale da circa 0,4 GW a circa 4,6 GW.
- L’EEC supera Bangkok entro il 2030 perché terreni, sottostazioni e acqua delle zone industriali sono disponibili lì, non nel centro di Bangkok.
Sintesi del Mercato della gestione termica dei data center in Thailandia: quanto ha speso la Thailandia per la rimozione del calore nei data center nel 2025?
La dimensione del Mercato della gestione termica dei data center in Thailandia era di USD 55,55 milioni nel 2020, ha raggiunto USD 256,17 milioni nel 2025 e dovrebbe raggiungere USD 1,85 miliardi entro il 2035, con un CAGR del 21,86% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della gestione termica dei data center in Thailandia 2025 | USD 256,17 milioni |
| Dimensione del Mercato della gestione termica dei data center in Thailandia 2026 | USD 479,04 milioni |
| Mercato della gestione termica dei data center in Thailandia, CAGR 2025-2035 | 21,86% |
| Dimensione del Mercato della gestione termica dei data center in Thailandia 2035 | USD 1,85 miliardi |
La gestione termica dei data center in Thailandia è cresciuta del 35,76% annuo dal 2020 al 2025, mentre la capacità nazionale operativa raggiungeva circa 350 MW nel 2024, e DC Market Insights prevede una crescita del 21,86% annuo fino al 2035, quando la base in esercizio supererà 4,6 GW. Le apparecchiature di raffreddamento rappresentano l’81,21% del valore 2025, con lo stesso impianto coperto dal report Thailand Data Center Cooling Market; contenimento, sensori, software e ingegneria aggiungono il restante 7,44% del valore.
Che cosa include il Mercato della gestione termica dei data center in Thailandia?
Il mercato thailandese della gestione termica dei data center comprende USD 256,17 milioni di spesa 2025 in hardware, software e servizi che rimuovono il calore dalle sale IT (white space) dei data center thailandesi.
Incluso
Chiller, dry cooler e torri di raffreddamento al servizio delle sale dati; unità di trattamento aria per sale computer, unità in-row e rear-door; unità di distribuzione del refrigerante (CDU), cold plate, collettori e vasche a immersione; contenimento del corridoio caldo e freddo, pannelli di chiusura e passacavi a pavimento; sensori di temperatura in ingresso ai rack e di sala; moduli termici del software di gestione dell’infrastruttura del data center (DCIM); studi di fluidodinamica computazionale (CFD), messa in servizio, manutenzione e interventi di retrofit.
Escluso
Elettricità consumata dal raffreddamento, acquisti di acqua, dissipatori e ventole dei server, climatizzazione di comfort negli uffici e apparecchiature elettriche. Queste voci rientrano nel report Thailand AI Data Center Market e in altri report di DC Market Insights.
Come si combinano i segmenti
Quattro dimensioni suddividono lo stesso totale: componente, metodo di rimozione del calore, tipo di struttura e densità dei rack. Ogni dimensione somma al totale nazionale nel 2025 e nel 2035, e lo stesso vale per le cinque regioni in entrambi gli anni.
Perché le stime del Mercato della gestione termica dei data center in Thailandia differiscono?
Le stime sulla gestione termica dei data center in Thailandia differiscono di oltre 1,5 volte perché alcune includono l’elettricità per il raffreddamento, le parti termiche a livello di server e la climatizzazione di comfort, mentre DC Market Insights conta USD 479,04 milioni di spesa termica di struttura nel 2026.
Una definizione più ampia che includa l’energia consumata da chiller e ventole aggiungerebbe circa USD 0,42 milioni per MW raffreddato ad aria all’anno alla tariffa della Energy Regulatory Commission (ERC) di THB 3,95 per kWh, più che raddoppiando il totale 2025. Aggiungere dissipatori, ventole e materiali di interfaccia termica dei server, oppure contare l’intero pacchetto meccanico di un nuovo campus, gonfia ulteriormente la cifra. Questa edizione esclude tali voci affinché il dato sia confrontabile con i ricavi dei fornitori.
| Elemento | In questo report | Perché |
|---|---|---|
| Impianto di raffreddamento e unità di trattamento aria | Sì, 81,21% del valore 2025 | Apparecchiature termiche di base |
| Contenimento e flusso d’aria | Sì, 3,62% del valore 2025 | Determina quanta aria raffreddata raggiunge l’IT |
| Software termico e sensori | Sì, 2,89% del valore 2025 | Controlla la rimozione del calore |
| Elettricità per il raffreddamento | No | Costo operativo, non apparecchiatura termica |
| Dissipatori e ventole dei server | No | Venduti con l’hardware IT |
Sono fuori dall’ambito l’elettricità per il raffreddamento, le tariffe dell’acqua, dissipatori e ventole dei server, i materiali di interfaccia termica e la climatizzazione di comfort degli uffici. Sono nell’ambito tutti i gruppi di acquirenti, dai campus cloud hyperscale alle piccole e medie imprese (PMI) che gestiscono sale server nelle torri per uffici di Bangkok. Il report Data Center Thermal Management Market usa lo stesso perimetro per il totale mondiale.
Fattori trainanti del mercato: che cosa spinge la spesa per la gestione termica dei data center in Thailandia?
Tre fattori portano la gestione termica dei data center in Thailandia da USD 256,17 milioni nel 2025 a USD 1,20 miliardi nel 2030, un aumento di 4,7 volte in cinque anni.
La fascia PUE 1,3 del BOI spinge le sale thailandesi verso il raffreddamento a liquido e ibrido
Nel 2025 il BOI ha ricevuto 36 progetti di data center per oltre USD 23,1 miliardi (THB 728 miliardi) (Fonte: BOI, gennaio 2026), e le sue condizioni di promozione riguardano standard costruttivi, PUE e gestione dell’acqua (Fonte: BOI, novembre 2025). Un PUE di 1,3 a Bangkok, dove il Thai Meteorological Department ha registrato una temperatura media di 31,9°C nell’aprile 2026 (Fonte: Thai Meteorological Department), lascia poco spazio a un raffreddamento ad aria basato sui compressori, per cui i promotori prescrivono acqua refrigerata più calda, contenimento e circuiti direct-to-chip. DC Market Insights stima che la quota di valore nelle sale oltre 30 kW per rack salga dal 18,00% nel 2025 al 55,00% nel 2035.
Le region di AWS e Google Cloud portano la capacità operativa thailandese oltre 1 GW entro il 2028
Amazon Web Services (AWS) ha aperto la sua Region Asia Pacific (Thailand) con tre Availability Zone nel gennaio 2025 e prevede di investire oltre USD 5 miliardi nel paese (Fonte: Amazon). Google Cloud ha aperto la sua region di Bangkok con tre zone nel gennaio 2026 nell’ambito di un investimento di USD 1 miliardo (Fonte: Google Cloud). Questi poli trainano le costruzioni di colocation, e DC Market Insights prevede completamenti di circa 330 MW nel 2027 e 430 MW nel 2028, contro 95 MW nel 2025, portando la base in esercizio da circa 0,4 GW nel 2025 a oltre 1 GW entro il 2028.
I piani energetici dell’EEC spostano i campus AI a Chonburi, Rayong e Chachoengsao
L’EEC Office stima che la domanda di energia dei data center nel corridoio possa superare nel lungo periodo 10.000 MW, contro un attuale piano di accoglienza di circa 3.800 MW (Fonte: EEC Office, agosto 2026). True IDC ha avviato nell’aprile 2026 i lavori di un campus AI hyperscale da 250 MW nell’EEC, con un costo di THB 77 miliardi (USD 2,36 miliardi) (Fonte: True IDC). DC Market Insights valuta la spesa termica dell’EEC al 30,00% del totale nazionale nel 2025 e al 50,00% entro il 2035.
Tendenze di mercato: come sta cambiando il raffreddamento dei data center in Thailandia?
La gestione termica dei data center in Thailandia si sta spostando dall’aria al liquido, con il raffreddamento direct-to-chip che sale dal 13,00% del valore nel 2025 al 34,00% nel 2035 (stima DC Market Insights).
Le sale AI arrivano prima delle competenze sul raffreddamento a liquido
Nel maggio 2025 True IDC ha lanciato a Bangkok quello che ha definito il primo data center AI hyperscale della Thailandia, con oltre 20 MW per carichi di lavoro su unità di elaborazione grafica (GPU) (Fonte: True IDC). ST Telemedia Global Data Centres (STT GDC) ha presentato nell’aprile 2025 presso STT Bangkok 1 il raffreddamento a liquido direct-to-chip per almeno 150 kW per rack, contro 20-30 kW per rack con l’aria, e sta costruendo STT Bangkok 2 da 24 MW per il raffreddamento a liquido, con entrata in servizio prevista nel quarto trimestre 2026 (Fonte: STT GDC). La maggior parte delle prime sale GPU usa ancora scambiatori di calore rear-door e soluzioni ibride mentre gli operatori formano il personale sui circuiti a liquido; nel modello di DC Market Insights le unità rear-door crescono del 27,72% annuo fino al 2035.
I contratti per l’acqua entrano nella progettazione termica
Bridge Data Centres ha firmato un contratto decennale con Stecon Utilities, controllata di Eastwater, per un massimo di 3,3 milioni di metri cubi d’acqua all’anno a partire da maggio 2026 per il suo campus di Chonburi (Fonte: documento depositato da Eastwater, ottobre 2025). DC Market Insights calcola che ciò equivale a circa 16.500 metri cubi per MW IT all’anno per una fase da 200 MW, un valore che rende più interessanti i dry cooler e i circuiti a liquido chiusi nei bacini dell’EEC sotto stress idrico.
Delta Electronics aggiunge stabilimenti in Thailandia con l’aumento della domanda di raffreddamento AI
Delta Electronics (Thailand) ha riportato ricavi del secondo trimestre 2026 pari a THB 65.191 milioni e ha dichiarato che la domanda è rimasta forte in sistemi di alimentazione, gestione termica e soluzioni energetiche per data center; ha inoltre avviato due nuovi stabilimenti nel Bangpoo Industrial Estate (Fonte: comunicazione SET di Delta Electronics (Thailand), luglio 2026). L’offerta locale accorcia i tempi di consegna di CDU, ventole e unità in-row, che DC Market Insights conteggia nel segmento delle apparecchiature (81,21% del valore 2025).
Sfide e vincoli del mercato: che cosa frena i progetti di gestione termica dei data center in Thailandia?
Due vincoli potrebbero ridurre la gestione termica dei data center in Thailandia di USD 469,04 milioni rispetto allo scenario base entro il 2035, il divario tra lo scenario base e quello basso.
Stress idrico e opposizione delle comunità nell’EEC
Sono pianificati o in corso oltre 70 progetti legati ai data center, concentrati nell’EEC, e i 3,3 milioni di metri cubi annui di una singola struttura pianificata equivalgono al consumo di quasi 37.000 residenti. A Prachin Buri una rete di cittadini ha raccolto oltre 11.207 firme contro l’espansione dell’EEC (Fonte: Prachin Buri People’s Network, agosto 2026). Nel modello di DC Market Insights ogni taglio del 10% dei completamenti dal 2027 sottrae circa USD 90 milioni al valore termico del 2035.
Limiti di connessione alla rete e tariffe elevate
L’ERC ha fissato la tariffa elettrica a THB 3,95 per kWh per maggio-agosto 2026 (Fonte: ERC). A questo prezzo un MW raffreddato ad aria spende circa USD 0,42 milioni all’anno in energia per il raffreddamento, il che favorisce il raffreddamento a liquido ma spinge anche gli operatori a rinviare i progetti finché non sono garantite capacità di rete e fornitura diretta di energia rinnovabile; lo scenario basso di DC Market Insights ipotizza il 25% di completamenti in meno dal 2027.
Opportunità di mercato: dove possono vincere i fornitori di gestione termica in Thailandia?
Due opportunità valgono circa USD 0,61 miliardi del valore 2035 della gestione termica dei data center in Thailandia, tra servizi e software.
Contratti di servizio su una base in esercizio di 4,6 GW
I servizi di manutenzione e ingegneria termica crescono del 31,89% annuo fino al 2035 perché ogni MW in esercizio richiede circa USD 75 mila di manutenzione e USD 6 mila di ingegneria all’anno (stima DC Market Insights). Si aggiudicano questi contratti i fornitori con centri di assistenza thailandesi a Bangkok e Chonburi.
Software termico per la rendicontazione dell’efficienza al BOI
Il software di monitoraggio termico e i sensori crescono del 30,55% annuo, dal 2,89% al 5,75% del valore, poiché gli operatori devono dimostrare al BOI PUE e consumo d’acqua. Ne beneficiano i moduli termici DCIM, i digital twin CFD e i sensori a livello di rack.
Prezzi: quanto costa la gestione termica dei data center per MW in Thailandia?
La gestione termica dei data center in Thailandia costa circa USD 1,66 milioni per MW di nuovo carico IT nel 2025, cifra che sale a circa USD 2,00 milioni per MW entro il 2035 con l’aumento della quota delle sale AI, secondo DC Market Insights.
| Anno | Contenuto termico per nuovo MW (USD milioni) | Spesa ricorrente per MW in esercizio all’anno (USD milioni) |
|---|---|---|
| 2020 | 1,36 | 0,071 |
| 2025 | 1,66 | 0,093 |
| 2030 | 1,89 | 0,114 |
| 2035 | 2,00 | 0,128 |
Il contenuto per MW combina una sala convenzionale con USD 1,45 milioni di impianto di raffreddamento nel 2025 e una sala AI con USD 1,95 milioni, a cui si aggiungono USD 0,07 milioni di contenimento e USD 0,02 milioni di sensori. Riferimenti pubblici: i THB 77 miliardi di True IDC per 250 MW equivalgono a circa USD 9,4 milioni per MW di costo totale del campus, quindi un contenuto termico di circa USD 2,0 milioni corrisponde a circa un quinto di un campus AI; la tariffa ERC di THB 3,95 per kWh determina il costo operativo di ciascuna soluzione.
Standard e regolamentazione: quali regole definiscono il raffreddamento dei data center in Thailandia?
Sei regole definiscono la gestione termica dei data center in Thailandia, e le sole condizioni di approvazione di BOI ed EEC governano il 50,00% del valore 2035 che si trova nell’EEC.
- Promozione BOI per i data center: condizioni su standard costruttivi e di servizio, PUE e gestione efficiente dell’acqua; una fascia ad alta efficienza per PUE pari o inferiore a 1,3 e siti dotati di GPU (Fonte: BOI).
- Sottocomitato BOI per la gestione energetica degli investimenti in data center e la selezione dei progetti, presieduto dal Ministro dell’Energia, istituito nel luglio 2026 (Fonte: BOI).
- Quadro ERC per i contratti di acquisto diretto di energia rinnovabile (PPA) per data center promossi dal BOI di almeno 50 MW per edificio (Fonte: ERC, ottobre 2025).
- Certificazione ISO/IEC 27001 prima che si applichi l’esenzione dall’imposta sul reddito delle società (Fonte: condizioni di promozione BOI).
- Le linee guida termiche ASHRAE TC 9.9 fissano l’intervallo di temperatura in ingresso (18-27°C raccomandati) su cui progettano gli operatori thailandesi.
- Le norme sulla valutazione di impatto ambientale (VIA) previste dall’Enhancement and Conservation of National Environmental Quality Act si applicano ai grandi campus con propri impianti idrici ed energetici.
Segmentazione del mercato: quale segmento guida la gestione termica dei data center in Thailandia?
Le apparecchiature di raffreddamento e installazione guidano la gestione termica dei data center in Thailandia con l’81,21% del valore 2025, mentre i servizi crescono più rapidamente, al 31,89% annuo.
Per componente
Le apparecchiature sono in testa perché il periodo 2025-2029 è una fase di costruzione; servizi e software recuperano terreno man mano che la base in esercizio cresce di oltre dieci volte.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento e installazione | 208,03 | 81,21% | 1.194,80 | 19,10% |
| Gestione del flusso d’aria e contenimento | 9,28 | 3,62% | 47,17 | 17,66% |
| Software di monitoraggio termico e sensori | 7,40 | 2,89% | 106,40 | 30,55% |
| Servizi di manutenzione e ingegneria termica | 31,47 | 12,28% | 501,12 | 31,89% |
Per metodo di rimozione del calore
Il raffreddamento ad aria mantiene la quota maggiore fino al 2035, con il 52,00%, ma l’immersione cresce più rapidamente, al 36,01% annuo, e il direct-to-chip aggiunge il maggior valore.
| Metodo di rimozione del calore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria perimetrale e in-row | 204,93 | 80,00% | 961,73 | 16,72% |
| Scambiatori di calore rear-door | 12,81 | 5,00% | 147,96 | 27,72% |
| Raffreddamento a liquido direct-to-chip | 33,30 | 13,00% | 628,83 | 34,15% |
| Raffreddamento a immersione | 5,12 | 2,00% | 110,97 | 36,01% |
Per tipo di struttura
La colocation è in testa nel 2025 con il 41,00%; i campus hyperscale e AI guidano dal 2027 e raggiungono il 54,00% entro il 2035.
| Tipo di struttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e AI | 94,78 | 37,00% | 998,72 | 26,55% |
| Strutture di colocation | 105,03 | 41,00% | 610,33 | 19,24% |
| Imprese e pubblica amministrazione | 48,67 | 19,00% | 184,95 | 14,28% |
| Siti edge | 7,69 | 3,00% | 55,48 | 21,86% |
Per densità dei rack
I rack oltre 80 kW crescono più rapidamente, al 42,55% annuo, perché a quella densità i cluster GPU richiedono il raffreddamento a liquido.
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Meno di 10 kW per rack | 117,84 | 46,00% | 277,42 | 8,94% |
| Da 10 a 30 kW per rack | 92,22 | 36,00% | 554,85 | 19,66% |
| Da 30 a 80 kW per rack | 33,30 | 13,00% | 573,34 | 32,92% |
| Oltre 80 kW per rack | 12,81 | 5,00% | 443,88 | 42,55% |
Esclusiva DC: scomposizione del costo termico per MW in Thailandia, 4 tipologie di sala
Una sala AI direct-to-chip in Thailandia richiede circa USD 1,99 milioni di apparecchiature termiche per MW, USD 0,41 milioni in più di una sala raffreddata ad aria, ma risparmia circa USD 0,23 milioni all’anno in energia per il raffreddamento, con un ritorno dell’investimento di circa 1,8 anni. Questa scomposizione è un modello di DC Market Insights, una stima costruita su 9 input: prezzi dei componenti per MW per quattro tipologie, PUE parziale del raffreddamento, 8.760 ore di funzionamento, la tariffa ERC di THB 3,95 per kWh e un tasso di cambio di THB 33 per USD.
| Tipologia di sala | Densità dei rack | Capex termico per MW (USD migliaia, 2026) | PUE parziale del raffreddamento | Costo dell’energia per il raffreddamento per MW all’anno (USD milioni) |
|---|---|---|---|---|
| Sala raffreddata ad aria | Meno di 10 kW | 1.580 | 0,40 | 0,42 |
| Sala ibrida con scambiatori di calore rear-door | Da 10 a 30 kW | 1.690 | 0,30 | 0,32 |
| Sala AI direct-to-chip | Da 30 a 80 kW | 1.985 | 0,18 | 0,19 |
| Sala a immersione monofase | Oltre 80 kW | 1.920 | 0,08 | 0,08 |
Le voci di costo principali variano in base alla tipologia: chiller e dissipazione del calore pesano USD 720 mila nella sala raffreddata ad aria, mentre cold plate e collettori di rack (USD 480 mila) e CDU (USD 400 mila) pesano nella sala direct-to-chip. La sala a immersione ha il consumo di energia per il raffreddamento più basso, con un PUE parziale di 0,08, ma le sue vasche e il fluido costano USD 950 mila per MW. Per un campus EEC da 100 MW, scegliere il direct-to-chip invece dell’aria aumenta il capex termico di circa USD 40,5 milioni e riduce l’energia per il raffreddamento di circa USD 23,0 milioni all’anno, ed è per questo che DC Market Insights prevede che il direct-to-chip raggiunga il 34,00% del valore termico entro il 2035.
Analisi regionale: quale regione thailandese spende di più per la gestione termica dei data center?
La Bangkok Metropolitan Region guida la gestione termica dei data center in Thailandia con il 58,00% del valore 2025, e l’Eastern Economic Corridor cresce più rapidamente, al 28,24% annuo, fino a raggiungere il 50,00% entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | Quota 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 148,58 | 58,00% | 665,82 | 36,00% | 16,18% |
| Eastern Economic Corridor | 76,85 | 30,00% | 924,75 | 50,00% | 28,24% |
| Altre province centrali e orientali | 17,93 | 7,00% | 159,06 | 8,60% | 24,39% |
| Nord e Nord-est | 10,25 | 4,00% | 73,98 | 4,00% | 21,86% |
| Sud | 2,56 | 1,00% | 25,89 | 1,40% | 26,03% |
Bangkok Metropolitan Region
Bangkok, Samut Prakan, Nonthaburi, Pathum Thani e Nakhon Pathom ospitano le sale di colocation più datate e la prima sala GPU di True IDC; gli interventi di retrofit mantengono la crescita della regione al 16,18% annuo.
Eastern Economic Corridor
Chonburi, Rayong e Chachoengsao accolgono i nuovi campus hyperscale, tra cui il campus Bangkok 4 da 100 MW di NTT (Nippon Telegraph and Telephone) Global Data Centers a Chonburi, la cui entrata in tensione è prevista nel secondo trimestre 2027 (Fonte: NTT), per cui il corridoio cresce del 28,24% annuo.
Altre province centrali e orientali
Prachin Buri, Ayutthaya e Saraburi attirano campus vicino alle zone industriali e crescono del 24,39% annuo, anche se l’opposizione legata all’acqua a Prachin Buri costituisce un rischio.
Nord e Nord-est
Khon Kaen e i siti governativi e universitari regionali detengono il 4,00% del valore, perlopiù sale aziendali raffreddate ad aria.
Sud
Il Sud detiene l’1,00% del valore 2025 grazie a siti edge e di approdo dei cavi sottomarini e cresce del 26,03% annuo.
Analisi per provincia: quali province thailandesi concentrano la maggiore spesa termica per data center?
Bangkok concentra il 39,00% del valore della gestione termica dei data center in Thailandia nel 2025, ma Chonburi la supera entro il 2035, e Chachoengsao è la grande provincia più dinamica, al 34,65% annuo.
| Posizione | Provincia | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Bangkok | Bangkok Metropolitan Region | 99,91 | 406,89 | 15,08% |
| 2 | Chonburi | Eastern Economic Corridor | 56,36 | 554,85 | 25,70% |
| 3 | Samut Prakan | Bangkok Metropolitan Region | 20,49 | 92,48 | 16,26% |
| 4 | Nonthaburi | Bangkok Metropolitan Region | 15,37 | 73,98 | 17,01% |
| 5 | Rayong | Eastern Economic Corridor | 11,53 | 194,20 | 32,63% |
| 6 | Pathum Thani | Bangkok Metropolitan Region | 10,24 | 73,98 | 21,86% |
| 7 | Chachoengsao | Eastern Economic Corridor | 8,97 | 175,70 | 34,65% |
| 8 | Prachin Buri | Altre province centrali e orientali | 6,41 | 64,74 | 26,02% |
| 9 | Phra Nakhon Si Ayutthaya | Altre province centrali e orientali | 6,41 | 55,48 | 24,09% |
| 10 | Khon Kaen | Nord e Nord-est | 3,85 | 29,59 | 22,64% |
| 11 | Nakhon Pathom | Bangkok Metropolitan Region | 2,56 | 18,50 | 21,87% |
| 12 | Saraburi | Altre province centrali e orientali | 2,56 | 20,35 | 23,03% |
Scenari di previsione: come potrebbe essere la gestione termica dei data center in Thailandia nel 2035?
La gestione termica dei data center in Thailandia raggiunge nel 2035 un valore compreso tra USD 1,38 miliardi e USD 2,34 miliardi, con USD 1,85 miliardi come scenario base di DC Market Insights.
| Scenario | Ipotesi | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | 25% di completamenti in meno dal 2027, adozione più lenta del liquido | 1.380,45 | 18,34% |
| Base | Completamenti di circa 600 MW all’anno entro il 2035 | 1.849,49 | 21,86% |
| Alto | 25% di completamenti in più, quota AI più rapida | 2.337,79 | 24,75% |
Lo scenario basso riflette i limiti idrici e di rete dell’EEC; lo scenario alto riflette approvazioni più rapide da parte del sottocomitato energetico del BOI e un maggior numero di campus GPU.
Principali operatori: chi fornisce la gestione termica dei data center in Thailandia?
I cinque maggiori fornitori detengono circa il 47% del valore della gestione termica dei data center in Thailandia nel 2025, con Vertiv in testa con circa il 14% (stime DC Market Insights, basate su referenze di progetto e comunicazioni dei fornitori).
- Vertiv (circa 14%)
- Daikin (circa 10%)
- Schneider Electric (circa 9%)
- Trane Technologies (circa 8%)
- Delta Electronics (Thailand) (circa 6%)
- Carrier
- Johnson Controls
- Mitsubishi Electric
- STULZ
- LG Electronics
- Rittal
- Airedale by Modine
- Munters
- Kelvion
- CoolIT Systems
Delta Electronics (Thailand) ha riportato ricavi del secondo trimestre 2026 pari a THB 65.191 milioni e un utile netto di THB 6.075 milioni, in crescita del 31,3% (Fonte: Delta Electronics (Thailand)). Bridge Data Centres offre raffreddamento a cold plate e a immersione su 193 MW nei suoi siti di Chonburi (Fonte: Bridge Data Centres). Trane documenta un impianto chiller per un importante fornitore thailandese di data center realizzato secondo TIA-942 e LEED Gold v4 (Fonte: Trane). La concentrazione è minore nei servizi, dove gli appaltatori meccanici thailandesi detengono circa un terzo della spesa di manutenzione (stima DC Market Insights).
Sviluppi recenti: che cosa è cambiato nel raffreddamento dei data center thailandesi dal 2025?
Nove eventi dal gennaio 2025 incidono sulla gestione termica dei data center in Thailandia, che DC Market Insights valuta USD 479,04 milioni nel 2026.
- Nel gennaio 2025 AWS ha aperto la sua Region Asia Pacific (Thailand) con tre Availability Zone e un piano di investimento di oltre USD 5 miliardi (Fonte: Amazon).
- Nell’aprile 2025 STT GDC ha aperto presso STT Bangkok 1 una vetrina del raffreddamento a liquido direct-to-chip per rack di almeno 150 kW (Fonte: STT GDC).
- Nell’ottobre 2025 Bridge Data Centres ha concordato una fornitura decennale fino a 3,3 milioni di metri cubi d’acqua all’anno a Chonburi (Fonte: documento depositato da Eastwater).
- Nel gennaio 2026 il BOI ha approvato 7 progetti di data center per THB 96,88 miliardi, tra cui 223 MW di carico IT per True IDC e 120 MW per GSA Data Center, e ha comunicato di aver ricevuto nel 2025 36 progetti per oltre USD 23,1 miliardi (Fonte: BOI).
- Nel gennaio 2026 Google Cloud ha aperto la sua cloud region di Bangkok nell’ambito di un investimento di USD 1 miliardo (Fonte: Google Cloud).
- Nell’aprile 2026 True IDC ha avviato i lavori di un campus AI hyperscale da 250 MW nell’EEC dal costo di THB 77 miliardi (Fonte: True IDC).
- Nel luglio 2026 NTT ha avviato i lavori del suo campus Bangkok 4 da 100 MW a Chonburi, sostenuto da un PPA da 100 MW con B.Grimm Power (Fonte: NTT).
- Nel luglio 2026 Delta Electronics (Thailand) ha avviato due nuovi stabilimenti nel Bangpoo Industrial Estate, con una domanda di gestione termica rimasta forte (Fonte: Delta Electronics (Thailand)).
- Nell’agosto 2026 l’EEC Office ha stimato la domanda di energia dei data center nel lungo periodo oltre 10.000 MW, contro un piano di 3.800 MW (Fonte: EEC Office).
Metodologia: come il modello valuta il Mercato della gestione termica dei data center in Thailandia
DC Market Insights valuta la gestione termica dei data center in Thailandia con un approccio bottom-up a partire da 16 anni di completamenti IT, 4 tassi di contenuto e 3 tassi di spesa ricorrente, quindi verifica il risultato rispetto a 3 limiti.
- Completamenti: 95 MW nel 2025, 170 MW nel 2026, 470 MW nel 2030 e 600 MW nel 2035, contabilizzati per metà nell’anno di completamento e per metà nell’anno precedente (stesse coorti dei report sul raffreddamento e sui data center in Thailandia).
- Contenuto: impianto di raffreddamento USD 1,45 milioni per MW convenzionale e USD 1,95 milioni per MW AI nel 2025, ponderati con una quota AI dal 24% (2025) al 50% (2035); più USD 0,07 milioni di contenimento e USD 0,02 milioni di sensori per MW.
- Spesa ricorrente per MW in esercizio all’anno: USD 75 mila di manutenzione, USD 12 mila di software termico e USD 6 mila di ingegneria nel 2025.
- Calcolo: 132 MW contabilizzati × USD 1,66 milioni + 396 MW × USD 93 mila ≈ USD 256,17 milioni.
- Limite 1 (tetto): 3,9% dell’Asia Pacific Data Center Thermal Management Market (USD 6,60 miliardi nel 2025).
- Limite 2 (tetto): 13,1% del Thailand Data Center Market (USD 1,95 miliardi nel 2025), entro la quota termica del 10-15% della spesa totale per data center.
- Limite 3 (soglia minima): il solo livello di raffreddamento vale USD 237,12 milioni nel 2025, quindi il totale termico deve collocarsi al di sopra, e così è.
Il metodo completo è descritto nella pagina metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sulla gestione termica dei data center in Thailandia differiscono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW contabilizzati × contenuto termico per MW
- 2.2Spesa ricorrente sulla base installata
- 2.3Verifiche dei limiti
- 2.4Registro delle fonti
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore trainante: la fascia PUE 1,3 del BOI spinge le sale thailandesi verso il raffreddamento a liquido e ibrido
- 4.2Fattore trainante: le region di AWS e Google Cloud aumentano la capacità operativa thailandese
- 4.3Fattore trainante: i piani energetici dell'EEC spostano i campus AI a Chonburi, Rayong e Chachoengsao
- 4.4Tendenza: le sale AI arrivano prima delle competenze sul raffreddamento a liquido
- 4.5Tendenza: i contratti per l'acqua entrano nella progettazione termica
- 4.6Tendenza: Delta Electronics aggiunge stabilimenti in Thailandia
- 4.7Sfida: stress idrico e opposizione delle comunità nell'EEC
- 4.8Sfida: limiti di connessione alla rete e tariffe elevate
- 4.9Opportunità: contratti di servizio su una base in esercizio di 4,6 GW
- 4.10Opportunità: software termico per la rendicontazione dell'efficienza al BOI
- 05Analisi dei prezzi
- 5.1Contenuto termico per nuovo MW, 2020-2035
- 5.2Spesa ricorrente per MW in esercizio
- 5.3Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Condizioni di promozione BOI per i data center
- 6.2Sottocomitato BOI per la gestione energetica
- 6.3Quadro ERC per i PPA diretti da fonti rinnovabili
- 6.4Requisito ISO/IEC 27001
- 6.5Linee guida termiche ASHRAE TC 9.9
- 6.6Norme sulla valutazione di impatto ambientale
- 07Segmentazione del mercato per componente
- 7.1Apparecchiature di raffreddamento e installazione
- 7.2Gestione del flusso d'aria e contenimento
- 7.3Software di monitoraggio termico e sensori
- 7.4Servizi di manutenzione e ingegneria termica
- 08Segmentazione del mercato per metodo di rimozione del calore
- 8.1Raffreddamento ad aria perimetrale e in-row
- 8.2Scambiatori di calore rear-door
- 8.3Raffreddamento a liquido direct-to-chip
- 8.4Raffreddamento a immersione
- 09Segmentazione del mercato per tipo di struttura
- 9.1Campus hyperscale e AI
- 9.2Strutture di colocation
- 9.3Imprese e pubblica amministrazione
- 9.4Siti edge
- 10Segmentazione del mercato per densità dei rack
- 10.1Meno di 10 kW per rack
- 10.2Da 10 a 30 kW per rack
- 10.3Da 30 a 80 kW per rack
- 10.4Oltre 80 kW per rack
- 11Esclusiva DC: scomposizione del costo termico per MW in Thailandia
- 11.1Sala raffreddata ad aria
- 11.2Sala ibrida con scambiatori di calore rear-door
- 11.3Sala AI direct-to-chip
- 11.4Sala a immersione monofase
- 11.5Ritorno dell'investimento del direct-to-chip rispetto al raffreddamento ad aria
- 12Analisi regionale
- 12.1Bangkok Metropolitan Region
- 12.2Eastern Economic Corridor
- 12.3Altre province centrali e orientali
- 12.4Nord e Nord-est
- 12.5Sud
- 13Analisi per provincia
- 13.1Bangkok
- 13.2Chonburi
- 13.3Samut Prakan
- 13.4Nonthaburi
- 13.5Rayong
- 13.6Pathum Thani
- 13.7Chachoengsao
- 13.8Prachin Buri
- 13.9Phra Nakhon Si Ayutthaya
- 13.10Khon Kaen
- 13.11Nakhon Pathom
- 13.12Saraburi
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali operatori
- 15.1Vertiv
- 15.2Daikin
- 15.3Schneider Electric
- 15.4Trane Technologies
- 15.5Delta Electronics (Thailand)
- 15.6Carrier
- 15.7Johnson Controls
- 15.8Mitsubishi Electric
- 15.9STULZ
- 15.10LG Electronics
- 15.11Rittal
- 15.12Airedale by Modine
- 15.13Munters
- 15.14Kelvion
- 15.15CoolIT Systems
- 15.16Concentrazione dei fornitori
- 16Sviluppi recenti
- 16.1Da gennaio 2025 ad agosto 2026
- Fig. 11. Dimensione del Mercato della gestione termica dei data center in Thailandia, 2020-2035 (USD milioni)
- Tabella 11. Attributi del report
- Tabella 22. Confronto dell'ambito
- Tabella 33. Contenuto termico per MW, 2020-2035
- Tabella 44. Mercato per componente, 2025 e 2035
- Tabella 55. Mercato per metodo di rimozione del calore, 2025 e 2035
- Tabella 66. Mercato per tipo di struttura, 2025 e 2035
- Tabella 77. Mercato per densità dei rack, 2025 e 2035
- Tabella 88. Scomposizione del costo termico per MW in Thailandia
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Prime 12 province
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 479,04 milioni nel 2026, in crescita dell’87,00% rispetto a USD 256,17 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,85 miliardi entro il 2035, con un CAGR del 21,86% dal 2025.
Il 21,86% annuo dal 2025 al 2035, dopo il 35,76% annuo nel 2020-2025. La crescita tocca il picco dell’87,00% nel 2026, quando vengono allestiti i campus approvati dal BOI a Bangkok e nell’EEC.
I USD 479,04 milioni del 2026 contano solo la spesa termica di struttura: impianto di raffreddamento, contenimento, software termico e servizi. Definizioni più ampie aggiungono l’elettricità per il raffreddamento, i dissipatori dei server o la climatizzazione di comfort, che possono più che raddoppiare il dato principale.
Il 7,44% del valore 2025: la gestione termica aggiunge contenimento, sensori di rack, software termico e ingegneria CFD all’impianto di raffreddamento e alla sua manutenzione, che costituiscono il resto.
Circa USD 1,66 milioni per MW di nuovo carico IT nel 2025, cifra che sale a circa USD 2,00 milioni entro il 2035, più circa USD 93 mila per MW in esercizio all’anno per assistenza, software e ingegneria (stime DC Market Insights).
1,8 anni di ritorno dell’investimento per le sale ad alta densità: una sala direct-to-chip costa circa USD 0,41 milioni in più per MW rispetto a una sala ad aria, ma risparmia circa USD 0,23 milioni all’anno di energia per il raffreddamento alla tariffa ERC di THB 3,95 per kWh.
Il raffreddamento a immersione, al 36,01% annuo fino al 2035, mentre il raffreddamento a liquido direct-to-chip aggiunge il maggior valore, passando dal 13,00% al 34,00% del mercato (DC Market Insights).
Il 58,00% del valore 2025 si trova nella Bangkok Metropolitan Region; l’Eastern Economic Corridor cresce più rapidamente, al 28,24% annuo, e raggiunge il 50,00% del valore entro il 2035.
1,3 o meno per la fascia ad alta efficienza del BOI, insieme a capacità dotata di GPU; le condizioni generali del BOI per i data center riguardano anche gli standard costruttivi e la gestione dell’acqua, il che orienta gli acquirenti verso contenimento e raffreddamento a liquido.
Circa il 47% del valore 2025 fa capo a Vertiv, Daikin, Schneider Electric, Trane Technologies e Delta Electronics (Thailand), con Vertiv in testa con circa il 14% (stime DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.