
Markt für Wärmemanagement in Rechenzentren in Thailand: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Wärmemanagement in Rechenzentren in Thailand: 2025 lag das Marktvolumen bei USD 256.2 Mio.; bis 2035 soll es bei einer CAGR von 21.86 % auf USD 1,850.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Methode der Wärmeabfuhr
- 09Marktsegmentierung nach Einrichtungstyp
- 10Marktsegmentierung nach Rackdichte
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Wärmemanagement in Rechenzentren in Thailand hat 2026 einen Wert von 479,04 Mio. USD und soll bis 2035 auf 1,85 Mrd. USD steigen, nach 256,17 Mio. USD im Jahr 2025, was einer CAGR von 21,86 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Die Ausgaben in Thailand verdoppeln sich 2026 nahezu, weil das Board of Investment (BOI) 2025 Anträge für 36 Rechenzentrumsprojekte im Wert von mehr als 23,1 Mrd. USD erhielt und seine Förderstufe für hohe Effizienz eine Power Usage Effectiveness (PUE) von 1,3 oder weniger verlangt (Quelle: BOI), ein Wert, den reine Luftkühlungshallen im tropischen Klima nur schwer erreichen. Jedes 2025 gebuchte MW IT-Last enthielt rund 1,66 Mio. USD an Wärmeabfuhr, und die Rechnung für 2025 lautet: 132,5 MW gebuchte IT-Kapazität × 1,656 Mio. USD thermischer Anteil pro MW = 219,42 Mio. USD Neubau, plus 395,8 MW IT-Last im Betrieb × 93 Tsd. USD pro Jahr = 36,80 Mio. USD für Service, Software und Engineering (Schätzung von DC Market Insights). Wärmemanagement in Rechenzentren in Thailand umfasst die Kälteanlage, die Einhausung, Rack- und Raumsensoren, Thermosoftware sowie das Engineering, das IT-Geräte innerhalb ihrer Temperaturgrenzen hält. Direct-to-Chip-Flüssigkeitskühlung ist mit 34,15 % pro Jahr die am schnellsten wachsende große Methode der Wärmeabfuhr, und der Eastern Economic Corridor (EEC) ist mit 28,24 % pro Jahr die am schnellsten wachsende Region, da der 250-MW-Campus von True Internet Data Center (True IDC) und weitere Hyperscale-Standorte nach Chonburi, Rayong und Chachoengsao ziehen.
Wichtige Marktstatistiken: Wie viel ist der Markt für Wärmemanagement in Rechenzentren in Thailand 2026 wert?
Der Markt für Wärmemanagement in Rechenzentren in Thailand ist 2026 laut DC Market Insights 479,04 Mio. USD wert, 87,00 % mehr als 2025.
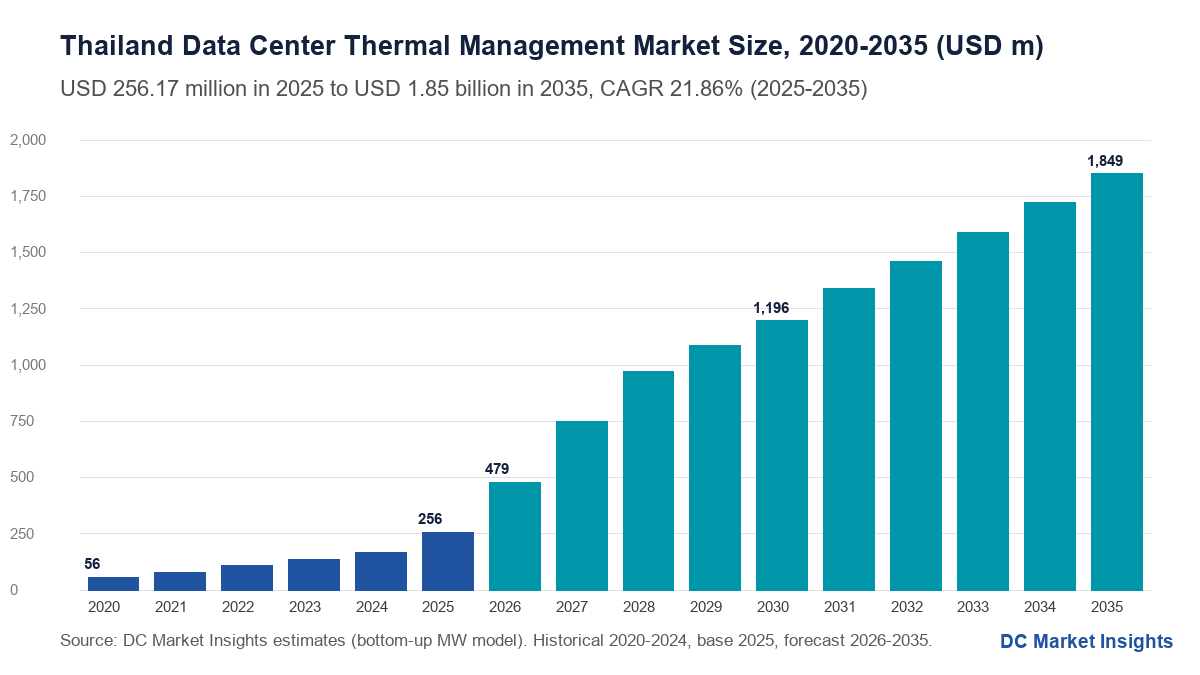
- Marktgröße 2025: 256,17 Mio. USD; 2026: 479,04 Mio. USD; 2030: 1,20 Mrd. USD; 2035: 1,85 Mrd. USD.
- CAGR 2025-2035: 21,86 % im Basisszenario, 18,34 % im niedrigen und 24,75 % im hohen Szenario.
- Größte Komponente: Kühlausrüstung und Installation, 81,21 % des Werts 2025.
- Am schnellsten wachsende Komponente: thermische Wartungs- und Engineering-Dienstleistungen, 31,89 % pro Jahr bis 2035.
- Am schnellsten wachsende Methode der Wärmeabfuhr: Immersionskühlung, 36,01 % pro Jahr von einer kleinen Basis 2025 aus.
- Führende Region: Bangkok Metropolitan Region, 58,00 % des Werts 2025.
- Am schnellsten wachsende Region: Eastern Economic Corridor, 28,24 % pro Jahr, mit 50,00 % des Werts bis 2035.
- Größte Provinz: Bangkok mit 39,00 % des Werts 2025; am schnellsten wachsende Provinz: Chachoengsao mit 34,65 % pro Jahr.
- Marktführer: Vertiv mit rund 14 % des Werts 2025 (Schätzung von DC Market Insights).
Wichtigste Erkenntnisse: Womit sollten Käufer von Rechenzentrumskühlung in Thailand planen?
Vier Fakten bestimmen die Ausgaben für Wärmemanagement in Rechenzentren in Thailand bis 2035, jeweils mit ihrem Grund.
- Die Ausgaben steigen 2026 um 87,00 %, weil die Fertigstellungen von 95 MW im Jahr 2025 auf rund 170 MW im Jahr 2026 springen, wenn vom BOI genehmigte Campusse ans Netz gehen.
- Flüssigkeitskühlung (Direct-to-Chip plus Immersion) steigt von 15,00 % auf 40,00 % des Werts, weil Racks über 30 kW von 18 % auf 55 % des Werts wachsen.
- Dienstleistungen wachsen schneller als Ausrüstung, 31,89 % gegenüber 19,10 % pro Jahr, weil die Betriebsbasis von rund 0,4 GW auf rund 4,6 GW steigt.
- Der EEC überholt Bangkok bis 2030, weil dort Flächen, Umspannwerke und Wasser aus Industrieparks verfügbar sind, im Zentrum Bangkoks dagegen nicht.
Zusammenfassung des Marktes für Wärmemanagement in Rechenzentren in Thailand: Wie viel gab Thailand 2025 für die Wärmeabfuhr in Rechenzentren aus?
Der Markt für Wärmemanagement in Rechenzentren in Thailand wurde 2020 auf 55,55 Mio. USD bewertet, erreichte 2025 einen Wert von 256,17 Mio. USD und soll bis 2035 auf 1,85 Mrd. USD steigen, mit einer CAGR von 21,86 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Wärmemanagement in Rechenzentren Thailand 2025 | 256,17 Mio. USD |
| Marktgröße Wärmemanagement in Rechenzentren Thailand 2026 | 479,04 Mio. USD |
| Markt für Wärmemanagement in Rechenzentren Thailand, CAGR 2025-2035 | 21,86 % |
| Marktgröße Wärmemanagement in Rechenzentren Thailand 2035 | 1,85 Mrd. USD |
Das Wärmemanagement in Rechenzentren in Thailand wuchs von 2020 bis 2025 um 35,76 % pro Jahr, als die landesweit aktive Kapazität 2024 rund 350 MW erreichte, und DC Market Insights erwartet bis 2035 ein Wachstum von 21,86 % pro Jahr, da die Betriebsbasis 4,6 GW überschreitet. Kühlausrüstung trägt 81,21 % des Werts 2025 und stammt aus derselben Anlagentechnik, die der Bericht Thailand Data Center Cooling Market abdeckt; Einhausung, Sensoren, Software und Engineering bringen die übrigen 7,44 % des Werts.
Was umfasst der Markt für Wärmemanagement in Rechenzentren in Thailand?
Der Markt für Wärmemanagement in Rechenzentren in Thailand umfasst 256,17 Mio. USD an Ausgaben im Jahr 2025 für Hardware, Software und Dienstleistungen, die Wärme aus dem White Space thailändischer Rechenzentren abführen.
Enthalten
Kältemaschinen, Trockenkühler und Kühltürme für Datenhallen; Umluftklimageräte (CRAH), In-Row- und Rear-Door-Geräte; Kühlmittelverteiler (Coolant Distribution Units, CDUs), Kühlplatten, Verteiler und Immersionstanks; Warm- und Kaltgang-Einhausung, Blindplatten und Bodendurchführungen; Sensoren für Rack-Zuluft- und Raumtemperatur; Thermomodule von Software für Data Center Infrastructure Management (DCIM); Studien zur numerischen Strömungsmechanik (CFD), Inbetriebnahme, Wartung und Nachrüstung.
Nicht enthalten
Strom für die Kühlung, Wassereinkauf, Kühlkörper und Lüfter von Servern, Komfortklimatisierung in Büros sowie Stromversorgungsausrüstung. Diese Posten finden sich im Bericht Thailand AI Data Center Market und in weiteren Berichten von DC Market Insights.
Wie die Segmente zusammenpassen
Vier Dimensionen teilen dieselbe Gesamtsumme auf: Komponente, Methode der Wärmeabfuhr, Einrichtungstyp und Rackdichte. Jede Dimension ergibt 2025 und 2035 die nationale Gesamtsumme, und die fünf Regionen tun dies in beiden Jahren ebenfalls.
Warum unterscheiden sich die Schätzungen zum Markt für Wärmemanagement in Rechenzentren in Thailand?
Die Schätzungen zum Wärmemanagement in Rechenzentren in Thailand unterscheiden sich um mehr als das 1,5-Fache, weil einige Strom für die Kühlung, thermische Bauteile auf Serverebene und Komfortkühlung einrechnen, während DC Market Insights 2026 nur 479,04 Mio. USD an thermischen Ausgaben auf Gebäudeebene zählt.
Eine breitere Definition, die den Strom von Kältemaschinen und Lüftern einbezieht, würde beim Tarif der Energy Regulatory Commission (ERC) von 3,95 THB pro kWh rund 0,42 Mio. USD pro luftgekühltem MW und Jahr hinzufügen und damit die Gesamtsumme 2025 mehr als verdoppeln. Kühlkörper, Lüfter und Wärmeleitmaterialien von Servern oder das komplette mechanische Paket eines neuen Campus treiben die Zahl weiter nach oben. Diese Ausgabe lässt diese Posten außen vor, damit sich die Zahl mit den Umsätzen der Anbieter vergleichen lässt.
| Element | In diesem Bericht | Grund |
|---|---|---|
| Kälteanlage und Luftbehandlungsgeräte | Ja, 81,21 % des Werts 2025 | Thermische Kernausrüstung |
| Einhausung und Luftführung | Ja, 3,62 % des Werts 2025 | Bestimmt, wie viel gekühlte Luft die IT erreicht |
| Thermosoftware und Sensoren | Ja, 2,89 % des Werts 2025 | Steuert die Wärmeabfuhr |
| Strom für die Kühlung | Nein | Betriebskosten, keine thermische Ausrüstung |
| Kühlkörper und Lüfter von Servern | Nein | Wird mit der IT-Hardware verkauft |
Nicht erfasst sind Strom für die Kühlung, Wassertarife, Kühlkörper und Lüfter von Servern, Wärmeleitmaterialien und Komfortkühlung in Büros. Erfasst sind alle Käufergruppen, von Hyperscale-Cloud-Campussen bis zu kleinen und mittleren Unternehmen (KMU), die Serverräume in Bürotürmen in Bangkok betreiben. Der Bericht Data Center Thermal Management Market verwendet dieselbe Abgrenzung für den weltweiten Gesamtmarkt.
Markttreiber: Was treibt die Ausgaben für Wärmemanagement in Rechenzentren in Thailand?
Drei Treiber heben das Wärmemanagement in Rechenzentren in Thailand von 256,17 Mio. USD im Jahr 2025 auf 1,20 Mrd. USD im Jahr 2030, ein Anstieg um das 4,7-Fache in fünf Jahren.
Die PUE-1,3-Stufe des BOI drängt thailändische Hallen zu Flüssig- und Hybridkühlung
Das BOI erhielt 2025 Anträge für 36 Rechenzentrumsprojekte im Wert von mehr als 23,1 Mrd. USD (728 Mrd. THB) (Quelle: BOI, Januar 2026), und seine Förderbedingungen umfassen Baustandards, PUE und Wassermanagement (Quelle: BOI, November 2025). Eine PUE von 1,3 in Bangkok, wo das Thai Meteorological Department im April 2026 eine Durchschnittstemperatur von 31,9 °C gemessen hat (Quelle: Thai Meteorological Department), lässt wenig Raum für verdichterlastige Luftkühlung, daher planen Entwickler wärmeres Kaltwasser, Einhausung und Direct-to-Chip-Kreisläufe. DC Market Insights schätzt, dass der Wertanteil von Hallen mit mehr als 30 kW pro Rack von 18,00 % im Jahr 2025 auf 55,00 % im Jahr 2035 steigt.
Cloud-Regionen von AWS und Google Cloud heben die Betriebskapazität in Thailand bis 2028 über 1 GW
Amazon Web Services (AWS) eröffnete im Januar 2025 seine Region Asia Pacific (Thailand) mit drei Availability Zones und plant Investitionen von mehr als 5 Mrd. USD im Land (Quelle: Amazon). Google Cloud eröffnete im Januar 2026 seine Region Bangkok mit drei Zonen als Teil einer Investition von 1 Mrd. USD (Quelle: Google Cloud). Diese Ankerkunden ziehen Colocation-Bauten nach sich, und DC Market Insights erwartet Fertigstellungen von rund 330 MW im Jahr 2027 und 430 MW im Jahr 2028 gegenüber 95 MW im Jahr 2025, wodurch die Betriebsbasis von rund 0,4 GW im Jahr 2025 bis 2028 auf mehr als 1 GW steigt.
Strompläne des EEC verlagern KI-Campusse nach Chonburi, Rayong und Chachoengsao
Das EEC Office schätzt, dass der langfristige Strombedarf von Rechenzentren im Korridor 10.000 MW übersteigen könnte, gegenüber einem aktuellen Versorgungsplan von rund 3.800 MW (Quelle: EEC Office, August 2026). True IDC begann im April 2026 mit dem Bau eines 250-MW-KI-Hyperscale-Campus im EEC mit Kosten von 77 Mrd. THB (2,36 Mrd. USD) (Quelle: True IDC). DC Market Insights beziffert den Anteil des EEC an den thermischen Ausgaben auf 30,00 % der nationalen Summe im Jahr 2025 und 50,00 % bis 2035.
Markttrends: Wie verändert sich die Rechenzentrumskühlung in Thailand?
Das Wärmemanagement in Rechenzentren in Thailand verlagert sich von Luft zu Flüssigkeit, wobei Direct-to-Chip-Kühlung von 13,00 % des Werts im Jahr 2025 auf 34,00 % im Jahr 2035 steigt (Schätzung von DC Market Insights).
KI-Hallen kommen vor den Fachkenntnissen für Flüssigkeitskühlung
True IDC eröffnete im Mai 2025 in Bangkok das nach eigenen Angaben erste KI-Hyperscale-Rechenzentrum Thailands mit mehr als 20 MW für Workloads auf Grafikprozessoren (GPU) (Quelle: True IDC). ST Telemedia Global Data Centres (STT GDC) zeigte im April 2025 in STT Bangkok 1 Direct-to-Chip-Flüssigkeitskühlung für mindestens 150 kW pro Rack, gegenüber 20-30 kW pro Rack bei Luft, und baut das 24-MW-Rechenzentrum STT Bangkok 2 für Flüssigkeitskühlung mit Inbetriebnahme im vierten Quartal 2026 (Quelle: STT GDC). Die meisten frühen GPU-Hallen nutzen noch Rear-Door-Wärmetauscher und Hybriddesigns, während die Betreiber ihr Personal für Flüssigkeitskreisläufe schulen; Rear-Door-Geräte wachsen im Modell von DC Market Insights bis 2035 um 27,72 % pro Jahr.
Wasserverträge werden Teil des thermischen Designs
Bridge Data Centres unterzeichnete mit Stecon Utilities, einer Tochter von Eastwater, einen 10-Jahres-Vertrag über bis zu 3,3 Mio. Kubikmeter Wasser pro Jahr ab Mai 2026 für seinen Campus in Chonburi (Quelle: Eastwater-Meldung, Oktober 2025). DC Market Insights berechnet, dass dies bei einer 200-MW-Phase rund 16.500 Kubikmetern pro MW IT und Jahr entspricht, ein Wert, der Trockenkühler und geschlossene Flüssigkeitskreisläufe in wasserknappen Einzugsgebieten des EEC attraktiver macht.
Delta Electronics baut thailändische Werke aus, während die Nachfrage nach KI-Kühlung steigt
Delta Electronics (Thailand) meldete für das zweite Quartal 2026 einen Umsatz von 65.191 Mio. THB und erklärte, die Nachfrage bei Stromversorgungssystemen, Wärmemanagement und Energielösungen für Rechenzentren bleibe stark; zudem nahm das Unternehmen zwei neue Werke im Bangpoo Industrial Estate in Betrieb (Quelle: SET-Meldung von Delta Electronics (Thailand), Juli 2026). Lokale Fertigung verkürzt die Lieferzeiten für CDUs, Lüfter und In-Row-Geräte, die DC Market Insights dem Ausrüstungssegment (81,21 % des Werts 2025) zurechnet.
Marktherausforderungen und Hemmnisse: Was bremst Projekte für Wärmemanagement in Rechenzentren in Thailand?
Zwei Hemmnisse könnten das Wärmemanagement in Rechenzentren in Thailand bis 2035 um 469,04 Mio. USD gegenüber dem Basisszenario schmälern, die Lücke zwischen dem Basis- und dem niedrigen Szenario.
Wasserknappheit und Widerstand der Anwohner im EEC
Mehr als 70 Projekte mit Bezug zu Rechenzentren sind geplant oder im Bau, konzentriert im EEC, und die 3,3 Mio. Kubikmeter pro Jahr einer geplanten Anlage entsprechen dem Verbrauch von fast 37.000 Einwohnern. In Prachin Buri sammelte ein Bürgernetzwerk mehr als 11.207 Unterschriften gegen die Ausweitung des EEC (Quelle: Prachin Buri People’s Network, August 2026). Jede Kürzung der Fertigstellungen ab 2027 um 10 % senkt den thermischen Wert 2035 im Modell von DC Market Insights um rund 90 Mio. USD.
Grenzen beim Netzanschluss und hohe Tarife
Die ERC legte den Strompreis für Mai-August 2026 auf 3,95 THB pro kWh fest (Quelle: ERC). Bei diesem Tarif gibt ein luftgekühltes MW rund 0,42 Mio. USD pro Jahr für Kühlstrom aus, was der Flüssigkeitskühlung hilft, aber Betreiber auch dazu bringt, Projekte zu verschieben, bis Netzkapazität und direkte Versorgung mit erneuerbarer Energie gesichert sind; das niedrige Szenario von DC Market Insights unterstellt ab 2027 um 25 % weniger Fertigstellungen.
Marktchancen: Wo können Anbieter von Wärmemanagement in Thailand gewinnen?
Zwei Chancen umfassen rund 0,61 Mrd. USD des Werts 2035 im Wärmemanagement in Rechenzentren in Thailand, Dienstleistungen plus Software.
Serviceverträge auf einer Betriebsbasis von 4,6 GW
Thermische Wartungs- und Engineering-Dienstleistungen wachsen bis 2035 um 31,89 % pro Jahr, weil jedes MW im Betrieb rund 75 Tsd. USD Wartung und 6 Tsd. USD Engineering pro Jahr benötigt (Schätzung von DC Market Insights). Anbieter mit Servicezentren in Bangkok und Chonburi gewinnen diese Verträge.
Thermosoftware für die Effizienzberichte an das BOI
Software und Sensoren für die thermische Überwachung wachsen um 30,55 % pro Jahr, von 2,89 % auf 5,75 % des Werts, da Betreiber PUE und Wasserverbrauch gegenüber dem BOI nachweisen. DCIM-Thermomodule, digitale CFD-Zwillinge und Sensoren auf Rackebene sind die Produkte, die davon profitieren.
Preise: Wie viel kostet Wärmemanagement in Rechenzentren pro MW in Thailand?
Wärmemanagement in Rechenzentren in Thailand kostet laut DC Market Insights 2025 rund 1,66 Mio. USD pro MW neuer IT-Last und steigt bis 2035 auf rund 2,00 Mio. USD pro MW, da KI-Hallen einen größeren Anteil einnehmen.
| Jahr | Thermischer Anteil pro neuem MW (Mio. USD) | Laufende Kosten pro MW im Betrieb und Jahr (Mio. USD) |
|---|---|---|
| 2020 | 1,36 | 0,071 |
| 2025 | 1,66 | 0,093 |
| 2030 | 1,89 | 0,114 |
| 2035 | 2,00 | 0,128 |
Der Anteil pro MW mischt eine konventionelle Halle mit 1,45 Mio. USD für die Kälteanlage im Jahr 2025 und eine KI-Halle mit 1,95 Mio. USD und fügt dann 0,07 Mio. USD für die Einhausung und 0,02 Mio. USD für Sensoren hinzu. Öffentliche Bezugspunkte: Die 77 Mrd. THB von True IDC für 250 MW entsprechen rund 9,4 Mio. USD pro MW an Gesamtkosten des Campus, sodass ein thermischer Anteil von rund 2,0 Mio. USD etwa ein Fünftel eines KI-Campus ausmacht; der ERC-Tarif von 3,95 THB pro kWh bestimmt die Betriebskosten jedes Designs.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumskühlung in Thailand?
Sechs Regeln prägen das Wärmemanagement in Rechenzentren in Thailand, und allein die Genehmigungsbedingungen von BOI und EEC bestimmen die 50,00 % des Werts 2035, die auf den EEC entfallen.
- BOI-Förderung für Rechenzentren: Bedingungen zu Bau- und Servicestandards, PUE und effizientem Wassermanagement; eine Stufe für hohe Effizienz bei einer PUE von 1,3 oder weniger und GPU-fähigen Standorten (Quelle: BOI).
- Unterausschuss des BOI für Energiemanagement bei Rechenzentrumsinvestitionen und Projektprüfung unter Vorsitz des Energieministers, eingerichtet im Juli 2026 (Quelle: BOI).
- ERC-Rahmen für direkte Stromabnahmeverträge (PPAs) für erneuerbare Energie für vom BOI geförderte Rechenzentren mit mindestens 50 MW pro Gebäude (Quelle: ERC, Oktober 2025).
- Zertifizierung nach ISO/IEC 27001, bevor die Befreiung von der Körperschaftsteuer greift (Quelle: BOI-Förderbedingungen).
- Die thermischen Richtlinien von ASHRAE TC 9.9 legen den Bereich der Zulufttemperatur fest (18-27 °C empfohlen), nach dem thailändische Betreiber planen.
- Regeln zur Umweltverträglichkeitsprüfung (UVP) nach dem Enhancement and Conservation of National Environmental Quality Act gelten für große Campusse mit eigenen Wasser- und Kraftwerken.
Marktsegmentierung: Welches Segment führt beim Wärmemanagement in Rechenzentren in Thailand?
Kühlausrüstung und Installation führen das Wärmemanagement in Rechenzentren in Thailand mit 81,21 % des Werts 2025 an, während Dienstleistungen mit 31,89 % pro Jahr am schnellsten wachsen.
Nach Komponente
Ausrüstung führt, weil 2025 bis 2029 eine Bauphase ist; Dienstleistungen und Software holen auf, während die Betriebsbasis um mehr als das Zehnfache wächst.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlausrüstung und Installation | 208,03 | 81,21 % | 1.194,80 | 19,10 % |
| Luftstrommanagement und Einhausung | 9,28 | 3,62 % | 47,17 | 17,66 % |
| Software und Sensoren für thermische Überwachung | 7,40 | 2,89 % | 106,40 | 30,55 % |
| Thermische Wartungs- und Engineering-Dienstleistungen | 31,47 | 12,28 % | 501,12 | 31,89 % |
Nach Methode der Wärmeabfuhr
Luftkühlung behält bis 2035 mit 52,00 % den größten Anteil, doch Immersion wächst mit 36,01 % pro Jahr am schnellsten, und Direct-to-Chip trägt den größten Wertzuwachs bei.
| Methode der Wärmeabfuhr | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Perimeter- und In-Row-Luftkühlung | 204,93 | 80,00 % | 961,73 | 16,72 % |
| Rear-Door-Wärmetauscher | 12,81 | 5,00 % | 147,96 | 27,72 % |
| Direct-to-Chip-Flüssigkeitskühlung | 33,30 | 13,00 % | 628,83 | 34,15 % |
| Immersionskühlung | 5,12 | 2,00 % | 110,97 | 36,01 % |
Nach Einrichtungstyp
Colocation führt 2025 mit 41,00 %; Hyperscale- und KI-Campusse führen ab 2027 und erreichen bis 2035 einen Anteil von 54,00 %.
| Einrichtungstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 94,78 | 37,00 % | 998,72 | 26,55 % |
| Colocation-Einrichtungen | 105,03 | 41,00 % | 610,33 | 19,24 % |
| Unternehmen und Behörden | 48,67 | 19,00 % | 184,95 | 14,28 % |
| Edge-Standorte | 7,69 | 3,00 % | 55,48 | 21,86 % |
Nach Rackdichte
Racks über 80 kW wachsen mit 42,55 % pro Jahr am schnellsten, weil GPU-Cluster bei dieser Dichte Flüssigkeitskühlung benötigen.
| Rackdichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 10 kW pro Rack | 117,84 | 46,00 % | 277,42 | 8,94 % |
| 10 bis 30 kW pro Rack | 92,22 | 36,00 % | 554,85 | 19,66 % |
| 30 bis 80 kW pro Rack | 33,30 | 13,00 % | 573,34 | 32,92 % |
| Über 80 kW pro Rack | 12,81 | 5,00 % | 443,88 | 42,55 % |
DC Exclusive: Die thailändische Kostenaufschlüsselung pro MW für Wärmemanagement, 4 Hallendesigns
Eine Direct-to-Chip-KI-Halle in Thailand benötigt rund 1,99 Mio. USD an thermischer Ausrüstung pro MW, 0,41 Mio. USD mehr als eine luftgekühlte Halle, spart aber rund 0,23 Mio. USD pro Jahr an Kühlstrom, eine Amortisation von rund 1,8 Jahren. Diese Aufschlüsselung ist ein Modell von DC Market Insights, eine Schätzung auf Basis von 9 Eingangsgrößen: Komponentenpreise pro MW für vier Designs, partielle PUE für die Kühlung, 8.760 Betriebsstunden, der ERC-Tarif von 3,95 THB pro kWh und ein Wechselkurs von 33 THB pro USD.
| Hallendesign | Rackdichte | Thermischer Capex pro MW (Tsd. USD, 2026) | Partielle PUE der Kühlung | Kühlstromkosten pro MW und Jahr (Mio. USD) |
|---|---|---|---|---|
| Luftgekühlte Halle | Unter 10 kW | 1.580 | 0,40 | 0,42 |
| Hybridhalle mit Rear-Door-Wärmetauschern | 10 bis 30 kW | 1.690 | 0,30 | 0,32 |
| Direct-to-Chip-KI-Halle | 30 bis 80 kW | 1.985 | 0,18 | 0,19 |
| Einphasige Immersionshalle | Über 80 kW | 1.920 | 0,08 | 0,08 |
Die größten Kostenposten unterscheiden sich je nach Design: Kältemaschinen und Rückkühlung tragen 720 Tsd. USD der luftgekühlten Halle, während Kühlplatten und Rack-Verteiler (480 Tsd. USD) sowie CDUs (400 Tsd. USD) die Direct-to-Chip-Halle prägen. Die Immersionshalle hat mit einer partiellen PUE von 0,08 den geringsten Kühlstrom, doch ihre Tanks und das Fluid kosten 950 Tsd. USD pro MW. Für einen 100-MW-Campus im EEC erhöht die Wahl von Direct-to-Chip statt Luft den thermischen Capex um rund 40,5 Mio. USD und senkt den Kühlstrom um rund 23,0 Mio. USD pro Jahr, weshalb DC Market Insights erwartet, dass Direct-to-Chip bis 2035 34,00 % des thermischen Werts erreicht.
Regionale Einblicke: Welche Region Thailands gibt am meisten für Wärmemanagement in Rechenzentren aus?
Die Bangkok Metropolitan Region führt das Wärmemanagement in Rechenzentren in Thailand mit 58,00 % des Werts 2025 an, und der Eastern Economic Corridor wächst mit 28,24 % pro Jahr am schnellsten und erreicht bis 2035 einen Anteil von 50,00 %.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | Anteil 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 148,58 | 58,00 % | 665,82 | 36,00 % | 16,18 % |
| Eastern Economic Corridor | 76,85 | 30,00 % | 924,75 | 50,00 % | 28,24 % |
| Übrige Provinzen in Zentral- und Ostthailand | 17,93 | 7,00 % | 159,06 | 8,60 % | 24,39 % |
| Norden und Nordosten | 10,25 | 4,00 % | 73,98 | 4,00 % | 21,86 % |
| Süden | 2,56 | 1,00 % | 25,89 | 1,40 % | 26,03 % |
Bangkok Metropolitan Region
Bangkok, Samut Prakan, Nonthaburi, Pathum Thani und Nakhon Pathom beherbergen die älteren Colocation-Hallen und die erste GPU-Halle von True IDC; Nachrüstungen lassen die Region um 16,18 % pro Jahr wachsen.
Eastern Economic Corridor
Chonburi, Rayong und Chachoengsao nehmen die neuen Hyperscale-Campusse auf, darunter den 100-MW-Campus Bangkok 4 von NTT (Nippon Telegraph and Telephone) Global Data Centers in Chonburi, dessen Inbetriebnahme für das zweite Quartal 2027 geplant ist (Quelle: NTT), daher wächst der Korridor um 28,24 % pro Jahr.
Übrige Provinzen in Zentral- und Ostthailand
Prachin Buri, Ayutthaya und Saraburi ziehen Campusse in der Nähe von Industrieparks an und wachsen um 24,39 % pro Jahr, wobei der Widerstand gegen den Wasserverbrauch in Prachin Buri ein Risiko darstellt.
Norden und Nordosten
Khon Kaen sowie regionale Standorte von Behörden und Universitäten halten 4,00 % des Werts, überwiegend luftgekühlte Unternehmensräume.
Süden
Der Süden hält 1,00 % des Werts 2025 aus Edge- und Kabelanlandestationen und wächst um 26,03 % pro Jahr.
Provinzanalyse: Welche Provinzen Thailands tragen die höchsten thermischen Ausgaben für Rechenzentren?
Bangkok trägt 2025 39,00 % des Werts im Wärmemanagement in Rechenzentren in Thailand, doch Chonburi überholt die Hauptstadt bis 2035, und Chachoengsao ist mit 34,65 % pro Jahr die am schnellsten wachsende große Provinz.
| Rang | Provinz | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Bangkok | Bangkok Metropolitan Region | 99,91 | 406,89 | 15,08 % |
| 2 | Chonburi | Eastern Economic Corridor | 56,36 | 554,85 | 25,70 % |
| 3 | Samut Prakan | Bangkok Metropolitan Region | 20,49 | 92,48 | 16,26 % |
| 4 | Nonthaburi | Bangkok Metropolitan Region | 15,37 | 73,98 | 17,01 % |
| 5 | Rayong | Eastern Economic Corridor | 11,53 | 194,20 | 32,63 % |
| 6 | Pathum Thani | Bangkok Metropolitan Region | 10,24 | 73,98 | 21,86 % |
| 7 | Chachoengsao | Eastern Economic Corridor | 8,97 | 175,70 | 34,65 % |
| 8 | Prachin Buri | Übrige Provinzen in Zentral- und Ostthailand | 6,41 | 64,74 | 26,02 % |
| 9 | Phra Nakhon Si Ayutthaya | Übrige Provinzen in Zentral- und Ostthailand | 6,41 | 55,48 | 24,09 % |
| 10 | Khon Kaen | Norden und Nordosten | 3,85 | 29,59 | 22,64 % |
| 11 | Nakhon Pathom | Bangkok Metropolitan Region | 2,56 | 18,50 | 21,87 % |
| 12 | Saraburi | Übrige Provinzen in Zentral- und Ostthailand | 2,56 | 20,35 | 23,03 % |
Prognoseszenarien: Wie könnte das Wärmemanagement in Rechenzentren in Thailand 2035 aussehen?
Das Wärmemanagement in Rechenzentren in Thailand erreicht 2035 zwischen 1,38 Mrd. USD und 2,34 Mrd. USD, mit 1,85 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | Annahme | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | 25 % weniger Fertigstellungen ab 2027, langsamere Einführung der Flüssigkeitskühlung | 1.380,45 | 18,34 % |
| Basis | Fertigstellungen von rund 600 MW pro Jahr bis 2035 | 1.849,49 | 21,86 % |
| Hoch | 25 % mehr Fertigstellungen, schnellerer KI-Anteil | 2.337,79 | 24,75 % |
Das niedrige Szenario spiegelt die Wasser- und Netzgrenzen im EEC wider; das hohe Szenario spiegelt schnellere Genehmigungen durch den Energie-Unterausschuss des BOI und mehr GPU-Campusse wider.
Wichtige Akteure: Wer liefert Wärmemanagement für Rechenzentren in Thailand?
Die fünf größten Anbieter halten 2025 rund 47 % des Werts im Wärmemanagement in Rechenzentren in Thailand, mit Vertiv als Marktführer bei rund 14 % (Schätzungen von DC Market Insights auf Basis von Projektreferenzen und Angaben der Anbieter).
- Vertiv (rund 14 %)
- Daikin (rund 10 %)
- Schneider Electric (rund 9 %)
- Trane Technologies (rund 8 %)
- Delta Electronics (Thailand) (rund 6 %)
- Carrier
- Johnson Controls
- Mitsubishi Electric
- STULZ
- LG Electronics
- Rittal
- Airedale by Modine
- Munters
- Kelvion
- CoolIT Systems
Delta Electronics (Thailand) meldete für das zweite Quartal 2026 einen Umsatz von 65.191 Mio. THB und einen Nettogewinn von 6.075 Mio. THB, ein Plus von 31,3 % (Quelle: Delta Electronics (Thailand)). Bridge Data Centres bietet an seinen Standorten in Chonburi Kühlplatten- und Immersionskühlung für 193 MW an (Quelle: Bridge Data Centres). Trane dokumentiert eine Kälteanlage für einen führenden thailändischen Rechenzentrumsanbieter, gebaut nach TIA-942 und LEED Gold v4 (Quelle: Trane). Die Konzentration ist bei Dienstleistungen geringer, wo thailändische Haustechnikfirmen rund ein Drittel der Wartungsausgaben halten (Schätzung von DC Market Insights).
Jüngste Entwicklungen: Was hat sich seit 2025 bei der Rechenzentrumskühlung in Thailand verändert?
Neun Ereignisse seit Januar 2025 prägen das Wärmemanagement in Rechenzentren in Thailand, das DC Market Insights 2026 auf 479,04 Mio. USD beziffert.
- Im Januar 2025 eröffnete AWS seine Region Asia Pacific (Thailand) mit drei Availability Zones und dem Plan, mehr als 5 Mrd. USD zu investieren (Quelle: Amazon).
- Im April 2025 eröffnete STT GDC in STT Bangkok 1 einen Showcase für Direct-to-Chip-Flüssigkeitskühlung für Racks mit mindestens 150 kW (Quelle: STT GDC).
- Im Oktober 2025 vereinbarte Bridge Data Centres in Chonburi eine 10-jährige Lieferung von bis zu 3,3 Mio. Kubikmetern Wasser pro Jahr (Quelle: Eastwater-Meldung).
- Im Januar 2026 genehmigte das BOI 7 Rechenzentrumsprojekte im Wert von 96,88 Mrd. THB, darunter 223 MW IT-Last für True IDC und 120 MW für GSA Data Center, und meldete für 2025 eingegangene Anträge für 36 Projekte im Wert von mehr als 23,1 Mrd. USD (Quelle: BOI).
- Im Januar 2026 eröffnete Google Cloud seine Cloud-Region Bangkok im Rahmen einer Investition von 1 Mrd. USD (Quelle: Google Cloud).
- Im April 2026 begann True IDC mit dem Bau eines 250-MW-KI-Hyperscale-Campus im EEC mit Kosten von 77 Mrd. THB (Quelle: True IDC).
- Im Juli 2026 begann NTT mit dem Bau seines 100-MW-Campus Bangkok 4 in Chonburi, abgesichert durch einen 100-MW-PPA mit B.Grimm Power (Quelle: NTT).
- Im Juli 2026 nahm Delta Electronics (Thailand) zwei neue Werke im Bangpoo Industrial Estate in Betrieb, da die Nachfrage nach Wärmemanagement stark blieb (Quelle: Delta Electronics (Thailand)).
- Im August 2026 bezifferte das EEC Office den langfristigen Strombedarf von Rechenzentren auf über 10.000 MW gegenüber einem Plan von 3.800 MW (Quelle: EEC Office).
Methodik: Wie das Modell den Markt für Wärmemanagement in Rechenzentren in Thailand bewertet
DC Market Insights bewertet das Wärmemanagement in Rechenzentren in Thailand von unten nach oben aus 16 Jahren IT-Fertigstellungen, 4 Anteilssätzen und 3 laufenden Kostensätzen und prüft das Ergebnis anschließend an 3 Grenzwerten.
- Fertigstellungen: 95 MW im Jahr 2025, 170 MW im Jahr 2026, 470 MW im Jahr 2030 und 600 MW im Jahr 2035, je zur Hälfte im Fertigstellungsjahr und im Vorjahr gebucht (dieselben Kohorten wie in den Berichten zu Kühlung und Rechenzentren in Thailand).
- Anteil: Kälteanlage 1,45 Mio. USD pro konventionellem MW und 1,95 Mio. USD pro KI-MW im Jahr 2025, gemischt nach einem KI-Anteil von 24 % (2025) bis 50 % (2035); plus 0,07 Mio. USD für die Einhausung und 0,02 Mio. USD für Sensoren pro MW.
- Laufende Kosten pro MW im Betrieb und Jahr: 75 Tsd. USD Wartung, 12 Tsd. USD Thermosoftware und 6 Tsd. USD Engineering im Jahr 2025.
- Rechnung: 132 MW gebucht × 1,66 Mio. USD + 396 MW × 93 Tsd. USD ≈ 256,17 Mio. USD.
- Grenze 1 (Obergrenze): 3,9 % des Berichts Asia Pacific Data Center Thermal Management Market (6,60 Mrd. USD im Jahr 2025).
- Grenze 2 (Obergrenze): 13,1 % des Thailand Data Center Market (1,95 Mrd. USD im Jahr 2025), innerhalb des thermischen Anteils von 10-15 % an den gesamten Rechenzentrumsausgaben.
- Grenze 3 (Untergrenze): Die Kühlebene allein beträgt 2025 237,12 Mio. USD, daher muss die thermische Gesamtsumme darüber liegen, und das tut sie.
Die vollständige Methode ist auf der Seite Forschungsmethodik beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und nicht enthaltene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich die Schätzungen zum Wärmemanagement in Rechenzentren in Thailand unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Gebuchte MW × thermischer Anteil pro MW
- 2.2Laufende Kosten der installierten Basis
- 2.3Grenzwertprüfungen
- 2.4Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Die PUE-1,3-Stufe des BOI drängt thailändische Hallen zu Flüssig- und Hybridkühlung
- 4.2Treiber: Cloud-Regionen von AWS und Google Cloud heben die Betriebskapazität in Thailand
- 4.3Treiber: Strompläne des EEC verlagern KI-Campusse nach Chonburi, Rayong und Chachoengsao
- 4.4Trend: KI-Hallen kommen vor den Fachkenntnissen für Flüssigkeitskühlung
- 4.5Trend: Wasserverträge werden Teil des thermischen Designs
- 4.6Trend: Delta Electronics baut thailändische Werke aus
- 4.7Herausforderung: Wasserknappheit und Widerstand der Anwohner im EEC
- 4.8Herausforderung: Grenzen beim Netzanschluss und hohe Tarife
- 4.9Chance: Serviceverträge auf einer Betriebsbasis von 4,6 GW
- 4.10Chance: Thermosoftware für die Effizienzberichte an das BOI
- 05Preisanalyse
- 5.1Thermischer Anteil pro neuem MW, 2020-2035
- 5.2Laufende Kosten pro MW im Betrieb
- 5.3Öffentliche Preisbezugspunkte
- 06Normen und Regulierung
- 6.1BOI-Förderbedingungen für Rechenzentren
- 6.2BOI-Unterausschuss für Energiemanagement
- 6.3ERC-Rahmen für direkte PPAs mit erneuerbarer Energie
- 6.4Anforderung ISO/IEC 27001
- 6.5Thermische Richtlinien von ASHRAE TC 9.9
- 6.6Regeln zur Umweltverträglichkeitsprüfung
- 07Marktsegmentierung nach Komponente
- 7.1Kühlausrüstung und Installation
- 7.2Luftstrommanagement und Einhausung
- 7.3Software und Sensoren für thermische Überwachung
- 7.4Thermische Wartungs- und Engineering-Dienstleistungen
- 08Marktsegmentierung nach Methode der Wärmeabfuhr
- 8.1Perimeter- und In-Row-Luftkühlung
- 8.2Rear-Door-Wärmetauscher
- 8.3Direct-to-Chip-Flüssigkeitskühlung
- 8.4Immersionskühlung
- 09Marktsegmentierung nach Einrichtungstyp
- 9.1Hyperscale- und KI-Campusse
- 9.2Colocation-Einrichtungen
- 9.3Unternehmen und Behörden
- 9.4Edge-Standorte
- 10Marktsegmentierung nach Rackdichte
- 10.1Unter 10 kW pro Rack
- 10.210 bis 30 kW pro Rack
- 10.330 bis 80 kW pro Rack
- 10.4Über 80 kW pro Rack
- 11DC Exclusive: Die thailändische Kostenaufschlüsselung pro MW für Wärmemanagement
- 11.1Luftgekühlte Halle
- 11.2Hybridhalle mit Rear-Door-Wärmetauschern
- 11.3Direct-to-Chip-KI-Halle
- 11.4Einphasige Immersionshalle
- 11.5Amortisation von Direct-to-Chip gegenüber Luftkühlung
- 12Regionale Analyse
- 12.1Bangkok Metropolitan Region
- 12.2Eastern Economic Corridor
- 12.3Übrige Provinzen in Zentral- und Ostthailand
- 12.4Norden und Nordosten
- 12.5Süden
- 13Provinzanalyse
- 13.1Bangkok
- 13.2Chonburi
- 13.3Samut Prakan
- 13.4Nonthaburi
- 13.5Rayong
- 13.6Pathum Thani
- 13.7Chachoengsao
- 13.8Prachin Buri
- 13.9Phra Nakhon Si Ayutthaya
- 13.10Khon Kaen
- 13.11Nakhon Pathom
- 13.12Saraburi
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure
- 15.1Vertiv
- 15.2Daikin
- 15.3Schneider Electric
- 15.4Trane Technologies
- 15.5Delta Electronics (Thailand)
- 15.6Carrier
- 15.7Johnson Controls
- 15.8Mitsubishi Electric
- 15.9STULZ
- 15.10LG Electronics
- 15.11Rittal
- 15.12Airedale by Modine
- 15.13Munters
- 15.14Kelvion
- 15.15CoolIT Systems
- 15.16Anbieterkonzentration
- 16Jüngste Entwicklungen
- 16.1Januar 2025 bis August 2026
- Abb. 11. Marktgröße Wärmemanagement in Rechenzentren in Thailand, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Vergleich des Umfangs
- Tabelle 33. Thermischer Anteil pro MW, 2020-2035
- Tabelle 44. Markt nach Komponente, 2025 und 2035
- Tabelle 55. Markt nach Methode der Wärmeabfuhr, 2025 und 2035
- Tabelle 66. Markt nach Einrichtungstyp, 2025 und 2035
- Tabelle 77. Markt nach Rackdichte, 2025 und 2035
- Tabelle 88. Thailändische Kostenaufschlüsselung pro MW für Wärmemanagement
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top 12 Provinzen
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
479,04 Mio. USD im Jahr 2026, ein Plus von 87,00 % gegenüber 256,17 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,85 Mrd. USD steigen, eine CAGR von 21,86 % ab 2025.
21,86 % pro Jahr von 2025 bis 2035, nach 35,76 % pro Jahr in 2020-2025. Das Wachstum erreicht 2026 mit 87,00 % seinen Höhepunkt, wenn vom BOI genehmigte Campusse in Bangkok und im EEC ausgestattet werden.
479,04 Mio. USD im Jahr 2026 zählen nur thermische Ausgaben auf Gebäudeebene: Kälteanlage, Einhausung, Thermosoftware und Dienstleistungen. Breitere Definitionen rechnen Kühlstrom, Kühlkörper von Servern oder Komfortkühlung hinzu, was die Kennzahl mehr als verdoppeln kann.
7,44 % des Werts 2025: Wärmemanagement ergänzt die Kälteanlage und ihre Wartung, die den Rest ausmachen, um Einhausung, Rack-Sensoren, Thermosoftware und CFD-Engineering.
Rund 1,66 Mio. USD pro MW neuer IT-Last im Jahr 2025, steigend auf rund 2,00 Mio. USD bis 2035, plus rund 93 Tsd. USD pro MW im Betrieb und Jahr für Service, Software und Engineering (Schätzungen von DC Market Insights).
1,8 Jahre Amortisation für Hallen mit hoher Dichte: Eine Direct-to-Chip-Halle kostet rund 0,41 Mio. USD mehr pro MW als eine Luftkühlungshalle, spart aber beim ERC-Tarif von 3,95 THB pro kWh rund 0,23 Mio. USD pro Jahr an Kühlstrom.
Immersionskühlung mit 36,01 % pro Jahr bis 2035, während Direct-to-Chip-Flüssigkeitskühlung den größten Wertzuwachs bringt und von 13,00 % auf 34,00 % des Marktes steigt (DC Market Insights).
58,00 % des Werts 2025 entfallen auf die Bangkok Metropolitan Region; der Eastern Economic Corridor wächst mit 28,24 % pro Jahr am schnellsten und erreicht bis 2035 50,00 % des Werts.
1,3 oder weniger für die Stufe für hohe Effizienz des BOI, zusammen mit GPU-fähiger Kapazität; die allgemeinen BOI-Bedingungen für Rechenzentren umfassen auch Baustandards und Wassermanagement, was Käufer zu Einhausung und Flüssigkeitskühlung drängt.
Rund 47 % des Werts 2025 entfallen auf Vertiv, Daikin, Schneider Electric, Trane Technologies und Delta Electronics (Thailand), mit Vertiv als Marktführer bei rund 14 % (Schätzungen von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.