
Mercato dei data center aziendali: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center aziendali era pari a USD 213.21 miliardi; si prevede che raggiunga USD 405.42 miliardi entro il 2035, con un CAGR del 6.64%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normative
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Aziende analizzate
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Cisco
- Supermicro
- NetApp
- Everpure (formerly Pure Storage)
- Nutanix
- Broadcom (VMware)
- IBM
- NVIDIA
- Equinix
- Digital Realty
- Schneider Electric
- Vertiv
Analisi completa
Il mercato dei data center aziendali vale 230,69 miliardi di USD nel 2026 e si prevede che raggiunga 405,42 miliardi di USD entro il 2035, rispetto ai 213,21 miliardi di USD del 2025, con un CAGR del 6,64% dal 2025 al 2035 (stima DC Market Insights). Le aziende stanno dividendo in due il proprio parco infrastrutturale: le sale server di proprietà smettono di crescere, mentre i cluster di IA privati e i sistemi regolamentati si spostano in suite di colocation in affitto, per cui la quota della colocation e delle suite private nella spesa per data center aziendali sale dal 48,80% del 2025 al 61,77% entro il 2035. La svolta emerge dai risultati dei fornitori: a settembre 2026 Hewlett Packard Enterprise (HPE) ha dichiarato che la domanda aziendale di IA è più che raddoppiata nel suo terzo trimestre fiscale, e Dell Technologies ha riportato ricavi da server tradizionali e networking di 10,5 miliardi di USD nel trimestre chiuso a luglio 2026, in crescita del 122%. La ricevuta di costruzione del 2025 è pari a 43.240 MW di carico IT aziendale convenzionale × 2,90 milioni di USD per MW-anno di hardware IT, più 2.760 MW di carico IA aziendale × 8,30 milioni di USD, più 18.400 MW di capacità in affitto × 195 USD per kW-mese, più una spesa per impianti e costruzione di 21,85 miliardi di USD. L’addestramento e l’inferenza IA sono il carico di lavoro più dinamico con il 18,60% annuo, e l’Asia-Pacifico è la regione a crescita più rapida con l’8,40% annuo, perché la spesa aziendale dell’India cresce del 12,90% annuo con le nuove norme sulla protezione dei dati.
Statistiche chiave del mercato: quanto vale il mercato dei data center aziendali nel 2026?
Il mercato dei data center aziendali raggiunge 230,69 miliardi di USD nel 2026, l’8,20% in più rispetto ai 213,21 miliardi di USD del 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: 213,21 miliardi di USD
- Dimensione del mercato 2026: 230,69 miliardi di USD
- Dimensione del mercato 2030: 304,17 miliardi di USD
- Dimensione del mercato 2035: 405,42 miliardi di USD
- CAGR 2025-2035: 6,64% (scenario basso 5,00%, scenario alto 8,20%)
- Componente principale: server e sistemi IA, 88,44 miliardi di USD nel 2025 (41,48%)
- Segmento più dinamico: carichi di lavoro di addestramento e inferenza IA, 18,60% annuo fino a 160,42 miliardi di USD
- Regione leader: Nord America, 38,0% della spesa 2025; regione a crescita più rapida: Asia-Pacifico, 8,40% annuo
- Paese più grande: Stati Uniti, 71,43 miliardi di USD nel 2025; grande paese a crescita più rapida: India, 12,90% annuo
- Fornitori principali: Dell Technologies, HPE e Lenovo, con circa il 46% della spesa aziendale in server (stima DC Market Insights)
Punti chiave: cosa conta di più nella spesa per data center aziendali?
- La capacità in affitto vince perché le aziende non riescono a costruire abbastanza in fretta: il modello di colocation e suite private cresce del 9,18% annuo fino a 250,43 miliardi di USD entro il 2035, mentre i siti on-premises di proprietà crescono del 3,17% annuo.
- L’IA cambia il costo per MW perché un MW di IA comporta 8,30 milioni di USD di hardware IT all’anno nel 2025, contro 2,90 milioni di USD per un MW convenzionale.
- Sette settori spiegano due terzi del mercato perché BFSI, manifattura, pubblica amministrazione, operatori di telecomunicazioni, retail, energia e sanità hanno speso 141,59 miliardi di USD dei 213,21 miliardi di USD del 2025.
- La spesa per gli impianti resta contenuta perché le aziende affittano invece di costruire: alimentazione, raffreddamento e costruzione valgono 21,85 miliardi di USD nel 2025, il 10,25% del mercato.
Sintesi: quanto vale il mercato dei data center aziendali?
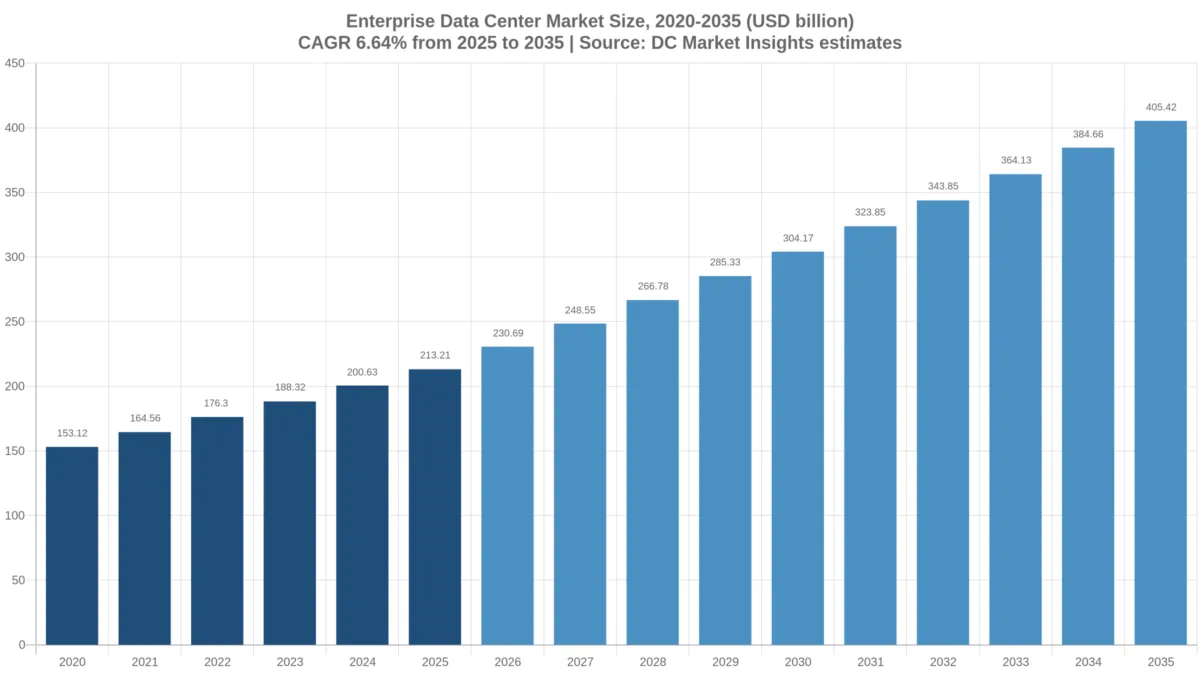
Il mercato globale dei data center aziendali era valutato 153,12 miliardi di USD nel 2020, ha raggiunto 213,21 miliardi di USD nel 2025 e si prevede che raggiunga 405,42 miliardi di USD entro il 2035, con un CAGR del 6,64% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 213,21 miliardi di USD |
| Dimensione del mercato 2026 | 230,69 miliardi di USD |
| CAGR 2025-2035 | 6,64% |
| Dimensione del mercato 2035 | 405,42 miliardi di USD |
La spesa per data center aziendali è cresciuta del 6,85% annuo dal 2020 al 2025 e cresce del 6,64% annuo fino al 2035, più lentamente del mercato dei data center complessivo al 14,27%, perché i costruttori cloud hyperscale assorbono la maggior parte della nuova capacità. Il carico IT aziendale in uso sale da 46.000 MW nel 2025 a 66.000 MW nel 2035, e la quota IA di tale carico sale dal 6% al 24%, il che porta la spesa media per MW in uso da 4,63 milioni di USD a 6,14 milioni di USD.
Perimetro del mercato: cosa si intende per data center aziendale?
Il mercato dei data center aziendali comprende 213,21 miliardi di USD di spesa 2025 da parte di aziende ed enti pubblici per la capacità di data center che possiedono o controllano per uso proprio.
Incluso
- Server, sistemi IA, storage e networking per data center acquistati per capacità di proprietà o in affitto delle aziende.
- Canoni di colocation e hosting pagati dalle aziende per gabbie, suite e sale dati private.
- Alimentazione, raffreddamento e altre apparecchiature impiantistiche nei siti di proprietà delle aziende, nonché costruzione e allestimento di tali siti.
- Sale server edge e di filiale in stabilimenti, negozi, ospedali, uffici e campus.
Escluso
- Le autocostruzioni dei cloud hyperscale e l’IT al loro interno, e i servizi di cloud pubblico (infrastructure as a service) acquistati dalle aziende.
- La capacità di colocation affittata ai provider cloud, i PC degli utenti finali, le licenze software, le bollette elettriche e le reti radio di telecomunicazione.
Come si combinano i segmenti
Ogni dimensione somma ogni anno allo stesso totale del mercato dei data center aziendali: cinque componenti, tre modelli di implementazione, due tipi di carico di lavoro, otto settori di utenti finali, cinque regioni e dodici paesi principali. I sette settori nominati riutilizzano i totali delle edizioni settoriali di DC Market Insights, come il mercato dei data center BFSI, e il resto confluisce in Altri settori.
Perché le stime del mercato dei data center aziendali differiscono?
Le stime del mercato dei data center aziendali differiscono perché il termine copre qualsiasi cosa, dai 21,85 miliardi di USD di spesa per impianti fino a tutta la capacità non hyperscale; DC Market Insights stima il mercato a 230,69 miliardi di USD nel 2026.
Le definizioni ristrette contano solo alimentazione, raffreddamento e costruzione degli edifici di proprietà delle aziende. Le definizioni ampie aggiungono i ricavi di colocation ottenuti dai provider cloud, i servizi di cloud pubblico acquistati dalle aziende, il software e i dispositivi degli utenti finali, e quindi risultano ben superiori a questa stima. Questa edizione esclude dal perimetro il cloud hyperscale, gli abbonamenti al cloud pubblico, le licenze software e l’elettricità, e vi include le piccole e medie imprese e gli enti pubblici, perché le loro sale server e gabbie di colocation fanno parte della stessa decisione di spesa.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Hardware IT aziendale (server, storage, networking) | Sì, 148,30 miliardi di USD nel 2025 | Acquistato per capacità controllata dall’azienda |
| Canoni aziendali di colocation e hosting | Sì, 43,06 miliardi di USD nel 2025 | Sostituisce superfici di proprietà |
| Apparecchiature impiantistiche e costruzione nei siti di proprietà | Sì, 21,85 miliardi di USD nel 2025 | Capitale e manutenzione dei siti di proprietà |
| Campus cloud hyperscale | No | Costruiti dai provider cloud, non dalle aziende |
| Abbonamenti al cloud pubblico e licenze software | No | Servizi, non capacità di data center |
| Bollette elettriche | No | Costo operativo, contabilizzato nei mercati delle utility |
Fattori di crescita del mercato: perché le aziende continuano a investire nei propri data center?
La spesa del mercato dei data center aziendali aumenta di 192,21 miliardi di USD tra il 2025 e il 2035, trainata dall’IA privata, dalle norme sulla residenza dei dati e dalla ripiattaformazione del cloud privato.
Le AI factory private portano l’inferenza accanto ai dati aziendali
A marzo 2026 Dell Technologies ha dichiarato che oltre 4.000 clienti stavano implementando la Dell AI Factory, e HPE ha riferito nel terzo trimestre fiscale 2026 che la domanda aziendale di IA è più che raddoppiata e che gli ordini di HPE Private Cloud AI sono cresciuti a tre cifre. Nel mercato dei data center aziendali, l’addestramento e l’inferenza IA crescono da 29,14 miliardi di USD nel 2025 a 160,42 miliardi di USD entro il 2035, perché ogni MW di IA comporta 8,30 milioni di USD di hardware IT all’anno contro 2,90 milioni di USD per un MW convenzionale. Il sondaggio Private Cloud Outlook 2026 di Broadcom, pubblicato a maggio 2026, ha rilevato che il 56% delle organizzazioni intervistate esegue o prevede di eseguire inferenza in produzione in un cloud privato.
DORA e le DPDP Rules indiane mantengono i dati regolamentati sotto il controllo delle aziende
Il regolamento dell’Unione europea sulla resilienza operativa digitale (DORA), Regolamento (UE) 2022/2554, si applica a banche e assicurazioni dal 17 gennaio 2025 e le obbliga a mappare e testare ogni fornitore critico di tecnologie dell’informazione e della comunicazione (ICT), secondo EUR-Lex. Il Ministero dell’Elettronica e delle Tecnologie dell’Informazione indiano ha notificato le Digital Personal Data Protection (DPDP) Rules il 14 novembre 2025 con un calendario di conformità graduale di 18 mesi (Press Information Bureau, novembre 2025). Entrambe le norme favoriscono capacità che l’azienda può sottoporre a audit, ed è per questo che BFSI è il settore nominato più grande con 33,49 miliardi di USD nel 2025 e l’India cresce del 12,90% annuo.
Le modifiche alle licenze VMware spingono la ripiattaformazione del cloud privato
Ad agosto 2025 Broadcom ha dichiarato che nove delle prime dieci aziende Fortune 500 si erano impegnate su VMware Cloud Foundation (VCF), e Nutanix ha riportato ricavi ricorrenti annui di 2,55 miliardi di USD per l’esercizio fiscale 2026, in crescita del 16%, con oltre 3.000 nuovi clienti (Nutanix, agosto 2026). Ogni progetto di ripiattaformazione innesca un rinnovo di server e storage, che mantiene la spesa per storage e networking nel mercato dei data center aziendali in crescita del 4,29% annuo fino a 91,12 miliardi di USD entro il 2035.
Tendenze di mercato: come sta cambiando il parco di data center aziendali?
Il mercato dei data center aziendali si sta spostando dalle sale di proprietà alle suite in affitto: il modello di colocation e suite private sale dal 48,80% della spesa nel 2025 al 61,77% nel 2035.
Le suite private in colocation sostituiscono le sale di proprietà
Equinix ha riportato oltre 10.500 clienti in 280 data center in 77 mercati alla fine del 2025 (relazione annuale Equinix, febbraio 2026). La colocation aziendale e le suite private crescono da 104,05 miliardi di USD nel 2025 a 250,43 miliardi di USD entro il 2035 nel mercato dei data center aziendali, perché una suite in affitto da 2 MW con opzioni di raffreddamento a liquido è pronta in pochi mesi, mentre una sala di proprietà richiede terreno, una connessione alla rete elettrica e una costruzione pluriennale. La quota aziendale della capacità in affitto è pari al 57,83% del mercato della colocation per data center 2025.
Il rinnovo dei server del 2026 sostiene anche l’hardware convenzionale
Dell Technologies ha riportato ricavi record da server tradizionali e networking di 10,5 miliardi di USD nel secondo trimestre dell’esercizio fiscale 2027, in crescita del 122%, e ricavi da storage di 4,9 miliardi di USD, in crescita del 26% (risultati Dell Technologies, settembre 2026). I ricavi da server di HPE hanno raggiunto 6,8 miliardi di USD nel terzo trimestre dell’esercizio fiscale 2026, in crescita del 35,3% (risultati HPE, settembre 2026). Nel mercato dei data center aziendali, la spesa IT per MW convenzionale sale da 2,90 milioni di USD all’anno nel 2025 a 3,10 milioni di USD nel 2030, man mano che i server general-purpose vengono consolidati su macchine meno numerose e più dense.
La rendicontazione energetica mette in luce l’inefficienza dei piccoli siti
La prima relazione della Commissione europea sulla prestazione energetica dei data center, pubblicata a settembre 2026, indica che 770 data center hanno effettuato la rendicontazione ai sensi della direttiva sull’efficienza energetica e che l’efficienza dell’uso dell’energia (PUE) media dichiarata era 1,36 nel 2024, mentre i siti da 500 a 1.000 kW registravano in media 1,64 (Commissione europea, COM(2026) 500). I siti aziendali dominano questa fascia di piccoli siti, per cui la relazione aumenta la pressione a spostare i carichi di lavoro dalle sale di proprietà a sale di colocation efficienti nel mercato dei data center aziendali.
Sfide di mercato: cosa frena i progetti di data center aziendali?
La spesa per costruzione del mercato dei data center aziendali è di soli 6,67 miliardi di USD nel 2025, perché le aziende competono con i costruttori hyperscale per energia, siti e appaltatori.
I costruttori hyperscale assorbono la capacità di costruzione statunitense
Il comunicato sulla spesa per costruzioni dello U.S. Census Bureau del 2 novembre 2026 ha indicato la costruzione privata di data center a un tasso annuo destagionalizzato di 96,46 miliardi di USD a settembre 2026, contro 50,70 miliardi di USD un anno prima (U.S. Census Bureau). La maggior parte di questi lavori riguarda campus cloud e IA, per cui i progetti aziendali attendono apparecchiature elettriche e squadre; la costruzione di siti di proprietà nel mercato dei data center aziendali cresce solo del 5,34% annuo fino a 11,22 miliardi di USD entro il 2035.
Le sale server sprecano energia e spazio
ENERGY STAR, il programma della U.S. Environmental Protection Agency, afferma che i data center integrati (sale server e armadi sotto i 50 kW) rappresentano circa la metà di tutto il consumo energetico dei data center statunitensi. Le sale server edge e di filiale detengono ancora 22,92 miliardi di USD della spesa del mercato dei data center aziendali nel 2025, il 10,75% del totale, e molte di esse non dispongono di misurazione, il che rende difficile dimostrare i vantaggi in termini di costi ed efficienza.
Opportunità di mercato: dove si trovano i nuovi investimenti nei data center aziendali?
Le due maggiori opportunità del mercato dei data center aziendali sono i cluster di IA privati, che valgono 131,28 miliardi di USD di spesa annua aggiuntiva entro il 2035, e il consolidamento delle sale edge.
Cluster GPU per l’inferenza in suite in affitto
I carichi di lavoro IA aggiungono 131,28 miliardi di USD di spesa annua al mercato dei data center aziendali tra il 2025 e il 2035 (da 29,14 miliardi di USD a 160,42 miliardi di USD). HPE ha riportato ordini di sistemi IA per 2,4 miliardi di USD nel terzo trimestre fiscale 2026, oltre il 30% in più rispetto al trimestre precedente, e Dell Technologies ha chiuso il secondo trimestre dell’esercizio fiscale 2027 con un portafoglio ordini IA di 95 miliardi di USD. L’opportunità per gli operatori di colocation è la suite IA privata da 2 a 10 MW con raffreddamento a liquido diretto, con prezzi superiori alla media aziendale di 195 USD per kW-mese del 2025.
Consolidare le sale edge in un numero minore di siti
Lo U.S. Government Accountability Office (GAO) ha riferito a febbraio 2023 che le agenzie federali hanno chiuso 58 data center nell’esercizio fiscale 2021 e dichiarato 6,6 miliardi di USD di risparmi e costi evitati dal 2012 al 2021. I parchi aziendali seguono lo stesso percorso: le sale server edge e di filiale crescono solo del 4,96% annuo nel mercato dei data center aziendali fino a 37,20 miliardi di USD entro il 2035, mentre i progetti di consolidamento spostano il loro carico verso i nuclei di proprietà e la colocation.
Prezzi: quanto costa la capacità di data center aziendale per MW?
La spesa del mercato dei data center aziendali è in media di 4,63 milioni di USD per MW di carico IT in uso nel 2025 e sale a 6,14 milioni di USD entro il 2035, man mano che la quota IA del carico sale dal 6% al 24%.
| Voce di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hardware IT per MW-anno convenzionale (milioni di USD) | 2,60 | 2,90 | 3,10 | 3,30 |
| Hardware IT per MW-anno IA (milioni di USD) | 9,00 | 8,30 | 7,60 | 7,00 |
| Colocation aziendale (USD per kW-mese) | 175 | 195 | 215 | 230 |
| Alimentazione e raffreddamento per MW-anno di proprietà (milioni di USD) | 0,50 | 0,55 | 0,60 | 0,64 |
| Costruzione e allestimento per MW in uso (milioni di USD) | 0,120 | 0,145 | 0,160 | 0,170 |
| Spesa media per MW in uso (milioni di USD) | 3,83 | 4,63 | 5,53 | 6,14 |
Riferimenti pubblici: i ricavi da server tradizionali e networking di Dell Technologies di 10,5 miliardi di USD a trimestre e i ricavi da storage di 4,9 miliardi di USD a trimestre, insieme alla base di oltre 10.500 clienti di Equinix, inquadrano le linee hardware e colocation. Le vendite in questo mercato avvengono su preventivo; questo report indica tariffe di mercato, non prezzi di listino dei fornitori.
Standard e normative: quali regole plasmano i data center aziendali?
Cinque insiemi di norme plasmano il mercato dei data center aziendali, a partire dalla rendicontazione energetica europea che copre i siti da 500 kW in su.
- Direttiva sull’efficienza energetica (UE) 2023/1791, articolo 12, e Regolamento delegato (UE) 2024/1364 (14 marzo 2024): i siti da 500 kW in su rendicontano ogni anno energia, PUE, acqua e calore di scarto; 770 siti hanno effettuato la rendicontazione nel primo periodo (Commissione europea, settembre 2026).
- Regolamento sulla resilienza operativa digitale, Regolamento (UE) 2022/2554, applicabile dal 17 gennaio 2025 alle entità finanziarie e ai loro fornitori ICT (EUR-Lex).
- Memorandum M-19-19 dello U.S. Office of Management and Budget (25 giugno 2019): le agenzie federali necessitano di approvazione per data center nuovi o ampliati di proprietà delle agenzie (Casa Bianca, giugno 2019).
- Digital Personal Data Protection Rules indiane, 2025 (14 novembre 2025): conformità graduale in 18 mesi e possibile localizzazione per i significant data fiduciaries (Press Information Bureau).
- Lo standard ASHRAE 90.4 e la norma EN 50600 stabiliscono regole energetiche e di progettazione per le sale aziendali, ed ENERGY STAR certifica server e storage.
Segmentazione del mercato: quali segmenti guidano il mercato dei data center aziendali?
Server e sistemi IA guidano il mercato dei data center aziendali con 88,44 miliardi di USD nel 2025, e l’addestramento e l’inferenza IA sono il segmento più dinamico con il 18,60% annuo.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Server e sistemi IA | 88.439,60 | 41,48% | 185.288,40 | 7,68% |
| Storage e networking | 59.864,40 | 28,08% | 91.119,60 | 4,29% |
| Colocation e hosting | 43.056,00 | 20,19% | 98.366,40 | 8,61% |
| Alimentazione e raffreddamento degli impianti | 15.180,00 | 7,12% | 19.430,40 | 2,50% |
| Costruzione e allestimento | 6.670,00 | 3,13% | 11.220,00 | 5,34% |
Per modello di implementazione
| Modello di implementazione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Colocation aziendale e suite private | 104.045,10 | 48,80% | 250.431,72 | 9,18% |
| Data center on-premises di proprietà | 86.240,27 | 40,45% | 117.794,74 | 3,17% |
| Sale server edge e di filiale | 22.924,63 | 10,75% | 37.198,34 | 4,96% |
Per carico di lavoro
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Carichi di lavoro aziendali convenzionali | 184.071,02 | 86,33% | 245.002,35 | 2,90% |
| Addestramento e inferenza IA | 29.138,98 | 13,67% | 160.422,45 | 18,60% |
Per settore di utenti finali
| Settore | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| BFSI | 33.489,05 | 15,71% | 78.739,04 | 8,93% |
| Manifattura | 21.062,98 | 9,88% | 48.788,20 | 8,76% |
| Pubblica amministrazione e difesa | 19.357,26 | 9,08% | 38.357,40 | 7,08% |
| Operatori di telecomunicazioni | 18.541,91 | 8,70% | 38.509,60 | 7,58% |
| Retail | 17.096,84 | 8,02% | 36.802,97 | 7,97% |
| Energia e utility | 16.580,00 | 7,78% | 38.420,00 | 8,77% |
| Sanità | 15.463,20 | 7,25% | 37.112,60 | 9,15% |
| Altri settori | 71.618,76 | 33,59% | 88.694,99 | 2,16% |
La sanità è il settore nominato a crescita più rapida con il 9,15% annuo, mentre gli Altri settori (media, istruzione, trasporti, servizi professionali e IT) crescono del 2,16% annuo perché questi acquirenti spostano una parte maggiore dei loro carichi di lavoro sul cloud pubblico.
Esclusiva DC: il registro della spesa aziendale, 7 settori e 141,59 miliardi di USD
Il registro della spesa aziendale è un modello di DC Market Insights costruito su 9 input: i totali 2025 e 2035 di sette edizioni settoriali di DC Market Insights più il totale di mercato di questa edizione, così che i lettori possano vedere quanta parte del mercato dei data center aziendali detiene ciascun settore.
| Edizione settoriale | 2025 (miliardi di USD) | 2035 (miliardi di USD) | CAGR | Motivo principale della spesa |
|---|---|---|---|---|
| BFSI | 33,49 | 78,74 | 8,93% | Test DORA e latenza di trading |
| Manifattura | 21,06 | 48,79 | 8,76% | Sale edge di stabilimento e ispezione qualità con IA |
| Pubblica amministrazione e difesa | 19,36 | 38,36 | 7,08% | Hosting sovrano e consolidamento |
| Operatori di telecomunicazioni | 18,54 | 38,51 | 7,58% | Network cloud e core 5G |
| Retail | 17,10 | 36,80 | 7,97% | Edge nei negozi e sicurezza dei pagamenti |
| Energia e utility | 16,58 | 38,42 | 8,77% | Controllo della rete elettrica e calcolo sismico |
| Sanità | 15,46 | 37,11 | 9,15% | Archivi di imaging e IA clinica |
| Sette settori | 141,59 | 316,73 | 8,38% | 66,41% del mercato nel 2025, 78,12% nel 2035 |
Il registro mostra che i settori regolamentati e operativi guadagnano quota: la loro spesa complessiva cresce dell’8,38% annuo, contro il 6,64% dell’intero mercato dei data center aziendali, perché i loro dati non possono spostarsi liberamente sul cloud pubblico. I lettori dell’edizione mercato dei data center per la manifattura possono ricondurre la linea edge di stabilimento direttamente a questo totale.
Analisi regionale: quale regione spende di più per i data center aziendali?
Il Nord America guida il mercato dei data center aziendali con 81,02 miliardi di USD nel 2025 (38,0%), e l’Asia-Pacifico cresce più rapidamente con l’8,40% annuo fino a 133,79 miliardi di USD entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Nord America | 81.019,80 | 38,0% | 141.898,68 | 5,76% |
| Asia-Pacifico | 59.698,80 | 28,0% | 133.790,18 | 8,40% |
| Europa | 55.434,60 | 26,0% | 93.247,70 | 5,34% |
| America Latina | 9.594,45 | 4,5% | 20.271,24 | 7,77% |
| Medio Oriente e Africa | 7.462,35 | 3,5% | 16.216,99 | 8,07% |
Nord America
La spesa aziendale nordamericana di 81,02 miliardi di USD nel 2025 è guidata dagli Stati Uniti, dove il Lawrence Berkeley National Laboratory (LBNL) ha rilevato 176 TWh di elettricità consumata dai data center nel 2023, il 4,4% del consumo nazionale, con le sale aziendali che costituiscono una parte rilevante della base più datata.
Europa
La spesa aziendale europea di 55,43 miliardi di USD nel 2025 cresce del 5,34% annuo; la Commissione europea prevede che l’elettricità consumata dai data center dell’UE salga da 68 TWh nel 2024 a 114 TWh entro il 2030, e il 52,7% delle imprese dell’UE acquistava già servizi cloud nel 2025 (Eurostat, febbraio 2026), il che limita la crescita dei siti di proprietà.
Asia-Pacifico
La spesa aziendale dell’Asia-Pacifico sale da 59,70 miliardi di USD nel 2025 a 133,79 miliardi di USD nel 2035, la più rapida con l’8,40% annuo, guidata dalla Cina (22,39 miliardi di USD) e dall’India, dove le DPDP Rules mantengono i dati regolamentati in strutture nazionali.
America Latina
La spesa aziendale latinoamericana di 9,59 miliardi di USD nel 2025 cresce del 7,77% annuo, con il Brasile a 4,26 miliardi di USD, mentre banche e retailer passano dalle sale di proprietà alla colocation di San Paolo.
Medio Oriente e Africa
La spesa aziendale di Medio Oriente e Africa di 7,46 miliardi di USD nel 2025 cresce dell’8,07% annuo, poiché le norme sulla residenza dei dati per la pubblica amministrazione e il settore bancario nel Golfo favoriscono la capacità locale.
Analisi per paese: quali paesi guidano la spesa per data center aziendali?
Gli Stati Uniti guidano il mercato dei data center aziendali con 71,43 miliardi di USD nel 2025, e l’India è il grande paese a crescita più rapida con il 12,90% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 71.425,35 | 123.654,56 | 5,64% |
| 2 | Cina | Asia-Pacifico | 22.387,05 | 48.650,98 | 8,07% |
| 3 | Giappone | Asia-Pacifico | 11.726,55 | 19.460,39 | 5,20% |
| 4 | Germania | Europa | 10.660,50 | 17.433,27 | 5,04% |
| 5 | Regno Unito | Europa | 9.807,66 | 16.622,42 | 5,42% |
| 6 | Francia | Europa | 6.822,72 | 11.351,89 | 5,22% |
| 7 | Canada | Nord America | 6.396,30 | 10.946,47 | 5,52% |
| 8 | India | Asia-Pacifico | 5.543,46 | 18.649,54 | 12,90% |
| 9 | Corea del Sud | Asia-Pacifico | 4.690,62 | 9.324,77 | 7,11% |
| 10 | Brasile | America Latina | 4.264,20 | 9.324,77 | 8,14% |
| 11 | Australia | Asia-Pacifico | 4.050,99 | 7.297,65 | 6,06% |
| 12 | Italia | Europa | 3.837,78 | 6.486,80 | 5,39% |
La spesa aziendale dell’India più che triplica, da 5,54 miliardi di USD nel 2025 a 18,65 miliardi di USD nel 2035, perché banche, assicurazioni e grandi piattaforme devono conservare i dati personali ai sensi delle DPDP Rules e costruire capacità di IA privata a Mumbai, Chennai e Hyderabad.
Scenari di previsione: quanto potrebbe valere il mercato dei data center aziendali nel 2035?
Il mercato dei data center aziendali raggiunge 405,42 miliardi di USD entro il 2035 nello scenario base, in un intervallo compreso tra 347,30 miliardi di USD e 468,90 miliardi di USD.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 347.296,62 | 5,00% | L’IA aziendale resta nel cloud pubblico; quota IA del carico al 18% entro il 2035 |
| Base | 405.424,80 | 6,64% | Quota IA del carico al 24% entro il 2035; quota in affitto al 54% |
| Alto | 468.899,94 | 8,20% | Le suite di IA privata si diffondono alle imprese di medie dimensioni; quota IA vicina al 30% |
Analisi competitiva: chi sono i principali fornitori di data center aziendali?
Dell Technologies, HPE e Lenovo detengono circa il 46% della spesa in server del mercato dei data center aziendali nel 2025 (stima DC Market Insights, basata sui ricavi da server dichiarati e sul mix di clienti aziendali).
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Cisco
- Supermicro
- NetApp
- Everpure (ex Pure Storage)
- Nutanix
- Broadcom (VMware)
- IBM
- NVIDIA
- Equinix
- Digital Realty
- Schneider Electric
- Vertiv
Lenovo ha riportato ricavi record dell’Infrastructure Solutions Group di 8,5 miliardi di USD nel primo trimestre dell’esercizio fiscale 2026/27, in crescita del 98% (Lenovo, agosto 2026). HPE ha contato 52.000 clienti GreenLake nel terzo trimestre dell’esercizio fiscale 2026, in crescita del 18% (HPE, settembre 2026). NetApp ha riportato ricavi per l’esercizio fiscale 2026 di 6,93 miliardi di USD, in crescita del 5% (NetApp, maggio 2026), ed Everpure ha riportato ricavi per l’esercizio fiscale 2026 superiori a 3,6 miliardi di USD, in crescita del 16% (Everpure, febbraio 2026). Cisco ha riportato ricavi per l’esercizio fiscale 2026 di 63,3 miliardi di USD, in crescita del 12% (Cisco, agosto 2026), e Supermicro ha riportato vendite nette per l’esercizio fiscale 2026 di 39,1 miliardi di USD, dichiarando di aver acquisito diverse centinaia di clienti aziendali e di altro tipo (Supermicro, agosto 2026).
Sviluppi recenti: cosa è cambiato nei data center aziendali nel 2026?
Sei eventi datati del 2026 plasmano le prospettive del mercato dei data center aziendali, a partire dai risultati record dei server aziendali.
- A novembre 2026 lo U.S. Census Bureau ha indicato la costruzione privata di data center a un tasso annuo di 96,46 miliardi di USD per settembre 2026 (Fonte: U.S. Census Bureau).
- A settembre 2026 Dell Technologies ha riportato ricavi dell’Infrastructure Solutions Group di 31,8 miliardi di USD, in crescita dell’89%, e ordini IA per 60,9 miliardi di USD (Fonte: Dell Technologies).
- A settembre 2026 HPE ha dichiarato che la domanda aziendale di IA è più che raddoppiata e che gli ordini di sistemi IA hanno raggiunto 2,4 miliardi di USD (Fonte: HPE).
- A settembre 2026 la Commissione europea ha pubblicato la sua prima relazione sull’energia dei data center: 770 siti rendicontati, PUE medio 1,36 (Fonte: Commissione europea).
- Ad agosto 2026 Nutanix ha riportato ricavi ricorrenti annui per l’esercizio fiscale 2026 di 2,55 miliardi di USD, in crescita del 16% (Fonte: Nutanix).
- A marzo 2026 Dell Technologies ha dichiarato che oltre 4.000 clienti stavano implementando la Dell AI Factory (Fonte: Dell Technologies).
Metodologia: come viene dimensionato il mercato dei data center aziendali?
Il modello del mercato dei data center aziendali parte da 46.000 MW di carico IT aziendale in uso nel 2025 e valorizza cinque linee di spesa per arrivare a 213,21 miliardi di USD.
Input: carico IT aziendale in uso di 40.000 MW (2020), 46.000 MW (2025), 55.000 MW (2030) e 66.000 MW (2035); quota in affitto 32%, 40%, 48% e 54%; quota IA del carico 1,5%, 6%, 16% e 24%; prezzi unitari come nella tabella dei prezzi. Le linee 2025 sono hardware IT 148,30 miliardi di USD (43.240 MW convenzionali × 2,90 milioni di USD + 2.760 MW IA × 8,30 milioni di USD), colocation 43,06 miliardi di USD (18.400 MW × 195 USD per kW-mese), apparecchiature impiantistiche dei siti di proprietà 15,18 miliardi di USD (27.600 MW × 0,55 milioni di USD) e costruzione 6,67 miliardi di USD (46.000 MW × 0,145 milioni di USD). Tre verifiche di limite:
- Limite superiore 1: 213,21 miliardi di USD rappresentano il 37,40% del mercato globale dei data center di DC Market Insights, pari a 570,04 miliardi di USD nel 2025, lasciando il resto a hyperscale e cloud.
- Limite superiore 2: la linea di colocation da 43,06 miliardi di USD rappresenta il 57,83% del mercato della colocation per data center da 74,46 miliardi di USD nel 2025.
- Limite inferiore: i ricavi 2026 annualizzati di Dell Technologies per server tradizionali e networking (42,0 miliardi di USD) e storage (19,6 miliardi di USD), dei server HPE (27,2 miliardi di USD), di NetApp (6,93 miliardi di USD), di Everpure (3,6 miliardi di USD) e di Nutanix (2,85 miliardi di USD) sommano a 102,18 miliardi di USD, al di sotto della linea hardware IT da 148,30 miliardi di USD, che include anche Lenovo, Cisco, Supermicro, IBM e altri.
Ogni suddivisione somma al totale ogni anno, e il CAGR viene ricalcolato dagli estremi 2025 e 2035. Le regole complete sono disponibili nella pagina della metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 1.3Punti chiave
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Fattori di crescita del mercato
- 5.1Le AI factory private portano l'inferenza accanto ai dati aziendali
- 5.2DORA e le DPDP Rules indiane mantengono i dati regolamentati sotto il controllo delle aziende
- 5.3Le modifiche alle licenze VMware spingono la ripiattaformazione del cloud privato
- 06Tendenze di mercato
- 6.1Le suite private in colocation sostituiscono le sale di proprietà
- 6.2Il rinnovo dei server del 2026 sostiene anche l'hardware convenzionale
- 6.3La rendicontazione energetica mette in luce l'inefficienza dei piccoli siti
- 07Sfide di mercato
- 7.1I costruttori hyperscale assorbono la capacità di costruzione statunitense
- 7.2Le sale server sprecano energia e spazio
- 08Opportunità di mercato
- 8.1Cluster GPU per l'inferenza in suite in affitto
- 8.2Consolidare le sale edge in un numero minore di siti
- 09Analisi dei prezzi
- 9.1Prezzo per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo
- 10Standard e normative
- 10.1Direttiva sull'efficienza energetica e Regolamento delegato (UE) 2024/1364
- 10.2Regolamento sulla resilienza operativa digitale
- 10.3Memorandum OMB M-19-19
- 10.4India DPDP Rules 2025
- 10.5ASHRAE 90.4, EN 50600 ed ENERGY STAR
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Server e sistemi IA
- 11.3Storage e networking
- 11.4Colocation e hosting
- 11.5Alimentazione e raffreddamento degli impianti
- 11.6Costruzione e allestimento
- 11.7Per modello di implementazione
- 11.8Colocation aziendale e suite private
- 11.9Data center on-premises di proprietà
- 11.10Sale server edge e di filiale
- 11.11Per carico di lavoro
- 11.12Carichi di lavoro aziendali convenzionali
- 11.13Addestramento e inferenza IA
- 11.14Per settore di utenti finali
- 11.15Altri settori
- 11.16BFSI
- 11.17Manifattura
- 11.18Pubblica amministrazione e difesa
- 11.19Operatori di telecomunicazioni
- 11.20Retail
- 11.21Energia e utility
- 11.22Sanità
- 12Esclusiva DC: il registro della spesa aziendale, 7 settori e 141,59 miliardi di USD
- 12.1Registro della spesa per settore, 2025 e 2035
- 12.2Quota dei settori regolamentati e operativi
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia-Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Germania
- 14.5Regno Unito
- 14.6Francia
- 14.7Canada
- 14.8India
- 14.9Corea del Sud
- 14.10Brasile
- 14.11Australia
- 14.12Italia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori di server, 2025
- 16.2Dell Technologies
- 16.3Hewlett Packard Enterprise (HPE)
- 16.4Lenovo
- 16.5Cisco
- 16.6Supermicro
- 16.7NetApp
- 16.8Everpure (ex Pure Storage)
- 16.9Nutanix
- 16.10Broadcom (VMware)
- 16.11IBM
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15Schneider Electric
- 16.16Vertiv
- 17Sviluppi recenti
- 17.1Tasso di costruzione di data center dello US Census, novembre 2026
- 17.2Risultati Dell Technologies Q2 FY27, settembre 2026
- 17.3Risultati HPE Q3 FY26, settembre 2026
- 17.4Relazione della Commissione europea sull'energia dei data center, settembre 2026
- 17.5Risultati dell'esercizio fiscale 2026 di Nutanix, agosto 2026
- 17.6Dell AI Factory con 4.000 clienti, marzo 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche di limite
- Fig. 1Dimensione del mercato dei data center aziendali, 2020-2035 (miliardi di USD)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Prezzo per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per settore di utenti finali, 2025 e 2035
- Tabella 8Registro della spesa aziendale per settore
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
230,69 miliardi di USD nel 2026, l’8,20% in più rispetto ai 213,21 miliardi di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 405,42 miliardi di USD entro il 2035, con un CAGR del 6,64% dal 2025.
Del 6,64% annuo dal 2025 al 2035, dopo il 6,85% annuo dal 2020 al 2025, perché il carico IT aziendale in uso sale da 46.000 MW a 66.000 MW e la quota IA di tale carico sale dal 6% al 24%.
213,21 miliardi di USD di spesa 2025: hardware IT 148,30 miliardi di USD, colocation e hosting 43,06 miliardi di USD, alimentazione e raffreddamento degli impianti 15,18 miliardi di USD e costruzione 6,67 miliardi di USD. Sono esclusi i campus cloud hyperscale e gli abbonamenti al cloud pubblico.
Sì. La colocation aziendale e le suite private detengono il 48,80% della spesa 2025 e il 61,77% entro il 2035, con una crescita del 9,18% annuo fino a 250,43 miliardi di USD, mentre i siti on-premises di proprietà crescono del 3,17% annuo.
29,14 miliardi di USD nel 2025, il 13,67% del mercato, in aumento a 160,42 miliardi di USD entro il 2035 al 18,60% annuo. Un MW di IA comporta 8,30 milioni di USD di hardware IT all’anno contro 2,90 milioni di USD per un MW convenzionale.
Il BFSI, con 33,49 miliardi di USD nel 2025, seguito dalla manifattura con 21,06 miliardi di USD e da pubblica amministrazione e difesa con 19,36 miliardi di USD. Sette settori nominati spendono 141,59 miliardi di USD, il 66,41% del mercato.
Il Nord America, con il 38,0% della spesa 2025 e 71,43 miliardi di USD negli Stati Uniti. L’Asia-Pacifico cresce più rapidamente con l’8,40% annuo, e l’India è il grande paese a crescita più rapida con il 12,90% annuo.
Circa 4,63 milioni di USD per MW di carico IT in uso nel 2025 su tutte le linee, in aumento a 6,14 milioni di USD entro il 2035. La colocation aziendale ha registrato in media 195 USD per kW-mese nel 2025 (stima DC Market Insights).
Dell Technologies, HPE e Lenovo detengono circa il 46% della spesa aziendale in server (stima DC Market Insights). Cisco, Supermicro, NetApp, Everpure, Nutanix, Broadcom, Equinix e Digital Realty sono altri fornitori principali.
I 230,69 miliardi di USD del 2026 comprendono hardware IT aziendale, canoni di colocation e impianti dei siti di proprietà. Le misure ristrette contano solo la spesa per impianti di circa 22 miliardi di USD, mentre quelle ampie aggiungono abbonamenti cloud, software e dispositivi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.