
Mercato dei Data Center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
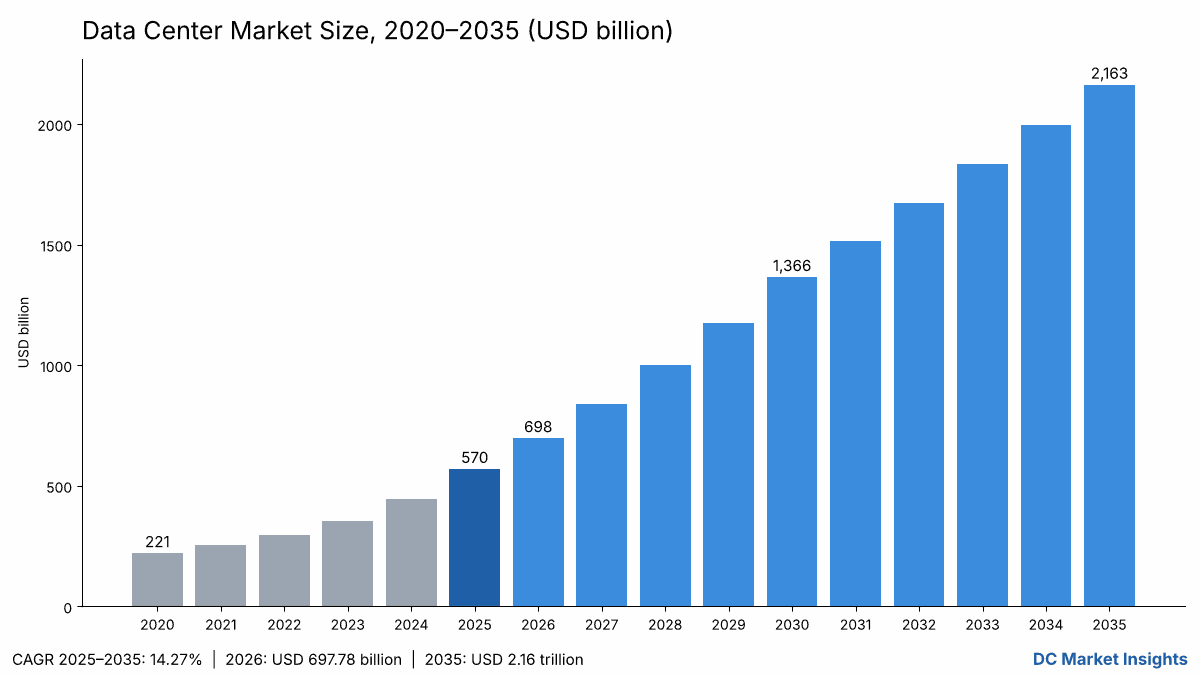
Nel 2025 il valore del Mercato dei Data Center era pari a USD 570.04 miliardi; si prevede che raggiunga USD 2,162.99 miliardi entro il 2035, con un CAGR del 14.27%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 12 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione: cosa comprende il Mercato dei Data Center?
- 05Perché le stime sul Mercato dei Data Center differiscono
- 06Fattori trainanti del Mercato dei Data Center
- 07Tendenze del mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo di un data center per megawatt
- 22capitoli
- 2020–2024Periodo storico
- 2026–2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center è valutato USD 697,78 miliardi nel 2026 e si prevede che raggiunga USD 2,16 trilioni entro il 2035, rispetto a USD 570,04 miliardi nel 2025, con un CAGR del 14,27% dal 2025 al 2035 (stima DC Market Insights). Il Mercato dei Data Center comprende la spesa per il data center fisico: l’infrastruttura IT installata nelle sale dati (server, acceleratori, storage e networking per data center), le soluzioni di alimentazione e i sistemi di raffreddamento che ne garantiscono il funzionamento, e la costruzione generale dell’involucro e del nucleo (shell and core). DC Market Insights costruisce il dato con un approccio bottom-up: 12,0 GW di nuova capacità IT nel 2025 a un costo shell-and-core di USD 10,7 milioni per MW, più USD 35 milioni di allestimento IT per ogni nuovo megawatt AI, più la spesa di rinnovo su una base installata di 104 GW, danno USD 570,04 miliardi. L’Infrastruttura IT è la componente a crescita più rapida, con un CAGR del 15,12%, perché i server accelerati per l’intelligenza artificiale (AI) costano circa USD 35 milioni per MW, e il Medio Oriente e Africa è la regione a crescita più rapida, al 18,18%, trainata dai campus AI sovrani in Arabia Saudita e negli Emirati Arabi Uniti (EAU).
Statistiche chiave: quanto vale il Mercato dei Data Center nel 2026?
DC Market Insights valuta il Mercato dei Data Center USD 697,78 miliardi nel 2026, il 22,41% in più rispetto ai USD 570,04 miliardi registrati nel 2025.
- Dimensione del mercato 2025: USD 570,04 miliardi
- Dimensione del mercato 2026: USD 697,78 miliardi
- Dimensione del mercato 2030: USD 1,37 trilioni
- Dimensione del mercato 2035: USD 2,16 trilioni (scenario basso USD 1,79 trilioni, scenario alto USD 2,33 trilioni)
- CAGR 2025–2035: 14,27% (scenario basso 12,12%, scenario alto 15,10%)
- Componente principale: Infrastruttura IT, USD 430,94 miliardi nel 2025 (quota del 75,6%)
- Tipologia di data center a crescita più rapida: Cloud e Hyperscale, CAGR del 15,64%
- Regione leader: Nord America, quota del 45,0% e USD 256,52 miliardi nel 2025
- Regione a crescita più rapida: Medio Oriente e Africa, CAGR del 18,18%
- Paese principale: Stati Uniti, USD 233,72 miliardi nel 2025 (quota del 41,0%)
- Principale gruppo di acquirenti: operatori Cloud e Hyperscale, USD 313,52 miliardi nel 2025 (quota del 55,0%)
Sintesi: a che ritmo cresce la spesa globale per i data center?
Il Mercato Globale dei Data Center era valutato USD 220,83 miliardi nel 2020, ha raggiunto USD 570,04 miliardi nel 2025 e si prevede che arrivi a USD 2,16 trilioni entro il 2035, con un CAGR del 14,27% nel periodo di previsione. Dal 2020 al 2025 la crescita è stata del 20,88% annuo, poiché i cluster di addestramento AI si sono aggiunti alla migrazione al cloud, e DC Market Insights prevede che il ritmo rallenti man mano che la base installata si amplia.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020–2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026–2035 |
| Dimensione del mercato 2025 | USD 570,04 miliardi |
| Dimensione del mercato 2026 | USD 697,78 miliardi |
| CAGR 2025–2035 | 14,27% |
| Dimensione del mercato 2035 | USD 2,16 trilioni |
La crescita deriva da tre grandezze che si muovono insieme. La nuova capacità IT passa da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035; la quota AI di questa nuova capacità sale dal 35% al 66%; e ogni megawatt AI comporta una spesa IT circa sette volte superiore a quella di un megawatt convenzionale. L’Agenzia Internazionale dell’Energia (IEA) prevede che il consumo elettrico dei data center salga da 415 TWh nel 2024 a circa 945 TWh entro il 2030, in linea con il percorso di capacità di questo modello.
Cosa comprende il Mercato dei Data Center?
Il Mercato dei Data Center comprende USD 570,04 miliardi di spesa nel 2025 su quattro componenti: Infrastruttura IT, Soluzioni di Alimentazione, Sistemi di Raffreddamento e Costruzione Generale all’interno di data center costruiti appositamente.
Incluso
- Server, acceleratori AI, sistemi di storage e switching per data center installati nelle sale dati (Infrastruttura IT, USD 430,94 miliardi)
- Gruppi di continuità (UPS), quadri elettrici, generatori, condotti sbarre e distribuzione dell’energia (Soluzioni di Alimentazione, USD 62,60 miliardi)
- Chiller, unità di trattamento aria per sale computer, raffreddamento a liquido e dissipazione del calore (Sistemi di Raffreddamento, USD 27,82 miliardi)
- Involucro, struttura, allestimento e opere di cantiere (Costruzione Generale, USD 48,69 miliardi)
Escluso
- Acquisto di terreni, potenziamenti di rete e trasmissione a carico delle utility e centrali elettriche in sito
- Canoni di colocation, ricavi da servizi cloud e servizi gestiti (trattati nel nostro report sul Mercato dell’Outsourcing dei Data Center)
- Dispositivi client, reti di accesso delle telecomunicazioni e IT aziendale ospitato in uffici anziché in data center
Spesa di implementazione, servizi di progettazione e consulenza e server alimentati in corrente continua
La spesa di implementazione dei data center coincide con i USD 570,04 miliardi misurati qui: ciò che i proprietari pagano nel 2025 per costruire, alimentare, raffreddare e riempire sale nuove ed esistenti. I servizi di progettazione e consulenza per data center, come la selezione del sito, la progettazione ingegneristica e il commissioning, sono fatturati all’interno della Costruzione Generale (USD 48,69 miliardi) e non sono conteggiati come voce separata. I server alimentati in corrente continua (DC), che prelevano corrente continua dalla catena di alimentazione ed evitano un passaggio di conversione, rientrano nell’Infrastruttura IT, mentre la relativa distribuzione in corrente continua rientra nelle Soluzioni di Alimentazione (USD 62,60 miliardi).
Gli switch di fabric per data center di Cisco, Huawei Technologies, Brocade Communications Systems (ora parte di Broadcom) ed Extreme Networks sono conteggiati nell’Infrastruttura IT insieme ai server di Dell Technologies, Hewlett Packard Enterprise e IBM Corporation. Gli acquirenti sono cloud service provider, provider di colocation e servizi gestiti, operatori IT e di telecomunicazioni, società bancarie e di servizi finanziari, enti governativi e sistemi sanitari, che insieme costituiscono i USD 570,04 miliardi di spesa del 2025.
Come si combinano i segmenti
Ogni tabella di segmento di questo report somma agli stessi USD 570,04 miliardi nel 2025 e USD 2,16 trilioni nel 2035: per componente, per tipologia di data center, per utente finale, per standard Tier e per regione.
Perché le stime sul Mercato dei Data Center differiscono?
Le stime differiscono perché gli editori conteggiano elementi diversi: DC Market Insights valuta il mercato USD 697,78 miliardi nel 2026 considerando solo la spesa per l’infrastruttura dei data center.
Le definizioni più ampie aggiungono terreni e pre-costruzione per siti che entreranno in funzione dopo il 2027, connessioni alla rete, generazione in sito e ricavi da servizi cloud o di colocation, che rappresentano un pagamento per gli stessi asset conteggiati due volte. Le definizioni più ristrette conteggiano solo i ricavi da colocation e hosting, oppure solo le apparecchiature di facility come alimentazione e raffreddamento, e si attestano intorno a USD 100–300 miliardi. Anche i totali di spesa in conto capitale delle aziende superano questo mercato: solo Alphabet e Meta hanno indicato per il 2026 spese in conto capitale complessive di USD 290–320 miliardi (Alphabet, Meta), e tali totali includono terreni, uffici, rete e leasing finanziari, che questo report esclude.
| Elemento | In questo report | Motivo |
|---|---|---|
| Server, acceleratori, storage, networking | Sì, USD 430,94 miliardi (2025) | Installati nella sala dati |
| Apparecchiature di alimentazione e raffreddamento | Sì, USD 90,42 miliardi (2025) | Parte della struttura |
| Costruzione shell and core | Sì, USD 48,69 miliardi (2025) | Parte della struttura |
| Terreni e connessione alla rete | No | Non sono apparecchiature per data center |
| Ricavi da colocation e cloud | No | Ricavi da servizi sugli stessi asset |
Esclusi da questo report: accumulo di terreni, potenziamenti della trasmissione, turbine a gas in sito, canoni di colocation, ricavi da servizi cloud, hosting gestito e dispositivi edge al di fuori dei data center. Rientrano invece tutti i gruppi di acquirenti che costruiscono o allestiscono data center: operatori cloud hyperscale, provider di colocation, banche e altre imprese, enti governativi, sistemi sanitari e piccole e medie imprese (PMI) che acquistano rack di server nelle sale di colocation.
Quali fattori trainano la crescita del Mercato dei Data Center?
L’investimento hyperscale nell’AI è il fattore trainante principale: la capacità AI genera USD 184,24 miliardi di spesa IT nel 2025, il 32,3% del Mercato dei Data Center.
Indicazioni sulla spesa in conto capitale degli hyperscaler per il 2026
Meta ha riportato spese in conto capitale 2025 per USD 72,22 miliardi e ha indicato per il 2026 USD 115–135 miliardi, secondo il suo comunicato sui risultati di gennaio 2026. Alphabet ha indicato spese in conto capitale 2026 per USD 175–185 miliardi nel suo messaggio sui risultati di febbraio 2026. Gli acquisti di immobili e attrezzature di Amazon hanno raggiunto USD 131,82 miliardi nel 2025, secondo il suo comunicato del quarto trimestre 2025. Gli incrementi di immobili e attrezzature di Microsoft sono stati di USD 115,95 miliardi nell’esercizio chiuso a giugno 2026, secondo il suo comunicato di luglio 2026. Amazon, Meta e Microsoft hanno speso complessivamente USD 319,99 miliardi, che costituiscono una soglia minima per il mercato 2025.
Capacità AI e densità dei rack
Nel modello di DC Market Insights la quota AI della nuova capacità IT sale dal 35% nel 2025 al 60% nel 2030, e ogni megawatt AI comporta circa USD 35 milioni di allestimento IT contro circa USD 5 milioni per le sale convenzionali. Il Global Data Center Survey 2026 dell’Uptime Institute (luglio 2026) ha rilevato che la media delle densità tipiche dei rack ha superato gli 11 kW, il valore più alto mai registrato. La maggiore densità rende l’Infrastruttura IT la componente a crescita più rapida, al 15,12% annuo.
Capacità raddoppiata entro il 2030
JLL prevede che la capacità globale dei data center aumenti di 97 GW tra il 2025 e il 2030 fino a raggiungere 200 GW, con un CAGR del 14%, secondo il suo 2026 Global Data Center Outlook (gennaio 2026). Lo stesso outlook indica un costo shell-and-core di USD 10,7 milioni per MW nel 2025 e USD 11,3 milioni nel 2026. A questi costi, la spesa per le strutture ammonta a USD 139,10 miliardi nel 2025.
Quali tendenze stanno ridisegnando il Mercato dei Data Center?
Tre tendenze portano nel mercato USD 1,59 trilioni di nuova spesa tra il 2025 e il 2035: campus da gigawatt, raffreddamento a liquido e nuovi modelli di proprietà.
Campus AI su scala gigawatt
Nel gennaio 2026 OpenAI e SoftBank hanno investito USD 1 miliardo in SB Energy, che costruirà e gestirà il sito Stargate da 1,2 GW nella contea di Milam, in Texas, secondo OpenAI. I siti da 1 GW o più concentrano la spesa per Costruzione Generale e Soluzioni di Alimentazione, che nel 2035 raggiungono rispettivamente USD 124,55 miliardi e USD 180,80 miliardi.
Il raffreddamento a liquido entra nella progettazione di base
I Sistemi di Raffreddamento crescono del 13,24% annuo, più rapidamente delle Soluzioni di Alimentazione all’11,19%, perché nel modello di DC Market Insights la quota del raffreddamento sulla spesa per le strutture sale dal 20% nel 2025 al 24% nel 2035. Vertiv ha riportato vendite nette 2025 per USD 10,23 miliardi e un portafoglio ordini di USD 15,0 miliardi, in crescita del 109%, secondo i suoi risultati di febbraio 2026. Il nostro report sul Mercato della Gestione Termica dei Data Center approfondisce questo segmento.
I fondi infrastrutturali acquistano piattaforme
Nel luglio 2026 AIP, MGX e Global Infrastructure Partners (GIP) di BlackRock hanno completato l’acquisizione di Aligned Data Centers, che conta oltre 6,4 GW in 51 campus, secondo Aligned. Le piattaforme di proprietà dei fondi aggiungono capacità di colocation, che DC Market Insights valuta USD 142,51 miliardi di spesa nel 2025.
Cosa frena il Mercato dei Data Center?
La disponibilità di energia e i costi di costruzione sono i due limiti principali e, insieme, riducono il mercato 2035 di USD 372,83 miliardi nello scenario basso.
Accesso alla rete ed elettricità
Nel 2024 i data center hanno consumato 415 TWh di elettricità, circa l’1,5% del totale mondiale, secondo l’IEA. In Nord America il tasso di sfitto nei mercati primari è rimasto all’1,4% nel primo semestre 2026, mentre erano in costruzione 7.481 MW, un record, secondo CBRE (settembre 2026). I ritardi nell’allacciamento alla rete spostano la spesa negli anni successivi; lo scenario basso ipotizza che la quota AI della nuova capacità raggiunga solo il 50% entro il 2035.
Aumento del costo per megawatt
Il costo shell-and-core è salito da USD 7,7 milioni per MW nel 2020 a USD 10,7 milioni nel 2025, un aumento del 39%, secondo JLL. DC Market Insights applica un aumento annuo del 3% dopo il 2026, fino a USD 14,74 milioni per MW nel 2035, il che accresce il valore del mercato ma alza anche la soglia per i progetti enterprise, dove la spesa cresce solo dell’8,58% annuo.
Dove si trovano le maggiori opportunità nel Mercato dei Data Center?
Le due maggiori opportunità sono il rinnovo IT per l’AI, che vale USD 703,92 miliardi nel 2035, e la capacità AI sovrana in Medio Oriente, Africa e India.
Rinnovo della base installata AI
Il rinnovo dei sistemi AI installati è la principale nuova voce di spesa: DC Market Insights lo stima in USD 37,24 miliardi nel 2025 e USD 703,92 miliardi nel 2035, man mano che le flotte di acceleratori acquistate dal 2023 in poi arrivano a sostituzione a un ritmo di circa il 20% annuo. Produttori di server e integratori ne traggono il maggiore vantaggio, poiché il rinnovo non richiede nuovi edifici.
Capacità sovrana e nelle regioni emergenti
La spesa in Medio Oriente e Africa cresce del 18,18% annuo partendo da una base di USD 28,50 miliardi, e quella dell’India cresce del 21,18% annuo da una base di USD 14,25 miliardi. L’Arabia Saudita cresce del 20,25% annuo, fino a USD 43,26 miliardi nel 2035. Il nostro report sul Mercato dei Data Center AI in Asia Pacifico offre la prospettiva sulle strutture AI per l’India e il resto della regione.
Quanto costa un data center per megawatt?
Un data center convenzionale costa circa USD 10,7 milioni per MW per shell and core nel 2025, e un data center AI circa USD 45,7 milioni per MW una volta aggiunti USD 35 milioni di allestimento IT.
| Voce di costo (USD milioni per MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Shell and core (struttura) | 7,70 | 10,70 | 12,72 | 14,74 |
| Allestimento IT AI | 35,00 | 35,00 | 32,50 | 30,00 |
| Data center AI, costo complessivo | 42,70 | 45,70 | 45,22 | 44,74 |
| Spesa IT convenzionale per MW installato all’anno | 2,50 | 2,50 | 2,65 | 2,80 |
I riferimenti di prezzo pubblici confermano l’intervallo. Il Global Data Center Trends 2026 di CBRE (giugno 2026) ha indicato canoni di colocation richiesti di USD 190–235 per kW al mese nella Virginia settentrionale e USD 235–265 a Francoforte, mentre Singapore ha registrato una media di USD 403. A USD 210 per kW al mese, una sala da 1 MW genera circa USD 2,52 milioni all’anno di canoni, che ripagano un involucro da USD 10,7 milioni in circa quattro anni, al lordo dei costi operativi.
Quali norme e standard regolano il Mercato dei Data Center?
La rendicontazione dell’efficienza è ormai obbligatoria per legge nell’Unione Europea (UE), e l’efficienza nell’uso dell’energia (PUE) media del settore, pari a 1,52 nel 2026, è il riferimento rispetto al quale tali norme misurano.
- Regolamento delegato (UE) 2024/1364 del 14 marzo 2024: istituisce il sistema UE di rendicontazione dei data center ai sensi della Direttiva sull’efficienza energetica (EUR-Lex).
- Sistema UE di valutazione dei data center, C(2026) 3472: adottato il 21 settembre 2026, modifica il 2024/1364 e richiede un’etichetta elettronica entro il 15 agosto 2027 e ogni anno successivo (Commissione Europea).
- Green Data Centre Roadmap di Singapore (maggio 2024): punta a fornire nel breve termine almeno 300 MW di capacità aggiuntiva per gli operatori efficienti (Infocomm Media Development Authority (IMDA)).
- Uptime Institute Tier Standard: le strutture Tier III assorbono USD 376,23 miliardi della spesa 2025 e le Tier IV USD 114,01 miliardi.
- Efficienza nell’uso dell’energia (PUE): la media del settore nel 2026 è 1,52 (Uptime Institute).
Quale segmento guida il Mercato dei Data Center?
L’Infrastruttura IT guida il Mercato dei Data Center con USD 430,94 miliardi nel 2025, una quota del 75,6%, ed è quella che cresce più rapidamente, al 15,12% annuo.
Per componente
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|
| Infrastruttura IT | 430.940,00 | 75,6% | 1.761.224,00 | 15,12% |
| Soluzioni di Alimentazione | 62.595,00 | 11,0% | 180.795,85 | 11,19% |
| Sistemi di Raffreddamento | 27.820,00 | 4,9% | 96.424,45 | 13,24% |
| Costruzione Generale | 48.685,00 | 8,5% | 124.548,25 | 9,85% |
Per tipologia di data center
| Tipologia | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|
| Cloud e Hyperscale | 313.522,00 | 55,0% | 1.341.055,38 | 15,64% |
| Colocation | 142.510,00 | 25,0% | 562.378,06 | 14,71% |
| Enterprise | 114.008,00 | 20,0% | 259.559,11 | 8,58% |
Per utente finale
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|
| IT e Telecomunicazioni | 353.424,80 | 62,0% | 1.470.834,93 | 15,33% |
| Banche, Servizi Finanziari e Assicurazioni (BFSI) | 68.404,80 | 12,0% | 216.299,26 | 12,20% |
| Pubblica Amministrazione | 51.303,60 | 9,0% | 173.039,40 | 12,93% |
| Sanità | 28.502,00 | 5,0% | 108.149,63 | 14,27% |
| Altri | 68.404,80 | 12,0% | 194.669,33 | 11,03% |
Per standard Tier
| Tier | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|
| Tier I e II | 79.805,60 | 14,0% | 173.039,40 | 8,05% |
| Tier III | 376.226,40 | 66,0% | 1.384.315,23 | 13,91% |
| Tier IV | 114.008,00 | 20,0% | 605.637,91 | 18,18% |
DC Exclusive: la matrice di spesa per lo sviluppo AI — dove finiscono gli investimenti?
La matrice di spesa per lo sviluppo AI (AI Build-Out Spend Matrix) è un modello di DC Market Insights costruito su 40 input (12 input di costo e capacità, 11 quote di segmento, 5 quote regionali e 12 quote per paese) e mostra che la sola Infrastruttura IT del Nord America assorbe USD 193,92 miliardi, il 34,0% del Mercato dei Data Center 2025.
| Regione (2025, USD milioni) | Infrastruttura IT | Soluzioni di Alimentazione | Sistemi di Raffreddamento | Costruzione Generale |
|---|---|---|---|---|
| Nord America | 193.923,00 | 28.167,75 | 12.519,00 | 21.908,25 |
| Europa | 73.259,80 | 10.641,15 | 4.729,40 | 8.276,45 |
| Asia Pacifico | 129.282,00 | 18.778,50 | 8.346,00 | 14.605,50 |
| America Latina | 12.928,20 | 1.877,85 | 834,60 | 1.460,55 |
| Medio Oriente e Africa | 21.547,00 | 3.129,75 | 1.391,00 | 2.434,25 |
Considerazioni degli analisti:
- Nel 2025 ogni USD 1 di spesa per le strutture ha generato USD 3,10 di spesa IT; entro il 2035 il rapporto sale a USD 4,38.
- Nel modello di DC Market Insights, dopo il 2032 la principale voce di spesa diventa il rinnovo AI, non i nuovi edifici.
- I data center enterprise scendono dal 20,0% al 12,0% della spesa entro il 2035, man mano che i carichi di lavoro si spostano verso cloud e colocation.
- I Sistemi di Raffreddamento rappresentano il 20,0% della spesa per le strutture nel 2025 e il 24,0% nel 2035, l’unica voce di facility che guadagna quota.
- Nord America, Asia Pacifico ed Europa detengono il 92,0% della spesa 2025; Medio Oriente e Africa e America Latina portano la loro quota combinata dall’8,0% all’11,0% entro il 2035.
Quale regione guida il Mercato dei Data Center?
Il Nord America è in testa con USD 256,52 miliardi nel 2025, una quota del 45,0%, e la regione a crescita più rapida è il Medio Oriente e Africa, con un CAGR del 18,18% dal 2025 al 2035, perché i fondi sovrani del Golfo finanziano campus AI partendo da una base installata ridotta.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|
| Nord America | 256.518,00 | 45,0% | 930.086,80 | 13,75% |
| Europa | 96.906,80 | 17,0% | 302.818,96 | 12,07% |
| Asia Pacifico | 171.012,00 | 30,0% | 692.157,62 | 15,01% |
| America Latina | 17.101,20 | 3,0% | 86.519,70 | 17,60% |
| Medio Oriente e Africa | 28.502,00 | 5,0% | 151.409,48 | 18,18% |
Nord America
La spesa nordamericana di USD 256,52 miliardi nel 2025 poggia sui campus hyperscale; CBRE ha contato 7.481 MW in costruzione nei mercati primari nel primo semestre 2026, un record, con un tasso di sfitto dell’1,4% e dello 0,2% nella Virginia settentrionale (CBRE). Il nostro report sul Mercato dei Data Center AI negli Stati Uniti offre la prospettiva AI sugli USA.
Europa
La spesa europea per i data center cresce del 12,07% annuo da una base di USD 96,91 miliardi, il tasso regionale più basso, poiché i limiti della rete e il sistema UE di valutazione adottato a settembre 2026 condizionano le nuove costruzioni; CBRE ha indicato un tasso di sfitto europeo del 7,3% all’inizio del 2026 (CBRE).
Asia Pacifico
La spesa in Asia Pacifico cresce del 15,01% annuo, con l’India come mercato di grandi dimensioni più dinamico al 21,18%; Singapore ha i canoni più alti della regione, pari a USD 403 per kW al mese (CBRE).
America Latina
La spesa in America Latina cresce del 17,60% annuo da una base di USD 17,10 miliardi, guidata dal Brasile con USD 7,41 miliardi, poiché le region cloud di São Paulo e Querétaro aggiungono capacità.
Medio Oriente e Africa
La spesa in Medio Oriente e Africa cresce più rapidamente, al 18,18% annuo; MGX di Abu Dhabi è comproprietaria della piattaforma Aligned da 6,4 GW acquisita nel luglio 2026 (Aligned), a dimostrazione dell’ingresso dei capitali del Golfo nella proprietà dei data center.
Quali paesi spendono di più per i data center?
Gli Stati Uniti sono il paese che spende di più, con USD 233,72 miliardi nel 2025, pari al 41,0% del Mercato dei Data Center, e l’India è il paese di grandi dimensioni a crescita più rapida, al 21,18% annuo.
La Cina è il secondo paese per spesa con USD 74,11 miliardi nel 2025, in crescita del 13,82% annuo, seguita dal Giappone con USD 22,80 miliardi (12,75%), dalla Germania con USD 19,95 miliardi (12,52%) e dal Regno Unito con USD 19,95 miliardi (11,74%). Il Canada spende USD 17,10 miliardi e cresce del 16,04% annuo, e la Francia spende USD 11,40 miliardi, in crescita del 12,42% annuo. Il Messico, al di fuori dei primi 12, assorbe circa USD 2,91 miliardi nel 2025, un’allocazione di DC Market Insights pari al 17% della spesa latinoamericana, trainata dalle region cloud di Querétaro.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 233.716,40 | 832.752,13 | 13,55% |
| 2 | Cina | Asia Pacifico | 74.105,20 | 270.374,07 | 13,82% |
| 3 | Giappone | Asia Pacifico | 22.801,60 | 75.704,74 | 12,75% |
| 4 | Germania | Europa | 19.951,40 | 64.889,78 | 12,52% |
| 5 | Regno Unito | Europa | 19.951,40 | 60.563,79 | 11,74% |
| 6 | Canada | Nord America | 17.101,20 | 75.704,74 | 16,04% |
| 7 | India | Asia Pacifico | 14.251,00 | 97.334,66 | 21,18% |
| 8 | Australia | Asia Pacifico | 11.400,80 | 43.259,85 | 14,27% |
| 9 | Francia | Europa | 11.400,80 | 36.770,87 | 12,42% |
| 10 | Singapore | Asia Pacifico | 8.550,60 | 25.955,91 | 11,74% |
| 11 | Brasile | America Latina | 7.410,52 | 36.770,87 | 17,37% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 6.840,48 | 43.259,85 | 20,25% |
Quanto potrebbe valere il Mercato dei Data Center nel 2035 in scenari diversi?
Il Mercato dei Data Center raggiunge USD 2,16 trilioni nel 2035 nello scenario base, in un intervallo compreso tra USD 1,79 trilioni e USD 2,33 trilioni.
| Scenario | 2035 (USD milioni) | CAGR 2025–2035 | Ipotesi chiave |
|---|---|---|---|
| Basso | 1.790.162,55 | 12,12% | Quota AI della nuova capacità al 50% entro il 2035; costo IT AI in calo a USD 25 milioni per MW |
| Base | 2.162.992,55 | 14,27% | Quota AI al 66% entro il 2035; costo IT AI di USD 30 milioni per MW |
| Alto | 2.325.522,55 | 15,10% | Quota AI al 72% entro il 2035; costo IT AI stabile intorno a USD 33 milioni per MW |
Quali sono le aziende leader nel Mercato dei Data Center?
I cinque principali acquirenti cloud (Amazon Web Services, Microsoft, Alphabet, Meta e Oracle) orientano circa il 55% della spesa 2025, stima che DC Market Insights basa sul segmento Cloud e Hyperscale da USD 313,52 miliardi.
- Amazon Web Services (AWS)
- Microsoft
- Alphabet (Google)
- Meta
- Oracle
- Equinix
- Digital Realty
- NTT DATA
- Aligned Data Centers
- Vertiv
- Schneider Electric
- Eaton
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Cisco
- Super Micro Computer
Equinix ha riportato ricavi 2025 per USD 9,217 miliardi, in crescita del 5%, e ha indicato per il 2026 USD 10,123–10,223 miliardi (Equinix). Digital Realty ha riportato ricavi operativi totali 2025 per USD 6,11 miliardi (Digital Realty). Oracle ha chiuso l’esercizio a maggio 2026 con obbligazioni di prestazione residue (RPO) per USD 638 miliardi, in crescita del 363% (Oracle), un portafoglio che si tradurrà in ordini di data center nei prossimi cinque anni. Tra i fornitori di apparecchiature, le vendite 2025 di Vertiv, pari a USD 10,23 miliardi, equivalgono all’11,3% del totale di USD 90,42 miliardi di Soluzioni di Alimentazione e Sistemi di Raffreddamento.
Cosa è cambiato nel Mercato dei Data Center nel 2026?
Sei eventi datati del 2026 indicano una spesa annua superiore a USD 1 trilione entro la fine del decennio.
- Nel gennaio 2026 OpenAI e SoftBank hanno investito USD 1 miliardo in SB Energy per costruire il sito Stargate da 1,2 GW nella contea di Milam, in Texas (Fonte: OpenAI).
- Nel gennaio 2026 Meta ha indicato spese in conto capitale 2026 per USD 115–135 miliardi (Fonte: Meta).
- Nel febbraio 2026 Alphabet ha indicato spese in conto capitale 2026 per USD 175–185 miliardi (Fonte: Alphabet).
- Nel luglio 2026 AIP, MGX e GIP hanno completato l’acquisizione di Aligned Data Centers, oltre 6,4 GW in 51 campus (Fonte: Aligned).
- Nel settembre 2026 CBRE ha segnalato il record di 7.481 MW in costruzione nei mercati primari nordamericani (Fonte: CBRE).
- Nel settembre 2026 la Commissione Europea ha adottato il sistema UE di valutazione dei data center, C(2026) 3472 (Fonte: Commissione Europea).
Altri report sui data center sono elencati in settori di DC Market Insights; per i campus più grandi consulta il nostro report sul Mercato dei Mega Data Center.
Metodologia: come il modello stima il Mercato dei Data Center in USD 570,04 miliardi
DC Market Insights ha costruito il modello su 40 input relativi a 16 anni (2020–2035), 5 regioni e 12 paesi, verificandolo rispetto a tre limiti pubblici.
La composizione del 2025: spesa per le strutture di USD 139,10 miliardi (USD 10,7 milioni per MW × la media tra 12,0 GW di nuova capacità nel 2025 e 13,9 GW nel 2026), più allestimento IT AI per USD 147,00 miliardi (4,2 GW × USD 35 milioni per MW), più rinnovo AI per USD 37,24 miliardi (20% di una base AI installata di 5,3 GW), più IT convenzionale per USD 246,70 miliardi (98,7 GW × USD 2,5 milioni per MW all’anno), danno USD 570,04 miliardi. La capacità IT installata cresce da 116 GW a fine 2025 a 331 GW entro il 2035 prima delle dismissioni, ovvero circa 311 GW al netto di queste.
- Limite superiore 1: l’IEA ha stimato gli investimenti nei data center in circa USD 0,5 trilioni nel 2024; il modello dà USD 446,29 miliardi per il 2024 su un perimetro più ristretto.
- Limite superiore 2: Dell’Oro Group prevede un capex per data center superiore a USD 1 trilione nel 2026, inclusi terreni e pre-costruzione; il modello dà USD 697,78 miliardi.
- Limite inferiore: solo Amazon, Meta e Microsoft hanno riportato USD 319,99 miliardi di spesa per immobili e attrezzature negli ultimi esercizi; i USD 570,04 miliardi del modello si collocano al di sopra.
Ogni tabella per segmento, regione e paese somma al totale in ogni anno. L’approccio completo è descritto nella nostra pagina sulla metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Composizione del 2025: spesa per le strutture, allestimento IT AI, rinnovo AI e IT convenzionale
- 2.2Capacità IT installata, 2025–2035
- 2.3Verifiche dei limiti: due limiti superiori e un limite inferiore
- 2.4Riconciliazione per segmento, regione e paese
- 03Sintesi
- 3.1Istantanea del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave
- 3.3Nuova capacità IT, quota AI e spesa IT per MW
- 04Ambito e definizione: cosa comprende il Mercato dei Data Center?
- 4.1Incluso: Infrastruttura IT, Soluzioni di Alimentazione, Sistemi di Raffreddamento e Costruzione Generale
- 4.2Escluso: terreni, potenziamenti di rete, canoni di colocation, ricavi da servizi cloud e dispositivi client
- 4.3Spesa di implementazione, servizi di progettazione e consulenza e server alimentati in corrente continua
- 4.4Come si combinano i segmenti
- 05Perché le stime sul Mercato dei Data Center differiscono
- 5.1Definizioni più ampie e più ristrette
- 5.2Spesa in conto capitale degli hyperscaler e perimetro del mercato
- 5.3Confronto dei perimetri: cosa è incluso e cosa no
- 06Fattori trainanti del Mercato dei Data Center
- 6.1Indicazioni sulla spesa in conto capitale degli hyperscaler per il 2026
- 6.2Capacità AI e densità dei rack
- 6.3Capacità raddoppiata entro il 2030
- 07Tendenze del mercato
- 7.1Campus AI su scala gigawatt
- 7.2Il raffreddamento a liquido entra nella progettazione di base
- 7.3I fondi infrastrutturali acquistano piattaforme
- 08Sfide del mercato
- 8.1Accesso alla rete ed elettricità
- 8.2Aumento del costo per megawatt
- 09Opportunità di mercato
- 9.1Rinnovo della base installata AI
- 9.2Capacità sovrana e nelle regioni emergenti
- 10Analisi dei prezzi: costo di un data center per megawatt
- 10.1Costo shell and core (struttura) per MW
- 10.2Allestimento IT AI per MW
- 10.3Data center AI, costo complessivo per MW
- 10.4Spesa IT convenzionale per MW installato
- 10.5Riferimenti per i canoni di colocation
- 11Standard, politiche e normative
- 11.1Regolamento delegato (UE) 2024/1364
- 11.2Sistema UE di valutazione dei data center, C(2026) 3472
- 11.3Green Data Centre Roadmap di Singapore
- 11.4Uptime Institute Tier Standard
- 11.5Efficienza nell'uso dell'energia (PUE)
- 12Mercato dei Data Center, per componente
- 12.1Infrastruttura IT
- 12.2Soluzioni di Alimentazione
- 12.3Sistemi di Raffreddamento
- 12.4Costruzione Generale
- 13Mercato dei Data Center, per tipologia di data center
- 13.1Cloud e Hyperscale
- 13.2Colocation
- 13.3Enterprise
- 14Mercato dei Data Center, per utente finale
- 14.1IT e Telecomunicazioni
- 14.2Banche, Servizi Finanziari e Assicurazioni (BFSI)
- 14.3Pubblica Amministrazione
- 14.4Sanità
- 14.5Altri
- 15Mercato dei Data Center, per standard Tier
- 15.1Tier I e II
- 15.2Tier III
- 15.3Tier IV
- 16DC Exclusive: la matrice di spesa per lo sviluppo AI
- 16.1Matrice regione × componente, 2025
- 16.2Considerazioni degli analisti
- 17Mercato dei Data Center, per regione
- 17.1Nord America
- 17.2Europa
- 17.3Asia Pacifico
- 17.4America Latina
- 17.5Medio Oriente e Africa
- 18Analisi per paese
- 18.1Stati Uniti
- 18.2Cina
- 18.3Giappone
- 18.4Germania
- 18.5Regno Unito
- 18.6Canada
- 18.7India
- 18.8Australia
- 18.9Francia
- 18.10Singapore
- 18.11Brasile
- 18.12Arabia Saudita
- 18.13Messico
- 19Scenari di previsione, 2035
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Concentrazione del mercato: i cinque principali acquirenti cloud
- 20.2Risultati aziendali: Equinix, Digital Realty, Oracle e Vertiv
- 21Profili aziendali
- 21.1Amazon Web Services (AWS)
- 21.2Microsoft
- 21.3Alphabet (Google)
- 21.4Meta
- 21.5Oracle
- 21.6Equinix
- 21.7Digital Realty
- 21.8NTT DATA
- 21.9Aligned Data Centers
- 21.10Vertiv
- 21.11Schneider Electric
- 21.12Eaton
- 21.13NVIDIA
- 21.14Dell Technologies
- 21.15Hewlett Packard Enterprise (HPE)
- 21.16Cisco
- 21.17Super Micro Computer
- 22Sviluppi recenti
- 22.1OpenAI e SoftBank investono in SB Energy per Stargate nella contea di Milam (gennaio 2026)
- 22.2Indicazioni di Meta sulla spesa in conto capitale 2026 (gennaio 2026)
- 22.3Indicazioni di Alphabet sulla spesa in conto capitale 2026 (febbraio 2026)
- 22.4AIP, MGX e GIP completano l'acquisizione di Aligned Data Centers (luglio 2026)
- 22.5Record di 7.481 MW in costruzione in Nord America (settembre 2026)
- 22.6Adozione del sistema UE di valutazione dei data center (settembre 2026)
- Fig. 1Dimensione del Mercato dei Data Center, 2020–2035 (USD miliardi)
- Tabella 1Istantanea del mercato
- Tabella 2Confronto dei perimetri
- Tabella 3Costo per MW, 2020–2035
- Tabella 4Mercato per componente
- Tabella 5Mercato per tipologia di data center
- Tabella 6Mercato per utente finale
- Tabella 7Mercato per standard Tier
- Tabella 8Matrice di spesa per lo sviluppo AI
- Tabella 9Mercato per regione
- Tabella 10Primi 12 paesi
- Tabella 11Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020–2024
- Anno base2025
- Periodo di previsione2026–2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 697,78 miliardi nel 2026, in crescita del 22,41% rispetto a USD 570,04 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 2,16 trilioni entro il 2035, con un CAGR del 14,27% dal 2025 al 2035.
Del 14,27% annuo dal 2025 al 2035 nello scenario base, in un intervallo compreso tra il 12,12% e il 15,10%. La crescita deriva dalla nuova capacità IT, che sale da 12,0 GW nel 2025 a 27,0 GW nel 2035, e dalla quota AI di tale capacità, che passa dal 35% al 66%.
USD 570,04 miliardi di spesa nel 2025 per Infrastruttura IT, Soluzioni di Alimentazione, Sistemi di Raffreddamento e Costruzione Generale all’interno dei data center. Esclude terreni, connessioni alla rete e ricavi da servizi cloud o di colocation, che vengono pagati per gli stessi asset.
L’Infrastruttura IT, con USD 430,94 miliardi nel 2025 e una quota del 75,6%. È anche la componente a crescita più rapida, al 15,12% annuo, perché le sale AI richiedono circa USD 35 milioni di server, storage e networking per MW.
Circa USD 10,7 milioni per MW per shell and core nel 2025 e USD 11,3 milioni nel 2026, secondo JLL. Un data center AI costa circa USD 45,7 milioni per MW una volta aggiunti USD 35 milioni di allestimento IT.
Il Nord America, con USD 256,52 miliardi nel 2025 e una quota del 45,0%. Il Medio Oriente e Africa cresce più rapidamente, al 18,18% annuo, raggiungendo USD 151,41 miliardi entro il 2035 grazie ai fondi sovrani del Golfo che finanziano campus AI.
Gli Stati Uniti, con USD 233,72 miliardi nel 2025, pari al 41,0% del mercato. L’India è il paese di grandi dimensioni a crescita più rapida, al 21,18% annuo, da USD 14,25 miliardi nel 2025 a USD 97,33 miliardi entro il 2035.
Circa il 55% della spesa 2025, pari a USD 313,52 miliardi, proviene da acquirenti cloud e hyperscale guidati da Amazon Web Services, Microsoft, Alphabet, Meta e Oracle. Equinix (ricavi 2025 per USD 9,217 miliardi), Digital Realty, Vertiv, Schneider Electric e NVIDIA sono in testa tra operatori e fornitori.
Perché i perimetri sono diversi: DC Market Insights conteggia solo USD 697,78 miliardi di spesa per infrastrutture nel 2026. Le stime di capex che aggiungono terreni, pre-costruzione e leasing superano USD 1 trilione, mentre quelle limitate alla colocation o alle sole strutture si attestano intorno a USD 100–300 miliardi.
Nel primo semestre 2026 erano in costruzione 7.481 MW nei mercati primari del Nord America, un record, secondo CBRE, con un tasso di sfitto dell’1,4%. DC Market Insights valuta la spesa nordamericana in USD 256,52 miliardi nel 2025.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.