
Markt für Enterprise-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Enterprise-Rechenzentren: 2025 lag das Marktvolumen bei USD 213.21 Mrd.; bis 2035 soll es bei einer CAGR von 6.64 % auf USD 405.42 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Profilierte Unternehmen
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Cisco
- Supermicro
- NetApp
- Everpure (formerly Pure Storage)
- Nutanix
- Broadcom (VMware)
- IBM
- NVIDIA
- Equinix
- Digital Realty
- Schneider Electric
- Vertiv
Vollständige Analyse
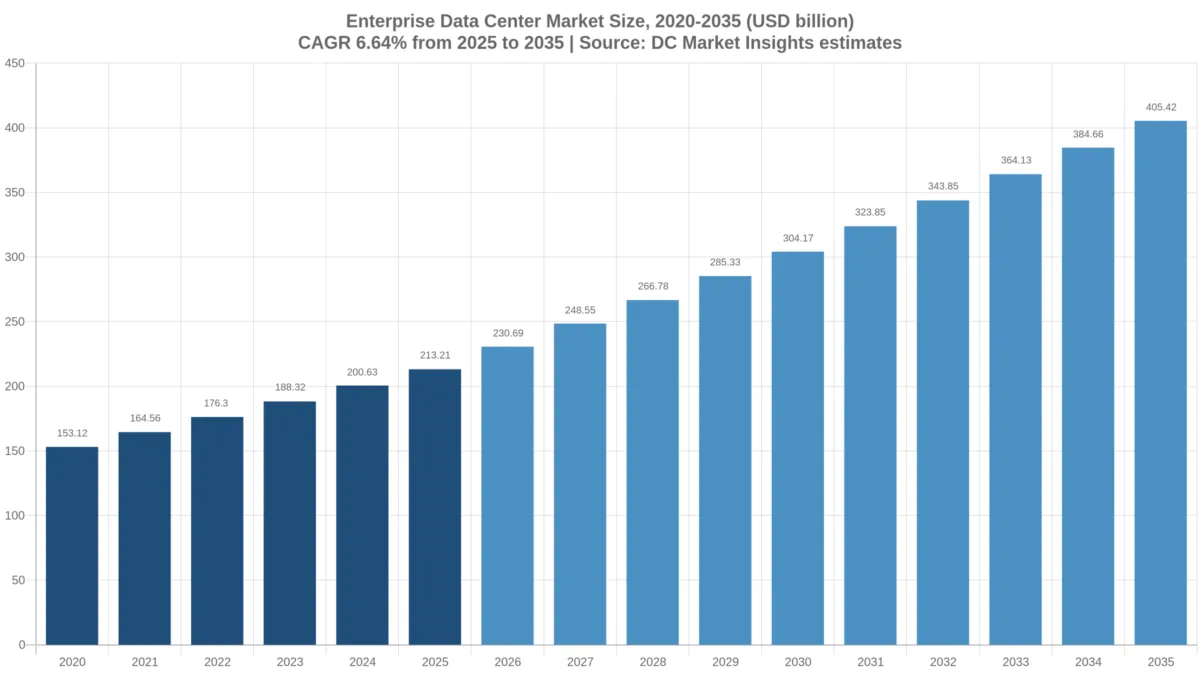
Der Markt für Enterprise-Rechenzentren wird 2026 auf 230,69 Mrd. USD geschätzt und soll bis 2035 auf 405,42 Mrd. USD steigen, ausgehend von 213,21 Mrd. USD im Jahr 2025, was einer CAGR von 6,64 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Unternehmen teilen ihre IT-Landschaft in zwei Teile: Eigene Serverräume wachsen nicht mehr, während private KI-Cluster und regulierte Systeme in angemietete Colocation-Suiten umziehen. Dadurch steigt der Anteil von Colocation und Private Suites an den Ausgaben für Enterprise-Rechenzentren von 48,80 % im Jahr 2025 auf 61,77 % bis 2035. Der Umschwung zeigt sich in den Zahlen der Anbieter: Hewlett Packard Enterprise (HPE) meldete im September 2026, dass sich die KI-Nachfrage von Unternehmen im dritten Geschäftsquartal mehr als verdoppelt hat, und Dell Technologies wies für das Quartal bis Juli 2026 einen Umsatz mit traditionellen Servern und Netzwerken von 10,5 Mrd. USD aus, ein Plus von 122 %. Die Herleitung für 2025 lautet: 43.240 MW konventionelle Enterprise-IT-Last × 2,90 Mio. USD IT-Hardware pro MW-Jahr, plus 2.760 MW Enterprise-KI-Last × 8,30 Mio. USD, plus 18.400 MW angemietete Kapazität × 195 USD pro kW-Monat, plus Ausgaben für Gebäudetechnik und Bau von 21,85 Mrd. USD. KI-Training und -Inferenz ist mit 18,60 % pro Jahr der am schnellsten wachsende Workload, und Asien-Pazifik ist mit 8,40 % pro Jahr die am schnellsten wachsende Region, weil die Enterprise-Ausgaben in Indien unter den neuen Datenschutzregeln um 12,90 % pro Jahr zulegen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Enterprise-Rechenzentren 2026?
Der Markt für Enterprise-Rechenzentren erreicht 2026 laut Schätzungen von DC Market Insights 230,69 Mrd. USD und liegt damit 8,20 % über den 213,21 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 213,21 Mrd. USD
- Marktgröße 2026: 230,69 Mrd. USD
- Marktgröße 2030: 304,17 Mrd. USD
- Marktgröße 2035: 405,42 Mrd. USD
- CAGR 2025-2035: 6,64 % (niedriges Szenario 5,00 %, hohes Szenario 8,20 %)
- Größte Komponente: Server und KI-Systeme, 88,44 Mrd. USD im Jahr 2025 (41,48 %)
- Am schnellsten wachsendes Segment: Workloads für KI-Training und -Inferenz, 18,60 % pro Jahr auf 160,42 Mrd. USD
- Führende Region: Nordamerika, 38,0 % der Ausgaben 2025; am schnellsten wachsende Region: Asien-Pazifik, 8,40 % pro Jahr
- Größtes Land: Vereinigte Staaten, 71,43 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 12,90 % pro Jahr
- Führende Anbieter: Dell Technologies, HPE und Lenovo mit rund 46 % der Enterprise-Serverausgaben (Schätzung von DC Market Insights)
Kernaussagen: Was zählt bei den Ausgaben für Enterprise-Rechenzentren am meisten?
- Angemietete Kapazität setzt sich durch, weil Unternehmen nicht schnell genug bauen können: Das Modell aus Colocation und Private Suites wächst um 9,18 % pro Jahr auf 250,43 Mrd. USD bis 2035, während eigene On-Premises-Standorte um 3,17 % pro Jahr wachsen.
- KI verändert die Kosten pro MW, denn ein KI-MW trägt 2025 IT-Hardware im Wert von 8,30 Mio. USD pro Jahr, gegenüber 2,90 Mio. USD für ein konventionelles MW.
- Sieben Branchen erklären zwei Drittel des Marktes, denn BFSI, Fertigung, öffentliche Verwaltung, Telekommunikationsbetreiber, Einzelhandel, Energie und Gesundheitswesen gaben 2025 141,59 Mrd. USD der 213,21 Mrd. USD aus.
- Die Ausgaben für Gebäudetechnik bleiben gering, weil Unternehmen eher mieten als bauen: Strom, Kühlung und Bau machen 2025 21,85 Mrd. USD aus, 10,25 % des Marktes.
Zusammenfassung: Wie viel ist der Markt für Enterprise-Rechenzentren wert?
Der weltweite Markt für Enterprise-Rechenzentren wurde 2020 auf 153,12 Mrd. USD bewertet, erreichte 2025 213,21 Mrd. USD und soll bis 2035 mit einer CAGR von 6,64 % im Prognosezeitraum auf 405,42 Mrd. USD steigen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 213,21 Mrd. USD |
| Marktgröße 2026 | 230,69 Mrd. USD |
| CAGR 2025-2035 | 6,64 % |
| Marktgröße 2035 | 405,42 Mrd. USD |
Die Ausgaben für Enterprise-Rechenzentren wuchsen von 2020 bis 2025 um 6,85 % pro Jahr und wachsen bis 2035 um 6,64 % pro Jahr, langsamer als der gesamte Rechenzentrumsmarkt mit 14,27 %, weil Hyperscale-Cloud-Anbieter den Großteil der neuen Kapazität übernehmen. Die genutzte Enterprise-IT-Last steigt von 46.000 MW im Jahr 2025 auf 66.000 MW im Jahr 2035, und der KI-Anteil an dieser Last steigt von 6 % auf 24 %, wodurch die durchschnittlichen Ausgaben pro genutztem MW von 4,63 Mio. USD auf 6,14 Mio. USD steigen.
Marktabgrenzung: Was zählt als Enterprise-Rechenzentrum?
Der Markt für Enterprise-Rechenzentren umfasst 213,21 Mrd. USD an Ausgaben im Jahr 2025, die Unternehmen und öffentliche Einrichtungen für Rechenzentrumskapazität tätigen, die sie für den Eigenbedarf besitzen oder kontrollieren.
Enthalten
- Server, KI-Systeme, Speicher und Rechenzentrumsnetzwerke, die für unternehmenseigene oder vom Unternehmen angemietete Kapazität beschafft werden.
- Colocation- und Hosting-Gebühren, die Unternehmen für Cages, Suiten und private Datenhallen zahlen.
- Strom-, Kühl- und sonstige Gebäudetechnik in unternehmenseigenen Standorten sowie Bau und Ausbau dieser Standorte.
- Edge- und Filial-Serverräume in Werken, Geschäften, Krankenhäusern, Büros und auf Campusgeländen.
Ausgeschlossen
- Selbst errichtete Hyperscale-Cloud-Standorte und die IT darin sowie von Unternehmen bezogene Public-Cloud-Dienste (Infrastructure as a Service).
- An Cloud-Anbieter vermietete Colocation-Kapazität, Endnutzer-PCs, Softwarelizenzen, Stromrechnungen und Telekommunikations-Funknetze.
Wie die Segmente zusammenpassen
Jede Dimension ergibt in jedem Jahr dieselbe Gesamtsumme des Marktes für Enterprise-Rechenzentren: fünf Komponenten, drei Bereitstellungsmodelle, zwei Workload-Arten, acht Endnutzerbranchen, fünf Regionen und zwölf führende Länder. Die sieben genannten Branchen übernehmen die Gesamtwerte der Branchenausgaben von DC Market Insights, etwa des BFSI-Rechenzentrumsmarkts, der Rest entfällt auf Sonstige Branchen.
Warum unterscheiden sich die Schätzungen zum Markt für Enterprise-Rechenzentren?
Die Schätzungen zum Markt für Enterprise-Rechenzentren unterscheiden sich, weil der Begriff alles von 21,85 Mrd. USD an Ausgaben für Gebäudetechnik bis zur gesamten Nicht-Hyperscale-Kapazität abdeckt; DC Market Insights beziffert den Markt 2026 auf 230,69 Mrd. USD.
Enge Definitionen zählen nur Strom, Kühlung und Bau unternehmenseigener Gebäude. Weite Definitionen rechnen Colocation-Umsätze mit Cloud-Anbietern, von Unternehmen bezogene Public-Cloud-Dienste, Software und Endgeräte hinzu und liegen daher deutlich über dieser Schätzung. Diese Ausgabe lässt Hyperscale-Cloud, Public-Cloud-Abonnements, Softwarelizenzen und Strom außerhalb des Betrachtungsrahmens und bezieht kleine und mittlere Unternehmen sowie öffentliche Einrichtungen ein, weil deren Serverräume und Colocation-Cages Teil derselben Ausgabenentscheidung sind.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Enterprise-IT-Hardware (Server, Speicher, Netzwerk) | Ja, 148,30 Mrd. USD im Jahr 2025 | Beschafft für Kapazität, die das Unternehmen kontrolliert |
| Enterprise-Colocation- und Hosting-Gebühren | Ja, 43,06 Mrd. USD im Jahr 2025 | Ersetzt eigene Flächen |
| Gebäudetechnik und Bau an eigenen Standorten | Ja, 21,85 Mrd. USD im Jahr 2025 | Investitionen und Instandhaltung eigener Standorte |
| Hyperscale-Cloud-Campusse | Nein | Von Cloud-Anbietern gebaut, nicht von Unternehmen |
| Public-Cloud-Abonnements und Softwarelizenzen | Nein | Dienste, keine Rechenzentrumskapazität |
| Stromrechnungen | Nein | Betriebskosten, in Versorgermärkten erfasst |
Markttreiber: Warum investieren Unternehmen weiterhin in eigene Rechenzentren?
Die Ausgaben im Markt für Enterprise-Rechenzentren steigen zwischen 2025 und 2035 um 192,21 Mrd. USD, getrieben von privater KI, Vorschriften zur Datenresidenz und der Neuausrichtung von Private-Cloud-Plattformen.
Private KI-Fabriken bringen Inferenz zu den Unternehmensdaten
Dell Technologies gab im März 2026 an, dass mehr als 4.000 Kunden die Dell AI Factory einsetzen, und HPE meldete für das dritte Geschäftsquartal 2026, dass sich die KI-Nachfrage von Unternehmen mehr als verdoppelt habe und die Aufträge für HPE Private Cloud AI dreistellig gewachsen seien. Im Markt für Enterprise-Rechenzentren wächst KI-Training und -Inferenz von 29,14 Mrd. USD im Jahr 2025 auf 160,42 Mrd. USD bis 2035, weil jedes KI-MW IT-Hardware im Wert von 8,30 Mio. USD pro Jahr trägt, gegenüber 2,90 Mio. USD für ein konventionelles MW. Die im Mai 2026 veröffentlichte Umfrage Private Cloud Outlook 2026 von Broadcom ergab, dass 56 % der befragten Organisationen produktive Inferenz in einer Private Cloud betreiben oder dies planen.
DORA und Indiens DPDP-Regeln halten regulierte Daten unter Kontrolle der Unternehmen
Der Digital Operational Resilience Act (DORA) der Europäischen Union, Verordnung (EU) 2022/2554, gilt seit dem 17. Januar 2025 für Banken und Versicherer und verpflichtet sie, jeden kritischen Anbieter von Informations- und Kommunikationstechnologie (IKT) zu erfassen und zu testen, so EUR-Lex. Das indische Ministerium für Elektronik und Informationstechnologie hat die Digital Personal Data Protection (DPDP) Rules am 14. November 2025 mit einem gestaffelten Umsetzungszeitraum von 18 Monaten bekannt gemacht (Press Information Bureau, November 2025). Beide Regelwerke begünstigen Kapazität, die das Unternehmen prüfen kann, weshalb BFSI mit 33,49 Mrd. USD im Jahr 2025 die größte genannte Branche ist und Indien um 12,90 % pro Jahr wächst.
Geänderte VMware-Lizenzen treiben die Neuausrichtung von Private Clouds voran
Broadcom gab im August 2025 an, dass sich neun der zehn größten Fortune-500-Unternehmen für VMware Cloud Foundation (VCF) entschieden haben, und Nutanix meldete für das Geschäftsjahr 2026 einen wiederkehrenden Jahresumsatz von 2,55 Mrd. USD, ein Plus von 16 %, mit mehr als 3.000 Neukunden (Nutanix, August 2026). Jedes Projekt zur Plattform-Neuausrichtung löst eine Erneuerung von Servern und Speicher aus, wodurch die Ausgaben für Speicher und Netzwerk im Markt für Enterprise-Rechenzentren um 4,29 % pro Jahr auf 91,12 Mrd. USD bis 2035 wachsen.
Markttrends: Wie verändert sich die Landschaft der Enterprise-Rechenzentren?
Der Markt für Enterprise-Rechenzentren verlagert sich von eigenen Räumen zu angemieteten Suiten: Das Modell aus Colocation und Private Suites steigt von 48,80 % der Ausgaben im Jahr 2025 auf 61,77 % im Jahr 2035.
Private Suites in Colocation ersetzen eigene Hallen
Equinix meldete Ende 2025 mehr als 10.500 Kunden in 280 Rechenzentren in 77 Märkten (Equinix-Geschäftsbericht, Februar 2026). Enterprise-Colocation und Private Suites wachsen im Markt für Enterprise-Rechenzentren von 104,05 Mrd. USD im Jahr 2025 auf 250,43 Mrd. USD bis 2035, weil eine angemietete 2-MW-Suite mit Optionen für Flüssigkeitskühlung in wenigen Monaten bereitsteht, während eine eigene Halle Grundstück, Netzanschluss und einen mehrjährigen Bau erfordert. Der Enterprise-Anteil an der angemieteten Kapazität beträgt 57,83 % des Rechenzentrums-Colocation-Markts 2025.
Die Servererneuerung 2026 hebt auch konventionelle Hardware
Dell Technologies meldete im zweiten Quartal des Geschäftsjahres 2027 einen Rekordumsatz mit traditionellen Servern und Netzwerken von 10,5 Mrd. USD, ein Plus von 122 %, und einen Speicherumsatz von 4,9 Mrd. USD, ein Plus von 26 % (Ergebnisse von Dell Technologies, September 2026). Der Serverumsatz von HPE erreichte im dritten Quartal des Geschäftsjahres 2026 6,8 Mrd. USD, ein Plus von 35,3 % (Ergebnisse von HPE, September 2026). Im Markt für Enterprise-Rechenzentren steigen die IT-Ausgaben pro konventionellem MW von 2,90 Mio. USD pro Jahr im Jahr 2025 auf 3,10 Mio. USD im Jahr 2030, da Allzweckserver auf weniger, dichtere Maschinen konsolidiert werden.
Energieberichterstattung legt die Ineffizienz kleiner Standorte offen
Der erste Bericht der Europäischen Kommission zur Energieeffizienz von Rechenzentren, veröffentlicht im September 2026, nennt 770 Rechenzentren, die nach der Energieeffizienzrichtlinie berichtet haben, und eine durchschnittliche gemeldete Power Usage Effectiveness (PUE) von 1,36 im Jahr 2024, während Standorte mit 500 bis 1.000 kW im Schnitt bei 1,64 lagen (Europäische Kommission, COM(2026) 500). Enterprise-Standorte dominieren dieses Segment kleiner Standorte, sodass der Bericht den Druck erhöht, Workloads im Markt für Enterprise-Rechenzentren aus eigenen Räumen in effiziente Colocation-Hallen zu verlagern.
Marktherausforderungen: Was bremst Projekte für Enterprise-Rechenzentren?
Die Bauausgaben im Markt für Enterprise-Rechenzentren betragen 2025 nur 6,67 Mrd. USD, weil Unternehmen mit Hyperscale-Bauherren um Strom, Standorte und Bauunternehmen konkurrieren.
Hyperscale-Bauherren binden die Baukapazität in den USA
Die Bauausgabenmeldung des U.S. Census Bureau vom 2. November 2026 bezifferte den privaten Rechenzentrumsbau im September 2026 auf eine saisonbereinigte Jahresrate von 96,46 Mrd. USD, gegenüber 50,70 Mrd. USD ein Jahr zuvor (U.S. Census Bureau). Der Großteil dieser Arbeiten entfällt auf Cloud- und KI-Campusse, sodass Enterprise-Projekte auf elektrische Ausrüstung und Montageteams warten; der Bau eigener Standorte im Markt für Enterprise-Rechenzentren wächst nur um 5,34 % pro Jahr auf 11,22 Mrd. USD bis 2035.
Serverräume verschwenden Strom und Platz
ENERGY STAR, das Programm der U.S. Environmental Protection Agency, gibt an, dass eingebettete Rechenzentren (Serverräume und -schränke unter 50 kW) etwa die Hälfte des gesamten Energieverbrauchs von Rechenzentren in den USA ausmachen. Edge- und Filial-Serverräume halten 2025 noch 22,92 Mrd. USD der Ausgaben im Markt für Enterprise-Rechenzentren, 10,75 % der Gesamtsumme, und viele von ihnen haben keine Messung, was Kosten- und Effizienznachweise erschwert.
Marktchancen: Wo fließt das neue Geld für Enterprise-Rechenzentren hin?
Die beiden größten Chancen im Markt für Enterprise-Rechenzentren sind private KI-Cluster mit 131,28 Mrd. USD zusätzlicher jährlicher Ausgaben bis 2035 und die Konsolidierung von Edge-Räumen.
GPU-Cluster für Inferenz in angemieteten Suiten
KI-Workloads erhöhen die jährlichen Ausgaben im Markt für Enterprise-Rechenzentren zwischen 2025 und 2035 um 131,28 Mrd. USD (von 29,14 Mrd. USD auf 160,42 Mrd. USD). HPE meldete im dritten Geschäftsquartal 2026 Aufträge für KI-Systeme von 2,4 Mrd. USD, mehr als 30 % über dem Vorquartal, und Dell Technologies beendete das zweite Quartal des Geschäftsjahres 2027 mit einem KI-Auftragsbestand von 95 Mrd. USD. Die Chance für Colocation-Betreiber ist die private KI-Suite mit 2 bis 10 MW und direkter Flüssigkeitskühlung, die über dem Enterprise-Durchschnitt von 195 USD pro kW-Monat des Jahres 2025 bepreist ist.
Konsolidierung von Edge-Räumen auf weniger Standorte
Das U.S. Government Accountability Office (GAO) berichtete im Februar 2023, dass Bundesbehörden im Geschäftsjahr 2021 58 Rechenzentren geschlossen und von 2012 bis 2021 Einsparungen und vermiedene Kosten von 6,6 Mrd. USD geltend gemacht haben. Unternehmenslandschaften folgen demselben Weg: Edge- und Filial-Serverräume wachsen im Markt für Enterprise-Rechenzentren nur um 4,96 % pro Jahr auf 37,20 Mrd. USD bis 2035, während Konsolidierungsprojekte ihre Last in eigene Kernstandorte und Colocation verlagern.
Preise: Was kostet Kapazität für Enterprise-Rechenzentren pro MW?
Die Ausgaben im Markt für Enterprise-Rechenzentren liegen 2025 im Durchschnitt bei 4,63 Mio. USD pro MW genutzter IT-Last und steigen bis 2035 auf 6,14 Mio. USD, da der KI-Anteil an der Last von 6 % auf 24 % steigt.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| IT-Hardware pro konventionellem MW-Jahr (Mio. USD) | 2,60 | 2,90 | 3,10 | 3,30 |
| IT-Hardware pro KI-MW-Jahr (Mio. USD) | 9,00 | 8,30 | 7,60 | 7,00 |
| Enterprise-Colocation (USD pro kW-Monat) | 175 | 195 | 215 | 230 |
| Strom und Kühlung pro eigenem MW-Jahr (Mio. USD) | 0,50 | 0,55 | 0,60 | 0,64 |
| Bau und Ausbau pro genutztem MW (Mio. USD) | 0,120 | 0,145 | 0,160 | 0,170 |
| Durchschnittliche Ausgaben pro genutztem MW (Mio. USD) | 3,83 | 4,63 | 5,53 | 6,14 |
Öffentliche Bezugswerte: Der Quartalsumsatz von Dell Technologies mit traditionellen Servern und Netzwerken von 10,5 Mrd. USD und mit Speicher von 4,9 Mrd. USD sowie die Basis von mehr als 10.500 Kunden bei Equinix bilden den Rahmen für die Hardware- und Colocation-Positionen. Verkäufe in diesem Markt erfolgen auf Angebotsbasis; dieser Bericht nennt Marktsätze, keine Listenpreise der Anbieter.
Normen und Regulierung: Welche Vorschriften prägen Enterprise-Rechenzentren?
Fünf Regelwerke prägen den Markt für Enterprise-Rechenzentren, angeführt von der europäischen Energieberichterstattung für Standorte ab 500 kW.
- Energieeffizienzrichtlinie (EU) 2023/1791, Artikel 12, und Delegierte Verordnung (EU) 2024/1364 (14. März 2024): Standorte ab 500 kW melden jährlich Energie, PUE, Wasser und Abwärme; im ersten Zeitraum haben 770 Standorte berichtet (Europäische Kommission, September 2026).
- Digital Operational Resilience Act, Verordnung (EU) 2022/2554, gilt seit dem 17. Januar 2025 für Finanzunternehmen und ihre IKT-Anbieter (EUR-Lex).
- Memorandum M-19-19 des U.S. Office of Management and Budget (25. Juni 2019): Bundesbehörden benötigen eine Genehmigung für neue oder erweiterte behördeneigene Rechenzentren (White House, Juni 2019).
- Indiens Digital Personal Data Protection Rules, 2025 (14. November 2025): gestaffelte Umsetzung über 18 Monate und mögliche Lokalisierungspflicht für bedeutende Datentreuhänder (Press Information Bureau).
- ASHRAE Standard 90.4 und EN 50600 legen Energie- und Planungsregeln für Enterprise-Hallen fest, und ENERGY STAR kennzeichnet Server und Speicher.
Marktsegmentierung: Welche Segmente führen den Markt für Enterprise-Rechenzentren an?
Server und KI-Systeme führen den Markt für Enterprise-Rechenzentren mit 88,44 Mrd. USD im Jahr 2025 an, und KI-Training und -Inferenz ist mit 18,60 % pro Jahr das am schnellsten wachsende Segment.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Server und KI-Systeme | 88.439,60 | 41,48 % | 185.288,40 | 7,68 % |
| Speicher und Netzwerk | 59.864,40 | 28,08 % | 91.119,60 | 4,29 % |
| Colocation und Hosting | 43.056,00 | 20,19 % | 98.366,40 | 8,61 % |
| Strom und Kühlung | 15.180,00 | 7,12 % | 19.430,40 | 2,50 % |
| Bau und Ausbau | 6.670,00 | 3,13 % | 11.220,00 | 5,34 % |
Nach Bereitstellungsmodell
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Enterprise-Colocation und Private Suites | 104.045,10 | 48,80 % | 250.431,72 | 9,18 % |
| Eigene On-Premises-Rechenzentren | 86.240,27 | 40,45 % | 117.794,74 | 3,17 % |
| Edge- und Filial-Serverräume | 22.924,63 | 10,75 % | 37.198,34 | 4,96 % |
Nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Konventionelle Enterprise-Workloads | 184.071,02 | 86,33 % | 245.002,35 | 2,90 % |
| KI-Training und -Inferenz | 29.138,98 | 13,67 % | 160.422,45 | 18,60 % |
Nach Endnutzerbranche
| Branche | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| BFSI | 33.489,05 | 15,71 % | 78.739,04 | 8,93 % |
| Fertigung | 21.062,98 | 9,88 % | 48.788,20 | 8,76 % |
| Öffentliche Verwaltung und Verteidigung | 19.357,26 | 9,08 % | 38.357,40 | 7,08 % |
| Telekommunikationsbetreiber | 18.541,91 | 8,70 % | 38.509,60 | 7,58 % |
| Einzelhandel | 17.096,84 | 8,02 % | 36.802,97 | 7,97 % |
| Energie und Versorgung | 16.580,00 | 7,78 % | 38.420,00 | 8,77 % |
| Gesundheitswesen | 15.463,20 | 7,25 % | 37.112,60 | 9,15 % |
| Sonstige Branchen | 71.618,76 | 33,59 % | 88.694,99 | 2,16 % |
Das Gesundheitswesen ist mit 9,15 % pro Jahr die am schnellsten wachsende genannte Branche, und Sonstige Branchen (Medien, Bildung, Verkehr, freiberufliche und IT-Dienstleistungen) wachsen um 2,16 % pro Jahr, weil diese Käufer mehr ihrer Workloads in die Public Cloud verlagern.
DC Exklusiv: Das Enterprise-Ausgabenbuch, 7 Branchen und 141,59 Mrd. USD
Das Enterprise-Ausgabenbuch ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen: den Gesamtwerten 2025 und 2035 von sieben Branchenausgaben von DC Market Insights sowie der Marktsumme dieser Ausgabe, damit Leser sehen, welchen Anteil jede Branche am Markt für Enterprise-Rechenzentren hält.
| Branchenausgabe | 2025 (Mrd. USD) | 2035 (Mrd. USD) | CAGR | Hauptgrund der Ausgaben |
|---|---|---|---|---|
| BFSI | 33,49 | 78,74 | 8,93 % | DORA-Tests und Handelslatenz |
| Fertigung | 21,06 | 48,79 | 8,76 % | Edge-Räume in Werken und KI-Qualitätsprüfung |
| Öffentliche Verwaltung und Verteidigung | 19,36 | 38,36 | 7,08 % | Souveränes Hosting und Konsolidierung |
| Telekommunikationsbetreiber | 18,54 | 38,51 | 7,58 % | Netz-Cloud und 5G-Kernnetze |
| Einzelhandel | 17,10 | 36,80 | 7,97 % | Filial-Edge und Zahlungssicherheit |
| Energie und Versorgung | 16,58 | 38,42 | 8,77 % | Netzsteuerung und seismische Berechnungen |
| Gesundheitswesen | 15,46 | 37,11 | 9,15 % | Bildarchive und klinische KI |
| Sieben Branchen | 141,59 | 316,73 | 8,38 % | 66,41 % des Marktes 2025, 78,12 % 2035 |
Das Ausgabenbuch zeigt, dass regulierte und betriebsintensive Branchen Anteile gewinnen: Ihre gemeinsamen Ausgaben wachsen um 8,38 % pro Jahr, gegenüber 6,64 % für den gesamten Markt für Enterprise-Rechenzentren, weil ihre Daten nicht frei in die Public Cloud wandern können. Leser der Ausgabe zum Rechenzentrumsmarkt in der Fertigung können die Position für Edge-Räume in Werken direkt bis in diese Gesamtsumme verfolgen.
Regionale Einblicke: Welche Region gibt am meisten für Enterprise-Rechenzentren aus?
Nordamerika führt den Markt für Enterprise-Rechenzentren mit 81,02 Mrd. USD im Jahr 2025 (38,0 %) an, und Asien-Pazifik wächst am schnellsten mit 8,40 % pro Jahr auf 133,79 Mrd. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Nordamerika | 81.019,80 | 38,0 % | 141.898,68 | 5,76 % |
| Asien-Pazifik | 59.698,80 | 28,0 % | 133.790,18 | 8,40 % |
| Europa | 55.434,60 | 26,0 % | 93.247,70 | 5,34 % |
| Lateinamerika | 9.594,45 | 4,5 % | 20.271,24 | 7,77 % |
| Naher Osten und Afrika | 7.462,35 | 3,5 % | 16.216,99 | 8,07 % |
Nordamerika
Die nordamerikanischen Enterprise-Ausgaben von 81,02 Mrd. USD im Jahr 2025 werden von den Vereinigten Staaten angeführt, wo das Lawrence Berkeley National Laboratory (LBNL) für 2023 einen Stromverbrauch von Rechenzentren von 176 TWh ermittelte, 4,4 % des nationalen Verbrauchs, wobei Enterprise-Räume einen großen Teil des älteren Bestands ausmachen.
Europa
Die europäischen Enterprise-Ausgaben von 55,43 Mrd. USD im Jahr 2025 wachsen um 5,34 % pro Jahr; die Europäische Kommission erwartet einen Anstieg des Stromverbrauchs von Rechenzentren in der EU von 68 TWh im Jahr 2024 auf 114 TWh bis 2030, und 52,7 % der Unternehmen in der EU bezogen bereits 2025 Cloud-Dienste (Eurostat, Februar 2026), was das Wachstum eigener Standorte begrenzt.
Asien-Pazifik
Die Enterprise-Ausgaben in Asien-Pazifik steigen von 59,70 Mrd. USD im Jahr 2025 auf 133,79 Mrd. USD im Jahr 2035, am schnellsten mit 8,40 % pro Jahr, angeführt von China (22,39 Mrd. USD) und Indien, wo die DPDP-Regeln regulierte Daten in inländischen Einrichtungen halten.
Lateinamerika
Die lateinamerikanischen Enterprise-Ausgaben von 9,59 Mrd. USD im Jahr 2025 wachsen um 7,77 % pro Jahr, wobei Brasilien mit 4,26 Mrd. USD vorn liegt, da Banken und Händler aus eigenen Räumen in Colocation in São Paulo umziehen.
Naher Osten und Afrika
Die Enterprise-Ausgaben im Nahen Osten und in Afrika von 7,46 Mrd. USD im Jahr 2025 wachsen um 8,07 % pro Jahr, da Vorschriften zur Datenresidenz für Behörden und Banken in der Golfregion lokale Kapazität begünstigen.
Länderanalyse: Welche Länder führen bei den Ausgaben für Enterprise-Rechenzentren?
Die Vereinigten Staaten führen den Markt für Enterprise-Rechenzentren mit 71,43 Mrd. USD im Jahr 2025 an, und Indien ist mit 12,90 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 71.425,35 | 123.654,56 | 5,64 % |
| 2 | China | Asien-Pazifik | 22.387,05 | 48.650,98 | 8,07 % |
| 3 | Japan | Asien-Pazifik | 11.726,55 | 19.460,39 | 5,20 % |
| 4 | Deutschland | Europa | 10.660,50 | 17.433,27 | 5,04 % |
| 5 | Vereinigtes Königreich | Europa | 9.807,66 | 16.622,42 | 5,42 % |
| 6 | Frankreich | Europa | 6.822,72 | 11.351,89 | 5,22 % |
| 7 | Kanada | Nordamerika | 6.396,30 | 10.946,47 | 5,52 % |
| 8 | Indien | Asien-Pazifik | 5.543,46 | 18.649,54 | 12,90 % |
| 9 | Südkorea | Asien-Pazifik | 4.690,62 | 9.324,77 | 7,11 % |
| 10 | Brasilien | Lateinamerika | 4.264,20 | 9.324,77 | 8,14 % |
| 11 | Australien | Asien-Pazifik | 4.050,99 | 7.297,65 | 6,06 % |
| 12 | Italien | Europa | 3.837,78 | 6.486,80 | 5,39 % |
Die Enterprise-Ausgaben in Indien verdreifachen sich mehr als, von 5,54 Mrd. USD im Jahr 2025 auf 18,65 Mrd. USD im Jahr 2035, weil Banken, Versicherer und große Plattformen personenbezogene Daten gemäß den DPDP-Regeln vorhalten und private KI-Kapazität in Mumbai, Chennai und Hyderabad aufbauen müssen.
Prognoseszenarien: Wie groß könnte der Markt für Enterprise-Rechenzentren 2035 sein?
Der Markt für Enterprise-Rechenzentren erreicht im Basisszenario bis 2035 405,42 Mrd. USD, innerhalb einer Spanne von 347,30 Mrd. USD bis 468,90 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 347.296,62 | 5,00 % | Enterprise-KI bleibt in der Public Cloud; KI-Anteil an der Last 18 % bis 2035 |
| Basis | 405.424,80 | 6,64 % | KI-Anteil an der Last 24 % bis 2035; Mietanteil 54 % |
| Hoch | 468.899,94 | 8,20 % | Private KI-Suiten verbreiten sich bei mittelgroßen Unternehmen; KI-Anteil nahe 30 % |
Wettbewerbsanalyse: Wer sind die führenden Anbieter für Enterprise-Rechenzentren?
Dell Technologies, HPE und Lenovo halten 2025 rund 46 % der Serverausgaben im Markt für Enterprise-Rechenzentren (Schätzung von DC Market Insights auf Basis ihrer gemeldeten Serverumsätze und ihres Enterprise-Kundenmixes).
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Cisco
- Supermicro
- NetApp
- Everpure (ehemals Pure Storage)
- Nutanix
- Broadcom (VMware)
- IBM
- NVIDIA
- Equinix
- Digital Realty
- Schneider Electric
- Vertiv
Lenovo meldete im ersten Quartal des Geschäftsjahres 2026/27 einen Rekordumsatz der Infrastructure Solutions Group von 8,5 Mrd. USD, ein Plus von 98 % (Lenovo, August 2026). HPE zählte im dritten Quartal des Geschäftsjahres 2026 52.000 GreenLake-Kunden, ein Plus von 18 % (HPE, September 2026). NetApp meldete für das Geschäftsjahr 2026 einen Umsatz von 6,93 Mrd. USD, ein Plus von 5 % (NetApp, Mai 2026), und Everpure meldete für das Geschäftsjahr 2026 einen Umsatz von über 3,6 Mrd. USD, ein Plus von 16 % (Everpure, Februar 2026). Cisco meldete für das Geschäftsjahr 2026 einen Umsatz von 63,3 Mrd. USD, ein Plus von 12 % (Cisco, August 2026), und Supermicro meldete für das Geschäftsjahr 2026 einen Nettoumsatz von 39,1 Mrd. USD und gab an, mehrere hundert Enterprise- und andere Kunden hinzugewonnen zu haben (Supermicro, August 2026).
Aktuelle Entwicklungen: Was hat sich 2026 bei Enterprise-Rechenzentren verändert?
Sechs datierte Ereignisse aus dem Jahr 2026 prägen den Ausblick für den Markt für Enterprise-Rechenzentren, angeführt von Rekordergebnissen bei Enterprise-Servern.
- Im November 2026 bezifferte das U.S. Census Bureau den privaten Rechenzentrumsbau für September 2026 auf eine Jahresrate von 96,46 Mrd. USD (Quelle: U.S. Census Bureau).
- Im September 2026 meldete Dell Technologies einen Umsatz der Infrastructure Solutions Group von 31,8 Mrd. USD, ein Plus von 89 %, und KI-Aufträge von 60,9 Mrd. USD (Quelle: Dell Technologies).
- Im September 2026 gab HPE an, dass sich die KI-Nachfrage von Unternehmen mehr als verdoppelt habe und die Aufträge für KI-Systeme 2,4 Mrd. USD erreichten (Quelle: HPE).
- Im September 2026 veröffentlichte die Europäische Kommission ihren ersten Bericht zur Energieeffizienz von Rechenzentren: 770 Standorte haben berichtet, durchschnittliche PUE 1,36 (Quelle: Europäische Kommission).
- Im August 2026 meldete Nutanix für das Geschäftsjahr 2026 einen wiederkehrenden Jahresumsatz von 2,55 Mrd. USD, ein Plus von 16 % (Quelle: Nutanix).
- Im März 2026 gab Dell Technologies an, dass mehr als 4.000 Kunden die Dell AI Factory einsetzen (Quelle: Dell Technologies).
Methodik: Wie wird der Markt für Enterprise-Rechenzentren berechnet?
Das Modell für den Markt für Enterprise-Rechenzentren geht von 46.000 MW genutzter Enterprise-IT-Last im Jahr 2025 aus und bepreist fünf Ausgabenpositionen, um 213,21 Mrd. USD zu erreichen.
Eingangsgrößen: genutzte Enterprise-IT-Last von 40.000 MW (2020), 46.000 MW (2025), 55.000 MW (2030) und 66.000 MW (2035); Mietanteil 32 %, 40 %, 48 % und 54 %; KI-Anteil an der Last 1,5 %, 6 %, 16 % und 24 %; Stückpreise wie in der Preistabelle. Die Positionen für 2025 sind IT-Hardware 148,30 Mrd. USD (43.240 konventionelle MW × 2,90 Mio. USD + 2.760 KI-MW × 8,30 Mio. USD), Colocation 43,06 Mrd. USD (18.400 MW × 195 USD pro kW-Monat), Gebäudetechnik an eigenen Standorten 15,18 Mrd. USD (27.600 MW × 0,55 Mio. USD) und Bau 6,67 Mrd. USD (46.000 MW × 0,145 Mio. USD). Drei Plausibilitätsgrenzen:
- Obergrenze 1: 213,21 Mrd. USD entsprechen 37,40 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025; der Rest entfällt auf Hyperscale und Cloud.
- Obergrenze 2: Die Colocation-Position von 43,06 Mrd. USD entspricht 57,83 % des Rechenzentrums-Colocation-Markts von 74,46 Mrd. USD im Jahr 2025.
- Untergrenze: Der annualisierte Umsatz 2026 von Dell Technologies mit traditionellen Servern und Netzwerken (42,0 Mrd. USD) und Speicher (19,6 Mrd. USD), von HPE mit Servern (27,2 Mrd. USD), von NetApp (6,93 Mrd. USD), Everpure (3,6 Mrd. USD) und Nutanix (2,85 Mrd. USD) summiert sich auf 102,18 Mrd. USD und liegt damit unter der IT-Hardware-Position von 148,30 Mrd. USD, die auch Lenovo, Cisco, Supermicro, IBM und andere umfasst.
Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet. Die vollständigen Regeln stehen auf der Seite zur Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 1.3Kernaussagen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Innerhalb und außerhalb dieser Schätzung
- 05Markttreiber
- 5.1Private KI-Fabriken bringen Inferenz zu den Unternehmensdaten
- 5.2DORA und Indiens DPDP-Regeln halten regulierte Daten unter Kontrolle der Unternehmen
- 5.3Geänderte VMware-Lizenzen treiben die Neuausrichtung von Private Clouds voran
- 06Markttrends
- 6.1Private Suites in Colocation ersetzen eigene Hallen
- 6.2Die Servererneuerung 2026 hebt auch konventionelle Hardware
- 6.3Energieberichterstattung legt die Ineffizienz kleiner Standorte offen
- 07Marktherausforderungen
- 7.1Hyperscale-Bauherren binden die Baukapazität in den USA
- 7.2Serverräume verschwenden Strom und Platz
- 08Marktchancen
- 8.1GPU-Cluster für Inferenz in angemieteten Suiten
- 8.2Konsolidierung von Edge-Räumen auf weniger Standorte
- 09Preisanalyse
- 9.1Preis pro MW, 2020-2035
- 9.2Öffentliche Preisbezugswerte
- 10Normen und Regulierung
- 10.1Energieeffizienzrichtlinie und Delegierte Verordnung (EU) 2024/1364
- 10.2Digital Operational Resilience Act
- 10.3OMB-Memorandum M-19-19
- 10.4Indiens DPDP Rules 2025
- 10.5ASHRAE 90.4, EN 50600 und ENERGY STAR
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Server und KI-Systeme
- 11.3Speicher und Netzwerk
- 11.4Colocation und Hosting
- 11.5Strom und Kühlung
- 11.6Bau und Ausbau
- 11.7Nach Bereitstellungsmodell
- 11.8Enterprise-Colocation und Private Suites
- 11.9Eigene On-Premises-Rechenzentren
- 11.10Edge- und Filial-Serverräume
- 11.11Nach Workload
- 11.12Konventionelle Enterprise-Workloads
- 11.13KI-Training und -Inferenz
- 11.14Nach Endnutzerbranche
- 11.15Sonstige Branchen
- 11.16BFSI
- 11.17Fertigung
- 11.18Öffentliche Verwaltung und Verteidigung
- 11.19Telekommunikationsbetreiber
- 11.20Einzelhandel
- 11.21Energie und Versorgung
- 11.22Gesundheitswesen
- 12DC Exklusiv: Das Enterprise-Ausgabenbuch, 7 Branchen und 141,59 Mrd. USD
- 12.1Ausgabenbuch nach Branche, 2025 und 2035
- 12.2Anteil regulierter und betriebsintensiver Branchen
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Deutschland
- 14.5Vereinigtes Königreich
- 14.6Frankreich
- 14.7Kanada
- 14.8Indien
- 14.9Südkorea
- 14.10Brasilien
- 14.11Australien
- 14.12Italien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Serveranbieter, 2025
- 16.2Dell Technologies
- 16.3Hewlett Packard Enterprise (HPE)
- 16.4Lenovo
- 16.5Cisco
- 16.6Supermicro
- 16.7NetApp
- 16.8Everpure (ehemals Pure Storage)
- 16.9Nutanix
- 16.10Broadcom (VMware)
- 16.11IBM
- 16.12NVIDIA
- 16.13Equinix
- 16.14Digital Realty
- 16.15Schneider Electric
- 16.16Vertiv
- 17Aktuelle Entwicklungen
- 17.1Baurate für Rechenzentren laut US Census, November 2026
- 17.2Ergebnisse von Dell Technologies für Q2 GJ27, September 2026
- 17.3Ergebnisse von HPE für Q3 GJ26, September 2026
- 17.4Bericht der Europäischen Kommission zur Energie von Rechenzentren, September 2026
- 17.5Ergebnisse von Nutanix für das Geschäftsjahr 2026, August 2026
- 17.6Dell AI Factory mit 4.000 Kunden, März 2026
- 18Forschungsmethodik
- 18.1Modell-Eingangsgrößen
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Enterprise-Rechenzentren, 2020-2035 (Mrd. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Innerhalb und außerhalb dieser Schätzung
- Tabelle 3Preis pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Endnutzerbranche, 2025 und 2035
- Tabelle 8Enterprise-Ausgabenbuch nach Branche
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
230,69 Mrd. USD im Jahr 2026, ein Plus von 8,20 % gegenüber 213,21 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 405,42 Mrd. USD steigen, eine CAGR von 6,64 % ab 2025.
6,64 % pro Jahr von 2025 bis 2035, nach 6,85 % pro Jahr von 2020 bis 2025, weil die genutzte Enterprise-IT-Last von 46.000 MW auf 66.000 MW steigt und der KI-Anteil an dieser Last von 6 % auf 24 % zunimmt.
213,21 Mrd. USD an Ausgaben im Jahr 2025: IT-Hardware 148,30 Mrd. USD, Colocation und Hosting 43,06 Mrd. USD, Strom und Kühlung 15,18 Mrd. USD sowie Bau 6,67 Mrd. USD. Hyperscale-Cloud-Campusse und Public-Cloud-Abonnements sind ausgeschlossen.
Ja. Enterprise-Colocation und Private Suites halten 48,80 % der Ausgaben 2025 und 61,77 % bis 2035 und wachsen um 9,18 % pro Jahr auf 250,43 Mrd. USD, während eigene On-Premises-Standorte um 3,17 % pro Jahr wachsen.
29,14 Mrd. USD im Jahr 2025, 13,67 % des Marktes, mit einem Anstieg auf 160,42 Mrd. USD bis 2035 um 18,60 % pro Jahr. Ein KI-MW trägt IT-Hardware im Wert von 8,30 Mio. USD pro Jahr, gegenüber 2,90 Mio. USD für ein konventionelles MW.
BFSI mit 33,49 Mrd. USD im Jahr 2025, gefolgt von der Fertigung mit 21,06 Mrd. USD sowie öffentlicher Verwaltung und Verteidigung mit 19,36 Mrd. USD. Sieben genannte Branchen geben 141,59 Mrd. USD aus, 66,41 % des Marktes.
Nordamerika mit 38,0 % der Ausgaben 2025 und 71,43 Mrd. USD in den Vereinigten Staaten. Asien-Pazifik wächst mit 8,40 % pro Jahr am schnellsten, und Indien ist mit 12,90 % pro Jahr das am schnellsten wachsende große Land.
Rund 4,63 Mio. USD pro MW genutzter IT-Last im Jahr 2025 über alle Positionen, mit einem Anstieg auf 6,14 Mio. USD bis 2035. Enterprise-Colocation lag 2025 im Durchschnitt bei 195 USD pro kW-Monat (Schätzung von DC Market Insights).
Dell Technologies, HPE und Lenovo halten rund 46 % der Enterprise-Serverausgaben (Schätzung von DC Market Insights). Cisco, Supermicro, NetApp, Everpure, Nutanix, Broadcom, Equinix und Digital Realty sind weitere führende Anbieter.
230,69 Mrd. USD im Jahr 2026 umfassen Enterprise-IT-Hardware, Colocation-Gebühren und Einrichtungen an eigenen Standorten. Enge Abgrenzungen zählen nur Ausgaben für Gebäudetechnik von rund 22 Mrd. USD, weite rechnen Cloud-Abonnements, Software und Endgeräte hinzu.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.