
Mercato del raffreddamento dei data center in Corea del Sud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
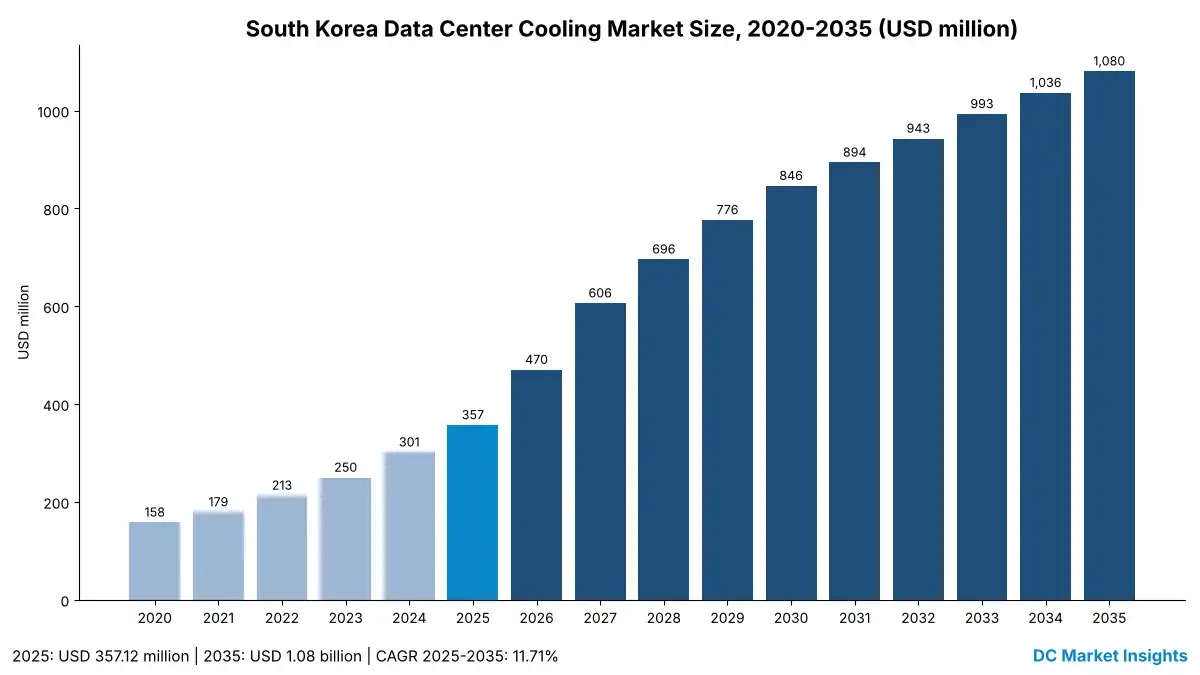
Nel 2025 il valore del Mercato del raffreddamento dei data center in Corea del Sud era pari a USD 357.1 milioni; si prevede che raggiunga USD 1,080.0 milioni entro il 2035, con un CAGR del 11.71%. Capital Region rappresenta 66% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 11 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione del mercato
- 05Fattori trainanti del mercato del raffreddamento dei data center in Corea del Sud
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi: contenuto di raffreddamento per MW e tariffe elettriche
- 10Standard e normative
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- Capital Region66%
- Chungcheong Region12%
- Yeongnam Region11%
- Honam Region6%
- Gangwon and Jeju5%
Aziende analizzate
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
Analisi completa
Il mercato del raffreddamento dei data center in Corea del Sud comprende le apparecchiature e i servizi che rimuovono il calore dalle sale IT (white space) dei data center (DC) in Corea del Sud: chiller e torri di raffreddamento, condizionamento di precisione e trattamento dell’aria, raffreddamento a liquido direct-to-chip con unità di distribuzione del refrigerante (CDU), raffreddatori rear-door e in-row, vasche e fluidi per il raffreddamento a immersione, oltre ai servizi di installazione, manutenzione e retrofit correlati. DC Market Insights valuta il mercato USD 357,12 milioni nel 2025 e prevede USD 1,08 miliardi entro il 2035, con un tasso di crescita annuo composto (CAGR) dell’11,71%. Il calcolo delle nuove costruzioni per il 2025 è: 230 megawatt (MW) di nuova capacità di tecnologia dell’informazione (IT) × USD 1,25 milioni di contenuto di raffreddamento per MW = USD 287,50 milioni di spesa per nuove costruzioni, più 1.547 MW installati × USD 45 mila per MW di spesa per servizi e rinnovo = USD 69,61 milioni. Il raffreddamento a immersione è il segmento più rapido con il 26,00% annuo, perché i rack per unità di elaborazione grafica (GPU) superano ciò che l’aria è in grado di rimuovere, e la Regione di Honam è la regione più rapida con il 19,72%, poiché la capacità di calcolo nazionale per l’intelligenza artificiale (IA) viene collocata nel Jeollanam-do.
Sintesi: quanto è grande il mercato del raffreddamento dei data center in Corea del Sud?
Il mercato vale USD 357,12 milioni nel 2025. La dimensione del mercato del raffreddamento dei data center in Corea del Sud è stata valutata USD 158,00 milioni nel 2020, ha raggiunto USD 357,12 milioni nel 2025 e si prevede che raggiunga USD 1,08 miliardi entro il 2035, con un CAGR dell’11,71% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 17,71% annuo, mentre la nuova capacità IT è salita da 120 MW a 230 MW all’anno.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato del raffreddamento dei data center in Corea del Sud 2025 | USD 357,12 milioni |
| CAGR del mercato del raffreddamento dei data center in Corea del Sud (2025-2035) | 11,71% |
| Dimensione del mercato del raffreddamento dei data center in Corea del Sud 2035 | USD 1,08 miliardi |
DC Market Insights stima che il raffreddamento a liquido salga dal 16,00% della spesa nel 2025 al 40,00% nel 2035, per un valore di USD 432,12 milioni, man mano che le 260.000 GPU annunciate per la Corea nell’ottobre 2025 (Fonte: NVIDIA) entrano in servizio. I data center hyperscale e IA crescono dal 38,00% al 52,00% del mercato, e la quota della Regione Capitale scende dal 66,00% al 50,00% man mano che i nuovi campus si spostano a sud. Il quadro più ampio del mercato di riferimento è disponibile nel report South Korea Data Center Market.
Ambito del mercato: che cos’è il mercato del raffreddamento dei data center in Corea del Sud?
È la spesa di USD 357,12 milioni (2025) per apparecchiature di dissipazione del calore e servizi di raffreddamento per data center situati in Corea del Sud, calcolata al prezzo pagato dall’operatore.
Incluso: chiller (raffreddati ad aria, raffreddati ad acqua e centrifughi), torri di raffreddamento e dry cooler, unità di trattamento aria per sale computer (CRAH) e condizionatori per sale computer (CRAC), fan wall, CDU, cold plate e reti di fluido secondario, scambiatori di calore rear-door, raffreddatori in-row, vasche a immersione e fluidi dielettrici, controlli di raffreddamento venduti con le apparecchiature, e servizi di installazione, manutenzione, retrofit e rinnovo. Escluso: hardware IT, sistemi elettrici (gruppi di continuità e quadri elettrici), involucro edilizio, raffrescamento di comfort per uffici ed elettricità utilizzata per il raffreddamento.
Come si combinano i segmenti: ciascuna delle tre dimensioni (tipo di soluzione, tipo di data center e tecnica di raffreddamento) suddivide lo stesso totale di USD 357,12 milioni nel 2025 e lo stesso totale di USD 1,08 miliardi nel 2035. I servizi (USD 62,50 milioni nel 2025) rientrano nel tipo di soluzione; nella tecnica di raffreddamento sono attribuiti al sistema ad aria o a liquido di cui curano la manutenzione. Chi ha bisogno dell’intera catena termica, compresi il recupero del calore e il software di controllo, può confrontare questo mercato con il South Korea Data Center Thermal Management Market.
Fattori trainanti: cosa guida il mercato del raffreddamento dei data center in Corea del Sud?
La nuova capacità IT di 300 MW nel 2026 guida il mercato. DC Market Insights stima che la Corea del Sud aggiunga 300 MW di carico IT nel 2026, che salgono a 470 MW nel 2030, e ogni MW comporta tra USD 1,29 milioni e USD 1,45 milioni di contenuto di raffreddamento.
260.000 GPU portano il mercato a USD 846,20 milioni entro il 2030
Nell’ottobre 2025 NVIDIA Corporation (NVIDIA), il governo coreano, Samsung, SK Group (SK), Hyundai e NAVER Corporation (NAVER) hanno annunciato l’installazione di 260.000 GPU NVIDIA in Corea (Fonte: NVIDIA), comprese fino a 50.000 GPU per il programma di IA sovrana del Ministero della Scienza e delle TIC (MSIT) (Fonte: NVIDIA). A circa 1,2-1,5 kilowatt per GPU, inclusi rete e overhead, 260.000 GPU richiedono circa 310-390 MW di carico IT, pari a 1,0-1,3 volte l’intera costruzione coreana del 2026 in questo modello. DC Market Insights modella una crescita del mercato da USD 357,12 milioni nel 2025 a USD 846,20 milioni nel 2030. La domanda globale di elettricità dei data center è aumentata del 17% nel 2025 (Fonte: IEA), quindi il vincolo determinante è la dissipazione del calore, non lo spazio a pavimento.
I campus hyperscale impegnano oltre USD 15 miliardi
Amazon Web Services (AWS) prevede di investire USD 5,88 miliardi in Corea entro il 2027, e il suo data center IA di Ulsan con SK Group dovrebbe entrare in funzione entro il 2027 (Fonte: SK Telecom). Nel luglio 2026 NAVER, Brookfield e NVIDIA hanno concordato di portare l’AI factory di GAK Sejong (il campus di data center di NAVER a Sejong) da 55 MW a 200 MW in un progetto da USD 10 miliardi (Fonte: NAVER). Il solo incremento di 145 MW a Sejong rappresenta circa USD 199 milioni di apparecchiature di raffreddamento al tasso di contenuto 2028 di USD 1,37 milioni per MW.
Le densità dei rack portano il contenuto per MW da USD 1,05 milioni a USD 1,55 milioni
Il contenuto di raffreddamento per nuovo MW sale da USD 1,05 milioni nel 2020 a USD 1,25 milioni nel 2025 e a USD 1,55 milioni nel 2035 nel modello di DC Market Insights, perché i circuiti direct-to-chip aggiungono CDU, collettori e una rete di fluido secondario oltre ai chiller di cui le sale raffreddate ad aria hanno già bisogno. Il progetto SK-AWS di Ulsan utilizza un sistema di raffreddamento ibrido che combina raffreddamento ad aria e a liquido (Fonte: SK Telecom), che è il modello alla base del CAGR del 22,42% del raffreddamento a liquido.
Tendenze di mercato: quali sono le tendenze del mercato del raffreddamento dei data center in Corea del Sud?
Le tre tendenze del mercato del raffreddamento dei data center in Corea del Sud sono il passaggio al raffreddamento a liquido direct-to-chip (9,00% della spesa 2025, 24,00% entro il 2035), la costruzione da parte dei gruppi coreani di filiere per il raffreddamento a immersione e chiller progettati per acqua più calda.
Il raffreddamento direct-to-chip cresce da USD 32,14 milioni a USD 259,27 milioni
Il raffreddamento a liquido direct-to-chip cresce del 23,22% annuo. Nel settembre 2026 LG Electronics ha presentato il suo portafoglio chip-to-chiller a Data Center World Asia 2026, indicando la CDU come componente chiave di un sistema direct-to-chip (Fonte: LG Electronics). CDU, circuiti cold-plate e unità di acqua di impianto formano insieme circa USD 0,30 milioni degli USD 1,45 milioni di contenuto per MW nel 2030, secondo le stime di DC Market Insights.
I gruppi coreani costruiscono una filiera per il raffreddamento a immersione
Il raffreddamento a immersione è il tipo di soluzione in più rapida crescita con il 26,00%, da USD 5,36 milioni nel 2025 a USD 54,01 milioni nel 2035. Nel marzo 2025 SK Telecom, Giga Computing e SK Enmove hanno concordato di convalidare tutti e tre i metodi comuni di raffreddamento a liquido (Fonte: SK Telecom), e nell’ottobre 2025 LG Electronics, SK Enmove e GRC (Green Revolution Cooling) hanno firmato un memorandum d’intesa (MOU) in base al quale LG integra il sistema di raffreddamento, SK Enmove fornisce i fluidi e GRC fornisce le vasche (Fonte: LG Electronics).
I chiller restano la voce più grande con USD 324,09 milioni nel 2035
Chiller e torri di raffreddamento scendono dal 36,00% al 30,00% della spesa ma crescono comunque del 9,69% annuo, perché ogni circuito a liquido cede comunque il calore a un chiller o a un dry cooler. Nell’ottobre 2026 LG Electronics ha dichiarato di espandere le linee di produzione di chiller raffreddati ad aria per data center IA a Pyeongtaek e Changwon (Fonte: LG Electronics).
Sfide di mercato: cosa frena il mercato del raffreddamento dei data center in Corea del Sud?
L’accesso alla rete e un aumento del 10,2% del prezzo dell’energia sono le due sfide principali. Insieme possono ritardare parte degli USD 505,40 milioni di spesa per il raffreddamento di nuove costruzioni modellata per il 2027.
Le regole di rete spingono i grandi carichi fuori dalla Regione Capitale
Lo Special Act on Activation of Distributed Energy, promulgato nel giugno 2023, richiede una valutazione d’impatto sul sistema elettrico agli utenti che intendono prelevare elettricità oltre una soglia fissata con Decreto Presidenziale (Fonte: Korea Legislation Research Institute). Circa il 70% della domanda di energia dei data center coreani si trovava nella Regione Capitale a fine 2022 (Fonte: Kyunghyang Shinmun, citing MOTIE). DC Market Insights modella un mercato della Regione Capitale di USD 235,70 milioni nel 2025 che cresce solo dell’8,65%, al di sotto dell’11,71% nazionale.
I prezzi dell’energia industriale sono aumentati del 10,2% nell’ottobre 2024
Korea Electric Power Corporation (KEPCO) ha aumentato la tariffa industriale per grandi utenze da KRW 165,8 a KRW 182,7 per kilowattora (kWh) nell’ottobre 2024 (Fonte: Korea Times). A questa tariffa una sala IT da 10 MW il cui raffreddamento assorbe 0,30 MW per MW di carico IT consuma 26.280 megawattora all’anno per il raffreddamento e paga circa KRW 4,8 miliardi, il che aumenta il valore di ritorno dei chiller efficienti ma comprime anche i budget degli operatori per nuove apparecchiature.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nel mercato del raffreddamento dei data center in Corea del Sud?
I campus fuori dalla capitale aggiungono USD 252,58 milioni entro il 2035. I due maggiori nuovi bacini di ricavi sono i campus IA fuori dalla capitale, che aggiungono USD 252,58 milioni in Honam e Yeongnam entro il 2035, e la base installata, che raggiunge USD 289,80 milioni di spesa per servizi e rinnovo nel 2035.
Honam e Yeongnam aggiungono USD 252,58 milioni entro il 2035
Il consorzio guidato da Samsung SDS (Samsung Data Systems) per il National AI Computing Center di Haenam punta a oltre 15.000 GPU entro il 2028 (Fonte: Samsung SDS), e le affiliate Samsung hanno firmato con il MSIT per valutare data center IA al di fuori dell’Area Metropolitana di Seul (Fonte: OpenAI). Honam cresce da USD 21,43 milioni a USD 129,64 milioni e Yeongnam da USD 39,28 milioni a USD 183,65 milioni.
Servizi e retrofit sulla base installata raggiungono USD 289,80 milioni
La capacità IT installata sale da 1.547 MW nel 2025 a 5.269 MW nel 2035 nel modello di DC Market Insights, e la spesa per MW installato sale da USD 45 mila a USD 55 mila man mano che le sale ad aria vengono adeguate con raffreddatori rear-door e in-row. La spesa sulla base installata cresce da USD 69,61 milioni a USD 289,80 milioni.
Prezzi: quanto costa il raffreddamento dei data center per MW in Corea del Sud?
Il raffreddamento dei data center in Corea del Sud costava circa USD 1,25 milioni per MW di nuovo carico IT nel 2025, secondo le stime di DC Market Insights, e sale a USD 1,55 milioni per MW entro il 2035 con la diffusione del raffreddamento a liquido.
| Anno | Contenuto di raffreddamento per nuovo MW (USD milioni) | Servizi e rinnovo per MW installato (USD migliaia) | Nuova capacità IT (MW) |
|---|---|---|---|
| 2020 | 1,05 | 40,0 | 120 |
| 2025 | 1,25 | 45,0 | 230 |
| 2030 | 1,45 | 50,0 | 470 |
| 2035 | 1,55 | 55,0 | 510 |
Riferimenti pubblici: il costo di sviluppo dei data center coreani, terreno incluso, è di circa KRW 17,6 miliardi (USD 13 milioni) per MW (Fonte: Financial News, citing Cushman & Wakefield), quindi il raffreddamento a USD 1,25 milioni rappresenta circa il 9,6% della costruzione totale. L’elettricità per il raffreddamento è valorizzata alla tariffa industriale per grandi utenze di KEPCO di KRW 182,7 per kWh (Fonte: Korea Times).
Standard e normative: quali regole modellano il mercato del raffreddamento dei data center in Corea del Sud?
Tre insiemi di regole modellano il mercato da USD 357,12 milioni. Si tratta delle regole sull’impatto sulla rete per i grandi carichi, delle linee guida termiche internazionali e della riduzione graduale dei refrigeranti.
- Special Act on Activation of Distributed Energy (2023): valutazione d’impatto sul sistema elettrico per i grandi utenti di elettricità (Fonte: Korea Legislation Research Institute); orienta i nuovi MW, e quindi la spesa per il raffreddamento, verso le regioni con margine di rete.
- Linee guida termiche ASHRAE TC 9.9: gli intervalli di temperatura di ingresso ammissibili e le classi di acqua per il raffreddamento a liquido dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), che gli operatori coreani usano per fissare le temperature di mandata (ASHRAE Datacom Series).
- Emendamento di Kigali al Protocollo di Montreal: riduzione graduale degli idrofluorocarburi (HFC), che spinge i chiller verso refrigeranti a più basso potenziale di riscaldamento globale (UNEP Ozone Secretariat).
Segmentazione del mercato: quale segmento guida il mercato del raffreddamento dei data center in Corea del Sud e qual è il segmento in più rapida crescita?
Chiller e torri di raffreddamento guidano il mercato del raffreddamento dei data center in Corea del Sud con il 36,00% della spesa 2025 (USD 128,56 milioni), e il raffreddamento a immersione è il segmento in più rapida crescita con il 26,00% annuo fino al 2035.
Per tipo di soluzione: chiller e torri di raffreddamento in testa con il 36,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chiller e torri di raffreddamento | 128,56 | 36,00% | 324,09 | 9,69% |
| Condizionamento di precisione e trattamento dell’aria | 103,56 | 29,00% | 194,45 | 6,50% |
| Raffreddamento a liquido direct-to-chip | 32,14 | 9,00% | 259,27 | 23,22% |
| Raffreddamento rear-door e in-row | 25,00 | 7,00% | 75,62 | 11,71% |
| Raffreddamento a immersione | 5,36 | 1,50% | 54,01 | 26,00% |
| Servizi | 62,50 | 17,50% | 172,85 | 10,71% |
Il raffreddamento a liquido direct-to-chip cresce del 23,22%, da USD 32,14 milioni a USD 259,27 milioni, mentre il condizionamento di precisione e il trattamento dell’aria crescono del 6,50% poiché le nuove sale IA richiedono meno unità di trattamento aria per MW.
Per tipo di data center: data center hyperscale e IA in testa con il 38,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e IA | 135,70 | 38,00% | 561,75 | 15,26% |
| Data center di colocation | 132,13 | 37,00% | 334,89 | 9,75% |
| Data center aziendali e pubblici | 74,99 | 21,00% | 129,64 | 5,63% |
| Data center edge | 14,28 | 4,00% | 54,01 | 14,23% |
I data center hyperscale e IA raggiungono USD 561,75 milioni entro il 2035 con il 15,26%; la colocation cresce del 9,75%, sostenuta da circa 255 MW di capacità prelocata nel primo semestre 2026 (Fonte: Financial News, citing Cushman & Wakefield).
Per tecnica di raffreddamento: il raffreddamento ad aria è in testa con l’84,00%
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria | 299,98 | 84,00% | 648,18 | 8,01% |
| Raffreddamento a liquido | 57,14 | 16,00% | 432,12 | 22,42% |
Il raffreddamento a liquido cresce del 22,42% e raggiunge il 40,00% del mercato entro il 2035; il raffreddamento ad aria cresce comunque dell’8,01% perché ogni circuito a liquido mantiene un sistema ad aria per il calore residuo.
Esclusiva DC: il modello di contenuto di raffreddamento per MW in Corea del Sud e la matrice soluzione × tipo di data center
I siti hyperscale e IA acquistano il 78,6% della spesa direct-to-chip 2025. Si tratta di una stima modellata da DC Market Insights, costruita a partire da 4 input (nuovi MW IT, MW IT installati, contenuto di raffreddamento per nuovo MW e spesa per servizi per MW installato, ciascuno per 16 anni) e verificata rispetto ai 22 fatti del registro delle fonti. La matrice suddivide il mercato 2025 di USD 357,12 milioni per tipo di soluzione e tipo di data center; righe e colonne sommano ai totali dei segmenti indicati sopra.
| Tipo di soluzione (USD milioni, 2025) | Data center hyperscale e IA | Data center di colocation | Data center aziendali e pubblici | Data center edge | Totale |
|---|---|---|---|---|---|
| Chiller e torri di raffreddamento | 50,51 | 52,33 | 24,04 | 1,67 | 128,56 |
| Condizionamento di precisione e trattamento dell’aria | 26,99 | 39,94 | 28,55 | 8,07 | 103,56 |
| Raffreddamento a liquido direct-to-chip | 25,26 | 5,41 | 1,21 | 0,25 | 32,14 |
| Raffreddamento rear-door e in-row | 9,23 | 10,43 | 3,91 | 1,42 | 25,00 |
| Raffreddamento a immersione | 4,02 | 0,84 | 0,35 | 0,15 | 5,36 |
| Servizi | 19,69 | 23,18 | 16,92 | 2,71 | 62,50 |
| Totale | 135,70 | 132,13 | 74,99 | 14,28 | 357,12 |
I data center hyperscale e IA acquistano già USD 25,26 milioni degli USD 32,14 milioni del mercato direct-to-chip (78,6%), mentre la colocation acquista USD 39,94 milioni di condizionamento di precisione, la cella singola più grande del raffreddamento ad aria.
Analisi regionale: quale regione guida il mercato del raffreddamento dei data center in Corea del Sud e quale cresce più rapidamente?
La Regione Capitale guida il mercato del raffreddamento dei data center in Corea del Sud con il 66,00% della spesa 2025 (USD 235,70 milioni), e la Regione di Honam cresce più rapidamente con il 19,72% annuo fino al 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regione Capitale | 235,70 | 66,00% | 540,15 | 8,65% |
| Regione di Chungcheong | 42,85 | 12,00% | 162,04 | 14,23% |
| Regione di Yeongnam | 39,28 | 11,00% | 183,65 | 16,68% |
| Regione di Honam | 21,43 | 6,00% | 129,64 | 19,72% |
| Gangwon e Jeju | 17,86 | 5,00% | 64,82 | 13,76% |
La Regione Capitale detiene una quota del 66,00%
Il mercato del raffreddamento della Regione Capitale valeva USD 235,70 milioni nel 2025 e raggiunge USD 540,15 milioni entro il 2035 con l’8,65%. Seul, Incheon e Gyeonggi detenevano circa il 70% della domanda di energia dei data center a fine 2022 (Fonte: Kyunghyang Shinmun, citing MOTIE); la crescita rallenta all’8,65% man mano che le valutazioni di rete fanno sentire il loro peso.
La Regione di Chungcheong detiene una quota del 12,00%
Il mercato del raffreddamento della Regione di Chungcheong valeva USD 42,85 milioni nel 2025 e raggiunge USD 162,04 milioni entro il 2035 con il 14,23%. L’espansione di GAK Sejong di NAVER da 55 MW a 200 MW (Fonte: NAVER) rende Sejong City il più grande singolo progetto di raffreddamento al di fuori della capitale.
La Regione di Yeongnam detiene una quota dell’11,00%
Il mercato del raffreddamento della Regione di Yeongnam valeva USD 39,28 milioni nel 2025 e raggiunge USD 183,65 milioni entro il 2035 con il 16,68%. Il data center IA SK-AWS di Ulsan, previsto entro il 2027 con raffreddamento ibrido ad aria e a liquido (Fonte: SK Telecom), porta Ulsan a USD 66,11 milioni entro il 2035.
La Regione di Honam detiene una quota del 6,00%
Il mercato del raffreddamento della Regione di Honam valeva USD 21,43 milioni nel 2025 e raggiunge USD 129,64 milioni entro il 2035 con il 19,72%. Il National AI Computing Center di Haenam punta a oltre 15.000 GPU entro il 2028 (Fonte: Samsung SDS), quindi il Jeollanam-do cresce del 22,83%.
Gangwon e Jeju detengono una quota del 5,00%
Il mercato del raffreddamento di Gangwon e Jeju valeva USD 17,86 milioni nel 2025 e raggiunge USD 64,82 milioni entro il 2035 con il 13,76%. L’aria ambiente fresca del Gangwon-do riduce le ore di funzionamento dei chiller, e la regione cresce da USD 17,86 milioni a USD 64,82 milioni.
Analisi per provincia e città: dove si concentra la spesa per il raffreddamento dei data center in Corea del Sud?
La Provincia di Gyeonggi è il più grande mercato locale con USD 117,85 milioni nel 2025, e il Jeollanam-do è la grande provincia in più rapida crescita con il 22,83%.
| Posizione | Provincia o città | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Provincia di Gyeonggi | Regione Capitale | 117,85 | 33,00% | 270,07 | 8,65% |
| 2 | Seul | Regione Capitale | 84,85 | 23,76% | 172,85 | 7,37% |
| 3 | Incheon | Regione Capitale | 33,00 | 9,24% | 97,23 | 11,41% |
| 4 | Sejong City | Regione di Chungcheong | 17,14 | 4,80% | 77,78 | 16,33% |
| 5 | Busan | Regione di Yeongnam | 15,71 | 4,40% | 58,77 | 14,10% |
| 6 | Chungcheongnam-do | Regione di Chungcheong | 12,86 | 3,60% | 45,37 | 13,44% |
| 7 | Daejeon | Regione di Chungcheong | 12,86 | 3,60% | 38,89 | 11,71% |
| 8 | Gangwon-do | Gangwon e Jeju | 12,50 | 3,50% | 46,67 | 14,08% |
| 9 | Jeollanam-do | Regione di Honam | 10,28 | 2,88% | 80,37 | 22,83% |
| 10 | Ulsan | Regione di Yeongnam | 8,64 | 2,42% | 66,11 | 22,57% |
| 11 | Gyeongsangbuk-do | Regione di Yeongnam | 8,64 | 2,42% | 33,06 | 14,36% |
| 12 | Gwangju | Regione di Honam | 6,43 | 1,80% | 25,93 | 14,97% |
Scenari di previsione: come potrebbe cambiare la previsione 2035 del mercato del raffreddamento dei data center in Corea del Sud?
Il mercato del raffreddamento dei data center in Corea del Sud nel 2035 varia da USD 864,24 milioni a USD 1,32 miliardi, con uno scenario base di USD 1,08 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 864,24 milioni | 9,24% | Le valutazioni d’impatto sulla rete ritardano circa un quinto dei campus IA pianificati; la quota del raffreddamento a liquido resta vicina al 30% |
| Base | USD 1,08 miliardi | 11,71% | Nuova capacità IT di 470 MW nel 2030 e 510 MW nel 2035; quota liquido 40% |
| Alto | USD 1,32 miliardi | 13,95% | Tutti i programmi GPU annunciati realizzati nei tempi; raffreddamento a immersione oltre l’8% della spesa |
Analisi competitiva: chi sono le aziende leader del mercato del raffreddamento dei data center in Corea del Sud e qual è la quota di mercato per azienda?
Le aziende leader del mercato del raffreddamento dei data center in Corea del Sud sono LG Electronics, Vertiv, Schneider Electric, Trane Technologies e Carrier; DC Market Insights stima che queste cinque detengano circa il 48% della spesa 2025, sulla base della propria mappatura dei fornitori dei progetti coreani annunciati e della base installata di chiller e unità di trattamento aria.
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
LG Electronics è il leader nazionale: la sua società ES (Eco Solution) ha riportato ricavi 2025 di KRW 9.320 miliardi (Fonte: LG Electronics) e afferma che continuerà a puntare sul raffreddamento dei data center IA (Fonte: LG Electronics). Vertiv ha ampliato la propria presenza in Corea nel marzo 2026 nominando BBR Company distributore dei prodotti termici, comprese le CDU CoolChip (Fonte: Vertiv). SK Enmove e GRC competono nel raffreddamento a immersione attraverso il loro MOU con LG (Fonte: LG Electronics), e Samsung SDS progetta e gestisce i data center IA Stargate che sviluppa con OpenAI (Fonte: Samsung), il che rende le società del gruppo Samsung grandi acquirenti di sistemi di raffreddamento oltre che costruttori.
Sviluppi recenti: cosa è cambiato nel mercato del raffreddamento dei data center in Corea del Sud nel 2026?
Sei eventi datati tra gennaio 2026 e ottobre 2026 hanno influenzato il mercato.
- Nell’ottobre 2026 LG Electronics ha firmato un accordo di fornitura a lungo termine di chiller centrifughi raffreddati ad aria per data center IA nordamericani. (Fonte: LG Electronics)
- Nell’ottobre 2026 LG Electronics ha ampliato le linee di produzione di chiller raffreddati ad aria per data center IA a Pyeongtaek e Changwon. (Fonte: LG Electronics)
- Nel settembre 2026 LG Electronics ha presentato CDU per il raffreddamento direct-to-chip e sistemi a immersione a Data Center World Asia 2026. (Fonte: LG Electronics)
- Nel luglio 2026 NAVER, Brookfield e NVIDIA hanno concordato di espandere l’AI factory di GAK Sejong da 55 MW a 200 MW. (Fonte: NAVER)
- Nel marzo 2026 Vertiv ha nominato BBR Company suo distributore coreano per i prodotti termici. (Fonte: Vertiv)
- Nel gennaio 2026 il consorzio guidato da Samsung SDS ha fissato un obiettivo di oltre 15.000 GPU entro il 2028 per il National AI Computing Center di Haenam. (Fonte: Samsung SDS)
Altri studi per paese e segmento sono elencati in DC Market Insights industries; per il mercato di riferimento si veda il South Korea Data Center Market.
Metodologia: come ha costruito DC Market Insights il modello del mercato del raffreddamento dei data center in Corea del Sud?
Il modello moltiplica 230 MW per USD 1,25 milioni per MW per il 2025. DC Market Insights ha costruito il mercato del raffreddamento dei data center in Corea del Sud con un approccio bottom-up: nuova capacità IT (230 MW nel 2025, 510 MW nel 2035) × contenuto di raffreddamento per MW (da USD 1,25 milioni a USD 1,55 milioni) dà la spesa per nuove costruzioni, e capacità IT installata (da 1.547 MW a 5.269 MW, con il 2,5% annuo dismesso) × spesa per servizi e rinnovo per MW dà la spesa sulla base installata. Le suddivisioni per segmento, regione e provincia sono fissate per il 2020, il 2025 e il 2035, interpolate e normalizzate in modo che ogni suddivisione sommi al totale ogni anno.
Tre verifiche di limite:
- Tetto 1: la spesa 2025 per il raffreddamento di nuove costruzioni di USD 287,50 milioni equivale al 9,6% del costo totale di sviluppo per 230 MW a USD 13 milioni per MW (Fonte: Financial News, citing Cushman & Wakefield), all’interno della consueta quota meccanica dell’8%-15%.
- Tetto 2: l’intero mercato 2025 di USD 357,12 milioni equivale al 5,4% dei ricavi ES di LG Electronics di KRW 9.320 miliardi (circa USD 6,56 miliardi a KRW 1.420 per USD) (Fonte: LG Electronics), coerente con il fatto che i data center sono una piccola parte delle vendite di riscaldamento, ventilazione e condizionamento dell’aria di un singolo fornitore.
- Soglia minima: 1.547 MW installati × USD 45 mila per MW di spesa per servizi danno USD 69,61 milioni prima di qualsiasi nuova costruzione.
Approccio completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Calcolo delle nuove costruzioni: nuova capacità IT × contenuto di raffreddamento per MW
- 2.2Spesa per servizi e rinnovo sulla base installata
- 2.3Suddivisioni per segmento, regione e provincia
- 2.4Verifiche di limite: tetto del costo di sviluppo, tetto dei ricavi del fornitore e soglia minima della base installata
- 03Sintesi
- 3.1Quadro del mercato, 2020, 2025 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Spostamenti di quota: raffreddamento a liquido, hyperscale e regioni
- 04Ambito e definizione del mercato
- 4.1Incluso: chiller, trattamento dell'aria, raffreddamento a liquido, immersione e servizi
- 4.2Escluso: hardware IT, sistemi elettrici, involucro edilizio ed elettricità
- 4.3Come si combinano i segmenti
- 05Fattori trainanti del mercato del raffreddamento dei data center in Corea del Sud
- 5.1260.000 GPU portano il mercato a USD 846,20 milioni entro il 2030
- 5.2I campus hyperscale impegnano oltre USD 15 miliardi
- 5.3Le densità dei rack portano il contenuto per MW da USD 1,05 milioni a USD 1,55 milioni
- 06Tendenze di mercato
- 6.1Il raffreddamento direct-to-chip cresce da USD 32,14 milioni a USD 259,27 milioni
- 6.2I gruppi coreani costruiscono una filiera per il raffreddamento a immersione
- 6.3I chiller restano la voce più grande con USD 324,09 milioni nel 2035
- 07Sfide di mercato
- 7.1Le regole di rete spingono i grandi carichi fuori dalla Regione Capitale
- 7.2I prezzi dell'energia industriale sono aumentati del 10,2% nell'ottobre 2024
- 08Opportunità di mercato
- 8.1Honam e Yeongnam aggiungono USD 252,58 milioni entro il 2035
- 8.2Servizi e retrofit sulla base installata raggiungono USD 289,80 milioni
- 09Analisi dei prezzi: contenuto di raffreddamento per MW e tariffe elettriche
- 9.1Contenuto di raffreddamento per nuovo MW, 2020-2035
- 9.2Servizi e rinnovo per MW installato
- 9.3Riferimenti pubblici: costo di sviluppo per MW e tariffa industriale KEPCO
- 10Standard e normative
- 10.1Special Act on Activation of Distributed Energy (2023)
- 10.2Linee guida termiche ASHRAE TC 9.9
- 10.3Emendamento di Kigali al Protocollo di Montreal
- 11Mercato del raffreddamento dei data center in Corea del Sud, per tipo di soluzione
- 11.1Chiller e torri di raffreddamento
- 11.2Condizionamento di precisione e trattamento dell'aria
- 11.3Raffreddamento a liquido direct-to-chip
- 11.4Raffreddamento rear-door e in-row
- 11.5Raffreddamento a immersione
- 11.6Servizi
- 12Mercato del raffreddamento dei data center in Corea del Sud, per tipo di data center
- 12.1Data center hyperscale e IA
- 12.2Data center di colocation
- 12.3Data center aziendali e pubblici
- 12.4Data center edge
- 13Mercato del raffreddamento dei data center in Corea del Sud, per tecnica di raffreddamento
- 13.1Raffreddamento ad aria
- 13.2Raffreddamento a liquido
- 14Esclusiva DC: modello di contenuto di raffreddamento per MW e matrice soluzione × tipo di data center
- 14.1Input del modello e registro delle fonti
- 14.2Matrice soluzione × tipo di data center, 2025
- 14.3Concentrazione del direct-to-chip e del condizionamento di precisione
- 15Mercato del raffreddamento dei data center in Corea del Sud, per regione
- 15.1Regione Capitale
- 15.2Regione di Chungcheong
- 15.3Regione di Yeongnam
- 15.4Regione di Honam
- 15.5Gangwon e Jeju
- 16Analisi per provincia e città
- 16.1Provincia di Gyeonggi
- 16.2Seul
- 16.3Incheon
- 16.4Sejong City
- 16.5Busan
- 16.6Chungcheongnam-do
- 16.7Daejeon
- 16.8Gangwon-do
- 16.9Jeollanam-do
- 16.10Ulsan
- 16.11Gyeongsangbuk-do
- 16.12Gwangju
- 17Scenari di previsione 2035
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Analisi delle quote di mercato, 2025
- 18.2Leader nazionale: LG Electronics
- 18.3Partner per il raffreddamento a immersione: SK Enmove e GRC
- 18.4Fornitori termici globali in Corea
- 19Profili aziendali
- 19.1LG Electronics
- 19.2Samsung C&T
- 19.3SK Enmove
- 19.4GRC (Green Revolution Cooling)
- 19.5Vertiv
- 19.6Schneider Electric
- 19.7Daikin
- 19.8Trane Technologies
- 19.9Carrier
- 19.10Johnson Controls
- 19.11Mitsubishi Electric
- 19.12Stulz
- 20Sviluppi recenti
- 20.1Accordo di fornitura di chiller di LG Electronics in Nord America (ottobre 2026)
- 20.2LG Electronics amplia la produzione di chiller a Pyeongtaek e Changwon (ottobre 2026)
- 20.3LG Electronics presenta le CDU a Data Center World Asia 2026 (settembre 2026)
- 20.4Espansione dell'AI factory di GAK Sejong a 200 MW (luglio 2026)
- 20.5Vertiv nomina BBR Company in Corea (marzo 2026)
- 20.6Il National AI Computing Center di Haenam punta a 15.000 GPU (gennaio 2026)
- 21Raccomandazioni degli analisti
- 22Appendice
- 23Glossario
- 23.1Abbreviazioni: DC, MW, IT, CDU, CRAH, CRAC, GPU, IA, CAGR, MSIT, KEPCO, HFC, MOU
- Fig. 1Dimensione del mercato del raffreddamento dei data center in Corea del Sud, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Contenuto di raffreddamento per MW, 2020/2025/2030/2035
- Tabella 3Mercato per tipo di soluzione (USD milioni)
- Tabella 4Mercato per tipo di data center (USD milioni)
- Tabella 5Mercato per tecnica di raffreddamento (USD milioni)
- Tabella 6Matrice soluzione × tipo di data center, 2025
- Tabella 7Mercato per regione (USD milioni)
- Tabella 8Prime 12 province e città
- Tabella 9Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 357,12 milioni nel 2025. DC Market Insights valuta il mercato del raffreddamento dei data center in Corea del Sud USD 357,12 milioni nel 2025, in crescita da USD 158,00 milioni nel 2020, e prevede USD 1,08 miliardi entro il 2035.
11,71% annuo dal 2025 al 2035. Il mercato del raffreddamento dei data center in Corea del Sud cresce da USD 357,12 milioni a USD 1,08 miliardi mentre la nuova capacità IT sale da 230 MW a 510 MW all’anno.
Un mercato da USD 357,12 milioni nel 2025 per chiller, torri di raffreddamento, condizionamento di precisione, raffreddamento a liquido direct-to-chip, raffreddatori rear-door e in-row, raffreddamento a immersione e servizi correlati nei data center coreani.
Il raffreddamento a immersione con il 26,00% annuo, da USD 5,36 milioni nel 2025 a USD 54,01 milioni nel 2035. Segue il raffreddamento a liquido direct-to-chip con il 23,22%.
Circa USD 1,25 milioni per MW di nuovo carico IT nel 2025, in aumento a USD 1,55 milioni entro il 2035, secondo le stime di DC Market Insights. Si tratta di circa il 9,6% di una costruzione da USD 13 milioni per MW.
LG Electronics, Vertiv, Schneider Electric, Trane Technologies e Carrier detengono circa il 48% della spesa 2025, secondo le stime di DC Market Insights. SK Enmove e GRC guidano il raffreddamento a immersione insieme a LG.
La Regione Capitale con il 66,00% (USD 235,70 milioni) nel 2025. La Regione di Honam cresce più rapidamente con il 19,72% annuo man mano che i campus IA si spostano nel Jeollanam-do.
Il raffreddamento a liquido sale dal 16,00% della spesa nel 2025 al 40,00% entro il 2035, i gruppi coreani costruiscono filiere per il raffreddamento a immersione e i chiller restano la voce più grande con USD 324,09 milioni nel 2035.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.