
Markt für Kühlung von Rechenzentren in Südkorea: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Kühlung von Rechenzentren in Südkorea: 2025 lag das Marktvolumen bei USD 357.1 Mio.; bis 2035 soll es bei einer CAGR von 11.71 % auf USD 1,080.0 Mio. steigen. Auf Capital Region entfallen 66% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 11. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktabgrenzung und Definition
- 05Treiber des südkoreanischen Marktes für Rechenzentrumskühlung
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse: Kühlungsanteil pro MW und Stromtarife
- 10Normen und Regulierung
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 12Profilierte Unternehmen
Regionale Analyse
- Capital Region66%
- Chungcheong Region12%
- Yeongnam Region11%
- Honam Region6%
- Gangwon and Jeju5%
Profilierte Unternehmen
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
Vollständige Analyse
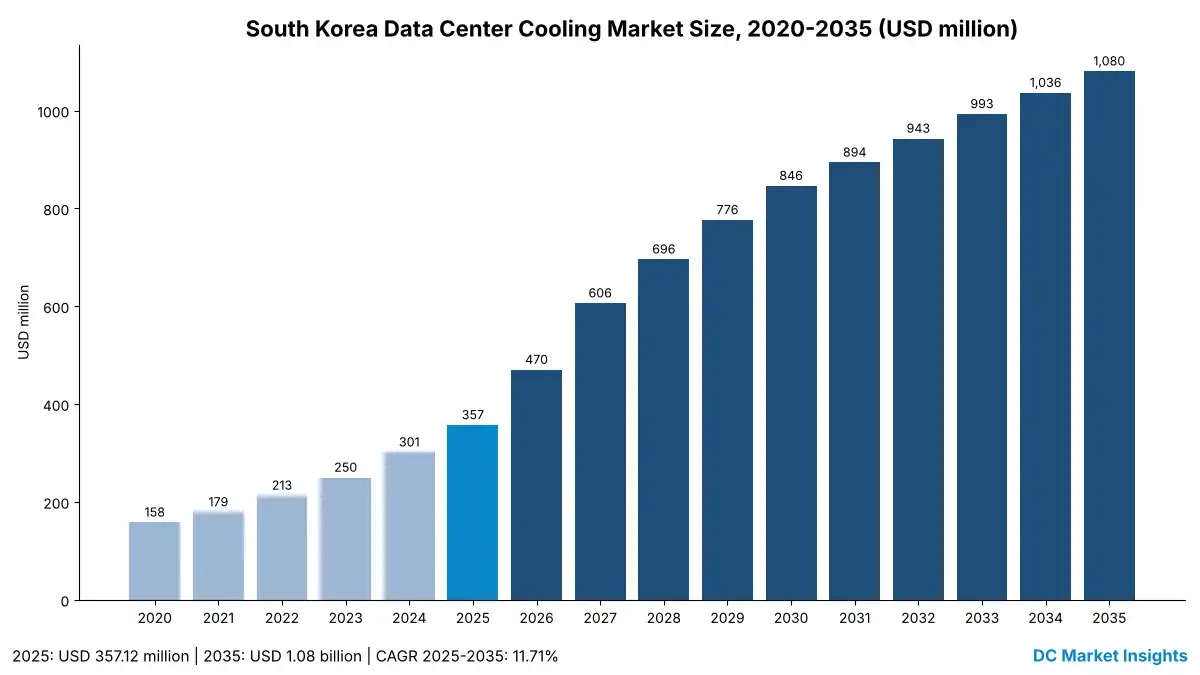
Der südkoreanische Markt für Rechenzentrumskühlung umfasst die Geräte und Dienstleistungen, die Wärme aus dem Whitespace von Rechenzentren (RZ) in Südkorea abführen: Kältemaschinen und Kühltürme, Präzisionsklimatisierung und Luftbehandlung, Direct-to-Chip-Flüssigkeitskühlung mit Kühlmittelverteilereinheiten (CDUs), Rear-Door- und In-Row-Kühler, Immersionskühltanks und -flüssigkeiten sowie die zugehörigen Installations-, Wartungs- und Nachrüstungsdienstleistungen. DC Market Insights bewertet den Markt im Jahr 2025 mit USD 357,12 Mio. und prognostiziert bis 2035 USD 1,08 Mrd., was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,71 % entspricht. Die Aufstellung für 2025 lautet: 230 Megawatt (MW) neue Kapazität für Informationstechnik (IT) × USD 1,25 Mio. Kühlungsanteil pro MW = USD 287,50 Mio. Neubauausgaben, zuzüglich 1.547 MW installierter Kapazität × USD 45 Tsd. pro MW an Service- und Erneuerungsausgaben = USD 69,61 Mio. Immersionskühlung ist mit 26,00 % pro Jahr das am schnellsten wachsende Segment, weil Racks für Grafikprozessoren (GPUs) mehr Wärme erzeugen, als Luft abführen kann, und die Region Honam ist mit 19,72 % die am schnellsten wachsende Region, da nationale Rechenkapazität für künstliche Intelligenz (KI) in Jeollanam-do angesiedelt wird.
Zusammenfassung: Wie groß ist der südkoreanische Markt für Rechenzentrumskühlung?
Der Markt ist im Jahr 2025 USD 357,12 Mio. wert. Die Größe des südkoreanischen Marktes für Rechenzentrumskühlung wurde 2020 auf USD 158,00 Mio. geschätzt, erreichte 2025 USD 357,12 Mio. und wird bis 2035 voraussichtlich USD 1,08 Mrd. erreichen, bei einer CAGR von 11,71 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 17,71 % pro Jahr, während die neue IT-Kapazität von 120 MW auf 230 MW pro Jahr stieg.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des südkoreanischen Marktes für Rechenzentrumskühlung 2025 | USD 357,12 Mio. |
| CAGR des südkoreanischen Marktes für Rechenzentrumskühlung (2025-2035) | 11,71 % |
| Größe des südkoreanischen Marktes für Rechenzentrumskühlung 2035 | USD 1,08 Mrd. |
DC Market Insights schätzt, dass der Anteil flüssigkeitsbasierter Kühlung an den Ausgaben von 16,00 % im Jahr 2025 auf 40,00 % im Jahr 2035 steigt, was USD 432,12 Mio. entspricht, sobald die im Oktober 2025 für Korea angekündigten 260.000 GPUs (Quelle: NVIDIA) in Betrieb gehen. Hyperscale- und KI-Rechenzentren wachsen von 38,00 % auf 52,00 % des Marktes, und der Anteil der Hauptstadtregion sinkt von 66,00 % auf 50,00 %, da neue Campusse nach Süden ziehen. Das Gesamtbild des übergeordneten Marktes bietet der Bericht South Korea Data Center Market.
Marktabgrenzung: Was ist der südkoreanische Markt für Rechenzentrumskühlung?
Es handelt sich um USD 357,12 Mio. (2025) an Ausgaben für Wärmeabfuhrgeräte und Kühldienstleistungen für Rechenzentren in Südkorea, bewertet zu dem vom Betreiber gezahlten Preis.
Enthalten: Kältemaschinen (luftgekühlt, wassergekühlt und Turbokältemaschinen), Kühltürme und Trockenkühler, Computer Room Air Handler (CRAH) und Computer Room Air Conditioner (CRAC), Fan Walls, CDUs, Kühlplatten und Sekundärflüssigkeitsnetze, Rear-Door-Wärmetauscher, In-Row-Kühler, Immersionstanks und dielektrische Flüssigkeiten, mit den Geräten verkaufte Kühlungssteuerungen sowie Installations-, Wartungs-, Nachrüstungs- und Erneuerungsdienstleistungen. Ausgeschlossen: IT-Hardware, elektrische Systeme (unterbrechungsfreie Stromversorgungen und Schaltanlagen), Gebäudehülle, Komfortkühlung für Büros und der für die Kühlung verbrauchte Strom.
Wie die Segmente zusammenhängen: Jede der drei Dimensionen (Lösungstyp, Rechenzentrumstyp und Kühltechnik) teilt dieselbe Gesamtsumme von USD 357,12 Mio. im Jahr 2025 und dieselbe Gesamtsumme von USD 1,08 Mrd. im Jahr 2035 auf. Dienstleistungen (USD 62,50 Mio. im Jahr 2025) sind im Lösungstyp enthalten; bei der Kühltechnik werden sie dem Luft- oder Flüssigkeitssystem zugeordnet, das sie warten. Leser, die die gesamte thermische Kette einschließlich Wärmerückgewinnung und Steuerungssoftware benötigen, können diesen Markt mit dem South Korea Data Center Thermal Management Market vergleichen.
Markttreiber: Was treibt den südkoreanischen Markt für Rechenzentrumskühlung an?
Neue IT-Kapazität von 300 MW im Jahr 2026 treibt den Markt an. DC Market Insights schätzt, dass Südkorea 2026 eine IT-Last von 300 MW hinzufügt, die bis 2030 auf 470 MW steigt, und jedes MW einen Kühlungsanteil von USD 1,29 Mio. bis USD 1,45 Mio. aufweist.
260.000 GPUs heben den Markt bis 2030 auf USD 846,20 Mio.
Im Oktober 2025 kündigten die NVIDIA Corporation (NVIDIA), die koreanische Regierung, Samsung, die SK Group (SK), Hyundai und die NAVER Corporation (NAVER) den Einsatz von 260.000 NVIDIA-GPUs in Korea an (Quelle: NVIDIA), darunter bis zu 50.000 GPUs für das souveräne KI-Programm des Ministry of Science and ICT (MSIT) (Quelle: NVIDIA). Bei rund 1,2 bis 1,5 Kilowatt pro GPU einschließlich Netzwerk und Overhead benötigen 260.000 GPUs etwa 310 MW bis 390 MW IT-Last, das 1,0- bis 1,3-Fache des gesamten koreanischen Zubaus 2026 in diesem Modell. DC Market Insights modelliert einen Anstieg des Marktes von USD 357,12 Mio. im Jahr 2025 auf USD 846,20 Mio. im Jahr 2030. Der weltweite Strombedarf von Rechenzentren stieg 2025 um 17 % (Quelle: IEA), sodass die Wärmeabfuhr und nicht die Fläche der limitierende Faktor ist.
Hyperscale-Campusse sagen mehr als USD 15 Mrd. zu
Amazon Web Services (AWS) plant, bis 2027 USD 5,88 Mrd. in Korea zu investieren, und sein KI-Rechenzentrum in Ulsan mit der SK Group soll bis 2027 den Betrieb aufnehmen (Quelle: SK Telecom). Im Juli 2026 vereinbarten NAVER, Brookfield und NVIDIA, die KI-Fabrik in GAK Sejong (NAVERs Rechenzentrumscampus in Sejong) im Rahmen eines Projekts über USD 10 Mrd. von 55 MW auf 200 MW zu erweitern (Quelle: NAVER). Allein der Zuwachs von 145 MW in Sejong entspricht beim Kühlungsanteil von 2028 von USD 1,37 Mio. pro MW etwa USD 199 Mio. an Kühlgeräten.
Rack-Dichten erhöhen den Anteil pro MW von USD 1,05 Mio. auf USD 1,55 Mio.
Der Kühlungsanteil pro neuem MW steigt im Modell von DC Market Insights von USD 1,05 Mio. im Jahr 2020 auf USD 1,25 Mio. im Jahr 2025 und USD 1,55 Mio. im Jahr 2035, weil Direct-to-Chip-Kreisläufe CDUs, Verteiler und ein Sekundärflüssigkeitsnetz zu den Kältemaschinen hinzufügen, die luftgekühlte Hallen ohnehin benötigen. Das Design von SK-AWS in Ulsan nutzt ein hybrides Kühlsystem, das Luft- und Flüssigkeitskühlung kombiniert (Quelle: SK Telecom), was dem Muster hinter der CAGR von 22,42 % der flüssigkeitsbasierten Kühlung entspricht.
Markttrends: Welche Trends prägen den südkoreanischen Markt für Rechenzentrumskühlung?
Die drei Trends im südkoreanischen Markt für Rechenzentrumskühlung sind der Wechsel zur Direct-to-Chip-Flüssigkeitskühlung (9,00 % der Ausgaben 2025, 24,00 % bis 2035), der Aufbau von Lieferketten für Immersionskühlung durch koreanische Konzerne und Kältemaschinen, die für wärmeres Wasser ausgelegt sind.
Direct-to-Chip-Kühlung wächst von USD 32,14 Mio. auf USD 259,27 Mio.
Direct-to-Chip-Flüssigkeitskühlung wächst um 23,22 % pro Jahr. Im September 2026 zeigte LG Electronics auf der Data Center World Asia 2026 sein Chip-to-Chiller-Portfolio und präsentierte die CDU als Schlüsselkomponente eines Direct-to-Chip-Systems (Quelle: LG Electronics). CDUs, Kühlplattenkreisläufe und Facility-Water-Einheiten machen nach Schätzungen von DC Market Insights zusammen etwa USD 0,30 Mio. des Anteils von USD 1,45 Mio. pro MW im Jahr 2030 aus.
Koreanische Konzerne bauen eine Lieferkette für Immersionskühlung auf
Immersionskühlung ist mit 26,00 % der am schnellsten wachsende Lösungstyp und steigt von USD 5,36 Mio. im Jahr 2025 auf USD 54,01 Mio. im Jahr 2035. Im März 2025 vereinbarten SK Telecom, Giga Computing und SK Enmove, alle drei gängigen Flüssigkeitskühlverfahren zu validieren (Quelle: SK Telecom), und im Oktober 2025 unterzeichneten LG Electronics, SK Enmove und GRC (Green Revolution Cooling) eine Absichtserklärung (MOU), nach der LG das Kühlsystem integriert, SK Enmove die Flüssigkeiten und GRC die Tanks liefert (Quelle: LG Electronics).
Kältemaschinen bleiben 2035 mit USD 324,09 Mio. die größte Position
Kältemaschinen und Kühltürme sinken von 36,00 % auf 30,00 % der Ausgaben, wachsen aber dennoch um 9,69 % pro Jahr, weil jeder Flüssigkeitskreislauf seine Wärme weiterhin an eine Kältemaschine oder einen Trockenkühler abgibt. Im Oktober 2026 erklärte LG Electronics, die Produktionslinien für luftgekühlte Kältemaschinen für KI-Rechenzentren in Pyeongtaek und Changwon zu erweitern (Quelle: LG Electronics).
Marktherausforderungen: Was bremst den südkoreanischen Markt für Rechenzentrumskühlung?
Netzzugang und ein Strompreisanstieg von 10,2 % sind die beiden größten Herausforderungen. Zusammen können sie einen Teil der für 2027 modellierten Neubau-Kühlungsausgaben von USD 505,40 Mio. verzögern.
Netzvorschriften drängen große Lasten aus der Hauptstadtregion
Das im Juni 2023 verkündete Special Act on Activation of Distributed Energy verlangt eine Bewertung der Auswirkungen auf das Stromnetz von Nutzern, die Strom oberhalb eines per Präsidialerlass festgelegten Schwellenwerts beziehen wollen (Quelle: Korea Legislation Research Institute). Ende 2022 entfielen etwa 70 % des koreanischen Strombedarfs von Rechenzentren auf die Hauptstadtregion (Quelle: Kyunghyang Shinmun, unter Berufung auf MOTIE). DC Market Insights modelliert für die Hauptstadtregion einen Markt von USD 235,70 Mio. im Jahr 2025, der nur um 8,65 % wächst, also unter dem nationalen Wert von 11,71 %.
Industriestrompreise stiegen im Oktober 2024 um 10,2 %
Die Korea Electric Power Corporation (KEPCO) erhöhte im Oktober 2024 den Industrietarif für Großabnehmer von KRW 165,8 auf KRW 182,7 pro Kilowattstunde (kWh) (Quelle: Korea Times). Zu diesem Tarif verbraucht eine IT-Halle mit 10 MW, deren Kühlung 0,30 MW pro MW IT-Last benötigt, 26.280 Megawattstunden pro Jahr für die Kühlung und zahlt etwa KRW 4,8 Mrd., was den Amortisationswert effizienter Kältemaschinen erhöht, aber auch die Budgets der Betreiber für neue Geräte schmälert.
Marktchancen: Wo liegen die neuen Umsatzpotenziale im südkoreanischen Markt für Rechenzentrumskühlung?
Campusse außerhalb der Hauptstadt fügen bis 2035 USD 252,58 Mio. hinzu. Die beiden größten neuen Umsatzpotenziale sind KI-Campusse außerhalb der Hauptstadt, die bis 2035 in Honam und Yeongnam USD 252,58 Mio. hinzufügen, und der installierte Bestand, der 2035 USD 289,80 Mio. an Service- und Erneuerungsausgaben erreicht.
Honam und Yeongnam fügen bis 2035 USD 252,58 Mio. hinzu
Das von Samsung SDS (Samsung Data Systems) geführte Konsortium für das National AI Computing Center in Haenam strebt bis 2028 mehr als 15.000 GPUs an (Quelle: Samsung SDS), und Samsung-Tochtergesellschaften unterzeichneten mit dem MSIT eine Vereinbarung zur Prüfung von KI-Rechenzentren außerhalb der Metropolregion Seoul (Quelle: OpenAI). Honam wächst von USD 21,43 Mio. auf USD 129,64 Mio. und Yeongnam von USD 39,28 Mio. auf USD 183,65 Mio.
Service und Nachrüstung im installierten Bestand erreichen USD 289,80 Mio.
Die installierte IT-Kapazität steigt im Modell von DC Market Insights von 1.547 MW im Jahr 2025 auf 5.269 MW im Jahr 2035, und die Ausgaben pro installiertem MW steigen von USD 45 Tsd. auf USD 55 Tsd., da Lufthallen mit Rear-Door- und In-Row-Kühlern nachgerüstet werden. Die Ausgaben für den installierten Bestand wachsen von USD 69,61 Mio. auf USD 289,80 Mio.
Preise: Was kostet Rechenzentrumskühlung pro MW in Südkorea?
Rechenzentrumskühlung in Südkorea kostete nach Schätzungen von DC Market Insights im Jahr 2025 etwa USD 1,25 Mio. pro MW neuer IT-Last und steigt bis 2035 auf USD 1,55 Mio. pro MW, da sich Flüssigkeitskühlung verbreitet.
| Jahr | Kühlungsanteil pro neuem MW (USD Mio.) | Service und Erneuerung pro installiertem MW (USD Tsd.) | Neue IT-Kapazität (MW) |
|---|---|---|---|
| 2020 | 1,05 | 40,0 | 120 |
| 2025 | 1,25 | 45,0 | 230 |
| 2030 | 1,45 | 50,0 | 470 |
| 2035 | 1,55 | 55,0 | 510 |
Öffentliche Referenzwerte: Die Entwicklungskosten koreanischer Rechenzentren einschließlich Grundstück betragen etwa KRW 17,6 Mrd. (USD 13 Mio.) pro MW (Quelle: Financial News, unter Berufung auf Cushman & Wakefield), sodass die Kühlung mit USD 1,25 Mio. etwa 9,6 % des gesamten Baus ausmacht. Strom für die Kühlung wird zum Industrietarif für Großabnehmer von KEPCO von KRW 182,7 pro kWh bewertet (Quelle: Korea Times).
Normen und Regulierung: Welche Vorschriften prägen den südkoreanischen Markt für Rechenzentrumskühlung?
Drei Regelwerke prägen den Markt von USD 357,12 Mio. Es sind Netzauswirkungsvorschriften für große Lasten, internationale thermische Richtlinien und der Ausstieg aus Kältemitteln.
- Special Act on Activation of Distributed Energy (2023): Bewertung der Auswirkungen auf das Stromnetz für große Stromverbraucher (Quelle: Korea Legislation Research Institute); es lenkt neue MW und damit Kühlungsausgaben in Regionen mit Netzreserven.
- ASHRAE TC 9.9 Thermal Guidelines: die zulässigen Zulufttemperaturbereiche und Wasserklassen für Flüssigkeitskühlung der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), anhand derer koreanische Betreiber die Vorlauftemperaturen festlegen (ASHRAE Datacom Series).
- Kigali-Änderung des Montrealer Protokolls: schrittweiser Ausstieg aus Fluorkohlenwasserstoffen (HFC), der Kältemaschinen zu Kältemitteln mit geringerem Treibhauspotenzial bewegt (UNEP Ozone Secretariat).
Marktsegmentierung: Welches Segment führt den südkoreanischen Markt für Rechenzentrumskühlung an und welches wächst am schnellsten?
Kältemaschinen und Kühltürme führen den südkoreanischen Markt für Rechenzentrumskühlung mit 36,00 % der Ausgaben 2025 (USD 128,56 Mio.) an, und Immersionskühlung ist mit 26,00 % pro Jahr bis 2035 das am schnellsten wachsende Segment.
Nach Lösungstyp: Kältemaschinen und Kühltürme führen mit 36,00 %
| Segment | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kältemaschinen und Kühltürme | 128,56 | 36,00 % | 324,09 | 9,69 % |
| Präzisionsklimatisierung und Luftbehandlung | 103,56 | 29,00 % | 194,45 | 6,50 % |
| Direct-to-Chip-Flüssigkeitskühlung | 32,14 | 9,00 % | 259,27 | 23,22 % |
| Rear-Door- und In-Row-Kühlung | 25,00 | 7,00 % | 75,62 | 11,71 % |
| Immersionskühlung | 5,36 | 1,50 % | 54,01 | 26,00 % |
| Dienstleistungen | 62,50 | 17,50 % | 172,85 | 10,71 % |
Direct-to-Chip-Flüssigkeitskühlung wächst um 23,22 % von USD 32,14 Mio. auf USD 259,27 Mio., während Präzisionsklimatisierung und Luftbehandlung um 6,50 % wachsen, da neue KI-Hallen weniger Luftbehandlungsgeräte pro MW benötigen.
Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren führen mit 38,00 %
| Segment | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 135,70 | 38,00 % | 561,75 | 15,26 % |
| Colocation-Rechenzentren | 132,13 | 37,00 % | 334,89 | 9,75 % |
| Unternehmens- und öffentliche Rechenzentren | 74,99 | 21,00 % | 129,64 | 5,63 % |
| Edge-Rechenzentren | 14,28 | 4,00 % | 54,01 | 14,23 % |
Hyperscale- und KI-Rechenzentren erreichen bis 2035 mit 15,26 % USD 561,75 Mio.; Colocation wächst um 9,75 %, gestützt durch etwa 255 MW Kapazität, die im ersten Halbjahr 2026 vorvermietet wurden (Quelle: Financial News, unter Berufung auf Cushman & Wakefield).
Nach Kühltechnik: Luftbasierte Kühlung führt mit 84,00 %
| Segment | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftbasierte Kühlung | 299,98 | 84,00 % | 648,18 | 8,01 % |
| Flüssigkeitsbasierte Kühlung | 57,14 | 16,00 % | 432,12 | 22,42 % |
Flüssigkeitsbasierte Kühlung wächst um 22,42 % und erreicht bis 2035 40,00 % des Marktes; luftbasierte Kühlung wächst dennoch um 8,01 %, weil jeder Flüssigkeitskreislauf ein Luftsystem für die Restwärme behält.
DC Exklusiv: Das südkoreanische Modell des Kühlungsanteils pro MW und die Matrix Lösung × Rechenzentrumstyp
Hyperscale- und KI-Standorte tätigen 78,6 % der Direct-to-Chip-Ausgaben 2025. Dies ist eine modellierte Schätzung von DC Market Insights, aufgebaut aus 4 Eingangsgrößen (neue IT-MW, installierte IT-MW, Kühlungsanteil pro neuem MW und Serviceausgaben pro installiertem MW, jeweils für 16 Jahre) und geprüft anhand der 22 Fakten im Quellenverzeichnis. Die Matrix teilt den Markt 2025 von USD 357,12 Mio. nach Lösungstyp und Rechenzentrumstyp auf; Zeilen und Spalten ergeben in Summe die obigen Segmentwerte.
| Lösungstyp (USD Mio., 2025) | Hyperscale- und KI-Rechenzentren | Colocation-Rechenzentren | Unternehmens- und öffentliche Rechenzentren | Edge-Rechenzentren | Gesamt |
|---|---|---|---|---|---|
| Kältemaschinen und Kühltürme | 50,51 | 52,33 | 24,04 | 1,67 | 128,56 |
| Präzisionsklimatisierung und Luftbehandlung | 26,99 | 39,94 | 28,55 | 8,07 | 103,56 |
| Direct-to-Chip-Flüssigkeitskühlung | 25,26 | 5,41 | 1,21 | 0,25 | 32,14 |
| Rear-Door- und In-Row-Kühlung | 9,23 | 10,43 | 3,91 | 1,42 | 25,00 |
| Immersionskühlung | 4,02 | 0,84 | 0,35 | 0,15 | 5,36 |
| Dienstleistungen | 19,69 | 23,18 | 16,92 | 2,71 | 62,50 |
| Gesamt | 135,70 | 132,13 | 74,99 | 14,28 | 357,12 |
Hyperscale- und KI-Rechenzentren tätigen bereits USD 25,26 Mio. des Direct-to-Chip-Marktes von USD 32,14 Mio. (78,6 %), während Colocation USD 39,94 Mio. für Präzisionsklimatisierung ausgibt, die größte einzelne Luftzelle.
Regionale Einblicke: Welche Region führt den südkoreanischen Markt für Rechenzentrumskühlung an und welche wächst am schnellsten?
Die Hauptstadtregion führt den südkoreanischen Markt für Rechenzentrumskühlung mit 66,00 % der Ausgaben 2025 (USD 235,70 Mio.) an, und die Region Honam wächst mit 19,72 % pro Jahr bis 2035 am schnellsten.
| Region | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hauptstadtregion | 235,70 | 66,00 % | 540,15 | 8,65 % |
| Region Chungcheong | 42,85 | 12,00 % | 162,04 | 14,23 % |
| Region Yeongnam | 39,28 | 11,00 % | 183,65 | 16,68 % |
| Region Honam | 21,43 | 6,00 % | 129,64 | 19,72 % |
| Gangwon und Jeju | 17,86 | 5,00 % | 64,82 | 13,76 % |
Hauptstadtregion hält 66,00 % Anteil
Der Kühlungsmarkt der Hauptstadtregion betrug 2025 USD 235,70 Mio. und erreicht bis 2035 mit 8,65 % USD 540,15 Mio. Seoul, Incheon und Gyeonggi hielten Ende 2022 etwa 70 % des Strombedarfs von Rechenzentren (Quelle: Kyunghyang Shinmun, unter Berufung auf MOTIE); das Wachstum verlangsamt sich auf 8,65 %, da die Netzbewertungen greifen.
Region Chungcheong hält 12,00 % Anteil
Der Kühlungsmarkt der Region Chungcheong betrug 2025 USD 42,85 Mio. und erreicht bis 2035 mit 14,23 % USD 162,04 Mio. Die Erweiterung von NAVERs GAK Sejong von 55 MW auf 200 MW (Quelle: NAVER) macht Sejong City zum größten einzelnen Kühlungsprojekt außerhalb der Hauptstadt.
Region Yeongnam hält 11,00 % Anteil
Der Kühlungsmarkt der Region Yeongnam betrug 2025 USD 39,28 Mio. und erreicht bis 2035 mit 16,68 % USD 183,65 Mio. Das KI-Rechenzentrum von SK-AWS in Ulsan, das bis 2027 mit hybrider Luft- und Flüssigkeitskühlung fertiggestellt werden soll (Quelle: SK Telecom), hebt Ulsan bis 2035 auf USD 66,11 Mio.
Region Honam hält 6,00 % Anteil
Der Kühlungsmarkt der Region Honam betrug 2025 USD 21,43 Mio. und erreicht bis 2035 mit 19,72 % USD 129,64 Mio. Das National AI Computing Center in Haenam strebt bis 2028 mehr als 15.000 GPUs an (Quelle: Samsung SDS), sodass Jeollanam-do um 22,83 % wächst.
Gangwon und Jeju hält 5,00 % Anteil
Der Kühlungsmarkt von Gangwon und Jeju betrug 2025 USD 17,86 Mio. und erreicht bis 2035 mit 13,76 % USD 64,82 Mio. Kühle Außenluft in Gangwon-do senkt die Laufzeiten der Kältemaschinen, und die Region wächst von USD 17,86 Mio. auf USD 64,82 Mio.
Provinz- und Städteanalyse: Wo in Südkorea konzentrieren sich die Ausgaben für Rechenzentrumskühlung?
Die Provinz Gyeonggi ist mit USD 117,85 Mio. im Jahr 2025 der größte lokale Markt, und Jeollanam-do ist mit 22,83 % die am schnellsten wachsende große Provinz.
| Rang | Provinz oder Stadt | Region | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Provinz Gyeonggi | Hauptstadtregion | 117,85 | 33,00 % | 270,07 | 8,65 % |
| 2 | Seoul | Hauptstadtregion | 84,85 | 23,76 % | 172,85 | 7,37 % |
| 3 | Incheon | Hauptstadtregion | 33,00 | 9,24 % | 97,23 | 11,41 % |
| 4 | Sejong City | Region Chungcheong | 17,14 | 4,80 % | 77,78 | 16,33 % |
| 5 | Busan | Region Yeongnam | 15,71 | 4,40 % | 58,77 | 14,10 % |
| 6 | Chungcheongnam-do | Region Chungcheong | 12,86 | 3,60 % | 45,37 | 13,44 % |
| 7 | Daejeon | Region Chungcheong | 12,86 | 3,60 % | 38,89 | 11,71 % |
| 8 | Gangwon-do | Gangwon und Jeju | 12,50 | 3,50 % | 46,67 | 14,08 % |
| 9 | Jeollanam-do | Region Honam | 10,28 | 2,88 % | 80,37 | 22,83 % |
| 10 | Ulsan | Region Yeongnam | 8,64 | 2,42 % | 66,11 | 22,57 % |
| 11 | Gyeongsangbuk-do | Region Yeongnam | 8,64 | 2,42 % | 33,06 | 14,36 % |
| 12 | Gwangju | Region Honam | 6,43 | 1,80 % | 25,93 | 14,97 % |
Prognoseszenarien: Wie könnte sich die Prognose 2035 für den südkoreanischen Markt für Rechenzentrumskühlung verändern?
Der südkoreanische Markt für Rechenzentrumskühlung liegt 2035 zwischen USD 864,24 Mio. und USD 1,32 Mrd., mit einem Basisszenario von USD 1,08 Mrd.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | USD 864,24 Mio. | 9,24 % | Netzauswirkungsprüfungen verzögern etwa ein Fünftel der geplanten KI-Campusse; der Anteil der Flüssigkeitskühlung bleibt bei rund 30 % |
| Basis | USD 1,08 Mrd. | 11,71 % | Neue IT-Kapazität von 470 MW im Jahr 2030 und 510 MW im Jahr 2035; Flüssigkeitsanteil 40 % |
| Hoch | USD 1,32 Mrd. | 13,95 % | Alle angekündigten GPU-Programme werden termingerecht gebaut; Immersionskühlung über 8 % der Ausgaben |
Wettbewerbsanalyse: Wer sind die führenden Unternehmen im südkoreanischen Markt für Rechenzentrumskühlung und wie verteilen sich die Marktanteile nach Unternehmen?
Die führenden Unternehmen im südkoreanischen Markt für Rechenzentrumskühlung sind LG Electronics, Vertiv, Schneider Electric, Trane Technologies und Carrier; DC Market Insights schätzt, dass diese fünf etwa 48 % der Ausgaben 2025 auf sich vereinen, basierend auf seiner Lieferantenzuordnung angekündigter koreanischer Projekte und des installierten Bestands an Kältemaschinen und Luftbehandlungsgeräten.
- LG Electronics
- Samsung C&T
- SK Enmove
- GRC (Green Revolution Cooling)
- Vertiv
- Schneider Electric
- Daikin
- Trane Technologies
- Carrier
- Johnson Controls
- Mitsubishi Electric
- Stulz
LG Electronics ist der heimische Marktführer: Sein Unternehmensbereich ES (Eco Solution) meldete für 2025 einen Umsatz von KRW 9,32 Bio. (Quelle: LG Electronics) und erklärt, das Geschäft mit der Kühlung von KI-Rechenzentren weiter voranzutreiben (Quelle: LG Electronics). Vertiv erweiterte im März 2026 seine Reichweite in Korea, indem es BBR Company mit dem Vertrieb von Thermoprodukten einschließlich CoolChip-CDUs beauftragte (Quelle: Vertiv). SK Enmove und GRC konkurrieren über ihre Absichtserklärung mit LG im Bereich Immersionskühlung (Quelle: LG Electronics), und Samsung SDS plant und betreibt die Stargate-KI-Rechenzentren, die es mit OpenAI entwickelt (Quelle: Samsung), was Unternehmen der Samsung-Gruppe sowohl zu großen Abnehmern von Kühlung als auch zu Bauherren macht.
Jüngste Entwicklungen: Was hat sich 2026 im südkoreanischen Markt für Rechenzentrumskühlung verändert?
Sechs datierte Ereignisse zwischen Januar 2026 und Oktober 2026 prägten den Markt.
- Im Oktober 2026 unterzeichnete LG Electronics einen langfristigen Liefervertrag für luftgekühlte Turbokältemaschinen für nordamerikanische KI-Rechenzentren. (Quelle: LG Electronics)
- Im Oktober 2026 erweiterte LG Electronics die Produktionslinien für luftgekühlte Kältemaschinen für KI-Rechenzentren in Pyeongtaek und Changwon. (Quelle: LG Electronics)
- Im September 2026 zeigte LG Electronics auf der Data Center World Asia 2026 CDUs für Direct-to-Chip-Kühlung und Immersionssysteme. (Quelle: LG Electronics)
- Im Juli 2026 vereinbarten NAVER, Brookfield und NVIDIA, die KI-Fabrik GAK Sejong von 55 MW auf 200 MW zu erweitern. (Quelle: NAVER)
- Im März 2026 ernannte Vertiv BBR Company zu seinem koreanischen Vertriebspartner für Thermoprodukte. (Quelle: Vertiv)
- Im Januar 2026 setzte sich das von Samsung SDS geführte Konsortium für das National AI Computing Center in Haenam das Ziel von mehr als 15.000 GPUs bis 2028. (Quelle: Samsung SDS)
Weitere Länder- und Segmentstudien finden Sie unter DC Market Insights Branchen; zum übergeordneten Markt siehe den South Korea Data Center Market.
Methodik: Wie hat DC Market Insights das Modell des südkoreanischen Marktes für Rechenzentrumskühlung erstellt?
Das Modell multipliziert für 2025 230 MW mit USD 1,25 Mio. pro MW. DC Market Insights hat den südkoreanischen Markt für Rechenzentrumskühlung Bottom-up aufgebaut: Neue IT-Kapazität (230 MW im Jahr 2025, 510 MW im Jahr 2035) × Kühlungsanteil pro MW (USD 1,25 Mio. bis USD 1,55 Mio.) ergibt die Neubauausgaben, und installierte IT-Kapazität (1.547 MW bis 5.269 MW, mit 2,5 % Stilllegung pro Jahr) × Service- und Erneuerungsausgaben pro MW ergibt die Ausgaben für den installierten Bestand. Segment-, Regional- und Provinzaufteilungen werden für 2020, 2025 und 2035 festgelegt, interpoliert und normalisiert, sodass jede Aufteilung in jedem Jahr die Gesamtsumme ergibt.
Drei Plausibilitätsprüfungen:
- Obergrenze 1: Die Neubau-Kühlungsausgaben 2025 von USD 287,50 Mio. entsprechen 9,6 % der gesamten Entwicklungskosten für 230 MW bei USD 13 Mio. pro MW (Quelle: Financial News, unter Berufung auf Cushman & Wakefield) und liegen damit innerhalb des üblichen mechanischen Anteils von 8 % bis 15 %.
- Obergrenze 2: Der gesamte Markt 2025 von USD 357,12 Mio. entspricht 5,4 % des ES-Umsatzes von LG Electronics von KRW 9,32 Bio. (etwa USD 6,56 Mrd. bei KRW 1.420 pro USD) (Quelle: LG Electronics), was damit übereinstimmt, dass Rechenzentren nur einen kleinen Teil des Umsatzes eines Lieferanten mit Heizungs-, Lüftungs- und Klimatechnik ausmachen.
- Untergrenze: 1.547 MW installiert × USD 45 Tsd. Serviceausgaben pro MW ergeben USD 69,61 Mio. vor jeglichem Neubau.
Vollständiger Ansatz: DC Market Insights Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Aufstellung: Neue IT-Kapazität × Kühlungsanteil pro MW
- 2.2Service- und Erneuerungsausgaben im installierten Bestand
- 2.3Segment-, Regional- und Provinzaufteilungen
- 2.4Plausibilitätsprüfungen: Obergrenze Entwicklungskosten, Obergrenze Lieferantenumsatz und Untergrenze installierter Bestand
- 03Zusammenfassung
- 3.1Marktüberblick, 2020, 2025 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Verschiebungen bei Flüssigkeitskühlung, Hyperscale und regionalen Anteilen
- 04Marktabgrenzung und Definition
- 4.1Enthalten: Kältemaschinen, Luftbehandlung, Flüssigkeitskühlung, Immersion und Dienstleistungen
- 4.2Ausgeschlossen: IT-Hardware, elektrische Systeme, Gebäudehülle und Strom
- 4.3Wie die Segmente zusammenhängen
- 05Treiber des südkoreanischen Marktes für Rechenzentrumskühlung
- 5.1260.000 GPUs heben den Markt bis 2030 auf USD 846,20 Mio.
- 5.2Hyperscale-Campusse sagen mehr als USD 15 Mrd. zu
- 5.3Rack-Dichten erhöhen den Anteil pro MW von USD 1,05 Mio. auf USD 1,55 Mio.
- 06Markttrends
- 6.1Direct-to-Chip-Kühlung wächst von USD 32,14 Mio. auf USD 259,27 Mio.
- 6.2Koreanische Konzerne bauen eine Lieferkette für Immersionskühlung auf
- 6.3Kältemaschinen bleiben 2035 mit USD 324,09 Mio. die größte Position
- 07Marktherausforderungen
- 7.1Netzvorschriften drängen große Lasten aus der Hauptstadtregion
- 7.2Industriestrompreise stiegen im Oktober 2024 um 10,2 %
- 08Marktchancen
- 8.1Honam und Yeongnam fügen bis 2035 USD 252,58 Mio. hinzu
- 8.2Service und Nachrüstung im installierten Bestand erreichen USD 289,80 Mio.
- 09Preisanalyse: Kühlungsanteil pro MW und Stromtarife
- 9.1Kühlungsanteil pro neuem MW, 2020-2035
- 9.2Service und Erneuerung pro installiertem MW
- 9.3Öffentliche Referenzwerte: Entwicklungskosten pro MW und KEPCO-Industrietarif
- 10Normen und Regulierung
- 10.1Special Act on Activation of Distributed Energy (2023)
- 10.2ASHRAE TC 9.9 Thermal Guidelines
- 10.3Kigali-Änderung des Montrealer Protokolls
- 11Südkoreanischer Markt für Rechenzentrumskühlung, nach Lösungstyp
- 11.1Kältemaschinen und Kühltürme
- 11.2Präzisionsklimatisierung und Luftbehandlung
- 11.3Direct-to-Chip-Flüssigkeitskühlung
- 11.4Rear-Door- und In-Row-Kühlung
- 11.5Immersionskühlung
- 11.6Dienstleistungen
- 12Südkoreanischer Markt für Rechenzentrumskühlung, nach Rechenzentrumstyp
- 12.1Hyperscale- und KI-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3Unternehmens- und öffentliche Rechenzentren
- 12.4Edge-Rechenzentren
- 13Südkoreanischer Markt für Rechenzentrumskühlung, nach Kühltechnik
- 13.1Luftbasierte Kühlung
- 13.2Flüssigkeitsbasierte Kühlung
- 14DC Exklusiv: Modell des Kühlungsanteils pro MW und Matrix Lösung × Rechenzentrumstyp
- 14.1Modelleingaben und Quellenverzeichnis
- 14.2Matrix Lösung × Rechenzentrumstyp, 2025
- 14.3Konzentration bei Direct-to-Chip und Präzisionsklimatisierung
- 15Südkoreanischer Markt für Rechenzentrumskühlung, nach Region
- 15.1Hauptstadtregion
- 15.2Region Chungcheong
- 15.3Region Yeongnam
- 15.4Region Honam
- 15.5Gangwon und Jeju
- 16Provinz- und Städteanalyse
- 16.1Provinz Gyeonggi
- 16.2Seoul
- 16.3Incheon
- 16.4Sejong City
- 16.5Busan
- 16.6Chungcheongnam-do
- 16.7Daejeon
- 16.8Gangwon-do
- 16.9Jeollanam-do
- 16.10Ulsan
- 16.11Gyeongsangbuk-do
- 16.12Gwangju
- 17Prognoseszenarien 2035
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktanteilsanalyse, 2025
- 18.2Heimischer Marktführer: LG Electronics
- 18.3Partner für Immersionskühlung: SK Enmove und GRC
- 18.4Globale Thermoanbieter in Korea
- 19Unternehmensprofile
- 19.1LG Electronics
- 19.2Samsung C&T
- 19.3SK Enmove
- 19.4GRC (Green Revolution Cooling)
- 19.5Vertiv
- 19.6Schneider Electric
- 19.7Daikin
- 19.8Trane Technologies
- 19.9Carrier
- 19.10Johnson Controls
- 19.11Mitsubishi Electric
- 19.12Stulz
- 20Jüngste Entwicklungen
- 20.1Liefervertrag von LG Electronics für Kältemaschinen in Nordamerika (Oktober 2026)
- 20.2LG Electronics erweitert Kältemaschinenproduktion in Pyeongtaek und Changwon (Oktober 2026)
- 20.3LG Electronics zeigt CDUs auf der Data Center World Asia 2026 (September 2026)
- 20.4Erweiterung der KI-Fabrik GAK Sejong auf 200 MW (Juli 2026)
- 20.5Vertiv ernennt BBR Company in Korea (März 2026)
- 20.6National AI Computing Center in Haenam strebt 15.000 GPUs an (Januar 2026)
- 21Empfehlungen der Analysten
- 22Anhang
- 23Glossar
- 23.1Abkürzungen: RZ, MW, IT, CDU, CRAH, CRAC, GPU, KI, CAGR, MSIT, KEPCO, HFC, MOU
- Abb. 1Größe des südkoreanischen Marktes für Rechenzentrumskühlung, 2020-2035 (USD Mio.)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Kühlungsanteil pro MW, 2020/2025/2030/2035
- Tabelle 3Markt nach Lösungstyp (USD Mio.)
- Tabelle 4Markt nach Rechenzentrumstyp (USD Mio.)
- Tabelle 5Markt nach Kühltechnik (USD Mio.)
- Tabelle 6Matrix Lösung × Rechenzentrumstyp, 2025
- Tabelle 7Markt nach Region (USD Mio.)
- Tabelle 8Top 12 Provinzen und Städte
- Tabelle 9Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 357,12 Mio. im Jahr 2025. DC Market Insights bewertet den südkoreanischen Markt für Rechenzentrumskühlung im Jahr 2025 mit USD 357,12 Mio., gegenüber USD 158,00 Mio. im Jahr 2020, und prognostiziert bis 2035 USD 1,08 Mrd.
11,71 % pro Jahr von 2025 bis 2035. Der südkoreanische Markt für Rechenzentrumskühlung wächst von USD 357,12 Mio. auf USD 1,08 Mrd., während die neue IT-Kapazität von 230 MW auf 510 MW pro Jahr steigt.
Ein Markt von USD 357,12 Mio. im Jahr 2025 für Kältemaschinen, Kühltürme, Präzisionsklimatisierung, Direct-to-Chip-Flüssigkeitskühlung, Rear-Door- und In-Row-Kühler, Immersionskühlung und zugehörige Dienstleistungen in koreanischen Rechenzentren.
Immersionskühlung mit 26,00 % pro Jahr, von USD 5,36 Mio. im Jahr 2025 auf USD 54,01 Mio. im Jahr 2035. Direct-to-Chip-Flüssigkeitskühlung folgt mit 23,22 %.
Nach Schätzungen von DC Market Insights etwa USD 1,25 Mio. pro MW neuer IT-Last im Jahr 2025, steigend auf USD 1,55 Mio. bis 2035. Das sind etwa 9,6 % eines Baus mit USD 13 Mio. pro MW.
LG Electronics, Vertiv, Schneider Electric, Trane Technologies und Carrier halten nach Schätzungen von DC Market Insights etwa 48 % der Ausgaben 2025. SK Enmove und GRC führen gemeinsam mit LG bei der Immersionskühlung.
Die Hauptstadtregion mit 66,00 % (USD 235,70 Mio.) im Jahr 2025. Die Region Honam wächst mit 19,72 % pro Jahr am schnellsten, da KI-Campusse nach Jeollanam-do ziehen.
Flüssigkeitsbasierte Kühlung steigt von 16,00 % der Ausgaben im Jahr 2025 auf 40,00 % bis 2035, koreanische Konzerne bauen Lieferketten für Immersionskühlung auf, und Kältemaschinen bleiben 2035 mit USD 324,09 Mio. die größte Position.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.