
Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
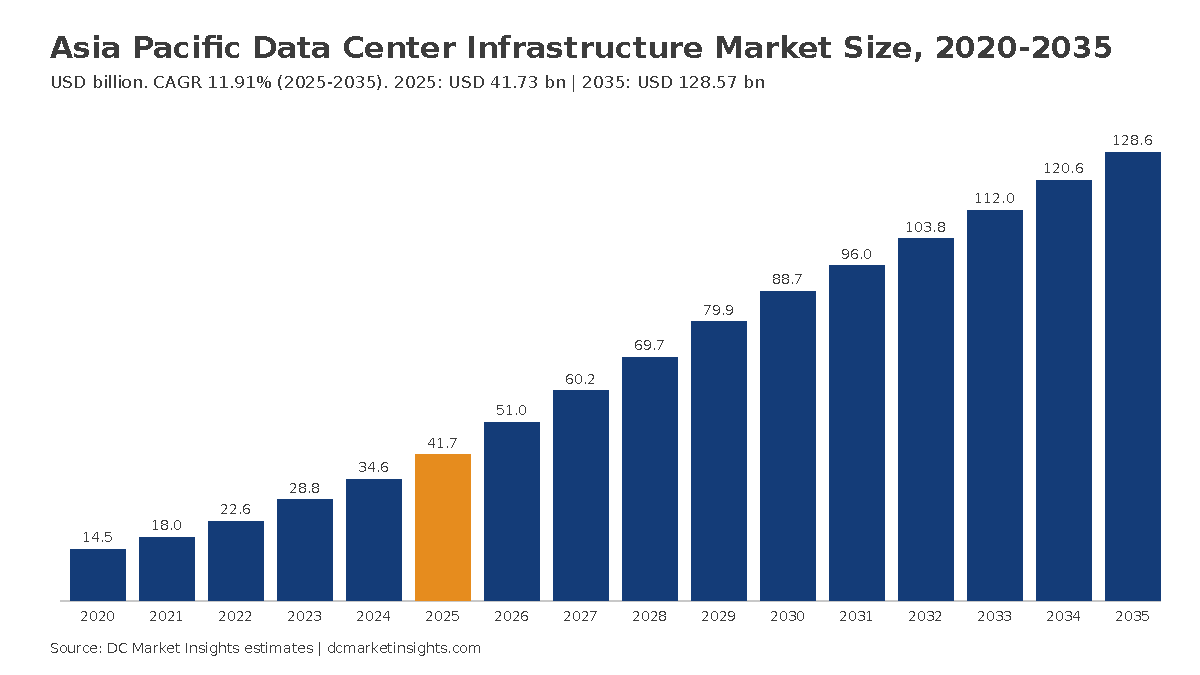
Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum: 2025 lag das Marktvolumen bei USD 41.73 Mrd.; bis 2035 soll es bei einer CAGR von 11.91 % auf USD 128.57 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Normen und Regulierung
- 07Marktsegmentierung nach Infrastrukturtyp
- 08Marktsegmentierung nach Rechenzentrumstyp
- 09Marktsegmentierung nach Bauart
- 10Marktsegmentierung nach Tier-Standard
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum wird 2026 auf 51,02 Mrd. USD bewertet und soll bis 2035 128,57 Mrd. USD erreichen, nach 41,73 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 11,91 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt dem Netzanschluss, nicht der Serverbestellung: Eine Halle in Johor, Hyderabad oder im Westen Sydneys kann erst ausgebaut werden, wenn der Versorger ein Umspannwerk unter Spannung setzt, und allein Tenaga Nasional Berhad (TNB) hatte bis Ende 2025 18 Stromlieferverträge für Rechenzentren über rund 1,7 Gigawatt (GW) unterzeichnet (Quelle: TNB-Analystenbriefing, Februar 2026). Auf jedes dieser Megawatt (MW) entfielen 2025 nach Schätzungen von DC Market Insights rund 4,81 Mio. USD an elektrischer Ausrüstung, 2,14 Mio. USD an Kühlanlagen und 3,75 Mio. USD an Bau-, Tragwerks- und Architekturleistungen. Die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum umfasst diese Gebäudeebene: Stromversorgungsketten, Kühlanlagen sowie Gebäudehülle und White Space, in denen die IT untergebracht ist, nicht jedoch die Server, Speichersysteme und Netzwerk-Switches selbst. Die Rechnung für 2025 lautet: rund 3,9 GW IT-Kapazität im Bau × 10,7 Mio. USD pro MW = 41,73 Mrd. USD. Vorgefertigte und modulare Bauten sind mit 17,77 % pro Jahr das am schnellsten wachsende Segment, und Südasien ist mit 17,07 % pro Jahr die am schnellsten wachsende Region, weil sich Indiens Kapazität zwischen 2025 und 2030 ungefähr verdreifacht.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum für 2026 mit 51,02 Mrd. USD, 22,26 % über den 41,73 Mrd. USD des Jahres 2025, da die regionale Baukohorte von rund 3,9 GW auf 4,5 GW IT-Kapazität wächst und die Gebäudekosten pro MW von 10,7 Mio. USD auf 11,3 Mio. USD steigen.
- Marktgröße 2025: 41,73 Mrd. USD
- Marktgröße 2026: 51,02 Mrd. USD
- Marktgröße 2030: 88,71 Mrd. USD
- Marktgröße 2035: 128,57 Mrd. USD
- CAGR 2025-2035: 11,91 % (unteres Szenario 9,79 %, oberes Szenario 13,29 %)
- Größter Infrastrukturtyp: Elektrische Infrastruktur, 45,00 % der Ausgaben 2025 (18,78 Mrd. USD)
- Am schnellsten wachsendes Segment: vorgefertigte und modulare Bauten, 17,77 % pro Jahr auf 38,57 Mrd. USD bis 2035
- Führende Region: Großchina, 47,20 % der Ausgaben 2025; am schnellsten wachsende Region: Südasien, 17,07 %
- Größtes Land: China, 18,08 Mrd. USD im Jahr 2025
- Marktführer: Vertiv, rund 4,9 % der Ausgaben 2025, gemessen am Nettoumsatz in Asien-Pazifik (Schätzung von DC Market Insights)
Wie viel gibt der asiatisch-pazifische Raum für Strom-, Kühl- und Gebäudeinfrastruktur von Rechenzentren aus?
Der asiatisch-pazifische Raum gab 2025 41,73 Mrd. USD für die Gebäudeinfrastruktur von Rechenzentren aus. Der Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum wurde 2020 auf 14,51 Mrd. USD bewertet, erreichte 2025 41,73 Mrd. USD und soll bis 2035 128,57 Mrd. USD erreichen, bei einer CAGR von 11,91 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 23,52 % pro Jahr, weil sich die regionale Baukohorte von rund 1,9 GW auf 3,9 GW verdoppelte, während die Gebäudekosten pro MW um 39 % von 7,7 Mio. USD auf 10,7 Mio. USD stiegen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsinfrastruktur Asien-Pazifik 2025 | 41,73 Mrd. USD |
| Marktgröße Rechenzentrumsinfrastruktur Asien-Pazifik 2026 | 51,02 Mrd. USD |
| CAGR Markt für Rechenzentrumsinfrastruktur Asien-Pazifik (2025-2035) | 11,91 % |
| Marktgröße Rechenzentrumsinfrastruktur Asien-Pazifik 2035 | 128,57 Mrd. USD |
DC Market Insights schätzt, dass die asiatisch-pazifische Baukohorte von 3,9 GW im Jahr 2025 auf rund 7,0 GW im Jahr 2030 und 8,7 GW bis 2035 wächst, während der Anteil der Region an der weltweit neuen Kapazität von 30,0 % auf 32,0 % steigt. Ab 2031 (96,05 Mrd. USD) verlangsamt sich das Wachstum, weil sich der weltweite Kapazitätszubau bei 23-27 GW pro Jahr einpendelt; spätere Zuwächse ergeben sich daher überwiegend aus den Kosten pro MW, die um rund 3 % pro Jahr auf 14,74 Mio. USD im Jahr 2035 steigen. Die Gebäudeinfrastruktur macht 2025 24,4 % des Rechenzentrumsmarkts im asiatisch-pazifischen Raum aus; die übrigen 75,6 % entfallen auf Server, Speicher und Netzwerktechnik.
Wichtigste Erkenntnisse:
- Von 41,73 Mrd. USD im Jahr 2025 steigt der Markt bis 2035 auf 128,57 Mrd. USD, eine CAGR von 11,91 %, weil sich die Baukohorte verdoppelt.
- Die elektrische Infrastruktur hält 45,00 % der Ausgaben, weil KI-Hallen pro MW mehr Transformatoren, Schaltanlagen und Anlagen zur unterbrechungsfreien Stromversorgung (USV) benötigen.
- Die Kühlung wächst mit 13,97 % pro Jahr am schnellsten der drei Typen, weil Flüssigkeitskreisläufe 1,40 Mio. USD pro MW hinzufügen.
- Südasien steigt von 10,0 % auf 15,7 % der Ausgaben, weil Indiens Hyperscale-Zusagen 32 Mrd. USD übersteigen.
- Vorgefertigte und modulare Bauten erreichen bis 2035 30,0 % der Ausgaben, weil werkseitig gefertigte Skids zu netzbegrenzten Zeitplänen passen.
Was umfasst die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum und was nicht?
Die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum umfasst 41,73 Mrd. USD an Ausgaben des Jahres 2025 für das physische Gebäude, das IT-Ausrüstung in 12 genannten Ländern sowie im übrigen Süd- und Südostasien mit Strom versorgt, kühlt und beherbergt.
Enthalten
- Elektrische Infrastruktur (18,78 Mrd. USD): Netzanschluss und Mittelspannungs-Umspannwerke, Transformatoren, Schaltanlagen, USV-Systeme und Batterien, Stromverteilereinheiten (PDUs), Stromschienen, Notstromaggregate und deren Kraftstoffsysteme.
- Mechanische und Kühlinfrastruktur (8,35 Mrd. USD): Kältemaschinen, Kühltürme und Trockenkühler, Umluftklimageräte für Rechnerräume, Fan Walls, Einhausungen, Kühlmittelverteilereinheiten, Flüssigkeitskreisläufe sowie die zugehörigen Rohrleitungen und Steuerungen.
- Bau, Tragwerk und Architektur (14,61 Mrd. USD): Baufeldvorbereitung, Fundamente und Tragkonstruktion, Gebäudehülle, Doppelböden, Racks und Ausbau des White Space, Trassen für die strukturierte Verkabelung, Brandschutz und physische Sicherheitssysteme.
Nicht enthalten
Server, Speichersysteme, Netzwerk-Switches und deren Erneuerungszyklen sind nicht enthalten; sie bilden die Position IT-Infrastruktur im Rechenzentrumsmarkt im asiatisch-pazifischen Raum. Ebenfalls ausgeschlossen sind Grundstücke, Stromrechnungen, im Rahmen von Stromabnahmeverträgen verkaufte Kraftwerke vor Ort, Colocation-Mieten und Software. Software für das Rechenzentrumsinfrastruktur-Management (DCIM) wird gesondert im Markt für Rechenzentrumsinfrastruktur-Management (DCIM) im asiatisch-pazifischen Raum behandelt: Jener Bericht beziffert die Überwachungssoftware, dieser die physische Anlage, die sie überwacht.
Wie die Segmente zusammenpassen
Jeder USD des Marktes wird auf vier Arten klassifiziert: nach Infrastrukturtyp (drei Positionen), nach Rechenzentrumstyp (vier), nach Bauart (drei) und nach Tier-Standard (drei). Jede Dimension summiert sich 2025 auf die Gesamtsumme von 41,73 Mrd. USD und in jedem Prognosejahr auf die jeweilige Gesamtsumme; die fünf Teilregionen und ihre Länder summieren sich auf dieselbe Weise.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Die Schätzungen unterscheiden sich vor allem wegen des Umfangs: DC Market Insights zählt 2026 51,02 Mrd. USD an Gebäudeinfrastruktur, während Definitionen, die IT-Hardware einbeziehen, ein Mehrfaches dieses Werts erreichen.
Die frühere Ausgabe dieser Seite schloss IT- und Netzwerkinfrastruktur in dieselbe Gesamtsumme ein und bezifferte 2025 damit auf 42,97 Mrd. USD bei einer CAGR von 13,20 % auf einer engeren Kapazitätsbasis. Breitere Definitionen fügen Server, Speicher und Netzwerktechnik hinzu, was nach Zahlen von DC Market Insights 2025 weitere 129,28 Mrd. USD ausmachen und die Summe auf nahezu 171 Mrd. USD bringen würde. Manche Zahlen enthalten außerdem Grundstücke, für Rechenzentren gebaute Kraftwerke, DCIM- und Gebäudeleitsoftware oder Colocation-Umsätze. Diese Seite beschränkt sich auf die Gebäudeebene, damit sie ohne Doppelzählung zur IT-Ebene addiert werden kann. Zu den erfassten Käufern zählen Hyperscale-Cloud-Betreiber, Colocation-Entwickler, Unternehmen und Behörden, die eigene Hallen bauen, sowie kleine und mittlere Unternehmen (KMU), deren Edge-Räume im Segment Edge gezählt werden.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Strom, Kühlung, Gebäudehülle und White Space | Ja, 41,73 Mrd. USD (2025) | Physische Gebäudeebene |
| Server, Speicher, Netzwerk-Switches | Nein (129,28 Mrd. USD im Jahr 2025) | IT-Ebene, beziffert im Rechenzentrumsmarkt im asiatisch-pazifischen Raum |
| DCIM-Software | Nein | Beziffert im DCIM-Bericht für den asiatisch-pazifischen Raum |
| Grundstücke, Strom, Kraftwerke vor Ort | Nein | Keine Ausrüstung oder Bauleistung |
| Colocation-Miete | Nein | Umsatz, keine Infrastrukturausgabe |
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Drei datierte, für den asiatisch-pazifischen Raum spezifische Faktoren treiben die CAGR von 11,91 %: Stromlieferverträge der Versorger in Malaysia, Hyperscale-Zusagen im Wert von rund 156 Mrd. USD und Effizienzvorschriften, die den Kühlanteil pro MW erhöhen.
Johors unterzeichnete Lieferverträge über 1,7 GW werden zu Aufträgen für Elektrotechnik
Der malaysische Versorger TNB hatte in seinem Geschäftsjahr 2025 18 Energy Supply Agreements für Rechenzentren über insgesamt rund 1,7 GW unterzeichnet, bei einer tatsächlichen Rechenzentrumslast von 850 MW im Dezember 2025 (Quelle: TNB). Bei 4,81 Mio. USD elektrischer Infrastruktur pro MW stehen allein die noch nicht gebauten 850 MW für rund 4,09 Mrd. USD an Schaltanlagen, Transformatoren, USV und Generatoren, die größtenteils 2026-2028 bestellt werden. Malaysias Ausgaben für Gebäudeinfrastruktur wachsen daher um 16,28 % pro Jahr, von 1,56 Mrd. USD im Jahr 2025 auf 7,06 Mrd. USD bis 2035, das drittschnellste Wachstum der 12 Länder.
Neun Hyperscale-Zusagen im Wert von rund 156 Mrd. USD
Zwischen Februar 2025 und Mai 2026 sagten neun Ankündigungen rund 156,3 Mrd. USD für Rechenzentrums- und Cloud-Kapazität im asiatisch-pazifischen Raum zu: 380 Mrd. RMB (53 Mrd. USD) der Alibaba Group über drei Jahre, 25 Mrd. A$ (18 Mrd. USD) von Microsoft in Australien und 17,5 Mrd. USD in Indien, 20 Mrd. AU$ von Amazon in Australien und mehr als 5 Mrd. USD in Taiwan, Googles KI-Hub in Visakhapatnam für 15 Mrd. USD, 27 Mrd. malaysische Ringgit (MYR) von AirTrunk in Malaysia, 1 Mrd. USD von Airtel in Nxtra sowie Genehmigungen des thailändischen Board of Investment (BOI) über 913 Mrd. THB (Quellen: Unternehmensmitteilungen; Thailand BOI). Nach Schätzungen von DC Market Insights fließen rund 24,4 % solcher Zusagen in die Gebäudeebene, also rund 38,1 Mrd. USD, nahezu ein voller Jahreswert des Marktes 2025.
PUE-Vorschriften in China, Japan und Singapur erhöhen den Kühlanteil
Chinas Sonderaktionsplan verlangt, dass neue und erweiterte große Rechenzentren bis Ende 2025 eine Power Usage Effectiveness (PUE) von 1,25 oder darunter erreichen (Quelle: Richtlinienbibliothek des Staatsrats, Juli 2024); Japan wird für ab dem Geschäftsjahr 2029 gebaute Rechenzentren eine PUE von 1,3 oder darunter vorschreiben (Quelle: Agency for Natural Resources and Energy, Mai 2026); und Singapur strebt für alle Rechenzentren eine PUE von 1,3 an. Um diese Werte in heißem, feuchtem Klima zu erreichen, setzen Käufer auf Flüssigkeitskühlung und Anlagen zur freien Kühlung, was den mechanischen Anteil von 2,14 Mio. USD pro MW im Jahr 2025 auf 3,54 Mio. USD bis 2035 und den Kühlanteil an den Ausgaben von 20,0 % auf 24,0 % anhebt.
Welche Trends verändern die Art, wie Rechenzentren im asiatisch-pazifischen Raum gebaut werden?
Zwei Trends verändern die Ausgaben für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum und verschieben rund 30 Mrd. USD der Ausgaben des Jahres 2035: werkseitig gefertigte Module und der Wechsel von Luft- zu Flüssigkeitskühlung.
Werkseitig gefertigte Strom- und Kühlmodule erreichen bis 2035 30 % der Ausgaben
Vorgefertigte und modulare Bauten wachsen nach Schätzungen von DC Market Insights von 7,51 Mrd. USD im Jahr 2025 auf 38,57 Mrd. USD bis 2035 (17,77 % pro Jahr). Netzbegrenzte Standorte wie Johor und der Westen Sydneys bevorzugen skidmontierte Schaltanlagen, vorgefertigte Elektroräume und modulare Kältezentralen, weil diese im Werk getestet werden können, während der Versorger das Umspannwerk fertigstellt, was Monate an Arbeit vor Ort einspart.
Watt-Bit-Standortwahl verlagert Kapazität in Japans Regionen mit viel erneuerbarer Energie
Japans Ministerium für Innere Angelegenheiten und Kommunikation wählte im Juli 2026 alle sieben Vorschläge für seine Watt-Bit-Kooperationsdemonstrationen im Geschäftsjahr 2026 aus, die verteilte Rechenzentren und die Verlagerung von Arbeitslasten zwischen stromreichen Regionen und Nachfrageregionen testen (Quelle: Ministerium für Innere Angelegenheiten und Kommunikation). Japans Ausgaben für Gebäudeinfrastruktur wachsen weiterhin um 9,71 % pro Jahr, von 5,56 Mrd. USD im Jahr 2025 auf 14,06 Mrd. USD bis 2035, doch ein größerer Teil davon entfällt auf Hokkaido und Kyushu, wo Umspannwerke freie Kapazität haben.
KI-Hallen mit höherem Tier
Tier-IV-Designs wachsen von 18,0 % auf 30,0 % der Ausgaben (38,57 Mrd. USD bis 2035), weil KI-Trainingshallen mit 100-Kilowatt-Racks redundante Stromversorgungsketten und Kühlkreisläufe aufweisen; der Anteil von Tier-I- und Tier-II-Räumen sinkt von 14,0 % auf 8,0 %.
Was bremst die Ausgaben für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Netzkapazität und Baukosten sind die beiden Hemmnisse, die das untere Szenario bis 2035 bei 106,16 Mrd. USD halten, 22,41 Mrd. USD unter dem Basisszenario.
Grenzen der Netzversorgung in Australien, Japan und Singapur
Der Australian Energy Market Operator (AEMO) erwartet, dass der Verbrauch von Rechenzentren im National Electricity Market von rund 5 Terawattstunden (TWh) im Zeitraum 2025-26 auf 34 TWh bis 2035-36 steigt, von rund 3 % auf 13 % der Netzversorgung (Quelle: AEMO 2026 Electricity Statement of Opportunities). Japans Netzbetreiberorganisation OCCTO prognostiziert für das Geschäftsjahr 2026 eine Nachfrage von 318.124 Mio. Kilowattstunden und nennt dabei neue Rechenzentren und Chipfabriken (Quelle: OCCTO, Januar 2026), und Singapur vergibt neue Kapazität nur über wettbewerbliche Ausschreibungen (Quelle: Ministry of Digital Development and Information, März 2026). Halten Anschlusswarteschlangen die Kohorte 2035 weltweit bei 24 GW und den asiatisch-pazifischen Anteil bei 30 %, erreicht der Markt 106,16 Mrd. USD statt 128,57 Mrd. USD.
Kosten pro MW steigen schneller als Budgets
Die Gebäudekosten pro MW steigen nach Schätzungen von DC Market Insights von 10,7 Mio. USD im Jahr 2025 auf 14,74 Mio. USD bis 2035, ein Anstieg um 37,8 %, weil Transformatoren, Schaltanlagen und Kältemaschinen weiterhin lange Lieferzeiten haben. Hallen in Tokio und Singapur kosten rund 35 % mehr als der regionale Durchschnitt, was Unternehmensbauten verzögert; das Segment Enterprise wächst nur um 3,51 % pro Jahr, von 5,01 Mrd. USD im Jahr 2025 auf 7,07 Mrd. USD bis 2035.
Wo liegen die größten Chancen für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Indien und die Flüssigkeitskühlung fügen zwischen 2025 und 2035 zusammen rund 37 Mrd. USD an jährlichen Ausgaben hinzu.
Indiens Ausbau der Gebäudeinfrastruktur: 14,60 Mrd. USD zusätzliche jährliche Ausgaben
Indiens Ausgaben für Gebäudeinfrastruktur wachsen von 3,48 Mrd. USD im Jahr 2025 auf 18,08 Mrd. USD bis 2035 (17,92 % pro Jahr), am schnellsten unter den 12 Ländern. Allein die 17,5 Mrd. USD von Microsoft für 2026-2029 und Googles Campus in Visakhapatnam für 15 Mrd. USD für 2026-2030 bedeuten beim Gebäudeanteil von 24,4 % rund 7,9 Mrd. USD an Gebäudeinfrastruktur (Quellen: Microsoft; Google). Airtels Nxtra mit rund 300 MW und dem Ziel von 1 GW benötigt bei 10,7 Mio. USD pro MW etwa 7,5 Mrd. USD an Gebäudearbeiten (Quelle: Airtel).
Kühlanlagen für KI-Hallen: 22,51 Mrd. USD zusätzliche jährliche Ausgaben
Die mechanische und Kühlinfrastruktur wächst von 8,35 Mrd. USD im Jahr 2025 auf 30,86 Mrd. USD bis 2035 und fügt damit 22,51 Mrd. USD pro Jahr hinzu, weil Direct-to-Chip- und Rear-Door-Flüssigkeitssysteme jedem KI-MW Kühlmittelverteilereinheiten, Sekundärkreisläufe und eine größere Wärmeabfuhr hinzufügen.
Was kostet Rechenzentrumsinfrastruktur pro MW im asiatisch-pazifischen Raum?
Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum kostet nach Schätzungen von DC Market Insights 2025 rund 10,7 Mio. USD pro MW IT-Kapazität, mit einem Anstieg auf 14,74 Mio. USD bis 2035.
| Jahr | Elektrik (Mio. USD/MW) | Mechanik und Kühlung (Mio. USD/MW) | Bau, Tragwerk und Architektur (Mio. USD/MW) | Gesamt (Mio. USD/MW) |
|---|---|---|---|---|
| 2020 | 3,46 | 1,39 | 2,85 | 7,70 |
| 2025 | 4,81 | 2,14 | 3,75 | 10,70 |
| 2030 | 5,72 | 2,80 | 4,20 | 12,72 |
| 2035 | 6,63 | 3,54 | 4,57 | 14,74 |
Öffentliche Referenzwerte umrahmen den regionalen Durchschnitt: Die 27 Mrd. MYR (6,8 Mrd. USD) von AirTrunk für mehr als 700 MW in Malaysia entsprechen weniger als 9,7 Mio. USD pro MW einschließlich Grundstücks- und Stromversorgungsarbeiten (Quelle: AirTrunk, April 2026), während Japan und Singapur mit rund 14-15 Mio. USD pro MW am oberen Ende der regionalen Spanne liegen. Indien und Malaysia liegen mit rund 7-9 Mio. USD pro MW am unteren Ende, wegen niedrigerer Lohn- und Baufeldvorbereitungskosten.
Welche Vorschriften und Normen prägen die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Fünf Regelwerke bestimmen, was die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum 2026 leisten muss, und drei davon legen PUE-Ziele zwischen 1,25 und 1,3 fest.
- China: Der Sonderaktionsplan für eine grüne, kohlenstoffarme Entwicklung von Rechenzentren (Juli 2024) legt eine PUE von 1,25 für neue große Rechenzentren fest; die acht Knotenpunkte von „East Data, West Computing“ hatten bis Juni 2024 über 43,5 Mrd. RMB an Direktinvestitionen angezogen (Quelle: Regierung der Volksrepublik China).
- Japan: Der Benchmark des Energieeinspargesetzes von PUE 1,4 bis zum Geschäftsjahr 2030 und PUE 1,3 für ab dem Geschäftsjahr 2029 gebaute Hallen (Quelle: Agency for Natural Resources and Energy).
- Singapur: Die Green Data Centre Roadmap zielt auf eine PUE von 1,3 und mindestens 300 MW neue Kapazität (Quelle: Infocomm Media Development Authority); der Park auf Jurong Island kann bis zu 700 MW bereitstellen (Quelle: JTC Corporation).
- Indien: Die Digital Personal Data Protection Rules, 2025 werden über 18 Monate schrittweise eingeführt und halten regulierte Daten in indischen Hallen (Quelle: Press Information Bureau).
- Australien: Das Hosting Certification Framework gilt seit dem 30. Juni 2022 für Verträge über das Hosting von Regierungsdaten (Quelle: Digital Transformation Agency).
Zu den in der Region verwendeten Designnormen gehören die Uptime-Tier-Klassifizierung, ANSI/TIA-942 und EN 50600, die die Redundanz festlegen, welche die Segmente Tier III und Tier IV voneinander trennt.
Welches Segment der Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum hat den größten Wert?
Die elektrische Infrastruktur hat mit 18,78 Mrd. USD oder 45,00 % der Ausgaben 2025 den größten Wert, während vorgefertigte und modulare Bauten mit 17,77 % pro Jahr am schnellsten wachsen.
Nach Infrastrukturtyp
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 18.778,50 | 45,0 % | 57.854,67 | 11,91 % |
| Mechanische und Kühlinfrastruktur | 8.346,00 | 20,0 % | 30.855,83 | 13,97 % |
| Bau, Tragwerk und Architektur | 14.605,50 | 35,0 % | 39.855,44 | 10,56 % |
Nach Endnutzern entfallen auf Unternehmen aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) rund 13 % der Ausgaben 2025 oder 5,42 Mrd. USD, überwiegend in Enterprise- und Colocation-Hallen (Schätzung von DC Market Insights). Innerhalb der elektrischen Infrastruktur entfallen nach Schätzungen von DC Market Insights auf USV-Systeme und Batterien sowie auf Schaltanlagen mit PDUs jeweils rund 30 %, auf Netzanschluss und Transformatoren rund 22 % und auf Notstromaggregate rund 18 %.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale und Cloud | 22.951,50 | 55,0 % | 82.282,20 | 13,62 % |
| Colocation | 12.519,00 | 30,0 % | 35.998,46 | 11,14 % |
| Enterprise | 5.007,60 | 12,0 % | 7.071,13 | 3,51 % |
| Edge | 1.251,90 | 3,0 % | 3.214,15 | 9,89 % |
Nach Bauart
| Bauart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Greenfield-Konventionalbau | 25.872,60 | 62,0 % | 66.854,29 | 9,96 % |
| Vorgefertigt und modular | 7.511,40 | 18,0 % | 38.569,78 | 17,77 % |
| Erweiterung und Nachrüstung | 8.346,00 | 20,0 % | 23.141,87 | 10,74 % |
Nach Tier-Standard
| Tier-Standard | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I und II | 5.842,20 | 14,0 % | 10.285,28 | 5,82 % |
| Tier III | 28.376,40 | 68,0 % | 79.710,88 | 10,88 % |
| Tier IV | 7.511,40 | 18,0 % | 38.569,78 | 17,77 % |
DC Exclusive: Tracker für Hyperscale-Zusagen im asiatisch-pazifischen Raum (9 Zusagen, 156,3 Mrd. USD)
DC Market Insights hat den Gebäudeanteil von neun datierten Zusagen im asiatisch-pazifischen Raum im Wert von 156,3 Mrd. USD auf rund 38,1 Mrd. USD modelliert und dabei 24 Eingangsgrößen verwendet (neun Zusagewerte, den Gebäudeanteil von 24,4 %, drei Kostenlinien pro MW, fünf Teilregionsanteile und sechs Länderprüfungen); die Zahlen sind Schätzungen von DC Market Insights, keine Unternehmensangaben zu Gebäudeausgaben.
| Zusage (Datum) | Land | Wert (Mrd. USD) | Geschätzter Gebäudeanteil (Mrd. USD) |
|---|---|---|---|
| Alibaba Group KI und Cloud, 3 Jahre (Feb. 2025) | China | 53,0 | 12,9 |
| Genehmigungen des Thailand BOI: TikTok, Skyline, Bridge (Mai 2026) | Thailand | 27,0 | 6,6 |
| Microsoft, bis Ende 2029 (Apr. 2026) | Australien | 18,0 | 4,4 |
| Microsoft, 2026-2029 (Dez. 2025) | Indien | 17,5 | 4,3 |
| Google KI-Hub Visakhapatnam, 2026-2030 (Okt. 2025) | Indien | 15,0 | 3,7 |
| Amazon 20 Mrd. AU$, 2025-2029 (Juni 2025) | Australien | 13,0 | 3,2 |
| AirTrunk, zwei Campus in Johor (Apr. 2026) | Malaysia | 6,8 | 1,7 |
| Amazon Region Taiwan (Juni 2025) | Taiwan | 5,0 | 1,2 |
| Airtel-Investition in Nxtra (März 2026) | Indien | 1,0 | 0,2 |
| Gesamt (Zeilen gerundet) | 156,3 | 38,1 |
Die zweite Tabelle ist die Ausgabenmatrix Teilregion × Infrastrukturtyp für 2025 (Mio. USD), erstellt aus demselben Modell.
| Teilregion | Elektrik | Mechanik und Kühlung | Bau, Tragwerk und Architektur | Gesamt |
|---|---|---|---|---|
| Großchina | 8.863,45 | 3.939,31 | 6.893,80 | 19.696,56 |
| Japan und Südkorea | 3.661,81 | 1.627,47 | 2.848,07 | 8.137,35 |
| Südostasien | 3.004,56 | 1.335,36 | 2.336,88 | 6.676,80 |
| Südasien | 1.877,85 | 834,60 | 1.460,55 | 4.173,00 |
| Ozeanien | 1.370,83 | 609,26 | 1.066,20 | 3.046,29 |
Welche Teilregion im asiatisch-pazifischen Raum führt bei den Ausgaben für Rechenzentrumsinfrastruktur?
Großchina führt mit 19,70 Mrd. USD, 47,20 % der Ausgaben 2025. Südasien ist mit 17,07 % pro Jahr die am schnellsten wachsende Teilregion, von 4,17 Mrd. USD auf 20,18 Mrd. USD bis 2035, weil Indiens Hyperscale-Zusagen und Datenschutzvorschriften Kapazität nach Mumbai, Chennai und Hyderabad ziehen.
| Teilregion | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großchina | 19.696,56 | 47,2 % | 53.869,13 | 10,58 % |
| Japan und Südkorea | 8.137,35 | 19,5 % | 21.599,08 | 10,25 % |
| Südostasien | 6.676,80 | 16,0 % | 24.170,40 | 13,73 % |
| Südasien | 4.173,00 | 10,0 % | 20.184,85 | 17,07 % |
| Ozeanien | 3.046,29 | 7,3 % | 8.742,48 | 11,12 % |
Großchina
Die Ausgaben in Großchina wachsen um 10,58 % pro Jahr auf 53,87 Mrd. USD bis 2035; die nationalen Knotenpunkte, in denen der Großteil der neuen Kapazität entsteht, müssen eine PUE von 1,25 erreichen, was den Kühlanteil hoch hält, auch wenn chinesische Anbieter die Preise für Elektrotechnik niedrig halten.
Japan und Südkorea
Die Ausgaben in Japan und Südkorea wachsen um 10,25 % pro Jahr auf 21,60 Mrd. USD; das im April 2026 eröffnete 30-MW-Rechenzentrum Keihanna von NTT DATA in der Region Kansai zeigt die Verlagerung japanischer Kapazität weg von Tokio (Quelle: NTT DATA).
Südostasien
Die Ausgaben in Südostasien wachsen um 13,73 % pro Jahr auf 24,17 Mrd. USD; Malaysia (1,56 Mrd. USD im Jahr 2025) und Thailand (0,63 Mrd. USD) wachsen dank der Stromverträge in Johor und der BOI-Genehmigungen vom Mai 2026 um mehr als 16 % pro Jahr (Quellen: TNB; Thailand BOI).
Südasien
Indien macht nahezu den gesamten südasiatischen Wert aus und entfällt 2025 auf 3,48 Mrd. USD der 4,17 Mrd. USD; der Rest der Teilregion, angeführt von Bangladesch und Sri Lanka, kommt auf rund 0,70 Mrd. USD.
Ozeanien
Die Ausgaben in Ozeanien wachsen um 11,12 % pro Jahr auf 8,74 Mrd. USD; die vertraglich gebundene Auslastung von NEXTDC stieg im Halbjahr bis Dezember 2025 um 137 % auf 416,6 MW (Quelle: ASX-Mitteilung von NEXTDC), doch der Netzausblick von AEMO begrenzt, wie schnell neue Hallen in Sydney und Melbourne ans Netz gehen können.
Welche Länder im asiatisch-pazifischen Raum geben am meisten für Rechenzentrumsinfrastruktur aus?
China gibt mit 18,08 Mrd. USD im Jahr 2025 am meisten für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum aus, und Indien ist mit 17,92 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Teilregion |
|---|---|---|---|---|---|
| 1 | China | 18.083,00 | 50.221,07 | 10,75 % | Großchina |
| 2 | Japan | 5.564,00 | 14.061,90 | 9,71 % | Japan und Südkorea |
| 3 | Indien | 3.477,50 | 18.079,58 | 17,92 % | Südasien |
| 4 | Australien | 2.782,00 | 8.035,37 | 11,19 % | Ozeanien |
| 5 | Südkorea | 2.562,19 | 7.553,79 | 11,42 % | Japan und Südkorea |
| 6 | Singapur | 2.086,50 | 4.821,22 | 8,74 % | Südostasien |
| 7 | Malaysia | 1.561,71 | 7.059,60 | 16,28 % | Südostasien |
| 8 | Hongkong | 1.098,08 | 2.268,59 | 7,53 % | Großchina |
| 9 | Indonesien | 732,05 | 3.596,77 | 17,26 % | Südostasien |
| 10 | Thailand | 634,45 | 3.248,99 | 17,74 % | Südostasien |
| 11 | Taiwan | 513,97 | 1.384,09 | 10,41 % | Großchina |
| 12 | Neuseeland | 268,42 | 693,58 | 9,96 % | Ozeanien |
Die Länderanteile entsprechen den Modellen für den Markt für KI-Rechenzentren im asiatisch-pazifischen Raum und den Rechenzentrumsmarkt im asiatisch-pazifischen Raum, sodass Gebäude- und IT-Zahlen für jedes Land addiert werden können.
Wie könnte sich die Prognose 2035 für die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum verändern?
Der Wert des Marktes für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum im Jahr 2035 reicht von 106,16 Mrd. USD bis 145,37 Mrd. USD um das Basisszenario von 128,57 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres Szenario | 106.155,36 | 9,79 % | Netzwarteschlangen halten die weltweit neue Kapazität bei 24 GW und den asiatisch-pazifischen Anteil bei 30 % |
| Basis | 128.565,94 | 11,91 % | Kohorte von 27,25 GW, asiatisch-pazifischer Anteil von 32 %, 14,74 Mio. USD pro MW |
| Oberes Szenario | 145.373,87 | 13,29 % | Kohorte von 29 GW und ein Anteil von 34 %, da Indien und Malaysia die Planung übertreffen |
Wer sind die führenden Unternehmen für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum?
Vertiv führt bei der Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum mit rund 4,9 % der Ausgaben 2025, und DC Market Insights schätzt, dass die fünf größten Ausrüstungsanbieter rund 21 % des Marktes auf sich vereinen, weil sich die Bau- und Tragwerksarbeiten (35,0 %) auf Hunderte lokaler Bauunternehmen verteilen.
- Vertiv
- Schneider Electric
- ABB
- Eaton
- Huawei Digital Power
- Delta Electronics
- Siemens
- Hitachi Energy
- Mitsubishi Electric
- Fuji Electric
- Legrand
- Daikin
- Johnson Controls
- Trane Technologies
- Cummins
- Caterpillar
- Rehlko
Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD, davon rund 20 % in Asien-Pazifik, also rund 2,05 Mrd. USD (Quelle: Vertiv Form 10-K für 2025); gemessen an einem Marktwert von 41,73 Mrd. USD sind das rund 4,9 %, eine Obergrenze, da ein Teil dieser Umsätze an Telekommunikations- und Industriekunden geht. Huawei Digital Power und Delta Electronics führen bei chinesischen und taiwanischen USV- und Leistungsmodulen, die japanischen Anbieter Mitsubishi Electric und Fuji Electric halten den Großteil der installierten USV-Basis in Japan, und Daikin, Trane Technologies und Johnson Controls konkurrieren bei Kälteanlagen. Auf der Entwicklerseite macht die zugesagte Investition von AirTrunk in Malaysia von 27 Mrd. MYR für mehr als 700 MW das Unternehmen zu einem der größten Einzelkäufer von Gebäudeinfrastruktur in Südostasien (Quelle: AirTrunk).
Was hat sich 2025 und 2026 bei der Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum verändert?
Bei der Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum brachten sechs datierte Ereignisse seit Oktober 2025 mindestens 1,7 GW vertraglich gebundene Leistung und 84,3 Mrd. USD an neuen Zusagen in die Region (Quellen: TNB; Unternehmensmitteilungen; Thailand BOI).
- Im Oktober 2025 kündigte Google rund 15 Mrd. USD für 2026-2030 für seinen KI-Hub in Visakhapatnam, Indien, an (Quelle: Google).
- Im Dezember 2025 kündigte Microsoft 17,5 Mrd. USD für Indien im Zeitraum 2026-2029 an (Quelle: Microsoft).
- Im Februar 2026 meldete TNB 18 unterzeichnete Lieferverträge für Rechenzentren über rund 1,7 GW (Quelle: TNB).
- Im April 2026 sagte Microsoft bis Ende 2029 25 Mrd. A$ (18 Mrd. USD) für die digitale Infrastruktur Australiens zu, und AirTrunk kündigte zwei neue Campus in Johor an (Quellen: Microsoft; AirTrunk).
- Im Mai 2026 genehmigte das thailändische BOI drei Rechenzentrumsprojekte im Wert von 913 Mrd. THB (Quelle: Thailand Board of Investment).
- Im August 2026 prognostizierte AEMO einen Anstieg des Rechenzentrumsverbrauchs im National Electricity Market auf 34 TWh bis 2035-36 (Quelle: AEMO).
Wie hat DC Market Insights das Modell für die Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum erstellt? (Methodik)
Das Modell multipliziert die asiatisch-pazifische Baukohorte mit den Gebäudekosten pro MW: 13,0 GW weltweit neue IT-Kapazität im Bau im Jahr 2025 × 30,0 % asiatisch-pazifischer Anteil = 3,9 GW, × 10,7 Mio. USD pro MW = 41,73 Mrd. USD. Die weltweite Kohorte beträgt 6,5 GW (2020), 13,0 GW (2025), 22,5 GW (2030) und 27,25 GW (2035); der asiatisch-pazifische Anteil steigt um 0,2 Prozentpunkte pro Jahr von 29,0 % im Jahr 2020 auf 32,0 % im Jahr 2035; die Kosten pro MW betragen 7,7 Mio. USD (2020) und 11,3 Mio. USD (2026) und steigen danach um 3 % pro Jahr. Die Anteile der Infrastrukturtypen (45 % Elektrik; Kühlung 20 %, steigend auf 24 %) entsprechen den Gebäudepositionen des Modells für den Rechenzentrumsmarkt, die Anteile der Teilregionen und Länder entsprechen dem Rechenzentrumsmarkt im asiatisch-pazifischen Raum, und alle vier Segmentdimensionen summieren sich in jedem Jahr von 2020 bis 2035 auf die Gesamtsumme.
Drei Plausibilitätsprüfungen:
- Obergrenze 1: Der Wert von 41,73 Mrd. USD für 2025 entspricht 24,4 % des Rechenzentrumsmarkts im asiatisch-pazifischen Raum von 171,01 Mrd. USD und liegt damit innerhalb des Gebäudeanteils von 20-30 % eines typischen Hallenbudgets.
- Obergrenze 2: Der Wert von 51,02 Mrd. USD für 2026 liegt unter den rund 54 Mrd. USD, die sich aus den rund 4,8 GW ergeben, die DC Market Insights Mitte 2026 als im Bau befindlich zählt, bei 11,3 Mio. USD pro MW.
- Untergrenze: Vertivs Nettoumsatz in Asien-Pazifik von rund 2,05 Mrd. USD entspricht 4,9 % des Werts 2025, was zum Anteil eines Marktführers in einem Markt passt, in dem kein Anbieter alle drei Infrastrukturtypen abdeckt.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Globaler Kontext: Rechenzentrumsmarkt.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und nicht enthaltene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich die Schätzungen zum Markt für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Baukohorte in GW × Gebäudekosten pro MW
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Johors unterzeichnete Lieferverträge über 1,7 GW
- 4.2Treiber: Neun Hyperscale-Zusagen im Wert von 156,3 Mrd. USD
- 4.3Treiber: PUE-Vorschriften in China, Japan und Singapur
- 4.4Trend: Werkseitig gefertigte Strom- und Kühlmodule
- 4.5Trend: Watt-Bit-Standortwahl in Japan
- 4.6Trend: KI-Hallen mit höherem Tier
- 4.7Hemmnis: Grenzen der Netzversorgung in Australien, Japan und Singapur
- 4.8Hemmnis: Kosten pro MW steigen schneller als Budgets
- 4.9Chance: Indiens Ausbau der Gebäudeinfrastruktur
- 4.10Chance: Kühlanlagen für KI-Hallen
- 05Preise
- 5.1Gebäudekosten pro MW nach Infrastrukturtyp, 2020-2035
- 5.2Öffentliche Preisreferenzen
- 06Normen und Regulierung
- 6.1China: Aktionsplan für grüne, kohlenstoffarme Rechenzentren
- 6.2Japan: PUE-Benchmarks des Energieeinspargesetzes
- 6.3Singapur: Green Data Centre Roadmap
- 6.4Indien: Digital Personal Data Protection Rules, 2025
- 6.5Australien: Hosting Certification Framework
- 07Marktsegmentierung nach Infrastrukturtyp
- 7.1Elektrische Infrastruktur
- 7.2Mechanische und Kühlinfrastruktur
- 7.3Bau, Tragwerk und Architektur
- 08Marktsegmentierung nach Rechenzentrumstyp
- 8.1Hyperscale und Cloud
- 8.2Colocation
- 8.3Enterprise
- 8.4Edge
- 09Marktsegmentierung nach Bauart
- 9.1Greenfield-Konventionalbau
- 9.2Vorgefertigt und modular
- 9.3Erweiterung und Nachrüstung
- 10Marktsegmentierung nach Tier-Standard
- 10.1Tier I und II
- 10.2Tier III
- 10.3Tier IV
- 11DC Exclusive: Tracker für Hyperscale-Zusagen im asiatisch-pazifischen Raum
- 11.1Tracker mit neun Zusagen (156,3 Mrd. USD)
- 11.2Ausgabenmatrix Teilregion × Infrastrukturtyp, 2025
- 12Regionale Analyse
- 12.1Großchina
- 12.2Japan und Südkorea
- 12.3Südostasien
- 12.4Südasien
- 12.5Ozeanien
- 13Länderanalyse
- 13.1China
- 13.2Japan
- 13.3Indien
- 13.4Australien
- 13.5Südkorea
- 13.6Singapur
- 13.7Malaysia
- 13.8Hongkong
- 13.9Indonesien
- 13.10Thailand
- 13.11Taiwan
- 13.12Neuseeland
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wettbewerbsanalyse
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3ABB
- 15.4Eaton
- 15.5Huawei Digital Power
- 15.6Delta Electronics
- 15.7Siemens
- 15.8Hitachi Energy
- 15.9Mitsubishi Electric
- 15.10Fuji Electric
- 15.11Legrand
- 15.12Daikin
- 15.13Johnson Controls
- 15.14Trane Technologies
- 15.15Cummins
- 15.16Caterpillar
- 15.17Rehlko
- 16Aktuelle Entwicklungen
- 16.1Datierte Ereignisse, Oktober 2025 bis August 2026
- Abb. 1Marktgröße Rechenzentrumsinfrastruktur Asien-Pazifik, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich: enthaltene und nicht enthaltene Elemente
- Tabelle 3Gebäudekosten pro MW nach Infrastrukturtyp, 2020-2035
- Tabelle 4Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Bauart, 2025 und 2035
- Tabelle 7Markt nach Tier-Standard, 2025 und 2035
- Tabelle 8Tracker für Hyperscale-Zusagen im asiatisch-pazifischen Raum
- Tabelle 9Ausgabenmatrix Teilregion × Infrastrukturtyp, 2025
- Tabelle 10Markt nach Teilregion, 2025 und 2035
- Tabelle 11Top-12-Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
51,02 Mrd. USD im Jahr 2026, ein Plus von 22,26 % gegenüber 41,73 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 128,57 Mrd. USD erreichen, eine CAGR von 11,91 % ab 2025, da Versorger in der gesamten Region neue Umspannwerke für Rechenzentren in Betrieb nehmen.
41,73 Mrd. USD an Ausgaben des Jahres 2025 für das physische Gebäude von Rechenzentren im asiatisch-pazifischen Raum: elektrische Ausrüstung, Kühlanlagen sowie Bau-, Tragwerks- und Architekturleistungen für Gebäudehülle und White Space. Server, Speicher, Netzwerk-Switches, Grundstücke, Strom und DCIM-Software sind nicht enthalten.
11,91 % pro Jahr von 2025 bis 2035, von 41,73 Mrd. USD auf 128,57 Mrd. USD, nach 23,52 % pro Jahr im Zeitraum 2020-2025, weil sich die regionale Baukohorte auf rund 8,7 GW mehr als verdoppelt, während die Gebäudekosten pro MW auf 14,74 Mio. USD steigen.
Vorgefertigte und modulare Bauten mit 17,77 % pro Jahr, von 7,51 Mrd. USD im Jahr 2025 auf 38,57 Mrd. USD bis 2035, weil werkseitig gefertigte Strom-Skids und Kühlanlagen die Bauzeiten an netzbegrenzten Standorten wie Johor und im Westen Sydneys verkürzen.
Rund 10,7 Mio. USD pro MW IT-Kapazität im Jahr 2025 nach Schätzungen von DC Market Insights: 4,81 Mio. USD für Elektrik, 2,14 Mio. USD für Mechanik und Kühlung und 3,75 Mio. USD für Bau und Tragwerk. Der Gesamtwert steigt bis 2035 auf 14,74 Mio. USD pro MW.
Südasien mit 17,07 % pro Jahr, von 4,17 Mrd. USD im Jahr 2025 auf 20,18 Mrd. USD bis 2035, weil sich Indiens Kapazität dank Hyperscale-Zusagen von über 32 Mrd. USD verdreifacht. Großchina führt 2025 mit 47,20 % der Ausgaben.
China mit 18,08 Mrd. USD im Jahr 2025, 43,3 % der regionalen Gesamtsumme, gefolgt von Japan mit 5,56 Mrd. USD und Indien mit 3,48 Mrd. USD. Indien wächst unter den großen Ländern am schnellsten, mit 17,92 % pro Jahr auf 18,08 Mrd. USD bis 2035.
Vertiv führt mit rund 4,9 % der Ausgaben 2025, gemessen an rund 2,05 Mrd. USD Nettoumsatz in Asien-Pazifik; die fünf größten Ausrüstungsanbieter halten rund 21 % (Schätzung von DC Market Insights). Schneider Electric, ABB, Eaton, Huawei Digital Power und Delta Electronics sind ebenfalls im Wettbewerb.
Wegen des Umfangs: DC Market Insights zählt für 2026 ausschließlich 51,02 Mrd. USD an Gebäudeinfrastruktur. Breitere Zahlen fügen Server, Speicher und Netzwerktechnik (129,28 Mrd. USD im Jahr 2025), Grundstücke, Kraftwerke vor Ort oder DCIM-Software hinzu, die hier nicht enthalten sind.
Die Infrastruktur ist die physische Anlage im Wert von 41,73 Mrd. USD im Jahr 2025: Stromversorgungsketten, Kühlung und Gebäude. Rechenzentrumsinfrastruktur-Management (DCIM) ist die Software, die diese Anlage überwacht, und wird in einem separaten Bericht von DC Market Insights beziffert.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.