
아시아 태평양 데이터 센터 인프라 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
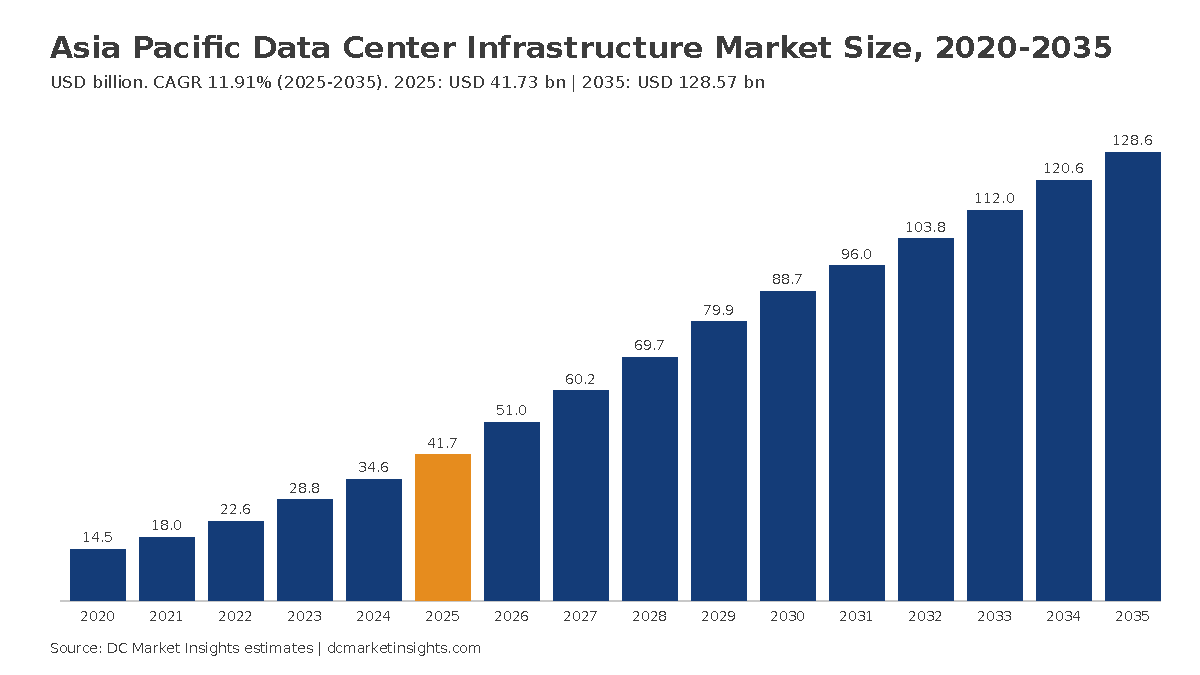
아시아 태평양 데이터 센터 인프라 시장 규모는 2025년 USD 41.73십억였으며, 연평균 성장률(CAGR) 11.91%로 성장해 2035년에는 USD 128.57십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 동향
- 05가격
- 06표준 및 규제
- 07인프라 유형별 시장 세분화
- 08데이터 센터 유형별 시장 세분화
- 09구축 유형별 시장 세분화
- 10티어 표준별 시장 세분화
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
아시아 태평양 데이터 센터 인프라 시장은 2026년 510억 2,000만 달러 규모이며, 2025년 417억 3,000만 달러에서 2035년 1,285억 7,000만 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 11.91%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 지출은 서버 주문이 아니라 전력망 연결을 따라 움직입니다. 조호르, 하이데라바드, 시드니 서부의 데이터 홀은 전력회사가 변전소에 전력을 공급하기 전에는 설비 공사를 할 수 없으며, 테나가 나시오날(TNB) 한 곳만 해도 2025년 말까지 약 1.7기가와트(GW) 규모의 데이터 센터 전력 공급 계약 18건을 체결했습니다(출처: TNB 애널리스트 브리핑, 2026년 2월). DC Market Insights 추정에 따르면 2025년 기준 메가와트(MW)당 전기 설비 약 481만 달러, 냉각 플랜트 214만 달러, 토목·구조·건축 공사 375만 달러가 투입됩니다. 아시아 태평양 데이터 센터 인프라는 이러한 시설 계층, 즉 전력 계통, 냉각 플랜트, 그리고 IT 장비를 수용하는 건물 외피와 화이트 스페이스를 포괄하며, 서버, 스토리지, 네트워크 스위치 자체는 포함하지 않습니다. 2025년 구축 내역은 건설 중인 IT 용량 약 3.9GW × MW당 1,070만 달러 = 417억 3,000만 달러입니다. 조립식 및 모듈형 구축이 연 17.77%로 가장 빠르게 성장하는 세그먼트이며, 남아시아는 연 17.07%로 가장 빠르게 성장하는 지역입니다. 인도의 용량이 2025년부터 2030년 사이 약 3배로 늘어나기 때문입니다.
주요 시장 통계: 2026년 아시아 태평양 데이터 센터 인프라 시장 규모는 얼마인가?
DC Market Insights는 2026년 아시아 태평양 데이터 센터 인프라 시장 규모를 510억 2,000만 달러로 평가하며, 이는 2025년의 417억 3,000만 달러보다 22.26% 높은 수치입니다. 지역 내 구축 코호트가 IT 용량 기준 약 3.9GW에서 4.5GW로 늘어나고 MW당 시설 비용이 1,070만 달러에서 1,130만 달러로 상승하기 때문입니다.
- 2025년 시장 규모: 417억 3,000만 달러
- 2026년 시장 규모: 510억 2,000만 달러
- 2030년 시장 규모: 887억 1,000만 달러
- 2035년 시장 규모: 1,285억 7,000만 달러
- 2025~2035년 CAGR: 11.91%(저성장 시나리오 9.79%, 고성장 시나리오 13.29%)
- 최대 인프라 유형: 전기 인프라, 2025년 지출의 45.00%(187억 8,000만 달러)
- 최고 성장 세그먼트: 조립식 및 모듈형 구축, 연 17.77% 성장해 2035년 385억 7,000만 달러
- 선도 지역: 중화권, 2025년 지출의 47.20%, 최고 성장 지역: 남아시아, 17.07%
- 최대 국가: 중국, 2025년 180억 8,000만 달러
- 시장 선도 기업: Vertiv, 아시아 태평양 순매출 기준 2025년 지출의 약 4.9%(DC Market Insights 추정)
아시아 태평양 지역은 데이터 센터 전력, 냉각 및 건물 인프라에 얼마를 지출하는가?
아시아 태평양 지역은 2025년 데이터 센터 시설 인프라에 417억 3,000만 달러를 지출했습니다. 아시아 태평양 데이터 센터 인프라 시장 규모는 2020년 145억 1,000만 달러로 평가되었고 2025년 417억 3,000만 달러에 도달했으며, 예측 기간 동안 CAGR 11.91%로 성장해 2035년 1,285억 7,000만 달러에 이를 것으로 예상됩니다. 2020~2025년 시장은 연 23.52% 성장했는데, 이는 지역 구축 코호트가 약 1.9GW에서 3.9GW로 두 배가 되고 MW당 시설 비용이 770만 달러에서 1,070만 달러로 39% 상승했기 때문입니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 아시아 태평양 데이터 센터 인프라 시장 규모 | 417억 3,000만 달러 |
| 2026년 아시아 태평양 데이터 센터 인프라 시장 규모 | 510억 2,000만 달러 |
| 아시아 태평양 데이터 센터 인프라 시장 CAGR(2025-2035) | 11.91% |
| 2035년 아시아 태평양 데이터 센터 인프라 시장 규모 | 1,285억 7,000만 달러 |
DC Market Insights는 아시아 태평양 구축 코호트가 2025년 3.9GW에서 2030년 약 7.0GW, 2035년 8.7GW로 늘어나고, 전 세계 신규 용량에서 이 지역이 차지하는 비중이 30.0%에서 32.0%로 소폭 상승할 것으로 추정합니다. 2031년(960억 5,000만 달러)부터는 전 세계 신규 용량 증설이 연 23~27GW 수준에서 정체되면서 성장이 둔화되며, 이후의 증가분은 주로 MW당 비용에서 나옵니다. MW당 비용은 연 약 3% 상승해 2035년 1,474만 달러에 이릅니다. 시설 인프라는 2025년 아시아 태평양 데이터 센터 시장의 24.4%를 차지하며, 나머지 75.6%는 서버, 스토리지 및 네트워킹입니다.
핵심 요약:
- 2025년 417억 3,000만 달러에서 2035년 1,285억 7,000만 달러로 CAGR 11.91% 성장하며, 이는 구축 코호트가 두 배로 늘어나기 때문입니다.
- AI 홀은 MW당 더 많은 변압기, 개폐 장치 및 무정전 전원 장치(UPS)를 필요로 하므로 전기 인프라가 지출의 45.00%를 차지합니다.
- 액체 냉각 루프가 MW당 140만 달러를 추가하므로 냉각이 세 가지 유형 중 가장 빠른 연 13.97% 성장합니다.
- 인도의 하이퍼스케일 투자 약정이 320억 달러를 넘어서면서 남아시아의 지출 비중이 10.0%에서 15.7%로 상승합니다.
- 공장 제작 스키드가 전력망 제약이 있는 일정에 적합하므로 조립식 및 모듈형 구축이 2035년 지출의 30.0%에 도달합니다.
아시아 태평양 데이터 센터 인프라에는 무엇이 포함되고 무엇이 제외되는가?
아시아 태평양 데이터 센터 인프라는 12개 주요 국가와 기타 동남아시아 및 남아시아 지역에서 IT 장비에 전력을 공급하고, 냉각하며, 수용하는 물리적 시설에 대한 2025년 지출 417억 3,000만 달러를 포괄합니다.
포함 항목
- 전기 인프라(187억 8,000만 달러): 전력망 연결 및 중전압 변전소, 변압기, 개폐 장치, UPS 시스템 및 배터리, 전력 분배 장치(PDU), 버스웨이, 비상 발전기 및 연료 시스템.
- 기계 및 냉각 인프라(83억 5,000만 달러): 냉동기, 냉각탑 및 건식 냉각기, 전산실 공조기, 팬 월, 컨테인먼트, 냉각수 분배 장치, 액체 냉각 루프 및 이를 운영하는 배관과 제어 장치.
- 토목, 구조 및 건축(146억 1,000만 달러): 부지 조성, 기초 및 상부 구조, 건물 외피, 이중 마루, 랙 및 화이트 스페이스 설비 공사, 구조화 케이블링 경로, 소방 및 물리적 보안 시스템.
제외 항목
서버, 스토리지 어레이, 네트워크 스위치 및 그 교체 주기는 제외되며, 이들은 아시아 태평양 데이터 센터 시장의 IT 인프라 항목을 구성합니다. 토지, 전기 요금, 전력 구매 계약에 따라 판매되는 현장 발전소, 코로케이션 임대료 및 소프트웨어도 제외됩니다. 데이터 센터 인프라 관리(DCIM) 소프트웨어는 아시아 태평양 데이터 센터 인프라 관리(DCIM) 시장에서 별도로 다룹니다. 해당 보고서는 모니터링 소프트웨어 계층을, 본 보고서는 그 소프트웨어가 모니터링하는 물리적 설비를 산정합니다.
세그먼트 간 관계
시장의 모든 금액은 네 가지 방식으로 분류됩니다. 인프라 유형(3개 항목), 데이터 센터 유형(4개), 구축 유형(3개), 티어 표준(3개)입니다. 각 분류 기준의 합계는 2025년 총액 417억 3,000만 달러 및 모든 예측 연도의 총액과 일치하며, 5개 하위 지역과 해당 국가들도 같은 방식으로 합산됩니다.
아시아 태평양 데이터 센터 인프라 시장 추정치는 왜 서로 다른가?
추정치의 차이는 주로 범위에서 비롯됩니다. DC Market Insights는 2026년 시설 인프라만 510억 2,000만 달러로 집계하는 반면, IT 하드웨어를 포함하는 정의는 이 수치의 몇 배에 이릅니다.
이 페이지의 이전 판은 IT 및 네트워크 인프라를 같은 총액에 포함했으며, 더 좁은 용량 기반에서 2025년 429억 7,000만 달러, CAGR 13.20%로 제시했습니다. 더 넓은 정의는 서버, 스토리지 및 네트워킹을 추가하는데, DC Market Insights 수치 기준으로 2025년 1,292억 8,000만 달러가 더해져 총액이 1,710억 달러에 가까워집니다. 일부 수치는 토지, 데이터 센터용으로 건설된 발전소, DCIM 및 빌딩 관리 소프트웨어, 또는 코로케이션 매출까지 포함합니다. 본 페이지는 이중 계산 없이 IT 계층에 더할 수 있도록 시설 계층으로 범위를 한정합니다. 범위에 포함되는 구매자는 하이퍼스케일 클라우드 사업자, 코로케이션 개발사, 자체 홀을 구축하는 기업 및 정부 기관, 그리고 엣지 룸이 엣지 세그먼트에 집계되는 중소기업(SME)입니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 전력, 냉각, 건물 외피 및 화이트 스페이스 | 예, 417억 3,000만 달러(2025년) | 물리적 시설 계층 |
| 서버, 스토리지, 네트워크 스위치 | 아니요(2025년 1,292억 8,000만 달러) | IT 계층, 아시아 태평양 데이터 센터 시장에서 산정 |
| DCIM 소프트웨어 | 아니요 | 아시아 태평양 DCIM 보고서에서 산정 |
| 토지, 전력, 현장 발전소 | 아니요 | 장비 또는 건설이 아님 |
| 코로케이션 임대료 | 아니요 | 매출이며 인프라 지출이 아님 |
아시아 태평양 데이터 센터 인프라 지출을 이끄는 요인은 무엇인가?
시점이 명확하고 아시아 태평양 지역에 특화된 세 가지 요인이 CAGR 11.91%를 이끕니다. 말레이시아의 전력 공급 계약, 약 1,560억 달러 규모의 하이퍼스케일 투자 약정, 그리고 MW당 냉각 설비 비중을 높이는 효율 규제입니다.
조호르의 1.7GW 전력 공급 계약이 전기 설비 주문으로 이어진다
말레이시아 전력회사 TNB는 2025 회계연도에 총 약 1.7GW 규모의 데이터 센터 에너지 공급 계약 18건을 체결했으며, 2025년 12월 실제 데이터 센터 부하는 850MW였습니다(출처: TNB). MW당 전기 인프라 481만 달러를 적용하면 아직 구축되지 않은 850MW만으로도 개폐 장치, 변압기, UPS 및 발전기에 약 40억 9,000만 달러가 필요하며, 대부분은 2026~2028년에 발주됩니다. 이에 따라 말레이시아의 시설 지출은 2025년 15억 6,000만 달러에서 2035년 70억 6,000만 달러로 연 16.28% 성장하며, 12개국 중 세 번째로 빠른 성장률을 보입니다.
약 1,560억 달러 규모의 하이퍼스케일 투자 약정 9건
2025년 2월부터 2026년 5월까지 9건의 발표를 통해 아시아 태평양 데이터 센터 및 클라우드 용량에 약 1,563억 달러가 약정되었습니다. 알리바바 그룹의 3년간 3,800억 위안(530억 달러), Microsoft의 호주 250억 호주 달러(180억 달러) 및 인도 175억 달러, Amazon의 호주 200억 호주 달러 및 대만 50억 달러 이상, Google의 150억 달러 규모 비사카파트남 AI 허브, AirTrunk의 말레이시아 270억 말레이시아 링깃(MYR), Airtel의 Nxtra 10억 달러, 태국 투자청(BOI)의 9,130억 바트 승인입니다(출처: 각 기업 발표, 태국 BOI). DC Market Insights 추정에 따르면 이러한 약정의 약 24.4%, 즉 약 381억 달러가 시설 계층에 투입되며, 이는 2025년 시장 가치 1년치에 가까운 규모입니다.
중국, 일본, 싱가포르의 전력 사용 효율 규제가 냉각 설비 비중을 높인다
중국의 특별 행동 계획은 신규 및 증설 대형 데이터 센터가 2025년 말까지 전력 사용 효율(PUE) 1.25 이하를 달성하도록 요구합니다(출처: 국무원 정책 라이브러리, 2024년 7월). 일본은 2029 회계연도부터 건설되는 데이터 센터에 PUE 1.3 이하를 요구할 예정이며(출처: 자원에너지청, 2026년 5월), 싱가포르는 모든 데이터 센터에 PUE 1.3을 목표로 합니다. 덥고 습한 기후에서 이러한 수준을 충족하려면 액체 냉각 및 프리 쿨링 플랜트가 필요하므로, 기계 설비 비용은 2025년 MW당 214만 달러에서 2035년 354만 달러로, 지출 중 냉각 비중은 20.0%에서 24.0%로 높아집니다.
아시아 태평양 데이터 센터의 구축 방식을 바꾸는 트렌드는 무엇인가?
두 가지 트렌드가 아시아 태평양 데이터 센터 인프라 지출 구조를 바꾸며 2035년 지출 중 약 300억 달러를 이동시킵니다. 공장 제작 모듈, 그리고 공랭식에서 액체 냉각으로의 전환입니다.
공장 제작 전력 및 냉각 모듈이 2035년 지출의 30%를 차지한다
DC Market Insights 추정에 따르면 조립식 및 모듈형 구축은 2025년 75억 1,000만 달러에서 2035년 385억 7,000만 달러로 성장합니다(연 17.77%). 조호르와 시드니 서부처럼 전력망 제약이 있는 부지에서는 스키드 장착형 개폐 장치, 조립식 전기실, 모듈형 냉동기 플랜트가 선호되는데, 전력회사가 변전소를 완공하는 동안 공장에서 시험을 마칠 수 있어 현장 작업 기간을 수개월 단축할 수 있기 때문입니다.
와트-비트 입지 전략으로 일본의 용량이 재생에너지가 풍부한 지역으로 이동한다
일본 총무성은 2026년 7월 2026 회계연도 와트-비트 연계 실증 사업에 제출된 7건의 제안을 모두 선정해, 분산형 데이터 센터와 전력이 풍부한 지역과 수요 지역 간의 워크로드 이동을 시험합니다(출처: 총무성). 일본의 시설 지출은 여전히 2025년 55억 6,000만 달러에서 2035년 140억 6,000만 달러로 연 9.71% 성장하지만, 그중 더 많은 부분이 변전소 여유 용량이 있는 홋카이도와 규슈에 투입됩니다.
고티어 AI 홀
100킬로와트 랙을 갖춘 AI 학습 홀은 이중화된 전력 계통과 냉각 루프를 갖추므로, 티어 IV 설계의 비중은 지출의 18.0%에서 30.0%(2035년 385억 7,000만 달러)로 늘어나고, 티어 I 및 II 룸은 14.0%에서 8.0%로 줄어듭니다.
아시아 태평양 데이터 센터 인프라 지출을 제약하는 요인은 무엇인가?
전력망 용량과 건설 비용이라는 두 가지 제약 요인으로 인해 저성장 시나리오는 2035년 1,061억 6,000만 달러로, 기본 시나리오보다 224억 1,000만 달러 낮습니다.
호주, 일본, 싱가포르의 전력망 공급 제약
호주 에너지 시장 운영기관(AEMO)은 국가 전력 시장(NEM)의 데이터 센터 전력 소비가 2025-26년 약 5테라와트시(TWh)에서 2035-36년 34TWh로 늘어나, 전력망 공급에서 차지하는 비중이 약 3%에서 13%로 높아질 것으로 예상합니다(출처: AEMO 2026 전력 기회 보고서(ESOO)). 일본 전력망 운영기관 OCCTO는 신규 데이터 센터와 반도체 공장을 근거로 2026 회계연도 수요를 3,181억 2,400만 킬로와트시로 전망하며(출처: OCCTO, 2026년 1월), 싱가포르는 경쟁 방식의 신청 공모를 통해서만 신규 용량을 배정합니다(출처: 디지털개발정보부, 2026년 3월). 연결 대기열로 인해 2035년 전 세계 구축 코호트가 24GW, 아시아 태평양 비중이 30%에 머문다면 시장 규모는 1,285억 7,000만 달러가 아닌 1,061억 6,000만 달러가 됩니다.
MW당 비용이 예산보다 빠르게 상승한다
DC Market Insights 추정에 따르면 MW당 시설 비용은 2025년 1,070만 달러에서 2035년 1,474만 달러로 37.8% 상승하는데, 변압기, 개폐 장치, 냉동기의 납기가 계속 길기 때문입니다. 도쿄와 싱가포르의 홀은 지역 평균보다 약 35% 비싸 기업의 구축을 지연시키며, 엔터프라이즈 세그먼트는 2025년 50억 1,000만 달러에서 2035년 70억 7,000만 달러로 연 3.51% 성장하는 데 그칩니다.
아시아 태평양 데이터 센터 인프라의 가장 큰 기회는 어디에 있는가?
인도와 액체 냉각은 2025년부터 2035년 사이 합계 약 370억 달러의 연간 지출을 추가합니다.
인도의 시설 구축: 연간 지출 146억 달러 추가
인도의 시설 지출은 2025년 34억 8,000만 달러에서 2035년 180억 8,000만 달러로 성장하며(연 17.92%), 12개국 중 가장 빠릅니다. Microsoft의 2026~2029년 175억 달러와 Google의 2026~2030년 150억 달러 규모 비사카파트남 캠퍼스만으로도 시설 비율 24.4%를 적용하면 약 79억 달러의 시설 투자가 발생합니다(출처: Microsoft, Google). 약 300MW 규모로 1GW를 목표로 하는 Airtel의 Nxtra는 MW당 1,070만 달러 기준 약 75억 달러의 시설 공사가 필요합니다(출처: Airtel).
AI 홀용 냉각 플랜트: 연간 지출 225억 1,000만 달러 추가
기계 및 냉각 인프라는 2025년 83억 5,000만 달러에서 2035년 308억 6,000만 달러로 성장해 연간 225억 1,000만 달러를 추가합니다. 직접 칩 냉각(direct-to-chip) 및 후면 도어 액체 냉각 시스템이 AI용 MW마다 냉각수 분배 장치, 2차 루프, 더 큰 열 배출 설비를 추가하기 때문입니다.
아시아 태평양의 MW당 데이터 센터 인프라 비용은 얼마인가?
DC Market Insights 추정에 따르면 아시아 태평양 데이터 센터 인프라 비용은 2025년 IT 용량 MW당 약 1,070만 달러이며, 2035년 1,474만 달러로 상승합니다.
| 연도 | 전기(백만 달러/MW) | 기계 및 냉각(백만 달러/MW) | 토목, 구조 및 건축(백만 달러/MW) | 합계(백만 달러/MW) |
|---|---|---|---|---|
| 2020 | 3.46 | 1.39 | 2.85 | 7.70 |
| 2025 | 4.81 | 2.14 | 3.75 | 10.70 |
| 2030 | 5.72 | 2.80 | 4.20 | 12.72 |
| 2035 | 6.63 | 3.54 | 4.57 | 14.74 |
공개된 기준 사례들이 지역 평균의 범위를 보여줍니다. AirTrunk의 말레이시아 700MW 이상에 대한 270억 링깃(68억 달러) 투자는 토지 및 전력 공사를 포함해 MW당 970만 달러 미만을 의미하며(출처: AirTrunk, 2026년 4월), 일본과 싱가포르는 MW당 약 1,400만~1,500만 달러로 지역 범위의 최상단에 있습니다. 인도와 말레이시아는 인건비와 부지 조성 비용이 낮아 MW당 약 700만~900만 달러로 하단에 위치합니다.
아시아 태평양 데이터 센터 인프라에 영향을 미치는 규제와 표준은 무엇인가?
다섯 가지 규정이 2026년 아시아 태평양 데이터 센터 인프라가 충족해야 할 요건을 결정하며, 그중 세 가지는 PUE 목표를 1.25~1.3으로 설정합니다.
- 중국: 녹색·저탄소 데이터 센터 발전 특별 행동 계획(2024년 7월)은 신규 대형 데이터 센터에 PUE 1.25를 설정하며, 8개 ‘동수서산(東數西算)’ 허브는 2024년 6월까지 435억 위안 이상의 직접 투자를 유치했습니다(출처: 중국 정부).
- 일본: 에너지 절약법 벤치마크는 2030 회계연도까지 PUE 1.4, 2029 회계연도부터 건설되는 홀에 PUE 1.3을 요구합니다(출처: 자원에너지청).
- 싱가포르: 그린 데이터 센터 로드맵은 PUE 1.3과 최소 300MW의 신규 용량을 목표로 하며(출처: 정보통신미디어개발청(IMDA)), 주롱섬 단지는 최대 700MW를 공급할 수 있습니다(출처: JTC Corporation).
- 인도: 2025년 디지털 개인정보 보호 규칙은 18개월에 걸쳐 단계적으로 시행되며, 규제 대상 데이터를 인도 내 홀에 보관하도록 합니다(출처: 인도 정부 공보국(PIB)).
- 호주: 호스팅 인증 프레임워크는 2022년 6월 30일부터 정부 데이터 호스팅 계약에 적용됩니다(출처: 디지털 전환청(DTA)).
지역 전반에서 사용되는 설계 표준으로는 Uptime 티어 분류, ANSI/TIA-942, EN 50600이 있으며, 이 표준들이 티어 III와 티어 IV 세그먼트를 구분하는 이중화 수준을 정합니다.
아시아 태평양 데이터 센터 인프라에서 가장 큰 가치를 차지하는 세그먼트는 무엇인가?
전기 인프라가 187억 8,000만 달러, 즉 2025년 지출의 45.00%로 가장 큰 가치를 차지하며, 조립식 및 모듈형 구축이 연 17.77%로 가장 빠르게 성장합니다.
인프라 유형별
| 인프라 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 전기 인프라 | 18,778.50 | 45.0% | 57,854.67 | 11.91% |
| 기계 및 냉각 인프라 | 8,346.00 | 20.0% | 30,855.83 | 13.97% |
| 토목, 구조 및 건축 | 14,605.50 | 35.0% | 39,855.44 | 10.56% |
최종 사용자별로는 은행, 금융 서비스 및 보험(BFSI) 기업이 2025년 지출의 약 13%, 즉 54억 2,000만 달러를 차지하며, 대부분 엔터프라이즈 및 코로케이션 홀에 투입됩니다(DC Market Insights 추정). DC Market Insights 추정에 따르면 전기 인프라 내에서는 UPS 시스템 및 배터리, 그리고 개폐 장치 및 PDU가 각각 약 30%, 전력망 연결 및 변압기가 약 22%, 비상 발전기가 약 18%를 차지합니다.
데이터 센터 유형별
| 데이터 센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 | 22,951.50 | 55.0% | 82,282.20 | 13.62% |
| 코로케이션 | 12,519.00 | 30.0% | 35,998.46 | 11.14% |
| 엔터프라이즈 | 5,007.60 | 12.0% | 7,071.13 | 3.51% |
| 엣지 | 1,251.90 | 3.0% | 3,214.15 | 9.89% |
구축 유형별
| 구축 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 그린필드 현장 시공 | 25,872.60 | 62.0% | 66,854.29 | 9.96% |
| 조립식 및 모듈형 | 7,511.40 | 18.0% | 38,569.78 | 17.77% |
| 증설 및 개보수 | 8,346.00 | 20.0% | 23,141.87 | 10.74% |
티어 표준별
| 티어 표준 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 티어 I 및 II | 5,842.20 | 14.0% | 10,285.28 | 5.82% |
| 티어 III | 28,376.40 | 68.0% | 79,710.88 | 10.88% |
| 티어 IV | 7,511.40 | 18.0% | 38,569.78 | 17.77% |
DC 독점 분석: 아시아 태평양 하이퍼스케일 투자 약정 트래커(약정 9건, 1,563억 달러)
DC Market Insights는 시점이 명확한 아시아 태평양 투자 약정 9건(1,563억 달러)의 시설 투자분을 약 381억 달러로 모델링했으며, 24개 입력값(약정 금액 9개, 시설 비율 24.4%, MW당 비용 항목 3개, 하위 지역 비중 5개, 국가별 검증 6개)을 사용했습니다. 수치는 DC Market Insights 추정치이며, 기업이 공시한 시설 지출이 아닙니다.
| 투자 약정(시기) | 국가 | 금액(십억 달러) | 추정 시설 투자분(십억 달러) |
|---|---|---|---|
| 알리바바 그룹 AI 및 클라우드, 3년(2025년 2월) | 중국 | 53.0 | 12.9 |
| 태국 BOI 승인: TikTok, Skyline, Bridge(2026년 5월) | 태국 | 27.0 | 6.6 |
| Microsoft, 2029년 말까지(2026년 4월) | 호주 | 18.0 | 4.4 |
| Microsoft, 2026-2029(2025년 12월) | 인도 | 17.5 | 4.3 |
| Google 비사카파트남 AI 허브, 2026-2030(2025년 10월) | 인도 | 15.0 | 3.7 |
| Amazon 200억 호주 달러, 2025-2029(2025년 6월) | 호주 | 13.0 | 3.2 |
| AirTrunk 조호르 캠퍼스 2곳(2026년 4월) | 말레이시아 | 6.8 | 1.7 |
| Amazon 대만 리전(2025년 6월) | 대만 | 5.0 | 1.2 |
| Airtel의 Nxtra 투자(2026년 3월) | 인도 | 1.0 | 0.2 |
| 합계(행별 반올림) | 156.3 | 38.1 |
두 번째 표는 같은 모델로 작성한 2025년 하위 지역 × 인프라 유형별 지출 매트릭스(백만 달러)입니다.
| 하위 지역 | 전기 | 기계 및 냉각 | 토목, 구조 및 건축 | 합계 |
|---|---|---|---|---|
| 중화권 | 8,863.45 | 3,939.31 | 6,893.80 | 19,696.56 |
| 일본 및 한국 | 3,661.81 | 1,627.47 | 2,848.07 | 8,137.35 |
| 동남아시아 | 3,004.56 | 1,335.36 | 2,336.88 | 6,676.80 |
| 남아시아 | 1,877.85 | 834.60 | 1,460.55 | 4,173.00 |
| 오세아니아 | 1,370.83 | 609.26 | 1,066.20 | 3,046.29 |
아시아 태평양에서 데이터 센터 인프라 지출을 선도하는 하위 지역은 어디인가?
중화권이 197억 달러, 2025년 지출의 47.20%로 선두를 차지합니다. 남아시아는 2025년 41억 7,000만 달러에서 2035년 201억 8,000만 달러로 연 17.07% 성장하는 가장 빠른 하위 지역인데, 인도의 하이퍼스케일 투자 약정과 데이터 보호 규정이 뭄바이, 첸나이, 하이데라바드로 용량을 끌어들이기 때문입니다.
| 하위 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 중화권 | 19,696.56 | 47.2% | 53,869.13 | 10.58% |
| 일본 및 한국 | 8,137.35 | 19.5% | 21,599.08 | 10.25% |
| 동남아시아 | 6,676.80 | 16.0% | 24,170.40 | 13.73% |
| 남아시아 | 4,173.00 | 10.0% | 20,184.85 | 17.07% |
| 오세아니아 | 3,046.29 | 7.3% | 8,742.48 | 11.12% |
중화권
중화권 지출은 연 10.58% 성장해 2035년 538억 7,000만 달러에 이릅니다. 신규 용량 대부분이 들어서는 국가 허브는 PUE 1.25를 충족해야 하므로, 중국 공급업체들이 전기 설비 가격을 낮게 유지하더라도 냉각 설비 비중은 높게 유지됩니다.
일본 및 한국
일본 및 한국 지출은 연 10.25% 성장해 216억 달러에 이릅니다. 2026년 4월 간사이 지역에 개소한 NTT DATA의 30MW 규모 게이한나 데이터 센터는 일본의 용량이 도쿄에서 벗어나는 흐름을 보여줍니다(출처: NTT DATA).
동남아시아
동남아시아 지출은 연 13.73% 성장해 241억 7,000만 달러에 이릅니다. 말레이시아(2025년 15억 6,000만 달러)와 태국(6억 3,000만 달러)은 조호르 전력 공급 계약과 2026년 5월 BOI 승인에 힘입어 연 16% 이상 성장합니다(출처: TNB, 태국 BOI).
남아시아
남아시아 수치는 거의 전부 인도가 차지하며, 2025년 41억 7,000만 달러 중 34억 8,000만 달러가 인도입니다. 방글라데시와 스리랑카를 중심으로 한 나머지 하위 지역은 약 7억 달러를 차지합니다.
오세아니아
오세아니아 지출은 연 11.12% 성장해 87억 4,000만 달러에 이릅니다. NEXTDC의 계약 사용량은 2025년 12월까지의 반기 동안 137% 증가한 416.6MW를 기록했으나(출처: NEXTDC ASX 공시), AEMO의 전력망 전망은 시드니와 멜버른의 신규 홀에 전력을 공급할 수 있는 속도를 제한합니다.
아시아 태평양에서 데이터 센터 인프라에 가장 많이 지출하는 국가는 어디인가?
중국은 2025년 180억 8,000만 달러로 아시아 태평양 데이터 센터 인프라에 가장 많이 지출하며, 인도는 연 17.92%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR 2025-2035 | 하위 지역 |
|---|---|---|---|---|---|
| 1 | 중국 | 18,083.00 | 50,221.07 | 10.75% | 중화권 |
| 2 | 일본 | 5,564.00 | 14,061.90 | 9.71% | 일본 및 한국 |
| 3 | 인도 | 3,477.50 | 18,079.58 | 17.92% | 남아시아 |
| 4 | 호주 | 2,782.00 | 8,035.37 | 11.19% | 오세아니아 |
| 5 | 한국 | 2,562.19 | 7,553.79 | 11.42% | 일본 및 한국 |
| 6 | 싱가포르 | 2,086.50 | 4,821.22 | 8.74% | 동남아시아 |
| 7 | 말레이시아 | 1,561.71 | 7,059.60 | 16.28% | 동남아시아 |
| 8 | 홍콩 | 1,098.08 | 2,268.59 | 7.53% | 중화권 |
| 9 | 인도네시아 | 732.05 | 3,596.77 | 17.26% | 동남아시아 |
| 10 | 태국 | 634.45 | 3,248.99 | 17.74% | 동남아시아 |
| 11 | 대만 | 513.97 | 1,384.09 | 10.41% | 중화권 |
| 12 | 뉴질랜드 | 268.42 | 693.58 | 9.96% | 오세아니아 |
국가별 비중은 아시아 태평양 AI 데이터 센터 시장 및 아시아 태평양 데이터 센터 시장 모델과 일치하므로, 국가별 시설 수치와 IT 수치를 합산할 수 있습니다.
2035년 아시아 태평양 데이터 센터 인프라 전망은 어떻게 달라질 수 있는가?
2035년 아시아 태평양 데이터 센터 인프라 시장 규모는 기본 시나리오 1,285억 7,000만 달러를 중심으로 1,061억 6,000만 달러에서 1,453억 7,000만 달러 사이에 분포합니다.
| 시나리오 | 2035년(백만 달러) | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 106,155.36 | 9.79% | 전력망 연결 대기열로 전 세계 신규 용량이 24GW, 아시아 태평양 비중이 30%에 머묾 |
| 기본 | 128,565.94 | 11.91% | 코호트 27.25GW, 아시아 태평양 비중 32%, MW당 1,474만 달러 |
| 고성장 | 145,373.87 | 13.29% | 인도와 말레이시아가 계획을 초과하면서 코호트 29GW, 비중 34% |
아시아 태평양 데이터 센터 인프라 시장의 주요 기업은 누구인가?
Vertiv는 2025년 지출의 약 4.9%로 아시아 태평양 데이터 센터 인프라를 선도하며, DC Market Insights는 상위 5개 장비 공급업체가 시장의 약 21%를 차지하는 것으로 추정합니다. 토목 및 구조 공사(35.0%)가 수백 개의 현지 시공사에 분산되어 있기 때문입니다.
- Vertiv
- Schneider Electric
- ABB
- Eaton
- Huawei Digital Power
- Delta Electronics
- Siemens
- Hitachi Energy
- Mitsubishi Electric
- Fuji Electric
- Legrand
- Daikin
- Johnson Controls
- Trane Technologies
- Cummins
- Caterpillar
- Rehlko
Vertiv는 2025년 순매출 102억 3,000만 달러를 보고했으며, 그중 약 20%인 약 20억 5,000만 달러가 아시아 태평양에서 발생했습니다(출처: Vertiv 2025년 Form 10-K). 이는 시장 가치 417억 3,000만 달러 대비 약 4.9%이며, 매출 일부가 통신 및 산업 고객에게 판매되므로 상한값에 해당합니다. Huawei Digital Power와 Delta Electronics는 중국과 대만의 UPS 및 전력 모듈 시장을 선도하고, 일본 공급업체 Mitsubishi Electric과 Fuji Electric은 일본 UPS 설치 기반의 대부분을 보유하며, Daikin, Trane Technologies, Johnson Controls는 냉동기 플랜트 부문에서 경쟁합니다. 개발사 측면에서는 700MW 이상에 걸쳐 270억 링깃의 말레이시아 투자를 약정한 AirTrunk가 동남아시아에서 시설 인프라의 단일 구매자로서 최대 규모에 속합니다(출처: AirTrunk).
2025년과 2026년 아시아 태평양 데이터 센터 인프라에는 어떤 변화가 있었는가?
아시아 태평양 데이터 센터 인프라와 관련해 2025년 10월 이후 시점이 명확한 6건의 사건으로 이 지역에 최소 1.7GW의 계약 전력과 843억 달러의 신규 투자 약정이 추가되었습니다(출처: TNB, 각 기업 발표, 태국 BOI).
- 2025년 10월, Google은 인도 비사카파트남 AI 허브에 2026~2030년 약 150억 달러를 투자한다고 발표했습니다(출처: Google).
- 2025년 12월, Microsoft는 2026~2029년 인도에 175억 달러를 투자한다고 발표했습니다(출처: Microsoft).
- 2026년 2월, TNB는 약 1.7GW 규모의 데이터 센터 공급 계약 18건 체결을 보고했습니다(출처: TNB).
- 2026년 4월, Microsoft는 2029년 말까지 호주 디지털 인프라에 250억 호주 달러(180억 달러)를 약정했으며, AirTrunk는 조호르 신규 캠퍼스 2곳을 발표했습니다(출처: Microsoft, AirTrunk).
- 2026년 5월, 태국 BOI는 9,130억 바트 규모의 데이터 센터 프로젝트 3건을 승인했습니다(출처: 태국 투자청).
- 2026년 8월, AEMO는 국가 전력 시장(NEM)의 데이터 센터 전력 사용량이 2035-36년까지 34TWh로 증가할 것으로 전망했습니다(출처: AEMO).
DC Market Insights는 아시아 태평양 데이터 센터 인프라 모델을 어떻게 구축했는가? (조사 방법론)
이 모델은 아시아 태평양 구축 코호트에 MW당 시설 비용을 곱합니다. 2025년 전 세계 건설 중인 신규 IT 용량 13.0GW × 아시아 태평양 비중 30.0% = 3.9GW, × MW당 1,070만 달러 = 417억 3,000만 달러입니다. 전 세계 코호트는 6.5GW(2020년), 13.0GW(2025년), 22.5GW(2030년), 27.25GW(2035년)이며, 아시아 태평양 비중은 2020년 29.0%에서 2035년 32.0%로 매년 0.2%포인트씩 상승합니다. MW당 비용은 770만 달러(2020년), 1,130만 달러(2026년)이며 이후 연 3%씩 상승합니다. 인프라 유형별 비중(전기 45%, 냉각 20%에서 24%로 상승)은 데이터 센터 시장 모델의 시설 항목과 일치하고, 하위 지역 및 국가 비중은 아시아 태평양 데이터 센터 시장과 일치하며, 네 가지 세그먼트 분류 모두 2020년부터 2035년까지 매년 총액과 합계가 일치합니다.
세 가지 범위 검증:
- 상한 1: 2025년 가치 417억 3,000만 달러는 아시아 태평양 데이터 센터 시장 1,710억 1,000만 달러의 24.4%로, 일반적인 홀 예산에서 시설이 차지하는 20~30% 범위 안에 있습니다.
- 상한 2: 2026년 가치 510억 2,000만 달러는 DC Market Insights가 2026년 중반 기준 건설 중으로 집계한 약 4.8GW에 MW당 1,130만 달러를 적용한 약 540억 달러보다 낮습니다.
- 하한: Vertiv의 아시아 태평양 순매출 약 20억 5,000만 달러는 2025년 가치의 4.9%에 해당하며, 세 가지 인프라 유형 모두를 판매하는 공급업체가 없는 시장에서 선도 기업의 점유율로 타당한 수준입니다.
전체 접근 방식: DC Market Insights 조사 방법론. 글로벌 맥락: 데이터 센터 시장.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 항목
- 1.3세그먼트 간 관계
- 1.4아시아 태평양 데이터 센터 인프라 시장 추정치가 다른 이유
- 02조사 방법론
- 2.1상향식 모델: 구축 코호트 GW × MW당 시설 비용
- 2.2범위 검증
- 2.3출처 목록
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요약
- 04시장 동향
- 4.1성장 요인: 조호르의 1.7GW 전력 공급 계약
- 4.2성장 요인: 1,563억 달러 규모의 하이퍼스케일 투자 약정 9건
- 4.3성장 요인: 중국, 일본, 싱가포르의 PUE 규제
- 4.4트렌드: 공장 제작 전력 및 냉각 모듈
- 4.5트렌드: 일본의 와트-비트 입지 전략
- 4.6트렌드: 고티어 AI 홀
- 4.7제약 요인: 호주, 일본, 싱가포르의 전력망 공급 제약
- 4.8제약 요인: 예산보다 빠르게 상승하는 MW당 비용
- 4.9기회: 인도의 시설 구축
- 4.10기회: AI 홀용 냉각 플랜트
- 05가격
- 5.1인프라 유형별 MW당 시설 비용, 2020-2035
- 5.2공개 가격 기준 사례
- 06표준 및 규제
- 6.1중국: 녹색·저탄소 데이터 센터 행동 계획
- 6.2일본: 에너지 절약법 PUE 벤치마크
- 6.3싱가포르: 그린 데이터 센터 로드맵
- 6.4인도: 2025년 디지털 개인정보 보호 규칙
- 6.5호주: 호스팅 인증 프레임워크
- 07인프라 유형별 시장 세분화
- 7.1전기 인프라
- 7.2기계 및 냉각 인프라
- 7.3토목, 구조 및 건축
- 08데이터 센터 유형별 시장 세분화
- 8.1하이퍼스케일 및 클라우드
- 8.2코로케이션
- 8.3엔터프라이즈
- 8.4엣지
- 09구축 유형별 시장 세분화
- 9.1그린필드 현장 시공
- 9.2조립식 및 모듈형
- 9.3증설 및 개보수
- 10티어 표준별 시장 세분화
- 10.1티어 I 및 II
- 10.2티어 III
- 10.3티어 IV
- 11Dc 독점 분석: 아시아 태평양 하이퍼스케일 투자 약정 트래커
- 11.1투자 약정 9건 트래커(1,563억 달러)
- 11.2하위 지역 × 인프라 유형별 지출 매트릭스, 2025
- 12지역 분석
- 12.1중화권
- 12.2일본 및 한국
- 12.3동남아시아
- 12.4남아시아
- 12.5오세아니아
- 13국가 분석
- 13.1중국
- 13.2일본
- 13.3인도
- 13.4호주
- 13.5한국
- 13.6싱가포르
- 13.7말레이시아
- 13.8홍콩
- 13.9인도네시아
- 13.10태국
- 13.11대만
- 13.12뉴질랜드
- 14전망 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 분석
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3ABB
- 15.4Eaton
- 15.5Huawei Digital Power
- 15.6Delta Electronics
- 15.7Siemens
- 15.8Hitachi Energy
- 15.9Mitsubishi Electric
- 15.10Fuji Electric
- 15.11Legrand
- 15.12Daikin
- 15.13Johnson Controls
- 15.14Trane Technologies
- 15.15Cummins
- 15.16Caterpillar
- 15.17Rehlko
- 16최근 동향
- 16.1주요 사건, 2025년 10월~2026년 8월
- 그림 1아시아 태평양 데이터 센터 인프라 시장 규모, 2020-2035(십억 달러)
- 표 1보고서 항목
- 표 2범위 비교: 포함 및 제외 항목
- 표 3인프라 유형별 MW당 시설 비용, 2020-2035
- 표 4인프라 유형별 시장, 2025년 및 2035년
- 표 5데이터 센터 유형별 시장, 2025년 및 2035년
- 표 6구축 유형별 시장, 2025년 및 2035년
- 표 7티어 표준별 시장, 2025년 및 2035년
- 표 8아시아 태평양 하이퍼스케일 투자 약정 트래커
- 표 9하위 지역 × 인프라 유형별 지출 매트릭스, 2025
- 표 10하위 지역별 시장, 2025년 및 2035년
- 표 11상위 12개국, 2025년 및 2035년
- 표 12전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 510억 2,000만 달러로, 2025년 417억 3,000만 달러보다 22.26% 증가했습니다. 지역 전반에서 전력회사가 신규 데이터 센터 변전소에 전력을 공급함에 따라 시장은 2035년 1,285억 7,000만 달러에 이를 것으로 예상되며, 2025년 이후 CAGR은 11.91%입니다.
아시아 태평양 데이터 센터의 물리적 시설에 대한 2025년 지출 417억 3,000만 달러로, 전기 설비, 냉각 플랜트, 그리고 건물 외피와 화이트 스페이스의 토목, 구조 및 건축 공사를 포함합니다. 서버, 스토리지, 네트워크 스위치, 토지, 전력 및 DCIM 소프트웨어는 제외됩니다.
2025년부터 2035년까지 연 11.91% 성장해 417억 3,000만 달러에서 1,285억 7,000만 달러로 늘어납니다. 2020~2025년에는 연 23.52% 성장했습니다. 지역 구축 코호트가 약 8.7GW로 두 배 이상 늘어나고 MW당 시설 비용이 1,474만 달러로 상승하기 때문입니다.
조립식 및 모듈형 구축으로, 연 17.77% 성장해 2025년 75억 1,000만 달러에서 2035년 385억 7,000만 달러에 이릅니다. 공장 제작 전력 스키드와 냉각 플랜트가 조호르와 시드니 서부처럼 전력망 제약이 있는 부지에서 공정 기간을 단축하기 때문입니다.
DC Market Insights 추정에 따르면 2025년 IT 용량 MW당 약 1,070만 달러로, 전기 481만 달러, 기계 및 냉각 214만 달러, 토목 및 구조 375만 달러입니다. 합계는 2035년 MW당 1,474만 달러로 상승합니다.
남아시아로, 연 17.07% 성장해 2025년 41억 7,000만 달러에서 2035년 201억 8,000만 달러에 이릅니다. 320억 달러를 넘는 하이퍼스케일 투자 약정으로 인도의 용량이 3배로 늘어나기 때문입니다. 2025년에는 중화권이 지출의 47.20%로 선두를 차지합니다.
중국으로, 2025년 180억 8,000만 달러를 지출해 지역 전체의 43.3%를 차지하며, 일본 55억 6,000만 달러, 인도 34억 8,000만 달러가 뒤를 잇습니다. 인도는 대형 국가 중 가장 빠른 연 17.92% 성장해 2035년 180억 8,000만 달러에 이릅니다.
Vertiv가 아시아 태평양 순매출 약 20억 5,000만 달러를 기준으로 2025년 지출의 약 4.9%를 차지하며 선두에 있고, 상위 5개 장비 공급업체가 약 21%를 차지합니다(DC Market Insights 추정). Schneider Electric, ABB, Eaton, Huawei Digital Power, Delta Electronics도 경쟁하고 있습니다.
범위의 차이 때문입니다. DC Market Insights는 2026년 시설 인프라만 510억 2,000만 달러로 집계합니다. 더 넓은 수치는 서버, 스토리지 및 네트워킹(2025년 1,292억 8,000만 달러), 토지, 현장 발전소 또는 DCIM 소프트웨어를 추가하며, 이들은 본 보고서에서 제외됩니다.
인프라는 2025년 417억 3,000만 달러 규모의 물리적 설비로, 전력 계통, 냉각 및 건물을 의미합니다. 데이터 센터 인프라 관리(DCIM)는 이 설비를 모니터링하는 소프트웨어이며, DC Market Insights의 별도 보고서에서 산정합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.