
Mercato delle infrastrutture dei data center nell’Asia Pacifico: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
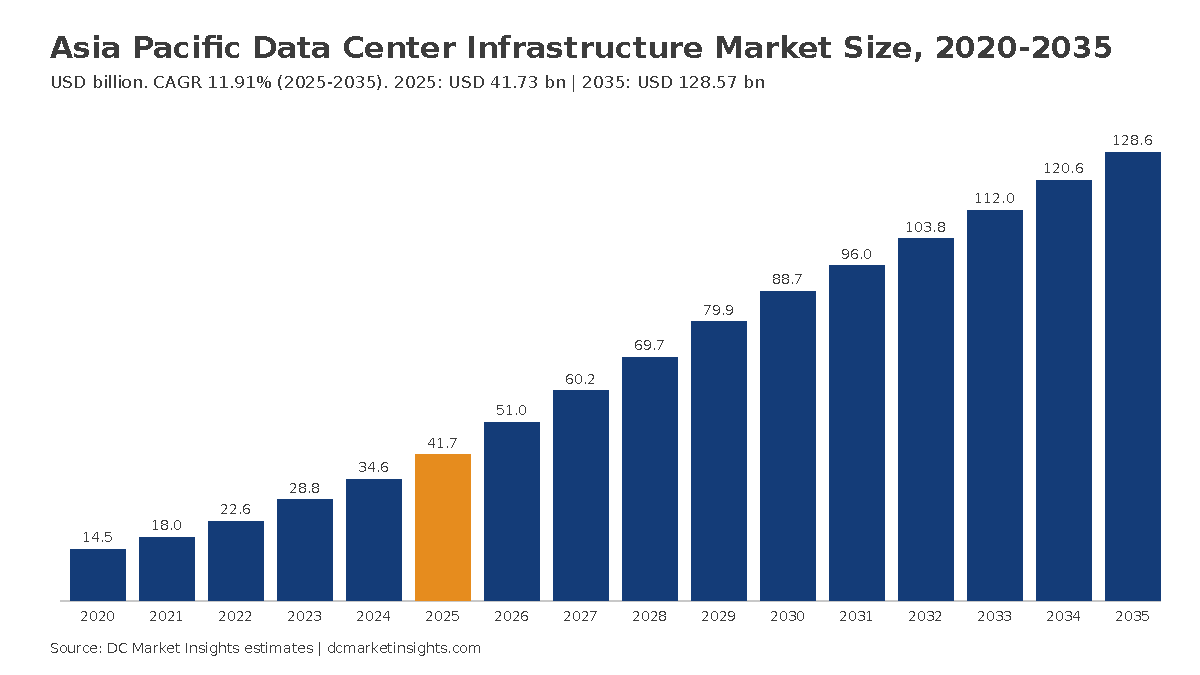
Nel 2025 il valore del Mercato delle infrastrutture dei data center nell’Asia Pacifico era pari a USD 41.73 miliardi; si prevede che raggiunga USD 128.57 miliardi entro il 2035, con un CAGR del 11.91%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per tipo di infrastruttura
- 08Segmentazione del mercato per tipo di data center
- 09Segmentazione del mercato per tipo di costruzione
- 10Segmentazione del mercato per standard Tier
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center nell’Asia Pacifico vale USD 51,02 miliardi nel 2026 e si prevede che raggiunga USD 128,57 miliardi entro il 2035, rispetto a USD 41,73 miliardi nel 2025, con un CAGR dell’11,91% dal 2025 al 2035 (stima DC Market Insights). In questo mercato la spesa segue l’allacciamento alla rete più che l’ordine dei server: una sala a Johor, Hyderabad o nella zona occidentale di Sydney non può essere allestita finché l’operatore elettrico non mette in tensione una sottostazione, e Tenaga Nasional Berhad (TNB) da sola aveva firmato, alla fine del 2025, 18 contratti di fornitura elettrica per data center per circa 1,7 gigawatt (GW) (Fonte: presentazione agli analisti di TNB, febbraio 2026). Secondo le stime di DC Market Insights, nel 2025 ciascuno di quei megawatt (MW) comporta circa USD 4,81 milioni di apparecchiature elettriche, USD 2,14 milioni di impianti di raffreddamento e USD 3,75 milioni di opere civili, strutturali e architettoniche. Le infrastrutture dei data center nell’Asia Pacifico comprendono questo livello impiantistico: catene di alimentazione, impianti di raffreddamento, involucro dell’edificio e spazio bianco che ospitano l’IT, ma non i server, i sistemi di storage e gli switch di rete. Il conto della costruzione nel 2025 è di circa 3,9 GW di capacità IT in costruzione × USD 10,7 milioni per MW = USD 41,73 miliardi. Le costruzioni prefabbricate e modulari sono il segmento in più rapida crescita, al 17,77% annuo, e l’Asia meridionale è la regione in più rapida crescita, al 17,07% annuo, perché la capacità dell’India circa triplica tra il 2025 e il 2030.
Statistiche chiave: quanto vale il mercato delle infrastrutture dei data center nell’Asia Pacifico nel 2026?
DC Market Insights stima il mercato delle infrastrutture dei data center nell’Asia Pacifico in USD 51,02 miliardi nel 2026, il 22,26% in più rispetto agli USD 41,73 miliardi del 2025, poiché la coorte regionale in costruzione sale da circa 3,9 GW a 4,5 GW di capacità IT e il costo impiantistico per MW cresce da USD 10,7 milioni a USD 11,3 milioni.
- Dimensione del mercato 2025: USD 41,73 miliardi
- Dimensione del mercato 2026: USD 51,02 miliardi
- Dimensione del mercato 2030: USD 88,71 miliardi
- Dimensione del mercato 2035: USD 128,57 miliardi
- CAGR 2025-2035: 11,91% (scenario basso 9,79%, scenario alto 13,29%)
- Principale tipo di infrastruttura: infrastruttura elettrica, 45,00% della spesa 2025 (USD 18,78 miliardi)
- Segmento più dinamico: costruzioni prefabbricate e modulari, 17,77% annuo fino a USD 38,57 miliardi entro il 2035
- Regione principale: Grande Cina, 47,20% della spesa 2025; regione in più rapida crescita: Asia meridionale, 17,07%
- Primo paese: Cina, USD 18,08 miliardi nel 2025
- Leader di mercato: Vertiv, circa il 4,9% della spesa 2025 in base alle sue vendite nette nell’Asia Pacifico (stima DC Market Insights)
Quanto spende l’Asia Pacifico per alimentazione, raffreddamento ed edifici dei data center?
Nel 2025 l’Asia Pacifico ha speso USD 41,73 miliardi in infrastrutture impiantistiche per data center. Il mercato delle infrastrutture dei data center nell’Asia Pacifico valeva USD 14,51 miliardi nel 2020, ha raggiunto USD 41,73 miliardi nel 2025 e si prevede che arrivi a USD 128,57 miliardi entro il 2035, con un CAGR dell’11,91% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 23,52% annuo, perché la coorte regionale in costruzione è raddoppiata da circa 1,9 GW a 3,9 GW, mentre il costo impiantistico per MW è salito del 39%, da USD 7,7 milioni a USD 10,7 milioni.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle infrastrutture dei data center nell’Asia Pacifico 2025 | USD 41,73 miliardi |
| Dimensione del mercato delle infrastrutture dei data center nell’Asia Pacifico 2026 | USD 51,02 miliardi |
| CAGR del mercato delle infrastrutture dei data center nell’Asia Pacifico (2025-2035) | 11,91% |
| Dimensione del mercato delle infrastrutture dei data center nell’Asia Pacifico 2035 | USD 128,57 miliardi |
DC Market Insights stima che la coorte in costruzione dell’Asia Pacifico passi da 3,9 GW nel 2025 a circa 7,0 GW nel 2030 e a 8,7 GW entro il 2035, mentre la quota della regione sulla nuova capacità mondiale sale dal 30,0% al 32,0%. La crescita rallenta dal 2031 (USD 96,05 miliardi) perché le nuove aggiunte di capacità si stabilizzano a 23-27 GW l’anno a livello mondiale, quindi gli incrementi successivi derivano soprattutto dal costo per MW, che cresce di circa il 3% annuo fino a USD 14,74 milioni nel 2035. Nel 2025 le infrastrutture impiantistiche rappresentano il 24,4% del mercato dei data center nell’Asia Pacifico; il restante 75,6% è costituito da server, storage e networking.
Punti chiave:
- Gli USD 41,73 miliardi del 2025 salgono a USD 128,57 miliardi entro il 2035, con un CAGR dell’11,91%, perché la coorte in costruzione raddoppia.
- L’infrastruttura elettrica detiene il 45,00% della spesa perché le sale AI richiedono più trasformatori, quadri elettrici e gruppi di continuità (UPS) per MW.
- Il raffreddamento è il tipo che cresce più rapidamente dei tre, al 13,97% annuo, perché i circuiti a liquido aggiungono USD 1,40 milioni per MW.
- L’Asia meridionale sale dal 10,0% al 15,7% della spesa perché gli impegni hyperscale in India superano USD 32 miliardi.
- Le costruzioni prefabbricate e modulari raggiungono il 30,0% della spesa entro il 2035 perché i moduli prefabbricati in fabbrica si adattano ai calendari vincolati dalla rete.
Che cosa comprendono le infrastrutture dei data center nell’Asia Pacifico e che cosa è escluso?
Le infrastrutture dei data center nell’Asia Pacifico comprendono USD 41,73 miliardi di spesa 2025 per l’impianto fisico che alimenta, raffredda e ospita le apparecchiature IT in 12 paesi specificati e nel resto del Sud-est asiatico e dell’Asia meridionale.
Incluso
- Infrastruttura elettrica (USD 18,78 miliardi): allacciamento alla rete e sottostazioni di media tensione, trasformatori, quadri elettrici, sistemi UPS e batterie, unità di distribuzione dell’alimentazione (PDU), condotti sbarre, generatori di riserva e relativi sistemi di alimentazione del combustibile.
- Infrastruttura meccanica e di raffreddamento (USD 8,35 miliardi): refrigeratori, torri di raffreddamento e dry cooler, unità di trattamento aria per sale computer, fan wall, sistemi di contenimento, unità di distribuzione del refrigerante, circuiti a liquido e le tubazioni e i controlli che li gestiscono.
- Opere civili, strutturali e architettoniche (USD 14,61 miliardi): preparazione del sito, fondazioni e sovrastruttura, involucro dell’edificio, pavimenti sopraelevati, rack e allestimento dello spazio bianco, percorsi per il cablaggio strutturato, sistemi antincendio e di sicurezza fisica.
Escluso
Sono esclusi server, array di storage, switch di rete e i relativi cicli di rinnovo, che costituiscono la voce infrastruttura IT del mercato dei data center nell’Asia Pacifico. Sono esclusi anche terreni, bollette elettriche, centrali elettriche in sito vendute con contratti di acquisto di energia, canoni di colocation e software. Il software di gestione delle infrastrutture dei data center (DCIM) è trattato separatamente nel mercato della gestione delle infrastrutture dei data center (DCIM) nell’Asia Pacifico: quel report dimensiona il livello del software di monitoraggio, questo l’impianto fisico che esso monitora.
Come si combinano i segmenti
Ogni USD del mercato è classificato in quattro modi: per tipo di infrastruttura (tre voci), per tipo di data center (quattro), per tipo di costruzione (tre) e per standard Tier (tre). Ogni dimensione somma al totale di USD 41,73 miliardi nel 2025 e al totale di ogni anno di previsione, e le cinque sottoregioni e i rispettivi paesi sommano allo stesso modo.
Perché le stime del mercato delle infrastrutture dei data center nell’Asia Pacifico sono diverse?
Le stime differiscono soprattutto per il perimetro: DC Market Insights conta USD 51,02 miliardi di infrastrutture impiantistiche nel 2026, mentre le definizioni che aggiungono l’hardware IT arrivano a un multiplo di questa cifra.
La precedente edizione di questa pagina includeva le infrastrutture IT e di rete nello stesso totale, che portava il 2025 a USD 42,97 miliardi con un CAGR del 13,20% su una base di capacità più ristretta. Le definizioni più ampie aggiungono server, storage e networking, che secondo i dati di DC Market Insights aggiungerebbero USD 129,28 miliardi nel 2025 e porterebbero il totale vicino a USD 171 miliardi. Alcune stime includono anche terreni, centrali elettriche costruite per i data center, software DCIM e di gestione degli edifici o ricavi di colocation. Questa pagina si limita al livello impiantistico, in modo che possa essere sommato al livello IT senza doppi conteggi. Gli acquirenti nel perimetro comprendono operatori cloud hyperscale, sviluppatori di colocation, imprese ed enti pubblici che costruiscono sale proprie, e piccole e medie imprese (PMI) le cui sale edge sono conteggiate nel segmento Edge.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro e spazio bianco | Sì, USD 41,73 miliardi (2025) | Livello impiantistico fisico |
| Server, storage, switch di rete | No (USD 129,28 miliardi nel 2025) | Livello IT, dimensionato nel mercato dei data center nell’Asia Pacifico |
| Software DCIM | No | Dimensionato nel report DCIM Asia Pacifico |
| Terreni, elettricità, centrali elettriche in sito | No | Non sono apparecchiature né opere di costruzione |
| Canoni di colocation | No | Ricavi, non spesa per infrastrutture |
Che cosa spinge la spesa per le infrastrutture dei data center nell’Asia Pacifico?
Tre fattori datati e specifici dell’Asia Pacifico sostengono il CAGR dell’11,91%: i contratti di fornitura elettrica in Malaysia, gli impegni hyperscale per circa USD 156 miliardi e le norme sull’efficienza che aumentano il contenuto di raffreddamento per MW.
Gli 1,7 GW di contratti di fornitura firmati a Johor si trasformano in ordini elettrici
Nel suo esercizio 2025 l’operatore elettrico malese TNB aveva firmato 18 Energy Supply Agreement per data center per un totale di circa 1,7 GW, con 850 MW di carico effettivo dei data center a dicembre 2025 (Fonte: TNB). Con USD 4,81 milioni di infrastruttura elettrica per MW, gli 850 MW non ancora costruiti rappresentano da soli circa USD 4,09 miliardi di quadri elettrici, trasformatori, UPS e generatori, ordinati per la maggior parte nel 2026-2028. La spesa impiantistica della Malaysia cresce quindi del 16,28% annuo, da USD 1,56 miliardi nel 2025 a USD 7,06 miliardi entro il 2035, la terza crescita più rapida tra i 12 paesi.
Nove impegni hyperscale per circa USD 156 miliardi
Tra febbraio 2025 e maggio 2026 nove annunci hanno destinato circa USD 156,3 miliardi alla capacità di data center e cloud nell’Asia Pacifico: RMB 380 miliardi (USD 53 miliardi) di Alibaba Group in tre anni, A$25 miliardi (USD 18 miliardi) di Microsoft in Australia e USD 17,5 miliardi in India, AU$20 miliardi di Amazon in Australia e oltre USD 5 miliardi a Taiwan, l’hub AI di Google a Visakhapatnam da USD 15 miliardi, 27 miliardi di ringgit malesi (MYR) di AirTrunk in Malaysia, USD 1 miliardo di Airtel in Nxtra e THB 913 miliardi di approvazioni del Board of Investment (BOI) thailandese (Fonti: comunicati aziendali; BOI della Thailandia). Secondo le stime di DC Market Insights circa il 24,4% di tali impegni raggiunge il livello impiantistico, ossia circa USD 38,1 miliardi, vicino a un intero anno di valore di mercato 2025.
Le norme sulla Power Usage Effectiveness in Cina, Giappone e Singapore aumentano il contenuto di raffreddamento
Il piano d’azione speciale della Cina impone ai data center grandi nuovi e ampliati di raggiungere una Power Usage Effectiveness (PUE) pari o inferiore a 1,25 entro la fine del 2025 (Fonte: archivio normativo del Consiglio di Stato, luglio 2024); il Giappone richiederà una PUE pari o inferiore a 1,3 per i data center costruiti a partire dall’esercizio fiscale 2029 (Fonte: Agency for Natural Resources and Energy, maggio 2026); e Singapore punta a una PUE di 1,3 per tutti i data center. Raggiungere questi livelli in climi caldi e umidi spinge gli acquirenti verso il raffreddamento a liquido e gli impianti di free cooling, portando il contenuto meccanico da USD 2,14 milioni per MW nel 2025 a USD 3,54 milioni entro il 2035 e la quota del raffreddamento sulla spesa dal 20,0% al 24,0%.
Quali tendenze stanno cambiando il modo in cui si costruiscono i data center nell’Asia Pacifico?
Due tendenze ridisegnano la spesa per le infrastrutture dei data center nell’Asia Pacifico, spostando circa USD 30 miliardi di spesa 2035: i moduli costruiti in fabbrica e il passaggio dal raffreddamento ad aria a quello a liquido.
I moduli di alimentazione e raffreddamento costruiti in fabbrica raggiungono il 30% della spesa entro il 2035
Secondo le stime di DC Market Insights, le costruzioni prefabbricate e modulari crescono da USD 7,51 miliardi nel 2025 a USD 38,57 miliardi entro il 2035 (17,77% annuo). I siti vincolati dalla rete, come Johor e la zona occidentale di Sydney, preferiscono quadri elettrici su skid, locali elettrici prefabbricati e centrali frigorifere modulari perché possono essere collaudati in fabbrica mentre l’operatore elettrico completa la sottostazione, risparmiando mesi di lavoro in cantiere.
La localizzazione watt-bit sposta la capacità verso le regioni del Giappone ricche di rinnovabili
Nel luglio 2026 il Ministero degli Affari Interni e delle Comunicazioni del Giappone ha selezionato tutte e sette le proposte per le sue dimostrazioni di collaborazione watt-bit dell’esercizio 2026, che sperimentano data center distribuiti e lo spostamento dei carichi di lavoro tra regioni ricche di energia e regioni di domanda (Fonte: Ministero degli Affari Interni e delle Comunicazioni). La spesa impiantistica del Giappone cresce comunque del 9,71% annuo, da USD 5,56 miliardi nel 2025 a USD 14,06 miliardi entro il 2035, ma una parte maggiore si concentra a Hokkaido e Kyushu, dove le sottostazioni hanno capacità disponibile.
Sale AI di livello Tier superiore
I progetti Tier IV passano dal 18,0% al 30,0% della spesa (USD 38,57 miliardi entro il 2035) perché le sale di addestramento AI con rack da 100 kilowatt prevedono catene di alimentazione e circuiti di raffreddamento ridondanti; le sale Tier I e II scendono dal 14,0% all’8,0%.
Che cosa frena la spesa per le infrastrutture dei data center nell’Asia Pacifico?
La capacità della rete e i costi di costruzione sono i due vincoli che mantengono lo scenario basso a USD 106,16 miliardi entro il 2035, USD 22,41 miliardi sotto lo scenario base.
Limiti di fornitura della rete in Australia, Giappone e Singapore
L’Australian Energy Market Operator (AEMO) prevede che il consumo dei data center nel National Electricity Market salga da circa 5 terawattora (TWh) nel 2025-26 a 34 TWh entro il 2035-36, da circa il 3% al 13% dell’offerta della rete (Fonte: AEMO 2026 Electricity Statement of Opportunities). Il gestore di rete giapponese OCCTO prevede per l’esercizio 2026 una domanda di 318.124 milioni di kilowattora, citando nuovi data center e impianti di semiconduttori (Fonte: OCCTO, gennaio 2026), e Singapore assegna nuova capacità solo tramite bandi competitivi (Fonte: Ministry of Digital Development and Information, marzo 2026). Se le code di allacciamento mantengono la coorte a 24 GW a livello mondiale e la quota dell’Asia Pacifico al 30% nel 2035, il mercato raggiunge USD 106,16 miliardi anziché USD 128,57 miliardi.
Il costo per MW cresce più rapidamente dei budget
Secondo le stime di DC Market Insights, il costo impiantistico per MW sale da USD 10,7 milioni nel 2025 a USD 14,74 milioni entro il 2035, un aumento del 37,8%, perché trasformatori, quadri elettrici e refrigeratori restano soggetti a lunghi tempi di consegna. Le sale di Tokyo e Singapore costano circa il 35% in più della media regionale, il che rinvia le costruzioni enterprise; il segmento Enterprise cresce solo del 3,51% annuo, da USD 5,01 miliardi nel 2025 a USD 7,07 miliardi entro il 2035.
Dove sono le maggiori opportunità per le infrastrutture dei data center nell’Asia Pacifico?
L’India e il raffreddamento a liquido aggiungono insieme circa USD 37 miliardi di spesa annua tra il 2025 e il 2035.
L’espansione impiantistica dell’India: USD 14,60 miliardi di spesa annua aggiuntiva
La spesa impiantistica dell’India cresce da USD 3,48 miliardi nel 2025 a USD 18,08 miliardi entro il 2035 (17,92% annuo), la più rapida tra i 12 paesi. Gli USD 17,5 miliardi di Microsoft per il 2026-2029 e il campus di Google a Visakhapatnam da USD 15 miliardi per il 2026-2030 implicano da soli circa USD 7,9 miliardi di contenuto impiantistico al rapporto impiantistico del 24,4% (Fonti: Microsoft; Google). Nxtra di Airtel, con circa 300 MW e l’obiettivo di 1 GW, richiede circa USD 7,5 miliardi di opere impiantistiche a USD 10,7 milioni per MW (Fonte: Airtel).
Impianti di raffreddamento per le sale AI: USD 22,51 miliardi di spesa annua aggiuntiva
L’infrastruttura meccanica e di raffreddamento cresce da USD 8,35 miliardi nel 2025 a USD 30,86 miliardi entro il 2035, aggiungendo USD 22,51 miliardi l’anno, perché i sistemi a liquido direct-to-chip e rear-door aggiungono unità di distribuzione del refrigerante, circuiti secondari e una maggiore dissipazione del calore a ogni MW AI.
Quanto costano le infrastrutture dei data center per MW nell’Asia Pacifico?
Secondo le stime di DC Market Insights, nel 2025 le infrastrutture dei data center nell’Asia Pacifico costano circa USD 10,7 milioni per MW di capacità IT, cifra che sale a USD 14,74 milioni entro il 2035.
| Anno | Elettrica (USD milioni/MW) | Meccanica e raffreddamento (USD milioni/MW) | Opere civili, strutturali e architettoniche (USD milioni/MW) | Totale (USD milioni/MW) |
|---|---|---|---|---|
| 2020 | 3,46 | 1,39 | 2,85 | 7,70 |
| 2025 | 4,81 | 2,14 | 3,75 | 10,70 |
| 2030 | 5,72 | 2,80 | 4,20 | 12,72 |
| 2035 | 6,63 | 3,54 | 4,57 | 14,74 |
Alcuni riferimenti pubblici delimitano la media regionale: gli MYR 27 miliardi (USD 6,8 miliardi) di AirTrunk per oltre 700 MW in Malaysia implicano meno di USD 9,7 milioni per MW, inclusi terreni e opere elettriche (Fonte: AirTrunk, aprile 2026), mentre Giappone e Singapore si collocano nella fascia alta della forbice regionale, a circa USD 14-15 milioni per MW. India e Malaysia si collocano nella fascia bassa, a circa USD 7-9 milioni per MW, grazie ai minori costi di manodopera e di preparazione dei terreni.
Quali norme e standard definiscono le infrastrutture dei data center nell’Asia Pacifico?
Cinque insiemi di norme stabiliscono che cosa devono garantire le infrastrutture dei data center nell’Asia Pacifico nel 2026, e tre di essi fissano obiettivi di PUE tra 1,25 e 1,3.
- Cina: lo Special Action Plan for Green, Low-Carbon Data Center Development (luglio 2024) fissa una PUE di 1,25 per i nuovi data center di grandi dimensioni; gli otto hub “East Data, West Computing” avevano attirato oltre RMB 43,5 miliardi di investimenti diretti entro giugno 2024 (Fonte: Governo della Cina).
- Giappone: il parametro di riferimento dell’Energy Conservation Act di PUE 1,4 entro l’esercizio 2030 e PUE 1,3 per le sale costruite a partire dall’esercizio 2029 (Fonte: Agency for Natural Resources and Energy).
- Singapore: la Green Data Centre Roadmap punta a una PUE di 1,3 e ad almeno 300 MW di nuova capacità (Fonte: Infocomm Media Development Authority); il parco di Jurong Island può fornire fino a 700 MW (Fonte: JTC Corporation).
- India: le Digital Personal Data Protection Rules, 2025 entrano in vigore gradualmente nell’arco di 18 mesi e mantengono i dati regolamentati in sale situate in India (Fonte: Press Information Bureau).
- Australia: l’Hosting Certification Framework si applica ai contratti di hosting di dati pubblici dal 30 giugno 2022 (Fonte: Digital Transformation Agency).
Gli standard di progettazione utilizzati nella regione comprendono la classificazione Tier di Uptime, ANSI/TIA-942 ed EN 50600, che definiscono la ridondanza che distingue i segmenti Tier III e Tier IV.
Quale segmento delle infrastrutture dei data center nell’Asia Pacifico ha il valore maggiore?
L’infrastruttura elettrica ha il valore maggiore, con USD 18,78 miliardi, pari al 45,00% della spesa 2025, mentre le costruzioni prefabbricate e modulari crescono più rapidamente, al 17,77% annuo.
Per tipo di infrastruttura
| Tipo di infrastruttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 18.778,50 | 45,0% | 57.854,67 | 11,91% |
| Infrastruttura meccanica e di raffreddamento | 8.346,00 | 20,0% | 30.855,83 | 13,97% |
| Opere civili, strutturali e architettoniche | 14.605,50 | 35,0% | 39.855,44 | 10,56% |
Per utente finale, le società di servizi bancari, finanziari e assicurativi (BFSI) rappresentano circa il 13% della spesa 2025, ossia USD 5,42 miliardi, soprattutto in sale enterprise e di colocation (stima DC Market Insights). All’interno dell’infrastruttura elettrica, DC Market Insights stima che i sistemi UPS con batterie e i quadri elettrici con PDU assorbano ciascuno circa il 30%, l’allacciamento alla rete e i trasformatori circa il 22% e i generatori di riserva circa il 18%.
Per tipo di data center
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud | 22.951,50 | 55,0% | 82.282,20 | 13,62% |
| Colocation | 12.519,00 | 30,0% | 35.998,46 | 11,14% |
| Enterprise | 5.007,60 | 12,0% | 7.071,13 | 3,51% |
| Edge | 1.251,90 | 3,0% | 3.214,15 | 9,89% |
Per tipo di costruzione
| Tipo di costruzione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Greenfield tradizionale | 25.872,60 | 62,0% | 66.854,29 | 9,96% |
| Prefabbricato e modulare | 7.511,40 | 18,0% | 38.569,78 | 17,77% |
| Ampliamento e retrofit | 8.346,00 | 20,0% | 23.141,87 | 10,74% |
Per standard Tier
| Standard Tier | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I e II | 5.842,20 | 14,0% | 10.285,28 | 5,82% |
| Tier III | 28.376,40 | 68,0% | 79.710,88 | 10,88% |
| Tier IV | 7.511,40 | 18,0% | 38.569,78 | 17,77% |
Esclusiva DC: tracker degli impegni hyperscale nell’Asia Pacifico (9 impegni, USD 156,3 miliardi)
DC Market Insights ha modellato il contenuto impiantistico di nove impegni datati nell’Asia Pacifico, per un valore di USD 156,3 miliardi, in circa USD 38,1 miliardi, utilizzando 24 input (nove valori di impegno, il rapporto impiantistico del 24,4%, tre voci di costo per MW, cinque quote di sottoregione e sei verifiche per paese); le cifre sono stime di DC Market Insights, non dati sulla spesa impiantistica comunicati dalle aziende.
| Impegno (data) | Paese | Valore (USD miliardi) | Contenuto impiantistico stimato (USD miliardi) |
|---|---|---|---|
| Alibaba Group AI e cloud, 3 anni (feb 2025) | Cina | 53,0 | 12,9 |
| Approvazioni BOI della Thailandia: TikTok, Skyline, Bridge (mag 2026) | Thailandia | 27,0 | 6,6 |
| Microsoft, entro fine 2029 (apr 2026) | Australia | 18,0 | 4,4 |
| Microsoft, 2026-2029 (dic 2025) | India | 17,5 | 4,3 |
| Hub AI di Google a Visakhapatnam, 2026-2030 (ott 2025) | India | 15,0 | 3,7 |
| Amazon AU$20 miliardi, 2025-2029 (giu 2025) | Australia | 13,0 | 3,2 |
| AirTrunk, due campus a Johor (apr 2026) | Malaysia | 6,8 | 1,7 |
| Regione Amazon a Taiwan (giu 2025) | Taiwan | 5,0 | 1,2 |
| Investimento di Airtel in Nxtra (mar 2026) | India | 1,0 | 0,2 |
| Totale (righe arrotondate) | 156,3 | 38,1 |
La seconda tabella è la matrice della spesa 2025 per sottoregione × tipo di infrastruttura (USD milioni), costruita con lo stesso modello.
| Sottoregione | Elettrica | Meccanica e raffreddamento | Opere civili, strutturali e architettoniche | Totale |
|---|---|---|---|---|
| Grande Cina | 8.863,45 | 3.939,31 | 6.893,80 | 19.696,56 |
| Giappone e Corea del Sud | 3.661,81 | 1.627,47 | 2.848,07 | 8.137,35 |
| Sud-est asiatico | 3.004,56 | 1.335,36 | 2.336,88 | 6.676,80 |
| Asia meridionale | 1.877,85 | 834,60 | 1.460,55 | 4.173,00 |
| Oceania | 1.370,83 | 609,26 | 1.066,20 | 3.046,29 |
Quale sottoregione dell’Asia Pacifico guida la spesa per le infrastrutture dei data center?
La Grande Cina è in testa con USD 19,70 miliardi, il 47,20% della spesa 2025. L’Asia meridionale è la sottoregione in più rapida crescita, al 17,07% annuo, da USD 4,17 miliardi a USD 20,18 miliardi entro il 2035, perché gli impegni hyperscale e le norme sulla protezione dei dati dell’India attirano capacità verso Mumbai, Chennai e Hyderabad.
| Sottoregione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Grande Cina | 19.696,56 | 47,2% | 53.869,13 | 10,58% |
| Giappone e Corea del Sud | 8.137,35 | 19,5% | 21.599,08 | 10,25% |
| Sud-est asiatico | 6.676,80 | 16,0% | 24.170,40 | 13,73% |
| Asia meridionale | 4.173,00 | 10,0% | 20.184,85 | 17,07% |
| Oceania | 3.046,29 | 7,3% | 8.742,48 | 11,12% |
Grande Cina
La spesa nella Grande Cina cresce del 10,58% annuo fino a USD 53,87 miliardi entro il 2035; gli hub nazionali che ospitano la maggior parte della nuova capacità devono rispettare una PUE di 1,25, il che mantiene elevato il contenuto di raffreddamento anche se i fornitori cinesi contengono i prezzi delle apparecchiature elettriche.
Giappone e Corea del Sud
La spesa in Giappone e Corea del Sud cresce del 10,25% annuo fino a USD 21,60 miliardi; il data center Keihanna da 30 MW di NTT DATA nella regione del Kansai, aperto nell’aprile 2026, mostra lo spostamento della capacità giapponese lontano da Tokyo (Fonte: NTT DATA).
Sud-est asiatico
La spesa nel Sud-est asiatico cresce del 13,73% annuo fino a USD 24,17 miliardi; Malaysia (USD 1,56 miliardi nel 2025) e Thailandia (USD 0,63 miliardi) crescono oltre il 16% annuo grazie ai contratti di fornitura elettrica di Johor e alle approvazioni BOI di maggio 2026 (Fonti: TNB; BOI della Thailandia).
Asia meridionale
L’India rappresenta quasi tutto il dato dell’Asia meridionale, con USD 3,48 miliardi su USD 4,17 miliardi nel 2025; il resto della sottoregione, guidato da Bangladesh e Sri Lanka, vale circa USD 0,70 miliardi.
Oceania
La spesa in Oceania cresce dell’11,12% annuo fino a USD 8,74 miliardi; l’utilizzo contrattualizzato di NEXTDC è aumentato del 137% a 416,6 MW nel semestre chiuso a dicembre 2025 (Fonte: comunicato ASX di NEXTDC), ma le previsioni di rete di AEMO limitano la velocità con cui le nuove sale di Sydney e Melbourne possono essere messe in tensione.
Quali paesi dell’Asia Pacifico spendono di più in infrastrutture per data center?
La Cina è il paese che spende di più in infrastrutture per data center nell’Asia Pacifico, con USD 18,08 miliardi nel 2025, e l’India è il grande paese in più rapida crescita, al 17,92% annuo.
| Posizione | Paese | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Sottoregione |
|---|---|---|---|---|---|
| 1 | Cina | 18.083,00 | 50.221,07 | 10,75% | Grande Cina |
| 2 | Giappone | 5.564,00 | 14.061,90 | 9,71% | Giappone e Corea del Sud |
| 3 | India | 3.477,50 | 18.079,58 | 17,92% | Asia meridionale |
| 4 | Australia | 2.782,00 | 8.035,37 | 11,19% | Oceania |
| 5 | Corea del Sud | 2.562,19 | 7.553,79 | 11,42% | Giappone e Corea del Sud |
| 6 | Singapore | 2.086,50 | 4.821,22 | 8,74% | Sud-est asiatico |
| 7 | Malaysia | 1.561,71 | 7.059,60 | 16,28% | Sud-est asiatico |
| 8 | Hong Kong | 1.098,08 | 2.268,59 | 7,53% | Grande Cina |
| 9 | Indonesia | 732,05 | 3.596,77 | 17,26% | Sud-est asiatico |
| 10 | Thailandia | 634,45 | 3.248,99 | 17,74% | Sud-est asiatico |
| 11 | Taiwan | 513,97 | 1.384,09 | 10,41% | Grande Cina |
| 12 | Nuova Zelanda | 268,42 | 693,58 | 9,96% | Oceania |
Le quote per paese coincidono con i modelli del mercato dei data center AI nell’Asia Pacifico e del mercato dei data center nell’Asia Pacifico, quindi i dati impiantistici e quelli IT di ciascun paese possono essere sommati.
Come potrebbe cambiare la previsione 2035 per le infrastrutture dei data center nell’Asia Pacifico?
Il valore 2035 del mercato delle infrastrutture dei data center nell’Asia Pacifico varia da USD 106,16 miliardi a USD 145,37 miliardi attorno allo scenario base di USD 128,57 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 106.155,36 | 9,79% | Le code di allacciamento mantengono la nuova capacità mondiale a 24 GW e la quota dell’Asia Pacifico al 30% |
| Base | 128.565,94 | 11,91% | Coorte da 27,25 GW, quota dell’Asia Pacifico del 32%, USD 14,74 milioni per MW |
| Alto | 145.373,87 | 13,29% | Coorte da 29 GW e quota del 34% con India e Malaysia oltre i piani |
Quali sono le principali aziende di infrastrutture per data center nell’Asia Pacifico?
Vertiv guida le infrastrutture dei data center nell’Asia Pacifico con circa il 4,9% della spesa 2025, e DC Market Insights stima che i cinque maggiori fornitori di apparecchiature detengano circa il 21% del mercato, perché le opere civili e strutturali (35,0%) sono suddivise tra centinaia di imprese locali.
- Vertiv
- Schneider Electric
- ABB
- Eaton
- Huawei Digital Power
- Delta Electronics
- Siemens
- Hitachi Energy
- Mitsubishi Electric
- Fuji Electric
- Legrand
- Daikin
- Johnson Controls
- Trane Technologies
- Cummins
- Caterpillar
- Rehlko
Vertiv ha registrato vendite nette per USD 10,23 miliardi nel 2025, di cui circa il 20% nell’Asia Pacifico, ossia circa USD 2,05 miliardi (Fonte: Form 10-K di Vertiv per il 2025); rispetto a USD 41,73 miliardi di valore di mercato si tratta di circa il 4,9%, un tetto massimo, dato che parte di queste vendite va ad acquirenti delle telecomunicazioni e dell’industria. Huawei Digital Power e Delta Electronics sono leader negli UPS e nei moduli di potenza in Cina e a Taiwan, i fornitori giapponesi Mitsubishi Electric e Fuji Electric detengono la maggior parte della base installata di UPS in Giappone, e Daikin, Trane Technologies e Johnson Controls competono nelle centrali frigorifere. Sul fronte degli sviluppatori, l’investimento impegnato da AirTrunk in Malaysia, pari a MYR 27 miliardi per oltre 700 MW, ne fa uno dei maggiori acquirenti singoli di infrastrutture impiantistiche nel Sud-est asiatico (Fonte: AirTrunk).
Che cosa è cambiato nelle infrastrutture dei data center dell’Asia Pacifico nel 2025 e nel 2026?
Per le infrastrutture dei data center nell’Asia Pacifico, sei eventi datati da ottobre 2025 hanno aggiunto almeno 1,7 GW di potenza contrattualizzata e USD 84,3 miliardi di nuovi impegni nella regione (Fonti: TNB; comunicati aziendali; BOI della Thailandia).
- Nell’ottobre 2025 Google ha annunciato circa USD 15 miliardi per il 2026-2030 per il suo hub AI a Visakhapatnam, in India (Fonte: Google).
- Nel dicembre 2025 Microsoft ha annunciato USD 17,5 miliardi per l’India nel periodo 2026-2029 (Fonte: Microsoft).
- Nel febbraio 2026 TNB ha comunicato 18 contratti di fornitura per data center firmati per circa 1,7 GW (Fonte: TNB).
- Nell’aprile 2026 Microsoft ha destinato A$25 miliardi (USD 18 miliardi) alle infrastrutture digitali australiane entro la fine del 2029, e AirTrunk ha annunciato due nuovi campus a Johor (Fonti: Microsoft; AirTrunk).
- Nel maggio 2026 il BOI della Thailandia ha approvato tre progetti di data center per un valore di THB 913 miliardi (Fonte: Thailand Board of Investment).
- Nell’agosto 2026 AEMO ha previsto che il consumo dei data center salga a 34 TWh entro il 2035-36 nel National Electricity Market (Fonte: AEMO).
Come ha costruito DC Market Insights il modello delle infrastrutture dei data center nell’Asia Pacifico? (Metodologia)
Il modello moltiplica la coorte in costruzione dell’Asia Pacifico per il costo impiantistico per MW: 13,0 GW di nuova capacità IT mondiale in costruzione nel 2025 × 30,0% di quota dell’Asia Pacifico = 3,9 GW, × USD 10,7 milioni per MW = USD 41,73 miliardi. La coorte mondiale è di 6,5 GW (2020), 13,0 GW (2025), 22,5 GW (2030) e 27,25 GW (2035); la quota dell’Asia Pacifico sale di 0,2 punti l’anno, dal 29,0% nel 2020 al 32,0% nel 2035; il costo per MW è di USD 7,7 milioni (2020), USD 11,3 milioni (2026) e poi cresce del 3% annuo. Le quote per tipo di infrastruttura (45% elettrica; raffreddamento dal 20% al 24%) coincidono con le voci impiantistiche del modello del mercato dei data center, le quote per sottoregione e per paese coincidono con il mercato dei data center nell’Asia Pacifico, e tutte e quattro le dimensioni di segmentazione sommano al totale in ogni anno dal 2020 al 2035.
Tre verifiche dei limiti:
- Tetto 1: il valore 2025 di USD 41,73 miliardi è il 24,4% degli USD 171,01 miliardi del mercato dei data center nell’Asia Pacifico, all’interno della quota impiantistica del 20-30% tipica del budget di una sala.
- Tetto 2: il valore 2026 di USD 51,02 miliardi è inferiore ai circa USD 54 miliardi implicati dai circa 4,8 GW che DC Market Insights conta in costruzione a metà 2026, a USD 11,3 milioni per MW.
- Soglia minima: le vendite nette di Vertiv nell’Asia Pacifico, pari a circa USD 2,05 miliardi, equivalgono al 4,9% del valore 2025, in linea con la quota di un leader in un mercato in cui nessun fornitore vende in tutti e tre i tipi di infrastruttura.
Approccio completo: metodologia di ricerca di DC Market Insights. Contesto globale: mercato dei data center.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime del mercato delle infrastrutture dei data center nell'Asia Pacifico sono diverse
- 02Metodologia di ricerca
- 2.1Modello bottom-up: coorte in costruzione in GW × costo impiantistico per MW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: gli 1,7 GW di contratti di fornitura firmati a Johor
- 4.2Fattore di crescita: nove impegni hyperscale per USD 156,3 miliardi
- 4.3Fattore di crescita: norme sulla PUE in Cina, Giappone e Singapore
- 4.4Tendenza: moduli di alimentazione e raffreddamento costruiti in fabbrica
- 4.5Tendenza: localizzazione watt-bit in Giappone
- 4.6Tendenza: sale AI di livello Tier superiore
- 4.7Vincolo: limiti di fornitura della rete in Australia, Giappone e Singapore
- 4.8Vincolo: costo per MW in crescita più rapida dei budget
- 4.9Opportunità: l'espansione impiantistica dell'India
- 4.10Opportunità: impianti di raffreddamento per le sale AI
- 05Prezzi
- 5.1Costo impiantistico per MW per tipo di infrastruttura, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Cina: piano d'azione per data center verdi e a basse emissioni
- 6.2Giappone: parametri di PUE dell'Energy Conservation Act
- 6.3Singapore: Green Data Centre Roadmap
- 6.4India: Digital Personal Data Protection Rules, 2025
- 6.5Australia: Hosting Certification Framework
- 07Segmentazione del mercato per tipo di infrastruttura
- 7.1Infrastruttura elettrica
- 7.2Infrastruttura meccanica e di raffreddamento
- 7.3Opere civili, strutturali e architettoniche
- 08Segmentazione del mercato per tipo di data center
- 8.1Hyperscale e cloud
- 8.2Colocation
- 8.3Enterprise
- 8.4Edge
- 09Segmentazione del mercato per tipo di costruzione
- 9.1Greenfield tradizionale
- 9.2Prefabbricato e modulare
- 9.3Ampliamento e retrofit
- 10Segmentazione del mercato per standard Tier
- 10.1Tier I e II
- 10.2Tier III
- 10.3Tier IV
- 11Esclusiva DC: tracker degli impegni hyperscale nell'Asia Pacifico
- 11.1Tracker dei nove impegni (USD 156,3 miliardi)
- 11.2Matrice della spesa per sottoregione × tipo di infrastruttura, 2025
- 12Analisi regionale
- 12.1Grande Cina
- 12.2Giappone e Corea del Sud
- 12.3Sud-est asiatico
- 12.4Asia meridionale
- 12.5Oceania
- 13Analisi per paese
- 13.1Cina
- 13.2Giappone
- 13.3India
- 13.4Australia
- 13.5Corea del Sud
- 13.6Singapore
- 13.7Malaysia
- 13.8Hong Kong
- 13.9Indonesia
- 13.10Thailandia
- 13.11Taiwan
- 13.12Nuova Zelanda
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3ABB
- 15.4Eaton
- 15.5Huawei Digital Power
- 15.6Delta Electronics
- 15.7Siemens
- 15.8Hitachi Energy
- 15.9Mitsubishi Electric
- 15.10Fuji Electric
- 15.11Legrand
- 15.12Daikin
- 15.13Johnson Controls
- 15.14Trane Technologies
- 15.15Cummins
- 15.16Caterpillar
- 15.17Rehlko
- 16Sviluppi recenti
- 16.1Eventi datati, da ottobre 2025 ad agosto 2026
- Fig. 1Dimensione del mercato delle infrastrutture dei data center nell'Asia Pacifico, 2020-2035 (USD miliardi)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro: elementi inclusi ed esclusi
- Tabella 3Costo impiantistico per MW per tipo di infrastruttura, 2020-2035
- Tabella 4Mercato per tipo di infrastruttura, 2025 e 2035
- Tabella 5Mercato per tipo di data center, 2025 e 2035
- Tabella 6Mercato per tipo di costruzione, 2025 e 2035
- Tabella 7Mercato per standard Tier, 2025 e 2035
- Tabella 8Tracker degli impegni hyperscale nell'Asia Pacifico
- Tabella 9Matrice della spesa per sottoregione × tipo di infrastruttura, 2025
- Tabella 10Mercato per sottoregione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 51,02 miliardi nel 2026, il 22,26% in più rispetto a USD 41,73 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 128,57 miliardi entro il 2035, con un CAGR dell’11,91% dal 2025, man mano che gli operatori elettrici mettono in tensione nuove sottostazioni per data center in tutta la regione.
USD 41,73 miliardi di spesa 2025 per l’impianto fisico dei data center dell’Asia Pacifico: apparecchiature elettriche, impianti di raffreddamento e opere civili, strutturali e architettoniche dell’involucro e dello spazio bianco. Sono esclusi server, storage, switch di rete, terreni, elettricità e software DCIM.
Dell’11,91% annuo dal 2025 al 2035, da USD 41,73 miliardi a USD 128,57 miliardi, dopo il 23,52% annuo nel 2020-2025, perché la coorte regionale in costruzione più che raddoppia fino a circa 8,7 GW mentre il costo impiantistico per MW sale a USD 14,74 milioni.
Le costruzioni prefabbricate e modulari, al 17,77% annuo, da USD 7,51 miliardi nel 2025 a USD 38,57 miliardi entro il 2035, perché i moduli di alimentazione e gli impianti di raffreddamento costruiti in fabbrica accorciano i tempi nei siti vincolati dalla rete, come Johor e la zona occidentale di Sydney.
Circa USD 10,7 milioni per MW di capacità IT nel 2025, secondo le stime di DC Market Insights: USD 4,81 milioni per la parte elettrica, USD 2,14 milioni per la parte meccanica e di raffreddamento e USD 3,75 milioni per le opere civili e strutturali. Il totale sale a USD 14,74 milioni per MW entro il 2035.
L’Asia meridionale, al 17,07% annuo, da USD 4,17 miliardi nel 2025 a USD 20,18 miliardi entro il 2035, perché la capacità dell’India triplica grazie a impegni hyperscale superiori a USD 32 miliardi. Nel 2025 la Grande Cina è in testa con il 47,20% della spesa.
La Cina, con USD 18,08 miliardi nel 2025, il 43,3% del totale regionale, seguita dal Giappone con USD 5,56 miliardi e dall’India con USD 3,48 miliardi. L’India è il grande paese in più rapida crescita, al 17,92% annuo fino a USD 18,08 miliardi entro il 2035.
Vertiv è in testa con circa il 4,9% della spesa 2025, sulla base di circa USD 2,05 miliardi di vendite nette nell’Asia Pacifico; i cinque maggiori fornitori di apparecchiature detengono circa il 21% (stima DC Market Insights). Competono anche Schneider Electric, ABB, Eaton, Huawei Digital Power e Delta Electronics.
Per il perimetro: DC Market Insights conta solo USD 51,02 miliardi di infrastrutture impiantistiche nel 2026. Le stime più ampie aggiungono server, storage e networking (USD 129,28 miliardi nel 2025), terreni, centrali elettriche in sito o software DCIM, che qui sono esclusi.
Le infrastrutture sono l’impianto fisico da USD 41,73 miliardi del 2025: catene di alimentazione, raffreddamento ed edificio. La gestione delle infrastrutture dei data center (DCIM) è il software che monitora tale impianto ed è dimensionata in un report separato di DC Market Insights.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.