
Mercato dei busway per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
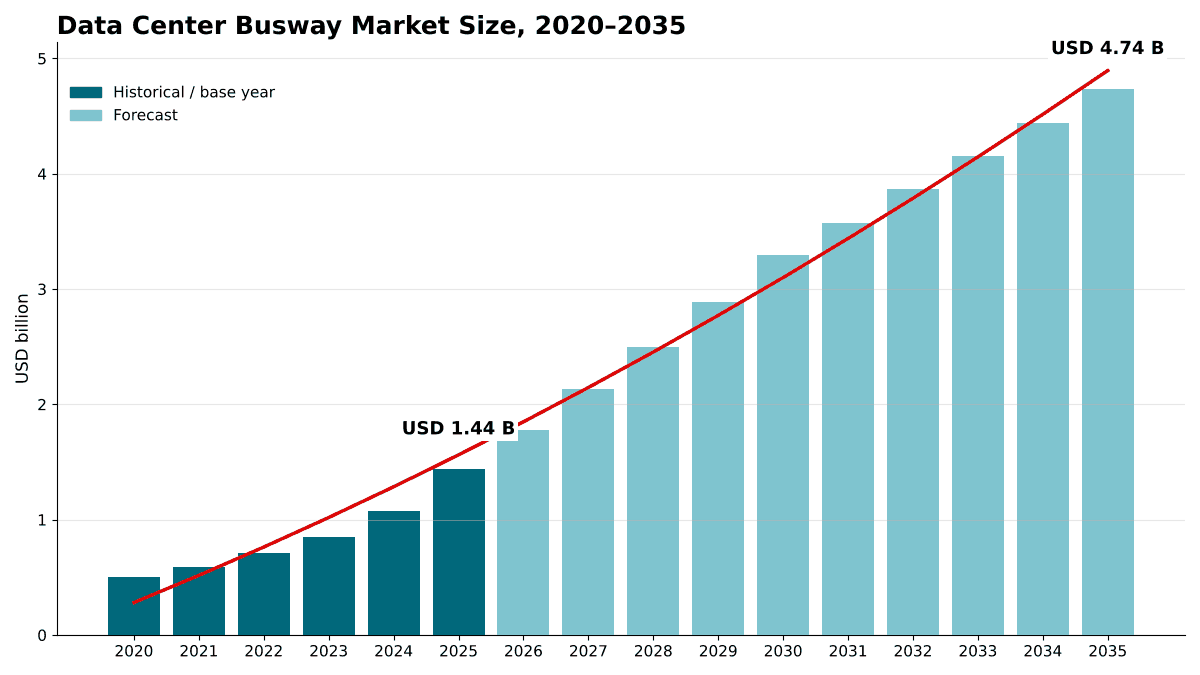
Nel 2025 il valore del Mercato dei busway per data center era pari a USD 1,440.0 milioni; si prevede che raggiunga USD 4,740.0 milioni entro il 2035, con un CAGR del 12.65%. North America rappresenta 44.8% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Norme e regolamentazione
- 07Analisi della catena di approvvigionamento e della catena del valore
- 08Dimensione e previsioni del Mercato globale dei busway per data center
- 09Mercato per tipo di prodotto
- 10Mercato per corrente nominale
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- North America44.8%
- Asia Pacific27.1%
- Europe18.3%
- Latin America5.1%
- Middle East and Africa4.7%
Aziende analizzate
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
Analisi completa
Il Mercato dei busway per data center comprende i sistemi prefabbricati di condotti sbarre (busway) che trasportano energia in bassa tensione all’interno degli edifici dei data center: i busway di alimentazione nella grey space tra quadri di manovra, sistemi di continuità (UPS) e quadri di distribuzione, e i busway plug-in e a binario sopra la white space, insieme a unità di derivazione, raccordi e moduli di monitoraggio. DC Market Insights valuta il Mercato globale dei busway per data center USD 1,44 miliardi nel 2025 e prevede USD 4,74 miliardi entro il 2035, con un CAGR del 12,65%. Il valore 2025 è costruito a partire dalla costruzione stessa: circa 12,0 GW di nuova capacità IT, di cui il 48% utilizza busway aerei nella white space a circa USD 0,110 milioni per MW (USD 633,60 milioni) e il 55% utilizza busway di alimentazione nella grey space a circa USD 0,095 milioni per MW (USD 627,00 milioni), mentre gli interventi di retrofit ed espansione su una base installata di circa 112,2 GW aggiungono USD 179,57 milioni. Il busway a binario è il segmento in più rapida crescita, al 16,15% annuo, perché nelle file AI la potenza dei rack cambia più velocemente di quanto i layout con whip e PDU possano essere ricablati, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,43% annuo, poiché vi si aggiunge capacità su scala di campus partendo da una base ridotta.
Sintesi
Il Mercato globale dei busway per data center era valutato USD 499,50 milioni nel 2020, ha raggiunto USD 1,44 miliardi nel 2025 e si prevede che raggiunga USD 4,74 miliardi entro il 2035, con un CAGR del 12,65% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei busway per data center 2025 | USD 1,44 miliardi |
| Mercato dei busway per data center, CAGR | 12,65% |
| Dimensione del Mercato dei busway per data center 2035 | USD 4,74 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 23,59% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 34,1% rispetto al 2024, quando la spesa si attestava a USD 1,07 miliardi. Due fattori hanno svolto la maggior parte del lavoro: i completamenti annui di capacità sono raddoppiati da 6,0 GW nel 2020 a 12,0 GW nel 2025 nel modello di capacità di DC Market Insights, e la quota di nuove sale progettate attorno a busway aerei è salita dal 30% al 48%. La crescita rallenta al 12,65% annuo dal 2025 al 2035 man mano che l’adozione si avvicina alla saturazione nelle sale hyperscale, e il mercato supera USD 3,29 miliardi nel 2030.
Il busway è una voce piccola nel budget di un data center, ma decisiva per la velocità. Cushman & Wakefield indica costi medi di sviluppo greenfield di USD 17,6 milioni per MW per le strutture più moderne, in aumento del 21% per MW rispetto alla sua guida precedente; DC Market Insights stima il contenuto combinato di busway in circa USD 0,105 milioni per nuovo MW nel 2025, ben al di sotto dell’1% di tale cifra, eppure è il busway a decidere quanto rapidamente una sala può essere messa in tensione e quanto economicamente le sue file possono essere rialimentate.
Ambito del mercato: che cosa comprende il Mercato dei busway per data center?
DC Market Insights dimensiona il Mercato dei busway per data center in USD 1,44 miliardi nel 2025. Il mercato comprende i sistemi chiusi di condotti sbarre con tensione nominale fino a 1.000 V in corrente alternata (AC) o 1.500 V in corrente continua (DC) che distribuiscono energia all’interno degli edifici dei data center, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Busway di alimentazione che collegano trasformatori, quadri di manovra in bassa tensione, sistemi UPS e quadri di distribuzione dell’energia nella grey space; busway plug-in con prese fisse lungo il percorso; busway a binario con fessure continue per unità di derivazione inseribili a caldo sopra le file di rack; varianti con conduttori in rame e in alluminio; unità di derivazione e plug-in; gomiti, raccordi a T, alimentazioni di testata, staffe di sospensione e altri raccordi; e moduli di monitoraggio e misurazione dei circuiti derivati venduti insieme al busway.
Escluso. Condotti sbarre in media tensione lato rete, unità di distribuzione dell’energia per rack (PDU) montate all’interno dell’armadio, i quadri di manovra, i sistemi UPS e i trasformatori stessi, cavi di alimentazione e whip, e la manodopera di installazione.
Come si integrano i segmenti. Tipo di prodotto, corrente nominale, conduttore, componente, implementazione e utente finale ripartiscono ciascuno gli stessi USD 1,44 miliardi. I busway di alimentazione corrispondono alla spesa per la grey space, mentre i busway plug-in e a binario corrispondono alla spesa per la white space; la spesa per retrofit è condivisa tra i due.
Fattori trainanti del mercato: che cosa spinge il Mercato dei busway per data center?
I completamenti in aumento da 12,0 GW a 27,0 GW all’anno determinano la maggior parte della crescita. Tre fattori spiegano il Mercato dei busway per data center: la pipeline di costruzione, il passaggio dell’alimentazione della white space dai cavi whip ai binari aerei e le correnti più elevate dei rack che spingono gli acquirenti verso busway con amperaggio maggiore.
Il contenuto di busway raggiunge USD 0,105 milioni per nuovo MW mentre i completamenti raddoppiano
Le nuove costruzioni rappresentano l’87,5% della spesa 2025, quindi il mercato segue la pipeline di costruzione. BloombergNEF ha contato oltre 23 GW di capacità di data center in costruzione nel mondo alla fine di settembre 2025, di cui circa tre quarti negli Stati Uniti, e oltre 3,8 GW di nuova capacità IT sono entrati in costruzione nel solo terzo trimestre del 2025. DC Market Insights modella completamenti annui in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, il che porta la spesa per busway nelle nuove costruzioni da USD 1,26 miliardi a USD 4,20 miliardi.
Busway aerei previsti nel 70% della nuova white space entro il 2035
Il binario aereo consente a un operatore di aggiungere o spostare un rack inserendo a scatto un’unità di derivazione invece di posare un nuovo cavo da una PDU a pavimento. Un commento di un panel di esperti pubblicato da Legrand indica un risparmio del 15–30% rispetto a PDU e whip, una volta considerati installazione, manodopera e modifiche future. DC Market Insights stima che il 48% della nuova white space abbia utilizzato busway aerei nel 2025, rispetto al 30% nel 2020, e prevede il 62% nel 2030 e il 70% nel 2035. Il busway a binario cresce da USD 380,83 milioni a USD 1,70 miliardi nel periodo di previsione.
Le correnti nominali oltre 2.500 A crescono più rapidamente, al 16,39%
DC Market Insights prevede che le file AI assorbano più corrente per percorso, e i lanci dei fornitori vanno nella stessa direzione: tra i lanci di Legrand del 2025 figuravano sistemi di distribuzione a busway da 6.000A, e la configurazione double-stack PowerBar Track di Vertiv raggiunge 2.500A secondo la IEC 61439-6. I busway con corrente nominale oltre 2.500 A valgono USD 286,59 milioni nel 2025 e rappresentano la classe di corrente nominale in più rapida crescita, al 16,39% annuo, raggiungendo il 27,6% del mercato entro il 2035. Le decisioni di fornitura per queste sale seguono la più ampia catena elettrica trattata nel report Mercato dell’energia per data center.
Tendenze del mercato: come sta cambiando il busway per data center?
Il Mercato dei busway per data center si sta orientando verso design a binario compatti, conduttori in alluminio e misurazione integrata, con il monitoraggio e la misurazione come componente in più rapida crescita, al 18,89% annuo.
I design a binario compatti fanno risparmiare white space
I fornitori ora competono sull’ingombro. Il busway di distribuzione a media potenza I-Line Track di Schneider Electric utilizza un design a binario aperto con unità di derivazione autobloccanti e inseribili a caldo ed è più compatto del 60% rispetto ai prodotti tradizionali sul mercato, secondo l’azienda. Vertiv posiziona il suo PowerBar Track double-stack come un modo per preservare la white space per la domanda AI. Percorsi più piccoli lasciano più spazio a soffitto per le tubazioni di raffreddamento e le passerelle portacavi.
Il monitoraggio e la misurazione crescono fino al 10,8% della spesa
Gli operatori vogliono dati energetici a livello di circuito derivato, quindi la misurazione si sposta nell’unità di derivazione. L’I-Line Track di Schneider carica i dati di monitoraggio in tempo reale su dashboard nel cloud o all’edge. DC Market Insights valuta i moduli di monitoraggio e misurazione USD 90,73 milioni (6,3%) nel 2025 e USD 511,73 milioni entro il 2035.
L’alluminio guadagna quota rispetto al rame
I fornitori offrono sempre più spesso entrambi i tipi di conduttore; il binario double-stack di Vertiv è disponibile in varianti in rame e in alluminio. Il rame domina ancora con USD 983,64 milioni (68,3%) nel 2025, ma DC Market Insights prevede che l’alluminio cresca del 14,95% annuo contro l’11,42% del rame, raggiungendo il 38,8% del valore entro il 2035.
Sfide del mercato: che cosa frena il Mercato dei busway per data center?
I tempi di consegna e le regole sui plenum limitano la crescita del Mercato dei busway per data center al 12,65% annuo. DC Market Insights prevede che questi due vincoli spieghino perché il tasso di crescita previsto del 12,65% si collochi ben al di sotto del 23,59% del periodo 2020-2025.
Tempi di acquisto lunghi per i busway ad alta portata
USA TrackBusway, che ha reso disponibile il suo busway a binario da 225A per fase nel giugno 2026, ha affermato che, poiché i data center richiedono più busway ad alta portata, molti team di data center, industriali e commerciali affrontano tempi di acquisto più lunghi per i sistemi di alimentazione aerei. Anche Cushman & Wakefield cita i tempi di consegna delle apparecchiature critiche come una delle cause dell’aumento del 21% dei costi di sviluppo per MW. LS Cable & System USA ha aperto un hub logistico a La Porte, in Texas, in parte per ridurre i tempi di consegna dei condotti sbarre.
Le regole su plenum e accesso limitano dove possono passare i busway
In Nord America, l’Articolo 368 della NFPA 70, il National Electrical Code (NEC) pubblicato dalla National Fire Protection Association (NFPA), disciplina l’installazione dei busway; secondo la sintesi di Schneider Electric, la sezione 368.10(B) consente i busway dietro pannelli di accesso a condizione che siano completamente chiusi e di costruzione non ventilata e che i giunti restino accessibili per la manutenzione. Schneider Electric sconsiglia di installare busway in qualsiasi plenum che convogli aria ambientale, perché un guasto rilascerebbe fumo e gas nel sistema di trattamento dell’aria. Le sale con plenum di ripresa a soffitto necessitano di modifiche progettuali prima che il busway possa sostituire i cavi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
Gli operatori di unità di elaborazione grafica (GPU) e neocloud sono il bacino di ricavi in più rapida crescita, al 17,82% annuo. Il secondo nuovo bacino è il lavoro di retrofit su una base installata che DC Market Insights prevede crescerà da 112,2 GW a 299,9 GW entro il 2035.
Gli operatori GPU e neocloud portano la spesa in busway a USD 772,33 milioni
Gli operatori specializzati di cloud GPU hanno speso USD 149,78 milioni in busway nel 2025 e DC Market Insights prevede che la loro spesa raggiunga USD 772,33 milioni nel 2035, oltre cinque volte il livello del 2025. Allestiscono rapidamente edifici in locazione e riorganizzano spesso i rack, il che si adatta ai sistemi a binario che accettano nuove unità di derivazione senza interruzioni. Il sistema di condotti sbarre LData di Siemens, con correnti nominali da 1000 A a 2500 A, è commercializzato per i data center che necessitano di disponibilità continua e consente retrofit senza interrompere le operazioni.
Retrofit ed espansione raggiungono USD 539,75 milioni entro il 2035
DC Market Insights prevede che le sale più vecchie costruite con PDU a pavimento e whip vengano rialimentate per rack a densità più elevata. DC Market Insights modella la spesa per retrofit ed espansione in circa USD 1.600 per MW installato nel 2025, ovvero USD 179,57 milioni, in crescita a USD 539,75 milioni nel 2035. Gli acquirenti di retrofit preferiscono busway plug-in e a binario che possono essere installati sopra file in esercizio, e il lavoro è spesso abbinato all’alimentazione a livello di rack trattata nel nostro report Mercato della corrente continua ad alta tensione (HVDC) per data center.
Prezzi: quanto spendono i data center in busway per MW?
Una nuova sala che utilizza busway aerei nella white space spende circa USD 0,110 milioni per MW di carico IT in busway per la white space nel 2025, e una sala con busway di alimentazione nella grey space spende per essi circa USD 0,095 milioni per MW. Si tratta di stime di DC Market Insights che comprendono sezioni di busway, unità di derivazione, raccordi e monitoraggio, esclusa la manodopera.
| Spesa e adozione di busway | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Busway per white space (USD milioni per MW) | 0,100 | 0,110 | 0,118 | 0,125 |
| Busway di alimentazione per grey space (USD milioni per MW) | 0,085 | 0,095 | 0,098 | 0,100 |
| Quota di nuova white space con busway | 30% | 48% | 62% | 70% |
| Quota di nuova grey space con busway di alimentazione | 45% | 55% | 63% | 68% |
| Spesa per retrofit per MW installato (USD) | 1.200 | 1.600 | 1.700 | 1.800 |
La spesa per MW aumenta lentamente in entrambe le voci, di circa l’1% annuo, perché correnti più elevate nei rack richiedono percorsi con correnti nominali maggiori e double-stack, mentre la concorrenza tra fornitori e il passaggio all’alluminio contengono il prezzo per ampere.
Norme e regolamentazione: quali regole definiscono il busway per data center?
Tre insiemi di regole stabiliscono quali busway un data center può installare. Si tratta della norma di prodotto IEC 61439-6 della International Electrotechnical Commission (IEC), delle norme di prodotto UL 857 di Underwriters Laboratories (UL) e CSA C22.2 No. 27 in Nord America, e delle regole di installazione della NFPA 70.
IEC 61439-6:2012. La IEC 61439-6, Apparecchiature assiemate di protezione e di manovra per bassa tensione, Parte 6: Sistemi di condotti sbarre (busway) si applica ai sistemi di condotti sbarre la cui tensione nominale non supera 1.000 V AC o 1.500 V DC. Legrand collauda e produce la sua gamma di condotti sbarre ad alta potenza Zucchini, con correnti nominali da 630 a 6.300 ampere, secondo le norme IEC 61439-1 e 6.
UL 857. La UL 857 è la norma di sicurezza UL per i busway, con la CSA C22.2 No. 27 come equivalente canadese. Vertiv certifica il suo binario double-stack fino a 2000A secondo la UL 857, e il busway Data-way di LS Cable & System aveva ottenuto le certificazioni UL 857 e UL 891 entro giugno 2026.
NFPA 70 Articolo 368. L’articolo del NEC sui busway stabilisce dove possono essere installati, comprese le condizioni per i percorsi dietro pannelli di accesso.
Le correnti nominali differiscono in base alla norma: il binario double-stack di Vertiv ha una corrente nominale fino a 2000A secondo la UL 857 e fino a 2500A secondo la IEC 61439-6.
Segmentazione del mercato: quale segmento guida il Mercato dei busway per data center?
I busway di alimentazione guidano il Mercato dei busway per data center con USD 707,81 milioni, ovvero il 49,1% del valore 2025. I data center hyperscale guidano gli acquirenti con USD 629,35 milioni (43,7%), e i conduttori in rame detengono il 68,3%. Tra i tipi di prodotto, il busway a binario è il segmento in più rapida crescita, al 16,15% annuo, contro l’11,38% dei busway di alimentazione e il 10,54% dei busway plug-in, perché le nuove file AI e di colocation sono progettate attorno a unità di derivazione inseribili a caldo.
Per tipo di prodotto: i busway di alimentazione guidano con il 49,1%
| Tipo di prodotto | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Busway di alimentazione | 0,71 | 49,1% | 2,08 | 11,38% |
| Busway a binario | 0,38 | 26,4% | 1,70 | 16,15% |
| Busway plug-in | 0,35 | 24,4% | 0,96 | 10,54% |
I busway di alimentazione mantengono la quota maggiore perché quasi ogni grande sala li utilizza tra quadri di manovra e sistemi UPS, mentre il busway a binario guadagna 9,5 punti di quota entro il 2035 sostituendo sia i whip sia i percorsi plug-in a prese fisse.
Per corrente nominale: la fascia da 801 A a 2.500 A guida con il 43,7%
| Corrente nominale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 800 A | 0,52 | 36,4% | 1,38 | 10,15% |
| Da 801 A a 2.500 A | 0,63 | 43,7% | 2,05 | 12,54% |
| Oltre 2.500 A | 0,29 | 19,9% | 1,31 | 16,39% |
Per conduttore: il rame guida con il 68,3%
| Conduttore | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rame | 0,98 | 68,3% | 2,90 | 11,42% |
| Alluminio | 0,46 | 31,7% | 1,84 | 14,95% |
Per componente: le sezioni di busway guidano con il 53,8%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sezioni di busway | 0,77 | 53,8% | 2,35 | 11,76% |
| Unità di derivazione e plug-in | 0,41 | 28,7% | 1,43 | 13,20% |
| Raccordi e accessori | 0,16 | 11,2% | 0,44 | 10,66% |
| Monitoraggio e misurazione | 0,09 | 6,3% | 0,51 | 18,89% |
Le unità di derivazione e plug-in valgono USD 413,33 milioni nel 2025 e crescono al 13,20% annuo, più rapidamente delle sezioni in cui si inseriscono, perché ogni spostamento o aggiornamento di rack comporta l’acquisto di una nuova unità.
Per implementazione: la nuova costruzione guida con l’87,5%
| Implementazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuova costruzione | 1,26 | 87,5% | 4,20 | 12,79% |
| Retrofit ed espansione | 0,18 | 12,5% | 0,54 | 11,63% |
Per utente finale: i data center hyperscale guidano con il 43,7%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 0,63 | 43,7% | 2,22 | 13,42% |
| Data center di colocation | 0,43 | 29,6% | 1,28 | 11,66% |
| Data center enterprise | 0,23 | 16,3% | 0,46 | 7,06% |
| Fornitori GPU e neocloud | 0,15 | 10,4% | 0,77 | 17,82% |
I data center hyperscale sono gestiti principalmente dai grandi fornitori di servizi cloud e crescono al 13,42% annuo. I data center enterprise crescono più lentamente, al 7,06%, poiché i carichi di lavoro si spostano verso cloud e colocation, e la loro quota scende dal 16,3% al 9,8%.
DC Exclusive: il modello di spesa in busway per MW e la matrice Tipo di prodotto × Acquirente
Con USD 302,31 milioni nel 2025, il busway di alimentazione hyperscale è la singola cella più grande della matrice e il 21,0% di tutta la spesa in busway per data center. La matrice seguente incrocia ciò che viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna valorizzata con costi per MW distinti per i busway di white space e di grey space, e ripartita tra 3 tipi di prodotto e 4 tipi di acquirente. In tutto, il modello è costruito su 46 input: 16 coorti di capacità, 4 curve di adozione e di costo campionate in 4 anni di riferimento (16 punti), 3 tassi di retrofit, 3 ripartizioni per tipo di prodotto, 4 ripartizioni per acquirente e 4 verifiche di limite.
| 2025, USD miliardi | Busway di alimentazione | Busway a binario | Busway plug-in | Totale |
|---|---|---|---|---|
| Data center hyperscale | 0,30 | 0,17 | 0,16 | 0,63 |
| Data center di colocation | 0,22 | 0,12 | 0,09 | 0,43 |
| Data center enterprise | 0,12 | 0,04 | 0,07 | 0,23 |
| Fornitori GPU e neocloud | 0,07 | 0,05 | 0,03 | 0,15 |
| Totale | 0,71 | 0,38 | 0,35 | 1,44 |
I fornitori GPU e neocloud spendono il 32% del loro budget per busway in busway a binario, la quota di binario più alta tra tutti gli acquirenti, mentre i data center enterprise spendono ancora il 31% in busway plug-in a prese fisse; un fornitore forte solo nei percorsi plug-in vende all’acquirente con la crescita più lenta. Gli acquirenti hyperscale destinano il 48% della spesa ai busway di alimentazione perché le loro sale di alimentazione nella grey space sono le più grandi per sito.
Il modello è stato verificato rispetto a quattro limiti. La spesa per busway nelle nuove costruzioni di USD 1,26 miliardi equivale a circa lo 0,6% del valore di costruzione implicito in 12,0 GW a USD 17,6 milioni per MW, all’interno della fascia dallo 0,4% all’1,0% che accettiamo per l’hardware di distribuzione in bassa tensione; il mercato si colloca molto al di sotto delle vendite nette 2025 di USD 10,23 miliardi riportate dalla sola Vertiv per tutti i suoi prodotti di infrastruttura critica; il mercato si colloca ben al di sotto delle vendite 2025 nel settore data center di EUR 2,4 miliardi che Legrand riporta per tutte le sue linee di prodotto; ed è molte volte superiore al fatturato annuo di circa EUR 45 milioni di Linkk Busway Systems, un singolo specialista regionale. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei busway per data center?
Il Nord America guida il Mercato dei busway per data center con il 44,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,43% annuo, perché DC Market Insights prevede che vi vengano aggiunti grandi nuovi campus partendo da una base installata ridotta.
Il Nord America guida con una quota del 44,8%
Gli operatori nordamericani hanno speso USD 645,19 milioni in busway nel 2025, e si prevede che la regione raggiunga USD 1,95 miliardi nel 2035, con un CAGR dell’11,71%. Gli Stati Uniti ospitavano 15,9 GW dei 23,1 GW di capacità in costruzione nel mondo secondo il conteggio di BloombergNEF, e gli investimenti dei fornitori seguono: Siemens sta espandendo la produzione negli Stati Uniti, LS Cable & System USA ha aggiunto un hub logistico per condotti sbarre vicino a Houston, e USA TrackBusway vende direttamente da Columbus, Ohio. Il Nord America perde 3,6 punti di quota entro il 2035 poiché le altre regioni costruiscono più rapidamente.
L’Asia Pacifico detiene una quota del 27,1%
L’Asia Pacifico vale USD 390,29 milioni nel 2025 e USD 1,43 miliardi entro il 2035, con un CAGR del 13,84%, e guadagna più quota di qualsiasi altra regione. Nell’allocazione di DC Market Insights, la Cina è il mercato più grande, mentre India e Malesia crescono più rapidamente. L’acquisizione annunciata da Legrand di Linkk Busway Systems, con sede a Beranang, Selangor, porta nel gruppo uno specialista malese di condotti sbarre per la grey space.
L’Europa detiene una quota del 18,3%
L’Europa vale USD 263,55 milioni nel 2025 e USD 800,76 milioni entro il 2035, con un CAGR dell’11,75%. DC Market Insights prevede che il lavoro di retrofit nelle sale di colocation più vecchie rappresenti una parte della domanda maggiore rispetto ad altre regioni.
L’America Latina detiene una quota del 5,1%
L’America Latina vale USD 73,45 milioni nel 2025 e USD 274,82 milioni entro il 2035, con un CAGR del 14,11%, trainata dal Brasile.
Il Medio Oriente e Africa detiene una quota del 4,7%
Il Medio Oriente e Africa vale USD 67,69 milioni nel 2025 e USD 284,30 milioni entro il 2035. L’Arabia Saudita è il mercato nazionale più grande della regione nell’allocazione di DC Market Insights. Gli investitori che valutano nuovi mercati possono leggere come valutiamo energia, percorsi in fibra e autorizzazioni nel nostro lavoro di selezione del sito e fattibilità per data center.
Analisi per paese: quali paesi acquistano più busway per data center?
Gli Stati Uniti sono il mercato nazionale più grande per i busway per data center con USD 575,51 milioni nel 2025, il 40,0% del valore globale, seguiti dalla Cina con USD 145,19 milioni (10,1%) e dal Canada con USD 69,68 milioni (4,8%). I 12 paesi più grandi rappresentano il 79,8% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 0,58 | 40,0% | 1,71 | 11,48% |
| 2 | Cina | Asia Pacifico | 0,15 | 10,1% | 0,48 | 12,62% |
| 3 | Canada | Nord America | 0,07 | 4,8% | 0,25 | 13,44% |
| 4 | Giappone | Asia Pacifico | 0,06 | 3,9% | 0,17 | 11,95% |
| 5 | Regno Unito | Europa | 0,05 | 3,7% | 0,15 | 10,85% |
| 6 | Germania | Europa | 0,05 | 3,5% | 0,15 | 11,34% |
| 7 | India | Asia Pacifico | 0,05 | 3,2% | 0,24 | 17,93% |
| 8 | Australia | Asia Pacifico | 0,04 | 2,5% | 0,13 | 13,47% |
| 9 | Brasile | America Latina | 0,03 | 2,3% | 0,12 | 13,82% |
| 10 | Francia | Europa | 0,03 | 2,0% | 0,09 | 12,34% |
| 11 | Malesia | Asia Pacifico | 0,03 | 1,9% | 0,12 | 15,63% |
| 12 | Paesi Bassi | Europa | 0,03 | 1,8% | 0,07 | 10,43% |
L’India è il grande mercato nazionale in più rapida crescita, al 17,93% annuo, davanti alla Malesia al 15,63%, poiché gli operatori hyperscale e di colocation aggiungono capacità al di fuori degli hub asiatici consolidati. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei busway per data center raggiunge USD 4,74 miliardi entro il 2035 nello scenario base, con un intervallo da USD 3,70 miliardi a USD 5,71 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti di capacità inferiori del 15% rispetto allo scenario base; adozione di busway inferiore del 10% rispetto allo scenario base | 3,70 | 9,89% |
| Base | I completamenti salgono a 27,0 GW all’anno; l’adozione nella white space raggiunge il 70% | 4,74 | 12,65% |
| Alto | Completamenti superiori del 15% rispetto allo scenario base; adozione di busway superiore del 6% rispetto allo scenario base | 5,71 | 14,77% |
Lo scenario basso corrisponde a una pausa di due anni negli investimenti in capitale per l’AI: i completamenti slittano e più sale mantengono PDU a pavimento e whip. La distribuzione a tensione più elevata e in corrente continua a livello di rack è il principale fattore tecnico di oscillazione: modifica la corrente che ogni percorso deve trasportare, il che incide sul mix di correnti nominali più che sul totale.
Analisi competitiva: chi guida il Mercato dei busway per data center?
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
DC Market Insights stima che i cinque maggiori fornitori, Schneider Electric, Siemens, Legrand, Vertiv ed Eaton, detengano complessivamente circa il 58% del mercato 2025, sulla base dell’ampiezza delle loro gamme di busway per data center e della loro presenza produttiva regionale; le vendite di busway non sono riportate separatamente nelle informative esaminate. Legrand riporta vendite nel settore data center di EUR 2,4 miliardi nel 2025, il 26% delle vendite di gruppo di EUR 9.480,6 milioni e in aumento rispetto a EUR 0,7 miliardi nel 2020, e copre entrambi gli spazi con il busway a binario Starline nella white space e i condotti sbarre Zucchini e Linkk nella grey space. Vertiv ha riportato vendite nette 2025 di USD 10,23 miliardi e un portafoglio ordini di USD 15,0 miliardi e vende il busway a binario PowerBar. Schneider Electric compete con I-Line Track, Siemens con il suo sistema SIVACON 8PS LData ed Eaton con il busway Pow-R-Way III, che H5 Data Centers ha scelto per le sue strutture. ABB offre busway con correnti nominali da 225 a 6000A AC e include i data center tra i settori che serve. LS Cable & System sta espandendo la sua attività di busway negli Stati Uniti, trainata dal prodotto Data-way, EAE Group fornisce condotti sbarre E-Line per file di armadi di misurazione nella white space, CHINT vende busway HV&LV e USA TrackBusway compete come specialista di binari a vendita diretta del produttore.
Sviluppi recenti
- Nell’aprile 2024, Schneider Electric ha presentato I-Line Track, un busway di distribuzione a media potenza per data center con unità di derivazione inseribili a caldo che, secondo l’azienda, è più compatto del 60% rispetto ai prodotti tradizionali (Fonte: comunicato stampa di Schneider Electric).
- Nel giugno 2025, Legrand ha annunciato l’acquisizione di Linkk Busway Systems, uno specialista malese di condotti sbarre di potenza per la grey space dei data center con un fatturato annuo di circa EUR 45 milioni e oltre 240 dipendenti (Fonte: comunicato stampa di Legrand).
- Nel gennaio 2026, LS Cable & System USA ha aperto un hub logistico presso il Port Crossing Commerce Center a La Porte, in Texas, vicino a Houston, a supporto della sua attività di condotti sbarre (Fonte: annuncio di LS Cable & System USA).
- Nel marzo 2026, Vertiv ha introdotto una configurazione double-stack del suo busway PowerBar Track, con corrente nominale fino a 2000A secondo la UL 857 e fino a 2500A secondo la IEC 61439-6, in rame e alluminio (Fonte: comunicato stampa di Vertiv).
- Nel marzo 2026, Siemens ha annunciato oltre USD 165 milioni per espandere la produzione negli Stati Uniti, con oltre 350 nuovi posti di lavoro, e ha indicato i sistemi busway tra i prodotti che instradano l’energia all’interno dei grandi campus di data center (Fonte: comunicato stampa di Siemens).
- Nel giugno 2026, USA TrackBusway ha reso disponibile all’acquisto il suo busway a binario da 225A per fase, con splitter da 450A che dividono un percorso in due sezioni da 225A per fase (Fonte: annuncio di USA TrackBusway).
Seguiamo questi lanci, accordi e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei busway per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035). Ogni coorte è stata suddivisa in white space e grey space: la spesa per busway nella white space è pari ai MW completati × la quota di nuova white space che utilizza busway aerei (48% nel 2025) × il costo del busway per MW (USD 0,110 milioni nel 2025), e la spesa per la grey space è pari ai MW completati × la quota che utilizza busway di alimentazione (55%) × il costo del busway di alimentazione per MW (USD 0,095 milioni). La spesa per retrofit ed espansione è stata aggiunta sulla base installata a USD 1.200 per MW installato nel 2020, in aumento a USD 1.800 nel 2035. Poiché nessuna delle informative dei fornitori esaminate riporta vendite di busway per data center, il mercato è un modello di DC Market Insights con verifiche di limite anziché un singolo controllo top-down, utilizzando i quattro limiti elencati nella sezione DC Exclusive. Il totale è stato suddiviso per 3 tipi di prodotto, 3 correnti nominali, 2 conduttori, 4 componenti, 2 tipi di implementazione, 4 tipi di acquirente e 5 regioni, e ogni ripartizione somma al totale del mercato. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità installata e nuova. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di prodotto, acquirenti e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali domande a cui si risponde
- 02Metodologia di ricerca
- 2.1Modello della spesa in busway per MW
- 2.2Coorti di capacità: white space e grey space
- 2.3Modello della spesa per retrofit ed espansione
- 2.4Verifiche di limite rispetto alle informative dei fornitori e ai costi di costruzione
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni dell'analista per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi d'impatto dei fattori trainanti e delle sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa in busway per white space per MW, 2020-2035
- 5.2Spesa in busway di alimentazione per grey space per MW, 2020-2035
- 5.3Quota di adozione del busway nella nuova capacità, 2020-2035
- 5.4Busway a binario vs PDU e whip: costo di proprietà
- 06Norme e regolamentazione
- 6.1IEC 61439-6 Sistemi di condotti sbarre
- 6.2UL 857 e CSA C22.2 No. 27
- 6.3NFPA 70 Articolo 368
- 6.4Correnti nominali secondo le norme UL e IEC
- 07Analisi della catena di approvvigionamento e della catena del valore
- 7.1Conduttori in rame e in alluminio
- 7.2Produzione di busway e capacità regionale
- 7.3Distribuzione, agenti e installatori
- 7.4Tempi di consegna e logistica
- 08Dimensione e previsioni del Mercato globale dei busway per data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni vs retrofit
- 09Mercato per tipo di prodotto
- 9.1Busway di alimentazione
- 9.2Busway a binario
- 9.3Busway plug-in
- 10Mercato per corrente nominale
- 10.1Fino a 800 A
- 10.2Da 801 A a 2.500 A
- 10.3Oltre 2.500 A
- 11Mercato per conduttore
- 11.1Rame
- 11.2Alluminio
- 12Mercato per componente
- 12.1Sezioni di busway
- 12.2Unità di derivazione e plug-in
- 12.3Raccordi e accessori
- 12.4Monitoraggio e misurazione
- 13Mercato per implementazione
- 13.1Nuova costruzione
- 13.2Retrofit ed espansione
- 14Mercato per utente finale
- 14.1Data center hyperscale
- 14.2Data center di colocation
- 14.3Data center enterprise
- 14.4Fornitori GPU e neocloud
- 15DC Exclusive: matrice Tipo di prodotto × Acquirente
- 15.1Matrice Tipo di prodotto × Utente finale, 2025
- 15.2Verifiche di limite
- 15.3Implicazioni per i fornitori
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, Resto d'Europa)
- 16.3Asia Pacifico (Cina, Giappone, India, Australia, Malesia, Singapore, Resto dell'Asia Pacifico)
- 16.4America Latina (Brasile, Resto dell'America Latina)
- 16.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 16.6Primi 12 paesi, 2025 e 2035
- 17Sezioni trasversali regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Quote dei paesi all'interno delle regioni, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenari base, basso e alto fino al 2035
- 18.2Sensibilità ai completamenti di capacità
- 18.3Sensibilità all'adozione del busway
- 19Panorama competitivo
- 19.1Concentrazione dei primi cinque fornitori, 2025
- 19.2Lanci di prodotto, 2024-2026
- 19.3Acquisizioni e investimenti in capacità, 2025-2026
- 20Profili aziendali
- 20.1Schneider Electric
- 20.2Siemens
- 20.3Legrand
- 20.4Vertiv
- 20.5Eaton
- 20.6ABB
- 20.7LS Cable & System
- 20.8EAE Group
- 20.9CHINT
- 20.10USA TrackBusway
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di busway
- 21.2Per gli operatori hyperscale e di colocation
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei busway per data center, 2020-2035
- Fig. 2Nuova capacità di data center completata ogni anno, 2020-2035
- Fig. 3Spesa in busway per MW, white space e grey space, 2020-2035
- Fig. 4Spesa per nuove costruzioni vs retrofit, 2020-2035
- Fig. 5Quota di mercato per tipo di prodotto, 2025 e 2035
- Fig. 6Quota di mercato per utente finale, 2025 e 2035
- Fig. 7Matrice Tipo di prodotto × Utente finale, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Scenari di previsione, 2025-2035
- Fig. 10Primi 12 paesi, 2025
- Tabella 1Attributi del report
- Tabella 2Spesa e adozione di busway per MW, 2020-2035
- Tabella 3Mercato per tipo di prodotto, 2025 e 2035
- Tabella 4Mercato per corrente nominale, 2025 e 2035
- Tabella 5Mercato per conduttore, 2025 e 2035
- Tabella 6Mercato per componente, 2025 e 2035
- Tabella 7Mercato per implementazione, 2025 e 2035
- Tabella 8Mercato per utente finale, 2025 e 2035
- Tabella 9Matrice Tipo di prodotto × Utente finale, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,44 miliardi nel 2025, in crescita a USD 4,74 miliardi entro il 2035. DC Market Insights stima il mercato in USD 499,50 milioni nel 2020.
Del 12,65% annuo dal 2025 al 2035. La crescita è stata più rapida, al 23,59% annuo, tra il 2020 e il 2025, poiché i completamenti di capacità sono raddoppiati e più sale hanno adottato busway aerei.
Il busway di alimentazione, con USD 707,81 milioni ovvero il 49,1% del mercato nel 2025. Il busway a binario è il tipo di prodotto in più rapida crescita, al 16,15% annuo.
Circa USD 0,110 milioni per MW per i busway della white space e USD 0,095 milioni per MW per i busway di alimentazione della grey space nel 2025, secondo stime di DC Market Insights che escludono la manodopera.
Il Nord America, con USD 645,19 milioni ovvero il 44,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 15,43% annuo.
Schneider Electric, Siemens, Legrand, Vertiv ed Eaton detengono complessivamente circa il 58% del mercato (stima di DC Market Insights). Competono anche ABB, LS Cable & System, EAE Group, CHINT e USA TrackBusway.
I data center hyperscale, con USD 629,35 milioni ovvero il 43,7% della domanda 2025. I fornitori GPU e neocloud crescono più rapidamente, al 17,82% annuo.
Gli Stati Uniti con USD 575,51 milioni, ovvero il 40,0% della spesa 2025, seguiti dalla Cina con USD 145,19 milioni. L’India è il grande mercato nazionale in più rapida crescita, al 17,93% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.