

Punti chiave
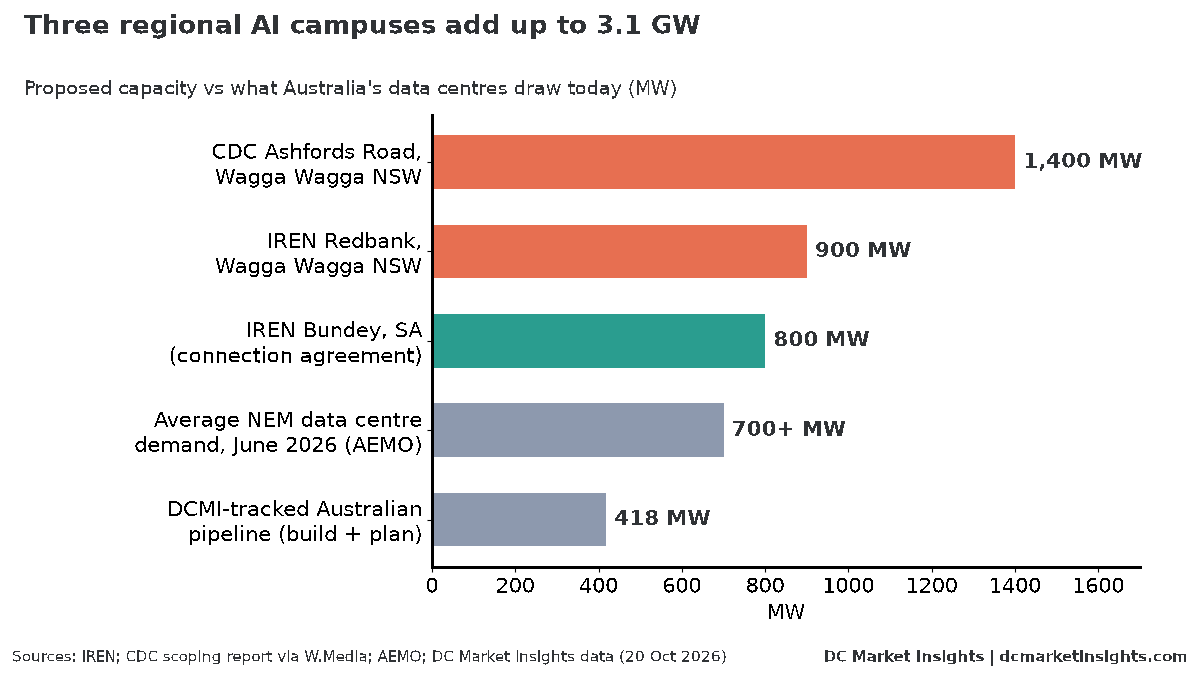
- Tre campus IA proposti al di fuori delle capitali australiane sommano 3.100 MW: il campus Ashfords Road di CDC da 1,4 GW e il campus Redbank di IREN da 900 MW, entrambi a Gregadoo vicino a Wagga Wagga nel New South Wales, e il campus Bundey di IREN da 800 MW in South Australia (comunicazioni delle società, NSW Planning Portal).
- Si tratta di circa 4,4 volte gli oltre 700 MW assorbiti in media a giugno 2026 da tutti i data center del National Electricity Market (NEM), secondo i dati AEMO (nostro calcolo).
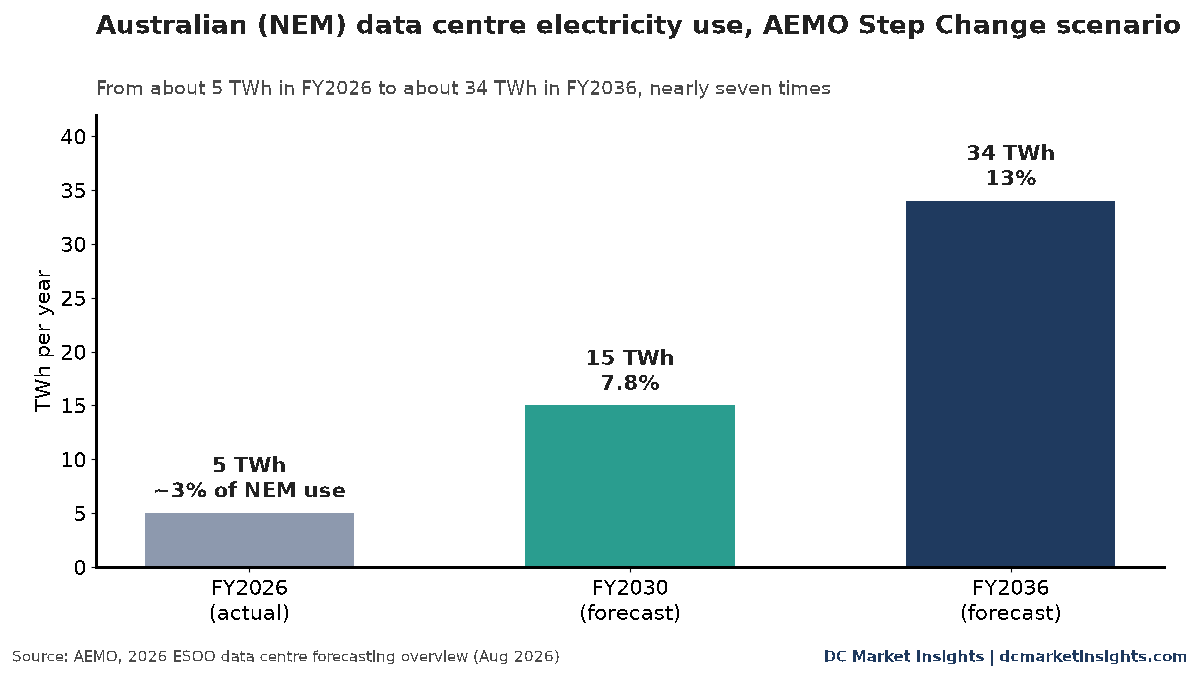
- Nello scenario Step Change, AEMO prevede che il consumo dei data center sul NEM passi da circa 5 TWh nell’esercizio 2026 a circa 34 TWh nell’esercizio 2036, pari al 13% del consumo operativo.
- I due progetti di Wagga Wagga prevedono circa 25 miliardi di A$ di investimenti dichiarati: circa 15 miliardi di A$ per CDC e oltre 10 miliardi di A$ per IREN, ovvero circa 11 milioni di A$ per MW (W.Media, nostro calcolo).
- La prossima verifica è vicina: IREN intende depositare lo scoping report di Redbank presso il dipartimento di pianificazione del NSW a fine ottobre, mentre il progetto di CDC è passato alla fase dello studio di impatto ambientale.
La prossima ondata di capitali australiani per i data center IA si sta spostando nell’entroterra. Nelle ultime cinque settimane, due sviluppatori hanno proposto 2,3 GW di capacità alle porte di Wagga Wagga, una città regionale nel sud del New South Wales. Aggiungendo il sito da 800 MW di IREN a Bundey, a nord-est di Adelaide, tre campus regionali propongono ora 3,1 GW.
La tempistica conta. L’ultima previsione di AEMO indica che la domanda dei data center sulla rete della costa orientale sarà quasi sette volte superiore entro un decennio, e il 96% della domanda attuale si concentra nel New South Wales e nel Victoria. Le autorità di regolazione hanno inoltre comunicato agli sviluppatori che dovranno portare con sé energia pulita e stabile e pagare le proprie connessioni. I siti regionali vicini alle linee esistenti a 330 kV sono la risposta degli sviluppatori. Questo articolo analizza dove vanno i capitali, chi ne trae vantaggio e quanto di tutto ciò sia concreto.
Come siamo arrivati qui: una domanda triplicata in otto anni
AEMO conta circa 165 data center sul NEM. Nell’esercizio 2026 hanno consumato circa 5 TWh di elettricità, circa il 3% del consumo operativo, secondo il 2026 ESOO data centre forecasting overview. La loro domanda media mensile è salita da quasi 200 MW a gennaio 2018 a oltre 700 MW a giugno 2026.
Questa domanda è concentrata. Nell’esercizio 2026 il New South Wales ne ha assorbito il 66% e il Victoria il 30%. Il South Australia ha pesato per il 2%, il Queensland per l’1% e la Tasmania per meno dell’1%. In pratica si tratta della parte occidentale di Sydney e di Melbourne, dove oggi si trova la maggior parte della capacità hyperscale e di colocation.
La previsione di AEMO per il prossimo decennio è ripida. Nello scenario Step Change, che l’operatore considera il più probabile, il consumo dei data center triplica a circa 15 TWh, pari al 7,8% del consumo operativo, entro l’esercizio 2030. Cresce poi a circa 34 TWh, ovvero il 13%, entro l’esercizio 2036, prima che la crescita inizi a rallentare. iTnews ha riportato che la previsione dell’anno scorso era di 21,4 TWh entro il 2034-35, quindi le nuove prospettive sono sensibilmente più elevate.
Secondo il nostro calcolo, 34 TWh all’anno corrispondono a un carico medio di circa 3,9 GW, contro circa 0,6 GW implicati dagli attuali 5 TWh. Da qualche parte in Australia, circa 3,3 GW di carico medio dei data center dovranno essere collegati e alimentati entro dieci anni. La domanda è dove.
Cosa è cambiato: la costruzione si sposta nelle aree a 330 kV
Tre progetti hanno risposto a questa domanda con siti regionali.
CDC Ashfords Road, Gregadoo (NSW). CDC Data Centres ha proposto quattro edifici per data center a un solo piano con circa 189.325 metri quadrati di superficie e fino a 1,4 GW di domanda di potenza, ha riportato W.Media sulla base dello scoping report del progetto. Il costo di sviluppo stimato è di circa 15 miliardi di A$ al netto della GST. Il sito si trova a circa 1,3 km da una sottostazione Transgrid a 330 kV. Lo scoping report elenca inoltre fino a 384 generatori diesel e un impianto fotovoltaico sul tetto da 13,1 MWp. Il NSW Planning Portal classifica il progetto come State Significant Development SSD-144289240, ora nella fase “Prepare EIS”. Il 12 ottobre il consiglio comunale di Wagga Wagga ha autorizzato il proprio direttore generale a stipulare un contratto per la vendita del terreno a CDC.
IREN Redbank, Gregadoo (NSW). Il 15 ottobre W.Media ha riportato che IREN, fornitore di cloud IA quotato al Nasdaq, prevede un campus da 900 MW chiamato Redbank nella stessa area, con un investimento riportato di oltre 10 miliardi di A$. IREN punta alla prima energizzazione nel 2029 e a una costruzione per fasi nell’arco di sei-otto anni. La società afferma che finanzierà la propria connessione alla rete e contrattualizzerà nuova generazione e nuovi sistemi di accumulo. Redbank non fa parte del portafoglio di 5 GW di potenza assicurata annunciato da IREN e non è stato annunciato alcun accordo di connessione.
IREN Bundey (South Australia). IREN ha annunciato a giugno il suo primo campus australiano: 800 MW a Bundey, circa 125 km a nord-est di Adelaide. A differenza dei due progetti nel NSW, dispone di un accordo di connessione alla trasmissione che copre quattro uscite di linea a 330 kV in grado di supportare fino a 800 MW senza potenziamenti della rete, ha riportato W.Media. IREN prevede l’energizzazione a partire dal 2028.
| Progetto | Località | MW proposti | Investimento dichiarato | Posizione rispetto alla rete | Fase e prossimo passo |
|---|---|---|---|---|---|
| CDC Ashfords Road | Gregadoo, Wagga Wagga, NSW | Fino a 1.400 | Circa 15 mld di A$ (al netto della GST) | Sottostazione Transgrid a 330 kV a 1,3 km; avviato l’iter di connessione | SSD-144289240 in fase “Prepare EIS”; vendita del terreno autorizzata dal consiglio comunale il 12 ott 2026 |
| IREN Redbank | Gregadoo, Wagga Wagga, NSW | 900 | Oltre 10 mld di A$ (riportato) | Nessun accordo di connessione; al di fuori del portafoglio assicurato di 5 GW di IREN | Scoping report alla pianificazione del NSW a fine ott 2026; obiettivo di energizzazione 2029 |
| IREN Bundey | Bundey, circa 125 km a NE di Adelaide, SA | 800 | Non comunicato | Accordo di connessione per quattro uscite di linea a 330 kV, nessun potenziamento di rete necessario | Lavori preliminari e autorizzazioni; energizzazione dal 2028 |
| Totale | 3.100 | Oltre 25 mld di A$ (due progetti nel NSW) |
Fonti: W.Media, 22 set 2026; W.Media, 14 ott 2026; W.Media, 15 ott 2026; W.Media, 4 giu 2026; NSW Planning Portal. Le superfici riportate per il sito di CDC differiscono (103,8 ha e 103,4 ha), e la delibera del consiglio comunale cita il 232 di Ashfords Road mentre lo scoping report cita il 216.
A giugno il co-amministratore delegato di IREN ha spiegato la scelta di Bundey in termini che valgono per tutti e tre i siti.
Il South Australia offre ciò di cui l’infrastruttura IA su larga scala ha bisogno: energia pulita in abbondanza
Perché le regioni: le nuove regole premiano chi porta la propria energia
L’indirizzo politico del 2026 favorisce gli sviluppatori in grado di dimostrare che non sottrarranno capacità di rete alle famiglie.
A marzo il governo australiano ha pubblicato le sue Expectations of data centres and AI infrastructure developers. Le cinque aspettative riguardano l’interesse nazionale, la transizione energetica, l’acqua, le competenze e l’occupazione, e la capacità di ricerca locale. Non sono vincolanti, ma il governo ha dichiarato che verrà data priorità alle proposte più allineate. L’aspettativa sull’energia chiede agli operatori di pagare la propria quota dei costi di connessione e trasmissione e di sostenere nuova generazione pulita.
A luglio l’Australian Energy Market Commission (AEMC) ha fornito ai ministri dell’energia il suo parere sui percorsi regolatori per i data center, esaminato nella riunione ministeriale del 28 luglio. pv magazine Australia ha riportato quattro raccomandazioni collegate: annullare certificati rinnovabili provenienti da nuovi impianti di generazione addizionali; dimostrare che la domanda è coperta da nuova capacità stabile; registrarsi come partecipanti al mercato; e utilizzare accordi di connessione che premiano la domanda flessibile e la co-ubicazione con la generazione.
Il nostro punto di partenza è semplice: questa crescita non deve peggiorare la situazione degli altri consumatori.
Anche il New South Wales ha iniziato a fare ordine nella coda. A marzo la sua Investment Delivery Authority ha approvato 15 progetti di data center per un valore di 51,9 miliardi di A$, mentre circa 40,7 miliardi di A$ di proposte relative a data center e tecnologia non sono stati approvati perché giudicati prematuri o speculativi, ha riportato Government Technology Review.
| Data | Regola o rapporto | Cosa significa per i campus regionali |
|---|---|---|
| 23 mar 2026 | Aspettative nazionali per data center e infrastrutture IA | Priorità ai progetti che pagano le connessioni e sostengono nuova energia pulita |
| Fine mar 2026 | La NSW Investment Delivery Authority approva 15 progetti (51,9 mld di A$) | Una corsia preferenziale per i progetti credibili; esclusi 40,7 mld di A$ di proposte |
| 28 lug 2026 | Parere AEMC ai ministri dell’energia | I data center dovranno portare energia pulita e stabile, registrarsi ed essere flessibili |
| 25 ago 2026 | AEMO 2026 ESOO | I data center raggiungeranno il 13% del consumo NEM entro l’esercizio 2036 |
| Fine ott 2026 | Decisione finale AEMC sugli standard di accesso per grandi carichi basati su inverter (attesa) | Fissa gli standard tecnici di connessione per i grandi carichi dei data center |
Fonti: Department of Industry, Science and Resources; Government Technology Review, 30 mar 2026; pv magazine Australia, 6 ago 2026; AEMO. La data di fine ottobre per la decisione sugli standard di accesso è quella riportata da pv magazine ad agosto e potrebbe slittare.
A nostro avviso, queste regole cambiano i calcoli sulla scelta dei siti. Uno sviluppatore che deve portare le proprie rinnovabili e la propria capacità di bilanciamento, e pagare la propria connessione, guadagna di più da terreni vicini a linee ad alta tensione esistenti e a grandi zone rinnovabili che da qualche chilometro di fibra in meno verso Sydney. Il sito di CDC a Wagga Wagga dista 1,3 km da una sottostazione Transgrid a 330 kV. Bundey si trova al centro del Northern Transmission Project proposto da ElectraNet.
Chi ci guadagna, e quanto
Consigli comunali e comunità regionali. CDC ha offerto un pacchetto fino a 225 milioni di A$, ha riportato W.Media: almeno 150 milioni di A$ tramite un accordo di pianificazione volontario legato alla vendita del terreno, pari ad almeno l’1% del costo di 15 miliardi di A$, più 75 milioni di A$ di iniziative per la comunità. Si tratta dell’1,5% del costo stimato del progetto (nostro calcolo). IREN ha indicato per Redbank una cifra di oltre 200 milioni di A$ in 30 anni tra benefici per la comunità, infrastrutture locali e tributi comunali. Entrambi dipendono dall’approvazione e dalla realizzazione dei progetti.
Non si tratta di costruire un data center e andarsene. Vogliamo essere parte del futuro di Wagga Wagga.
Edilizia e manodopera locale. IREN punta a oltre 500 posti di lavoro nella costruzione e a oltre 200 posizioni permanenti a Redbank, e ha fornito le stesse cifre per Bundey. Costruzioni per fasi nell’arco di sei-otto anni significano un lavoro costante anziché un unico picco.
Costruttori di impianti di generazione, accumulo e rete. Se le raccomandazioni dell’AEMC diventeranno regole, ogni campus regionale avrà bisogno di nuove rinnovabili contrattualizzate, capacità di bilanciamento e accumulo. Lo scoping report di CDC elenca inoltre fino a 384 generatori diesel di riserva. Transgrid ed ElectraNet acquisiscono clienti grandi e solvibili che pagano le proprie connessioni.
Fornitori di apparecchiature. Con circa 11 milioni di A$ per MW di investimento dichiarato, 3,1 GW di campus regionali implicherebbero oltre 30 miliardi di A$ di spesa in edifici e infrastrutture elettriche se tutti e tre procedessero allo stesso ritmo (nostro calcolo, esclusi server e GPU).
| Indicatore | CDC Ashfords Road | IREN Redbank |
|---|---|---|
| Capacità proposta | 1.400 MW | 900 MW |
| Investimento dichiarato | Circa 15 mld di A$ (costo di sviluppo, al netto della GST) | Oltre 10 mld di A$ (riportato) |
| Investimento per MW (nostro calcolo) | Circa 10,7 mln di A$ | Oltre 11,1 mln di A$ |
| Pacchetto per la comunità | Fino a 225 mln di A$ (1,5% del costo) | Oltre 200 mln di A$ in 30 anni |
| Carico medio atteso con un utilizzo della rete del 27% (nostro calcolo) | Circa 380 MW | Circa 240 MW |
Fonti: W.Media (22 set, 14 ott e 15 ott 2026); AEMO 2026 ESOO overview (utilizzo medio delle connessioni di rete del 27% nell’esercizio 2026). Calcoli di DC Market Insights. Le due cifre di investimento provengono da documenti diversi e potrebbero non coprire lo stesso perimetro, quindi sono confrontate solo per MW e non sommate per ottenere un totale di mercato.
Quanto di tutto questo è concreto
L’opportunità è ampia, ma i numeri stessi di AEMO indicano che la maggior parte della capacità proposta non si tradurrà in carico nei tempi previsti. I gestori di rete hanno segnalato 225 progetti di data center in sviluppo con una capacità complessiva di 67 GW, contro una domanda media attuale di circa 0,7 GW. Il rapporto di AEMO indica che il 36% dei progetti in sviluppo nell’ESOO 2025 è stato cancellato. Nell’esercizio 2026 le connessioni alla rete sono state utilizzate in media al 27% circa, e i nuovi siti impiegano da cinque a dieci anni per raggiungere la maturità del carico.
Il rapporto di AEMO indica che il 36% dei progetti in sviluppo nell’ESOO 2025 è stato cancellato; iTnews ha riportato che, secondo AEMO, oltre il 40% dei progetti dal 2025 è stato abbandonato o è arretrato nello stato di connessione. Le due cifre misurano grandezze diverse e qui non vengono combinate.
Applicando questi rapporti ai tre campus regionali, il quadro cambia. Con un utilizzo del 27%, 3.100 MW di capacità di connessione corrispondono a circa 840 MW di carico medio. Con l’utilizzo di circa il 50% che, secondo iTnews, AEMO prevede per i siti maturi, si arriva a circa 1,55 GW, ovvero circa 13,6 TWh all’anno. Sarebbe circa il 40% dell’intera previsione AEMO per i data center nell’esercizio 2036, proveniente da soli tre siti regionali (nostro calcolo). O questi campus conquistano una quota ampia della crescita nazionale, oppure alcuni di essi saranno costruiti più lentamente o in dimensioni ridotte rispetto a quanto proposto.
Il nostro tracker mostra quanto sia ancora presto. I dati di DC Market Insights per l’Australia elencano attualmente quattro strutture di due operatori, con 170 MW operativi e 418 MW pianificati. Nessuno dei tre campus regionali è ancora incluso in questo conteggio; insieme valgono circa 7,4 volte la pipeline australiana da noi monitorata. Li aggiungeremo man mano che raggiungeranno le tappe di pianificazione e connessione.
Il quadro più ampio nell’Asia-Pacifico
Lo spostamento verso siti regionali scelti in base alla disponibilità di energia non riguarda solo l’Australia. In Malesia il governo ha imposto ai data center di pagare l’intera potenza riservata e i propri potenziamenti della trasmissione, come abbiamo raccontato il 19 ottobre. In India i nuovi capitali si spostano oltre Mumbai verso Hyderabad, Bihar e Raigad, come abbiamo riportato il 18 ottobre. In Giappone, secondo quanto riportato da Nikkei il 13 ottobre, NTT Data è in trattative finali per costruire a Osaka un data center fino a 500 MW per Anthropic, con generazione in loco allo studio perché prelevare così tanta energia dalla rete è difficile. Il filo comune è che oggi è l’energia, e non la fibra o il terreno, a decidere dove si insedia la capacità IA.
Cosa significa per operatori, investitori e fornitori
La nostra opinione, basata sui dati sopra riportati:
- Operatori: valutare i terreni regionali in base alla certezza della connessione. L’accordo di connessione da 800 MW di Bundey senza potenziamenti di rete vale più di un sito più grande che non ne ha alcuno. Dei 3.100 MW, solo 800 MW (26%) dispongono oggi di un accordo di connessione.
- Investitori: scontare i gigawatt secondo i rapporti di AEMO. Con un utilizzo del 27%, 3,1 GW di connessioni equivalgono a circa 840 MW di carico medio. Stimare i ricavi su curve di crescita di cinque-dieci anni, non sui MW dichiarati.
- Sviluppatori: mettere a budget pacchetti per la comunità pari all’1-2% del costo. I 225 milioni di A$ di CDC corrispondono all’1,5% di 15 miliardi di A$, e i consigli comunali ora legano le vendite di terreni ad accordi vincolanti.
- Sviluppatori energetici: vendere capacità di bilanciamento, non solo energia. Se le quattro raccomandazioni dell’AEMC diventeranno regole, ogni GW di carico dei data center avrà bisogno di nuova capacità stabile e di certificati da nuovi impianti di generazione.
- Fornitori: pianificare le prime consegne per il 2028-2029. Bundey punta all’energizzazione dal 2028 e Redbank dal 2029, quindi gli ordini di quadri elettrici, trasformatori e sistemi di raffreddamento partirebbero ben prima.
Per il dimensionamento del mercato, consulta il nostro report Australia Data Center Infrastructure Market (5,81 miliardi di USD nel 2025, 19,98 miliardi di USD entro il 2035) e il report Australia AI Data Center Market (924,59 milioni di USD nel 2025). Per l’alimentazione di riserva prevista da questi campus, consulta il report Data Center Generator Market. Le nostre pagine dati DCMI monitorano strutture, operazioni e regole sull’energia per paese.
Cosa seguire nelle prossime settimane
- Fine ottobre 2026: decisione finale dell’AEMC sugli standard tecnici di accesso per grandi carichi basati su inverter come i data center, come riportato ad agosto.
- Fine ottobre 2026: IREN intende depositare lo scoping report di Redbank presso il NSW Department of Planning, Housing and Infrastructure, primo passo formale dell’iter di pianificazione.
- 4-5 novembre 2026: sessioni informative aperte di IREN per la comunità a Wagga Wagga.
- Fase successiva, senza data: studio di impatto ambientale di CDC per SSD-144289240, seguito dall’esposizione pubblica.
- 2028: obiettivo di IREN per la prima energizzazione a Bundey.
- 2029: obiettivo di IREN per l’energizzazione iniziale a Redbank.
- Esercizio 2030: tappa dello scenario Step Change di AEMO, con circa 15 TWh di consumo dei data center sul NEM.
Domande frequenti
Quanta capacità di data center è prevista vicino a Wagga Wagga?
Fino a 2,3 GW. CDC Data Centres ha proposto un campus fino a 1,4 GW ad Ashfords Road, Gregadoo, per un costo stimato di 15 miliardi di A$, e IREN ha proposto nelle vicinanze il campus Redbank da 900 MW, con un investimento riportato di oltre 10 miliardi di A$. Nessuno dei due ha ottenuto l’approvazione urbanistica definitiva né un accordo definitivo di connessione alla rete.
Quanta elettricità consumeranno i data center australiani?
Nello scenario Step Change, AEMO prevede un consumo dei data center sul NEM di circa 15 TWh entro l’esercizio 2030 e di circa 34 TWh entro l’esercizio 2036, pari al 13% del consumo operativo. Il dato si confronta con circa 5 TWh, ovvero il 3%, nell’esercizio 2026, generati da circa 165 data center.
Perché i data center IA si spostano nell’Australia regionale?
Per l’energia. Siti regionali come Wagga Wagga e Bundey si trovano accanto a linee di trasmissione a 330 kV. Le nuove aspettative nazionali e il parere dell’AEMC chiedono ai data center di finanziare le proprie connessioni e di portare nuova energia pulita e stabile. Il sito di IREN a Bundey da 800 MW dispone di un accordo di connessione che non richiede potenziamenti della rete.
Verranno costruiti tutti i 3,1 GW?
Probabilmente non nei tempi proposti. AEMO afferma che il 36% dei progetti in sviluppo nella sua previsione 2025 è stato cancellato e che nell’esercizio 2026 le connessioni alla rete sono state utilizzate a circa il 27%. A questo ritmo, 3,1 GW di connessioni corrisponderebbero a circa 840 MW di carico medio (nostro calcolo).
Fonti
- AEMO, “2026 ESOO: Data centre forecasting overview”, agosto 2026. Link
- iTnews, “AEMO predicts seven-fold rise in data centre power use over next decade”, 25 ago 2026. Link
- W.Media, “IREN plans 900MW data centre campus near Wagga Wagga”, 15 ott 2026. Link
- W.Media, “CDC plans AUD 15bn, 1.4GW data centre campus near Wagga Wagga”, 22 set 2026. Link
- W.Media, “CDC offers Australian community AU$ 225m in proposed data centre benefits”, 14 ott 2026. Link
- NSW Planning Portal, “Ashfords Road Data Centre, Gregadoo” (SSD-144289240). Link
- W.Media, “IREN targets Bundey transmission hub for 800MW Australian data centre campus”, 4 giu 2026. Link
- AEMC, “Data centre advice to the Energy and Climate Change Ministerial Council”. Link
- pv magazine Australia, “Data centres to bring clean, firm energy, be flexible and pay their way, AEMC advises Ministers”, 6 ago 2026. Link
- Department of Industry, Science and Resources, “Expectations of data centres and AI infrastructure developers”, marzo 2026. Link
- Government Technology Review, “NSW Government approves another 15 data centre projects”, 30 mar 2026. Link
- The Star, che cita Nikkei Asia, “NTT Data in final talks to build Anthropic’s first data centre in Japan”, 13 ott 2026. Link
- Dati DC Market Insights, scheda paese Australia, 20 ott 2026.