

Punti chiave
- Il ministro degli Investimenti della Malesia, Johari Abdul Ghani, ha dichiarato in Parlamento il 15 ottobre che gli investitori nei data center devono pagare i potenziamenti della trasmissione necessari ai loro progetti e l’intera potenza riservata, anche se ne utilizzano solo la metà (The Star, Business Today).
- Lo stesso giorno, il vice primo ministro Fadillah Yusof ha affermato che il governo prevede una tariffazione elettrica “chi usa paga” per i data center e gli altri grandi utenti e che sta rivedendo la struttura tariffaria per il 2027 (The Edge Malaysia, The Sun).
- Tenaga Nasional (TNB) ha riportato 61 progetti di data center con 8,35 GW di domanda massima coperti da contratti di fornitura, di cui 5,65 GW già allacciati al sistema, ma un carico effettivo dei data center di soli 1.256 MW a giugno 2026 (TNB).
- Ciò significa che i data center prelevano circa il 22% della domanda connessa, lasciando circa 4,4 GW riservati ma inutilizzati (nostro calcolo su dati TNB).
- Gli investimenti approvati in data center dal 2021 ammontano a 385,7 miliardi di RM, e il contributo diretto dei data center al PIL è salito da 900 milioni di RM nel 2021 a 14,1 miliardi di RM nel 2025, ha detto Johari (The Star).
La Malesia ha smesso di vendere energia a basso costo ai data center. In Parlamento giovedì scorso, due ministri di primo piano hanno delineato nuove condizioni per il settore che ha trasformato Johor nel mercato dei data center a più rapida crescita del Sud-est asiatico: pagare la rete di cui si ha bisogno, pagare la capacità che si riserva e aspettarsi un prezzo dell’elettricità privo di sussidi.
Il momento non è casuale. I dati della stessa TNB mostrano un ampio divario tra quanto gli sviluppatori di data center hanno riservato sulla rete e quanto effettivamente prelevano. Ogni megawatt riservato ma non utilizzato è un megawatt che TNB non può assegnare a una fabbrica o a una nuova città. Con una revisione tariffaria per il 2027 ora in corso, la domanda per gli operatori non è più se la Malesia aumenterà i loro costi, ma di quanto e quanto presto.
Cosa è cambiato il 15 ottobre
Le nuove condizioni sono emerse durante il question time al Dewan Rakyat, la camera bassa della Malesia, giovedì 15 ottobre. Al ministro degli Investimenti, del Commercio e dell’Industria Johari Abdul Ghani, Rodziah Ismail (PH-Ampang) ha chiesto come il governo intenda garantire che il costo delle infrastrutture per i data center non ricada sugli altri utenti. La sua risposta ha fissato quattro condizioni, come riportato da The Star, Business Today ed EdgeProp.
- I potenziamenti di rete sono a carico dell’investitore. I potenziamenti della trasmissione necessari a soddisfare la domanda di potenza di un progetto devono rientrare nel budget di progetto dell’investitore, con TNB a fornire indicazioni su quanto necessario. “Se un data center vuole 1.000 megawatt di potenza, saranno necessari investimenti nel potenziamento delle linee di trasmissione”, ha detto Johari.
- La capacità riservata viene fatturata per intero. Un operatore che riserva 200 MW e ne utilizza 100 paga per tutti i 200 MW. TNB non può assegnare i 100 MW inutilizzati a nessun altro, perché restano impegnati per quell’operatore.
- Nessun sussidio nel prezzo. L’elettricità per i data center non deve contenere alcuna componente di sussidio e, dove viene prodotta con il gas, deve essere trasferito il prezzo di mercato del gas. La domanda dei data center deve essere gestita separatamente da quella delle famiglie e delle altre industrie.
- Contenuto locale e acqua. Una task force sui data center ha fissato un minimo del 30% di contenuto locale per struttura, e la tecnologia di riciclo dell’acqua è ora obbligatoria. Johari ha inoltre invitato i governi statali a non promettere acqua agli investitori prima di verificarne la disponibilità.
Se non pagate, vi diciamo che non potete operare.
Il ministero dell’Energia ha aggiunto il versante tariffario. Il vice primo ministro Fadillah Yusof, che è anche ministro della Transizione energetica e della Trasformazione idrica, ha affermato che il governo prevede un sistema di prezzi “chi usa paga” per i grandi consumatori, tra cui data center e industrie ad alta intensità energetica, in modo da proteggere le famiglie dall’aumento dei costi di fornitura. Tariffe, soglie e date non sono state annunciate, ha riportato The Edge Malaysia. Separatamente, Fadillah ha detto che il governo sta rivedendo la struttura delle tariffe elettriche per il prossimo anno, con particolare attenzione ai data center, ha riportato The Sun.
Siamo felici che vengano, ma non si tratta di ottenere energia a basso costo da noi.
| Condizione annunciata il 15 ott 2026 | Cosa significa per un operatore | Chi l’ha dichiarata |
|---|---|---|
| Potenziamenti della trasmissione pagati dall’investitore | Il costo di connessione alla rete passa nel capex di progetto; TNB fornisce indicazioni sul perimetro | Johari Abdul Ghani (MITI) |
| Intera capacità riservata fatturata, utilizzata o meno | 200 MW riservati, 100 MW utilizzati: si pagano 200 MW, oppure nessuna licenza per operare | Johari Abdul Ghani (MITI) |
| Nessun sussidio; trasferimento del prezzo di mercato del gas | Il prezzo dell’energia segue il costo del combustibile anziché medie regolate | Johari Abdul Ghani (MITI) |
| Domanda dei data center gestita separatamente | Pianificazione separata e, col tempo, una categoria tariffaria separata | Johari Abdul Ghani (MITI); Fadillah Yusof (Petra) |
| Prezzi “chi usa paga” per i grandi consumatori | Quota maggiore dei costi di rete e di fornitura; tariffe e date non ancora fissate | Fadillah Yusof (Petra) |
| Minimo 30% di contenuto locale; riciclo dell’acqua obbligatorio | Regole di approvvigionamento e di progettazione del raffreddamento per le nuove strutture | Johari Abdul Ghani (MITI) |
Fonti: The Star, EdgeProp, The Edge Malaysia, tutte del 15 ott 2026. Non è ancora stato pubblicato alcun testo normativo né tariffario; si tratta di dichiarazioni dei ministri in Parlamento.
Perché ora: un divario di 4,4 GW tra potenza riservata e utilizzata
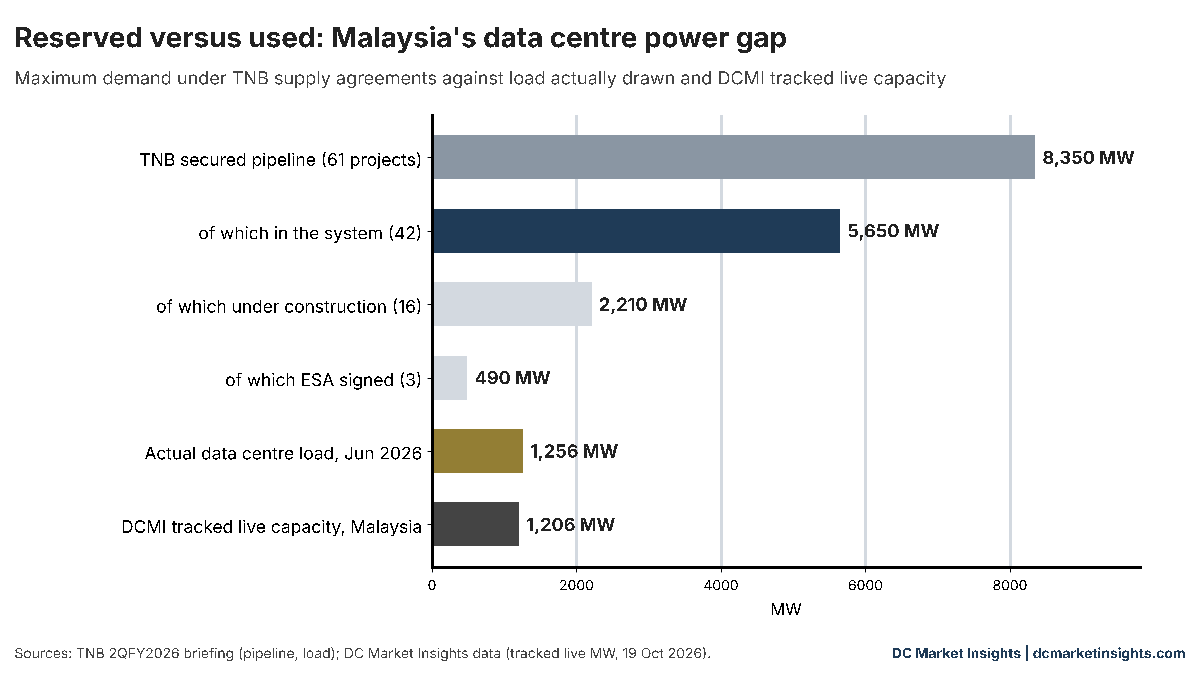
L’ultimo briefing di TNB per gli analisti, datato 28 agosto 2026, offre il quadro più chiaro del problema. Elenca una pipeline garantita di 61 progetti di data center con 8,35 GW di domanda massima: 42 progetti con 5,65 GW già nel sistema, 16 progetti con 2,21 GW in costruzione e 3 progetti con 0,49 GW in fase di contratto di fornitura. Il solo Johor conta 29 dei 61 progetti e 5,6 GW, ovvero il 67% del totale, ha dichiarato TNB.
Il carico effettivamente prelevato da quei progetti è molto inferiore. TNB ha indicato un carico effettivo dei data center di 1.256 MW a giugno 2026, rispetto ai 603 MW di un anno prima. Secondo il nostro calcolo, i data center prelevano circa il 22% dei 5,65 GW di domanda massima già connessa e circa il 15% dell’intera pipeline di 8,35 GW. Circa 4,4 GW sono riservati sul sistema ma non utilizzati.
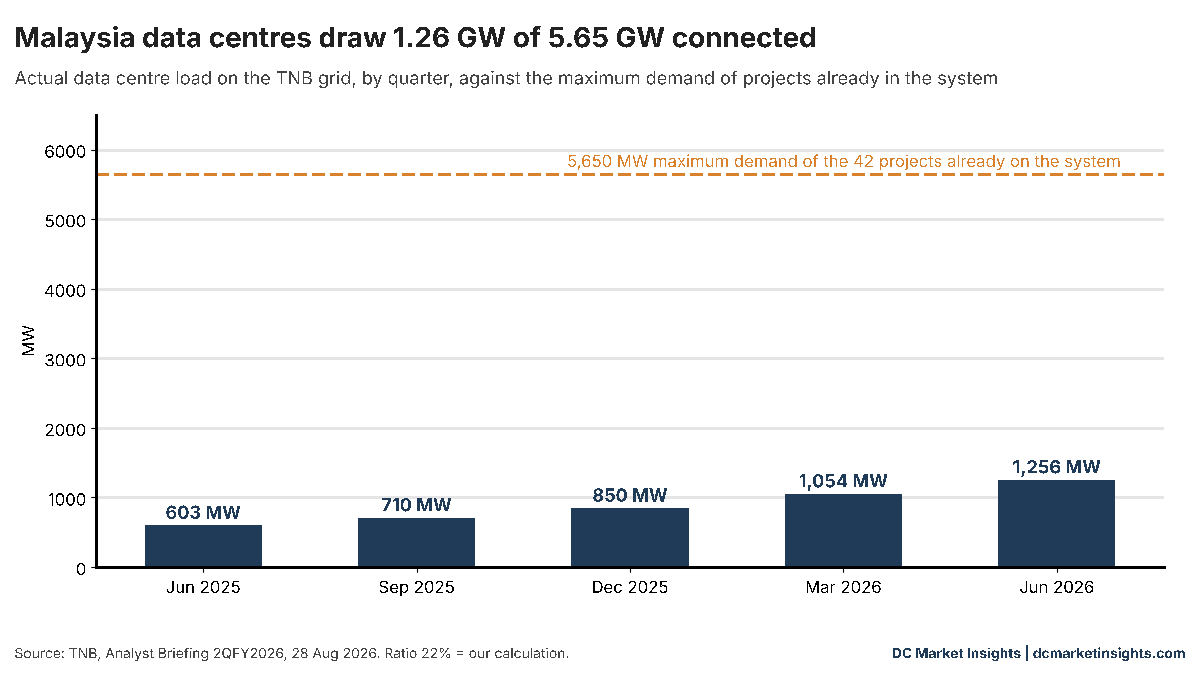
Il carico cresce rapidamente. È raddoppiato in dodici mesi, di circa 653 MW. Ma a quel ritmo, secondo il nostro calcolo, i progetti già nel sistema non preleverebbero l’intera domanda riservata per quasi sette anni, fino al 2033 circa. È questa la capacità che Johari vuole far pagare. Con le attuali condizioni di TNB, i clienti data center firmano già contratti take-or-pay quinquennali, ha riportato Business Today dal briefing di TNB di luglio. Il nuovo messaggio è che la capacità riservata deve essere pagata per intero, pena la perdita del diritto di operare.
| Pipeline data center TNB (briefing di ago 2026) | Progetti | Domanda massima |
|---|---|---|
| Nel sistema | 42 | 5,65 GW |
| In costruzione | 16 | 2,21 GW |
| Contratto di fornitura elettrica firmato | 3 | 0,49 GW |
| Pipeline garantita totale | 61 | 8,35 GW |
| di cui Johor | 29 | 5,6 GW (67%) |
| Carico effettivo dei data center, giugno 2026 | – | 1.256 MW |
| Carico effettivo dei data center, giugno 2025 | – | 603 MW |
Fonte: TNB, Analyst Briefing 2QFY2026, 28 ago 2026. Johari ha detto in Parlamento che 57 data center operativi “richiedono” 6.237 MW e che altri 60 in fase di approvazione o sviluppo potrebbero aver bisogno di 11.172 MW (The Star). Queste cifre usano un conteggio e una base diversi da quelli di TNB e qui non vengono sommate; sulla base dei dati di Johari, il carico effettivo sarebbe circa il 20% del fabbisogno (nostro calcolo).
Come la Malesia è arrivata a questo punto
Il boom si è fondato su un’offerta semplice: terreni ed energia vicino a Singapore a prezzi che Singapore non poteva eguagliare. Alla fine del primo trimestre 2026, TNB riforniva 36 data center operativi con circa 4,5 GW di capacità di fornitura pianificata e 23 progetti in costruzione con 3,8 GW di domanda massima, ha dichiarato il ministero dell’Energia in una risposta parlamentare scritta riportata da Malay Mail. La stessa risposta prevedeva un aumento del picco di domanda nazionale da 21,3 GW nel 2026 a 33,5 GW nel 2035, con i data center in crescita dal 7% della domanda elettrica fino al 31%, ovvero 73.274 GWh, nel 2035.
Quella cifra per il 2035 equivale a un carico medio dei data center di circa 8,4 GW in funzione tutto l’anno, secondo il nostro calcolo, ovvero 6,7 volte gli attuali 1.256 MW. Il piano di rete deve essere costruito per questo.
Lo Stato sta stringendo le maglie da due anni. Secondo il tracker Power & Policy nei dati di DC Market Insights, a novembre 2025 Johor ha sospeso le approvazioni dei data center Tier 1 e Tier 2 e ha introdotto un obbligo di acqua di recupero, e a febbraio 2026 il primo ministro Anwar Ibrahim ha detto in Parlamento che le approvazioni per i data center non dedicati all’IA erano state limitate. Il tasso di sfitto della colocation a Johor era dello 0,7% contro il 4,9% di Singapore, secondo il Data Centre Atlas 2026 di Knight Frank, come ha riportato TechRepublic.
Il vero vincolo di Johor sono le linee, non le centrali
Lo studio di giugno di Wood Mackenzie su Johor spiega perché il ministro ha messo al primo posto la trasmissione. Ha stimato la domanda massima dei data center a Johor in circa 3,8 GW, quasi 1,5 volte l’attuale domanda dello Stato di circa 2,6 GW, a fronte di circa 6,8 GW di generazione installata. Il collo di bottiglia segnalato è la carenza di sottostazioni di immissione principali a 132 kV, con connessioni a 275 kV come possibile soluzione. Lo studio prevede che i data center passino da circa il 24% della domanda elettrica di Johor oggi a circa il 40% entro il 2035, ha dichiarato Wood Mackenzie.
La questione riguarda sempre più dove l’energia è disponibile, piuttosto che se sia disponibile.
Anche il denaro pubblico sta confluendo nella rete. Il discorso sul Bilancio 2027 del 9 ottobre ha annunciato che TNB investirà 15 miliardi di RM per rafforzare la rete nazionale e che sarà istituito un New Economy Venture Fund da 1,25 miliardi di RM per sviluppare i data center, secondo il testo del Ministero delle Finanze. Lo stesso bilancio ha innalzato la soglia di esenzione della bolletta elettrica domestica da 600 kWh a 800 kWh al mese. La direzione è chiara: proteggere le famiglie e far sostenere ai nuovi grandi utenti il proprio costo di rete.
Chi ne risente, e quanto
Sviluppatori con grandi prenotazioni. Sono loro a dover affrontare il conto più diretto. Il nostro calcolo sui dati TNB colloca la domanda riservata ma inutilizzata sul sistema a circa 4,4 GW. Se ogni megawatt riservato viene fatturato, che sia usato o no, il costo di un avvio lento si sposta da TNB e dagli altri clienti allo sviluppatore. I campus che hanno riservato centinaia di megawatt per tenant non ancora arrivati saranno i primi a risentirne.
Progetti in coda. I 2,7 GW in costruzione o in fase di contratto di fornitura (2,21 GW più 0,49 GW nei dati TNB) verranno ora finanziati con i potenziamenti della trasmissione inclusi nel capex di progetto. I dati di DC Market Insights monitorano 64 strutture in Malesia con 1.205,5 MW operativi, 1.103,2 MW in costruzione e 1.658 MW pianificati. Il nostro dato operativo monitorato è entro il 4% del carico effettivo di TNB, il che ci dà fiducia che la pipeline monitorata di 2,76 GW tra costruzione e pianificazione sia un quadro realistico della prossima ondata, e di chi pagherà per primo i nuovi costi.
Operatori che puntano sul prezzo. Johor ha competuto con Singapore anche grazie all’energia a basso costo. Una regola senza sussidi, un prezzo del gas di mercato e oneri di rete “chi usa paga” riducono quel divario. Batam, in Indonesia, è l’alternativa più ovvia, ma non è priva di problemi: il 30 settembre il governatore di Giava Occidentale ha ordinato lo stop del campus IA da 640 MW di BDx a Jatiluhur per permessi mancanti e una valutazione di impatto ambientale incompleta, ha riportato The Star.
Tenant hyperscale. I maggiori costi di energia e di rete vengono di solito trasferiti nei contratti di colocation. I tenant che firmeranno nel 2027 devono aspettarsi che le clausole di pass-through dell’energia includano nuove voci di rete e di capacità.
Il quadro più ampio in Asia-Pacifico
La Malesia non è sola nel riportare i costi di rete sui data center. L’obbligo di acqua di recupero di Johor, lo stop ai permessi in Indonesia e la stretta sulle approvazioni dei data center non dedicati all’IA vanno tutti nella stessa direzione: i governi ospitanti vogliono ancora gli investimenti, ma a condizioni che tutelino le famiglie e le altre industrie. L’approccio della Malesia è degno di nota perché colpisce direttamente la capacità riservata. È la forma più comune di speculazione in un mercato in rapida crescita, dove gli sviluppatori prenotano energia anni prima di avere i tenant.
Per gli investitori, i fondamentali restano solidi. Johari ha detto che il contributo diretto del settore al PIL è salito da 900 milioni di RM nel 2021 a 14,1 miliardi di RM nel 2025, sulla base delle stime di Bank Negara Malaysia. TNB ha indicato circa 18 miliardi di RM di capex di gruppo per l’esercizio 2026. Il governo non sta cercando di chiudere il mercato. Sta cambiando chi paga per mantenerlo in crescita.
Cosa significa per operatori, investitori e fornitori
La nostra opinione, basata sulle dichiarazioni e sui dati sopra riportati:
- Ridimensionare subito le prenotazioni. Con circa il 78% della domanda connessa inutilizzata, qualsiasi prenotazione non supportata da un tenant firmato diventa una voce di costo. Suddividere i contratti di fornitura in fasi che seguano la commercializzazione, non il masterplan del campus.
- Inserire la rete nel modello di capex. Trattare la trasmissione e i lavori di immissione a 132 kV o 275 kV come costo di progetto fin dal primo giorno, sulla base delle indicazioni di TNB sul perimetro, anziché come obbligo dell’utility.
- Rinegoziare i prezzi dei contratti 2027. Sono in arrivo una revisione tariffaria per il 2027 e prezzi “chi usa paga”. Le clausole di pass-through dell’energia nei contratti di locazione devono coprire nuove voci di capacità, di rete e di prezzo del combustibile.
- Progettare per il riciclo dell’acqua e il 30% di contenuto locale. Entrambi sono ora requisiti. I fornitori di sistemi di raffreddamento e gli installatori elettrici malesi sono destinati a guadagnare quote.
- Investitori: valutare i megawatt garantiti, non quelli riservati. Al ritmo di crescita dell’ultimo anno, circa 653 MW, la domanda connessa della Malesia impiegherebbe quasi sette anni a saturarsi (nostro calcolo). Applicare uno sconto alle posizioni su terreni ed energia prive di tenant.
Per il dimensionamento del mercato di raffreddamento e acqua, consultate il nostro report Malaysia Data Center Thermal Management Market. Per l’energia on-site e di backup mentre le regole di rete si inaspriscono, consultate il report Data Center Generator Market e, per la domanda di IA alla base dell’espansione, il report AI Data Center Market. Le regole per paese sono monitorate nella nostra pagina su energia e policy della Malesia all’interno del Data Center Power & Policy Tracker.
Cosa osservare nei prossimi mesi
- Prossime settimane: i dettagli del sistema di prezzi “chi usa paga” per i grandi consumatori: tariffe, soglie di consumo e data di avvio, nessuna delle quali è stata annunciata (The Edge Malaysia).
- Prima del 1° gennaio 2027: l’esito della revisione governativa della struttura delle tariffe elettriche per il 2027, con particolare attenzione ai data center (The Sun).
- 31 dicembre 2026: fine dell’attuale agevolazione per le famiglie fino a 800 kWh al mese, salvo proroga (The Edge Malaysia). Un’eventuale proroga mostrerà quanta parte del costo il governo vuole far sostenere ai grandi utenti.
- Prossimo briefing trimestrale di TNB: il prossimo aggiornamento sul carico effettivo dei data center (1.256 MW a giugno 2026) e sulla pipeline garantita di 8,35 GW.
- 2035: i data center sono previsti fino al 31% della domanda elettrica della Malesia (ministero dell’Energia) e a circa il 40% di quella di Johor (Wood Mackenzie).
Domande frequenti
I data center malesi devono pagare l’energia che non utilizzano?
Sì. Il 15 ottobre Johari Abdul Ghani ha detto che un operatore che riserva 200 MW e ne utilizza 100 pagherà per tutti i 200 MW e non potrà operare se non paga. Nessun testo tariffario è stato ancora pubblicato.
Chi paga i potenziamenti di rete per i data center in Malesia?
L’investitore. Johari ha detto che i potenziamenti della trasmissione necessari per la domanda di potenza di un data center devono far parte del costo di progetto dell’investitore, con TNB a fornire indicazioni sui lavori necessari. Ha fatto l’esempio di una richiesta da 1.000 MW che necessita di investimenti nella trasmissione.
Quanta energia utilizzano effettivamente i data center malesi?
Circa 1.256 MW di carico effettivo a giugno 2026, secondo TNB, a fronte di 5,65 GW di domanda massima già nel sistema e di 8,35 GW nella sua pipeline garantita. Si tratta di circa il 22% della domanda connessa (nostro calcolo).
La tariffa elettrica per i data center in Malesia aumenterà nel 2027?
Probabilmente sì. Fadillah Yusof ha detto che il governo sta rivedendo la struttura tariffaria per il 2027 con particolare attenzione ai data center e prevede prezzi “chi usa paga” per i grandi utenti. Tariffe e date non sono state annunciate.
Fonti
- The Star, “Data centres must pay for unused power allocations, says Johari”, 15 ott 2026. Link
- Business Today, “MITI: Data Centre Investors To Bear Cost Of Power Transmission Upgrades”, 15 ott 2026. Link
- EdgeProp, “Data centre investors must fund grid upgrades, says Johari”, 15 ott 2026. Link
- The Edge Malaysia, “Govt plans ‘user-pays’ electricity pricing for data centres, energy-intensive industries”, 15 ott 2026. Link
- The Sun, “Govt reviews electricity tariffs for 2027, with data centres in focus”, 15 ott 2026. Link
- Tenaga Nasional Berhad, “Analyst Briefing 2QFY2026”, 28 ago 2026. Link
- Business Today, “TNB Locks In Growth Securing 59 Data Centre Projects With 8.3GW Capacity”, 11 lug 2026. Link
- Malay Mail (Bernama), “TNB powering 36 data centres as of Q1 2026, says Energy Ministry”, 7 lug 2026. Link
- Wood Mackenzie, comunicato stampa “Johor data centre expansion”, 18 giu 2026. Link
- Ministry of Finance Malaysia, “Speech: The Fifth MADANI Budget 2027”, 9 ott 2026. Link
- TechRepublic, “Malaysia Data Center Growth Surges as Johor Capacity Tightens”, 17 ago 2026. Link
- The Star, “Indonesian governor orders halt on data centre project by Singapore’s BDx due to lack of permits”, 30 set 2026. Link
- DC Market Insights, “Malaysia Data Center Policy: Moratoriums, Incentives & Power Prices” (tracker Power & Policy e dati sulle strutture, consultati il 19 ott 2026). Link