
Mercato dei data center in Argentina: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
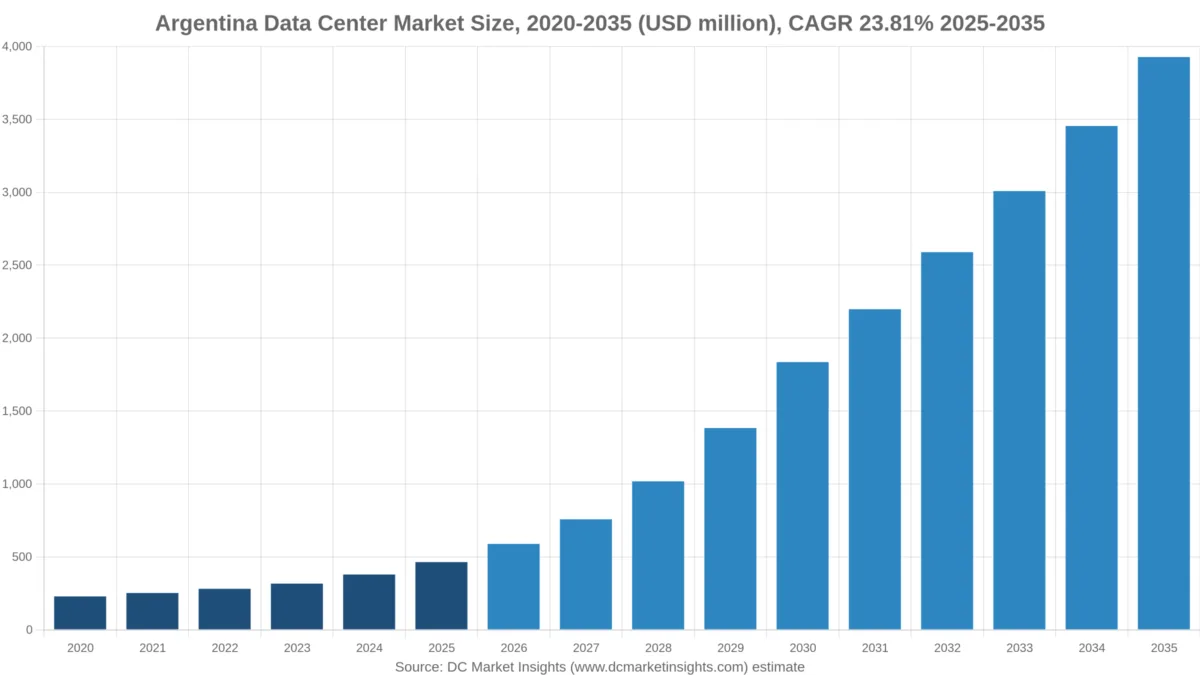
Nel 2025 il valore del Mercato dei data center in Argentina era pari a USD 464.1 milioni; si prevede che raggiunga USD 3,930.0 milioni entro il 2035, con un CAGR del 23.81%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 2 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Standard e regolamentazione
- 06Segmentazione del mercato
- 07DC Exclusive: la scala dei costi energetici XDEM-DATOS in Argentina
- 08Analisi regionale
- 09Analisi delle località
- 10Scenari di previsione
- 12capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center in Argentina vale USD 588,92 milioni nel 2026 e dovrebbe raggiungere USD 3,93 miliardi entro il 2035, partendo da USD 464,09 milioni nel 2025, con un CAGR del 23,81% tra il 2025 e il 2035 (stima DC Market Insights). In Argentina a spostare gli investimenti è la politica energetica più della domanda di server: la Resolución 264/2026 della Secretaría de Energía, pubblicata il 25 settembre 2026, ha introdotto nel mercato elettrico all’ingrosso una categoria dedicata ai data center, XDEM-DATOS (DATOS significa “dati” in spagnolo), che deve contrattualizzare come capacità ferma il 115% della propria domanda (Fonte: Secretaría de Energía); è questa norma a stabilire oggi dove potrà sorgere il progetto Stargate Argentina da 500 MW, oggetto della lettera d’intenti firmata con Sur Energy nell’ottobre 2025. Il mercato dei data center in Argentina comprende la spesa per hardware IT, apparecchiature di alimentazione e raffreddamento e la costruzione degli edifici che le ospitano, in siti di colocation, cloud, operatori di telecomunicazioni, imprese e pubblica amministrazione. Il conto del 2025 si compone così: 12 MW di nuova capacità IT × USD 8,80 milioni per MW = USD 105,60 milioni di spesa per le strutture, più USD 70,77 milioni di server IA e rinnovi, più circa 120 MW di IT convenzionale in esercizio a inizio 2025 × USD 2,40 milioni per MW-anno = USD 287,72 milioni. I carichi di lavoro IA sono il segmento più dinamico con il 40,52% annuo e la Patagonia è la regione a crescita più rapida con il 47,09% annuo, perché energia eolica a basso costo, zone franche e il regime fiscale RIGI attirano nel Chubut proposte di campus IA su scala di gigawatt.
Quanto vale il mercato dei data center in Argentina nel 2026, in cifre?
DC Market Insights stima il mercato dei data center in Argentina a USD 588,92 milioni nel 2026, il 26,90% in più rispetto ai USD 464,09 milioni del 2025.
- Dimensione del mercato 2025: USD 464,09 milioni
- Dimensione del mercato 2026: USD 588,92 milioni
- Dimensione del mercato 2030: USD 1,84 miliardi
- Dimensione del mercato 2035: USD 3,93 miliardi
- CAGR 2025-2035: 23,81% (scenario basso 19,47%, scenario alto 29,27%)
- Componente principale: Infrastruttura IT, 77,25% del valore 2025
- Segmento più dinamico: carichi di lavoro IA, 40,52% annuo
- Regione leader: Provincia di Buenos Aires, 52,00% del valore 2025
- Regione a crescita più rapida: Patagonia, 47,09% annuo
- Località principale: Città di Buenos Aires, USD 139,23 milioni nel 2025
- Leader di mercato: Telecom Argentina, circa il 18% del valore 2025 (stima DC Market Insights)
Punti chiave: cosa devono sapere gli acquirenti sul mercato dei data center in Argentina?
- Il mercato dei data center in Argentina cresce del 23,81% annuo fino al 2035 perché le sale IA costano circa USD 35 milioni per MW di IT, contro USD 2,40 milioni per MW-anno dell’IT convenzionale.
- Nel mercato dei data center in Argentina è il costo dell’energia a decidere la scelta del sito: una sala IA da 100 MW paga tra USD 85,5 milioni e USD 153,0 milioni l’anno di energia ai prezzi all’ingrosso di luglio 2026 (stima DC Market Insights su prezzi CAMMESA).
- La Patagonia passa dal 5,00% al 28,00% del mercato dei data center in Argentina perché le proposte Atlas GigaHub da 300 MW e Stargate da 500 MW si collocano fuori dalla rete congestionata di Buenos Aires.
- La colocation resta la principale tipologia di data center con il 40,00% del valore 2035 perché Equinix non indica alcun sito argentino tra i suoi 19 data center in America Latina, per cui i provider cloud entrano attraverso partner locali come Claro.
Quanto vale il mercato dei data center in Argentina dal 2020 al 2035?
Il mercato dei data center in Argentina valeva USD 229,00 milioni nel 2020, ha raggiunto USD 464,09 milioni nel 2025 e dovrebbe arrivare a USD 3,93 miliardi entro il 2035, con un CAGR del 23,81% nel periodo di previsione.
| Attributo | Mercato dei data center in Argentina |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 464,09 milioni |
| Dimensione del mercato 2026 | USD 588,92 milioni |
| CAGR 2025-2035 | 23,81% |
| Dimensione del mercato 2035 | USD 3,93 miliardi |
Tra il 2020 e il 2025 il mercato dei data center in Argentina è cresciuto del 15,17% annuo, con una capacità IT installata salita da circa 90 MW a circa 132 MW e operatori come Cirion Technologies che hanno aggiunto sale a Buenos Aires. Dal 2026 la curva si fa più ripida: la nuova capacità IT sale da 12 MW nel 2025 a 46 MW nel 2030 e a 76 MW nel 2035, mentre la quota IA di ogni nuovo megawatt passa dal 15% al 50%; la capacità installata arriva così a circa 569 MW nel 2035, di cui circa 208 MW dedicati all’IA.
Che cosa comprende il mercato dei data center in Argentina?
Il mercato dei data center in Argentina comprende USD 464,09 milioni di spesa 2025 per apparecchiature e costruzione all’interno di data center argentini di ogni dimensione.
Incluso
- Hardware IT nei data center argentini: server, acceleratori IA, storage e networking per data center, compreso l’hardware alla base dei servizi di cloud storage, big data e potenza di calcolo venduti in Argentina.
- Soluzioni di alimentazione (quadri elettrici, UPS, generatori, condotti sbarre) e sistemi di raffreddamento per sale nuove e ampliate.
- Costruzione generale e allestimento di strutture di colocation, cloud, operatori di telecomunicazioni, imprese e pubblica amministrazione, compresi micro data center, data center mobili e siti di edge computing provinciali (federali).
Escluso
- Bollette elettriche, terreni, opere di allacciamento alla rete pagate dal distributore e ricavi da affitto in colocation.
- Licenze software e abbonamenti cloud acquistati da utenti argentini presso data center all’estero.
Piattaforme dati, microservizi e servizi di hosting
Chi cerca un mercato argentino delle piattaforme dati autonome, dell’architettura a microservizi o dei servizi di infrastruttura di hosting troverà questi livelli conteggiati in questo report solo attraverso i server, lo storage e le sale su cui girano in Argentina, pari a USD 358,49 milioni di Infrastruttura IT nel 2025, mentre licenze software e canoni di hosting restano fuori perimetro. Lo stesso criterio vale per le ricerche sul mercato argentino dello storage portatile, della connettività ai database aperta (ODBC) e dei servizi di cloud privato: storage portatile e software di connettività ai database sono esclusi, mentre il cloud privato in hosting viene conteggiato attraverso le sale di colocation e aziendali in cui opera, pari a USD 297,02 milioni nel 2025.
Come si combinano i segmenti
Componente, carico di lavoro, tipologia di data center, utente finale e standard Tier ripartiscono ciascuno lo stesso totale di USD 464,09 milioni del 2025. I siti fino a 5 MW sono analizzati più nel dettaglio nel report Argentina Edge Data Center Market, che costituisce un sottoinsieme di questo mercato; il mercato dei data center in Argentina è a sua volta una delle linee nazionali del Latin America Data Center Market.
Perché le stime sul mercato dei data center in Argentina divergono?
Le stime sul mercato dei data center in Argentina divergono perché il dato 2026 di USD 588,92 milioni conteggia solo apparecchiature e costruzione all’interno dei siti argentini, mentre definizioni più ampie aggiungono ricavi cloud, software e servizi IT.
Le edizioni precedenti di questa pagina DC Market Insights includevano i servizi IT e non partivano dalla capacità, per cui riportavano un valore molto più elevato. Il nuovo modello conta prima i megawatt e poi ne attribuisce il valore, ottenendo USD 464,09 milioni per il 2025. Le definizioni più ampie includono anche abbonamenti di cloud storage, software di analisi big data, servizi di telecomunicazione e IT gestiti e la spesa per cloud pubblico pagata a region in Brasile e Cile; questo report li esclude.
| Elemento | In questo report | Motivo |
|---|---|---|
| Hardware IT nei siti argentini | Sì, USD 358,49 milioni (2025) | Spesa fisica legata ai MW installati |
| Alimentazione, raffreddamento e costruzione | Sì, USD 105,60 milioni (2025) | Spesa per strutture per ogni nuovo MW |
| Ricavi cloud e software | No | Ricavi generati sullo stesso hardware |
| Elettricità e terreni | No | Costo operativo, non apparecchiature |
| Sale server di piccole e medie imprese | Sì, all’interno di Imprese e pubblica amministrazione (USD 120,66 milioni) | IT on-premise conteggiato dove si trova |
Tra i gruppi di acquirenti inclusi nel perimetro figurano piccole e medie imprese (PMI) con sale server, governi provinciali, banche, produttori di energia del bacino di Vaca Muerta e provider cloud che affittano sale wholesale.
Fattori di crescita: perché aumenta la spesa nei data center argentini?
Tre fattori specifici dell’Argentina portano il mercato dei data center in Argentina da USD 464,09 milioni nel 2025 a USD 1,84 miliardi nel 2030: una norma del mercato elettrico pensata per i data center, un regime fiscale per gli investimenti che ha attirato proposte da gigawatt e il cloud hyperscale che arriva tramite partner locali.
XDEM-DATOS: una regola di capacità ferma al 115% pensata per i data center
Con la Resolución 264/2026 del 24 settembre 2026 la Secretaría de Energía ha istituito il Régimen de Grandes Demandas en el MEM (XDEM), con una categoria per i carichi destinati al calcolo intensivo come i data center (Resolución 264/2026). Un nuovo carico pari ad almeno lo 0,5% della domanda media del mercato all’ingrosso, circa 82 MW su una generazione 2025 di 142.789 GWh (Fonte: Central Puerto, marzo 2026), deve contrattualizzare capacità ferma per il 115% della propria domanda, coprire almeno l’80% della propria energia e pagare un onere di riserva di capacità di USD 2.500 per MW a trimestre. La norma offre agli sviluppatori di campus IA un percorso definito verso l’energia di rete al posto delle autorizzazioni caso per caso, ed è per questo che DC Market Insights modella la capacità IA nel mercato dei data center in Argentina in crescita da circa 3 MW a fine 2025 a circa 208 MW nel 2035.
Stargate Argentina e RIGI: una lettera d’intenti da 500 MW e fino a USD 25 miliardi
Il 10 ottobre 2025 la Presidenza ha annunciato una lettera d’intenti tra OpenAI e Sur Energy per un data center fino a 500 MW e fino a USD 25 miliardi, strutturato nell’ambito del Régimen de Incentivo para Grandes Inversiones (RIGI) (Governo argentino). Al 19 ottobre 2026 il RIGI contava 25 progetti approvati per USD 68,44 miliardi, nessuno dei quali ancora un data center (Fonte: conferenza stampa della Casa Rosada, 19 ottobre 2026), e il Súper RIGI annunciato l’8 maggio 2026 riduce l’imposta sul reddito dal 25% al 15%. Nello scenario base DC Market Insights conteggia prima del 2035 solo il 30% della capacità di Stargate; i 500 MW completi sono il motivo principale per cui lo scenario alto arriva a USD 6,05 miliardi.
Cloud hyperscale tramite partner: AWS Local Zone e Oracle Alloy presso Claro
Amazon Web Services ha aperto una Local Zone a Buenos Aires il 28 novembre 2022, la prima in America Latina (Fonte: Amazon Web Services), e il 6 ottobre 2026 Oracle ha comunicato che da dicembre 2026 Claro gestirà dal proprio data center locale il primo cloud hyperscale Oracle Alloy in Argentina, con oltre 200 servizi cloud e IA (Fonte: Oracle). Le strutture Cloud e hyperscale sono quindi la tipologia di data center a crescita più rapida nel mercato dei data center in Argentina, con il 34,48% annuo, da USD 64,97 milioni nel 2025 a USD 1,26 miliardi nel 2035.
Tendenze di mercato: come sta cambiando il mercato dei data center in Argentina?
Due tendenze ridisegnano il mercato dei data center in Argentina: i grandi utenti possono ora acquistare energia direttamente in un mercato all’ingrosso che si riapre, e la crescita del traffico mantiene piene le sale di interconnessione di Buenos Aires.
I grandi utenti acquistano energia termica direttamente con la Resolución 293/2026
La seconda fase di normalizzazione del mercato all’ingrosso, annunciata il 21 ottobre 2026, consente ai grandi utenti di entrare nel mercato su base mensile dal 1° dicembre 2026 e alza la quota di produzione termica ammessa nei loro contratti dal 20% al 60% ad aprile 2027, all’80% ad aprile 2028 e senza limiti dal 1° gennaio 2029 (Fonte: Governo argentino). Per gli operatori di data center argentini ciò significa contratti di fornitura prezzati rispetto a un costo di mercato assegnato di 93,9 USD per MWh a luglio 2026, anziché ai 167,9 USD per MWh applicati alla domanda non residenziale non coperta (CAMMESA, luglio 2026).
Traffico: 8,5 milioni di accessi fissi e un picco di 4,15 Tbps negli exchange
L’INDEC ha contato 8.516.515 accessi internet fissi nel quarto trimestre 2025, in aumento del 4,1% su base annua, e 40.419.638 accessi mobili (INDEC, marzo 2026), mentre la rete di exchange CABASE ha toccato un picco di 4,15 Tbps a giugno 2026 contro circa 3,20 Tbps in una giornata normale (Fonte: CABASE). Questa domanda mantiene la Città di Buenos Aires e General Pacheco, insieme il 50,00% del valore 2025, al centro del mercato dei data center in Argentina anche mentre l’IA si sposta a sud.
La Patagonia come sede dei campus IA
La proposta Atlas GigaHub nel Chubut, citata in una richiesta di informazioni della Camera dei Deputati, prevede circa 300 MW in una prima fase e fino a 3.000 MW, collegati alla zona franca di Trelew e al RIGI (Fonte: Honorable Cámara de Diputados). DC Market Insights modella Trelew in crescita da USD 4,64 milioni nel 2025 a USD 471,26 milioni nel 2035, la località più dinamica con il 58,74% annuo.
Sfide di mercato: cosa frena la costruzione di data center in Argentina?
Due vincoli mantengono il mercato dei data center in Argentina al di sotto del suo scenario alto di USD 6,05 miliardi: i picchi estivi della rete intorno a Buenos Aires e una legge sulla protezione dei dati scritta nel 2000.
Picchi estivi: domanda record di 30.257 MW il 10 febbraio 2025
La domanda argentina ha toccato il record di 30.257 MW il 10 febbraio 2025 (Fonte: Central Puerto, marzo 2026), per cui i nuovi carichi nell’area metropolitana di Buenos Aires competono con i condizionatori per una capacità ferma scarsa. L’IT dei data center installato, circa 132 MW, assorbe circa 1,13 TWh l’anno, meno dell’1% della generazione nazionale, ma una sola sala IA da 100 MW aggiungerebbe 130 MW di domanda di rete con un’efficacia nell’uso dell’energia (PUE) di 1,3; per questo DC Market Insights mantiene la crescita della Provincia di Buenos Aires al 20,60% annuo, al di sotto della Patagonia.
Una legge sulla protezione dei dati datata e nessun aggiornamento di adeguatezza
In Argentina i dati personali sono ancora disciplinati dalla Ley 25.326 del 2000; il disegno di legge 3862-D-2026, depositato l’11 agosto 2026, la modifica solo per gli enti finanziari (Fonte: Honorable Cámara de Diputados). Banche e assicurazioni, il 22,00% del mercato dei data center in Argentina nel 2025, mantengono i sistemi core in sale Tier III a Buenos Aires finché le regole sui trasferimenti transfrontalieri restano invariate, il che rallenta il loro passaggio verso region cloud all’estero e verso i nuovi campus del sud.
Dove sono le maggiori opportunità nel mercato dei data center in Argentina?
Le due maggiori opportunità nel mercato dei data center in Argentina sono le sale IA in Patagonia, dove la spesa cresce del 47,09% annuo, e la colocation per aziende energetiche e del retail, con Energia e attività estrattive in crescita del 31,54% annuo.
Sale IA alimentate dall’eolico patagonico
La Patagonia cresce da USD 23,20 milioni nel 2025 a USD 1,10 miliardi nel 2035, con un CAGR del 47,09%, man mano che la capacità IA si sposta verso siti con margine disponibile nell’ambito della regola XDEM; i fornitori di soluzioni di alimentazione (USD 396,72 milioni nel 2035) e di sistemi di raffreddamento (USD 211,58 milioni) sono quelli che beneficiano di più delle prime sale da 100 MW.
Colocation per i produttori di Vaca Muerta e l’e-commerce
Energia e attività estrattive è l’utente finale a crescita più rapida con il 31,54% annuo, da USD 27,85 milioni a USD 431,99 milioni, poiché i produttori di shale di Neuquén elaborano localmente i dati sismici e di perforazione; Retail ed e-commerce sale da USD 55,69 milioni a USD 549,80 milioni man mano che marketplace come Mercado Libre, che secondo la relazione annuale 2025 si appoggia a infrastrutture cloud regionali di terzi, aggiungono capacità locale.
Quanto costa un megawatt di capacità data center in Argentina?
Ogni nuovo megawatt di capacità IT per data center in Argentina costa USD 8,8 milioni per MW da costruire, server esclusi (stima DC Market Insights per il 2025), e questo costo per MW aumenta del 32% entro il 2035 con il crescere della densità dei rack.
| Prezzo unitario | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costo della struttura per MW di IT (USD milioni) | 8,00 | 8,80 | 10,20 | 11,60 |
| Hardware IT IA per MW IA (USD milioni) | 36,00 | 35,00 | 32,50 | 30,00 |
| IT convenzionale per MW installato-anno (USD milioni) | 2,10 | 2,40 | 2,55 | 2,70 |
Riferimenti di prezzo pubblici: per luglio 2026 CAMMESA ha riportato un costo di mercato assegnato di 93,9 USD per MWh, un prezzo spot di 168,6 USD per MWh e 167,9 USD per MWh per la domanda non residenziale non coperta; l’onere di riserva di capacità XDEM è di USD 2.500 per MW a trimestre (USD 5.000 in caso di proroga). Cirion Technologies ha dimensionato l’ampliamento di Buenos Aires dell’agosto 2025 in oltre 2 MW e circa 160 rack (Fonte: Cirion Technologies, agosto 2025).
Quali norme e standard regolano i data center in Argentina?
Cinque norme definiscono il mercato dei data center in Argentina, che vale USD 588,92 milioni nel 2026: un regime del mercato elettrico, una riforma del mercato, due leggi sugli investimenti e una legge sui dati.
- Resolución 264/2026 (XDEM e XDEM-DATOS): copertura di capacità ferma al 115%, copertura energetica all’80%, onere di riserva di USD 2.500 per MW a trimestre, penale del +100% sugli ammanchi per i data center (Fonte: Secretaría de Energía, settembre 2026).
- Resolución 293/2026: ingresso mensile dei grandi utenti dal 1° dicembre 2026 e quota termica crescente nei loro contratti (Fonte: Governo argentino, ottobre 2026).
- RIGI, Ley 27.742, con il Decreto 749/2024 e il Decreto 748/2026 del 18 agosto 2026, che aggiunge le espansioni tecnologiche con una soglia minima di USD 250 milioni (Fonte: Governo argentino).
- Ley 25.326 sui dati personali, modificata in parte dal disegno di legge 3862-D-2026 (Fonte: Honorable Cámara de Diputados).
- Certificazione di progetto e di struttura Tier III dell’Uptime Institute presso il data center nazionale di ARSAT a Benavídez e progettazione secondo lo standard TIA-942 della Telecommunications Industry Association presso Telecentro (Fonte: ARSAT, Telecentro).
Quale segmento guida il mercato dei data center in Argentina?
Il componente Infrastruttura IT guida il mercato dei data center in Argentina con USD 358,49 milioni, il 77,25% del valore 2025, mentre i carichi di lavoro IA crescono più rapidamente con il 40,52% annuo.
Mercato dei data center in Argentina per componente
I sistemi di raffreddamento sono il componente a crescita più rapida con il 25,92% annuo, perché le sale IA richiedono il raffreddamento a liquido.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 358,49 | 77,25% | 3.045,54 | 23,86% |
| Soluzioni di alimentazione | 47,52 | 10,24% | 396,72 | 23,64% |
| Sistemi di raffreddamento | 21,12 | 4,55% | 211,58 | 25,92% |
| Costruzione generale | 36,96 | 7,96% | 273,30 | 22,15% |
Mercato dei data center in Argentina per carico di lavoro
I carichi di lavoro IA salgono dal 18,66% al 66,19% del valore entro il 2035.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Carichi di lavoro IA | 86,61 | 18,66% | 2.599,24 | 40,52% |
| Carichi di lavoro convenzionali | 377,48 | 81,34% | 1.327,90 | 13,40% |
Mercato dei data center in Argentina per tipologia di data center
Colocation e wholesale è la tipologia principale con il 38,00% nel 2025; le strutture degli operatori di telecomunicazioni scendono al 14,00% entro il 2035, poiché i carrier affittano spazi ai provider cloud.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation e wholesale | 176,36 | 38,00% | 1.570,85 | 24,44% |
| Cloud e hyperscale | 64,97 | 14,00% | 1.256,69 | 34,48% |
| Strutture degli operatori di telecomunicazioni | 102,10 | 22,00% | 549,80 | 18,34% |
| Imprese e pubblica amministrazione | 120,66 | 26,00% | 549,80 | 16,38% |
Mercato dei data center in Argentina per utente finale
Gli acquirenti IT e telecomunicazioni detengono il 36,00% del valore 2025; Energia e attività estrattive è il segmento a crescita più rapida.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 167,07 | 36,00% | 1.453,04 | 24,15% |
| BFSI | 102,10 | 22,00% | 628,34 | 19,93% |
| Governo e difesa | 64,97 | 14,00% | 471,26 | 21,91% |
| Energia e attività estrattive | 27,85 | 6,00% | 431,99 | 31,54% |
| Retail ed e-commerce | 55,69 | 12,00% | 549,80 | 25,73% |
| Altri | 46,41 | 10,00% | 392,71 | 23,81% |
Mercato dei data center in Argentina per standard Tier
Il Tier III detiene il 60,00% del valore 2025; il Tier IV cresce più rapidamente con il 32,69% annuo partendo da una base ridotta.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I e II | 157,79 | 34,00% | 628,34 | 14,82% |
| Tier III | 278,45 | 60,00% | 2.827,54 | 26,09% |
| Tier IV | 27,85 | 6,00% | 471,26 | 32,69% |
DC Exclusive: la scala dei costi energetici XDEM-DATOS in Argentina
Una sala IA da 100 MW in Argentina pagherebbe tra USD 85,5 milioni e USD 153,0 milioni l’anno di energia, più USD 1,30 milioni di oneri di riserva XDEM, secondo questo modello DC Market Insights costruito su 8 input (PUE 1,3, utilizzo all’80%, i due prezzi CAMMESA di luglio 2026, l’onere di riserva di USD 2.500 per MW a trimestre, la copertura ferma al 115%, la soglia dello 0,5% e la generazione 2025 di 142.789 GWh).
| Classe di sito | Carico IT (MW) | Domanda di rete (MW) | Energia (GWh/anno) | Energia a 93,9 USD/MWh (USD mln/anno) | Energia a 167,9 USD/MWh (USD mln/anno) | Soggetto a XDEM | Onere di riserva (USD mln/anno) |
|---|---|---|---|---|---|---|---|
| Sala aziendale o di colocation | 10 | 13 | 91 | 8,6 | 15,3 | No | 0,00 |
| Campus di colocation metropolitano | 50 | 65 | 456 | 42,8 | 76,5 | No | 0,00 |
| Grande sala IA | 100 | 130 | 911 | 85,5 | 153,0 | Sì | 1,30 |
| Classe Atlas GigaHub fase 1 | 300 | 390 | 2.733 | 256,6 | 458,9 | Sì | 3,90 |
| Classe Stargate Argentina | 500 | 650 | 4.555 | 427,7 | 764,8 | Sì | 6,50 |
La scala evidenzia l’effetto soglia nel mercato dei data center in Argentina: i carichi sotto i circa 82 MW di domanda di rete restano fuori da XDEM e acquistano energia come qualsiasi grande utente, mentre le classi da 100 MW, 300 MW e 500 MW devono contrattualizzare il 115% di capacità ferma. Per un campus di classe Stargate da 500 MW la differenza tra il costo di mercato assegnato e il prezzo non coperto è di circa USD 337 milioni l’anno, sufficienti a finanziare circa 29 MW di nuove sale l’anno ai costi delle strutture del 2035; per questo è la contrattazione dell’energia, e non il terreno, a dettare il ritmo di costruzione dei campus IA.
Quale regione dell’Argentina guida la spesa in data center?
La Provincia di Buenos Aires guida il mercato dei data center in Argentina con USD 241,33 milioni nel 2025, il 52,00% del valore, mentre la Patagonia cresce più rapidamente con il 47,09% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | Quota 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| Città di Buenos Aires (CABA) | 139,23 | 30,00% | 706,89 | 18,00% | 17,64% |
| Provincia di Buenos Aires | 241,33 | 52,00% | 1.570,86 | 40,00% | 20,60% |
| Centro (Córdoba e Santa Fe) | 41,77 | 9,00% | 353,44 | 9,00% | 23,81% |
| Cuyo e Nord | 18,56 | 4,00% | 196,36 | 5,00% | 26,60% |
| Patagonia | 23,20 | 5,00% | 1.099,60 | 28,00% | 47,09% |
Provincia di Buenos Aires
General Pacheco, dove Telecom Argentina gestisce il suo data center principale secondo la relazione annuale 2025 (Telecom Argentina Form 20-F), e Pilar, dove EdgeConneX ha costruito BUE01 con 3,5 MW e spazio per 10,5 MW (Fonte: EdgeConneX, settembre 2024), concentrano la maggior parte dei USD 241,33 milioni della provincia.
Città di Buenos Aires (CABA)
La città totalizza USD 139,23 milioni nel 2025 grazie a sale carrier-neutral e di operatori di telecomunicazioni come BUE1 di Cirion Technologies, con 7 MW installati (Fonte: Cirion Technologies), e al sito di Claro che ospiterà Oracle Alloy.
Centro (Córdoba e Santa Fe)
Córdoba e Rosario servono governi provinciali, agroindustria ed esportatori di software, per un valore di USD 41,77 milioni nel 2025 e USD 353,44 milioni nel 2035.
Cuyo e Nord
Mendoza e San Miguel de Tucumán crescono del 26,60% annuo da USD 18,56 milioni, trainate dall’edge computing provinciale per i servizi pubblici.
Patagonia
Neuquén, Trelew e Comodoro Rivadavia portano la Patagonia da USD 23,20 milioni a USD 1,10 miliardi, la crescita regionale più rapida con il 47,09% annuo, grazie alla domanda di Vaca Muerta e alle proposte di campus IA.
Quali città argentine concentrano la maggiore spesa in data center?
La Città di Buenos Aires è la principale località del mercato dei data center in Argentina con USD 139,23 milioni nel 2025; Trelew è la località a crescita più rapida con il 58,74% annuo.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Città di Buenos Aires | Città di Buenos Aires (CABA) | 139,23 | 706,89 | 17,64% |
| 2 | General Pacheco (Tigre) | Provincia di Buenos Aires | 92,82 | 549,80 | 19,47% |
| 3 | Pilar | Provincia di Buenos Aires | 46,41 | 353,44 | 22,51% |
| 4 | Benavídez (Tigre) | Provincia di Buenos Aires | 32,49 | 196,36 | 19,71% |
| 5 | Córdoba | Centro (Córdoba e Santa Fe) | 27,85 | 235,63 | 23,81% |
| 6 | Ezeiza | Provincia di Buenos Aires | 23,20 | 157,09 | 21,08% |
| 7 | Rosario | Centro (Córdoba e Santa Fe) | 13,92 | 117,81 | 23,81% |
| 8 | Neuquén | Patagonia | 9,28 | 196,36 | 35,69% |
| 9 | Mendoza | Cuyo e Nord | 9,28 | 98,18 | 26,60% |
| 10 | Trelew | Patagonia | 4,64 | 471,26 | 58,74% |
| 11 | Comodoro Rivadavia | Patagonia | 4,64 | 157,09 | 42,22% |
| 12 | San Miguel de Tucumán | Cuyo e Nord | 4,64 | 58,91 | 28,93% |
Tra le località più grandi, Pilar è quella a crescita più rapida nell’area di Buenos Aires con il 22,51% annuo, perché i suoi parchi industriali dispongono di terreni ed energia per sale wholesale.
Scenari di previsione: quanto potrebbe valere il mercato dei data center in Argentina nel 2035?
Nello scenario base il mercato dei data center in Argentina raggiunge USD 3,93 miliardi entro il 2035, all’interno di una forchetta compresa tra USD 2,75 miliardi e USD 6,05 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 2,75 miliardi | 19,47% | Nessun campus IA oltre 100 MW prima del 2035; la quota IA dei nuovi MW si ferma al 35% |
| Base | USD 3,93 miliardi | 23,81% | 76 MW di nuova capacità IT nel 2035; 30% della capacità di classe Stargate costruita entro il 2035 |
| Alto | USD 6,05 miliardi | 29,27% | Stargate Argentina completo da 500 MW e Atlas GigaHub fase 1 in esercizio entro il 2033 |
Chi sono i principali attori del mercato dei data center in Argentina?
Telecom Argentina è il principale operatore del mercato dei data center in Argentina con circa il 18% del valore 2025, e i primi cinque operatori detengono circa il 46% (stima DC Market Insights basata sulla capacità dichiarata e sulla spesa IT).
- Telecom Argentina (data center principale a Pacheco, secondo la relazione annuale 2025 su Form 20-F)
- Cirion Technologies (BUE1, Buenos Aires)
- Claro Argentina (sede di Oracle Alloy)
- ARSAT (data center nazionale, Benavídez)
- EdgeConneX (BUE01, Pilar)
- Nabiax (due ex data center di Telefónica)
- Telecentro (data center aziendale da 600 rack)
- IPLAN
- Amazon Web Services (Local Zone di Buenos Aires)
- Oracle
- Sur Energy (sviluppatore di Stargate Argentina)
- OpenAI (potenziale utilizzatore della capacità)
- Green Capital (Atlas GigaHub)
- Vertiv (con il distributore Grupo Datco)
- Schneider Electric
Dati aziendali: nel maggio 2019 Telefónica ha ceduto ad Asterion 11 data center per 29 MW, due dei quali in Argentina, per EUR 550 milioni (Fonte: Telefónica); il sito ARSAT di Benavídez dispone di 4.500 m² con quattro sale da 365 m² e un obiettivo di disponibilità del 99,982% (Fonte: ARSAT); Equinix indica 19 data center in cinque paesi dell’America Latina, nessuno in Argentina (Fonte: Equinix, dicembre 2025).
Che cosa è cambiato nel mercato dei data center in Argentina nel 2025 e nel 2026?
Sei eventi datati a partire da agosto 2025 hanno ricalibrato le prospettive del mercato dei data center in Argentina a USD 3,93 miliardi entro il 2035.
- Ottobre 2026: Oracle e Claro hanno annunciato il primo cloud hyperscale Oracle Alloy in Argentina, disponibile da dicembre 2026 (Fonte: Oracle).
- Ottobre 2026: il governo ha avviato la fase 2 della normalizzazione del mercato elettrico all’ingrosso con la Resolución 293/2026 (Fonte: Governo argentino).
- Settembre 2026: la Resolución 264/2026 ha istituito la categoria XDEM-DATOS per i data center (Fonte: Secretaría de Energía).
- Agosto 2026: il Decreto 748/2026 ha esteso il RIGI alle espansioni tecnologiche di almeno USD 250 milioni (Fonte: Governo argentino).
- Ottobre 2025: OpenAI e Sur Energy hanno firmato una lettera d’intenti per Stargate Argentina, fino a 500 MW (Fonte: Presidenza argentina).
- Agosto 2025: Cirion Technologies ha annunciato oltre 2 MW e circa 160 rack presso BUE1 a Buenos Aires (Fonte: Cirion Technologies).
Metodologia: come il modello dimensiona il mercato dei data center in Argentina
DC Market Insights ha dimensionato il mercato dei data center in Argentina con un approccio bottom-up basato su 16 coorti annuali di capacità, 9 input di modello e 26 dati di registro, ottenendo USD 464,09 milioni per il 2025.
Spesa per strutture = nuovi MW IT × costo della struttura per MW (USD 8,80 milioni nel 2025); IT IA = nuovi MW IA × USD 35 milioni più il rinnovo annuo del 20% dei MW IA installati; IT convenzionale = MW convenzionali a inizio anno × USD 2,40 milioni per MW-anno con un tasso di dismissione dell’1%. I costi unitari seguono il report Data Center Market, in modo che le linee nazionali risultino coerenti tra i report DC Market Insights; l’approccio completo è descritto nella nostra metodologia di ricerca.
- Limite 1 (tetto): circa 132 MW di IT installato con PUE 1,5 e carico al 65% consumano 1,13 TWh, lo 0,79% della generazione 2025 di 142.789 GWh.
- Limite 2 (tetto): i 208 MW di capacità IA nel 2035 corrispondono al 26% degli 800 MW annunciati da Stargate Argentina (500 MW) e Atlas GigaHub fase 1 (300 MW).
- Limite 3 (soglia minima): 20,5 MW dichiarati da Telecom Argentina, Cirion ed EdgeConneX × USD 2,40 milioni = USD 49,2 milioni di IT convenzionale, al di sotto dei USD 287,72 milioni modellati per l’intero paese.
Il report collegato Latin America Edge Data Center Market utilizza gli stessi riferimenti di capacità per i siti fino a 5 MW.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Spesa inclusa ed esclusa
- 1.3Perché le stime divergono
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Dinamiche di mercato
- 3.1Regola di capacità ferma XDEM-DATOS
- 3.2Stargate Argentina e RIGI
- 3.3Cloud hyperscale tramite partner
- 3.4Contratti di fornitura con la Resolución 293/2026
- 3.5Traffico e interconnessione
- 3.6La Patagonia come sede dei campus IA
- 3.7Picchi estivi della rete
- 3.8Legge sulla protezione dei dati
- 3.9Sale IA alimentate dall'eolico patagonico
- 3.10Colocation per i produttori di Vaca Muerta e l'e-commerce
- 04Analisi dei prezzi
- 4.1Costo della struttura per MW
- 4.2Hardware IT IA per MW
- 4.3Riferimenti di prezzo dell'energia all'ingrosso
- 05Standard e regolamentazione
- 5.1Resolución 264/2026
- 5.2Resolución 293/2026
- 5.3RIGI e Decreto 748/2026
- 5.4Ley 25.326
- 5.5Tier III e TIA-942
- 06Segmentazione del mercato
- 6.1Per componente
- 6.2Infrastruttura IT
- 6.3Soluzioni di alimentazione
- 6.4Sistemi di raffreddamento
- 6.5Costruzione generale
- 6.6Per carico di lavoro
- 6.7Carichi di lavoro IA
- 6.8Carichi di lavoro convenzionali
- 6.9Per tipologia di data center
- 6.10Colocation e wholesale
- 6.11Cloud e hyperscale
- 6.12Strutture degli operatori di telecomunicazioni
- 6.13Imprese e pubblica amministrazione
- 6.14Per utente finale
- 6.15IT e telecomunicazioni
- 6.16BFSI
- 6.17Governo e difesa
- 6.18Energia e attività estrattive
- 6.19Retail ed e-commerce
- 6.20Altri
- 6.21Per standard Tier
- 6.22Tier I e II
- 6.23Tier III
- 6.24Tier IV
- 07DC Exclusive: la scala dei costi energetici XDEM-DATOS in Argentina
- 7.1Sala aziendale o di colocation
- 7.2Campus di colocation metropolitano
- 7.3Grande sala IA
- 7.4Classe Atlas GigaHub fase 1
- 7.5Classe Stargate Argentina
- 08Analisi regionale
- 8.1Città di Buenos Aires (CABA)
- 8.2Provincia di Buenos Aires
- 8.3Centro (Córdoba e Santa Fe)
- 8.4Cuyo e Nord
- 8.5Patagonia
- 09Analisi delle località
- 9.1Città di Buenos Aires
- 9.2General Pacheco (Tigre)
- 9.3Pilar
- 9.4Benavídez (Tigre)
- 9.5Córdoba
- 9.6Ezeiza
- 9.7Rosario
- 9.8Neuquén
- 9.9Mendoza
- 9.10Trelew
- 9.11Comodoro Rivadavia
- 9.12San Miguel de Tucumán
- 10Scenari di previsione
- 10.1Scenario basso
- 10.2Scenario base
- 10.3Scenario alto
- 11Analisi competitiva
- 11.1Telecom Argentina
- 11.2Cirion Technologies
- 11.3Claro Argentina
- 11.4ARSAT
- 11.5EdgeConneX
- 11.6Nabiax
- 11.7Telecentro
- 11.8IPLAN
- 11.9Amazon Web Services
- 11.10Oracle
- 11.11Sur Energy
- 11.12OpenAI
- 11.13Green Capital
- 11.14Vertiv
- 11.15Schneider Electric
- 11.16Sviluppi recenti
- 12Metodologia di ricerca
- 12.1Modello a coorti di capacità
- 12.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center in Argentina, 2020-2035 (USD milioni)
- Tabella 1Attributi del mercato dei data center in Argentina
- Tabella 2Confronto del perimetro
- Tabella 3Prezzi unitari 2020-2035
- Tabella 4Segmenti per componente
- Tabella 5Segmenti per carico di lavoro
- Tabella 6Segmenti per tipologia di data center
- Tabella 7Segmenti per utente finale
- Tabella 8Segmenti per standard Tier
- Tabella 9Scala dei costi energetici XDEM-DATOS
- Tabella 10Regioni
- Tabella 11Prime 12 località
- Tabella 12Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 588,92 milioni nel 2026, il 26,90% in più rispetto ai USD 464,09 milioni del 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 3,93 miliardi entro il 2035, con un CAGR del 23,81% dal 2025.
Del 23,81% annuo dal 2025 al 2035, dopo il 15,17% annuo dal 2020 al 2025. La capacità IT installata sale da circa 132 MW a fine 2025 a circa 569 MW nel 2035.
Circa 132 MW di capacità IT a fine 2025, secondo una stima di DC Market Insights, poiché non esiste un dato nazionale ufficiale. Tra i siti noti figurano il campus di Telecom Argentina a Pacheco, BUE1 di Cirion da 7 MW e BUE01 di EdgeConneX da 3,5 MW.
Circa 208 MW di capacità IA entro il 2035 nello scenario base, rispetto a circa 3 MW a fine 2025. Le proposte annunciate sono più ampie: Stargate Argentina fino a 500 MW e Atlas GigaHub circa 300 MW in una prima fase.
Una categoria per i data center istituita dalla Resolución 264/2026 il 25 settembre 2026. I carichi oltre circa 82 MW devono contrattualizzare il 115% di capacità ferma, coprire l’80% dell’energia e pagare oneri di riserva di USD 2.500 per MW a trimestre.
Tra 93,9 e 167,9 USD per MWh a luglio 2026, secondo CAMMESA. Una sala IA da 100 MW con PUE 1,3 pagherebbe tra USD 85,5 milioni e USD 153,0 milioni l’anno di energia, secondo una stima di DC Market Insights.
I carichi di lavoro IA, con il 40,52% annuo, da USD 86,61 milioni nel 2025 a USD 2,60 miliardi nel 2035. Tra le tipologie di data center crescono più rapidamente le strutture Cloud e hyperscale, con il 34,48%.
La Provincia di Buenos Aires, con USD 241,33 milioni, pari al 52,00% del valore 2025. La Patagonia cresce più rapidamente con il 47,09% annuo, da USD 23,20 milioni a USD 1,10 miliardi, grazie all’energia eolica e alle proposte di campus IA.
Telecom Argentina è in testa con circa il 18% del valore 2025 (stima DC Market Insights), seguita da Cirion Technologies, Claro, ARSAT ed EdgeConneX; i primi cinque detengono circa il 46%. Equinix non gestisce alcun sito in Argentina.
Perché i USD 588,92 milioni del 2026 conteggiano solo apparecchiature e costruzione nei siti argentini. Le stime più ampie aggiungono cloud storage, software big data, servizi IT e spesa cloud pagata all’estero, e possono risultare diverse volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.