
Mercato dei server white box: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
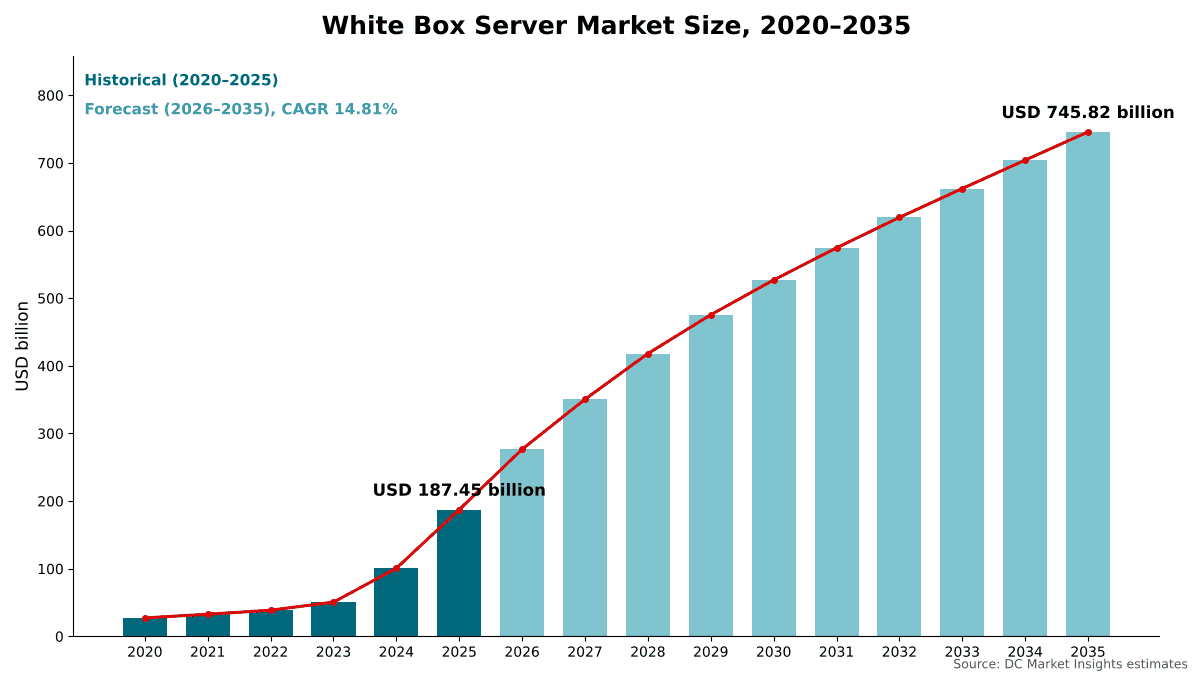
Nel 2025 il valore del Mercato dei server white box era pari a USD 187.45 miliardi; si prevede che raggiunga USD 745.82 miliardi entro il 2035, con un CAGR del 14.81%. North America rappresenta 60.1% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Catena di fornitura e presenza produttiva
- 08Dimensione del mercato e previsioni
- 09Mercato dei server white box, per tipo di server
- 10Mercato dei server white box, per livello di integrazione
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America60.1%
- Asia Pacific27.9%
- Europe8.1%
- Middle East and Africa2.4%
- Latin America1.5%
Aziende analizzate
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer
- Wiwynn
- Wistron
- Inventec
- Celestica
- MiTAC Computing Technology
- Pegatron
- Sanmina
- Jabil
- Gigabyte Technology
- ASRock Rack
Analisi completa
Il Mercato dei server white box comprende i server che gli original design manufacturer (ODM) costruiscono su progetto dell’acquirente o secondo una specifica aperta e vendono direttamente all’operatore del data center senza il marchio di un original equipment manufacturer (OEM): server general-purpose e ad alta densità di storage, server IA e accelerati, sistemi rack-scale e le schede madri e i sottoassiemi che i grandi acquirenti integrano autonomamente. DC Market Insights valuta il Mercato globale dei server white box USD 187,45 miliardi nel 2025 e prevede USD 745,82 miliardi entro il 2035, con un CAGR del 14,81%. Il valore 2025 è costruito a partire da unità e prezzi: circa 5,85 milioni di server white box general-purpose e ad alta densità di storage a un prezzo medio di vendita di circa 8.290 USD danno USD 48,50 miliardi, e circa 0,79 milioni di server white box IA e accelerati a circa 175.890 USD ciascuno danno USD 138,95 miliardi. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,76% annuo, perché gli hyperscaler fanno costruire i propri acceleratori dagli ODM, e il Medio Oriente e Africa è la regione in più rapida crescita, al 18,81% annuo, poiché, secondo DC Market Insights, i campus di IA sovrana in Arabia Saudita e negli Emirati Arabi Uniti acquistano sempre più sistemi rack-scale direttamente dagli ODM.
Sintesi
Il Mercato globale dei server white box è stato valutato USD 27,33 miliardi nel 2020, ha raggiunto USD 187,45 miliardi nel 2025 e si prevede che raggiunga USD 745,82 miliardi entro il 2035, con un CAGR del 14,81% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei server white box 2025 | USD 187,45 miliardi |
| Mercato dei server white box, CAGR | 14,81% |
| Dimensione del Mercato dei server white box 2035 | USD 745,82 miliardi |
La spesa in server white box è cresciuta del 46,98% annuo tra il 2020 e il 2025, molto più rapidamente del mercato dei server nel suo complesso, e il solo 2025 ha aggiunto l’86,0% rispetto al 2024, quando gli hyperscaler hanno ricevuto sistemi GPU rack-scale e grandi flotte di server con acceleratori personalizzati. Nel 2025 i server white box rappresentavano il 51,3% del Mercato dei server per data center, pari a USD 365,40 miliardi, rispetto al 31,2% del 2020, e DC Market Insights prevede il 56,8% entro il 2035.
DC Market Insights prevede un ulteriore aumento del 47,6% nel 2026, a USD 276,63 miliardi, prima che la crescita scenda sotto il 10% annuo dopo il 2030, man mano che i prezzi degli acceleratori per unità di calcolo calano e i maggiori acquirenti completano il loro primo ciclo di costruzione rack-scale. I portafogli ordini degli ODM sostengono il percorso di breve termine: Wiwynn ha registrato ricavi nel primo semestre 2026 di NT$554,66 miliardi, in crescita del 41,7%, e Foxconn prevede che le sue spedizioni di rack IA più che raddoppieranno nel 2026.
Perimetro del mercato: cosa comprende il Mercato dei server white box?
Il Mercato dei server white box comprende i server senza marchio costruiti dagli ODM e venduti direttamente all’operatore che li gestisce, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 187,45 miliardi nel 2025, la quota del mercato dei server venduta direttamente dagli ODM.
Incluso. Server rack e multi-nodo general-purpose, server ad alta densità di storage, server IA e accelerati dotati di unità di elaborazione grafica (GPU), circuiti integrati per applicazioni specifiche (ASIC) personalizzati, field-programmable gate array (FPGA) o altri acceleratori, sistemi rack-scale integrati e collaudati nello stabilimento dell’ODM (L11), sistemi server completi (L10) e schede madri e sottoassiemi (L6) venduti ad acquirenti che completano l’integrazione nelle proprie strutture. I server costruiti su progetti Open Compute Project (OCP), su progetto interno di un hyperscaler e su progetto di riferimento dell’ODM rientrano tutti nel perimetro quando sono venduti senza marchio OEM.
Escluso. I server che gli ODM costruiscono per OEM di marca e che vengono rivenduti con il nome dell’OEM (rientrano nella parte di marca del mercato dei server), le baseboard GPU e i moduli di calcolo che gli ODM vendono ai fornitori di chip, gli switch di rete, gli array di storage, i server edge ed embedded al di fuori degli edifici dei data center, i contratti software e di assistenza e la manodopera di installazione.
Come si combinano i segmenti. Le ripartizioni per tipo di server, livello di integrazione, architettura del processore, utente finale e regione suddividono ciascuna gli stessi USD 187,45 miliardi. La ripartizione per tipo di acceleratore copre solo i server white box IA e accelerati, pari a USD 138,95 miliardi nel 2025.
Fattori trainanti: cosa spinge il Mercato dei server white box?
Tre fattori spiegano la maggior parte della crescita del Mercato dei server white box: la spesa in conto capitale degli operatori di data center, che BloombergNEF stima vicina a USD 750 miliardi nel 2026, i server con ASIC personalizzati che solo gli ODM costruiscono e la nuova capacità produttiva statunitense per i sistemi rack-scale.
Gli hyperscaler acquistano l’83,3% dei server white box mentre il capex degli operatori si avvicina a USD 750 miliardi
I maggiori operatori cloud progettano i propri server e li acquistano dagli ODM in grandi volumi, per cui la domanda di server white box segue i loro budget di investimento. BloombergNEF prevede che la spesa in conto capitale dei 14 maggiori operatori di data center quotati si avvicini a USD 750 miliardi nel 2026, contro poco meno di USD 450 miliardi nel 2025. DC Market Insights stima che nel 2025 i provider cloud hyperscale abbiano acquistato server white box per USD 156,20 miliardi, l’83,3% del mercato, e prevede USD 585,00 miliardi entro il 2035. Gli ODM che li servono sono cresciuti con quel budget: i ricavi 2025 di Wiwynn sono aumentati del 163,7% a NT$950,66 miliardi, e Quanta ha registrato vendite record nel 2025 di NT$2,124 mila miliardi, in crescita del 50,5%, con i server IA oltre il 70% dei suoi ricavi da server nel quarto trimestre.
I server con ASIC personalizzati crescono da USD 39,95 miliardi a USD 365,00 miliardi
Gli hyperscaler che progettano i propri acceleratori per ridurre il costo dell’inferenza hanno bisogno di un produttore che costruisca il server attorno a un chip che nessun OEM vende, il che rende i server con ASIC personalizzati un prodotto quasi interamente white box. DC Market Insights valuta i server white box con ASIC personalizzati USD 39,95 miliardi nel 2025, il 28,8% del valore dei server white box accelerati, e prevede USD 365,00 miliardi entro il 2035, con un CAGR del 24,76%. Inventec prevede che circa il 50% delle sue spedizioni di server IA nel 2026 sarà basato su ASIC, rispetto al 40% del 2025, dopo che il suo business dei server IA è cresciuto del 40% nel 2025. I chip all’interno di questi sistemi sono trattati nel nostro report sul Mercato dei chip per data center.
La capacità rack-scale statunitense si avvicina all’acquirente
Gli ODM stanno costruendo impianti di assemblaggio finale vicino ai maggiori campus statunitensi. Nell’aprile 2025 NVIDIA ha dichiarato di aver messo in funzione oltre un milione di piedi quadrati di spazio produttivo per costruire e collaudare chip Blackwell in Arizona e supercomputer IA in Texas, con Foxconn a Houston e Wistron a Dallas, e di voler produrre fino a mezzo trilione di dollari di infrastruttura IA negli Stati Uniti entro quattro anni. I due complessi di Wistron vicino a Fort Worth, nella stessa area di Dallas–Fort Worth, coprono 1,09 milioni di piedi quadrati, per un investimento di USD 761 milioni. Wiwynn ha investito USD 1,6 miliardi nel suo sito della contea di El Paso a Socorro, in Texas, che ha avviato la produzione in serie nel primo trimestre del 2026 e si concentra principalmente su server rack-scale general-purpose e ASIC.
Tendenze di mercato: come sta cambiando il server white box?
Il Mercato dei server white box si sta spostando dai singoli server ai rack completi, dall’x86 verso i processori host Arm e dai progetti proprietari verso standard aperti per rack e moduli.
I sistemi rack-scale raggiungono il 61,9% del valore white box entro il 2035
I grandi acquirenti di IA ordinano ora rack completi con compute tray, switch tray, power shelf e raffreddamento a liquido, integrati e collaudati presso l’ODM. DC Market Insights valuta i sistemi white box rack-scale (L11) USD 78,35 miliardi nel 2025, il 41,8% del mercato, e prevede USD 462,00 miliardi entro il 2035, con un CAGR del 19,42%. Nell’agosto 2026 Foxconn ha dichiarato che le sue spedizioni di rack IA dovrebbero più che raddoppiare sull’intero anno.
I processori host Arm raggiungono la metà del valore white box
Nell’aprile 2025 Arm ha dichiarato che quasi il 50% della capacità di calcolo spedita ai principali hyperscaler nel 2025 sarebbe stata basata su Arm, attraverso chip come AWS Graviton, Google Cloud Axion e Microsoft Cobalt, e questi processori vengono spediti in server costruiti dagli ODM. DC Market Insights stima che i server white box con processori host Arm valessero USD 62,80 miliardi (33,5%) nel 2025 e crescano del 20,49% annuo fino a USD 405,00 miliardi entro il 2035, quando superano l’x86 con il 54,3% del mercato.
Le specifiche aperte ampliano la base di fornitori
I progetti aperti consentono a un acquirente di procurarsi lo stesso server da più di un ODM. Il gruppo di lavoro OCP Data Center Modular Hardware System (DC-MHS) standardizza i form factor dei Host Processor Module in modo che moduli e piattaforme di fornitori diversi possano funzionare insieme, e nell’ottobre 2025 Meta ha presentato all’OCP Global Summit la specifica Open Rack Wide (ORW) per rack a doppia larghezza, mentre AMD ha mostrato la sua piattaforma rack-scale Helios costruita secondo il nuovo standard. Meccanica e alimentazione dei rack sono trattate nel nostro report sul Mercato dei rack OCP.
Sfide del mercato: cosa frena il Mercato dei server white box?
I costi della memoria, i margini ridotti degli ODM e la concentrazione dei clienti sono i vincoli che, secondo DC Market Insights, condizioneranno il Mercato dei server white box nel 2026 e nel 2027.
I prezzi dei moduli DDR5 di Samsung sono aumentati del 60% in due mesi
La memoria rappresenta una quota rilevante della distinta base di un server white box e, secondo DC Market Insights, la maggior parte dei contratti hyperscale trasferisce i costi dei componenti all’acquirente. Nel novembre 2025 Reuters ha riportato che il prezzo contrattuale di Samsung per i moduli di memoria DDR5 da 32GB era salito a USD 239 dai USD 149 di settembre, un aumento di circa il 60%. DC Market Insights attribuisce parte dell’aumento 2026 del valore dei server white box general-purpose ai prezzi più alti della memoria e prevede che l’effetto si attenui dopo il 2027.
Pochi acquirenti determinano volumi e prezzi
I provider cloud hyperscale rappresentano l’83,3% del valore white box nel 2025, per cui una pausa di uno o due acquirenti muove l’intero mercato. Secondo DC Market Insights, i ricavi degli ODM includono anche componenti a pass-through come GPU e memoria, il che fa crescere le vendite più rapidamente dei profitti, e gli ODM rispondono al rischio di concentrazione con stabilimenti negli Stati Uniti e partnership di progettazione a lungo termine anziché con ordini spot.
Opportunità di mercato: dove sono i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo del Mercato dei server white box sono i provider GPU e neocloud, in crescita del 19,03% annuo, e gli acquirenti governativi e di IA sovrana, in crescita del 18,42% annuo.
I provider GPU e neocloud acquistano server white box per USD 80,20 miliardi entro il 2035
Gli operatori cloud specializzati in GPU hanno speso USD 14,05 miliardi in server white box nel 2025, il 97,5% dei quali in sistemi accelerati, e DC Market Insights prevede USD 80,20 miliardi nel 2035, oltre cinque volte il livello del 2025. Anche i laboratori di IA risalgono la filiera verso la progettazione dei rack: nel novembre 2025 OpenAI e Foxconn hanno concordato di co-progettare più generazioni di rack per data center IA, con Foxconn incaricata di produrre negli Stati Uniti sistemi di cablaggio, rete, raffreddamento e alimentazione e OpenAI titolare di un’opzione di acquisto dei sistemi.
Gli acquirenti di IA sovrana portano la spesa white box a USD 38,50 miliardi
Governi, aziende nazionali di IA e centri di ricerca sostenuti dallo Stato hanno speso USD 7,10 miliardi in server white box nel 2025, e DC Market Insights prevede USD 38,50 miliardi nel 2035.
Prezzi: quanto costa un server white box?
Nel 2025 un server white box general-purpose è stato venduto in media a circa 8.290 USD, e un server white box IA o accelerato a circa 175.890 USD. Si tratta di stime di DC Market Insights del prezzo medio di vendita alla prima vendita, comprensivo di memoria, unità di archiviazione e schede di rete spedite all’interno del server.
| Prezzo medio di vendita (migliaia di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Server white box general-purpose e ad alta densità di storage | 6,31 | 8,29 | 11,23 | 12,31 |
| Server white box IA e accelerato | 80,00 | 175,89 | 269,65 | 284,44 |
| Quota IA delle unità di server white box | 0,9% | 11,9% | 18,4% | 20,7% |
I prezzi white box sono inferiori a quelli degli equivalenti di marca perché l’ODM non sostiene costi di canale o di marchio. I prezzi general-purpose aumentano di circa il 4,0% annuo fino al 2035 con la crescita del numero di core e della memoria per server. I prezzi dei server IA crescono più rapidamente fino al 2030, poiché i tray rack-scale ospitano più acceleratori e stack di memoria più grandi, poi si stabilizzano man mano che i server con ASIC personalizzati, venduti a un prezzo unitario inferiore rispetto ai sistemi GPU di punta, conquistano una quota maggiore.
Standard e regolamentazione: quali regole definiscono i server white box?
Tre insiemi di regole definiscono la progettazione dei server white box: le specifiche hardware OCP, il regolamento dell’Unione europea sulla progettazione ecocompatibile dei server e gli standard per rack che gli hyperscaler pubblicano tramite OCP.
OCP DC-MHS. Il progetto OCP Data Center Modular Hardware System standardizza i form factor dei Host Processor Module, tra cui M-FLW (larghezza piena), M-DNO (larghezza parziale, ottimizzato per la densità) e M-SDNO, oltre agli alimentatori ridondanti comuni M-CRPS, in modo che un acquirente possa combinare moduli e piattaforme di fornitori diversi.
Regolamento UE 2019/424. Il Regolamento (UE) 2019/424 della Commissione sulle specifiche per la progettazione ecocompatibile di server e prodotti di archiviazione dati si applica dal 1° marzo 2020. Fissa limiti base di potenza in stato inattivo di 25 W per i server a socket singolo e di 38 W per quelli a due socket e un’efficienza minima in stato attivo di 9,0 e 9,5, ed esclude, tra gli altri, i server con più di quattro socket di processore, i server di grandi dimensioni e i server completamente tolleranti ai guasti. I server white box installati nell’UE devono rispettare gli stessi limiti di quelli di marca.
Open Rack Wide. La specifica ORW di Meta, presentata all’OCP Global Summit nell’ottobre 2025, definisce rack a doppia larghezza per le esigenze di alimentazione, raffreddamento e manutenibilità dei sistemi IA, il che consente agli ODM di costruire secondo un unico rack pubblicato anziché un progetto per ogni cliente.
Segmentazione del mercato: quale segmento guida il Mercato dei server white box?
I server IA e accelerati guidano il Mercato dei server white box con il 74,1% del valore 2025, i provider cloud hyperscale guidano gli acquirenti con l’83,3% e i sistemi server (L10) guidano i livelli di integrazione con il 51,3%. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,76% annuo, davanti ai server Arm al 20,49% e ai sistemi rack-scale al 19,42%, perché gli hyperscaler stanno spostando l’inferenza sui propri chip e solo gli ODM costruiscono i server attorno a essi.
Per tipo di server: i server IA e accelerati guidano con il 74,1%
| Tipo di server | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server IA e accelerati | 138,95 | 74,1% | 640,00 | 16,50% |
| Server general-purpose | 40,10 | 21,4% | 85,34 | 7,85% |
| Server ad alta densità di storage | 8,40 | 4,5% | 20,48 | 9,32% |
I server IA e accelerati raggiungono l’85,8% del valore white box entro il 2035.
Per livello di integrazione: i sistemi server (L10) guidano con il 51,3%
| Livello di integrazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi server (L10) | 96,20 | 51,3% | 255,00 | 10,24% |
| Sistemi rack-scale (L11) | 78,35 | 41,8% | 462,00 | 19,42% |
| Schede madri e sottoassiemi (L6) | 12,90 | 6,9% | 28,82 | 8,37% |
Nella previsione di DC Market Insights i sistemi rack-scale superano i singoli sistemi server intorno al 2028.
Per architettura del processore: l’x86 guida con il 64,1%
| Processore host | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86 | 120,15 | 64,1% | 330,00 | 10,63% |
| Arm | 62,80 | 33,5% | 405,00 | 20,49% |
| Altre architetture | 4,50 | 2,4% | 10,82 | 9,17% |
Per tipo di acceleratore: le GPU guidano con il 66,6%
All’interno dei server white box IA e accelerati, pari a USD 138,95 miliardi nel 2025, i server GPU rappresentano USD 92,60 miliardi (66,6%) e crescono del 10,53% annuo fino a USD 252,00 miliardi entro il 2035. I server con ASIC personalizzati rappresentano USD 39,95 miliardi (28,8%) e crescono del 24,76% annuo fino a USD 365,00 miliardi, superando i server GPU intorno al 2032. I server con FPGA e altri acceleratori rappresentano USD 6,40 miliardi (4,6%) e raggiungono USD 23,00 miliardi entro il 2035.
Per utente finale: i provider cloud hyperscale guidano con l’83,3%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 156,20 | 83,3% | 585,00 | 14,12% |
| Provider GPU e neocloud | 14,05 | 7,5% | 80,20 | 19,03% |
| Governi e IA sovrana | 7,10 | 3,8% | 38,50 | 18,42% |
| Telecomunicazioni e altri fornitori di servizi | 6,35 | 3,4% | 24,50 | 14,46% |
| Imprese | 3,75 | 2,0% | 17,62 | 16,73% |
I provider GPU e neocloud crescono più rapidamente; le imprese restano il gruppo più piccolo.
Esclusiva DC: il modello unità × prezzo della vendita diretta ODM e la matrice tipo di server × acquirente
Con USD 112,30 miliardi nel 2025, i server IA e accelerati hyperscale sono la singola cella più grande della matrice e il 59,9% di tutta la spesa in server white box. La matrice seguente incrocia ciò che viene acquistato e chi lo acquista.
| 2025, miliardi di USD | IA e accelerati | General-purpose | Alta densità di storage | Totale |
|---|---|---|---|---|
| Provider cloud hyperscale | 112,30 | 36,10 | 7,80 | 156,20 |
| Provider GPU e neocloud | 13,70 | 0,30 | 0,05 | 14,05 |
| Governi e IA sovrana | 6,25 | 0,70 | 0,15 | 7,10 |
| Telecomunicazioni e altri fornitori di servizi | 3,80 | 2,30 | 0,25 | 6,35 |
| Imprese | 2,90 | 0,70 | 0,15 | 3,75 |
| Totale | 138,95 | 40,10 | 8,40 | 187,45 |
Gli hyperscaler spendono il 71,9% del loro budget white box in sistemi accelerati e acquistano comunque il 90,0% di tutti i server white box general-purpose, per cui un fornitore che si aggiudica il progetto general-purpose di un hyperscaler conquista la maggior parte di quel segmento. Le telecomunicazioni e gli altri fornitori di servizi spendono il 36,2% in server general-purpose per funzioni di rete e hosting, la quota più alta tra tutti i gruppi di acquirenti. I provider GPU e neocloud sono quasi interamente orientati ai sistemi accelerati, al 97,5%.
I dati sono un modello di DC Market Insights, non un conteggio delle spedizioni. Il modello è costruito su 38 input: 16 quote annuali di vendita diretta ODM applicate alle coorti del mercato dei server, 8 ancoraggi di unità e prezzo (2020, 2025, 2030 e 2035 per due famiglie di server), 3 ripartizioni per tipo di server, 5 ripartizioni per acquirente, 5 ripartizioni regionali e 1 conversione valutaria usata per le verifiche incrociate sui fornitori. È stato verificato rispetto ai risultati pubblicati di 5 ODM quotati. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei server white box?
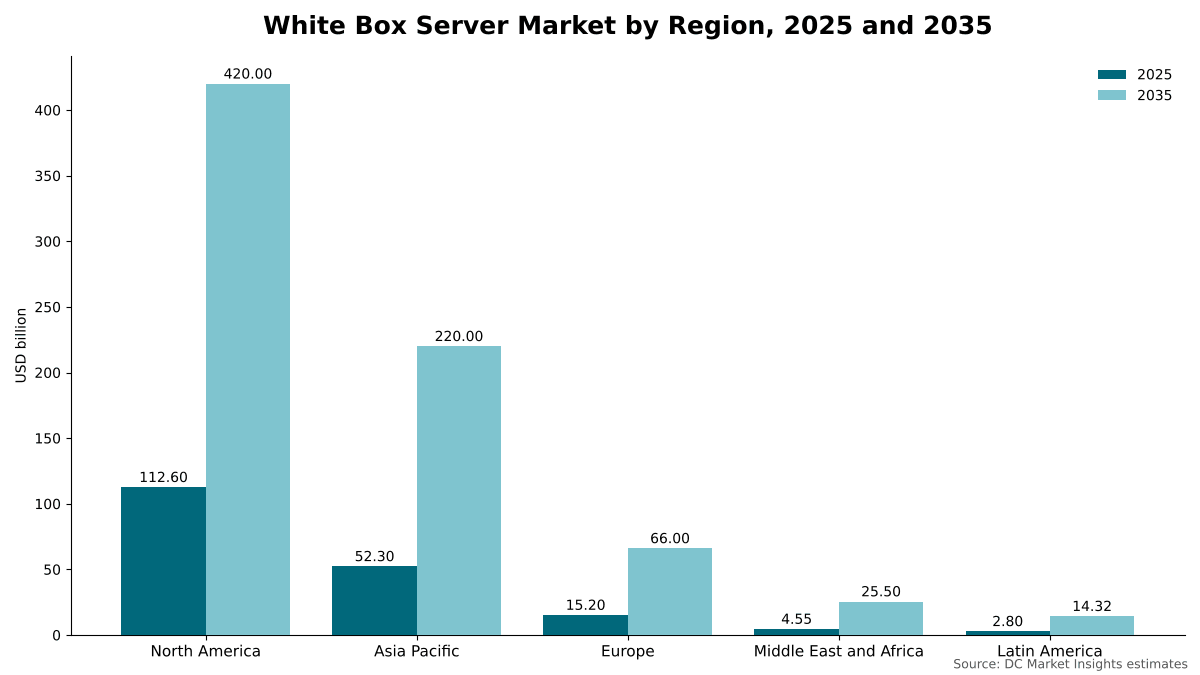
Il Nord America guida il Mercato dei server white box con il 60,1% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 18,81% annuo, perché, secondo DC Market Insights, i programmi di IA sovrana in Arabia Saudita e negli Emirati Arabi Uniti acquistano sistemi rack-scale partendo da una base ridotta.
Il Nord America guida con una quota del 60,1%
Gli acquirenti nordamericani hanno speso USD 112,60 miliardi in server white box nel 2025, e si prevede che la regione raggiunga USD 420,00 miliardi entro il 2035, con un CAGR del 14,07%. La maggior parte dei maggiori operatori cloud e laboratori di IA ha sede qui, e BloombergNEF ha contato negli Stati Uniti 15,9 GW degli oltre 23 GW di capacità di data center in costruzione nel mondo alla fine di settembre 2025. Taiwan, sede di Foxconn, Quanta e Wiwynn, ha esportato merci negli Stati Uniti per USD 198,27 miliardi nel 2025, il 30,9% delle sue esportazioni totali, secondo i dati del Ministero delle Finanze, e le sue esportazioni di prodotti informatici, di comunicazione e audio-video sono aumentate dell’89,5% a USD 251,15 miliardi. La quota del Nord America scende al 56,3% entro il 2035, man mano che le altre regioni costruiscono la propria capacità di IA.
L’Asia Pacifico detiene una quota del 27,9%
L’Asia Pacifico vale USD 52,30 miliardi nel 2025 e USD 220,00 miliardi entro il 2035, con un CAGR del 15,45%. La Cina è il mercato più grande della regione, dove gli operatori cloud nazionali acquistano da ODM locali e partner di co-progettazione, seguita da Giappone, Corea del Sud, India e Australia. L’Asia Pacifico guadagna 1,6 punti di quota entro il 2035.
L’Europa detiene una quota dell’8,1%
L’Europa vale USD 15,20 miliardi nel 2025 e USD 66,00 miliardi entro il 2035, con un CAGR del 15,82%. Le region hyperscale nel Regno Unito, in Germania e nei Paesi Bassi rappresentano la maggior parte della domanda white box, poiché una parte maggiore della capacità enterprise e di colocation europea utilizza server di marca.
Il Medio Oriente e Africa detiene una quota del 2,4%
Il Medio Oriente e Africa vale USD 4,55 miliardi nel 2025 e USD 25,50 miliardi entro il 2035, la crescita più rapida tra tutte le regioni al 18,81% annuo. L’Arabia Saudita e gli Emirati Arabi Uniti rappresentano il 73,6% del valore regionale nel 2025.
L’America Latina detiene una quota dell’1,5%
L’America Latina vale USD 2,80 miliardi nel 2025 e USD 14,32 miliardi entro il 2035, con un CAGR del 17,73%, trainata dalle region cloud hyperscale in Brasile, Messico e Cile.
Analisi per paese: quali paesi acquistano più server white box?
Gli Stati Uniti sono il maggiore mercato nazionale per i server white box con USD 104,10 miliardi nel 2025, il 55,5% del valore globale, seguiti dalla Cina con USD 24,80 miliardi (13,2%) e dal Canada con USD 8,50 miliardi (4,5%). I 12 maggiori paesi rappresentano l’88,0% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 104,10 | 55,5% | 386,00 | 14,00% |
| 2 | Cina | Asia Pacifico | 24,80 | 13,2% | 96,00 | 14,49% |
| 3 | Canada | Nord America | 8,50 | 4,5% | 34,00 | 14,87% |
| 4 | Giappone | Asia Pacifico | 6,10 | 3,3% | 22,50 | 13,94% |
| 5 | Corea del Sud | Asia Pacifico | 3,55 | 1,9% | 13,80 | 14,54% |
| 6 | Regno Unito | Europa | 3,40 | 1,8% | 14,20 | 15,37% |
| 7 | India | Asia Pacifico | 3,20 | 1,7% | 21,00 | 20,70% |
| 8 | Australia | Asia Pacifico | 2,95 | 1,6% | 11,60 | 14,67% |
| 9 | Germania | Europa | 2,90 | 1,5% | 12,45 | 15,69% |
| 10 | Paesi Bassi | Europa | 2,10 | 1,1% | 8,10 | 14,45% |
| 11 | Emirati Arabi Uniti | Medio Oriente e Africa | 1,70 | 0,9% | 9,40 | 18,65% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 1,65 | 0,9% | 10,20 | 19,98% |
L’India è il grande mercato nazionale in più rapida crescita, al 20,70% annuo, davanti all’Arabia Saudita al 19,98%, e passa dal settimo al quinto posto entro il 2035 con l’espansione delle region cloud hyperscale nel paese. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità hyperscale e nelle consegne di server accelerati.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei server white box raggiunge USD 745,82 miliardi entro il 2035 nello scenario base, con un intervallo da USD 568,40 miliardi a USD 912,60 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Unità white box IA inferiori del 25% rispetto allo scenario base entro il 2030; quota di vendita diretta ODM stabile al livello 2026 | 568,40 | 11,73% |
| Base | Le unità white box IA raggiungono 2,25 milioni nel 2035; la quota di vendita diretta ODM raggiunge il 56,8% | 745,82 | 14,81% |
| Alto | Unità white box IA superiori del 15% rispetto allo scenario base; gli acquirenti di IA sovrana e neocloud passano più rapidamente alla vendita diretta ODM | 912,60 | 17,15% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni nella spesa IA hyperscale: gli arretrati vengono smaltiti, i prezzi degli acceleratori calano e gli OEM di marca mantengono la propria quota presso gli acquirenti enterprise e di IA sovrana.
Analisi competitiva: chi guida il Mercato dei server white box?
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer
- Wiwynn
- Wistron
- Inventec
- Celestica
- MiTAC Computing Technology
- Pegatron
- Sanmina
- Jabil
- Gigabyte Technology
- ASRock Rack
Foxconn, Quanta e Wiwynn forniscono insieme circa il 58% del Mercato dei server white box nel 2025 (stima di DC Market Insights, basata sui ricavi pubblicati al netto di componenti, moduli GPU e server costruiti per OEM di marca). I soli ricavi 2025 di Wiwynn, circa USD 29,7 miliardi al cambio di NT$32 per dollaro USA che DC Market Insights utilizza per la conversione, equivalgono al 15,8% del mercato, e i suoi ricavi sono aumentati del 163,7% nel 2025. I ricavi 2025 di Foxconn hanno raggiunto NT$8,1 mila miliardi, e i suoi prodotti cloud e di rete hanno superato per la prima volta l’elettronica di consumo smart; nel secondo trimestre 2025 cloud e networking rappresentavano il 41% dei ricavi e le vendite di server IA sono cresciute del 60%. Le vendite 2025 di Quanta sono aumentate del 50,5% a NT$2,124 mila miliardi. Wistron ha registrato ricavi per USD 70,2 miliardi nel 2025, con i server al 70% delle vendite, e assembla supercomputer IA NVIDIA in Texas. I ricavi della divisione Hardware Platform Solutions di Celestica sono cresciuti del 72% a circa USD 1,4 miliardi nel quarto trimestre 2025, e la società ha alzato le previsioni di ricavi 2026 a USD 17,0 miliardi (Fonte: documento depositato da Celestica presso la US Securities and Exchange Commission). I ricavi dei cinque ODM quotati sono superiori al mercato white box perché includono anche baseboard GPU, moduli di calcolo e server che gli ODM costruiscono per OEM di marca.
Sviluppi recenti
- Nell’aprile 2025 NVIDIA ha dichiarato che avrebbe costruito supercomputer IA negli Stati Uniti con Foxconn a Houston e Wistron a Dallas, con un avvio della produzione in serie previsto entro 12-15 mesi (Fonte: post sul blog di NVIDIA).
- Nell’ottobre 2025 Meta ha presentato all’OCP Global Summit la specifica Open Rack Wide per rack IA a doppia larghezza, e AMD ha mostrato il suo rack Helios costruito secondo lo standard (Fonte: articolo dell’IEEE ComSoc Technology Blog).
- Nel novembre 2025 OpenAI e Foxconn hanno concordato di co-progettare più generazioni di rack per data center IA, con Foxconn incaricata di produrre apparecchiature per data center negli Stati Uniti e nessun impegno di acquisto nell’accordo iniziale (Fonte: annuncio di OpenAI).
- Nel gennaio 2026 Celestica ha registrato ricavi 2025 per USD 12,39 miliardi, in crescita del 28%, e ha alzato le previsioni di ricavi 2026 a USD 17,0 miliardi (Fonte: comunicato sui risultati di Celestica).
- Nell’agosto 2026 Foxconn ha registrato ricavi del secondo trimestre per NT$2,53 mila miliardi, in crescita del 41%, e ha dichiarato che le sue spedizioni di rack IA dovrebbero più che raddoppiare nel 2026 (Fonte: notizia di I-Connect007).
- Nel settembre 2026 Wiwynn ha dichiarato che il suo stabilimento di Socorro, in Texas, che ha avviato la produzione in serie nel primo trimestre del 2026, ha un secondo edificio la cui produzione dovrebbe iniziare nel secondo trimestre del 2027 (Fonte: notizia del Taipei Times).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei server white box
DC Market Insights ha costruito questo mercato bottom-up a partire da 16 coorti annuali di unità (dal 2020 al 2035) per due famiglie di server, server general-purpose (inclusi quelli ad alta densità di storage) e server IA e accelerati, ciascuna valorizzata con un prezzo medio di vendita white box alla prima vendita: circa 8.290 USD e 175.890 USD nel 2025, su circa 5,85 milioni e 0,79 milioni di unità. Il risultato è stato riconciliato con la quota di vendita diretta ODM del modello dei server di DC Market Insights, che sale dal 31,2% del 2020 al 51,3% del 2025 e al 56,8% del 2035. Il totale è stato ripartito per 3 tipi di server, 3 livelli di integrazione, 3 architetture di processore, 3 tipi di acceleratore, 5 utenti finali e 5 regioni, e ogni ripartizione somma al rispettivo totale. Il risultato è stato verificato top-down rispetto ai risultati pubblicati di 5 ODM quotati (Foxconn, Quanta, Wiwynn, Wistron e Celestica), alla crescita dei server IA di Inventec, ai dati sulla spesa in conto capitale degli operatori di data center di BloombergNEF e alle statistiche sulle esportazioni di Taiwan. I valori per paese allocano ciascun totale regionale in base a ponderazioni nazionali per capacità hyperscale e consegne di server accelerati. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Inclusioni ed esclusioni
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello unità × prezzo
- 2.2Riconciliazione della quota di vendita diretta ODM
- 2.3Validazione top-down rispetto ai dati pubblicati dagli ODM
- 2.4Fonti dei dati e ipotesi
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio di vendita per famiglia di server, 2020-2035
- 5.2Quota IA delle unità white box
- 5.3Prezzi dei server white box rispetto ai server di marca
- 06Standard e regolamentazione
- 6.1OCP Data Center Modular Hardware System (DC-MHS)
- 6.2Open Rack Wide (ORW)
- 6.3Regolamento UE 2019/424 sulla progettazione ecocompatibile
- 07Catena di fornitura e presenza produttiva
- 7.1Livelli di integrazione L6, L10 e L11
- 7.2Siti produttivi degli ODM
- 7.3Capacità di assemblaggio rack-scale negli Stati Uniti
- 08Dimensione del mercato e previsioni
- 8.1Dimensione storica del mercato, 2020-2024
- 8.2Dimensione del mercato e previsioni, 2025-2035
- 8.3Quota di vendita diretta ODM nel mercato dei server
- 09Mercato dei server white box, per tipo di server
- 9.1Server IA e accelerati
- 9.2Server general-purpose
- 9.3Server ad alta densità di storage
- 10Mercato dei server white box, per livello di integrazione
- 10.1Sistemi server (L10)
- 10.2Sistemi rack-scale (L11)
- 10.3Schede madri e sottoassiemi (L6)
- 11Mercato dei server white box, per architettura del processore
- 11.1x86
- 11.2Arm
- 11.3Altre architetture
- 12Mercato dei server white box, per tipo di acceleratore
- 12.1GPU
- 12.2ASIC personalizzati
- 12.3Altri acceleratori (FPGA e altri)
- 13Mercato dei server white box, per utente finale
- 13.1Provider cloud hyperscale
- 13.2Provider GPU e neocloud
- 13.3Governi e IA sovrana
- 13.4Telecomunicazioni e altri fornitori di servizi
- 13.5Imprese
- 14Esclusiva DC: matrice tipo di server × acquirente
- 14.1Costruzione della matrice e input
- 14.2Principali risultati incrociati
- 15Mercato dei server white box, per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, Corea del Sud, India, Australia, resto dell'Asia Pacifico)
- 15.3Europa (Regno Unito, Germania, Paesi Bassi, resto d'Europa)
- 15.4Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, resto del Medio Oriente e Africa)
- 15.5America Latina (Brasile, Messico, Cile, resto dell'America Latina)
- 16Analisi per paese
- 16.1I 12 principali paesi, 2025 e 2035
- 16.2Mercati nazionali in più rapida crescita
- 17Confronti regionali
- 17.1Variazioni delle quote regionali, 2025 e 2035
- 17.2Tassi di crescita regionali, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato
- 19.2Posizionamento degli ODM per acquirente
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Foxconn (Hon Hai Precision Industry)
- 20.2Quanta Computer
- 20.3Wiwynn
- 20.4Wistron
- 20.5Inventec
- 20.6Celestica
- 20.7MiTAC Computing Technology
- 20.8Pegatron
- 20.9Sanmina
- 20.10Jabil
- 20.11Gigabyte Technology
- 20.12ASRock Rack
- 21Raccomandazioni dell'analista
- 21.1Per gli ODM
- 21.2Per gli acquirenti hyperscale e neocloud
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei server white box, 2020–2035
- Fig. 2Quota del Mercato dei server white box per tipo di server, 2025 e 2035
- Fig. 3Quota del Mercato dei server white box per livello di integrazione, 2025 e 2035
- Fig. 4Mercato dei server white box per architettura del processore, 2025 e 2035
- Fig. 5Mercato dei server white box per utente finale, 2025 e 2035
- Fig. 6Mercato dei server white box per regione, 2025 e 2035
- Fig. 7I 12 principali paesi, 2025
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzo medio di vendita per famiglia di server, 2020, 2025, 2030 e 2035
- Tabella 3Mercato dei server white box per tipo di server, 2025 e 2035
- Tabella 4Mercato dei server white box per livello di integrazione, 2025 e 2035
- Tabella 5Mercato dei server white box per architettura del processore, 2025 e 2035
- Tabella 6Server white box IA e accelerati per tipo di acceleratore, 2025 e 2035
- Tabella 7Mercato dei server white box per utente finale, 2025 e 2035
- Tabella 8Matrice tipo di server × acquirente, 2025
- Tabella 9Mercato dei server white box per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 187,45 miliardi nel 2025, in crescita a USD 745,82 miliardi entro il 2035. DC Market Insights stima il mercato in USD 27,33 miliardi nel 2020.
Del 14,81% annuo dal 2025 al 2035. La crescita è stata più rapida, al 46,98% annuo, tra il 2020 e il 2025, quando gli hyperscaler hanno ricevuto sistemi GPU rack-scale e server con acceleratori personalizzati.
Un server che un original design manufacturer costruisce su progetto dell’acquirente o secondo una specifica aperta e vende direttamente senza marchio OEM. Secondo le stime di DC Market Insights, i server white box rappresentavano il 51,3% del valore dei server per data center nel 2025.
I server IA e accelerati, con USD 138,95 miliardi, pari al 74,1% del mercato nel 2025. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,76% annuo.
Circa 8.290 USD per un server white box general-purpose e circa 175.890 USD per un server white box IA o accelerato nel 2025, secondo le stime di DC Market Insights del prezzo medio di vendita alla prima vendita.
Il Nord America, con USD 112,60 miliardi, pari al 60,1% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 18,81% annuo.
Foxconn, Quanta e Wiwynn forniscono insieme circa il 58% del mercato nel 2025 (stima di DC Market Insights). Competono inoltre Wistron, Inventec, Celestica, MiTAC Computing Technology, Pegatron, Sanmina, Jabil, Gigabyte Technology e ASRock Rack.
I provider cloud hyperscale, con USD 156,20 miliardi, pari all’83,3% della domanda 2025. I provider GPU e neocloud crescono più rapidamente, al 19,03% annuo.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.