
Mercato dei server AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
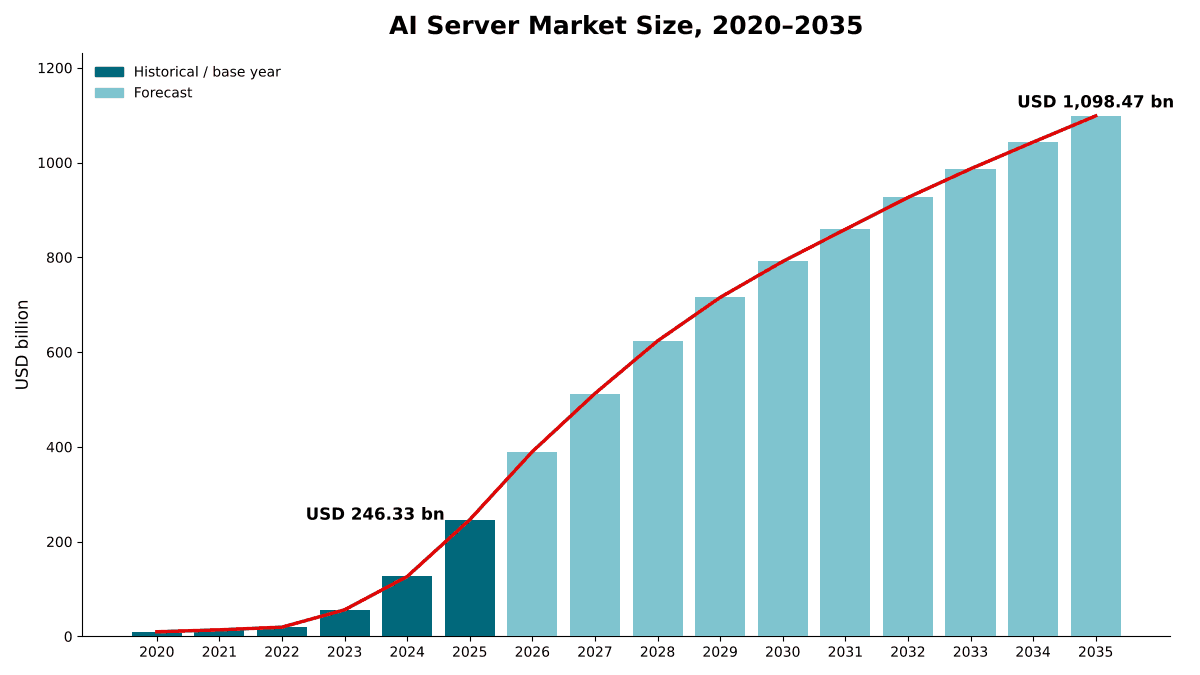
Nel 2025 il valore del Mercato dei server AI era pari a USD 246.33 miliardi; si prevede che raggiunga USD 1,098.47 miliardi entro il 2035, con un CAGR del 16.13%. North America rappresenta 57.5% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni, 2020-2035
- 09Mercato per tipo di acceleratore
- 10Mercato per carico di lavoro
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- North America57.5%
- Asia Pacific25.3%
- Europe9.9%
- Middle East and Africa5%
- Latin America2.3%
Aziende analizzate
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise
- Lenovo
- Foxconn
- Quanta Computer
- Wiwynn
- Inspur
- Huawei
- NVIDIA
- AMD
- Sanmina
- Gigabyte
Analisi completa
Il mercato dei server AI comprende i server completi costruiti attorno ad acceleratori di intelligenza artificiale (AI) che i data center acquistano per addestrare ed eseguire modelli di AI: server con unità di elaborazione grafica (GPU), server dotati di circuiti integrati per applicazioni specifiche (ASIC) personalizzati, server con FPGA (field-programmable gate array) e altri acceleratori, e sistemi rack-scale venduti come rack completo, valutati alla prima vendita. DC Market Insights valuta il mercato globale dei server AI a USD 246,33 miliardi nel 2025 e prevede USD 1.098,47 miliardi entro il 2035, con un CAGR del 16,13%. Il valore del 2025 è costruito a partire da unità e prezzi: circa 1,38 milioni di server AI spediti a un prezzo medio di vendita di circa USD 178.500 ciascuno. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,68% annuo, perché gli hyperscaler stanno spostando una quota crescente dell’inferenza sui propri chip, e il Medio Oriente e Africa è la regione in più rapida crescita, al 20,75% annuo, man mano che i campus di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti si riempiono di rack accelerati.
Sintesi
Il mercato globale dei server AI è stato valutato USD 9,74 miliardi nel 2020, ha raggiunto USD 246,33 miliardi nel 2025 e si prevede che raggiunga USD 1.098,47 miliardi entro il 2035, con un CAGR del 16,13% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei server AI 2025 | USD 246,33 miliardi |
| Mercato dei server AI, CAGR | 16,13% |
| Dimensione del mercato dei server AI 2035 | USD 1.098,47 miliardi |
La spesa in server AI è cresciuta del 90,82% annuo tra il 2020 e il 2025, passando da una nicchia di circa 102.500 server accelerati alla più grande singola categoria di hardware per data center. Il valore è salito da USD 126,40 miliardi nel 2024 a USD 246,33 miliardi nel 2025, un aumento del 94,9%, mentre hyperscaler, laboratori di AI e cloud GPU passavano dai sistemi a otto GPU ai rack raffreddati a liquido. DC Market Insights prevede un ulteriore aumento del 58,3% nel 2026, a USD 390,00 miliardi, prima che la crescita rallenti a una sola cifra dopo il 2030, quando i prezzi degli acceleratori per unità di calcolo scenderanno e le flotte passeranno dalla fase di espansione a quella di rinnovo.
I risultati dei fornitori mostrano quanto rapidamente il mercato sia cresciuto. Le vendite di server AI di Dell sono passate da USD 1,6 miliardi nell’esercizio fiscale 2024 a USD 9,8 miliardi nell’esercizio fiscale 2025; nell’esercizio fiscale 2026 l’azienda ha chiuso oltre USD 64 miliardi di ordini di server ottimizzati per l’AI e ne ha spediti per oltre USD 25 miliardi, e alla fine del secondo trimestre dell’esercizio fiscale 2027 il suo portafoglio ordini aveva raggiunto il record di USD 95 miliardi. DC Market Insights stima che i server AI rappresentassero già il 67,4% del valore totale dei server per data center nel 2025.
Ambito del mercato: cosa comprende il mercato dei server AI?
Il mercato dei server AI comprende i sistemi server accelerati completi installati nei data center, valutati alla prima vendita da parte del produttore di apparecchiature originali (OEM) o del produttore su progetto originale (ODM) in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 246,33 miliardi nel 2025.
Incluso. Server con una o più GPU, ASIC personalizzati come i chip tensoriali e di addestramento progettati dagli operatori cloud, FPGA o altri acceleratori AI; server di addestramento a otto acceleratori; server di inferenza da uno a quattro acceleratori; e sistemi rack-scale integrati venduti come rack completo di compute tray, switch tray e power shelf. Il valore comprende processori host, memoria, unità di archiviazione locali, schede di rete e hardware di raffreddamento spediti all’interno del server o del rack.
Escluso. Server generici e server di storage senza acceleratori, schede acceleratrici vendute separatamente, array di storage esterni, switch per data center e transceiver ottici venduti separatamente, contratti di software e assistenza, dispositivi AI edge ed embedded al di fuori degli edifici dei data center, e manodopera di installazione.
Come si combinano i segmenti. Le suddivisioni per tipo di acceleratore, carico di lavoro, fattore di forma, raffreddamento, modello di fornitura e utente finale ripartiscono ciascuna gli stessi USD 246,33 miliardi. Il mercato corrisponde al segmento dei server AI e accelerati del nostro report Mercato dei server per data center, che copre anche i server generici e i server ad alta densità di storage.
Fattori trainanti: cosa spinge il mercato dei server AI?
Tre fattori spiegano la maggior parte della crescita del mercato dei server AI: server AI venduti a un prezzo medio di USD 178.500, una spesa in conto capitale degli operatori che BloombergNEF prevede vicina a USD 750 miliardi per i 14 maggiori operatori di data center quotati, e la diffusione dell’AI dagli hyperscaler ai cloud GPU, ai governi e alle imprese.
Il valore degli acceleratori porta il prezzo medio di vendita a USD 178.500
Un server di addestramento a otto GPU o un compute tray rack-scale integra acceleratori, memoria ad alta larghezza di banda, rete ad alta velocità e spesso raffreddamento a liquido, quindi una singola unità ha il valore di un piccolo rack di server convenzionali. DC Market Insights stima il prezzo medio di vendita di un server AI nel 2025 a USD 178.500, contro USD 95.000 nel 2020, e prevede che le unità passino da circa 1,38 milioni nel 2025 a 3,66 milioni nel 2035. I ricavi dei fornitori di chip vanno nella stessa direzione: NVIDIA ha riportato ricavi Data Center di USD 193,74 miliardi nell’esercizio fiscale 2026, in crescita del 68%, di cui USD 31,38 miliardi dal networking, e ricavi Data Center di USD 89,00 miliardi nel solo secondo trimestre dell’esercizio fiscale 2027, in crescita del 117%. I ricavi del segmento Data Center di AMD sono aumentati del 32% a USD 16,60 miliardi nel 2025, sostenuti dall’aumento della produzione delle GPU Instinct.
La spesa in conto capitale degli operatori sale verso USD 750 miliardi
BloombergNEF prevede che la spesa in conto capitale dei 14 maggiori operatori di data center quotati si avvicini a USD 750 miliardi nel 2026, e alla fine di settembre 2025 ha contato oltre 23 GW di capacità di data center in costruzione nel mondo, di cui 15,9 GW negli Stati Uniti. DC Market Insights stima che i provider cloud hyperscale abbiano acquistato server AI per USD 150,91 miliardi nel 2025, il 61,3% del mercato, e prevede una spesa hyperscale in server AI di USD 589,40 miliardi entro il 2035.
I fornitori di server riportano portafogli ordini molto superiori alle spedizioni
Supermicro ha riportato vendite nette per l’esercizio fiscale 2026 di USD 39,10 miliardi contro USD 22,00 miliardi dell’anno precedente e prevede da USD 65,00 miliardi a USD 72,00 miliardi nell’esercizio fiscale 2027 (Fonte: documento depositato da Supermicro presso la US Securities and Exchange Commission). Dell ha alzato la previsione di ricavi da server ottimizzati per l’AI per l’esercizio fiscale 2027 a USD 74,00 miliardi da USD 60,00 miliardi, dopo aver registrato ordini record di server AI per USD 60,9 miliardi nel secondo trimestre. DC Market Insights interpreta questi portafogli ordini come domanda già contrattualizzata per il 2026 e il 2027, a sostegno dell’aumento del 58,3% previsto per il 2026.
Tendenze di mercato: come stanno cambiando i server AI?
I server AI stanno cambiando in tre modi contemporaneamente: dai singoli server ai rack completi, dal raffreddamento ad aria a quello a liquido e dall’addestramento verso l’inferenza, che secondo DC Market Insights raggiungerà il 63,5% del valore dei server AI entro il 2035.
I sistemi rack-scale raggiungono il 57,5% del valore dei server AI entro il 2035
I grandi acquirenti di AI ora ordinano rack completi, integrati e collaudati in fabbrica. Il GB300 NVL72 di NVIDIA integra 72 GPU Blackwell Ultra e 36 CPU Grace basate su Arm in un’unica piattaforma rack-scale interamente raffreddata a liquido, e Amazon Web Services afferma che i suoi Trainium3 UltraServer scalano fino a 144 chip Trainium. DC Market Insights valuta i sistemi rack-scale integrati a USD 94,62 miliardi (38,4%) nel 2025 e prevede USD 631,20 miliardi entro il 2035, con un CAGR del 20,90%. La capacità produttiva viene costruita per questo modello: a luglio 2026 Supermicro ha dichiarato di poter consegnare fino a 3.000 rack AI al mese dai propri stabilimenti nel mondo.
I server raffreddati a liquido crescono del 24,28% annuo
I sistemi GPU rack-scale concentrano così tanta potenza in un rack che il raffreddamento ad aria non riesce più a dissipare il calore. A luglio 2026 Supermicro ha dichiarato di poter consegnare fino a 2.000 rack raffreddati a liquido al mese. DC Market Insights valuta i server AI raffreddati a liquido a USD 92,47 miliardi (37,5%) nel 2025 e prevede USD 812,60 miliardi entro il 2035, quando raggiungeranno il 74,0% del mercato; i server AI raffreddati ad aria crescono solo del 6,39% annuo.
L’inferenza supera l’addestramento intorno al 2029
I server di addestramento rappresentano USD 142,38 miliardi (57,8%) del valore del 2025, ma i server di inferenza crescono del 20,97% annuo, contro il 10,91% dell’addestramento, man mano che i modelli addestrati vengono messi in produzione in ricerca, programmazione, assistenza clienti e carichi di lavoro degli agenti. DC Market Insights prevede che i server di inferenza raggiungano USD 697,32 miliardi entro il 2035 e che superino l’addestramento intorno al 2029.
Sfide di mercato: cosa frena il mercato dei server AI?
Costi della memoria, energia di rete e controlli sulle esportazioni sono i tre vincoli che secondo DC Market Insights rallenteranno il mercato dei server AI e, insieme, spiegano perché la crescita prevista scende dal 58,3% nel 2026 al 5,31% entro il 2035.
I prezzi dei moduli DDR5 sono aumentati del 60% in due mesi
La memoria rappresenta una quota importante della distinta base di un server AI, sotto forma di memoria ad alta larghezza di banda sull’acceleratore e di moduli DDR5 sull’host. Il prezzo contrattuale di Samsung per i moduli di memoria DDR5 da 32GB è salito a USD 239 a novembre 2025 da USD 149 a settembre, un aumento del 60%, poiché la corsa alla costruzione di data center AI ha assorbito l’offerta. DC Market Insights ipotizza che la pressione sui costi della memoria faccia salire i prezzi dei server AI nel 2026 e nel 2027 e si attenui in seguito.
La disponibilità di energia limita le consegne
Un sistema AI rack-scale non può essere spedito finché la sala che lo ospita non dispone di alimentazione e raffreddamento a liquido. Secondo BloombergNEF, alla fine di settembre 2025 erano in costruzione nel mondo oltre 23 GW di capacità; secondo DC Market Insights, il ritmo con cui tale capacità viene alimentata determina il ritmo delle consegne di server AI. I portafogli ordini dei fornitori mostrano il divario: Dell ha iniziato l’esercizio fiscale 2027 con un portafoglio ordini di USD 43 miliardi, salito a USD 95 miliardi alla fine del secondo trimestre.
I controlli sulle esportazioni dividono la base di fornitura
A maggio 2025 il Dipartimento del Commercio degli Stati Uniti ha dichiarato che l’uso dei chip Huawei Ascend in qualsiasi parte del mondo viola i controlli statunitensi sulle esportazioni. DC Market Insights prevede che gli acquirenti cinesi faranno sempre più affidamento su server con acceleratori nazionali, il che riduce il mercato indirizzabile dei fornitori con sede negli Stati Uniti in Cina.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del mercato dei server AI sono gli acquirenti governativi e di AI sovrana, in crescita del 21,42% annuo, e le imprese, in crescita del 17,26% annuo.
Gli acquirenti di AI sovrana portano la spesa a USD 124,97 miliardi
Governi, centri di ricerca nazionali e aziende di AI sostenute dallo Stato hanno speso USD 17,95 miliardi in server AI nel 2025, e DC Market Insights prevede USD 124,97 miliardi nel 2035, quasi sette volte il livello del 2025. Arabia Saudita ed Emirati Arabi Uniti rappresentano insieme il 64,9% del valore dei server AI del Medio Oriente e Africa nel 2025.
Le imprese acquistano server AI per USD 148,20 miliardi entro il 2035
Le imprese hanno speso USD 30,16 miliardi in server AI nel 2025, principalmente in server GPU per inferenza privata e fine-tuning. L’Infrastructure Solutions Group di Lenovo ha riportato una pipeline di business di server AI di USD 21 miliardi e oltre 5.800 implementazioni AI presso clienti, e Dell ha venduto server AI con GPU a oltre 3.000 clienti. DC Market Insights prevede una spesa delle imprese in server AI di USD 148,20 miliardi nel 2035, con acquirenti che in precedenza acquistavano solo server generici e che aggiungono cluster GPU on-premise.
I provider GPU e neocloud raggiungono USD 196,10 miliardi
Gli operatori specializzati di cloud GPU hanno speso USD 41,22 miliardi in server AI nel 2025, e DC Market Insights prevede USD 196,10 miliardi nel 2035. Ad agosto 2026 NVIDIA ha dichiarato che la sua piattaforma Vera Rubin stava entrando in piena produzione, con rack in funzione presso partner tra cui CoreWeave e Nebius oltre ai maggiori provider cloud.
Prezzi: quanto costa un server AI?
Nel 2025 un server AI è stato venduto in media a circa USD 178.500, rispetto a USD 95.000 nel 2020. Si tratta di stime di DC Market Insights del prezzo medio di vendita alla prima vendita per tutti i fattori di forma, dai server di inferenza a un acceleratore ai compute tray rack-scale, incluse memoria, unità di archiviazione e schede di rete spedite all’interno del server.
| Unità e prezzi dei server AI | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Unità spedite (migliaia) | 102,5 | 1.380,0 | 3.020,0 | 3.660,0 |
| Prezzo medio di vendita (migliaia di USD) | 95,00 | 178,50 | 262,00 | 300,13 |
| Valore di mercato (miliardi di USD) | 9,74 | 246,33 | 791,24 | 1.098,47 |
I prezzi medi crescono più rapidamente fino al 2030, poiché i sistemi rack-scale con più acceleratori per tray e stack di memoria ad alta larghezza di banda più grandi sostituiscono i sistemi a otto GPU, poi si stabilizzano man mano che i server con ASIC personalizzati, venduti a un prezzo unitario inferiore, conquistano una quota maggiore. Un sistema rack-scale completo ha il valore di molti server, quindi la spesa per rack è di gran lunga superiore alla media per unità.
Standard e normative: quali regole influenzano i server AI?
Tre insiemi di regole determinano quali server AI un data center può acquistare: i controlli statunitensi sulle esportazioni di chip AI avanzati, il regolamento dell’Unione Europea sulla progettazione ecocompatibile dei server e la specifica statunitense ENERGY STAR per i server.
Controlli statunitensi sulle esportazioni. A maggio 2025 il Dipartimento del Commercio degli Stati Uniti ha formalmente revocato la AI Diffusion Rule e, contestualmente, ha dichiarato che l’uso dei chip Huawei Ascend in qualsiasi parte del mondo viola i controlli statunitensi sulle esportazioni.
Regolamento UE 2019/424. In base al Regolamento (UE) 2019/424 della Commissione relativo alle specifiche per la progettazione ecocompatibile di server e prodotti di archiviazione dati, i server immessi sul mercato dell’UE devono soddisfare i primi requisiti di progettazione ecocompatibile dal 1° marzo 2020, con ulteriori requisiti introdotti progressivamente dal 1° marzo 2021 e dal 1° gennaio 2023.
ENERGY STAR Computer Servers Version 4.0. La specifica ENERGY STAR Version 4.0 per i server dell’Agenzia statunitense per la protezione dell’ambiente (EPA) è entrata in vigore il 12 gennaio 2024 e ha aggiunto le definizioni di FPGA e unità di elaborazione dati (DPU).
Segmentazione del mercato: quale segmento guida il mercato dei server AI?
I server GPU guidano il mercato dei server AI con il 78,4% del valore del 2025, i provider cloud hyperscale guidano gli acquirenti con il 61,3% e l’addestramento guida i carichi di lavoro con il 57,8%. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,68% annuo, davanti ai server raffreddati a liquido al 24,28%, perché gli hyperscaler stanno spostando l’inferenza sui propri chip.
Per tipo di acceleratore: i server GPU guidano con il 78,4%
| Tipo di acceleratore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 193,12 | 78,4% | 675,56 | 13,34% |
| ASIC personalizzati | 41,88 | 17,0% | 380,07 | 24,68% |
| FPGA e altri acceleratori | 11,33 | 4,6% | 42,84 | 14,23% |
I server con ASIC personalizzati raggiungono il 34,6% del mercato entro il 2035. I server GPU mantengono la leadership con il 61,5% perché laboratori di AI, cloud GPU e imprese acquistano piattaforme commerciali, e l’accordo da 6 GW di AMD con OpenAI, con il primo 1 GW di GPU Instinct MI450 previsto a partire dalla seconda metà del 2026, amplia la base di fornitura di GPU commerciali.
Per carico di lavoro: l’addestramento guida con il 57,8%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento | 142,38 | 57,8% | 401,15 | 10,91% |
| Inferenza | 103,95 | 42,2% | 697,32 | 20,97% |
Per fattore di forma: i server a 8 acceleratori guidano con il 48,1%
| Fattore di forma | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server a 8 acceleratori | 118,54 | 48,1% | 352,40 | 11,51% |
| Sistemi rack-scale integrati | 94,62 | 38,4% | 631,20 | 20,90% |
| Server da 1-4 acceleratori | 33,17 | 13,5% | 114,87 | 13,23% |
Nella previsione di DC Market Insights, i sistemi rack-scale integrati superano i server a otto acceleratori prima del 2030.
Per raffreddamento: i server raffreddati ad aria guidano con il 62,5%
I server AI raffreddati ad aria rappresentano USD 153,86 miliardi (62,5%) del valore del 2025 e crescono del 6,39% annuo fino a USD 285,87 miliardi entro il 2035. I server AI raffreddati a liquido rappresentano USD 92,47 miliardi (37,5%) e crescono del 24,28% annuo fino a USD 812,60 miliardi, conquistando la leadership prima del 2030.
Per modello di fornitura: ODM diretto guida con il 56,4%
I server costruiti dagli ODM su progetto dell’acquirente e venduti direttamente rappresentano USD 138,95 miliardi (56,4%) nel 2025 e crescono del 16,51% annuo fino a USD 640,25 miliardi; il nostro report Mercato dei server white box analizza questo canale in dettaglio. I server AI OEM di marca rappresentano USD 107,38 miliardi (43,6%) e crescono del 15,62% annuo fino a USD 458,22 miliardi. Quanta ha dichiarato che i server AI hanno rappresentato oltre il 70% dei suoi ricavi da server nel quarto trimestre del 2025; i ricavi 2025 di Wiwynn sono aumentati del 163,7% a NT$950,66 miliardi, con i prodotti legati all’AI che hanno contribuito per oltre la metà; e il segmento cloud e networking di Foxconn, che comprende i server AI, ha rappresentato il 51% dei suoi ricavi del secondo trimestre 2026.
Per utente finale: i provider cloud hyperscale guidano con il 61,3%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 150,91 | 61,3% | 589,40 | 14,60% |
| Provider GPU e neocloud | 41,22 | 16,7% | 196,10 | 16,88% |
| Imprese | 30,16 | 12,2% | 148,20 | 17,26% |
| Governi e AI sovrana | 17,95 | 7,3% | 124,97 | 21,42% |
| Telecomunicazioni e altri fornitori di servizi | 6,09 | 2,5% | 39,80 | 20,65% |
I provider cloud hyperscale perdono 7,6 punti di quota entro il 2035, poiché governi, imprese e operatori di telecomunicazioni costruiscono la propria capacità AI.
Esclusiva DC: il modello unità × prezzo dei server AI e la matrice acceleratore × acquirente
Con USD 104,06 miliardi nel 2025, i server GPU hyperscale sono la singola cella più grande della matrice e il 42,2% di tutta la spesa in server AI. La matrice seguente incrocia quale acceleratore viene acquistato e chi lo acquista.
| 2025, miliardi di USD | GPU | ASIC personalizzati | FPGA e altri | Totale |
|---|---|---|---|---|
| Provider cloud hyperscale | 104,06 | 38,95 | 7,90 | 150,91 |
| Provider GPU e neocloud | 40,65 | 0,21 | 0,36 | 41,22 |
| Imprese | 28,12 | 0,34 | 1,70 | 30,16 |
| Governi e AI sovrana | 15,30 | 1,98 | 0,67 | 17,95 |
| Telecomunicazioni e altri fornitori di servizi | 4,99 | 0,40 | 0,70 | 6,09 |
| Totale | 193,12 | 41,88 | 11,33 | 246,33 |
Gli hyperscaler acquistano il 93,0% di tutto il valore dei server con ASIC personalizzati, perché i chip sono progettati dagli operatori cloud per le proprie flotte; ogni altro gruppo di acquirenti spende oltre l’80% del proprio budget per server AI in GPU, e i provider GPU e neocloud spendono il 98,6%. Un fornitore che vende solo server GPU commerciali è quindi escluso da circa un quarto della spesa hyperscale in server AI, una quota che DC Market Insights prevede in aumento con la crescita dei server con ASIC personalizzati.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 38 input: 32 serie di unità e prezzi (16 anni ciascuna di unità e prezzo medio di vendita), 3 suddivisioni per tipo di acceleratore e 3 verifiche rispetto ai ricavi dei fornitori di chip, e le sue righe sommano ai 5 totali per utente finale. Il modello unità × prezzo alla base di questi dati e le relative ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dei server AI?
Il Nord America guida il mercato dei server AI con il 57,5% del valore del 2025, e il Medio Oriente e Africa è la regione in più rapida crescita al 20,75% annuo, perché i programmi di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti stanno aggiungendo capacità accelerata partendo da una base ridotta.
Il Nord America guida con una quota del 57,5%
Gli acquirenti nordamericani hanno speso USD 141,62 miliardi in server AI nel 2025, e si prevede che la regione raggiunga USD 506,80 miliardi entro il 2035, con un CAGR del 13,60%. I maggiori operatori cloud, laboratori di AI e cloud GPU hanno sede in questa regione, e alla fine di settembre 2025 gli Stati Uniti ospitavano 15,9 GW degli oltre 23 GW in costruzione nel mondo. Il Nord America scende al 46,1% del mercato entro il 2035 perché le altre regioni costruiscono la propria capacità AI, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 25,3%
L’Asia Pacifico vale USD 62,40 miliardi nel 2025 e USD 330,15 miliardi entro il 2035, con un CAGR del 18,13%. La Cina è il mercato più grande della regione, e l’Atlas 950 SuperPoD di Huawei, con 8.192 unità di elaborazione neurale (NPU) Ascend, e l’Atlas 960 SuperPoD, con 15.488, mostrano come i fornitori nazionali stiano costruendo sistemi rack-scale propri. L’India cresce più rapidamente tra i grandi paesi grazie all’espansione della capacità hyperscale e di colocation.
L’Europa detiene una quota del 9,9%
L’Europa vale USD 24,38 miliardi nel 2025 e USD 145,20 miliardi entro il 2035, con un CAGR del 19,53%. Il cloud sovrano e i programmi nazionali di AI nel Regno Unito, in Germania e in Francia sostengono la domanda di sistemi accelerati partendo da una base inferiore rispetto al Nord America.
Il Medio Oriente e Africa detiene una quota del 5,0%
Il Medio Oriente e Africa vale USD 12,31 miliardi nel 2025 e USD 81,12 miliardi entro il 2035, la crescita più rapida tra tutte le regioni al 20,75% annuo. Emirati Arabi Uniti e Arabia Saudita guidano la regione.
L’America Latina detiene una quota del 2,3%
L’America Latina vale USD 5,62 miliardi nel 2025 e USD 35,20 miliardi entro il 2035, con un CAGR del 20,14%, trainata da Brasile, Messico e Cile.
Analisi per paese: quali paesi acquistano più server AI?
Gli Stati Uniti sono il maggiore mercato nazionale per i server AI con USD 129,85 miliardi nel 2025, il 52,7% del valore globale, seguiti dalla Cina con USD 22,76 miliardi (9,2%) e dal Canada con USD 11,77 miliardi (4,8%). I 12 paesi più grandi rappresentano l’84,2% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 129,85 | 52,7% | 458,40 | 13,44% |
| 2 | Cina | Asia Pacifico | 22,76 | 9,2% | 96,30 | 15,52% |
| 3 | Canada | Nord America | 11,77 | 4,8% | 48,40 | 15,19% |
| 4 | Giappone | Asia Pacifico | 8,93 | 3,6% | 40,15 | 16,22% |
| 5 | Regno Unito | Europa | 5,34 | 2,2% | 28,60 | 18,27% |
| 6 | Germania | Europa | 4,82 | 2,0% | 26,15 | 18,42% |
| 7 | India | Asia Pacifico | 4,61 | 1,9% | 49,80 | 26,87% |
| 8 | Corea del Sud | Asia Pacifico | 4,38 | 1,8% | 22,65 | 17,86% |
| 9 | Emirati Arabi Uniti | Medio Oriente e Africa | 4,12 | 1,7% | 24,10 | 19,32% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 3,87 | 1,6% | 27,90 | 21,84% |
| 11 | Australia | Asia Pacifico | 3,49 | 1,4% | 18,65 | 18,25% |
| 12 | Francia | Europa | 3,46 | 1,4% | 21,70 | 20,15% |
L’India è il grande mercato nazionale in più rapida crescita al 26,87% annuo, davanti all’Arabia Saudita al 21,84%, e passa dal settimo al terzo posto entro il 2035. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova e delle consegne di server accelerati.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dei server AI raggiunge USD 1.098,47 miliardi entro il 2035 nello scenario base, con un intervallo da USD 846,30 miliardi a USD 1.327,85 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Unità di server AI inferiori del 20% rispetto allo scenario base entro il 2030; prezzi medi stabili dopo il 2027 | 846,30 | 13,14% |
| Base | Le unità raggiungono 3,66 milioni nel 2035 a circa USD 300.000 ciascuna | 1.098,47 | 16,13% |
| Alto | Unità superiori del 15% rispetto allo scenario base; adozione più rapida dei sistemi rack-scale raffreddati a liquido | 1.327,85 | 18,35% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni negli investimenti in AI: i portafogli ordini vengono smaltiti, i prezzi scendono e gli acquirenti prolungano la vita delle flotte GPU installate. Lo scenario alto presuppone che connessioni alla rete elettrica, offerta di memoria e capacità di raffreddamento a liquido tengano il passo con i piani hyperscale e di AI sovrana annunciati.
Analisi competitiva: chi guida il mercato dei server AI?
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise
- Lenovo
- Foxconn
- Quanta Computer
- Wiwynn
- Inspur
- Huawei
- NVIDIA
- AMD
- Sanmina
- Gigabyte
Dell detiene circa il 10% del mercato dei server AI (stima di DC Market Insights: oltre USD 25 miliardi di server ottimizzati per l’AI spediti nell’esercizio fiscale 2026, rapportati a un mercato di USD 246,33 miliardi; l’esercizio fiscale di Dell termina a fine gennaio) (Fonte: documento depositato da Dell presso la US Securities and Exchange Commission). Dell prevede ricavi da server ottimizzati per l’AI di USD 74,00 miliardi nell’esercizio fiscale 2027, e i suoi ricavi da server AI hanno raggiunto USD 16,4 miliardi nel solo secondo trimestre. Supermicro ha riportato vendite nette per l’esercizio fiscale 2026 di USD 39,10 miliardi. I ricavi da server di HPE sono aumentati del 35,3% a USD 6,80 miliardi nel terzo trimestre dell’esercizio fiscale 2026, con il portafoglio ordini a un livello record. L’Infrastructure Solutions Group di Lenovo ha riportato ricavi record di USD 19,20 miliardi nell’esercizio fiscale 2025/26, in crescita del 32%. Foxconn, Quanta e Wiwynn costruiscono rack AI su progetti degli hyperscaler. I ricavi di calcolo Data Center di NVIDIA nell’esercizio fiscale 2026, circa USD 162,36 miliardi al netto del networking, sono la singola componente più grande del valore dei server AI, e AMD ha acquisito capacità di progettazione rack-scale acquistando ZT Systems.
Sviluppi recenti
- A marzo 2025, AMD ha completato l’acquisizione da USD 4,9 miliardi di ZT Systems, costruttore di rack di server AI per operatori cloud, e in seguito ha concordato la vendita dell’attività di produzione a Sanmina per USD 3 miliardi (Fonte: articolo di Data Center Dynamics).
- A luglio 2025, Hewlett Packard Enterprise ha completato l’acquisizione di Juniper Networks (Fonte: comunicato stampa di HPE).
- A ottobre 2025, AMD e OpenAI hanno annunciato un accordo da 6 GW, con la prima implementazione da 1 GW di GPU Instinct MI450 prevista a partire dalla seconda metà del 2026 (Fonte: comunicato stampa di AMD).
- A luglio 2026, Supermicro ha ampliato la sua linea DCBBS con una AI Rack Series e ha dichiarato di poter consegnare fino a 3.000 rack al mese, di cui 2.000 raffreddati a liquido (Fonte: comunicato stampa di Supermicro).
- Ad agosto 2026, NVIDIA ha riportato ricavi Data Center di USD 89,00 miliardi per il secondo trimestre dell’esercizio fiscale 2027 e ha dichiarato che Vera Rubin stava entrando in piena produzione (Fonte: comunicato stampa di NVIDIA).
- A settembre 2026, Dell ha riportato ordini record di server AI per USD 60,9 miliardi e un portafoglio ordini record di USD 95 miliardi per il secondo trimestre dell’esercizio fiscale 2027 e ha alzato la previsione di ricavi da server ottimizzati per l’AI per l’esercizio fiscale 2027 a USD 74,00 miliardi (Fonte: comunicato sui risultati di Dell).
Seguiamo questi accordi, lanci e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei server AI
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di unità (dal 2020 al 2035) di server AI, ciascuna valorizzata con un prezzo medio di vendita alla prima vendita: circa 102.500 unità a USD 95.000 nel 2020, 1,38 milioni di unità a USD 178.500 nel 2025 e 3,66 milioni di unità a circa USD 300.000 nel 2035. Il totale è stato suddiviso per 3 tipi di acceleratore, 2 carichi di lavoro, 3 fattori di forma, 2 tipi di raffreddamento, 2 modelli di fornitura, 5 utenti finali e 5 regioni, e ogni suddivisione somma al totale di livello superiore. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi di calcolo Data Center di NVIDIA nell’esercizio fiscale 2026, pari a circa USD 162,36 miliardi, che rientrano nel valore dei server AI come sua componente più grande (65,9% del mercato del 2025), rispetto ai ricavi del segmento Data Center di AMD e rispetto alle spedizioni e ai portafogli ordini di server AI di Dell, Supermicro, Lenovo, Quanta, Wiwynn e Foxconn. Il mercato è mantenuto coerente con il segmento dei server accelerati del modello Data Center Server Market di DC Market Insights. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità installata e nuova. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report e unità di misura
- 1.3Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello unità × prezzo
- 2.2Verifiche top-down rispetto ai ricavi dei fornitori
- 2.3Fonti dei dati e ipotesi
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025 e 2035
- 3.2Risultati principali
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio di vendita dei server AI, 2020-2035
- 5.2Unità di server AI spedite, 2020-2035
- 06Standard e normative
- 6.1Controlli statunitensi sulle esportazioni
- 6.2Regolamento UE 2019/424
- 6.3ENERGY STAR Computer Servers Version 4.0
- 07Analisi della catena di fornitura
- 7.1Fornitori di acceleratori e memoria
- 7.2Assemblaggio ODM e OEM
- 7.3Integrazione dei rack e raffreddamento a liquido
- 08Dimensione del mercato e previsioni, 2020-2035
- 8.1Valore di mercato
- 8.2Crescita anno su anno
- 09Mercato per tipo di acceleratore
- 9.1GPU
- 9.2ASIC personalizzati
- 9.3FPGA e altri acceleratori
- 10Mercato per carico di lavoro
- 10.1Addestramento
- 10.2Inferenza
- 11Mercato per fattore di forma
- 11.1Server a 8 acceleratori
- 11.2Sistemi rack-scale integrati
- 11.3Server da 1-4 acceleratori
- 12Mercato per raffreddamento
- 12.1Raffreddamento ad aria
- 12.2Raffreddamento a liquido
- 13Mercato per modello di fornitura
- 13.1ODM diretto
- 13.2OEM di marca
- 14Mercato per utente finale
- 14.1Provider cloud hyperscale
- 14.2Provider GPU e neocloud
- 14.3Imprese
- 14.4Governi e AI sovrana
- 14.5Telecomunicazioni e altri fornitori di servizi
- 15Esclusiva DC: matrice acceleratore × acquirente
- 15.1Matrice, 2025
- 15.2Input del modello
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia)
- 16.3Europa (Regno Unito, Germania, Francia)
- 16.4Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita)
- 16.5America Latina (Brasile, Messico, Cile)
- 17Analisi per paese
- 17.1I 12 principali paesi, 2025 e 2035
- 17.2Paesi in più rapida crescita
- 18Analisi regionali trasversali
- 18.1Quota per regione, 2025 e 2035
- 18.2Confronto della crescita per regione
- 19Scenari di previsione
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Stima delle quote di mercato
- 20.2Posizionamento competitivo
- 21Profili aziendali
- 21.1Dell Technologies
- 21.2Supermicro
- 21.3Hewlett Packard Enterprise
- 21.4Lenovo
- 21.5Foxconn
- 21.6Quanta Computer
- 21.7Wiwynn
- 21.8Inspur
- 21.9Huawei
- 21.10NVIDIA
- 21.11AMD
- 21.12Sanmina
- 21.13Gigabyte
- 22Sviluppi recenti
- 22.1Acquisizioni e accordi
- 22.2Lanci di prodotti
- 23Raccomandazioni degli analisti
- 23.1Per i fornitori di server
- 23.2Per gli operatori di data center
- 23.3Per gli investitori
- Fig. 1Dimensione del mercato dei server AI, 2020–2035
- Fig. 2Quota del mercato dei server AI per tipo di acceleratore, 2025 e 2035
- Fig. 3Quota del mercato dei server AI per regione, 2025 e 2035
- Fig. 4Unità di server AI e prezzo medio di vendita, 2020–2035
- Fig. 5Mercato dei server AI per carico di lavoro, 2025 e 2035
- Fig. 6Quota dei server raffreddati a liquido sul valore dei server AI, 2025 e 2035
- Tabella 1Attributi del report sul mercato dei server AI
- Tabella 2Unità, prezzi e valore dei server AI, 2020, 2025, 2030 e 2035
- Tabella 3Mercato dei server AI per tipo di acceleratore, 2025 e 2035
- Tabella 4Mercato dei server AI per carico di lavoro, 2025 e 2035
- Tabella 5Mercato dei server AI per fattore di forma, 2025 e 2035
- Tabella 6Mercato dei server AI per raffreddamento, 2025 e 2035
- Tabella 7Mercato dei server AI per modello di fornitura, 2025 e 2035
- Tabella 8Mercato dei server AI per utente finale, 2025 e 2035
- Tabella 9Matrice tipo di acceleratore × utente finale, 2025
- Tabella 10Mercato dei server AI per regione, 2025 e 2035
- Tabella 11I 12 principali paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 246,33 miliardi nel 2025, in crescita fino a USD 1.098,47 miliardi entro il 2035. DC Market Insights stima il mercato a USD 9,74 miliardi nel 2020.
Del 16,13% annuo dal 2025 al 2035. La crescita è stata molto più rapida, al 90,82% annuo, tra il 2020 e il 2025, quando hyperscaler, laboratori di AI e cloud GPU hanno costruito cluster di addestramento.
Circa USD 178.500 in media nel 2025, rispetto a USD 95.000 nel 2020, secondo le stime di DC Market Insights che coprono i server dalle unità di inferenza a un acceleratore ai compute tray rack-scale.
I server GPU, con USD 193,12 miliardi ovvero il 78,4% del mercato nel 2025. I server con ASIC personalizzati sono il segmento in più rapida crescita, al 24,68% annuo.
Il Nord America, con USD 141,62 miliardi ovvero il 57,5% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 20,75% annuo.
USD 30,16 miliardi nel 2025, in crescita fino a USD 148,20 miliardi entro il 2035 al 17,26% annuo (stima di DC Market Insights), principalmente in server GPU per inferenza privata e fine-tuning.
Dell detiene circa il 10% del mercato (stima di DC Market Insights). Competono anche Supermicro, Hewlett Packard Enterprise, Lenovo, Foxconn, Quanta Computer, Wiwynn, Inspur, Huawei, NVIDIA, AMD, Sanmina e Gigabyte.
Gli Stati Uniti, con USD 129,85 miliardi ovvero il 52,7% della spesa del 2025, seguiti dalla Cina con USD 22,76 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 26,87% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.