
Mercato dei chip per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei chip per data center era pari a USD 314.87 miliardi; si prevede che raggiunga USD 1,021.48 miliardi entro il 2035, con un CAGR del 12.49%. North America rappresenta 54.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave e punti chiave
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e del contenuto di chip
- 06Standard e normative
- 07Mercato dei chip per data center, per tipo di chip
- 08Mercato dei chip per data center, per carico di lavoro
- 09Mercato dei chip per data center, per utente finale
- 10Mercato dei chip per data center, per modello di progettazione
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America54.8%
- Asia Pacific27.6%
- Europe10.9%
- Latin America2.3%
- Middle East and Africa4.4%
Aziende analizzate
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics (South Korea)
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
- Texas Instruments Incorporated
Analisi completa
Il Mercato dei chip per data center vale USD 488,28 miliardi nel 2026 e dovrebbe raggiungere USD 1.021,48 miliardi entro il 2035, partendo da USD 314,87 miliardi nel 2025, con un CAGR del 12,49% dal 2025 al 2035 (stima di DC Market Insights). Nel 2026 a spostare la spesa è la memoria quanto la capacità di calcolo: i sistemi di accelerazione su scala rack vengono consegnati con memoria ad alta larghezza di banda (HBM) impilata, e il 30 settembre 2026 Micron Technology ha comunicato ricavi dell’esercizio 2026 pari a USD 133,19 miliardi, di cui USD 54,23 miliardi nel solo quarto trimestre (Fonte: documento depositato da Micron presso la Securities and Exchange Commission statunitense). L’evento che ancora la previsione è l’accordo del 6 ottobre 2025 con cui AMD e OpenAI installeranno 6 gigawatt di GPU AMD Instinct, il primo gigawatt nella seconda metà del 2026 (Fonte: comunicato stampa AMD). Il mercato comprende i semiconduttori venduti per server, sistemi di storage e switch di rete dei data center: dalle unità di elaborazione grafica (GPU) e dai circuiti integrati per applicazioni specifiche (ASIC) personalizzati fino alla memoria dinamica ad accesso casuale (DRAM) per server, al silicio per switch e ai chip di potenza. Nel 2025, 27,4 milioni di unità di elaborazione centrale (CPU) per server, a un prezzo medio di USD 1.136 ciascuna, generano USD 31,14 miliardi, mentre gli acceleratori, valorizzati con la HBM integrata nel package, generano USD 169,77 miliardi. I chip di rete e interconnessione crescono più rapidamente, al 14,05% annuo, perché ogni nuovo cluster AI aggiunge silicio per switch e per l’elaborazione ottica del segnale per ciascun acceleratore; tra le regioni, il Medio Oriente e Africa è la più dinamica, con il 16,24% annuo, grazie ai programmi di AI sovrana di Arabia Saudita ed Emirati Arabi Uniti.
Statistiche chiave: quanto vale il Mercato dei chip per data center nel 2026?
DC Market Insights stima il Mercato dei chip per data center a USD 488,28 miliardi nel 2026, il 55,07% in più rispetto ai USD 314,87 miliardi del 2025.
- Dimensione del mercato 2025: USD 314,87 miliardi
- Dimensione del mercato 2026: USD 488,28 miliardi
- Dimensione del mercato 2030: USD 770,05 miliardi
- Dimensione del mercato 2035: USD 1.021,48 miliardi
- CAGR 2025-2035: 12,49% (scenario basso 9,95%, scenario alto 14,46%)
- Tipo di chip principale: GPU e acceleratori AI, 53,9% del valore 2025
- Tipo di chip in più rapida crescita: chip di rete e interconnessione, 14,05% annuo
- Regione leader: Nord America, 54,8% del valore 2025; regione in più rapida crescita: Medio Oriente e Africa, 16,24% annuo
- Paese più grande: Stati Uniti, USD 159,79 miliardi nel 2025
- Leader di mercato: NVIDIA, circa il 46% del valore 2025 (stima di DC Market Insights)
Punti chiave: cosa devono sapere acquirenti e fornitori di chip sul 2026?
- La spesa cresce del 55,1% nel 2026 perché sistemi di accelerazione su scala rack, HBM e networking AI vengono consegnati insieme, negli stessi ordini.
- I chip per l’inferenza crescono del 20,14% annuo fino al 2035, perché il minor costo per token allarga la base di acquirenti ben oltre i pochi sviluppatori di modelli.
- Il silicio personalizzato sviluppato internamente passa dal 16,6% al 29,7% del valore, perché i cloud provider e OpenAI ormai contrattano i propri acceleratori a gigawatt.
- Dopo il 2026 la crescita rallenta all’8,55% annuo, perché il vero limite ai nuovi data hall diventa la potenza disponibile in rete, non la fornitura di chip.
Sintesi: perché la spesa in chip per data center balza del 55,1% nel 2026?
Il Mercato globale dei chip per data center valeva USD 99,30 miliardi nel 2020, ha raggiunto USD 314,87 miliardi nel 2025 e dovrebbe arrivare a USD 1.021,48 miliardi entro il 2035, con un CAGR del 12,49% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei chip per data center 2025 | USD 314,87 miliardi |
| Dimensione del Mercato dei chip per data center 2026 | USD 488,28 miliardi |
| Mercato dei chip per data center, CAGR | 12,49% |
| Dimensione del Mercato dei chip per data center 2035 | USD 1.021,48 miliardi |
Tra il 2020 e il 2025 il Mercato dei chip per data center è cresciuto del 25,96% annuo. La crescita non è stata lineare: il mercato è salito solo del 9,0% nel 2023, quando, nel modello di DC Market Insights, il minor valore dei chip di memoria ha compensato la prima ondata di ordini di acceleratori AI, per poi balzare del 70,5% nel 2024 e del 33,9% nel 2025, quando i cluster di GPU sono passati alla scala di campus. La sola NVIDIA ha registrato ricavi Data Center per l’esercizio 2026 di USD 193,70 miliardi, in aumento del 68% (Fonte: documento depositato da NVIDIA presso la Securities and Exchange Commission statunitense).
DC Market Insights prevede che il 2026 sarà l’anno di crescita più ripida del decennio, con un aumento del 55,1% a USD 488,28 miliardi, man mano che vengono consegnati il primo gigawatt dell’accordo AMD-OpenAI del 6 ottobre 2025 e altri ordini su scala rack. La crescita rallenta poi all’8,55% annuo fino al 2035, quando la potenza elettrica diventa il vincolo determinante.

Ambito del mercato: quali chip rientrano e dove passa il confine con il Mercato dei data center?
Il Mercato dei chip per data center comprende tutti i semiconduttori, commerciali e sviluppati internamente, installati in server, array di storage e switch di rete dei data center, valorizzati a livello di chip o di modulo alla prima vendita, in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 314,87 miliardi nel 2025.
Inclusi. GPU e acceleratori AI, compresi i circuiti integrati per applicazioni specifiche (ASIC) personalizzati e gli stack HBM integrati nello stesso package; CPU per server su architetture x86 e Arm; moduli DRAM per server, memorie flash NAND enterprise e controller per unità a stato solido (SSD); ASIC per switch, schede di interfaccia di rete (NIC), unità di elaborazione dati (DPU), processori di segnale digitale (DSP) ottici, retimer e chip serializzatori/deserializzatori (SerDes); e altri chip come i controller di gestione della scheda madre (BMC), i field-programmable gate array (FPGA), i componenti di gestione dell’alimentazione e analogici di fornitori come Texas Instruments Incorporated, Infineon Technologies e Monolithic Power Systems.
Esclusi. Server completi, schede, chassis e rack per la parte di valore eccedente i chip che contengono, software e contratti di assistenza, alloggiamenti di ricetrasmettitori ottici e laser venduti come moduli finiti, chip per PC e smartphone e dispositivi edge situati fuori dagli edifici dei data center.
Come si combinano i segmenti. La suddivisione per tipo di chip è il taglio principale e somma a USD 314,87 miliardi. Carico di lavoro, utente finale e modello di progettazione ripartiscono lo stesso totale. I valori degli acceleratori coincidono con il modello del Mercato degli acceleratori per data center di DC Market Insights, così i due report possono essere letti in parallelo. Il confine con il più ampio Mercato dei data center è semplice: quel report conta interi impianti, sistemi IT e servizi, mentre il Mercato dei chip per data center conta solo il silicio all’interno dei sistemi IT; i USD 314,87 miliardi qui stimati rientrano quindi nella voce sistemi di quel mercato.
Fattori di crescita: perché gli ordini di acceleratori e memoria continuano a salire nel 2026?
Acceleratori, memoria e networking aggiungono USD 173,41 miliardi di valore al Mercato dei chip per data center nel 2026. Tre fattori ne spiegano la maggior parte: una domanda di acceleratori più che raddoppiata su base annua presso il leader di mercato, accordi di fornitura da più gigawatt firmati anni prima della consegna e lo spostamento della spesa AI dall’addestramento all’inferenza.
La spesa in acceleratori raggiunge USD 169,77 miliardi e conquista il 53,9% del mercato
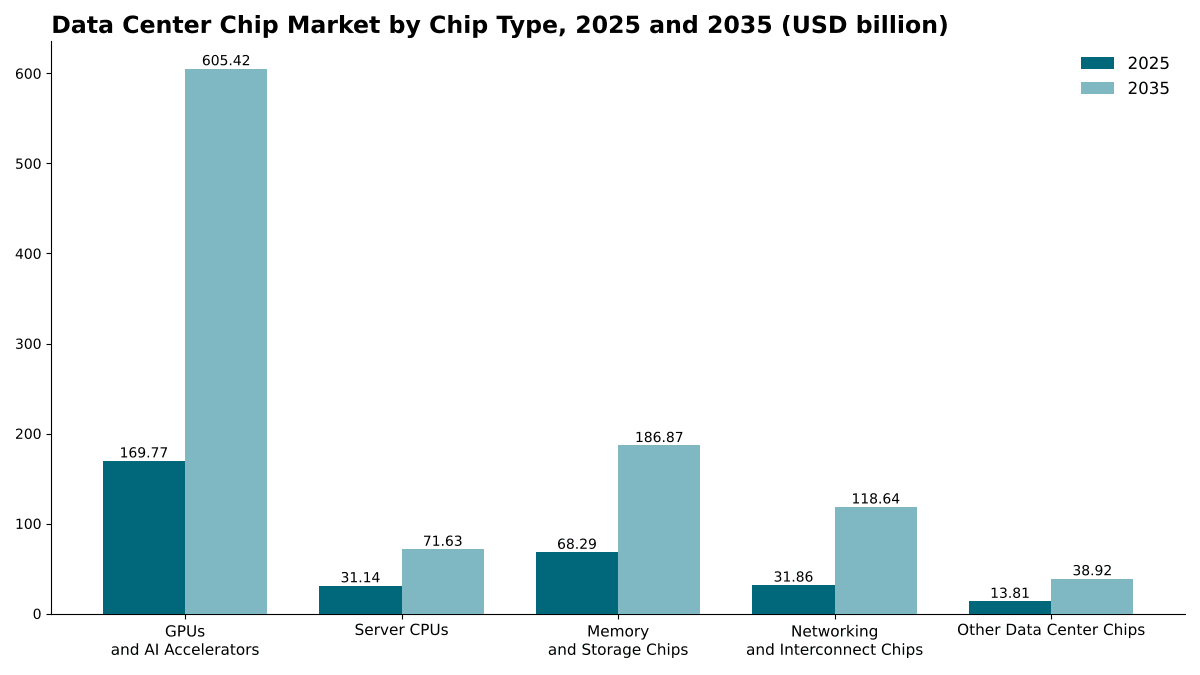
Nel 2025 GPU e acceleratori AI valevano USD 169,77 miliardi, il 53,9% del Mercato dei chip per data center, rispetto a USD 9,61 miliardi nel 2020. La domanda continua ad accelerare: NVIDIA Corporation (NVIDIA) ha registrato ricavi Data Center nel secondo trimestre dell’esercizio 2027 pari a USD 89,00 miliardi, in crescita del 117% su base annua, e ha indicato per il terzo trimestre ricavi di USD 108,00 miliardi, con un margine del 2% in più o in meno. Advanced Micro Devices (AMD) ha registrato nel secondo trimestre 2026 ricavi del segmento Data Center pari a USD 6,70 miliardi, in crescita del 107% su base annua. DC Market Insights prevede che la spesa in acceleratori raggiungerà USD 605,42 miliardi entro il 2035, pari al 59,3% del mercato.
Gli accordi su scala di gigawatt bloccano i volumi fino al 2029
Gli acquirenti ora contrattano i chip in gigawatt. Secondo AMD, nell’ottobre 2025 AMD e OpenAI hanno concordato l’installazione di 6 gigawatt di GPU AMD Instinct su più generazioni di prodotto, con il primo gigawatt di GPU MI450 in partenza nella seconda metà del 2026. Una settimana dopo, OpenAI e Broadcom hanno annunciato un accordo per installare 10 gigawatt di acceleratori progettati da OpenAI, con rack di acceleratori e sistemi di rete il cui avvio è previsto nella seconda metà del 2026 e il completamento entro la fine del 2029. DC Market Insights tratta questi accordi come domanda impegnata negli anni di previsione dal 2026 al 2029, motivo per cui la crescita resta sopra l’8% annuo fino al 2029.
L’inferenza supera l’addestramento e cresce del 20,14% annuo
Nel 2025 i chip per l’inferenza AI valevano USD 77,14 miliardi, il 24,5% del mercato, e DC Market Insights prevede USD 483,16 miliardi entro il 2035, quando l’inferenza raggiungerà il 47,3% del Mercato dei chip per data center. Nel documento sui risultati dell’esercizio 2026, NVIDIA descrive la piattaforma Rubin come un insieme di sei nuovi chip progettati per ridurre fino a 10 volte il costo per token dell’inferenza rispetto alla piattaforma Blackwell, mentre Qualcomm ha annunciato nell’ottobre 2025 i prodotti per l’inferenza AI200 e AI250, attesi nel 2026 e nel 2027 (Fonte: Qualcomm). Il minor costo per token allarga la base di acquirenti da una manciata di sviluppatori di modelli a ogni cloud, impresa ed ente pubblico che gestisce servizi AI.
Tendenze di mercato: ASIC personalizzati e CPU Arm stanno sottraendo quote ai chip commerciali?
Sì: il silicio personalizzato passa dal 16,6% al 29,7% del valore del Mercato dei chip per data center entro il 2035, e il mercato si sta orientando verso silicio personalizzato, CPU basate su Arm e sistemi su scala rack in cui i chip di memoria e di rete crescono quasi alla stessa velocità degli acceleratori che servono.
Il silicio personalizzato sviluppato internamente passa dal 16,6% al 29,7% del mercato
I chip personalizzati progettati da cloud provider e sviluppatori AI, realizzati con partner di progettazione e fonderie, valevano USD 52,27 miliardi nel 2025 e DC Market Insights prevede USD 303,38 miliardi entro il 2035, con un CAGR del 19,23%. Secondo il comunicato sui risultati dell’esercizio 2025, Broadcom prevedeva che i ricavi dei semiconduttori AI raddoppiassero su base annua, a USD 8,20 miliardi, nel primo trimestre dell’esercizio 2026, trainati dagli acceleratori AI personalizzati e dagli switch Ethernet per l’AI. Il silicio commerciale resta in testa con l’83,4% del valore 2025, ma cresce più lentamente, al 10,58% annuo.
Le CPU Arm per server crescono del 16,86% annuo
Le CPU per server basate su Arm, compresi i processori sviluppati internamente dai cloud provider e le CPU abbinate ai sistemi GPU su scala rack, valevano USD 6,35 miliardi nel 2025, il 20,4% del valore delle CPU per server. DC Market Insights prevede USD 30,16 miliardi entro il 2035 e una quota del 42,1% delle CPU per server. Le CPU x86 restano più grandi, con USD 24,79 miliardi nel 2025, e crescono del 5,28% annuo. Nel settembre 2025, secondo le due società, NVIDIA ha accettato di investire USD 5 miliardi in Intel, che realizzerà chip personalizzati per le piattaforme di infrastruttura AI di NVIDIA: DC Market Insights lo interpreta come un sostegno all’architettura x86 all’interno dei sistemi AI su scala rack.
La larghezza di banda della memoria diventa il limite, e la HBM4 lo innalza
La larghezza di banda della memoria è un vincolo progettuale centrale per gli acceleratori dei data center, e nel 2025 i chip di memoria rappresentavano il 21,7% del valore del Mercato dei chip per data center. Lo standard HBM4 pubblicato dalla JEDEC Solid State Technology Association (JEDEC) nell’aprile 2025 raddoppia a 32 i canali indipendenti per stack e arriva fino a 2 TB/s per stack. SK hynix Inc. (SK hynix) ha comunicato che i propri ricavi HBM sono più che raddoppiati nel 2025, e il risultato dell’esercizio 2026 di Micron, pari a USD 133,19 miliardi, mostra quanto si siano mossi i prezzi della memoria nel 2026 (Fonte: documento SEC di Micron). Sul fronte dell’offerta, nell’aprile 2024 SK hynix ha annunciato la fab M15X a Cheongju, in Corea del Sud, uno stabilimento per DRAM di nuova generazione, HBM inclusa, con circa KRW 5.300 miliardi per la costruzione iniziale e il completamento previsto per novembre 2025 (Fonte: newsroom di SK hynix). DC Market Insights conteggia la HBM nel valore degli acceleratori; la DRAM per server esclusa la HBM rappresenta il 60,5% del valore dei chip di memoria nel 2025.
Sfide di mercato: potenza di rete e licenze di esportazione possono frenare le consegne di chip?
Energia elettrica e controlli sulle esportazioni sono i due vincoli che, secondo DC Market Insights, limiteranno il Mercato dei chip per data center dopo il picco del 2026, contenendo la crescita all’8,55% annuo dal 2026 al 2035.
La domanda di energia dei data center dovrebbe raggiungere 945 TWh entro il 2030
L’Agenzia Internazionale dell’Energia (IEA) stima che nel 2024 i data center abbiano consumato circa 415 terawattora (TWh) di elettricità, circa l’1,5% dei consumi mondiali, e prevede che la domanda più che raddoppi, fino a circa 945 TWh entro il 2030.
I controlli sulle esportazioni dividono il mercato in due filiere
I controlli sulle esportazioni degli Stati Uniti limitano quali chip avanzati possono essere spediti in Cina. Nel maggio 2025 il Bureau of Industry and Security (BIS) statunitense ha annunciato la revoca dell’AI Diffusion Rule emanata nel gennaio 2025 e ha pubblicato linee guida sui rischi dell’uso di chip avanzati cinesi, tra cui specifici chip Huawei Ascend. DC Market Insights stima la Cina a USD 40,06 miliardi nel 2025, il 12,7% del mercato, con una crescita dell’11,89% annuo, più lenta della sua capacità di data center, perché DC Market Insights ipotizza che gli acceleratori locali si vendano a prezzi inferiori rispetto ai componenti soggetti a restrizioni all’export.
Opportunità di mercato: quali acquirenti e quali fabric di rete aggiungono più valore entro il 2035?
I due maggiori nuovi bacini di ricavi del Mercato dei chip per data center sono il silicio per il networking AI, che cresce del 14,05% annuo, e gli operatori GPU e neocloud, che crescono del 16,64% annuo.
Il silicio per il networking AI raggiunge USD 118,64 miliardi entro il 2035
Nel 2025 i chip di rete e interconnessione valevano USD 31,86 miliardi, di cui USD 12,39 miliardi per gli ASIC per switch, USD 9,59 miliardi per NIC e DPU e USD 9,88 miliardi per DSP ottici, retimer e SerDes. DSP ottici, retimer e SerDes crescono più rapidamente, al 15,89% annuo, perché DC Market Insights prevede più silicio di elaborazione del segnale per porta a ogni nuova generazione di collegamenti più veloci. Marvell Technology, che vende questo tipo di silicio, ha riportato nel documento sui risultati dell’esercizio 2026 ricavi data center del quarto trimestre pari a USD 1,65 miliardi su USD 2,22 miliardi di ricavi totali.
Gli operatori GPU e neocloud crescono del 16,64% annuo
Nel 2025 i cloud provider specializzati in GPU detenevano il 9,6% del valore del Mercato dei chip per data center, e DC Market Insights prevede che la loro quota salga al 13,8% entro il 2035, con una spesa oltre quattro volte superiore a quella del 2025. I programmi di AI sovrana offrono un secondo bacino: gli acquirenti pubblici e della ricerca crescono del 14,50% annuo e raggiungono l’11,7% del mercato entro il 2035. Il report sul Mercato delle GPU per data center mostra come questi acquirenti si approvvigionano di acceleratori.
Prezzi: quanto silicio contiene un server AI con otto GPU rispetto a un server CPU?
Secondo le stime di DC Market Insights sui prezzi medi di vendita, nel 2025 un server AI con otto acceleratori contiene circa USD 225.990 di chip, contro circa USD 9.450 di un server general purpose a due socket. Gli acceleratori, a un prezzo medio di USD 22.060 ciascuno con HBM integrata nel package, rappresentano il 78,1% del contenuto di chip di un server AI.
| Contenuto di chip per server, 2025 (USD) | Server AI (8 acceleratori) | Server general purpose (2 socket) |
|---|---|---|
| Acceleratori | 176.480 | 0 |
| CPU | 5.210 | 2.420 |
| Memoria e storage | 21.630 | 5.860 |
| Networking | 19.380 | 760 |
| Altri chip | 3.290 | 410 |
| Totale | 225.990 | 9.450 |
Un server AI acquista quindi circa 24 volte il contenuto di chip di un server general purpose. DC Market Insights prevede che il prezzo degli acceleratori per unità di calcolo scenda a ogni generazione mentre il prezzo per chip sale, per cui il valore per server continua ad aumentare anche se il costo per token diminuisce.
Standard e normative: come HBM4 e le regole statunitensi sull’export condizionano l’offerta di chip?
Due insiemi di regole incidono più direttamente sul Mercato dei chip per data center: gli standard di memoria JEDEC, che fissano la HBM4 fino a 2 TB/s per stack, e i controlli sulle esportazioni degli Stati Uniti, che determinano l’accesso al mercato cinese, del valore di USD 40,06 miliardi nel 2025.
JEDEC JESD270-4 (HBM4). Lo standard JEDEC HBM4, pubblicato nell’aprile 2025, funziona fino a 8 Gb/s su un’interfaccia a 2048 bit, per un massimo di 2 TB/s per stack, e supporta stack a 4, 8, 12 e 16 livelli con die da 24 Gb o 32 Gb, fino a 64 GB per stack.
Controlli statunitensi sulle esportazioni. Nel maggio 2025 il Dipartimento del Commercio ha annunciato la revoca dell’AI Diffusion Rule e ha pubblicato linee guida sui rischi dell’uso di specifici chip Huawei Ascend. Le regole di licenza per gli acceleratori avanzati stabiliscono quanta parte del mercato cinese possono servire i fornitori statunitensi.
Segmentazione del mercato: quale tipo di chip, carico di lavoro e acquirente è in testa?
GPU e acceleratori AI guidano il Mercato dei chip per data center con il 53,9% del valore 2025, i cloud provider hyperscale guidano gli acquirenti con il 58,2% e l’inferenza AI è il carico di lavoro in più rapida crescita, al 20,14% annuo. Tra i tipi di chip, i chip di rete e interconnessione sono il segmento in più rapida crescita, al 14,05% annuo, appena davanti agli acceleratori al 13,56%, perché i fabric scale-up e scale-out aggiungono silicio per switch ed elaborazione del segnale più velocemente di quanto i cluster aggiungano acceleratori.
Per tipo di chip: GPU e acceleratori AI in testa con il 53,9%
| Tipo di chip | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU e acceleratori AI | 169,77 | 53,9% | 605,42 | 13,56% |
| CPU per server | 31,14 | 9,9% | 71,63 | 8,69% |
| Chip di memoria e storage | 68,29 | 21,7% | 186,87 | 10,59% |
| Chip di rete e interconnessione | 31,86 | 10,1% | 118,64 | 14,05% |
| Altri chip per data center | 13,81 | 4,4% | 38,92 | 10,92% |
Le CPU per server perdono 2,9 punti di quota entro il 2035, perché il profilo di server AI di DC Market Insights abbina otto acceleratori a due CPU. Nel 2025 i chip di memoria e storage si dividono tra DRAM per server esclusa la HBM (60,5%) e NAND enterprise e controller SSD (39,5%).
Per carico di lavoro: l’addestramento AI è in testa con il 38,0%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 119,65 | 38,0% | 261,50 | 8,13% |
| Inferenza AI | 77,14 | 24,5% | 483,16 | 20,14% |
| Calcolo cloud ed enterprise general purpose | 94,78 | 30,1% | 216,55 | 8,61% |
| HPC e altro | 23,30 | 7,4% | 60,27 | 9,97% |
Nel modello di DC Market Insights l’inferenza supera l’addestramento prima del 2030. Il calcolo ad alte prestazioni (HPC) per la scienza e l’ingegneria cresce del 9,97% annuo nel modello di DC Market Insights, man mano che il calcolo scientifico si sposta verso sistemi accelerati.
Per utente finale: i cloud provider hyperscale sono in testa con il 58,2%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud provider hyperscale | 183,25 | 58,2% | 581,23 | 12,24% |
| Provider GPU e neocloud | 30,23 | 9,6% | 140,96 | 16,64% |
| Enterprise e colocation | 70,53 | 22,4% | 179,78 | 9,81% |
| Governo e ricerca | 30,86 | 9,8% | 119,51 | 14,50% |
I cloud provider hyperscale mantengono una quota vicina al 57% fino al 2035, perché DC Market Insights attribuisce loro sia le GPU commerciali sia la maggior parte degli acceleratori personalizzati. Gli acquirenti enterprise e colocation crescono più lentamente, poiché una parte crescente dell’AI aziendale gira su capacità cloud e neocloud.
Per modello di progettazione: il silicio commerciale è in testa con l’83,4%
| Modello di progettazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Silicio commerciale | 262,60 | 83,4% | 718,10 | 10,58% |
| Silicio personalizzato sviluppato internamente | 52,27 | 16,6% | 303,38 | 19,23% |
Acceleratori personalizzati, CPU Arm personalizzate e DPU sviluppate internamente costituiscono la maggior parte del segmento personalizzato.
DC Exclusive: chi compra quali chip? La matrice 2025 della spesa per tipo di chip e acquirente
Con USD 106,82 miliardi nel 2025, gli acceleratori acquistati dagli hyperscaler sono la singola cella più grande della matrice e il 33,9% di tutta la spesa in chip per data center.
| 2025, miliardi di USD | Hyperscale | GPU e neocloud | Enterprise e colocation | Governo e ricerca | Totale |
|---|---|---|---|---|---|
| GPU e acceleratori AI | 106,82 | 21,87 | 24,50 | 16,58 | 169,77 |
| CPU per server | 13,76 | 0,95 | 13,18 | 3,25 | 31,14 |
| Chip di memoria e storage | 36,71 | 3,80 | 21,15 | 6,63 | 68,29 |
| Chip di rete e interconnessione | 19,42 | 2,95 | 6,48 | 3,01 | 31,86 |
| Altri chip per data center | 6,54 | 0,66 | 5,22 | 1,39 | 13,81 |
| Totale | 183,25 | 30,23 | 70,53 | 30,86 | 314,87 |
I provider GPU e neocloud destinano agli acceleratori il 72,3% del budget per i chip, contro il 34,7% degli acquirenti enterprise e colocation, che acquistano comunque il 42,3% di tutto il valore delle CPU per server. Un fornitore che vende soprattutto CPU e DRAM nei data hall aziendali si rivolge all’acquirente che cresce più lentamente, mentre il silicio di rete segue i fabric AI di hyperscaler e neocloud.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. Si basa su 44 input: 5 curve di valore per famiglia di chip (dal 2020 al 2035), 2 profili di contenuto di chip per server, 4 ripartizioni per carico di lavoro, 4 ripartizioni per acquirente, 2 ripartizioni per modello di progettazione, 5 ripartizioni regionali, 12 pesi nazionali, 7 ripartizioni di sottosegmento per CPU, memoria e networking e 3 dati societari usati come verifica top-down. Il modello e le relative ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: dove vengono installati i chip per data center e quale regione cresce più rapidamente?
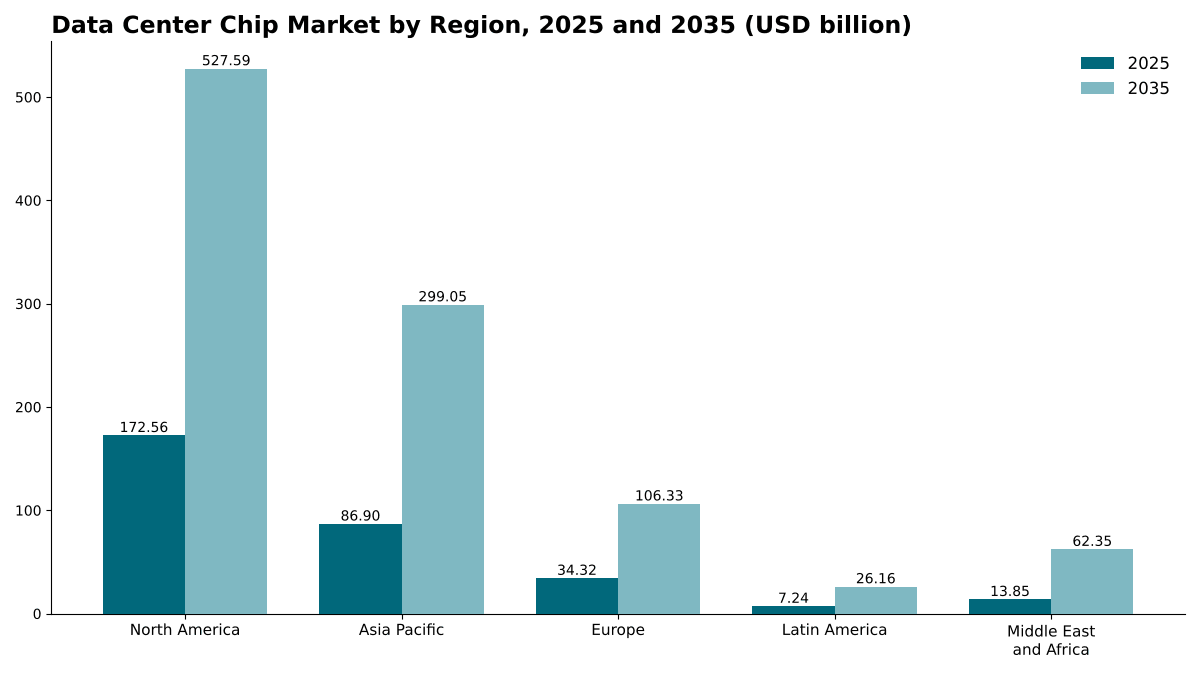
Il Nord America è in testa con il 54,8% del valore 2025 del Mercato dei chip per data center. Il Medio Oriente e Africa è la regione in più rapida crescita, al 16,24% annuo, perché DC Market Insights prevede che i programmi di AI sovrana in Arabia Saudita ed Emirati Arabi Uniti aggiungano capacità di accelerazione partendo da una base ridotta.
Il Nord America è in testa con una quota del 54,8%
Nel 2025 gli acquirenti nordamericani hanno speso USD 172,56 miliardi in chip per data center, e DC Market Insights prevede USD 527,59 miliardi entro il 2035, con un CAGR dell’11,82%. L’Agenzia Internazionale dell’Energia (IEA) stima che nel 2024 gli Stati Uniti abbiano rappresentato il 45% del consumo elettrico mondiale dei data center, dato che ancora il primato della regione nella capacità AI installata.
L’Asia Pacifico detiene una quota del 27,6%
L’Asia Pacifico vale USD 86,90 miliardi nel 2025 e USD 299,05 miliardi entro il 2035, con un CAGR del 13,15%. La Cina è il mercato più grande della regione, mentre India, Giappone, Corea del Sud e Australia sono i paesi che, al di fuori della Cina, aggiungono più capacità AI.
L’Europa detiene una quota del 10,9%
L’Europa vale USD 34,32 miliardi nel 2025 e USD 106,33 miliardi entro il 2035, con un CAGR dell’11,97%.
L’America Latina detiene una quota del 2,3%
L’America Latina vale USD 7,24 miliardi nel 2025 e USD 26,16 miliardi entro il 2035, con un CAGR del 13,71%; nel modello di DC Market Insights la maggior parte del valore è attribuita a Brasile e Messico.
Il Medio Oriente e Africa detiene una quota del 4,4%
Il Medio Oriente e Africa vale USD 13,85 miliardi nel 2025 e USD 62,35 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 16,24% annuo. Secondo Qualcomm, la società saudita di AI Humain prevede di installare 200 megawatt (MW) di sistemi Qualcomm AI200 e AI250 in Arabia Saudita e in altre località.
Analisi per paese: quanto spendono Stati Uniti, Cina e India in chip per data center?
Gli Stati Uniti sono il principale mercato nazionale dei chip per data center, con USD 159,79 miliardi nel 2025, pari al 50,7% del valore mondiale, seguiti dalla Cina con USD 40,06 miliardi (12,7%) e dal Giappone con USD 12,51 miliardi (4,0%). I 12 paesi più grandi rappresentano l’85,2% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 159,79 | 50,7% | 484,33 | 11,73% |
| 2 | Cina | Asia Pacifico | 40,06 | 12,7% | 123,21 | 11,89% |
| 3 | Giappone | Asia Pacifico | 12,51 | 4,0% | 37,98 | 11,75% |
| 4 | Canada | Nord America | 10,53 | 3,3% | 35,88 | 13,04% |
| 5 | Germania | Europa | 7,58 | 2,4% | 22,33 | 11,41% |
| 6 | Regno Unito | Europa | 7,34 | 2,3% | 21,58 | 11,39% |
| 7 | India | Asia Pacifico | 6,69 | 2,1% | 34,69 | 17,89% |
| 8 | Corea del Sud | Asia Pacifico | 6,26 | 2,0% | 20,63 | 12,67% |
| 9 | Australia | Asia Pacifico | 4,87 | 1,5% | 16,15 | 12,74% |
| 10 | Francia | Europa | 4,56 | 1,4% | 14,78 | 12,48% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 4,18 | 1,3% | 20,95 | 17,49% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | 3,75 | 1,2% | 18,77 | 17,47% |
L’India è il grande mercato nazionale in più rapida crescita, al 17,89% annuo, davanti all’Arabia Saudita al 17,49% e agli Emirati Arabi Uniti al 17,47%, poiché gli operatori hyperscale e di AI sovrana aggiungono capacità di accelerazione al di fuori dei poli consolidati. I dati per paese sono un’allocazione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova, sia AI sia convenzionale.
Scenari di previsione: cosa succede se gli investimenti in AI si fermano o se i prezzi della memoria restano alti?
Nello scenario base il Mercato dei chip per data center raggiunge USD 1.021,48 miliardi entro il 2035, con un intervallo compreso tra USD 812,64 miliardi e USD 1.214,77 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2027 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Gli investimenti in AI si fermano per due anni; i prezzi degli acceleratori scendono più rapidamente; i ritardi nella fornitura di energia persistono | 812,64 | 9,95% |
| Base | L’accordo AMD-OpenAI da 6 gigawatt e l’accordo OpenAI-Broadcom da 10 gigawatt vengono rispettati nei tempi; l’inferenza raggiunge il 47,3% del valore | 1.021,48 | 12,49% |
| Alto | La capacità di rete tiene il passo con i campus annunciati; gli impianti HBM come l’M15X di SK hynix entrano in produzione nei tempi; il silicio personalizzato si aggiunge alla domanda di chip commerciali anziché sostituirla | 1.214,77 | 14,46% |
Lo scenario basso descrive una correzione degli investimenti in AI: i gigawatt consegnati slittano, gli acquirenti allungano i cicli di rinnovo degli acceleratori e i prezzi della memoria arretrano rispetto ai livelli alla base del risultato di Micron di settembre 2026. Lo scenario alto presuppone che energia, packaging avanzato e fornitura di HBM tengano il passo con gli accordi firmati nel 2025.
Analisi competitiva: quanta parte del valore dei chip per data center detiene NVIDIA?
NVIDIA detiene circa il 46% del valore 2025 del Mercato dei chip per data center (stima di DC Market Insights), davanti ad AMD, il cui accordo da 6 gigawatt con OpenAI dell’ottobre 2025 è il più grande ordine dichiarato di uno sfidante, a Broadcom, Intel e ai tre fornitori di HBM.
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics (Corea del Sud)
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
- Texas Instruments Incorporated
NVIDIA guida il Mercato dei chip per data center con circa il 46% del valore 2025 (stima di DC Market Insights, basata sul suo silicio per acceleratori, networking e CPU valorizzato a livello di chip rispetto a un mercato di USD 314,87 miliardi). Nel documento sui risultati dell’esercizio 2026, NVIDIA ha riportato ricavi di USD 215,90 miliardi, di cui USD 193,70 miliardi di ricavi Data Center, un dato che include anche valore a livello di sistema esterno a questo mercato. Nel comunicato sui risultati 2025, AMD ha riportato ricavi annui del segmento Data Center di USD 16,60 miliardi, in crescita del 32%, trainati dai processori EPYC e dalle GPU Instinct, mentre Intel ha riportato ricavi Data Center and AI di USD 16,90 miliardi per il 2025, in crescita del 5%, e poi di USD 6,30 miliardi nel secondo trimestre 2026, in crescita del 59% (Fonte: comunicato sui risultati di Intel, 23 luglio 2026). Broadcom ha riportato ricavi delle soluzioni per semiconduttori per l’esercizio 2025 pari a USD 36,86 miliardi, in crescita del 22%, e ha dichiarato che acceleratori AI personalizzati e switch Ethernet per l’AI avrebbero trainato i ricavi AI all’inizio dell’esercizio 2026. Nella memoria, Micron ha riportato ricavi di USD 37,38 miliardi per l’esercizio 2025 e di USD 133,19 miliardi per l’esercizio 2026 (Fonte: documenti SEC di Micron), mentre SK hynix ha riportato ricavi 2025 pari a KRW 97.150 miliardi (Fonte: risultati di SK hynix), con lo stabilimento HBM M15X di Cheongju che aggiunge capacità dalla fine del 2025. Samsung (Corea del Sud) è il terzo fornitore di HBM e DRAM per server, e Texas Instruments Incorporated vende chip di potenza e analogici per le schede dei server.
Sviluppi recenti: quali accordi e risultati del 2025-2026 hanno mosso la domanda di chip?
Sei eventi datati, tra settembre 2025 e settembre 2026, spiegano il balzo del 55,1% del Mercato dei chip per data center nel 2026.
- Nel settembre 2025 NVIDIA ha accettato di investire USD 5 miliardi in Intel a USD 23,28 per azione, con Intel che realizzerà chip personalizzati per le piattaforme di infrastruttura AI di NVIDIA (Fonte: annuncio di NVIDIA e Intel).
- Nell’ottobre 2025 AMD e OpenAI hanno annunciato un accordo per installare 6 gigawatt di GPU AMD Instinct, con il primo gigawatt di GPU MI450 in partenza nella seconda metà del 2026 (Fonte: comunicato stampa AMD).
- Nell’ottobre 2025 OpenAI e Broadcom hanno annunciato una collaborazione per installare 10 gigawatt di acceleratori AI progettati da OpenAI tra la seconda metà del 2026 e la fine del 2029 (Fonte: annuncio di OpenAI).
- Nel febbraio 2026 NVIDIA ha riportato ricavi Data Center record per l’esercizio 2026, pari a USD 193,70 miliardi, e ha messo in evidenza la piattaforma Rubin a sei chip presentata nel trimestre (Fonte: documento SEC di NVIDIA).
- Nell’agosto 2026 NVIDIA ha riportato ricavi Data Center nel secondo trimestre dell’esercizio 2027 pari a USD 89,00 miliardi e ha dichiarato che Vera Rubin è in piena produzione (Fonte: documento SEC di NVIDIA).
- Nel settembre 2026 Micron Technology ha riportato ricavi dell’esercizio 2026 pari a USD 133,19 miliardi e ricavi del quarto trimestre pari a USD 54,23 miliardi (Fonte: documento depositato da Micron presso la Securities and Exchange Commission statunitense).
Metodologia: come DC Market Insights ha dimensionato i chip per data center partendo da unità e prezzi
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 5 famiglie di chip, ciascuna con valori annuali dal 2020 al 2035 calcolati come unità moltiplicate per prezzi medi di vendita: acceleratori con HBM integrata nel package, CPU per server (circa 27,4 milioni di unità a un prezzo medio di USD 1.136 nel 2025), DRAM per server e flash enterprise, chip di rete e interconnessione e altri chip a livello di scheda. Due profili di contenuto di chip per server, per server AI e general purpose, collegano i volumi al valore dei chip. Il totale è stato suddiviso per 4 carichi di lavoro, 4 utenti finali, 2 modelli di progettazione e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto agli ultimi ricavi annui data center di 3 fornitori quotati: NVIDIA, AMD e Intel hanno riportato complessivamente USD 227,20 miliardi di ricavi data center negli ultimi esercizi completi, pari al 72,2% del mercato modellato, mentre produttori di memoria, Broadcom, Marvell e silicio personalizzato rappresentano gran parte del resto. I valori per paese ripartiscono ciascun totale regionale in base a pesi nazionali per la capacità installata e nuova.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Chip inclusi ed esclusi
- 1.3Confine con il Mercato dei data center
- 02Statistiche chiave e punti chiave
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Punti chiave per il 2026
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025, 2026 e 2035
- 3.2Crescita nel 2023, 2024, 2025 e 2026
- 04Dinamiche di mercato
- 4.1Fattore di crescita: la spesa in acceleratori raggiunge USD 169,77 miliardi
- 4.2Fattore di crescita: gli accordi su scala di gigawatt bloccano i volumi fino al 2029
- 4.3Fattore di crescita: l'inferenza cresce del 20,14% annuo
- 4.4Tendenza: il silicio personalizzato sviluppato internamente sale al 29,7%
- 4.5Tendenza: le CPU Arm per server crescono del 16,86% annuo
- 4.6Tendenza: HBM4 e larghezza di banda della memoria
- 4.7Sfida: domanda di energia dei data center di 945 TWh entro il 2030
- 4.8Sfida: controlli sulle esportazioni
- 4.9Opportunità: silicio per il networking AI
- 4.10Opportunità: operatori GPU e neocloud
- 05Analisi dei prezzi e del contenuto di chip
- 5.1Contenuto di chip per server AI, 2025
- 5.2Contenuto di chip per server general purpose, 2025
- 06Standard e normative
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2Controlli statunitensi sulle esportazioni
- 07Mercato dei chip per data center, per tipo di chip
- 7.1GPU e acceleratori AI
- 7.2CPU per server
- 7.3Chip di memoria e storage
- 7.4Chip di rete e interconnessione
- 7.5Altri chip per data center
- 08Mercato dei chip per data center, per carico di lavoro
- 8.1Addestramento AI
- 8.2Inferenza AI
- 8.3Calcolo cloud ed enterprise general purpose
- 8.4HPC e altro
- 09Mercato dei chip per data center, per utente finale
- 9.1Cloud provider hyperscale
- 9.2Provider GPU e neocloud
- 9.3Enterprise e colocation
- 9.4Governo e ricerca
- 10Mercato dei chip per data center, per modello di progettazione
- 10.1Silicio commerciale
- 10.2Silicio personalizzato sviluppato internamente
- 11DC Exclusive: matrice della spesa per tipo di chip e acquirente
- 11.1Spesa 2025 per tipo di chip e acquirente
- 11.2Input del modello (44)
- 12Mercato dei chip per data center, per regione
- 12.1Nord America
- 12.2Asia Pacifico
- 12.3Europa
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Canada
- 13.5Germania
- 13.6Regno Unito
- 13.7India
- 13.8Corea del Sud
- 13.9Australia
- 13.10Francia
- 13.11Arabia Saudita
- 13.12Emirati Arabi Uniti
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1NVIDIA
- 15.2AMD
- 15.3Intel
- 15.4Broadcom
- 15.5Marvell Technology
- 15.6SK hynix
- 15.7Samsung Electronics
- 15.8Micron Technology
- 15.9Qualcomm
- 15.10Google
- 15.11Amazon Web Services
- 15.12Microsoft
- 15.13Huawei
- 15.14Arm
- 15.15Astera Labs
- 15.16Ampere Computing
- 15.17Texas Instruments Incorporated
- 16Sviluppi recenti
- 16.1NVIDIA e Intel, settembre 2025
- 16.2AMD e OpenAI, ottobre 2025
- 16.3OpenAI e Broadcom, ottobre 2025
- 16.4Risultati NVIDIA dell'esercizio 2026, febbraio 2026
- 16.5NVIDIA, secondo trimestre dell'esercizio 2027, agosto 2026
- 16.6Risultati Micron dell'esercizio 2026, settembre 2026
- 17Metodologia di ricerca
- 17.1Modello bottom-up unità × prezzo
- 17.2Verifica top-down rispetto ai ricavi dei fornitori
- 17.3Allocazione per paese
- Fig. 1Dimensione del Mercato dei chip per data center, 2020-2035
- Fig. 2Mercato dei chip per data center per tipo di chip, 2025 e 2035
- Fig. 3Mercato dei chip per data center per regione, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Contenuto di chip per server, 2025
- Tabella 3Mercato dei chip per data center per tipo di chip, 2025 e 2035
- Tabella 4Mercato dei chip per data center per carico di lavoro, 2025 e 2035
- Tabella 5Mercato dei chip per data center per utente finale, 2025 e 2035
- Tabella 6Mercato dei chip per data center per modello di progettazione, 2025 e 2035
- Tabella 7Matrice della spesa per tipo di chip e acquirente, 2025
- Tabella 8Primi 12 paesi, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 488,28 miliardi nel 2026, il 55,1% in più rispetto ai USD 314,87 miliardi del 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 1.021,48 miliardi entro il 2035, con un CAGR del 12,49% dal 2025.
Del 12,49% annuo dal 2025 al 2035, dopo il 25,96% annuo tra il 2020 e il 2025. DC Market Insights prevede un balzo del 55,1% nel 2026, prima che la crescita si stabilizzi all’8,55% annuo fino al 2035, quando la potenza di rete limiterà i nuovi data hall.
GPU e acceleratori AI, con USD 169,77 miliardi, pari al 53,9% del mercato nel 2025. I chip di rete e interconnessione sono il tipo di chip in più rapida crescita, al 14,05% annuo.
Circa USD 225.990 per un server AI con otto acceleratori nel 2025, contro circa USD 9.450 per un server general purpose a due socket, secondo le stime di DC Market Insights: circa 24 volte più silicio.
Micron ha riportato ricavi dell’esercizio 2026 pari a USD 133,19 miliardi, di cui USD 54,23 miliardi nel quarto trimestre, perché i sistemi AI su scala rack hanno assorbito HBM e DRAM per server. Nel 2025 i chip di memoria rappresentavano il 21,7% del valore del Mercato dei chip per data center.
Il Nord America, con USD 172,56 miliardi, pari al 54,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 16,24% annuo, grazie ai programmi di AI sovrana di Arabia Saudita ed Emirati Arabi Uniti.
NVIDIA è in testa con circa il 46% del valore 2025 (stima di DC Market Insights). Competono inoltre AMD, Intel, Broadcom, Marvell Technology, SK hynix, Samsung Electronics, Micron Technology, Qualcomm, Google, Amazon Web Services, Microsoft, Huawei, Arm e Astera Labs.
Del 19,23% annuo, da USD 52,27 miliardi nel 2025 a USD 303,38 miliardi entro il 2035, quando il silicio personalizzato sviluppato internamente raggiungerà il 29,7% del Mercato dei chip per data center.
Gli Stati Uniti, con USD 159,79 miliardi, pari al 50,7% della spesa 2025, seguiti dalla Cina con USD 40,06 miliardi. L’India è il grande mercato nazionale in più rapida crescita, al 17,89% annuo (stima di DC Market Insights).
I USD 314,87 miliardi di valore dei chip del 2025 rientrano nella voce sistemi del più ampio Mercato dei data center, che conta anche impianti, server completi e servizi. Questo mercato conta solo i semiconduttori alla prima vendita.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.