
Mercato dei server rugged: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei server rugged era pari a USD 1,070.0 milioni; si prevede che raggiunga USD 2,670.0 milioni entro il 2035, con un CAGR del 9.57%. North America rappresenta 44.2% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura
- 08Dimensione e previsioni del mercato
- 09Mercato per uso finale
- 10Mercato per form factor
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America44.2%
- Europe23.8%
- Asia Pacific22.1%
- Middle East and Africa6.2%
- Latin America3.7%
Aziende analizzate
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Supermicro
- Mercury Systems
- Curtiss-Wright
- Kontron
- Crystal Group
- Trenton Systems
- General Micro Systems
- Systel
- Advantech
Analisi completa
Il Mercato dei server rugged comprende i server rack, a profondità ridotta, small form factor e in armadio per esterni progettati per continuare a funzionare in presenza di urti, vibrazioni, temperature estreme, polvere, umidità e interferenze elettromagnetiche, per impieghi nella difesa, nelle telecomunicazioni, nell’industria, nell’energia, nei trasporti e nella sicurezza pubblica. DC Market Insights valuta il Mercato globale dei server rugged in USD 1,07 miliardi nel 2025 e prevede che raggiunga USD 2,67 miliardi entro il 2035, con un CAGR del 9,57%. Il valore del 2025 è costruito a partire da unità e prezzi: circa 67.200 server rugged spediti in 6 usi finali a un prezzo medio di USD 15.909 per unità, da USD 9.774 per un server edge industriale a USD 23.848 per un server militare completamente rugged. I server con accelerazione GPU sono il segmento in più rapida crescita, al 16,11% annuo, perché i carichi di lavoro di inferenza si stanno spostando su veicoli, posti di comando e siti cellulari, e l’Asia-Pacifico è la regione in più rapida crescita, al 10,46% annuo nel modello di DC Market Insights, trainata da India, Corea del Sud e Australia.
Sintesi
La dimensione del Mercato globale dei server rugged è stata valutata in USD 742,61 milioni nel 2020, ha raggiunto USD 1,07 miliardi nel 2025 e si prevede che raggiunga USD 2,67 miliardi entro il 2035, con un CAGR del 9,57% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei server rugged 2025 | USD 1,07 miliardi |
| Mercato dei server rugged, CAGR | 9,57% |
| Dimensione del Mercato dei server rugged 2035 | USD 2,67 miliardi |
Il mercato è cresciuto del 7,55% annuo tra il 2020 e il 2025, e il 2025 ha segnato un aumento del 7,6% rispetto al 2024. Nel modello di DC Market Insights, gli acquirenti militari e della difesa hanno fornito circa la metà di tale crescita, poiché veicoli, navi e aeromobili hanno integrato una maggiore capacità di calcolo di classe server. DC Market Insights prevede che la crescita acceleri al 9,57% annuo dal 2025 al 2035 per tre ragioni: i bilanci della difesa dei paesi alleati stanno aumentando verso gli obiettivi concordati nel 2025, gli operatori di reti di accesso radio cloud (cloud RAN) stanno spostando i server su pali e tetti, e i server con unità di elaborazione grafica (GPU) vengono ora costruiti in versione rugged. Le spedizioni di unità passano da circa 67.200 nel 2025 a circa 143.600 nel 2035, e il prezzo medio per unità sale da USD 15.909 a USD 18.556, poiché un numero crescente di server viene fornito con acceleratori.
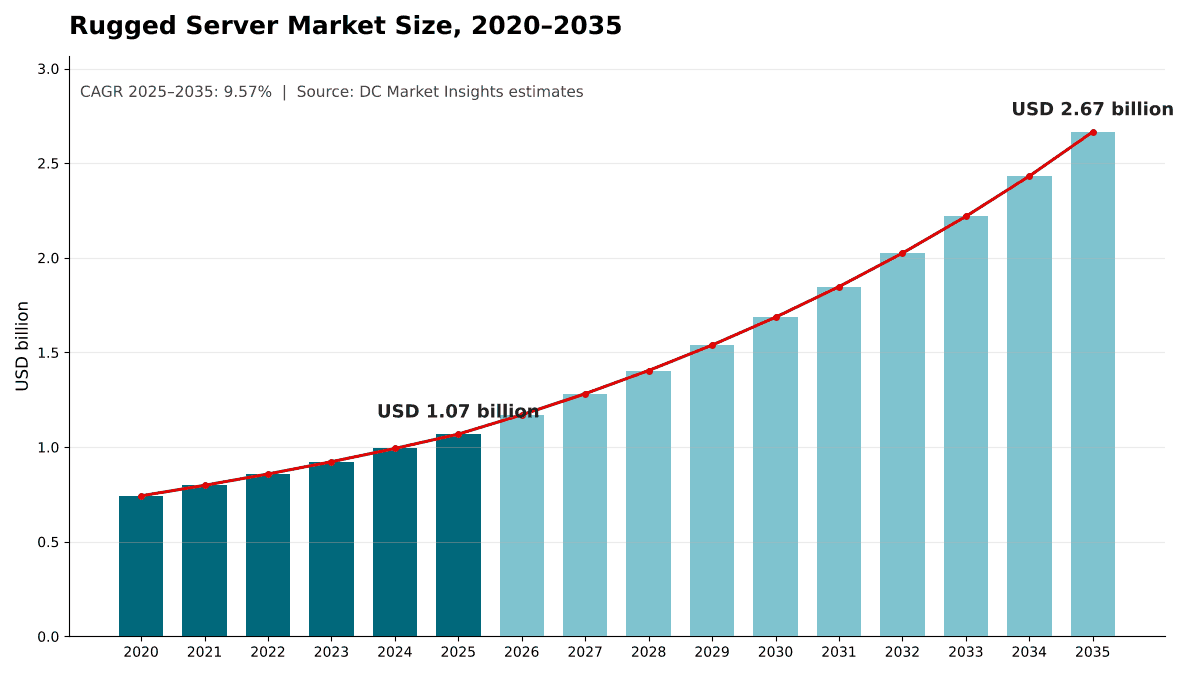
Ambito del mercato: che cosa comprende il Mercato dei server rugged?
Il Mercato dei server rugged comprende i server progettati e collaudati per operare al di fuori di una sala dati climatizzata, valutati alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights ne stima la dimensione in USD 1,07 miliardi nel 2025.
Inclusi. Server completamente rugged qualificati secondo gli standard militari ambientali ed elettromagnetici, server di classe telecom costruiti secondo i requisiti Network Equipment-Building System (NEBS), server semi-rugged e industriali con intervalli di temperatura estesi, server in armadio per esterni per il montaggio su palo, a parete e sul tetto, nonché lo storage integrato, gli acceleratori, gli alimentatori e gli armadi venduti insieme a essi.
Esclusi. Laptop, tablet e computer palmari rugged, computer a scheda singola e moduli embedded venduti separatamente, mission computer integrati nell’avionica, server standard per data center, software e servizi, e manodopera di installazione.
Come si articolano i segmenti. Ogni server rugged venduto nel 2025 rientra una sola volta in ciascuna delle 4 suddivisioni: uso finale (chi lo acquista), form factor (che forma ha), livello di ruggedizzazione (secondo quale standard è costruito) e configurazione di calcolo (se dispone di un acceleratore). Ciascuna suddivisione totalizza USD 1,07 miliardi nel 2025 e USD 2,67 miliardi nel 2035. I siti edge che ospitano anche server standard sono trattati nel report Edge Computing Market.
Fattori trainanti del mercato: che cosa guida il Mercato dei server rugged?
Gli acquirenti militari e della difesa rappresentano il 55,3% della spesa in server rugged nel 2025, per cui i bilanci della difesa determinano il ritmo del Mercato dei server rugged, mentre le implementazioni edge nelle telecomunicazioni e l’inferenza AI all’edge aggiungono la nuova domanda in più rapida crescita.
I programmi della difesa portano la spesa militare in server rugged da USD 591,27 milioni a USD 1,45 miliardi
DC Market Insights stima la spesa militare e della difesa in server rugged in USD 591,27 milioni nel 2025, in aumento a USD 1,45 miliardi nel 2035, con un CAGR del 9,36%. Gli impegni di bilancio sostengono questa traiettoria. Al vertice del giugno 2025 all’Aia, gli alleati della NATO si sono impegnati a investire annualmente il 5% del prodotto interno lordo (PIL) in requisiti fondamentali della difesa e in spese legate alla difesa e alla sicurezza entro il 2035, di cui almeno il 3,5% del PIL nella difesa fondamentale (Fonte: The Hague Summit Declaration). Il Dipartimento della Difesa degli Stati Uniti ha richiesto USD 961,60 miliardi per l’anno fiscale 2026, di cui USD 113,30 miliardi tramite la procedura di reconciliation. I portafogli ordini dei fornitori crescono insieme a questi bilanci: Mercury Systems ha chiuso l’anno fiscale 2026 con un backlog superiore a USD 1,90 miliardi, circa USD 540,00 milioni in più rispetto all’anno precedente, su ordini dell’anno fiscale 2026 pari a USD 1,50 miliardi e un rapporto book-to-bill di 1,57.
L’inferenza AI si sposta su veicoli, navi e posti di comando
I server rugged con accelerazione GPU valgono USD 292,79 milioni nel 2025 e raggiungono USD 1,30 miliardi entro il 2035, con un CAGR del 16,11%, il più elevato di qualsiasi segmento del modello. L’elaborazione dei dati dei sensori, la video analisi e il software di comando e controllo richiedono ora una capacità di calcolo di classe server nel punto di raccolta. I fornitori hanno risposto con progetti accelerati: il PacStar 810 di Curtiss-Wright, presentato nel settembre 2026, abbina un processore AMD EPYC a 64 core a una GPU con 96 GB di memoria GDDR7 in un sistema di circa 20 libbre destinato a data center mobili, posti di comando di spedizione e piattaforme veicolari. I sistemi edge ProLiant rugged di HPE offrono GPU NVIDIA RTX PRO 4500 o 6000 Blackwell Server Edition. DC Market Insights prevede che la quota del mercato relativa all’accelerazione GPU salga dal 27,4% nel 2025 al 48,9% nel 2035.
Il cloud RAN porta i server su pali e tetti
Le telecomunicazioni sono l’uso finale in più rapida crescita, all’11,36% annuo, da USD 163,58 milioni nel 2025 a USD 479,91 milioni nel 2035. Molti server cloud RAN devono essere collocati presso il sito cellulare. Nel febbraio 2026, Dell ha presentato il PowerEdge XR9700, un server per esterni con grado di protezione IP66 che opera da -40°C a 46°C con raffreddamento a liquido a circuito chiuso e supporta fino a 15 settori 5G in un unico server, progettato per pali della rete elettrica, tetti e pareti di edifici. Supermicro vende sistemi edge per esterni montabili su palo con armadi IP65 che operano da -40°C a 50°C a seconda della configurazione. I server in armadio per esterni sono il form factor in più rapida crescita, al 13,05% annuo.
Tendenze del mercato: come stanno cambiando i server rugged?
I server rugged stanno diventando più corti, più potenti e più sicuri: i server edge a profondità ridotta crescono del 10,99% annuo, contro il 7,65% dei modelli rack a profondità piena.
Gli chassis a profondità ridotta sostituiscono i rack a profondità piena
I vani dei veicoli, i compartimenti delle navi e gli armadi delle telecomunicazioni raramente possono ospitare un server standard. I Dell PowerEdge XR11 e XR12 utilizzano uno chassis da 16 pollici, meno della metà della profondità di un server standard, e sono conformi agli standard NEBS, MIL-STD e marini. General Micro Systems costruisce i suoi server rack Shorty 4 per unità di superficie e sottomarini su un telaio profondo 16 pollici. DC Market Insights valuta i server edge a profondità ridotta in USD 259,66 milioni (24,3%) nel 2025 e USD 736,44 milioni (27,6%) nel 2035.
I processori per data center raggiungono l’edge rugged
I fornitori di sistemi rugged forniscono ora le stesse generazioni di processori dei server per data center. Nel febbraio 2025, Crystal Group ha integrato i processori Intel Xeon 6 con fino a 144 core nel suo portafoglio di computing rugged. Il ProLiant DL145 Gen11 rugged di HPE utilizza processori AMD EPYC serie 8005 con fino a 84 core, e i suoi server EL220 ed EL240 Gen12 utilizzano Intel Xeon 6. Mercury Systems descrive i suoi server BuiltSECURE come dotati del più recente silicio di calcolo di classe data center. La differenza tra un server rugged e un server da sala dati è ora l’armadio, il raffreddamento e la qualificazione, non il processore.
Le catene di fornitura affidabili diventano un requisito d’acquisto
Gli acquirenti della difesa specificano sempre più spesso dove vengono progettate e costruite le schede. I server Rugged Trusted BuiltSECURE (RTB) di Mercury Systems utilizzano schede madri progettate e prodotte negli Stati Uniti, Trenton Systems ha fornito server con unità autocrittografanti certificate FIPS 140-2 per un programma Joint All-Domain Command and Control (JADC2), e Kontron commercializza il suo microserver µDARC come esente dai controlli dell’International Traffic in Arms Regulations (ITAR). Le funzionalità di sicurezza aumentano il costo per unità e favoriscono i fornitori con produzione nazionale.
Sfide del mercato: che cosa frena il Mercato dei server rugged?
Un sovrapprezzo di circa 2,4 volte rispetto ai server edge industriali e i lunghi cicli di qualificazione sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei server rugged, insieme al calore che gli acceleratori introducono negli armadi sigillati.
I cicli di qualificazione sono in ritardo rispetto alle generazioni di processori
Un server militare completamente rugged costa in media USD 23.848 nel 2025, contro USD 9.774 per un server edge industriale, secondo le stime di DC Market Insights. Gran parte della differenza copre i collaudi secondo gli standard ambientali ed elettromagnetici e la fornitura a lungo termine. Kontron, ad esempio, garantisce una disponibilità di produzione di almeno 10 anni per il suo microserver µDARC. Ogni nuova generazione di processori deve essere riqualificata, per cui le piattaforme rugged sono spesso in ritardo rispetto ai lanci per data center, e i programmi della difesa che bloccano una configurazione per anni mantengono in produzione i server solo CPU. I server solo CPU detengono ancora il 63,8% del valore del 2025 e crescono solo del 4,90% annuo.
Gli acceleratori introducono calore negli armadi sigillati
Polvere, nebbia salina e umidità spingono i progettisti verso armadi sigillati, ma un contenitore sigillato non può far circolare aria attraverso una GPU. Il raffreddamento a liquido è la risposta nella fascia alta: il Dell PowerEdge XR9700 utilizza un sistema di raffreddamento a liquido a circuito chiuso con un modulo riscaldatore per l’installazione all’esterno. DC Market Insights prevede che il raffreddamento resti il principale limite progettuale dei server GPU rugged fino al 2030, il che mantiene la quota dell’accelerazione GPU al di sotto della metà del valore di mercato fino al 2035.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dei server rugged sono i server con accelerazione GPU, che aggiungono USD 1,01 miliardi di vendite annue tra il 2025 e il 2035, e la domanda della difesa europea, che cresce del 10,15% annuo.
Retrofit GPU sulle piattaforme della difesa esistenti
Veicoli terrestri, navi e aeromobili ospitano già server rugged specificati prima che esistessero i carichi di lavoro AI. La loro sostituzione con unità accelerate porta il prezzo medio militare da USD 23.848 nel 2025 a USD 30.231 nel 2035 nel modello di DC Market Insights. I fornitori in grado di inserire una GPU in uno slot esistente a profondità ridotta si aggiudicano il rinnovo senza una riprogettazione della piattaforma. I produttori di server che seguono la stessa evoluzione nella sala dati sono trattati nel report Data Center Server Market.
L’Europa ricostruisce la capacità di calcolo della difesa
L’Europa vale USD 254,32 milioni nel 2025 e USD 668,47 milioni entro il 2035. L’impegno della NATO di raggiungere il 5% del PIL entro il 2035 include fino all’1,5% del PIL per proteggere le infrastrutture critiche, difendere le reti e rafforzare la preparazione e la resilienza civili, il che amplia la domanda oltre le forze armate agli operatori delle reti elettriche e alle reti di sicurezza pubblica. La Germania è il mercato in più rapida crescita tra i grandi mercati europei, all’11,33% annuo.
Prezzi: quanto costa un server rugged?
Un server rugged è stato venduto in media a USD 15.909 nel 2025, e DC Market Insights prevede USD 18.556 entro il 2035. I prezzi variano in base all’uso finale, a seconda del livello di ruggedizzazione, dei collaudi e della sicurezza richiesti da ciascun acquirente.
| Prezzo medio per unità (USD) | 2025 | 2035 | Unità 2025 | Unità 2035 |
|---|---|---|---|---|
| Militare e difesa | 23.848 | 30.231 | 24.793 | 47.867 |
| Telecomunicazioni | 11.120 | 12.162 | 14.711 | 39.460 |
| Industria e manifattura | 9.774 | 11.456 | 12.118 | 26.406 |
| Energia e utility | 12.587 | 14.608 | 6.571 | 12.569 |
| Trasporti | 11.935 | 13.716 | 5.183 | 10.485 |
| Pubblica amministrazione e sicurezza pubblica | 13.374 | 15.830 | 3.790 | 6.851 |
| Tutti gli usi finali | 15.909 | 18.556 | 67.166 | 143.638 |
I prezzi militari crescono più rapidamente, di circa il 2,4% annuo, perché acceleratori, crittografia e produzione nazionale aggiungono contenuto a ciascuna unità. I prezzi delle telecomunicazioni crescono più lentamente, meno dell’1% annuo, perché gli operatori acquistano server per esterni in volume a fronte di budget fissi per sito.
Standard e regolamentazione: quali regole definiscono i server rugged?
Quattro famiglie di standard determinano dove un server rugged può essere installato: gli standard militari ambientali ed elettromagnetici, i requisiti telecom NEBS, i gradi di protezione contro l’ingresso e le certificazioni di sicurezza.
MIL-STD-810H. MIL-STD-810 è lo standard militare statunitense per i collaudi ambientali. Il Change 1 della revisione H, pubblicato nel maggio 2022, include una riscrittura completa del Method 509 per la nebbia salina e gli ambienti corrosivi. I sistemi edge ProLiant rugged di HPE sono conformi a MIL-STD-810H.
MIL-STD-461. MIL-STD-461 è lo standard militare statunitense per la compatibilità elettromagnetica, e la revisione G riguarda la protezione dalle interferenze elettromagnetiche. Il PacStar 810 di Curtiss-Wright è progettato secondo MIL-STD-810 e MIL-STD-461, e i sistemi di HPE sono conformi a MIL-STD-461G.
NEBS. GR-63-CORE riguarda la protezione fisica, inclusi gli intervalli di temperatura e umidità, la resistenza al fuoco e la propagazione delle fiamme, e la resistenza alle vibrazioni e ai terremoti; GR-1089-CORE riguarda la compatibilità elettromagnetica, le scariche elettrostatiche e la sicurezza dell’alimentazione e della messa a terra. I sistemi rugged di HPE sono conformi a NEBS Level 3, che copre eventi sismici, prestazioni termiche e resistenza al fuoco per installazioni remote. I server telecom per esterni seguono inoltre requisiti per gli armadi come GR-487-CORE e GR-3108-CORE, che Supermicro cita per i suoi sistemi edge per esterni.
IEC 60529. Lo standard IEC 60529 della Commissione Elettrotecnica Internazionale (IEC) definisce il codice IP per i gradi di protezione forniti dagli involucri delle apparecchiature elettriche con tensione nominale fino a 72,5 kV. I server per esterni sono venduti in base al grado IP, come IP65 per i sistemi edge per esterni di Supermicro e IP66 per il Dell PowerEdge XR9700.
Certificazione di sicurezza. Le unità autocrittografanti validate secondo il Federal Information Processing Standard (FIPS) 140-2 e lo stato di controllo delle esportazioni ai sensi dell’ITAR sono requisiti comuni nelle gare della difesa, come mostrano gli esempi di Trenton Systems e Kontron citati sopra.
Segmentazione del mercato: quale segmento guida il Mercato dei server rugged?
Il settore militare e della difesa guida il Mercato dei server rugged con il 55,3% del valore del 2025, i server rack guidano i form factor con il 41,6%, e i server completamente rugged MIL-STD guidano i livelli di ruggedizzazione con il 55,4%. I server con accelerazione GPU sono il segmento in più rapida crescita, al 16,11% annuo, contro il 10,78% dei server FPGA e con altri acceleratori e il 4,90% dei server solo CPU, perché l’inferenza AI si sta spostando nel punto in cui vengono raccolti i dati dei sensori.
Per uso finale: il settore militare e della difesa guida con il 55,3%
| Uso finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Militare e difesa | 0,59 | 55,3% | 1,45 | 9,36% |
| Telecomunicazioni | 0,16 | 15,3% | 0,48 | 11,36% |
| Industria e manifattura | 0,12 | 11,1% | 0,30 | 9,83% |
| Energia e utility | 0,08 | 7,7% | 0,18 | 8,30% |
| Trasporti | 0,06 | 5,8% | 0,14 | 8,80% |
| Pubblica amministrazione e sicurezza pubblica | 0,05 | 4,7% | 0,11 | 7,90% |
Le telecomunicazioni guadagnano 2,7 punti di quota entro il 2035, poiché il cloud RAN sposta la capacità di calcolo presso i siti cellulari. Energia e utility, trasporti e pubblica amministrazione e sicurezza pubblica perdono ciascuno quota pur crescendo in valore.
Per form factor: i server rack guidano con il 41,6%
| Form factor | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server rack (1U-4U) | 0,44 | 41,6% | 0,93 | 7,65% |
| Server edge a profondità ridotta | 0,26 | 24,3% | 0,74 | 10,99% |
| Server small form factor e box | 0,24 | 22,8% | 0,59 | 9,21% |
| Server in armadio per esterni | 0,12 | 11,3% | 0,41 | 13,05% |
I server rack da 1U a 4U restano lo standard per i sistemi installati a bordo delle navi e in shelter, ma perdono 6,7 punti di quota a favore dei modelli a profondità ridotta e per esterni.
Per livello di ruggedizzazione: i server completamente rugged MIL-STD guidano con il 55,4%
I server completamente rugged MIL-STD valgono USD 591,98 milioni (55,4%) nel 2025 e USD 1,39 miliardi nel 2035, con una crescita dell’8,93% annuo. I server di classe telecom NEBS valgono USD 231,88 milioni (21,7%) e crescono più rapidamente, al 10,95% annuo, fino a USD 655,15 milioni. I server semi-rugged e industriali valgono USD 244,70 milioni (22,9%) e crescono del 9,71% annuo fino a USD 618,10 milioni.
Per configurazione di calcolo: i server con accelerazione GPU crescono più rapidamente, al 16,11%
| Configurazione di calcolo | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server solo CPU | 0,68 | 63,8% | 1,10 | 4,90% |
| Server con accelerazione GPU | 0,29 | 27,4% | 1,30 | 16,11% |
| Server FPGA e con altri acceleratori | 0,09 | 8,8% | 0,26 | 10,78% |
I server con accelerazione GPU superano in valore i server solo CPU entro il 2035, raggiungendo USD 1,30 miliardi contro USD 1,10 miliardi. I server con field-programmable gate array (FPGA) mantengono una nicchia stabile nella signal intelligence e nella guerra elettronica, dove l’elaborazione a funzione fissa a basso consumo conta più della capacità generale di elaborazione AI.

DC Exclusive: il modello unità-prezzo dei server rugged e la matrice uso finale × form factor
Con USD 315,91 milioni nel 2025, i server rack militari sono la singola cella più grande della matrice e il 29,6% di tutta la spesa in server rugged. La matrice incrocia chi acquista server rugged con la forma dei server acquistati.
| 2025, USD miliardi | Rack | Profondità ridotta | Small form factor | In armadio per esterni | Totale |
|---|---|---|---|---|---|
| Militare e difesa | 0,32 | 0,09 | 0,17 | 0,01 | 0,59 |
| Telecomunicazioni | 0,03 | 0,06 | 0,01 | 0,07 | 0,16 |
| Industria e manifattura | 0,03 | 0,05 | 0,03 | 0,01 | 0,12 |
| Energia e utility | 0,02 | 0,03 | 0,01 | 0,02 | 0,08 |
| Trasporti | 0,02 | 0,02 | 0,02 | 0,00 | 0,06 |
| Pubblica amministrazione e sicurezza pubblica | 0,02 | 0,01 | 0,01 | 0,01 | 0,05 |
| Totale | 0,44 | 0,26 | 0,24 | 0,12 | 1,07 |
Gli acquirenti militari spendono il 53,4% del loro budget in server rack e il 29,1% in server small form factor e box, mentre gli operatori telecom spendono il 42,5% in server in armadio per esterni e il 36,5% in server a profondità ridotta. Gli acquirenti industriali privilegiano i server a profondità ridotta, con il 39,4%. Un fornitore forte solo nei server rack a profondità piena è quindi legato al ciclo di bilancio militare, mentre i modelli per esterni e a profondità ridotta aprono i due usi finali in più rapida crescita. I valori della matrice sono arrotondati a due decimali; i totali di riga e di colonna utilizzano valori non arrotondati.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 90 input: 36 parametri di coorte (unità 2020, prezzo unitario 2020 e quattro tassi di crescita per ciascuno dei 6 usi finali), 24 pesi uso finale × form factor, 20 quote di segmento e 10 quote regionali. Moltiplicando le unità per il prezzo per ciascun uso finale e anno si ottiene il mercato; i pesi della matrice vengono poi bilanciati in modo che ogni riga corrisponda al totale del proprio uso finale e ogni colonna al totale del proprio form factor. Il modello e le relative ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei server rugged?
Il Nord America guida il Mercato dei server rugged con il 44,2% del valore del 2025, e l’Asia-Pacifico è la regione in più rapida crescita, al 10,46% annuo, trainata nel modello di DC Market Insights da India, Corea del Sud e Australia.
Il Nord America guida con una quota del 44,2%
Il Nord America vale USD 472,30 milioni nel 2025 e USD 1,08 miliardi entro il 2035, con un CAGR dell’8,65%. La domanda statunitense è sostenuta da una richiesta di bilancio del Dipartimento della Difesa per l’anno fiscale 2026 pari a USD 961,60 miliardi, e Mercury Systems, specialista statunitense della difesa, riporta un backlog in crescita. Il Nord America perde 3,6 punti di quota entro il 2035 perché la spesa degli alleati recupera terreno, non perché i suoi volumi rallentino.
L’Europa detiene una quota del 23,8%
L’Europa vale USD 254,32 milioni nel 2025 e USD 668,47 milioni entro il 2035, con un CAGR del 10,15%. L’impegno di spesa della NATO guida la domanda della difesa nel Regno Unito, in Germania e in Francia, i tre maggiori mercati nazionali europei secondo le stime di DC Market Insights.
L’Asia-Pacifico detiene una quota del 22,1% e cresce più rapidamente
L’Asia-Pacifico vale USD 236,15 milioni nel 2025 e USD 638,89 milioni entro il 2035, con un CAGR del 10,46%. La Cina è il maggiore mercato nazionale della regione secondo le stime di DC Market Insights, mentre l’India è quello in più rapida crescita tra tutti i 12 grandi mercati nazionali, al 13,66% annuo.
Il Medio Oriente e l’Africa detengono una quota del 6,2%
Il Medio Oriente e l’Africa valgono USD 66,25 milioni nel 2025 e USD 170,85 milioni entro il 2035, con un CAGR del 9,94%. Israele e Arabia Saudita rappresentano circa la metà della domanda regionale secondo le stime di DC Market Insights, grazie ai programmi della difesa e agli operatori del petrolio, del gas e delle utility che gestiscono server in siti remoti.
L’America Latina detiene una quota del 3,7%
L’America Latina vale USD 39,54 milioni nel 2025 e USD 104,22 milioni entro il 2035, con un CAGR del 10,18%, trainata secondo le stime di DC Market Insights dalle implementazioni edge nei settori minerario, energetico e delle telecomunicazioni.
Analisi per paese: quali paesi acquistano più server rugged?
Gli Stati Uniti sono il maggiore mercato nazionale dei server rugged con USD 430,74 milioni nel 2025, il 40,3% del valore globale, seguiti dalla Cina con USD 61,87 milioni (5,8%) e dal Regno Unito con USD 54,42 milioni (5,1%). I 12 paesi più grandi rappresentano il 77,6% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 0,43 | 40,3% | 0,98 | 8,57% |
| 2 | Cina | Asia-Pacifico | 0,06 | 5,8% | 0,16 | 9,64% |
| 3 | Regno Unito | Europa | 0,05 | 5,1% | 0,13 | 9,29% |
| 4 | Germania | Europa | 0,05 | 4,4% | 0,14 | 11,33% |
| 5 | Canada | Nord America | 0,04 | 3,9% | 0,10 | 9,49% |
| 6 | Francia | Europa | 0,04 | 3,8% | 0,10 | 9,72% |
| 7 | Giappone | Asia-Pacifico | 0,04 | 3,7% | 0,10 | 9,43% |
| 8 | Corea del Sud | Asia-Pacifico | 0,03 | 2,7% | 0,08 | 11,07% |
| 9 | India | Asia-Pacifico | 0,03 | 2,5% | 0,10 | 13,66% |
| 10 | Australia | Asia-Pacifico | 0,03 | 2,4% | 0,07 | 10,87% |
| 11 | Israele | Medio Oriente e Africa | 0,02 | 1,7% | 0,04 | 8,77% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,01 | 1,4% | 0,05 | 11,83% |
L’India è il mercato nazionale in più rapida crescita, al 13,66% annuo, davanti all’Arabia Saudita all’11,83% e alla Germania all’11,33%. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella spesa per equipaggiamenti della difesa e nelle implementazioni edge telecom e industriali.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei server rugged raggiunge USD 2,67 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 2,17 miliardi e USD 3,18 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Crescita delle unità di 2,2 punti annui inferiore allo scenario base in ogni uso finale | 2,17 | 7,33% |
| Base | Le spedizioni salgono a circa 143.600 unità; la quota GPU del valore raggiunge il 48,9% | 2,67 | 9,57% |
| Alto | Crescita delle unità di 1,9 punti annui superiore allo scenario base in ogni uso finale | 3,18 | 11,51% |
Lo scenario basso riflette bilanci della difesa alleati che non raggiungono gli obiettivi al 2035 e implementazioni cloud RAN più lente. Lo scenario alto presuppone che gli alleati rispettino l’impegno NATO nei tempi previsti e che il cloud RAN raggiunga più siti cellulari rispetto allo scenario base. I prezzi unitari sono mantenuti sulla traiettoria base in entrambi gli scenari, per cui l’intervallo riflette solo il rischio sui volumi.
Analisi competitiva: chi guida il Mercato dei server rugged?
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Lenovo
- Supermicro
- Mercury Systems
- Curtiss-Wright
- Kontron
- Crystal Group
- Trenton Systems
- General Micro Systems
- Systel
- Advantech
DC Market Insights stima che i cinque maggiori fornitori detengano circa il 38% del Mercato dei server rugged nel 2025, per cui il mercato rimane frammentato tra produttori di server generalisti e specialisti della difesa. La stima confronta il mercato da USD 1,07 miliardi con la dimensione delle attività dichiarate dagli specialisti: Mercury Systems ha riportato vendite nette per l’anno fiscale 2025 pari a USD 912,00 milioni (Fonte: relazione annuale di Mercury Systems depositata presso la US Securities and Exchange Commission) e USD 984,00 milioni nell’anno fiscale 2026, e Curtiss-Wright ha riportato vendite della divisione Defense Electronics pari a USD 1,02 miliardi nel 2025, in aumento del 12%, con una guidance per il 2026 di una crescita del segmento compresa tra il 4% e il 6%. Entrambe le attività coprono molto più dei soli server, per cui i server rugged rappresentano una quota minoritaria di ciascuna. Mercury afferma che le acquisizioni di Themis e Germane le hanno conferito una presenza significativa nel business dei server rugged. Dell, HPE, Lenovo e Supermicro competono con versioni ruggedizzate delle loro piattaforme principali destinate ai siti edge delle telecomunicazioni, dell’industria e della difesa, mentre Mercury, Curtiss-Wright, Crystal Group, Trenton Systems, General Micro Systems e Systel competono nei server della difesa completamente rugged. Kontron, con ricavi 2025 pari a EUR 1,61 miliardi, fornisce sistemi rugged come il microserver µDARC, e Advantech fornisce server industriali e telecom.
Sviluppi recenti
- Nel febbraio 2026, Dell ha presentato il PowerEdge XR9700, un server per esterni con grado di protezione IP66 e raffreddamento a liquido a circuito chiuso che opera da -40°C a 46°C e supporta fino a 15 settori 5G per cloud RAN ed edge AI (Fonte: articolo di notizie di The Mobile Network).
- Nell’aprile 2026, HPE ha ampliato il suo portafoglio edge ProLiant rugged con lo chassis EL2000, i server EL220 ed EL240 Gen12 e il DL145 Gen11, certificati da -40°C a 55°C con GPU NVIDIA RTX PRO Blackwell opzionali (Fonte: annuncio di HPE).
- Nel maggio 2026, Mercury Systems ha ricevuto dal distributore Blue Raven un ordine pluriennale per 1.000 server rugged RTBX06 BuiltSECURE, il suo maggiore ordine di produzione per i server Common Processing Architecture (Fonte: comunicato stampa di Mercury Systems).
- Nel settembre 2026, Curtiss-Wright ha presentato il server edge rugged PacStar 810 con un processore AMD EPYC a 64 core, fino a 1 TB di memoria DDR5 e una GPU con 96 GB di memoria GDDR7 (Fonte: report di prodotto di Military & Aerospace Electronics).
- Nel maggio 2025, Kontron ha lanciato il µDARC, un microserver ruggedizzato basato su Arm, sigillato con grado IP67, che assorbe meno di 5 W e pesa 735 g (Fonte: comunicato stampa di Kontron).
- Nel febbraio 2025, Crystal Group ha integrato i processori Intel Xeon 6 con fino a 144 core nel suo portafoglio di computing rugged (Fonte: comunicato stampa di Crystal Group).
Seguiamo questi lanci, contratti e decisioni sui bilanci della difesa man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei server rugged
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 6 coorti di uso finale su 16 anni (dal 2020 al 2035), ciascuna con le proprie spedizioni di unità e il proprio prezzo medio per unità, per un totale di 96 coppie unità-prezzo. La crescita delle unità tra il 2020 e il 2025 varia dal 4,1% annuo nella pubblica amministrazione e sicurezza pubblica al 12,4% nelle telecomunicazioni, e la crescita delle unità tra il 2025 e il 2035 varia dal 6,1% al 10,4% annuo. I prezzi aumentano gradualmente tra lo 0,4% e il 2,4% annuo con l’aggiunta di acceleratori e funzionalità di sicurezza. Il totale è stato suddiviso per 4 form factor, 3 livelli di ruggedizzazione, 3 configurazioni di calcolo e 5 regioni, e ogni suddivisione totalizza il valore complessivo del mercato. I valori per paese allocano ciascun totale regionale in base a pesi per paese. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi dichiarati di 2 fornitori quotati di computing per la difesa, Mercury Systems e Curtiss-Wright, e rispetto ai lanci di prodotto di 6 produttori di server generalisti e specialisti negli ultimi 24 mesi. Gli scenari basso e alto modificano la crescita delle unità in ogni uso finale mantenendo i prezzi sulla traiettoria base. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Inclusioni ed esclusioni
- 1.3Valuta, anno base e periodo di previsione
- 02Metodologia di ricerca
- 2.1Struttura del modello unità-prezzo
- 2.2Fonti dei dati e verifica dei fatti
- 2.3Verifiche incrociate top-down
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Dimensione del mercato, 2020-2035
- 3.2Risultati principali
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio per unità per uso finale, 2025 e 2035
- 5.2Spedizioni di unità per uso finale, 2025 e 2035
- 06Standard e regolamentazione
- 6.1MIL-STD-810H e MIL-STD-461
- 6.2NEBS GR-63-CORE e GR-1089-CORE
- 6.3Protezione contro l'ingresso IEC 60529
- 6.4Certificazione di sicurezza e controlli sulle esportazioni
- 07Analisi della catena di fornitura
- 7.1Processori e acceleratori
- 7.2Armadi, raffreddamento e alimentazione
- 7.3Integratori e distributori
- 08Dimensione e previsioni del mercato
- 8.1Valore del mercato, 2020-2035
- 8.2Spedizioni di unità, 2020, 2025, 2030 e 2035
- 09Mercato per uso finale
- 9.1Militare e difesa
- 9.2Telecomunicazioni
- 9.3Industria e manifattura
- 9.4Energia e utility
- 9.5Trasporti
- 9.6Pubblica amministrazione e sicurezza pubblica
- 10Mercato per form factor
- 10.1Server rack (1U-4U)
- 10.2Server edge a profondità ridotta
- 10.3Server small form factor e box
- 10.4Server in armadio per esterni
- 11Mercato per livello di ruggedizzazione
- 11.1Completamente rugged (MIL-STD)
- 11.2Classe telecom (NEBS)
- 11.3Semi-rugged e industriali
- 12Mercato per configurazione di calcolo
- 12.1Server solo CPU
- 12.2Server con accelerazione GPU
- 12.3Server FPGA e con altri acceleratori
- 13DC Exclusive: matrice uso finale × form factor
- 13.1Valori della matrice, 2025
- 13.2Input del modello
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Europa (Regno Unito, Germania, Francia, Resto d'Europa)
- 14.3Asia-Pacifico (Cina, Giappone, Corea del Sud, India, Australia, Resto dell'Asia-Pacifico)
- 14.4America Latina
- 14.5Medio Oriente e Africa (Israele, Arabia Saudita, Resto del Medio Oriente e Africa)
- 15Analisi per paese
- 15.1Primi 12 paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Quote regionali, 2025 e 2035
- 16.2Tassi di crescita regionali, 2025-2035
- 17Scenari di previsione
- 17.1Scenari basso, base e alto, 2035
- 17.2Fattori di variazione
- 18Panorama competitivo
- 18.1Concentrazione del mercato, 2025
- 18.2Produttori di server generalisti e specialisti della difesa
- 18.3Sviluppi recenti
- 19Profili aziendali
- 19.1Dell Technologies
- 19.2Hewlett Packard Enterprise (HPE)
- 19.3Lenovo
- 19.4Supermicro
- 19.5Mercury Systems
- 19.6Curtiss-Wright
- 19.7Kontron
- 19.8Crystal Group
- 19.9Trenton Systems
- 19.10General Micro Systems
- 19.11Systel
- 19.12Advantech
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori
- 20.2Per gli acquirenti della difesa e delle telecomunicazioni
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dei server rugged, 2020-2035
- Fig. 2Mercato dei server rugged per regione, 2025 e 2035
- Fig. 3Mercato dei server rugged per configurazione di calcolo, 2025 e 2035
- Fig. 4Matrice uso finale × form factor, 2025
- Fig. 5Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzo medio per unità e unità per uso finale, 2025 e 2035
- Tabella 3Mercato per uso finale, 2025 e 2035
- Tabella 4Mercato per form factor, 2025 e 2035
- Tabella 5Mercato per livello di ruggedizzazione, 2025 e 2035
- Tabella 6Mercato per configurazione di calcolo, 2025 e 2035
- Tabella 7Matrice uso finale × form factor, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,07 miliardi nel 2025, in aumento a USD 2,67 miliardi entro il 2035. DC Market Insights stima il mercato in USD 742,61 milioni nel 2020.
Del 9,57% annuo dal 2025 al 2035, più rapidamente del 7,55% annuo registrato tra il 2020 e il 2025, poiché i bilanci della difesa aumentano e l’inferenza AI si sposta all’edge.
Il settore militare e della difesa, con USD 591,27 milioni, pari al 55,3% del mercato nel 2025. Le telecomunicazioni sono l’uso finale in più rapida crescita, all’11,36% annuo.
USD 15.909 in media nel 2025, da USD 9.774 per un server edge industriale a USD 23.848 per un server militare completamente rugged, secondo le stime di DC Market Insights.
I server con accelerazione GPU, al 16,11% annuo, da USD 292,79 milioni nel 2025 a USD 1,30 miliardi entro il 2035, poiché l’inferenza AI si sposta su veicoli, posti di comando e siti cellulari.
Il Nord America, con USD 472,30 milioni, pari al 44,2% del valore del 2025. L’Asia-Pacifico cresce più rapidamente, al 10,46% annuo.
I cinque maggiori fornitori detengono circa il 38% del mercato (stima di DC Market Insights). Competono Dell Technologies, HPE, Lenovo, Supermicro, Mercury Systems, Curtiss-Wright, Kontron, Crystal Group, Trenton Systems, General Micro Systems, Systel e Advantech.
Gli Stati Uniti, con USD 430,74 milioni, pari al 40,3% della spesa del 2025, seguiti dalla Cina con USD 61,87 milioni. L’India cresce più rapidamente, al 13,66% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.