
台湾のデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
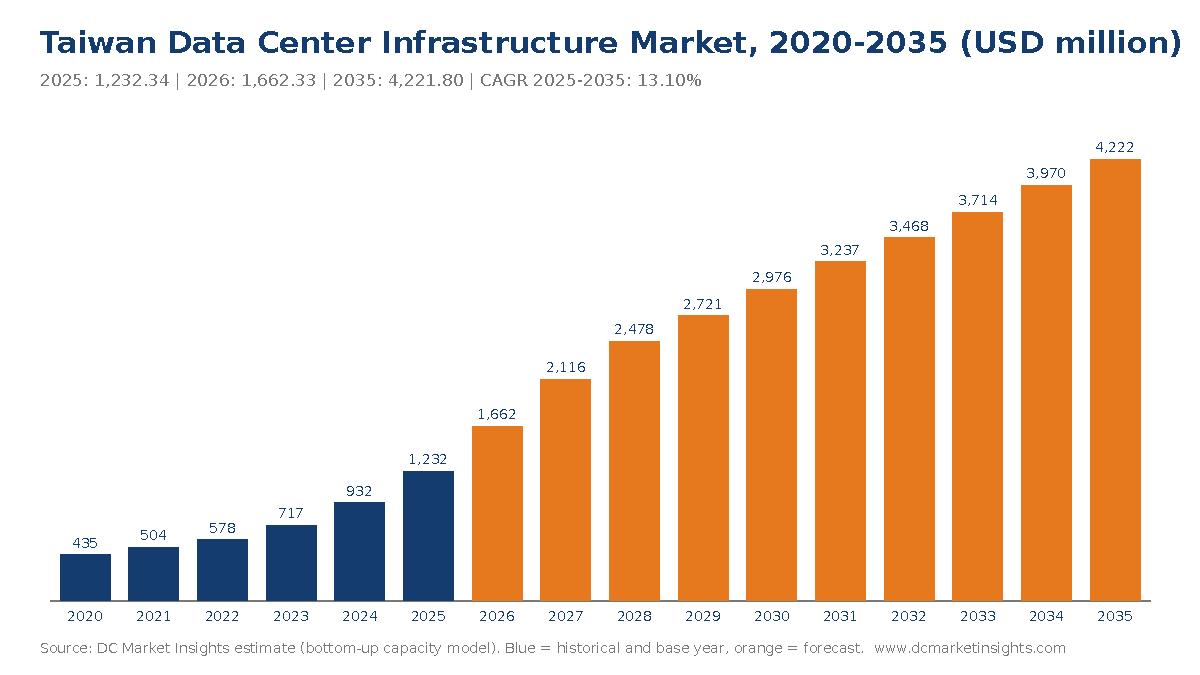
台湾のデータセンターインフラ市場の規模は2025年にUSD 1,230.0百万で、年平均成長率(CAGR)13.1%で拡大し、2035年までにUSD 4,220.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場概要
- 04市場の推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08規格と規制
- 09インフラタイプ別の市場セグメンテーション
- 10プロジェクトタイプ別の市場セグメンテーション
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
台湾のデータセンターインフラ市場は、2026年に16億6,000万米ドルと評価され、2025年の12億3,000万米ドルから2035年には42億2,000万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は13.10%です(DC Market Insights推計)。台湾における資金の流れは、ひとつの規制判断に左右されます。2025年12月以降、経済部(MOEA)は新設のハイパースケールホールの電力使用効率(PUE)の上限を1.3、コロケーションホールの上限を1.4に定めており、これにより買い手は新たな1メガワットごとに、液冷対応の冷却設備、高効率の無停電電源装置(UPS)システム、中電圧開閉装置を導入する方向へと向かっています。台湾のデータセンターインフラは、ITロードを支える電気、機械・冷却、土木・構造・建築、ラック・配線・物理ネットワークの各レイヤーを対象とし、サーバー、ストレージ、スイッチ、土地、電気料金は対象外です。2025年の内訳は、新規IT容量95 MW(うち45%がAIホール)を加重平均で1 MW当たり1,137万米ドルで整備した新設支出10億8,000万米ドルと、稼働中の534 MWに対するアップグレード1億5,219万米ドルです。旧来の台北のホールが賃貸可能な状態を保つには高密度の電力が必要なため、アップグレード・改修は年率17.26%と最も速く成長し、AIコンピューティングが台南と高雄のサイエンスパークに集まることから、南部台湾が年率17.99%で最も成長の速い地域となっています。
主要市場統計:2026年の台湾のデータセンターインフラ市場の規模は?
DC Market Insightsは、2026年の台湾のデータセンターインフラ市場を16億6,000万米ドルと推計しており、これは2025年比で34.89%の増加です。2025年の95 MWに対し、2026年には125 MWの新規ITロードが完成するためです。
- 市場規模:2025年12億3,000万米ドル、2026年16億6,000万米ドル、2030年29億8,000万米ドル、2035年42億2,000万米ドル。
- 2025~2035年のCAGR:ベースケースで13.10%。2035年の低位ケースは35億4,000万米ドル、高位ケースは49億4,000万米ドル。
- 2020~2025年の過去CAGR:23.15%(2020年の4億3,513万米ドルから)。
- 最大セグメント:電気インフラ、2025年に4億5,729万米ドル(37.1%)。
- 最も成長の速いインフラレイヤー:ラック・配線・物理ネットワークインフラ、年率14.07%で2035年に3億3,240万米ドル。
- 最も成長の速いプロジェクトタイプ:アップグレード・改修、年率17.26%。
- 首位地域:北部台湾、2025年に7億6,405万米ドル(62.0%)。
- 最も成長の速い地域:南部台湾、年率17.99%で2035年に12億2,000万米ドル。
- 最大の市・県:桃園市、2025年に2億3,414万米ドル(19.0%)。
- 市場リーダー:Delta Electronics、2025年の電力・冷却機器価値に占める推定シェアは11%(DC Market Insights推計)。
アナリストの見解
- 電気関連の支出は2035年市場の36.9%を占め、最大の項目であり続けます。AIホールでは1 MW当たり約500万米ドルの電力系統設備が必要で、従来型ホールの368万米ドルを上回るためです。
- 冷却はシェアを2025年の31.5%から2035年の32.5%へと伸ばします。MOEAのPUE 1.3の上限により、新設のハイパースケールホールでは従来型の冷水式設計が採用できなくなるためです。
- アップグレード・改修は市場の12.3%から17.7%へと上昇します。2024年に稼働していた534 MWのホールが2034年までに2,100 MW超に拡大し、設置済みの1 MW当たり年間約28万5,000米ドルの支出を吸収するためです。
- 南部台湾は新規支出に占めるシェアを19.0%から29.0%へと大きく引き上げます。桃園以北の送電網の余力が限られており、国家AIコンピューティングプロジェクトが台南と高雄に立地しているためです。
エグゼクティブサマリー:台湾はデータセンターの電力、冷却、整備にどれだけ支出しているのか?
台湾のデータセンターインフラ市場規模は、2020年に4億3,513万米ドルと評価され、2025年に12億3,000万米ドルに達し、予測期間中のCAGR 13.10%で2035年には42億2,000万米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 12億3,000万米ドル |
| 2026年の市場規模 | 16億6,000万米ドル |
| CAGR(2025-2035) | 13.10% |
| 2035年の市場規模 | 42億2,000万米ドル |
成長の源泉は価格ではなく容量です。DC Market Insightsは、新規IT完成容量が2025年の95 MWから2030年に195 MW、2035年に235 MWへと増加する一方、1 MW当たりの設備内容の上昇は年2%にとどまるとモデル化しています。2025年のAIホールは1 MW当たり1,335万米ドルのインフラを必要とし、従来型ホールの975万米ドルを上回るため、新規容量に占めるAIの比率(2025年に45%、2035年までに66%)が上がるほど、支出はメガワット数よりも速く増加します。Amazonは2025年6月、台湾のデータセンターに50億米ドル超を投資する計画を明らかにしており(出典:Amazon)、上位市場である台湾のデータセンター市場レポートでは2025年のデータセンター総支出を21億1,000万米ドルとしており、そのうち本インフラレイヤーが58.5%を占めます。
台湾でデータセンターインフラに含まれるもの、除外されるものは?
DC Market Insightsは、2025年の台湾のデータセンターインフラを12億3,000万米ドルと評価しており、台湾のコロケーション、ハイパースケール、エンタープライズ、エッジ施設内でITロードを支える物理レイヤーのみを計上しています。
対象:中電圧・低電圧開閉装置、変圧器、UPSシステム、蓄電池、発電機、バスウェイ、電力分配ユニット(PDU)。チラー、冷却塔、コンピュータールーム空調機、インロー型ユニット、冷却液分配ユニット、液冷ループ。土木工事、構造用鋼材、二重床、コンテインメント、火災検知・消火設備、物理セキュリティ、建物外皮の内装工事。ラック、構造化配線、ケーブルトレイ、光ファイバー配線架、ラックレベルのセンサー。
対象外:サーバー、ストレージアレイ、ネットワークスイッチ。土地、シェル賃貸、電力。施設管理サービス。そしてデータセンターインフラ管理(DCIM)ソフトウェアで、これについてはDC Market Insightsが台湾のデータセンターインフラ管理(DCIM)市場レポートで別途規模を算出しています。境界は明確で、DC Market Insightsが本レポートで計上するのはDCIMソフトウェアが監視するハードウェアであり、ソフトウェアそのものではありません。
セグメントの関係:2025年の各1ドルは、インフラタイプ、プロジェクトタイプ(新設とアップグレード)、データセンタータイプ、Tier基準の4つの軸それぞれに一度ずつ計上されます。4つの地域の行と12の市・県の行は、全国合計の内数として合算されます。
台湾のデータセンターインフラ市場の推計値はなぜ異なるのか?
台湾のデータセンターインフラ市場について公表されている推計値は大きく異なりますが、DC Market Insightsは2026年を16億6,000万米ドルとしています。これは、一部の定義がホールに収容されるITハードウェアまで含めているためです。
より広い定義ではサーバー、ストレージ、スイッチングを含めますが、台湾ではこれらの大半をFoxconn、Quanta Computer、Wiwynnが組み立てるAIサーバーラックが占めており、DC Market Insightsはこのレイヤーを上位市場で計上しています。その他の定義では、DCIMソフトウェア、マネージドサービス、土地や電力のコストを加えたり、台湾のホールに設置された機器ではなく台湾の工場から輸出された機器を計上したりしています。より狭い定義では電気・機械設備のみを対象とし、建設、ラック、配線を除外しています。独自のサーバールームを構築する中小企業(SME)、銀行、病院、政府機関は、エンタープライズおよびエッジの行を通じて対象範囲に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電力、冷却、建設、ラック、配線 | 対象、12億3,234万米ドル | ITロードを支える物理レイヤー |
| サーバー、ストレージ、ネットワークスイッチ | 対象外 | IT機器であり、上位市場で計上 |
| DCIMソフトウェアおよび監視プラットフォーム | 対象外 | DCIMレポートで規模を算出 |
| 台湾製の電力・冷却機器の輸出 | 対象外 | 台湾国外に設置 |
| 土地、電力、運用 | 対象外 | 運用コストであり、インフラではない |
2035年まで台湾のデータセンターインフラ需要を牽引する要因は?
台湾固有の3つの要因が、2025年から2035年にかけて年間支出を約29億9,000万米ドル押し上げます。その筆頭は、MOEAの効率規制、キャビネット当たり200 kWに達するラック密度、そしてAIコンピューティングの南部への移行です。
MOEAのPUE 1.3上限が1 MW当たりの冷却・電力設備を押し上げる
2025年12月、MOEAは契約容量5 MW以上のデータセンターに対し、承認済みのエネルギー利用マニュアルの提出を義務付け、ハイパースケールホールに1.3、コロケーションホールに1.4のPUE上限を設定しました(出典:経済部)。PUE 1.3では、ITロード1ワット当たりのオーバーヘッドは0.3 Wしか認められず、2020年代初頭の一般的な空冷設計では、台湾の高温多湿な亜熱帯の夏にこの水準を達成できませんでした。買い手は、フリークーリング対応チラー、リアドア型および直接チップ冷却型の液冷ループ、効率97%超のUPSシステムで対応しています。DC Market Insightsは、この規制によりAI 1 MW当たり約60万米ドルの機械設備が追加される(AIホールにおける冷却項目450万米ドルの一部)と推計しており、機械・冷却インフラは年率13.46%で成長し、2035年までに13億7,000万米ドルに達するとみています。
Chief Telecom LY2における10 kW~200 kWのラック密度が電力系統を一新する
Chief Telecomは、台北のLY2 AIデータセンターを、キャビネット当たり10 kW~200 kWの約1,800ラック向けに設計し、2つのTaipower変電所から20 MWの電力を供給しています(出典:Chief Telecom)。200 kWのキャビネットには、6 kWのエンタープライズラックと比べて、バスウェイ、液冷リアドアまたは冷却液分配ユニット、より大きな床荷重への対応が必要です。このため、2025年の台湾のAIホールは1 MW当たり500万米ドルの電気インフラを必要とし、従来型ホールの368万米ドルを上回ります。電気インフラが年率13.03%で成長し、2035年までに15億6,000万米ドルに達するのもこのためです。
サイエンスパークのAIコンピューティングが新設を台南と高雄へ引き寄せる
国家科学技術委員会(NSTC)によると、国家高速計算センター(NCHC)は2025年12月、南部サイエンスパークに設置電力15 MWのクラウドコンピューティングセンターを開設しました。また、Foxconnによると、同社は高雄に64ラック、4,608基のグラフィックス処理装置(GPU)を備えた先端コンピューティングセンターを建設しています。これらのプロジェクトはいずれも、変電所との接続、中電圧開閉装置、冷却設備をゼロから調達します。DC Market Insightsは、南部台湾のインフラを2025年に2億3,414万米ドル、2035年に12億2,000万米ドルと評価しており、年率17.99%は地域別で最も高い成長率です。
台湾のデータセンターインフラの構築方法を変えつつあるトレンドは?
2つのトレンドが、2030年支出の約9%にあたる2億7,000万米ドルを、工場製・国産のモジュールとオンサイトのエネルギー接続へとシフトさせます。
FoxconnとTECOがプレハブ型の電力・冷却モジュールを推進
TECOによると、FoxconnとTECO Electric and Machineryは2025年7月、株式交換を通じてAIデータセンター連合を結成し、データセンター建設の標準化とモジュール化を進めています。プレハブ型の電力スキッドや冷却モジュールは、台北の建設労働力が不足する市場において現場作業を削減します。DC Market Insightsは、モジュール型・プレハブ型の納入が2025年の新設インフラ価値の約18%(1億9,400万米ドル)を占め、2030年までに約30%に上昇すると推計しています。
企業の地熱・再生可能エネルギー契約がオンサイトの電気工事を増やす
Googleによると、同社は2025年4月、Baseload Capitalから当初10 MWの供給を受ける、台湾初の企業向け地熱契約を締結しました。再生可能エネルギーの供給契約に伴い、キャンパス境界での追加の計量設備、開閉所、蓄電池が必要になります。DC Market Insightsは、2025年のハイパースケールホールの電気項目に、こうした系統連系機器として1 MW当たり約15万米ドルを計上しています。
台湾のデータセンターインフラ支出を抑制する要因は?
送電網の余力とレジリエンスのコストという2つの制約により、低位シナリオでは2035年のベースケースから約6億8,500万米ドルが差し引かれます。
桃園以北の送電網のボトルネックと電気料金の上昇
MOEAによると、MOEAは2024年10月、桃園以北のいくつかの地域で送電網のボトルネックが生じていることを認め、2024年4月の料金改定では、年間50 GWh以上を使用するインターネットデータセンターの料金が15%~25%引き上げられました。産業用の平均電気料金は、2024年10月16日から1 kWh当たりNT$4.29に達しました。系統接続の遅れにより、完成は後年にずれ込みます。50 MWの完成が1年遅れると、2026年の設備内容単価で約5億9,000万米ドルのインフラ発注が先送りされます。
海底ケーブル事故が冗長化コストを押し上げる
デジタル発展部(MODA)によると、台湾では2025年に7件の海底ケーブル事故が記録され、そのうち3件(42.9%)は錨の引きずりによるものでした。事業者は、多様な光ファイバー経路、発電機の自立運転時間の延長、セカンドサイトで対応していますが、これらは賃貸可能なメガワットを増やすことなくコストを増加させます。DC Market Insightsは、レジリエンス向上が2025年支出の約2%(2,500万米ドル)を占め、その資金は小規模なエンタープライズ事業者の新規容量予算から捻出されていると推計しています。
台湾のデータセンターインフラにおける最大の機会はどこにあるのか?
2つの領域が2035年支出のうち19億7,000万米ドルを占めます。稼働中のホールの改修と、南部台湾の新設です。
台北時代のホールを高密度AI負荷向けに改修する市場は2035年までに7億4,814万米ドルに
アップグレード・改修は2025年に1億5,219万米ドル規模で、年率17.26%で成長します。設置済みの1 MW当たり年間約28万5,000米ドルの電力、冷却、配線の更新需要が生じるためです。新北市と台北市で4 kW~8 kWのラック向けに建設されたホールは、AIテナントに賃貸するために新しいバスウェイ、リアドア冷却、床の補強を必要としており、所有者は北部で新たな系統容量を容易に確保できません。
南部台湾の新設は2035年までに12億2,000万米ドルに
南部台湾では、2025年から2035年にかけて年間インフラ支出が約9億9,000万米ドル増加します。中電圧機器やチラーには現地での試運転と保守が必要なため、サイエンスパークのキャンパスに近い台南と高雄にサービスチームを持つサプライヤーが有利になります。
台湾におけるデータセンターインフラの1 MW当たりのコストは?
DC Market Insightsの推計によると、2025年の台湾の従来型データホールのインフラコストはITロード1 MW当たり975万米ドル、AIホールは1,335万米ドルで、年2%のペースで上昇しています。
| 年 | 従来型ホール | AIホール | 新設の加重平均 |
|---|---|---|---|
| 2020 | 8.83 | 12.09 | 8.99 |
| 2025 | 9.75 | 13.35 | 11.37 |
| 2030 | 10.76 | 14.74 | 13.31 |
| 2035 | 11.89 | 16.27 | 14.78 |
公開されている指標もこの範囲に合致します。Chief TelecomのLY2は20 MWの商用電力を受電しており、1 MW当たり1,335万米ドルとすると、1つのキャンパスで約2億6,700万米ドルのAI対応インフラに相当します。2025年の電気料金(産業用で1 kWh当たりNT$4.29)は市場価値には含まれませんが、買い手が効率向上により多く支払う動機となっています。10 MWのITロードでPUEを0.1ポイント改善するごとに年間約8,760 MWhが削減され、この料金で約3,760万台湾ドルに相当します。
台湾のデータセンターインフラを形作る規則と規格は?
4つの規則群が、2025年の新設支出約10億8,000万米ドルに何を含めなければならないかを決めています。
- MOEAのエネルギー利用マニュアルとPUE上限(2025年12月):契約容量5 MW以上のデータセンターは承認済みのマニュアルが必要。PUE上限はハイパースケールで1.3、コロケーションで1.4。
- Taipowerの料金規則(2024年4月および10月):年間50 GWh超のインターネットデータセンターは15%~25%高い料金を支払い、産業用の平均は1 kWh当たりNT$4.29。
- 送電網強靭化建設計画(2022年):計画投資額5,645億台湾ドルの10年計画で、新しい変電所を優先的に整備する場所を定めています(出典:国際エネルギー機関(IEA)政策データベース)。
- 設計規格:データセンター設計向けのANSI/TIA-942およびISO/IEC 22237、ならびにTier IIIおよびTier IVの設計クラス。Tier IVのホールは2025年に2億7,112万米ドル規模で、年率17.42%で成長します。
最も大きな価値を持つ台湾のデータセンターインフラのセグメントは?
電気インフラは2025年に4億5,729万米ドルと最大の価値を持ち、台湾のデータセンターインフラ市場の37.1%を占めます。一方、アップグレード・改修は年率17.26%で最も速く成長しています。
インフラタイプ別の台湾のデータセンターインフラ市場
ラック・配線・物理ネットワークインフラは、4つのレイヤーの中で最も速い年率14.07%で成長します。AIホールでは1 MW当たり85万米ドルのラック、構造化配線、光ファイバーが必要で、従来型ホールの55万米ドルを上回るためです。
| インフラタイプ | 2025年(百万米ドル) | 2025年のシェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 457.29 | 37.1% | 1,555.76 | 13.03% |
| 機械・冷却インフラ | 387.85 | 31.5% | 1,371.62 | 13.46% |
| 土木・構造・建築 | 298.09 | 24.2% | 962.02 | 12.43% |
| ラック・配線・物理ネットワークインフラ | 89.11 | 7.2% | 332.40 | 14.07% |
プロジェクトタイプ別の台湾のデータセンターインフラ市場
新設は2025年価値の87.7%(10億8,000万米ドル)を占め、アップグレード・改修は2035年までに7億4,814万米ドルに達します。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年のシェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設 | 1,080.15 | 87.7% | 3,473.66 | 12.39% |
| アップグレード・改修 | 152.19 | 12.3% | 748.14 | 17.26% |
データセンタータイプ別の台湾のデータセンターインフラ市場
2025年はコロケーションデータセンターが4億6,829万米ドルで首位ですが、Amazon Web Services(AWS)、Google、Microsoftが台湾に自社キャンパスを建設するにつれて、ハイパースケール・クラウドデータセンターが年率16.32%で成長し、2035年までに19億米ドルで最大の買い手となります。
| データセンタータイプ | 2025年(百万米ドル) | 2025年のシェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 468.29 | 38.0% | 1,393.19 | 11.52% |
| ハイパースケール・クラウドデータセンター | 418.99 | 34.0% | 1,899.81 | 16.32% |
| エンタープライズデータセンター | 246.47 | 20.0% | 506.62 | 7.47% |
| エッジデータセンター | 98.59 | 8.0% | 422.18 | 15.66% |
Tier基準別の台湾のデータセンターインフラ市場
Tier IIIは2025年価値の66.0%(8億1,334万米ドル)を占め、銀行やAIクラウドが同時保守性と耐障害性に対価を支払うため、Tier IVが年率17.42%で最も速く成長します。
| Tier基準 | 2025年(百万米ドル) | 2025年のシェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier I・II | 147.88 | 12.0% | 253.31 | 5.53% |
| Tier III | 813.34 | 66.0% | 2,617.52 | 12.40% |
| Tier IV | 271.12 | 22.0% | 1,350.97 | 17.42% |
DC独自分析:台湾のホールの1 MW当たりコスト分解、従来型とAIの比較
14のモデル入力(レイヤー別の1 MW当たり設備内容、AI比率、アップグレード率、MOEAのPUE上限)から構築したDC Market Insightsのモデルによると、2025年の台湾のAIホールは従来型ホールより1 MW当たり360万米ドル多くのインフラを必要とし、1,335万米ドル対975万米ドルとなっています。
| レイヤー | 従来型ホール | AIホール | 差額 |
|---|---|---|---|
| 電気インフラ | 3.68 | 5.00 | +1.32 |
| 機械・冷却インフラ | 2.76 | 4.50 | +1.74 |
| 土木・構造・建築 | 2.76 | 3.00 | +0.24 |
| ラック・配線・物理ネットワークインフラ | 0.55 | 0.85 | +0.30 |
| 合計 | 9.75 | 13.35 | +3.60 |
360万米ドルの差のうち174万米ドルは冷却によるもので、100 kW超のラックを備えたPUE 1.3のホールでは冷却液分配ユニットと液冷ループが必要になるためです。電気は、より大型のUPSブロックとバスウェイにより132万米ドルを上乗せします。入札を比較する買い手は、このコスト分解を用いて、見積もりが推計範囲内に収まっているかを検証できます。
台湾のどの地域がデータセンターインフラ支出を牽引しているのか?
北部台湾は2025年に7億6,405万米ドルで市場の62.0%を占めて首位ですが、南部台湾は年率17.99%で最も速く成長し、2035年までに12億2,000万米ドルに達します。
北部台湾
Microsoftによると、桃園市、新北市、台北市には、ケーブル陸揚げ局、相互接続ハブ、そして桃園にあるMicrosoft初の台湾データセンターが集まっています。桃園以北の送電網の制約が新設を遅らせるため、この地域は年率10.70%で成長して2035年までに21億1,000万米ドルに達し、改修への依存度が高まります。
中部台湾
Googleによると、彰化県にはGoogleのキャンパスがあり、同社は2011年以降16億米ドル超を投資しています。中部台湾は年率14.37%で成長し、2025年の2億950万米ドルから2035年には8億214万米ドルに達します。
南部台湾
南部サイエンスパークにあるNCHCの15 MWクラウドコンピューティングセンターと、Foxconnの高雄コンピューティングセンターにより、南部は年率17.99%で最も成長の速い地域となっています。
東部台湾・離島
花蓮、台東、澎湖諸島は2025年に2,465万米ドルを占め、その大半は通信系のエッジサイトです。MODAが報告した2025年2月の台湾・澎湖第3海底ケーブルの切断により、この地域の冗長化支出は年率約13.10%の成長を維持しています。
台湾でデータセンターインフラへの支出が最も多い市・県は?
2025年は桃園市が2億3,414万米ドルで最も多く支出しており、大規模拠点の中では高雄市が年率18.73%で最も速く成長し、2035年までに5億4,883万米ドルに達します。
| 順位 | 市・県 | 地域 | 2025 | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 桃園市 | 北部台湾 | 234.14 | 717.71 | 11.85% |
| 2 | 新北市 | 北部台湾 | 209.50 | 548.83 | 10.11% |
| 3 | 台北市 | 北部台湾 | 172.53 | 379.96 | 8.21% |
| 4 | 台南市 | 南部台湾 | 110.91 | 548.83 | 17.34% |
| 5 | 高雄市 | 南部台湾 | 98.59 | 548.83 | 18.73% |
| 6 | 彰化県 | 中部台湾 | 98.59 | 337.75 | 13.10% |
| 7 | 新竹市・新竹県 | 北部台湾 | 86.26 | 253.31 | 11.37% |
| 8 | 台中市 | 中部台湾 | 61.61 | 253.31 | 15.19% |
| 9 | 雲林県 | 中部台湾 | 36.97 | 168.87 | 16.40% |
| 10 | 基隆市 | 北部台湾 | 36.97 | 126.65 | 13.10% |
| 11 | 宜蘭県 | 北部台湾 | 24.65 | 84.44 | 13.10% |
| 12 | 苗栗県 | 中部台湾 | 12.32 | 42.22 | 13.11% |
12の拠点が2025年価値の96.0%を占め、残りの4.0%は小規模な県に分布しています。高雄と台南を合わせたシェアは17.0%から26.0%に上昇します。
2035年の台湾のデータセンターインフラ予測はどのように変わり得るか?
2035年の台湾のデータセンターインフラ市場は、Taipowerが新規負荷をどれだけ速く接続するかに応じて、ベースケースの42億2,000万米ドルを中心に35億4,000万米ドルから49億4,000万米ドルの範囲となります。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 3,536.60 | 11.12% | 系統承認が遅延し、2027年以降の新規IT完成容量がベースより約16%少ない |
| ベース | 4,221.80 | 13.10% | 2035年に235 MWが完成、AI比率66% |
| 高位 | 4,935.71 | 14.88% | 南部の変電所が前倒しで整備され、ソブリンAIプログラムが年間約40 MWを追加 |
台湾のデータセンターインフラの供給企業は誰で、どの程度集中しているのか?
DC Market Insightsの推計によると、上位5社のサプライヤーが2025年の電力・冷却機器価値の約41%を占めています(基準:台湾のデータホールに設置された機器の価値、建設を除く)。
- Delta Electronics
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Fortune Electric
- TECO Electric and Machinery
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Trane Technologies
- Daikin
- Johnson Controls
- Asia Vital Components
- Auras Technology
- Fu Sheng Industrial (Hanbell)
- Panduit
- CommScope
Delta Electronicsは電力・冷却機器価値の約11%を占めて首位に立っており、Delta Electronicsによると、同社の2025年9月単月の連結売上高は570億6,100万台湾ドルでした。Schneider ElectricとVertivがUPS、開閉装置、熱管理システムで続き、Fortune Electric、Shihlin Electric、Chung-Hsin Electric and Machineryは変圧器と中電圧機器を供給しています。Asia Vital Components(AVC)とAuras Technologyは液冷部品を供給し、TECO Electric and Machineryは2025年7月のFoxconnとの提携以降、モジュール型の電力・冷却分野で競争しています。建設は地元の総合建設会社に分散しています。
2025年以降、台湾のデータセンターインフラで何が変わったのか?
2025年5月から12月にかけての6つの出来事が、新規インフラ発注のペースを決定づけました。
- 2025年5月、Foxconn、NVIDIA Corporation(NVIDIA)、台湾政府は、10,000基のNVIDIA Blackwell GPUを備えたAIファクトリーを発表しました(出典:NVIDIA)。
- 2025年6月、AmazonはAWSアジアパシフィック(台北)リージョンを開設し、台湾のデータセンターに50億米ドル超を投資する計画を明らかにしました(出典:Amazon)。
- 2025年7月、Chunghwa Telecomは、少なくとも12 MWのITロードに対応するハイパースケールデータセンターを台湾北部に建設すると発表しました(出典:Chunghwa Telecom)。
- 2025年7月、FoxconnとTECO Electric and Machineryは株式交換を通じてAIデータセンター連合を結成しました(出典:TECO)。
- 2025年11月、FoxconnとVisionbay.aiは、NVIDIA GB300 NVL72システムを採用したソブリンAIスーパーコンピューティングセンターを発表し、2026年上半期の稼働を予定しています(出典:Foxconn)。
- 2025年12月、MOEAはハイパースケールデータセンターに1.3、コロケーションデータセンターに1.4のPUE上限を設定しました(出典:経済部)。
調査手法:台湾のデータセンターインフラモデルの仕組み
DC Market Insightsは、16の年次容量コホート(2020-2035年)、14の入力、4つの地域から台湾のデータセンターインフラ市場モデルを構築しており、2025年の内訳は、新設が95 MW × 1 MW当たり1,137万米ドル = 10億8,000万米ドル、アップグレードが534 MW × 28万5,000米ドル = 1億5,219万米ドルです。
新規IT完成容量(2020年に40 MW、2025年に95 MW、2030年に195 MW、2035年に235 MW)は従来型ホールとAIホールに分けられ、それぞれがレイヤー別の1 MW当たり設備内容を持ちます。設置容量(2025年末に621 MW、年1.5%が退役)にはアップグレード率が適用されます。価格は年2%上昇します。すべてのセグメント、地域、市・県の行は同じ合計から配分され、Pythonで再集計されています。
境界チェック:(1)上限:インフラレイヤーは、上位の台湾のデータセンター市場モデルにおける2025年合計21億1,000万米ドルの58.5%であり、電力、冷却、建設の各項目は上位市場と0.2%以内で一致します。(2)上限:2028年のモデル上の設置IT容量1,042 MWは、PUE 1.3で約1.35 GWを必要とし、MOEAが予測した2028年のAI電力需要2.24 GWを下回ります(出典:経済部)。(3)下限:Amazonの50億米ドル超の投資計画は、15年間で40%が施設レイヤーに充てられる場合、1事業者だけで台湾のインフラに年間少なくとも約1億3,000万米ドルが投じられることを意味します。詳細な手法についてはDC Market Insightsの調査手法をご覧ください。関連レポート:台湾のデータセンター冷却市場および台湾のAIデータセンター市場。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となるインフラと対象外のインフラ
- 1.3セグメントの関係
- 1.4推計値が異なる理由
- 02エグゼクティブサマリー
- 2.1主要市場統計
- 2.2アナリストの見解
- 2.3市場規模チャート、2020-2035年
- 03市場概要
- 3.1市場スナップショット、2025年・2026年・2035年
- 3.2ITロード1 MW当たりのコスト、2020-2035年
- 04市場の推進要因
- 4.1MOEAのPUE 1.3上限
- 4.2Chief Telecom LY2における10 kW~200 kWのラック密度
- 4.3台南と高雄のサイエンスパークにおけるAIコンピューティング
- 05市場トレンド
- 5.1プレハブ型の電力・冷却モジュール
- 5.2企業の地熱・再生可能エネルギー契約
- 06市場の課題
- 6.1桃園以北の送電網のボトルネックと電気料金の上昇
- 6.2海底ケーブル事故と冗長化コスト
- 07市場機会
- 7.1台北時代のホールの改修
- 7.2南部台湾の新設
- 08規格と規制
- 8.1MOEAのエネルギー利用マニュアルとPUE上限
- 8.2Taipowerの料金規則
- 8.3送電網強靭化建設計画
- 8.4設計規格とTierクラス
- 09インフラタイプ別の市場セグメンテーション
- 9.1電気インフラ
- 9.2機械・冷却インフラ
- 9.3土木・構造・建築
- 9.4ラック・配線・物理ネットワークインフラ
- 10プロジェクトタイプ別の市場セグメンテーション
- 10.1新設
- 10.2アップグレード・改修
- 11データセンタータイプ別の市場セグメンテーション
- 11.1コロケーションデータセンター
- 11.2ハイパースケール・クラウドデータセンター
- 11.3エンタープライズデータセンター
- 11.4エッジデータセンター
- 12Tier基準別の市場セグメンテーション
- 12.1Tier I・II
- 12.2Tier III
- 12.3Tier IV
- 13Dc独自分析:台湾のホールの1 mw当たりコスト分解
- 13.1従来型ホールのレイヤー別コスト
- 13.2AIホールのレイヤー別コスト
- 13.3360万米ドルの差の要因
- 14地域別インサイト
- 14.1北部台湾
- 14.2中部台湾
- 14.3南部台湾
- 14.4東部台湾・離島
- 15市・県別分析
- 15.1桃園市
- 15.2新北市
- 15.3台北市
- 15.4台南市
- 15.5高雄市
- 15.6彰化県
- 15.7新竹市・新竹県
- 15.8台中市
- 15.9雲林県
- 15.10基隆市
- 15.11宜蘭県
- 15.12苗栗県
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2ベースシナリオ
- 16.3高位シナリオ
- 17競合インサイト
- 17.1Delta Electronics
- 17.2Schneider Electric
- 17.3Vertiv
- 17.4ABB
- 17.5Eaton
- 17.6Fortune Electric
- 17.7TECO Electric and Machinery
- 17.8Chung-Hsin Electric and Machinery
- 17.9Shihlin Electric
- 17.10Trane Technologies
- 17.11Daikin
- 17.12Johnson Controls
- 17.13Asia Vital Components
- 17.14Auras Technology
- 17.15Fu Sheng Industrial (Hanbell)
- 17.16Panduit
- 17.17CommScope
- 17.18市場集中度
- 18最近の動向
- 18.12025年5月~2025年12月の出来事
- 19調査手法
- 19.1容量コホートと1 MW当たりの設備内容
- 19.2境界チェック
- 図 1台湾のデータセンターインフラ市場規模、2020-2035年
- 表 1台湾のデータセンターインフラ市場スナップショット
- 表 2対象範囲の比較、台湾、2025年
- 表 3ITロード1 MW当たりのコスト、2020-2035年
- 表 4インフラタイプ別市場
- 表 5プロジェクトタイプ別市場
- 表 6データセンタータイプ別市場
- 表 7Tier基準別市場
- 表 8DC独自分析:レイヤー別の1 MW当たりコスト分解、2025年
- 表 9上位12の市・県
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は16億6,000万米ドルで、2025年の12億3,000万米ドルから34.89%増加しています。新規IT完成容量が年間95 MWから235 MWへと増加するにつれて、市場は2025年からのCAGR 13.10%で成長し、2035年までに42億2,000万米ドルに達すると予測されています。
ベースケースで2035年までに42億2,000万米ドルに達し、Taipowerが新規負荷をどれだけ速く接続するかに応じて35億4,000万米ドルから49億4,000万米ドルの範囲となります(DC Market Insights推計)。
ITロードを支える物理レイヤー(電力系統設備、冷却設備、土木・構造工事、ラック、配線)に対する2025年の支出12億3,000万米ドルを指します。サーバー、ストレージ、スイッチ、土地、電力、DCIMソフトウェアは除外されます。
電気インフラが2025年に4億5,729万米ドルで市場の37.1%を占め、首位に立っています。AIホールでは1 MW当たり約500万米ドルの開閉装置、UPSシステム、バスウェイが必要なためです。
アップグレード・改修が年率17.26%で最も速く成長し、2025年の1億5,219万米ドルから2035年には7億4,814万米ドルに達します。台北エリアの旧来のホールが、より高密度のAIラックに対応するため設備を更新するためです。
DC Market Insightsの推計によると、2025年のITロード1 MW当たりのコストは従来型ホールで975万米ドル、AIホールで1,335万米ドルであり、年約2%のペースで上昇しています。
南部台湾が年率17.99%で最も速く成長し、2025年の2億3,414万米ドルから2035年には12億2,000万米ドルに達します。台南と高雄のサイエンスパークにおけるAIコンピューティングが成長を牽引しています。
上位5社のサプライヤーが2025年の電力・冷却機器価値の約41%を占めています。Delta Electronicsが約11%で首位に立ち、Schneider Electric、Vertiv、ABB、Eatonが続きます(DC Market Insights推計)。
対象範囲の違いによるものです。DC Market Insightsは2026年について、電力、冷却、建設、ラック、配線のみを対象に16億6,000万米ドルを計上しています。より広い定義では、サーバー、ストレージ、スイッチ、DCIMソフトウェア、輸出機器が加わります。
2025年の12億3,000万米ドルは、DCIMソフトウェアが監視するハードウェアと建設を対象としています。ソフトウェア自体の規模は、台湾のデータセンターインフラ管理(DCIM)市場レポートで別途算出しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。