
AI 칩 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
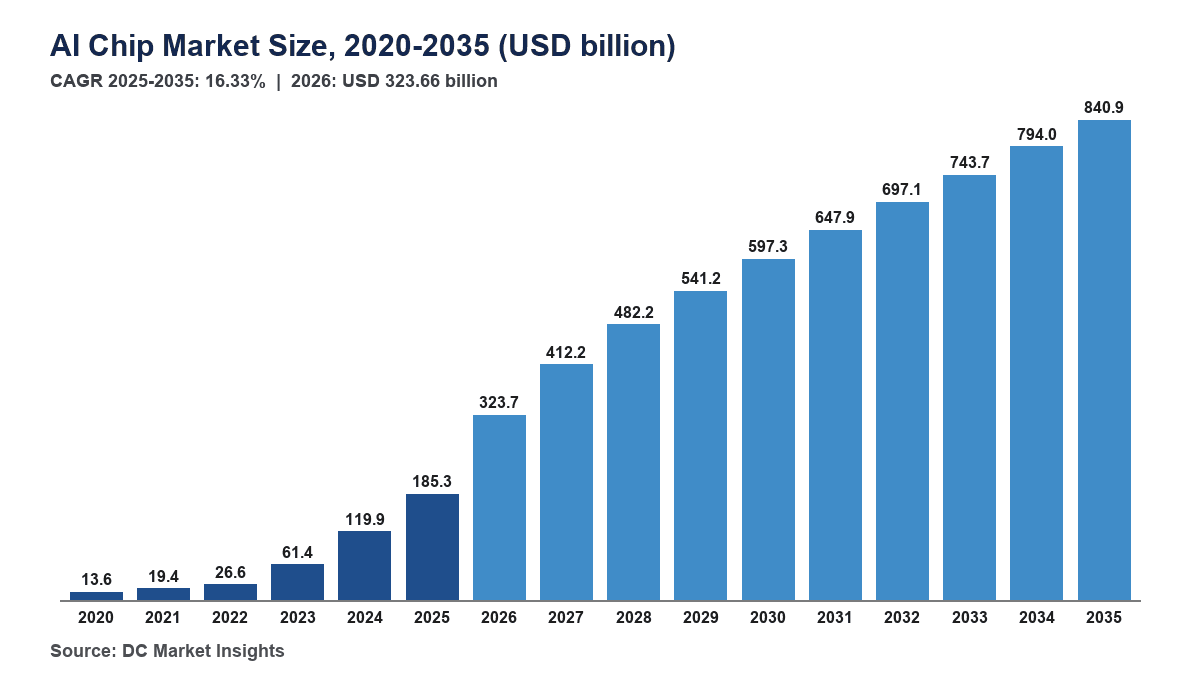
AI 칩 시장 규모는 2025년 USD 185.26십억였으며, 연평균 성장률(CAGR) 16.33%로 성장해 2035년에는 USD 840.89십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 56.4%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02요약
- 03시장 역학
- 04가격 분석
- 05표준 및 규제
- 06AI 칩 시장, 칩 유형별
- 07AI 칩 시장, 배치별
- 08AI 칩 시장, 기능별
- 09AI 칩 시장, 최종 용도별
- 10Dc 독점: AI 칩 가치 맵, 4개 배치 × 5개 칩 유형
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 16분석 대상 기업
지역별 인사이트
- North America56.4%
- Asia Pacific26.8%
- Europe10%
- Middle East and Africa4.8%
- Latin America2.1%
분석 대상 기업
- NVIDIA
- Advanced Micro Devices (AMD)
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Cerebras Systems
- SambaNova Systems
- Hailo
전체 분석
AI 칩 시장은 2026년 3,236억 6,000만 달러로 평가되며, 2025년 1,852억 6,000만 달러에서 2035년 8,408억 9,000만 달러로 성장해 2025년부터 2035년까지 CAGR 16.33%를 기록할 전망입니다(DC Market Insights 추정). 2026년의 74.7% 급증은 거의 전적으로 데이터센터 가속기에서 나옵니다. NVIDIA Corporation(NVIDIA)은 2026년 4월까지 분기 데이터센터 매출 752억 달러, 2026년 7월까지 분기 데이터센터 매출 890억 달러를 보고했으며, Broadcom의 AI 반도체 매출은 2026년 8월까지 분기에 167억 달러로 221% 증가했습니다. 이에 따라 데이터센터 칩은 2026년 3,055억 9,000만 달러로 2025년의 1.8배에 이르고, 차량, 개인용 컴퓨터(PC), 스마트폰, 기계용 엣지 및 디바이스 칩이 180억 7,000만 달러를 더합니다. 2025년 기준값은 수량 x 가격으로 산출했습니다. 데이터센터 그래픽 처리 장치(GPU) 630만 개 x 22,060달러 = 1,389억 8,000만 달러, 맞춤형 데이터센터 주문형 반도체(ASIC) 518만 개 x 5,120달러 = 265억 2,000만 달러, 차량용 AI 시스템온칩(SoC) 2,070만 개 x 310달러 = 64억 2,000만 달러에 필드 프로그래머블 게이트 어레이(FPGA), 기타 가속기, 클라이언트 신경망 처리 장치(NPU), 로봇용 칩을 더한 값입니다. Google, Amazon Web Services, Microsoft, OpenAI가 이제 자체 추론 실리콘을 발주하면서 AI ASIC 및 SoC가 연 22.51%로 가장 빠르게 성장하는 칩 유형이며, 걸프 지역 AI 프로그램이 낮은 기반에서 가속기를 설치함에 따라 중동 및 아프리카가 연 20.23%로 가장 빠르게 성장하는 지역입니다. AI 칩은 데이터센터 칩 시장에서 가장 큰 가치 비중을 차지합니다.
주요 시장 통계: 2026년 AI 칩 시장 규모는 얼마인가요?
DC Market Insights 추정에 따르면 AI 칩 시장은 2026년 3,236억 6,000만 달러로 2025년 대비 74.7% 증가합니다.
- 2025년 시장 규모: 1,852억 6,000만 달러
- 2026년 시장 규모: 3,236억 6,000만 달러
- 2030년 시장 규모: 5,972억 8,000만 달러
- 2035년 시장 규모: 8,408억 9,000만 달러
- 2025-2035년 CAGR: 기본 16.33%, 낮은 시나리오 12.96%, 높은 시나리오 18.56%
- 최대 칩 유형: GPU, 2025년 가치의 76.9%
- 가장 빠르게 성장하는 칩 유형: AI ASIC 및 SoC, 연 22.51%
- 가장 빠르게 성장하는 구매자 유형: 기업 및 정부, 연 18.15%
- 선도 지역: 북미, 2025년 가치의 56.4%
- 가장 빠르게 성장하는 지역: 중동 및 아프리카, 연 20.23%
- 최대 국가: 미국, 963억 달러로 2025년 가치의 52.0%
- 시장 선두 기업: NVIDIA, 2025년 가치의 약 72%(DC Market Insights 평가)
요약
글로벌 AI 칩 시장 규모는 2020년 135억 7,000만 달러로 평가되었고, 2025년 1,852억 6,000만 달러에 도달했으며, 예측 기간 동안 16.33%의 CAGR로 2035년까지 8,408억 9,000만 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| AI 칩 시장 규모 2025 | 1,852억 6,000만 달러 |
| AI 칩 시장 규모 2026 | 3,236억 6,000만 달러 |
| AI 칩 시장, CAGR | 16.33% |
| AI 칩 시장 규모 2035 | 8,408억 9,000만 달러 |
AI 칩 시장은 Blackwell 세대 시스템과 맞춤형 가속기가 본격 양산에 들어가면서 2020년부터 2025년까지 연 68.67% 성장했습니다. 최대 공급업체인 NVIDIA는 2026년 1월 25일에 끝난 2026 회계연도의 데이터센터 매출이 1,937억 달러로 68% 증가했다고 보고했습니다(출처: NVIDIA의 미국 증권거래위원회 제출 자료). 2026년의 급증 이후에는 맞춤형 ASIC이 칩당 더 낮은 가격으로 점유율을 늘리고, 2026년 시장 규모가 2020년의 23.9배에 이르기 때문에 성장률은 연 16.33%로 안정됩니다. 엣지 및 디바이스 칩은 2025년 가치의 8.4%, 2035년 8.6%를 차지합니다.
시장 범위: AI 칩이란 무엇이며 AI 칩 시장은 무엇을 포괄하나요?
AI 칩은 인공지능 연산을 주된 기능으로 하는 프로세서이며, 이 시장은 모든 해당 칩을 최초 판매 시점의 현재 미국 달러로 평가합니다. 2025년 기준 연도 가치는 1,852억 6,000만 달러입니다.
포함. 데이터센터 GPU, 맞춤형 AI ASIC, AI용 데이터센터 FPGA 및 기타 데이터센터 가속기(패키지 내 고대역폭 메모리(HBM)를 포함한 패키지 모듈 기준), 운전자 보조 및 자율주행용 차량용 AI SoC, 로봇, 기계, 스마트 카메라, 게이트웨이용 엣지 AI 가속기 및 비전 SoC, AI 지원 PC 및 스마트폰 프로세서 내 NPU 블록의 가치.
제외. 서버 중앙 처리 장치(CPU), NPU 외 PC 또는 스마트폰 프로세서의 나머지 부분, 별도 판매 메모리, 네트워크 스위치, 완제품 서버와 차량, 소프트웨어 라이선스, 클라우드 임대 매출.
부문 간 연결 방식. 이 시장의 데이터센터 부분은 2020년부터 2035년까지 모든 연도에서 DC Market Insights 데이터센터 가속기 시장 모델과 일치하며, 2026년 3,055억 9,000만 달러입니다. 칩 유형, 기능, 배치, 최종 용도별 분류는 모두 동일한 총액을 다시 나눈 것입니다. 지역과 국가는 칩이 설계되거나 제조된 곳이 아니라 설치된 곳을 기준으로 배분됩니다.
관련 부문 및 기술. 아날로그 및 인메모리 컴퓨트 AI 칩은 아직 대량 판매되지 않으므로 2025년 가치의 1.5%인 기타 AI 칩에 포함됩니다(DC Market Insights 평가). Cerebras Systems와 SambaNova Systems의 웨이퍼 스케일 및 데이터플로 시스템도 기타 AI 칩으로 집계됩니다. 딥러닝 칩과 AI 칩셋은 같은 제품의 다른 이름입니다. 딥러닝 모델을 학습하거나 실행하는 모든 칩이 최초 판매 시점에 한 번씩 여기에서 집계되므로, 딥러닝 칩 시장과 AI 칩셋 시장은 모두 이 AI 칩 시장에 해당합니다. 가속기 기반의 HPC 및 과학 컴퓨팅은 HPC 및 기타로 집계되며, 학습과 추론이 혼합된 플릿은 각 워크로드가 사용하는 칩 시간의 비중에 따라 나눕니다.
AI 칩 시장 추정치가 서로 다른 이유는 무엇인가요?
AI 칩 시장 추정치는 범위에 따라 달라집니다. DC Market Insights의 2026년 수치 3,236억 6,000만 달러는 패키지 내 메모리를 포함해 최초 판매 시점의 칩을 집계한 값입니다.
데이터센터 가속기만 집계하는 추정치는 2026년 약 3,055억 9,000만 달러에 이르고, 서버 전체나 디바이스 프로세서 전체를 집계하는 추정치는 5,000억 달러를 크게 웃돕니다.
더 넓은 정의는 서버 보드, CPU, 네트워킹, 섀시, PC 및 스마트폰 프로세서의 전체 가치, 또는 같은 칩을 여러 번 집계하는 클라우드 임대 매출을 더합니다. 더 좁은 정의는 2025년 가치의 5.6%를 차지하는 차량용 및 로봇용 칩을 제외합니다. Google, Amazon Web Services, Microsoft의 자체 설계 칩은 구매형 GPU를 대체하므로 추정 원가 가치로 집계되며, 구매자는 하이퍼스케일 클라우드 제공업체부터 기업, 정부, 자동차 제조사까지 다양합니다.
| 항목 | 이 보고서 | 이유 |
|---|---|---|
| 데이터센터 가속기 | 패키지 내 HBM 포함, 2025년 1,697억 7,000만 달러 | HBM은 가속기 패키지의 일부로 판매됨 |
| 클라이언트 기기 | NPU 블록 가치만 포함, 2025년 51억 3,000만 달러 | PC나 스마트폰 프로세서 전체를 집계하면 CPU와 그래픽 가치가 더해짐 |
| 서버 및 시스템 | 제외 | 보드, CPU, 네트워킹, 섀시는 서버 시장에 속함 |
| 클라우드 임대 | 제외 | 임대 매출은 같은 칩을 여러 번 집계하게 됨 |
| 자체 설계 칩 | 추정 원가 가치로 포함 | Google, Amazon Web Services, Microsoft의 칩이 구매형 GPU를 대체함 |
시장 동인: 2026년 AI 칩 지출이 급증한 이유는 무엇인가요?
세 가지 동인이 2025년부터 2035년까지 연간 AI 칩 가치를 6,556억 3,000만 달러 늘립니다. 2026년 중반 두 배 이상으로 늘어난 데이터센터 매출, 기가와트 단위 공급 계약, 차량, PC, 기계로 확산되는 추론입니다.
NVIDIA 데이터센터 매출, 2026년 7월까지 분기에 117% 증가
2026년 데이터센터 AI 칩 수요는 다시 가속되었습니다. NVIDIA는 2027 회계연도 2분기 매출이 962억 달러로 106% 증가했고 데이터센터 매출이 890억 달러로 117% 증가했다고 보고했으며, 3분기 매출 가이던스를 1,080억 달러(상하 2%)로 제시했습니다(출처: NVIDIA 2027 회계연도 2분기 발표). Advanced Micro Devices(AMD)는 EPYC 및 Instinct 수요에 힘입어 2026년 2분기 데이터센터 부문 매출이 67억 달러로 107% 증가했다고 보고했습니다(출처: AMD 2026년 2분기 실적). 이러한 실적으로 모델의 2026년 데이터센터 부문은 3,055억 9,000만 달러로 높아지며, 이는 2026년 AI 칩 가치의 94.4%입니다.
기가와트 계약 출하 시작으로 Broadcom 맞춤형 AI 매출 3배 증가
AI 연구소는 이제 기가와트(GW) 단위로 칩을 구매합니다. Broadcom은 2026년 8월 2일에 끝난 분기의 AI 반도체 매출이 167억 달러로 221% 증가했다고 보고했으며, 다음 분기 가이던스를 217억 달러로 제시했습니다(출처: Broadcom Form 8-K). OpenAI 발표에 따르면 2025년 10월 OpenAI와 Broadcom은 2026년 하반기부터 2029년 말까지 10 GW 규모의 맞춤형 AI 가속기를 배치하기로 합의했으며, AMD와 OpenAI는 2026년 하반기 Instinct MI450 GPU 1 GW로 시작하는 6 GW 계약을 체결했습니다(출처: AMD 보도자료). DC Market Insights는 2025년 가격 기준으로 AI 용량 1기가와트의 가속기 내용물을 170억 달러에서 220억 달러로 추정하므로, 이 두 프로그램만으로도 2025년 시장 가치의 1년치를 넘어섭니다.
추론 비중이 가치의 46.2%에서 65.3%로 상승
2025년 가치에서 추론은 46.2%, 학습은 46.9%를 차지했으며, 추론은 연 20.42%로 성장해 2035년 시장의 65.3%에 이릅니다. 배포된 모든 모델이 수년간 요청을 처리하고 모든 엣지 칩이 추론 칩이기 때문입니다. NVIDIA는 6개의 신규 칩으로 구성된 Rubin 플랫폼이 추론 토큰 비용을 최대 10배 낮출 것이라고 밝혔으며(출처: NVIDIA 2026 회계연도 발표), 이는 가속기에서 실행할 가치가 있는 워크로드의 범위를 넓힙니다.
시장 트렌드: 맞춤형 실리콘과 온디바이스 NPU는 AI 칩을 어떻게 바꾸고 있나요?
AI 칩은 맞춤형 실리콘과 온디바이스 NPU로 이동하고 있으며, AI ASIC 및 SoC는 2025년 가치의 17.6%에서 2035년 29.6%로 상승합니다.
맞춤형 실리콘이 지출의 17.6%에서 29.6%로 상승
클라우드 제공업체는 대규모 추론 비용을 낮추기 위해 자체 칩을 설계합니다. Microsoft의 Maia 200 추론 가속기는 TSMC의 3나노미터 공정으로 제작되었으며 1,400억 개 이상의 트랜지스터와 초당 7테라바이트(TB/s)의 HBM3e 216기가바이트(GB)를 갖추고, 아이오와주 디모인 인근 Microsoft의 미국 중부 리전에서 가동됩니다(출처: HPCwire가 보도한 Microsoft 발표). DC Market Insights 추정에서 Google TPU, Amazon.com의 Amazon Web Services Trainium 칩, Microsoft Maia가 맞춤형 데이터센터 ASIC 부문의 대부분을 이룹니다. AI ASIC 및 SoC 부문은 2035년까지 2025년 가치의 7.6배로 커집니다.
40 TOPS를 넘는 NPU가 신규 PC의 표준으로
Microsoft는 Copilot+ PC를 초당 40조 회(TOPS) 이상의 연산을 수행하는 NPU를 갖춘 Windows 11 하드웨어로 정의합니다(출처: Microsoft Learn). Intel의 Core Ultra Series 3는 Intel 18A 공정 기반의 첫 AI PC 플랫폼으로, 200개 이상의 설계에서 최대 50 TOPS의 NPU 성능을 제공하며(출처: StorageReview 보도), AMD는 CES 2026에서 Ryzen AI 400 Series 플랫폼을 선보였습니다(출처: AMD 투자자 관계). DC Market Insights 모델에서 클라이언트 NPU는 연 14.85%로 성장합니다.
시장 과제: 무엇이 AI 칩 시장을 제약하나요?
수출 통제와 전력 가용성이 AI 칩 시장을 제약되지 않은 수요 아래로 묶는 두 가지 요인이며, 중국은 연 15.45%로 아시아 태평양의 16.74%보다 낮게 성장합니다.
수출 통제로 선도 GPU의 중국 판매가 막힘
미국의 수출 규정은 2025년 가치의 12.4%를 차지하는 두 번째로 큰 국가 시장인 중국에 어떤 AI 칩을 판매할 수 있는지 결정합니다. AMD의 2025년 실적에는 Instinct MI308 제품에 대한 미국 수출 통제로 인한 약 4억 4,000만 달러의 재고 및 관련 비용이 포함되었습니다(출처: AMD 투자자 관계). 2025년 5월 미국 상무부는 AI 확산 규칙을 철회하고 특정 Huawei Ascend 칩 사용에 대해 업계에 경고했습니다(출처: 산업안보국 발표). NVIDIA의 2027 회계연도 3분기 전망은 중국발 데이터센터 컴퓨팅 매출이 없다고 가정하므로(출처: NVIDIA 발표), 모델에서는 중국 자국 칩이 해당 수요의 대부분을 채웁니다.
전력 한계가 가속기를 가동할 수 있는 위치를 결정
HPCwire에 따르면 Qualcomm의 AI200 랙 스케일 추론 시스템은 랙당 160킬로와트(kW)를 소비하며, 기가와트 프로그램에는 캠퍼스 규모의 새로운 전력망 연결이 필요합니다. Blackwell 세대 전력 수준에서 AI 용량 1기가와트는 약 100만 개에서 130만 개의 가속기를 소화하므로, 전력망 연결 지연은 곧 칩 출하 지연입니다. 이러한 밀도의 랙에는 콜드 플레이트가 필요하며, 그 규모는 다이렉트 투 칩 액체 냉각 시장에서 산정했습니다. 낮은 시나리오는 AI 전력 공급이 2년 지연되는 경우를 모델링하며, 2035년 기본 시나리오보다 25.5% 낮게 끝납니다.
시장 기회: 추론 및 엣지 칩은 어디에서 새로운 수익원을 열고 있나요?
가장 큰 두 가지 새로운 수익원은 신규 공급업체의 추론 가속기와 차량 및 기계용 엣지 AI 칩이며, 각각 연 21.54%와 18.06%로 성장합니다.
추론 가속기가 신규 공급업체에 데이터센터를 개방
추론은 최대 학습 처리량보다 메모리 용량과 토큰당 비용을 더 중시합니다. Qualcomm은 2026년에 AI200 시스템을, 2027년에 AI250을 계획하고 있으며 AI200 카드당 768 GB의 저전력 DDR 메모리를 탑재합니다. 사우디아라비아의 AI 기업 Humain은 최대 200메가와트(MW)의 Qualcomm AI 시스템을 계획하고 있습니다(출처: HPCwire 보도). 대부분의 신규 추론 공급업체가 진입하는 범주인 기타 AI 칩은 DC Market Insights 모델에서 연 21.54%로 성장합니다.
차량, 로봇, 카메라가 엣지 AI 칩 성장을 이끎
운전자 보조, 로봇, 스마트 카메라는 지연 시간 때문에 클라우드를 쓸 수 없는 엣지에서 AI를 실행합니다. Mobileye의 2025년 매출은 15% 증가한 18억 9,000만 달러였고(출처: Mobileye 투자자 관계), NVIDIA의 2026 회계연도 자동차 매출은 39% 증가한 23억 달러였으며(출처: NVIDIA 제출 자료), Gasgoo에 따르면 Horizon Robotics는 2025년 Journey 시리즈 칩 세트를 400만 개 넘게 공급해 39% 증가했습니다. 자동차 칩은 연 17.04%, 로봇 및 산업용 엣지 칩은 연 18.06%로 성장하며, 두 부문 모두 엣지 AI 칩 시장에서 자세히 산정했습니다.
AI 칩 가격: 2025년 AI 칩의 가격은 얼마인가요?
2025년 데이터센터 GPU는 평균 약 22,060달러, 맞춤형 데이터센터 AI ASIC은 약 5,120달러, 차량용 AI SoC는 약 310달러에 판매되었습니다(DC Market Insights 추정).
| AI 칩 종류(2025년) | 평균 판매 가격 또는 가치(USD) | 수량(백만 개) | 가치(10억 달러) |
|---|---|---|---|
| 데이터센터 GPU | 22,060 | 6.30 | 138.98 |
| 데이터센터 맞춤형 AI ASIC | 5,120 | 5.18 | 26.52 |
| 차량용 AI SoC | 310 | 20.7 | 6.42 |
| 로봇 및 산업용 엣지 AI 칩 | 188 | 20.95 | 3.94 |
| 스마트폰당 NPU 가치 | 6.10 | 590 | 3.60 |
| PC당 NPU 가치 | 15.30 | 100 | 1.53 |
가격은 칩 주변의 보드, 서버, 차량을 제외하고 패키지 내 메모리를 포함한 모든 모델의 혼합 평균입니다. 데이터센터 FPGA 및 기타 가속기가 42억 7,000만 달러를 더합니다. 클라이언트 기기는 가장 많은 AI 칩을 출하하지만 가치의 2.8%만 차지합니다. 스마트폰 NPU의 가치가 데이터센터 GPU의 약 3,600분의 1에 불과하기 때문입니다.
표준 및 규제: 어떤 규칙이 AI 칩 설계와 판매를 좌우하나요?
네 가지 규칙이 AI 칩을 좌우합니다. JEDEC HBM4 메모리 표준, UALink 스케일업 사양, 미국 수출 통제, 유럽연합(EU) AI 법입니다.
JEDEC HBM4 (JESD270-4). JEDEC 고체 기술 협회(JEDEC)가 발표한 JEDEC JESD270-4 HBM4 표준은 2025년 4월 공개되었으며, 4단에서 16단 DRAM 스택과 스택당 최대 2 TB/s를 지원합니다.
UALink 200G 1.0. 2025년 4월 공개된 UALink 200G 1.0 사양은 하나의 포드에서 최대 1,024개 가속기를 위한 레인당 200G 스케일업 링크를 구현하며(출처: Ultra Accelerator Link Consortium), NVIDIA 외 칩 제조업체에 개방형 스케일업 패브릭을 제공합니다.
미국 수출 통제. 산업안보국이 관리하는 규칙이 중국 및 기타 통제 대상 지역으로 어떤 AI 칩을 출하할 수 있는지 결정합니다. 모델에서 중국은 2025년 가치의 12.4%를 차지합니다.
EU AI 법. 범용 AI 모델 제공자에 대한 의무는 2025년 8월 2일부터 적용되며, 10^25 부동소수점 연산 이상으로 학습된 모델은 시스템적 위험이 있는 것으로 추정됩니다. 유럽연합 집행위원회는 이 기준을 검토 중이라고 밝혔습니다(출처: 유럽연합 집행위원회). 이 규정은 칩이 아니라 모델을 규제합니다.
시장 세분화: 어떤 AI 칩 부문이 선두이고 어떤 부문이 가장 빠르게 성장하나요?
GPU가 2025년 가치의 76.9%로 AI 칩 시장을 이끌고, 클라우드 제공업체와 AI 연구소가 자체 설계를 채택함에 따라 AI ASIC 및 SoC가 연 22.51%로 가장 빠르게 성장하는 AI 칩 부문입니다. GPU의 성장률은 연 14.40%입니다.
칩 유형별: GPU가 76.9%로 선두
| 칩 유형 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 142.38 | 76.9% | 546.71 | 14.40% |
| AI ASIC 및 SoC | 32.64 | 17.6% | 248.59 | 22.51% |
| 클라이언트 NPU | 5.13 | 2.8% | 20.48 | 14.85% |
| FPGA | 2.32 | 1.3% | 5.50 | 9.03% |
| 기타 AI 칩 | 2.79 | 1.5% | 19.61 | 21.54% |
GPU는 2035년까지 점유율 11.9%포인트를 잃지만, 소프트웨어 생태계 덕분에 학습의 기본 선택지로 남아 가치는 여전히 3.8배로 커집니다. 기타 AI 칩은 21.54%로 두 번째로 빠르게 성장하는 칩 유형입니다.
배치별: 데이터센터가 91.6%로 선두
| 배치 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 데이터센터 | 169.77 | 91.6% | 768.72 | 16.30% |
| 엣지 및 디바이스 | 15.49 | 8.4% | 72.17 | 16.64% |
데이터센터 칩은 연 16.30%, 엣지 및 디바이스 칩은 연 16.64%로 성장합니다. NVIDIA는 2027 회계연도 2분기 엣지 컴퓨팅 매출이 72억 달러로 27% 증가했다고 보고했습니다(출처: NVIDIA 발표).
기능별: AI 학습이 46.9%로 선두
| 기능 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 학습 | 86.92 | 46.9% | 257.52 | 11.47% |
| AI 추론 | 85.61 | 46.2% | 548.78 | 20.42% |
| HPC 및 기타 | 12.73 | 6.9% | 34.59 | 10.51% |
추론은 예측 기간 내에 학습을 앞지르며, 고성능 컴퓨팅(HPC)과 과학 컴퓨팅의 비중은 2035년까지 가치의 4.1%로 줄어듭니다.
최종 용도별: 하이퍼스케일 클라우드 제공업체가 56.5%로 선두
| 최종 용도 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 제공업체 | 104.75 | 56.5% | 445.86 | 15.59% |
| 기업 및 정부 | 39.90 | 21.5% | 211.40 | 18.15% |
| GPU 클라우드 및 네오클라우드 제공업체 | 25.13 | 13.6% | 111.46 | 16.07% |
| 자동차 | 6.42 | 3.5% | 30.96 | 17.04% |
| 소비자 기기 | 5.13 | 2.8% | 20.48 | 14.85% |
| 로봇 및 산업용 엣지 | 3.94 | 2.1% | 20.73 | 18.06% |
소버린 AI 프로그램과 프라이빗 AI 클러스터가 확대되면서 기업 및 정부가 연 18.15%로 가장 빠르게 성장하며, 공장, 창고, 도시가 비전과 로봇 제어를 늘리면서 로봇 및 산업용 엣지 구매자가 연 18.06%로 뒤를 잇습니다.
DC 독점: AI 칩 가치 맵, 4개 배치 × 5개 칩 유형(2025년 1,852억 6,000만 달러)
데이터센터 GPU는 2025년 전체 AI 칩 가치의 75.0%로 가치 맵에서 가장 큰 셀입니다. 이 맵은 59개 입력값으로 구축하고 3개의 경계 검증으로 테스트한 DC Market Insights 모델입니다.
| 2025년, 10억 달러 | GPU | AI ASIC 및 SoC | 클라이언트 NPU | FPGA | 기타 AI 칩 | 합계 | 2035년 합계 |
|---|---|---|---|---|---|---|---|
| 데이터센터 | 138.97 | 26.52 | 0.00 | 2.00 | 2.27 | 169.77 | 768.72 |
| 자동차 | 1.99 | 4.43 | 0.00 | 0.00 | 0.00 | 6.42 | 30.96 |
| 소비자 기기 | 0.00 | 0.00 | 5.13 | 0.00 | 0.00 | 5.13 | 20.48 |
| 로봇 및 산업용 엣지 | 1.42 | 1.69 | 0.00 | 0.32 | 0.51 | 3.94 | 20.73 |
| 합계 | 142.38 | 32.64 | 5.13 | 2.32 | 2.79 | 185.26 | 840.89 |
ASIC은 이미 자동차 AI 칩 가치의 69.0%를 차지하는 반면 데이터센터에서는 15.6%입니다. 자동차 제조사가 클라우드 제공업체가 자체 가속기를 만들기 수년 전에 전용 주행 SoC로 표준화했기 때문입니다. 로봇 및 산업용 엣지 구매자는 가장 다양한 조합을 사용하며, 어떤 칩 유형도 해당 행의 43.0%를 넘지 않습니다.
지역별 인사이트: 어느 지역이 AI 칩 시장을 이끌고 있나요?
북미가 2025년 가치의 56.4%로 AI 칩 시장을 이끕니다. 중동 및 아프리카는 걸프 지역 AI 프로그램이 낮은 기반에서 가속기를 설치함에 따라 연 20.23%로 AI 칩이 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 104.42 | 56.4% | 438.67 | 15.43% |
| 아시아 태평양 | 49.69 | 26.8% | 233.60 | 16.74% |
| 유럽 | 18.47 | 10.0% | 89.86 | 17.14% |
| 중동 및 아프리카 | 8.80 | 4.8% | 55.52 | 20.23% |
| 라틴 아메리카 | 3.88 | 2.1% | 23.23 | 19.60% |
북미가 56.4% 점유율로 선두
DC Market Insights 모델에서 북미는 연 15.43%로 성장합니다. OpenAI와의 Broadcom 10 GW 및 AMD 6 GW 프로그램은 모두 2026년 하반기에 납품을 시작하며, 다른 지역이 자체 AI 용량을 구축함에 따라 북미는 2035년까지 점유율 4.2%포인트를 잃습니다.
아시아 태평양이 26.8% 점유율 차지
아시아 태평양은 연 16.74%로 성장합니다. AI 프로세서를 탑재한 대부분의 스마트폰, PC, 차량이 이 지역에서 제조되고 판매되기 때문에 엣지 및 디바이스 AI 칩 가치의 약 절반을 차지합니다.
유럽이 10.0% 점유율 차지
유럽은 연 17.14%로 성장합니다. 영국이 2025년 글로벌 가치의 2.3%로 유럽 최대 시장이며, 자동차 AI 칩과 산업 자동화가 엣지 수요를 더하는 독일이 그 뒤를 잇습니다.
중동 및 아프리카가 4.8% 점유율 차지
중동 및 아프리카는 연 20.23%로 성장하며 5개 지역 중 가장 빠릅니다. 사우디아라비아와 아랍에미리트가 지역의 대부분을 차지하며, 최대 200 MW의 Qualcomm AI 시스템을 도입하려는 Humain의 계획이 사우디아라비아의 추론 용량을 늘립니다(출처: HPCwire 보도).
라틴 아메리카가 2.1% 점유율 차지
라틴 아메리카는 연 19.60%로 성장하며, 클라우드 리전이 낮은 기반에서 가속기 용량을 늘리고 있는 브라질과 멕시코가 이끕니다.
국가 분석: 미국 인공지능 칩 시장 규모는 얼마인가요?
미국 인공지능 칩 시장은 2025년 글로벌 가치의 52.0%를 차지해 국가 중 가장 큽니다(DC Market Insights 추정).
미국: 글로벌 AI 칩 가치의 52.0%, 2035년까지 연 15.26% 성장
DC Market Insights는 미국이 2026년 AI 칩 시장의 약 51.5%를 차지하고 2035년까지 연 15.26% 성장할 것으로 보며, 절대 수치는 아래 국가 표에 있습니다. 가장 큰 클라우드 제공업체와 AI 연구소가 가속기 대부분을 미국에 설치하기 때문에 미국이 선두입니다. Microsoft는 아이오와주 미국 중부 리전에서 Maia 200 가속기를 운영하며, AMD와 OpenAI 프로그램의 첫 1기가와트는 2026년 하반기에 도입됩니다. 인도, 걸프 지역, 유럽이 용량을 구축함에 따라 미국 점유율은 2035년까지 52.0%에서 47.4%로 하락합니다. 중국이 2025년 가치의 12.4%, 캐나다가 4.3%로 뒤를 잇고, 상위 12개국이 가치의 86.8%를 차지합니다.
| 순위 | 국가 | 지역 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 96.30 | 52.0% | 398.52 | 15.26% |
| 2 | 중국 | 아시아 태평양 | 22.94 | 12.4% | 96.50 | 15.45% |
| 3 | 캐나다 | 북미 | 8.01 | 4.3% | 39.52 | 17.31% |
| 4 | 일본 | 아시아 태평양 | 6.99 | 3.8% | 29.37 | 15.44% |
| 5 | 대한민국 | 아시아 태평양 | 4.67 | 2.5% | 22.46 | 17.00% |
| 6 | 영국 | 유럽 | 4.34 | 2.3% | 19.06 | 15.95% |
| 7 | 독일 | 유럽 | 3.82 | 2.1% | 17.75 | 16.62% |
| 8 | 인도 | 아시아 태평양 | 3.60 | 1.9% | 27.47 | 22.54% |
| 9 | 사우디아라비아 | 중동 및 아프리카 | 3.18 | 1.7% | 21.55 | 21.08% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 2.71 | 1.5% | 18.00 | 20.84% |
| 11 | 프랑스 | 유럽 | 2.65 | 1.4% | 13.46 | 17.64% |
| 12 | 대만 | 아시아 태평양 | 1.64 | 0.9% | 7.65 | 16.69% |
인도는 하이퍼스케일 운영업체와 국내 클라우드 제공업체가 낮은 기반에서 AI 용량을 구축함에 따라 연 22.54%로 가장 빠르게 성장하는 대형 국가 시장입니다. 이탈리아, 스페인, 네덜란드는 영국, 독일, 프랑스를 제외한 기타 유럽에 속하며, 기타 유럽은 2025년 가치의 4.1%를 차지합니다. 국가별 수치는 각 국가의 AI 데이터센터 용량 및 AI 기기와 차량 판매의 추정 비중으로 가중한 지역 총액에 대한 DC Market Insights의 배분입니다.
예측 시나리오: 2035년 AI 칩 전망을 바꿀 수 있는 요인은 무엇인가요?
AI 칩 시장은 기본 시나리오에서 2035년 8,408억 9,000만 달러에 이르며, 낮은 시나리오와 높은 시나리오에 걸쳐 6,265억 9,000만 달러에서 1조 167억 6,000만 달러의 범위입니다.
| 시나리오 | 2026년부터의 가정 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 낮음 | AI 전력 공급 2년 지연, 2028년 이후 AI 설비투자 실질 기준 정체, 엣지 및 디바이스 가치가 기본보다 20% 낮음 | 626.59 | 12.96% |
| 기본 | 발표된 기가와트 프로그램이 2030년까지 납품, AI ASIC 및 SoC가 가치의 29.6%에 도달 | 840.89 | 16.33% |
| 높음 | 전력망과 HBM 공급이 발표된 계획을 따라감, 엣지 및 디바이스 가치가 기본보다 20% 높음 | 1,016.76 | 18.56% |
맞춤형 ASIC으로의 더 빠른 전환은 대체되는 GPU 하나당 칩 평균 가격을 약 4분의 3 낮추지만(5,120달러 대 22,060달러), 수량은 늘립니다.
경쟁 인사이트: 누가 AI 칩 시장을 이끌고 있나요?
NVIDIA가 2025년 가치의 약 72%로 AI 칩 시장을 이끌며, NVIDIA, Broadcom, AMD가 합쳐 75% 넘게 차지합니다(DC Market Insights 추정).
- NVIDIA
- Advanced Micro Devices (AMD)
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Cerebras Systems
- SambaNova Systems
- Hailo
NVIDIA의 2026 회계연도 매출은 2,159억 달러로 65% 증가했으며(출처: NVIDIA 제출 자료), 강점은 CUDA 소프트웨어 스택과 전체 랙 시스템입니다. Broadcom은 한 분기 AI 반도체 매출 167억 달러와 10 GW OpenAI 프로그램을 보유한 최대 맞춤형 AI ASIC 파트너입니다. AMD는 개방형 소프트웨어를 갖춘 Instinct GPU를 판매하며 대형 추론 계약을 수주하고 있습니다. Intel은 Core Ultra Series 3로 NPU 전략을 추진합니다. Qualcomm의 2025 회계연도 칩 매출은 383억 7,000만 달러였으며(출처: Qualcomm 실적 발표), AI200과 AI250으로 데이터센터에 진입합니다. 차량 분야에서는 Mobileye와 Horizon Robotics가 NVIDIA와 경쟁합니다.
최근 동향: 어떤 AI 칩 계약과 실적이 시장을 움직였나요?
2025년 10월부터 2026년 9월까지 각각 기업 발표나 공시에서 가져온 6건의 일자별 이벤트가 2026년 기준값 3,236억 6,000만 달러를 형성합니다(DC Market Insights 추정).
- 2025년 10월, AMD와 OpenAI는 2026년 하반기 Instinct MI450 1 GW로 시작하는 AMD GPU 6 GW 계약을 발표했습니다(출처: AMD 보도자료).
- 2025년 10월, OpenAI와 Broadcom은 OpenAI가 설계한 맞춤형 AI 가속기 10 GW를 배치하기로 합의했으며, 2026년 하반기 시작, 2029년 말 완료를 목표로 합니다(출처: OpenAI 발표).
- 2026년 1월, Microsoft는 TSMC 3나노미터 공정과 216 GB의 HBM3e를 갖춘 Maia 200 추론 가속기를 공개했습니다(출처: Microsoft 발표).
- 2026년 5월, NVIDIA는 2027 회계연도 1분기 데이터센터 매출이 752억 달러이며 그중 컴퓨팅이 604억 달러라고 보고했습니다(출처: NVIDIA 투자자 관계).
- 2026년 8월, NVIDIA는 2027 회계연도 2분기 데이터센터 매출이 890억 달러로 117% 증가했다고 보고했으며 Vera Rubin이 본격 생산 중이라고 밝혔습니다(출처: NVIDIA 실적 발표).
- 2026년 9월, Broadcom은 2026 회계연도 3분기 AI 반도체 매출이 167억 달러로 221% 증가했다고 보고했으며, 4분기 가이던스를 217억 달러로 제시했습니다(출처: Broadcom Form 8-K).
조사 방법론: AI 칩 시장 모델을 구축한 방법
DC Market Insights는 59개 입력값을 사용해 네 가지 배치 부문의 수량과 가격을 기반으로 이 시장을 상향식으로 구축했습니다. 데이터센터 부문은 DC Market Insights 데이터센터 가속기 시장 모델을 재사용합니다. 2025년 약 630만 개의 GPU x 22,060달러와 518만 개의 맞춤형 AI ASIC x 5,120달러에 FPGA 및 기타 가속기를 더한 값이며, 2026년 값은 2026년 8월까지의 NVIDIA, AMD, Broadcom 실적을 바탕으로 재산정했습니다. 엣지 및 디바이스 부문은 위의 수량 및 가격 표를 바탕으로 한 DC Market Insights 추정치입니다. 세 가지 경계 검증이 결과의 틀을 이룹니다. 하한: Mobileye, NVIDIA, Horizon Robotics 제품 및 솔루션이 공시한 2025년 자동차 매출의 합계는 약 44억 2,000만 달러로, 다른 공급업체와 자체 설계 칩까지 포함하는 64억 2,000만 달러 규모의 자동차 부문보다 낮습니다. 상한: 클라이언트 NPU 가치는 Qualcomm의 핸드셋 칩과 Intel의 클라이언트 컴퓨팅 그룹이 최근 회계연도에 판매한 599억 9,000만 달러의 약 8.6%에 해당합니다. 하향식 검증: 네트워킹, CPU, 시스템도 포함하는 NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러는 1,697억 7,000만 달러 규모의 데이터센터 부문을 웃돌며, TSMC는 AI 가속기가 2025년 매출의 10%대 후반을 차지했다고 보고했습니다(출처: TSMC 실적 발표 컨퍼런스 콜). 총액은 5개 칩 유형, 2개 배치, 3개 기능, 6개 최종 용도, 5개 지역, 12개 국가로 나뉘었으며, 모든 분류의 합은 시장 총액과 일치합니다. 전체 접근 방식은 당사 조사 방법론 페이지에 있습니다. 이 페이지에 명시된 애널리스트가 모델을 구축했고, 검토자가 게시 전에 계산, 출처, 날짜를 확인했습니다.
목차
- 01소개
- 1.1시장 정의: AI 칩이란 무엇인가
- 1.2포함 및 제외 칩
- 1.3부문 간 연결 방식
- 1.4AI 칩 시장 추정치가 서로 다른 이유
- 02요약
- 2.1시장 스냅샷, 2025년, 2026년, 2035년
- 2.2주요 시장 통계, 2026년
- 2.3시장 규모, 2020-2035
- 03시장 역학
- 3.1NVIDIA 데이터센터 매출, 2026년 7월까지 분기에 117% 증가
- 3.2기가와트 계약 출하 시작으로 Broadcom 맞춤형 AI 매출 3배 증가
- 3.3추론 비중이 가치의 46.2%에서 65.3%로 상승
- 3.4맞춤형 실리콘이 지출의 17.6%에서 29.6%로 상승
- 3.540 TOPS를 넘는 NPU가 신규 PC의 표준으로
- 3.6수출 통제로 선도 GPU의 중국 판매가 막힘
- 3.7전력 한계가 가속기를 가동할 수 있는 위치를 결정
- 3.8추론 가속기가 신규 공급업체에 데이터센터를 개방
- 3.9차량, 로봇, 카메라가 엣지 AI 칩 성장을 이끎
- 04가격 분석
- 4.1칩 종류별 평균 판매 가격 및 수량, 2025년
- 05표준 및 규제
- 5.1JEDEC HBM4 (JESD270-4)
- 5.2UALink 200G 1.0
- 5.3미국 수출 통제
- 5.4EU AI 법
- 06AI 칩 시장, 칩 유형별
- 6.1GPU
- 6.2AI ASIC 및 SoC
- 6.3클라이언트 NPU
- 6.4FPGA
- 6.5기타 AI 칩
- 07AI 칩 시장, 배치별
- 7.1데이터센터
- 7.2엣지 및 디바이스
- 08AI 칩 시장, 기능별
- 8.1AI 학습
- 8.2AI 추론
- 8.3HPC 및 기타
- 09AI 칩 시장, 최종 용도별
- 9.1하이퍼스케일 클라우드 제공업체
- 9.2기업 및 정부
- 9.3GPU 클라우드 및 네오클라우드 제공업체
- 9.4자동차
- 9.5소비자 기기
- 9.6로봇 및 산업용 엣지
- 10Dc 독점: AI 칩 가치 맵, 4개 배치 × 5개 칩 유형
- 10.1가치 맵, 2025년, 2035년 합계 포함
- 11AI 칩 시장, 지역별
- 11.1북미
- 11.2아시아 태평양
- 11.3유럽
- 11.4중동 및 아프리카
- 11.5라틴 아메리카
- 12국가 분석
- 12.1미국 인공지능 칩 시장, 2025년, 2026년, 2035년
- 12.2중국
- 12.3캐나다
- 12.4일본
- 12.5대한민국
- 12.6영국
- 12.7독일
- 12.8인도
- 12.9사우디아라비아
- 12.10아랍에미리트
- 12.11프랑스
- 12.12대만
- 13예측 시나리오
- 13.1낮은 시나리오
- 13.2기본 시나리오
- 13.3높은 시나리오
- 14경쟁 환경
- 14.1NVIDIA
- 14.2Advanced Micro Devices (AMD)
- 14.3Broadcom
- 14.4Google (TPU)
- 14.5Amazon Web Services (Trainium)
- 14.6Microsoft (Maia)
- 14.7Intel
- 14.8Qualcomm
- 14.9Huawei (Ascend)
- 14.10Mobileye
- 14.11Horizon Robotics
- 14.12Marvell Technology
- 14.13Cambricon Technologies
- 14.14Cerebras Systems
- 14.15SambaNova Systems
- 14.16Hailo
- 15최근 동향
- 15.1계약 및 실적, 2025년 10월부터 2026년 9월까지
- 16조사 방법론
- 16.1수량 및 가격 구축
- 16.2경계 검증
- 그림 1AI 칩 시장 규모, 2020-2035(10억 달러)
- 표 1AI 칩 시장 스냅샷, 2025년, 2026년, 2035년
- 표 2범위 비교: 이 시장에 포함되는 항목
- 표 3칩 종류별 평균 판매 가격 및 수량, 2025년
- 표 4AI 칩 시장 칩 유형별, 2025년 및 2035년(10억 달러)
- 표 5AI 칩 시장 배치별, 2025년 및 2035년(10억 달러)
- 표 6AI 칩 시장 기능별, 2025년 및 2035년(10억 달러)
- 표 7AI 칩 시장 최종 용도별, 2025년 및 2035년(10억 달러)
- 표 8AI 칩 가치 맵, 2025년(10억 달러)
- 표 9AI 칩 시장 지역별, 2025년 및 2035년(10억 달러)
- 표 10상위 12개국, 2025년 및 2035년(10억 달러)
- 표 11예측 시나리오, 2035년(10억 달러)
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2026년 3,236억 6,000만 달러로, DC Market Insights 추정에 따르면 2025년 1,852억 6,000만 달러보다 74.7% 증가한 규모입니다. 시장은 2035년까지 8,408억 9,000만 달러에 이를 전망이며, 2025년부터 2035년까지 CAGR은 16.33%입니다.
2025년부터 2035년까지 연 16.33% 성장합니다. 2020년부터 2025년까지는 연 68.67%로 더 빠르게 성장했으며, 2026년 7월까지 분기에 NVIDIA 데이터센터 매출이 117% 증가하면서 2026년에는 74.7%가 늘어납니다.
2025년 AI 칩 가치의 76.9%는 GPU에서 나왔습니다. AI 칩은 AI 연산을 주된 기능으로 하는 프로세서로, 데이터센터 GPU, 맞춤형 AI ASIC 및 SoC, PC와 스마트폰에 내장된 NPU, AI에 쓰이는 FPGA, 기타 가속기를 포함합니다.
AI ASIC 및 SoC가 2025년부터 2035년까지 연 22.51%로 가장 빠르게 성장하는 칩 유형입니다. 클라우드 제공업체와 AI 연구소가 자체 추론 칩을 설계하기 때문이며, 가치 비중은 17.6%에서 29.6%로 상승합니다.
2025년 가치의 76.9%를 차지하는 GPU가 선두 칩 유형입니다. GPU는 연 14.40%로 성장해 2035년까지 2025년 가치의 3.8배에 이릅니다.
DC Market Insights 추정에 따르면 2025년 데이터센터 GPU는 약 22,060달러, 맞춤형 데이터센터 AI ASIC은 5,120달러, 차량용 AI SoC는 310달러입니다.
2025년 글로벌 AI 칩 가치의 52.0%로 국가 중 가장 크며, 2026년에는 약 51.5%입니다(DC Market Insights 추정). 미국은 2035년까지 연 15.26% 성장하며, 2035년에는 글로벌 시장의 47.4%를 차지합니다.
2025년 가치의 56.4%를 차지하는 북미가 선도 지역입니다. 걸프 지역 AI 프로그램이 낮은 기반에서 가속기를 설치함에 따라 중동 및 아프리카가 연 20.23%로 가장 빠르게 성장합니다.
연 20.23% 성장하는 중동 및 아프리카가 공급업체에 가장 빠르게 성장하는 지역이며, 2025년 가치의 56.4%를 차지하는 북미는 여전히 가장 크고 경쟁이 치열한 지역입니다.
2026년 3,236억 6,000만 달러는 패키지 내 메모리를 포함해 최초 판매 시점의 칩을 집계한 값입니다. 데이터센터 가속기만 집계하는 추정치는 약 3,055억 9,000만 달러에 이르고, 서버 전체나 디바이스 프로세서 전체를 집계하는 추정치는 훨씬 높습니다.
2025년 AI 칩 가치의 1.5%가 아날로그 및 인메모리 컴퓨트 칩을 포함하는 기타 AI 칩에 속합니다. 아날로그 AI 칩은 아직 대량 판매되지 않아 DC Market Insights는 별도로 규모를 산정하지 않습니다.
DC Market Insights 추정에 따르면 2026년 3,236억 6,000만 달러가 두 시장을 모두 포괄합니다. 딥러닝 칩과 AI 칩셋은 이 시장에서 집계하는 AI 칩의 다른 이름이며, 데이터센터 GPU부터 클라이언트 NPU까지 각 칩은 최초 판매 시점에 한 번씩 집계됩니다.
2025년 가치의 약 72%가 선두 기업 NVIDIA에 돌아갑니다(DC Market Insights 추정). AMD, Broadcom, Google, Amazon Web Services, Microsoft, Intel, Qualcomm, Huawei, Mobileye, Horizon Robotics, Marvell Technology, Cambricon Technologies, Cerebras Systems, SambaNova Systems, Hailo도 경쟁합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.