
Mercato dei chip AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei chip AI era pari a USD 185.26 miliardi; si prevede che raggiunga USD 840.89 miliardi entro il 2035, con un CAGR del 16.33%. North America rappresenta 56.4% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Standard e normative
- 06Mercato dei chip AI, per tipo di chip
- 07Mercato dei chip AI, per implementazione
- 08Mercato dei chip AI, per funzione
- 09Mercato dei chip AI, per uso finale
- 10DC Exclusive: mappa del valore dei chip AI, 4 implementazioni per 5 tipi di chip
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America56.4%
- Asia Pacific26.8%
- Europe10%
- Middle East and Africa4.8%
- Latin America2.1%
Aziende analizzate
- NVIDIA
- Advanced Micro Devices (AMD)
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Cerebras Systems
- SambaNova Systems
- Hailo
Analisi completa
Il Mercato dei chip AI vale USD 323,66 miliardi nel 2026 e si prevede che raggiunga USD 840,89 miliardi entro il 2035, rispetto a USD 185,26 miliardi nel 2025, con un CAGR del 16,33% dal 2025 al 2035 (stima di DC Market Insights). Il balzo del 74,7% nel 2026 deriva quasi interamente dagli acceleratori per data center: NVIDIA Corporation (NVIDIA) ha registrato ricavi data center per USD 75,20 miliardi nel trimestre chiuso ad aprile 2026 e per USD 89,00 miliardi nel trimestre chiuso a luglio 2026, e i ricavi di Broadcom da semiconduttori AI hanno raggiunto USD 16,70 miliardi nel trimestre chiuso ad agosto 2026, in crescita del 221%. I chip per data center raggiungono quindi USD 305,59 miliardi nel 2026, 1,8 volte il valore del 2025, mentre i chip edge e per dispositivi destinati a veicoli, personal computer (PC), telefoni e macchine aggiungono USD 18,07 miliardi. La base 2025 è costruita come unità per prezzo: 6,30 milioni di unità di elaborazione grafica (GPU) per data center x USD 22.060 = USD 138,98 miliardi, 5,18 milioni di circuiti integrati per applicazioni specifiche (ASIC) custom per data center x USD 5.120 = USD 26,52 miliardi e 20,7 milioni di system-on-chip (SoC) AI per l’automotive x USD 310 = USD 6,42 miliardi, più i field-programmable gate array (FPGA), altri acceleratori, le unità di elaborazione neurale (NPU) client e i chip per la robotica. Gli ASIC e SoC AI sono il tipo di chip in più rapida crescita, al 22,51% annuo, perché Google, Amazon Web Services, Microsoft e OpenAI commissionano ormai il proprio silicio per l’inferenza, e il Medio Oriente e Africa è la regione in più rapida crescita, al 20,23% annuo, poiché i programmi AI del Golfo installano acceleratori partendo da una base ridotta. I chip AI sono il principale blocco di valore del Mercato dei chip per data center.
Statistiche chiave: quanto vale il Mercato dei chip AI nel 2026?
Il Mercato dei chip AI vale USD 323,66 miliardi nel 2026, in aumento del 74,7% rispetto al 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 185,26 miliardi
- Dimensione del mercato 2026: USD 323,66 miliardi
- Dimensione del mercato 2030: USD 597,28 miliardi
- Dimensione del mercato 2035: USD 840,89 miliardi
- CAGR 2025-2035: 16,33% scenario base, 12,96% scenario basso, 18,56% scenario alto
- Tipo di chip più grande: GPU, 76,9% del valore 2025
- Tipo di chip in più rapida crescita: ASIC e SoC AI, 22,51% annuo
- Tipo di acquirente in più rapida crescita: imprese e pubblica amministrazione, 18,15% annuo
- Regione leader: Nord America, 56,4% del valore 2025
- Regione in più rapida crescita: Medio Oriente e Africa, 20,23% annuo
- Paese più grande: Stati Uniti, USD 96,30 miliardi pari al 52,0% del valore 2025
- Leader di mercato: NVIDIA, circa il 72% del valore 2025 (valutazione di DC Market Insights)
Sintesi
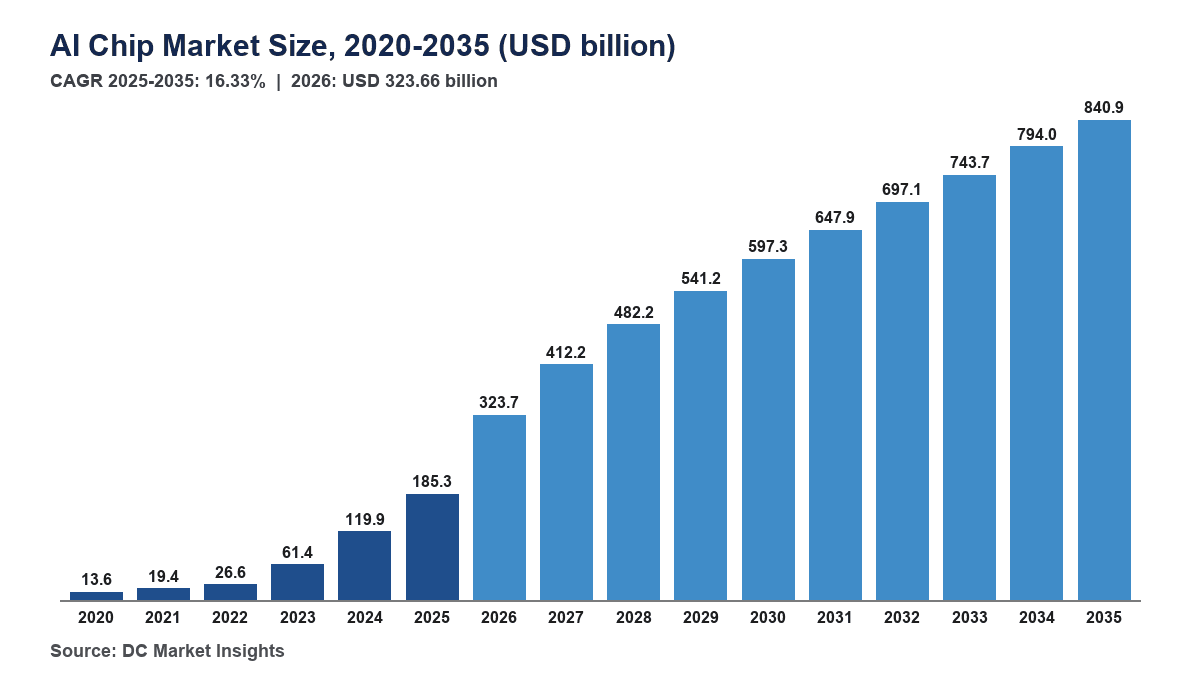
Il Mercato globale dei chip AI valeva USD 13,57 miliardi nel 2020, ha raggiunto USD 185,26 miliardi nel 2025 e si prevede che raggiunga USD 840,89 miliardi entro il 2035, con un CAGR del 16,33% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei chip AI 2025 | USD 185,26 miliardi |
| Dimensione del Mercato dei chip AI 2026 | USD 323,66 miliardi |
| Mercato dei chip AI, CAGR | 16,33% |
| Dimensione del Mercato dei chip AI 2035 | USD 840,89 miliardi |
Il Mercato dei chip AI è cresciuto del 68,67% annuo tra il 2020 e il 2025, con il passaggio ai volumi dei sistemi di generazione Blackwell e degli acceleratori custom. NVIDIA, il principale fornitore, ha registrato ricavi data center per l’esercizio 2026 pari a USD 193,70 miliardi, in crescita del 68%, per l’esercizio chiuso il 25 gennaio 2026 (Fonte: documento depositato da NVIDIA presso la US Securities and Exchange Commission). Dopo il salto del 2026, la crescita si stabilizza al 16,33% annuo perché gli ASIC custom guadagnano quota a prezzi per chip più bassi e la base nel 2026 è 23,9 volte quella del 2020. I chip edge e per dispositivi detengono l’8,4% del valore nel 2025 e l’8,6% nel 2035.
Perimetro del mercato: che cos’è un chip AI e che cosa copre il Mercato dei chip AI?
Un chip AI è un processore il cui compito principale è il calcolo per l’intelligenza artificiale, e questo mercato valuta ogni chip di questo tipo alla prima vendita in dollari USA correnti, USD 185,26 miliardi nell’anno base 2025.
Inclusi. GPU per data center, ASIC AI custom, FPGA per data center utilizzati per l’AI e altri acceleratori per data center, valutati come moduli confezionati con la propria memoria ad alta larghezza di banda (HBM) on-package; SoC AI per l’automotive per l’assistenza alla guida e la guida automatizzata; acceleratori AI edge e SoC per la visione destinati a robot, macchine, telecamere intelligenti e gateway; e il valore del blocco NPU all’interno dei processori per PC e smartphone con funzioni AI.
Esclusi. Unità di elaborazione centrale (CPU) per server, la parte di un processore per PC o smartphone esterna alla NPU, la memoria venduta separatamente, gli switch di rete, i server e i veicoli completi, le licenze software e i ricavi da noleggio cloud.
Come si combinano i segmenti. La parte data center di questo mercato coincide con il modello del Mercato degli acceleratori per data center di DC Market Insights in ogni anno dal 2020 al 2035, USD 305,59 miliardi nel 2026. Le ripartizioni per tipo di chip, funzione, implementazione e uso finale suddividono ciascuna lo stesso totale. Regioni e paesi sono assegnati in base al luogo in cui i chip sono installati, non a quello in cui sono progettati o prodotti.
Segmenti e tecnologie correlati. I chip AI analogici e di calcolo in memoria rientrano negli Altri chip AI, l’1,5% del valore 2025, perché non sono ancora venduti in volume (valutazione di DC Market Insights). Anche i sistemi wafer-scale e dataflow di Cerebras Systems e SambaNova Systems sono conteggiati negli Altri chip AI. Chip per deep learning e chipset AI sono altri nomi per gli stessi prodotti: il mercato dei chip per deep learning e il mercato dei chipset AI corrispondono entrambi a questo Mercato dei chip AI, perché ogni chip che addestra o esegue un modello di deep learning è conteggiato qui una sola volta, alla prima vendita. L’HPC e il calcolo scientifico su acceleratori sono conteggiati in HPC e altro, e i parchi misti di addestramento e inferenza sono ripartiti in base alla quota di ore-chip utilizzata da ciascun carico di lavoro.
Perché le stime sul Mercato dei chip AI differiscono?
Le stime sul Mercato dei chip AI differiscono per perimetro: il dato di DC Market Insights di USD 323,66 miliardi per il 2026 conteggia i chip alla prima vendita con la memoria on-package.
Le stime che conteggiano solo gli acceleratori per data center si attestano vicino a USD 305,59 miliardi per il 2026, mentre quelle che conteggiano interi server o interi processori per dispositivi superano di molto USD 500 miliardi.
Le definizioni più ampie aggiungono schede server, CPU, networking e chassis, il valore completo dei processori per PC e telefoni, oppure ricavi da noleggio cloud che conteggiano lo stesso chip molte volte. Le definizioni più ristrette escludono i chip per l’automotive e la robotica, che aggiungono il 5,6% del valore 2025. I chip interni di Google, Amazon Web Services e Microsoft sono conteggiati al valore di costo stimato, perché sostituiscono GPU acquistate, e gli acquirenti spaziano dai provider cloud hyperscale alle imprese, alle pubbliche amministrazioni e alle case automobilistiche.
| Elemento | In questo report | Motivo |
|---|---|---|
| Acceleratori per data center | Inclusi con HBM on-package, USD 169,77 miliardi nel 2025 | La HBM è venduta come parte del package dell’acceleratore |
| Dispositivi client | Solo il valore del blocco NPU, USD 5,13 miliardi nel 2025 | Conteggiare l’intero processore del PC o del telefono aggiungerebbe valore di CPU e grafica |
| Server e sistemi | Esclusi | Schede, CPU, networking e chassis appartengono al mercato dei server |
| Noleggio cloud | Escluso | I ricavi da noleggio conteggerebbero lo stesso chip molte volte |
| Chip interni | Inclusi al valore di costo stimato | I chip di Google, Amazon Web Services e Microsoft sostituiscono GPU acquistate |
Fattori di crescita: perché la spesa in chip AI è balzata nel 2026?
Tre fattori aggiungono USD 655,63 miliardi di valore annuo dei chip AI tra il 2025 e il 2035: ricavi data center più che raddoppiati a metà 2026, accordi di fornitura nell’ordine dei gigawatt e la diffusione dell’inferenza a veicoli, PC e macchine.
I ricavi data center di NVIDIA sono cresciuti del 117% nel trimestre chiuso a luglio 2026
La domanda di chip AI per data center ha accelerato di nuovo nel 2026. NVIDIA ha registrato ricavi del secondo trimestre dell’esercizio 2027 pari a USD 96,20 miliardi, in crescita del 106%, con ricavi data center di USD 89,00 miliardi, in crescita del 117%, e ha indicato per il terzo trimestre ricavi di USD 108,00 miliardi, più o meno 2% (Fonte: comunicato NVIDIA sul secondo trimestre dell’esercizio 2027). Advanced Micro Devices (AMD) ha registrato ricavi del segmento Data Center pari a USD 6,70 miliardi nel secondo trimestre 2026, in crescita del 107% grazie alla domanda di EPYC e Instinct (Fonte: risultati AMD del secondo trimestre 2026). Questi risultati portano il segmento data center 2026 a USD 305,59 miliardi nel modello, il 94,4% del valore dei chip AI 2026.
I ricavi AI custom di Broadcom sono triplicati con l’avvio delle consegne dei contratti da gigawatt
I laboratori di AI acquistano ormai chip a gigawatt (GW). Broadcom ha registrato ricavi da semiconduttori AI pari a USD 16,70 miliardi per il trimestre chiuso il 2 agosto 2026, in crescita del 221%, e ha indicato USD 21,70 miliardi per il trimestre successivo (Fonte: Broadcom Form 8-K). Nell’ottobre 2025 OpenAI e Broadcom hanno concordato di installare 10 GW di acceleratori AI custom dalla seconda metà del 2026 alla fine del 2029, secondo l’annuncio di OpenAI, e AMD e OpenAI hanno concordato un accordo da 6 GW che parte con 1 GW di GPU Instinct MI450 nella seconda metà del 2026 (Fonte: comunicato stampa AMD). DC Market Insights stima il contenuto in acceleratori di un gigawatt di capacità AI tra USD 17 miliardi e USD 22 miliardi ai prezzi 2025, quindi questi due soli programmi superano un anno di valore del mercato 2025.
L’inferenza sale dal 46,2% al 65,3% del valore
L’inferenza deteneva il 46,2% del valore 2025 contro il 46,9% dell’addestramento, e cresce del 20,42% annuo fino al 65,3% del mercato 2035, perché ogni modello implementato serve richieste per anni e ogni chip edge è un chip di inferenza. NVIDIA afferma che la sua piattaforma Rubin, composta da sei nuovi chip, offrirà fino a 10 volte di riduzione del costo per token di inferenza (Fonte: comunicato NVIDIA sull’esercizio 2026), il che amplia la gamma di carichi di lavoro che conviene eseguire su acceleratori.
Tendenze di mercato: come stanno cambiando i chip AI il silicio custom e le NPU on-device?
I chip AI si stanno spostando verso il silicio custom e le NPU on-device, con gli ASIC e SoC AI che salgono dal 17,6% del valore nel 2025 al 29,6% entro il 2035.
Il silicio custom sale dal 17,6% al 29,6% della spesa
I provider cloud progettano i propri chip per ridurre il costo dell’inferenza su larga scala. L’acceleratore di inferenza Maia 200 di Microsoft è realizzato con il processo a 3 nanometri di TSMC, con oltre 140 miliardi di transistor e 216 gigabyte (GB) di HBM3e a 7 terabyte al secondo (TB/s), e opera nella region US Central di Microsoft vicino a Des Moines, Iowa (Fonte: annuncio Microsoft riportato da HPCwire). Le TPU di Google, i chip Trainium di Amazon Web Services di Amazon.com e Microsoft Maia costituiscono la maggior parte del segmento degli ASIC custom per data center nella stima di DC Market Insights. Il segmento degli ASIC e SoC AI raggiunge 7,6 volte il proprio valore 2025 entro il 2035.
Le NPU oltre 40 TOPS diventano lo standard nei nuovi PC
Microsoft definisce i PC Copilot+ come hardware Windows 11 con una NPU che esegue oltre 40 trilioni di operazioni al secondo (TOPS) (Fonte: Microsoft Learn). Intel Core Ultra Series 3, la sua prima piattaforma AI PC sul processo Intel 18A, offre fino a 50 TOPS di prestazioni NPU in oltre 200 design (Fonte: report StorageReview), e AMD ha presentato le piattaforme Ryzen AI 400 Series al CES 2026 (Fonte: AMD investor relations). Le NPU client crescono del 14,85% annuo nel modello di DC Market Insights.
Sfide di mercato: che cosa frena il Mercato dei chip AI?
I controlli sulle esportazioni e la disponibilità di energia sono i due vincoli che mantengono il Mercato dei chip AI al di sotto della domanda potenziale, con la Cina che cresce del 15,45% annuo, sotto il tasso dell’Asia Pacifico del 16,74%.
I controlli sulle esportazioni escludono le GPU di punta dalla Cina
Le norme statunitensi sulle esportazioni stabiliscono quali chip AI possono essere venduti in Cina, il secondo mercato nazionale con il 12,4% del valore 2025. I risultati 2025 di AMD includevano circa USD 440 milioni di oneri su scorte e oneri correlati dovuti ai controlli statunitensi sulle esportazioni dei prodotti Instinct MI308 (Fonte: AMD investor relations). Nel maggio 2025 il Dipartimento del Commercio degli Stati Uniti ha revocato la AI Diffusion Rule e ha messo in guardia l’industria sull’uso di specifici chip Huawei Ascend (Fonte: annuncio del Bureau of Industry and Security). Le previsioni di NVIDIA per il terzo trimestre dell’esercizio 2027 non prevedono ricavi da calcolo data center dalla Cina (Fonte: comunicato NVIDIA), quindi nel modello i chip cinesi nazionali coprono la maggior parte di tale domanda.
I limiti di potenza decidono dove possono operare gli acceleratori
I sistemi di inferenza rack-scale AI200 di Qualcomm assorbono 160 kilowatt (kW) per rack, secondo HPCwire, e i programmi da gigawatt richiedono nuove connessioni alla rete su scala di campus. Ogni gigawatt di capacità AI assorbe circa da 1,0 milioni a 1,3 milioni di acceleratori ai livelli di potenza della generazione Blackwell, quindi una connessione alla rete in ritardo significa una consegna di chip in ritardo. I rack a queste densità richiedono cold plate, dimensionati nel Mercato del raffreddamento a liquido direct-to-chip. Lo scenario basso modella un ritardo di due anni nella fornitura di energia per l’AI e chiude il 2035 il 25,5% sotto lo scenario base.
Opportunità di mercato: dove i chip di inferenza ed edge aprono nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi sono gli acceleratori di inferenza di nuovi fornitori e i chip AI edge per veicoli e macchine, che crescono rispettivamente del 21,54% e del 18,06% annuo.
Gli acceleratori di inferenza aprono il data center a nuovi fornitori
L’inferenza premia la capacità di memoria e il costo per token più del throughput di picco in addestramento. Qualcomm prevede i sistemi AI200 per il 2026 e AI250 per il 2027, con 768 GB di memoria DDR a basso consumo per scheda AI200, e la società AI saudita Humain prevede fino a 200 megawatt (MW) di sistemi AI Qualcomm (Fonte: report HPCwire). Gli Altri chip AI, la categoria in cui vende la maggior parte dei nuovi fornitori di inferenza, crescono del 21,54% annuo nel modello di DC Market Insights.
Veicoli, robot e telecamere trainano la crescita dei chip AI edge
Assistenza alla guida, robot e telecamere intelligenti eseguono l’AI all’edge, dove la latenza esclude il cloud. I ricavi 2025 di Mobileye sono cresciuti del 15% a USD 1,89 miliardi (Fonte: Mobileye investor relations), i ricavi automotive di NVIDIA sono cresciuti del 39% a USD 2,30 miliardi nell’esercizio 2026 (Fonte: documento depositato da NVIDIA), e Horizon Robotics ha consegnato oltre quattro milioni di set di chip della serie Journey nel 2025, in crescita del 39%, secondo Gasgoo. I chip per l’automotive crescono del 17,04% annuo e i chip per la robotica e l’edge industriale del 18,06%; entrambi sono dimensionati in dettaglio nel Mercato dei chip AI edge.
Prezzo dei chip AI: quanto costa un chip AI nel 2025?
Una GPU per data center è stata venduta in media a circa USD 22.060 nel 2025, un ASIC AI custom per data center a circa USD 5.120 e un SoC AI per l’automotive a circa USD 310 (stime di DC Market Insights).
| Classe di chip AI (2025) | Prezzo medio di vendita o valore (USD) | Unità (milioni) | Valore (USD miliardi) |
|---|---|---|---|
| GPU per data center | 22.060 | 6,30 | 138,98 |
| ASIC AI custom per data center | 5.120 | 5,18 | 26,52 |
| SoC AI per l’automotive | 310 | 20,7 | 6,42 |
| Chip AI per robotica ed edge industriale | 188 | 20,95 | 3,94 |
| Valore NPU per smartphone | 6,10 | 590 | 3,60 |
| Valore NPU per PC | 15,30 | 100 | 1,53 |
I prezzi sono medie ponderate su tutti i modelli, inclusa la memoria on-package ed esclusi la scheda, il server o il veicolo attorno al chip. FPGA per data center e altri acceleratori aggiungono USD 4,27 miliardi. I dispositivi client spediscono la maggior parte dei chip AI ma valgono solo il 2,8% del valore, perché una NPU per smartphone vale circa 1/3.600 di una GPU per data center.
Standard e normative: quali regole influenzano la progettazione e la vendita dei chip AI?
Quattro insiemi di regole influenzano i chip AI: lo standard di memoria JEDEC HBM4, la specifica scale-up UALink, i controlli statunitensi sulle esportazioni e l’AI Act dell’Unione europea (UE).
JEDEC HBM4 (JESD270-4). La JEDEC Solid State Technology Association (JEDEC) ha pubblicato lo standard JEDEC JESD270-4 HBM4, rilasciato nell’aprile 2025, che supporta stack DRAM da 4-high a 16-high e fino a 2 TB/s per stack.
UALink 200G 1.0. La specifica UALink 200G 1.0, rilasciata nell’aprile 2025, consente collegamenti scale-up a 200G per lane fino a 1.024 acceleratori in un pod (Fonte: Ultra Accelerator Link Consortium), offrendo ai produttori di chip diversi da NVIDIA una fabric scale-up aperta.
Controlli statunitensi sulle esportazioni. Le regole amministrate dal Bureau of Industry and Security stabiliscono quali chip AI possono essere spediti in Cina e in altre destinazioni soggette a controllo; la Cina detiene il 12,4% del valore 2025 nel modello.
AI Act dell’UE. Gli obblighi per i fornitori di modelli di AI per finalità generali si applicano dal 2 agosto 2025, e i modelli addestrati con oltre 10^25 operazioni in virgola mobile si presumono a rischio sistemico, una soglia che la Commissione europea dichiara in fase di revisione (Fonte: Commissione europea). La norma regola i modelli, non i chip.
Segmentazione del mercato: quale segmento di chip AI è leader e quale cresce più rapidamente?
Le GPU guidano il Mercato dei chip AI con il 76,9% del valore 2025, e gli ASIC e SoC AI sono il segmento di chip AI in più rapida crescita, al 22,51% annuo contro il 14,40% delle GPU, poiché provider cloud e laboratori di AI adottano i propri design.
Per tipo di chip: le GPU guidano con il 76,9%
| Tipo di chip | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 142,38 | 76,9% | 546,71 | 14,40% |
| ASIC e SoC AI | 32,64 | 17,6% | 248,59 | 22,51% |
| NPU client | 5,13 | 2,8% | 20,48 | 14,85% |
| FPGA | 2,32 | 1,3% | 5,50 | 9,03% |
| Altri chip AI | 2,79 | 1,5% | 19,61 | 21,54% |
Le GPU perdono 11,9 punti di quota entro il 2035 ma crescono comunque di 3,8 volte in valore, perché il loro ecosistema software le mantiene la scelta predefinita per l’addestramento. Gli Altri chip AI sono il secondo tipo di chip per crescita, al 21,54%.
Per implementazione: i data center guidano con il 91,6%
| Implementazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center | 169,77 | 91,6% | 768,72 | 16,30% |
| Edge e dispositivi | 15,49 | 8,4% | 72,17 | 16,64% |
I chip per data center crescono del 16,30% annuo e i chip edge e per dispositivi del 16,64%. NVIDIA ha registrato ricavi Edge Computing per USD 7,20 miliardi nel secondo trimestre dell’esercizio 2027, in crescita del 27% (Fonte: comunicato NVIDIA).
Per funzione: l’addestramento AI guida con il 46,9%
| Funzione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 86,92 | 46,9% | 257,52 | 11,47% |
| Inferenza AI | 85,61 | 46,2% | 548,78 | 20,42% |
| HPC e altro | 12,73 | 6,9% | 34,59 | 10,51% |
L’inferenza supera l’addestramento nel periodo di previsione, mentre il calcolo ad alte prestazioni (HPC) e il calcolo scientifico scendono al 4,1% del valore entro il 2035.
Per uso finale: i provider cloud hyperscale guidano con il 56,5%
| Uso finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 104,75 | 56,5% | 445,86 | 15,59% |
| Imprese e pubblica amministrazione | 39,90 | 21,5% | 211,40 | 18,15% |
| Provider di cloud GPU e neocloud | 25,13 | 13,6% | 111,46 | 16,07% |
| Automotive | 6,42 | 3,5% | 30,96 | 17,04% |
| Dispositivi consumer | 5,13 | 2,8% | 20,48 | 14,85% |
| Robotica ed edge industriale | 3,94 | 2,1% | 20,73 | 18,06% |
Le imprese e la pubblica amministrazione crescono più rapidamente, al 18,15% annuo, con l’espansione dei programmi di AI sovrana e dei cluster AI privati, e gli acquirenti della robotica e dell’edge industriale seguono al 18,06%, poiché fabbriche, magazzini e città aggiungono visione e controllo dei robot.
DC Exclusive: mappa del valore dei chip AI, 4 implementazioni per 5 tipi di chip (USD 185,26 miliardi, 2025)
Le GPU per data center sono la cella più grande della mappa del valore, con il 75,0% di tutto il valore dei chip AI 2025. La mappa è un modello di DC Market Insights costruito su 59 input e verificato con 3 controlli di limite.
| 2025, USD miliardi | GPU | ASIC e SoC AI | NPU client | FPGA | Altri chip AI | Totale | Totale 2035 |
|---|---|---|---|---|---|---|---|
| Data center | 138,97 | 26,52 | 0,00 | 2,00 | 2,27 | 169,77 | 768,72 |
| Automotive | 1,99 | 4,43 | 0,00 | 0,00 | 0,00 | 6,42 | 30,96 |
| Dispositivi consumer | 0,00 | 0,00 | 5,13 | 0,00 | 0,00 | 5,13 | 20,48 |
| Robotica ed edge industriale | 1,42 | 1,69 | 0,00 | 0,32 | 0,51 | 3,94 | 20,73 |
| Totale | 142,38 | 32,64 | 5,13 | 2,32 | 2,79 | 185,26 | 840,89 |
Gli ASIC detengono già il 69,0% del valore dei chip AI per l’automotive, contro il 15,6% nel data center, perché le case automobilistiche hanno standardizzato SoC dedicati alla guida anni prima che i provider cloud costruissero i propri acceleratori. Gli acquirenti della robotica e dell’edge industriale utilizzano il mix più vario, senza alcun tipo di chip oltre il 43,0% della riga.
Analisi regionale: quale regione guida il Mercato dei chip AI?
Il Nord America guida il Mercato dei chip AI con il 56,4% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita per i chip AI, al 20,23% annuo, perché i programmi AI del Golfo installano acceleratori partendo da una base ridotta.
| Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 104,42 | 56,4% | 438,67 | 15,43% |
| Asia Pacifico | 49,69 | 26,8% | 233,60 | 16,74% |
| Europa | 18,47 | 10,0% | 89,86 | 17,14% |
| Medio Oriente e Africa | 8,80 | 4,8% | 55,52 | 20,23% |
| America Latina | 3,88 | 2,1% | 23,23 | 19,60% |
Il Nord America guida con il 56,4% di quota
Il Nord America cresce del 15,43% annuo nel modello di DC Market Insights. I programmi da 10 GW di Broadcom e da 6 GW di AMD con OpenAI iniziano entrambi le consegne nella seconda metà del 2026, e la regione perde 4,2 punti di quota entro il 2035 man mano che le altre regioni costruiscono la propria capacità AI.
L’Asia Pacifico detiene il 26,8% di quota
L’Asia Pacifico cresce del 16,74% annuo. La regione detiene circa la metà del valore dei chip AI edge e per dispositivi, perché la maggior parte degli smartphone, dei PC e dei veicoli con processori AI è prodotta e venduta lì.
L’Europa detiene il 10,0% di quota
L’Europa cresce del 17,14% annuo. Il Regno Unito è il maggiore mercato europeo con il 2,3% del valore globale 2025, davanti alla Germania, dove i chip AI per l’automotive e l’automazione industriale aggiungono domanda edge.
Il Medio Oriente e Africa detiene il 4,8% di quota
Il Medio Oriente e Africa cresce del 20,23% annuo, il ritmo più rapido delle cinque regioni. Arabia Saudita ed Emirati Arabi Uniti rappresentano la maggior parte della regione, e il piano di Humain per fino a 200 MW di sistemi AI Qualcomm aggiunge capacità di inferenza in Arabia Saudita (Fonte: report HPCwire).
L’America Latina detiene il 2,1% di quota
L’America Latina cresce del 19,60% annuo, guidata da Brasile e Messico, dove le region cloud aggiungono capacità di acceleratori partendo da una base ridotta.
Analisi per paese: quanto è grande il mercato dei chip di intelligenza artificiale degli Stati Uniti?
Il mercato dei chip di intelligenza artificiale degli Stati Uniti detiene il 52,0% del valore globale 2025, il più grande di qualsiasi paese (stima di DC Market Insights).
Stati Uniti: 52,0% del valore globale dei chip AI e 15,26% annuo fino al 2035
DC Market Insights attribuisce agli Stati Uniti circa il 51,5% del Mercato dei chip AI 2026, e il loro valore cresce del 15,26% annuo fino al 2035, con i valori assoluti nella tabella per paese qui sotto. Gli Stati Uniti sono in testa perché i maggiori provider cloud e laboratori di AI vi installano la maggior parte dei propri acceleratori: Microsoft utilizza acceleratori Maia 200 nella sua region US Central in Iowa, e il primo gigawatt del programma AMD e OpenAI arriva nella seconda metà del 2026. La quota statunitense scende dal 52,0% al 47,4% entro il 2035, man mano che India, Golfo ed Europa costruiscono capacità. Segue la Cina con il 12,4% del valore 2025 e il Canada con il 4,3%; i 12 paesi più grandi detengono l’86,8% del valore.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 96,30 | 52,0% | 398,52 | 15,26% |
| 2 | Cina | Asia Pacifico | 22,94 | 12,4% | 96,50 | 15,45% |
| 3 | Canada | Nord America | 8,01 | 4,3% | 39,52 | 17,31% |
| 4 | Giappone | Asia Pacifico | 6,99 | 3,8% | 29,37 | 15,44% |
| 5 | Corea del Sud | Asia Pacifico | 4,67 | 2,5% | 22,46 | 17,00% |
| 6 | Regno Unito | Europa | 4,34 | 2,3% | 19,06 | 15,95% |
| 7 | Germania | Europa | 3,82 | 2,1% | 17,75 | 16,62% |
| 8 | India | Asia Pacifico | 3,60 | 1,9% | 27,47 | 22,54% |
| 9 | Arabia Saudita | Medio Oriente e Africa | 3,18 | 1,7% | 21,55 | 21,08% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | 2,71 | 1,5% | 18,00 | 20,84% |
| 11 | Francia | Europa | 2,65 | 1,4% | 13,46 | 17,64% |
| 12 | Taiwan | Asia Pacifico | 1,64 | 0,9% | 7,65 | 16,69% |
L’India è il grande mercato nazionale in più rapida crescita, al 22,54% annuo, poiché gli operatori hyperscale e i provider cloud nazionali costruiscono capacità AI partendo da una base ridotta. Italia, Spagna e Paesi Bassi rientrano nel resto d’Europa, che detiene il 4,1% del valore 2025 al di fuori di Regno Unito, Germania e Francia. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità dei data center AI e nelle vendite di dispositivi e veicoli con AI.
Scenari di previsione: che cosa potrebbe cambiare la previsione 2035 sui chip AI?
Il Mercato dei chip AI raggiunge USD 840,89 miliardi entro il 2035 nello scenario base, con un intervallo da USD 626,59 miliardi a USD 1.016,76 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Ritardo di due anni nella fornitura di energia per l’AI; spesa in conto capitale per l’AI stabile in termini reali dopo il 2028; valore edge e dispositivi inferiore del 20% rispetto allo scenario base | 626,59 | 12,96% |
| Base | Programmi da gigawatt annunciati consegnati entro il 2030; ASIC e SoC AI raggiungono il 29,6% del valore | 840,89 | 16,33% |
| Alto | Rete elettrica e fornitura di HBM al passo con i piani annunciati; valore edge e dispositivi superiore del 20% rispetto allo scenario base | 1.016,76 | 18,56% |
Un passaggio più rapido agli ASIC custom riduce il prezzo medio per chip di circa tre quarti per ogni GPU sostituita, USD 5.120 contro USD 22.060, ma aumenta i volumi in unità.
Analisi competitiva: chi guida il Mercato dei chip AI?
NVIDIA guida il Mercato dei chip AI con circa il 72% del valore 2025, e NVIDIA, Broadcom e AMD insieme detengono oltre il 75% (stima di DC Market Insights).
- NVIDIA
- Advanced Micro Devices (AMD)
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Cerebras Systems
- SambaNova Systems
- Hailo
I ricavi di NVIDIA per l’esercizio 2026 hanno raggiunto USD 215,90 miliardi, in crescita del 65% (Fonte: documento depositato da NVIDIA), e il suo vantaggio è lo stack software CUDA insieme ai sistemi rack completi. Broadcom è il principale partner per gli ASIC AI custom, con USD 16,70 miliardi di ricavi da semiconduttori AI in un solo trimestre e il programma OpenAI da 10 GW. AMD vende GPU Instinct con software aperto e si aggiudica grandi contratti di inferenza. Intel porta avanti la propria strategia NPU con Core Ultra Series 3. I ricavi da chip di Qualcomm per l’esercizio 2025 sono stati di USD 38,37 miliardi (Fonte: comunicato sugli utili Qualcomm), e la società entra nel data center con AI200 e AI250. Nei veicoli, Mobileye e Horizon Robotics competono con NVIDIA.
Sviluppi recenti: quali accordi e risultati sui chip AI hanno mosso il mercato?
Sei eventi datati tra ottobre 2025 e settembre 2026, ciascuno tratto da un comunicato o da un documento societario, determinano la base 2026 di USD 323,66 miliardi (stima di DC Market Insights).
- Nell’ottobre 2025 AMD e OpenAI hanno annunciato un accordo da 6 GW per GPU AMD, a partire da 1 GW di Instinct MI450 nella seconda metà del 2026 (Fonte: comunicato stampa AMD).
- Nell’ottobre 2025 OpenAI e Broadcom hanno concordato di installare 10 GW di acceleratori AI custom progettati da OpenAI, con avvio previsto nella seconda metà del 2026 e completamento entro la fine del 2029 (Fonte: annuncio OpenAI).
- Nel gennaio 2026 Microsoft ha presentato il suo acceleratore di inferenza Maia 200 sul processo a 3 nanometri di TSMC con 216 GB di HBM3e (Fonte: annuncio Microsoft).
- Nel maggio 2026 NVIDIA ha registrato ricavi data center del primo trimestre dell’esercizio 2027 per USD 75,20 miliardi, di cui USD 60,40 miliardi da calcolo (Fonte: NVIDIA investor relations).
- Nell’agosto 2026 NVIDIA ha registrato ricavi data center del secondo trimestre dell’esercizio 2027 per USD 89,00 miliardi, in crescita del 117%, e ha dichiarato che Vera Rubin era in piena produzione (Fonte: comunicato sugli utili NVIDIA).
- Nel settembre 2026 Broadcom ha registrato ricavi da semiconduttori AI del terzo trimestre dell’esercizio 2026 per USD 16,70 miliardi, in crescita del 221%, e ha indicato USD 21,70 miliardi per il quarto trimestre (Fonte: Broadcom Form 8-K).
Metodologia: come abbiamo costruito il modello del Mercato dei chip AI
DC Market Insights ha costruito questo mercato dal basso, a partire da unità e prezzi in quattro segmenti di implementazione, con 59 input. Il segmento data center riutilizza il modello del Mercato degli acceleratori per data center di DC Market Insights: circa 6,30 milioni di GPU a USD 22.060 e 5,18 milioni di ASIC AI custom a USD 5.120 nel 2025, più FPGA e altri acceleratori, ribasato per il 2026 sui risultati di NVIDIA, AMD e Broadcom fino ad agosto 2026. I segmenti edge e dispositivi sono stime di DC Market Insights costruite dalla tabella di unità e prezzi riportata sopra. Tre controlli di limite inquadrano il risultato. Un minimo: i ricavi automotive 2025 dichiarati da Mobileye, NVIDIA e Horizon Robotics per prodotti e soluzioni sommano circa USD 4,42 miliardi, sotto il segmento automotive di USD 6,42 miliardi, che copre anche altri fornitori e chip interni. Un massimo: il valore delle NPU client equivale a circa l’8,6% dei USD 59,99 miliardi venduti dai chip per handset di Qualcomm e dal Client Computing Group di Intel negli ultimi esercizi. Una verifica top-down: i ricavi data center di NVIDIA per l’esercizio 2026, pari a USD 193,70 miliardi, che includono anche networking, CPU e sistemi, superano il segmento data center di USD 169,77 miliardi, e TSMC ha dichiarato che gli acceleratori AI hanno rappresentato una percentuale compresa nella parte alta della fascia 10-20% dei suoi ricavi 2025 (Fonte: conference call sugli utili TSMC). Il totale è stato ripartito per 5 tipi di chip, 2 implementazioni, 3 funzioni, 6 usi finali, 5 regioni e 12 paesi, e ogni ripartizione somma al totale del mercato. L’approccio completo è descritto nella nostra pagina sulla metodologia di ricerca. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione del mercato: che cos'è un chip AI
- 1.2Chip inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sul Mercato dei chip AI differiscono
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave, 2026
- 2.3Dimensione del mercato, 2020-2035
- 03Dinamiche di mercato
- 3.1I ricavi data center di NVIDIA sono cresciuti del 117% nel trimestre chiuso a luglio 2026
- 3.2I ricavi AI custom di Broadcom sono triplicati con l'avvio delle consegne dei contratti da gigawatt
- 3.3L'inferenza sale dal 46,2% al 65,3% del valore
- 3.4Il silicio custom sale dal 17,6% al 29,6% della spesa
- 3.5Le NPU oltre 40 TOPS diventano lo standard nei nuovi PC
- 3.6I controlli sulle esportazioni escludono le GPU di punta dalla Cina
- 3.7I limiti di potenza decidono dove possono operare gli acceleratori
- 3.8Gli acceleratori di inferenza aprono il data center a nuovi fornitori
- 3.9Veicoli, robot e telecamere trainano la crescita dei chip AI edge
- 04Analisi dei prezzi
- 4.1Prezzo medio di vendita e unità per classe di chip, 2025
- 05Standard e normative
- 5.1JEDEC HBM4 (JESD270-4)
- 5.2UALink 200G 1.0
- 5.3Controlli statunitensi sulle esportazioni
- 5.4AI Act dell'UE
- 06Mercato dei chip AI, per tipo di chip
- 6.1GPU
- 6.2ASIC e SoC AI
- 6.3NPU client
- 6.4FPGA
- 6.5Altri chip AI
- 07Mercato dei chip AI, per implementazione
- 7.1Data center
- 7.2Edge e dispositivi
- 08Mercato dei chip AI, per funzione
- 8.1Addestramento AI
- 8.2Inferenza AI
- 8.3HPC e altro
- 09Mercato dei chip AI, per uso finale
- 9.1Provider cloud hyperscale
- 9.2Imprese e pubblica amministrazione
- 9.3Provider di cloud GPU e neocloud
- 9.4Automotive
- 9.5Dispositivi consumer
- 9.6Robotica ed edge industriale
- 10DC Exclusive: mappa del valore dei chip AI, 4 implementazioni per 5 tipi di chip
- 10.1Mappa del valore, 2025, con i totali 2035
- 11Mercato dei chip AI, per regione
- 11.1Nord America
- 11.2Asia Pacifico
- 11.3Europa
- 11.4Medio Oriente e Africa
- 11.5America Latina
- 12Analisi per paese
- 12.1Mercato dei chip di intelligenza artificiale degli Stati Uniti, 2025, 2026 e 2035
- 12.2Cina
- 12.3Canada
- 12.4Giappone
- 12.5Corea del Sud
- 12.6Regno Unito
- 12.7Germania
- 12.8India
- 12.9Arabia Saudita
- 12.10Emirati Arabi Uniti
- 12.11Francia
- 12.12Taiwan
- 13Scenari di previsione
- 13.1Scenario basso
- 13.2Scenario base
- 13.3Scenario alto
- 14Panorama competitivo
- 14.1NVIDIA
- 14.2Advanced Micro Devices (AMD)
- 14.3Broadcom
- 14.4Google (TPU)
- 14.5Amazon Web Services (Trainium)
- 14.6Microsoft (Maia)
- 14.7Intel
- 14.8Qualcomm
- 14.9Huawei (Ascend)
- 14.10Mobileye
- 14.11Horizon Robotics
- 14.12Marvell Technology
- 14.13Cambricon Technologies
- 14.14Cerebras Systems
- 14.15SambaNova Systems
- 14.16Hailo
- 15Sviluppi recenti
- 15.1Accordi e risultati, da ottobre 2025 a settembre 2026
- 16Metodologia di ricerca
- 16.1Costruzione per unità e prezzi
- 16.2Controlli di limite
- Fig. 1Dimensione del Mercato dei chip AI, 2020-2035 (USD miliardi)
- Tabella 1Panoramica del Mercato dei chip AI, 2025, 2026 e 2035
- Tabella 2Confronto di perimetro: che cosa include questo mercato
- Tabella 3Prezzo medio di vendita e unità per classe di chip, 2025
- Tabella 4Mercato dei chip AI per tipo di chip, 2025 e 2035 (USD miliardi)
- Tabella 5Mercato dei chip AI per implementazione, 2025 e 2035 (USD miliardi)
- Tabella 6Mercato dei chip AI per funzione, 2025 e 2035 (USD miliardi)
- Tabella 7Mercato dei chip AI per uso finale, 2025 e 2035 (USD miliardi)
- Tabella 8Mappa del valore dei chip AI, 2025 (USD miliardi)
- Tabella 9Mercato dei chip AI per regione, 2025 e 2035 (USD miliardi)
- Tabella 10Primi 12 paesi, 2025 e 2035 (USD miliardi)
- Tabella 11Scenari di previsione, 2035 (USD miliardi)
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 323,66 miliardi nel 2026, in crescita del 74,7% rispetto a USD 185,26 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 840,89 miliardi entro il 2035, con un CAGR del 16,33% dal 2025 al 2035.
Del 16,33% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 68,67% annuo, tra il 2020 e il 2025, e il 2026 aggiunge il 74,7% poiché i ricavi data center di NVIDIA sono cresciuti del 117% nel trimestre chiuso a luglio 2026.
Il 76,9% del valore dei chip AI nel 2025 proveniva dalle GPU. Un chip AI è un processore il cui compito principale è il calcolo per l’AI: GPU per data center, ASIC e SoC AI custom, NPU all’interno di PC e telefoni, FPGA utilizzati per l’AI e altri acceleratori.
Il 22,51% annuo per gli ASIC e SoC AI dal 2025 al 2035, il tipo di chip più rapido, poiché i provider cloud e i laboratori di AI progettano i propri chip di inferenza. La loro quota sale dal 17,6% al 29,6% del valore.
Il 76,9% del valore 2025 proviene dalle GPU, il tipo di chip leader. Le GPU crescono del 14,40% annuo e raggiungono 3,8 volte il proprio valore 2025 entro il 2035.
Circa USD 22.060 per una GPU per data center nel 2025, USD 5.120 per un ASIC AI custom per data center e USD 310 per un SoC AI per l’automotive, secondo le stime di DC Market Insights.
Il 52,0% del valore globale dei chip AI nel 2025, il più grande di qualsiasi paese, e circa il 51,5% nel 2026 (stima di DC Market Insights). Gli Stati Uniti crescono del 15,26% annuo fino al 2035, quando detengono il 47,4% del mercato globale.
Il 56,4% del valore 2025 si trova in Nord America, la regione leader. Il Medio Oriente e Africa cresce più rapidamente, al 20,23% annuo, poiché i programmi AI del Golfo installano acceleratori partendo da una base ridotta.
Con il 20,23% annuo, il Medio Oriente e Africa è la regione in più rapida crescita per i fornitori, mentre il Nord America, con il 56,4% del valore 2025, resta la regione più grande e più contesa.
USD 323,66 miliardi nel 2026 conteggia i chip alla prima vendita con la memoria on-package. Le stime che conteggiano solo gli acceleratori per data center si attestano vicino a USD 305,59 miliardi, e quelle che conteggiano interi server o processori per dispositivi risultano molto più alte.
L’1,5% del valore dei chip AI 2025 si trova negli Altri chip AI, il segmento che comprende i chip analogici e di calcolo in memoria. DC Market Insights non dimensiona separatamente i chip AI analogici perché non sono ancora venduti in volume.
USD 323,66 miliardi nel 2026 coprono entrambi, secondo le stime di DC Market Insights. Chip per deep learning e chipset AI sono altri nomi per i chip AI conteggiati in questo mercato, dalle GPU per data center alle NPU client, ciascuno conteggiato una sola volta alla prima vendita.
Circa il 72% del valore 2025 va a NVIDIA, il leader (stima di DC Market Insights). Competono inoltre AMD, Broadcom, Google, Amazon Web Services, Microsoft, Intel, Qualcomm, Huawei, Mobileye, Horizon Robotics, Marvell Technology, Cambricon Technologies, Cerebras Systems, SambaNova Systems e Hailo.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.