
AI 서버 아날로그 IC 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
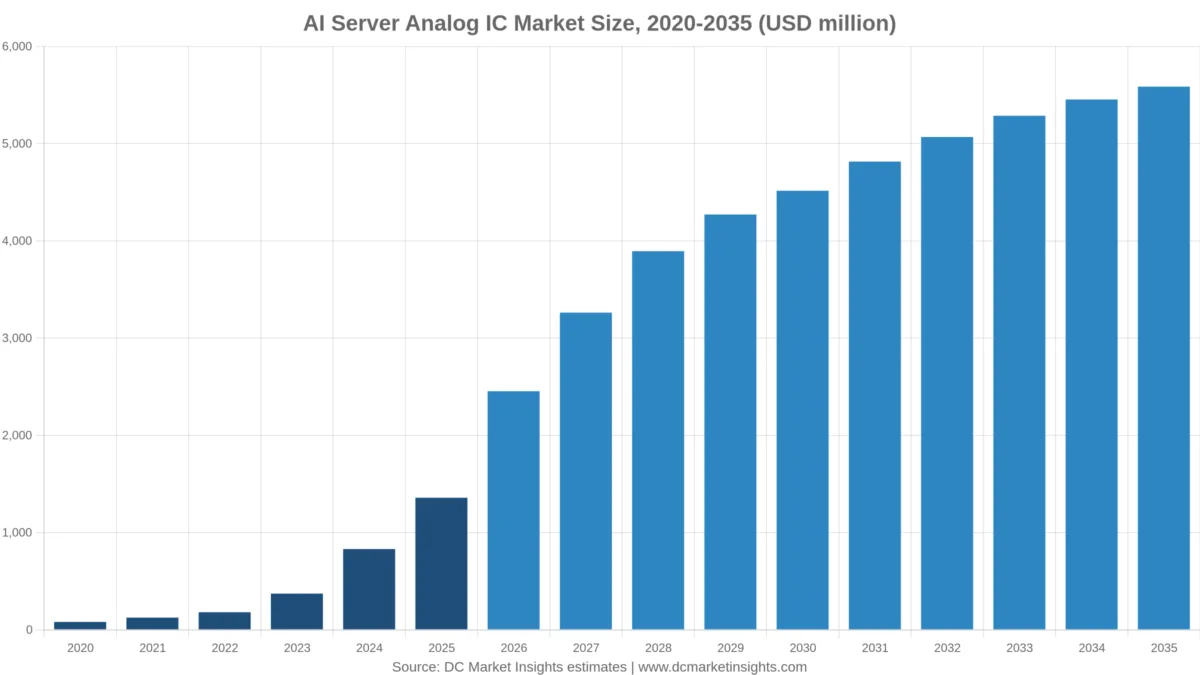
AI 서버 아날로그 IC 시장 규모는 2025년 USD 1,360.0백만였으며, 연평균 성장률(CAGR) 15.19%로 성장해 2035년에는 USD 5,590.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04AI 서버 아날로그 ic 시장 추정치가 다른 이유
- 05시장 성장 동인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
AI 서버 아날로그 IC 시장은 2026년 24.5억 달러 규모로 평가되며, 2025년 13.6억 달러에서 2035년 55.9억 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 15.19%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 매출은 서버 대수가 아니라 보드에 흐르는 전류(암페어)를 따라 움직입니다. AMD에 따르면 AMD Instinct MI355X의 일반 보드 전력은 1,400W로, 코어 레일에 약 19개의 스마트 파워 스테이지가 필요한 반면 400W급 A100 보드에는 6개면 충분했습니다. Monolithic Power Systems(MPS)는 이러한 수요가 얼마나 빠르게 늘었는지 보여 줍니다. 2026년 2분기 실적 공시에 따르면 MPS의 엔터프라이즈 데이터 매출은 전년 동기 대비 164.3% 증가한 3억 8,060만 달러를 기록했습니다. 이 시장은 AI 서버에 실장되는 아날로그 및 혼성 신호 칩을 대상으로 합니다. 멀티페이즈 전압 레귤레이터 컨트롤러와 스마트 파워 스테이지, 전자 퓨즈(eFuse)와 핫스왑 컨트롤러, 서버 메모리용 전력 관리 IC(PMIC), 클록 발생기, 리니어 리드라이버, 전류 및 온도 센서가 이에 해당합니다. DC Market Insights는 AI 서버의 보드 레벨 전력 변환 가치(2025년 18.0억 달러)에 실리콘 비중 55%를 곱한 값과, 가속기 1,148만 개에 가속기당 비전력 아날로그 콘텐츠 32달러를 곱한 값을 더해 시장 규모를 산출했습니다. 800V 랙이 모든 트레이에 새로운 컨버터를 추가하면서 고비율 컨버터 컨트롤러 및 드라이버가 연 28.57%로 가장 빠르게 성장하며, 지역별로는 중동 및 아프리카가 19.03%로 가장 높은 성장률을 보입니다.
주요 시장 통계: 2026년 AI 서버 아날로그 IC 시장 규모는?
DC Market Insights 추정에 따르면 AI 서버 아날로그 IC 시장은 2026년 24.5억 달러로, 2025년 13.6억 달러보다 80.7% 증가합니다.
- 2025년 시장 규모: 13.6억 달러
- 2026년 시장 규모: 24.5억 달러
- 2030년 시장 규모: 45.2억 달러
- 2035년 시장 규모: 55.9억 달러
- 2025-2035년 CAGR: 15.19% (저성장 시나리오 11.47%, 고성장 시나리오 17.89%)
- 최대 제품 유형: 멀티페이즈 컨트롤러 및 스마트 파워 스테이지, 2025년 가치의 60%
- 최고 성장 제품 유형: 고비율 컨버터 컨트롤러 및 드라이버, 연 28.57%
- 선도 지역: 북미, 2025년 가치의 59.4%; 최고 성장 지역: 중동 및 아프리카, 연 19.03%
- 최대 국가: 미국, 2025년 가치의 54.8%
- 시장 선도 기업: Monolithic Power Systems, 2025년 가치의 약 27% (DC Market Insights 추정)
요약: AI 서버 아날로그 칩 지출을 이끄는 요인은?
전 세계 AI 서버 아날로그 IC 시장 규모는 2020년 8,104만 달러에서 2025년 13.6억 달러에 도달했으며, 예측 기간 동안 CAGR 15.19%로 성장해 2035년 55.9억 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 13.6억 달러 |
| 2026년 시장 규모 | 24.5억 달러 |
| 2025-2035년 CAGR | 15.19% |
| 2035년 시장 규모 | 55.9억 달러 |
2020년부터 2025년까지 가속기 출하량이 110만 개에서 1,148만 개로 늘고 보드 전력이 1,000W를 넘어서면서 AI 서버 아날로그 칩 지출은 연 75.73% 성장했습니다. 2025년 이후 성장률은 연 15.19%로 둔화됩니다. DC Market Insights는 2035년까지 출하량이 약 2,900만 개 수준에서 정체되고, 공급업체들이 다이당 더 많은 페이즈를 통합함에 따라 보드 전력 kW당 아날로그 콘텐츠가 188.5달러에서 94.8달러로 절반 가까이 줄어들 것으로 보고 있습니다. 2026년의 80.7% 급증은 Blackwell과 MI355X의 양산 확대를 반영하며, 가속기당 AI 서버 아날로그 IC 시장 콘텐츠는 2026년 약 158.3달러로 상승합니다.
시장 범위: 어떤 칩이 AI 서버 아날로그 IC에 포함되는가?
AI 서버 아날로그 IC 시장은 2025년 AI 가속기 기반 서버에 판매된 아날로그 및 혼성 신호 실리콘 13.6억 달러를 집계합니다.
포함 범위
- 가속기 모듈, 베이스보드 및 호스트 보드에 탑재되는 멀티페이즈 전압 레귤레이터 컨트롤러와 스마트 파워 스테이지(DrMOS 방식의 드라이버와 MOSFET 일체형 패키지).
- 전자 퓨즈, 핫스왑 컨트롤러 및 기타 입력 보호 IC.
- DDR5 서버 메모리 모듈과 LPDDR5X SOCAMM2(Small Outline Compression Attached Memory Module)에 탑재되는 PMIC.
- 가속기, CPU 및 네트워크 인터페이스 카드용 클록 발생기, 클록 버퍼 및 오실레이터.
- 리니어 리드라이버, 아이솔레이터 및 기타 신호 무결성 및 인터페이스 IC.
- 전류·전압·온도 센싱 및 전력 모니터링 IC, 그리고 서버 트레이에 장착되는 48V 및 800V 컨버터의 컨트롤러와 드라이버.
제외 범위
- 인덕터, 커패시터, 전력 모듈의 패키징 및 조립 가치(AI 서버 전력 모듈 시장에서 모듈 가치로 다룸).
- AC-DC 전원 공급 장치(PSU) 및 파워 셸프 내부의 탄화규소(SiC) 및 질화갈륨(GaN) 전력 소자.
- 디지털 리타이머, 직렬화·병렬화(SerDes) 칩, 광 디지털 신호 처리기 및 트랜시버 아날로그 프런트엔드.
- 범용 서버, 스토리지 어레이, 시설 전력 및 냉각 장비에 사용되는 아날로그 칩.
세그먼트 간 관계
AI 서버 아날로그 IC 시장의 모든 세분화 기준은 매년 동일한 총계로 합산됩니다. 제품 유형, 가속기 플랫폼, 보드 위치, 최종 사용자별 합계는 각각 2025년 13.6억 달러, 2035년 55.9억 달러입니다. 지역 및 국가별 수치는 AI 가속기가 설치되는 위치를 따르며, DC Market Insights 데이터센터 가속기 시장 모델의 비중을 적용했습니다.
AI 서버 아날로그 IC 시장 추정치는 왜 서로 다른가?
AI 서버 내부의 보드 레벨 아날로그 및 혼성 신호 칩만을 집계하는 DC Market Insights 정의 기준으로, AI 서버 아날로그 IC 시장은 2026년 24.5억 달러입니다.
AI 서버 아날로그 IC에 대한 더 넓은 범위의 추정치는 대체로 세 가지 영역을 추가합니다. 첫째는 탄화규소 및 질화갈륨 스위치가 들어가는 랙 파워 셸프와 AC-DC 전원 공급 장치의 전력 반도체입니다. 둘째는 레이저 드라이버, 트랜스임피던스 증폭기 등 광 트랜시버의 아날로그 프런트엔드입니다. 셋째는 AI 가속기가 없는 일반 서버, 스토리지 및 네트워크 장비의 아날로그 콘텐츠입니다. 일부 정의는 디지털 리타이머를 인터페이스 칩으로 포함하기도 합니다. 본 추정은 이들 항목을 모두 제외하고 보드를 경계로 삼아, 수치가 AI 서버 전력 모듈 시장 및 하이엔드 AI 서버 PCB 시장과 일관되도록 했습니다. 범위 내 구매자에는 하이퍼스케일 클라우드 사업자, GPU 클라우드 및 네오클라우드 사업자, 기업, 정부 AI 프로그램은 물론 이들의 트레이를 제작하는 ODM(제조업자 개발 생산) 업체가 포함됩니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| AI 서버 보드의 전력 IC | 포함, 9억 9,059만 달러 (2025년) | 보드 레벨 전력 변환의 실리콘 비중 |
| 타이밍, 인터페이스, 센싱 및 메모리 PMIC | 포함, 3억 6,736만 달러 (2025년) | 가속기당 비전력 아날로그 콘텐츠 |
| 파워 셸프 및 PSU 반도체 | 제외 | 전원 공급 장치 가치에 포함 |
| 광 아날로그 프런트엔드 및 리타이머 | 제외 | 광학 및 인터커넥트 가치에 포함 |
| 범용 서버의 아날로그 칩 | 제외 | 보드에 AI 가속기 없음 |
시장 성장 동인: AI 서버는 왜 더 많은 아날로그 칩을 사용하는가?
AI 서버 아날로그 IC 수요는 가속기당 콘텐츠 기준으로 2020년 73.7달러에서 2025년 118.3달러로 증가했으며, 이 변화의 대부분은 시장 고유의 세 가지 요인으로 설명됩니다.
1,400W 가속기 보드 1개당 약 19개의 스마트 파워 스테이지 필요
코어 레일 전류는 보드 전력에 비례하며, 보드 전력은 계속 상승하고 있습니다. AMD는 Instinct MI355X의 일반 보드 전력을 1,400W로 제시하고 있으며, NVIDIA 문서에 따르면 NVIDIA 레퍼런스 아키텍처상 GB300 NVL72 랙 1대의 전력은 최대 142kW에 달합니다. DC Market Insights는 스테이지당 90A, 부하율 80%를 기준으로 1,400W 제품에는 약 19개의 스테이지가 필요하다고 산정했으며, 이는 2020년 400W 보드의 6개와 대비됩니다. 이 때문에 2025년 GPU 기반 AI 서버의 아날로그 IC 콘텐츠는 GPU당 약 166.0달러에 이르렀고, 맞춤형 주문형 반도체(ASIC)당 콘텐츠는 약 60.3달러에 그쳤습니다.
MPS 엔터프라이즈 데이터 매출, 2026년 2분기 164.3% 증가
공급업체 실적은 AI 서버 아날로그 IC 시장의 주문 흐름을 보여 줍니다. 실적 공시에 따르면 MPS는 2026년 2분기 엔터프라이즈 데이터 매출이 전 분기 대비 44.8% 증가한 3억 8,060만 달러라고 발표했으며, 3분기 총매출 가이던스를 11.4억~11.6억 달러로 제시했습니다. Alpha and Omega Semiconductor(AOS)는 2026년 8월 사전 발표문을 통해 AI 및 서버 사업이 전 분기 대비 60% 이상 성장할 것이라고 밝혔습니다. 두 회사 모두 가속기 바로 옆에 배치되는 스마트 파워 스테이지를 판매합니다.
하이퍼스케일러의 2026년 설비투자 가이던스 1,350억~2,050억 달러
AI 서버 구매자들은 2026년에도 지출을 다시 늘렸습니다. 각 사의 실적 발표에 따르면 Alphabet은 2026년 7월 2026년 설비투자 가이던스를 1,950억~2,050억 달러로 상향했고, Amazon은 약 2,000억 달러를 제시했으며, Meta는 2026년 10월 가이던스 범위를 1,350억~1,450억 달러로 좁혔습니다. DC Market Insights는 이러한 지출이 2026년 약 1,550만 개의 가속기 출하로 이어진다고 보며, 이에 따라 AI 서버 아날로그 IC 시장은 1년 만에 80.7% 성장합니다.
시장 동향: AI 서버 아날로그 칩 구성은 어떻게 변화하고 있는가?
2025년부터 2035년까지 세 가지 동향이 AI 서버 아날로그 IC 구성을 고비율 전력 변환, 타이밍 업계 통합, 메모리 PMIC 쪽으로 이동시킵니다.
2027년부터 도입되는 800V DC 랙, 모든 트레이에 64:1 컨버터 소켓 창출
NVIDIA는 2027년부터 1MW 랙에 800V 직류(VDC) 전력을 도입할 계획이며, Kyber 랙에는 Rubin Ultra GPU 576개가 탑재됩니다. NVIDIA 설계에서는 고비율 64:1 LLC(인덕터-인덕터-커패시터 공진형) 컨버터가 GPU 바로 옆에서 800VDC를 12VDC로 강압하며, 2025년 10월 800 VDC 생태계 블로그에 따르면 NVIDIA는 Texas Instruments, Analog Devices, Infineon, MPS, Renesas, onsemi를 실리콘 파트너로 명시했습니다. Google Cloud에 따르면 Google, Meta, Microsoft는 OCP(Open Compute Project)를 통해 이와 병행하는 ±400VDC 설계를 추진하고 있습니다. DC Market Insights는 고비율 컨버터 컨트롤러 및 드라이버가 AI 서버 아날로그 IC 가치에서 차지하는 비중이 2025년 4%에서 2035년 12%로 확대될 것으로 예상합니다.
SiTime, 15억 달러 규모의 Renesas 타이밍 사업 인수 완료
클록 칩 분야는 AI 수요를 중심으로 재편되고 있습니다. SiTime에 따르면 SiTime은 현금 15억 달러와 약 413만 주를 대가로 Renesas의 타이밍 사업을 인수하기로 합의했으며, 해당 사업부는 인수 후 첫 12개월간 약 3억 달러의 매출을 올리고 그중 75% 가까이가 AI, 데이터센터 및 통신 분야에서 발생할 것으로 예상됩니다. 거래는 2026년 7월 1일 완료되었으며, 550개 이상의 클로킹 제품이 추가되었습니다. 타이밍 및 클록 IC는 2025년 AI 서버 아날로그 IC 시장의 10%를 차지합니다.
SOCAMM2 및 DDR5 모듈로 프로세서 인근 PMIC 증가
이제 서버 메모리는 자체 전력 관리 칩을 탑재합니다. JEDEC(국제반도체표준협의기구) 표준 목록에 따르면 PMIC5100 및 PMIC5200 표준(JESD301-2, JESD301-3)이 DDR5 모듈용 PMIC를 규정하고, JESD328은 LPDDR5X 서버 메모리용 SOCAMM2 모듈을 다룹니다. Rambus는 2026년 10월 실적 발표에서 2026년 3분기 제품 매출이 22% 증가한 1억 1,430만 달러로 사상 최대를 기록했다고 밝히며, LPDDR6 SOCAMM2용 PMIC를 언급했습니다. 메모리 PMIC는 2035년까지 AI 서버 아날로그 IC 시장에서 차지하는 비중이 6%에서 7%로 늘어납니다.
시장 과제 및 제약 요인: AI 서버 아날로그 IC 수요를 둔화시킬 수 있는 요인은?
AI 서버 아날로그 IC 시장에는 미국산 아날로그 칩에 대한 무역 조치와 kW당 콘텐츠 감소라는 두 가지 제약 요인이 작용합니다.
미국산 아날로그 칩에 대한 중국의 반덤핑 조사와 2026년 11월 10일 휴전 시한
MOFCOM 2025년 제27호 공고에 따르면 중국 상무부(MOFCOM)는 2025년 9월 13일 40nm 이상 공정으로 제조된 범용 인터페이스 IC와 게이트 드라이버 IC를 포함한 미국산 아날로그 칩에 대해 반덤핑 조사를 개시했습니다. MOFCOM에 따르면 신청인은 2022년부터 2024년까지 수입량이 37% 늘어난 반면 수입 가격은 52% 하락했다고 주장했습니다. 2025년 11월 1일 백악관 팩트시트에는 중국이 미국 반도체 기업에 대한 조사를 종료할 것이라고 명시되어 있으며, MOFCOM은 2026년 9월 일부 조치의 유예가 2026년 11월 10일까지 유지된다고 재확인했습니다. 설치 기준으로 중국은 2025년 AI 서버 아날로그 IC 시장의 약 11.1%를 차지하므로, 유예가 종료되더라도 수요가 줄기보다는 소켓이 중국 및 비미국 공급업체로 이동할 가능성이 큽니다.
kW당 아날로그 콘텐츠, 2035년까지 188.5달러에서 94.8달러로 감소
가속기 세대가 바뀔 때마다 필요한 전류는 늘지만 암페어당 지불 금액은 줄어듭니다. DC Market Insights는 가속기 보드 전력 kW당 AI 서버 아날로그 IC 콘텐츠를 2025년 188.5달러로 추정하며, 이 값은 2030년 123.8달러, 2035년 94.8달러로 하락합니다. 스테이지당 패키지 전류가 커지고, 컨트롤러가 처리하는 페이즈 수가 늘며, 통합 전압 레귤레이터가 전력 변환의 일부를 프로세서 패키지 안으로 가져가기 때문입니다. 같은 기간 보드 레벨 전력 변환 가치에서 실리콘이 차지하는 비중은 55%에서 50%로 낮아집니다.
시장 기회: AI 서버 아날로그 칩의 새로운 매출원은 어디에 있는가?
2035년까지 AI 서버 아날로그 IC 분야에서는 두 가지 기회가 두드러지며, 둘 다 랙 전압 상승과 연결되어 있습니다.
고비율 컨버터 컨트롤러 및 드라이버: 2035년 6억 7,033만 달러
800VDC 랙 출하가 2027년 시작되면서, 48V 및 800V 트레이 컨버터용 컨트롤러와 게이트 드라이버는 연 28.57% 성장해 AI 서버 아날로그 IC 시장에서 가장 빠르게 성장하는 제품군이 됩니다. MPS는 실적 공시를 통해 2026년 7월 800V 데이터센터 아키텍처용 고전압 AC-DC 제품의 샘플 공급을 시작했다고 밝혔습니다.
트레이 전력 변환단: 가치 비중 8%에서 17%로 확대
보드 위치별로 보면 트레이 전력 변환단은 AI 서버 아날로그 IC 시장에서 가장 빠르게 성장하는 부문으로, 연 24.21% 성장해 2035년 9억 4,964만 달러에 이릅니다. Infineon은 2025년 11월 전력 사업 로드쇼에서 현재 125kW 랙당 자사 콘텐츠를 약 15,000달러, 2029년부터 1MW 이상 랙에서는 랙당 100,000달러 이상으로 제시했으며, 이는 랙 규모가 커질수록 얼마나 많은 실리콘이 트레이로 이동하는지를 보여 줍니다.
가격 분석: AI 가속기 1개에 얼마만큼의 아날로그 실리콘이 들어가는가?
AI 서버 아날로그 IC 콘텐츠는 2025년 가속기당 평균 118.3달러였으며 2035년에는 191.3달러로 증가하는 반면, 보드 전력 kW당 콘텐츠는 절반으로 줄어듭니다(DC Market Insights 추정).
| 연도 | AI 가속기 출하량 (백만 개) | 출하 가속기 보드 전력 (MW) | 가속기당 아날로그 IC 콘텐츠 (달러) | 보드 전력 kW당 아날로그 IC 콘텐츠 (달러) |
|---|---|---|---|---|
| 2020 | 1.10 | 294 | 73.7 | 275.3 |
| 2025 | 11.48 | 7,204 | 118.3 | 188.5 |
| 2030 | 24.00 | 36,476 | 188.2 | 123.8 |
| 2035 | 29.20 | 58,908 | 191.3 | 94.8 |
공개된 기준치가 이 수치의 범위를 뒷받침합니다. onsemi는 2026년 8월 투자자 프레젠테이션에서 자사 반도체 콘텐츠를 현재 120kW 랙당 약 15,000달러, 2030년 600kW~1MW 랙당 약 115,000달러로 제시했으며, Infineon은 125kW 랙당 약 15,000달러를 제시했습니다. 이러한 공급업체 수치는 800V에서 0.8V에 이르는 전체 전력 트리를 포괄하며, 본 모델에서 NVL72급 랙의 보드 레벨 아날로그 콘텐츠는 약 12,000달러입니다.
표준 및 규제: AI 서버 아날로그 칩에 영향을 미치는 규정은?
메모리 PMIC 사양부터 관세 및 반도체 보조금에 이르기까지 7가지 표준과 규정이 AI 서버 아날로그 IC 시장을 형성합니다.
- JEDEC JESD301-2 (PMIC5100) 및 JESD301-3 (PMIC5200): DDR5 메모리 모듈 PMIC 표준 (출처: JEDEC).
- JEDEC JESD328: LPDDR5 및 LPDDR5X 서버 모듈용 SOCAMM2 공통 표준 (출처: JEDEC).
- OCP Mt Diablo ±400VDC 랙 전력: 2025년 4월 Meta 및 Microsoft와 함께 발표되었으며, 랙 전력을 100kW에서 1MW까지 확장하기 위한 설계 (출처: Google Cloud).
- 2026년 1월 14일 미국 무역확장법 232조 포고문: 특정 첨단 컴퓨팅 칩에 25% 관세를 부과하되 미국 데이터센터용 수입품에는 적용하지 않음 (출처: 백악관).
- MOFCOM 2025년 제27호 공고: 미국산 인터페이스 및 게이트 드라이버 아날로그 칩에 대한 반덤핑 조사 (출처: MOFCOM).
- 2024년 12월 반도체과학법(CHIPS and Science Act) 보조금: Texas Instruments의 SM1, SM2, LFAB2 팹에 최대 16억 달러 지원 (출처: Texas Instruments).
- 2025년 2월 EU 국가 보조금 결정: 전력 및 아날로그 혼성 신호 칩을 생산하는 Infineon의 35억 유로 규모 드레스덴 팹에 9억 2,000만 유로 지원 (출처: 유럽연합 집행위원회).
시장 세분화: AI 서버 아날로그 IC 시장에서 가장 큰 세그먼트는?
2025년 AI 서버 아날로그 IC 시장에서 멀티페이즈 컨트롤러 및 스마트 파워 스테이지는 60%, GPU 기반 서버는 77%를 차지하며, 하이퍼스케일 클라우드 사업자가 61.7%를 구매합니다(DC Market Insights 추정).
제품 유형별
AI 서버 아날로그 IC 시장은 전력 변환 실리콘이 주도하고 있으며, 고비율 컨버터 컨트롤러 및 드라이버가 연 28.57%로 가장 빠르게 성장합니다.
| 제품 유형 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 멀티페이즈 컨트롤러 및 스마트 파워 스테이지 | 814.77 | 60% | 2,904.77 | 13.56% |
| 보호 및 핫스왑 IC | 108.64 | 8% | 502.75 | 16.56% |
| 메모리 PMIC | 81.48 | 6% | 391.03 | 16.98% |
| 타이밍 및 클록 IC | 135.79 | 10% | 474.82 | 13.34% |
| 신호 무결성 및 인터페이스 IC | 95.06 | 7% | 363.10 | 14.34% |
| 센싱 및 전력 모니터링 IC | 67.90 | 5% | 279.31 | 15.19% |
| 고비율 컨버터 컨트롤러 및 드라이버 | 54.32 | 4% | 670.33 | 28.57% |
가속기 플랫폼별
Google, Amazon Web Services, Meta의 자체 칩이 AI 서버 아날로그 IC 수요에서 차지하는 비중이 커지면서, 맞춤형 ASIC 서버는 연 19.78% 성장해 GPU 기반 서버(13.43%)를 앞섭니다.
| 가속기 플랫폼 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| GPU 기반 AI 서버 | 1,045.62 | 77% | 3,686.83 | 13.43% |
| 맞춤형 ASIC AI 서버 | 312.33 | 23% | 1,899.27 | 19.78% |
보드 위치별
가속기 모듈 및 베이스보드는 2025년 AI 서버 아날로그 IC 가치의 68%를 차지하지만, 트레이 컨버터의 비중이 커지면서 60%로 낮아집니다.
| 보드 위치 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 가속기 모듈 및 베이스보드 | 923.41 | 68% | 3,351.66 | 13.76% |
| 호스트 CPU 및 메모리 보드 | 190.11 | 14% | 670.33 | 13.43% |
| 스위치 및 NIC 트레이 | 135.79 | 10% | 614.47 | 16.3% |
| 트레이 전력 변환단 | 108.64 | 8% | 949.64 | 24.21% |
최종 사용자별
기업은 연 17.33%로 가장 빠르게 성장하는 AI 서버 아날로그 IC 구매자이지만, 2035년에도 하이퍼스케일 클라우드 사업자가 전체 가치의 58%를 구매합니다.
| 최종 사용자 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 837.86 | 61.7% | 3,239.94 | 14.48% |
| GPU 클라우드 및 네오클라우드 사업자 | 200.98 | 14.8% | 809.98 | 14.96% |
| 기업 | 175.18 | 12.9% | 865.85 | 17.33% |
| 정부 소버린 AI 및 연구기관 | 143.94 | 10.6% | 670.33 | 16.63% |
DC 독점 분석: AI 서버 아날로그 칩 공급업체 맵, 소켓별 9개 업체
DC Market Insights 공급업체 맵에 따르면 주요 9개 업체가 2025년 AI 서버 아날로그 IC 시장의 약 81%를 차지합니다. 이는 기업 공시, 실적 발표 및 보드 레벨 모델에서 얻은 12개 입력값을 바탕으로 한 DC Market Insights 추정치입니다.
이 맵은 각 공급업체를 AI 서버 보드에서 수주하는 소켓별로 분류하고, 2025년 가치 기준 점유율을 추정합니다. 점유율은 각 기업이 공개한 데이터센터 또는 AI 전력 매출에서 보드 레벨 아날로그 부분만 추려 산출했습니다. 따라서 Infineon처럼 AI 매출의 대부분이 전원 공급 장치에서 발생하는 공급업체는 랙 전력 분야보다 이 순위에서 낮게 나타납니다. Monolithic Power Systems는 엔터프라이즈 데이터 사업(MPS에 따르면 2025년 7억 180만 달러)의 대부분이 가속기용 파워 스테이지와 컨트롤러이기 때문에 약 27%로 1위를 차지합니다.
| 공급업체 | AI 서버 아날로그 소켓 | 2025년 가치 점유율 (DC Market Insights 추정) |
|---|---|---|
| Monolithic Power Systems | 멀티페이즈 컨트롤러, 스마트 파워 스테이지, eFuse | 27% |
| Infineon Technologies | 스마트 파워 스테이지, 컨트롤러, 48V 컨버터 컨트롤러 | 14% |
| Texas Instruments | eFuse 및 핫스왑, 파워 스테이지, 리드라이버, 센서 | 10% |
| Renesas Electronics | 멀티페이즈 컨트롤러, 메모리 인터페이스 및 PMIC | 7% |
| Analog Devices | 전력 모니터, 레귤레이터, 통합 전압 레귤레이터 | 7% |
| onsemi | 스마트 파워 스테이지, eFuse, 컨트롤러 | 6% |
| Alpha and Omega Semiconductor | 스마트 파워 스테이지 | 4% |
| SiTime | 클록 발생기, 버퍼, 오실레이터 | 4% |
| Rambus | DDR5 및 SOCAMM2 PMIC | 2% |
| 기타 | Microchip, STMicroelectronics, Richtek, Navitas, Vishay 등 | 19% |
구매자는 이 맵을 두 가지 관점에서 읽을 수 있습니다. 파워 스테이지와 컨트롤러 소켓은 6개 공급업체가 경쟁하고 있어 암페어당 가격이 가장 빠르게 하락합니다. 반면 타이밍 및 메모리 PMIC 소켓은 소켓마다 인증된 공급업체가 2~3곳에 불과해, 이들 제품군은 2035년까지 가속기당 콘텐츠를 유지합니다.
지역별 인사이트: AI 서버 아날로그 IC는 어디에 설치되는가?
북미는 2025년 가치의 59.4%인 8억 662만 달러로 AI 서버 아날로그 IC 시장을 주도하며, 중동 및 아프리카는 연 19.03%로 가장 빠르게 성장합니다.
북미
북미는 2025년 AI 서버 아날로그 IC 가치의 59.4%를 차지하며 2035년까지 연 14.31% 성장합니다. 백악관에 따르면 2026년 1월 시행된 미국 무역확장법 232조 관세는 미국 데이터센터용으로 수입되는 첨단 칩을 면제하므로, 미국 내 AI 서버 구축에는 해당 관세가 부과되지 않습니다.
아시아 태평양
아시아 태평양은 2025년 AI 서버 아날로그 IC 시장의 24.6%를 차지하며 연 15.65% 성장합니다. 중국은 이 지역 최대 국가이며, 미국산 아날로그 칩에 대해 진행 중인 MOFCOM 조사는 미국 공급업체에 가장 큰 현지 리스크입니다.
유럽
유럽은 2025년 AI 서버 아날로그 IC 가치의 9.2%를 차지하며 연 16.16% 성장합니다. 공급 측면에서도 현지화가 진행되어, 유럽연합 집행위원회는 2025년 2월 Infineon 드레스덴 팹에 대한 9억 2,000만 유로의 보조금을 승인했습니다.
중동 및 아프리카
중동 및 아프리카는 연 19.03%로 AI 서버 아날로그 IC 시장에서 가장 빠르게 성장하는 지역이며, 국가 순위 7위와 10위인 사우디아라비아와 아랍에미리트의 소버린 AI 캠퍼스가 성장을 이끕니다.
라틴 아메리카
라틴 아메리카는 2025년 AI 서버 아날로그 IC 가치의 1.9%로 가장 작은 지역이지만, AI 역량이 북미 밖으로 확산되면서 연 18.86% 성장합니다.
국가별 분석: AI 서버 아날로그 IC를 가장 많이 구매하는 국가는?
미국은 2025년 AI 서버 아날로그 IC 시장의 54.8%를 차지하며, 인도는 연 22.76%로 주요 국가 중 가장 빠르게 성장합니다(DC Market Insights 추정).
| 순위 | 국가 | 지역 | 2025년 (백만 달러) | 2035년 (백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 744.16 | 2,815.39 | 14.23% |
| 2 | 중국 | 아시아 태평양 | 150.73 | 502.75 | 12.8% |
| 3 | 캐나다 | 북미 | 62.47 | 256.96 | 15.19% |
| 4 | 일본 | 아시아 태평양 | 47.53 | 189.93 | 14.86% |
| 5 | 한국 | 아시아 태평양 | 31.23 | 139.65 | 16.16% |
| 6 | 영국 | 유럽 | 31.23 | 128.48 | 15.19% |
| 7 | 사우디아라비아 | 중동 및 아프리카 | 24.44 | 145.24 | 19.51% |
| 8 | 독일 | 유럽 | 24.44 | 106.14 | 15.82% |
| 9 | 인도 | 아시아 태평양 | 24.44 | 189.93 | 22.76% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 21.73 | 128.48 | 19.45% |
| 11 | 호주 | 아시아 태평양 | 20.37 | 89.38 | 15.94% |
| 12 | 프랑스 | 유럽 | 17.65 | 83.79 | 16.85% |
정부 지원 GPU 클러스터와 하이퍼스케일 리전이 작은 기반에서 가속기를 빠르게 늘리면서, 인도는 AI 서버 아날로그 IC 시장에서 2035년까지 9위에서 공동 4위로 올라섭니다.
예측 시나리오: 2035년 AI 서버 아날로그 IC 시장은 얼마나 커질 수 있는가?
AI 서버 아날로그 IC 시장은 기본 시나리오에서 2035년 55.9억 달러에 이르며, 전망 범위는 40.2억~70.4억 달러입니다(DC Market Insights 시나리오).
| 시나리오 | 2035년 (백만 달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 4,021.99 | 11.47% | 가속기 출하량이 2028년 수준에서 정체되고 통합 전압 레귤레이터의 비중 확대 |
| 기본 | 5,586.10 | 15.19% | 2035년 출하량 약 2,900만 개, 2027년부터 800VDC 랙 도입 |
| 고성장 | 7,038.48 | 17.89% | 1MW 랙의 빠른 보급과 암페어당 가격 하락 둔화 |
주요 기업 및 시장 점유율: AI 서버 아날로그 IC 시장을 선도하는 기업은?
상위 5개 공급업체가 2025년 AI 서버 아날로그 IC 시장의 약 65%를 차지합니다(공개된 데이터센터 및 AI 전력 매출에서 보드 레벨 아날로그 부분만 추린 DC Market Insights 추정).
- Monolithic Power Systems: 엔터프라이즈 데이터 매출 2025년 7억 180만 달러, 2026년 2분기 3억 8,060만 달러 (출처: MPS).
- Infineon Technologies: 2025 회계연도 AI 데이터센터 전력 매출이 거의 3배 증가해 7억 유로를 넘었으며, 2026 회계연도 목표는 16억 유로 이상 (출처: Infineon).
- Texas Instruments: 2025년 아날로그 부문 매출 140.1억 달러, 2026년 3분기 데이터센터 매출 전년 동기 대비 약 95% 증가 (출처: Texas Instruments).
- Renesas Electronics: 2026년 2분기 멀티페이즈 디지털 전력 및 메모리 인터페이스 제품이 ‘강한 실적’을 기록 (출처: Renesas).
- Analog Devices: 데이터센터가 통신 부문 매출의 80%를 차지하며, 2026 회계연도 3분기 전력 제품 매출이 전년 동기 대비 100% 이상 증가 (출처: Analog Devices).
- onsemi: 2026년 AI 데이터센터 매출이 2배 이상 증가할 것으로 전망 (출처: onsemi).
- Alpha and Omega Semiconductor: 2026년 6월 분기 매출 1억 7,040만 달러 중 컴퓨팅이 약 절반 차지 (출처: AOS).
- SiTime: 2025년 매출 3억 2,670만 달러로 61% 증가, 2026년 7월 1일부터 구 Renesas 타이밍 사업 보유 (출처: SiTime).
- Rambus: DDR5 메모리 인터페이스 칩과 PMIC에 힘입어 2025년 제품 매출이 41% 증가한 3억 4,780만 달러로 사상 최대 (출처: Rambus).
- Microchip Technology: 서버 보드용 클록, 전력 모니터 및 컨트롤러.
- STMicroelectronics: 서버 및 가속기 레일용 파워 스테이지와 컨트롤러.
- Richtek Technology: 아시아 서버 설계 업체용 멀티페이즈 컨트롤러 및 파워 스테이지.
- Navitas Semiconductor: 800V 트레이 전력 변환용 질화갈륨 드라이버 및 전력 IC.
- Vishay Intertechnology: 스마트 파워 스테이지 및 전류 감지 부품.
집중도는 파워 스테이지와 컨트롤러 분야에서 가장 높으며, 이 분야에서 MPS와 Infineon이 합쳐 AI 서버 아날로그 IC 시장의 약 41%를 차지합니다. Analog Devices는 2026년 8월 실적 발표 콘퍼런스콜에서 데이터센터 용량 1GW마다 10억~15억 달러의 아날로그 유효 시장(SAM)이 창출된다고 애널리스트들에게 밝혔으며, 이 수치에는 본 추정 범위 밖의 시설 및 광학 콘텐츠가 포함되어 있습니다.
최근 동향: 2026년 AI 서버 아날로그 칩 분야에서 무엇이 달라졌는가?
2026년 7월부터 10월까지 AI 서버 아날로그 IC 분야의 6가지 동향이 매출, 소유 구조 또는 수요에 변화를 가져왔습니다.
- 2026년 10월, Rambus는 3분기 제품 매출이 전년 동기 대비 22% 증가한 1억 1,430만 달러로 사상 최대를 기록했다고 발표했습니다 (출처: Rambus).
- 2026년 10월, Texas Instruments는 데이터센터 매출이 전년 동기 대비 약 95% 증가해 회사 매출의 약 13%에 이르렀다고 밝혔습니다 (출처: Texas Instruments 2026년 3분기 발표문).
- 2026년 10월, Meta는 3분기 설비투자 349.1억 달러를 발표하고 2026년 가이던스를 1,350억~1,450억 달러로 좁혔습니다 (출처: Meta).
- 2026년 8월, Infineon은 2026 회계연도 AI 전력 매출 목표를 16억 유로 이상으로 상향하고 2027 회계연도 전망치도 높이겠다고 밝혔습니다 (출처: Infineon 2026 회계연도 3분기 발표문).
- 2026년 8월, onsemi는 2026년 AI 데이터센터 매출이 2배 이상 증가할 것이라고 밝혔습니다 (출처: onsemi).
- 2026년 7월, SiTime은 Renesas 타이밍 사업 인수를 완료하고 550개 이상의 클로킹 제품을 추가했습니다 (출처: SiTime).
핵심 시사점: AI 서버 아날로그 IC 구매자가 알아야 할 사항은?
- Blackwell과 MI355X 보드가 1,000W를 넘어 보드당 14~19개의 파워 스테이지가 필요해지면서, AI 서버 아날로그 IC 시장은 2026년 24.5억 달러에 이릅니다.
- 2027년부터 800VDC 랙이 모든 트레이에 64:1 컨버터를 추가하면서, 고비율 컨버터 컨트롤러 및 드라이버는 연 28.57% 성장합니다.
- 스테이지당 전류가 커지고 컨트롤러가 더 많은 페이즈를 처리하면서, kW당 콘텐츠는 2035년까지 94.8달러로 절반 수준으로 낮아집니다.
- MPS는 엔터프라이즈 데이터 사업의 대부분이 가속기용 파워 스테이지와 컨트롤러이기 때문에 약 27%의 점유율로 시장을 선도합니다.
조사 방법론: DC Market Insights의 AI 서버 아날로그 IC 시장 규모 산정 방식
DC Market Insights는 AI 서버 아날로그 IC 시장을 상향식(bottom-up)으로 산정해 2025년 13.6억 달러로 추정했습니다. AI 서버의 보드 레벨 전력 변환 가치 18.0억 달러에 실리콘 비중 55%를 곱하면 9억 9,059만 달러가 되고, 가속기 1,148만 개에 타이밍, 인터페이스, 센싱 및 메모리 PMIC 콘텐츠 32달러를 곱하면 3억 6,736만 달러가 됩니다. 2020년부터 2035년까지 모든 연도를 같은 방식으로 모델링했으며, 실리콘 비중은 2035년까지 50%로 낮아지고 비전력 콘텐츠는 40달러로 상승합니다. 다음 세 가지 상·하한 검증을 수행했습니다.
- 상한 1: Analog Devices가 제시한 GW당 10억~15억 달러의 아날로그 유효 시장에 2025년 신규 AI IT 용량 약 4.2GW를 곱하면 AI 데이터센터 내 전체 아날로그 콘텐츠는 42억~63억 달러이며, 본 추정치는 그중 22~32%에 해당합니다.
- 상한 2: 본 모델에서 NVL72급 랙의 보드 레벨 아날로그 콘텐츠는 약 12,000달러로, Infineon과 onsemi가 현재 랙당 합산 제시하는 전력 트리 콘텐츠 약 30,000달러(각각 약 15,000달러)보다 낮습니다.
- 하한: MPS 엔터프라이즈 데이터 매출의 70%(4억 9,100만 달러), SiTime 매출의 30%(9,800만 달러), Rambus 제품 매출의 25%(8,700만 달러)를 합하면 6억 7,600만 달러로, 2025년 추정치의 약 절반입니다.
지역 및 국가별 수치는 DC Market Insights 가속기 모델의 AI 가속기 설치 비중을 따르며, 서버 총계는 AI 서버 시장과 일치하도록 조정했습니다. 출처는 기업 공시, 실적 발표, 정부 고시 및 표준화 기구 자료입니다. 상세 방법론: DC Market Insights 조사 방법론.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 스냅샷, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035년
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3세그먼트 간 관계
- 04AI 서버 아날로그 ic 시장 추정치가 다른 이유
- 4.1범위 표: 본 추정의 포함 및 제외 항목
- 05시장 성장 동인
- 5.11,400W 가속기 보드 1개당 약 19개의 스마트 파워 스테이지 필요
- 5.2MPS 엔터프라이즈 데이터 매출, 2026년 2분기 164.3% 증가
- 5.3하이퍼스케일러의 2026년 설비투자 가이던스 1,350억~2,050억 달러
- 06시장 동향
- 6.12027년부터 도입되는 800V DC 랙, 모든 트레이에 64:1 컨버터 소켓 창출
- 6.2SiTime, 15억 달러 규모의 Renesas 타이밍 사업 인수 완료
- 6.3SOCAMM2 및 DDR5 모듈로 프로세서 인근 PMIC 증가
- 07시장 과제 및 제약 요인
- 7.1미국산 아날로그 칩에 대한 중국의 반덤핑 조사와 2026년 11월 10일 휴전 시한
- 7.2kW당 아날로그 콘텐츠, 2035년까지 188.5달러에서 94.8달러로 감소
- 08시장 기회
- 8.1고비율 컨버터 컨트롤러 및 드라이버: 2035년 6억 7,033만 달러
- 8.2트레이 전력 변환단: 가치 비중 8%에서 17%로 확대
- 09가격 분석
- 9.1가속기당 및 kW당 아날로그 IC 콘텐츠, 2020-2035년
- 9.2랙당 공급업체 콘텐츠 기준치
- 10표준 및 규제
- 10.1JEDEC JESD301-2 및 JESD301-3 (DDR5 PMIC)
- 10.2JEDEC JESD328 (SOCAMM2)
- 10.3OCP Mt Diablo 400 VDC 랙 전력
- 10.4미국 무역확장법 232조 포고문, 2026년 1월
- 10.5MOFCOM 2025년 제27호 공고
- 10.6Texas Instruments에 대한 반도체과학법(CHIPS and Science Act) 보조금
- 10.7Infineon 드레스덴 공장에 대한 EU 국가 보조금
- 11시장 세분화
- 11.1제품 유형별
- 11.2멀티페이즈 컨트롤러 및 스마트 파워 스테이지
- 11.3보호 및 핫스왑 IC
- 11.4메모리 PMIC
- 11.5타이밍 및 클록 IC
- 11.6신호 무결성 및 인터페이스 IC
- 11.7센싱 및 전력 모니터링 IC
- 11.8고비율 컨버터 컨트롤러 및 드라이버
- 11.9가속기 플랫폼별
- 11.10GPU 기반 AI 서버
- 11.11맞춤형 ASIC AI 서버
- 11.12보드 위치별
- 11.13가속기 모듈 및 베이스보드
- 11.14호스트 CPU 및 메모리 보드
- 11.15스위치 및 NIC 트레이
- 11.16트레이 전력 변환단
- 11.17최종 사용자별
- 11.18하이퍼스케일 클라우드 사업자
- 11.19GPU 클라우드 및 네오클라우드 사업자
- 11.20기업
- 11.21정부 소버린 AI 및 연구기관
- 12Dc 독점 분석: AI 서버 아날로그 칩 공급업체 맵, 소켓별 9개 업체
- 12.1Monolithic Power Systems
- 12.2Infineon Technologies
- 12.3Texas Instruments
- 12.4Renesas Electronics
- 12.5Analog Devices
- 12.6onsemi
- 12.7Alpha and Omega Semiconductor
- 12.8SiTime
- 12.9Rambus
- 12.10기타
- 13지역별 인사이트
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중동 및 아프리카
- 13.5라틴 아메리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3캐나다
- 14.4일본
- 14.5한국
- 14.6영국
- 14.7사우디아라비아
- 14.8독일
- 14.9인도
- 14.10아랍에미리트
- 14.11호주
- 14.12프랑스
- 15예측 시나리오, 2035년
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16주요 기업 및 시장 점유율
- 16.1Monolithic Power Systems
- 16.2Infineon Technologies
- 16.3Texas Instruments
- 16.4Renesas Electronics
- 16.5Analog Devices
- 16.6onsemi
- 16.7Alpha and Omega Semiconductor
- 16.8SiTime
- 16.9Rambus
- 16.10Microchip Technology
- 16.11STMicroelectronics
- 16.12Richtek Technology
- 16.13Navitas Semiconductor
- 16.14Vishay Intertechnology
- 17최근 동향
- 17.1Rambus 2026년 3분기 실적, 2026년 10월
- 17.2Texas Instruments 데이터센터 성장, 2026년 10월
- 17.3Meta 2026년 설비투자 가이던스, 2026년 10월
- 17.4Infineon AI 전력 목표, 2026년 8월
- 17.5onsemi AI 데이터센터 전망, 2026년 8월
- 17.6SiTime, Renesas 타이밍 사업 인수 완료, 2026년 7월
- 18핵심 시사점
- 18.12026년 시장 규모
- 18.2고비율 컨버터 컨트롤러 및 드라이버
- 18.32035년 kW당 콘텐츠
- 18.4시장 선도 기업
- 19조사 방법론
- 19.1모델 입력값
- 19.2상·하한 검증
- 그림 1AI 서버 아날로그 IC 시장 규모, 2020-2035년 (백만 달러)
- 표 1시장 스냅샷, 2025년, 2026년 및 2035년
- 표 2범위 표: 본 추정의 포함 및 제외 항목
- 표 3가속기당 및 kW당 아날로그 IC 콘텐츠, 2020-2035년
- 표 4제품 유형별 시장, 2025년 및 2035년
- 표 5가속기 플랫폼별 시장, 2025년 및 2035년
- 표 6보드 위치별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8AI 서버 아날로그 칩 공급업체 맵
- 표 9상위 12개국, 2025년 및 2035년
- 표 102035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2026년 24.5억 달러로, DC Market Insights 추정에 따르면 2025년 13.6억 달러보다 80.7% 증가한 규모입니다. 시장은 2035년 55.9억 달러에 이를 것으로 전망되며, 2025년 이후 CAGR은 15.19%입니다.
연 15.19%로, 2025년부터 2035년까지의 성장률입니다. 2020~2025년에는 연 75.73% 성장했지만, 2028년 이후 가속기 출하량이 정체되고 보드 전력 kW당 아날로그 콘텐츠가 188.5달러에서 94.8달러로 줄어들면서 성장세가 둔화됩니다.
7개 칩 제품군이 포함되며, 2025년 가치의 60%를 차지하는 멀티페이즈 컨트롤러 및 스마트 파워 스테이지가 가장 큽니다. 나머지는 eFuse 및 핫스왑 IC, 메모리 PMIC, 클록, 리드라이버, 센서 및 전력 모니터, 서버 보드의 48V 또는 800V 컨버터 컨트롤러입니다.
GPU당 약 166달러, 맞춤형 ASIC당 약 60달러입니다(2025년, DC Market Insights 추정). 전체 가속기 평균은 2025년 118.3달러에서 2035년 191.3달러로 상승합니다.
연 28.57% 성장하는 고비율 컨버터 컨트롤러 및 드라이버로, 가치 비중이 2035년까지 4%에서 12%로 확대됩니다. 2027년부터 800V DC 랙이 모든 트레이에 64:1 컨버터를 추가하기 때문입니다.
8억 662만 달러, 즉 2025년 가치의 59.4%를 차지하는 북미입니다. 중동 및 아프리카는 연 19.03%로 가장 빠르게 성장하며, 인도는 연 22.76%로 주요 국가 중 성장률이 가장 높습니다.
약 27%를 차지하는 Monolithic Power Systems가 1위이며, Infineon Technologies가 약 14%, Texas Instruments가 약 10%로 뒤를 잇습니다. 상위 5개 업체의 점유율은 약 65%입니다(DC Market Insights 추정). MPS의 2026년 2분기 엔터프라이즈 데이터 매출은 3억 8,060만 달러였습니다.
2025년 가치의 11.1%가 중국에 있으며, MOFCOM은 2025년 9월 13일 미국산 인터페이스 및 게이트 드라이버 아날로그 칩에 대한 반덤핑 조사를 개시했습니다. 미중 간 일부 조치의 유예는 2026년 11월 10일까지 유지됩니다.
2035년까지 가치의 17%가 트레이 전력 변환단에서 발생하며, 이는 2025년 8%에서 늘어난 수치입니다(DC Market Insights 추정). NVIDIA가 2027년부터 1MW 랙에 800V DC 전력을 도입할 계획이기 때문입니다.
2026년 24.5억 달러는 AI 서버의 보드 레벨 아날로그 및 혼성 신호 칩만을 집계한 DC Market Insights의 수치입니다. 파워 셸프 반도체, 광 아날로그 프런트엔드, 리타이머 또는 전체 서버의 아날로그 칩을 포함하는 추정치는 이보다 크게 나타납니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.