
AIサーバー向けアナログIC市場 規模・シェア・2035年までの予測
市場の概要
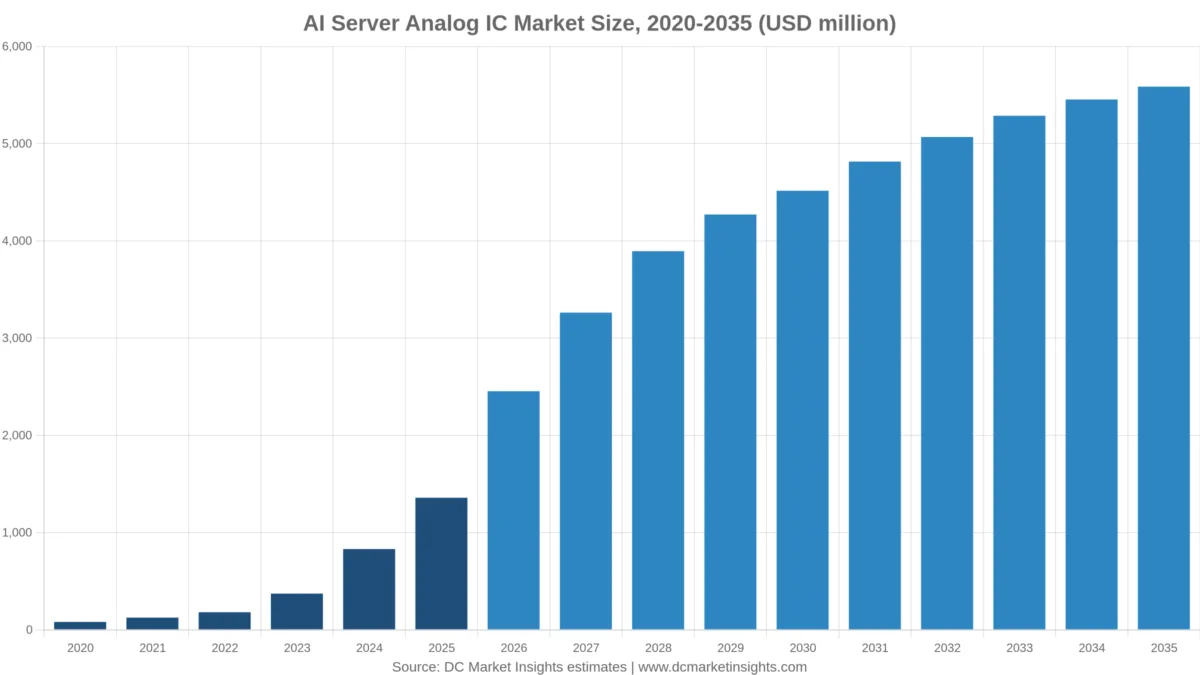
AIサーバー向けアナログIC市場の規模は2025年にUSD 1,360.0百万で、年平均成長率(CAGR)15.19%で拡大し、2035年までにUSD 5,590.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04Aiサーバー向けアナログic市場の推計値が異なる理由
- 05市場の促進要因
- 06市場動向
- 07市場の課題と抑制要因
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
AIサーバー向けアナログIC市場は、2026年に24.5億米ドルと評価され、2025年の13.6億米ドルから2035年には55.9億米ドルに達すると予測されます。2025年から2035年までのCAGRは15.19%です(DC Market Insights推計)。この市場の金額を決めるのはサーバーの台数ではなく、ボード上を流れる電流の大きさです。AMDによると、AMD Instinct MI355Xの標準ボード電力は1,400 Wで、そのコアレールには約19個のスマートパワーステージが必要になります。400 WのA100クラスのボードでは6個で足りていました。Monolithic Power Systems(MPS)は、この需要がいかに急速に立ち上がったかを示しています。同社の2026年第2四半期決算資料によれば、Enterprise Data部門の売上高は前年同期比164.3%増の3.806億米ドルに達しました。本市場の対象は、AIサーバーに実装されるアナログおよびミックスドシグナルのチップです。具体的には、マルチフェーズ電圧レギュレーターのコントローラーとスマートパワーステージ、電子ヒューズ(eFuse)とホットスワップコントローラー、サーバーメモリー向けパワーマネジメントIC(PMIC)、クロックジェネレーター、リニアリドライバー、電流・温度センサーが含まれます。DC Market Insightsは、AIサーバーのボードレベル電力変換の価値(2025年に18.0億米ドル)にシリコン比率55%を掛け、さらにアクセラレーター1,148万個に1個当たり32米ドルの非電源系アナログ搭載額を掛けた値を加えて市場規模を算出しています。最も成長が速い製品は高降圧比コンバーター用コントローラー・ドライバーで、800 Vラックによりトレイごとに新たなコンバーターが加わるため年率28.57%で伸びます。地域別では中東・アフリカが年率19.03%で最も高い成長を示します。
主要市場統計:2026年のAIサーバー向けアナログIC市場の規模は?
DC Market Insightsの推計によると、AIサーバー向けアナログIC市場は2026年に24.5億米ドルとなり、2025年の13.6億米ドルから80.7%拡大します。
- 2025年の市場規模:13.6億米ドル
- 2026年の市場規模:24.5億米ドル
- 2030年の市場規模:45.2億米ドル
- 2035年の市場規模:55.9億米ドル
- 2025~2035年のCAGR:15.19%(低位ケース11.47%、高位ケース17.89%)
- 最大の製品タイプ:マルチフェーズコントローラー・スマートパワーステージ、2025年の金額の60%
- 最も成長が速い製品タイプ:高降圧比コンバーター用コントローラー・ドライバー、年率28.57%
- 首位の地域:北米、2025年の金額の59.4%。最も成長が速い地域:中東・アフリカ、年率19.03%
- 最大の国:米国、2025年の金額の54.8%
- 市場リーダー:Monolithic Power Systems、2025年の金額の約27%(DC Market Insights推計)
エグゼクティブサマリー:AIサーバー向けアナログチップへの支出を押し上げる要因は?
世界のAIサーバー向けアナログIC市場規模は、2020年に8,104万米ドル、2025年に13.6億米ドルとなり、予測期間中のCAGR 15.19%で2035年には55.9億米ドルに達すると見込まれます。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 13.6億米ドル |
| 2026年の市場規模 | 24.5億米ドル |
| 2025~2035年のCAGR | 15.19% |
| 2035年の市場規模 | 55.9億米ドル |
AIサーバー向けアナログチップへの支出は、2020年から2025年にかけて年率75.73%で拡大しました。この間、アクセラレーターの出荷数は110万個から1,148万個に増え、ボード電力は1,000 Wを超えました。2025年以降の成長率が年率15.19%に鈍化するのは、DC Market Insightsが、出荷数は2035年までに約2,900万個で横ばいとなり、サプライヤーが1ダイに集積するフェーズ数を増やすことでボード電力1キロワット当たりのアナログ搭載額が188.5米ドルから94.8米ドルへと半減すると見ているためです。2026年の80.7%の急伸はBlackwellとMI355Xの量産立ち上げを反映しており、アクセラレーター1個当たりのアナログIC搭載額は2026年に約158.3米ドルに上昇します。
市場範囲:AIサーバー向けアナログICに含まれるチップは?
AIサーバー向けアナログIC市場は、AIアクセラレーターを中核とするサーバーに供給されるアナログおよびミックスドシグナルのシリコンを対象とし、2025年の規模は13.6億米ドルです。
対象範囲
- アクセラレーターモジュール、ベースボード、ホストボード上のマルチフェーズ電圧レギュレーター用コントローラーとスマートパワーステージ(ドライバーとMOSFETを一体化したDrMOSタイプのパッケージ)。
- 電子ヒューズ、ホットスワップコントローラー、その他の入力保護IC。
- DDR5サーバーメモリーモジュールおよびLPDDR5X Small Outline Compression Attached Memory Modules(SOCAMM2)に搭載されるPMIC。
- アクセラレーター、CPU、ネットワークインターフェースカード向けのクロックジェネレーター、クロックバッファー、発振器。
- リニアリドライバー、アイソレーター、その他のシグナルインテグリティ・インターフェースIC。
- 電流・電圧・温度のセンシングおよび電力監視IC、ならびにサーバートレイに搭載される48 Vおよび800 Vコンバーターのコントローラーとドライバー。
対象外
- インダクター、コンデンサー、パワーモジュールのパッケージングおよび組立の価値(AIサーバー電源モジュール市場でモジュール価値として集計)。
- AC-DC電源ユニットおよびパワーシェルフに内蔵される炭化ケイ素(SiC)・窒化ガリウム(GaN)パワーデバイス。
- デジタルリタイマー、シリアライザー・デシリアライザー(SerDes)チップ、光デジタル信号プロセッサー、トランシーバーのアナログフロントエンド。
- 汎用サーバー、ストレージアレイ、施設の電源・冷却設備に使われるアナログチップ。
セグメント間の関係
AIサーバー向けアナログIC市場のあらゆる区分は、各年で同じ合計値になります。製品タイプ、アクセラレータープラットフォーム、ボード上の搭載位置、エンドユーザーの各区分は、いずれも2025年に13.6億米ドル、2035年に55.9億米ドルとなります。地域・国別の配分は、DC Market Insightsのデータセンター向けアクセラレーター市場モデルのシェアを用い、AIアクセラレーターの設置場所に基づいています。
AIサーバー向けアナログIC市場の推計値が調査によって異なるのはなぜか?
DC Market Insightsの定義では、AIサーバー向けアナログIC市場は2026年に24.5億米ドルです。この定義は、AIサーバー内のボードレベルのアナログおよびミックスドシグナルチップのみを対象としています。
AIサーバー向けアナログICについてより広い推計を行う場合、通常は3つの層が加わります。1つ目は、炭化ケイ素や窒化ガリウムのスイッチが使われるラックのパワーシェルフおよびAC-DC電源に含まれるパワー半導体です。2つ目は、レーザードライバーやトランスインピーダンスアンプなど、光トランシーバーのアナログフロントエンドです。3つ目は、AIアクセラレーターを搭載しない従来型のサーバー、ストレージ、ネットワーク機器のアナログ搭載分です。デジタルリタイマーをインターフェースチップに含める定義もあります。これらはいずれも本推計の対象外です。本推計はボードを境界とすることで、数値がAIサーバー電源モジュール市場およびハイエンドAIサーバーPCB市場と整合するようにしています。対象範囲内の購入者には、ハイパースケールクラウド事業者、GPUクラウド・ネオクラウド事業者、企業、政府のAIプログラムに加え、各社のトレイを製造するODM(受託設計製造業者)が含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIサーバーボード上の電源IC | 対象、9.9059億米ドル(2025年) | ボードレベル電力変換に占めるシリコン比率 |
| タイミング、インターフェース、センシング、メモリーPMIC | 対象、3.6736億米ドル(2025年) | アクセラレーター1個当たりの非電源系アナログ搭載額 |
| パワーシェルフおよびPSUの半導体 | 対象外 | 電源ユニットの価値に計上 |
| 光アナログフロントエンドおよびリタイマー | 対象外 | 光・インターコネクトの価値に計上 |
| 汎用サーバー向けアナログチップ | 対象外 | ボード上にAIアクセラレーターがない |
市場の促進要因:AIサーバーでアナログチップの使用量が増えているのはなぜか?
AIサーバー向けアナログICの需要は、アクセラレーター1個当たりの搭載額で2020年の73.7米ドルから2025年には118.3米ドルに増加しました。その大部分は、この市場に固有の3つの要因で説明できます。
1,400 Wのアクセラレーターボードには1枚当たり約19個のスマートパワーステージが必要
コアレールの電流はボード電力に比例し、ボード電力は上昇を続けています。AMDはInstinct MI355Xの標準ボード電力を1,400 Wとしており、NVIDIAのドキュメントによると、同社のリファレンスアーキテクチャではGB300 NVL72ラック全体の電力は最大142 kWに達します。1ステージ当たり90 A、負荷率80%とすると、DC Market Insightsの算定では1,400 Wの製品に約19ステージが必要となり、2020年の400 Wボードの6ステージを大きく上回ります。そのため、2025年のGPUベースのAIサーバーのアナログIC搭載額はGPU 1個当たり約166.0米ドルに達し、カスタム特定用途向け集積回路(ASIC)1個当たりの約60.3米ドルを大きく上回りました。
MPSのEnterprise Data部門売上高は2026年第2四半期に164.3%増加
サプライヤーの業績は、AIサーバー向けアナログIC市場を支える受注の流れを示しています。MPSの決算資料によると、同社の2026年第2四半期のEnterprise Data部門売上高は3.806億米ドルで、第1四半期から44.8%増加し、第3四半期の総売上高見通しを11.4億~11.6億米ドルとしました。Alpha and Omega Semiconductor(AOS)は2026年8月の説明資料で、AI・サーバー事業が前四半期比で60%以上成長すると述べました。両社とも、アクセラレーターの隣に配置されるスマートパワーステージを販売しています。
ハイパースケーラーの2026年設備投資見通しは1,350億~2,050億米ドル
AIサーバーの購入者は2026年に再び支出を拡大しました。各社の決算発表によると、Alphabetは2026年7月に2026年の設備投資見通しを1,950億~2,050億米ドルに引き上げ、Amazonは約2,000億米ドルの見通しを示し、Metaは2026年10月に見通しのレンジを1,350億~1,450億米ドルに絞り込みました。DC Market Insightsは、この支出に2026年の約1,550万個のアクセラレーター出荷が対応すると見ており、これによりAIサーバー向けアナログIC市場は1年で80.7%拡大します。
市場動向:AIサーバー向けアナログチップの構成はどう変化しているか?
2025年から2035年にかけて、3つの動向がAIサーバー向けアナログICの構成を、高降圧比の電力変換、タイミング分野の集約、メモリーPMICの方向へと動かしています。
2027年からの800 V DCラックがすべてのトレイに64:1コンバーターのソケットを生む
NVIDIAは2027年から1 MWラック向けに800 Vの直流(VDC)給電を導入する計画で、同社のKyberラックには576基のRubin Ultra GPUが搭載されます。NVIDIAの800 VDCエコシステムに関するブログ(2025年10月)によると、同社の設計ではGPUの近くで高降圧比64:1のLLC(インダクター・インダクター・キャパシター共振型)コンバーターが800 VDCを12 VDCに降圧し、シリコンパートナーとしてTexas Instruments、Analog Devices、Infineon、MPS、Renesas、onsemiの名前が挙げられています。Google Cloudによれば、Google、Meta、MicrosoftはOpen Compute Project(OCP)を通じて、これと並行するプラスマイナス400 VDCの設計を推進しています。DC Market Insightsは、高降圧比コンバーター用コントローラー・ドライバーがAIサーバー向けアナログICの金額に占める比率が2025年の4%から2035年には12%に上昇すると予測しています。
SiTimeがRenesasのタイミング事業を15億米ドルで買収完了
クロックチップの分野では、AI需要を軸に集約が進んでいます。SiTimeによると、同社はRenesasのタイミング事業を現金15億米ドルと約413万株で買収することで合意しました。この事業は最初の12か月で約3億米ドルの売上をもたらし、その75%近くがAI、データセンター、通信向けと見込まれています。買収は2026年7月1日に完了し、550を超えるクロック製品が加わりました。タイミング・クロックICは2025年のAIサーバー向けアナログIC市場の10%を占めています。
SOCAMM2とDDR5モジュールによりプロセッサーの近くに配置されるPMICが増加
サーバーメモリーは現在、独自の電源管理チップを搭載しています。JEDECの規格一覧によると、Joint Electron Device Engineering Council(JEDEC)のPMIC5100およびPMIC5200規格(JESD301-2およびJESD301-3)がDDR5モジュール用PMICを定義し、JESD328がLPDDR5Xサーバーメモリー向けのSOCAMM2モジュールを規定しています。Rambusは2026年10月の決算発表で、2026年第3四半期の製品売上高が22%増の1.143億米ドルと過去最高を記録したと報告し、LPDDR6 SOCAMM2向けPMICに言及しました。メモリーPMICがAIサーバー向けアナログIC市場に占める比率は、2035年までに6%から7%に拡大します。
市場の課題と抑制要因:AIサーバー向けアナログICの需要を減速させうる要因は?
AIサーバー向けアナログIC市場には、米国製アナログチップに対する通商措置と、キロワット当たり搭載額の低下という2つの抑制要因があります。
中国による米国製アナログチップへの反ダンピング調査と2026年11月10日の停止期限
商務部公告2025年第27号によると、中国商務部(MOFCOM)は2025年9月13日、米国原産のアナログチップに対する反ダンピング調査を開始しました。対象は40 nm以上のプロセスで製造された汎用インターフェースICおよびゲートドライバーICです。MOFCOMによれば、申請者は2022年から2024年にかけて輸入量が37%増加する一方、輸入価格が52%下落したと主張しています。2025年11月1日のホワイトハウスのファクトシートでは中国が米国半導体企業に対する調査を終了するとされており、MOFCOMは2026年9月、一部措置の停止が2026年11月10日まで続くことを改めて表明しました。設置ベースで見ると、中国は2025年のAIサーバー向けアナログIC市場の約11.1%を占めています。そのため停止措置が失効した場合、需要が減少するというよりも、ソケットが中国系および米国以外のサプライヤーに移ることになります。
キロワット当たりのアナログ搭載額は2035年までに188.5米ドルから94.8米ドルに低下
アクセラレーターは世代が進むごとにより大きな電流を必要としますが、アンペア当たりの支払額は下がっています。DC Market Insightsは、アクセラレーターのボード電力1キロワット当たりのAIサーバー向けアナログIC搭載額を2025年に188.5米ドルとし、2030年に123.8米ドル、2035年に94.8米ドルへ低下すると見ています。ステージ1個当たりのパッケージが扱う電流が増え、コントローラーが扱うフェーズ数が増え、統合型電圧レギュレーターによって電力変換の一部がプロセッサーパッケージ内に移るためです。同期間に、ボードレベル電力変換の価値に占めるシリコン比率も55%から50%に低下します。
市場機会:AIサーバー向けアナログチップの新たな収益源はどこにあるか?
2035年に向けて、AIサーバー向けアナログICでは2つの機会が際立っており、いずれもラック電圧の高電圧化と結び付いています。
高降圧比コンバーター用コントローラー・ドライバー:2035年に6.7033億米ドル
2027年に800 VDCラックの出荷が始まるのに伴い、48 Vおよび800 Vのトレイコンバーター向けコントローラーとゲートドライバーは年率28.57%で成長し、AIサーバー向けアナログIC市場で最も成長が速い製品ラインとなります。MPSの決算資料によると、同社は2026年7月、800 Vデータセンターアーキテクチャ向け高電圧AC-DC製品のサンプル出荷を開始したと述べました。
トレイ電力変換段:金額比率が8%から17%に拡大
ボード上の搭載位置別では、トレイ電力変換段がAIサーバー向けアナログIC市場で最も成長が速く、年率24.21%で2035年には9.4964億米ドルに達します。Infineonは2025年11月のパワー分野ロードショーで、自社の搭載額を現在の125 kWラック1台当たり約15,000米ドルとし、2029年以降の1 MW超のラックでは1台当たり100,000米ドルを超えるとしています。これは、ラックの大型化に伴い、どれほどのシリコンがトレイに移るかを示しています。
価格分析:AIアクセラレーター1個当たりのアナログシリコン搭載額は?
AIサーバー向けアナログICの搭載額は、2025年にアクセラレーター1個当たり平均118.3米ドルで、2035年には191.3米ドルに上昇します。一方、ボード電力1キロワット当たりの搭載額は半減します(DC Market Insights推計)。
| 年 | AIアクセラレーター出荷数(百万個) | 出荷されたアクセラレーターのボード電力(MW) | アクセラレーター1個当たりのアナログIC搭載額(米ドル) | ボード電力1kW当たりのアナログIC搭載額(米ドル) |
|---|---|---|---|---|
| 2020 | 1.10 | 294 | 73.7 | 275.3 |
| 2025 | 11.48 | 7,204 | 118.3 | 188.5 |
| 2030 | 24.00 | 36,476 | 188.2 | 123.8 |
| 2035 | 29.20 | 58,908 | 191.3 | 94.8 |
公開されている指標がこれらの数値の妥当性を裏付けています。onsemiは2026年8月の投資家向けプレゼンテーションで、自社の半導体搭載額を現在の120 kWラック1台当たり約15,000米ドル、2030年の600 kW~1 MWラック1台当たり約115,000米ドルとしており、Infineonは125 kWラック1台当たり約15,000米ドルとしています。これらのサプライヤーの数値は800 Vから0.8 Vまでの電源ツリー全体を対象としていますが、本モデルにおけるNVL72クラスのラックのボードレベルのアナログ搭載額は約12,000米ドルです。
規格と規制:AIサーバー向けアナログチップに影響するルールは?
メモリーPMICの仕様から関税、チップ補助金まで、7つの規格・規則がAIサーバー向けアナログIC市場に影響を与えています。
- JEDEC JESD301-2(PMIC5100)およびJESD301-3(PMIC5200):DDR5メモリーモジュール用PMIC規格(出典:JEDEC)。
- JEDEC JESD328:LPDDR5およびLPDDR5Xサーバーモジュール向けSOCAMM2共通規格(出典:JEDEC)。
- OCP Mt Diabloのプラスマイナス400 VDCラック給電:2025年4月にMetaおよびMicrosoftとともに発表され、ラックを100 kWから1 MWへ拡張するためのもの(出典:Google Cloud)。
- 2026年1月14日の米国通商拡大法232条に基づく布告:一部の先端コンピューティングチップに25%の関税を課すが、米国データセンター向けの輸入には適用されない(出典:The White House)。
- MOFCOM公告2025年第27号:米国原産のインターフェースおよびゲートドライバー用アナログチップに対する反ダンピング調査(出典:MOFCOM)。
- 2024年12月のCHIPS and Science Actに基づく補助金:Texas InstrumentsのSM1、SM2、LFAB2工場に最大16億米ドル(出典:Texas Instruments)。
- 2025年2月のEU国家補助決定:パワーおよびアナログ・ミックスドシグナルチップ向けのInfineonのドレスデン工場(35億ユーロ)に9.2億ユーロ(出典:European Commission)。
市場セグメンテーション:AIサーバー向けアナログICで最大のセグメントは?
2025年のAIサーバー向けアナログIC市場では、マルチフェーズコントローラー・スマートパワーステージが60%、GPUベースのサーバーが77%を占め、ハイパースケールクラウド事業者が61.7%を購入しています(DC Market Insights推計)。
製品タイプ別
AIサーバー向けアナログIC市場では電力変換用シリコンが大半を占める一方、最も成長が速いのは年率28.57%の高降圧比コンバーター用コントローラー・ドライバーです。
| 製品タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| マルチフェーズコントローラー・スマートパワーステージ | 814.77 | 60% | 2,904.77 | 13.56% |
| 保護・ホットスワップIC | 108.64 | 8% | 502.75 | 16.56% |
| メモリーPMIC | 81.48 | 6% | 391.03 | 16.98% |
| タイミング・クロックIC | 135.79 | 10% | 474.82 | 13.34% |
| シグナルインテグリティ・インターフェースIC | 95.06 | 7% | 363.10 | 14.34% |
| センシング・電力監視IC | 67.90 | 5% | 279.31 | 15.19% |
| 高降圧比コンバーター用コントローラー・ドライバー | 54.32 | 4% | 670.33 | 28.57% |
アクセラレータープラットフォーム別
Google、Amazon Web Services、Metaの自社開発チップがAIサーバー向けアナログIC需要に占める比率を高めるにつれ、カスタムASICサーバーは年率19.78%で成長し、GPUベースのサーバーの13.43%を上回ります。
| アクセラレータープラットフォーム | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPUベースAIサーバー | 1,045.62 | 77% | 3,686.83 | 13.43% |
| カスタムASIC AIサーバー | 312.33 | 23% | 1,899.27 | 19.78% |
ボード搭載位置別
アクセラレーターモジュール・ベースボードは2025年のAIサーバー向けアナログICの金額の68%を占めますが、トレイコンバーターがシェアを伸ばすにつれて60%に低下します。
| ボード搭載位置 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アクセラレーターモジュール・ベースボード | 923.41 | 68% | 3,351.66 | 13.76% |
| ホストCPU・メモリーボード | 190.11 | 14% | 670.33 | 13.43% |
| スイッチ・NICトレイ | 135.79 | 10% | 614.47 | 16.3% |
| トレイ電力変換段 | 108.64 | 8% | 949.64 | 24.21% |
エンドユーザー別
AIサーバー向けアナログICの購入者として最も成長が速いのは年率17.33%の企業ですが、2035年時点でもハイパースケールクラウド事業者が金額の58%を購入します。
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウド事業者 | 837.86 | 61.7% | 3,239.94 | 14.48% |
| GPUクラウド・ネオクラウド事業者 | 200.98 | 14.8% | 809.98 | 14.96% |
| 企業 | 175.18 | 12.9% | 865.85 | 17.33% |
| 政府ソブリンAI・研究機関 | 143.94 | 10.6% | 670.33 | 16.63% |
DC独自分析:AIサーバー向けアナログチップのサプライヤーマップ、ソケット別9社
DC Market Insightsのサプライヤーマップによると、主要9社が2025年のAIサーバー向けアナログIC市場の約81%を占めています。このマップは、企業の提出書類、決算発表、ボードレベルモデルから得た12の入力値に基づくDC Market Insightsの推計です。
このマップでは、各サプライヤーをAIサーバーボード上で採用を獲得しているソケットに割り当て、2025年の金額に占めるシェアを推計しています。シェアは各社が開示するデータセンターまたはAI電源関連の売上高をもとに、ボードレベルのアナログ部分に絞り込んで算出しています。そのため、InfineonのようにAI関連売上の大部分が電源ユニットにあるサプライヤーは、ラック電源分野よりもここでの順位が低くなります。Monolithic Power Systemsが約27%で首位に立つのは、同社のEnterprise Data部門(MPSによると2025年に7.018億米ドル)の大部分がアクセラレーター用パワーステージとコントローラーであるためです。
| サプライヤー | AIサーバー向けアナログソケット | 2025年の金額に占めるシェア(DC Market Insights推計) |
|---|---|---|
| Monolithic Power Systems | マルチフェーズコントローラー、スマートパワーステージ、eFuse | 27% |
| Infineon Technologies | スマートパワーステージ、コントローラー、48 Vコンバーター用コントローラー | 14% |
| Texas Instruments | eFuse・ホットスワップ、パワーステージ、リドライバー、センサー | 10% |
| Renesas Electronics | マルチフェーズコントローラー、メモリーインターフェース・PMIC | 7% |
| Analog Devices | 電力モニター、レギュレーター、統合型電圧レギュレーター | 7% |
| onsemi | スマートパワーステージ、eFuse、コントローラー | 6% |
| Alpha and Omega Semiconductor | スマートパワーステージ | 4% |
| SiTime | クロックジェネレーター、バッファー、発振器 | 4% |
| Rambus | DDR5およびSOCAMM2用PMIC | 2% |
| その他 | Microchip、STMicroelectronics、Richtek、Navitas、Vishayなど | 19% |
購入者はこのマップを2通りに読むことができます。パワーステージとコントローラーのソケットは6社が競合しているため、アンペア当たりの価格が最も速く下落します。一方、タイミングとメモリーPMICのソケットはそれぞれ認定ベンダーが2~3社しかなく、そのためこれらの製品ラインは2035年までアクセラレーター1個当たりの搭載額を維持します。
地域別インサイト:AIサーバー向けアナログICはどこに設置されているか?
AIサーバー向けアナログIC市場では北米が8.0662億米ドル、2025年の金額の59.4%を占めて首位に立ち、中東・アフリカが年率19.03%で最も速く成長しています。
北米
北米は2025年のAIサーバー向けアナログICの金額の59.4%を占め、2035年まで年率14.31%で成長します。ホワイトハウスによると、2026年1月の米国通商拡大法232条に基づく関税は米国データセンター向けに輸入される先端チップを免除しており、米国内でのAIサーバー構築はこの関税の対象外となっています。
アジア太平洋
アジア太平洋は2025年のAIサーバー向けアナログIC市場の24.6%を占め、年率15.65%で成長します。域内最大の国は中国であり、米国製アナログチップに対するMOFCOMの調査が継続していることが、米国サプライヤーにとっての主要な現地リスクです。
欧州
欧州は2025年のAIサーバー向けアナログICの金額の9.2%を占め、年率16.16%で成長します。供給面でも域内生産があり、欧州委員会は2025年2月、Infineonのドレスデン工場に対する9.2億ユーロの補助を承認しました。
中東・アフリカ
中東・アフリカはAIサーバー向けアナログIC市場で最も成長が速い地域で、年率19.03%で拡大しています。これを牽引するのはサウジアラビアとアラブ首長国連邦のソブリンAIキャンパスで、両国は国別ランキングでそれぞれ7位と10位に入っています。
中南米
中南米は2025年のAIサーバー向けアナログICの金額の1.9%を占める最小の地域ですが、AIの計算能力が北米以外へ広がるにつれて年率18.86%で成長します。
国別分析:AIサーバー向けアナログICの購入額が最も多い国は?
2025年のAIサーバー向けアナログIC市場では米国が54.8%を占め、主要国の中で最も成長が速いのは年率22.76%のインドです(DC Market Insights推計)。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 744.16 | 2,815.39 | 14.23% |
| 2 | 中国 | アジア太平洋 | 150.73 | 502.75 | 12.8% |
| 3 | カナダ | 北米 | 62.47 | 256.96 | 15.19% |
| 4 | 日本 | アジア太平洋 | 47.53 | 189.93 | 14.86% |
| 5 | 韓国 | アジア太平洋 | 31.23 | 139.65 | 16.16% |
| 6 | 英国 | 欧州 | 31.23 | 128.48 | 15.19% |
| 7 | サウジアラビア | 中東・アフリカ | 24.44 | 145.24 | 19.51% |
| 8 | ドイツ | 欧州 | 24.44 | 106.14 | 15.82% |
| 9 | インド | アジア太平洋 | 24.44 | 189.93 | 22.76% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 21.73 | 128.48 | 19.45% |
| 11 | オーストラリア | アジア太平洋 | 20.37 | 89.38 | 15.94% |
| 12 | フランス | 欧州 | 17.65 | 83.79 | 16.85% |
政府支援のGPUクラスターやハイパースケールリージョンが小さな基盤からアクセラレーターを増やすことで、インドはAIサーバー向けアナログIC市場で2035年までに9位から4位タイへと順位を上げます。
予測シナリオ:2035年のAIサーバー向けアナログIC市場はどこまで拡大しうるか?
AIサーバー向けアナログIC市場は、基本ケースで2035年に55.9億米ドルに達し、その幅は40.2億~70.4億米ドルです(DC Market Insightsのシナリオ)。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|
| 低位 | 4,021.99 | 11.47% | アクセラレーター出荷が2028年水準付近で停滞し、統合型電圧レギュレーターのシェアが拡大 |
| 基本 | 5,586.10 | 15.19% | 2035年の出荷数は約2,900万個、2027年から800 VDCラックを導入 |
| 高位 | 7,038.48 | 17.89% | 1 MWラックの導入が加速し、アンペア当たりの価格下落が緩やか |
主要企業と市場シェア:AIサーバー向けアナログIC市場をリードするのは?
上位5社が2025年のAIサーバー向けアナログIC市場の約65%を占めています(開示されたデータセンターおよびAI電源関連の売上高をボードレベルのアナログ部分に絞り込んだDC Market Insights推計)。
- Monolithic Power Systems:Enterprise Data部門売上高は2025年に7.018億米ドル、2026年第2四半期に3.806億米ドル(出典:MPS)。
- Infineon Technologies:2025会計年度のAIデータセンター電源関連売上高はほぼ3倍の7億ユーロ超となり、2026会計年度の目標は16億ユーロ超(出典:Infineon)。
- Texas Instruments:2025年のアナログ部門売上高は140.1億米ドル、2026年第3四半期のデータセンター売上高は前年同期比約95%増(出典:Texas Instruments)。
- Renesas Electronics:2026年第2四半期、マルチフェーズデジタル電源およびメモリーインターフェース製品が「好調に推移」(出典:Renesas)。
- Analog Devices:データセンターが通信部門売上高の80%を占め、2026会計年度第3四半期の電源関連は前年同期比100%超の増加(出典:Analog Devices)。
- onsemi:2026年のAIデータセンター売上高が2倍以上になると予想(出典:onsemi)。
- Alpha and Omega Semiconductor:2026年6月期四半期の売上高1.704億米ドルのうち、コンピューティングが約半分(出典:AOS)。
- SiTime:2025年の売上高は61%増の3.267億米ドル、2026年7月1日から旧Renesasタイミング事業を保有(出典:SiTime)。
- Rambus:2025年の製品売上高は41%増の3.478億米ドルと過去最高で、DDR5メモリーインターフェースチップとPMICが牽引(出典:Rambus)。
- Microchip Technology:サーバーボード向けのクロック、電力モニター、コントローラー。
- STMicroelectronics:サーバーおよびアクセラレーターのレール向けパワーステージとコントローラー。
- Richtek Technology:アジアのサーバー設計会社向けのマルチフェーズコントローラーとパワーステージ。
- Navitas Semiconductor:800 Vトレイ電力変換向けの窒化ガリウムドライバーとパワーIC。
- Vishay Intertechnology:スマートパワーステージと電流検出部品。
集中度が最も高いのはパワーステージとコントローラーの分野で、MPSとInfineonの2社でAIサーバー向けアナログIC市場の約41%を占めています。Analog Devicesは2026年8月の決算説明会でアナリストに対し、データセンター容量1ギガワットごとに10億~15億米ドルのアナログ製品の獲得可能市場(SAM)が生まれると説明しましたが、この数値には本推計の対象外である施設設備や光通信の搭載分も含まれています。
最近の動向:2026年にAIサーバー向けアナログチップで何が変わったか?
2026年7月から10月にかけて、AIサーバー向けアナログICでは売上、所有構造、需要を動かす6つの動きがありました。
- 2026年10月、Rambusは第3四半期の製品売上高が前年同期比22%増の1.143億米ドルと過去最高を記録したと発表しました(出典:Rambus)。
- 2026年10月、Texas Instrumentsはデータセンター売上高が前年同期比約95%増加し、全社売上高の約13%に達したと述べました(出典:Texas Instruments 2026年第3四半期決算コメント)。
- 2026年10月、Metaは第3四半期の設備投資額が349.1億米ドルだったと報告し、2026年の見通しを1,350億~1,450億米ドルに絞り込みました(出典:Meta)。
- 2026年8月、Infineonは2026会計年度のAI電源関連売上高目標を16億ユーロ超に引き上げ、2027会計年度の見通しも引き上げると述べました(出典:Infineon 2026会計年度第3四半期ステートメント)。
- 2026年8月、onsemiは2026年のAIデータセンター売上高が2倍以上になると述べました(出典:onsemi)。
- 2026年7月、SiTimeはRenesasのタイミング事業の買収を完了し、550を超えるクロック製品を追加しました(出典:SiTime)。
重要なポイント:AIサーバー向けアナログICの購入者が知っておくべきことは?
- BlackwellとMI355Xのボードが1,000 Wを超え、1枚当たり14~19個のパワーステージを必要とするため、AIサーバー向けアナログIC市場は2026年に24.5億米ドルに達します。
- 2027年から800 VDCラックによりすべてのトレイに64:1コンバーターが加わるため、高降圧比コンバーター用コントローラー・ドライバーは年率28.57%で成長します。
- ステージ1個当たりの電流が増え、コントローラーが扱うフェーズ数が増えるため、キロワット当たりの搭載額は2035年までに94.8米ドルへと半減します。
- Enterprise Data部門の大部分がアクセラレーター用パワーステージとコントローラーであるため、MPSが約27%のシェアで首位に立っています。
調査方法:DC Market InsightsによるAIサーバー向けアナログICの市場規模算出
DC Market Insightsは、AIサーバー向けアナログIC市場の2025年の規模をボトムアップで13.6億米ドルと算出しました。AIサーバーのボードレベル電力変換の価値18.0億米ドルにシリコン比率55%を掛けて9.9059億米ドル、アクセラレーター1,148万個にタイミング、インターフェース、センシング、メモリーPMICの搭載額32米ドルを掛けて3.6736億米ドルとなります。2020年から2035年までの各年を同じ方法でモデル化しており、シリコン比率は2035年までに50%に低下し、非電源系の搭載額は40米ドルに上昇します。以下の3つの上限・下限チェックを実施しました。
- 上限チェック1:Analog Devicesが示すギガワット当たり10億~15億米ドルのアナログ獲得可能市場に、2025年の新規AI IT容量約4.2 GWを掛けると、AIデータセンター内のアナログ搭載額全体は42億~63億米ドルとなります。本推計はその22%~32%に相当します。
- 上限チェック2:本モデルにおけるNVL72クラスのラックのボードレベルのアナログ搭載額は約12,000米ドルであり、Infineonとonsemiがそれぞれラック1台当たり約15,000米ドル、合計で約30,000米ドルとしている現在の電源ツリーの搭載額を下回ります。
- 下限チェック:MPSのEnterprise Data部門売上高の70%(4.91億米ドル)、SiTimeの売上高の30%(9,800万米ドル)、Rambusの製品売上高の25%(8,700万米ドル)を合計すると6.76億米ドルとなり、2025年推計値の約半分に相当します。
地域・国別の配分はDC Market Insightsのアクセラレーターモデルに基づくAIアクセラレーターの設置シェアに従い、サーバーの合計値はAIサーバー市場と整合しています。情報源は企業の提出書類、決算発表、政府の告示、標準化団体です。詳しい調査方法:DC Market Insightsの調査方法。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2市場規模チャート(2020-2035年)
- 03市場範囲
- 3.1対象範囲
- 3.2対象外
- 3.3セグメント間の関係
- 04Aiサーバー向けアナログic市場の推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の促進要因
- 5.11,400 Wのアクセラレーターボードには1枚当たり約19個のスマートパワーステージが必要
- 5.2MPSのEnterprise Data部門売上高は2026年第2四半期に164.3%増加
- 5.3ハイパースケーラーの2026年設備投資見通しは1,350億~2,050億米ドル
- 06市場動向
- 6.12027年からの800 V DCラックがすべてのトレイに64:1コンバーターのソケットを生む
- 6.2SiTimeがRenesasのタイミング事業を15億米ドルで買収完了
- 6.3SOCAMM2とDDR5モジュールによりプロセッサーの近くに配置されるPMICが増加
- 07市場の課題と抑制要因
- 7.1中国による米国製アナログチップへの反ダンピング調査と2026年11月10日の停止期限
- 7.2キロワット当たりのアナログ搭載額は2035年までに188.5米ドルから94.8米ドルに低下
- 08市場機会
- 8.1高降圧比コンバーター用コントローラー・ドライバー:2035年に6.7033億米ドル
- 8.2トレイ電力変換段:金額比率が8%から17%に拡大
- 09価格分析
- 9.1アクセラレーター1個当たりおよびkW当たりのアナログIC搭載額(2020-2035年)
- 9.2ラック当たりのサプライヤー搭載額の指標
- 10規格と規制
- 10.1JEDEC JESD301-2およびJESD301-3(DDR5 PMIC)
- 10.2JEDEC JESD328(SOCAMM2)
- 10.3OCP Mt Diablo 400 VDCラック給電
- 10.4米国通商拡大法232条に基づく布告(2026年1月)
- 10.5MOFCOM公告2025年第27号
- 10.6CHIPS and Science Actに基づくTexas Instrumentsへの補助金
- 10.7InfineonドレスデンへのEU国家補助
- 11市場セグメンテーション
- 11.1製品タイプ別
- 11.2マルチフェーズコントローラー・スマートパワーステージ
- 11.3保護・ホットスワップIC
- 11.4メモリーPMIC
- 11.5タイミング・クロックIC
- 11.6シグナルインテグリティ・インターフェースIC
- 11.7センシング・電力監視IC
- 11.8高降圧比コンバーター用コントローラー・ドライバー
- 11.9アクセラレータープラットフォーム別
- 11.10GPUベースAIサーバー
- 11.11カスタムASIC AIサーバー
- 11.12ボード搭載位置別
- 11.13アクセラレーターモジュール・ベースボード
- 11.14ホストCPU・メモリーボード
- 11.15スイッチ・NICトレイ
- 11.16トレイ電力変換段
- 11.17エンドユーザー別
- 11.18ハイパースケールクラウド事業者
- 11.19GPUクラウド・ネオクラウド事業者
- 11.20企業
- 11.21政府ソブリンAI・研究機関
- 12Dc独自分析:aiサーバー向けアナログチップのサプライヤーマップ、ソケット別9社
- 12.1Monolithic Power Systems
- 12.2Infineon Technologies
- 12.3Texas Instruments
- 12.4Renesas Electronics
- 12.5Analog Devices
- 12.6onsemi
- 12.7Alpha and Omega Semiconductor
- 12.8SiTime
- 12.9Rambus
- 12.10その他
- 13地域別インサイト
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中東・アフリカ
- 13.5中南米
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4日本
- 14.5韓国
- 14.6英国
- 14.7サウジアラビア
- 14.8ドイツ
- 14.9インド
- 14.10アラブ首長国連邦
- 14.11オーストラリア
- 14.12フランス
- 15予測シナリオ(2035年)
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16主要企業と市場シェア
- 16.1Monolithic Power Systems
- 16.2Infineon Technologies
- 16.3Texas Instruments
- 16.4Renesas Electronics
- 16.5Analog Devices
- 16.6onsemi
- 16.7Alpha and Omega Semiconductor
- 16.8SiTime
- 16.9Rambus
- 16.10Microchip Technology
- 16.11STMicroelectronics
- 16.12Richtek Technology
- 16.13Navitas Semiconductor
- 16.14Vishay Intertechnology
- 17最近の動向
- 17.1Rambus 2026年第3四半期決算(2026年10月)
- 17.2Texas Instrumentsのデータセンター事業の成長(2026年10月)
- 17.3Metaの2026年設備投資見通し(2026年10月)
- 17.4InfineonのAI電源関連目標(2026年8月)
- 17.5onsemiのAIデータセンター見通し(2026年8月)
- 17.6SiTimeがRenesasのタイミング事業の買収を完了(2026年7月)
- 18重要なポイント
- 18.12026年の市場規模
- 18.2高降圧比コンバーター用コントローラー・ドライバー
- 18.32035年までのキロワット当たり搭載額
- 18.4市場リーダー
- 19調査方法
- 19.1モデルの入力値
- 19.2上限・下限チェック
- 図 1AIサーバー向けアナログIC市場規模(2020-2035年、百万米ドル)
- 表 1市場スナップショット(2025年、2026年、2035年)
- 表 2範囲表:本推計の対象と対象外
- 表 3アクセラレーター1個当たりおよびkW当たりのアナログIC搭載額(2020-2035年)
- 表 4製品タイプ別市場(2025年および2035年)
- 表 5アクセラレータープラットフォーム別市場(2025年および2035年)
- 表 6ボード搭載位置別市場(2025年および2035年)
- 表 7エンドユーザー別市場(2025年および2035年)
- 表 8AIサーバー向けアナログチップのサプライヤーマップ
- 表 9上位12か国(2025年および2035年)
- 表 102035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は24.5億米ドルで、2025年の13.6億米ドルから80.7%増加しています(DC Market Insights推計)。2035年には55.9億米ドルに達し、2025年からのCAGRは15.19%と予測されます。
2025年から2035年は年率15.19%で、2020~2025年の年率75.73%から鈍化します。2028年以降アクセラレーター出荷が横ばいとなり、ボード電力1キロワット当たりのアナログ搭載額が188.5米ドルから94.8米ドルに低下するためです。
7つのチップファミリーで、2025年の金額の60%を占めるマルチフェーズコントローラー・スマートパワーステージが中心です。残りはeFuse・ホットスワップIC、メモリーPMIC、クロック、リドライバー、センサー・電力モニター、サーバーボード上の48 Vまたは800 Vコンバーター用コントローラーです。
2025年はGPU 1個当たり約166米ドル、カスタムASIC 1個当たり約60米ドルです(DC Market Insights推計)。全体平均はアクセラレーター1個当たり2025年の118.3米ドルから2035年には191.3米ドルに上昇します。
年率28.57%の高降圧比コンバーター用コントローラー・ドライバーで、金額比率は2035年までに4%から12%に拡大します。2027年から800 V DCラックによりすべてのトレイに64:1コンバーターが加わるためです。
北米で、2025年の金額は8.0662億米ドル、全体の59.4%を占めます。最も成長が速いのは年率19.03%の中東・アフリカで、主要国ではインドが年率22.76%で最も速く成長します。
2025年の金額でMonolithic Power Systemsが約27%、Infineon Technologiesが約14%、Texas Instrumentsが約10%を占め、上位5社で約65%です(DC Market Insights推計)。MPSのEnterprise Data部門売上高は2026年第2四半期に3.806億米ドルでした。
2025年の金額の11.1%が中国にあり、MOFCOMは2025年9月13日に米国製のインターフェース用およびゲートドライバー用アナログチップに対する反ダンピング調査を開始しました。米中による一部措置の停止は2026年11月10日まで続きます。
2035年までに金額の17%がトレイ電力変換段に集まり、2025年の8%から拡大します(DC Market Insights推計)。NVIDIAが2027年から1 MWラック向けに800 V DC給電を導入する計画のためです。
2026年の24.5億米ドルは、AIサーバー内のボードレベルのアナログおよびミックスドシグナルチップのみを対象としたDC Market Insightsの値です。パワーシェルフの半導体、光アナログフロントエンド、リタイマー、全サーバーのアナログチップを加えた推計は、より大きな数値になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。