
중국 데이터 센터 열 관리 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
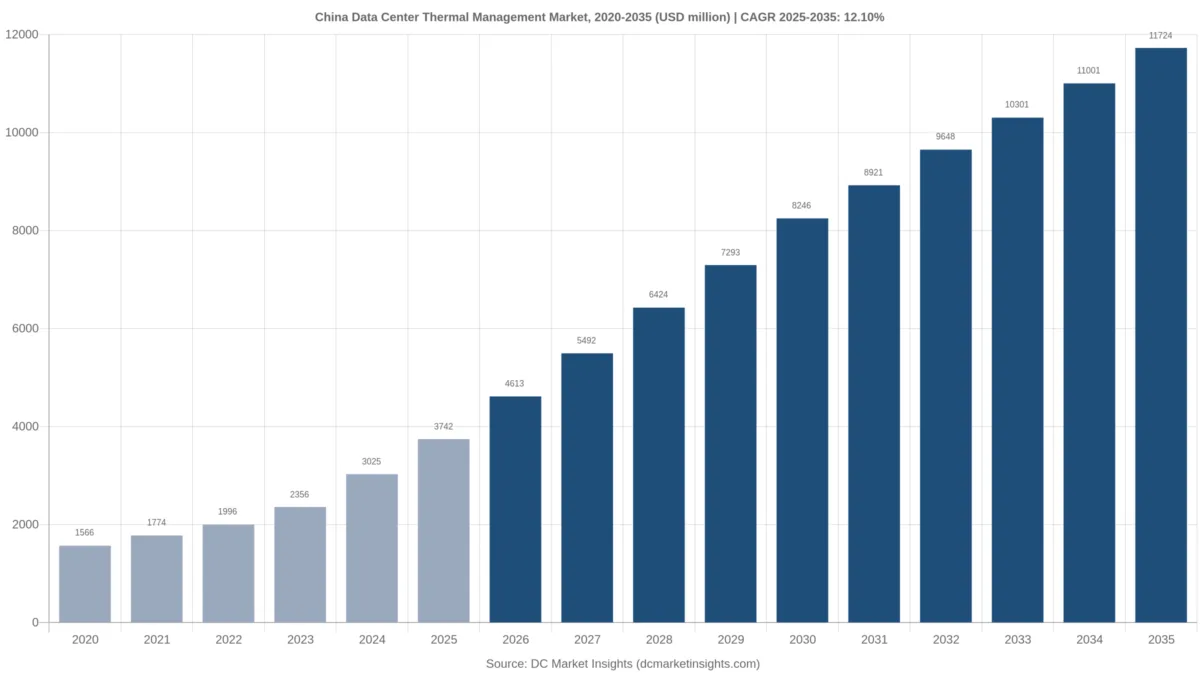
중국 데이터 센터 열 관리 시장 규모는 2025년 USD 3,740.0백만였으며, 연평균 성장률(CAGR) 12.1%로 성장해 2035년에는 USD 11.72십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위 및 추정치 비교
- 04시장 동인
- 05시장 동향
- 06시장 과제
- 07시장 기회
- 08가격 분석
- 09표준 및 규제
- 10시장 세분화
- 17개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
중국 데이터 센터 열 관리 시장은 2026년 46.1억 달러 규모로 평가되며, 2025년 37.4억 달러에서 2035년 117.2억 달러에 이를 것으로 전망됩니다. 2025~2035년 연평균 성장률(CAGR)은 12.10%입니다(DC Market Insights 추정). 중국에서 지출을 움직이는 요인은 기후 지도보다 규제 일정입니다. 국가발전개혁위원회(NDRC), 공업정보화부(MIIT), 국가에너지국(NEA), 국가데이터국이 2024년 7월 발표한 데이터 센터 녹색·저탄소 발전 특별행동계획은 신규 대형 시설에 2025년 말까지 전력 사용 효율(PUE) 1.25 이하, 국가 허브 노드 내 시설에 1.2 이하를 요구했습니다. 이어 베이징시는 가격 신호를 더했습니다. 베이징시 정부에 따르면 2026년부터 PUE 1.35를 넘는 시설은 kWh당 0.2위안 또는 0.5위안의 할증 요금을 냅니다. 동시에 국무원 신문판공실 브리핑에 따르면 중국의 지능형 컴퓨팅 능력은 2026년 6월 기준 2,185 EFLOPS로 1년 새 177% 늘었고, 그만큼 신규 랙 한 대가 배출하는 열도 계속 커지고 있습니다.
이 시장은 중국 데이터 센터의 시설 열 관리 계층을 다룹니다. 정밀 공조 및 냉수 냉각, 간접 증발 및 프리 쿨링, 콜드 플레이트 및 액침 액체 냉각, 아일 컨테인먼트 및 센서, PUE 개조 프로젝트, 열 제어 소프트웨어 및 유지보수가 포함됩니다. 2025년 산정 내역은 다음과 같습니다. 신규 IT 용량 2,600 MW × MW당 냉각 장비 104만 달러 = 27억 400만 달러, 여기에 2,600 MW × MW당 컨테인먼트 및 센서 9만 달러 = 2억 3,400만 달러, PUE 개조 900 MW × MW당 45만 달러 = 4억 500만 달러, 설치 용량 18,147 MW × 연간 MW당 2만 2,000달러의 제어 및 유지보수 = 3억 9,923만 달러를 더합니다. 냉각 방식 중에서는 액침 액체 냉각이 연 22.01%로 가장 빠르게 성장하고, 지역 중에서는 서부 허브 성이 연 18.55%로 가장 빠릅니다. 네이멍구, 구이저우, 간쑤, 닝샤의 동수서산(東數西算) 허브가 신규 AI 데이터 홀에서 차지하는 비중이 커지고 있기 때문입니다.
주요 시장 통계: 2026년 중국 데이터 센터 열 관리 시장 규모는 얼마인가?
DC Market Insights 추정에 따르면 중국 데이터 센터 열 관리 시장은 2026년 46.1억 달러로, 2025년 37.4억 달러보다 23.27% 큽니다.
- 2025년 시장 규모: 37.4억 달러(37억 4,223만 달러).
- 2026년 시장 규모: 46.1억 달러(46억 1,300만 달러).
- 2030년 시장 규모: 82.5억 달러.
- 2035년 시장 규모: 117.2억 달러.
- 2025~2035년 CAGR: 기본 시나리오 12.10%, 저성장 시나리오 8.47%, 고성장 시나리오 15.08%.
- 최대 구성 요소: 냉각 장비, 2025년 가치의 72.26%.
- 최고 성장 냉각 방식: 액침 액체 냉각, 연 22.01%.
- 선두 지역: 창장 삼각주, 2025년 가치의 30.00%. 최고 성장 지역: 서부 허브 성, 연 18.55%.
- 최대 성(省): 광둥, 2025년 6억 3,618만 달러. 최고 성장 성: 닝샤(중웨이), 연 21.57%.
- 중국 데이터 센터 냉각 매출 기준 최대 공급업체: Shenzhen Envicool Technology, 2025년 룸 레벨 냉각 매출 34.5억 위안(회사 연차 보고서).
핵심 요약: 중국 데이터 센터 열 관리에서 가장 중요한 점은?
- 냉각 장비는 2025년 가치의 72.26%를 차지합니다. 중국에서 신규 IT 용량 1 MW마다 약 104만 달러의 냉각 설비가 함께 들어가기 때문입니다.
- PUE 개조 프로젝트는 2026년 4억 5,500만 달러로 정점에 이릅니다. 2025년 PUE 기한과 베이징 할증 요금이 노후 데이터 홀의 업그레이드를 앞당기기 때문입니다.
- 콜드 플레이트 및 액침 액체 냉각의 비중은 2035년까지 가치 기준 26%에서 52%로 높아집니다. 40 kW 초과 랙이 연 23.65% 성장하기 때문입니다.
- 서부 허브 성은 점유율이 9%포인트 높아집니다. 허브 노드 규정(PUE 1.2 이하)이 저렴한 녹색 전력을 갖춘 춥고 건조한 부지에 유리하기 때문입니다.
요약: 중국 데이터 센터 열 관리 시장은 얼마나 빠르게 성장하고 있는가?
중국 데이터 센터 열 관리 시장 규모는 2020년 15.7억 달러에서 2025년 37.4억 달러로 커졌으며, 예측 기간 동안 연평균 12.10% 성장해 2035년 117.2억 달러에 이를 것으로 예상됩니다. 2020~2025년에는 연간 신규 IT 용량이 1,400 MW에서 2,600 MW로 늘면서 시장이 연 19.03% 성장했습니다.
| 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 37억 4,223만 달러 |
| 2026년 시장 규모 | 46억 1,300만 달러 |
| 2025~2035년 CAGR | 12.10% |
| 2035년 시장 규모 | 117억 2,375만 달러 |
중국 데이터 센터 열 관리 지출은 2025년부터 2035년까지 79.8억 달러 증가합니다. 증가분의 약 82%는 신규 데이터 홀용 냉각 장비에서 나옵니다. AI 데이터 홀에서 액체 루프가 룸 공조를 대체하면서 MW당 냉각 장비 가치가 104만 달러에서 155만 달러로 오르기 때문입니다. 제어 소프트웨어 및 유지보수는 설치 기반이 IT 용량 61 GW를 넘어서면서 3억 9,923만 달러에서 14억 6,375만 달러로 커집니다.
시장 범위: 중국 데이터 센터 열 관리에는 무엇이 포함되는가?
이 보고서가 정의하는 중국 데이터 센터 열 관리 시장은 중국 데이터 홀에서 열을 제거하는 장비, 프로젝트, 서비스에 대한 2025년 지출 37.4억 달러입니다.
포함: 전산실 공기 조화기 및 정밀 공조 장치, 데이터 센터용으로 구매한 칠러 및 드라이 쿨러, 간접 증발 장치 및 펌프 냉매(불소 펌프) 장치, 히트 파이프, 냉각수 분배 장치(CDU), 시설 키트로 판매되는 콜드 플레이트, 액침 탱크 및 냉각액, 아일 컨테인먼트, 온습도 센서, 열 제어 소프트웨어, 유지보수 계약, PUE 개조 프로젝트.
제외: 서버 팬과 칩 히트 싱크, 무정전 전원 장치(UPS) 및 전기 설비, 냉각에 소비되는 전력, 건물 외피 및 IT 장비.
세그먼트 구성: 4개 구성 요소 항목의 합은 매년 전체 시장과 같습니다. 냉각 방식, 데이터 센터 유형, 랙 밀도는 같은 전체 시장을 다른 기준으로 나눈 세 가지 구분입니다. 열 관리 시장은 중국 데이터 센터 시장 가운데 냉각, 컨테인먼트, 서비스 부분에 해당하며, 냉각 장비 항목은 해당 보고서의 냉각 시스템 항목(2025년 27억 400만 달러)과 일치합니다.
중국 데이터 센터 열 관리 시장 추정치는 왜 서로 다른가?
중국 데이터 센터 열 관리에 대한 공개 추정치는 범위 차이로 인해 2배 이상 벌어집니다. DC Market Insights는 시설 열 관리 계층만을 기준으로 2026년 시장을 46.1억 달러로 평가합니다.
범위가 넓은 정의는 냉각에 쓰이는 전력(PUE 약 1.42 기준 2025년 중국 데이터 센터 전력 사용량 1,700억 kWh의 약 5분의 1), 서버 수준의 히트 싱크와 팬, 또는 복합 용도 건물의 HVAC 설비 전체를 더합니다. 범위가 좁은 정의는 정밀 공조 장치만 집계해 액체 냉각, 개조, 서비스를 빠뜨립니다. DC Market Insights의 이전 판은 장비 출하만 집계해 2025년 시장을 15.4억 달러로 제시했습니다. 이번 판은 컨테인먼트, 개조, 유지보수를 추가하고, 냉각 항목을 2025년 중국 신규 IT 용량 2,600 MW와 연계했습니다.
| 요소 | 본 추정 포함 여부 | 이유 |
|---|---|---|
| 신규 데이터 홀용 냉각 장비 | 포함, 27억 400만 달러(2025년) | 열 관리 계층의 핵심 |
| 컨테인먼트 및 센서 | 포함, 2억 3,400만 달러 | PUE 목표 달성에 필요 |
| PUE 개조 프로젝트 | 포함, 4억 500만 달러 | 2025년 PUE 기한에 따른 수요 |
| 제어 소프트웨어 및 유지보수 | 포함, 3억 9,923만 달러 | 설치 기반에 대한 반복 지출 |
| 냉각 전력 | 제외 | 장비가 아닌 운영 비용 |
| 서버 팬 및 히트 싱크 | 제외 | IT 하드웨어의 일부 |
중소기업 서버실, 성(省) 정부 데이터 홀, 통신사 엣지 룸은 기업 및 정부, 통신사 IDC 세그먼트를 통해 범위에 포함됩니다. 폐열 재활용 지역 난방망과 데이터 센터 외부의 산업용 칠러는 범위에서 제외됩니다.
시장 동인: 중국 데이터 센터 냉각 지출을 끌어올리는 요인은?
DC Market Insights 추정에 따르면 정책과 밀도에서 비롯된 세 가지 요인이 중국 데이터 센터 열 관리 시장을 2025년 37.4억 달러에서 2026년 46.1억 달러로 끌어올립니다.
2024년 특별행동계획, 신규 대형 시설에 PUE 1.25 적용
NDRC, MIIT, NEA, 국가데이터국이 2024년 7월 발표한 2024년 특별행동계획은 2025년 말까지 전국 평균 PUE 1.5 미만, 신규 및 증설 대형 데이터 센터 1.25 이하, 국가 허브 노드 프로젝트 1.2 이하를 정했으며, 신규 허브 시설에는 녹색 전력 비중 80% 이상을 요구했습니다. PUE 1.25를 충족하려면 룸 공조만으로는 부족하고 간접 증발, 프리 쿨링 또는 액체 루프가 필요합니다. 이 때문에 DC Market Insights 모델에서 신규 MW당 냉각 가치는 2020년 92만 달러에서 2025년 104만 달러로 높아졌습니다.
베이징 PUE 1.35 할증 요금, 2026년 시행
베이징시 정부(2024년 11월)에 따르면 베이징은 2026년부터 PUE 1.35를 넘는 데이터 센터에 초과 정도에 따라 kWh당 0.2위안 또는 0.5위안을 추가로 부과하며, 2027년까지 평균 PUE 1.35 미만을 목표로 합니다. GDS Holdings도 Form 20-F 2025년 연차 보고서에서 같은 규정을 언급했습니다. DC Market Insights 모델은 2026년 PUE 개조 규모를 1,000 MW, 4억 5,500만 달러로 집계하며, 이는 개조 지출이 가장 많은 해입니다.
지능형 컴퓨팅 177% 증가로 랙 밀도 40 kW 초과
국무원 신문판공실(2026년 7월)에 따르면 중국의 지능형 컴퓨팅 능력은 2026년 6월 말 2,185 EFLOPS(FP16)로 1년 새 177% 늘었고, 전체 랙 가동률은 71.4%였습니다. 가속기 랙은 대당 40 kW에서 100 kW 이상의 열을 배출해 룸 공조로 제거할 수 있는 수준을 넘습니다. 따라서 40 kW 초과 밀도 세그먼트는 2025년 6억 7,360만 달러에서 2035년 56억 2,740만 달러로 연 23.65% 성장합니다.
시장 동향: 중국 운영사는 어떤 냉각 기술을 도입하고 있는가?
DC Market Insights 추정에 따르면 액체 냉각과 기후 중심의 부지 선택이 중국 데이터 센터 열 관리 가치를 움직이는 두 가지 동향이며, 콜드 플레이트 및 액침 냉각을 2025년 9억 7,298만 달러에서 2035년 61.0억 달러로 끌어올립니다.
Sugon Shuchuang 액침 냉각 매출, 2025년 370.58% 증가
Sugon의 액체 냉각 자회사 Sugon Shuchuang은 2025년 연차 보고서에서 매출 8억 8,234만 위안(74.29% 증가)을 보고했습니다. 이 중 액침 제품은 4억 5,793만 위안(370.58% 증가), 콜드 플레이트 제품은 2억 9,864만 위안(40.01% 증가)이었습니다. 이 모델에서 액침 액체 냉각은 연 22.01%로 가장 빠르게 성장하는 냉각 방식이며, 가치 비중은 6%에서 14%로 높아집니다.
서부 허브, 간접 증발 및 프리 쿨링에 의존
NDRC의 동수서산 계획(2022년 3월)은 허브 노드의 PUE를 1.25 미만, 구이저우 구이안 클러스터를 1.2 미만으로 정하고, 서부 시설의 가동률을 30%에서 50% 이상으로 높이도록 요구했습니다. 네이멍구, 닝샤, 간쑤의 차고 건조한 공기 덕분에 간접 증발 및 프리 쿨링이 연중 대부분의 시간을 담당할 수 있어, 이 방식은 2025년 가치의 22%를 유지하면서 연 9.87% 성장해 2035년 21.1억 달러에 이릅니다.
중국 냉각 공급업체, 수출 주문으로 눈을 돌리다
각사 2025년 연차 보고서에 따르면 Shenzhen Envicool은 2025년 하반기 데이터 센터 냉각 사업 성장이 둔화된 반면 해외 매출은 크게 늘었다고 밝혔고, Guangdong Shenling Environmental Systems는 2025년 데이터 서비스 주문이 약 72% 증가했으며 해외 사업과 액체 냉각에서 진전이 있었다고 보고했습니다. 수출 수요는 공장 가동 규모를 뒷받침하고 국내 가격 수준을 억제합니다.
시장 과제: 중국 데이터 센터 열 관리 시장의 성장을 늦출 수 있는 요인은?
국내 성장 둔화와 유휴 용량이 두 가지 위험 요인이며, 2035년 저성장 시나리오 84.4억 달러와 기본 시나리오 117.2억 달러의 차이를 함께 설명합니다.
국내 가격 압박: Envicool 성장률 32.23%에서 17.24%로 하락
Envicool의 매출은 2025년 32.23% 증가한 60.7억 위안이었으나, 반기 보고서(2026년 8월)에 따르면 2026년 상반기에는 17.24% 증가한 30.2억 위안에 그쳤습니다. 같은 기간 룸 레벨 냉각은 여전히 25.84% 성장했는데, 이는 수요 약화보다 국내 공급업체 간 가격 경쟁을 시사합니다. 이 모델은 MW당 냉각 가치가 2035년까지 49% 상승하는 것으로 보며, 그보다 빠른 상승은 가정하지 않습니다.
유휴 랙, 신규 냉각 주문 지연
국무원 및 관련 회의 자료에 따르면 2026년 6월 기준 중국에서 사용 중인 표준 랙은 1,556만 개이며, 전국 랙 가동률은 71.4%였습니다. 가동률이 낮은 곳에서는 운영사가 새 냉각 설비를 구매하기 전에 기존 데이터 홀부터 채웁니다. 이 때문에 저성장 시나리오는 2035년 지출을 28% 낮춘 84.4억 달러로 봅니다.
시장 기회: 중국 데이터 센터 냉각의 새로운 수요는 어디에 있는가?
DC Market Insights 추정에 따르면 PUE 개조와 액체 냉각 AI 데이터 홀이 가장 큰 두 기회이며, 규모는 각각 약 19.7억 달러와 61.0억 달러입니다.
2026~2030년 PUE 개조 19.7억 달러
MIIT 자료에 따르면 2025년 6월 가동 중인 컴퓨팅 센터의 전국 평균 PUE는 1.42로, 신규 시설에 요구되는 1.25를 크게 웃돌았습니다. DC Market Insights 모델은 2026~2030년 개조 규모를 4,150 MW, MW당 45만~48만 달러로 집계하며, 총 19.7억 달러 규모의 수요는 2020년 이전에 지어진 베이징, 상하이, 광둥의 데이터 홀이 주도합니다.
AI 데이터 홀용 액체 냉각, 2035년 61.0억 달러
콜드 플레이트 액체 냉각은 2025년 7억 4,845만 달러에서 2035년 44.6억 달러로(연 19.53%), 액침 냉각은 2억 2,453만 달러에서 16.4억 달러로 성장합니다. 이 지출을 흡수하는 제품은 냉각수 분배 장치(CDU), 매니폴드, 액침 탱크입니다. 전 세계 CDU 부문은 데이터 센터 냉각수 분배 장치 시장을 참고하십시오.
가격: 중국에서 데이터 센터 냉각 비용은 MW당 얼마인가?
DC Market Insights 추정에 따르면 중국의 신규 IT 용량 MW당 열 관리 가치(냉각 장비와 컨테인먼트 및 센서 합계)는 2020년 92만 달러에서 2025년 113만 달러, 2035년 166만 달러로 높아집니다.
| 연도 | 냉각 장비(신규 MW당 백만 달러) | 컨테인먼트 및 센서(신규 MW당 백만 달러) | 개조(MW당 백만 달러) | 제어 및 유지보수(설치 MW·연당 달러) |
|---|---|---|---|---|
| 2020 | 0.85 | 0.07 | 0.40 | 18,000 |
| 2025 | 1.04 | 0.09 | 0.45 | 22,000 |
| 2030 | 1.35 | 0.10 | 0.48 | 24,000 |
| 2035 | 1.55 | 0.11 | 0.50 | 26,000 |
공개 기준점: 2025년 Envicool의 룸 레벨 냉각 매출은 34.5억 위안, Shenling의 데이터 서비스 제품 매출은 23.4억 위안, Sugon Shuchuang의 액체 냉각 매출은 8.8억 위안이었습니다(각사 연차 보고서, 2026년 4월). Huawei Digital Power는 FusionModule2000이 공랭식으로 랙당 50 kW를 처리한다고 밝혔으며(2025년 10월), 이는 MW당 비용에서 액체 루프가 더 경제적이 되는 밀도 기준점이 됩니다.
표준 및 규제: 중국 데이터 센터의 PUE 한도를 정하는 규정은?
다섯 가지 규정이 중국 데이터 센터 열 관리 지출을 좌우하며, 2025년 냉각, 컨테인먼트 및 센서 지출 29.4억 달러에 해당하는 모든 신규 데이터 홀의 PUE 한도를 함께 규정합니다.
- GB 40879-2021: 데이터 센터 에너지 효율 한도에 관한 강제 국가 표준으로, 2021년 10월 11일 공포되어 2022년 11월 1일부터 시행되었습니다(국가시장감독관리총국, 표준 기록).
- 데이터 센터 녹색·저탄소 발전 특별행동계획(NDRC, MIIT, NEA, 국가데이터국, 2024년 7월): 2025년 말까지 평균 PUE 1.5 미만, 신규 대형 시설 1.25, 허브 노드 프로젝트 1.2, 랙 가동률 60% 이상(출처: NDRC).
- 동수서산(NDRC, 2022년 3월): 허브 노드 PUE 1.25 미만, 구이안 1.2 미만(출처: NDRC).
- 상하이시 경제정보화위원회 의견(2022년 6월): 클러스터 내 신규 대형 시설 PUE 1.25 수준, 2025년까지 약 28만 랙, PUE 1.7을 넘는 소규모 시설은 퇴출 대상으로 지정(출처: 상하이시 경제정보화위원회).
- 베이징 에너지 심사 규정(2021년): 규모별 PUE 진입 기준 1.3, 1.25, 1.2, 1.15, 그리고 2026년부터 PUE 1.35 초과분에 대한 차등 요금(출처: 베이징시 정부).
시장 세분화: 중국에서 가치가 가장 큰 열 관리 세그먼트는?
2025년 중국 데이터 센터 열 관리 가치의 72.26%를 냉각 장비가 차지하며, 40 kW 초과 랙은 연 23.65%로 가장 빠르게 성장하는 밀도 구간입니다.
구성 요소별
| 세그먼트 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 냉각 장비 | 2,704.00 | 72.26% | 9,300.00 | 13.15% |
| 컨테인먼트 및 센서 | 234.00 | 6.25% | 660.00 | 10.93% |
| PUE 개조 프로젝트 | 405.00 | 10.82% | 300.00 | -2.96% |
| 열 제어 소프트웨어 및 유지보수 | 399.23 | 10.67% | 1,463.75 | 13.87% |
PUE 개조 프로젝트는 2020년 이전 데이터 홀의 업그레이드가 진행됨에 따라 2026년 정점 이후 연 2.96%씩 감소합니다.
냉각 방식별
| 세그먼트 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 정밀 공조 및 냉수 냉각 | 1,945.96 | 52.00% | 3,517.12 | 6.10% |
| 간접 증발 및 프리 쿨링 | 823.29 | 22.00% | 2,110.28 | 9.87% |
| 콜드 플레이트 액체 냉각 | 748.45 | 20.00% | 4,455.02 | 19.53% |
| 액침 액체 냉각 | 224.53 | 6.00% | 1,641.33 | 22.01% |
데이터 센터 유형별
| 세그먼트 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 자체 구축 | 1,272.36 | 34.00% | 4,806.74 | 14.22% |
| 통신사 IDC | 1,010.40 | 27.00% | 2,813.70 | 10.78% |
| 제3자 코로케이션 및 홀세일 | 785.87 | 21.00% | 2,696.46 | 13.12% |
| 기업 및 정부 | 673.60 | 18.00% | 1,406.85 | 7.64% |
하이퍼스케일 및 클라우드 자체 구축은 데이터 센터 유형 중 연 14.22%로 가장 빠르게 성장합니다. 클라우드 기업들이 허브 성에 가장 큰 AI 데이터 홀을 짓고 있기 때문입니다.
랙 밀도별
| 세그먼트 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 15 kW 미만 | 1,796.27 | 48.00% | 2,579.22 | 3.68% |
| 15~40 kW | 1,272.36 | 34.00% | 3,517.12 | 10.70% |
| 40 kW 초과 | 673.60 | 18.00% | 5,627.40 | 23.65% |
DC 독점 분석: 베이징 PUE 할증 요금 회수 기간 사다리
PUE 1.45로 운영되는 베이징의 10 MW 데이터 홀은 2026년부터 연간 약 247만 달러의 할증 요금을 내므로, PUE 1.30으로 낮추는 450만 달러 규모의 개조 비용은 약 1.3년 만에 회수됩니다. 이 사다리는 8가지 입력값을 바탕으로 한 DC Market Insights 모델입니다. 입력값은 IT 부하 10 MW, 평균 부하율 70%(연간 IT 에너지 61,320 MWh), kWh당 0.2위안 및 0.5위안의 할증 구간, kWh당 0.8위안으로 가정한 기본 요금, MW당 45만 달러의 개조 비용, PUE 1.35 기준선, 달러당 7.2위안입니다.
| 데이터 홀 PUE | 시설 에너지(연간 MWh) | 할증 구간(kWh당 위안) | 할증 요금(연간 백만 달러) | PUE 1.25 대비 추가 에너지 비용(연간 백만 달러) | PUE 1.30 개조 시 회수 기간 |
|---|---|---|---|---|---|
| 1.25 | 76,650 | 0 | 0.00 | 0.00 | 불필요 |
| 1.30 | 79,716 | 0 | 0.00 | 0.34 | 불필요 |
| 1.35 | 82,782 | 0 | 0.00 | 0.68 | 불필요 |
| 1.45 | 88,914 | 0.2 | 2.47 | 1.36 | 약 1.3년 |
| 1.60 | 98,112 | 0.5 | 6.81 | 2.38 | 약 0.5년 |
이 사다리는 모델에서 2026년에 개조 지출이 정점을 찍는 이유를 보여 줍니다. PUE 1.35를 넘는 베이징 데이터 홀은 할증 요금만으로도 2년 안에 개조 비용을 회수하며, 0.5위안 구간의 데이터 홀은 1년 안에 회수합니다.
지역별 분석: 중국에서 데이터 센터 냉각 지출이 가장 많은 지역은?
창장 삼각주는 2025년 가치의 30.00%(11억 2,267만 달러)로 중국 데이터 센터 열 관리 시장을 이끌고, 서부 허브 성은 연 18.55%로 가장 빠르게 성장해 2035년 24.6억 달러에 이릅니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 베이징-톈진-허베이 및 화북 | 1,010.40 | 27.00% | 2,813.70 | 10.78% |
| 창장 삼각주 | 1,122.67 | 30.00% | 3,048.18 | 10.50% |
| 광둥-홍콩-마카오 대만구 | 711.02 | 19.00% | 1,875.80 | 10.19% |
| 청두-충칭 및 화중 | 449.07 | 12.00% | 1,524.09 | 13.00% |
| 서부 허브 성 | 449.07 | 12.00% | 2,461.99 | 18.55% |
창장 삼각주
상하이의 2022년 의견은 신규 대형 시설에 PUE 1.25 수준을 목표로 하고 PUE 1.7을 넘는 소규모 시설을 퇴출 대상으로 지정합니다. 이에 따른 개조 및 교체 수요로, 신규 건설이 서부로 이동하더라도 창장 삼각주의 점유율은 2035년 26%를 유지합니다.
베이징-톈진-허베이 및 화북
2026년부터 시행되는 베이징의 PUE 1.35 할증 요금으로 이 지역은 최대 개조 시장이 되고, 신규 데이터 홀은 허베이의 장자커우와 랑팡으로 향합니다. 허베이는 연 13.17% 성장하며, 베이징은 연 7.64% 성장합니다.
광둥-홍콩-마카오 대만구
광둥은 2025년 6억 3,618만 달러로 최대 성입니다. 덥고 습한 여름으로 프리 쿨링 가능 시간이 제한되어 냉수 및 액체 시스템이 유리하며, 신규 용량의 대부분은 사오관 클러스터에 들어섭니다.
청두-충칭 및 화중
톈푸 및 충칭 클러스터는 연 13.00% 성장해 2035년 15.2억 달러에 이르며, 쓰촨의 수력 발전이 허브 규정이 요구하는 녹색 전력 비중을 뒷받침합니다.
서부 허브 성
네이멍구, 구이저우, 간쑤, 닝샤의 가치 비중은 12%에서 21%로 높아집니다. 구이안 클러스터는 PUE 1.2 미만을 유지해야 하고, 건조하고 차가운 공기 덕분에 연중 대부분 프리 쿨링이 가능하기 때문입니다. 닝샤(중웨이)는 연 21.57%로 가장 빠르게 성장하는 성입니다.
성별 분석: 데이터 센터 열 관리 지출을 이끄는 중국의 성은?
DC Market Insights 추정에 따르면 광둥이 2025년 6억 3,618만 달러로 선두이며, 닝샤(중웨이)가 연 21.57%로 가장 빠르게 성장하는 성입니다.
| 순위 | 성 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 광둥 | 광둥-홍콩-마카오 대만구 | 636.18 | 1,641.33 | 9.94% |
| 2 | 베이징 | 베이징-톈진-허베이 및 화북 | 449.07 | 937.90 | 7.64% |
| 3 | 허베이(장자커우 및 랑팡) | 베이징-톈진-허베이 및 화북 | 374.22 | 1,289.61 | 13.17% |
| 4 | 상하이 | 창장 삼각주 | 355.51 | 879.28 | 9.48% |
| 5 | 장쑤 | 창장 삼각주 | 318.09 | 820.66 | 9.94% |
| 6 | 저장 | 창장 삼각주 | 243.24 | 644.81 | 10.24% |
| 7 | 쓰촨 | 청두-충칭 및 화중 | 168.40 | 586.19 | 13.28% |
| 8 | 네이멍구(허린거얼) | 서부 허브 성 | 168.40 | 996.52 | 19.46% |
| 9 | 구이저우(구이안) | 서부 허브 성 | 149.69 | 644.81 | 15.72% |
| 10 | 충칭 | 청두-충칭 및 화중 | 112.27 | 410.33 | 13.84% |
| 11 | 안후이(우후) | 창장 삼각주 | 74.84 | 468.95 | 20.14% |
| 12 | 닝샤(중웨이) | 서부 허브 성 | 74.84 | 527.57 | 21.57% |
네이멍구(허린거얼)는 대형 성 가운데 가장 빠르게 성장해 1억 6,840만 달러에서 9억 9,652만 달러(연 19.46%)로 커집니다. 허린거얼 클러스터에 프리 쿨링을 전제로 설계된 클라우드 AI 캠퍼스가 들어서 있기 때문입니다.
예측 시나리오: 2035년 중국 데이터 센터 열 관리 시장 규모는?
DC Market Insights 추정에 따르면 중국 데이터 센터 열 관리 시장은 기본 시나리오에서 2035년 117.2억 달러에 이르며, 범위는 84.4억 달러에서 152.4억 달러입니다.
| 시나리오 | 2035년(백만 달러) | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 8,441.10 | 8.47% | 신규 IT 용량이 연 4,300 MW 수준에 머물고 액체 냉각이 가치의 35%에 도달 |
| 기본 | 11,723.75 | 12.10% | 2035년 신규 IT 용량 6,000 MW, 액체 냉각이 가치의 52% |
| 고성장 | 15,240.88 | 15.08% | AI 데이터 홀이 신규 용량의 75%를 차지하고 허브 규정이 PUE 1.15로 강화 |
주요 기업 및 시장 점유율: 중국의 데이터 센터 냉각 공급업체는?
DC Market Insights 추정에 따르면 상위 5개 공급업체가 2025년 중국 데이터 센터 열 관리 가치의 약 45%를 차지하며, Shenzhen Envicool Technology와 Huawei Digital Power가 선두에 있습니다.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Inspur Information
- Guangzhou Goaland Energy Conservation Technology
- Delta Electronics
- Kehua Data
- STULZ
- Trane Technologies
2025년 연차 보고서에 따르면 Envicool의 2025년 매출은 60.7억 위안으로 32.23% 증가했으며, 이 중 룸 레벨 데이터 센터 냉각은 34.5억 위안(56.83%, 41.28% 증가)이었습니다. Shenling의 데이터 서비스 부문은 2025년 23.4억 위안을 벌어 51.42% 성장했고, 2026년 상반기 이 부문의 신규 주문은 전년 동기의 약 2.3배였습니다(출처: Shenling 반기 보고서, 2026년 8월). 2025년 Form 10-K에 따르면 Vertiv의 2025년 아시아 태평양 순매출은 20.2억 달러로 17.5% 증가했으며, 중국은 이 지역의 일부입니다. Goaland Energy Conservation은 2025년 매출 9억 8,912만 위안(43.09% 증가)을 보고했습니다(회사 연차 보고서). VNET Group은 중국 내 특허 249건을 보유하고 있으며 액체 냉각을 주요 특허 분야 중 하나로 제시합니다(Form 20-F, 2026년 4월). 집중도 수치는 이들 공시 매출을 달러당 7.2위안으로 환산해 2025년 시장 규모 37.4억 달러와 비교한 결과입니다.
최근 동향: 2026년 중국 데이터 센터 냉각에서 무엇이 달라졌는가?
지능형 컴퓨팅 177% 증가부터 Shenling의 액체 냉각 주문 2.3배 증가까지, 2026년의 6가지 사건이 중국 데이터 센터 열 관리 전망을 형성했습니다.
- 2026년 8월, Shenzhen Envicool은 상반기 매출 30.2억 위안(17.24% 증가), 룸 레벨 냉각 매출 17.0억 위안(25.84% 증가)을 보고했습니다(출처: Envicool 반기 보고서).
- 2026년 8월, Guangdong Shenling은 데이터 서비스 매출 30.68% 증가, 신규 주문이 전년 동기의 약 2.3배라고 보고했습니다(출처: Shenling 반기 보고서).
- 2026년 7월, 국무원 신문판공실은 지능형 컴퓨팅 능력 2,185 EFLOPS(177% 증가)와 랙 가동률 71.4%를 발표했습니다(출처: 국무원 신문판공실).
- 2026년 5월, NEA는 2025년 컴퓨팅 센터 전력 사용량이 1,700억 kWh로 전국 전력 사용량의 1.6%였다고 밝혔습니다(출처: 국가에너지국).
- 2026년 4월, Sugon Shuchuang은 2025년 매출 8억 8,234만 위안(74.29% 증가)을 보고했으며, 액침 제품 매출은 370.58% 증가했습니다(출처: Sugon Shuchuang 연차 보고서).
- 2026년 2월, Vertiv는 2025년 아시아 태평양 순매출 20.2억 달러(17.5% 증가)를 보고했습니다(출처: Vertiv Form 10-K).
조사 방법론: 중국 데이터 센터 열 관리 시장 규모는 어떻게 산정했는가?
DC Market Insights는 중국 데이터 센터 열 관리 시장을 상향식(bottom-up)으로 산정해 2025년 37.4억 달러로 추정했으며, 네 가지 항목을 사용했습니다. 신규 IT 용량(2020년 1,400 MW, 2025년 2,600 MW, 2030년 4,900 MW, 2035년 6,000 MW) × MW당 냉각 장비(85만 달러, 104만 달러, 135만 달러, 155만 달러) 및 MW당 컨테인먼트(7만~11만 달러), PUE 개조(2020년 200 MW, 2025년 900 MW, 2026년 1,000 MW, 2035년 600 MW) × MW당 40만~50만 달러, 그리고 설치 MW·연당 1만 8,000~2만 6,000달러의 제어 및 유지보수입니다. 설치 기반은 2019년 말 11,000 MW에서 2025년 말 20,384 MW로 늘어납니다(매년 2% 퇴역). 세그먼트, 지역, 성별 구분은 매년 합계가 전체와 일치하는 점유율입니다.
세 가지 범위 검증을 충족합니다. 상한 1: 이 시장은 2025년 중국 데이터 센터 시장 727.7억 달러의 5.14%입니다. 상한 2: NEA가 밝힌 2025년 1,700억 kWh는 평균 시설 부하 약 19.4 GW, PUE 1.42 기준 IT 부하 13.7 GW에 해당하며, 이는 모델상 설치 기반 20.4 GW의 67%로 2026년 보고된 랙 가동률 71.4%와 비슷합니다. 하한: Envicool 룸 레벨 냉각(34.5억 위안), Shenling 데이터 서비스(23.4억 위안), Sugon Shuchuang(8.8억 위안)을 합하면 약 9.3억 달러로, 해외에도 판매하는 세 공급업체만으로 2025년 추정치의 24.8%에 해당합니다. 다른 시장의 냉각 부문은 중국 데이터 센터 냉각 시장 및 아시아 태평양 데이터 센터 열 관리 시장에서 다룹니다. 전체 방법론: 조사 방법론.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 02요약
- 2.1시장 개요: 2025년, 2026년, 2035년
- 2.2주요 시장 통계
- 2.3핵심 요약
- 03시장 범위 및 추정치 비교
- 3.1포함 및 제외 항목
- 3.2추정치가 서로 다른 이유
- 04시장 동인
- 4.12024년 특별행동계획, 신규 대형 시설에 PUE 1.25 적용
- 4.2베이징 PUE 1.35 할증 요금, 2026년 시행
- 4.3지능형 컴퓨팅 177% 증가로 랙 밀도 40 kW 초과
- 05시장 동향
- 5.1Sugon Shuchuang 액침 냉각 매출, 2025년 370.58% 증가
- 5.2서부 허브, 간접 증발 및 프리 쿨링에 의존
- 5.3중국 냉각 공급업체, 수출 주문으로 눈을 돌리다
- 06시장 과제
- 6.1국내 가격 압박: Envicool 성장률 32.23%에서 17.24%로 하락
- 6.2유휴 랙, 신규 냉각 주문 지연
- 07시장 기회
- 7.12026~2030년 PUE 개조 19.7억 달러
- 7.2AI 데이터 홀용 액체 냉각, 2035년 61.0억 달러
- 08가격 분석
- 8.1MW당 열 관리 가치: 2020년, 2025년, 2030년, 2035년
- 8.2공개 가격 기준점
- 09표준 및 규제
- 9.1GB 40879-2021
- 9.22024년 특별행동계획
- 9.3동수서산
- 9.4상하이 및 베이징 PUE 규정
- 10시장 세분화
- 10.1구성 요소별: 냉각 장비, 컨테인먼트 및 센서, PUE 개조 프로젝트, 열 제어 소프트웨어 및 유지보수
- 10.2냉각 방식별: 정밀 공조 및 냉수 냉각, 간접 증발 및 프리 쿨링, 콜드 플레이트 액체 냉각, 액침 액체 냉각
- 10.3데이터 센터 유형별: 하이퍼스케일 및 클라우드 자체 구축, 통신사 IDC, 제3자 코로케이션 및 홀세일, 기업 및 정부
- 10.4랙 밀도별: 15 kW 미만, 15~40 kW, 40 kW 초과
- 11Dc 독점 분석: 베이징 pue 할증 요금 회수 기간 사다리
- 11.1데이터 홀 PUE별 할증 요금 및 회수 기간
- 12지역별 분석
- 12.1베이징-톈진-허베이 및 화북
- 12.2창장 삼각주
- 12.3광둥-홍콩-마카오 대만구
- 12.4청두-충칭 및 화중
- 12.5서부 허브 성
- 13성별 분석
- 13.1광둥
- 13.2베이징
- 13.3허베이(장자커우 및 랑팡)
- 13.4상하이
- 13.5장쑤
- 13.6저장
- 13.7쓰촨
- 13.8네이멍구(허린거얼)
- 13.9구이저우(구이안)
- 13.10충칭
- 13.11안후이(우후)
- 13.12닝샤(중웨이)
- 14예측 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15주요 기업 및 시장 점유율
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Inspur Information
- 15.12Guangzhou Goaland Energy Conservation Technology
- 15.13Delta Electronics
- 15.14Kehua Data
- 15.15STULZ
- 15.16Trane Technologies
- 16최근 동향
- 16.12026년 동향
- 17조사 방법론
- 17.1상향식 모델
- 17.2범위 검증
- 그림 1중국 데이터 센터 열 관리 시장 규모, 2020-2035년(백만 달러)
- 표 1시장 개요
- 표 2범위 비교
- 표 3MW당 열 관리 가치
- 표 4구성 요소별 시장
- 표 5냉각 방식별 시장
- 표 6데이터 센터 유형별 시장
- 표 7랙 밀도별 시장
- 표 8베이징 PUE 할증 요금 회수 기간 사다리
- 표 9지역별 시장
- 표 10상위 12개 성
- 표 11예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 46.1억 달러로, 2025년 37.4억 달러보다 23.27% 증가했습니다. AI 랙과 PUE 상한이 MW당 냉각 가치를 끌어올리면서 시장은 2025년부터 연평균 12.10% 성장해 2035년 117.2억 달러에 이를 것으로 전망됩니다.
DC Market Insights 추정에 따르면 2020~2025년 연 19.03%에 이어 2025~2035년에는 연 12.10% 성장합니다. 연간 신규 IT 용량은 2,600 MW에서 6,000 MW로, 신규 MW당 냉각 가치는 104만 달러에서 155만 달러로 늘어납니다.
NDRC, MIIT, NEA, 국가데이터국의 2024년 7월 특별행동계획에 따라 신규 및 증설 대형 데이터 센터는 2025년 말까지 PUE 1.25 이하, 국가 허브 노드 프로젝트는 1.2 이하를 충족해야 합니다. 전국 평균 목표는 1.5 미만입니다.
베이징시 정부에 따르면 2026년부터 PUE 1.35를 넘는 데이터 센터에 전기 요금 외에 kWh당 0.2위안 또는 0.5위안이 부과됩니다. PUE 1.45인 10 MW 데이터 홀의 경우 연간 약 247만 달러이므로, 450만 달러 규모의 개조 비용은 약 1.3년 만에 회수됩니다.
DC Market Insights 추정에 따르면 액침 액체 냉각으로, 2025년 2억 2,453만 달러에서 2035년 16.4억 달러로 연 22.01% 성장합니다. 콜드 플레이트 액체 냉각은 연 19.53% 성장해 2035년 가치의 38%를 차지하는 최대 방식이 됩니다.
창장 삼각주로, 2025년 가치의 30.00%인 11.2억 달러를 차지합니다. DC Market Insights 추정에 따르면 서부 허브 성이 연 18.55%로 가장 빠르게 성장하며, 닝샤(중웨이)가 연 21.57%로 가장 빠르게 성장하는 성입니다.
DC Market Insights 추정에 따르면 2025년 가치의 약 45%를 상위 5개 공급업체가 차지합니다. Shenzhen Envicool Technology(2025년 룸 레벨 냉각 매출 34.5억 위안)와 Huawei Digital Power가 선두이며, Shenling, Vertiv, Sugon Shuchuang이 뒤를 잇습니다.
DC Market Insights 추정에 따르면 2025년 신규 IT 용량 MW당 열 관리 장비는 약 113만 달러(냉각 104만 달러, 컨테인먼트 및 센서 9만 달러)이며, 2035년에는 166만 달러로 오릅니다. 개조 비용은 MW당 45만 달러입니다.
DC Market Insights 추정에 따르면 2026~2030년 약 4,150 MW의 노후 데이터 홀을 대상으로 19.7억 달러 규모입니다. 2025년 6월 가동 중인 컴퓨팅 센터의 전국 평균 PUE는 1.42로, 신규 대형 시설에 요구되는 1.25보다 높았습니다.
46.1억 달러는 시설 열 관리 계층만을 대상으로 한 DC Market Insights의 2026년 추정치입니다. 범위가 넓은 추정치는 냉각 전력, 서버 팬과 히트 싱크 또는 건물 전체 HVAC를 더하고, 범위가 좁은 추정치는 정밀 공조 장치만 집계해 액체 냉각, 개조, 서비스를 제외합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.