
궤도 내 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
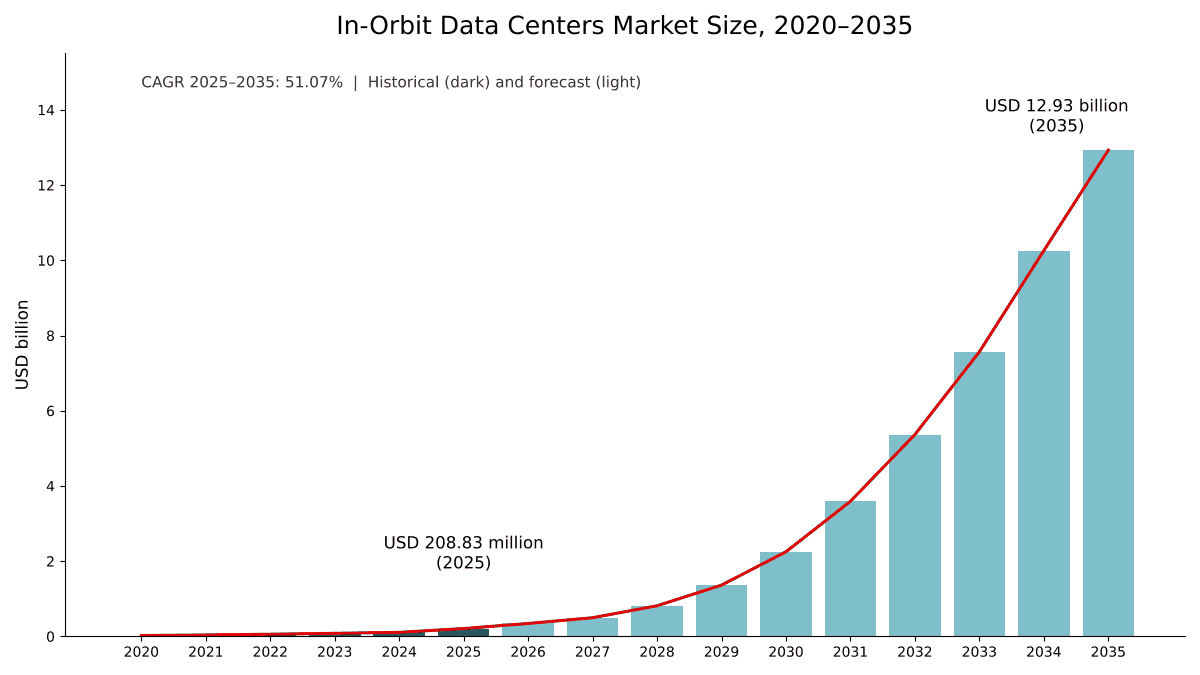
궤도 내 데이터 센터 시장 규모는 2025년 USD 208.8백만였으며, 연평균 성장률(CAGR) 51.07%로 성장해 2035년에는 USD 12.93십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 52.4%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02연구 방법론
- 03경영 요약
- 04시장 역학
- 05가격
- 06표준 및 규제
- 07공급망
- 08시장 규모 및 전망
- 09제공 형태별 시장
- 10궤도 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
지역별 인사이트
- North America52.4%
- Asia Pacific29.6%
- Europe12.8%
- Middle East and Africa3.4%
- Latin America1.8%
분석 대상 기업
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
전체 분석
궤도 내 데이터 센터 시장은 우주에서 데이터를 처리하고 보관하기 위해 지구 궤도나 달 표면에 배치되는 컴퓨팅 및 스토리지 하드웨어와, 해당 하드웨어에서 판매되는 궤도 내 컴퓨팅 및 스토리지 서비스를 포괄합니다. DC Market Insights는 글로벌 궤도 내 데이터 센터 시장 규모를 2025년 2.09억 달러로 평가하며, 2035년까지 연평균 성장률(CAGR) 51.07%로 129.3억 달러에 이를 것으로 전망합니다. 2025년 시장 가치는 수량 × 가격으로 산출됩니다. 새로 발사된 위성에 탑재된 약 244개의 엣지 컴퓨팅 페이로드가 페이로드당 약 42만 달러로 1.02억 달러를 차지하고, 약 18기의 전용 궤도 데이터 센터 우주선이 대당 약 380만 달러로 6,840만 달러를 더하며, 궤도 내 컴퓨팅 및 스토리지 서비스가 3,800만 달러를 더합니다. 전용 궤도 데이터 센터 우주선은 2027년 이후 AI 컴퓨팅 위성이 단일 GPU 시연기에서 메가와트급 배치로 넘어가면서 연 63.08%로 가장 빠르게 성장하는 부문이며, 중동 및 아프리카는 작은 기반에서 출발해 연 55.02%로 가장 빠르게 성장하는 지역입니다.
경영 요약
글로벌 궤도 내 데이터 센터 시장 규모는 2020년 2,312만 달러로 평가되었고 2025년에는 2.09억 달러에 도달했으며, 예측 기간 동안 연평균 성장률 51.07%로 2035년까지 129.3억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 사항 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 궤도 내 데이터 센터 시장 규모 | 2.09억 달러 |
| 궤도 내 데이터 센터 시장, 연평균 성장률 | 51.07% |
| 2035년 궤도 내 데이터 센터 시장 규모 | 129.3억 달러 |
시장은 2020년부터 2025년까지 연 55.30% 성장했으며, 데이터 센터 워크로드를 실행하도록 제작된 위성들이 궤도에 오르면서 2025년 한 해에만 2024년 대비 94.8% 증가했습니다. 5월에는 중국의 12기 컴퓨팅 위성군이, 11월에는 Nvidia H100 그래픽 처리 장치(GPU)를 탑재한 Starcloud-1 위성이 궤도에 올랐습니다.
DC Market Insights 전망에서 궤도 내 데이터 센터 시장은 최초의 상업용 AI 컴퓨팅 군집 위성이 배치되기 시작하는 2029년에 10억 달러를 넘어서고, 2030년에는 22.5억 달러에 이릅니다.
시장 범위: 궤도 내 데이터 센터란 무엇이며 시장은 무엇을 포괄하는가?
궤도 내 데이터 센터는 원시 데이터를 먼저 지상으로 보내는 대신 우주에서 컴퓨팅 워크로드를 실행하기 위해 프로세서, 메모리, 스토리지를 탑재한 위성, 호스팅 페이로드, 달 또는 우주정거장 기반 노드를 말합니다. DC Market Insights는 궤도 내 데이터 센터 시장 규모를 2025년 2.09억 달러로 산정하며, 이는 최초 판매 기준 현재 미국 달러 가치이고 2025년을 기준 연도로 2035년까지 전망합니다.
포함 범위. 엣지 컴퓨팅 페이로드(신규 위성에 통합하기 위해 판매되는 온보드 AI 및 고성능 컴퓨터), 전용 궤도 데이터 센터 우주선 및 페이로드(컴퓨팅 위성, 중계 군집 위성에 호스팅되는 컴퓨팅 노드, 달 데이터 스토리지 페이로드), 컴퓨팅 기능에 사용되는 우주선 버스, 전력, 열 및 광 링크 하드웨어의 해당 몫, 그리고 용량, 워크로드 또는 계약 단위로 판매되는 궤도 내 컴퓨팅 및 스토리지 서비스.
제외 범위. 우주선 운용만 담당하는 표준 위성 비행 컴퓨터, 광대역 군집 위성 라우팅 하드웨어, 다운링크된 데이터를 처리하는 지상국 및 지상 데이터 센터, 비컴퓨팅 위성을 위해 구매한 발사 서비스, 하드웨어나 서비스를 구매하지 않는 연구 보조금.
세그먼트 간의 관계. 제공 형태별 구분(엣지 컴퓨팅 페이로드, 전용 우주선, 서비스)이 모델의 근간입니다. 다른 구분들은 동일한 2.09억 달러를 다시 나눈 것이며, 구성 요소별 구분에서는 서비스를 별도 항목으로 유지합니다.
시장 동인: 궤도 내 데이터 센터 시장을 이끄는 요인은 무엇인가?
궤도 내 데이터 센터 시장 성장의 대부분은 세 가지 동인으로 설명됩니다. 이제 궤도에서 견디고 작동하는 AI 칩, 무한한 태양광 전력 옆에 AI 컴퓨팅을 두려는 경쟁, 그리고 더 많은 데이터를 온보드에서 처리하는 위성 군의 증가입니다. 이들이 함께 시장을 2025년 2.09억 달러에서 2035년까지 129.3억 달러로 끌어올립니다.
전용 컴퓨팅 우주선, 6,840만 달러에서 91.0억 달러로 성장
데이터 센터급 AI 칩이 궤도에서 비행하며 작동했습니다. Data Center Dynamics가 우주 최초의 Nvidia H100 GPU라고 소개한 장비를 탑재한 60kg 위성 Starcloud-1은 2025년 11월 SpaceX 로켓에 실려 궤도에 올랐습니다. 2025년 5월 중국은 ADA Space와 Zhejiang Lab이 주도하는 2,800기 규모 위성 군 구상의 첫 단계로, 주취안 위성 발사 센터에서 창정 2D 로켓으로 컴퓨팅 위성 12기를 발사했습니다. 전용 궤도 데이터 센터 지출은 2025년 6,840만 달러에서 2035년 91.0억 달러로 증가하며, 2035년에는 한 해에 약 520MW의 궤도 컴퓨팅이 배치됩니다(DC Market Insights 추정). 이러한 변화를 뒷받침하는 칩은 AI 칩 시장 보고서에서 다룹니다.
궤도의 태양광 전력이 하이퍼스케일 AI 계획을 우주로 끌어들이다
Google의 Project Suncatcher 연구에 따르면 궤도의 태양광 패널은 지상보다 최대 8배 더 생산적일 수 있으며, Google과 Planet은 2027년 초까지 프로토타입 위성 2기를 발사할 예정입니다(출처: Google Research 블로그). SpaceX는 고도 500km~2,000km에 최대 100만 기의 궤도 데이터 센터 위성을 배치하겠다는 신청서를 미국 연방통신위원회(FCC)에 제출했으며, 발사 톤당 100kW의 컴퓨팅으로 연간 100GW의 AI 컴퓨팅 용량을 추가할 수 있다고 추정했습니다. Starcloud는 4제곱킬로미터 태양광 어레이로 전력을 공급하는 5GW 데이터 센터 위성을 제안했으며, DC Market Insights 기본 시나리오는 2035년에 520MW가 배치된다고 가정합니다.
연간 발사 위성 4,434기 도달, 처리를 온보드로 이동
위성산업협회(Satellite Industry Association)는 2025년에 296회의 발사로 4,434기의 위성이 지구 궤도에 배치되었으며, 연말 기준 운용 중인 위성은 14,266기라고 집계했습니다(출처: 위성산업협회 보고서 발표). DC Market Insights는 영상, 레이더 및 신호 위성 운영자들이 지상 통과를 기다리는 대신 점점 더 많은 데이터를 온보드에서 필터링, 압축 및 분석할 것으로 예상합니다. 2025년에 발사된 위성의 약 5.5%가 엣지 컴퓨팅 페이로드를 탑재했으며, 이 비율은 2035년까지 18.0%로 상승해 엣지 컴퓨팅 페이로드 지출을 1.02억 달러에서 11.7억 달러로 끌어올립니다(DC Market Insights 추정).
시장 동향: 우주 기반 데이터 센터는 어떻게 변화하고 있는가?
궤도 내 데이터 센터 시장은 단일 시연기에서 네트워크화된 컴퓨팅 노드로, 우주 인증을 받은 틈새 칩에서 데이터 센터 GPU로, 과학 페이로드에서 상업용 클라우드 워크로드로 이동하고 있습니다. AI 및 머신러닝 워크로드는 2025년 2,506만 달러에서 2035년까지 56.9억 달러로 성장합니다.
광 중계 네트워크에 탑재되는 컴퓨팅 노드
궤도 컴퓨팅은 네트워크 서비스가 되어 가고 있습니다. Kepler Communications는 2026년 1월 반덴버그 우주군 기지에서 Falcon 9으로 광 중계 네트워크의 첫 번째 트랜치인 약 300kg급 위성 10기를 발사했으며, 이 위성들은 테라바이트급 스토리지를 갖춘 멀티 GPU 궤도 컴퓨팅 모듈을 탑재했습니다. Axiom Space는 Kepler 군집 위성의 일부로 첫 두 개의 Orbital Data Center 노드를 발표했으며, 2.5Gbps 광 링크를 갖추고 궤도상 처리 능력을 킬로와트에서 메가와트로 확장하겠다는 경로를 밝혔습니다. 궤도 내 컴퓨팅 및 스토리지 서비스는 연 52.94% 성장해 2035년까지 26.6억 달러에 이릅니다(DC Market Insights 추정).
데이터 센터 칩 제조사에서 등장하는 우주용 AI 플랫폼
2026년 3월 Nvidia는 우주 컴퓨팅 플랫폼을 출시했습니다. Rubin GPU를 탑재한 Space-1 Vera Rubin Module은 우주 기반 추론에서 H100 대비 최대 25배 많은 AI 컴퓨팅을 제공하며, 궤도 엣지 컴퓨팅을 위한 IGX Thor 및 Jetson Orin도 함께 제공됩니다. DC Market Insights는 컴퓨팅 프로세서가 시장 가치에서 차지하는 비중이 2025년 24.5%에서 2035년 31.0%로 상승해 모든 구성 요소 중 가장 큰 점유율 증가를 기록할 것으로 전망합니다.
정부 임무에 합류하는 상업용 클라우드 워크로드
Crusoe는 2026년 말 예정된 Starcloud 위성에 배치해 2027년 초까지 우주에서 제한된 GPU 용량을 제공할 계획이며, Aetherflux는 Galactic Brain이라는 첫 궤도 데이터 센터가 2027년 1분기까지 상업 운영에 들어갈 것이라고 밝혔습니다. DC Market Insights는 클라우드 및 AI 컴퓨팅 제공업체의 수요 비중이 2025년 14.0%에서 2035년 47.0%로 증가하고, 2032년까지 정부 및 국방 기관을 제치고 최대 최종 사용자가 될 것으로 예상합니다.
시장 과제: 궤도 내 데이터 센터 시장의 발목을 잡는 요인은 무엇인가?
DC Market Insights 전망에서 MW당 비용, 입증되지 않은 사업성, 착륙 위험은 궤도 내 데이터 센터 시장을 2028년까지 10억 달러 미만에 머물게 하는 세 가지 제약 요인입니다.
궤도 컴퓨팅 비용은 2027년 MW당 약 9,500만 달러
컴퓨팅, 전력, 열, 버스 및 발사를 포함한 전용 궤도 데이터 센터의 총비용은 2027년 MW당 약 9,500만 달러이며, 2035년까지 MW당 1,750만 달러로 하락합니다(DC Market Insights 추정). 발사 비용이 결정적인 변수입니다. Google의 Suncatcher 분석은 2030년대 중반까지 발사 가격이 kg당 200달러 미만으로 떨어질 수 있다고 언급합니다.
사업성이 입증되지 않았다고 경고하는 개발사들
SpaceX 자체 신고서에도 경고가 담겨 있습니다. SpaceX는 IPO 전 신고서에서 투자자들에게 궤도 AI 컴퓨팅 개발 이니셔티브가 초기 단계에 있으며 상업적 타당성을 달성하지 못할 수 있다고 밝혔습니다.
달 및 심우주 임무에 따르는 착륙 위험
Lonestar Data Holdings는 Freedom 달 데이터 센터를 Intuitive Machines의 Athena 착륙선에 통합했으며, 해당 임무의 용량이 매진되었다고 보고했습니다. Athena는 2025년 3월 6일 옆으로 쓰러진 채 착륙했으며, Lonestar는 8테라바이트 분량의 자료를 담은 데이터 센터가 온전하다고 확인했습니다.
시장 기회: 우주 컴퓨팅의 새로운 수익원은 어디에 있는가?
DC Market Insights 모델에서 궤도 내 데이터 센터 시장의 가장 큰 두 가지 새로운 수익원은 연 72.03% 성장하는 AI 및 머신러닝 워크로드와, 여러 위성의 데이터를 동시에 처리하는 국방 분야로, 후자는 2035년까지 27.2억 달러에 이릅니다.
AI 및 머신러닝 워크로드, 2035년까지 56.9억 달러 도달
주로 센서 데이터에 대한 추론과, 이후 태양광 전력 기반 클러스터에서의 배치 학습으로 이루어지는 AI 및 머신러닝 워크로드는 2025년 2,506만 달러, 2035년까지 56.9억 달러 규모로 시장의 44.0%에 이릅니다. Starcloud는 2026년 3월 Benchmark가 주도하고 EQT Ventures가 참여한 시리즈 A 라운드에서 11억 달러의 기업 가치로 1.70억 달러를 조달했으며, 우주의 분산 데이터 센터로서 최대 88,000기의 위성 배치를 추진하고 있습니다. 동일한 워크로드에 대한 지상 수요는 AI 데이터 센터 시장 보고서에서 산정합니다.
국방 및 정보 처리, 27.2억 달러 도달
Axiom Space는 여러 국가 안보 및 상업 위성의 데이터를 궤도에서 실시간으로 처리, 활용 및 배포하는 것을 자사 노드의 활용 사례로 제시합니다. 국방 및 정보 응용 분야는 2025년 5,012만 달러, 2035년 27.2억 달러 규모로 연평균 성장률 49.07%를 기록합니다(DC Market Insights 추정).
가격: 궤도 내 데이터 센터의 페이로드당 및 MW당 비용은 얼마인가?
엣지 컴퓨팅 페이로드는 2025년 위성당 약 42만 달러이며, 전용 궤도 데이터 센터는 모델이 궤도 컴퓨팅을 MW 단위로 집계하기 시작하는 첫해인 2027년에 MW당 약 9,500만 달러입니다. 이는 컴퓨팅, 스토리지, 전력 및 열 하드웨어, 우주선 버스 몫과 발사 몫을 포함하고 지상국을 제외한 DC Market Insights 추정치입니다.
| 가격 입력값 (DC Market Insights 추정) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 엣지 컴퓨팅 페이로드 (위성당 백만 달러) | 0.38 | 0.42 | 0.48 | 0.55 |
| 엣지 컴퓨팅 페이로드를 탑재한 발사 위성 비율 | 2.0% | 5.5% | 11.0% | 18.0% |
| 전용 컴퓨팅 우주선 (대당 백만 달러) | 3.00 | 3.80 | 해당 없음 | 해당 없음 |
| 전용 궤도 데이터 센터 (MW당 백만 달러) | 해당 없음 | 해당 없음 | 40.0 | 17.5 |
표준 및 규제: 궤도 내 데이터 센터를 형성하는 규칙은 무엇인가?
궤도 데이터 센터의 허가와 퇴역 방식을 결정하는 규칙은 세 가지입니다. FCC의 군집 위성 허가, 저궤도(LEO)에 대한 FCC 5년 궤도 이탈 규칙, 그리고 유럽의 우주 쓰레기 중립 약속입니다.
FCC 군집 위성 허가. 고도 500km~2,000km에 최대 100만 기의 궤도 데이터 센터 위성을 배치하겠다는 SpaceX의 신청서는 2026년 1월 FCC에 제출되었으며, 이에 따라 미국의 주파수 및 허가 심사가 SpaceX 군집 위성의 첫 관문이 됩니다.
FCC 5년 궤도 이탈 규칙(2022년 9월). FCC는 4대 0으로 LEO 위성이 임무 종료 후 가능한 한 빨리, 늦어도 5년 이내에 궤도를 이탈하도록 의무화하는 안을 의결했으며, 이는 오랫동안 유지된 25년 지침을 대체하고 2년의 전환 기간을 둡니다.
Zero Debris Charter. 12개국이 ESA/EU 우주 이사회에서 유럽우주국(ESA)의 Zero Debris Charter에 서명했으며, 2030년까지 우주에서 우주 쓰레기 중립을 달성하는 것을 목표로 합니다.
시장 세분화: 궤도 내 데이터 센터 시장을 선도하는 세그먼트는 무엇인가?
엣지 컴퓨팅 페이로드는 2025년 가치의 49.0%로 궤도 내 데이터 센터 시장을 선도하고, 저궤도는 86.0%로 궤도 유형을, 정부 및 국방 기관은 46.0%로 최종 사용자를 선도합니다. 전용 궤도 데이터 센터 우주선은 연 63.08%로 가장 빠르게 성장하는 세그먼트이며, 서비스는 52.94%, 엣지 페이로드는 27.56%입니다. 이는 각 AI 컴퓨팅 위성이 센서 위성에 탑재된 엣지 컴퓨터보다 훨씬 더 큰 가치를 지니기 때문입니다.
제공 형태별: 엣지 컴퓨팅 페이로드가 49.0%로 선도
| 제공 형태 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 엣지 컴퓨팅 페이로드 | 102.43 | 49.0% | 1.17 | 27.56% |
| 전용 궤도 데이터 센터 우주선 | 68.40 | 32.8% | 9.10 | 63.08% |
| 궤도 내 컴퓨팅 및 스토리지 서비스 | 38.00 | 18.2% | 2.66 | 52.94% |
기본 시나리오에서 전용 우주선은 2027년에 엣지 페이로드를 추월하며 2035년까지 가치의 70.4%에 이릅니다.
궤도 유형별: 저궤도가 86.0%로 선도
| 궤도 유형 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 저궤도 (LEO) | 179.60 | 86.0% | 11.96 | 52.17% |
| 중궤도 (MEO) | 7.31 | 3.5% | 0.26 | 42.85% |
| 정지궤도 (GEO) | 18.79 | 9.0% | 0.45 | 37.46% |
| 달 및 지구-달 공간(시스루나) | 3.13 | 1.5% | 0.26 | 55.49% |
kg당 발사 비용, 지상까지의 지연 시간, 광 중계 커버리지가 모두 고도 2,000km 미만에 유리하기 때문에 저궤도 데이터 센터가 우위를 점합니다. 달 및 지구-달 공간 시스템은 가장 작은 기반에서 가장 빠르게 성장하며, 주로 아카이브 스토리지 용도입니다.
응용 분야별: AI 및 머신러닝 워크로드가 72.03%로 가장 빠르게 성장
| 응용 분야 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 지구 관측 및 원격 탐사 | 71.00 | 34.0% | 2.33 | 41.76% |
| 국방 및 정보 | 50.12 | 24.0% | 2.72 | 49.07% |
| 위성 통신 | 45.94 | 22.0% | 1.42 | 40.95% |
| AI 및 머신러닝 워크로드 | 25.06 | 12.0% | 5.69 | 72.03% |
| 과학 연구 및 데이터 아카이빙 | 16.71 | 8.0% | 0.78 | 46.78% |
최종 사용자별: 정부 및 국방 기관이 46.0%로 선도
| 최종 사용자 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 정부 및 국방 기관 | 96.06 | 46.0% | 3.88 | 44.75% |
| 상업 위성 운영자 | 62.65 | 30.0% | 2.33 | 43.55% |
| 클라우드 및 AI 컴퓨팅 제공업체 | 29.24 | 14.0% | 6.08 | 70.52% |
| 연구 기관 | 20.88 | 10.0% | 0.65 | 40.95% |
구성 요소별: 컴퓨팅 프로세서가 24.5%로 선도
| 구성 요소 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 컴퓨팅 프로세서 (GPU, CPU, FPGA) | 51.25 | 24.5% | 4.00 | 54.63% |
| 우주선 버스 및 통합 | 44.42 | 21.3% | 1.75 | 44.36% |
| 소프트웨어 및 서비스 | 38.00 | 18.2% | 2.66 | 52.94% |
| 전력 및 열 시스템 | 35.87 | 17.2% | 2.67 | 53.88% |
| 네트워킹 및 광 링크 | 22.21 | 10.6% | 1.03 | 46.72% |
| 스토리지 시스템 | 17.08 | 8.2% | 0.82 | 47.30% |
전력망 연결과 냉각기를 대신하는 태양광 어레이와 방열판으로 이루어진 전력 및 열 시스템은, 컴퓨팅이 1kW 늘어날 때마다 그에 맞는 어레이와 방열판 면적이 필요하기 때문에 프로세서와 거의 같은 속도로 성장합니다.
DC 독점: 궤도 컴퓨팅 구축 모델과 제공 형태 × 구매자 매트릭스
2025년 4,876만 달러 규모인 상업 위성 운영자의 엣지 컴퓨팅 페이로드 구매는 매트릭스에서 가장 큰 단일 셀이며, 전체 궤도 내 데이터 센터 지출의 23.3%를 차지합니다. 아래 매트릭스는 무엇이 구매되고 누가 구매하는지를 교차 집계한 것입니다. 이는 출하량 집계가 아닌 DC Market Insights 모델로, 위성 발사, 탑재율 및 페이로드 가격의 연간 코호트 16개(2020~2035년), 전용 우주선 수량 7년치, 궤도 컴퓨팅 MW 및 MW당 지출 9년치, 그리고 설치된 하드웨어에 대한 서비스 비율로 구축되었습니다. 모델은 궤도, 응용 분야, 최종 사용자, 구성 요소 및 지역 구분 이전에 총 80개의 입력값으로 구축됩니다. 발사 코호트 16개, 탑재율 16개, 페이로드 가격 16개, 수량 7개와 단가 7개, 그리고 MW 및 MW당 비용 값 9개씩 2세트입니다.
| 2025년, 백만 달러 | 엣지 컴퓨팅 페이로드 | 전용 우주선 | 서비스 | 합계 |
|---|---|---|---|---|
| 정부 및 국방 기관 | 39.57 | 37.07 | 19.42 | 96.06 |
| 상업 위성 운영자 | 48.76 | 6.24 | 7.65 | 62.65 |
| 클라우드 및 AI 컴퓨팅 제공업체 | 3.34 | 18.04 | 7.86 | 29.24 |
| 연구 기관 | 10.76 | 7.05 | 3.07 | 20.88 |
| 합계 | 102.43 | 68.40 | 38.00 | 208.83 |
2025년 정부 및 국방 기관은 전용 우주선 가치의 54.2%를 구매하는 반면, 상업 위성 운영자는 전체 엣지 페이로드의 거의 절반을 구매합니다. 엣지 컴퓨터 공급업체는 위성 제조업체에 판매하고, 컴퓨팅 위성 제작사는 정부와 점점 더 클라우드 제공업체에 판매하는 구조입니다. 클라우드 및 AI 컴퓨팅 제공업체는 이미 예산의 61.7%를 가장 빠르게 성장하는 세그먼트인 전용 우주선에 지출합니다.
궤도 컴퓨팅 구축 모델에는 누구나 확인할 수 있는 입력값이 있습니다. 연간 발사 위성 수(위성산업협회 집계 기준 2025년 4,434기), 엣지 컴퓨팅 페이로드 탑재 비율(2025년 5.5%), 전용 컴퓨팅 우주선 수(중국 컴퓨팅 위성 12기와 Starcloud-1을 포함해 2025년 약 18기), 그리고 2027년부터는 MW 단위의 궤도 컴퓨팅 배치량입니다. 각각에 가격을 곱하면 하드웨어 지출이 되고, 서비스를 더하면 시장 규모가 됩니다. 모델과 가정은 연구 방법론 페이지에서 설명합니다.
지역 인사이트: 궤도 내 데이터 센터 시장을 선도하는 지역은 어디인가?
북미는 2025년 가치의 52.4%로 궤도 내 데이터 센터 시장을 선도하며, 중동 및 아프리카는 국가 위성 프로그램이 작은 기반에서 온보드 처리를 추가함에 따라 연 55.02%로 가장 빠르게 성장하는 지역입니다.
북미가 52.4% 점유율로 선도
북미는 2025년 1.09억 달러 규모이며 2035년 65.4억 달러에 이를 것으로 전망되어 연평균 성장률 50.54%를 기록합니다. SpaceX가 지역 전망의 축입니다. SpaceX는 미국 증권거래위원회(SEC)에 제출한 신고서에서 이르면 2028년부터 궤도 AI 컴퓨팅 위성 배치를 시작할 것으로 예상한다고 밝혔습니다(출처: 미국 증권거래위원회에 제출된 SpaceX Form S-1).
아시아 태평양이 29.6% 점유율 차지
아시아 태평양은 2025년 6,181만 달러, 2035년까지 40.1억 달러 규모로 연평균 성장률 51.77%를 기록합니다. 2025년 5월 중국의 12기 컴퓨팅 위성 발사로 DC Market Insights 배분에서 중국은 두 번째로 큰 국가 시장이 되었으며, 합산 초당 1,000페타 연산을 목표로 하는 2,800기 위성 군 계획이 지역 전망의 축이 됩니다. DC Market Insights 배분에서 일본, 인도, 한국, 호주가 엣지 페이로드를 통해 나머지 지역 가치의 대부분을 더합니다.
유럽이 12.8% 점유율 차지
유럽은 2025년 2,673만 달러, 2035년까지 16.0억 달러 규모로 연평균 성장률 50.59%를 기록합니다. 유럽연합 집행위원회가 Horizon Europe을 통해 자금을 지원하고 Thales Alenia Space가 주도하는 ASCEND 연구는 2050년 이전에 1기가와트의 궤도 데이터 센터 용량을 배치하는 것을 목표로 합니다. 영국, 프랑스, 독일, 이탈리아가 유럽 지출을 주도합니다.
중동 및 아프리카가 3.4% 점유율 차지
중동 및 아프리카는 2025년 710만 달러, 2035년까지 5.69억 달러 규모로 연 55.02%의 가장 빠른 지역 성장률을 기록합니다. DC Market Insights 배분에서 아랍에미리트가 2025년 지역 지출의 약 45%를 차지합니다.
라틴 아메리카가 1.8% 점유율 차지
라틴 아메리카는 2025년 376만 달러, 2035년까지 2.07억 달러 규모로 연평균 성장률 49.30%를 기록하며, DC Market Insights 배분에서 브라질이 가장 큰 국가입니다.
국가 분석: 궤도 내 데이터 센터 지출을 선도하는 국가는 어디인가?
미국은 2025년 1.04억 달러로 궤도 내 데이터 센터 최대 국가 시장이며 글로벌 가치의 49.8%를 차지하고, 중국이 4,450만 달러(21.3%), 영국이 695만 달러(3.3%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 92.9%를 차지합니다.
| 순위 | 국가 | 지역 | 2025년 (백만 달러) | 2025년 점유율 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 103.96 | 49.8% | 6.16 | 50.41% |
| 2 | 중국 | 아시아 태평양 | 44.50 | 21.3% | 2.75 | 51.02% |
| 3 | 영국 | 유럽 | 6.95 | 3.3% | 0.39 | 49.70% |
| 4 | 일본 | 아시아 태평양 | 6.80 | 3.3% | 0.46 | 52.58% |
| 5 | 프랑스 | 유럽 | 6.42 | 3.1% | 0.37 | 49.94% |
| 6 | 캐나다 | 북미 | 5.47 | 2.6% | 0.38 | 52.80% |
| 7 | 인도 | 아시아 태평양 | 4.94 | 2.4% | 0.42 | 55.82% |
| 8 | 독일 | 유럽 | 4.28 | 2.0% | 0.28 | 51.67% |
| 9 | 이탈리아 | 유럽 | 3.21 | 1.5% | 0.18 | 49.81% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 3.20 | 1.5% | 0.27 | 55.99% |
| 11 | 한국 | 아시아 태평양 | 2.47 | 1.2% | 0.18 | 53.92% |
| 12 | 호주 | 아시아 태평양 | 1.85 | 0.9% | 0.12 | 52.30% |
DC Market Insights 배분에서 아랍에미리트는 연 55.99%로 가장 빠르게 성장하는 국가 시장이며, 연 55.82%의 인도를 앞섭니다. 국가별 수치는 DC Market Insights가 지역 합계를 배분한 것으로, 각국이 차지하는 컴퓨팅 탑재 위성 발사 및 전용 궤도 컴퓨팅 프로그램의 추정 점유율로 가중치를 부여했습니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
궤도 내 데이터 센터 시장은 기본 시나리오에서 2035년까지 129.3억 달러에 이르며, 저성장 및 고성장 시나리오에 따라 62.5억 달러에서 233.9억 달러의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035년 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 궤도 컴퓨팅 배치량 기본 대비 60% 감소, MW당 비용 10% 증가, 엣지 페이로드 탑재율 15% 감소 | 6.25 | 40.49% |
| 기본 | 2035년 MW당 1,750만 달러로 520MW 배치, 탑재율 18.0% 도달 | 12.93 | 51.07% |
| 고성장 | 궤도 컴퓨팅 배치량 기본의 2.05배, MW당 비용 8% 감소, 탑재율 15% 증가 | 23.39 | 60.29% |
Jeff Bezos는 2025년 10월 우주의 기가와트급 데이터 센터가 10년 이상, 아마도 20년 이내에 실현될 것이라고 말했으며, 이 일정은 기본 시나리오와 고성장 시나리오 사이에 위치합니다.
경쟁 인사이트: 궤도 내 데이터 센터 시장을 선도하는 기업은 누구인가?
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
ADA Space와 Zhejiang Lab의 컴퓨팅 군집 위성은 2025년 가치의 약 21.8%를 차지하는 궤도 내 데이터 센터 시장 최대 단일 프로그램입니다(DC Market Insights 추정: 약 18기의 전용 컴퓨팅 우주선 중 12기, 대당 약 380만 달러, 2.09억 달러 시장 대비). 1.02억 달러의 엣지 페이로드 지출은 다수의 위성 프로그램에 분산되어 있습니다. Starcloud는 1.70억 달러 규모의 시리즈 A 이후 11억 달러의 기업 가치를 보유하고 있으며, 2025년 5,000만 달러 규모의 시리즈 A를 유치한 Aetherflux는 2027년 1분기 첫 궤도 데이터 센터의 상업 운영을 목표로 합니다. SpaceX는 잠재적인 시장 형성자입니다. SpaceX의 AI 부문은 2025년 32.0억 달러의 매출과 127.3억 달러의 AI 부문 자본 지출을 기록했으며, 2026년 2월 xAI를 인수했습니다. Aetherflux, Axiom Space, Kepler Communications, Planet, Sophia Space, Starcloud는 Nvidia 가속 컴퓨팅 플랫폼을 사용하며, Google과 Planet은 Suncatcher 프로토타입을 제작하고 있습니다.
최근 동향
- 2026년 1월, Kepler Communications는 테라바이트급 스토리지를 갖춘 멀티 GPU 궤도 컴퓨팅 모듈을 탑재한 광 중계 위성 10기로 구성된 첫 번째 트랜치를 발사했습니다(출처: Kepler 보도자료).
- 2026년 1월, SpaceX는 고도 500km~2,000km에 최대 100만 기의 궤도 데이터 센터 위성을 배치하겠다는 신청서를 FCC에 제출했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2026년 3월, Nvidia는 우주 기반 추론에서 H100 대비 최대 25배의 AI 컴퓨팅을 제공하는 Space-1 Vera Rubin Module을 포함한 우주 컴퓨팅 플랫폼을 출시했습니다(출처: Nvidia 보도자료).
- 2026년 3월, Starcloud는 11억 달러의 기업 가치로 시리즈 A 라운드에서 1.70억 달러를 조달하고, 상업용 엣지 및 클라우드 워크로드를 실행할 Starcloud-2 발사를 준비했습니다(출처: Via Satellite 뉴스 보도).
- 2026년 5월, SpaceX는 Form S-1을 제출하며 이르면 2028년부터 궤도 AI 컴퓨팅 위성 배치를 시작할 것으로 예상한다고 밝혔습니다(출처: 미국 증권거래위원회에 제출된 SpaceX 신고서).
- 2026년 6월, Sophia Space는 700만 달러 규모의 SAFE 투자 라운드를 마무리하고 있으며, 2027년 궤도 컴퓨팅 시연을 위해 Apex Space의 Nova 버스를 선정했다고 밝혔습니다(출처: Via Satellite 뉴스 보도).
이러한 발사, 신고 및 투자 라운드는 데이터 센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: 궤도 내 데이터 센터 시장 모델 구축 방법
DC Market Insights는 세 가지 엔진을 바탕으로 이 시장을 상향식으로 구축했습니다. 엣지 컴퓨팅 페이로드는 연간 위성 발사 코호트 16개(2020~2035년, 2025년 집계 위성 4,434기를 기준점으로 함)에 2.0%에서 18.0%로 상승하는 탑재율과 38만 달러에서 55만 달러로 상승하는 페이로드 가격을 곱해 산출합니다. 전용 궤도 데이터 센터 우주선은 2020년부터 2026년까지 수량 단위로 집계하고 대당 가격을 적용하며(2025년 380만 달러에 18기), 2027년부터는 연간 배치 MW(2027년 2.2MW, 2030년 38MW, 2035년 520MW)로 집계하고 9,500만 달러에서 1,750만 달러로 하락하는 MW당 비용을 적용합니다. 서비스는 2025년 3,800만 달러에서 시작해 해당 기반 위에서 연 15% 성장하며, 직전 5년간 배치된 전용 하드웨어 가치의 12%를 더합니다. 합계는 제공 형태 3개, 궤도 유형 4개, 응용 분야 5개, 최종 사용자 4개, 구성 요소 6개, 지역 5개로 구분되었으며, 모든 구분의 합은 시장 합계와 일치합니다. 결과는 하향식으로 점검했습니다. 엣지 페이로드 지출은 2025년 보고된 위성 제조 매출 204억 달러의 약 0.5%에 해당하며, 2035년 전용 지출 91.0억 달러는 SpaceX 단독으로 2025년 AI 부문에 지출한 127.3억 달러보다 낮습니다. 이 페이지에 명시된 분석가가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 시스템
- 1.3통화, 기준 연도 및 예측 기간
- 02연구 방법론
- 2.1상향식 구축: 발사 코호트, 탑재율 및 페이로드 가격
- 2.2전용 우주선 수량 및 궤도 컴퓨팅 MW
- 2.3하향식 점검
- 2.4출처 및 사실 검증
- 03경영 요약
- 3.12020년, 2025년 및 2035년 시장 규모
- 3.2주요 발견
- 3.3분석가 견해
- 04시장 역학
- 4.1동인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격
- 5.1위성당 엣지 컴퓨팅 페이로드 가치
- 5.2전용 우주선 대당 가격
- 5.3MW당 궤도 컴퓨팅 비용, 2027-2035
- 5.4발사 가격 전망
- 06표준 및 규제
- 6.1FCC 군집 위성 허가
- 6.2FCC 5년 궤도 이탈 규칙
- 6.3Zero Debris Charter
- 07공급망
- 7.1컴퓨팅 프로세서 및 우주용 AI 모듈
- 7.2우주선 버스 및 통합업체
- 7.3발사 서비스 제공업체
- 7.4광 중계 네트워크 및 지상 부문
- 08시장 규모 및 전망
- 8.1시장 규모, 2020-2035
- 8.2전년 대비 성장률
- 8.3과거 CAGR 2020-2025 및 예측 CAGR 2025-2035
- 09제공 형태별 시장
- 9.1엣지 컴퓨팅 페이로드
- 9.2전용 궤도 데이터 센터 우주선
- 9.3궤도 내 컴퓨팅 및 스토리지 서비스
- 10궤도 유형별 시장
- 10.1저궤도 (LEO)
- 10.2중궤도 (MEO)
- 10.3정지궤도 (GEO)
- 10.4달 및 지구-달 공간(시스루나)
- 11응용 분야별 시장
- 11.1지구 관측 및 원격 탐사
- 11.2국방 및 정보
- 11.3위성 통신
- 11.4AI 및 머신러닝 워크로드
- 11.5과학 연구 및 데이터 아카이빙
- 12최종 사용자별 시장
- 12.1정부 및 국방 기관
- 12.2상업 위성 운영자
- 12.3클라우드 및 AI 컴퓨팅 제공업체
- 12.4연구 기관
- 13구성 요소별 시장
- 13.1컴퓨팅 프로세서 (GPU, CPU, FPGA)
- 13.2전력 및 열 시스템
- 13.3우주선 버스 및 통합
- 13.4네트워킹 및 광 링크
- 13.5스토리지 시스템
- 13.6소프트웨어 및 서비스
- 14Dc 독점: 궤도 컴퓨팅 구축 모델
- 14.1제공 형태 × 구매자 매트릭스, 2025
- 14.2모델 입력값
- 15지역별 시장
- 15.1북미: 미국, 캐나다
- 15.2아시아 태평양: 중국, 일본, 인도, 한국, 호주
- 15.3유럽: 영국, 프랑스, 독일, 이탈리아
- 15.4중동 및 아프리카: 아랍에미리트
- 15.5라틴 아메리카: 브라질
- 16국가 분석
- 16.1상위 12개국, 2025년 및 2035년
- 16.2가장 빠르게 성장하는 국가
- 17지역별 교차 분석
- 17.1지역별 점유율, 2025년 및 2035년
- 17.2지역별 CAGR 비교, 2025-2035
- 18예측 시나리오
- 18.1저성장 시나리오
- 18.2기본 시나리오
- 18.3고성장 시나리오
- 19경쟁 환경
- 19.1시장 구조 및 집중도
- 19.2자금 조달 및 파트너십
- 19.3최근 동향
- 20기업 프로필
- 20.1SpaceX
- 20.2Starcloud
- 20.3Axiom Space
- 20.4Kepler Communications
- 20.5Google
- 20.6Nvidia
- 20.7ADA Space
- 20.8Zhejiang Lab
- 20.9Lonestar Data Holdings
- 20.10Aetherflux
- 20.11Sophia Space
- 20.12Planet
- 20.13Thales Alenia Space
- 20.14Crusoe
- 20.15Apex Space
- 21분석가 권고
- 21.1위성 운영자를 위한 권고
- 21.2클라우드 및 AI 컴퓨팅 제공업체를 위한 권고
- 21.3투자자를 위한 권고
- 그림 1궤도 내 데이터 센터 시장 규모, 2020-2035
- 그림 2지역별 궤도 내 데이터 센터 시장, 2025년 및 2035년
- 그림 3제공 형태별 시장 점유율, 2025년 및 2035년
- 그림 4궤도 유형별 시장 점유율, 2025년 및 2035년
- 그림 5응용 분야별 시장 점유율, 2025년 및 2035년
- 그림 6최종 사용자별 시장 점유율, 2025년 및 2035년
- 그림 7구성 요소별 시장 점유율, 2025년 및 2035년
- 그림 8예측 시나리오, 2035
- 표 1보고서 속성
- 표 2가격 입력값, 2020년, 2025년, 2030년 및 2035년
- 표 3제공 형태별 시장, 2025년 및 2035년
- 표 4궤도 유형별 시장, 2025년 및 2035년
- 표 5응용 분야별 시장, 2025년 및 2035년
- 표 6최종 사용자별 시장, 2025년 및 2035년
- 표 7구성 요소별 시장, 2025년 및 2035년
- 표 8제공 형태 × 구매자 매트릭스, 2025
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 2.09억 달러에서 2035년까지 129.3억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 2,312만 달러로 추정합니다.
2020년부터 2025년까지 연 55.30% 성장한 데 이어, 2025년부터 2035년까지 연 51.07% 성장합니다. DC Market Insights는 시장이 2029년에 10억 달러를 넘어설 것으로 전망합니다.
저궤도(LEO) 데이터 센터는 고도 2,000km 미만의 컴퓨팅 및 스토리지 위성 또는 노드입니다. LEO는 2025년 궤도 내 데이터 센터 시장의 86.0%인 1.80억 달러를 차지하며, 연 52.17% 성장합니다(DC Market Insights 추정).
2025년 신규 위성에 탑재되는 엣지 컴퓨팅 페이로드는 1.02억 달러 규모로, 약 244개의 페이로드가 개당 약 42만 달러입니다. DC Market Insights는 2035년까지 11.7억 달러로 전망합니다.
전용 궤도 데이터 센터 우주선으로, 2025년 6,840만 달러에서 2035년까지 91.0억 달러로 연 63.08% 성장합니다. AI 및 머신러닝 워크로드는 연 72.03%로 가장 빠르게 성장하는 응용 분야입니다.
컴퓨팅, 전력, 열, 버스 및 발사를 포함한 DC Market Insights 추정에 따르면 2027년 MW당 약 9,500만 달러이며, 2035년까지 MW당 1,750만 달러로 하락합니다. 엣지 컴퓨팅 페이로드는 2025년 위성당 약 42만 달러입니다.
북미로, 2025년 가치의 52.4%인 1.09억 달러를 차지합니다. 중동 및 아프리카는 연 55.02%로 가장 빠르게 성장합니다.
ADA Space와 Zhejiang Lab의 군집 위성은 2025년 가치의 약 21.8%를 차지하는 최대 단일 프로그램입니다(DC Market Insights 추정). SpaceX, Starcloud, Axiom Space, Kepler Communications, Google, Nvidia, Lonestar Data Holdings, Aetherflux, Sophia Space도 경쟁하고 있습니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.