
軌道上データセンター市場 規模・シェア・2035年までの予測
市場の概要
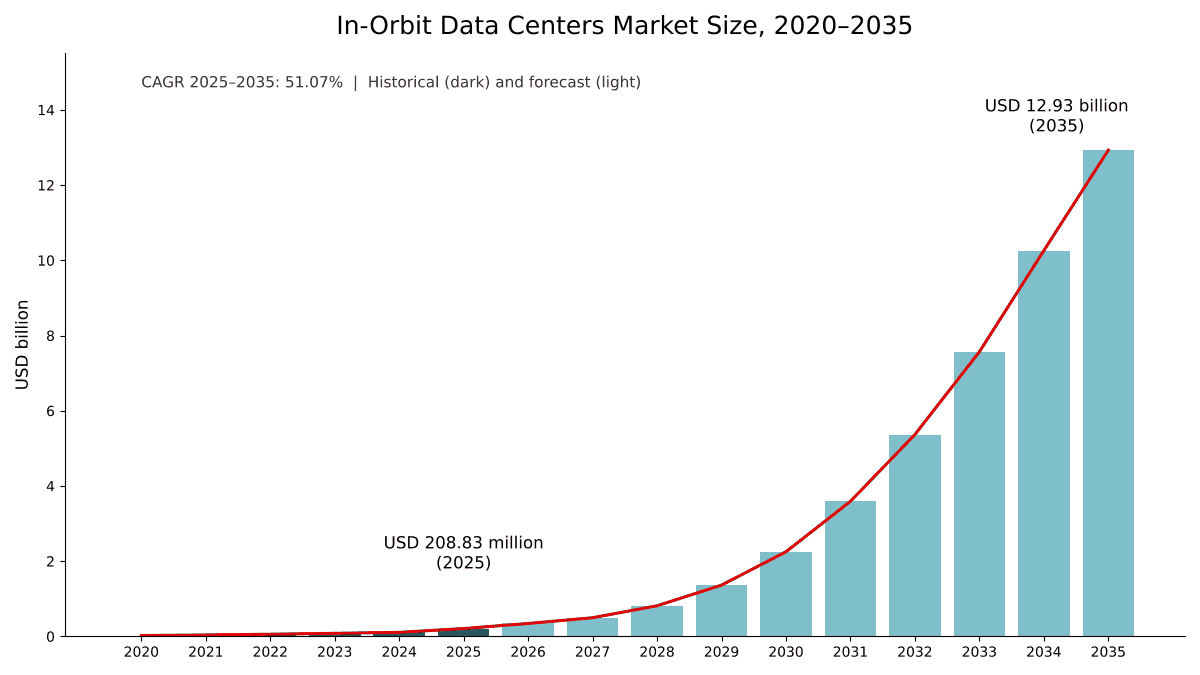
軌道上データセンター市場の規模は2025年にUSD 208.8百万で、年平均成長率(CAGR)51.07%で拡大し、2035年までにUSD 12.93十億に達すると予測されています。 North Americaが市場の52.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格
- 06標準と規制
- 07サプライチェーン
- 08市場規模と予測
- 09提供形態別市場
- 10軌道タイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America52.4%
- Asia Pacific29.6%
- Europe12.8%
- Middle East and Africa3.4%
- Latin America1.8%
掲載企業
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
詳細分析
軌道上データセンター市場は、宇宙でデータを処理・保管するために地球周回軌道上または月面に設置されるコンピューティングおよびストレージハードウェアと、そのハードウェア上で販売される軌道上コンピュートおよびストレージサービスを対象とします。DC Market Insightsは、世界の軌道上データセンター市場を2025年に2.09億米ドルと評価し、2035年までに129.3億米ドルに達すると予測しています(CAGR 51.07%)。2025年の値は数量×価格で積み上げています。新たに打ち上げられた衛星に搭載された約244基のエッジコンピュートペイロード(1基あたり約42万米ドル)で1.02億米ドル、約18機の専用軌道データセンター宇宙機(1機あたり約380万米ドル)で6,840万米ドルが加わり、軌道上コンピュートおよびストレージサービスが3,800万米ドルを加えます。AIコンピュート衛星が2027年以降、単一GPUの実証機からメガワット規模の展開へ移行するため、専用軌道データセンター宇宙機は年率63.08%で最も急成長するセグメントとなり、中東・アフリカは小さな基盤から年率55.02%で最も急成長する地域となります。
エグゼクティブサマリー
世界の軌道上データセンター市場規模は、2020年に2,312万米ドルと評価され、2025年に2.09億米ドルに達し、予測期間中に51.07%のCAGRで2035年までに129.3億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 軌道上データセンター市場規模(2025年) | 2.09億米ドル |
| 軌道上データセンター市場、CAGR | 51.07% |
| 軌道上データセンター市場規模(2035年) | 129.3億米ドル |
市場は2020年から2025年にかけて年率55.30%で成長し、データセンターのワークロードを実行するために設計された衛星が軌道に到達したことで、2025年単年で2024年比94.8%増加しました。5月には中国の12機のコンピューティング衛星コンステレーション、11月にはNvidia H100グラフィックス処理装置(GPU)を搭載したStarcloud-1衛星が軌道に到達しました。
DC Market Insightsの予測では、軌道上データセンター市場は最初の商用AIコンピュートコンステレーションの展開が始まる2029年に10億米ドルを超え、2030年には22.5億米ドルに達します。
市場範囲:軌道上データセンターとは何か、市場は何を対象とするのか?
軌道上データセンターとは、生データをまず地上に送るのではなく、宇宙でコンピューティングワークロードを実行するためにプロセッサ、メモリ、ストレージを搭載した衛星、ホステッドペイロード、および月面またはステーションベースのノードです。DC Market Insightsは、軌道上データセンター市場を2025年に2.09億米ドルと算定しており、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年まで予測しています。
対象。エッジコンピュートペイロード(新しい衛星に統合するために販売される搭載AIおよび高性能コンピュータ)、専用軌道データセンター宇宙機およびペイロード(コンピュート衛星、中継コンステレーションにホストされるコンピュートノード、月面データストレージペイロード)、コンピュート機能に供する宇宙機バス、電源、熱制御、光リンクハードウェアの部分、ならびに容量、ワークロード、または契約ごとに販売される軌道上コンピュートおよびストレージサービス。
対象外。宇宙機の運用のみを行う標準的な衛星フライトコンピュータ、ブロードバンドコンステレーションのルーティングハードウェア、ダウンリンクされたデータを処理する地上局および地上データセンター、非コンピュート衛星向けに購入された打ち上げサービス、ならびにハードウェアやサービスを購入しない研究助成金。
セグメント同士の関係。提供形態別の区分(エッジコンピュートペイロード、専用宇宙機、サービス)がモデルの骨格です。その他の区分は同じ2.09億米ドルを切り分け直したものであり、コンポーネント別区分ではサービスを独立した行として扱います。
市場の推進要因:軌道上データセンター市場を牽引するものは何か?
軌道上データセンター市場の成長の大部分は3つの推進要因で説明できます。軌道上で耐えて動作するようになったAIチップ、無制限の太陽光発電の近くにAIコンピュートを置く競争、そしてより多くのデータを搭載処理する衛星群の拡大です。これらが合わさって、市場を2025年の2.09億米ドルから2035年までに129.3億米ドルへ押し上げます。
専用コンピュート宇宙機は6,840万米ドルから91.0億米ドルへ成長
データセンタークラスのAIチップは軌道上を飛行し、動作しました。Data Center Dynamicsが宇宙初のNvidia H100 GPUと表現したものを搭載する60 kgの衛星Starcloud-1は、2025年11月にSpaceXのロケットで軌道に到達しました。2025年5月、中国は酒泉衛星発射センターから長征2Dロケットで12機のコンピューティング衛星を打ち上げました。これはADA SpaceとZhejiang Labが主導する2,800機規模の衛星群構想の第1弾です。専用軌道データセンターへの支出は2025年の6,840万米ドルから2035年には91.0億米ドルへ増加し、その年には単年で約520 MWの軌道コンピュートが展開されます(DC Market Insights推計)。この転換を支えるチップについては、AIチップ市場レポートで取り上げています。
軌道上の太陽光発電がハイパースケールAI計画を宇宙へ引き寄せる
GoogleのProject Suncatcher研究によると、軌道上の太陽光パネルは地上の最大8倍の生産性を持ち得るとされ、GoogleとPlanetは2027年初めまでに2機のプロトタイプ衛星を打ち上げる予定です(出典:Google Researchブログ)。SpaceXは米国連邦通信委員会(FCC)に対し、高度500 kmから2,000 kmに最大100万機の軌道データセンター衛星を配備する申請を行い、打ち上げ1トンあたり100 kWのコンピュートにより年間100 GWのAIコンピュート容量を追加できると見積もりました。Starcloudは4平方キロメートルの太陽電池アレイで駆動する5 GWのデータセンター衛星を提案していますが、DC Market Insightsのベースケースでは2035年に520 MWの展開を想定しています。
衛星打ち上げ数は年間4,434機に達し、処理を搭載側へ押し出す
Satellite Industry Associationによると、2025年には296回の打ち上げで4,434機の衛星が地球周回軌道に投入され、年末時点の運用衛星は14,266機でした(出典:Satellite Industry Associationのレポート発表)。DC Market Insightsは、画像、レーダー、信号衛星の運用者が、地上局通過を待つのではなく、データのより大きな割合を搭載側でフィルタリング、圧縮、分析するようになると予想しています。2025年に打ち上げられた衛星の約5.5%がエッジコンピュートペイロードを搭載しており、この割合は2035年までに18.0%に上昇し、エッジコンピュートペイロードへの支出は1.02億米ドルから11.7億米ドルへ増加します(DC Market Insights推計)。
市場動向:宇宙ベースのデータセンターはどのように変化しているか?
軌道上データセンター市場は、単独の実証機からネットワーク化されたコンピュートノードへ、宇宙認定を受けたニッチなチップからデータセンター用GPUへ、そして科学ペイロードから商用クラウドワークロードへと移行しつつあります。AIおよび機械学習ワークロードは2025年の2,506万米ドルから2035年までに56.9億米ドルへ成長します。
コンピュートノードが光中継ネットワークに搭載される
軌道コンピューティングはネットワークサービスになりつつあります。Kepler Communicationsは2026年1月、ヴァンデンバーグ宇宙軍基地からFalcon 9で光中継ネットワークの第1トランシェとなる約300 kgの衛星10機を打ち上げました。これらはテラバイト級のストレージを備えたマルチGPU軌道上コンピュートモジュールを搭載しています。Axiom Spaceは、Keplerコンステレーションの一部として最初の2つのOrbital Data Centerノードを発表しました。これらは2.5 Gbpsの光リンクを備え、軌道上の処理能力をキロワットからメガワットへ拡大する道筋が示されています。軌道上コンピュートおよびストレージサービスは年率52.94%で成長し、2035年までに26.6億米ドルに達します(DC Market Insights推計)。
データセンター向けチップメーカーから宇宙グレードのAIプラットフォームが登場
2026年3月、Nvidiaは宇宙コンピューティングプラットフォームを発表しました。Space-1 Vera Rubin Moduleは、そのRubin GPUにより宇宙ベースの推論でH100の最大25倍のAIコンピュートを提供し、軌道上エッジコンピューティング向けのIGX ThorおよびJetson Orinと並んで提供されます。DC Market Insightsは、コンピュートプロセッサが市場価値に占める割合が2025年の24.5%から2035年には31.0%へ上昇し、全コンポーネントの中で最大のシェア拡大になると予測しています。
商用クラウドワークロードが政府ミッションに加わる
Crusoeは2026年後半に予定されているStarcloud衛星に搭載され、2027年初めまでに宇宙から限定的なGPU容量を提供する計画です。またAetherfluxは、Galactic Brainと呼ばれる同社初の軌道データセンターが2027年第1四半期までに商用運用を開始するとしています。DC Market Insightsは、クラウドおよびAIコンピュートプロバイダーが需要に占める割合が2025年の14.0%から2035年には47.0%へ拡大し、2032年までに政府・防衛機関を抜いて最大のエンドユーザーになると予想しています。
市場の課題:軌道上データセンター市場の足かせとなっているものは何か?
DC Market Insightsの予測では、MWあたりのコスト、実証されていないビジネスケース、着陸リスクの3つの制約により、軌道上データセンター市場は2028年まで10億米ドルを下回ります。
軌道コンピュートのコストは2027年にMWあたり約9,500万米ドル
コンピュート、電源、熱制御、バス、打ち上げを含む専用軌道データセンターの総コストは、2027年にMWあたり約9,500万米ドルで、2035年までにMWあたり1,750万米ドルに低下します(DC Market Insights推計)。打ち上げコストが変動要因であり、GoogleのSuncatcher分析は、2030年代半ばまでに打ち上げ価格が1 kgあたり200米ドル未満に下がる可能性があると指摘しています。
開発企業はビジネスケースが実証されていないと警告
SpaceX自身の届出書にも警告が記されています。SpaceXはIPO前の届出書で投資家に対し、軌道AIコンピュートの開発に向けた取り組みは初期段階にあり、商業的な実現可能性を達成できない可能性があると伝えました。
月面および深宇宙ミッションには着陸リスクが伴う
Lonestar Data Holdingsは、Freedom月面データセンターをIntuitive MachinesのAthena着陸機に統合し、このミッションの容量は完売したと報告しました。Athenaは2025年3月6日に横倒しの状態で着陸しましたが、Lonestarは8テラバイトの資料を保持するデータセンターが無傷であることを確認しました。
市場機会:宇宙コンピューティングの新たな収益源はどこにあるか?
DC Market Insightsのモデルでは、軌道上データセンター市場における2つの最大の新たな収益源は、年率72.03%で成長するAIおよび機械学習ワークロードと、多数の衛星からのデータを同時に処理する防衛用途であり、後者は2035年までに27.2億米ドルに達します。
AIおよび機械学習ワークロードは2035年までに56.9億米ドルに到達
AIおよび機械学習ワークロード(主にセンサーデータの推論、後には太陽光発電クラスターでのバッチ学習)は、2025年に2,506万米ドル、2035年までに56.9億米ドルの規模となり、市場の44.0%に達します。Starcloudは2026年3月、Benchmarkが主導しEQT Venturesが参加したシリーズAラウンドで、評価額11億米ドルで1.70億米ドルを調達し、宇宙における分散型データセンターとして最大88,000機の衛星の配備を目指しています。同じワークロードの地上需要は、当社のAIデータセンター市場レポートで算定しています。
防衛・インテリジェンス処理は27.2億米ドルに到達
Axiom Spaceは、複数の国家安全保障衛星および商業衛星からのデータの軌道上リアルタイム処理・活用・配信を、同社ノードのユースケースとして挙げています。防衛・インテリジェンス用途は2025年に5,012万米ドル、2035年に27.2億米ドルの規模で、CAGRは49.07%です(DC Market Insights推計)。
価格:軌道上データセンターのペイロードあたり・MWあたりのコストはいくらか?
エッジコンピュートペイロードのコストは2025年に衛星1基あたり約42万米ドルで、専用軌道データセンターのコストは、モデルが軌道コンピュートをMWで計上する最初の年である2027年にMWあたり約9,500万米ドルです。これらはDC Market Insightsの推計値で、コンピュート、ストレージ、電源および熱制御ハードウェア、宇宙機バスの按分、打ち上げの按分を含み、地上局は除きます。
| 価格インプット(DC Market Insights推計) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| エッジコンピュートペイロード(衛星1基あたり百万米ドル) | 0.38 | 0.42 | 0.48 | 0.55 |
| エッジコンピュートペイロードを搭載した打ち上げ衛星の割合 | 2.0% | 5.5% | 11.0% | 18.0% |
| 専用コンピュート宇宙機(1機あたり百万米ドル) | 3.00 | 3.80 | 該当なし | 該当なし |
| 専用軌道データセンター(MWあたり百万米ドル) | 該当なし | 該当なし | 40.0 | 17.5 |
標準と規制:軌道上データセンターを形作るルールは何か?
軌道データセンターの許認可と運用終了の方法は、3つのルール群によって決まります。FCCによるコンステレーションの許認可、低軌道(LEO)に関するFCCの5年デオービット規則、そして欧州のデブリ中立に関するコミットメントです。
FCCのコンステレーション許認可。高度500 kmから2,000 kmに最大100万機の軌道データセンター衛星を配備するSpaceXの申請は2026年1月にFCCに提出されており、米国の周波数および許認可審査がSpaceXコンステレーションの最初の関門となります。
FCCの5年デオービット規則(2022年9月)。FCCは4対0の投票で、LEO衛星に対し、ミッション終了後できるだけ速やかに、遅くとも5年以内に軌道離脱することを義務付けました。これは長年の25年ガイドラインに代わるもので、2年間の移行期間が設けられています。
ゼロデブリ憲章。12か国がESA/EU宇宙理事会で欧州宇宙機関のゼロデブリ憲章(Zero Debris Charter)に署名し、2030年までに宇宙でのデブリ中立を目指しています。
市場セグメンテーション:軌道上データセンター市場をリードするセグメントはどれか?
軌道上データセンター市場では、エッジコンピュートペイロードが2025年の価値の49.0%を占めてリードし、軌道タイプでは低軌道が86.0%、エンドユーザーでは政府・防衛機関が46.0%でリードしています。専用軌道データセンター宇宙機は年率63.08%で最も急成長するセグメントであり、サービスの52.94%、エッジペイロードの27.56%を上回ります。これは、AIコンピュート衛星1機あたりの価値が、センサー衛星に搭載されるエッジコンピュータよりもはるかに大きいためです。
提供形態別:エッジコンピュートペイロードが49.0%でリード
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エッジコンピュートペイロード | 102.43 | 49.0% | 1.17 | 27.56% |
| 専用軌道データセンター宇宙機 | 68.40 | 32.8% | 9.10 | 63.08% |
| 軌道上コンピュートおよびストレージサービス | 38.00 | 18.2% | 2.66 | 52.94% |
ベースケースでは、専用宇宙機が2027年にエッジペイロードを上回り、2035年までに価値の70.4%に達します。
軌道タイプ別:低軌道が86.0%でリード
| 軌道タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 低軌道(LEO) | 179.60 | 86.0% | 11.96 | 52.17% |
| 中軌道(MEO) | 7.31 | 3.5% | 0.26 | 42.85% |
| 静止軌道(GEO) | 18.79 | 9.0% | 0.45 | 37.46% |
| 月面・シスルナ | 3.13 | 1.5% | 0.26 | 55.49% |
1 kgあたりの打ち上げコスト、地上までのレイテンシ、光中継のカバレッジがいずれも高度2,000 km未満を有利にするため、低軌道データセンターが支配的です。月面・シスルナシステムは最小の基盤から最も急速に成長し、主にアーカイブストレージとして利用されます。
用途別:AIおよび機械学習ワークロードが72.03%で最も急成長
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 地球観測・リモートセンシング | 71.00 | 34.0% | 2.33 | 41.76% |
| 防衛・インテリジェンス | 50.12 | 24.0% | 2.72 | 49.07% |
| 衛星通信 | 45.94 | 22.0% | 1.42 | 40.95% |
| AIおよび機械学習ワークロード | 25.06 | 12.0% | 5.69 | 72.03% |
| 科学研究・データアーカイブ | 16.71 | 8.0% | 0.78 | 46.78% |
エンドユーザー別:政府・防衛機関が46.0%でリード
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 政府・防衛機関 | 96.06 | 46.0% | 3.88 | 44.75% |
| 商業衛星オペレーター | 62.65 | 30.0% | 2.33 | 43.55% |
| クラウドおよびAIコンピュートプロバイダー | 29.24 | 14.0% | 6.08 | 70.52% |
| 研究機関 | 20.88 | 10.0% | 0.65 | 40.95% |
コンポーネント別:コンピュートプロセッサが24.5%でリード
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コンピュートプロセッサ(GPU、CPU、FPGA) | 51.25 | 24.5% | 4.00 | 54.63% |
| 宇宙機バスおよびインテグレーション | 44.42 | 21.3% | 1.75 | 44.36% |
| ソフトウェアおよびサービス | 38.00 | 18.2% | 2.66 | 52.94% |
| 電源・熱制御システム | 35.87 | 17.2% | 2.67 | 53.88% |
| ネットワーキングおよび光リンク | 22.21 | 10.6% | 1.03 | 46.72% |
| ストレージシステム | 17.08 | 8.2% | 0.82 | 47.30% |
電力網接続やチラーの代わりとなる太陽電池アレイとラジエーターである電源・熱制御システムは、追加されるコンピュート1 kWごとに専用のアレイとラジエーター面積が必要になるため、プロセッサとほぼ同じ速さで成長します。
DC独自分析:軌道コンピュート構築モデルと提供形態×購入者マトリクス
2025年に4,876万米ドルとなる商業衛星オペレーターが購入するエッジコンピュートペイロードは、マトリクスで単一最大のセルであり、軌道上データセンター支出全体の23.3%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷数ではなくDC Market Insightsのモデルであり、衛星打ち上げ、搭載率、ペイロード価格の16年分の年次コホート(2020年から2035年)、7年分の専用宇宙機の機数、9年分の軌道コンピュートMWとMWあたり支出、および設置済みハードウェアに対するサービス比率から構築されています。全体として、モデルは軌道、用途、エンドユーザー、コンポーネント、地域の区分の前段階で、80のインプット(16の打ち上げコホート、16の搭載率、16のペイロード価格、7つの機数と7つの単価、9つのMWとMWあたりコストの値の2セット)から構築されています。
| 2025年、百万米ドル | エッジコンピュートペイロード | 専用宇宙機 | サービス | 合計 |
|---|---|---|---|---|
| 政府・防衛機関 | 39.57 | 37.07 | 19.42 | 96.06 |
| 商業衛星オペレーター | 48.76 | 6.24 | 7.65 | 62.65 |
| クラウドおよびAIコンピュートプロバイダー | 3.34 | 18.04 | 7.86 | 29.24 |
| 研究機関 | 10.76 | 7.05 | 3.07 | 20.88 |
| 合計 | 102.43 | 68.40 | 38.00 | 208.83 |
2025年には政府・防衛機関が専用宇宙機の価値の54.2%を購入する一方、商業衛星オペレーターはエッジペイロード全体のほぼ半分を購入しています。エッジコンピュータのサプライヤーは衛星メーカーに販売しているのに対し、コンピュート衛星の開発企業は政府、そして次第にクラウドプロバイダーに販売しています。クラウドおよびAIコンピュートプロバイダーは、すでに予算の61.7%を最も急成長するセグメントである専用宇宙機に費やしています。
軌道コンピュート構築モデルには、誰でも確認できるインプットがあります。毎年打ち上げられる衛星数(Satellite Industry Associationの集計で2025年に4,434機)、エッジコンピュートペイロードを搭載する割合(2025年に5.5%)、専用コンピュート宇宙機の数(中国の12機のコンピューティング衛星とStarcloud-1を含め2025年に約18機)、そして2027年以降はMW単位で展開される軌道コンピュートです。それぞれに価格を掛けるとハードウェア支出が得られ、サービスを加えると市場になります。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:軌道上データセンター市場をリードする地域はどこか?
北米は2025年の価値の52.4%を占めて軌道上データセンター市場をリードし、中東・アフリカは各国の衛星プログラムが小さな基盤から搭載処理を追加するため、年率55.02%で最も急成長する地域です。
北米が52.4%のシェアでリード
北米は2025年に1.09億米ドルの規模で、2035年には65.4億米ドルに達すると予測され、CAGRは50.54%です。SpaceXが地域予測の柱となっています。同社は米国証券取引委員会への届出書で、早ければ2028年に軌道AIコンピュート衛星の配備を開始する見込みであると述べています(出典:米国証券取引委員会に提出されたSpaceXのForm S-1)。
アジア太平洋が29.6%のシェアを保持
アジア太平洋は2025年に6,181万米ドル、2035年までに40.1億米ドルの規模で、CAGRは51.77%です。2025年5月の中国による12機のコンピューティング衛星の打ち上げにより、DC Market Insightsの配分では中国が2番目に大きな国別市場となり、合計1,000ペタ演算/秒を目標とする2,800機の衛星群計画が地域予測の柱となっています。DC Market Insightsの配分では、日本、インド、韓国、オーストラリアが主にエッジペイロードを通じて地域の残りの価値の大部分を占めます。
欧州が12.8%のシェアを保持
欧州は2025年に2,673万米ドル、2035年までに16.0億米ドルの規模で、CAGRは50.59%です。Horizon Europeの下で欧州委員会が資金を提供し、Thales Alenia Spaceが主導するASCEND研究は、2050年までに1ギガワットの軌道データセンター容量を配備することを目指しています。英国、フランス、ドイツ、イタリアが欧州の支出をリードしています。
中東・アフリカが3.4%のシェアを保持
中東・アフリカは2025年に710万米ドル、2035年までに5.69億米ドルの規模で、地域別で最も速い年率55.02%で成長します。DC Market Insightsの配分では、アラブ首長国連邦が2025年の地域支出の約45%を占めます。
ラテンアメリカが1.8%のシェアを保持
ラテンアメリカは2025年に376万米ドル、2035年までに2.07億米ドルの規模で、CAGRは49.30%です。DC Market Insightsの配分ではブラジルが最大の国です。
国別分析:軌道上データセンター支出をリードする国はどこか?
米国は2025年に1.04億米ドルで世界価値の49.8%を占める軌道上データセンターの最大の国別市場であり、中国が4,450万米ドル(21.3%)、英国が695万米ドル(3.3%)で続きます。上位12か国が2025年の支出の92.9%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 103.96 | 49.8% | 6.16 | 50.41% |
| 2 | 中国 | アジア太平洋 | 44.50 | 21.3% | 2.75 | 51.02% |
| 3 | 英国 | 欧州 | 6.95 | 3.3% | 0.39 | 49.70% |
| 4 | 日本 | アジア太平洋 | 6.80 | 3.3% | 0.46 | 52.58% |
| 5 | フランス | 欧州 | 6.42 | 3.1% | 0.37 | 49.94% |
| 6 | カナダ | 北米 | 5.47 | 2.6% | 0.38 | 52.80% |
| 7 | インド | アジア太平洋 | 4.94 | 2.4% | 0.42 | 55.82% |
| 8 | ドイツ | 欧州 | 4.28 | 2.0% | 0.28 | 51.67% |
| 9 | イタリア | 欧州 | 3.21 | 1.5% | 0.18 | 49.81% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 3.20 | 1.5% | 0.27 | 55.99% |
| 11 | 韓国 | アジア太平洋 | 2.47 | 1.2% | 0.18 | 53.92% |
| 12 | オーストラリア | アジア太平洋 | 1.85 | 0.9% | 0.12 | 52.30% |
DC Market Insightsの配分では、アラブ首長国連邦が年率55.99%で最も急成長する国別市場であり、年率55.82%のインドを上回ります。国別の数値は、各国の推定されるコンピュート搭載衛星の打ち上げシェアおよび専用軌道コンピュートプログラムのシェアで重み付けした、DC Market Insightsによる地域合計の配分です。
予測シナリオ:2035年の予測はどのように変わり得るか?
軌道上データセンター市場はベースケースで2035年までに129.3億米ドルに達し、低シナリオと高シナリオでは62.5億米ドルから233.9億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 軌道コンピュートの展開がベースより60%少ない、MWあたりコストが10%高い、エッジペイロード搭載率が15%低い | 6.25 | 40.49% |
| ベース | 2035年にMWあたり1,750万米ドルで520 MWを展開、搭載率が18.0%に到達 | 12.93 | 51.07% |
| 高 | 軌道コンピュートの展開がベースの2.05倍、MWあたりコストが8%低い、搭載率が15%高い | 23.39 | 60.29% |
ジェフ・ベゾス氏は2025年10月、宇宙のギガワット級データセンターは10年以上先であり、おそらく20年を超えることはないと述べました。このタイムラインはベースケースと高ケースの間に位置します。
競合インサイト:軌道上データセンター市場をリードするのは誰か?
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
ADA SpaceとZhejiang Labのコンピューティングコンステレーションは、2025年の価値の約21.8%を占める軌道上データセンター市場で単一最大のプログラムです(DC Market Insights推計:約18機の専用コンピュート宇宙機のうち12機、各約380万米ドルを2.09億米ドルの市場と比較)。1.02億米ドルのエッジペイロード支出は多数の衛星プログラムに分散しています。Starcloudは1.70億米ドルのシリーズA後に11億米ドルの評価額を有し、2025年に5,000万米ドルのシリーズAを調達したAetherfluxは、2027年第1四半期に最初の軌道データセンターの商用運用を目指しています。SpaceXは潜在的なマーケットメーカーです。同社のAIセグメントは2025年に32.0億米ドルの収益を生み、AIセグメントの設備投資は127.3億米ドルでした。また、2026年2月にxAIを買収しました。Aetherflux、Axiom Space、Kepler Communications、Planet、Sophia Space、StarcloudはNvidiaのアクセラレーテッドコンピューティングプラットフォームを使用しており、GoogleとPlanetはSuncatcherのプロトタイプを構築しています。
最近の動向
- 2026年1月、Kepler Communicationsは、テラバイト級のストレージを備えたマルチGPU軌道上コンピュートモジュールを搭載する光中継衛星10機の第1トランシェを打ち上げました(出典:Keplerのプレスリリース)。
- 2026年1月、SpaceXはFCCに対し、高度500 kmから2,000 kmに最大100万機の軌道データセンター衛星を配備する申請を行いました(出典:Data Center Dynamicsのニュース記事)。
- 2026年3月、Nvidiaは、宇宙ベースの推論においてH100の最大25倍のAIコンピュートを備えるSpace-1 Vera Rubin Moduleを含む宇宙コンピューティングプラットフォームを発表しました(出典:Nvidiaのプレスリリース)。
- 2026年3月、Starcloudは評価額11億米ドルでシリーズAラウンドにより1.70億米ドルを調達し、商用エッジおよびクラウドワークロードを実行するStarcloud-2の打ち上げを準備しました(出典:Via Satelliteのニュース記事)。
- 2026年5月、SpaceXはForm S-1を提出し、早ければ2028年に軌道AIコンピュート衛星の配備を開始する見込みであると述べました(出典:米国証券取引委員会へのSpaceXの届出書)。
- 2026年6月、Sophia Spaceは700万米ドルのSAFE資金調達ラウンドを最終調整中であると述べ、2027年の軌道コンピュート実証にApex SpaceのNovaバスを選定しました(出典:Via Satelliteのニュース記事)。
当社は、これらの打ち上げ、届出、資金調達ラウンドをデータセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:軌道上データセンター市場モデルの構築方法
DC Market Insightsは、3つのエンジンからこの市場をボトムアップで構築しました。エッジコンピュートペイロードは、16年分の年次衛星打ち上げコホート(2020年から2035年、2025年に集計された4,434機を基準)に、2.0%から18.0%へ上昇する搭載率と、38万米ドルから55万米ドルへ上昇するペイロード価格を掛け合わせて算出します。専用軌道データセンター宇宙機は、2020年から2026年までは機数で計上して1機あたりの価格を設定し(2025年は1機あたり380万米ドルで18機)、2027年以降は年間展開MW(2027年に2.2 MW、2030年に38 MW、2035年に520 MW)で計上し、9,500万米ドルから1,750万米ドルへ低下するMWあたりコストで価格を設定します。サービスは2025年の3,800万米ドルから始まり、その基盤上で年率15%で成長するとともに、過去5年間に展開された専用ハードウェア価値の12%を加えます。合計は3つの提供形態、4つの軌道タイプ、5つの用途、4つのエンドユーザー、6つのコンポーネント、5つの地域に区分され、すべての区分は市場合計と一致します。結果はトップダウンで検証しました。エッジペイロード支出は2025年に報告された衛星製造収益204億米ドルの約0.5%に相当し、2035年の専用支出91.0億米ドルは、SpaceX単独が2025年にAIセグメントに費やした127.3億米ドルを下回ります。このページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象および対象外のシステム
- 1.3通貨、基準年、予測期間
- 02調査方法
- 2.1ボトムアップ構築:打ち上げコホート、搭載率、ペイロード価格
- 2.2専用宇宙機の機数と軌道コンピュートMW
- 2.3トップダウン検証
- 2.4出典と事実確認
- 03エグゼクティブサマリー
- 3.12020年、2025年、2035年の市場規模
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格
- 5.1衛星1基あたりのエッジコンピュートペイロード価値
- 5.2専用宇宙機の1機あたり価格
- 5.3MWあたりの軌道コンピュートコスト、2027-2035年
- 5.4打ち上げ価格の見通し
- 06標準と規制
- 6.1FCCのコンステレーション許認可
- 6.2FCCの5年デオービット規則
- 6.3ゼロデブリ憲章
- 07サプライチェーン
- 7.1コンピュートプロセッサと宇宙グレードAIモジュール
- 7.2宇宙機バスとインテグレーター
- 7.3打ち上げプロバイダー
- 7.4光中継ネットワークと地上セグメント
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2前年比成長率
- 8.3過去のCAGR 2020-2025年と予測CAGR 2025-2035年
- 09提供形態別市場
- 9.1エッジコンピュートペイロード
- 9.2専用軌道データセンター宇宙機
- 9.3軌道上コンピュートおよびストレージサービス
- 10軌道タイプ別市場
- 10.1低軌道(LEO)
- 10.2中軌道(MEO)
- 10.3静止軌道(GEO)
- 10.4月面・シスルナ
- 11用途別市場
- 11.1地球観測・リモートセンシング
- 11.2防衛・インテリジェンス
- 11.3衛星通信
- 11.4AIおよび機械学習ワークロード
- 11.5科学研究・データアーカイブ
- 12エンドユーザー別市場
- 12.1政府・防衛機関
- 12.2商業衛星オペレーター
- 12.3クラウドおよびAIコンピュートプロバイダー
- 12.4研究機関
- 13コンポーネント別市場
- 13.1コンピュートプロセッサ(GPU、CPU、FPGA)
- 13.2電源・熱制御システム
- 13.3宇宙機バスおよびインテグレーション
- 13.4ネットワーキングおよび光リンク
- 13.5ストレージシステム
- 13.6ソフトウェアおよびサービス
- 14Dc独自分析:軌道コンピュート構築モデル
- 14.1提供形態×購入者マトリクス、2025年
- 14.2モデルのインプット
- 15地域別市場
- 15.1北米:米国、カナダ
- 15.2アジア太平洋:中国、日本、インド、韓国、オーストラリア
- 15.3欧州:英国、フランス、ドイツ、イタリア
- 15.4中東・アフリカ:アラブ首長国連邦
- 15.5ラテンアメリカ:ブラジル
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長する国
- 17地域横断分析
- 17.1地域別シェア、2025年および2035年
- 17.2地域別CAGR比較、2025-2035年
- 18予測シナリオ
- 18.1低シナリオ
- 18.2ベースシナリオ
- 18.3高シナリオ
- 19競争環境
- 19.1市場構造と集中度
- 19.2資金調達とパートナーシップ
- 19.3最近の動向
- 20企業プロファイル
- 20.1SpaceX
- 20.2Starcloud
- 20.3Axiom Space
- 20.4Kepler Communications
- 20.5Google
- 20.6Nvidia
- 20.7ADA Space
- 20.8Zhejiang Lab
- 20.9Lonestar Data Holdings
- 20.10Aetherflux
- 20.11Sophia Space
- 20.12Planet
- 20.13Thales Alenia Space
- 20.14Crusoe
- 20.15Apex Space
- 21アナリストの推奨事項
- 21.1衛星オペレーター向け
- 21.2クラウドおよびAIコンピュートプロバイダー向け
- 21.3投資家向け
- 図 1軌道上データセンター市場規模、2020-2035年
- 図 2地域別軌道上データセンター市場、2025年および2035年
- 図 3提供形態別市場シェア、2025年および2035年
- 図 4軌道タイプ別市場シェア、2025年および2035年
- 図 5用途別市場シェア、2025年および2035年
- 図 6エンドユーザー別市場シェア、2025年および2035年
- 図 7コンポーネント別市場シェア、2025年および2035年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2価格インプット、2020年、2025年、2030年、2035年
- 表 3提供形態別市場、2025年および2035年
- 表 4軌道タイプ別市場、2025年および2035年
- 表 5用途別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7コンポーネント別市場、2025年および2035年
- 表 8提供形態×購入者マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に2.09億米ドル、2035年までに129.3億米ドルに増加します。DC Market Insightsは、2020年の市場規模を2,312万米ドルと推計しています。
2020年から2025年の年率55.30%に続き、2025年から2035年にかけて年率51.07%で成長します。DC Market Insightsは、市場が2029年に10億米ドルを超えると予測しています。
低軌道(LEO)データセンターとは、高度2,000 km未満のコンピュートおよびストレージ衛星またはノードです。LEOは2025年に軌道上データセンター市場の86.0%を占め、その規模は1.80億米ドルで、年率52.17%で成長しています(DC Market Insights推計)。
新しい衛星に搭載されるエッジコンピュートペイロードは2025年に1.02億米ドルで、約244基のペイロードがそれぞれ約42万米ドルです。DC Market Insightsは、2035年までに11.7億米ドルに達すると予測しています。
専用軌道データセンター宇宙機で、2025年の6,840万米ドルから2035年までに91.0億米ドルへ、年率63.08%で成長します。AIおよび機械学習ワークロードは、年率72.03%で最も急成長している用途です。
コンピュート、電源、熱制御、バス、打ち上げを含むDC Market Insightsの推計によると、2027年にMWあたり約9,500万米ドルで、2035年までにMWあたり1,750万米ドルに低下します。エッジコンピュートペイロードのコストは、2025年に衛星1基あたり約42万米ドルです。
北米で、2025年の価値の52.4%にあたる1.09億米ドルを占めます。中東・アフリカは年率55.02%で最も急成長しています。
ADA SpaceとZhejiang Labのコンステレーションは、2025年の価値の約21.8%を占める単一最大のプログラムです(DC Market Insights推計)。SpaceX、Starcloud、Axiom Space、Kepler Communications、Google、Nvidia、Lonestar Data Holdings、Aetherflux、Sophia Spaceも競合しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。