
Mercato dei Data Center in Orbita: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center in Orbita era pari a USD 208.8 milioni; si prevede che raggiunga USD 12.93 miliardi entro il 2035, con un CAGR del 51.07%. North America rappresenta 52.4% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per offerta
- 10Mercato per tipo di orbita
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America52.4%
- Asia Pacific29.6%
- Europe12.8%
- Middle East and Africa3.4%
- Latin America1.8%
Aziende analizzate
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
Analisi completa
Il Mercato dei Data Center in Orbita comprende l’hardware di calcolo e archiviazione collocato nell’orbita terrestre o sulla superficie lunare per elaborare e conservare dati nello spazio, insieme ai servizi di calcolo e archiviazione in orbita venduti su tale hardware. DC Market Insights valuta il Mercato globale dei Data Center in Orbita a USD 208,83 milioni nel 2025 e prevede USD 12,93 miliardi entro il 2035, con un CAGR del 51,07%. Il valore del 2025 è costruito come unità × prezzo: circa 244 payload di edge computing su satelliti di nuovo lancio, a circa USD 0,42 milioni per payload, danno USD 102,43 milioni; circa 18 veicoli spaziali dedicati a data center orbitali, a circa USD 3,80 milioni per unità, aggiungono USD 68,40 milioni; e i servizi di calcolo e archiviazione in orbita aggiungono USD 38,00 milioni. I veicoli spaziali dedicati a data center orbitali sono il segmento a crescita più rapida, al 63,08% annuo, perché dopo il 2027 i satelliti di calcolo AI passano da dimostratori con una singola GPU a implementazioni su scala di megawatt, mentre il Medio Oriente e Africa è la regione a crescita più rapida, al 55,02% annuo, partendo da una base ridotta.
Sintesi
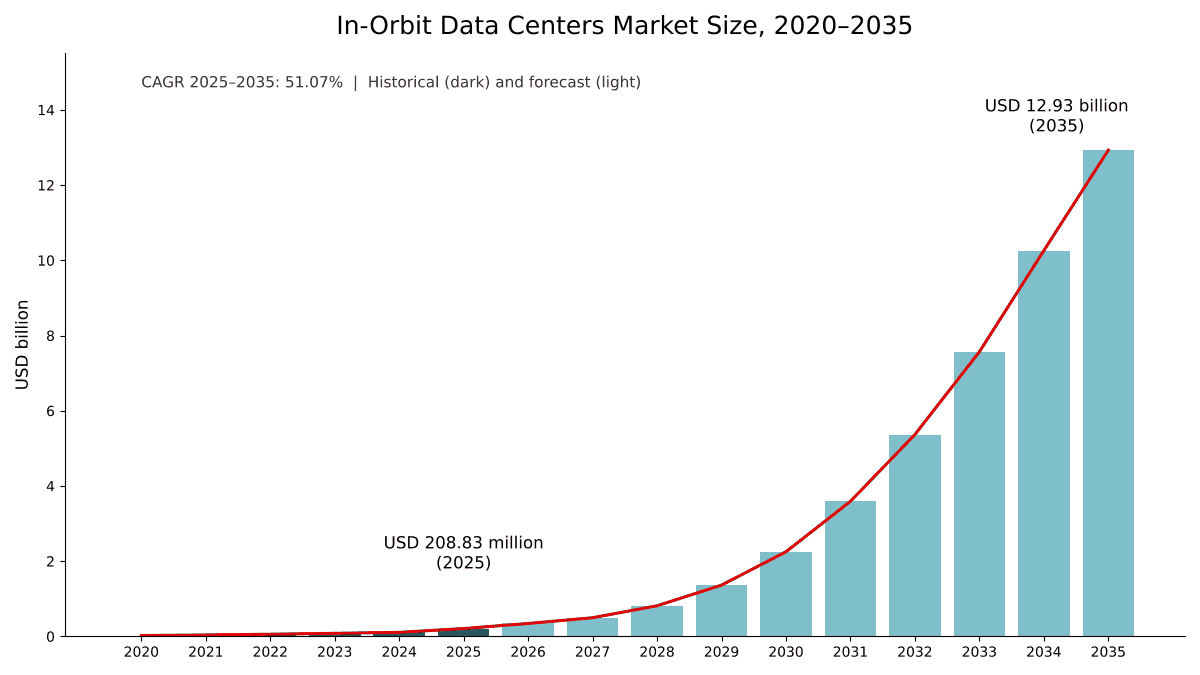
La dimensione del Mercato globale dei Data Center in Orbita è stata valutata a USD 23,12 milioni nel 2020, ha raggiunto USD 208,83 milioni nel 2025 e si prevede che raggiunga USD 12,93 miliardi entro il 2035, con un CAGR del 51,07% nel periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Orbita 2025 | USD 208,83 milioni |
| Mercato dei Data Center in Orbita, CAGR | 51,07% |
| Dimensione del Mercato dei Data Center in Orbita 2035 | USD 12,93 miliardi |
Il mercato è cresciuto del 55,30% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 94,8% rispetto al 2024, quando satelliti costruiti per eseguire carichi di lavoro da data center hanno raggiunto l’orbita: una costellazione di calcolo cinese di 12 satelliti a maggio e il satellite Starcloud-1, con un’unità di elaborazione grafica (GPU) Nvidia H100, a novembre.
Nella previsione di DC Market Insights il Mercato dei Data Center in Orbita supera USD 1 miliardo nel 2029, quando iniziano le implementazioni delle prime costellazioni commerciali di calcolo AI, e raggiunge USD 2,25 miliardi nel 2030.
Ambito del mercato: cosa sono i data center in orbita e cosa copre il mercato?
I data center in orbita sono satelliti, payload ospitati e nodi lunari o basati su stazioni spaziali che trasportano processori, memoria e archiviazione per eseguire carichi di lavoro di calcolo nello spazio, invece di inviare prima i dati grezzi a terra. DC Market Insights dimensiona il Mercato dei Data Center in Orbita a USD 208,83 milioni nel 2025, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Payload di edge computing (computer di bordo per AI e ad alte prestazioni venduti per l’integrazione in nuovi satelliti), veicoli spaziali e payload dedicati a data center orbitali (satelliti di calcolo, nodi di calcolo ospitati su costellazioni di relè, payload di archiviazione dati lunare), la quota di bus del veicolo spaziale, alimentazione, sistemi termici e collegamenti ottici al servizio della funzione di calcolo, e i servizi di calcolo e archiviazione in orbita venduti per capacità, per carico di lavoro o su contratto.
Escluso. Computer di volo satellitari standard che gestiscono solo il veicolo spaziale, hardware di instradamento delle costellazioni a banda larga, stazioni di terra e data center terrestri che elaborano i dati scaricati, servizi di lancio acquistati per satelliti non dedicati al calcolo e sovvenzioni di ricerca che non acquistano hardware né servizi.
Come si combinano i segmenti. La ripartizione per offerta (payload di edge computing, veicoli spaziali dedicati, servizi) è la spina dorsale del modello. Le altre ripartizioni suddividono gli stessi USD 208,83 milioni; la ripartizione per componente mantiene i servizi come voce a sé.
Fattori trainanti: cosa spinge il Mercato dei Data Center in Orbita?
Tre fattori spiegano la maggior parte della crescita del Mercato dei Data Center in Orbita: chip AI che ora resistono e funzionano in orbita, la corsa a collocare il calcolo AI accanto a un’energia solare illimitata e una flotta satellitare in crescita che elabora a bordo una quota maggiore dei propri dati. Insieme portano il mercato da USD 208,83 milioni nel 2025 a USD 12,93 miliardi entro il 2035.
I veicoli spaziali di calcolo dedicati crescono da USD 68,40 milioni a USD 9,10 miliardi
I chip AI di classe data center hanno volato e funzionato in orbita. Starcloud-1, un satellite di 60 kg che trasporta quella che Data Center Dynamics ha descritto come la prima GPU Nvidia H100 nello spazio, ha raggiunto l’orbita su un razzo SpaceX nel novembre 2025. Nel maggio 2025 la Cina ha lanciato 12 satelliti di calcolo su un razzo Long March 2D dal Jiuquan Satellite Launch Center, come primo nucleo di una flotta proposta di 2.800 satelliti guidata da ADA Space e Zhejiang Lab. La spesa per data center orbitali dedicati sale da USD 68,40 milioni nel 2025 a USD 9,10 miliardi nel 2035, quando in un solo anno vengono implementati circa 520 MW di calcolo orbitale (stima DC Market Insights). I chip alla base di questo cambiamento sono trattati nel rapporto AI Chip Market.
L’energia solare in orbita porta nello spazio i piani AI su scala hyperscale
La ricerca Project Suncatcher di Google ha rilevato che un pannello solare in orbita può essere fino a 8 volte più produttivo che sulla Terra, e Google e Planet prevedono di lanciare due satelliti prototipo entro l’inizio del 2027 (Fonte: blog di Google Research). SpaceX ha presentato alla Federal Communications Commission (FCC) statunitense una richiesta per fino a un milione di satelliti per data center orbitali a un’altitudine compresa tra 500 km e 2.000 km e ha stimato che 100 kW di calcolo per tonnellata lanciata potrebbero aggiungere 100 GW di capacità di calcolo AI all’anno. Starcloud ha proposto un satellite data center da 5 GW alimentato da un pannello solare di quattro chilometri quadrati, mentre lo scenario base di DC Market Insights ipotizza 520 MW implementati nel 2035.
I satelliti lanciati raggiungono 4.434 all’anno e spingono l’elaborazione a bordo
La Satellite Industry Association ha contato 296 lanci che hanno portato 4.434 satelliti nell’orbita terrestre nel 2025, con 14.266 satelliti operativi alla fine dell’anno (Fonte: comunicato del rapporto della Satellite Industry Association). DC Market Insights prevede che gli operatori di satelliti di imaging, radar e intelligence dei segnali filtrino, comprimano e analizzino a bordo una quota crescente dei propri dati invece di attendere i passaggi sulle stazioni di terra. Circa il 5,5% dei satelliti lanciati nel 2025 trasportava un payload di edge computing, quota che sale al 18,0% entro il 2035 e porta la spesa per payload di edge computing da USD 102,43 milioni a USD 1,17 miliardi (stima DC Market Insights).
Tendenze di mercato: come stanno cambiando i data center spaziali?
Il Mercato dei Data Center in Orbita sta passando da singoli dimostratori a nodi di calcolo in rete, da chip di nicchia qualificati per lo spazio a GPU da data center e da payload scientifici a carichi di lavoro cloud commerciali. I carichi di lavoro di AI e machine learning crescono da USD 25,06 milioni nel 2025 a USD 5,69 miliardi entro il 2035.
I nodi di calcolo viaggiano sulle reti di relè ottici
Il calcolo orbitale sta diventando un servizio di rete. Kepler Communications ha lanciato la prima tranche della sua rete di relè ottici, 10 satelliti di circa 300 kg ciascuno, su un Falcon 9 dalla Vandenberg Space Force Base nel gennaio 2026, con moduli di calcolo in orbita multi-GPU e terabyte di archiviazione. Axiom Space ha annunciato i suoi primi due nodi Orbital Data Center come parte della costellazione Kepler, con collegamenti ottici da 2,5 Gbps e un percorso dichiarato da kilowatt a megawatt di potenza di elaborazione in orbita. I servizi di calcolo e archiviazione in orbita crescono del 52,94% annuo fino a USD 2,66 miliardi entro il 2035 (stima DC Market Insights).
Arrivano piattaforme AI di grado spaziale dai produttori di chip per data center
Nel marzo 2026 Nvidia ha lanciato la sua piattaforma di calcolo spaziale: lo Space-1 Vera Rubin Module, la cui GPU Rubin offre fino a 25 volte più calcolo AI per l’inferenza nello spazio rispetto alla H100, insieme a IGX Thor e Jetson Orin per l’edge computing in orbita. DC Market Insights prevede che i processori di calcolo salgano dal 24,5% del valore di mercato nel 2025 al 31,0% nel 2035, il maggiore guadagno di quota tra tutti i componenti.
I carichi di lavoro cloud commerciali si affiancano alle missioni governative
Crusoe prevede di operare su un satellite Starcloud programmato per la fine del 2026 e di offrire una capacità GPU limitata dallo spazio entro l’inizio del 2027, e Aetherflux afferma che il suo primo data center orbitale, chiamato Galactic Brain, sarà commercialmente operativo entro il primo trimestre del 2027. DC Market Insights prevede che i fornitori di cloud e calcolo AI passino dal 14,0% della domanda nel 2025 al 47,0% nel 2035, superando le agenzie governative e della difesa come principale utente finale entro il 2032.
Sfide del mercato: cosa frena il Mercato dei Data Center in Orbita?
Il costo per MW, un modello di business non ancora dimostrato e il rischio di atterraggio sono i tre vincoli che, nella previsione di DC Market Insights, mantengono il Mercato dei Data Center in Orbita sotto USD 1 miliardo fino al 2028.
Il calcolo orbitale costa circa USD 95 milioni per MW nel 2027
Il costo complessivo di un data center orbitale dedicato, comprensivo di calcolo, alimentazione, sistemi termici, bus e lancio, è di circa USD 95 milioni per MW nel 2027 e scende a USD 17,5 milioni per MW entro il 2035 (stima DC Market Insights). Il costo di lancio è la variabile decisiva: l’analisi Suncatcher di Google osserva che i prezzi di lancio potrebbero scendere sotto USD 200 per kg entro la metà degli anni 2030.
I costruttori avvertono che il modello di business non è dimostrato
La stessa documentazione di SpaceX contiene un avvertimento. Nella documentazione pre-IPO SpaceX ha comunicato agli investitori che le sue iniziative per sviluppare il calcolo AI orbitale sono in fase iniziale e potrebbero non raggiungere la sostenibilità commerciale.
Le missioni lunari e nello spazio profondo comportano un rischio di atterraggio
Lonestar Data Holdings ha integrato il suo data center lunare Freedom nel lander Athena di Intuitive Machines e ha riferito che la capacità della missione era esaurita. Athena è atterrato su un fianco il 6 marzo 2025; Lonestar ha confermato che il data center, che contiene 8 terabyte di materiale, era integro.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel calcolo spaziale?
I due maggiori nuovi bacini di ricavi del Mercato dei Data Center in Orbita sono i carichi di lavoro di AI e machine learning, in crescita del 72,03% annuo, e l’elaborazione per la difesa di dati provenienti da molti satelliti contemporaneamente, che nel modello di DC Market Insights raggiunge USD 2,72 miliardi entro il 2035.
I carichi di lavoro di AI e machine learning raggiungono USD 5,69 miliardi entro il 2035
I carichi di lavoro di AI e machine learning, principalmente inferenza sui dati dei sensori e, in seguito, addestramento batch su cluster alimentati a energia solare, valgono USD 25,06 milioni nel 2025 e USD 5,69 miliardi entro il 2035, raggiungendo il 44,0% del mercato. Nel marzo 2026 Starcloud ha raccolto USD 170 milioni in un round di Serie A con una valutazione di USD 1,1 miliardi, guidato da Benchmark con EQT Ventures, e punta a implementare fino a 88.000 satelliti come data center distribuito nello spazio. La domanda terrestre per gli stessi carichi di lavoro è dimensionata nel nostro rapporto AI Data Center Market.
L’elaborazione per difesa e intelligence raggiunge USD 2,72 miliardi
Axiom Space indica tra i casi d’uso dei suoi nodi l’elaborazione, lo sfruttamento e la diffusione in tempo reale e in orbita dei dati provenienti da più satelliti commerciali e di sicurezza nazionale. Le applicazioni di difesa e intelligence valgono USD 50,12 milioni nel 2025 e USD 2,72 miliardi nel 2035, con un CAGR del 49,07% (stima DC Market Insights).
Prezzi: quanto costano i data center in orbita per payload e per MW?
Un payload di edge computing costa circa USD 0,42 milioni per satellite nel 2025, e un data center orbitale dedicato costa circa USD 95 milioni per MW nel 2027, il primo anno in cui il modello conteggia il calcolo orbitale in MW. Si tratta di stime DC Market Insights che coprono hardware di calcolo, archiviazione, alimentazione e sistemi termici, quota del bus del veicolo spaziale e quota di lancio, escluse le stazioni di terra.
| Input di prezzo (stima DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Payload di edge computing (milioni di USD per satellite) | 0,38 | 0,42 | 0,48 | 0,55 |
| Quota di satelliti lanciati con un payload di edge computing | 2,0% | 5,5% | 11,0% | 18,0% |
| Veicolo spaziale di calcolo dedicato (milioni di USD per unità) | 3,00 | 3,80 | n.d. | n.d. |
| Data center orbitale dedicato (milioni di USD per MW) | n.d. | n.d. | 40,0 | 17,5 |
Standard e regolamentazione: quali norme definiscono i data center in orbita?
Tre gruppi di norme determinano come i data center orbitali vengono autorizzati e dismessi: le licenze FCC per le costellazioni, la regola FCC dei cinque anni per il deorbitamento in orbita terrestre bassa (LEO) e gli impegni europei di neutralità rispetto ai detriti.
Licenze FCC per le costellazioni. La richiesta di SpaceX per fino a un milione di satelliti per data center orbitali a un’altitudine compresa tra 500 km e 2.000 km è stata presentata alla FCC nel gennaio 2026, il che rende la revisione statunitense dello spettro e delle licenze il primo passaggio obbligato per la costellazione di SpaceX.
Regola FCC dei cinque anni per il deorbitamento (settembre 2022). La FCC ha votato 4-0 per imporre ai satelliti LEO di deorbitare il prima possibile e non oltre cinque anni dal completamento della missione, sostituendo la storica linea guida dei 25 anni, con un periodo di transizione di due anni.
Zero Debris Charter. Dodici nazioni hanno firmato la Zero Debris Charter dell’Agenzia Spaziale Europea al Consiglio Spazio ESA/UE, con l’obiettivo di diventare neutrali rispetto ai detriti nello spazio entro il 2030.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Orbita?
I payload di edge computing guidano il Mercato dei Data Center in Orbita con il 49,0% del valore 2025, l’orbita terrestre bassa guida i tipi di orbita con l’86,0% e le agenzie governative e della difesa guidano gli utenti finali con il 46,0%. I veicoli spaziali dedicati a data center orbitali sono il segmento a crescita più rapida, al 63,08% annuo, contro il 52,94% dei servizi e il 27,56% dei payload edge, perché ogni satellite di calcolo AI ha un valore molto superiore a quello di un computer edge su un satellite sensore.
Per offerta: i payload di edge computing guidano con il 49,0%
| Offerta | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Payload di edge computing | 102,43 | 49,0% | 1,17 | 27,56% |
| Veicoli spaziali dedicati a data center orbitali | 68,40 | 32,8% | 9,10 | 63,08% |
| Servizi di calcolo e archiviazione in orbita | 38,00 | 18,2% | 2,66 | 52,94% |
Nello scenario base i veicoli spaziali dedicati superano i payload edge nel 2027 e raggiungono il 70,4% del valore entro il 2035.
Per tipo di orbita: l’orbita terrestre bassa guida con l’86,0%
| Tipo di orbita | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Orbita terrestre bassa (LEO) | 179,60 | 86,0% | 11,96 | 52,17% |
| Orbita terrestre media (MEO) | 7,31 | 3,5% | 0,26 | 42,85% |
| Orbita geostazionaria (GEO) | 18,79 | 9,0% | 0,45 | 37,46% |
| Lunare e cislunare | 3,13 | 1,5% | 0,26 | 55,49% |
I data center in orbita terrestre bassa dominano perché il costo di lancio per kg, la latenza verso terra e la copertura dei relè ottici favoriscono tutti le altitudini inferiori a 2.000 km. I sistemi lunari e cislunari crescono più rapidamente partendo dalla base più piccola, principalmente come archiviazione di lungo periodo.
Per applicazione: i carichi di lavoro di AI e machine learning crescono più rapidamente, al 72,03%
| Applicazione | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Osservazione della Terra e telerilevamento | 71,00 | 34,0% | 2,33 | 41,76% |
| Difesa e intelligence | 50,12 | 24,0% | 2,72 | 49,07% |
| Comunicazioni satellitari | 45,94 | 22,0% | 1,42 | 40,95% |
| Carichi di lavoro di AI e machine learning | 25,06 | 12,0% | 5,69 | 72,03% |
| Ricerca scientifica e archiviazione dei dati | 16,71 | 8,0% | 0,78 | 46,78% |
Per utente finale: le agenzie governative e della difesa guidano con il 46,0%
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Agenzie governative e della difesa | 96,06 | 46,0% | 3,88 | 44,75% |
| Operatori satellitari commerciali | 62,65 | 30,0% | 2,33 | 43,55% |
| Fornitori di cloud e calcolo AI | 29,24 | 14,0% | 6,08 | 70,52% |
| Istituti di ricerca | 20,88 | 10,0% | 0,65 | 40,95% |
Per componente: i processori di calcolo guidano con il 24,5%
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Processori di calcolo (GPU, CPU, FPGA) | 51,25 | 24,5% | 4,00 | 54,63% |
| Bus del veicolo spaziale e integrazione | 44,42 | 21,3% | 1,75 | 44,36% |
| Software e servizi | 38,00 | 18,2% | 2,66 | 52,94% |
| Sistemi di alimentazione e termici | 35,87 | 17,2% | 2,67 | 53,88% |
| Reti e collegamenti ottici | 22,21 | 10,6% | 1,03 | 46,72% |
| Sistemi di archiviazione | 17,08 | 8,2% | 0,82 | 47,30% |
I sistemi di alimentazione e termici, ovvero i pannelli solari e i radiatori che sostituiscono l’allacciamento alla rete elettrica e i chiller, crescono quasi quanto i processori, perché ogni kW di calcolo aggiunto richiede una propria superficie di pannelli e di radiatori.
Esclusiva DC: il modello di costruzione del calcolo orbitale e la matrice Offerta × Acquirente
Con USD 48,76 milioni nel 2025, i payload di edge computing acquistati dagli operatori satellitari commerciali sono la singola cella più grande della matrice e il 23,3% di tutta la spesa per data center in orbita. La matrice seguente incrocia ciò che viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito su 16 coorti annuali (dal 2020 al 2035) di lanci satellitari, tassi di adozione e prezzi dei payload, 7 anni di conteggi delle unità di veicoli spaziali dedicati, 9 anni di MW di calcolo orbitale e spesa per MW, e un rapporto dei servizi sull’hardware installato. In totale il modello si basa su 80 input: 16 coorti di lancio, 16 tassi di adozione, 16 prezzi dei payload, 7 conteggi di unità con 7 prezzi unitari e 2 serie di 9 valori di MW e di costo per MW, prima delle ripartizioni per orbita, applicazione, utente finale, componente e regione.
| 2025, milioni di USD | Payload di edge computing | Veicoli spaziali dedicati | Servizi | Totale |
|---|---|---|---|---|
| Agenzie governative e della difesa | 39,57 | 37,07 | 19,42 | 96,06 |
| Operatori satellitari commerciali | 48,76 | 6,24 | 7,65 | 62,65 |
| Fornitori di cloud e calcolo AI | 3,34 | 18,04 | 7,86 | 29,24 |
| Istituti di ricerca | 10,76 | 7,05 | 3,07 | 20,88 |
| Totale | 102,43 | 68,40 | 38,00 | 208,83 |
Le agenzie governative e della difesa acquistano il 54,2% del valore dei veicoli spaziali dedicati nel 2025, mentre gli operatori satellitari commerciali acquistano quasi la metà di tutti i payload edge; un fornitore di computer edge vende ai produttori di satelliti, mentre un costruttore di satelliti di calcolo vende ai governi e, in misura crescente, ai fornitori di cloud. I fornitori di cloud e calcolo AI destinano già il 61,7% del loro budget ai veicoli spaziali dedicati, il segmento a crescita più rapida.
Il modello di costruzione del calcolo orbitale ha input verificabili da qualsiasi lettore: i satelliti lanciati ogni anno (4.434 nel 2025, secondo il conteggio della Satellite Industry Association), la quota che trasporta un payload di edge computing (5,5% nel 2025), il numero di veicoli spaziali di calcolo dedicati (circa 18 nel 2025, inclusi i 12 satelliti di calcolo cinesi e Starcloud-1) e, dal 2027, il calcolo orbitale implementato in MW. Moltiplicando ciascuno per il relativo prezzo si ottiene la spesa in hardware; aggiungendo i servizi si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei Data Center in Orbita?
Il Nord America guida il Mercato dei Data Center in Orbita con il 52,4% del valore 2025, e il Medio Oriente e Africa è la regione a crescita più rapida, al 55,02% annuo, poiché i programmi satellitari nazionali aggiungono l’elaborazione a bordo partendo da una base ridotta.
Il Nord America guida con una quota del 52,4%
Il Nord America vale USD 109,43 milioni nel 2025 e si prevede che raggiunga USD 6,54 miliardi nel 2035, con un CAGR del 50,54%. SpaceX sostiene la previsione regionale: la sua documentazione presso la Securities and Exchange Commission statunitense afferma che prevede di iniziare a implementare satelliti di calcolo AI orbitale già dal 2028 (Fonte: Form S-1 di SpaceX depositato presso la Securities and Exchange Commission statunitense).
L’Asia Pacifico detiene una quota del 29,6%
L’Asia Pacifico vale USD 61,81 milioni nel 2025 e USD 4,01 miliardi entro il 2035, con un CAGR del 51,77%. Il lancio cinese di 12 satelliti di calcolo nel maggio 2025 rende la Cina il secondo mercato nazionale nell’allocazione di DC Market Insights, e il piano per una flotta di 2.800 satelliti con un obiettivo complessivo di 1.000 peta operazioni al secondo sostiene la previsione regionale. Nell’allocazione di DC Market Insights, Giappone, India, Corea del Sud e Australia apportano la maggior parte del restante valore regionale attraverso i payload edge.
L’Europa detiene una quota del 12,8%
L’Europa vale USD 26,73 milioni nel 2025 e USD 1,60 miliardi entro il 2035, con un CAGR del 50,59%. Lo studio ASCEND, finanziato dalla Commissione Europea nell’ambito di Horizon Europe e guidato da Thales Alenia Space, punta a implementare un gigawatt di capacità di data center orbitali prima del 2050. Regno Unito, Francia, Germania e Italia guidano la spesa europea.
Il Medio Oriente e Africa detiene una quota del 3,4%
Il Medio Oriente e Africa vale USD 7,10 milioni nel 2025 e USD 568,86 milioni entro il 2035, la crescita regionale più rapida, al 55,02% annuo. Gli Emirati Arabi Uniti rappresentano circa il 45% della spesa regionale nel 2025 nell’allocazione di DC Market Insights.
L’America Latina detiene una quota dell’1,8%
L’America Latina vale USD 3,76 milioni nel 2025 e USD 206,86 milioni entro il 2035, con un CAGR del 49,30%, e il Brasile è il paese più grande nell’allocazione di DC Market Insights.
Analisi per paese: quali paesi guidano la spesa per data center in orbita?
Gli Stati Uniti sono il maggiore mercato nazionale per i data center in orbita con USD 103,96 milioni nel 2025, il 49,8% del valore globale, seguiti dalla Cina con USD 44,50 milioni (21,3%) e dal Regno Unito con USD 6,95 milioni (3,3%). I 12 paesi più grandi rappresentano il 92,9% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 103,96 | 49,8% | 6,16 | 50,41% |
| 2 | Cina | Asia Pacifico | 44,50 | 21,3% | 2,75 | 51,02% |
| 3 | Regno Unito | Europa | 6,95 | 3,3% | 0,39 | 49,70% |
| 4 | Giappone | Asia Pacifico | 6,80 | 3,3% | 0,46 | 52,58% |
| 5 | Francia | Europa | 6,42 | 3,1% | 0,37 | 49,94% |
| 6 | Canada | Nord America | 5,47 | 2,6% | 0,38 | 52,80% |
| 7 | India | Asia Pacifico | 4,94 | 2,4% | 0,42 | 55,82% |
| 8 | Germania | Europa | 4,28 | 2,0% | 0,28 | 51,67% |
| 9 | Italia | Europa | 3,21 | 1,5% | 0,18 | 49,81% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | 3,20 | 1,5% | 0,27 | 55,99% |
| 11 | Corea del Sud | Asia Pacifico | 2,47 | 1,2% | 0,18 | 53,92% |
| 12 | Australia | Asia Pacifico | 1,85 | 0,9% | 0,12 | 52,30% |
Gli Emirati Arabi Uniti sono il mercato nazionale a crescita più rapida, al 55,99% annuo, davanti all’India al 55,82% nell’allocazione di DC Market Insights. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nei satelliti lanciati dotati di capacità di calcolo e nei programmi di calcolo orbitale dedicati.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Nello scenario base il Mercato dei Data Center in Orbita raggiunge USD 12,93 miliardi entro il 2035, con un intervallo da USD 6,25 miliardi a USD 23,39 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Calcolo orbitale implementato inferiore del 60% rispetto allo scenario base; costo per MW superiore del 10%; tasso di adozione dei payload edge inferiore del 15% | 6,25 | 40,49% |
| Base | 520 MW implementati nel 2035 a USD 17,5 milioni per MW; il tasso di adozione raggiunge il 18,0% | 12,93 | 51,07% |
| Alto | Calcolo orbitale implementato pari a 2,05 volte lo scenario base; costo per MW inferiore dell’8%; tasso di adozione superiore del 15% | 23,39 | 60,29% |
Nell’ottobre 2025 Jeff Bezos ha dichiarato che i data center da un gigawatt nello spazio sono lontani 10 o più anni e probabilmente non più di 20, una tempistica che si colloca tra lo scenario base e quello alto.
Analisi competitiva: chi guida il Mercato dei Data Center in Orbita?
- SpaceX
- Starcloud
- Axiom Space
- Kepler Communications
- Nvidia
- ADA Space
- Zhejiang Lab
- Lonestar Data Holdings
- Aetherflux
- Sophia Space
- Planet
- Thales Alenia Space
- Crusoe
- Apex Space
La costellazione di calcolo di ADA Space e Zhejiang Lab è il maggiore programma singolo del Mercato dei Data Center in Orbita, con circa il 21,8% del valore 2025 (stima DC Market Insights: 12 dei circa 18 veicoli spaziali di calcolo dedicati a circa USD 3,80 milioni ciascuno, rapportati al mercato di USD 208,83 milioni); la spesa per payload edge di USD 102,43 milioni è distribuita su molti programmi satellitari. Starcloud ha una valutazione di USD 1,1 miliardi dopo la sua Serie A da USD 170 milioni, e Aetherflux, che ha raccolto una Serie A da USD 50 milioni nel 2025, punta all’operatività commerciale del suo primo data center orbitale nel primo trimestre del 2027. SpaceX è il potenziale market maker: il suo segmento AI ha generato USD 3,20 miliardi di ricavi nel 2025 con USD 12,73 miliardi di investimenti in conto capitale nel segmento AI, e nel febbraio 2026 ha acquisito xAI. Aetherflux, Axiom Space, Kepler Communications, Planet, Sophia Space e Starcloud utilizzano piattaforme di calcolo accelerato Nvidia, mentre Google e Planet stanno costruendo i prototipi Suncatcher.
Sviluppi recenti
- Nel gennaio 2026 Kepler Communications ha lanciato la prima tranche di 10 satelliti di relè ottico con moduli di calcolo in orbita multi-GPU e terabyte di archiviazione (Fonte: comunicato stampa di Kepler).
- Nel gennaio 2026 SpaceX ha presentato alla FCC una richiesta per fino a un milione di satelliti per data center orbitali a un’altitudine compresa tra 500 km e 2.000 km (Fonte: articolo di Data Center Dynamics).
- Nel marzo 2026 Nvidia ha lanciato la sua piattaforma di calcolo spaziale, che include lo Space-1 Vera Rubin Module con fino a 25 volte il calcolo AI della H100 per l’inferenza nello spazio (Fonte: comunicato stampa di Nvidia).
- Nel marzo 2026 Starcloud ha raccolto USD 170 milioni in un round di Serie A con una valutazione di USD 1,1 miliardi e si è preparata a lanciare Starcloud-2 per eseguire carichi di lavoro edge e cloud commerciali (Fonte: articolo di Via Satellite).
- Nel maggio 2026 SpaceX ha depositato il suo Form S-1, dichiarando di prevedere di iniziare a implementare satelliti di calcolo AI orbitale già dal 2028 (Fonte: documentazione di SpaceX presso la Securities and Exchange Commission statunitense).
- Nel giugno 2026 Sophia Space ha dichiarato di essere in fase di finalizzazione di un round di finanziamento SAFE da USD 7 milioni e di aver scelto un bus Nova di Apex Space per la sua dimostrazione di calcolo orbitale del 2027 (Fonte: articolo di Via Satellite).
Seguiamo questi lanci, depositi e round di finanziamento in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Orbita
DC Market Insights ha costruito questo mercato con un approccio bottom-up basato su tre motori. I payload di edge computing moltiplicano 16 coorti annuali di lanci satellitari (dal 2020 al 2035, ancorate ai 4.434 satelliti contati per il 2025) per un tasso di adozione che sale dal 2,0% al 18,0% e per un prezzo del payload che sale da USD 0,38 milioni a USD 0,55 milioni. I veicoli spaziali dedicati a data center orbitali sono contati in unità e valutati per unità dal 2020 al 2026 (18 unità a USD 3,80 milioni nel 2025), poi in MW implementati all’anno dal 2027 (2,2 MW nel 2027, 38 MW nel 2030 e 520 MW nel 2035) valutati a un costo per MW che scende da USD 95 milioni a USD 17,5 milioni. I servizi partono da USD 38,00 milioni nel 2025, crescono del 15% annuo su tale base e aggiungono il 12% del valore dell’hardware dedicato implementato nei cinque anni precedenti. Il totale è stato suddiviso per 3 offerte, 4 tipi di orbita, 5 applicazioni, 4 utenti finali, 6 componenti e 5 regioni, e ogni ripartizione somma al totale di mercato. Il risultato è stato verificato con un approccio top-down: la spesa per payload edge equivale a circa lo 0,5% dei USD 20,4 miliardi di ricavi della produzione satellitare registrati per il 2025, e la spesa dedicata del 2035, pari a USD 9,10 miliardi, resta al di sotto dei USD 12,73 miliardi che la sola SpaceX ha speso per il suo segmento AI nel 2025. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Sistemi inclusi ed esclusi
- 1.3Valuta, anno base e periodo di previsione
- 02Metodologia di ricerca
- 2.1Costruzione bottom-up: coorti di lancio, tassi di adozione e prezzi dei payload
- 2.2Unità di veicoli spaziali dedicati e MW di calcolo orbitale
- 2.3Verifiche top-down
- 2.4Fonti e verifica dei fatti
- 03Sintesi
- 3.1Dimensione del mercato 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Valore del payload di edge computing per satellite
- 5.2Prezzo per unità dei veicoli spaziali dedicati
- 5.3Costo del calcolo orbitale per MW, 2027-2035
- 5.4Prospettive dei prezzi di lancio
- 06Standard e regolamentazione
- 6.1Licenze FCC per le costellazioni
- 6.2Regola FCC dei cinque anni per il deorbitamento
- 6.3Zero Debris Charter
- 07Catena di approvvigionamento
- 7.1Processori di calcolo e moduli AI di grado spaziale
- 7.2Bus dei veicoli spaziali e integratori
- 7.3Fornitori di servizi di lancio
- 7.4Reti di relè ottici e segmento di terra
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3CAGR storico 2020-2025 e CAGR previsto 2025-2035
- 09Mercato per offerta
- 9.1Payload di edge computing
- 9.2Veicoli spaziali dedicati a data center orbitali
- 9.3Servizi di calcolo e archiviazione in orbita
- 10Mercato per tipo di orbita
- 10.1Orbita terrestre bassa (LEO)
- 10.2Orbita terrestre media (MEO)
- 10.3Orbita geostazionaria (GEO)
- 10.4Lunare e cislunare
- 11Mercato per applicazione
- 11.1Osservazione della Terra e telerilevamento
- 11.2Difesa e intelligence
- 11.3Comunicazioni satellitari
- 11.4Carichi di lavoro di AI e machine learning
- 11.5Ricerca scientifica e archiviazione dei dati
- 12Mercato per utente finale
- 12.1Agenzie governative e della difesa
- 12.2Operatori satellitari commerciali
- 12.3Fornitori di cloud e calcolo AI
- 12.4Istituti di ricerca
- 13Mercato per componente
- 13.1Processori di calcolo (GPU, CPU, FPGA)
- 13.2Sistemi di alimentazione e termici
- 13.3Bus del veicolo spaziale e integrazione
- 13.4Reti e collegamenti ottici
- 13.5Sistemi di archiviazione
- 13.6Software e servizi
- 14Esclusiva DC: modello di costruzione del calcolo orbitale
- 14.1Matrice Offerta × Acquirente, 2025
- 14.2Input del modello
- 15Mercato per regione
- 15.1Nord America: Stati Uniti, Canada
- 15.2Asia Pacifico: Cina, Giappone, India, Corea del Sud, Australia
- 15.3Europa: Regno Unito, Francia, Germania, Italia
- 15.4Medio Oriente e Africa: Emirati Arabi Uniti
- 15.5America Latina: Brasile
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Paesi a crescita più rapida
- 17Confronti regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Confronto dei CAGR regionali, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Struttura e concentrazione del mercato
- 19.2Finanziamenti e partnership
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1SpaceX
- 20.2Starcloud
- 20.3Axiom Space
- 20.4Kepler Communications
- 20.5Google
- 20.6Nvidia
- 20.7ADA Space
- 20.8Zhejiang Lab
- 20.9Lonestar Data Holdings
- 20.10Aetherflux
- 20.11Sophia Space
- 20.12Planet
- 20.13Thales Alenia Space
- 20.14Crusoe
- 20.15Apex Space
- 21Raccomandazioni degli analisti
- 21.1Per gli operatori satellitari
- 21.2Per i fornitori di cloud e calcolo AI
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei Data Center in Orbita, 2020-2035
- Fig. 2Mercato dei Data Center in Orbita per regione, 2025 e 2035
- Fig. 3Quota di mercato per offerta, 2025 e 2035
- Fig. 4Quota di mercato per tipo di orbita, 2025 e 2035
- Fig. 5Quota di mercato per applicazione, 2025 e 2035
- Fig. 6Quota di mercato per utente finale, 2025 e 2035
- Fig. 7Quota di mercato per componente, 2025 e 2035
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del rapporto
- Tabella 2Input di prezzo, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per offerta, 2025 e 2035
- Tabella 4Mercato per tipo di orbita, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per componente, 2025 e 2035
- Tabella 8Matrice Offerta × Acquirente, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 208,83 milioni nel 2025, in crescita fino a USD 12,93 miliardi entro il 2035. DC Market Insights stima il mercato a USD 23,12 milioni nel 2020.
Del 51,07% annuo dal 2025 al 2035, dopo il 55,30% annuo tra il 2020 e il 2025. DC Market Insights prevede che il mercato superi USD 1 miliardo nel 2029.
I data center in orbita terrestre bassa (LEO) sono satelliti o nodi di calcolo e archiviazione al di sotto dei 2.000 km. La LEO detiene l’86,0% del Mercato dei Data Center in Orbita nel 2025, per un valore di USD 179,60 milioni, e cresce del 52,17% annuo (stima DC Market Insights).
USD 102,43 milioni nel 2025 per i payload di edge computing su nuovi satelliti, circa 244 payload a circa USD 0,42 milioni ciascuno. DC Market Insights prevede USD 1,17 miliardi entro il 2035.
I veicoli spaziali dedicati a data center orbitali, in crescita del 63,08% annuo da USD 68,40 milioni nel 2025 a USD 9,10 miliardi entro il 2035. I carichi di lavoro di AI e machine learning sono l’applicazione a crescita più rapida, al 72,03% annuo.
Circa USD 95 milioni per MW nel 2027, in calo a USD 17,5 milioni per MW entro il 2035, secondo le stime di DC Market Insights che includono calcolo, alimentazione, sistemi termici, bus e lancio. Un payload di edge computing costa circa USD 0,42 milioni per satellite nel 2025.
Il Nord America, con USD 109,43 milioni, pari al 52,4% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 55,02% annuo.
La costellazione di ADA Space e Zhejiang Lab è il maggiore programma singolo, con circa il 21,8% del valore 2025 (stima DC Market Insights). Competono inoltre SpaceX, Starcloud, Axiom Space, Kepler Communications, Google, Nvidia, Lonestar Data Holdings, Aetherflux e Sophia Space.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.