
뉴질랜드 AI 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
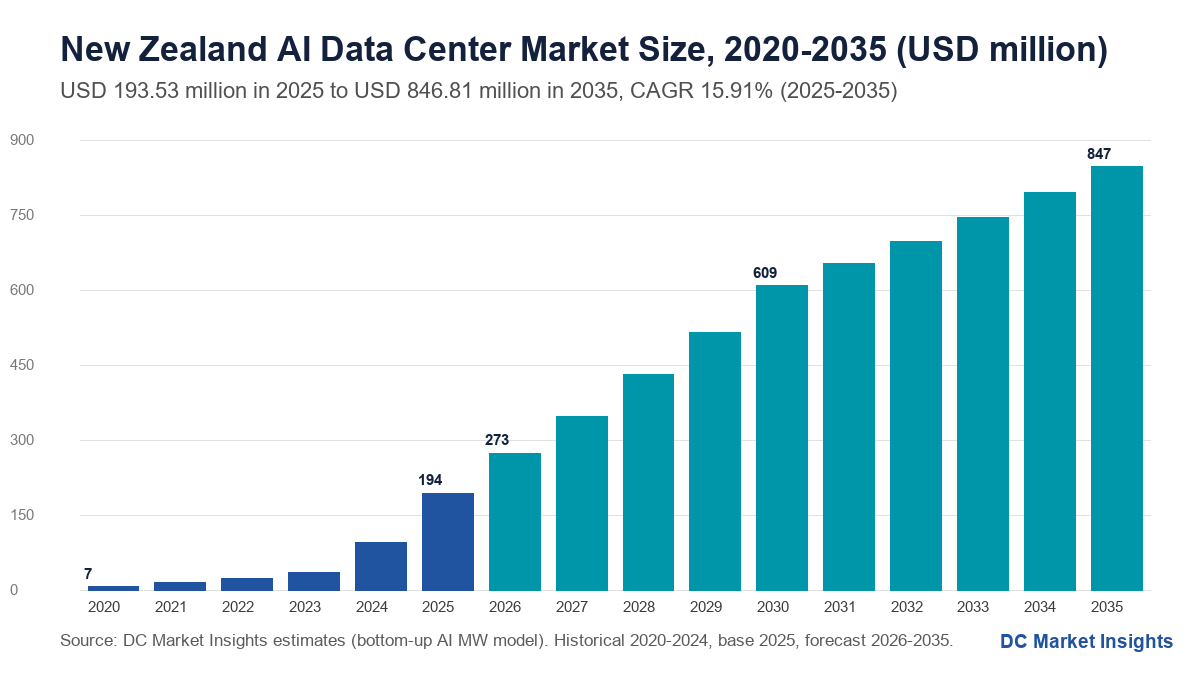
뉴질랜드 AI 데이터센터 시장 규모는 2025년 USD 193.5백만였으며, 연평균 성장률(CAGR) 15.91%로 성장해 2035년에는 USD 846.8백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07구성 요소별 시장 세분화
- 08구매자별 시장 세분화
- 09냉각 방식별 시장 세분화
- 10워크로드별 시장 세분화
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
뉴질랜드 AI 데이터센터 시장은 2026년 2억 7,346만 달러로 평가되며, 2025년 1억 9,353만 달러에서 2035년까지 8억 4,681만 달러에 이를 것으로 전망됩니다. 2025년부터 2035년까지의 CAGR은 15.91%입니다(DC Market Insights 추정). 뉴질랜드에서 자금 흐름을 좌우하는 것은 이미 재생에너지로 공급되는 전력입니다. 2025년 뉴질랜드 전력의 88.5%가 재생에너지원에서 생산되었으며, 바로 이 때문에 Mercury가 2026년 7월 Southland의 Makarewa에 있는 Datagrid의 인허가 완료 360 MW 캠퍼스 지분 12.7%를 인수했고, Contact Energy와 CDC Data Centres가 Taranaki의 Stratford에서 250 MW 캠퍼스를 검토하고 있습니다(출처: Ministry of Business, Innovation and Employment; Mercury 및 Contact Energy NZX 공시). Auckland는 여전히 지출의 80%를 차지합니다. 2025년 9월 1일 세 개의 가용 영역과 NZ$75억 투자 계획으로 문을 연 Amazon Web Services(AWS) 리전이 그곳에 있고, Microsoft의 New Zealand North 리전과 CDC의 Hobsonville 및 Silverdale 캠퍼스도 함께 자리하고 있기 때문입니다(출처: AWS). 뉴질랜드 AI 데이터센터 시장은 운영사가 인공지능(AI) 홀 자체에 지불하는 비용, 즉 전력, 냉각, 건물 외피, 내부 공사, 랙, 홀 내부 네트워크 케이블링 및 이를 운영하는 서비스를 포함하며, 그래픽 처리 장치(GPU) 서버는 제외합니다. 2025년 이 금액은 신규 AI 홀 12.60 MW(뉴질랜드가 완공한 42 MW의 30%, MW당 1,420만 달러)에 1억 7,892만 달러, 기존 홀 2 MW를 MW당 460만 달러에 전환하는 데 920만 달러, 이미 가동 중인 15.93 MW에 대한 서비스 541만 달러였습니다. 서비스가 연 38.75%로 가장 빠르게 성장하며, Southland 및 Otago는 Makarewa AI 팩토리가 2027년부터 전력을 공급받으면서 연 38.65%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 뉴질랜드는 2026년에 AI 홀에 얼마를 지출할까요?
DC Market Insights는 신규 AI IT 용량이 12.60 MW에서 17.28 MW로 늘어남에 따라 뉴질랜드 AI 데이터센터 시장을 2026년 2억 7,346만 달러로 평가하며, 이는 2025년보다 41.30% 높은 수준입니다.
- 2025년 시장 규모: 1억 9,353만 달러
- 2026년 시장 규모: 2억 7,346만 달러
- 2030년 시장 규모: 6억 855만 달러
- 2035년 시장 규모: 8억 4,681만 달러
- 2025-2035년 CAGR: 15.91%(저성장 시나리오 11.94%, 고성장 시나리오 18.50%)
- 최대 구성 요소: 전기 인프라, 2025년 지출의 33.98%(6,576만 달러)
- 가장 빠른 구성 요소: 운영 서비스 및 소프트웨어, 연 38.75%
- 가장 빠른 냉각 방식: 침수 냉각, 연 27.85%; 칩 직접 액체 냉각은 2035년까지 4억 9,115만 달러에 도달
- 선도 지역: Auckland, 2025년 지출의 80.00%; 가장 빠르게 성장하는 지역: Southland 및 Otago, 연 38.65%
- 최대 입지: Hobsonville(Auckland), 2025년 5,806만 달러
- 최대 구매자 그룹: 하이퍼스케일 클라우드 리전, 2025년 지출의 50%(DC Market Insights 추정)
핵심 요약: 뉴질랜드에서 AI 용량을 계획하는 모든 이를 위한 세 가지 사실
DC Market Insights는 2025년 1억 9,353만 달러에서 2035년 8억 4,681만 달러로 성장하는 뉴질랜드 AI 데이터센터 시장에서 네 가지 시사점을 도출합니다.
- 메가와트는 남부에 있습니다: Datagrid의 360 MW 캠퍼스가 수력 공급원 옆에 있고 자원 인허가를 보유하고 있어 Southland의 지출 비중은 2025년 3%에서 2035년 18%로 높아집니다(출처: Mercury NZX 공시, 2026년 7월).
- 뉴질랜드 AI 홀은 2025년 서버를 제외하고 IT 부하 MW당 1,420만 달러가 듭니다. 액체 냉각과 더 무거운 전력 계통이 일반 메가와트에 약 500만 달러를 더하기 때문입니다(DC Market Insights 추정).
- 전력 가격 변동이 관세보다 중요합니다: 도매 가격이 2025년 8월 말 MWh당 NZ$280 이상에서 2025년 10월 평균 NZ$30로 떨어졌으므로, 장기 계약이 AI 임차인의 경제성을 결정합니다(출처: Electricity Authority).
- Auckland는 클라우드 작업을 유지합니다: 지연에 민감한 추론이 사용자와 케이블 양륙 지점 가까이에 머물기 때문에 이 지역의 지출은 여전히 연 12.04% 성장해 2035년까지 4억 8,268만 달러에 이릅니다.
뉴질랜드 AI 데이터센터 시장 요약: 뉴질랜드는 2025년에 AI 홀에 얼마를 지출했을까요?
뉴질랜드는 2025년 AI 데이터센터 시설 인프라에 1억 9,353만 달러를 지출했습니다. 뉴질랜드 AI 데이터센터 시장 규모는 2020년 685만 달러로 평가되었고 2025년 1억 9,353만 달러에 도달했으며, 예측 기간 동안 15.91%의 CAGR로 2035년까지 8억 4,681만 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 시장은 매우 작은 기반에서 연 95.08% 성장했는데, 뉴질랜드에 구축된 용량 중 AI 비중이 5%에서 30%로 높아지고 Auckland에 첫 하이퍼스케일 리전들이 문을 열었기 때문입니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 1억 9,353만 달러 |
| 2026년 시장 규모 | 2억 7,346만 달러 |
| 2025-2035년 CAGR | 15.91% |
| 2035년 시장 규모 | 8억 4,681만 달러 |
| 대상 세그먼트 | 구성 요소, 구매자, 냉각 방식, 워크로드 |
| 대상 지역 | Auckland, Wellington, Canterbury, Waikato 및 Taranaki, Southland 및 Otago; 12개 입지 |
2026년부터 2030년까지는 Hobsonville, Silverdale, Takanini 및 Makarewa가 AI 홀에 전력을 공급하면서 연 18-41% 성장하고, 이후 연간 AI 완공 규모가 약 40 MW에서 안정되고 서비스가 전체에서 더 큰 몫을 차지하면서 2035년에는 6.50%로 둔화됩니다. DC Market Insights는 2025년 뉴질랜드가 아시아 태평양 AI 데이터센터 시설 지출의 약 2%를 차지하는 것으로 추정하며, 지역 전체 현황은 아시아 태평양 AI 데이터센터 시장 보고서에서 확인할 수 있습니다.
뉴질랜드 AI 데이터센터 시장이란 무엇이며, 그 범위는 어디까지일까요?
뉴질랜드 AI 데이터센터 시장은 뉴질랜드 내 AI 고밀도 홀의 물리적 계층과 운영 계층에 대한 2025년 지출 1억 9,353만 달러를 측정하며, 홀이 건설되는 곳을 기준으로 집계합니다.
포함 항목
- AI 홀용 전기 인프라: 고압 수전 설비 및 변전소, 변압기, 개폐 장치, 무정전 전원 장치(UPS), 버스웨이 및 랙 전력 분배.
- 약 30 kW 이상 랙을 위한 냉각: 칠러 및 건식 냉각기, 냉각수 분배 장치(CDU), 후면 도어 열교환기, 칩 직접 냉각 루프 및 침수 냉각 탱크.
- AI 밀도에 맞게 설계된 홀의 건물 외피, 내부 공사 및 랙(액체 냉각 랙을 위한 구조 바닥 포함).
- 홀 내부 AI 네트워크 패브릭: 구조화 케이블링, 광섬유 트레이 및 GPU 클러스터를 연결하는 수동 설비.
- 운영 서비스 및 소프트웨어: 설치된 AI 홀의 유지보수, 시운전, 데이터센터 인프라 관리(DCIM) 및 모니터링.
제외 항목
- GPU 서버, 스토리지, 스위치 및 기타 IT 장비.
- 토지, 전기 요금, 코로케이션 임대료 및 GPU 클라우드 매출.
- 약 30 kW 미만의 일반 기업용 또는 클라우드 랙만을 위해 건설된 홀.
세그먼트 구성 방식
구성 요소 값은 모델에서 직접 산출되며, 구매자, 냉각 및 워크로드 구분은 각각 같은 총액을 나누므로 모든 차원의 합계는 2025년 1억 9,353만 달러, 2035년 8억 4,681만 달러가 됩니다. 뉴질랜드 데이터센터 시장 보고서와의 경계는 명확합니다. 해당 보고서는 국가 데이터센터 시장 전체를 집계하는 반면, 본 보고서는 AI 홀 계층만 집계하며, DC Market Insights 추정으로 이는 2025년 국가 데이터센터 가치의 약 6%입니다.
뉴질랜드 AI 데이터센터 수치는 왜 출처마다 다를까요?
DC Market Insights의 2026년 수치 2억 7,346만 달러는 시설 인프라만 집계하므로, 서버나 클라우드 매출을 포함한 총액보다 훨씬 낮습니다.
더 넓은 정의는 메가와트당 홀 비용의 3~5배에 이를 수 있는 GPU 서버와 함께 AI 클라우드 서비스, AI 소프트웨어 플랫폼, 머신러닝 운영 도구 및 엣지 AI 기기를 더합니다. 일부 추정치는 랙 밀도와 관계없이 모든 하이퍼스케일 홀을 “AI”로 집계하거나, 호주의 데이터센터에서 뉴질랜드 기업에 판매되는 생성형 AI 애플리케이션을 더하기도 합니다. 본 보고서는 GPU 서버, 클라우드 AI 서비스, AI 소프트웨어, 엣지 기기 및 해외 용량을 제외하며, 중소기업(SME), 정부 기관, 이위(iwi) 소유 기업 및 연구 사용자가 뉴질랜드에서 AI 홀 공간을 구매하는 경우에는 범위에 포함합니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| AI 홀 전력, 냉각, 외피 및 패브릭 | 포함, 2025년 1억 8,812만 달러 | 핵심 물리적 지출 |
| 운영 서비스 및 소프트웨어 | 포함, 2025년 541만 달러 | 설치된 AI 홀에 대한 반복 지출 |
| GPU 서버 및 스토리지 | 제외 | IT 장비, 서버 보고서에서 집계 |
| AI 클라우드 및 GPU-as-a-service 매출 | 제외 | 인프라가 아닌 서비스 매출 |
| 랙당 30 kW 미만의 일반 홀 | 제외 | 국가 데이터센터 보고서에서 집계 |
시장 성장 요인: 뉴질랜드의 AI 데이터센터 지출을 이끄는 것은 무엇일까요?
세 가지 요인이 뉴질랜드 AI 홀 지출을 2025년 1억 9,353만 달러에서 2030년 6억 855만 달러로 끌어올리며, 각 요인은 구체적인 프로젝트나 규정과 연결되어 있습니다.
재생에너지 계약이 AI 캠퍼스를 남부로 이끕니다: Makarewa의 Datagrid 360 MW
Invercargill 인근 Datagrid의 Makarewa 캠퍼스는 360 MW에 대한 자원 인허가를 보유하고 있으며, Mercury는 2026년 7월 22일 Datagrid NZ 지분 12.7%에 3,000만 달러를 지불했고, 최종 투자 결정은 2026년 하반기에 내려질 예정입니다(출처: Mercury NZX 공시). 같은 공시에 따르면 Mercury는 이미 2026년 3월 이 프로젝트와 140 MW, 15년 전력 구매 옵션을 체결했습니다. DC Market Insights는 첫 Southland AI 홀을 2027년부터 모델링하며, 이 때문에 국가 AI 홀 지출에서 남부 비중이 2025년 3%에서 2035년 18%로 높아집니다. 유인은 Tiwai Point 제련소 인근의 수력 전력이며, 이 제련소는 최소 2044년까지 572 MW 계약을 보유하고 있고, 배출 목표를 가진 AI 임차인이 비용을 지불하는 대상이 바로 이 재생에너지 공급입니다.
Auckland의 하이퍼스케일 리전: AWS의 NZ$75억과 Microsoft New Zealand North
AWS는 2025년 9월 1일 세 개의 가용 영역으로 아시아 태평양(뉴질랜드) 리전을 열었으며, 15년간 NZ$75억 투자 계획(출처: Amazon 보도자료)과 AWS에 따르면 Mercury와의 계약을 통한 재생에너지 전력이 이를 뒷받침합니다. Microsoft의 Azure 공지에 따르면 Microsoft의 New Zealand North 리전은 2024년 12월 가동을 시작했으며, 역시 Auckland에 가용 영역을 두고 있습니다. DC Market Insights는 두 리전 모두 데이터를 국내에 보관해야 하는 뉴질랜드 고객을 위해 AI 가속기 인스턴스를 호스팅하기 때문에, 하이퍼스케일 클라우드 리전을 2025년 AI 홀 지출의 50%인 9,677만 달러로 집계합니다.
코로케이션 자본: CDC의 Auckland 확장과 TenPeaks 매각
CDC Data Centres는 Silverdale Campus One을 22 MW에서 60 MW 이상으로 확장 중이며, Hobsonville Campus One과 Two를 각각 22 MW와 54 MW로 제시하고 있습니다(출처: CDC Data Centres). Spark의 NZX 공시에 따르면 Spark는 데이터센터 사업 지분 75%를 최대 NZ$7억 500만의 기업가치, 즉 프로포마 이자·세금·감가상각비·상각비 차감 전 이익(EBITDA)의 30.8배로 Pacific Equity Partners에 매각했으며, 2026년 1월 30일 매각을 완료했습니다. 현재 TenPeaks Data Centres가 된 이 사업은 11개 사이트에서 23 MW를 운영하며 130 MW 이상을 계획하고 있습니다. 새 소유주들이 임차인 확보에 앞서 AI 대응 홀에 자금을 투입하고 있기 때문에, 코로케이션 및 도매 캠퍼스는 연 19.78% 성장해 2035년까지 4억 2,340만 달러에 이르며 가장 빠르게 성장하는 구매자 그룹이 됩니다.
시장 동향: 뉴질랜드 AI 홀은 어떻게 변하고 있을까요?
DC Market Insights 추정으로 액체 냉각은 뉴질랜드 AI 데이터센터 홀 지출의 2025년 30%에서 2035년 66%로 높아지며, 이는 시장에서 가장 큰 설계 변화입니다.
칩 직접 냉각이 기본 설계가 됩니다
Infratil을 위한 CDC의 FY2026 실적 발표 자료는 자사 설계가 액체 냉각을 지원한다고 밝히고 있으며, 업계 매체 보도에 따르면 Datacom은 2026년에 인수한 East Tamaki 홀에 액체 냉각을 도입할 계획이라고 밝혔습니다. 칩 직접 액체 냉각은 2025년 5,225만 달러에서 2035년 4억 9,115만 달러로 연 25.11% 성장하는 반면, 랙당 30 kW 이하 공랭식은 연 3.36% 성장에 그칩니다.
캠퍼스가 발전소로 이동합니다: Stratford와 옛 Taranaki 복합화력 부지
Contact Energy와 CDC는 2026년 8월 10일 Taranaki의 Stratford에서 Contact가 장기 계약으로 전력을 공급하는 250 MW IT(최대 약 350 MW) 데이터센터를 검토하고 있다고 밝혔습니다(출처: Contact Energy NZX 공시). DC Market Insights는 2028년 이전에는 0에서 출발해 2035년 Stratford의 AI 홀 지출을 8,468만 달러로 모델링하며, 이로써 Waikato 및 Taranaki의 성장률은 연 30.40%로 높아집니다.
추론이 학습을 앞지릅니다
뉴질랜드 수요는 모델 학습보다는 주로 현지 기업이 사용하는 클라우드 AI 서비스이기 때문에, AI 추론은 이미 2025년 지출의 52%를 차지하고 있으며 연 17.96% 성장해 2035년까지 5억 2,502만 달러에 이릅니다.
시장 과제: 뉴질랜드의 AI 데이터센터 성장을 제한하는 것은 무엇일까요?
두 가지 제약, 즉 전력 가격 변동성과 전력망 연결 대기열은 2035년 뉴질랜드 AI 데이터센터 지출을 저성장 시나리오인 5억 9,814만 달러로 낮출 수 있습니다.
갈수기 가격 급등
Electricity Authority는 2024년 8월 초 일평균 도매 가격을 MWh당 약 NZ$820로 기록했는데, 이는 2018-2023년 겨울 평균인 MWh당 약 NZ$180와 대비되며, 2025년 8월 말에도 가격이 다시 MWh당 NZ$280를 넘었다가 10월에 NZ$30로 떨어졌습니다(출처: Electricity Authority). 전력 사용 효율(PUE) 1.3인 AI 1메가와트는 연간 약 11,400 MWh를 사용하므로, MWh당 NZ$100의 가격 변동은 전력 요금을 연간 약 NZ$114만 움직입니다(DC Market Insights 추정).
전력망 연결 대기열과 송전 리드타임
Transpower 대시보드에 대한 업계의 해석과 Transpower의 공급 안정성 발표에 따르면, Transpower의 연결 파이프라인에는 2026년 약 1,010 MW의 데이터센터 부하가 있었으며, 이는 2026년 8월 6일의 국가 최대 수요 기록 7,415 MW와 비교되는 수준입니다. DC Market Insights의 저성장 시나리오는 2027년부터 신규 MW를 25%, AI 비중을 5%포인트 낮춰 2035년 5억 9,814만 달러, CAGR 11.94%를 제시합니다.
시장 기회: 공급업체는 뉴질랜드 AI 홀의 어디에서 기회를 잡을 수 있을까요?
DC Market Insights 추정으로 뉴질랜드 AI 데이터센터의 두 가지 기회는 2035년까지 연간 지출을 약 1억 5,996만 달러 늘립니다.
356 MW AI 기반을 위한 운영 서비스
설치된 AI 용량이 2025년 말 30.29 MW에서 2035년까지 355.99 MW로 늘어나므로, 운영 서비스 및 소프트웨어는 541만 달러에서 1억 4,314만 달러로 연 38.75% 성장해 가장 빠른 구성 요소가 됩니다.
Auckland 기업용 홀의 개조
업계 매체 보도에 따르면 Datacom이 2026년 약 8 MW 규모의 East Tamaki 홀을 인수한 것은 Auckland의 노후 홀이 AI 밀도에 맞게 업그레이드되고 있음을 보여줍니다. DC Market Insights는 2025년 2 MW의 개조가 2028-2030년 연 4 MW로 늘어나는 것으로 모델링하며, 이는 2025년 가격 기준 MW당 약 460만 달러로 2030년 2,032만 달러 규모입니다.
가격: 뉴질랜드에서 AI 1메가와트의 비용은 얼마일까요?
DC Market Insights 추정으로 뉴질랜드 AI 데이터센터 홀은 2025년 서버를 제외하고 IT 부하 MW당 1,420만 달러가 들었으며, 연 2%씩 상승합니다.
| 연도 | AI MW당 시설 비용(백만 달러) | 전기 | 냉각 | 외피, 내부 공사 및 랙 | 네트워크 패브릭 |
|---|---|---|---|---|---|
| 2020 | 12.86 | 4.53 | 4.12 | 3.62 | 0.59 |
| 2025 | 14.20 | 5.00 | 4.55 | 4.00 | 0.65 |
| 2030 | 15.68 | 5.52 | 5.02 | 4.42 | 0.72 |
| 2035 | 17.31 | 6.09 | 5.55 | 4.88 | 0.79 |
공개된 기준치가 이 수치의 범위를 보여줍니다. 업계 매체 보도에 따르면 DCI Data Centers는 40 MW Albany 건설 비용을 약 NZ$6억, 즉 일반 홀 기준 MW당 약 NZ$1,500만(870만 달러)으로 제시했으며, Datagrid의 280 MW에 약 NZ$35억은 MW당 약 NZ$1,250만입니다. 칩 직접 냉각 루프, CDU 및 고밀도 개폐 장치가 MW당 약 500만 달러를 더하기 때문에 AI 홀은 이러한 일반 홀 수치보다 비용이 더 듭니다. Ministry of Business, Innovation and Employment(MBIE) 가격 자료에 따르면 상업용 전기 요금은 2023년 kWh당 20.9센트에서 2024년 평균 약 23.0센트로 올랐습니다. 개조 비용은 2025년 MW당 약 460만 달러이며, 서비스는 설치된 AI MW당 연간 34만 달러입니다(DC Market Insights 추정).
표준 및 규제: 뉴질랜드 AI 데이터센터를 형성하는 규정은 무엇일까요?
뉴질랜드가 2026년에 맞이할 2억 7,346만 달러 규모의 AI 데이터센터 작업에는 여섯 가지 규정 및 표준이 적용됩니다.
- MBIE가 2025년 7월 8일 발표한 뉴질랜드 인공지능 전략은 AI 도입에 초점을 맞추며 AI가 2038년까지 국내총생산(GDP)에 NZ$760억을 더할 수 있다고 추정합니다. 컴퓨팅 보조금은 제공하지 않으므로 민간 캠퍼스가 건설을 담당합니다(출처: MBIE).
- Resource Management Act 1991은 인허가를 규율합니다. Datagrid의 Makarewa 캠퍼스는 2026년 3월 Environment Southland와 Invercargill City Council로부터 인허가를 받았으며, Mercury의 2026년 7월 공시는 360 MW 프로젝트가 자원 인허가를 보유하고 있음을 확인합니다.
- Fast-track Approvals Act 2024는 Schedule 2에 149개 프로젝트를 등재하고 있으며, Minister for Infrastructure에 따르면 대규모 AI 데이터센터를 포함하는 Auckland Surf Park Stage 2가 2025년 7월 이 법에 따라 회부되었습니다.
- Privacy Act 2020(국외 공개에 관한 Information Privacy Principle 12)과 정부의 클라우드 우선 정책 및 Protective Security Requirements는 공공 부문 AI 작업을 국내 리전으로 유도합니다.
- Overseas Investment Act 2005는 Datagrid의 토지에 적용되었습니다. Overseas Investment Office는 2022년 2월 초기 100 MW를 위해 Makarewa의 약 43 ha를 승인했습니다.
- 설계 표준: 데이터센터 시설에 대한 EN 50600, 액체 냉각에 대한 ASHRAE TC 9.9 열 가이드라인, 전기 공사에 대한 AS/NZS 3000 배선 규정.
시장 세분화: 뉴질랜드 AI 데이터센터 시장을 선도하는 세그먼트는 무엇일까요?
전기 인프라가 2025년 지출의 33.98%인 6,576만 달러로 선두를 차지하며, 운영 서비스 및 소프트웨어는 연 38.75%로 가장 빠르게 성장합니다.
구성 요소별
신규 홀이 대부분을 차지하기 때문에 전기, 냉각 및 외피 공사가 2025년 지출의 93%를 차지하며, 설치 기반이 커지면서 서비스는 2035년까지 전체의 16.90%로 높아집니다.
| 구성 요소 | 2025(백만 달러) | 2025 비중 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 전기 인프라 | 65.76 | 33.98% | 246.90 | 14.14% |
| 냉각 인프라 | 62.39 | 32.24% | 229.33 | 13.90% |
| 건물 외피, 내부 공사 및 랙 | 51.78 | 26.75% | 196.00 | 14.24% |
| AI 네트워크 패브릭 | 8.19 | 4.23% | 31.44 | 14.40% |
| 운영 서비스 및 소프트웨어 | 5.41 | 2.80% | 143.14 | 38.75% |
구매자별
하이퍼스케일 클라우드 리전이 2025년 50%로 선두를 차지하고, Datagrid, CDC 및 TenPeaks가 AI 임차인을 위해 건설하면서 2035년에는 코로케이션 및 도매 캠퍼스가 4억 2,340만 달러로 선두에 섭니다.
| 구매자 | 2025(백만 달러) | 2025 비중 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 리전 | 96.77 | 50.00% | 304.85 | 12.16% |
| 코로케이션 및 도매 캠퍼스 | 69.67 | 36.00% | 423.40 | 19.78% |
| 소버린 및 공공 부문 AI | 11.61 | 6.00% | 59.28 | 17.71% |
| 기업 및 통신 AI | 15.48 | 8.00% | 59.28 | 14.37% |
냉각 방식별
랙당 30 kW 이하 공랭식이 2025년 44%로 여전히 선두이지만, 칩 직접 액체 냉각이 2030년 이전에 최대 방식이 되어 2035년 지출의 58%를 차지합니다.
| 냉각 방식 | 2025(백만 달러) | 2025 비중 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 랙당 30 kW 이하 공랭식 | 85.16 | 44.00% | 118.55 | 3.36% |
| 후면 도어 및 하이브리드 냉각 | 50.32 | 26.00% | 169.36 | 12.90% |
| 칩 직접 액체 냉각 | 52.25 | 27.00% | 491.15 | 25.11% |
| 침수 냉각 | 5.81 | 3.00% | 67.74 | 27.85% |
워크로드별
현지 사용자들이 뉴질랜드에서 최첨단 모델을 학습하기보다 AI 서비스를 구매하기 때문에, AI 추론은 2025년 지출의 52%, 2035년 지출의 62%를 차지합니다.
| 워크로드 | 2025(백만 달러) | 2025 비중 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 학습 | 92.90 | 48.00% | 321.79 | 13.23% |
| AI 추론 | 100.64 | 52.00% | 525.02 | 17.96% |
DC 독점 분석: 뉴질랜드 AI 캠퍼스 파이프라인 트래커, 8개 프로젝트와 약 894 MW
DC Market Insights는 발표된 IT 용량 약 894 MW를 가진 뉴질랜드의 8개 AI 데이터센터 캠퍼스를 추적하며, 그 절반이 2025년 가격 기준 AI 홀이 될 경우 AI 홀 지출은 약 63억 5,000만 달러에 해당합니다. 이 DC Market Insights 모델은 10개의 입력값, 즉 기업 및 NZX 공시에서 확인한 각 프로젝트의 MW, 상태 및 날짜와 2025년 AI MW당 비용을 사용합니다.
| 프로젝트 | 운영사 | 위치 | IT MW | 상태(날짜) |
|---|---|---|---|---|
| Makarewa AI 캠퍼스 | Datagrid NZ | Southland | 360 | 인허가 완료; 최종 결정 2026년 말 예정(2026년 7월) |
| Stratford 캠퍼스 | Contact Energy 및 CDC | Taranaki | 250 | 개념 검토(2026년 8월) |
| Hobsonville Campus One 및 Two | CDC Data Centres | Auckland | 76 | 운영 중(2026년) |
| Silverdale Campus One | CDC Data Centres | Auckland | 60 | 22 MW 운영 중, 확장 중(2026년) |
| Takanini 및 North Shore 캠퍼스 | TenPeaks Data Centres | Auckland | 75 | 확장 계획(2026년 1월) |
| AKL01 및 AKL02 | DCI Data Centers | Westgate 및 Albany | 50 | AKL01 운영 중; AKL02 건설 중 |
| AK1 | NEXTDC | Auckland | 15 | 계획 |
| East Tamaki 홀 | Datacom | Auckland | 8 | AI 업그레이드를 위해 인수(2026년 4월) |
Auckland 외부의 두 캠퍼스가 추적 총량의 68%인 610 MW를 보유하고 있으며, 이것이 DC Market Insights가 Auckland의 AI 홀 지출 비중이 2025년 80%에서 2035년 57%로 낮아질 것으로 예상하는 주된 이유입니다. 2026-2030년 모델링된 신규 IT 용량 완공 277 MW(이 중 AI 127.70 MW)는 추적 파이프라인의 약 31%에 해당하므로, 기본 시나리오는 모든 프로젝트가 건설된다고 가정하지 않습니다.
지역별 분석: 뉴질랜드에서 AI 데이터센터 지출을 선도하는 지역은 어디일까요?
Auckland가 2025년 지출의 80.00%인 1억 5,483만 달러로 선두이며, Southland 및 Otago는 연 38.65%로 가장 빠르게 성장합니다.
| 지역 | 2025(백만 달러) | 2025 비중 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| Auckland | 154.83 | 80.00% | 482.68 | 12.04% |
| Wellington | 11.61 | 6.00% | 42.34 | 13.81% |
| Canterbury | 13.55 | 7.00% | 59.28 | 15.91% |
| Waikato 및 Taranaki | 7.74 | 4.00% | 110.08 | 30.40% |
| Southland 및 Otago | 5.81 | 3.00% | 152.43 | 38.65% |
Auckland
Auckland 지역의 2025년 1억 5,483만 달러는 AWS 및 Microsoft 리전과 단일 입지로는 최대인 5,806만 달러 규모의 CDC Hobsonville 캠퍼스에 기반합니다. 이 지역의 지출은 연 12.04% 성장해 4억 8,268만 달러에 이르며, 비중은 57%로 낮아지지만 금액 기준으로는 다른 어느 지역보다 크게 늘어납니다.
Southland 및 Otago
업계 매체 보도에 따르면 Datagrid의 360 MW 캠퍼스가 2027년 말 계획된 Transpower 변전소를 통해 전력을 공급받으면서, Invercargill 및 Makarewa는 2025년 387만 달러에서 2035년 1억 3,549만 달러로 연 42.70% 성장해 가장 빠른 입지가 됩니다.
Waikato 및 Taranaki
북섬 중부는 Hamilton의 Datacom Kapua 사이트와 Contact의 옛 가스 발전소 옆 Stratford 구상에 힘입어 774만 달러에서 1억 1,008만 달러로 연 30.40% 성장합니다.
Canterbury
Christchurch 지역은 2025년 1,355만 달러를 보유하며, 대부분 남섬 기업에 서비스를 제공하고 Auckland의 백업 역할을 하는 Christchurch 홀이고, 연 15.91% 성장합니다.
Wellington
수도 지역은 2025년 1,161만 달러를 보유하며, Protective Security Requirements에 따라 민감한 AI 워크로드를 국내에 보관해야 하는 정부 기관이 이를 이끌고, 연 13.81% 성장합니다.
입지별 분석: 뉴질랜드에서 AI 홀 지출이 가장 많은 입지는 어디일까요?
Hobsonville(Auckland)이 2025년 5,806만 달러로 AI 홀 지출이 가장 많고, Invercargill 및 Makarewa가 연 42.70%로 가장 빠르게 성장합니다.
| 순위 | 입지 | 지역 | 2025(백만 달러) | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Hobsonville(Auckland) | Auckland | 58.06 | 135.49 | 8.84% |
| 2 | Silverdale(Auckland) | Auckland | 29.03 | 110.08 | 14.26% |
| 3 | Albany 및 North Shore(Auckland) | Auckland | 25.16 | 84.68 | 12.90% |
| 4 | Takanini(Auckland) | Auckland | 17.42 | 59.28 | 13.03% |
| 5 | Westgate(Auckland) | Auckland | 13.55 | 50.81 | 14.13% |
| 6 | Christchurch | Canterbury | 13.55 | 59.28 | 15.91% |
| 7 | East Tamaki(Auckland) | Auckland | 11.61 | 42.34 | 13.81% |
| 8 | Wellington | Wellington | 11.61 | 42.34 | 13.81% |
| 9 | Hamilton | Waikato 및 Taranaki | 7.74 | 25.40 | 12.62% |
| 10 | Invercargill 및 Makarewa(Southland) | Southland 및 Otago | 3.87 | 135.49 | 42.70% |
| 11 | Dunedin | Southland 및 Otago | 1.94 | 16.94 | 24.22% |
| 12 | Stratford(Taranaki) | Waikato 및 Taranaki | 0.00 | 84.68 | 2028년부터 신규 |
상위 6개 Auckland 입지가 2025년 지출의 80%를 차지합니다. Stratford는 2028년부터 진입하며, Contact와 CDC의 검토가 건설로 이어질 경우 2035년까지 8,468만 달러에 이릅니다. Auckland의 코로케이션 공급에 대한 자세한 내용은 뉴질랜드 데이터센터 코로케이션 시장 보고서에서 확인할 수 있습니다.
시나리오 분석: 2035년 뉴질랜드 AI 데이터센터 시장은 어떤 모습일까요?
뉴질랜드 AI 데이터센터 시장은 기본 시나리오에서 2035년 8억 4,681만 달러에 이르며, 범위는 5억 9,814만 달러에서 10억 6,000만 달러입니다.
| 시나리오 | 2035년 규모 | CAGR 2025-2035 | 2027년부터의 가정 |
|---|---|---|---|
| 저성장 | 5억 9,814만 달러 | 11.94% | 신규 IT MW 25% 감소, AI 비중 5%포인트 감소(Stratford 미건설, Makarewa 지연) |
| 기본 | 8억 4,681만 달러 | 15.91% | 신규 IT MW 48(2026년)에서 64(2035년), AI 비중 36%에서 62% |
| 고성장 | 10억 6,000만 달러 | 18.50% | 신규 IT MW 20% 증가, 가격 5% 상승(Makarewa와 Stratford 모두 전체 규모) |
변수는 2026년 말로 예정된 Datagrid의 최종 투자 결정입니다. 이 결정이 없으면 Southland의 2035년 지출 1억 5,243만 달러는 절반 이상 줄어들 것입니다.
주요 기업: 뉴질랜드 AI 데이터센터 홀을 건설하고 구매하는 기업은 누구일까요?
DC Market Insights 추정으로 뉴질랜드 AI 데이터센터 시장의 상위 3개 구매자인 CDC Data Centres, AWS 및 Microsoft는 가동된 AI MW 기준으로 2025년 지출의 약 64%를 차지합니다.
- CDC Data Centres(Infratil): 2025년 지출의 약 28%(DC Market Insights 추정); Infratil의 FY2026 실적 기준 2026년 3월 Auckland에서 98 MW 운영, 그룹 EBITDAF 3억 9,250만 호주달러
- Amazon Web Services: 약 22%(DC Market Insights 추정); 2025년 9월 1일 세 개의 가용 영역 개설(출처: AWS)
- Microsoft: 약 14%(DC Market Insights 추정); 2024년 12월부터 New Zealand North 리전 운영(출처: Microsoft Azure 공지)
- TenPeaks Data Centres(Pacific Equity Partners 및 Spark): 약 7%(DC Market Insights 추정); 11개 사이트에서 23 MW(출처: Spark NZX 공시)
- DCI Data Centers: 약 5%(DC Market Insights 추정); DCI에 따르면 AKL01 10 MW, AKL02 Albany 40 MW
- Datacom: 약 5%(DC Market Insights 추정); East Tamaki 및 Hamilton 홀
- Datagrid NZ: Makarewa 360 MW, 인허가 완료(출처: Mercury NZX 공시)
- Contact Energy: CDC와 Stratford 검토(출처: Contact Energy NZX 공시)
- Mercury: Datagrid 지분 12.7%, 140 MW 옵션(출처: Mercury NZX 공시)
- NEXTDC: NEXTDC에 따르면 AK1 Auckland, 15 MW 계획
- Google Cloud: 2022년 8월 뉴질랜드 리전 발표(출처: Google Cloud)
- Catalyst Cloud: 소버린 GPU 클라우드
- Schneider Electric: 업계 매체 보도에 따르면 2025년 11월 뉴질랜드에서 액체 냉각 제품군 출시
- Vertiv: 전력 및 열 관리 공급업체
- Eaton: UPS 및 개폐 장치 공급업체
- Transpower: 대규모 부하를 위한 전력망 연결
CDC의 선두는 Hobsonville의 76 MW와 60 MW 이상으로 확장 가능한 Silverdale 캠퍼스에 기반합니다. 나머지 시장은 약 10개의 소규모 운영사가 나누고 있어 상위 3개사가 나머지에 약 36%를 남기며, Datagrid는 사업이 진행될 경우 최대 단일 사이트가 됩니다. 더 넓은 시설 공급업체는 뉴질랜드 데이터센터 인프라 시장 보고서에서 다룹니다.
최근 동향: 2025년 이후 뉴질랜드 AI 데이터센터에서 무엇이 바뀌었을까요?
2025년 8월부터 2026년 8월 사이 뉴질랜드 AI 데이터센터에서 일어난 여섯 가지 사건이 남부 및 Taranaki의 610 MW 캠퍼스 계획을 진전시켰고, 뉴질랜드의 두 번째 하이퍼스케일 리전을 열었습니다.
- 2025년 8월, Spark는 데이터센터 사업 지분 75%를 최대 NZ$7억 500만의 기업가치로 Pacific Equity Partners에 매각하기로 합의했습니다(출처: Spark NZX 공시).
- 2025년 9월, AWS는 Auckland에 세 개의 가용 영역으로 아시아 태평양(뉴질랜드) 리전을 열었습니다(출처: AWS).
- 2026년 1월, Spark는 매각을 완료했으며 이 사업은 TenPeaks Data Centres가 되었습니다(출처: Spark NZX 공시).
- 2026년 3월, Datagrid의 Makarewa 캠퍼스는 자원 인허가와 Mercury의 140 MW, 15년 전력 옵션을 확보했습니다(출처: Mercury NZX 공시).
- 2026년 7월, Mercury는 프로젝트 규모가 360 MW인 상황에서 Datagrid NZ 지분 12.7%를 3,000만 달러에 인수했습니다(출처: Mercury NZX 공시).
- 2026년 8월, Contact Energy와 CDC는 Stratford의 250 MW IT 데이터센터 검토를 발표했습니다(출처: Contact Energy NZX 공시).
조사 방법론: 모델은 뉴질랜드 AI 데이터센터 시장을 어떻게 평가할까요?
DC Market Insights는 16개의 연도별 용량 코호트(2020-2035)와 8개의 명명된 프로젝트로 뉴질랜드 AI 데이터센터 시장을 구축했으며, 모든 구분의 합계는 총액과 일치합니다.
2025년 산출 내역: AI 12.60 MW × 1,420만 달러 = 1억 7,892만 달러, 여기에 개조 2 MW × 460만 달러 = 920만 달러, 설치 15.93 MW × 34만 달러 = 541만 달러를 더해 1억 9,353만 달러입니다. 신규 IT 용량은 28 MW(2024년), 42 MW(2025년), 48 MW(2026년), 62 MW(2030년), 64 MW(2035년)로 이어지며, NZTech 업계 조사에 따른 2025년 9월 국가 배치 기반 104 MW와 비교됩니다. AI 비중은 30%에서 62%로 높아집니다. 세 가지 한계 점검:
- 상한 1: 2030년 설치 AI 용량 170.14 MW가 부하율 60%, PUE 1.3에서 약 1.16 TWh를 사용하며, 이는 MBIE의 2030년 기준 데이터센터 수요 1.8 TWh의 65%, 고수요 시나리오 4.6 TWh의 25%입니다.
- 상한 2: 2025-2026년 지출 4억 6,699만 달러는 AWS, Datagrid 및 TenPeaks가 발표한 약 81억 2,000만 달러(NZ$140억)의 약 6%입니다.
- 하한: Infratil 보고서에 따르면, 2024-2026년 모델링된 신규 AI 용량 36.04 MW는 2025년 1월부터 2026년 3월 사이 CDC가 Auckland에 추가한 약 70 MW의 30%(21 MW)를 웃돕니다.
뉴질랜드 달러는 0.58달러로 환산됩니다. 전체 방법론은 조사 방법론 페이지에서 확인할 수 있습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 항목
- 1.3세그먼트 구성 방식
- 1.4뉴질랜드 AI 데이터센터 수치가 출처마다 다른 이유
- 02조사 방법론
- 2.1상향식 모델: AI MW × MW당 비용
- 2.2한계 점검
- 2.3출처 목록
- 03요약
- 3.1시장 현황, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요약
- 04시장 역학
- 4.1성장 요인: Makarewa의 Datagrid 360 MW
- 4.2성장 요인: Auckland의 AWS 및 Microsoft 리전
- 4.3성장 요인: CDC 확장과 TenPeaks 매각
- 4.4동향: 칩 직접 냉각
- 4.5동향: Stratford와 발전소 인접 캠퍼스
- 4.6동향: 추론이 학습을 앞지름
- 4.7과제: 갈수기 가격 급등
- 4.8과제: 전력망 연결 대기열
- 4.9기회: 운영 서비스
- 4.10기회: Auckland 홀 개조
- 05가격 분석
- 5.1AI MW당 비용, 2020-2035
- 5.2공개 가격 기준치
- 06표준 및 규제
- 6.1뉴질랜드 인공지능 전략
- 6.2Resource Management Act 1991
- 6.3Fast-track Approvals Act 2024
- 6.4Privacy Act 2020 및 Protective Security Requirements
- 6.5Overseas Investment Act 2005
- 6.6EN 50600, ASHRAE TC 9.9 및 AS/NZS 3000
- 07구성 요소별 시장 세분화
- 7.1전기 인프라
- 7.2냉각 인프라
- 7.3건물 외피, 내부 공사 및 랙
- 7.4AI 네트워크 패브릭
- 7.5운영 서비스 및 소프트웨어
- 08구매자별 시장 세분화
- 8.1하이퍼스케일 클라우드 리전
- 8.2코로케이션 및 도매 캠퍼스
- 8.3소버린 및 공공 부문 AI
- 8.4기업 및 통신 AI
- 09냉각 방식별 시장 세분화
- 9.1랙당 30 kW 이하 공랭식
- 9.2후면 도어 및 하이브리드 냉각
- 9.3칩 직접 액체 냉각
- 9.4침수 냉각
- 10워크로드별 시장 세분화
- 10.1AI 학습
- 10.2AI 추론
- 11Dc 독점 분석: 뉴질랜드 AI 캠퍼스 파이프라인 트래커
- 11.18개 명명된 캠퍼스, 약 894 MW
- 11.2AI 비중 50% 기준 AI 시설 가치
- 12지역별 분석
- 12.1Auckland
- 12.2Wellington
- 12.3Canterbury
- 12.4Waikato 및 Taranaki
- 12.5Southland 및 Otago
- 13입지별 분석
- 13.1Hobsonville(Auckland)
- 13.2Silverdale(Auckland)
- 13.3Albany 및 North Shore(Auckland)
- 13.4Takanini(Auckland)
- 13.5Westgate(Auckland)
- 13.6Christchurch
- 13.7East Tamaki(Auckland)
- 13.8Wellington
- 13.9Hamilton
- 13.10Invercargill 및 Makarewa(Southland)
- 13.11Dunedin
- 13.12Stratford(Taranaki)
- 14예측 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15주요 기업
- 15.1CDC Data Centres
- 15.2Amazon Web Services
- 15.3Microsoft
- 15.4TenPeaks Data Centres
- 15.5DCI Data Centers
- 15.6Datacom
- 15.7Datagrid NZ
- 15.8Contact Energy
- 15.9Mercury
- 15.10NEXTDC
- 15.11Google Cloud
- 15.12Catalyst Cloud
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Eaton
- 15.16Transpower
- 15.17구매자 집중도
- 16최근 동향
- 16.12025년 8월부터 2026년 8월까지
- 그림 11. 뉴질랜드 AI 데이터센터 시장 규모, 2020-2035(백만 달러)
- 표 11. 보고서 항목
- 표 22. 범위 비교
- 표 33. AI MW당 비용, 2020-2035
- 표 44. 구성 요소별 시장, 2025년 및 2035년
- 표 55. 구매자별 시장, 2025년 및 2035년
- 표 66. 냉각 방식별 시장, 2025년 및 2035년
- 표 77. 워크로드별 시장, 2025년 및 2035년
- 표 88. AI 캠퍼스 파이프라인 트래커
- 표 99. 지역별 시장, 2025년 및 2035년
- 표 1010. 상위 12개 입지
- 표 1111. 예측 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 2억 7,346만 달러로, 2025년 1억 9,353만 달러에서 41.30% 증가했습니다. 시장은 2035년까지 8억 4,681만 달러에 이를 것으로 전망되며, 2025년부터의 CAGR은 15.91%입니다.
2025년부터 2035년까지 연 15.91%로, 2020-2025년의 연 95.08%보다 낮아집니다. 2030년 이후 AI 완공 규모가 연 약 40 MW에서 안정되는 반면 서비스는 성장하기 때문입니다.
2025년 서버를 제외하고 IT 부하 MW당 1,420만 달러입니다. 전기 500만 달러, 냉각 455만 달러, 외피·내부 공사 및 랙 400만 달러, 네트워크 패브릭 65만 달러로 구성됩니다(DC Market Insights 추정).
Southland 및 Otago로, 연 38.65% 성장해 2035년까지 1억 5,243만 달러에 이릅니다. Datagrid의 인허가 완료 360 MW Makarewa 캠퍼스가 남부의 재생에너지 전력을 사용하기 때문입니다.
운영 서비스 및 소프트웨어로, 설치된 AI 용량이 356 MW로 늘어나면서 2025년 541만 달러에서 2035년 1억 4,314만 달러로 연 38.75% 성장합니다.
CDC Data Centres, AWS 및 Microsoft가 2025년 AI 홀 지출의 약 64%를 차지합니다(DC Market Insights 추정). TenPeaks, DCI Data Centers, Datacom 및 Datagrid가 그 뒤를 잇습니다.
360 MW: Invercargill 인근에 있는 Datagrid의 인허가 완료 AI 캠퍼스로, Mercury가 2026년 7월 3,000만 달러에 지분 12.7%를 인수했습니다. 최종 투자 결정은 2026년 하반기에 내려질 예정입니다.
그렇습니다. 2025년 지출의 80.00%인 1억 5,483만 달러를 차지합니다. Southland와 Taranaki 캠퍼스가 성장하면서 그 비중은 2035년까지 57%로 낮아집니다.
MWh당 NZ$100의 가격 변동마다 AI 1메가와트의 전력 요금이 연간 NZ$114만 달라집니다. 도매 가격은 2025년 8월 MWh당 NZ$280 이상에서 2025년 10월 MWh당 NZ$30로 움직였습니다.
2026년 2억 7,346만 달러는 AI 홀 시설 인프라만을 대상으로 한 DC Market Insights 수치입니다. GPU 서버, AI 클라우드 서비스 또는 AI 소프트웨어를 더한 추정치는 몇 배 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.